
Taille et part du marché des aiguilles de tatouage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 425.79 Millions de dollars américains |
| Taille du Marché (2032) | 507.07 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aiguilles de tatouage par Mordor Intelligence
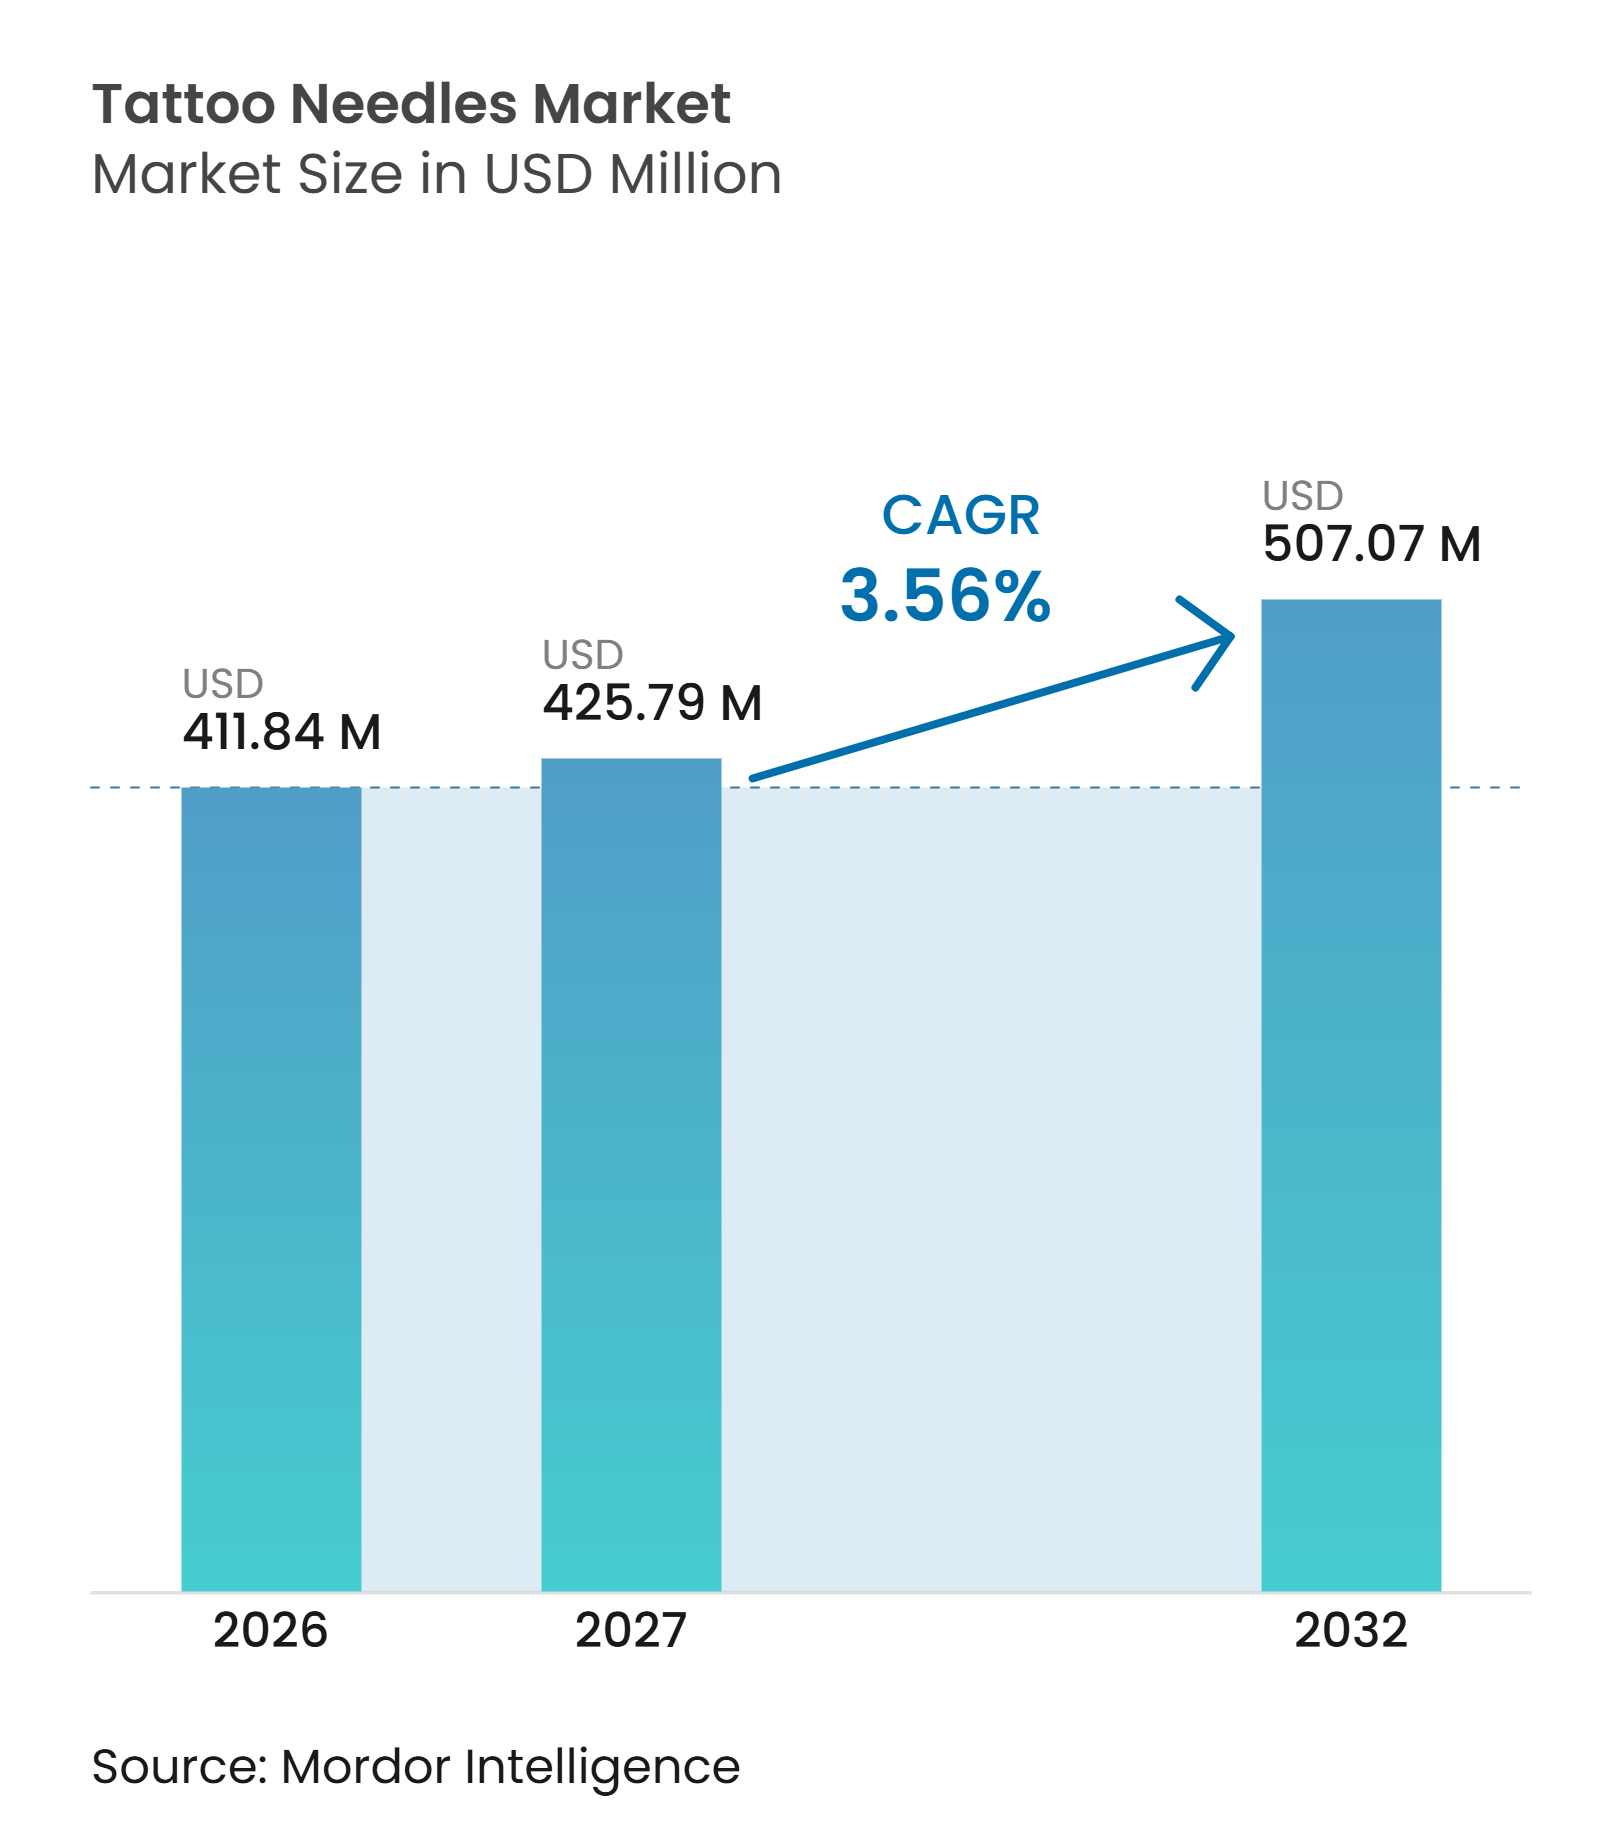
La taille du marché des aiguilles de tatouage devrait s'étendre de 411,84 millions USD en 2026 et 425,79 millions USD en 2027 à 507,07 millions USD d'ici 2032, enregistrant un CAGR de 3,56 % entre 2027 et 2032.
Le marché évolue vers des systèmes de cartouches pré-stérilisées, qui présentent une valeur unitaire plus élevée que les barres d'aiguilles conventionnelles et réduisent le temps de préparation lors d'une procédure. Ce changement soutient la croissance des revenus même lorsque le nombre de studios augmente plus lentement. La demande liée au maquillage permanent, au camouflage de cicatrices et à la micropigmentation du cuir chevelu élargit la base d'acheteurs au-delà des studios de tatouage décoratif. Ces contextes accordent davantage d'importance à la stérilité, à la traçabilité et aux configurations d'aiguilles précises. Le marché des aiguilles de tatouage favorise donc les fournisseurs capables d'associer une fabrication cohérente à un soutien professionnel et à une distribution fiable.
Points clés du rapport
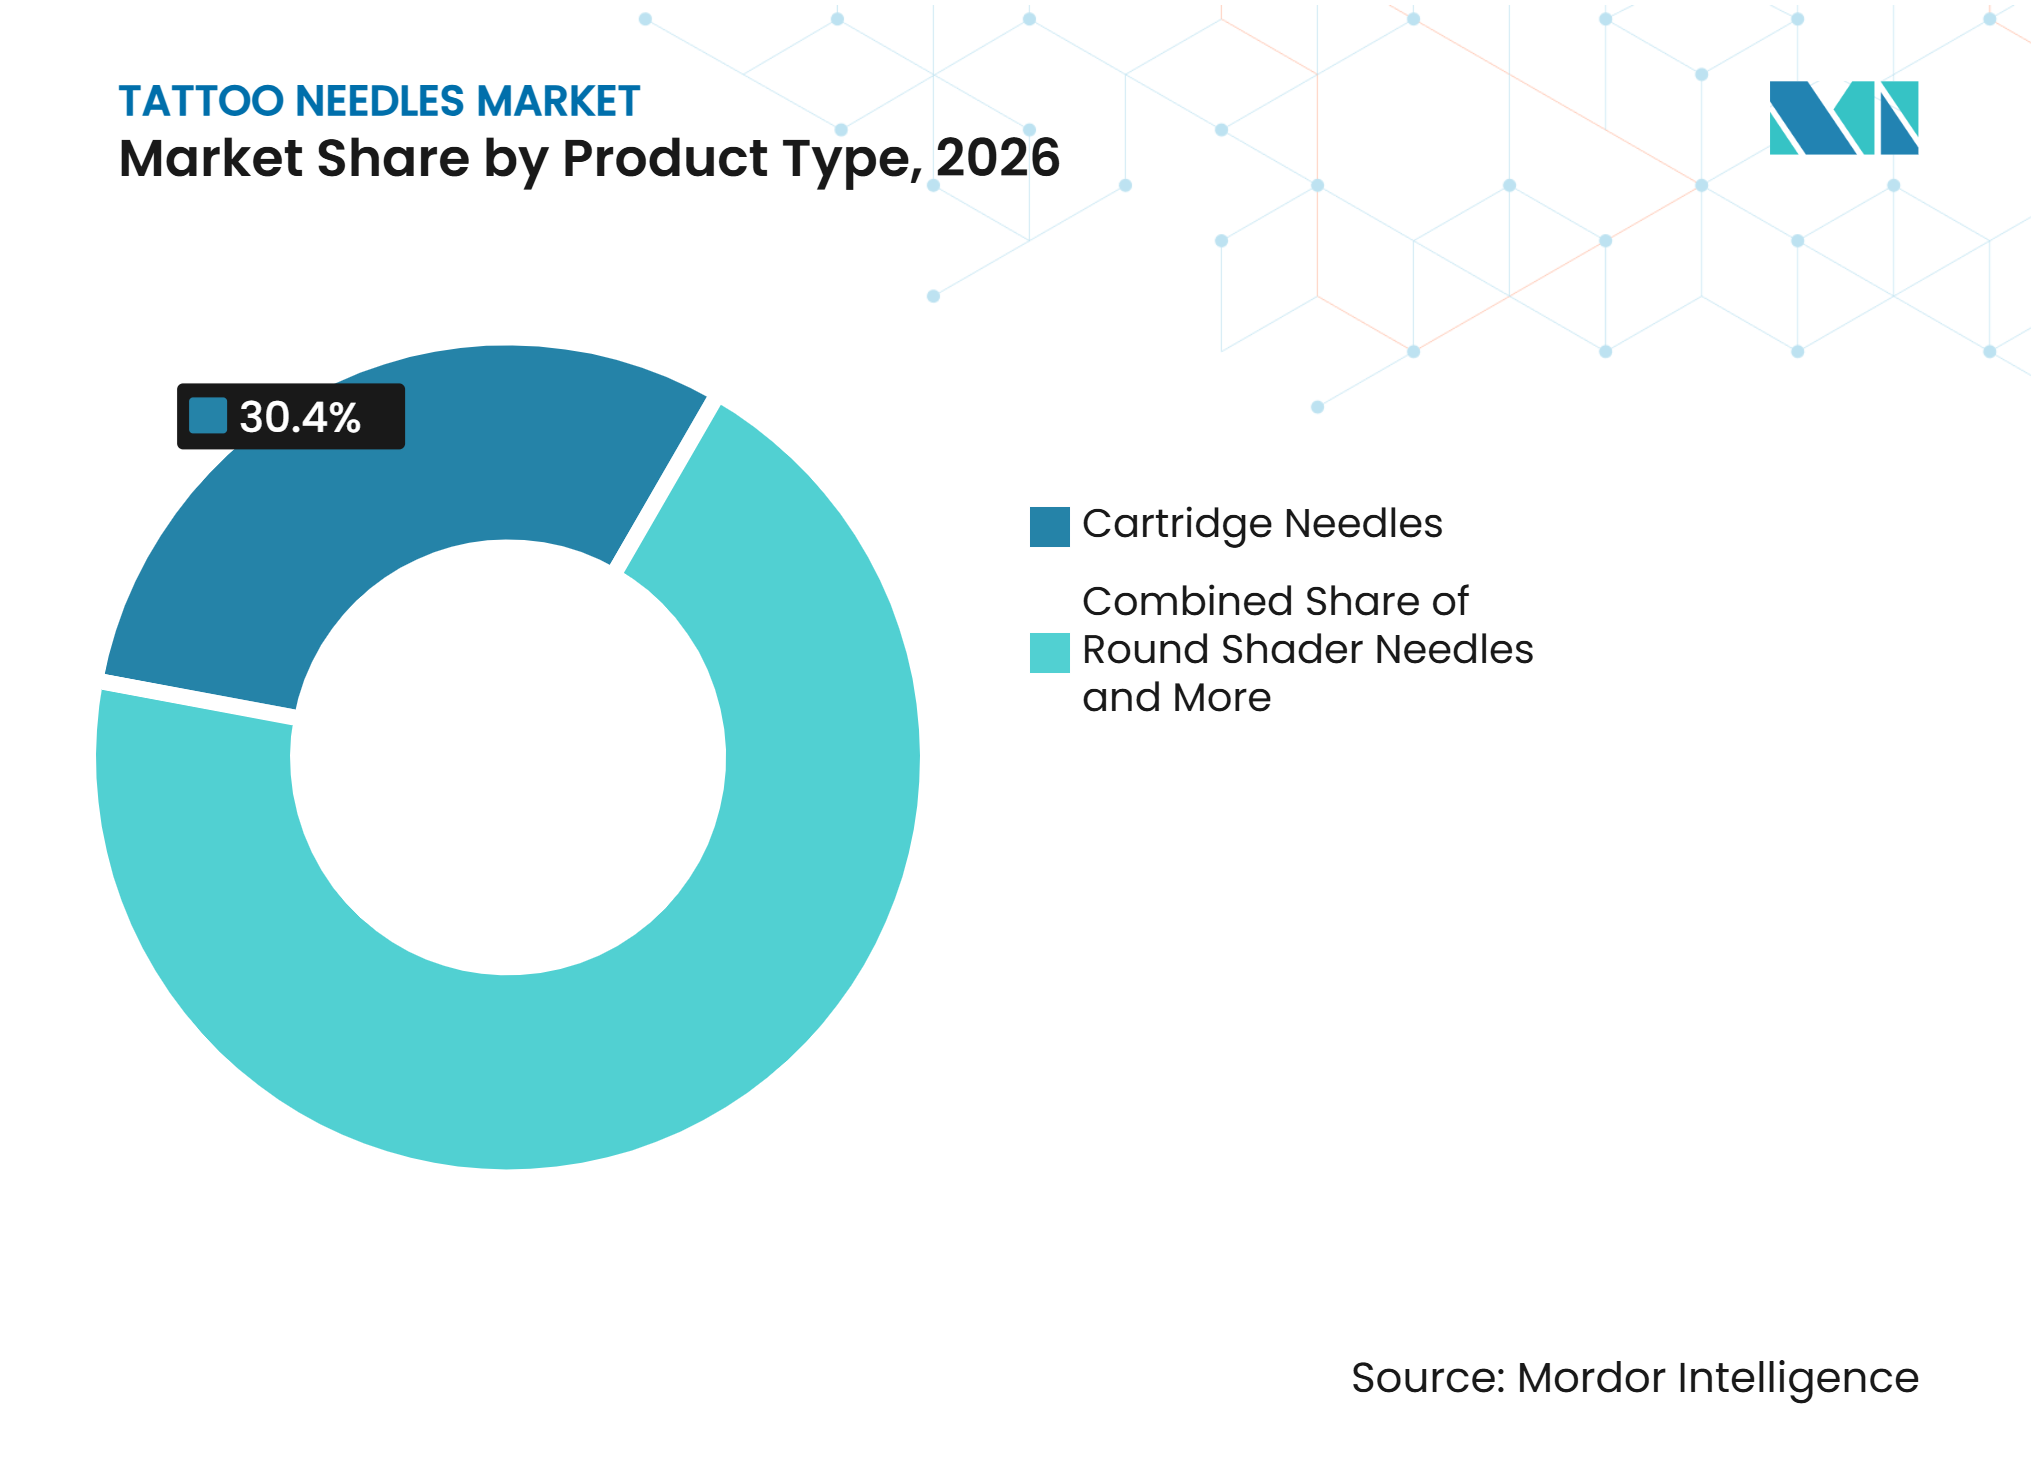
- Par type de produit, les aiguilles en cartouche détenaient 30,42 % de la part de revenus en 2026, tandis que les aiguilles en cartouche devraient croître à un CAGR de 5,18 % jusqu'en 2032.
- Par configuration d'aiguille, les aiguilles en configuration standard détenaient 42,87 % de la part de marché en 2026, tandis que les aiguilles en configuration personnalisée devraient croître à un CAGR de 4,93 % jusqu'en 2032.
- Par calibre et diamètre d'aiguille, les aiguilles de calibre 12 (0,35 mm) détenaient 34,56 % des revenus du segment en 2026, tandis que les aiguilles bugpin et à diamètre spécialisé devraient croître à un CAGR de 5,47 % jusqu'en 2032.
- Par forme, les cartouches jetables détenaient 46,38 % des revenus du segment en 2026, tandis que les cartouches à membrane devraient croître à un CAGR de 5,92 % jusqu'en 2032.
- Par application, l'estompage détenait 24,81 % des revenus du segment en 2026, tandis que le travail en trait fin et en micro-détail devrait croître à un CAGR de 6,24 % jusqu'en 2032.
- Par utilisateur final, les studios de tatouage professionnels détenaient 56,74 % de la demande en 2026, tandis que les artistes en tatouage cosmétique devraient croître à un CAGR de 5,66 % jusqu'en 2032.
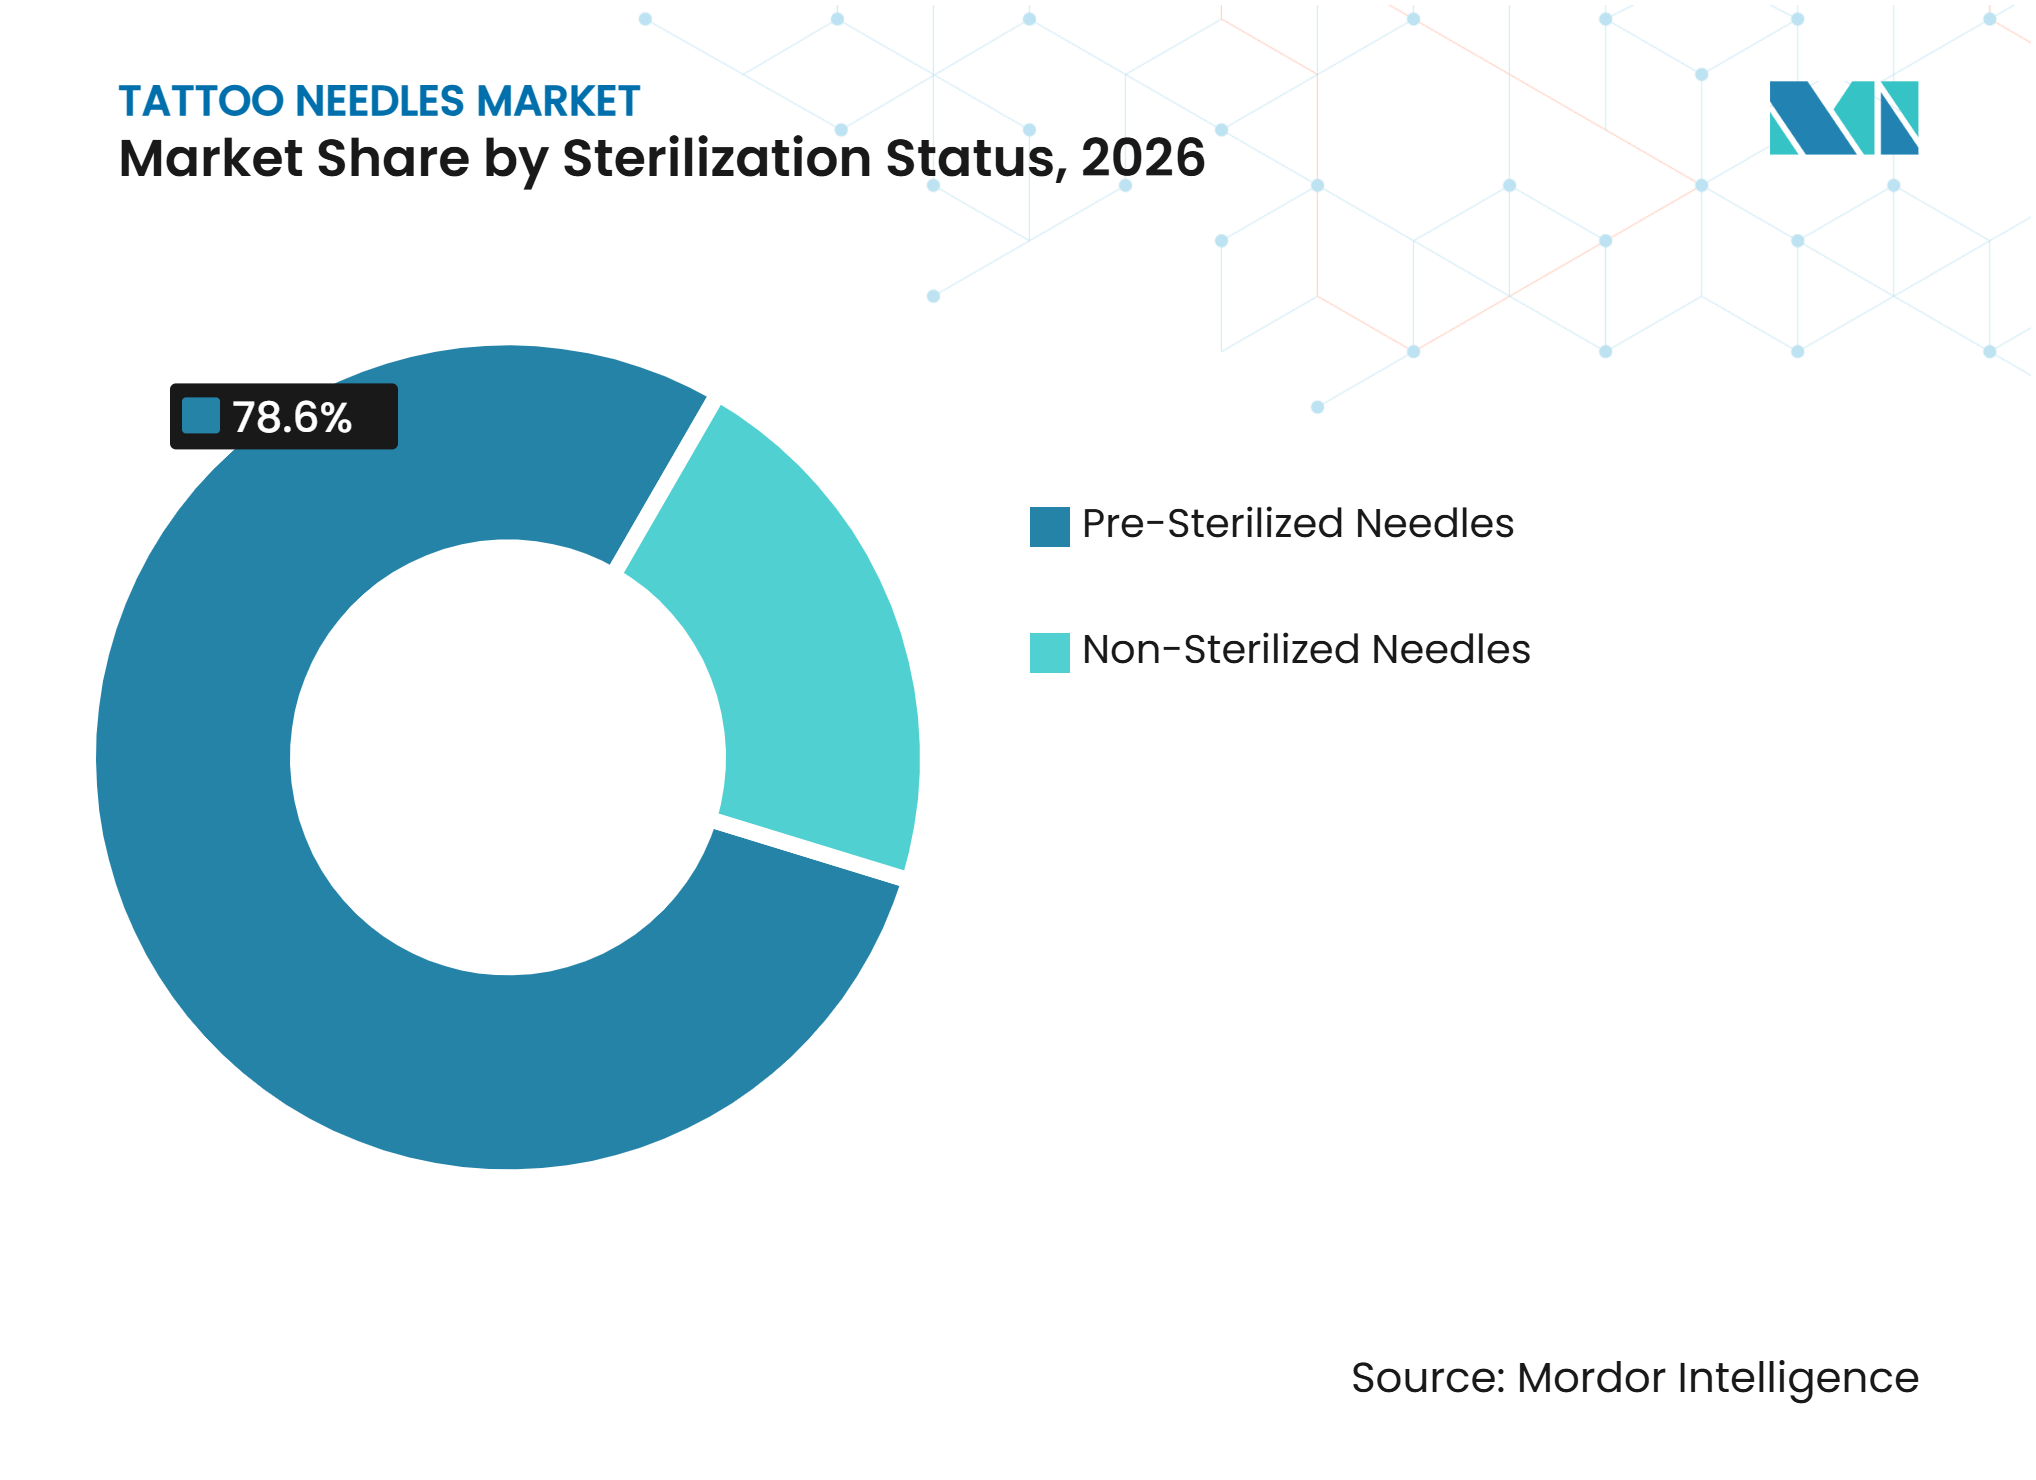
- Par statut de stérilisation, les aiguilles pré-stérilisées détenaient 78,63 % des revenus du segment en 2026 et devraient croître à un CAGR de 4,08 % jusqu'en 2032.
- Par canal de distribution, les distributeurs spécialisés en tatouage détenaient 36,85 % des revenus du canal en 2026, tandis que le commerce électronique et les places de marché numériques devraient croître à un CAGR de 7,12 % jusqu'en 2032.
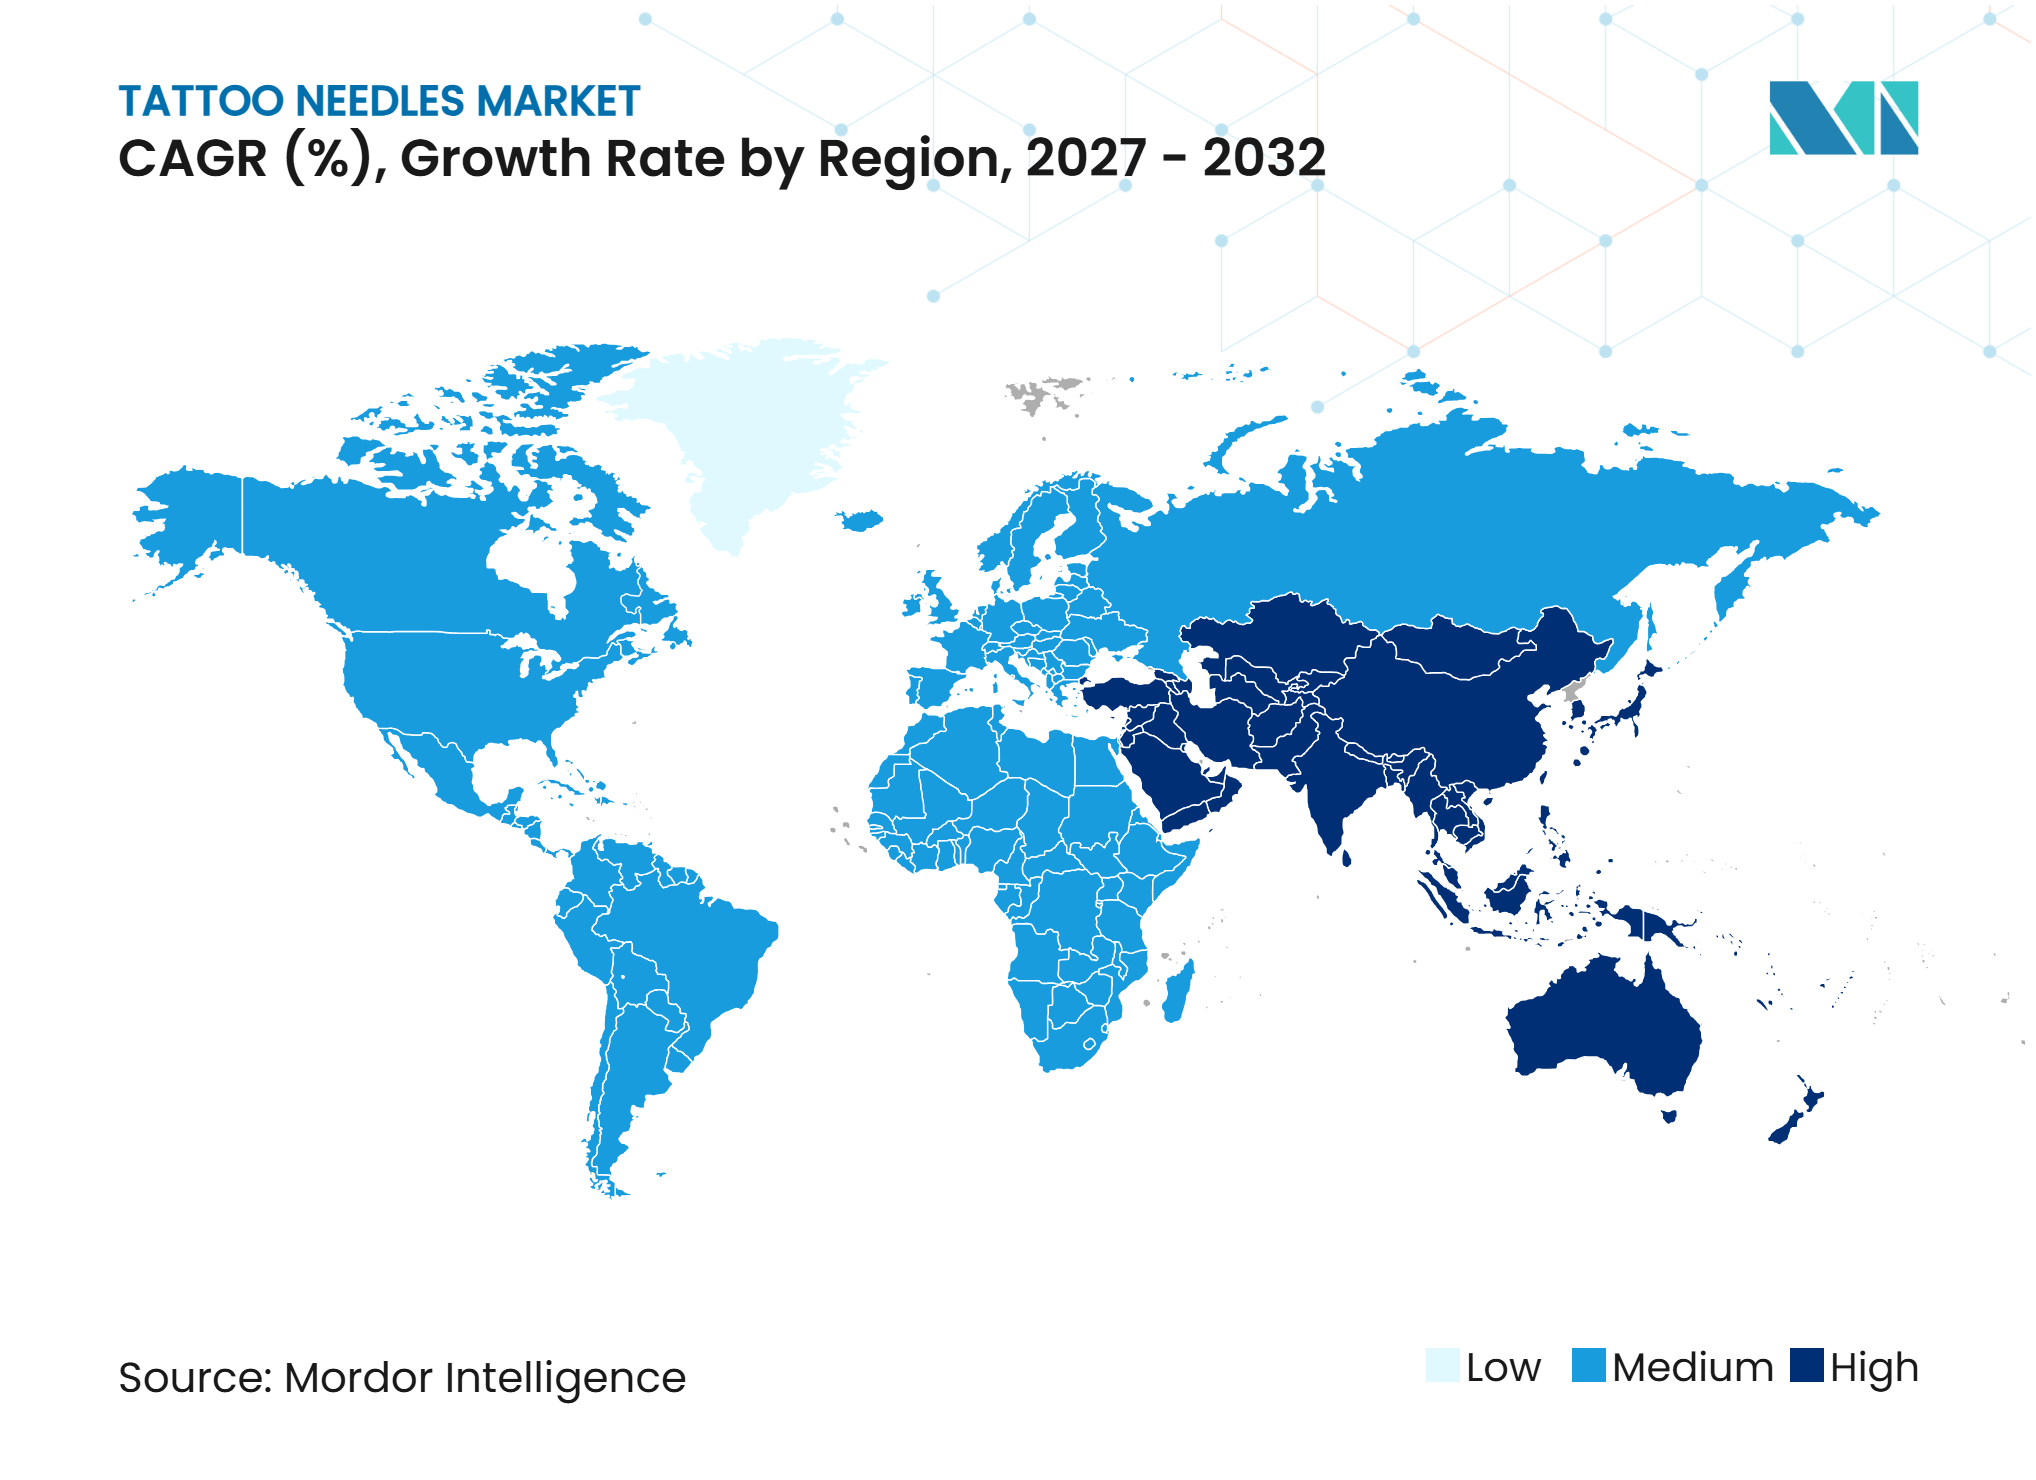
- Par géographie, l'Amérique du Nord détenait 34,27 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des aiguilles de tatouage*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Généralisation du tatouage et de l'art corporel | +0.7% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2 à 4 ans) |
| Expansion des studios de tatouage professionnels | +0.6% | Amérique du Nord, Europe, Brésil, Corée du Sud | Court terme (≤ 2 ans) |
| Passage vers des systèmes de cartouches stériles à usage unique | +0.9% | Mondial, plus fort en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Croissance du tatouage cosmétique, du maquillage permanent et du tatouage médical | +0.5% | Europe, Amérique du Nord, cœur de l'APAC | Moyen terme (2 à 4 ans) |
| Demande d'aiguilles portée par le trait fin, le réalisme et la personnalisation | +0.5% | Mondial, porté par l'Amérique du Nord, l'Europe et l'Asie de l'Est | Court terme (≤ 2 ans) |
| Commerce social et achats directs auprès des artistes | +0.4% | Mondial, avec l'APAC et l'Amérique du Nord en tête de l'adoption numérique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Généralisation du tatouage et demande des studios professionnels
Le tatouage s'impose progressivement auprès d'un éventail plus large de consommateurs adultes, modifiant la composition des services proposés par les studios. Les données disponibles indiquent que les adultes plus âgés et les professionnels à revenus élevés sont plus susceptibles de commander des travaux détaillés, ce qui peut nécessiter des formats d'aiguilles plus spécialisés. Les séances plus longues et plus complexes accroissent le besoin de réapprovisionnement fiable par les studios et les artistes. Cela favorise des achats récurrents plutôt que des achats occasionnels de la part de nouveaux studios. Le marché des aiguilles de tatouage bénéficie de la capacité des studios professionnels à s'approvisionner en une gamme de configurations stable et étendue. L'expansion des studios professionnels en Amérique du Nord, en Europe, au Brésil et en Corée du Sud crée également davantage de points de vente pour les distributeurs. Les achats directs via les plateformes sociales et les boutiques en ligne offrent aux artistes une autre voie pour comparer les configurations, la disponibilité et les délais de livraison.
Passage vers des systèmes de cartouches stériles à usage unique
Le passage des barres d'aiguilles aux cartouches jetables est le moteur structurel le plus puissant du marché des aiguilles de tatouage. Aux États-Unis, l'OSHA exige des employeurs couverts par sa norme sur les agents pathogènes à diffusion hématogène qu'ils utilisent des contrôles techniques et des pratiques de travail pour limiter l'exposition professionnelle aux agents pathogènes à diffusion hématogène[1]. Les systèmes à cartouches aident les studios à répondre aux exigences d'hygiène, car chaque configuration peut être utilisée une seule fois et enregistrée dans le cadre du flux de travail de la procédure. Les recommandations d'hygiène de la Rhénanie-du-Nord-Westphalie ont accru la valeur des informations documentées sur le lot de cartouches, le fabricant et la date de péremption. Les modèles à membrane ajoutent une barrière supplémentaire contre le reflux de fluide dans le corps de la machine. Les fournisseurs se font donc concurrence sur les performances de la membrane, la conception du boîtier, le flux d'encre et la stabilité de la fabrication, et non plus seulement sur le nombre d'aiguilles.
Croissance du tatouage cosmétique, du maquillage permanent et du tatouage médical
Le maquillage permanent, la micropigmentation du cuir chevelu, la restauration de l'aréole et le camouflage de cicatrices créent une base de demande professionnelle distincte pour les aiguilles de tatouage. Ces procédures sont réalisées dans des environnements médicaux adjacents ou de cosmétologie, où les praticiens ont besoin de configurations à calibre fin et à groupement de précision. Les données disponibles identifient les formats bugpin et à aiguille unique comme particulièrement pertinents pour ce type de travail. Les exigences en matière d'hygiène et de traçabilité peuvent favoriser les fabricants certifiés, car ces environnements utilisent des procédures documentées et des achats récurrents. Les autorités sanitaires du Karnataka ont appelé à des normes de qualité et de stérilité pour les aiguilles de tatouage après des préoccupations concernant la sécurité des encres de tatouage, soulignant l'orientation de l'attention réglementaire en Inde. Le marché des aiguilles de tatouage peut bénéficier de la formalisation de ces services, car les utilisateurs accordent une valeur plus élevée aux produits validés.
Trait fin, réalisme et achats directs
Le travail en trait fin et en réalisme exige un contrôle plus précis de l'effilage, du groupement et du diamètre que de nombreux designs traditionnels en trait gras. La demande porte sur des configurations à aiguille unique, 3RL, bugpin et personnalisées. Les artistes travaillant dans ces styles peuvent choisir leur matériel en fonction de leur propre approche du tracé, de l'estompage et de la réponse cutanée. Cela rend une gamme de configurations plus étendue plus importante pour les fabricants et les distributeurs. Les commandes en ligne et le commerce social aident les artistes à s'approvisionner directement en produits spécialisés, notamment lorsqu'un distributeur local dispose d'une sélection limitée. Le marché des aiguilles de tatouage offre donc des opportunités aux fournisseurs qui facilitent la comparaison des spécifications détaillées et la réorganisation fiable des commandes.
Analyse de l'impact des freins du marché des aiguilles de tatouage*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique |
|---|---|---|
| Conformité réglementaire et coûts de stérilisation | -0.5% | UE, Amérique du Nord, marchés émergents |
| Concurrence par les prix et pénétration des marques distributeurs | -0.6% | Mondial, plus fort en APAC et sur les marchés émergents |
| Produits contrefaits et non validés stériles | -0.4% | Mondial, aigu en Corée du Sud, en Inde et dans certaines parties de l'Asie du Sud-Est |
| Volatilité des coûts des intrants en acier inoxydable et concentration de l'approvisionnement | -0.4% | Mondial, avec un impact accru en Amérique du Nord et dans l'UE |
| Source: Mordor Intelligence | ||
Conformité réglementaire et coûts de stérilisation
Les exigences réglementaires peuvent augmenter les coûts d'exploitation des studios et de leurs fournisseurs, en particulier pour les petites entreprises indépendantes. La France exige des praticiens en tatouage et en maquillage permanent qu'ils satisfassent aux exigences de formation en hygiène via son système de santé régional. La Rhénanie-du-Nord-Westphalie a également introduit des exigences d'enregistrement et de plan d'hygiène pour les praticiens du tatouage en 2025. La conformité peut nécessiter la tenue de registres, la formation du personnel et l'achat de produits à usage unique validés. Les grandes chaînes peuvent répartir ces coûts sur plusieurs sites, tandis que les petits studios ont moins de marge pour les absorber. Un renforcement de l'application des règles relatives aux produits chimiques et à la sécurité des produits peut également étendre le contrôle des encres aux consommables associés et à la documentation des fournisseurs.
Concurrence par les prix, produits contrefaits et coûts d'approvisionnement
Les cartouches à bas prix et les offres sous marque distributeur exercent une pression sur les fournisseurs de milieu de gamme, notamment en APAC et sur les marchés émergents. Certaines annonces en ligne sont proposées à des prix inférieurs de 60 à 70 % aux alternatives premium, rendant la comparaison des prix plus directe pour les artistes et les établissements de formation. Cela peut réduire les ressources disponibles pour le développement de la géométrie des aiguilles, des systèmes à membrane et de l'assurance qualité. Les produits contrefaits ou non validés créent un risque connexe, car les acheteurs peuvent avoir une visibilité limitée sur les registres de stérilisation et le contrôle de fabrication. La police italienne a signalé la saisie d'aiguilles usagées chez un opérateur de tatouage non autorisé en mars 2025, illustrant le risque pour la santé publique associé aux pratiques non conformes. La volatilité des coûts des intrants et la concentration de l'approvisionnement en acier inoxydable peuvent exercer une pression supplémentaire lorsque les fabricants ne peuvent pas répercuter les coûts sur les acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats en cartouche supplantent les systèmes traditionnelsLes aiguilles en cartouche détiennent 30,42 % de la part de revenus en 2026 et devraient croître à un CAGR de 5,18 % jusqu'en 2032. Les cartouches sont ainsi à la fois le type de produit dominant et le type de produit à la croissance la plus rapide sur le marché des aiguilles de tatouage. Leur valeur opérationnelle réside dans la possibilité pour les artistes de changer de configuration en cours de séance sans démonter la machine. Cela peut réduire le temps de préparation lorsqu'un design nécessite des contours, de l'estompage, du remplissage de couleur et des détails fins. Le format cartouche s'aligne également sur la préférence pour les consommables à usage unique dans les environnements professionnels. Les barres d'aiguilles traditionnelles restent pertinentes là où l'adoption des cartouches est moins développée ou lorsque les artistes conservent leurs méthodes de travail établies.
Les formats ronds pour contours et ronds pour estompage restent importants pour les contours gras et le travail en couleur. Les configurations magnum et magnum courbé permettent de couvrir de plus grandes zones d'estompage et sont utilisées pour les dos complets, les manches et autres grands designs. Les aiguilles plates servent le travail géométrique, tandis que les aiguilles texturées sont utilisées lorsqu'une absorption accrue d'encre favorise le blackwork et la saturation des couleurs. Cheyenne a lancé les Premium Liners avec 24 configurations en 2025, dont les variantes Capillary et Safety Liner, montrant comment l'étendue de la gamme de produits est utilisée pour répondre aux méthodes spécialisées. Kwadron a lancé les cartouches Combat Curved Magnum 73CM et 85CM en juin 2026 pour le travail en grand format, selon les informations de développement fournies par l'entreprise. Ces lancements indiquent que le développement de produits est axé sur les besoins distincts du travail de précision et des séances à forte couverture.



Par configuration d'aiguille :
la configuration standard domine, la configuration personnalisée s'accélèreLes aiguilles en configuration standard représentaient 42,87 % de la part du marché des aiguilles de tatouage en 2026. Leur position reflète une large compatibilité avec les machines à bobines et rotatives et leur utilité à différents niveaux de compétence des artistes. Les produits standard offrent aux studios un assortiment de base prévisible pour les contours, l'estompage et le travail en couleur courants. Ils sont également plus faciles à stocker pour les distributeurs, car la demande est répartie sur de nombreux styles de tatouage conventionnels. Le marché des aiguilles de tatouage continue de s'appuyer sur ces configurations établies pour un volume fiable. Cette base installée offre aux fournisseurs un volume significatif dans des configurations que les artistes savent déjà utiliser.
Les aiguilles en configuration personnalisée devraient croître à un CAGR de 4,93 % jusqu'en 2032, le taux le plus rapide de ce segment. Les artistes spécifient de plus en plus le nombre de groupements, la longueur de l'effilage et le placement des points de soudure pour adapter leur technique individuelle. Les configurations bugpin utilisent des aiguilles plus fines en groupements serrés et sont associées au travail en trait fin et en micro-réalisme. Les formats effilés sont utilisés lorsque les artistes souhaitent un estompage en dégradé contrôlé dans le réalisme en gris. La plateforme numérique de Kwadron prend en charge les réapprovisionnements de configurations dans plus de 80 pays, selon les données fournies par l'entreprise. La disponibilité croissante de ce type de commande peut faciliter la répétition des préférences spécialisées, plutôt que d'obliger un artiste à se fier à une sélection de catalogue standard.
Par calibre et diamètre d'aiguille :
les formats spécialisés gagnent du terrainLe format calibre 12, soit 0,35 mm, représentait 34,56 % des revenus du segment de calibre en 2026. Son utilisation répandue reflète la compatibilité avec une grande partie des systèmes de cartouches commerciaux. Le format calibre 10, soit 0,30 mm, offre un pas supplémentaire vers un travail plus précis sans s'éloigner trop des équipements conventionnels. Les formats calibre 8, soit 0,25 mm, et calibre 6, soit 0,20 mm, sont utilisés pour les portraits détaillés et le travail botanique. Le marché des aiguilles de tatouage a besoin de cette gamme car les différents styles visuels nécessitent différents équilibres entre couverture, contrôle et définition du trait. Ensemble, ces formats offrent aux artistes des choix pratiques entre couverture, contrôle et définition du trait.
Les aiguilles bugpin et à diamètre spécialisé devraient croître à un CAGR de 5,47 % jusqu'en 2032. Cette demande suit l'utilisation croissante des techniques de trait fin et de micro-réalisme décrites dans les données disponibles. Les diamètres plus petits nécessitent une fabrication plus cohérente car les tolérances étroites sont essentielles à la qualité du trait et à la réponse cutanée. La catégorie soutient également une différenciation accrue des produits grâce au profil d'effilage, à la finition du matériau et à l'emballage. EZ Tattoo a lancé sa gamme V-Select Gold Series en janvier 2026 avec une pointe d'aiguille Ti-AU que l'entreprise déclare avoir une durabilité 3× supérieure à celle de l'acier chirurgical 304 standard[2]. Ces affirmations montrent que les fournisseurs utilisent la conception des matériaux ainsi que le choix de la configuration pour se démarquer dans une catégorie autrefois définie principalement par le nombre d'aiguilles.
Par forme :
les cartouches à membrane connaissent la croissance la plus rapide pour des raisons de sécuritéLes cartouches jetables représentaient 46,38 % des revenus du segment de forme en 2026. Cette part reflète l'adoption extensive des systèmes de distribution par cartouche sur les marchés professionnels occidentaux. Les formats à usage unique s'intègrent aux flux de travail professionnels car ils simplifient la préparation et évitent la nécessité de réutiliser un ensemble d'aiguilles. Ils rendent également l'étiquetage des produits, les registres de lots et les vérifications des dates de péremption plus pratiques pour les studios. La taille du marché des aiguilles de tatouage pour les systèmes jetables est soutenue par le mouvement plus large vers des contrôles d'hygiène visibles dans les environnements professionnels.
Les cartouches à membrane devraient croître à un CAGR de 5,92 % jusqu'en 2032, le taux le plus élevé parmi les types de formes. Leur membrane interne est conçue pour limiter le mouvement de l'encre et du sang dans le corps de la machine. Cette caractéristique soutient les pratiques de contrôle des infections et rend le format pertinent pour les procédures de maquillage permanent et de micropigmentation du cuir chevelu. Les cartouches à élastique perdent de leur attrait là où les alternatives à membrane sont devenues plus compétitives en termes de coût. Les barres d'aiguilles conventionnelles restent demandées dans certaines parties de l'Asie du Sud-Est et de l'Amérique latine où l'adoption des cartouches est plus faible. Au fil du temps, le segment de forme sera probablement façonné par l'équilibre entre l'hygiène documentée, le coût et la base installée des équipements de studio.
Par application :
le trait fin connaît la croissance la plus rapide, l'estompage ancre le volumeL'estompage représentait 24,81 % des revenus du segment d'application en 2026. Il est utilisé dans le réalisme en gris, le blackwork et le portrait en couleur, où un design nécessite une couverture sur de plus grandes zones de peau. Les configurations magnum courbé et magnum à bords doux sont importantes pour ce travail car elles permettent un remplissage progressif et des transitions plus douces. Les séances nécessitant un remplissage important peuvent consommer des aiguilles en quantité, ce qui contribue à maintenir la demande en volume. Le marché des aiguilles de tatouage reste lié à l'estompage car c'est un service courant dans une large gamme de studios. L'estompage reste donc une application centrale pour les achats des studios et la planification des stocks des distributeurs.
Le travail en trait fin et en micro-détail devrait croître à un CAGR de 6,24 % jusqu'en 2032. Il s'agit du taux de croissance le plus élevé dans le segment d'application. Ce travail utilise des configurations à calibre fin, à petit groupement et à traceur précis. Les applications en couleur continuent de s'appuyer sur des magnums à diamètre standard étroitement groupés, tandis que le blackwork en grand format soutient la demande de formats surdimensionnés. Le tatouage cosmétique et le maquillage permanent utilisent des cartouches de précision dédiées, et le travail paramédical ajoute une application premium plus restreinte avec de forts besoins de certification. La composition des applications laisse les fournisseurs servir un large spectre, des séances d'estompage à forte consommation aux procédures spécialisées axées sur les détails.
Par utilisateur final :
les studios professionnels dominent, les artistes cosmétiques progressentLes studios de tatouage professionnels détenaient 56,74 % de la demande des utilisateurs finaux en 2026. Leur position dominante découle du volume régulier de procédures et des relations d'achat établies avec les distributeurs spécialisés. La demande des studios est souvent prévisible car les artistes ont besoin d'une gamme stable d'aiguilles pour les rendez-vous courants. Les studios plus grands peuvent bénéficier d'échantillons de produits, de crédits de stock et d'un soutien événementiel offerts par les distributeurs. Pour le marché des aiguilles de tatouage, ce groupe fournit une base de consommation récurrente dans de nombreux formats de produits. Les artistes indépendants constituent également un groupe d'acheteurs important et combinent les achats auprès des distributeurs avec les commandes directes en ligne.
Les artistes en tatouage cosmétique devraient croître à un CAGR de 5,66 % jusqu'en 2032. Ce groupe comprend des praticiens spécialisés dans le maquillage permanent et la micropigmentation du cuir chevelu, qui développent des exigences de formation et d'approvisionnement dédiées. Leurs procédures exigent de la précision, un contrôle constant de la profondeur et une hygiène documentée. Kwadron a lancé la machine sans fil VELURE PMU en mai 2026 pour la micropigmentation des sourcils, des lèvres et du contour des yeux, selon les informations de développement fournies. Ce lancement illustre comment les fournisseurs d'équipements développent des offres combinées de machines et de cartouches pour les praticiens cosmétiques. Les praticiens médicaux et les établissements de formation constituent une base de demande supplémentaire, bien que leurs besoins d'achat diffèrent de ceux des studios décoratifs à fort volume.
Par statut de stérilisation :
les formats pré-stérilisés largement dominantsLes aiguilles pré-stérilisées détenaient 78,63 % des revenus du segment en 2026. Elles devraient également croître à un CAGR de 4,08 % jusqu'en 2032, ce qui en fait à la fois la catégorie de statut dominante et celle à la croissance la plus rapide. Ce résultat reflète la quasi-disparition des formats réutilisables stérilisés en studio de la pratique professionnelle sur les marchés fortement réglementés. Les produits pré-stérilisés offrent aux studios une voie plus claire vers des procédures à usage unique et la traçabilité. La part élevée indique également que la pratique de sécurité est devenue une caractéristique centrale du produit plutôt qu'un complément optionnel.
La norme de l'OSHA sur les agents pathogènes à diffusion hématogène constitue un cadre fédéral pertinent pour les lieux de travail américains couverts qui gèrent une exposition potentielle au sang. Les exigences au niveau des États en Californie, au Michigan et au New Jersey imposent des registres d'autoclave lorsque des instruments réutilisables sont utilisés. Ces exigences créent un obstacle pratique en termes de coûts à l'utilisation d'aiguilles réutilisables, même lorsque la réutilisation est techniquement possible. Les formats non stérilisés sont concentrés dans les juridictions dont la réglementation est plus récente ou l'application plus souple, notamment dans certaines parties de l'Asie du Sud-Est, de l'Asie du Sud et de l'Amérique latine. À mesure que les exigences de stérilité se répandent, les produits pré-stérilisés validés resteront probablement le format de référence. Cela fait de l'assurance qualité documentée une considération clé pour les fabricants cherchant à obtenir des comptes professionnels.

Par canal de distribution :
les distributeurs spécialisés dominent, le commerce électronique s'accélèreLes distributeurs spécialisés en tatouage représentaient 36,85 % des revenus du canal en 2026. Leur rôle va au-delà de la livraison car ils assurent la formation aux produits, l'échantillonnage, le crédit de stock et la participation à des événements régionaux. Ces services sont utiles lorsque les artistes sélectionnent parmi de nombreuses configurations et évaluent de nouveaux équipements. Les distributeurs aident également les fournisseurs à atteindre les studios qui préfèrent les relations locales et la disponibilité immédiate des stocks. Le marché des aiguilles de tatouage dépend encore de ce modèle de service là où les acheteurs ont besoin de conseils en plus de l'accès aux produits. Ce modèle reste difficile à reproduire pour les vendeurs purement numériques dans chaque localité.
Le commerce électronique et les places de marché numériques devraient croître à un CAGR de 7,12 % jusqu'en 2032. Il s'agit du taux de croissance du canal le plus rapide, qui suit le mouvement vers les achats directs auprès des artistes via les voies de commerce en ligne et social. EZ Tattoo a établi un entrepôt à Los Angeles pour améliorer la vitesse de livraison aux États-Unis, illustrant comment les fournisseurs étrangers réduisent un avantage traditionnel des distributeurs. Les sites web directs peuvent faciliter la recherche de configurations de niche, tandis que les distributeurs peuvent continuer à fournir un service et un soutien local de confiance. Les canaux de chaînes de studios et de contrats en volume sont également pertinents à mesure que les opérateurs multi-sites formalisent leurs achats. La structure du canal dépendra de la capacité des fournisseurs à combiner une livraison rapide avec des conseils sur les produits et une documentation vérifiée.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 34,27 % de la part du marché des aiguilles de tatouage en 2026. La région est soutenue par une large base de studios professionnels aux États-Unis et par des pratiques d'hygiène qui favorisent les cartouches pré-stérilisées à usage unique. L'OSHA fournit le cadre national de sécurité au travail pour l'exposition aux agents pathogènes à diffusion hématogène dans les lieux de travail couverts. Les règles au niveau des États en Californie, au Michigan, au New Jersey et en Oregon soutiennent davantage l'utilisation pratique de produits à usage unique documentés. Le Canada dispose de cadres provinciaux de santé comparables qui soutiennent des pratiques structurées de tatouage et d'art corporel. Ces influences réglementaires font de la traçabilité des produits et de l'approvisionnement fiable des considérations commerciales importantes. Le tatouage en trait fin et cosmétique concentre également la demande vers des configurations à spécifications plus élevées aux États-Unis. Le Mexique est le sous-marché à la croissance la plus rapide dans l'analyse fournie, les studios mettant à jour leurs équipements et répondant aux styles partagés via les réseaux sociaux nord-américains.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 5,84 % jusqu'en 2032, le taux régional le plus élevé du marché des aiguilles de tatouage. La Chine, la Corée du Sud, l'Inde et l'Australie se trouvent à différents stades de développement des studios et de maturité réglementaire. La classification du tatouage comme acte médical en Corée du Sud a compliqué la distribution certifiée, car les praticiens non agréés peuvent s'approvisionner en produits en dehors des circuits formels. En Inde, la communication sanitaire du Karnataka sur la sécurité des encres de tatouage a attiré davantage l'attention sur les normes de stérilité et les éventuelles exigences de qualité pour les aiguilles. Cela peut accroître l'importance des registres d'approvisionnement vérifiés à mesure que la surveillance formelle se développe. L'Australie dispose de contrôles sanitaires étatiques plus établis et d'un environnement professionnel plus proche des normes européennes. La croissance régionale sera déterminée par la capacité des fournisseurs à servir des gammes de prix diversifiées sans compromettre la traçabilité ou la qualité des produits.
Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe est le deuxième cluster régional dans l'analyse fournie, et l'Italie comptait 9 614 entreprises de tatouage et de piercing en juin 2026, selon les données d'Unioncamere-InfoCamere rapportées par Il Sole 24 Ore. Les exigences d'hygiène françaises pour le tatouage et le maquillage permanent créent un environnement structuré pour les produits certifiés. Les restrictions REACH de la Commission européenne restent un facteur de conformité important pour les produits liés au tatouage. Au Moyen-Orient et en Afrique, le CCG est le principal cluster de demande, avec l'infrastructure des studios des Émirats arabes unis et de l'Arabie saoudite soutenue par la demande expatriée pour les services décoratifs et cosmétiques. Le Brésil est en tête de l'Amérique du Sud dans l'analyse fournie, tandis que le réseau de studios argentin évolue vers un approvisionnement plus formel en cartouches certifiées. Ces régions mixtes ont une réglementation et une distribution inégales, obligeant les fournisseurs à adapter leur portefeuille, leur documentation et leur logistique aux pratiques locales. Une opportunité commune réside dans l'espace entre les produits européens premium et l'offre de commodité non validée, notamment là où les studios professionnels recherchent des tolérances de calibre cohérentes et des registres de stérilité.
Paysage concurrentiel
Concentration du Marché
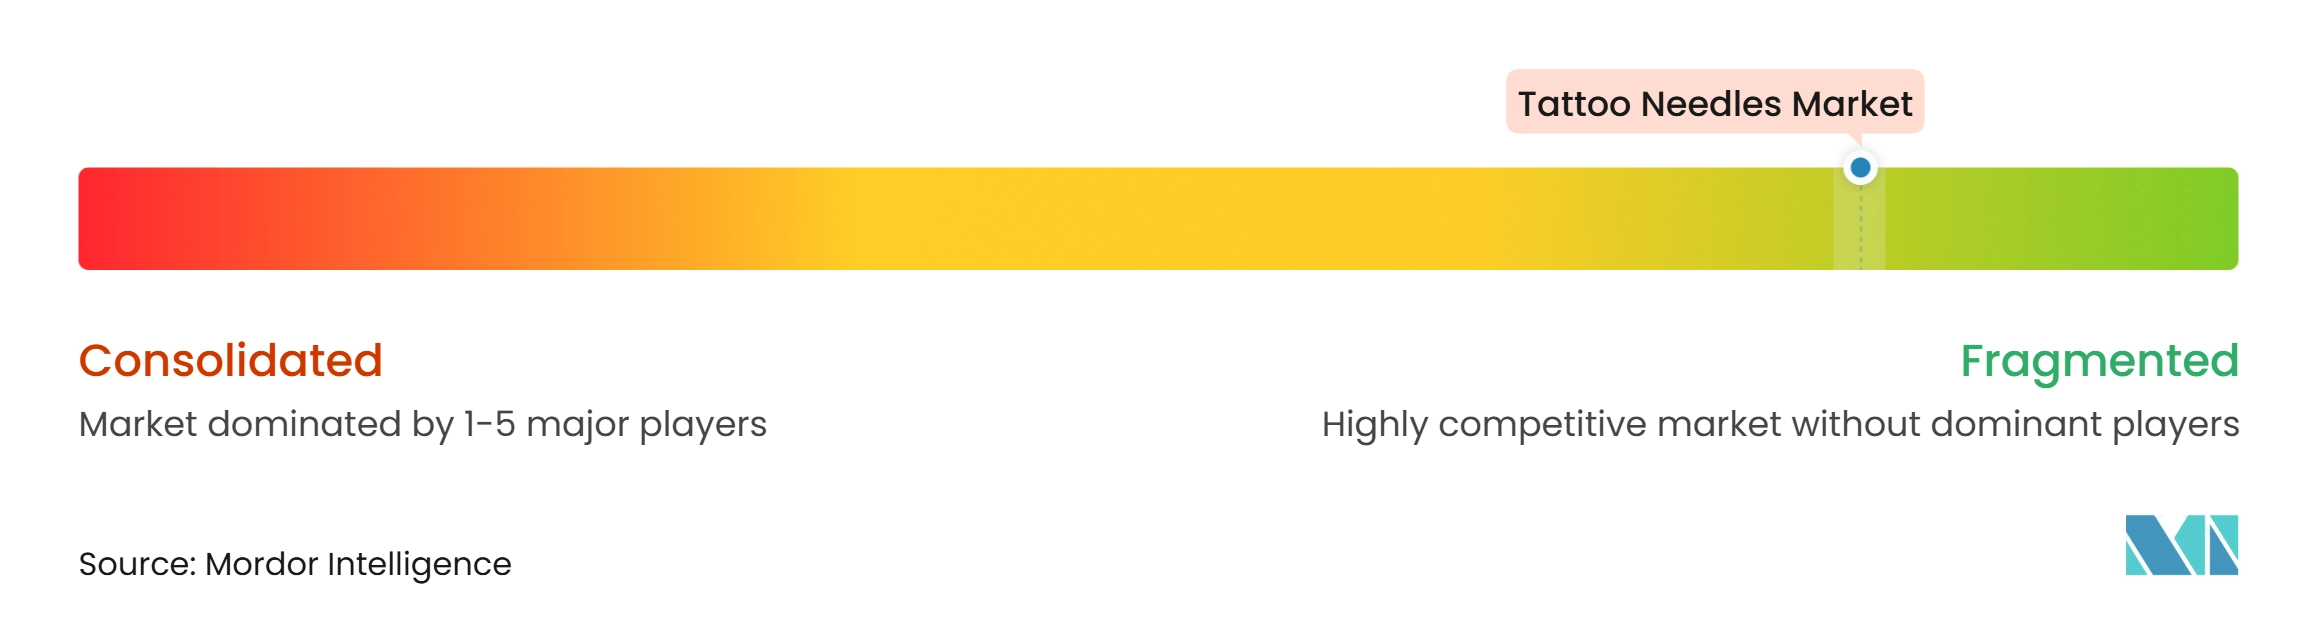
Le marché des aiguilles de tatouage présente une structure concurrentielle semi-fragmentée. Kwadron, Cheyenne Professional Tattoo Equipment GmbH et EZ Tattoo représentent des approches distinctes en matière de conception de produits, de distribution et de tarification. Kwadron a construit son offre autour des systèmes de cartouches et de la technologie à membrane complète, ainsi qu'une empreinte de distribution atteignant plus de 80 pays. Cheyenne met l'accent sur l'ingénierie allemande et un système d'équipement connecté dans lequel les cartouches fonctionnent avec sa gamme de machines. EZ Tattoo se démarque par la rapidité de développement des produits, le positionnement en termes de coûts et la distribution en ligne. Le marché des aiguilles de tatouage contient donc différentes positions concurrentielles plutôt qu'un modèle commun unique. Ces approches différentes signifient que la concurrence ne repose pas uniquement sur le prix.
La spécialisation des produits est au cœur du positionnement premium. Le lancement des Premium Liners de Cheyenne en mars 2025 a ajouté 24 configurations, dont les variantes Capillary et Safety Liner pour le travail en trait fin et en contour gras ; les formats Combat Curved Magnum de Kwadron en juin 2026 ciblaient le blackwork en grand format, les dos complets et les séances de manches complètes. EZ Tattoo a utilisé sa gamme V-Select Gold Series de janvier 2026 pour promouvoir un matériau de pointe Ti-AU pour les artistes professionnels. Ces lancements montrent que les fournisseurs poursuivent des revendications de performance spécialisées pour des applications distinctes. Les fournisseurs d'équipements étendent également leurs systèmes de produits vers le maquillage permanent, où la compatibilité entre l'appareil et la cartouche peut encourager les achats récurrents.
Les niveaux inférieurs et intermédiaires comprennent de nombreux producteurs sous marque distributeur et régionaux de Chine, de Taïwan et de Corée du Sud. Ces fournisseurs se font souvent concurrence par le prix, la disponibilité et le délai de livraison. Leur présence peut rendre plus difficile pour les marques de milieu de gamme de maintenir des investissements dans les systèmes de qualité et les nouveaux designs. Dans le même temps, les produits contrefaits et non validés restent un risque pour la sécurité des praticiens et la confiance dans les marques. L'action répressive italienne en 2025 démontre que les pratiques non autorisées restent une préoccupation de santé publique. Les fabricants capables de fournir des registres de stérilisation, un étiquetage clair et des tolérances de calibre stables disposent d'un moyen pratique de se différencier auprès des comptes professionnels. Le marché des aiguilles de tatouage reste ouvert aux spécialistes régionaux car aucun fournisseur n'a la taille nécessaire pour dicter ses conditions dans chaque classe de produits et chaque zone géographique.
Leaders du secteur des aiguilles de tatouage
-
Cheyenne Professional Tattoo Equipment GmbH
-
Kwadron
-
Dragonhawk
-
Bishop Rotary
-
EZ Tattoo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des aiguilles de tatouage Entreprises couvertes dans ce rapport
- Barber DTS
- Bishop Rotary
- Black Claw
- Cheyenne Professional Tattoo Equipment GmbH
- Dragonhawk
- Elite Tattoo
- Envy Tattoo Needles
- EZ Tattoo
- Inkeeze
- Killer Ink
- Kwadron
- Magic Moon
- Mithra Tattoo Supplies
- Peak Needles
- Precision Needles
- Stigma-Rotary
- TATSoul
- T-Tech
- Vertix Needles
Développements industriels récents dans Marché des aiguilles de tatouage
- Juin 2026 : Kwadron a lancé les cartouches Combat Curved Magnum 73CM et 85CM, les plus grandes configurations de magnum courbé disponibles dans le commerce, conçues pour réduire le nombre de passages dans le blackwork en grand format, les dos complets et les séances de remplissage de manches complètes, ciblant les studios professionnels où la productivité des séances détermine les décisions d'achat de consommables.
- Mai 2026 : Kwadron a lancé la machine sans fil VELURE PMU, un appareil de maquillage permanent sans fil intégrant un moteur sans balais de 4,8 W conçu pour les exigences de précision de la micropigmentation des sourcils, des lèvres et du contour des yeux. Ce lancement étend l'écosystème de Kwadron des cartouches d'aiguilles vers le matériel spécifique au maquillage permanent, ciblant le segment des artistes en tatouage cosmétique à forte croissance en tant que cohorte d'acheteurs distincte.
- Avril 2026 : EZ Tattoo a organisé le Gold Needle Relay à Gods of Ink 2026 à Francfort, un événement en direct de deux jours présentant des artistes utilisant une technologie d'aiguilles revêtues d'or 18 carats et de nitrure de titane, ancrant le message de lancement de produit de la marque autour de performances vérifiées dans des conditions professionnelles.
Périmètre du rapport mondial sur le marché des aiguilles de tatouage
Selon le périmètre du rapport, une aiguille de tatouage n'est pas un point unique ; elle comprend un groupe de plusieurs petites pointes en acier de précision soudées, montées sur une barre ou enfermées dans une cartouche jetable. Lorsque la machine à tatouer fonctionne, ces micro-aiguilles percent rapidement le derme de la peau pour déposer le pigment.
Le marché des aiguilles de tatouage est segmenté par type de produit, configuration d'aiguille, calibre et diamètre d'aiguille, forme, application, utilisateur final, statut de stérilisation, canal de distribution et géographie. Par type de produit, le marché est segmenté en aiguilles rondes pour contours, aiguilles rondes pour estompage, aiguilles magnum, aiguilles magnum courbées, aiguilles plates, aiguilles en cartouche, aiguilles texturées et autres types de produits. Par configuration d'aiguille, le marché est segmenté en configuration standard, configuration bugpin, configuration effilée, configuration texturée et configuration personnalisée. Par calibre et diamètre d'aiguille, le marché est segmenté en calibre 12 (0,35 mm), calibre 10 (0,30 mm), calibre 8 (0,25 mm), calibre 6 (0,20 mm) et diamètres bugpin et spécialisés. Par forme, le marché est segmenté en aiguilles traditionnelles sur barre, cartouches jetables, cartouches à membrane et cartouches à élastique. Par application, le marché est segmenté en tracé de contours, estompage, coloriage, blackwork, réalisme et portrait, travail en trait fin et micro-détail, tatouage cosmétique et maquillage permanent, et tatouage médical et paramédical. Par utilisateur final, le marché est segmenté en studios de tatouage professionnels, artistes tatoueurs indépendants, artistes en tatouage cosmétique, praticiens du tatouage médical et établissements de formation. Par statut de stérilisation, le marché est segmenté en aiguilles pré-stérilisées et aiguilles non stérilisées. Par canal de distribution, le marché est segmenté en distributeurs spécialisés en tatouage, ventes directes du fabricant, commerce électronique et places de marché numériques, magasins de détail spécialisés, et contrats de chaînes de studios et en volume. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Aiguilles rondes pour contours |
| Aiguilles rondes pour estompage |
| Aiguilles magnum |
| Aiguilles magnum courbées |
| Aiguilles plates |
| Aiguilles en cartouche |
| Aiguilles texturées |
| Autres types de produits |
| Configuration standard |
| Configuration bugpin |
| Configuration effilée |
| Configuration texturée |
| Configuration personnalisée |
| Calibre 12, 0,35 mm |
| Calibre 10, 0,30 mm |
| Calibre 8, 0,25 mm |
| Calibre 6, 0,20 mm |
| Diamètres bugpin et spécialisés |
| Aiguilles traditionnelles sur barre |
| Cartouche jetable |
| Cartouche à membrane |
| Cartouche à élastique |
| Tracé de contours |
| Estompage |
| Coloriage |
| Blackwork |
| Réalisme et portrait |
| Travail en trait fin et micro-détail |
| Tatouage cosmétique et maquillage permanent |
| Tatouage médical et paramédical |
| Studios de tatouage professionnels |
| Artistes tatoueurs indépendants |
| Artistes en tatouage cosmétique |
| Praticiens du tatouage médical |
| Établissements de formation |
| Aiguilles pré-stérilisées |
| Aiguilles non stérilisées |
| Distributeurs spécialisés en tatouage |
| Ventes directes du fabricant |
| Commerce électronique et places de marché numériques |
| Magasins de détail spécialisés |
| Contrats de chaînes de studios et en volume |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Aiguilles rondes pour contours | |
| Aiguilles rondes pour estompage | ||
| Aiguilles magnum | ||
| Aiguilles magnum courbées | ||
| Aiguilles plates | ||
| Aiguilles en cartouche | ||
| Aiguilles texturées | ||
| Autres types de produits | ||
| Par configuration d'aiguille | Configuration standard | |
| Configuration bugpin | ||
| Configuration effilée | ||
| Configuration texturée | ||
| Configuration personnalisée | ||
| Par calibre et diamètre d'aiguille | Calibre 12, 0,35 mm | |
| Calibre 10, 0,30 mm | ||
| Calibre 8, 0,25 mm | ||
| Calibre 6, 0,20 mm | ||
| Diamètres bugpin et spécialisés | ||
| Par forme | Aiguilles traditionnelles sur barre | |
| Cartouche jetable | ||
| Cartouche à membrane | ||
| Cartouche à élastique | ||
| Par application | Tracé de contours | |
| Estompage | ||
| Coloriage | ||
| Blackwork | ||
| Réalisme et portrait | ||
| Travail en trait fin et micro-détail | ||
| Tatouage cosmétique et maquillage permanent | ||
| Tatouage médical et paramédical | ||
| Par utilisateur final | Studios de tatouage professionnels | |
| Artistes tatoueurs indépendants | ||
| Artistes en tatouage cosmétique | ||
| Praticiens du tatouage médical | ||
| Établissements de formation | ||
| Par statut de stérilisation | Aiguilles pré-stérilisées | |
| Aiguilles non stérilisées | ||
| Par canal de distribution | Distributeurs spécialisés en tatouage | |
| Ventes directes du fabricant | ||
| Commerce électronique et places de marché numériques | ||
| Magasins de détail spécialisés | ||
| Contrats de chaînes de studios et en volume | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des aiguilles de tatouage d'ici 2032 ?
Le marché des aiguilles de tatouage devrait atteindre 507,07 millions USD d'ici 2032, avec une croissance à un CAGR de 3,56 % à partir de 2027.
Quel type de produit d'aiguilles de tatouage connaît la croissance la plus rapide ?
Les aiguilles en cartouche sont à la fois le type de produit dominant, avec 30,42 % de part de revenus en 2026, et le type de produit à la croissance la plus rapide, avec un CAGR de 5,18 % jusqu'en 2032.
Pourquoi les cartouches de tatouage à membrane gagnent-elles en adoption ?
Les cartouches à membrane devraient croître à un CAGR de 5,92 % car elles aident à empêcher les fluides de pénétrer dans le corps de la machine et soutiennent les pratiques d'hygiène documentées.
Quelle application de tatouage se développe le plus rapidement ?
Le travail en trait fin et en micro-détail devrait croître à un CAGR de 6,24 % jusqu'en 2032, soutenu par la demande de configurations d'aiguilles précises à petit groupement.
Quel est le plus grand groupe d'utilisateurs finaux pour les aiguilles de tatouage ?
Les studios de tatouage professionnels représentent 56,74 % de la demande en 2026 car leur volume de procédures nécessite des achats réguliers dans de nombreuses configurations.
Quelle région affiche les prévisions de croissance les plus élevées ?
L'Asie-Pacifique devrait croître à un CAGR de 5,84 % jusqu'en 2032, soutenue par l'évolution de la réglementation, le développement des studios et l'intérêt croissant pour les fournitures vérifiées.