
台湾金属成形装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
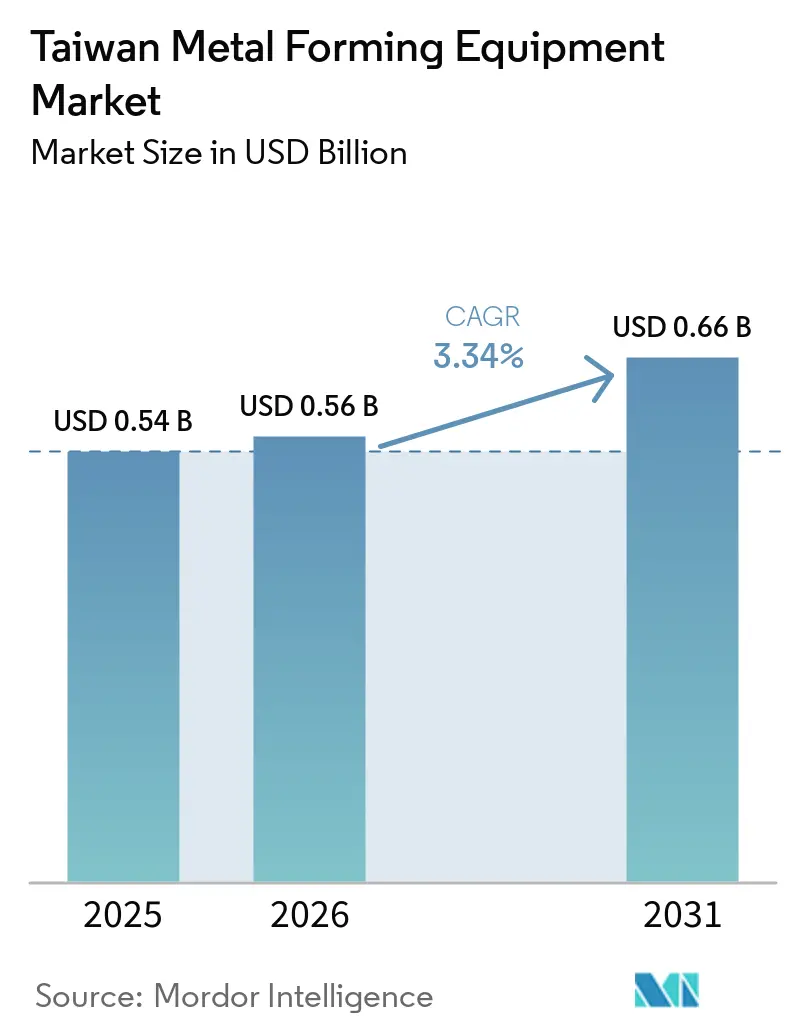
| 基準年の市場規模 (2025) | 0.54 十億米ドル |
| 市場規模 (2026) | 0.56 十億米ドル |
| 市場規模 (2031) | 0.66 十億米ドル |
| Growth Rate (2026 - 2031) | 3.34 % |
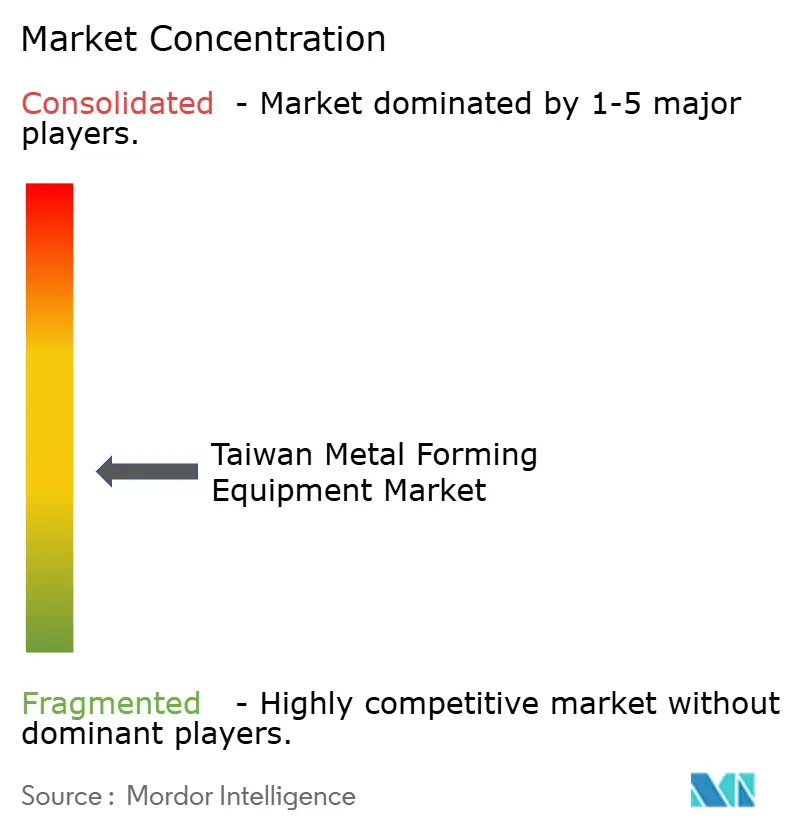
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる台湾金属成形装置市場分析
台湾金属成形装置市場規模は2025年に0.54 ビリオン 米ドルと評価され、2026年の0.56 ビリオン 米ドルから2031年には0.66 ビリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは3.34%です。
台湾金属成形装置市場は、半導体製造、電気自動車部品、防衛サプライチェーンからの需要に支えられています。台湾の金属成形工作機械の輸出は2025年に7.8%減少し3億5,300万 米ドルとなった一方、機械輸出全体は9.1%増加し318.6億 米ドルに達し、半導体装置および電子システムが牽引しました。[1]台湾機械工業協会、「台湾機械産業輸出統計、2025年通年および2026年上半期」、台湾機械工業協会、tami.org.tw。この差異は、成形装置サプライヤーが機械セクター全体と同様のAI関連製造投資の恩恵をまだ受けていないことを示しています。台湾金属成形装置市場は、購買者が変化する材料ニーズと逼迫した労働供給に対応するなか、より高精度・省エネルギー・自動化されたシステムへと移行しています。輸出競争力は、為替変動、関税、認証コスト、および中国製低価格装置の影響を引き続き受けています。
レポートの主要ポイント
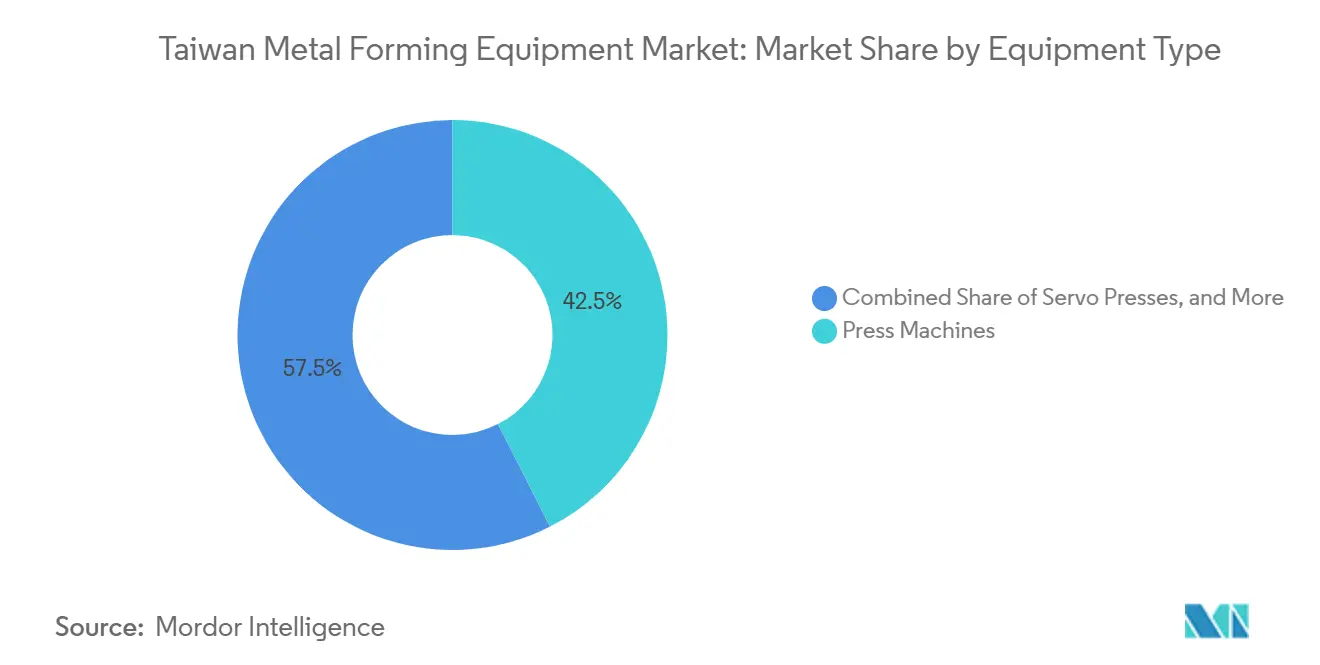
- 装置タイプ別では、プレス機械が2025年の台湾金属成形装置市場シェアの42.5%を占め、サーボプレスは2031年にかけてCAGR 5.7%で成長すると予測されています。
- 成形プロセス別では、スタンピングおよびパンチングが2025年の台湾金属成形装置市場規模の31.5%を占め、ハイドロフォーミングは2031年にかけてCAGR 5.3%で拡大すると予測されています。
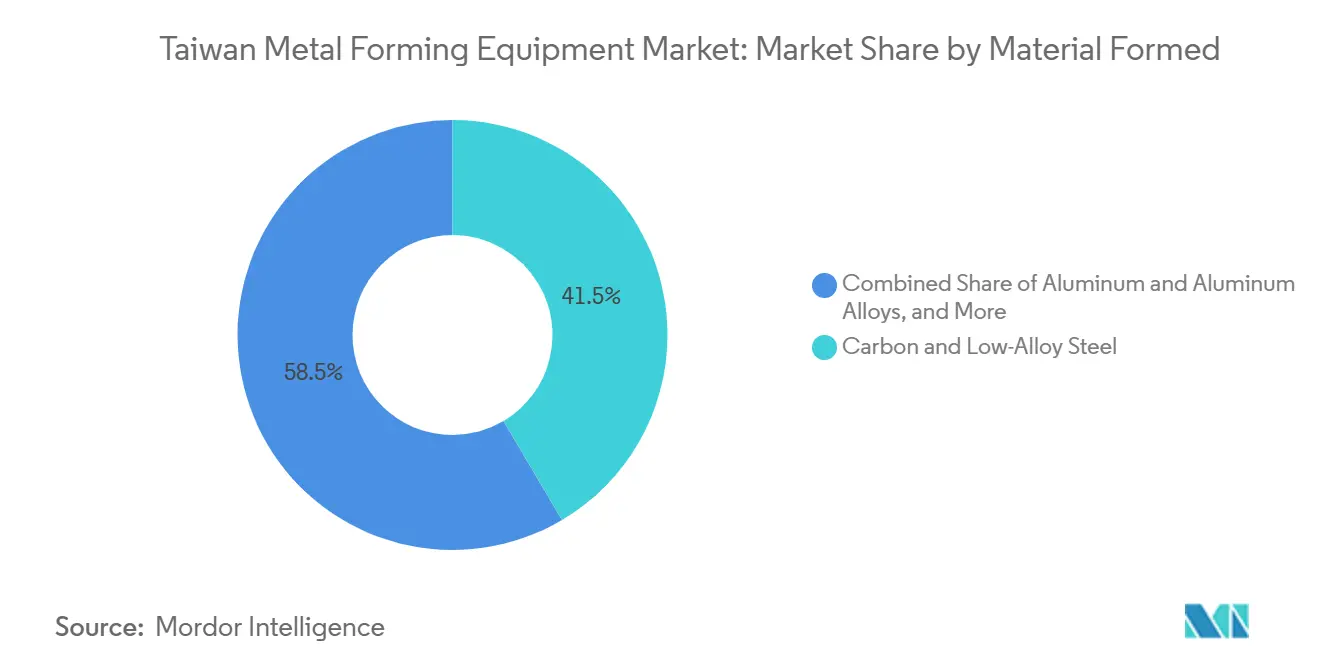
- 成形材料別では、炭素鋼および低合金鋼が2025年の台湾金属成形装置市場シェアの41.5%を占め、アルミニウムおよびアルミニウム合金は2031年にかけてCAGR 5%で成長すると予測されています。
- 最終用途産業別では、電気・電子が2025年の台湾金属成形装置市場規模の28.5%を占め、航空宇宙・防衛は2031年にかけてCAGR 5.6%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
台湾金属成形装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化と 軽量部品成形 | +0.8% | 台湾のEVおよびバッテリーサプライチェーン、特に中部および南部の製造回廊での活動が最も活発 | 短期(2年以内) |
| 半導体、電子機器、および 高度コネクタ製造 | +0.7% | 台湾、特に新竹、台中、台南サイエンスパーク回廊 | 短期(2年以内) |
| 自動化と労働力不足 への対応 | +0.6% | 台湾、ASEANメーカーが台湾製プレス自動化を調達することによる需要 | 中期(2〜4年) |
| AI対応プロセス監視と 予知保全 | +0.5% | 台湾、半導体および電子機器成形ラインでの早期導入 | 中期(2〜4年) |
| 省エネルギーサーボおよび 電動成形システム | +0.4% | 台湾および南アジア・東南アジアのエネルギー制約のある輸出市場 | 中期(2〜4年) |
| 航空宇宙および高精度用途への 輸出主導型高度化 | +0.3% | 台湾、北米および西欧での早期輸出プログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電動化と軽量部品成形
台湾の電気自動車およびエネルギー貯蔵製造には、アルミニウムおよび高張力鋼を一貫した精度で加工できる成形装置が必要です。バッテリーエンクロージャー、モーターハウジング、シャシー部材には、繰り返しの高サイクル生産のためにサーボ駆動およびハイドロフォーミング対応プレスが必要です。軽量構造の一体成形により、材料廃棄物を削減し、組立時の溶接の必要性を低減できます。この変化により、寸法変動を管理する自動パンチング、精密工具、および制御装置への需要が高まっています。Master Busは2025年に、屏東工場が年間1,000台の電気バスを製造できると述べ、彰化の自動化工場では年間2,000台の生産能力が追加されました。これらの生産プログラムは、台湾金属成形装置市場におけるアルミニウムおよび高強度鋼部品成形への継続的な需要を支えています。
半導体、電子機器、および高度コネクタ製造
台湾の半導体・電子機器基盤は、精密スタンピング、深絞り、コネクタ成形装置への継続的な需要を生み出しています。ITRIは2025年の台湾半導体生産高を6.5 トリリオン 台湾ドル(2,074.4億 米ドル)と推定し、22.2%増加した一方、IC製造は28.3%増加し4.16 トリリオン 台湾ドル(1,327.6億 米ドル)となりました。[2]工業技術研究院、「ITRIが台湾半導体の生産成長予測を引き上げ」、海外僑務委員会、ocac.gov.tw。コネクタ、リードフレーム、ICパッケージング製造には、精密な位置制御を備えた高速プレスラインが必要です。経済部は、2025年に電子部品生産が24.71%増加し、コンピュータおよびオプトエレクトロニクス生産が56.43%増加したと報告しました。[3]経済部、「工業生産指数、2025年通年」、経済部、moea.gov.tw。これらの生産量は、先進パッケージングおよびAIハードウェアに使用される精細な銅およびアルミニウム部品への需要を高めています。したがって、電気・電子は台湾金属成形装置市場の主要な量的基盤であり続けています。
自動化と労働力不足への対応
台湾の生産年齢人口の縮小により、自動化された成形ラインの必要性が高まっています。国家発展委員会は、15〜64歳の人口が2040年までに300万人減少すると予測しました。[4]国家発展委員会、「中華民国(台湾)人口推計、2024年〜2070年」、国家発展委員会、pop-proj.ndc.gov.tw。ITRIと104 Job Bankは、2025年5月に半導体分野で34,000件の未充足求人を記録しました。製造業の労働需要は2030年まで毎年19,000人増加すると予測されており、従業員一人当たりの生産性向上に向けたメーカーへの圧力が高まっています。国家科学技術委員会は2025年に、スマートロボットプログラムに3億3,200万 米ドルを投じ、生産現場全体でのロボット統合を支援しました。新規投資ますます、プレスとロボットによる搬入・搬出・検査、および製造実行システム接続を組み合わせるようになっています。
AI対応プロセス監視と予知保全
台湾のメーカーがラインの稼働率向上と保全計画の改善を求めるなか、プロセス監視の重要性が高まっています。ITRIの予知監視システムは、機械学習を用いて機械の挙動をモデル化し、障害が発生する前に潜在的な故障を特定します。このアプローチは、予期しないダウンタイムが複数プレスの操業を中断させる可能性があるプレス駆動系および油圧システムに適用できます。ITRIはまた、2025年に16の金属・機械サプライチェーン全体で共通データ交換標準とエネルギー監視を推進しました。この活動は、組み込みセンサー、エネルギーデータ、および相互運用可能な制御装置に対する購買者の関心を支えています。これらの機能を提供する装置サプライヤーは、台湾金属成形装置市場における調達要件により適切に対応できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合ラインの高い資本コストと 長い回収期間 | -0.5% | 台湾、特に中部機械クラスターの中小企業 | 中期(2〜4年) |
| 輸出サイクル、関税、 中国の価格競争へのエクスポージャー | -0.4% | 米ドル建て収益が大きい台湾の輸出メーカー | 短期(2年以内) |
| 成形プロセスおよび制御エンジニアの 不足 | -0.3% | 台湾、台中および新竹工業地帯に集中 | 中期(2〜4年) |
| レガシー装置、MES、 AIプラットフォーム間の統合摩擦 | -0.2% | 設置装置基盤が多様な台湾の中小企業クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
統合ラインの高い資本コストと長い回収期間
統合サーボ電動ライン、多軸トランスファープレス、および自動化システムには、多くの中小メーカーが通常の融資期間内に実施できない投資が必要です。台湾のサプライヤー基盤には多くの中小企業が含まれており、技術アップグレードのための資本へのアクセスが重要です。TMBAの2025年の提言では、中小企業の異なる能力を考慮した投資補助金と融資支援が求められました。産業発展局は2025年に126社の金属・電気機械メーカーのリーン改善を支援し、そのうち118社がデジタルシステムを導入しました。エネルギーおよび輸送コストの上昇により、統合プレスラインの回収期間がさらに延長される可能性があります。これらの状況が、台湾金属成形装置市場全体での高仕様装置の採用を遅らせる可能性があります。
輸出サイクル、関税、および中国の価格競争へのエクスポージャー
台湾金属成形装置市場は、世界的な工場投資の変化、関税政策、および低コストサプライヤーとの競争にさらされています。TMBAが集計した台湾税関データによると、金属成形工作機械の輸出は2025年に7.8%減少し3億5,300万 米ドルとなり、2026年上半期には5.7%減少し1億7,200万 米ドルとなりました。TAMIは、台湾ドルが2021年から2026年初頭にかけて11.2%下落したのに対し、日本円は53.2%下落したと報告しました。この動きにより、いくつかの輸出市場において台湾が日本サプライヤーに対して持っていた以前の20〜30%の価格優位性が縮小しました。TAMIおよび台湾税関データによると、米国における台湾の工作機械関税率は4.7%から10%に引き上げられた一方、日本と韓国は12.5%に直面しました。中小輸出業者はまた、CE、ISO、および市場固有の安全認証の追加コストにも直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:プレス技術が需要を支え、サーボ方式が普及
プレス機械は2025年の台湾金属成形装置市場シェアの42.5%を占め、電子機器、自動車、金属加工ラインでの使用を反映しています。機械式および油圧式プレスは、コネクタ、シャシー、家電スタンピングの設置基盤の大部分を占めています。プログラム可能なモーションプロファイルにより、変化する生産要件にわたって繰り返し制御が必要な成形タスクをサポートできます。台湾金属成形装置産業はまた、従来のフライホイール操作に関連するエネルギー損失を低減する装置へと移行しています。TMBAの2026年3月の省エネルギーラベル評価では、国内機械メーカーが製品設計においてエネルギー最適化を取り入れていることが示されました。
サーボプレスは、2026年〜2031年にかけてCAGR 5.7%と装置タイプ別で最高の成長率を記録すると予測されています。プレスブレーキおよび曲げ機械は、電気エンクロージャー、精密フレーム、建設工事向けの板金加工に使用されます。鍛造装置は、自動車、産業、防衛、航空宇宙部品の製造を支えています。ロール成形および板・形材圧延装置は、構造用鋼および建設関連用途に使用されます。ワイヤー、チューブ、形材装置は、電子機器、ワイヤーハーネス、コネクタ端子の製造を支えています。押出プレスは、ヒートシンクおよび構造コネクタに使用される銅およびアルミニウム形材を成形します。ハイドロフォーミング装置は、複雑な一体成形品を製造し溶接要件を削減できるため、軽量車両部品での使用が拡大しています。


成形プロセス別:スタンピングが量を支え、ハイドロフォーミングが軽量構造に対応
スタンピングおよびパンチングは2025年の台湾金属成形装置市場シェアの31.5%を占め、コネクタ製造、ICパッケージング、AIサーバー部品、および民生用電子機器に支えられています。経済部は2025年の電子部品生産が24.71%増加したと報告しました。高サイクルプログレッシブプレスラインは、これらの電子機器用途に引き続き必要です。台湾の半導体およびAIハードウェアサプライチェーンは、繰り返しの部品生産を通じてこの需要を支えています。深絞りや多部品スタンピングでは効率的に製造が難しい薄肉アルミニウム構造に適しています。
ハイドロフォーミングは、成形プロセスの中で最高の成長率となるCAGR 5.3%で2031年まで成長すると予測されています。深絞りは、厳しい肉厚公差と高い絞り比を持つバッテリーケースに引き続き重要です。曲げおよびロール成形は、構造加工および産業建築システムを支えています。鍛造は、自動車パワートレイン部品および航空宇宙構造部材に引き続き使用されています。押出は、コネクタ、ヒートシンク、冷却システムに使用される銅およびアルミニウム形材を支えています。共通データ標準とエネルギー監視により、これらのプロセスタイプ全体の稼働率を向上させることができます。稼働率の向上により一部の新規装置購入が先送りされる可能性がありますが、台湾金属成形装置市場に求められる技術水準も高まります。
成形材料別:鋼材が基盤を維持しながらアルミニウム需要が増加
炭素鋼および低合金鋼は2025年の台湾金属成形装置市場規模の材料別41.5%を占めました。その地位は、自動車構造、機械フレーム、建設関連加工からの継続的な需要を反映しています。ステンレス鋼は、医療機器、半導体装置部品、食品グレード加工装置に使用されています。この変化は、軽量バッテリーケース、モーターハウジング、車体構造と関連しています。この変化は、アルミニウム固有の成形要件を管理できる装置への需要を支えています。
アルミニウムおよびアルミニウム合金は、材料タイプの中で最速の成長率となるCAGR 5.0%で2031年まで成長すると予測されています。アルミニウム成形には、鋼材成形とは異なる工具硬度、潤滑、スプリングバック補正が必要です。これらの違いにより、生産ライン全体で工具およびプレス仕様のアップグレードが生じる可能性があります。銅および銅合金は、電子機器および充電インフラのコネクタ、端子、バスバーに引き続き不可欠です。チタンおよびニッケル合金は低量材料ですが、その成形ニーズはより厳格です。航空宇宙プログラムでは、AS9100要件に基づくトレーサビリティと検証済みプロセス記録が必要です。したがって、台湾金属成形装置産業は、航空宇宙関連の材料使用が拡大するにつれて、より高付加価値の需要を見込むことができます。
最終用途産業別:電子機器がリードし、航空宇宙・防衛が最速成長
電気・電子は2025年の台湾金属成形装置市場シェアの28.5%を占めました。このセグメントは台湾の半導体およびAIハードウェア製造基盤の恩恵を受けています。コンピュータおよびオプトエレクトロニクス生産は、AIサーバーおよび先進パッケージング需要に牽引され、2025年に56.43%増加しました。チップ含有量の増加と先進パッケージングのニーズにより、精密なコネクタおよびICパッケージング部品への需要が高まっています。航空宇宙産業発展公司は2026年9月、Bombardierとの間でChallenger 3500のコックピットおよび前部胴体構造部品を供給する20年間の契約を締結しました。
航空宇宙・防衛は2026年〜2031年にかけてCAGR 5.6%で成長すると予測されています。自動車・輸送需要には、電気自動車向けのアルミニウムおよび高強度鋼部品が含まれます。産業機械・資本設備は、台湾の加工業者基盤から幅広い需要を生み出しています。建設・インフラ需要は、インフラ支出および構造加工活動に依存しています。医療・精密製造は、インプラントおよび外科器具向けの検証済みチタン成形プロセスを必要としています。民生用家電は、調理機器、HVAC製品、エンクロージャー向けの板金スタンピングを支えています。エネルギー・電力用途は、台湾金属成形装置市場においてソーラーフレームおよびグリッドインフラ加工への需要を加えています。
地理的分析
台湾は台湾金属成形装置市場において評価される唯一の国内地域ですが、その生産・投資活動は空間的に集中しています。大肚山沿いの台中ゴールデンコリドーには、60キロメートルの範囲内に1,500社の精密機械企業が集積しています。この集積により、プレスメーカー、工具サプライヤー、油圧システム企業、自動化プロバイダーがエンドユーザーの近くに位置しています。これにより、工具・制御装置の共同開発が促進され、装置のカスタマイズが迅速化されます。台湾の製造生産指数は2025年に17.87%上昇し、通年指数は過去最高の112.16に達しました。新北市の2024〜2028年大気質管理計画は、2026年までに金属表面処理からの揮発性有機化合物排出量を25%削減することを目指しており、成形現場近くの中小事業者への圧力が高まっています。
TMBAが集計した台湾税関データによると、2025年の台湾工作機械の主要輸出先は、中国(香港を含む)、米国、インド、ベトナム、タイでした。米国は重要な輸出先であり、台湾の機械輸出総額は2025年に16%増加し83.4億 米ドルに達しました。2026年上半期、台湾の米国向け機械輸出は46.41億 米ドルに達し、機械輸出収益全体の26.1%を占めました。台湾製工作機械に対する米国の10%の税率は、日本の競合他社に適用される最恵国税率と同水準でした。中国(香港を含む)は引き続き第2位の輸出先であり、2026年上半期の台湾機械輸出の37.12億 米ドル、すなわち20.9%を占めました。
インド、ベトナム、その他の東南アジア市場は、台湾金属成形装置市場に追加の輸出機会を提供しています。インドの自動車、電子機器、特殊鋼における生産連動型インセンティブプログラムは、資本設備需要を支えています。シンガポールは2026年上半期に台湾機械輸出の13.37億 米ドルを受け取り、輸出先の第3位にランクされました。半導体装置がこの貿易を牽引しており、商業的プレゼンスが関連装置の販売を支援できます。AeroVironment社は2025年までの3年間に台湾から2,000万 米ドル以上の部品を調達しました。
競合環境
台湾金属成形装置市場は、国内の中小メーカーの間では適度に分散しており、プレミアム大型プレスおよび鍛造装置はより集中しています。台中クラスターの国内サプライヤーは、20〜500トンの機械式および油圧式プレスを製造しています。その製品は、電子機器、板金加工、民生用家電の顧客に提供されています。これらの企業は、柔軟性、カスタマイズ速度、納期、および総所有コストで競争しています。AMADA Taiwan Inc.およびAIDA Engineering, Ltd.は、認証された精度、アプリケーションエンジニアリング、および体系的なアフターマーケットサポートを通じてプレミアム要件に対応しています。Schuler AGは、自動車サプライヤーおよび産業機械メーカー向けの大型スタンピングおよび自動トランスファープレスのニーズに対応しています。
TRUMPF GmbH + Co. KGは、板金曲げおよび精密パンチング向けのTruBendおよびTruPunch装置を提供しています。Komatsu Ltd.は、大量生産の電子機器および自動車スタンピングが重複する精密プレス用途で競争しています。TMBAは2026年3月に第3回省エネルギーラベルおよび第1回AIエンパワーメントラベルを発表し、国内サプライヤーにエネルギー効率とインテリジェント装置の正式なベンチマークを提供しました。これらのラベルは、電力使用量、監視、およびシステム統合に基づく競争戦略を支えています。AS9100認証には2〜5年かかる場合がありますが、航空宇宙サプライチェーンにおける長期的な関係を支えています。CEマーキングおよびISOの安全要件も、欧州および北米の顧客を追求する中小サプライヤーへの参入障壁を生み出しています。
航空宇宙産業発展公司の2026年9月のBombardier契約は、高精度アルミニウムおよびチタ部品能力への需要を示しています。ITRIの予知保全の取り組みは、監視が装置差別化の一部となり得ることを示しています。TMBAのエネルギーおよびAIラベルは、サプライヤーが購買者に製品能力を示すための別の手段を提供しています。国内サプライヤーは、地元顧客向けのカスタマイズ作業において優位性を維持しています。日本および欧州のサプライヤーは、認証されたパォーマンス、アプリケーションサポート、および大規模自動化ラインにおいて優位性を維持しています。
台湾金属成形装置産業のリーダー企業
Chin Fong Machine Industrial Co., Ltd.
Shieh Yih Machinery Industry Co., Ltd.
Lien Chieh Hydraulic Industrial Co., Ltd.
Yeh Chiun Industrial Co., Ltd.
Yih Shen Machinery Co., Ltd.
- *免責事項:主要選手の並び順不同


台湾金属成形装置市場レポートの範囲
| プレス機械 | 機械式プレス |
| 油圧式プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ機械 | 油圧式プレスブレーキ |
| サーボ/電動プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ機械 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロール成形および板/形材圧延装置 | ロール成形機械 |
| 板圧延機械 | |
| 形鋼および形材圧延機械 | |
| その他の二次圧延/成形装置 | |
| ワイヤー、チューブ、形材成形装置 | ワイヤーおよびバー引抜/成形装置 |
| チューブ成形および曲げ装置 | |
| 形材成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロール成形 |
| 押出 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケル、およびその他の非鉄金属 |
| その他の材料 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および資本設備 |
| 金属製品および加工 |
| 電気・電子 |
| 建設およびインフラ |
| エネルギーおよび電力 |
| 民生用家電および耐久消費財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧式プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ機械 | 油圧式プレスブレーキ | |
| サーボ/電動プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ機械 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロール成形および板/形材圧延装置 | ロール成形機械 | |
| 板圧延機械 | ||
| 形鋼および形材圧延機械 | ||
| その他の二次圧延/成形装置 | ||
| ワイヤー、チューブ、形材成形装置 | ワイヤーおよびバー引抜/成形装置 | |
| チューブ成形および曲げ装置 | ||
| 形材成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロール成形 | ||
| 押出 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケル、およびその他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業 | 自動車および輸送 | |
| 航空宇宙および防衛 | ||
| 産業機械および資本設備 | ||
| 金属製品および加工 | ||
| 電気・電子 | ||
| 建設およびインフラ | ||
| エネルギーおよび電力 | ||
| 民生用家電および耐久消費財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||


レポートで回答される主要な質問
2031年までの台湾金属成形装置需要の予測は?
台湾金属成形装置市場は、2026年からCAGR 3.34%で成長し、2031年までに0.66 ビリオン 米ドルに達すると予測されています。
台湾で最も大きな役割を持つ装置カテゴリーは何ですか?
プレス機械は2025年に42.5%のシェアで装置需要をリードし、電子機器、自動車、加工用途に支えられています。
台湾でのサーボプレス採用を促進している要因は何ですか?
サーボプレスは、購買者がプログラム可能な制御と低エネルギー使用を求めているため、CAGR 5.7%で成長すると予測されています。
成形装置への需要を最も多く生み出している製造顧客はどこですか?
電気・電子は2025年に28.5%のシェアで最終用途需要をリードし、半導体およびAIハードウェア生産に支えられています。
台湾でハイドロフォーミングが成長している理由は何ですか?
ハイドロフォーミングは、複雑な軽量アルミニウム車体構造を製造できるため、2031年にかけてCAGR 5.3%で成長すると予測されています。
台湾メーカーによる装置投資を制限する要因は何ですか?
高い資本コスト、長い回収期間、輸出変動、関税、低価格競争、および技術労働者の不足が投資を遅らせる可能性があります。
最終更新日:



