
Marktgröße und Marktanteil für taiwanesische Metallumformungsmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.54 Milliarden US-Dollar |
| Marktgröße (2026) | 0.56 Milliarden US-Dollar |
| Marktgröße (2031) | 0.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.34 % |
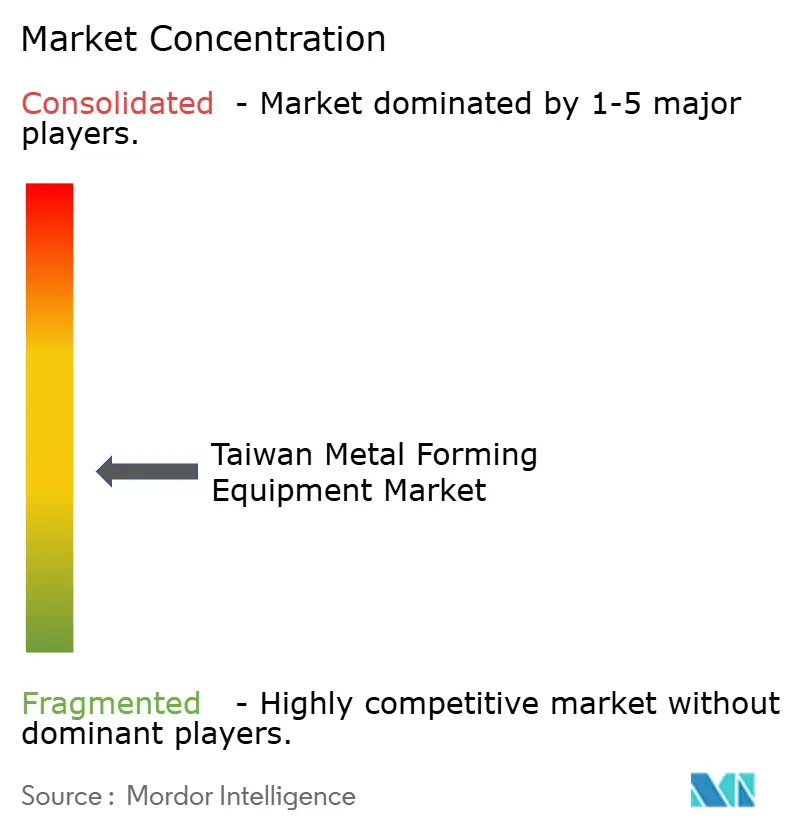
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für taiwanesische Metallumformungsmaschinen von Mordor Intelligence
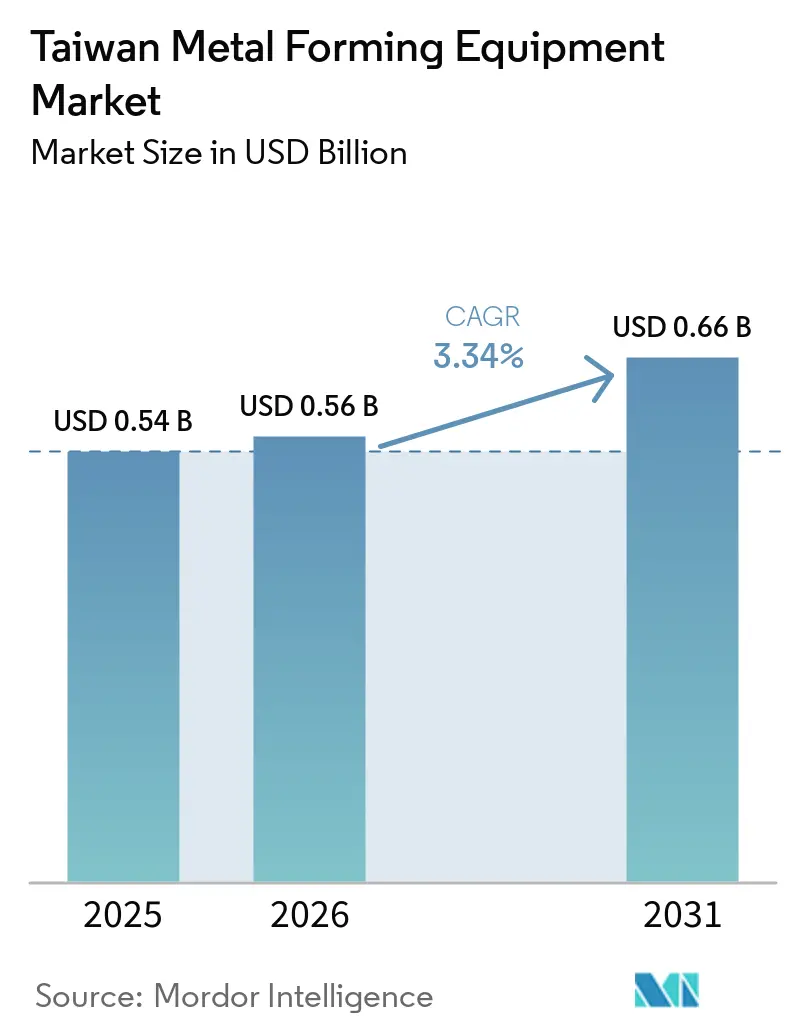
Die Marktgröße des taiwanesischen Marktes für Metallumformungsmaschinen wurde im Jahr 2025 auf 0,54 Milliarden USD geschätzt und soll von 0,56 Milliarden USD im Jahr 2026 auf 0,66 Milliarden USD bis 2031 wachsen, bei einem CAGR von 3,34 % während des Prognosezeitraums 2026–2031.
Der taiwanesische Markt für Metallumformungsmaschinen wird durch die Nachfrage aus der Halbleiterproduktion, der Fertigung von Elektrofahrzeugkomponenten und den Verteidigungslieferketten gestützt. Taiwans Exporte von Metallumformungs-Werkzeugmaschinen sanken 2025 um 7,8 % auf 353 Millionen USD, während die gesamten Maschinenexporte um 9,1 % auf 31,86 Milliarden USD stiegen, angeführt von Halbleiterausrüstungen und elektronischen Systemen.[1]Taiwan Association of Machinery Industry, "Taiwan Machinery Industry Export Statistics, Full-Year 2025 and H1 2026," Taiwan Association of Machinery Industry, tami.org.tw. Dieser Unterschied zeigt, dass Anbieter von Umformungsmaschinen noch nicht in gleichem Maße von KI-bezogenen Fertigungsinvestitionen profitiert haben wie der breitere Maschinensektor. Der taiwanesische Markt für Metallumformungsmaschinen entwickelt sich hin zu hochpräzisen, energieeffizienten und automatisierten Systemen, da Käufer auf veränderte Materialanforderungen und ein knapperes Arbeitskräfteangebot reagieren. Die Exportwettbewerbsfähigkeit wird weiterhin durch Währungsschwankungen, Zölle, Zertifizierungskosten und günstigere chinesische Ausrüstungen beeinträchtigt.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Pressen im Jahr 2025 einen Marktanteil von 42,5 % am taiwanesischen Markt für Metallumformungsmaschinen, während Servopressen bis 2031 voraussichtlich mit einem CAGR von 5,7 % wachsen werden.
- Nach Umformverfahren entfielen Stanzen und Lochen im Jahr 2025 auf 31,5 % der Marktgröße des taiwanesischen Marktes für Metallumformungsmaschinen, während Hydroformen bis 2031 voraussichtlich mit einem CAGR von 5,3 % expandieren wird.
- Nach verarbeitetem Werkstoff entfielen Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 auf 41,5 % des Marktanteils des taiwanesischen Marktes für Metallumformungsmaschinen, während Aluminium und Aluminiumlegierungen bis 2031 voraussichtlich mit einem CAGR von 5 % wachsen werden.
- Nach Endverbrauchsbranche hielt die Elektro- und Elektronikindustrie im Jahr 2025 einen Anteil von 28,5 % an der Marktgröße des taiwanesischen Marktes für Metallumformungsmaschinen, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich einen CAGR von 5,6 % verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im taiwanesischen Markt für Metallumformungsmaschinen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und Umformung von Leichtbaukomponenten | +0.8% | Taiwans Elektrofahrzeug- und Batterielieferketten, mit der stärksten Aktivität in den zentralen und südlichen Fertigungskorridoren | Kurzfristig (≤ 2 Jahre) |
| Halbleiter-, Elektronik- und Präzisionsverbinderproduktion | +0.7% | Taiwan, insbesondere die Wissenschaftsparkkorridor in Hsinchu, Taichung und Tainan | Kurzfristig (≤ 2 Jahre) |
| Automatisierung und Reaktion auf den Arbeitskräftemangel | +0.6% | Taiwan, mit Nachfrage von ASEAN-Herstellern, die taiwanesische Pressenautomatisierung beziehen | Mittelfristig (2–4 Jahre) |
| KI-gestützte Prozessüberwachung und vorausschauende Wartung | +0.5% | Taiwan, mit früher Einführung in Halbleiter- und Elektronikumformungslinien | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Servo- und elektrische Umformsysteme | +0.4% | Taiwan und energiebeschränkte Exportmärkte in Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Exportorientiertes Upgrading in Luft- und Raumfahrt sowie hochpräzise Anwendungen | +0.3% | Taiwan, mit frühen Exportprogrammen in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und Umformung von Leichtbaukomponenten
Taiwans Produktion von Elektrofahrzeugen und Energiespeichern erfordert Umformungsmaschinen, die Aluminium und hochfesten Stahl mit gleichbleibender Genauigkeit verarbeiten können. Batteriegehäuse, Motorgehäuse und Fahrgestellteile benötigen servogesteuerte und hydroformfähige Pressen für eine wiederholte Produktion mit hoher Stückzahl. Die einteilige Umformung von Leichtbaustrukturen kann Materialabfall reduzieren und den Schweißbedarf bei der Montage verringern. Diese Veränderung erhöht die Nachfrage nach automatisiertem Stanzen, Präzisionswerkzeugbau und Steuerungen, die Maßabweichungen beherrschen. Master Bus erklärte 2025, dass sein Werk in Pingtung jährlich 1.000 Elektrobusse produzieren könne, während sein automatisiertes Werk in Changhua eine zusätzliche Jahreskapazität von 2.000 Einheiten hinzufügte. Diese Produktionsprogramme stützen die anhaltende Nachfrage nach der Umformung von Aluminium- und hochfesten Stahlkomponenten im taiwanesischen Markt für Metallumformungsmaschinen.
Halbleiter-, Elektronik- und Präzisionsverbinderproduktion
Taiwans Halbleiter- und Elektronikindustrie erzeugt wiederkehrende Nachfrage nach Präzisionsstanz-, Tiefzieh- und Verbinderumformungsmaschinen. Das ITRI schätzte Taiwans Halbleiterproduktion im Jahr 2025 auf 6,5 Billionen TWD (207,44 Milliarden USD), ein Anstieg von 22,2 %, während die IC-Fertigung um 28,3 % auf 4,16 Billionen TWD (132,76 Milliarden USD) stieg.[2]Industrial Technology Research Institute, "ITRI Raises Output Growth Forecast for Taiwan Semiconductors," Overseas Community Affairs Council, ocac.gov.tw. Die Produktion von Verbindern, Leadframes und IC-Gehäusen erfordert Hochgeschwindigkeitspressenlinien mit enger Positionssteuerung. Das Wirtschaftsministerium berichtete, dass die Produktion elektronischer Komponenten im Jahr 2025 um 24,71 % und die Computer- und Optoelektronikproduktion um 56,43 % gestiegen ist.[3]Ministry of Economic Affairs, "Indexes of Industrial Production, Full-Year 2025," Ministry of Economic Affairs, moea.gov.tw. Diese Volumina erhöhen die Nachfrage nach feineren Kupfer- und Aluminiumkomponenten, die in der fortschrittlichen Gehäusetechnik und KI-Hardware verwendet werden. Die Elektro- und Elektronikindustrie bleibt daher die wichtigste Volumenbasis für den taiwanesischen Markt für Metallumformungsmaschinen.
Automatisierung und Reaktion auf den Arbeitskräftemangel
Taiwans schrumpfende erwerbsfähige Bevölkerung erhöht den Bedarf an automatisierten Umformungslinien. Der Nationale Entwicklungsrat prognostizierte, dass die Bevölkerung im Alter von 15–64 Jahren bis 2040 um 3 Millionen sinken würde.[4]National Development Council, "Population Projections for the Republic of China, Taiwan, 2024-2070," National Development Council, pop-proj.ndc.gov.tw. ITRI und 104 Job Bank verzeichneten im Mai 2025 34.000 unbesetzte Stellen im Halbleiterbereich. Es wird erwartet, dass die Nachfrage nach Fertigungsarbeitskräften bis 2030 jährlich um 19.000 Arbeitnehmer steigen wird, was den Druck auf die Hersteller erhöht, die Produktion je Mitarbeiter zu verbessern. Der Nationale Rat für Wissenschaft und Technologie verpflichtete sich 2025 zu 332 Millionen USD für sein Programm für intelligente Roboter und unterstützte damit die robotergestützte Integration in verschiedenen Produktionsumgebungen. Neue Investitionen kombinieren zunehmend Pressen mit robotergestütztem Be- und Entladen, Inspektion und der Anbindung an Fertigungsleitsysteme.
KI-gestützte Prozessüberwachung und vorausschauende Wartung
Die Prozessüberwachung gewinnt an Bedeutung, da taiwanesische Hersteller eine höhere Linienverfügbarkeit und eine bessere Wartungsplanung anstreben. Das Prognose-Überwachungssystem des ITRI nutzt maschinelles Lernen, um das Maschinenverhalten zu modellieren und potenzielle Ausfälle zu erkennen, bevor sie auftreten. Der Ansatz kann auf Pressenantriebsstränge und Hydrauliksysteme angewendet werden, bei denen unerwartete Ausfallzeiten den Betrieb von Mehrpressenanlagen unterbrechen können. ITRI förderte 2025 auch gemeinsame Datenaustauschstandards und Energieüberwachung in 16 Metall- und Maschinenlieferketten. Diese Aktivität unterstützt das Käuferinteresse an eingebetteten Sensoren, Energiedaten und interoperablen Steuerungen. Maschinenlieferanten, die diese Funktionen anbieten, können die Beschaffungsanforderungen im taiwanesischen Markt für Metallumformungsmaschinen besser erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeiten für integrierte Linien | -0.5% | Taiwan, insbesondere kleine und mittelständische Unternehmen im zentralen Maschinencluster | Mittelfristig (2–4 Jahre) |
| Anfälligkeit gegenüber Exportzyklen, Zöllen und chinesischem Preiswettbewerb | -0.4% | Taiwanesische Exporteure mit erheblichem USD-denominierten Umsatz | Kurzfristig (≤ 2 Jahre) |
| Mangel an Ingenieuren für Umformverfahren und Steuerungstechnik | -0.3% | Taiwan, konzentriert in den Industriezonen Taichung und Hsinchu | Mittelfristig (2–4 Jahre) |
| Integrationsprobleme zwischen Altanlagen, Fertigungsleitsystemen und KI-Plattformen | -0.2% | Taiwanesische KMU-Cluster mit unterschiedlichen installierten Maschinenparks | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeiten für integrierte Linien
Integrierte Servo-Elektrolinien, Mehrachsen-Transferpressen und automatisierte Systeme erfordern Investitionen, die viele kleinere Hersteller innerhalb üblicher Finanzierungszeiträume nicht tätigen können. Taiwans Lieferantenbasis umfasst viele kleine und mittelständische Unternehmen, was den Zugang zu Kapital für Technologie-Upgrades wichtig macht. Die Empfehlungen des TMBA für 2025 forderten Investitionssubventionen und Kreditunterstützung, die die unterschiedlichen Kapazitäten kleiner und mittelständischer Unternehmen berücksichtigen. Die Industrieentwicklungsbehörde unterstützte 2025 126 Metall- und elektromechanische Hersteller bei der Einführung schlanker Verbesserungen, von denen 118 digitale Systeme implementierten. Steigende Energie- und Transportkosten können die Amortisationszeiten für integrierte Pressenlinien weiter verlängern. Diese Bedingungen können die Einführung höherwertiger Ausrüstungen im taiwanesischen Markt für Metallumformungsmaschinen verlangsamen.
Anfälligkeit gegenüber Exportzyklen, Zöllen und chinesischem Preiswettbewerb
Der taiwanesische Markt für Metallumformungsmaschinen ist Veränderungen bei globalen Fabrikinvestitionen, Zollpolitik und dem Wettbewerb durch kostengünstigere Anbieter ausgesetzt. Von TMBA zusammengestellte Daten des taiwanesischen Zolls zeigten, dass die Exporte von Metallumformungs-Werkzeugmaschinen im Jahr 2025 um 7,8 % auf 353 Millionen USD sanken und im ersten Halbjahr 2026 um 5,7 % auf 172 Millionen USD zurückgingen. TAMI berichtete, dass der Neue Taiwanische Dollar von 2021 bis Anfang 2026 um 11,2 % abwertete, verglichen mit 53,2 % beim Japanischen Yen. Diese Entwicklung verringerte Taiwans früheren Preisvorteil von 20–30 % gegenüber japanischen Anbietern in mehreren Exportmärkten. Taiwans Maschinenwerkzeug-Zollsatz in den Vereinigten Staaten stieg von 4,7 % auf 10 %, während Japan und Südkorea laut TAMI und taiwanesischen Zolldaten 12,5 % gegenüberstanden. Kleinere Exporteure sind zudem mit den zusätzlichen Kosten für CE-, ISO- und marktspezifische Sicherheitszertifizierungen konfrontiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Pressentechnologie verankert die Nachfrage, während Servoformate an Bedeutung gewinnen
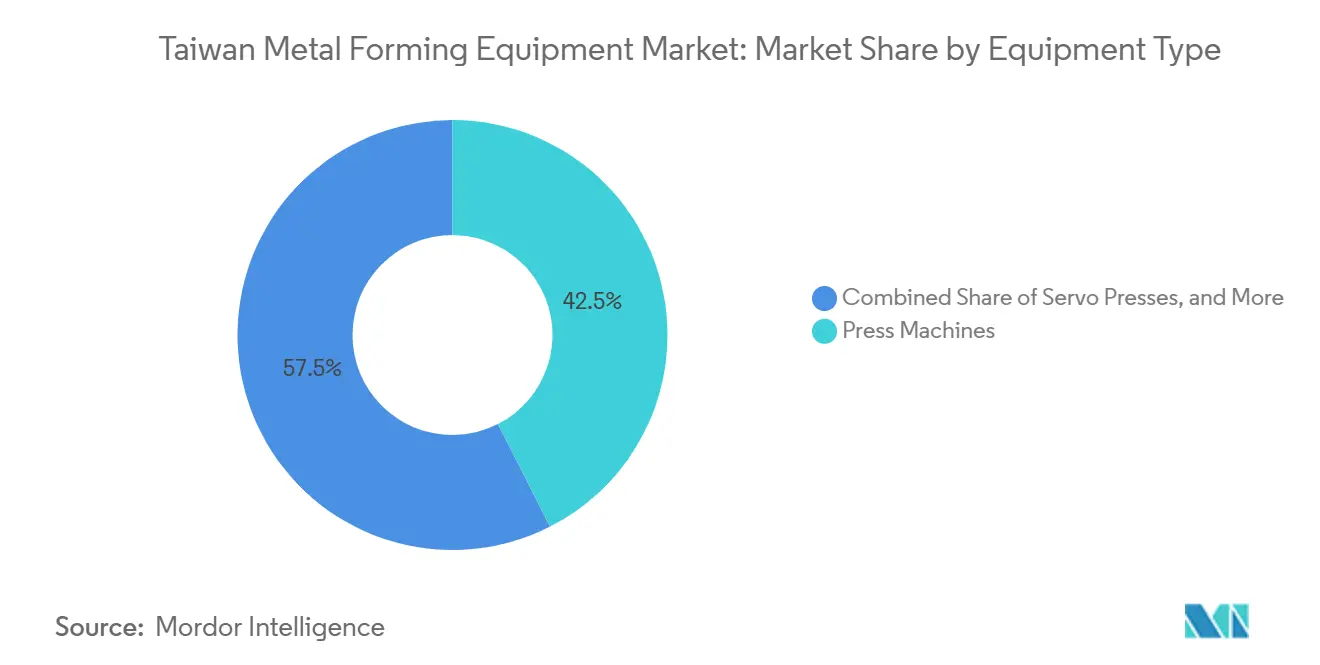
Pressen hielten im Jahr 2025 einen Marktanteil von 42,5 % am taiwanesischen Markt für Metallumformungsmaschinen, was ihren Einsatz in Elektronik-, Automobil- und Metallverarbeitungslinien widerspiegelt. Mechanische und hydraulische Pressen machen einen Großteil des installierten Maschinenparks für das Stanzen von Verbindern, Fahrgestellen und Haushaltsgeräten aus. Ihre programmierbaren Bewegungsprofile können Umformaufgaben unterstützen, die eine wiederholbare Steuerung bei wechselnden Produktionsanforderungen erfordern. Die taiwanesische Metallumformungsmaschinenindustrie entwickelt sich auch hin zu Ausrüstungen, die Energieverluste im Zusammenhang mit dem herkömmlichen Schwungradbetrieb reduzieren. Die Bewertung des Energiesparetiketts des TMBA vom März 2026 zeigte, dass inländische Maschinenbauer die Energieoptimierung in den Produktentwurf integrieren.
Servopressen werden voraussichtlich den höchsten CAGR nach Gerätetyp von 5,7 % im Zeitraum 2026–2031 verzeichnen. Abkantpressen und Biegemaschinen dienen der Blechbearbeitung für elektrische Gehäuse, Präzisionsrahmen und Bauarbeiten. Schmiedemaschinen unterstützen die Produktion von Automobil-, Industrie-, Verteidigungs- und Luft- und Raumfahrtkomponenten. Rollformmaschinen und Platten- oder Profilwalzmaschinen dienen Baustahl- und baunahen Anwendungen. Draht-, Rohr- und Profilmaschinen unterstützen die Produktion von Elektronik, Kabelbäumen und Verbinderklemmen. Strangpressen formen Kupfer- und Aluminiumprofile, die in Kühlkörpern und Strukturverbindern verwendet werden. Hydroformmaschinen gewinnen bei leichten Fahrzeugteilen an Bedeutung, da sie komplexe einteilige Formen herstellen und den Schweißbedarf reduzieren können.


Nach Umformverfahren: Stanzen verankert das Volumen, während Hydroformen Leichtbaustrukturen bedient
Stanzen und Lochen entfielen im Jahr 2025 auf 31,5 % des Marktanteils des taiwanesischen Marktes für Metallumformungsmaschinen, gestützt durch die Verbinderherstellung, IC-Gehäusetechnik, KI-Serverteile und Unterhaltungselektronik. Das Wirtschaftsministerium berichtete von einem Anstieg der Produktion elektronischer Komponenten um 24,71 % im Jahr 2025. Hochzyklische Folgeverbundpressenlinien bleiben für diese Elektronikanwendungen notwendig. Taiwans Halbleiter- und KI-Hardware-Lieferkette stützt diese Nachfrage durch die wiederholte Komponentenproduktion. Es eignet sich für dünnwandige Aluminiumstrukturen, die durch Tiefziehen oder mehrteiliges Stanzen nur schwer effizient herzustellen sind.
Hydroformen wird bis 2031 voraussichtlich mit einem CAGR von 5,3 % wachsen, der höchsten Rate unter den Umformverfahren. Tiefziehen bleibt wichtig für Batteriegehäuse mit engen Wandtoleranzen und hohen Ziehverhältnissen. Biegen und Rollformen unterstützen die Strukturfertigung und industrielle Gebäudesysteme. Schmieden dient weiterhin Automobilantriebsstrangteilen und Luft- und Raumfahrtstrukturteilen. Strangpressen unterstützt Kupfer- und Aluminiumprofile, die in Verbindern, Kühlkörpern und Kühlsystemen verwendet werden. Gemeinsame Datenstandards und Energieüberwachung können die Auslastung über diese Verfahrenstypen hinweg verbessern. Eine höhere Auslastung kann einige neue Maschinenkäufe verzögern, erhöht aber auch das erforderliche Technologieniveau für den taiwanesischen Markt für Metallumformungsmaschinen.
Nach verarbeitetem Werkstoff: Stahl bleibt grundlegend, während die Aluminiumnachfrage zunimmt
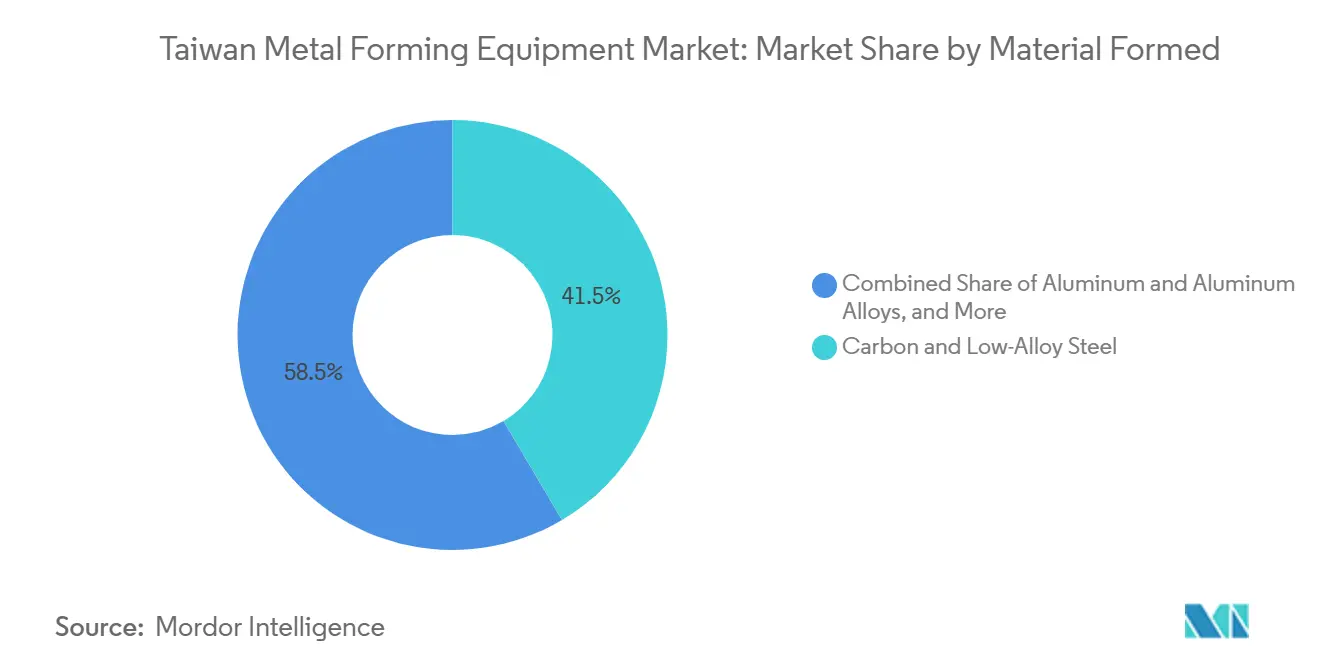
Kohlenstoff- und niedriglegierter Stahl entfiel im Jahr 2025 auf 41,5 % der Marktgröße des taiwanesischen Marktes für Metallumformungsmaschinen nach Werkstoff. Seine Position spiegelt die anhaltende Nachfrage aus Automobilstrukturen, Maschinenrahmen und baunaher Fertigung wider. Edelstahl wird in Medizinprodukten, Halbleiterausrüstungskomponenten und lebensmitteltauglichen Verarbeitungsanlagen verwendet. Der Wandel ist mit leichten Batteriegehäusen, Motorgehäusen und Fahrzeugkarosseriestrukturen verbunden. Diese Veränderung stützt die Nachfrage nach Ausrüstungen, die aluminiumspezifische Umformungsanforderungen bewältigen können.
Aluminium und Aluminiumlegierungen werden bis 2031 voraussichtlich mit einem CAGR von 5,0 % wachsen, der schnellsten Rate unter den Werkstofftypen. Die Aluminiumumformung erfordert andere Werkzeughärte, Schmierung und Rückfederungskompensation als die Stahlumformung. Diese Unterschiede können zu Upgrades bei Werkzeugen und Pressenspezifikationen in den Produktionslinien führen. Kupfer und Kupferlegierungen bleiben für Verbinder, Klemmen und Sammelschienen in der Elektronik und Ladeinfrastruktur unverzichtbar. Titan- und Nickellegierungen sind Werkstoffe mit geringerem Volumen, aber ihre Umformungsanforderungen sind anspruchsvoller. Luft- und Raumfahrtprogramme erfordern Rückverfolgbarkeit und verifizierte Prozessaufzeichnungen gemäß AS9100-Anforderungen. Der taiwanesische Markt für Metallumformungsmaschinen kann daher eine höherwertige Nachfrage verzeichnen, wenn die luft- und raumfahrtbezogene Werkstoffnutzung zunimmt.
Nach Endverbrauchsbranche: Elektronik führt, während Luft- und Raumfahrt sowie Verteidigung am schnellsten wachsen
Die Elektro- und Elektronikindustrie hielt im Jahr 2025 einen Marktanteil von 28,5 % am taiwanesischen Markt für Metallumformungsmaschinen. Das Segment profitiert von Taiwans Halbleiter- und KI-Hardware-Fertigungsbasis. Die Computer- und Optoelektronikproduktion stieg 2025 um 56,43 %, angetrieben durch die Nachfrage nach KI-Servern und fortschrittlicher Gehäusetechnik. Ein höherer Chipgehalt und fortschrittliche Gehäusetechnik erhöhen die Nachfrage nach präzisen Verbinder- und IC-Gehäusekomponenten. Die Aerospace Industrial Development Corporation unterzeichnete im September 2026 eine 20-Jahres-Vereinbarung mit Bombardier zur Lieferung von Cockpit- und vorderen Rumpfstrukturkomponenten für den Challenger 3500.
Luft- und Raumfahrt sowie Verteidigung werden im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 5,6 % wachsen. Die Nachfrage aus der Automobil- und Transportbranche umfasst Aluminium- und hochfeste Stahlkomponenten für Elektrofahrzeuge. Industriemaschinen und Investitionsgüter erzeugen eine breite Nachfrage aus Taiwans Fertigerbasis. Die Nachfrage aus dem Bau- und Infrastrukturbereich hängt von Infrastrukturausgaben und Strukturfertigungsaktivitäten ab. Der Bedarf in der Medizin- und Präzisionsfertigung erfordert validierte Titanumformungsprozesse für Implantate und chirurgische Instrumente. Haushaltsgeräte unterstützen das Blechstanzen für Kochgeräte, HLK-Produkte und Gehäuse. Energie- und Stromanwendungen erhöhen die Nachfrage nach der Fertigung von Solarrahmen und Netzinfrastruktur im taiwanesischen Markt für Metallumformungsmaschinen.
Geografische Analyse
Taiwan ist die einzige inländische Geografie, die im taiwanesischen Markt für Metallumformungsmaschinen bewertet wird, obwohl seine Produktions- und Investitionstätigkeit räumlich konzentriert ist. Der Taichung Golden Corridor entlang des Dadu-Berges umfasst 1.500 Präzisionsmaschinenbauunternehmen in einem Gebiet von 60 Kilometern. Diese Konzentration bringt Pressenhersteller, Werkzeuglieferanten, Hydrauliksystemunternehmen und Automatisierungsanbieter in die Nähe der Endnutzer. Sie unterstützt die gemeinsame Arbeit an Werkzeugen und Steuerungen und ermöglicht eine schnellere Maschinenkonfiguration. Taiwans Produktionsindex für das verarbeitende Gewerbe stieg 2025 um 17,87 %, und der Jahresindex erreichte mit 112,16 einen Rekordwert. Der Luftqualitätsmanagementplan 2024–2028 der Stadt Neu-Taipeh strebt eine Reduzierung der flüchtigen organischen Verbindungsemissionen aus der Metalloberflächenbehandlung um 25 % bis 2026 an, was den Druck auf kleinere Betreiber in der Nähe von Umformungsstandorten erhöht.
China einschließlich Hongkong, die Vereinigten Staaten, Indien, Vietnam und Thailand waren 2025 die wichtigsten Exportziele für Taiwans Werkzeugmaschinen, basierend auf von TMBA zusammengestellten Daten des taiwanesischen Zolls. Die Vereinigten Staaten sind ein wichtiges Exportziel, da Taiwans gesamte Maschinenlieferungen dorthin 2025 um 16 % auf 8,34 Milliarden USD stiegen. Im ersten Halbjahr 2026 erreichten Taiwans Maschinenexporte in die Vereinigten Staaten 4,641 Milliarden USD, was 26,1 % des gesamten Maschinenexportumsatzes entspricht. Der US-Zollsatz von 10 % für taiwanesische Werkzeugmaschinen entsprach dem geltenden Meistbegünstigungszollsatz für japanische Wettbewerber. China einschließlich Hongkong blieb das zweitwichtigste Ziel mit 3,712 Milliarden USD oder 20,9 % von Taiwans Maschinenexporten im ersten Halbjahr 2026.
Indien, Vietnam und andere südostasiatische Märkte bieten zusätzliche Exportmöglichkeiten für den taiwanesischen Markt für Metallumformungsmaschinen. Indiens produktionsgebundene Anreizprogramme in den Bereichen Automobil, Elektronik und Spezialstahl stützen die Nachfrage nach Investitionsgütern. Singapur erhielt im ersten Halbjahr 2026 Maschinenexporte aus Taiwan im Wert von 1,337 Milliarden USD und belegte damit den dritten Platz unter den Zielmärkten. Halbleiterausrüstungen führten diesen Handel an, während die kommerzielle Präsenz verwandte Maschinenverkäufe unterstützen kann. AeroVironment bezog in den drei Jahren bis 2025 Komponenten im Wert von mehr als 20 Millionen USD aus Taiwan.
Wettbewerbslandschaft
Der taiwanesische Markt für Metallumformungsmaschinen ist unter inländischen kleinen und mittelständischen Herstellern mäßig fragmentiert, während hochwertige Großformat-Pressen und Schmiedemaschinen stärker konzentriert sind. Inländische Lieferanten im Taichung-Cluster produzieren mechanische und hydraulische Pressen von 20 bis 500 Tonnen. Ihre Produkte bedienen Kunden aus der Elektronik-, Blechbearbeitungs- und Haushaltsgerätebranche. Diese Unternehmen konkurrieren durch Flexibilität, Anpassungsgeschwindigkeit, Lieferzeiten und Gesamtbetriebskosten. AMADA Taiwan und Aida Engineering bedienen Premiumanforderungen durch zertifizierte Präzision, Anwendungstechnik und strukturierten Kundendienst. Schuler bedient den Bedarf an Großformat-Stanzen und automatisierten Transferpressen für Automobilzulieferer und Industriemaschinenhersteller.
TRUMPF bietet TruBend- und TruPunch-Ausrüstungen für Blechbiegen und Präzisionslochen an. Komatsu konkurriert in Präzisionspressenanwendungen, bei denen sich Hochvolumen-Elektronik- und Automobilstanzen überschneiden. TMBA kündigte im März 2026 sein 3. Energiesparetikettierungsprogramm und das 1. KI-Empowerment-Etikett an, das inländischen Lieferanten einen formalen Maßstab für Energieeffizienz und intelligente Ausrüstung bietet. Diese Etiketten unterstützen Wettbewerbsstrategien, die auf Stromverbrauch, Überwachung und Systemintegration basieren. Die AS9100-Zertifizierung kann 2–5 Jahre dauern, unterstützt aber langfristige Beziehungen in Luft- und Raumfahrtlieferketten. CE-Kennzeichnung und ISO-Sicherheitsanforderungen schaffen ebenfalls eine Eintrittsbarriere für kleinere Lieferanten, die europäische und nordamerikanische Kunden anstreben.
Die Bombardier-Vereinbarung der Aerospace Industrial Development Corporation vom September 2026 veranschaulicht die Nachfrage nach hochtoleranten Aluminium- und Titankomponentenfähigkeiten. Die Arbeit des ITRI zur vorausschauenden Wartung zeigt, wie Überwachung Teil der Produktdifferenzierung werden kann. Die Energie- und KI-Etiketten des TMBA bieten Lieferanten einen weiteren Weg, um Käufern Produktfähigkeiten zu demonstrieren. Inländische Lieferanten behalten einen Vorteil bei kundenspezifischen Arbeiten für lokale Kunden. Japanische und deutsche Lieferanten behalten einen Vorteil bei zertifizierter Leistung, Anwendungsunterstützung und großmaßstäblichen automatisierten Linien.
Marktführer in der taiwanesischen Metallumformungsmaschinenindustrie
Chin Fong Machine Industrial Co., Ltd.
Shieh Yih Machinery Industry Co., Ltd.
Lien Chieh Hydraulic Industrial Co., Ltd.
Yeh Chiun Industrial Co., Ltd.
Yih Shen Machinery Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Berichtsumfang des taiwanesischen Marktes für Metallumformungsmaschinen
| Pressen | Mechanische Pressen |
| Hydraulische Pressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- und elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedemaschinen | Schmiedepressen |
| Schmiedehämmer | |
| Stauch- und Kopfstauchmaschinen | |
| Sonstige Schmiedemaschinen | |
| Rollformmaschinen und Platten- und Profilwalzmaschinen | Rollformmaschinen |
| Plattenwalzmaschinen | |
| Profil- und Abschnittwalzmaschinen | |
| Sonstige sekundäre Walz- und Umformmaschinen | |
| Draht-, Rohr- und Profilumformmaschinen | Draht- und Stabzieh- und Umformmaschinen |
| Rohrform- und Rohrbiegemaschinen | |
| Profilumformmaschinen | |
| Strangpressen | |
| Hydroformmaschinen | |
| Sonstige Metallumformungsmaschinen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroformen |
| Sonstige Umformverfahren |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Werkstoffe |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Investitionsgüter |
| Metallerzeugnisse und Metallverarbeitung |
| Elektro- und Elektronikindustrie |
| Bau und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und langlebige Konsumgüter |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Gerätetyp | Pressen | Mechanische Pressen |
| Hydraulische Pressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- und elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedemaschinen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauch- und Kopfstauchmaschinen | ||
| Sonstige Schmiedemaschinen | ||
| Rollformmaschinen und Platten- und Profilwalzmaschinen | Rollformmaschinen | |
| Plattenwalzmaschinen | ||
| Profil- und Abschnittwalzmaschinen | ||
| Sonstige sekundäre Walz- und Umformmaschinen | ||
| Draht-, Rohr- und Profilumformmaschinen | Draht- und Stabzieh- und Umformmaschinen | |
| Rohrform- und Rohrbiegemaschinen | ||
| Profilumformmaschinen | ||
| Strangpressen | ||
| Hydroformmaschinen | ||
| Sonstige Metallumformungsmaschinen | ||
| Nach Umformverfahren | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroformen | ||
| Sonstige Umformverfahren | ||
| Nach verarbeitetem Werkstoff | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Werkstoffe | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und Investitionsgüter | ||
| Metallerzeugnisse und Metallverarbeitung | ||
| Elektro- und Elektronikindustrie | ||
| Bau und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und langlebige Konsumgüter | ||
| Medizin- und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Nachfrage nach taiwanesischen Metallumformungsmaschinen bis 2031?
Der taiwanesische Markt für Metallumformungsmaschinen wird voraussichtlich bis 2031 einen Wert von 0,66 Milliarden USD erreichen und von 2026 an mit einem CAGR von 3,34 % wachsen.
Welche Gerätekategorie hat in Taiwan die größte Bedeutung?
Pressen führten die Geräteanfrage mit einem Anteil von 42,5 % im Jahr 2025 an, gestützt durch Elektronik-, Automobil- und Fertigungsanwendungen.
Was treibt die Einführung von Servopressen in Taiwan an?
Servopressen werden voraussichtlich mit einem CAGR von 5,7 % wachsen, da Käufer programmierbare Steuerung und geringeren Energieverbrauch anstreben.
Welche Fertigungskunden erzeugen die größte Nachfrage nach Umformungsmaschinen?
Die Elektro- und Elektronikindustrie führte die Endverbrauchsnachfrage mit einem Anteil von 28,5 % im Jahr 2025 an, gestützt durch die Halbleiter- und KI-Hardware-Produktion.
Warum wächst Hydroformen in Taiwan?
Hydroformen wird bis 2031 voraussichtlich mit einem CAGR von 5,3 % wachsen, da es komplexe leichte Aluminiumfahrzeugstrukturen herstellen kann.
Welche Faktoren schränken Maschinensinvestitionen taiwanesischer Hersteller ein?
Hohe Investitionskosten, lange Amortisationszeiten, Exportvolatilität, Zölle, günstigerer Wettbewerb und Mangel an Fachkräften können Investitionen verzögern.
Seite zuletzt aktualisiert am:



