
合成ロープ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.61 十億米ドル |
| 市場規模 (2032) | 3.54 十億米ドル |
| 成長率 (2027 - 2032) | 6.33 % |
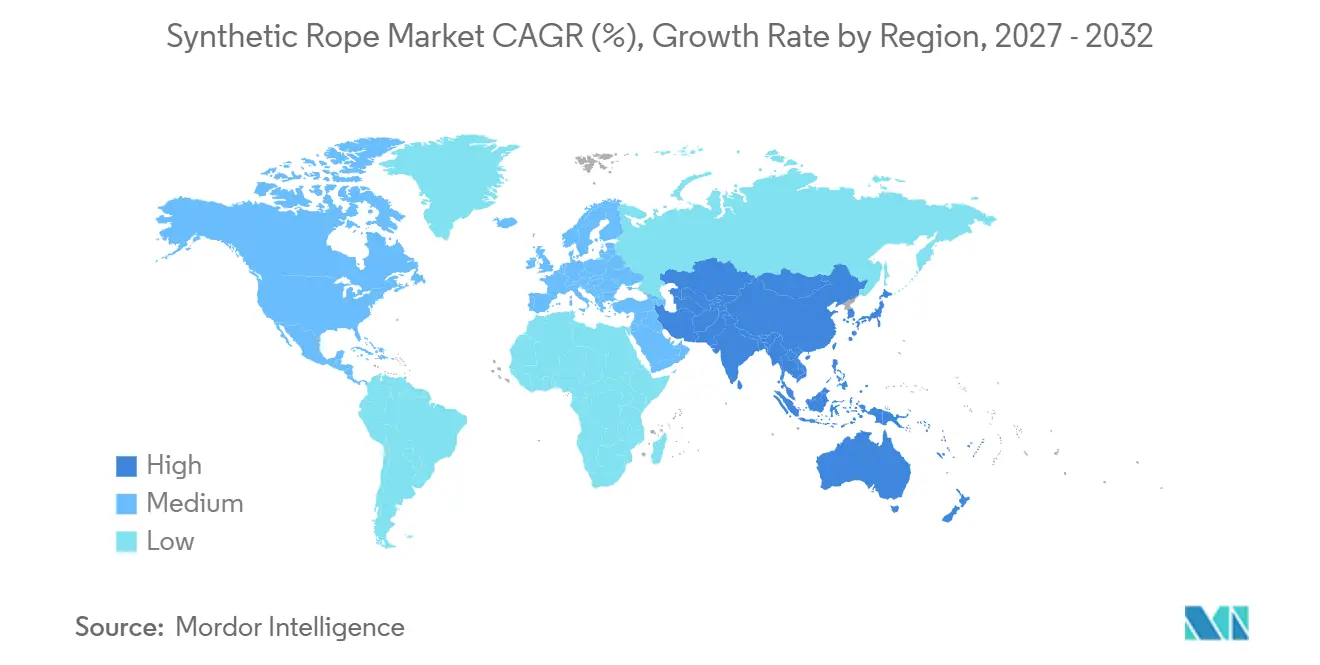
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる合成ロープ市場分析
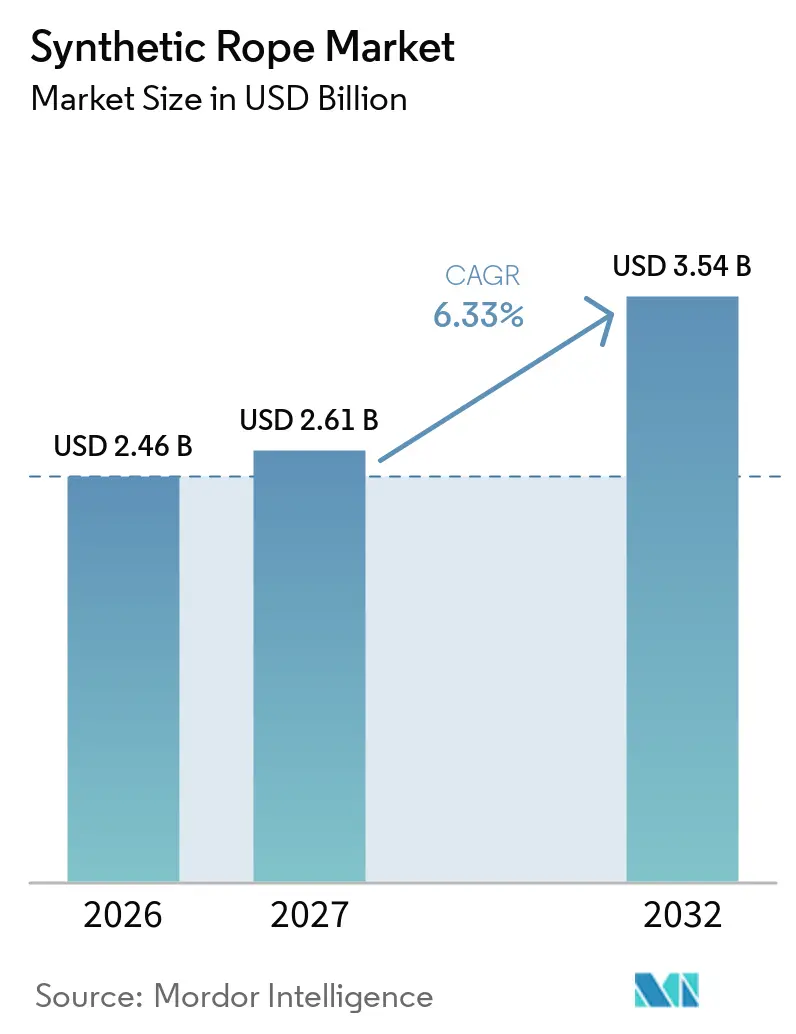
合成ロープ市場規模は2026年に2.46 ビリオン 米ドルと評価され、2027年の2.61 ビリオン 米ドルから2032年には3.54 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.33%です。この拡大は、ライン重量、取り扱い負担、機器への負荷、および安全手順が重要な商業的考慮事項となるアプリケーションにおける幅広い用途転換によってもたらされています。合成ロープ市場は、吊り上げ、係留、および産業作業における鋼線ワイヤーの代替によって支えられており、ラインの軽量化により取り扱いの改善、手作業時の疲労軽減、システム内の蓄積エネルギーの低減、および狭隘な環境での設置作業の効率化が可能となります。洋上エネルギープロジェクトでは、高強度と軽量性を兼ね備え、持続的な荷重下での安定したパフォーマンスと、永久使用または安全上重要な用途(特にロープが長寿命係留システムの一部を構成する場合)に対する認証を備えたロープへの需要が高まっています。メーカーは、繊維開発、ブレイド設計、検査ツール、および要求の厳しいアプリケーションでの使用を支援し、顧客が代替品を規定の運用要件、予想されるメンテナンスニーズ、およびプロジェクトオーナーが適用する基準と比較できるようにする認証を通じて対応しています。合成ロープ市場は、港湾活動、水産養殖、建設用吊り上げ、およびレジャー用途からも恩恵を受けていますが、原料コスト、ロープの耐久性、検査要件、摩耗および紫外線への露出、ならびに技術的承認へのアクセスが依然として重要な制約となっています。競争は、素材価格だけでなく、実証されたパフォーマンス、技術サービス、顧客の承認要件を満たす能力、およびロープの全使用期間を通じて文書を提供する能力にますます依存するようになっています。
レポートの主要なポイント
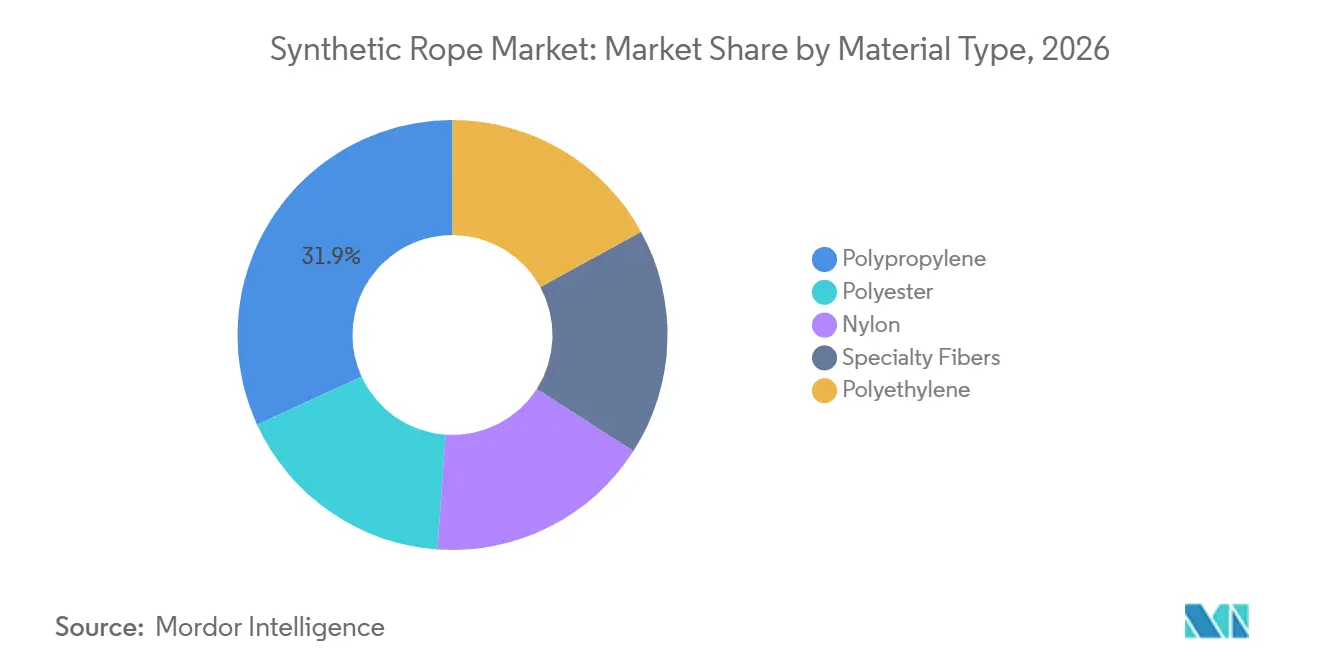
- 素材タイプ別では、ポリプロピレンが2026年の合成ロープ市場シェアの31.85%を占め、スペシャルティファイバーは2032年までCAGR 6.93%で成長すると予測されています。
- 構造タイプ別では、ブレイドが2026年の合成ロープ市場シェアの45.63%を占め、2032年までCAGR 7.06%で成長すると予測されています。
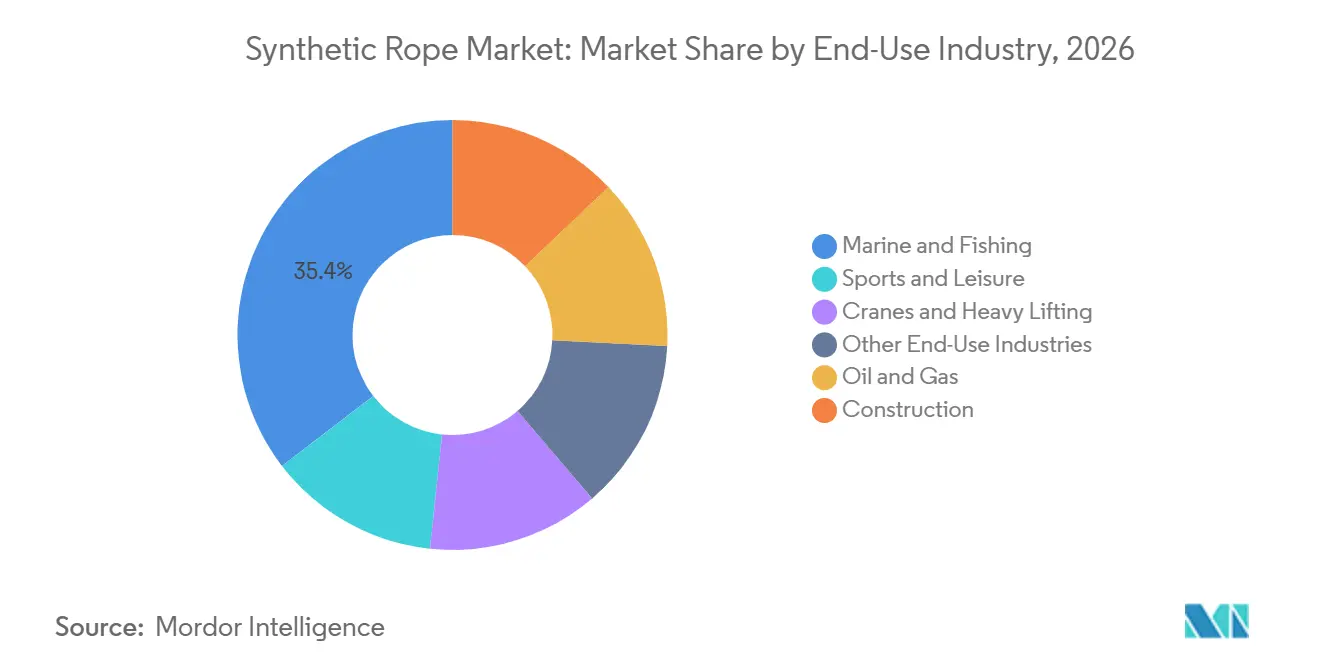
- 最終用途産業別では、海洋・漁業が2026年の合成ロープ市場シェアの35.42%を占め、スポーツ・レジャーは2032年までCAGR 7.47%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の合成ロープ市場シェアの32.38%を占め、2032年までCAGR 7.32%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 吊り上げおよび係留における鋼線ワイヤーの代替 | +1.8% | グローバル、北米・欧州・工業化が進むアジア太平洋市場に集中 | 中期(2~4年) |
| 深海・浮体式洋上風力・洋上エネルギー係留 | +1.5% | 欧州(北海)、アジア太平洋(日本、韓国、中国)、中東・アフリカで新興 | 長期(4年以上) |
| 軽量安全性と取り扱い負担の軽減 | +1.0% | グローバル | 短期(2年以内) |
| インフラ・クレーン・産業用吊り上げの拡大 | +0.7% | アジア太平洋、北米、中東 | 中期(2~4年) |
| HMPEおよびアラミドのパフォーマンスイノベーション | +0.6% | グローバル、欧州および北米での早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
吊り上げおよび係留における鋼線ワイヤーの代替
合成ロープ市場は、軽量化と安全な取り扱いを優先する吊り上げおよび係留における代替決定から恩恵を受けています。高弾性率ポリエチレン(HMPE)ロープは、同等強度の鋼線ワイヤーの約5分の1の重量です。質量の低減により、要求の厳しい作業中のラインの展開、回収、および位置決めに必要な労力を削減できます。また、乗組員が制限された場所で作業する場合に、大型の取り扱い機器の必要性を低減できます。鋼線ワイヤーとポリエステルロープを組み合わせたハイブリッド係留システムは、中間水深でのシステム重量と設置コストを削減できます。選定されたロープ、ハードウェア、メンテナンス計画、および運用手順が連携して機能する必要があるため、システム設計は依然として重要です。これらの運用上のメリットにより、ラインの取り扱いが安全性と生産性の両方に影響する港湾、クレーン、洋上資産、およびその他の現場において代替決定が重要となっています。
深海・浮体式洋上風力・洋上エネルギー係留
深海・浮体式洋上風力・洋上エネルギー係留は、合成ロープ市場における高性能製品の対象需要を拡大しています。永久浮体式洋上風力システムは、長期間にわたってパフォーマンスを維持する係留ラインを必要とします。Avient Corporationは2026年7月、そのDyneema DM20ファイバーが浮体式洋上風力タービン係留用途に対してClassNKの型式承認を取得したと発表しました[1]。この要件により、ロープサプライヤーにとって試験、トレーサビリティ、および文書化されたファイバーパフォーマンスの価値が高まっています。したがって、合成ロープ市場は、早期の資格取得がサプライヤーのより長い調達サイクルへの参加を支援するプロジェクトから恩恵を受けることができます。
軽量安全性と取り扱い負担の軽減
軽量安全性と取り扱い負担の軽減は、乗組員が係留ラインおよび吊り上げラインを繰り返し取り扱う必要がある場所での採用を支援します。ロープ量の低減により、設置、回収、および日常作業中の身体的負担を軽減できます。安全性の観点からは、一部のシステム構成において鋼線ワイヤーよりも蓄積エネルギーが低いという点も含まれます。サプライヤーは、ターミナルおよび船舶オペレーターが係留システム全体のエネルギーを評価するのに役立つウェブベースのツールを導入しています。このツールは、ユーザーが係留ラインの蓄積エネルギーを評価し、安全上の決定を文書化するのに役立ちます。これらの取り組みにより、合成ロープ市場は購入価格だけでなく、管理された資産パフォーマンスで競争することが促進されています。
インフラ・クレーン・産業用吊り上げの拡大
インフラ・クレーン・産業用吊り上げの拡大により、重作業における取り扱いを改善するロープおよびスリングへの需要が生まれています。大容量吊り上げには、検証された荷重パフォーマンスを持つ慎重に設計された製品が必要です。ロープサプライヤーは、専門的な吊り上げシステムを使用する海洋建設およびエネルギー設置作業にも対応しています。WireCo社は2026年4月、ドラグラインおよび電気ロープショベルにおけるUNION Gladiator合成ブームペンダントのフィールド検証を報告しました。同社は、鋼鉄製品と比較して、調和エネルギーが13%低減、サイドローディングストレスが29%低減、コンポーネント寿命が14%向上したと報告しました。これらの結果は、機器オーナーがストレス低減とコンポーネント寿命延長に価値を置く合成ロープ市場を支援しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スペシャルティファイバーおよび認証の高コスト | -1.2% | グローバル、欧州および北米の洋上エネルギーおよびクレーンセグメントで最も深刻 | 長期(4年以上) |
| 摩耗・紫外線・クリープおよび検査の複雑性 | -0.8% | グローバル、熱帯アジア太平洋および中東・アフリカ環境での露出が高い | 中期(2~4年) |
| 石油化学原料価格の変動 | -0.6% | グローバル、アジア太平洋および欧州のポリプロピレンおよびポリエステルロープメーカーで最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スペシャルティファイバーおよび認証の高コスト
スペシャルティファイバーおよび認証の高コストは、合成ロープ市場のプレミアム部分への参入を制限しています。HMPEおよびアラミドファイバーはポリプロピレンおよびポリエステルよりもコストが高く、完成品ロープの価格に影響します。洋上エネルギーの顧客は、特定のロープ構造、品質システム、およびパフォーマンス主張の承認も必要とします。ClassNK、DNV、およびロイズ・レジスターの承認プロセスには、長期にわたる試験と継続的な品質へのコミットメントが必要となる場合があります。これらの義務により、小規模サプライヤーが承認された洋上アプリケーションに参入することが困難になっています。その結果、高価値契約に対応する資格を持つサプライヤーと、より価格競争の激しいアプリケーションで競争するメーカーとの間に明確な格差が生じています。
摩耗・紫外線・クリープおよび検査の複雑性
摩耗・紫外線・クリープおよび検査の複雑性は、高性能ロープのユーザーにとってライフサイクルコストを増加させる可能性があります。永久的な洋上使用では、ロープがハードウェアとの接触、日光、繰り返し荷重、および持続的な張力にさらされる可能性がありす。2026年にOcean Engineering誌に掲載された研究では、アラミド、HMPE、およびポリエステルロープ間でクリープ挙動と継手強度が異なり、素材固有の試験が必要であることが判明しました。2025年のPLOS Oneの研究でも、摩耗挙動が素材、ロープ構造、環境条件、および潤滑によって変化することが判明しました。損傷リスクが高い場所では、より頻繁な検査と状態評価が必要になる場合があります。この要件により、価格に敏感な漁業および海洋アプリケーションでの採用が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
スペシャルティファイバーがポリプロピレン主導の市場を再編ポリプロピレンは2026年の素材タイプ別合成ロープ市場シェアの31.85%を占めました。その低密度、耐薬品性、およびアクセスしやすいコストポジションが海洋・漁業作業での使用を支援しています。これらのアプリケーションでは、定期的なロープ交換が必要なことが多く、必ずしも最高の引張パフォーマンスが求められるわけではありません。ポリエステルは、低伸度とクリープ耐性が重要な場合に使用されます。荷重下での安定した挙動が必要な係留および曳航アプリケーションに適しています。ナイロンは、弾性と衝撃吸収が重視されるスポーツ・レジャー・救助用途に引き続き有用です。標準ポリエチレンは、アジア太平洋および南米全域の農業および包装隣接アプリケーションに使用されています。これらの素材の選択により、合成ロープ市場は幅広いパフォーマンスおよび予算要件に対応できます。
スペシャルティファイバーは2032年までCAGR 6.93%で成長すると予測されています。このカテゴリーには、洋上エネルギーおよび吊り上げに使用されるHMPE、アラミド、およびハイブリッド構造が含まれます。スペシャルティファイバーの合成ロープ市場規模は、ライン重量を低減しながら高い引張強度への需要によって支えられています。フルスケールHMPEロープに関する科学的研究により、準静的および動的条件下での剛性の理解が深まっています。その証拠は、永久洋上構造物への仕様策定を支援しています。ポリプロピレンは、多くの日常的なアプリケーションに引き続き適しているため、その広範な役割を維持すると予想されます。スペシャルティファイバーは、技術的パフォーマンスと承認要件が決定的な場合に、より多くの価値を獲得するポジションにあります。

構造タイプ別:
ブレイド構造がリードを強固にブレイド構造は2026年の構造タイプ別合成ロープ市場シェアの45.63%を占め、2032年までCAGR 7.06%で成長すると予測されています。その組み合わせたストランド構造は引張応力の分散を助け、同等の直径での高い破断強度を支援します。ブレイドロープは、一貫した取り扱いと信頼性の高い荷重挙動が必要な場所で広く使用されています。この設計は、制御された内部形状を必要とする高性能ファイバーシステムにしています。その役割は、HMPEを使用するアプリケーションにとって特に重要です。これらのアプリケーションは、ファイバーの曲率と内部応力を管理するロープ設計から恩恵を受けることができます。したがって、ブレイド形式は、要求の厳しい吊り上げ、海洋、および洋上作業での使用を支援します。合成ロープ市場は、より高い価値のパフォーマンスへの主要な経路としてブレイド製品を引き続き使用しています。
ブレイドロープは認証とコンプライアンスの進歩からも恩恵を受けています。ブレイドロープは、サプライヤーが完成品ラインが関連するパフォーマンス要件を満たすことを実証しなければならない認証済み軽量係留アプリケーションにも使用されています。ツイストロープは、コストに敏感な漁業および農業用途に引き続き関連しています。そのプロパティは、トルク耐性とよりシンプルな構造が重要な場所に適している場合があります。プレイテッドロープは、動的荷重回復を重視するより専門的なレジャーボート用途に対応しています。したがって、各構造形式は、同じ運用ニーズに対応するのではなく、それぞれ異なる役割を保持しています。合成ロープ市場は、顧客が荷重、取り扱い、耐久性、および価格に基づいて構造を選択するため、このミックスを維持する可能性が高いです。
最終用途産業別:
スポーツ・レジャーが成長を牽引し、海洋・漁業が収益を支える海洋・漁業は2026年の合成ロープ市場シェアの35.42%を占めました。係留ライン、トロール網、および船舶リギングが商業漁業および貨物輸送全体の需要を維持しています。これらのユーザーは、湿潤条件、繰り返しの取り扱い、および様々な荷重に耐える製品を必要とします。石油・ガスも標準的な係留ロープと専門的な深海ダイナミックロープの両方を必要とします。建設・クレーン・重量物吊り上げは、ファイバーロープおよび合成スリングがより定期的なフィールド展開に移行するにつれて用途が拡大しています。最終用途の範囲が広いため、単一の顧客グループへの依存が制限されます。また、合成ロープ市場が交換需要とプロジェクトベースの需要の両方から恩恵を受けることができます。ロープの故障が人員、機器、または運用の継続性に影響を与える可能性がある場合、認証は依然として重要です。
スポーツ・レジャーは2032年までCAGR 7.47%で成長すると予測されています。このセグメントには、取り扱いの快適さと認証されたパフォーマンスを重視するクライミング、オーシャンレーシング、アーボリスト作業、救助、および関連アプリケーションが含まれます。Marlow Ropesは2026年4月、2027年シーズンを通じてSailGPのオフィシャルロープサプライヤーになりました。Marlow Ropesはまた、2026年5月にEN 1891タイプAおよびNFPA(全米防火協会)技術認証を取得したGravitasスタティックロープを発売しました。これらの動向は、サプライヤーが認証と専門製品を使用してプロフェッショナルおよびスポーツ需要に対応していることを示しています。ロープアクセスおよびクライミングユーザーは、最低購入コストよりも安全基準を重視する場合があります。これにより、合成ロープ市場内で差別化されたオファリングの余地が生まれます。
地域分析
アジア太平洋地域合成ロープ市場
アジア太平洋地域は2026年の合成ロープ市場シェアの32.38%を占め、2032年までに7.32%のCAGRで成長すると予測されています。中国は海上物流、水産養殖、沖合石油・ガス活動を通じて地域需要を支えています。韓国は造船需要と洋上風力発電設備の設置活動を加えています。日本は浮体式洋上風力発電関連のロープ需要における高付加価値拠点として発展しつつあります。これらの要因が需要と特殊高性能ラインへの高まるニーズを組み合わせています。
ASEAN合成ロープ市場
ASEAN市場は港湾建設および水産養殖活動を通じて需要を加えています。地域メーカーは競争力のある生産コストでポリプロピレンおよびポリエステルロープの顧客に対応できます。アジア太平洋地域はまた、欧州および北米のOEMに供給される組みひも製品の輸出拠点としての役割も担っています。したがって、この地域の合成ロープ市場規模は国内需要と製造能力の両方によって形成されています。地域の成長は流通、試験、およびアプリケーションサポートへの投を支援できます。浮体式洋上風力発電の継続的な拡大は、認定済み合成係留システムへの需要を加える可能性があります。
南北アメリカ・EMEA・アジア太平洋地域合成ロープ市場
北米は沖合エネルギー係留、クレーン用途、スポーツおよびレジャー用途における高付加価値拠点であり続けています。欧州は洋上風力発電、海上活動、ロープアクセス、およびプレミアム認定製品の主要市場です。Teufelbergerは2025年6月にSolitec XDおよびロープ健全性監視のための視覚認識、磁気誘導試験、幾何学的計測を組み合わせたインテリジェントロープモニタリング向けアライアンスプラットフォームを発表しました[2]。南米は沖合石油・ガス、商業漁業、および建設活動によって支えられています。中東・アフリカには石油・ガス係留需要と南アフリカの製造能力が含まれます。合成ロープ市場は地域によって異なり、北米、欧州、およびアジア太平洋地域の一部における認証主導の需要が、南米、中東・アフリカ、およびASEAN漁業市場の一部における価格主導の調達と対照をなしています。
競合ランドスケープ
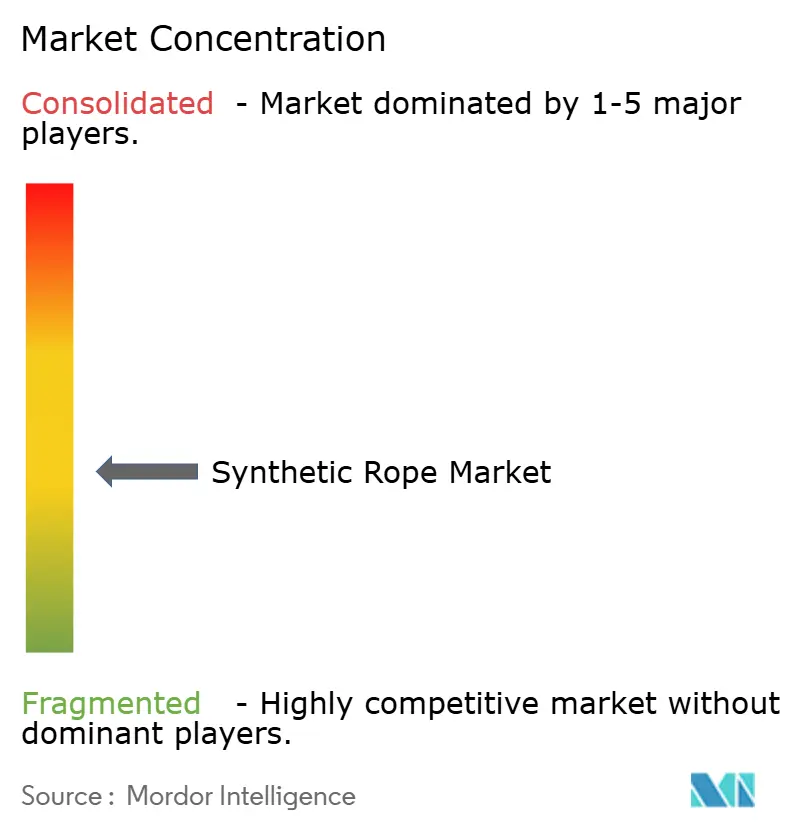
合成ロープ市場は中程度に集中しており、上位5社にはWireCo、Cortland Limited、Samson Rope Technologies、Teufelberger、およびBekaertが含まれます。顧客は、必要なロープ構造、ァイバーの選択、技術文書、納品サポート、およびアフターサービスを提供するサプライヤーの能力を評価することが多いです。大規模な技術サプライヤーは、認証、試験、および文書化されたパフォーマンスが必要なアプリケーションで優位性を持っています。地域メーカーは、顧客が可用性、アプリケーション知識、およびコストを優先する場合に競争力を維持できます。この構造により、合成ロープ市場は1つのサプライヤーに集中するのではなく、中程度に分散した状態を維持しています。製品の選択は、ファイバータイプ、構造、認証、サービスサポート、および顧客サイトの運用条件によって異なります。
Samson Rope Technologies、Cortland Limited、およびWireCo は北米の洋上および産業アプリケーションにプレゼンスを持っています。Marlow Ropes、Teufelberger、LANEX a.s.、およびEnglish Braidsは欧州の海洋、スポーツ、および産業用途に対応しています。DSR CorporationおよびKatradis Marine Ropes Ind. S.A.は漁業および海洋係留アプリケーションに参加しています。これらの企業のポジションは、単一の統一された購買基準ではなく、顧客要件の違いを反映しています。洋上ユーザーは、詳細な文書、定義された検査慣行、および特定の用途に承認された製品を必要とすることが多いです。漁業および一般海洋の顧客は、交換の容易さ、可用性、および実用的な取り扱いをより重視する場合があります。サプライヤーはますますデジタル検査およびライフサイクルツールを使用して継続的な顧客関係を構築しています。サプライヤーは、蓄積エネルギー評価とより体系的なメンテナンス決定を支援するライフサイクルツールを拡大しています。Teufelbergerの2025年モニタリングプラットフォームは、ロープの状態評価を支援できる製品サービスアプローチのもう一つの例です。合成ロープ市場は、顧客が検査と資産状態の記録を必要とする場合にこれらのサービスに報いています。
Marlow Ropesは2026年10月、Clipper Venturesと4年間の契約を締結し、5つのプラットフォームにわたるオフィシャルロープサプライヤーとして活動することになりました。この契約は、同社とセーリンググループとの関係を延長し、中国のセーリングセグメントでの活動を支援します。WireCo社は2026年4月にUNION Gladiator合成ブームペンダントのパフォーマンス結果を報告し、機器のストレス低減とコンポーネント寿命を中心に製品を位置づけました。Avient Corporationの2026年のDyneema DM20に対するClassNK承認は、承認されたファイバー素材が浮体式洋上風力におけるロープメーカーの選択にどのように影響するかを示しています。認証コストと顧客の資格要件は、洋上アプリケーションで実績のあるサプライヤーを優遇する可能性があります。同時に、Atlantic Braids Ltd.、Novatec Braids, Ltd.、Unirope Ltd.、Yale Cordage、およびSouthern Ropesは、地域サービスと交換サポートに依存するアプリケーションに対応できます。各サプライヤーの競争上のポジションは、その製品範囲、製造能力、承認状況、および納品後のロープサポート能力に依存しています。
合成ロープ産業のリーダー企業
-
WireCo
-
Cortland Limited
-
Samson Rope Technologies
-
Teufelberger
-
Bekaert
- 注:主要企業の掲載順は順位を示すものではありません。
合成ロープ市場 このレポートでカバーされる企業
- Atlantic Braids Ltd.
- Bekaert
- Cortland Limited
- DSR Corporation
- English Braids
- Katradis Marine Ropes Ind. S.A.
- LANEX a.s.
- Marlow Ropes
- Novatec Braids, Ltd.
- Samson Rope Technologies
- Southern Ropes
- Teufelberger
- Unirope Ltd.
- WireCo
- Yale Cordage
最近の産業開発事情 合成ロープ市場
- 2026年9月:Four Brothers Ropeは、ドイツ・ハンブルクで開催されたShipbuilding, Machinery & Marine Technology(SMM)2026において、高性能合成係留ロープとデジタルロープライフサイクル管理システムを展示しました。同社はまた、SINOROPEオフショアポリエステル係留ロープに対するBureau Veritasの型式承認を取得し、深海係留アプリケーション向けの検証済み製品を通じて合成ロープ市場を支援しています。
- 2026年5月:Marlow Ropesは、EN 1891タイプAおよびNFPA(全米防火協会)技術基準に認証された11mm高性能ポリエステルオーバーナイロンスタティックロープ「Gravitas」を発売しました。300ポンドで1.7%の伸度と35.1kNの最小破断強度を特徴としています。この発売は、低伸度、高強度、および信頼性の高いパフォーマンスを必要とするテクニカルアクセス、救助活動、およびその他のアプリケーション向けの専門ロープソリューションを拡大することで合成ロープ市場を支援しています。
グローバル合成ロープ市場レポートの範囲
合成ロープは、強度、柔軟性、ならびに水分、摩耗、および環境への露出に対する耐性を提供するために設計された人工ポリマーファイバーから製造されています。その軽量構造と取り扱い特性により、信頼性の高い荷重支持と張力パフォーマンスを必要とするアプリケーションに適しています。
合成ロープ市場は、素材タイプ、構造タイプ、最終用途産業、および地域別にセグメント化されています。素材タイプ別では、市場はポリプロピレン、ポリエステル、ナイロン、ポリエチレン、およびスペシャルティファイバーにセグメント化されています。構造タイプ別では、市場はブレイド、ツイスト、およびプレイテッドロープにセグメント化されています。最終用途産業別では、市場は海洋・漁業、石油・ガス、スポーツ・レジャー、建設、クレーン・重量物吊り上げ、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国における合成ロープの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ポリプロピレン |
| ポリエステル |
| ナイロン |
| ポリエチレン |
| スペシャルティファイバー |
| ブレイド |
| ツイスト |
| プレイテッド |
| 海洋・漁業 |
| 石油・ガス |
| スポーツ・レジャー |
| 建設 |
| クレーン・重量物吊り上げ |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 素材タイプ別 | ポリプロピレン | |
| ポリエステル | ||
| ナイロン | ||
| ポリエチレン | ||
| スペシャルティファイバー | ||
| 構造タイプ別 | ブレイド | |
| ツイスト | ||
| プレイテッド | ||
| 最終用途産業別 | 海洋・漁業 | |
| 石油・ガス | ||
| スポーツ・レジャー | ||
| 建設 | ||
| クレーン・重量物吊り上げ | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
合成ロープ市場の規模はどのくらいですか?
合成ロープ市場規模は2026年に2.46 ビリオン 米ドルと評価され、2027年の2.61 ビリオン 米ドルから2032年には3.54 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.33%です。
合成ロープへの需要を促進しているものは何ですか?
鋼線ワイヤーの代替、洋上エネルギー係留、より安全な取り扱い、産業用吊り上げ、および高弾性率ポリエチレン(HMPE)とアラミドロープの開発が需要を支えています。
2026年に最大のシェアを占めた素材タイプはどれですか?
ポリプロピレンは、低密度、耐薬品性、およびコスト効率を兼ね備えているため、2026年の市場シェアの31.85%を占めました。
2026年に最大のシェアを占めた構造タイプはどれですか?
ブレイドは、荷重分散と高性能ファイバーへの適合性に支えられ、2026年の市場シェアの45.63%を占めました。