
Marktgröße und Marktanteil für synthetische Seile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.61 Milliarden US-Dollar |
| Marktgröße (2032) | 3.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für synthetische Seile von Mordor Intelligence
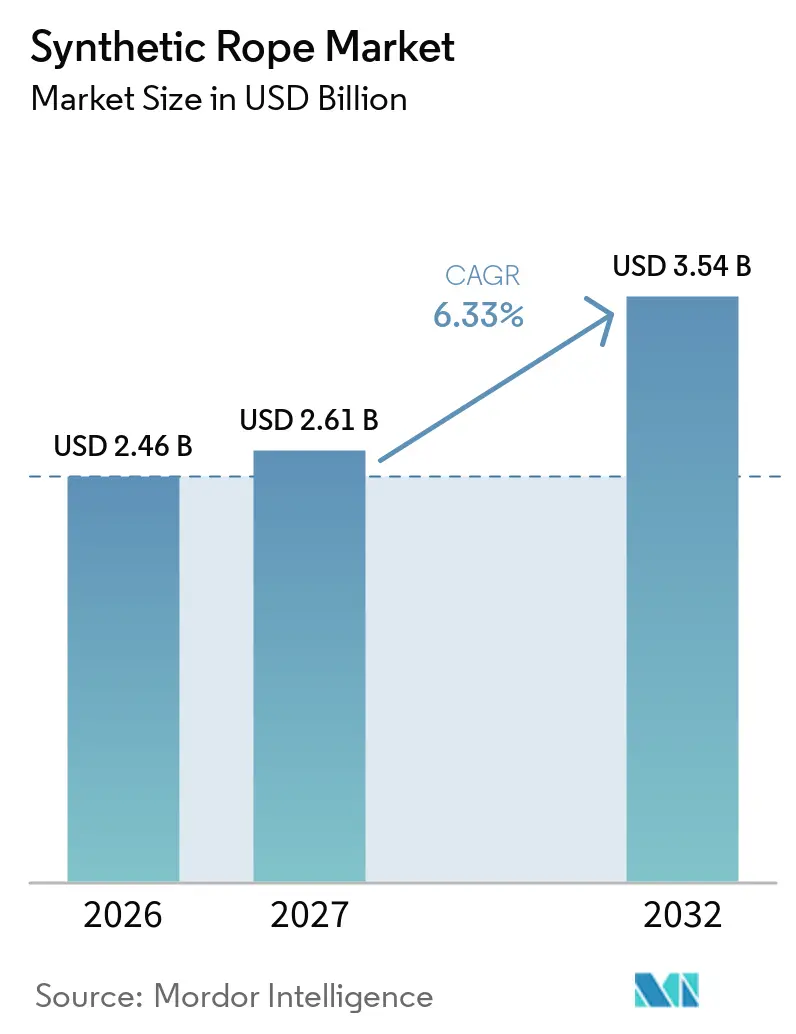
Die Marktgröße für synthetische Seile wurde 2026 auf 2,46 Milliarden USD geschätzt und soll von 2,61 Milliarden USD im Jahr 2027 auf 3,54 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,33 % während des Prognosezeitraums (2027–2032). Diese Expansion resultiert aus einem breiteren Wandel in den Anwendungsbereichen, in denen Leitungsgewicht, Handhabungsaufwand, Gerätebelastung und Sicherheitsverfahren wichtige kommerzielle Überlegungen darstellen. Der Markt für synthetische Seile wird durch den Ersatz von Stahldraht bei Hebe-, Moor- und Industriearbeiten gestützt, bei denen ein geringeres Leitungsgewicht die Handhabung verbessern, die Ermüdung bei manuellen Aufgaben verringern, die gespeicherte Energie in einem System reduzieren und Installationsarbeiten in beengten Umgebungen erleichtern kann. Offshore-Energieprojekte steigern die Nachfrage nach Seilen, die hohe Festigkeit mit geringem Gewicht, stabiler Leistung unter anhaltenden Lasten und anerkannter Zertifizierung für den dauerhaften oder sicherheitskritischen Einsatz verbinden, insbesondere wenn ein Seil Teil einer langlebigen Verankerungsanordnung ist. Hersteller reagieren durch Faserweiterentwicklung, geflochtene Designs, Inspektionswerkzeuge und Zulassungen, die den Einsatz in anspruchsvollen Anwendungen unterstützen und es Kunden ermöglichen, Alternativen anhand festgelegter Betriebsanforderungen, erwarteter Wartungsbedarfe und der von Projektverantwortlichen angewandten Standards zu vergleichen. Der Markt für synthetische Seile profitiert auch von Hafenaktivitäten, Aquakultur, Bauhebung und Freizeitnutzung, obwohl Rohstoffkosten, Seilhaltbarkeit, Inspektionsanforderungen, Abrieb- und UV-Licht-Exposition sowie der Zugang zu technischen Zulassungen wichtige Einschränkungen bleiben. Der Wettbewerb wird zunehmend abhängiger von nachgewiesener Leistung, technischem Service, der Fähigkeit, Kundenzulassungsanforderungen zu erfüllen, und der Kapazität, Dokumentation über die gesamte Nutzungsdauer eines Seils bereitzustellen, anstatt allein vom Materialpreis.
Wichtigste Erkenntnisse des Berichts
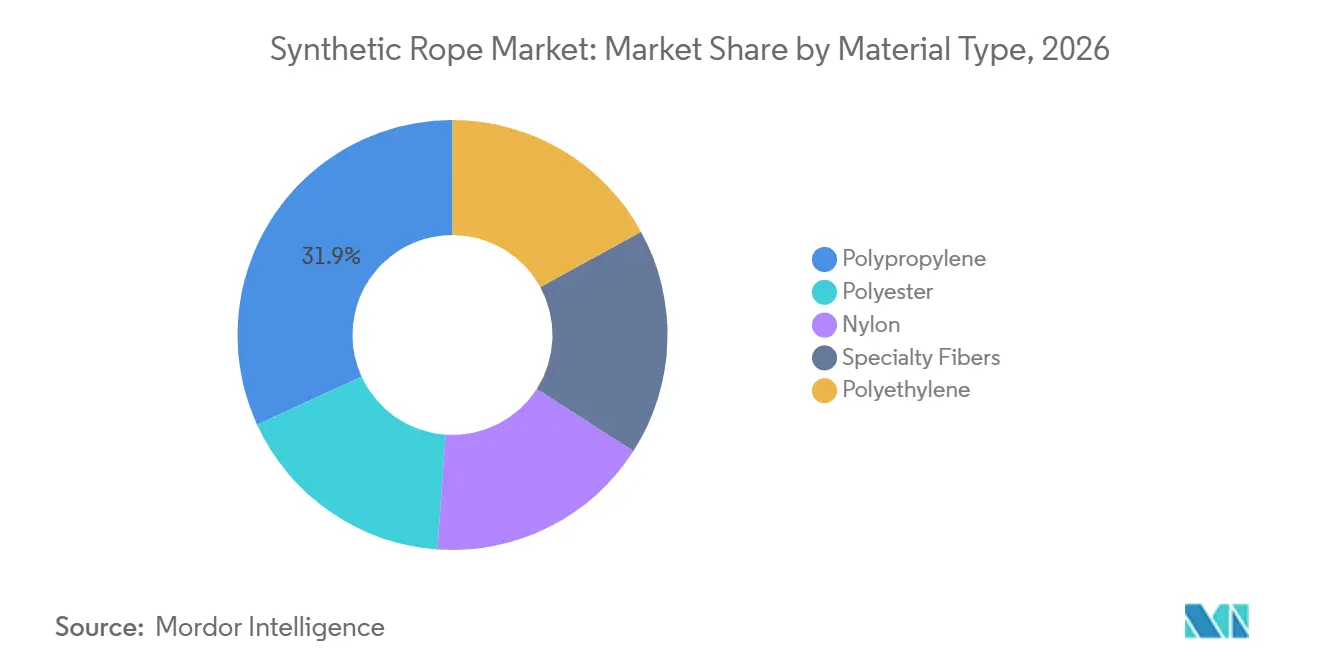
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Marktanteil von 31,85 % am Markt für synthetische Seile, während Spezialfasern bis 2032 voraussichtlich mit einem CAGR von 6,93 % wachsen werden.
- Nach Konstruktionstyp hielt die geflochtene Bauweise im Jahr 2026 einen Marktanteil von 45,63 % am Markt für synthetische Seile und soll bis 2032 mit einem CAGR von 7,06 % wachsen.
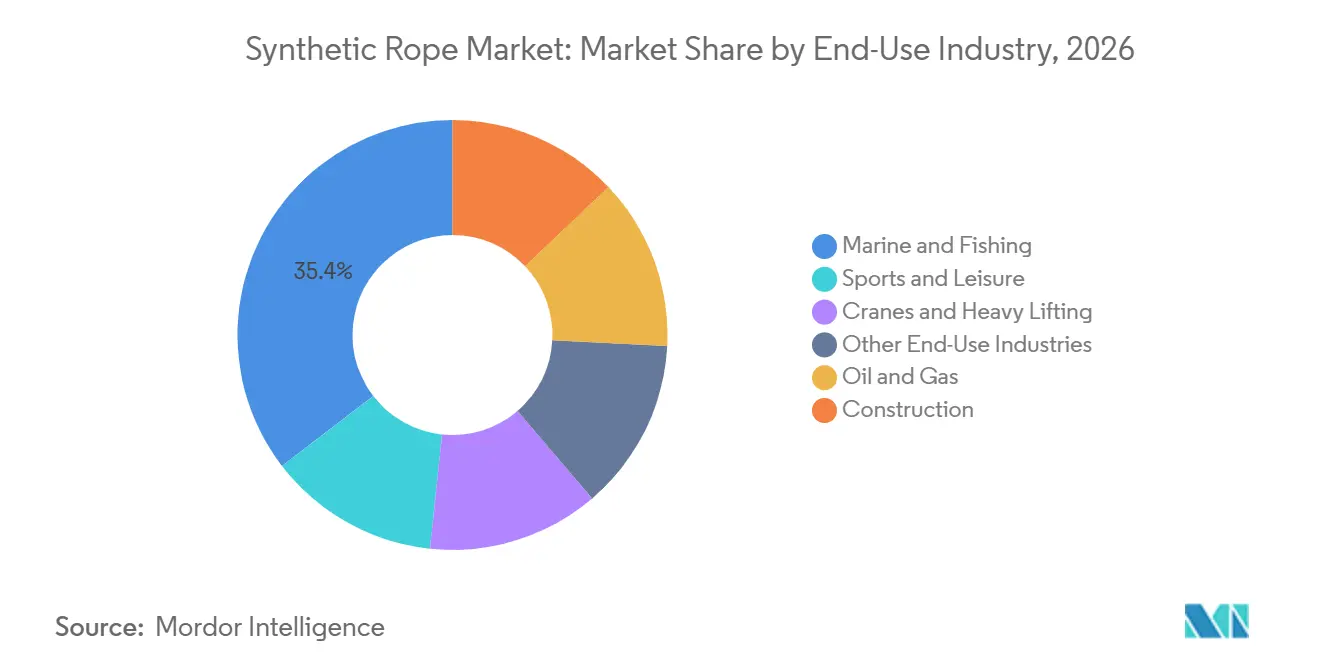
- Nach Endverbrauchsbranche hielt Marine und Fischerei im Jahr 2026 einen Marktanteil von 35,42 % am Markt für synthetische Seile, während Sport und Freizeit bis 2032 voraussichtlich mit einem CAGR von 7,47 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 32,38 % am Markt für synthetische Seile und soll bis 2032 mit einem CAGR von 7,32 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz von Stahldrahtseilen bei Hebe- und Moorarbeiten | +1.8% | Global, konzentriert in Nordamerika, Europa und sich industrialisierenden Märkten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Tiefsee-, Schwimmwind- und Offshore-Energie-Verankerung | +1.5% | Europa (Nordsee), Asien-Pazifik (Japan, Südkorea, China), aufkommend in Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Leichtgewichtige Sicherheit und geringere Handhabungsbelastung | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur-, Kran- und Industriehebungsausbau | +0.7% | Asien-Pazifik, Nordamerika, Naher Osten | Mittelfristig (2–4 Jahre) |
| HMPE- und Aramid-Leistungsinnovation | +0.6% | Global, frühe Gewinne in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz von Stahldrahtseilen bei Hebe- und Moorarbeiten
Der Markt für synthetische Seile profitiert von Ersatzentscheidungen bei Hebe- und Moorarbeiten, die geringeres Gewicht und sicherere Handhabung bevorzugen. Hochmodulares Polyethylen (HMPE)-Seil wiegt etwa ein Fünftel eines gleichwertigen Stahldrahts. Geringere Masse kann den Aufwand für das Ausfahren, Einziehen und Positionieren einer Leine bei anspruchsvollen Einsätzen reduzieren. Es kann auch den Bedarf an großen Handhabungsgeräten verringern, wenn Besatzungen an beengten Standorten arbeiten. Hybride Verankerungsanordnungen mit Stahldraht und Polyesterseil können das Systemgewicht und die Installationskosten bei mittleren Wassertiefen reduzieren. Das Systemdesign bleibt wichtig, da das ausgewählte Seil, die Hardware, der Wartungsplan und das Betriebsverfahren zusammenwirken müssen. Diese Betriebsvorteile machen Ersatzentscheidungen für Häfen, Krane, Offshore-Anlagen und andere Standorte relevant, an denen die Leinenhandhabung sowohl die Sicherheit als auch die Produktivität beeinflusst.
Tiefsee-, Schwimmwind- und Offshore-Energie-Verankerung
Tiefsee-, Schwimmwind- und Offshore-Energie-Verankerung erweitert die adressierbare Nachfrage nach Hochleistungsprodukten im Markt für synthetische Seile. Permanente schwimmende Offshore-Windanlagen benötigen Verankerungsleinen, die über lange Betriebszeiträume hinweg ihre Leistung aufrechterhalten. Avient Corporation gab im Juli 2026 bekannt, dass seine Dyneema DM20-Faser die ClassNK-Typzulassung für den dauerhaften Einsatz in der Verankerung schwimmender Offshore-Windturbinen erhalten hat[1]. Diese Anforderung erhöht den Wert von Tests, Rückverfolgbarkeit und dokumentierter Faserleistung für Seilhersteller. Der Markt für synthetische Seile kann daher von Projekten profitieren, bei denen eine frühzeitige Qualifizierung Lieferanten die Teilnahme an längeren Beschaffungszyklen ermöglicht.
Leichtgewichtige Sicherheit und geringere Handhabungsbelastung
Leichtgewichtige Sicherheit und geringere Handhabungsbelastung fördern die Akzeptanz dort, wo Besatzungen Moor- und Hebeseile wiederholt handhaben müssen. Geringeres Seilgewicht kann die körperliche Belastung bei Installation, Bergung und Routinebetrieb reduzieren. Der Sicherheitsaspekt umfasst auch geringere gespeicherte Energie als Stahldraht in einigen Systemkonfigurationen. Lieferanten führen webbasierte Werkzeuge ein, die Terminal- und Schiffsbetreibern helfen, die Gesamtenergie des Verankerungssystems zu bewerten. Das Werkzeug hilft Nutzern, die gespeicherte Energie der Verankerungsleine zu bewerten und Sicherheitsentscheidungen zu dokumentieren. Diese Praktiken fördern den Markt für synthetische Seile, auf der Grundlage verwalteter Anlagenleistung statt allein auf Basis des Kaufpreises zu konkurrieren.
Infrastruktur-, Kran- und Industriehebungsausbau
Infrastruktur-, Kran- und Industriehebungsausbau schafft Nachfrage nach Seilen und Schlingen, die die Handhabung bei schweren Arbeiten verbessern. Hochkapazitätshebungen erfordern sorgfältig konstruierte Produkte mit verifizierten Lastleistungen. Seilhersteller bedienen auch marine Bau- und Energieinstallationsarbeiten, die spezialisierte Hebesysteme verwenden. WireCo meldete im April 2026 eine Feldvalidierung für synthetische UNION Gladiator-Auslegerpendel in Schleppschaufeln und elektrischen Seilschaufeln. Das Unternehmen berichtete von einer 13%igen Reduzierung der harmonischen Energie, einer 29%igen Reduzierung der Seitenbelastungsspannung und einem 14%igen Gewinn an Komponentenlebensdauer gegenüber Stahläquivalenten. Diese Ergebnisse stützen den Markt für synthetische Seile dort, wo Geräteeigentümer Wert auf reduzierte Belastung und längere Komponentenlebensdauer legen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Spezialfasern und Zertifizierungen | -1.2% | Global, am stärksten ausgeprägt in den Offshore-Energie- und Kransegmenten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Abrieb, UV, Kriechen und Inspektionskomplexität | -0.8% | Global, erhöhte Exposition in tropischen Asien-Pazifik- und Naher-Osten-und-Afrika-Umgebungen | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei petrochemischen Rohstoffen | -0.6% | Global, am stärksten ausgeprägt für Polypropylen- und Polyesterseilhersteller in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Spezialfasern und Zertifizierungen
Hohe Kosten für Spezialfasern und Zertifizierungen schränken die Teilnahme an den Premiumsegmenten des Marktes für synthetische Seile ein. HMPE- und Aramidfasern kosten mehr als Polypropylen und Polyester, was den Preis der fertigen Seile beeinflusst. Offshore-Energiekunden verlangen zudem die Zulassung spezifischer Seilkonstruktionen, Qualitätssysteme und Leistungsansprüche. Die Zulassungsverfahren von ClassNK, DNV und Lloyd's Register können umfangreiche Tests und fortlaufende Qualitätsverpflichtungen erfordern. Diese Verpflichtungen erschweren es kleineren Lieferanten, in zugelassene Offshore-Anwendungen einzutreten. Das Ergebnis ist eine klare Trennung zwischen qualifizierten Lieferanten, die hochwertige Verträge bedienen, und Herstellern, die in preissensitiveren Anwendungen konkurrieren.
Abrieb, UV, Kriechen und Inspektionskomplexität
Abrieb, UV, Kriechen und Inspektionskomplexität können die Lebenszykluskosten für Nutzer von Hochleistungsseilen erhöhen. Der dauerhafte Offshore-Einsatz kann Seile Hardware-Kontakt, Sonnenlicht, zyklischer Belastung und anhaltender Spannung aussetzen. Eine 2026 in Ocean Engineering veröffentlichte Studie ergab, dass Kriechverhalten und Verbindungsfestigkeit bei Aramid-, HMPE- und Polyesterseilen unterschiedlich sind und materialspezifische Tests erfordern. Eine PLOS One-Studie von 2025 ergab zudem, dass das Verschleißverhalten je nach Material, Seilkonstruktion, Umgebungsbedingungen und Schmierung variiert. Nutzer benötigen möglicherweise häufigere Inspektionen und Zustandsbewertungen, wo Schadensrisiken höher sind. Diese Anforderung kann die Akzeptanz in preissensitiven Fischerei- und Marineanwendungen verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Spezialfasern bringen einen von Polypropylen geprägten Markt ins GleichgewichtPolypropylen hielt 2026 einen Marktanteil von 31,85 % am Markt für synthetische Seile nach Materialtyp. Seine geringe Dichte, chemische Beständigkeit und zugängliche Kostenposition unterstützen den Einsatz in Marine- und Fischereiarbeiten. Diese Anwendungen erfordern oft regelmäßigen Seilaustausch und benötigen nicht immer die höchste Zugfestigkeit. Polyester wird eingesetzt, wo geringe Dehnung und Kriechbeständigkeit wichtig sind. Es ist relevant für Moor- und Schleppanwendungen, die stabiles Verhalten unter Last erfordern. Nylon bleibt nützlich in Sport-, Freizeit- und Rettungsanwendungen, da Elastizität und Stoßdämpfung geschätzt werden. Standard-Polyethylen dient landwirtschaftlichen und verpackungsnahen Anwendungen in Asien-Pazifik und Südamerika. Diese Materialauswahl ermöglicht es dem Markt für synthetische Seile, ein breites Spektrum an Leistungs- und Budgetanforderungen zu erfüllen.
Spezialfasern sollen bis 2032 mit einem CAGR von 6,93 % wachsen. Diese Kategorie umfasst HMPE-, Aramid- und Hybridkonstruktionen, die in der Offshore-Energie und beim Heben eingesetzt werden. Die Marktgröße für synthetische Seile im Bereich Spezialfasern wird durch die Nachfrage nach hoher Zugfestigkeit bei geringerem Leitungsgewicht gestützt. Wissenschaftliche Arbeiten zu HMPE-Seilen in voller Größe haben das Verständnis der Steifigkeit unter quasi-statischen und dynamischen Bedingungen verbessert. Diese Erkenntnisse unterstützen die Spezifikation für permanente Offshore-Strukturen. Polypropylen wird voraussichtlich seine breite Rolle behalten, da es für viele Routineanwendungen geeignet bleibt. Spezialfasern sind stattdessen positioniert, um mehr Wert dort zu erfassen, wo technische Leistung und Zulassungsanforderungen entscheidend sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konstruktionstyp:
Geflochtene Architektur festigt ihre FührungspositionDie geflochtene Konstruktion hielt 2026 einen Marktanteil von 45,63 % am Markt für synthetische Seile nach Konstruktionstyp und soll bis 2032 mit einem CAGR von 7,06 % wachsen. Ihre verflochtene Strangstruktur hilft, Zugspannungen zu verteilen, und unterstützt hohe Bruchfestigkeit bei vergleichbaren Durchmessern. Geflochtenes Seil wird weit verbreitet eingesetzt, wo konsistente Handhabung und zuverlässiges Lastverhalten erforderlich sind. Das Design eignet sich gut für Hochleistungsfasersysteme, die eine kontrollierte innere Geometrie erfordern. Seine Rolle ist besonders wichtig für Anwendungen, die HMPE verwenden. Diese Anwendungen können von Seildesigns profitieren, die Faserkrümmung und innere Spannung steuern. Das geflochtene Format unterstützt daher den Einsatz bei anspruchsvollen Hebe-, Marine- und Offshore-Arbeiten. Der Markt für synthetische Seile nutzt geflochtene Produkte weiterhin als wichtigen Weg zu höherwertiger Leistung.
Geflochtene Seile profitieren auch von Fortschritten bei Zertifizierung und Compliance. Geflochtenes Seil wird auch in zertifizierten leichtgewichtigen Verankerungsanwendungen eingesetzt, bei denen Lieferanten nachweisen müssen, dass die fertige Leine die relevanten Leistungsanforderungen erfüllt. Gedrehtes Seil bleibt in kostenempfindlichen Fischerei- und Landwirtschaftsanwendungen relevant. Seine Eigenschaften können dort geeignet sein, wo Drehmomentwiderstand und einfachere Konstruktion wichtig sind. Geflochtenes Seil dient spezialisierteren Freizeitbootsanwendungen, die dynamische Lastwiederherstellung schätzen. Jedes Konstruktionsformat behält daher eine eigene Rolle, anstatt denselben Betriebsbedarf zu erfüllen. Der Markt für synthetische Seile wird diesen Mix wahrscheinlich beibehalten, da Kunden die Konstruktion basierend auf Belastung, Handhabung, Haltbarkeit und Preis auswählen.
Nach Endverbrauchsbranche:
Sport und Freizeit treiben das Wachstum, während Marine und Fischerei den Umsatz verankernMarine und Fischerei hielten 2026 einen Marktanteil von 35,42 % am Markt für synthetische Seile. Verankerungsleinen, Schleppnetze und Schiffsrigging halten die Nachfrage im kommerziellen Fischfang und im Frachtbetrieb aufrecht. Diese Nutzer benötigen Produkte, die nassen Bedingungen, wiederholter Handhabung und variierenden Lasten standhalten. Öl und Gas erfordern sowohl Standard-Verankerungsseile als auch Spezial-Tiefsee-Dynamikseile. Bauwesen, Krane und Schwerlasthebung sind wachsende Einsatzbereiche, da Faserseile und synthetische Schlingen zunehmend im regulären Feldeinsatz verwendet werden. Die Bandbreite der Endanwendungen begrenzt die Abhängigkeit von einer einzelnen Kundengruppe. Sie ermöglicht es dem Markt für synthetische Seile auch, sowohl von Ersatznachfrage als auch von projektbasierter Nachfrage zu profitieren. Zertifizierung bleibt wichtig, wo ein Seilversagen Menschen, Ausrüstung oder die Betriebskontinuität beeinträchtigen könnte.
Sport und Freizeit sollen bis 2032 mit einem CAGR von 7,47 % wachsen. Das Segment umfasst Klettern, Ozeanrennen, Baumpflegerarbeiten, Rettung und verwandte Anwendungen, die Handhabungskomfort und zertifizierte Leistung schätzen. Marlow Ropes wurde im April 2026 zum offiziellen Seillieferanten für SailGP für die Saison 2027. Marlow Ropes brachte im Mai 2026 auch sein statisches Seil Gravitas mit EN 1891 Typ A und NFPA-technischer Zertifizierung auf den Markt. Diese Entwicklungen zeigen, dass Lieferanten Zertifizierung und spezialisierte Produkte nutzen, um professionelle und sportliche Nachfrage zu bedienen. Seilzugangs- und Kletternutzer legen möglicherweise mehr Wert auf Sicherheitsstandards als auf den niedrigsten Kaufpreis. Dies schafft Raum für differenzierte Angebote innerhalb des Marktes für synthetische Seile.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
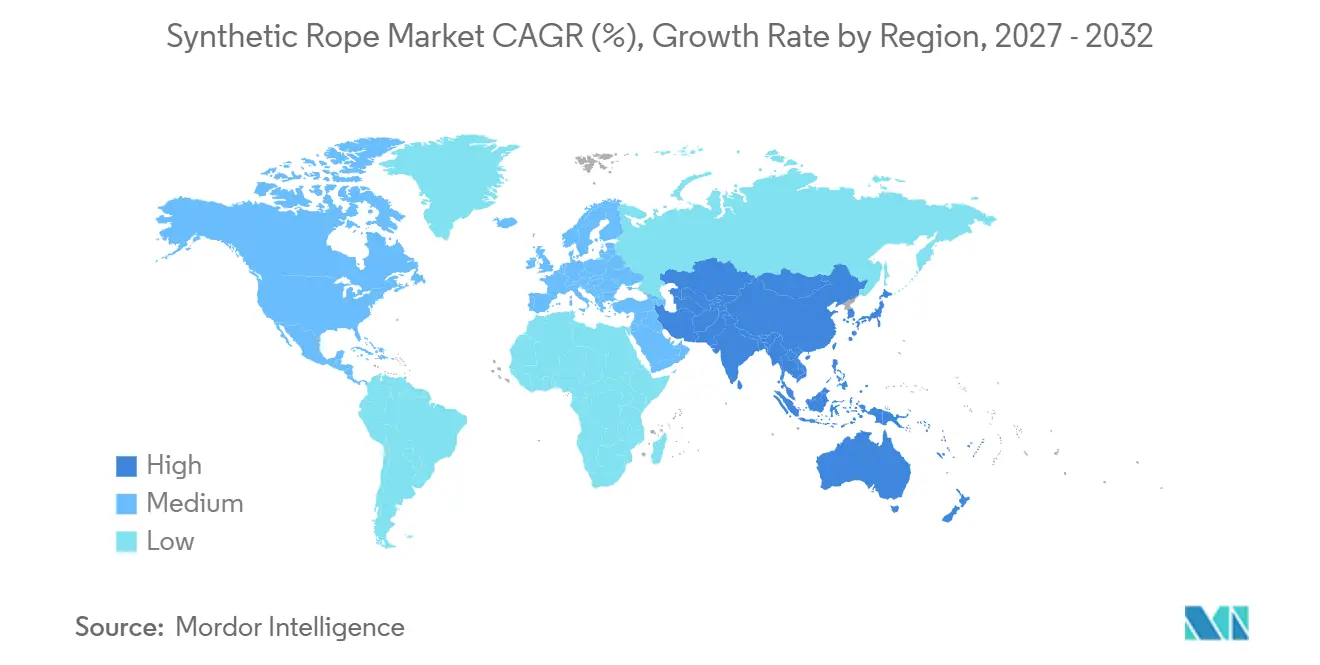
APAC-Markt für Synthetische Seile
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 32,38 % am Markt für synthetische Seile und wird voraussichtlich bis 2032 mit einem CAGR von 7,32 % wachsen. China stützt die regionale Nachfrage durch maritime Logistik, Aquakultur sowie Offshore-Öl- und Gasaktivitäten. Südkorea trägt durch den Schiffbau und die Installation von Offshore-Windanlagen zur Nachfrage bei. Japan entwickelt sich zu einem hochwertigen Standort für die Nachfrage nach Seilen im Zusammenhang mit schwimmenden Offshore-Windanlagen. Diese Faktoren verbinden die bestehende Nachfrage mit einem wachsenden Bedarf an spezialisierten Hochleistungsleinen.
ASEAN-Markt für Synthetische Seile
Die ASEAN-Märkte generieren zusätzliche Nachfrage durch den Hafenbau und Aquakulturaktivitäten. Regionale Hersteller können Kunden für Polypropylen- und Polyesterseile zu wettbewerbsfähigen Produktionskosten bedienen. Asien-Pazifik übernimmt zudem eine Exportrolle für geflochtene Produkte, die an europäische und nordamerikanische Erstausrüster geliefert werden. Die Größe des Marktes für synthetische Seile in der Region wird daher sowohl durch den Inlandsbedarf als auch durch die Fertigungskapazitäten geprägt. Das regionale Wachstum kann Investitionen in Vertrieb, Prüfung und Anwendungsunterstützung fördern. Die fortschreitende Expansion schwimmender Offshore-Windanlagen könnte die Nachfrage nach zugelassenen synthetischen Mooringsystemen steigern.
Markt für Synthetische Seile in Amerika, EMEA und APAC
Nordamerika bleibt ein hochwertiger Standort für Offshore-Energie-Moorings, Krananwendungen sowie Sport- und Freizeitnutzung. Europa ist ein bedeutender Markt für Offshore-Wind, maritime Aktivitäten, Seilzugangstechnik und zertifizierte Premiumprodukte. Teufelberger stellte im Juni 2025 Solitec XD sowie seine Alliance for Intelligent Rope Monitoring-Plattform vor, die visuelle Erkennung, magnetisch-induktive Prüfung und geometrische Messung zur Überwachung des Seilzustands kombiniert[2]. Südamerika wird durch Offshore-Öl und -Gas, kommerzielle Fischerei und Bautätigkeit gestützt. Der Nahe Osten und Afrika umfassen Nachfrage nach Öl- und Gas-Moorings sowie Fertigungskapazitäten in Südafrika. Der Markt für synthetische Seile unterscheidet sich regional, da zertifizierungsgetriebene Nachfrage in Nordamerika, Europa und Teilen des asiatisch-pazifischen Raums einem stärker preisgetriebenen Einkauf in Teilen Südamerikas, des Nahen Ostens und Afrikas sowie in den ASEAN-Fischereibmärkten gegenübersteht.
Wettbewerbslandschaft
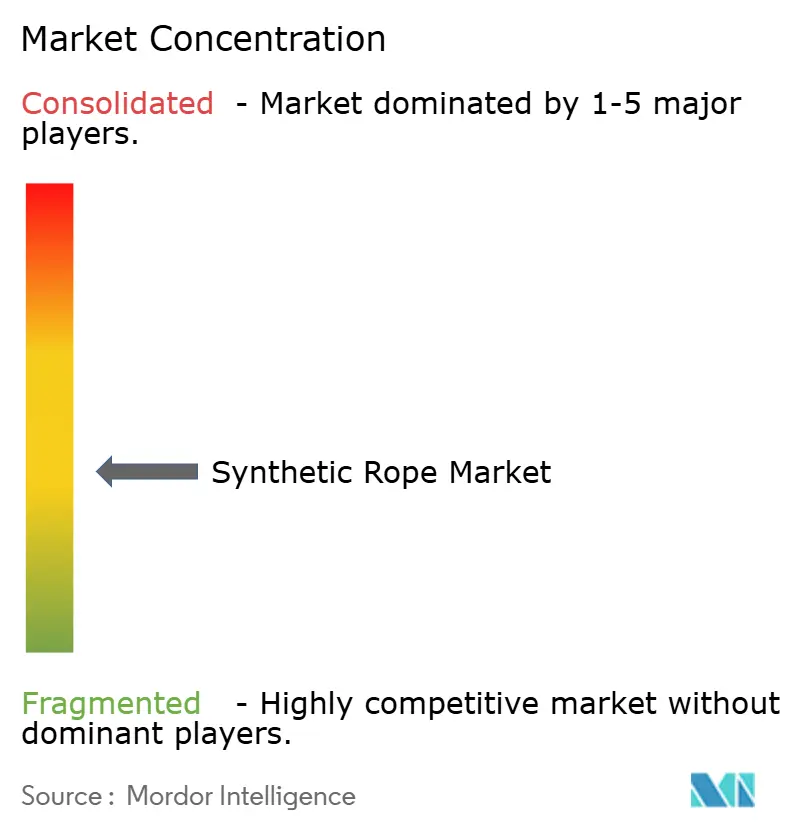
Der Markt für synthetische Seile ist mäßig konzentriert, wobei die fünf führenden Unternehmen WireCo, Cortland Limited, Samson Rope Technologies, Teufelberger und Bekaert umfassen. Kunden bewerten häufig die Fähigkeit eines Lieferanten, die erforderliche Seilkonstruktion, Faserauswahl, technische Dokumente, Lieferunterstützung und Kundendienst bereitzustellen. Größere technische Lieferanten haben einen Vorteil in Anwendungen, die Zertifizierung, Tests und dokumentierte Leistung erfordern. Regionale Hersteller können wettbewerbsfähig bleiben, wo Kunden Verfügbarkeit, Anwendungswissen und Kosten priorisieren. Diese Struktur hält den Markt für synthetische Seile mäßig fragmentiert, anstatt um einen einzigen Lieferanten konzentriert zu sein. Die Produktauswahl variiert nach Fasertyp, Konstruktion, Zertifizierung, Serviceunterstützung und den Betriebsbedingungen am Kundenstandort.
Samson Rope Technologies, Cortland Limited und WireCo sind in nordamerikanischen Offshore- und Industrieanwendungen präsent. Marlow Ropes, Teufelberger, LANEX a.s. und English Braids bedienen europäische Marine-, Sport- und Industrieanwendungen. DSR Corporation und Katradis Marine Ropes Ind. S.A. sind in Fischerei- und marinen Verankerungsanwendungen tätig. Diese Unternehmenspositionen spiegeln Unterschiede in den Kundenanforderungen wider, anstatt einen einheitlichen Einkaufsstandard. Offshore-Nutzer verlangen häufig detaillierte Dokumentation, definierte Inspektionspraktiken und Produkte, die für einen bestimmten Einsatz zugelassen werden können. Fischerei- und allgemeine Marinekunden legen möglicherweise mehr Wert auf einfachen Austausch, Verfügbarkeit und praktische Handhabung. Lieferanten nutzen zunehmend digitale Inspektions- und Lebenszykluswerkzeuge, um dauerhafte Kundenbeziehungen aufzubauen. Lieferanten erweitern Lebenszykluswerkzeuge, die die Bewertung gespeicherter Energie und strukturiertere Wartungsentscheidungen unterstützen. Teufelbergers Überwachungsplattform von 2025 ist ein weiteres Beispiel für einen Produkt-Service-Ansatz, der die Seilzustandsbewertung unterstützen kann. Der Markt für synthetische Seile belohnt diese Dienstleistungen, wenn Kunden eine Aufzeichnung von Inspektion und Anlagenzustand benötigen.
Marlow Ropes unterzeichnete im Oktober 2026 eine 4-Jahres-Vereinbarung mit Clipper Ventures, um als offizieller Seillieferant für 5 Plattformen zu fungieren. Die Vereinbarung erweitert die Beziehung des Unternehmens zur Segelgruppe und unterstützt Aktivitäten im chinesischen Segelsegment. WireCo berichtete im April 2026 über Leistungsergebnisse für synthetische UNION Gladiator-Auslegerpendel und positionierte das Produkt rund um Ausrüstungsstressreduzierung und Komponentenlebensdauer. Die ClassNK-Zulassung von Avient Corporation für Dyneema DM20 im Jahr 2026 zeigt, wie zugelassene Fasermaterialien die Seilherstellerentscheidungen bei schwimmenden Offshore-Windanlagen beeinflussen können. Zertifizierungskosten und Kundenqualifikationsanforderungen können Lieferanten mit etablierten Nachweisen in Offshore-Anwendungen begünstigen. Gleichzeitig können Atlantic Braids Ltd., Novatec Braids, Ltd., Unirope Ltd., Yale Cordage und Southern Ropes Anwendungen bedienen, die auf lokalem Service und Austauschunterstützung basieren. Die Wettbewerbsposition jedes Lieferanten hängt von seinem Produktsortiment, seiner Fertigungskapazität, seinem Zulassungsstatus und seiner Fähigkeit ab, das Seil nach der Lieferung zu unterstützen.
Marktführer für synthetische Seile
-
WireCo
-
Cortland Limited
-
Samson Rope Technologies
-
Teufelberger
-
Bekaert
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Synthetische Seile Unternehmen in diesem Bericht
- Atlantic Braids Ltd.
- Bekaert
- Cortland Limited
- DSR Corporation
- English Braids
- Katradis Marine Ropes Ind. S.A.
- LANEX a.s.
- Marlow Ropes
- Novatec Braids, Ltd.
- Samson Rope Technologies
- Southern Ropes
- Teufelberger
- Unirope Ltd.
- WireCo
- Yale Cordage
Neueste Industrielle Entwicklungen in Markt für Synthetische Seile
- September 2026: Four Brothers Rope präsentierte hochleistungsfähige synthetische Verankerungsseile und sein digitales Seil-Lebenszyklusmanagementsystem auf der Shipbuilding, Machinery & Marine Technology (SMM) 2026 in Hamburg, Deutschland. Das Unternehmen erhielt auch die Bureau Veritas-Typzulassung für sein SINOROPE Offshore-Polyester-Verankerungsseil, das den Markt für synthetische Seile durch validierte Produkte für Tiefsee-Verankerungsanwendungen unterstützt.
- Mai 2026: Marlow Ropes brachte Gravitas auf den Markt, ein 11 mm hochleistungsfähiges statisches Seil aus Polyester über Nylon, zertifiziert nach EN 1891 Typ A und den technischen Standards der National Fire Protection Association (NFPA), mit 1,7 % Dehnung bei 300 lb und einer Mindestbruchfestigkeit von 35,1 kN. Die Markteinführung unterstützt den Markt für synthetische Seile durch die Erweiterung spezialisierter Seillösungen für technischen Zugang, Rettungseinsätze und andere Anwendungen, die geringe Dehnung, hohe Festigkeit und zuverlässige Leistung erfordern.
Globaler Berichtsumfang des Marktes für synthetische Seile
Synthetische Seile werden aus künstlichen Polymerfasern hergestellt, die Festigkeit, Flexibilität sowie Beständigkeit gegen Feuchtigkeit, Abrieb und Umwelteinflüsse bieten sollen. Ihre leichte Konstruktion und Handhabungseigenschaften machen sie für Anwendungen geeignet, die zuverlässige Tragfähigkeit und Zugspannungsleistung erfordern.
Der Markt für synthetische Seile ist nach Materialtyp, Konstruktionstyp, Endverbrauchsbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in Polypropylen, Polyester, Nylon, Polyethylen und Spezialfasern segmentiert. Nach Konstruktionstyp ist der Markt in geflochtene, gedrehte und geflochtene-verseilte Seile segmentiert. Nach Endverbrauchsbranche ist der Markt in Marine und Fischerei, Öl und Gas, Sport und Freizeit, Bauwesen, Krane und Schwerlasthebung sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für synthetische Seile in 15 Ländern. Für jedes Segment wurden die Marktgrößen und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Polypropylen |
| Polyester |
| Nylon |
| Polyethylen |
| Spezialfasern |
| Geflochten |
| Gedreht |
| Geflochten-verseilt |
| Marine und Fischerei |
| Öl und Gas |
| Sport und Freizeit |
| Bauwesen |
| Krane und Schwerlasthebung |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Polypropylen | |
| Polyester | ||
| Nylon | ||
| Polyethylen | ||
| Spezialfasern | ||
| Nach Konstruktionstyp | Geflochten | |
| Gedreht | ||
| Geflochten-verseilt | ||
| Nach Endverbrauchsbranche | Marine und Fischerei | |
| Öl und Gas | ||
| Sport und Freizeit | ||
| Bauwesen | ||
| Krane und Schwerlasthebung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für synthetische Seile?
Die Marktgröße für synthetische Seile wurde 2026 auf 2,46 Milliarden USD geschätzt und soll von 2,61 Milliarden USD im Jahr 2027 auf 3,54 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,33 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach synthetischen Seilen an?
Der Ersatz von Stahldraht, Offshore-Energie-Verankerung, sicherere Handhabung, Industriehebung sowie die Entwicklung von Seilen aus hochmodularem Polyethylen (HMPE) und Aramid stützen die Nachfrage.
Welcher Materialtyp hielt 2026 den größten Marktanteil?
Polypropylen hielt 2026 einen Marktanteil von 31,85 %, da es geringe Dichte, chemische Beständigkeit und Kosteneffizienz vereint.
Welcher Konstruktionstyp hielt 2026 den größten Marktanteil?
Geflochten hielt 2026 einen Marktanteil von 45,63 %, gestützt durch seine Lastverteilung und Eignung für Hochleistungsfasern.