
シンジケートローン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 7.5 兆米ドル |
| 市場規模 (2031) | 9.80 兆米ドル |
| 成長率 (2026 - 2031) | 5.40 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンジケートローン市場分析
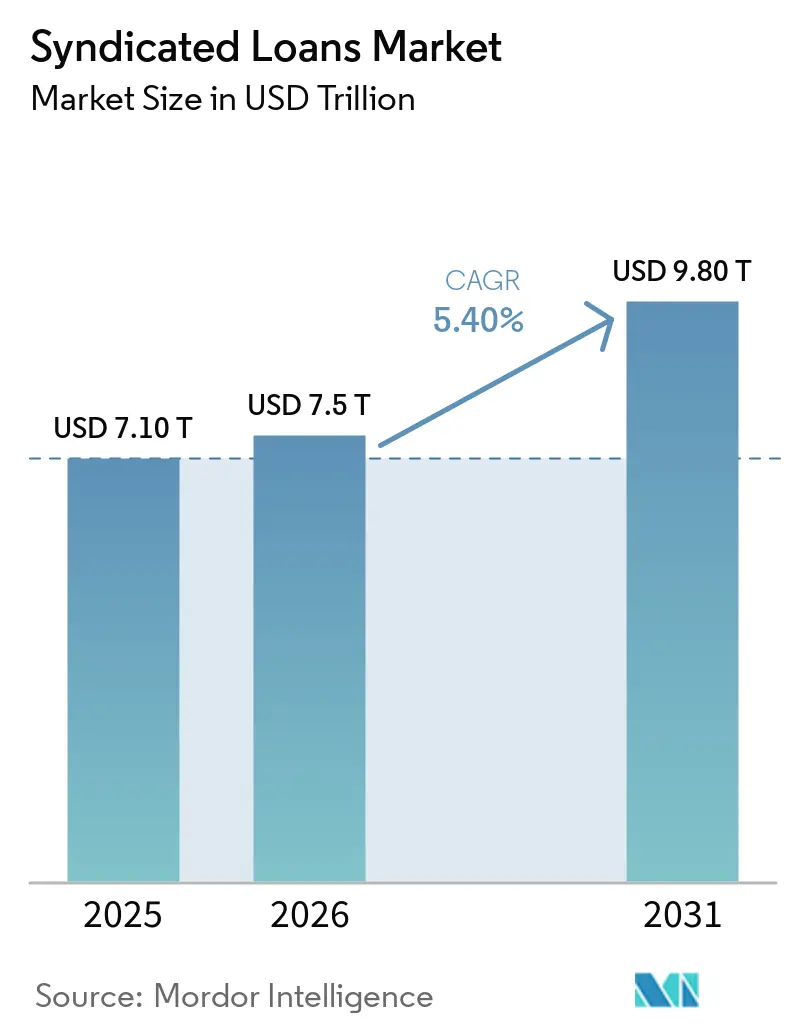
シンジケートローン市場規模は2025年に7.10 トリリオン 米ドルと評価され、2026年の7.5 トリリオン 米ドルから2031年には9.80 トリリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.40%です。
シンジケートローン市場は、リファイナンシングニーズ、合併・買収活動の回復、および大規模インフラ資金調達需要に支えられて2026年を迎えました。借り手は、適切な取引においてシンジケートプライシングがプライベートクレジットよりも有利な場合、複数の貸し手によるファシリティに回帰しています。2027年から2028年にかけての満期集中は、シンジケートローン市場においてリファイナンシング活動を中心的な位置に置き続ける可能性が高いです。シンジケートローン市場はまた、安定した担保付ローン債務(CLO)需要と信頼性の高いセカンダリー取引に依存して新規ローンを流通させています。競争環境は取引タイプによって異なり、銀行はバランスシート容量、流通リーチ、プライシング、および実行確実性において競い合っています。
レポートの主要ポイント
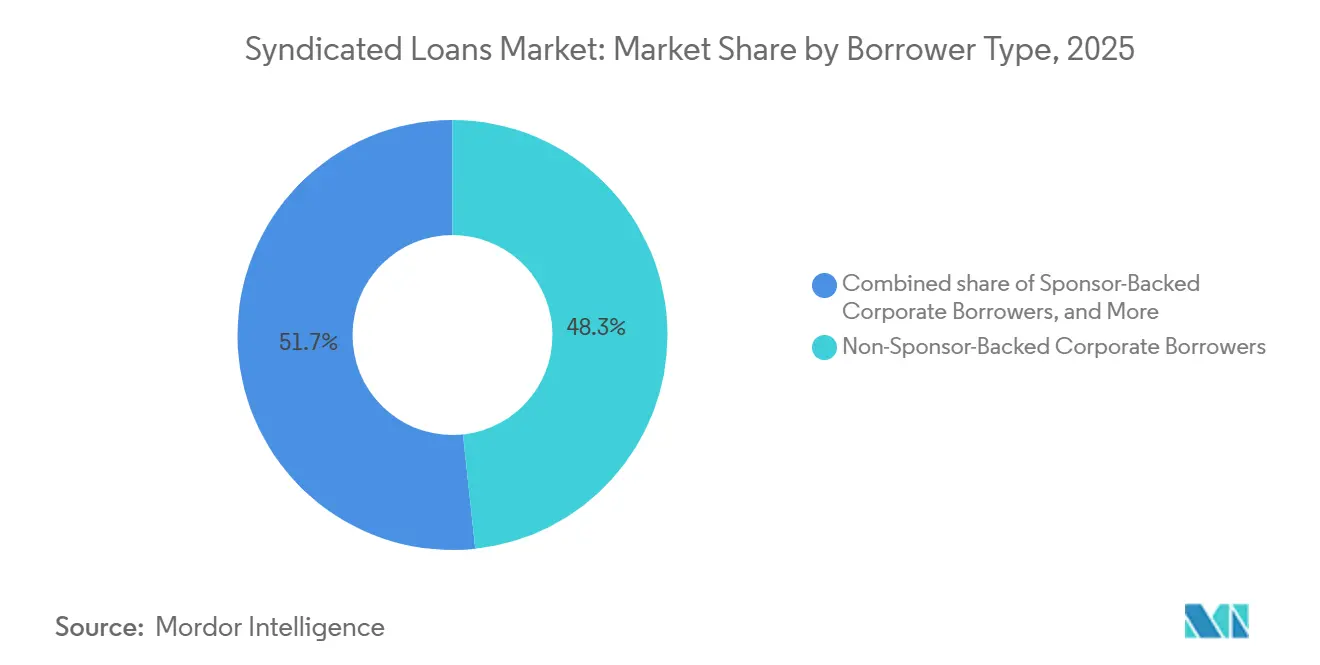
- 借り手タイプ別では、ノンスポンサー型コーポレートボロワーが2025年のシンジケートローン市場シェアの48.3%を占め、スポンサー型コーポレートボロワーは2031年までにCAGR 7.2%で成長する見込みです。
- ローン目的別では、リファイナンシングが2025年のシンジケートローン市場シェアの48.9%を占め、買収関連ファイナンシングは2031年までにCAGR 7.8%で成長する見込みです。
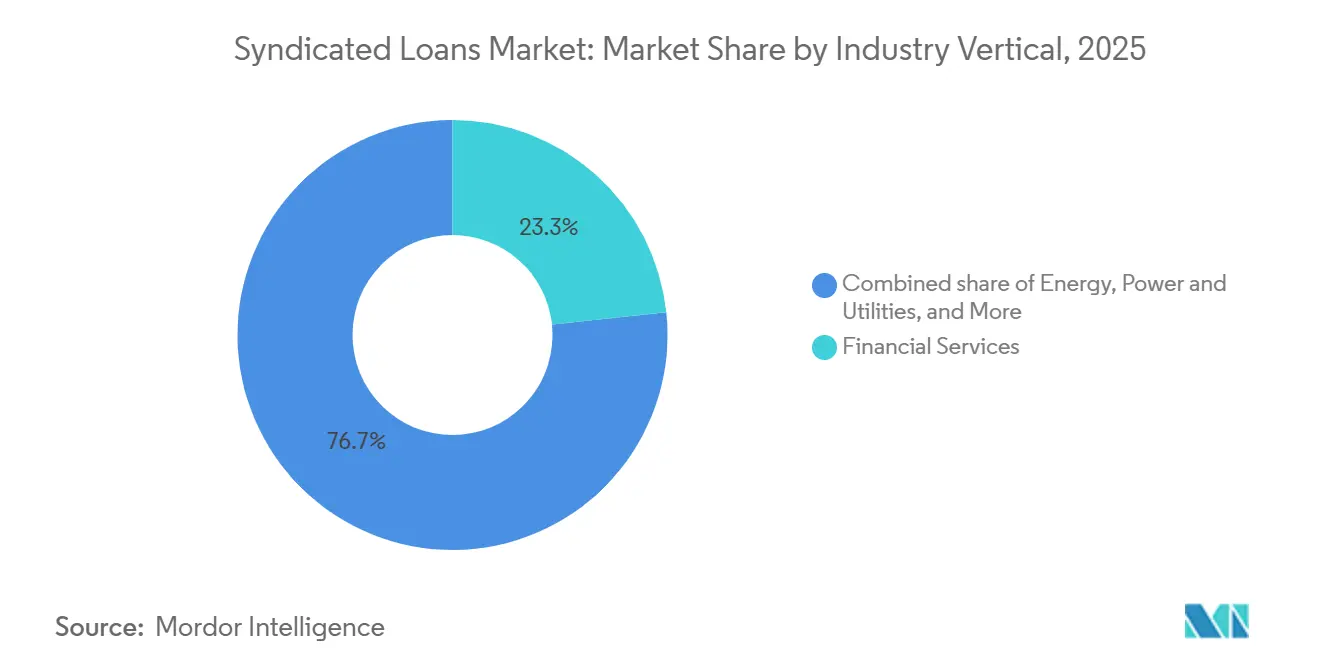
- 業種別では、金融サービスが2025年のシンジケートローン市場シェアの23.3%を占め、テクノロジー・メディア・通信は2031年までにCAGR 8.1%で成長する見込みです。
- ディールサイズ別では、ラージキャップディールが2025年のシンジケートローン市場シェアの72%を占め、アッパーミドルマーケットディールは2031年までにCAGR 6.9%で成長する見込みです。
- 地域別では、北米が2025年のシンジケートローン市場シェアの59.6%を占め、中東・アフリカは2031年までにCAGR 8.5%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大規模シンジケート借入を促進する高水準のリファイナンシングおよび債務満期要件 | +1.5% | グローバル、北米およびEMEAに集中 | 短期(2年以内) |
| リスク分担需要を高める銀行資本・集中度・バランスシート制限 | +0.9% | バーゼルIV実施下のEUおよび英国において顕著な影響を伴うグローバル | 中期(2~4年) |
| 大規模マルチレンダーファシリティへの需要を高めるM&Aおよびレバレッジドバイアウト活動の回復 | +1.1% | 北米、EMEA、アジア太平洋、日本、オーストラリア | 中期(2~4年) |
| 借り手をシンジケートファイナンシングへ向かわせるプライベートクレジットに対する競争力のあるプライシング優位性 | +0.7% | 北米および西欧 | 短期(2年以内) |
| シンジケート資金調達能力の必要性を高める大規模かつ複雑化するファイナンシング要件 | +0.5% | 北米およびアジア太平洋のAIおよびデータセンターハブを含むグローバル | 長期(4年以上) |
| ローン流通を支える機関投資家参加の深化とセカンダリー市場流動性 | +0.4% | 北米およびコアEMEA、アジア太平洋への波及を伴う | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
大規模シンジケート借入を促進する高水準のリファイナンシングおよび債務満期要件
2027年から2028年の満期の壁は、シンジケートローン市場における需要の主要な源泉です。2026年から2028年にかけて満期を迎える米国ローンの総額は3,440億米ドルに上り、そのうち52%がB-以下の格付けであり、信用力の弱い借り手のリファイナンシングリスクを高めています。リファイナンシングサイクルは、より強固な信用プロファイルを持つ発行体が早期に行動し、より長い満期を確保することを促しています。欧州のレバレッジドローン発行額は2025年に4,420億米ドルを超え、リファイナンシングおよびリプライシング取引が総額の約90%を占めました。高品質なリファイナンシング候補の大量供給は、ローン量が増加する中でもスプレッドを圧迫し続けています。借り手はドキュメンテーションおよび投資家の状況に合わせてリファイナンシングのタイミングを計っており、これがシンジケートローン活動を形成し続けています。
リスク分担需要を高める銀行資本・集中度・バランスシート制限
銀行の自己資本規制および単一名義集中限度額は、大規模エクスポージャーに対するシンジケーションの活用を支持しています。2026年時点で、AnaCredit及びDealScanデータに基づく調査によれば、銀行の自己資本比率が1標準偏差低下すると、ローンがシンジケートされる確率が2倍になることが判明しました[1]。この関係は、自己資本要件が上昇し銀行が集中した貸出ポジションを管理するにつれて、リスク分担をより重要なものにしています。銀行はローンを組成し、選択したエクスポージャーを保持し、残りを他の貸し手や機関投資家に流通させることができます。このアプローチはセカンダリー取引活動を増加させ、担保付ローン債務(CLO)投資家基盤を支援することもできます。したがって、シンジケートローン市場は、銀行のバランスシート制限が満期保有型貸出を実用的でなくする場合に恩恵を受けます。
大規模マルチレンダーファシリティへの需要を高めるM&Aおよびレバレッジドバイアウト活動の回復
合併・買収活動の回復が、大規模マルチレンダーファイナンシングパッケージへの需要を高めています。グローバルな合併・買収のディール価値は、短期金利の低下、プライベートエクイティ資本、およびより緩和的な規制環境に支えられ、2026年に4 トリリオン 米ドルを超えると予測されています。米国の合併・買収に係るブロードリーシンジケートローン量は2025年に1,420億米ドルに達し、そのうちレバレッジドバイアウト量は594億米ドルでした。大規模取引は、引受コミットメントを幅広い貸し手グループに売却しなければならないため、アレンジャーの流通能力を試します。成功したシンジケーションは新たなCLO組成を引き付け、機関投資家基盤を拡大することができます。この活動は、リファイナンシング活動の比重が低下するにれて、新規資金量の重要な源泉となります。
機関投資家参加の深化とセカンダリー市場流動性によるローン流通の支援
セカンダリー市場の流動性は、引受後にアレンジャーがローンを流通させる能力を支えています。米国のセカンダリーローン取引は2025年に9,710億米ドルに達し、2026年第1四半期には四半期記録となる2,880億米ドルに上昇しました。2026年第1四半期中に、過去12ヶ月の取引総額が初めて1 トリリオン 米ドルを超えました[2]。担保付ローン債務(CLO)はブロードリーシンジケートローンの重要な買い手であり続け、新規発行プライシングに影響を与えています。デジタルデータプラッフォームは照合作業を削減し、エージェントと貸し手間のローン情報の流れを改善することができます。Barclaysがエージェントとなっているブロードリーシンジケートされたドル建て米国ローンのディールは、2026年7月にAPI連携を通じてVersanaの集中型プラットフォームで利用可能になりました[3]。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シンジケートローンから取引を転換させるプライベートクレジットのスピード・実行確実性・構造的柔軟性 | -1.2% | グローバル、特にミドルマーケット取引において北米および西欧で顕著 | 短期(2年以内) |
| ディール実行を長期化させるマルチレンダー引受・調整・シンジケーションプロセス | -0.6% | グローバル | 短期(2年以内) |
| 金利・クレットスプレッド・流動性のボラティリティ時における引受および流通リスク | -0.8% | 地政学的イベント時にEMEAおよびアジア太平洋で顕著な影響を伴うグローバル | 中期(2~4年) |
| 効率的なローン流通のための機関投資家およびCLO需要への依存 | -0.5% | 北米およびコアEMEA | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
シンジケートローンから取引を転換させるプライベートクレジットのスピード・実行確実性・構造的柔軟性
プライベートクレジットは、特にミドルマーケットファイナンシングにおいて、シンジケートローン市場に対する重大な抑制要因であり続けています。ダイレクトレンダーは、実行確実性を重視する借り手に対して、機密性、柔軟なコベナンツ、および単一カウンターパーティプロセスを提供することができます。ブロードリーシンジケートローンはより低いプライシングを提供できますが、その優位性がすべての借り手にとってスピードや構造的柔軟性を上回るとは限りません。ミドルマーケットは特に影響を受けやすく、ユニトランシェ構造がマルチレンダープロセスに必要な調整を排除することができます。スポンサー型借り手は、ファイナンシングオプションを評価する際に両方の資本源を引き続き比較しています。シンジケートローン市場は、幅広い貸し手基盤の規模と流動性を必要とする取引において優位性を維持する可能性が高いです。
金利・クレジットスプレッド・流動性のボラティリティ時における引受および流通リスク
金利変動、クレジットスプレッドの変化、および地政学的混乱は、引受および流通リスクを高める可能性があります。グローバルなシンジケートローン量は2026年第1四半期に前年比12%減の1.37 トリリオン 米ドルに落ち込み、アジア太平洋量は43%減、EMEA量は23%減となりました。引受後のセカンダリースプレッドの拡大は、まだ流通していないローンに対してアレンジャーに時価評価損失をもたらす可能性があります。2028年の低格付け満期の集中は、リファイナンシングの窓口が狭まった場合にこの圧力を増幅させる可能性があります。持続的なインフレと制限的な金融政策は借入コストを高水準に維持し、レバレッジドM&A活動のより広範な回復を遅らせる可能性があります。これの状況はアレンジャー手数料を圧縮し、より多くのローンを一時的に銀行のバランスシートに置くことになりかねません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
借り手タイプ別:
ノンスポンサー型借り手が市場を支え、スポンサー主導の量が再構築されるノンスポンサー型コーポレートボロワーは2025年のシンジケートローン市場シェアの48.32%を占めました。その地位は、運転資本、設備投資、および買収のためにリボルビングファシリティ、タームローン、およびディレイドドロー構造を利用する投資適格企業からの需要を反映しています。大規模な多国籍発行体はリレーションシップバンクとの長年の貸し手グループを維持することが多く、ファシリティは競争的な再入札ではなく更新されることが多いです。スポンサー型コーポレートボロワーは2031年までにCAGR 7.2%で成長すると予測されており、借り手タイプの中で最も高い成長率です。
米国のレバレッジドバイアウト型シンジケートローンは2025年に594億米ドルに達し、プライベートエクイティのアドオンファイナンシングは405億米ドルに達しました。高品質なノンスポンサー型借り手はより狭いスプレッドでプライシングされており、アレンジャーの収益を制限する可能性があります。スポンサー型取引はより複雑な構造化を必要とする傾向があり、より高い信用リスクにもかかわらず高い手数料を提供できます。BB-マイナス以上の格付けの発行体が2026年の年初来のM&A関連量の40%を占めました。インド企業は2025年にオフショアシンジケートローンを通じて325億米ドルを調達し、金融機関が発行量の42%を占めました。一方、ソブリンおよび政府関連借り手はMEAおよびアジア太平洋のインフラファイナンシングにおいて引き続き重要な存在です。これらのトレンドは、プライベートエクイティ活動、コーポレートリファイナンシング、およびインフラファイナンシングが借り手需要に影響を与える中で、シンジケートローン市場規模を形成し続けています。
ローン目的別:
リファイナンシングが支配的だが買収ファイナンスが成長を支援リファイナンシングは2025年のシンジケートローン市場シェアの48.91%を占めました。この結果は、2023年以降のローン発行を形成してきたリファイナンシングサイクルを反映しています。EMEAでは、リファイナンシングがシンジケートローン総量の54%を占め、2025年に8,164億米ドルに達し、2024年の5,980億米ドルから増加しました。米国の新規発行レバレッジドローン量は2025年に7,090億米ドルに達し、リファイナンシングがその量の44%を占めました。買収関連ファイナンシングは2031年までにCAGR 7.82%で成長すると予測されており、他のローン目的を上回ることが期待されています。
リファイナンシングは2026年第1四半期の機関投資家向けローン量の37%を占め、2025年第1四半期の49%から低下しました。この変化は、アレンジャー収益とCLO供給を支えるために買収ファイナンシングの必要性を高めています。グローバルなM&A価値は2026年に4 トリリオン 米ドルを超えると予測されており、買収関連融資を支援しています。一般事業目的、運転資本、プロジェクトファイナンス、およびインフラファシリティは、特にMEAおよびAPACにおいて安定した需要基盤を提供しています。サステナビリティ連動型ローンも、ローン市場協会のドキュメンテーション原則に基づくリファイナンシングおよび一般事業目的ファイナンシングの中で活用されており、シンジケートローン市場規模の成長を支援しています。
業種別:
金融サービスがリードし、TMTはインフラ投資から恩恵を受ける金融サービスは2025年のシンジケートローン市場シェアの23.31%を占めました。銀行、特にアジアの金融機関は、シンジケートローンにおいて借り手としてもアレンジャーとしても活発です。日本企業向けシンジケートローンは、2025年4月から2026年3月の会計年度に35 トリリオン 円(2,200億米ドル)に達し、前年比18%増となりました。インドの銀行も2026年にオフショアシンジケート借入を増加させています。エネルギー、電力、および公益事業は、移行関連インフラへの投資により引き続き重要な借り手です。
テクノロジー・メディア・通信は2031年までにCAGR 8.13%で成長すると予測されています。AIインフラ投資と5G展開が、テクノロジーおよびテレコム発行体の資本要件を高めています。TMT発行体は、2026年の欧州クレジット発行額4,850億ユーロ(5,240億米ドル)の25%を占めると推定されており、1,210億ユーロ(1,310億米ドル)に相当します。2025年8月、JPMorganとMUFGはVantage Data Centersに対して220億米ドルのシンジケートローンを主導し、ハイパースケールデータセンター開発に関連するファイナンシング規模を示しました。テレコム借り手はローン資金をライセンスバンド5G展開に連動させており、ヘルスケア、産業、消費財、および不動産がシンジケートローン市場規模に対して多様化した需要を提供しています。
ディールサイズ別:
ラージキャップディールがリードし、アッパーミドルマーケット活動が拡大ラージキャップディールは2025年のシンジケートローン市場シェアの72.02%を占めました。この集中は、多国籍企業および主要プライベートエクイティスポンサーのファイナンシングニーズを反映しています。ParamountのSkydance取引を支援するBank of AmericaとCitigroupのブリッジローンは、2026年3月に575億米ドルから始まり、貸し手グループが18行に拡大するにつれて後に490億米ドルに削減されました。SMBC Aviation Capitalは2026年4月に40の参加金融機関とともに37億米ドルのグローバルシンジケートファシリティを完了しました。トラディショナルおよびローワーミドルマーケットファシリティは小規模借り手を支援しますが、ダイレクトレンダーとのより強い競争に直面しています。
アッパーミドルマーケットディールは2031年までにCAGR 6.92%で成長すると予測されています。銀行は、歴史的にダイレクトレンダーが手がけてきた取引を獲得するためにアンジャー能力を拡大しています。ブロードリーシンジケートローンとダイレクトレンディングの競争は、5億米ドルから15億米ドルの間のディールで最も激しいです。この範囲を超えると、ブロードリーシンジケートローンはより強い流動性優位性を持ち、一方でダイレクトレンダーはその範囲以下でより迅速な実行と高い機密性を提供できます。ディレイドドロータームローンは、スポンサーに将来の買収のためのコミット済み資本を提供しながら保守的な初期ローン規模設定を可能にし、シンジケートローン市場規模の成長を支援しています。
地域分析
北米シンジケートローン市場
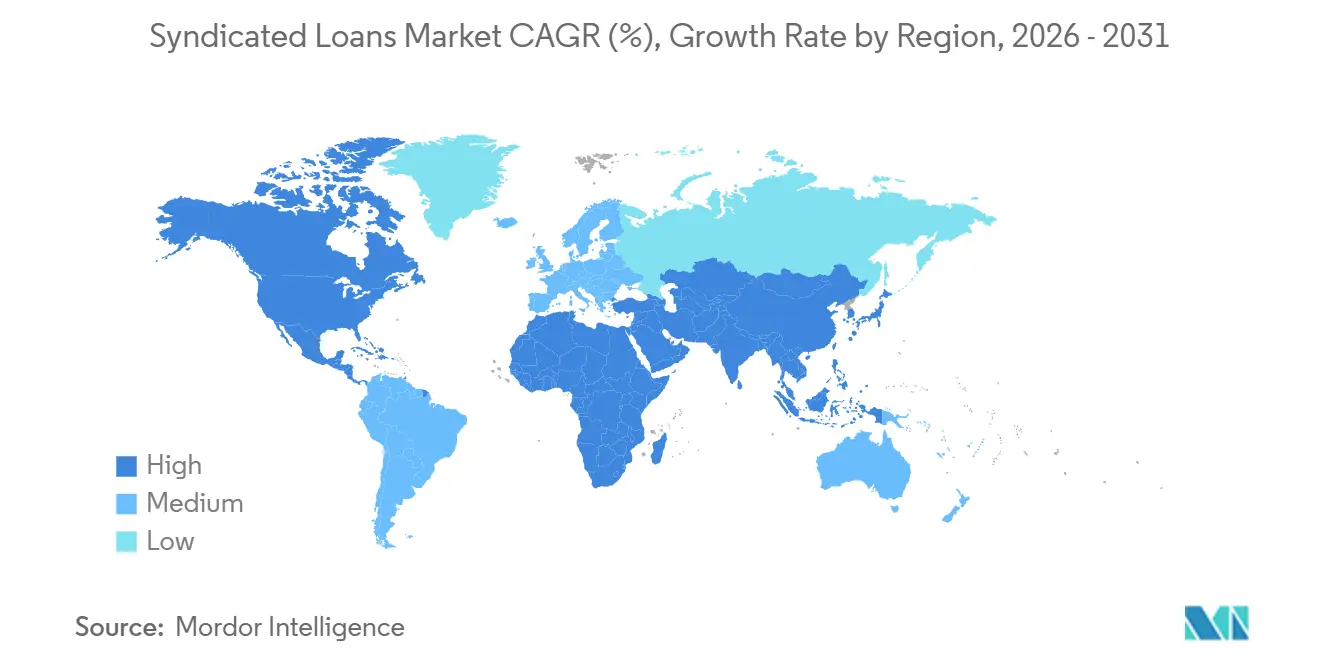
北米は2025年のシンジケートローン市場シェア合計の59.55%を占めた。同地域は最も流動性の高いセカンダリー取引市場、最も発達した担保付ローン債務(CLO)エコシステム、および最大規模の投資適格・レバレッジド借入企業群を有している。米国のレバレッジドローン発行額は2025年に1 トリリオン 米ドルに達し、年間ベースで史上2番目の高水準を記録た。セカンダリーローン取引額は2025年に971 ビリオン 米ドルに達し、2026年第1四半期における直近12か月の累計額は1 トリリオン 米ドルを超えた。カナダとメキシコはインフラおよびエネルギー関連ファイナンスのサブマーケットとして引き続き重要な位置を占めており、2025年12月における米国レバレッジドレンディングガイドラインの撤廃は、2027年にかけて銀行間競争を促進すると見込まれている。
欧州シンジケートローン市場
欧州のレバレッジドローン発行額は2025年に442 ビリオン 米ドルを超え、レバレッジドバイアウト向けローン発行額は51.8 ビリオン 米ドルに達した。大型コーポレートファイナンスの事例としては、ゼゴナおよびボーダフォン・スペインのリファイナンス、ならびにエネルの持続可能性連動型リボルビングクレジットファシリティが挙げられる。担保付ローン債務(CLO)に対する欧州の投資家基盤は、米国の投資家が同地域における相対的バリューを求めるなかで拡大している。ブロードリー・シンジケートローン、ハイイールド債、プライベートクレジット間の競争は依然して激しく、一方でサステナブルファイナンス・タクソノミーおよびローン市場協会(LMA)の原則が文書化の標準化を推進している。
アジア太平洋・中東・アフリカシンジケートローン市場
中東・アフリカは2031年にかけてCAGR 8.51%で成長すると予測されており、地理的セグメントの中で最も高い成長率となっている。日本は2025年4月から2026年3月の会計年度において、事業法人向けシンジケートローンで35 トリリオン 円(220 ビリオン 米ドル)を記録した。日本の国内シンジケートローン残高は2026年6月時点で122.5 トリリオン 円(771.8 ビリオン 米ドル)に達した。インドは2025年にオフショアシンジケーションを通じて32.5 ビリオン 米ドルを調達した一方、日本を除くアジア太平洋地域は2026年上半期に217.6 ビリオン 米ドルへと減少した。中東の貸出額は2025年に34%増の110.8 ビリオン 米ドルに達し、アフリカ・ファイナンス・コーポレーションは2026年6月に20 ビリオン 米ドルのシンジケートローンを調達し、前回の16 ビリオン 米ドルから増加した。アフリカの銀行はインフラ取引のアレンジを積極的に手けるようになっており、これにより同地域のレンディング能力が拡大している。
競争環境
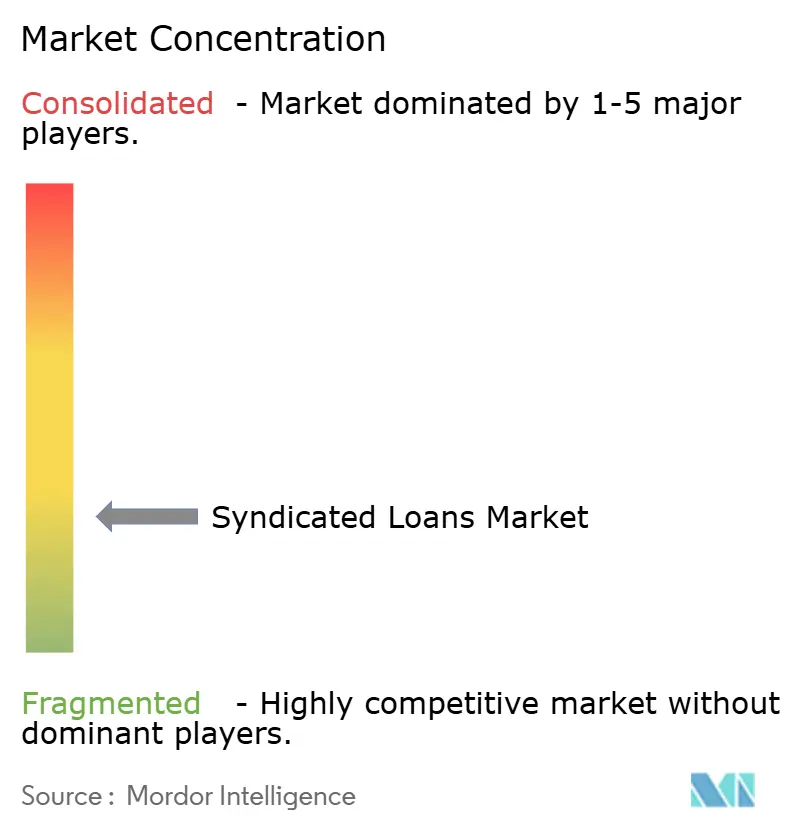
シンジケートローン市場は断片化しています。Bank of America Securities、JPMorgan、Citigroup、MUFG、BNP Paribas、およびHSBCが南北アメリカ、EMEA、およびアジア太平洋全域で競争しています。Bank of America Securitiesは2025年および2026年第1四半期のグローバルシンジケートローンランキングをリードしました。主要銀行はバランスシート容量、幅広い貸し手関係、およびクロスアセットファイナンシング能力を組み合わせています。マンデートをめぐる競争は、プライシング、プロダクトレンジ、実行確実性、および機関投資家向けローン投資家へのアクセスに依存しています。シンジケートローン市場はまた、エージェントが大規模な貸し手グループと詳細なローンワークフローを管理しなければならないため、強力な業務能力を必要とします。
CitigroupはApollo Global Managementとの250億米ドルのプラットフォームパートナーシップを通じてダイレクトレンディングのプレゼンスを拡大しました。JPMorganは2025年にStrategic Financing Solutionsグループを設立し、ダイレクトレンディング、シンジケートローンおよびハイイールドファイナンシングオプションを提供しています。MUFGは2025年に146件のデータセンタープロジェクトファイナンスディールに参加し、AI関連インフラファイナンシングにおけるポジションを強化しました。アフリカのインフラ融資は、地域銀行が開発金融機関と並んでアンカーとして機能する余地を提供しています。テクノロジーは、ローンエージェントがより迅速な通知配信、修正処理、およびデータ交換を求める中で、差別化のもう一つの源泉となっています。BarclaysとVersanaの連携は、銀行が手作業を削減するために共有ローンデータインフラを活用している方法を示しています。
これらの業務上の変化は、エージェントと貸し手の実行ステップを短縮し、管理コストを削減することができます。また、手作業プロセスが以前は高い業務負担を生み出していたシンジケート取引に、より小規模な機関が参加するのを助ける可能性もあります。AIベースの貸し手マッチングツールが、過去の取引データから投資家の関心を特定するためにミドルマーケットで登場しています。これにより、用審査とローンドキュメンテーションの必要性を変えることなく、投資家へのアウトリーチに必要な時間を短縮できる可能性があります。入手可能な情報は上位プレイヤーの合計シェアを提供していないため、規定のシェアベースの閾値に基づく集中度スコアを算出することはできません。
シンジケートローン業界リーダー
-
JPMorgan Chase and Co.
-
Bank of America Corporation
-
Citigroup Inc.
-
BNP Paribas
-
HSBC Holdings plc
- 注:主要企業の掲載順は順位を示すものではありません。
シンジケートローン市場 このレポートでカバーされる企業
- JPMorgan Chase and Co.
- Bank of America Corporation
- Citigroup Inc.
- BNP Paribas
- HSBC Holdings plc
- Barclays PLC
- Wells Fargo and Company
- Deutsche Bank Aktiengesellschaft
- Crédit Agricole CIB
- MUFG Bank, Ltd.
- Mizuho Financial Group, Inc.
- Sumitomo Mitsui Banking Corporation
- UBS Group AG
- Royal Bank of Canada
- Goldman Sachs Group, Inc.
- Morgan Stanley
- Standard Chartered PLC
- ING Group
- Société Générale
- Banco Santander, S.A.
最近の産業開発事情 シンジケートローン市場
- 2026年8月:Intesa SanpaoloはそのIMIコーポレート・インベストメントバンキング部門を通じて、イタリアの電力送電事業者であるTernaのためのESG連動型リボルビングクレジットファシリティ(22億6,000万ユーロ、24億4,000万米ドル)に、Cassa Depositi e Prestitiおよびイタリア・国際の主要銀行グループとともに参加し、Ternaの2024年ファシリティを更新・延長しました。この取引にはESG目標連動型のンセンティブおよびペナルティメカニズムが組み込まれています。
- 2026年7月:Barclaysがエージェントとなっているブロードリーシンジケートされたドル建て米国ローンのディールが、プラットフォームへの追加投資に続き、API連携を通じてVersanaの集中型データプラットフォームで稼働開始しました。この取り決めにより、Barclaysのドル建てファシリティ全体にわたってリアルタイムのゴールデンソース貸し手レベルデータが提供されます。
- 2026年6月:Gunvor Singaporeは2026年6月12日に13億6,600万米ドルのサステナビリティ連動型シンジケートリボルビングクレジットファシリティを確保しました。主要業績評価指標は、スコープ1、2、および3の温室効果ガス排出削減と再生可能エネルギー投資に連動しています。
- 2026年6月:アフリカ金融公社は記録的な20億米ドルのシンジケートローンを調達し、16億米ドルから増額されました。参加内訳はアジア太平洋35%、欧州35%、中東25%、アフリカ5%でした。
グローバルシンジケートローン市場レポートの調査範囲
セグメンテーション概要
| ノンスポンサー型コーポレートボロワー |
| スポンサー型コーポレートボロワー |
| 金融機関 |
| ソブリン・公共部門・政府関連事業体 |
| リファイナンシング |
| 買収関連ファイナンシング(コーポレート戦略的M&A、レバレッジドバイアウト・スポンサー取引) |
| 一般事業目的および運転資本 |
| プロジェクトファイナンスおよびインフラ |
| その他の目的 |
| 金融サービス |
| エネギー・電力・公益事業 |
| ヘルスケアおよびライフサイエンス |
| テクノロジー・メディア・通信 |
| 産業・製造業 |
| 消費財・小売・サービス |
| 不動産およびインフラ |
| その他の業種 |
| ラージキャップディール |
| アッパーミドルマーケット |
| トラディショナル・ローワーミドルマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 借り手タイプ別 | ノンスポンサー型コーポレートボロワー | |
| スポンサー型コーポレートボロワー | ||
| 金融機関 | ||
| ソブリン・公共部門・政府関連事業体 | ||
| ローン目的別 | リファイナンシング | |
| 買収関連ファイナンシング(コーポレート戦略的M&A、レバレッジドバイアウト・スポンサー取引) | ||
| 一般事業目的および運転資本 | ||
| プロジェクトファイナンスおよびインフラ | ||
| その他の目的 | ||
| 業種別 | 金融サービス | |
| エネギー・電力・公益事業 | ||
| ヘルスケアおよびライフサイエンス | ||
| テクノロジー・メディア・通信 | ||
| 産業・製造業 | ||
| 消費財・小売・サービス | ||
| 不動産およびインフラ | ||
| その他の業種 | ||
| ディールサイズ別 | ラージキャップディール | |
| アッパーミドルマーケット | ||
| トラディショナル・ローワーミドルマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までのシンジケートローン活動を促進しているものは何ですか?
リファイナンシング需要、M&Aファイナンシング、インフラ資金調達、および大規模な銀行エクスポージャーを分散させる必要性が、2031年まで活動を支援しています。
2025年に最大のシェアを保有した借り手グループはどれですか?
ノンスポンサー型コーポレートボロワーが2025年に48.3%を保有し、スポンサー型コーポレートボロワーは2031年までにCAGR 7.2%で成長すると予測されています。
リファイナンシングがシンジケートローンにとって重要な理由は何ですか?
リファイナンシングは2025年のローン目的別で48.9%を占め、借り手が満期を延長し資金調達コストを管理しようとする取り組みを反映しています。
最も速く成長している地域はどこですか?
中東・アフリカは2031年までにCAGR 8.5%で成長すると予測されており、インフラファイナンシングと開発金融活動に支えられています。
プライベートクレジットは銀行主導のシンジケーションにどのような影響を与えますか?
プライベートクレジットは、より迅速な実行、機密性、および柔軟なコベナンツを通じてミドルマーケットで強く競争しており、一方でシンジケートローンは規模と流動性の優位性を維持しています。
最も速く成長すると予測されているセクターはどれですか?
テクノロジー・メディア・通信は2031年までにCAGR 8.1%で成長すると予測されており、AIインフラおよび5G投資に支えられています。