
硫黄パスティル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.74 十億米ドル |
| 市場規模 (2032) | 2.13 十億米ドル |
| 成長率 (2027 - 2032) | 4.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硫黄パスティル市場分析
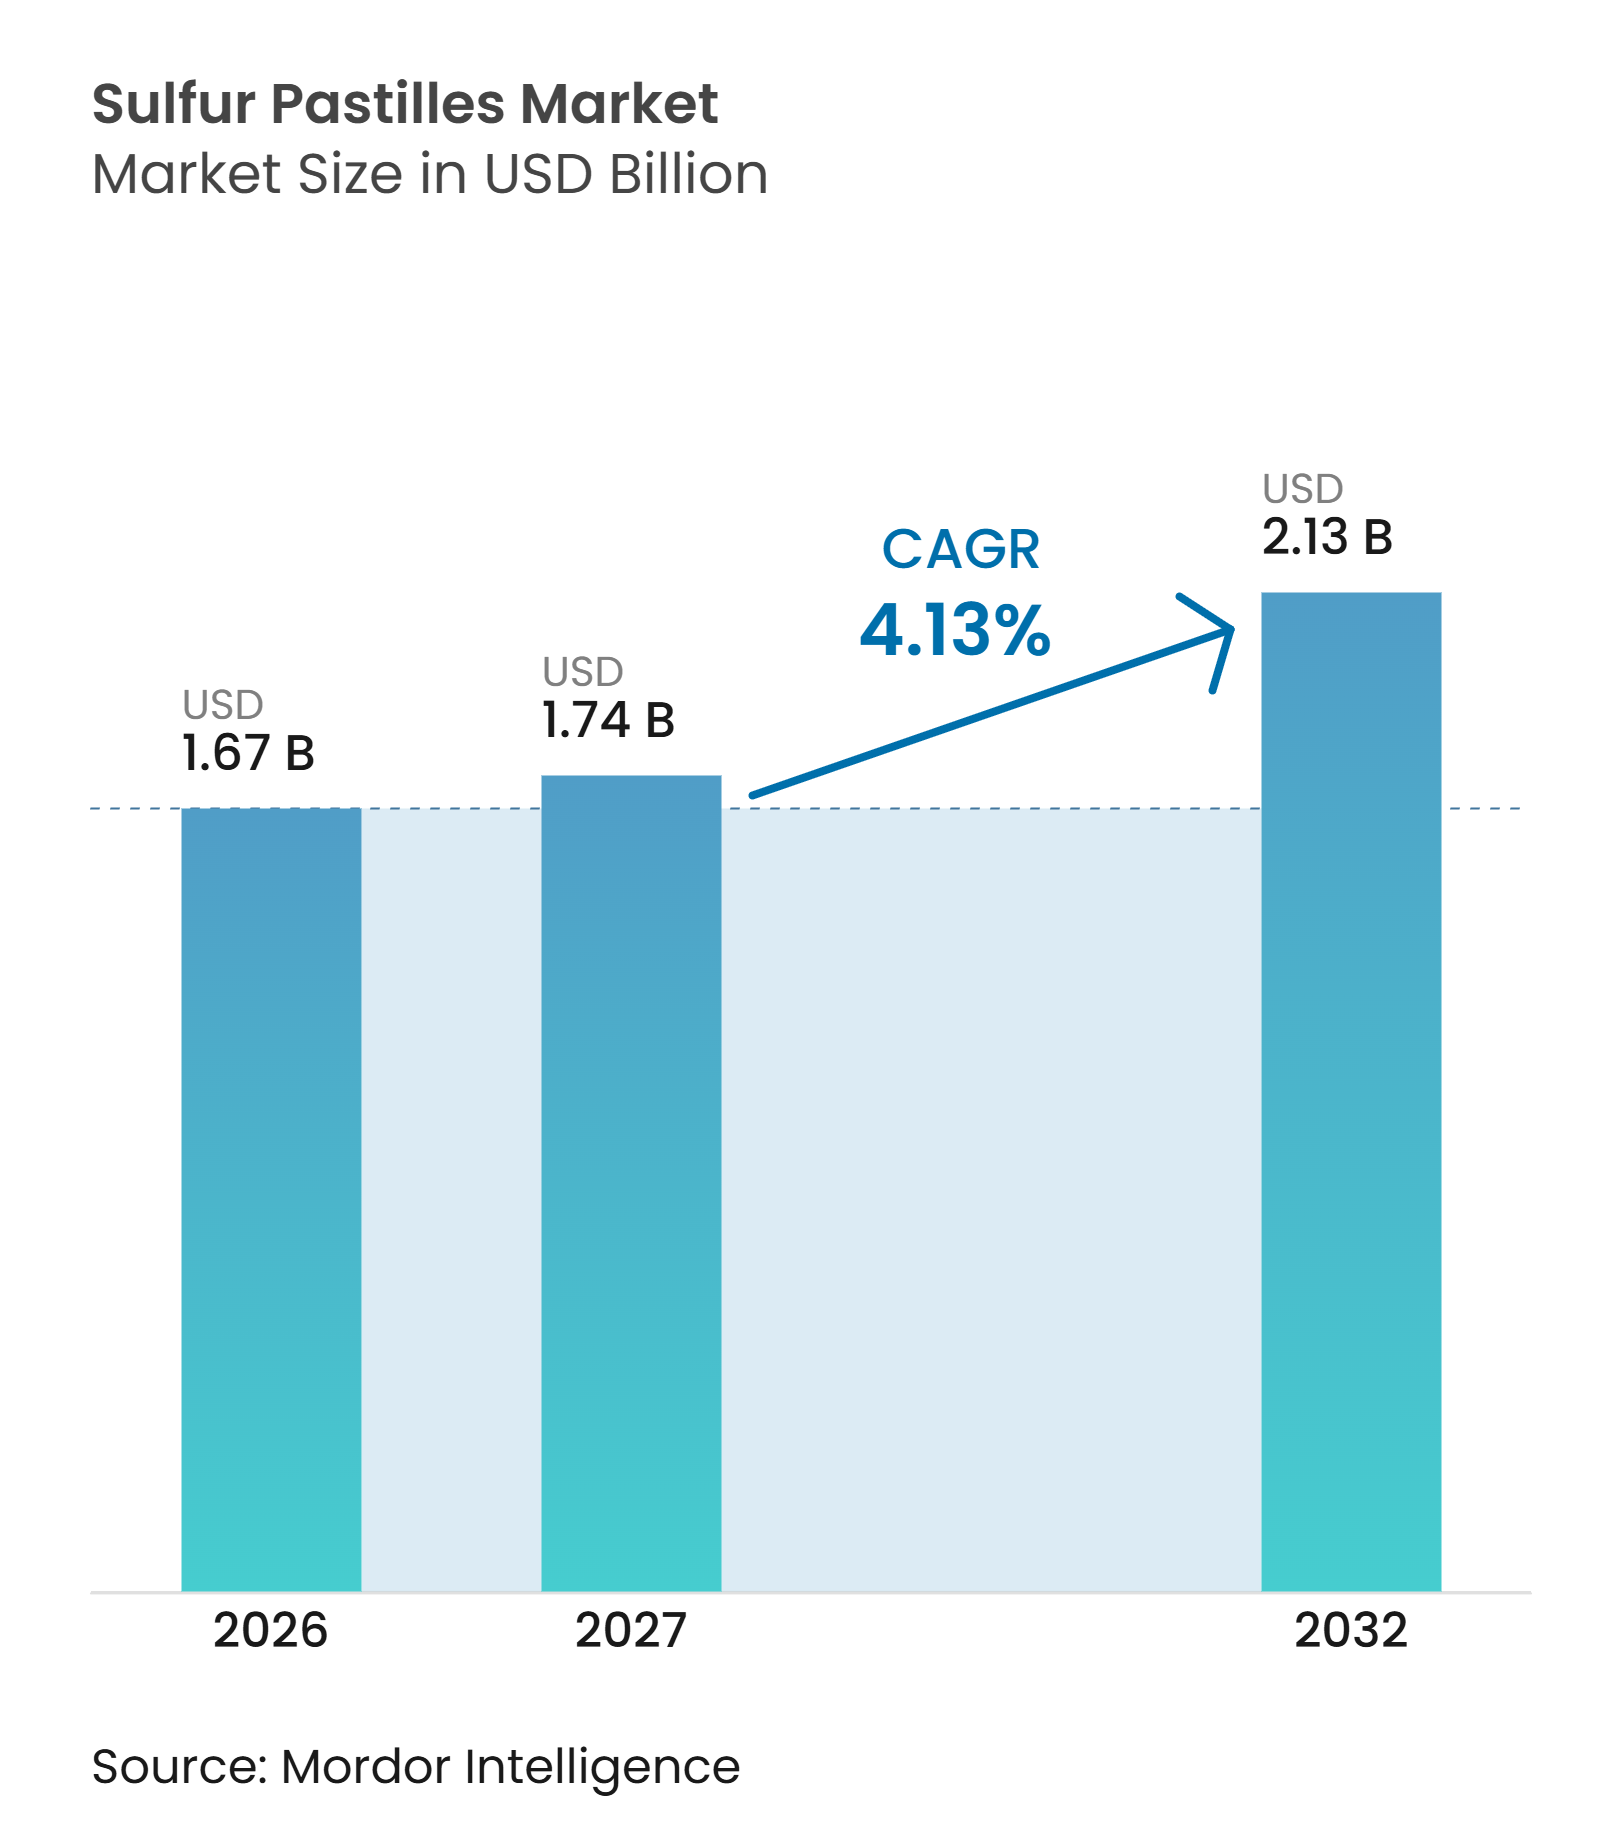
硫黄パスティル市場規模は2026年に16.7億米ドルと評価され、予測期間(2027年~2032年)において4.13%のCAGRで、2027年の17.4億米ドルから2032年には21.3億米ドルへと成長すると推定されています。硫黄パスティル市場は、農業用土壌栄養および工業用原料の需要に応えています。固体パスティルは、加熱輸送設備を必要とせず標準コンテナで輸送できるため、液体および粉末硫黄よりも好まれるようになっています。これにより、南アジアおよび東南アジアの内陸農業市場へのアクセスが向上しています。大気中への硫黄沈着量の減少により、集約的な油糧種子・豆類・穀物生産システムにおける硫黄の重要性が高まっています。精製所およびガス処理事業から回収された硫黄が生産者の主要原料であるため、供給状況は引き続き重要な要素となっています。
主要レポートのポイント
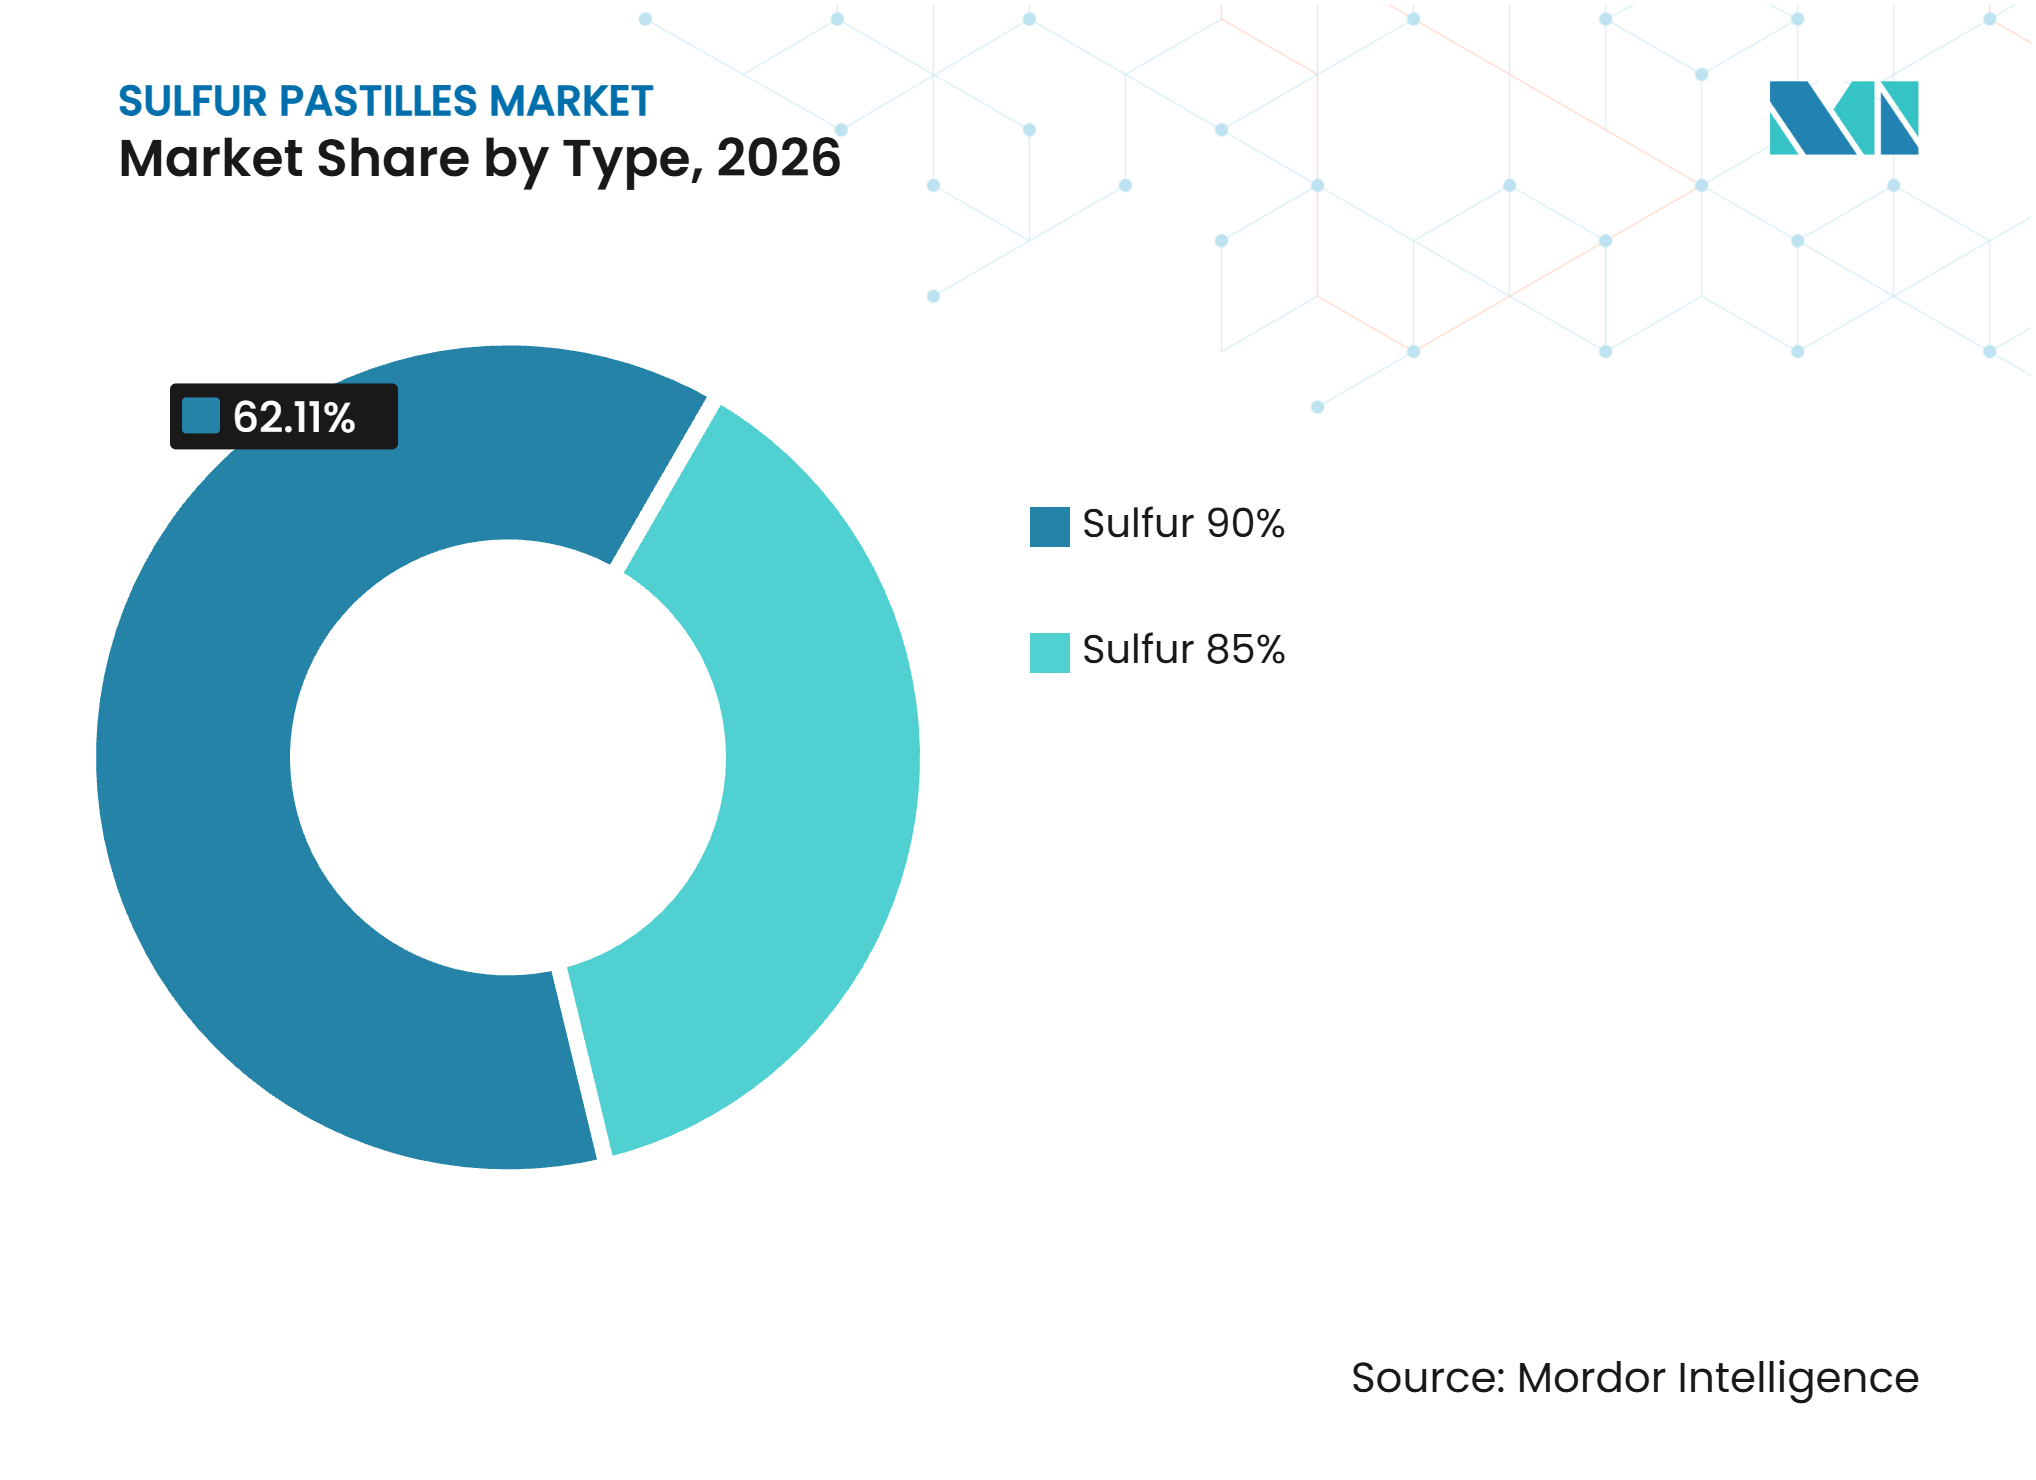
- タイプ別では、硫黄90%が2026年の硫黄パスティル市場シェアの62.11%を占め、同セグメントは2032年にかけて4.67%のCAGRで成長すると予測されています。
- 製造プロセス別では、プリリング/ペレタイジングが2026年の硫黄パスティル市場シェアの53.07%を占め、押出成形は2032年にかけて4.88%のCAGRで成長すると予測されています。
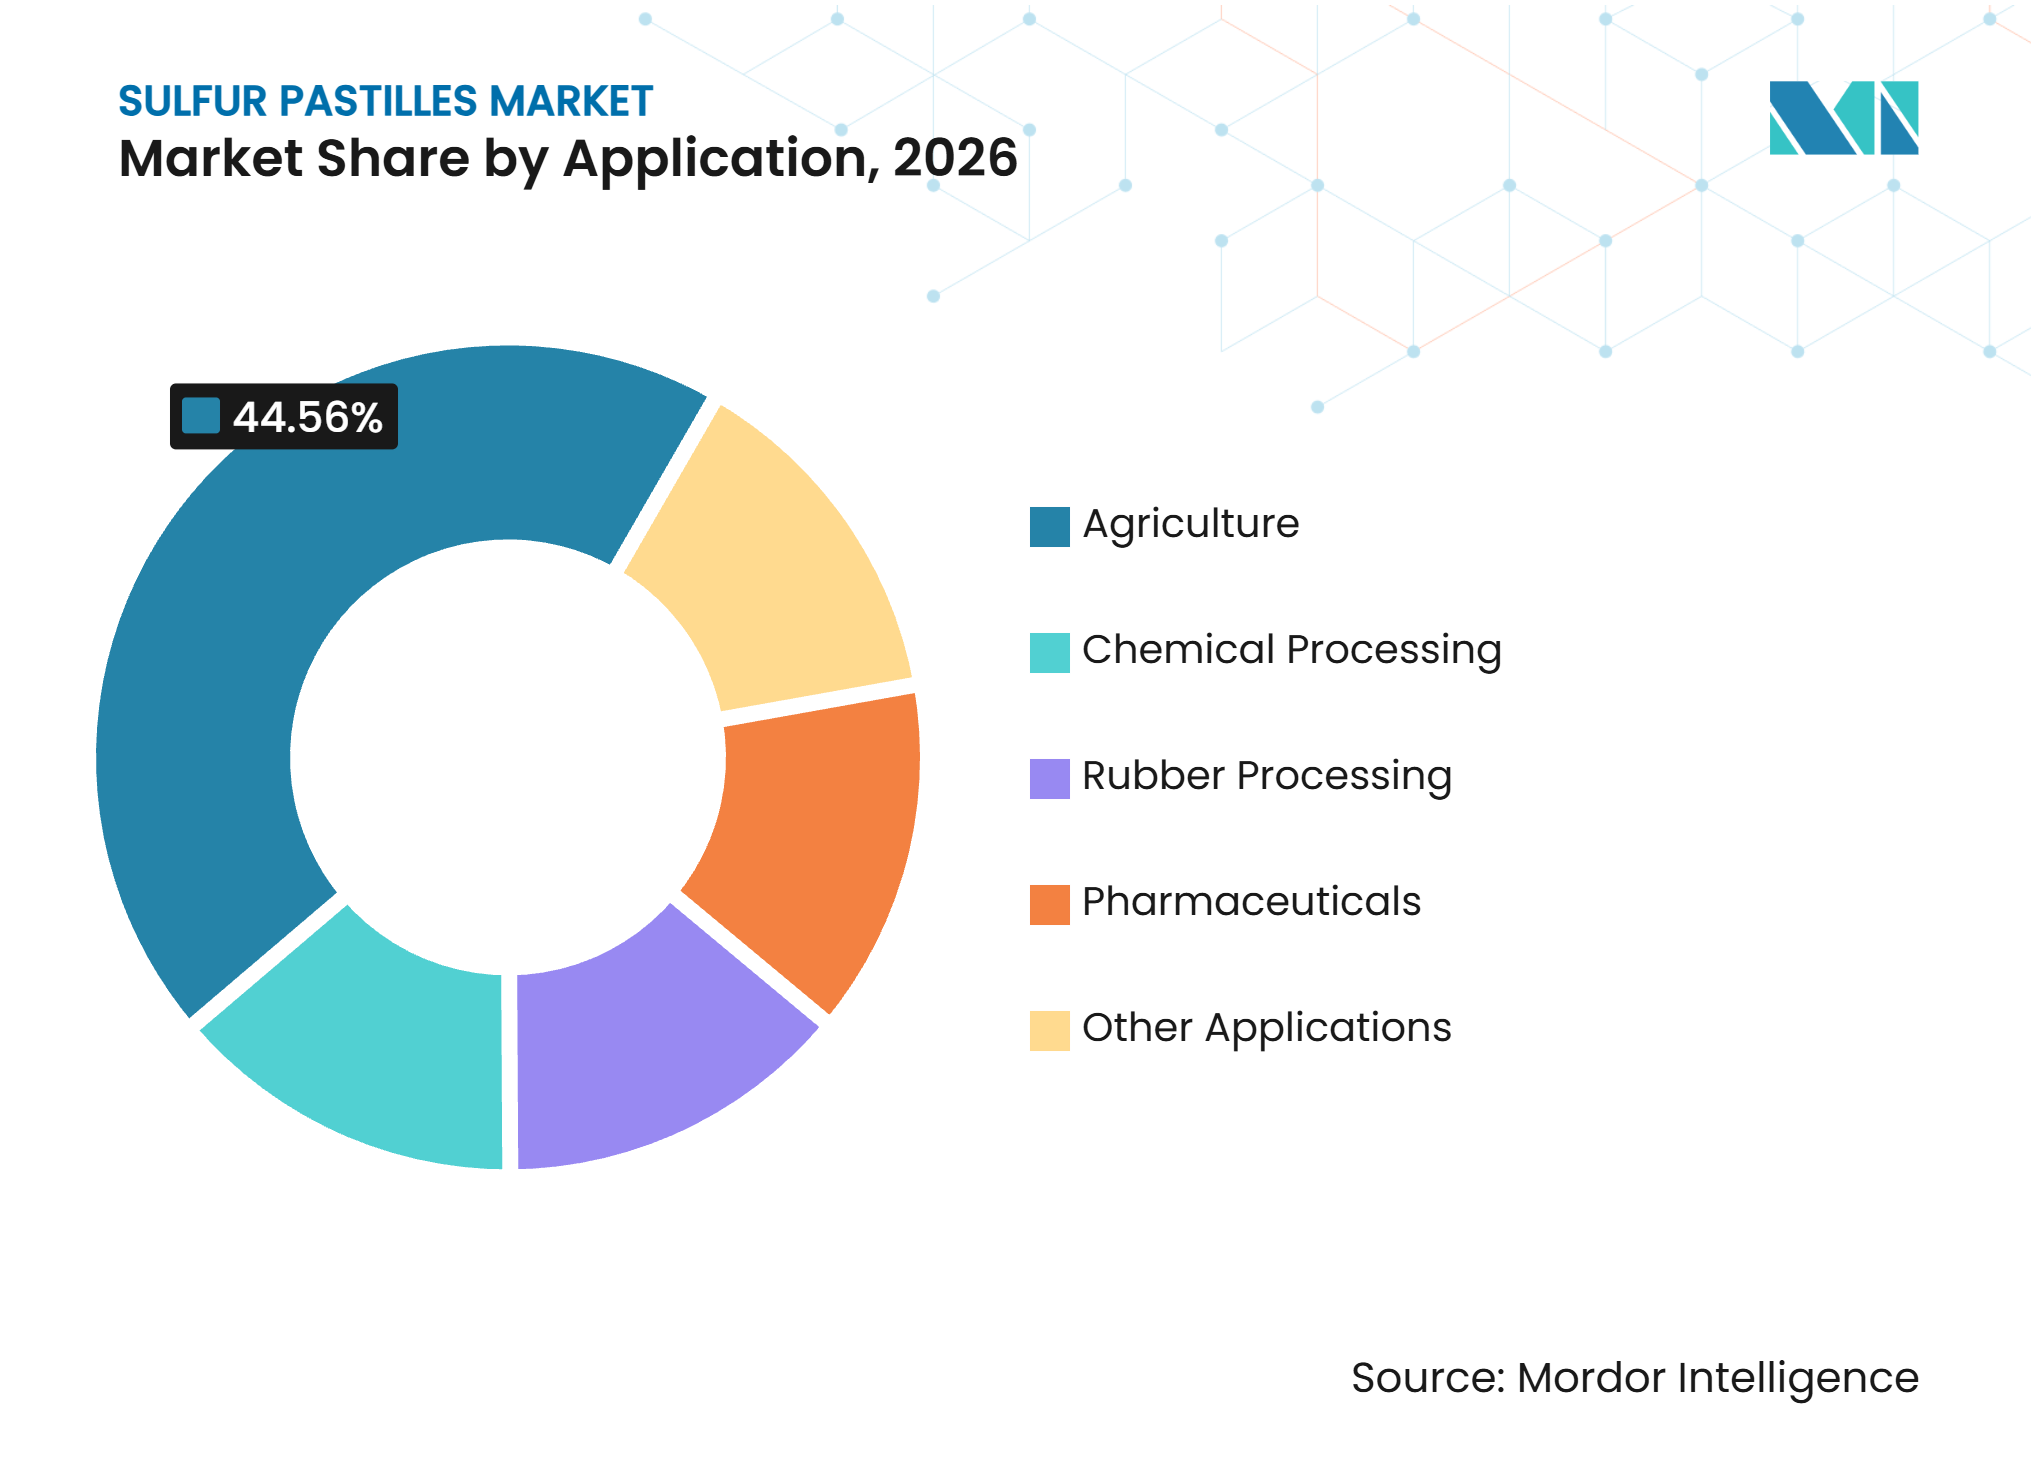
- 用途別では、農業が2026年の硫黄パスティル市場規模の44.56%を占め、ゴム処理は2032年にかけて5.05%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の硫黄パスティル市場シェアの34.72%を占め、2032年にかけて4.92%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 集約農業土壌における硫黄欠乏 | +1.7% | 世界規模、特に南アジア、サハラ以南アフリカ、東アジアに集中 | 長期(4年以上) |
| 粉塵低減・物流対応型固体硫黄への需要 | +0.8% | 世界規模、特に南アジアおよび東南アジアの内陸部で最も強い需要 | 中期(2~4年) |
| 硫酸およびリン酸系肥料生産の成長 | +0.9% | アジア太平洋が中核、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| タイヤおよびゴム製造の拡大 | +0.6% | アジア太平洋が中核、北米および欧州 | 長期(4年以上) |
| 精密作物栄養管理および作物別硫黄プログラム | +0.5% | 北米および欧州、インドおよびブラジルでの採用が拡大中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
集約農業土壌における硫黄欠乏
硫黄欠乏は局所的な土壌条件を超え、多くの地域の集約農業システムに影響を及ぼすようになっています。ラトガース大学の報告によると、大気質規制の強化により二酸化硫黄の沈着量が減少し、低硫黄肥料ブレンドが普及したことで、植物が利用可能な土壌硫黄は2000年から2020年にかけて34%から86%低下しました[1]。中国における181件の研究を対象とした2025年のメタ分析では、硫黄施肥により平均作物収量が8.20%増加し、硫黄欠乏土壌では9.60%増加したことが示されました。また、系統的レビューにより、サハラ以南アフリカの高度風化土壌において広範な硫黄枯渇が確認され、トウモロコシの反応は施用量および局所的な土壌条件によって異なることが明らかになりました。ベントナイト混合硫黄パスティルは硫黄の制御放出を支援し、酸化を作物の栄養需要に合わせることができます。また、固体形態は粉末取扱設備が限られた地域の農業者や肥料ブレンダーにとっても有益です。
粉塵低減・物流対応型固体硫黄への需要
輸送および保管要件が、溶融硫黄および粉末硫黄から固体パスティルへの移行を促進しています。溶融硫黄は加熱保管、断熱された鉄道または道路輸送、および専用荷降ろしシステムを必要とします。固体パスティルは標準的な20フィートコンテナで輸送でき、温度管理なしで保管できます。Binh Son Petroleum and Petrochemical Tradingは2025年にDung Quat製油所で硫黄パスティルの生産を開始し、中国、インド、ASEANを輸出ターゲット市場として特定しました。Martin Midstream Partnersは2025年のフォーム10-Kにおいて、ボーモント施設が1日あたり5,500ショートトンの溶融硫黄をプリルおよび造粒固体に加工できると述べています。これらの物流上の優位性により、硫黄パスティル市場は製油所や港から離れた農業ブレンダーおよび工業バイヤーへのアクセスを可能にしています。
硫酸およびリン酸系肥料生産の成長
硫酸生産は、元素硫黄の需要をリン酸系肥料のサプライチェーンと結びつけています。この関連性は、回収された製油所硫黄が近隣で固化され、酸生産者または肥料メーカーに販売される場所で最も重要です。Coromandel Internationalはカキナダに1日2,000トン(TPD)の硫酸プラントを建設し、2026年初頭に稼働を開始しました。これにより元素硫黄の処理量が増加し、後方統合が支援されました。2025年12月、The Mosaic Companyはブラジルのフォスパルおよびアラシャ施設での単過リン酸石灰生産を削減し、硫黄価格の上昇を理由に将来の硫黄購入を停止すると発表しました。この決定は、硫黄コストがリン酸肥料生産の経済性に影響を与えることを示しており、硫黄パスティル市場における原料確保の重要性を強調しています。
タイヤおよびゴム製造の拡大
タイヤ生産は、ゴム加硫を通じて農業以外の硫黄需要源を提供しています。米国タイヤメーカー協会は2025年の米国タイヤ出荷量を3億4,040万本と予測しており、交換タイヤ需要が新車装着タイヤ需要を上回っています。交換需要は、車両生産のみに依存するよりも安定した硫黄消費基盤を提供します。電気自動車用タイヤは車両重量と瞬時トルクにより高い耐熱性が求められるため、ゴム配合における一貫した硫黄粒子サイズと純度が重視されます。インド、インドネシア、その他のASEAN諸国における製造業の成長は、製油所からパスティル化、タイヤメーカーへの短いサプライチェーンを支援し、従来の輸出国からの長距離供給ルートへの依存を低減する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収硫黄原料の変動性 | -0.4% | 世界規模、特にアジア太平洋の輸入国および欧州の製剤業者 | 短期(2年以下) |
| 乾燥または水分不足土壌における酸化の制限 | -0.2% | 中東・北アフリカ、サハラ以南アフリカ、半乾燥南アジア | 長期(4年以上) |
| 低コスト粒状・プリル硫黄による代替 | -0.2% | 南アジア・東南アジアおよび南米の価格感応度の高い市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
回収硫黄原料の変動性
回収硫黄の供給は、硫黄バイヤーからの需要ではなく、製油所およびガス処理のスループットに依存しています。これにより、製油所のメンテナンス期間中に肥料需要がピークに達した際に供給不足が生じる可能性があります。Martin Midstream Partners LPは2025年に肥料部門の調整後EBITDAが410万米ドル減少したと報告し、その原因を硫黄原料コストの上昇に帰しており、肥料市場は2026年まで圧迫された状態が続くと予想されています。硫黄回収資産を統合していない生産者は、これらのコスト変動にさらされやすい状況にあります。原料コストの上昇はマージンを圧縮し、硫黄パスティル市場における価格競争力を弱める可能性があります。価格差が拡大した場合、スポット調達の粒状またはプリル材料がより魅力的になる可能性があります。
乾燥または水分不足土壌における酸化の制限
硫黄パスティルは、元素硫黄を植物が利用可能な硫酸塩に酸化するために土壌微生物を必要とします。酸化は摂氏10度以下の温度および土壌水分が圃場容水量を下回る場合に遅くなります。パキスタン、イラン、サヘル地帯、オーストラリアの小麦地帯の乾燥・半乾燥農業地域はこの制限に直面しています。これらの地域の農業者は、コスト当たりの栄養素よりも即時の栄養素利用可能性が重要な場合、硫酸塩肥料を好む場合があります。製剤の改良だけではこのパフォーマンス上の制約に対処することはできません。この問題は、土壌硫黄欠乏が顕著な一部の地域での普及を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
高純度グレードが需要と成長をリード硫黄90%は2026年の硫黄パスティル市場シェアの62.11%を占め、2032年にかけて4.67%のCAGRを記録すると予測されています。これは、主要グレードが最も強い成長見通しを維持していることを示しています。90%グレードは、扱いやすい溶融挙動と物理的安定性を維持しながら、高い元素硫黄含有量を提供します。これらの特性は肥料ブレンドおよび化学処理において重要です。バイヤーは一般的に、信頼性の高い取扱いと予測可能な硫黄含有量が求められる場合にこのグレードを使用します。
硫黄85%は、純度よりもコストを優先するバイヤーへの対応を継続しています。その使用は、一部のASEANブレンド事業や、硫黄を他の有効成分と組み合わせた医薬品および殺菌剤製剤において引き続き関連性を持っています。精密農業プログラムは、制御されたベントナイト・硫黄比率が求められる中で、85%から90%材料へのシフトを促進しています。これらのプログラムは作物別の栄養管理とより一貫した放出挙動を支援しています。サプライヤーはまた、より高い純度認証を必要とする工業顧客にも対応しており、農業グレードと工業グレードの要件の区別を維持しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
製造プロセス別:
プリリングが確立された地位を維持し、押出成形が特殊需要に対応プリリング/ペレタイジングは2026年の硫黄パスティル市場シェアの53.07%を占めています。このプロセスは確立された設備基盤、トン当たりの低い設備投資コスト、およびドロップフォーミングシステムとの幅広い互換性を持っています。大規模で一貫した半球形または凸レンズ形を生産します。Martin Midstream Partners LPはボーモント施設において1日あたり5,500ショートトンのウェットプリルおよび造粒能力を運営しています。このスケールは、農業および工業の大量流通におけるプリリングの継続的な役割を支援しています。
押出成形は2032年にかけて最も高いプロセスCAGR4.88%を記録すると予測されています。圧力制御されたダイ出力は寸法の一貫性と密度制御を支援します。これらの特性は精密農業および特殊工業用途に関連しています。医薬品用硫黄、殺菌剤濃縮物の生産、および高性能ゴム配合は、大量用途よりも厳しい粒子仕様を持っています。その他のプロセスにはフレーキングおよびドラム造粒が含まれます。製油所隣接の生産者は、低コストの固化または製品固有の取扱いが地域の供給ニーズを支援できる場合に、これらの代替手段を評価しています。
用途別:
農業が数量でリードし、ゴム処理がより速い成長を記録農業は2026年の硫黄パスティル市場の44.56%を占めています。ベントナイト・硫黄パスティルは土壌酸化および作物シーズンの硫黄供給のために設計されています。集約的な作付けと低い土壌有機物含有量により、インドにおける硫黄栄養の重要性が高まっています。Coromandel Internationalは2025年3月に国内需要に対応するため、ビシャーカパトナムのベントナイト硫黄能力を50,000MTに倍増させました。この能力増強は、硫黄含有製品への国内アクセス向上における肥料生産者の役割を反映しています。
化学処理は2番目に大きな用途であり、硫酸生産と密接に関連しています。パスティルは、新興経済国の小規模酸プラントにとって溶融硫黄よりも安全な原料形態を提供します。ゴム処理は2032年にかけて5.05%のCAGRで拡大すると予測されています。世界的なタイヤ需要と電気自動車タイヤの厳格化された仕様がこの成長を支援しています。医薬品およびその他の用途は規模は小さいものの、純度認証が必須の場合には引き続き関連性を持っています。局所製剤および動物用製品は、より厳格な製品品質管理を必要とする用途の一つです。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋:規模、供給、および肥料需要
アジア太平洋は2026年の硫黄パスティル市場シェアの34.72%を占め、2032年にかけて4.92%のCAGRで拡大すると予測されています。中国は大規模な硫黄生産、硫酸生産、およびリン酸系肥料需要を通じて地域活動を支援しています。インドは肥料要を満たすために輸入硫黄に依存し続けており、栄養素ベース補助金プログラムにより農業者にとってリン酸および硫黄肥料がより手頃になっています。肥料管理命令は国内肥料生産者の製品基準を形成しています。Coromandel Internationalは硫黄関連能力を増強しており、Binh Son Refining and Petrochemical Company Limitedはベトナムでペレット生産を追加しています。タイおよびインドネシアもタイヤ製造を通じた工業需要に貢献しており、農業を超えた地域利用を強化しています。
北米:統合されたサプライチェーンと特殊製品
北米は米国メキシコ湾岸沿いの製油所および天然ガス処理施設からの回収硫黄の恩恵を受けています。この原料基盤は、統合された生産者にとって国際スポット市場へのエクスポージャーを低減できます。Martin Midstream Partnersはメキシコ湾岸の製油所から硫黄を収集し、はしけ、鉄道、道路、および輸出ネットワークを通じて固体硫黄を流通させています。Tessenderlo Kerleyは2024年11月にTiger-Sul Products LLCを買収し、米国およびカナダ全体で硫黄回収、パスティル化、および農業流通能力を統合しました。同社はまた、中西部の流通を強化するため、2025年8月にオハイオ州ディファイアンスに液体肥料施設を開設しました。2025年に土壌科学学会誌に掲載された同社支援の研究は、チオ硫酸塩肥料の硝化抑制特性を強調しており、地域の差別化された農学製品への注力を反映しています。米国のタイヤ出荷量は、ゴム処理に使用される硫黄の追加需要基盤を提供しています。
欧州、南米、中東・アフリカ:コンプライアンスと貿易の再編
欧州の硫黄パスティル市場は、欧州連合における肥料製品の要件とCEマーキングを定める規則(EU)2019/1009によって形成されています。これらのコンプライアンス要件は、欧州のブレンド施設に対応するサプライヤーの市場参入障壁を高める可能性があります。南米は大規模なリン酸肥料基盤に依存しており、Mosaicの2025年12月のブラジルでの生産削減は、地域事業の硫黄コストへの感応度を示しました。ブラジルおよびアルゼンチンにも均衡のとれた作物栄養に対する農業需要があります。湾岸諸国は元素硫黄輸出の重要な供給源であり続けており、サハラ以南アフリカは文書化された硫黄不足を考慮すると長期的な機会を提供しています。輸出国、輸入国、および肥料消費国の異なる役割が、中東、アジア、アフリカおよび南米の農業市場間の貿易フローを再形成しています。
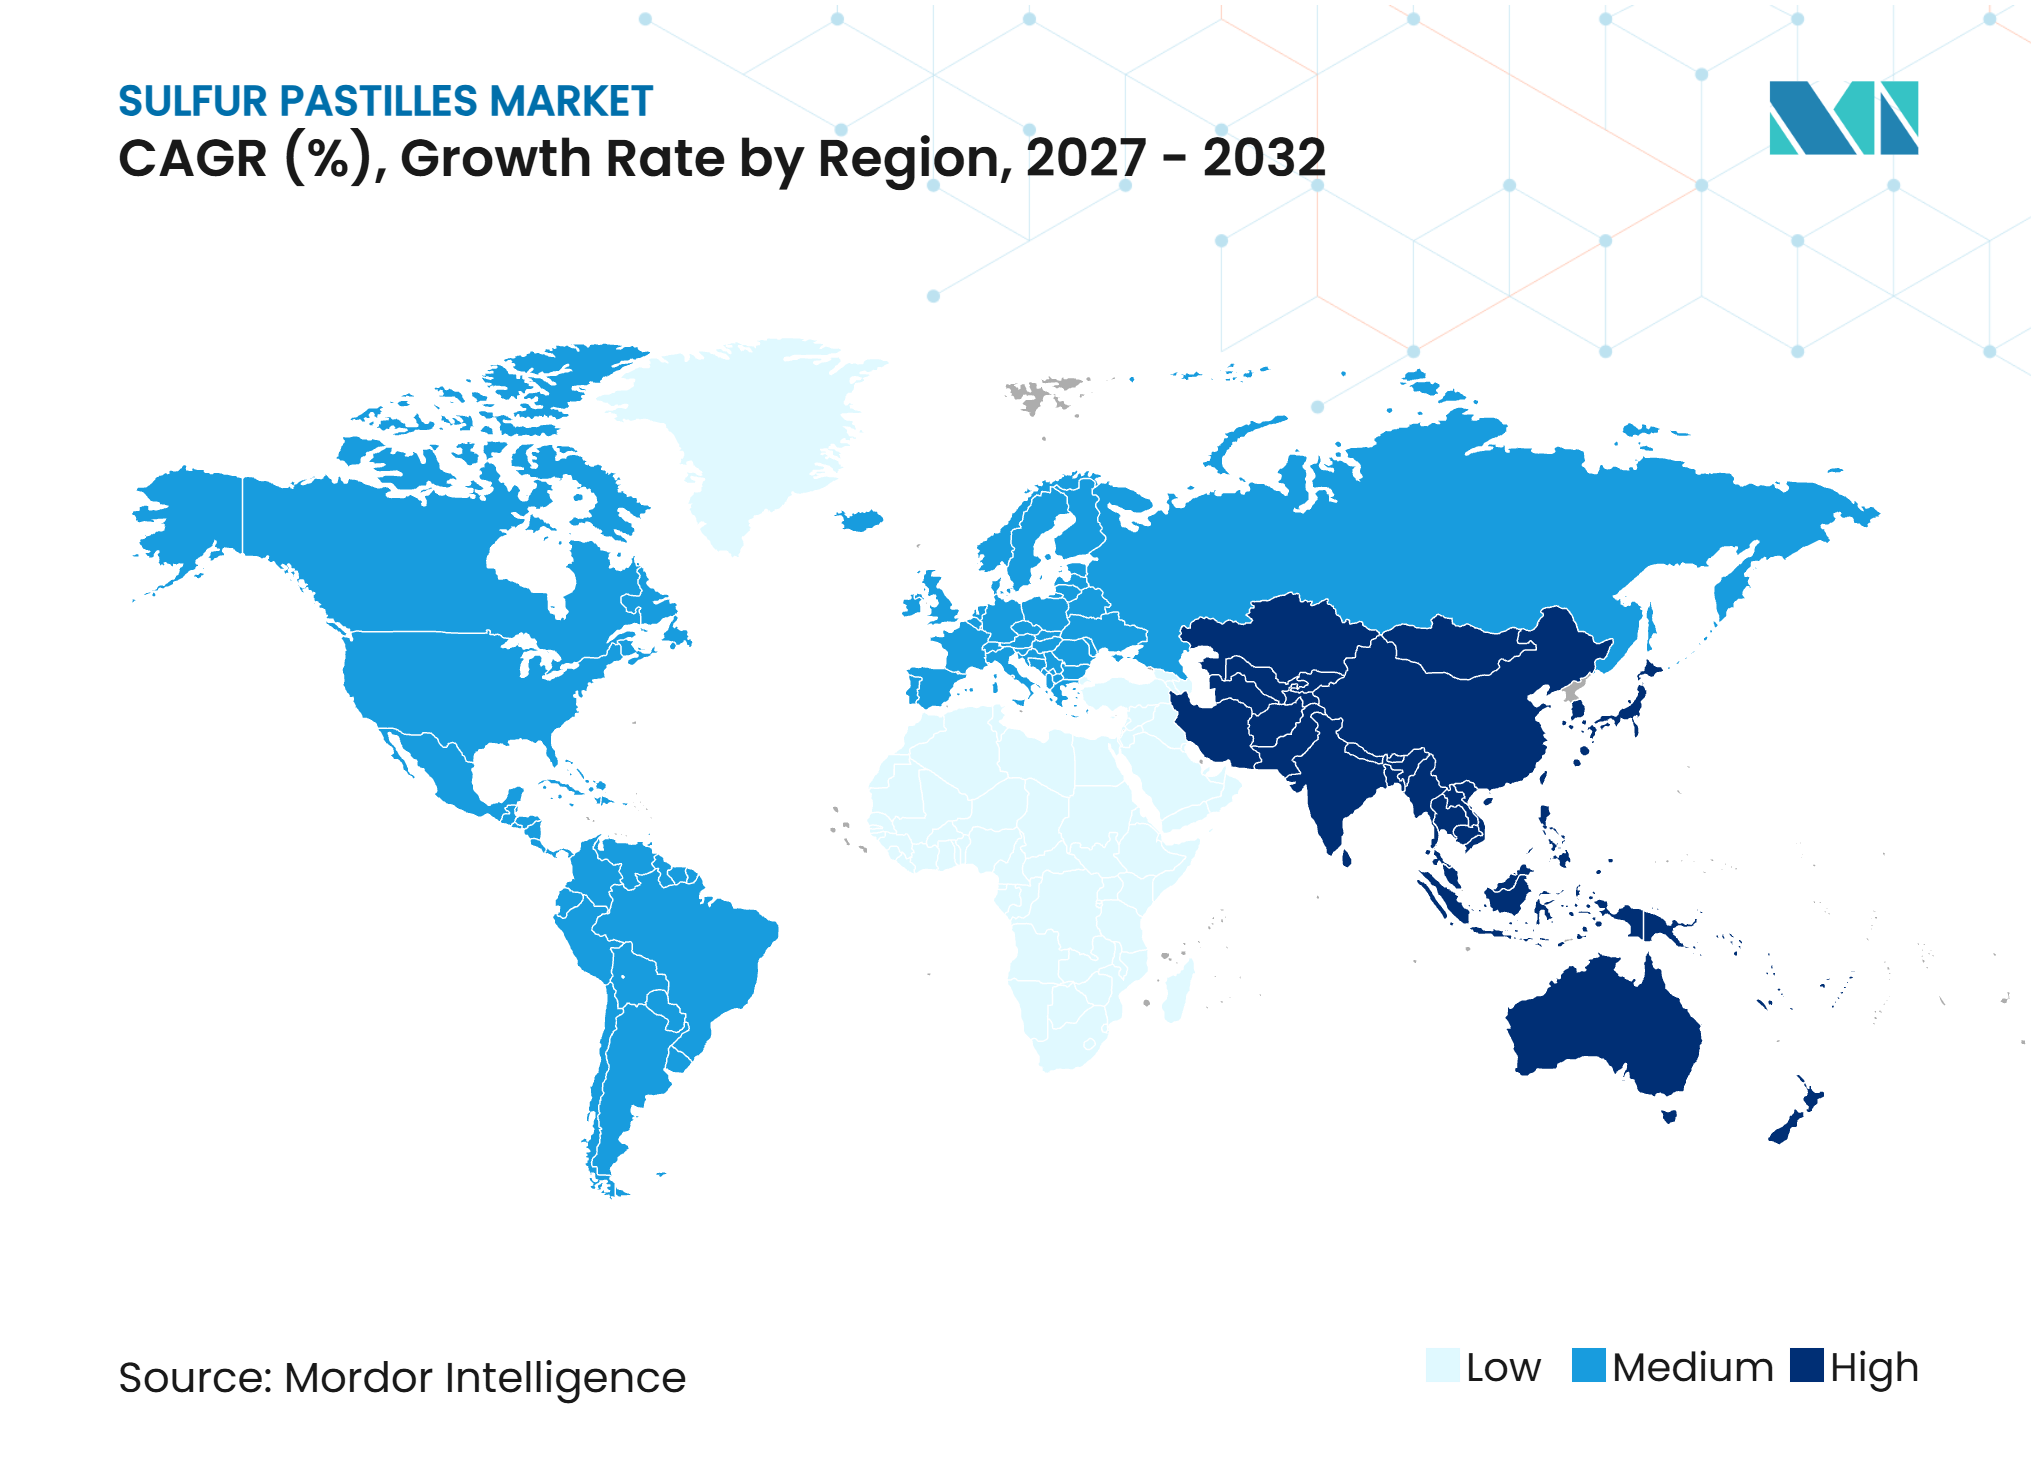
競合環境
市場集中度
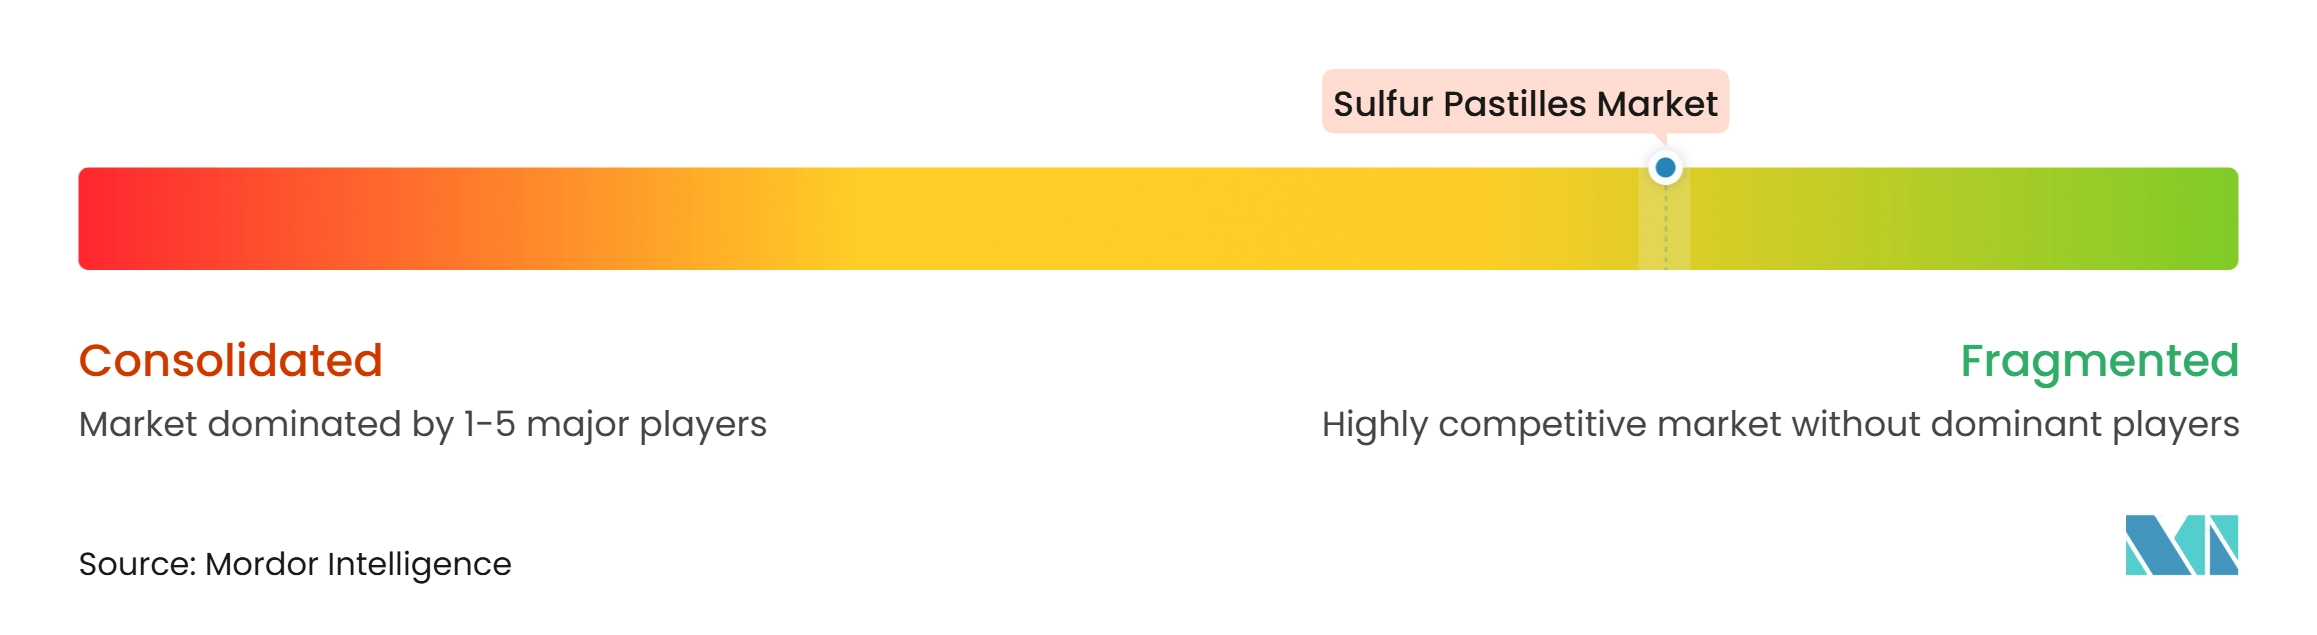
硫黄パスティル市場は断片化されており、米国メキシコ湾岸、中東、オーストラリア、南アジアを中心に地域集中が見られます。すべての主要地域において支配的な地位を持つサプライヤーは存在しません。Tessenderlo Kerleyによる2024年11月のTiger-Sul Products LLC買収は、重要な統合の動きでした。統合された事業は、米国およびカナダ全体で硫黄回収、パスティル化、農学支援、および流通を結びつけています。この広範なプラットフォームは、単一の地域ネットワークを通じて農業、工業、および特殊顧客にサービスを提供しています。
統合されたオペレーターは、硫黄原料価格が変動した際に優位性を持ちます。Martin Midstream Partnersは、ボーモント施設が最低保証手数料を提供する契約の下で硫黄を処理していると述べています。この手数料ベースのモデルは、原料コストが上昇した際の収益を保護します。純粋な製剤業者は原料変動にさらされやすく、価格感応度の高い市場でより大きな圧力に直面する可能性があります。競争はまた、粒子の一貫性、製品純度、粉塵制御包装などの技術的能力にも依存しています。これらの属性は、医薬品用硫黄、殺菌剤濃縮物、および高性能ゴム化合物にとって重要です。
医薬品グレードのパスティル、カスタマイズされたベントナイト・硫黄比率、およびサハラ以南アフリカの農業流通において機会が残っています。ベトナムの製油所隣接生産施設は、原料および輸送インフラへの近接性により、ASEANおよび南アジアの貿易ルートで競争しています[2]。EU肥料製品規則およびインドの肥料管理命令は、確立されたコンプライアンスシステムを持つ認証サプライヤーを優遇しています。大規模な肥料協同組合も特殊栄養素の提供を拡大しており、製品供給とともに農学支援の価値が高まっています。
硫黄パスティル産業のリーダー企業
-
Tessenderlo Kerley
-
Martin Midstream Partners L.P.
-
Coogee
-
Grupa Azoty S.A.
-
Swan Corp
- 注:主要企業の掲載順は順位を示すものではありません。
硫黄パスティル市場 このレポートでカバーされる企業
- American Elements
- Coogee
- Coromandel International Ltd
- DEVCO AUSTRALIA
- Georgia Gulf Sulfur Corporation
- Grupa Azoty S.A.
- Indian Farmers Fertiliser Cooperative Limited
- Jordan Sulphur
- Martin Midstream Partners L.P.
- National Establishment for Agricultural and Industrial Sulphur
- National Fertilizers Limited
- Swan Corp
- Tessenderlo Kerley
- The Mosaic Company
- Vasmate Sulphur Industries
最近の産業開発事情 硫黄パスティル市場
- 2026年2月:National Fertilizers Limited(インド)は、硫黄パスティルへの国内需要の高まりを背景に、ヴィジャイプール工場に年産25,000トンのベントナイト硫黄プラントを設立するための取締役会の原則承認を受けました。推定設備投資額は10.4億インドルピー(約1,150万米ドル)です。このプロジェクトは、ヴィジャイプールサイトに既存のベントナイト硫黄能力が存在しないことへの対応です。
- 2025年10月:鎮江港における中国の硫黄スポット価格は1トン当たり3,360人民元に達し、前年比約180%の上昇となりました。これは中東の供給混乱、肥料シーズンの需要、および製油所生産量の減少によって引き起こされました。この価格環境は、アジア太平洋の製剤業者にとって硫黄パスティルの原料コストを上昇させました。
世界の硫黄パスティル市場レポートの調査範囲
硫黄パスティルは、純粋または高純度の元素硫黄からなる小さく均一な半球形またはボタン形の顆粒です。これらは、細かい粉末に粉砕するのではなく、溶融硫黄をドロップフォーミング(パスティル化)プロセスで冷却することによって製造されます。
硫黄パスティル市場は、タイプ、製造プロセス、用途、および地域によってセグメント化されています。タイプ別では、市場は硫黄90%と硫黄85%にセグメント化されています。製造プロセス別では、市場はプリリング/ペレタイジング、押出成形、その他にセグメント化されています。用途別では、市場は農業、化学処理、ゴム処理、医薬品、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における硫黄パスティルの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 硫黄90% |
| 硫黄85% |
| プリリング/ペレタイジング |
| 押出成形 |
| その他 |
| 農業 |
| 化学処理 |
| ゴム処理 |
| 医薬品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 硫黄90% | |
| 硫黄85% | ||
| 製造プロセス別 | プリリング/ペレタイジング | |
| 押出成形 | ||
| その他 | ||
| 用途別 | 農業 | |
| 化学処理 | ||
| ゴム処理 | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
硫黄パスティル市場の現在の市場規模は?
硫黄パスティル市場規模は2026年に16.7億米ドルと評価され、予測期間(2027年~2032年)において4.13%のCAGRで、2027年の17.4億米ドルから2032年には21.3億米ドルへと成長すると推定されています。
最も速く成長すると予想される用途は何ですか?
ゴム処理は2032年にかけて5.05%のCAGRを記録すると予測されており、タイヤ需要と厳格化された製品仕様によって支援されています。
最も強い成長見通しを持つ製造プロセスはどれですか?
押出成形は、より厳格な寸法制御に牽引され、2032年にかけて4.88%のCAGRで成長すると予測されています。
硫黄パスティル市場をリードする地域はどこですか?
アジア太平洋は2026年に34.72%のシェアを保有し、2032年にかけて4.92%のCAGRで拡大すると予測されています。