
Taille et part du marché des pastilles de soufre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.74 Milliards de dollars |
| Taille du Marché (2032) | 2.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pastilles de soufre par Mordor Intelligence
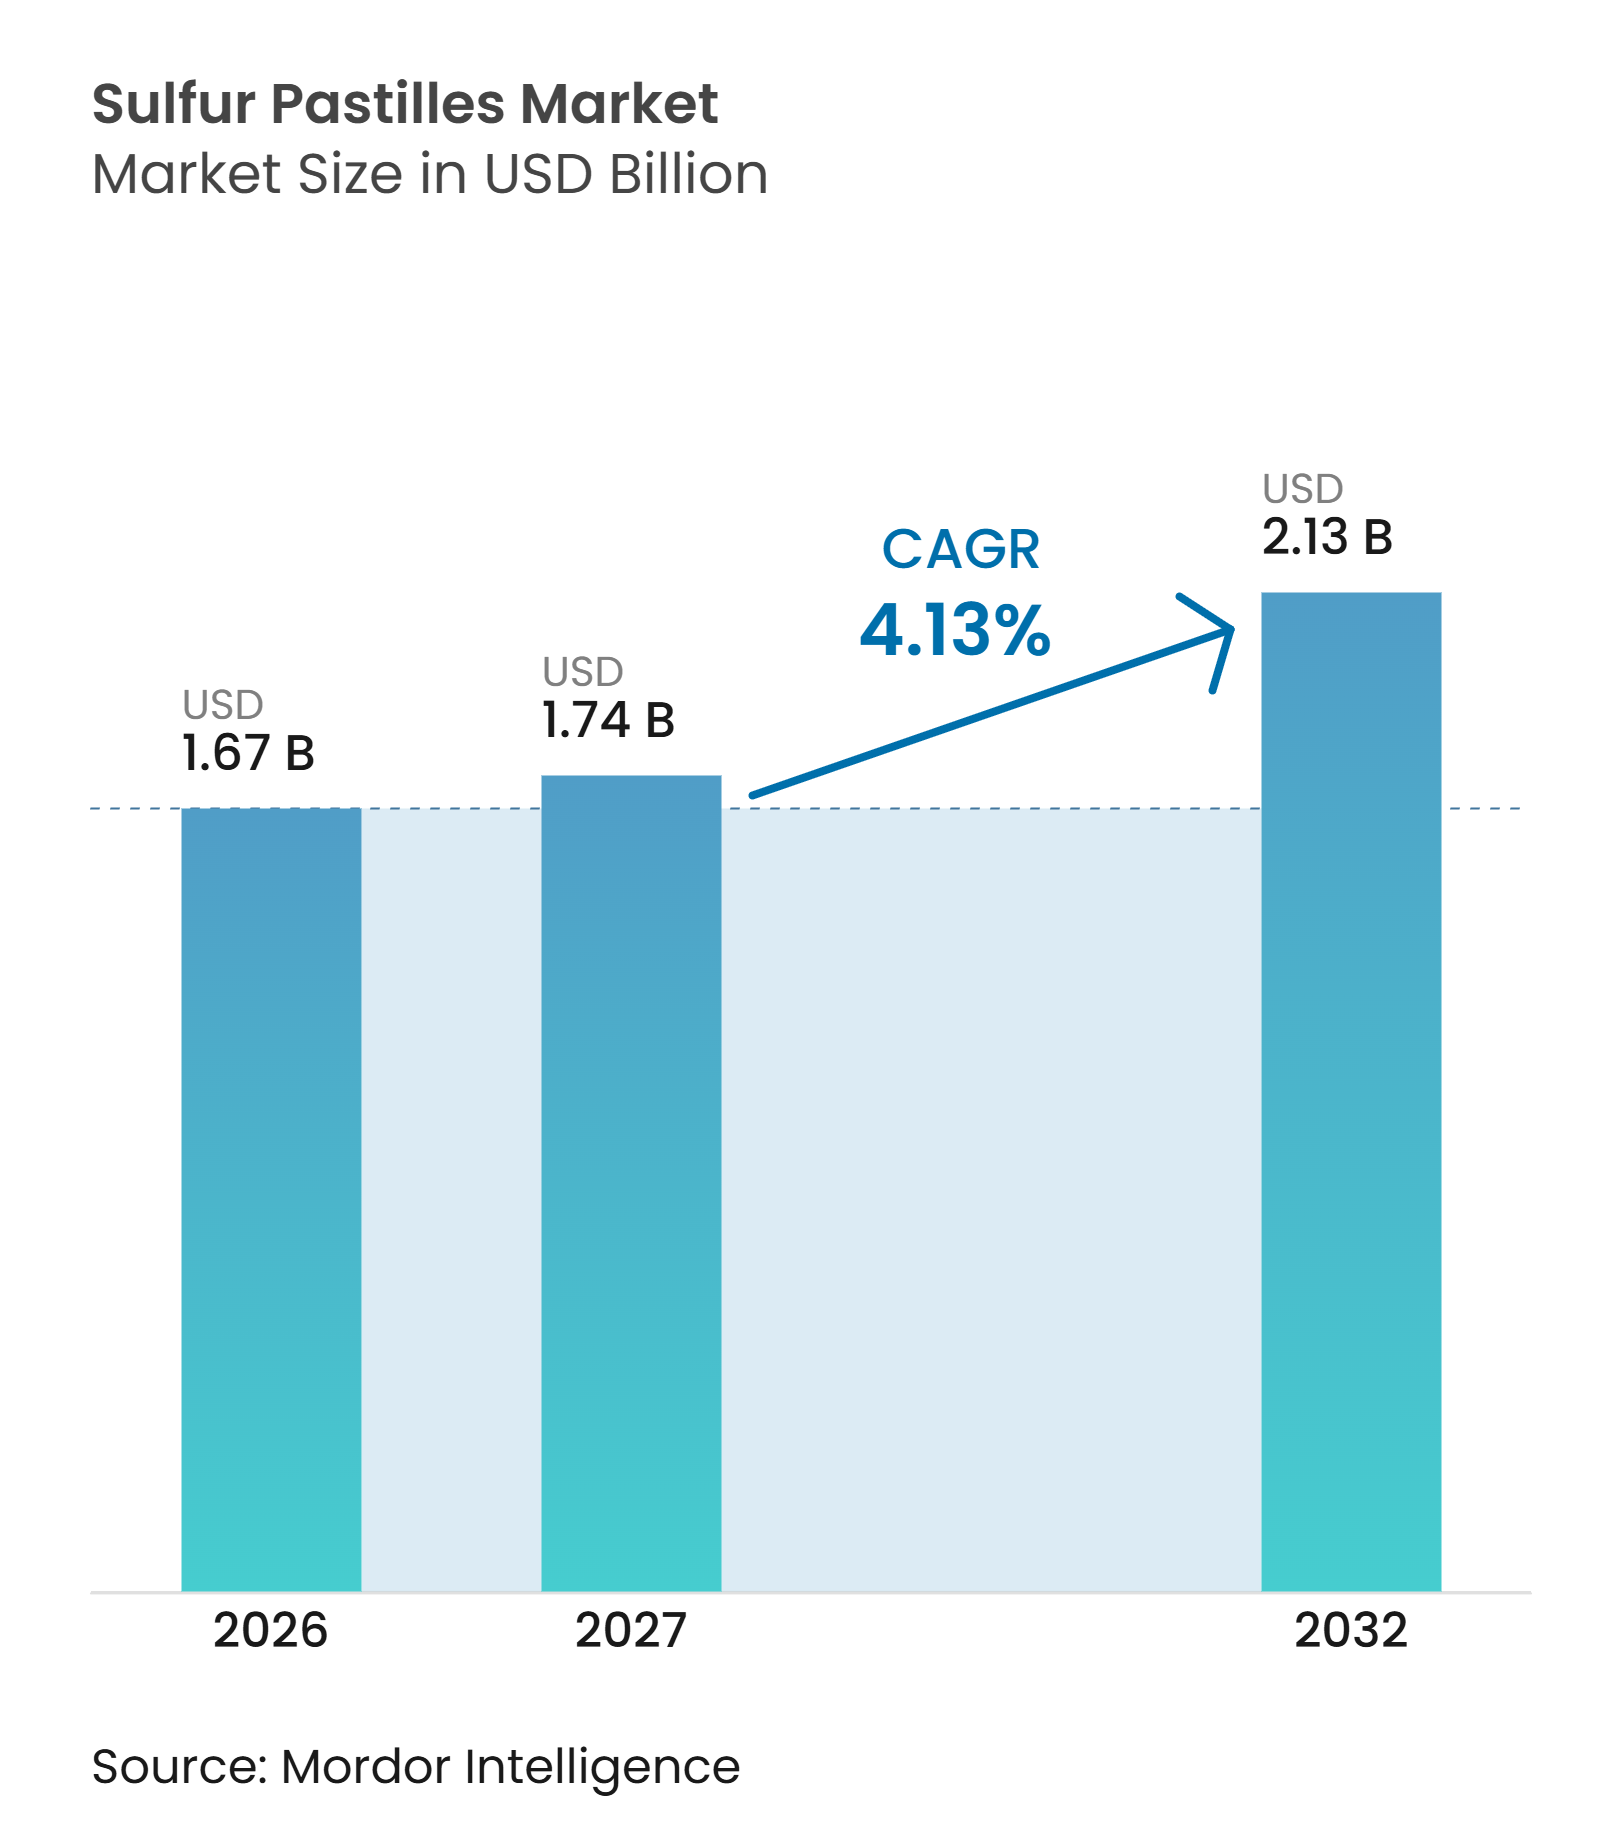
La taille du marché des pastilles de soufre était évaluée à 1,67 milliard USD en 2026 et devrait croître de 1,74 milliard USD en 2027 à 2,13 milliards USD d'ici 2032, à un CAGR de 4,13% pendant la période de prévision (2027-2032). Le marché des pastilles de soufre répond aux besoins de la nutrition des sols agricoles et des matières premières industrielles. Les pastilles solides gagnent la préférence sur le soufre liquide et en poudre car elles peuvent être transportées dans des conteneurs standard sans nécessiter d'équipements de transport chauffés. Cela améliore l'accès aux marchés agricoles intérieurs en Asie du Sud et du Sud-Est. La réduction des dépôts atmosphériques de soufre a accru l'importance du soufre dans les systèmes de production intensive de graines oléagineuses, de légumineuses et de céréales. Les conditions d'approvisionnement restent significatives, car le soufre récupéré des opérations de raffinage et de traitement du gaz constitue la principale matière première pour les producteurs.
Points clés du rapport
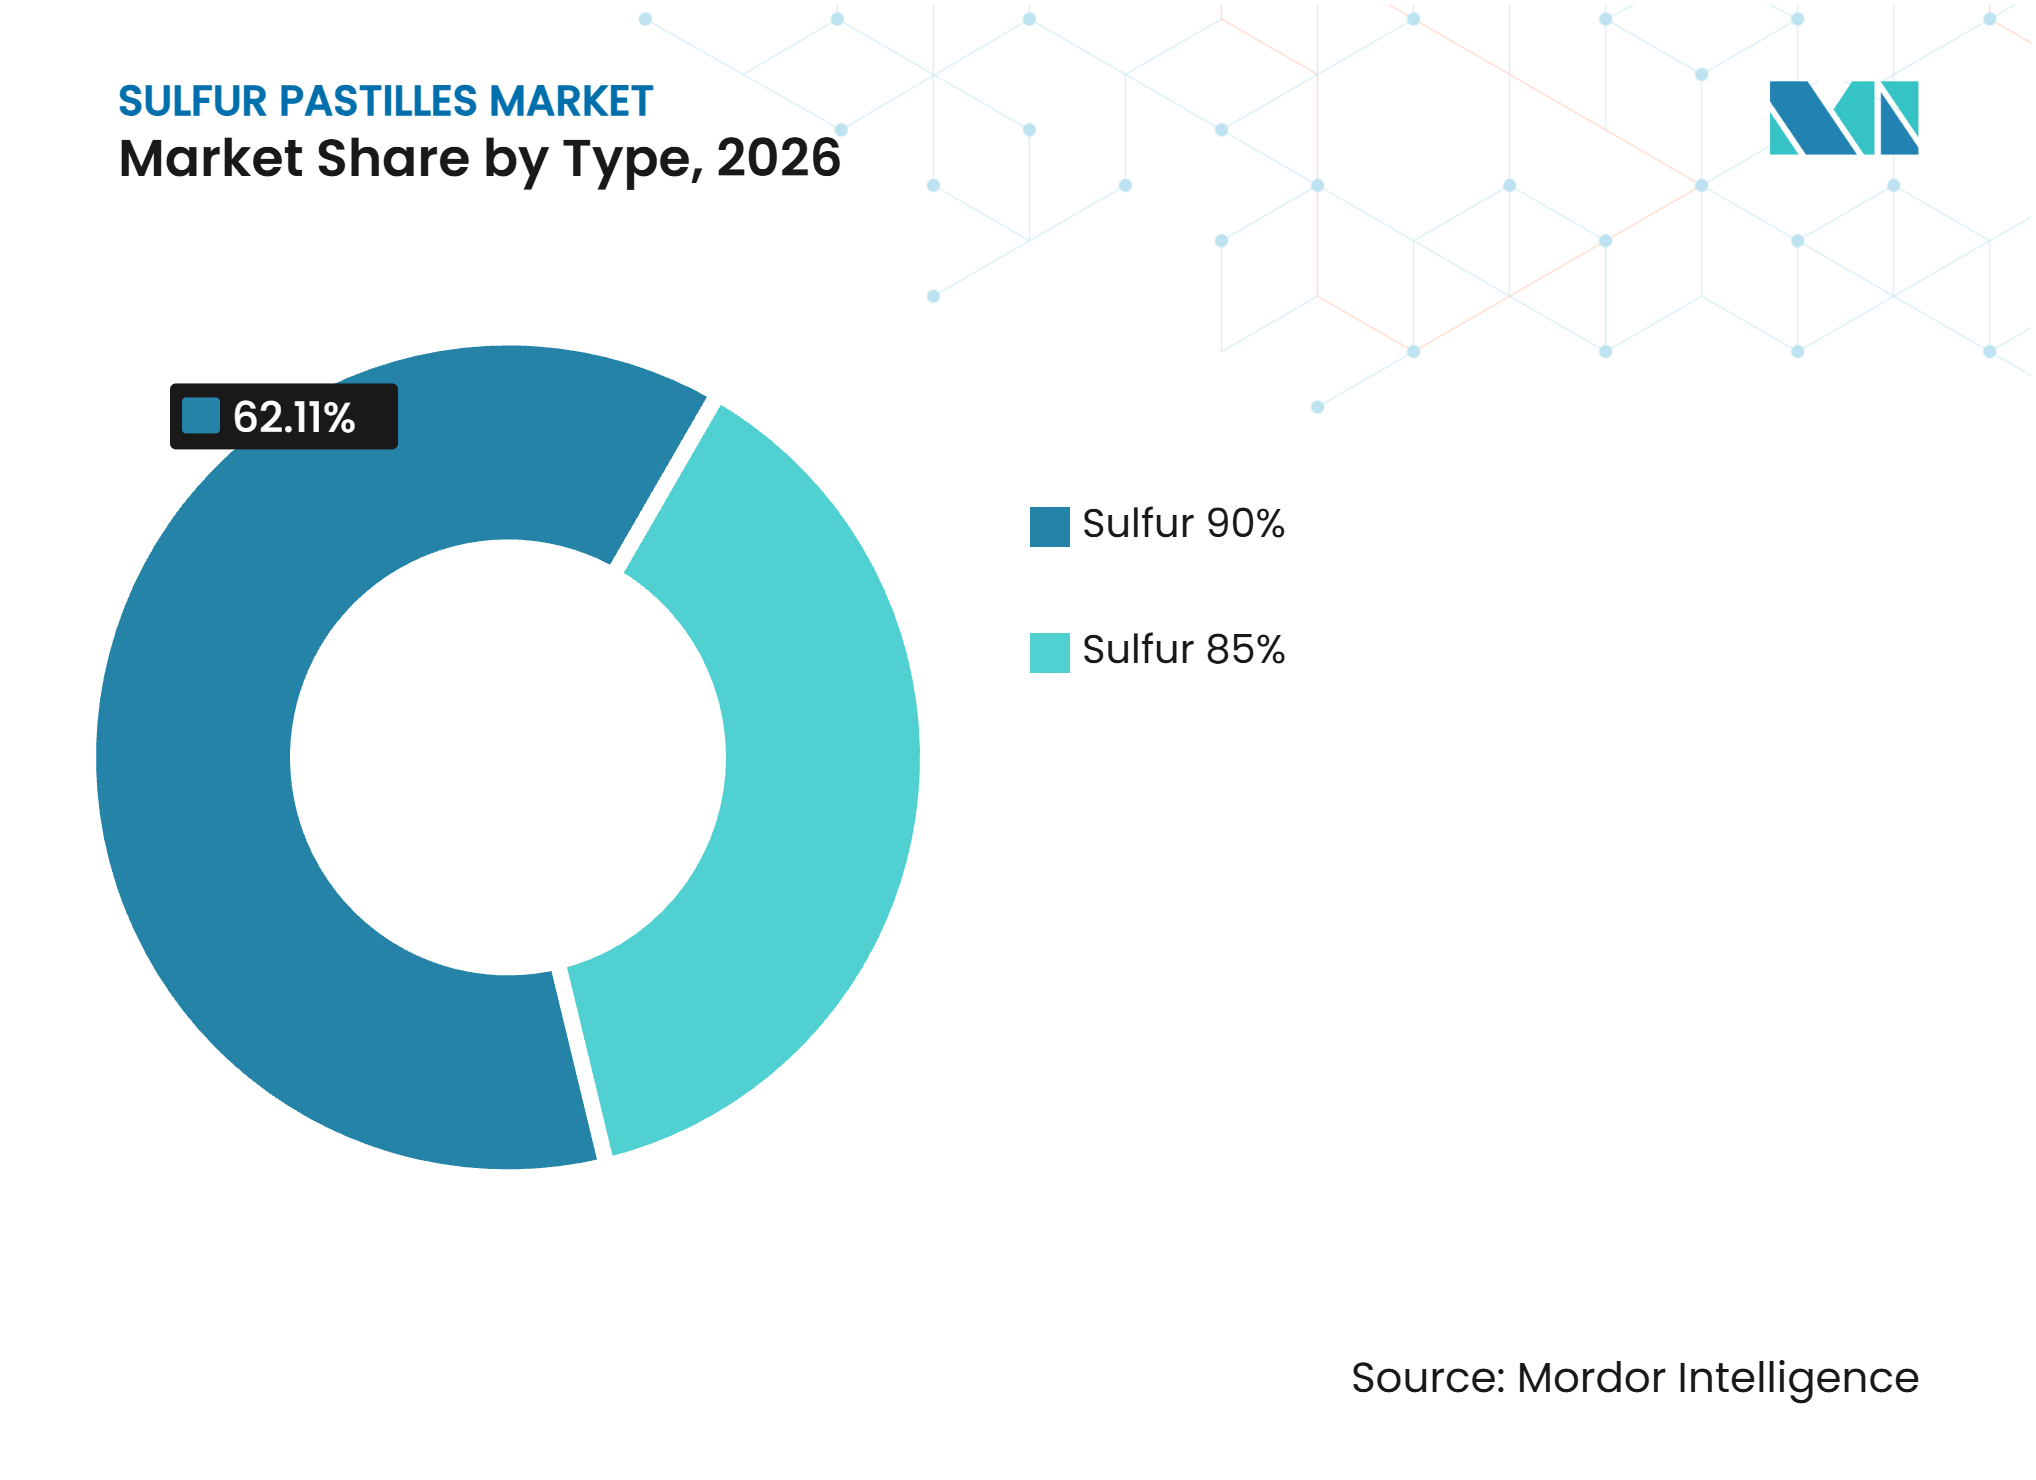
- Par type, le soufre 90% détenait 62,11% de la part du marché des pastilles de soufre en 2026, tandis que le même segment devrait croître à un CAGR de 4,67% jusqu'en 2032.
- Par procédé de fabrication, le prillage/pelletisation détenait 53,07% de la part du marché des pastilles de soufre en 2026, tandis que l'extrusion devrait croître à un CAGR de 4,88% jusqu'en 2032.
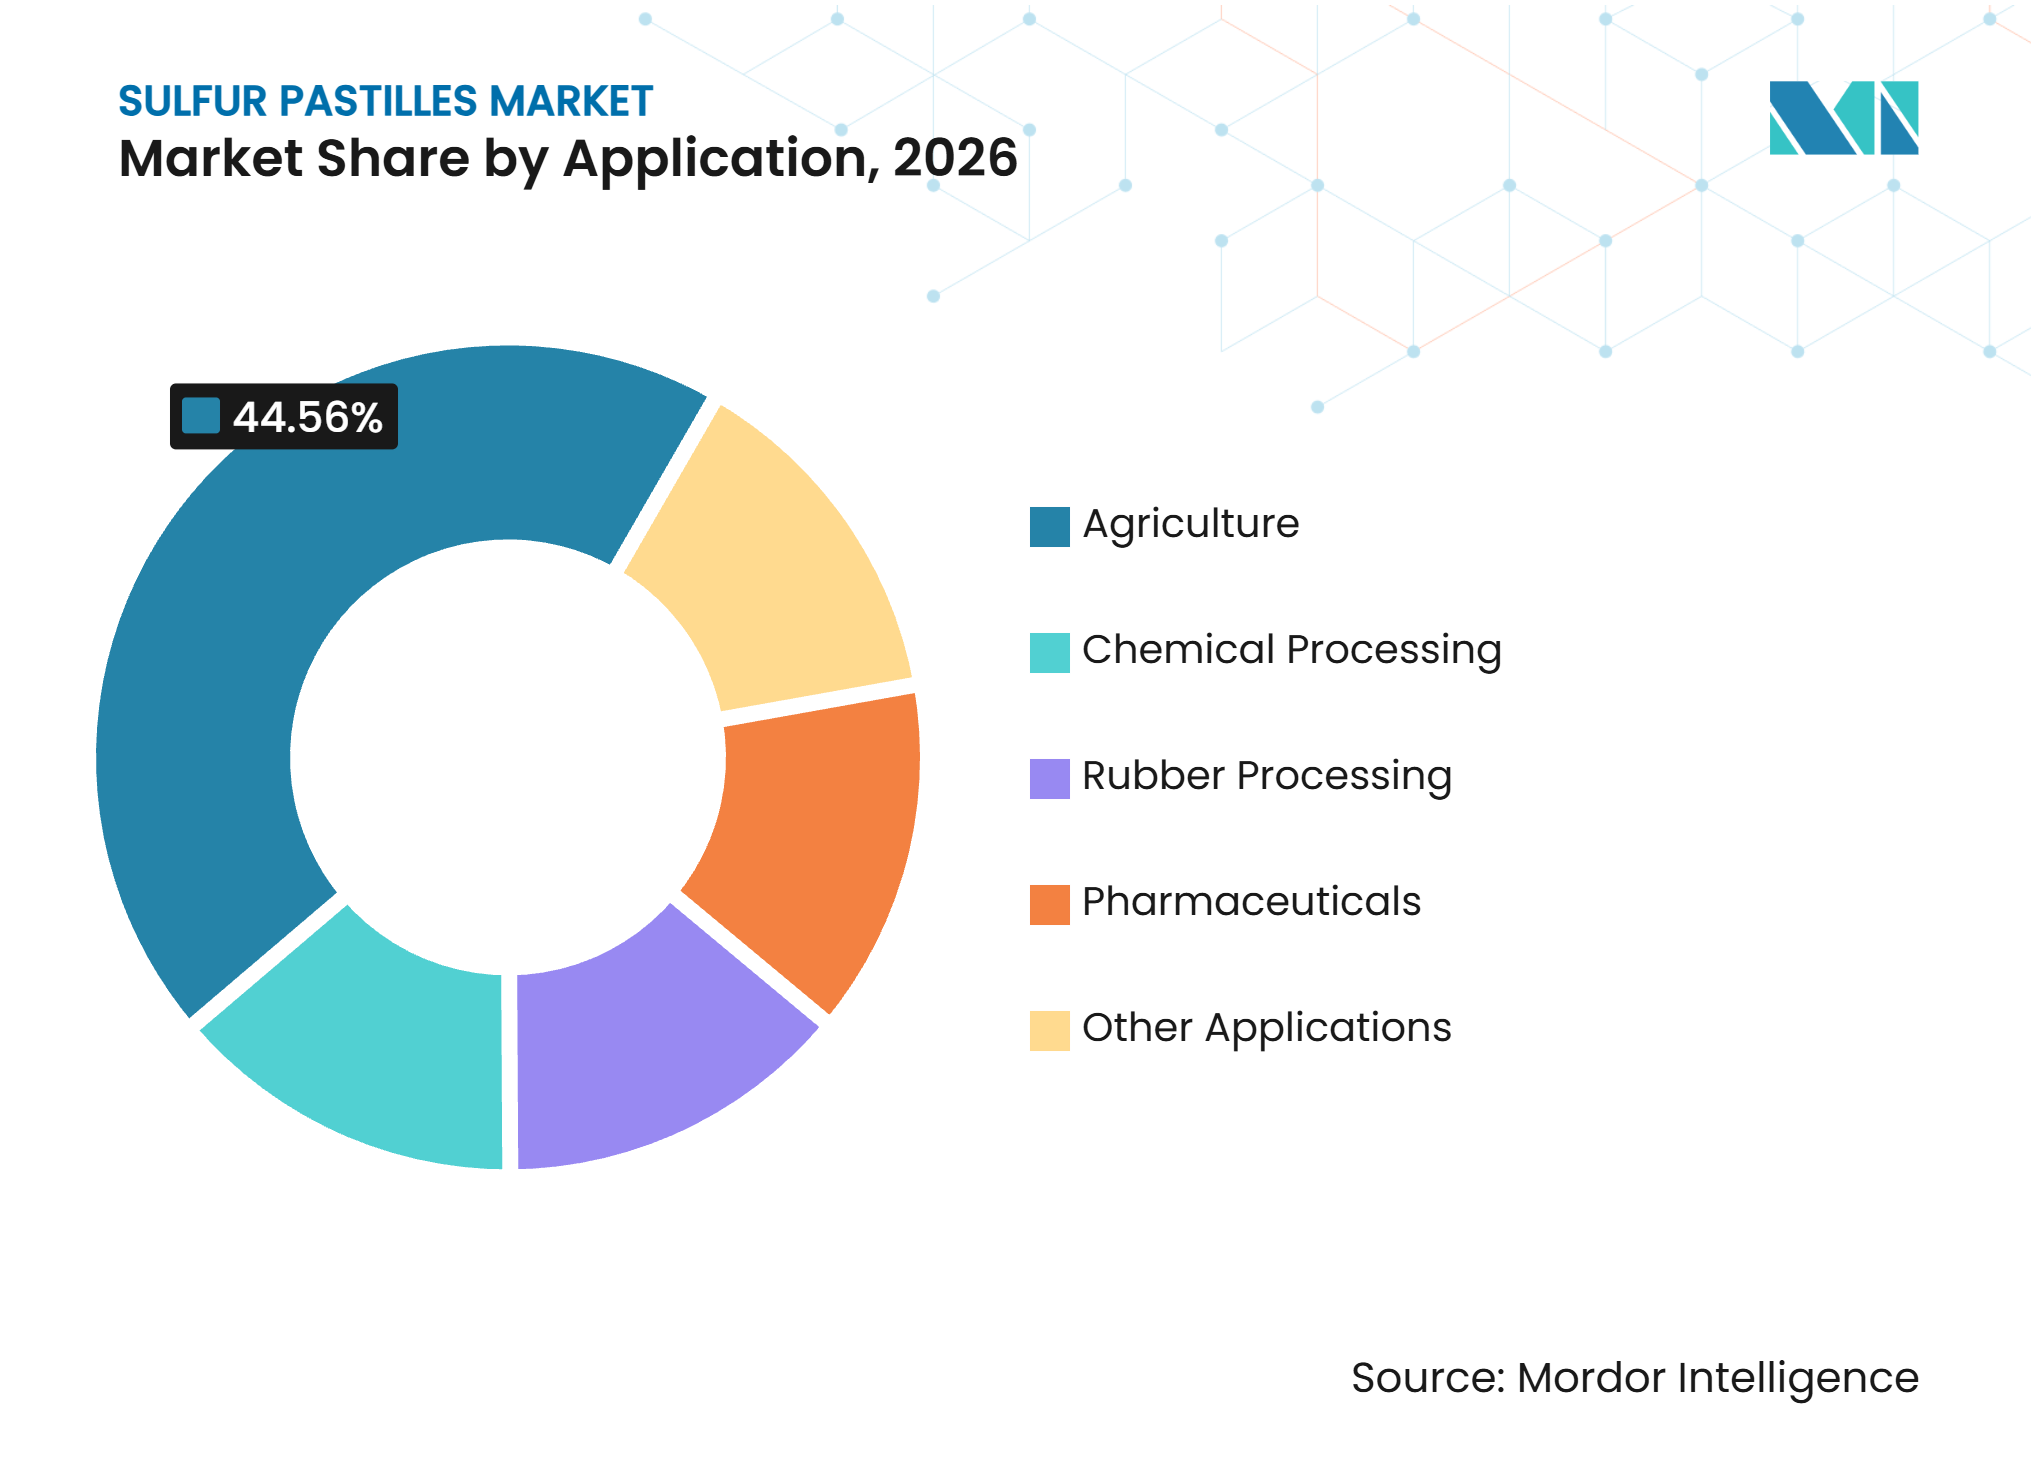
- Par application, l'agriculture représentait 44,56% de la taille du marché des pastilles de soufre en 2026, tandis que le traitement du caoutchouc devrait croître à un CAGR de 5,05% jusqu'en 2032.
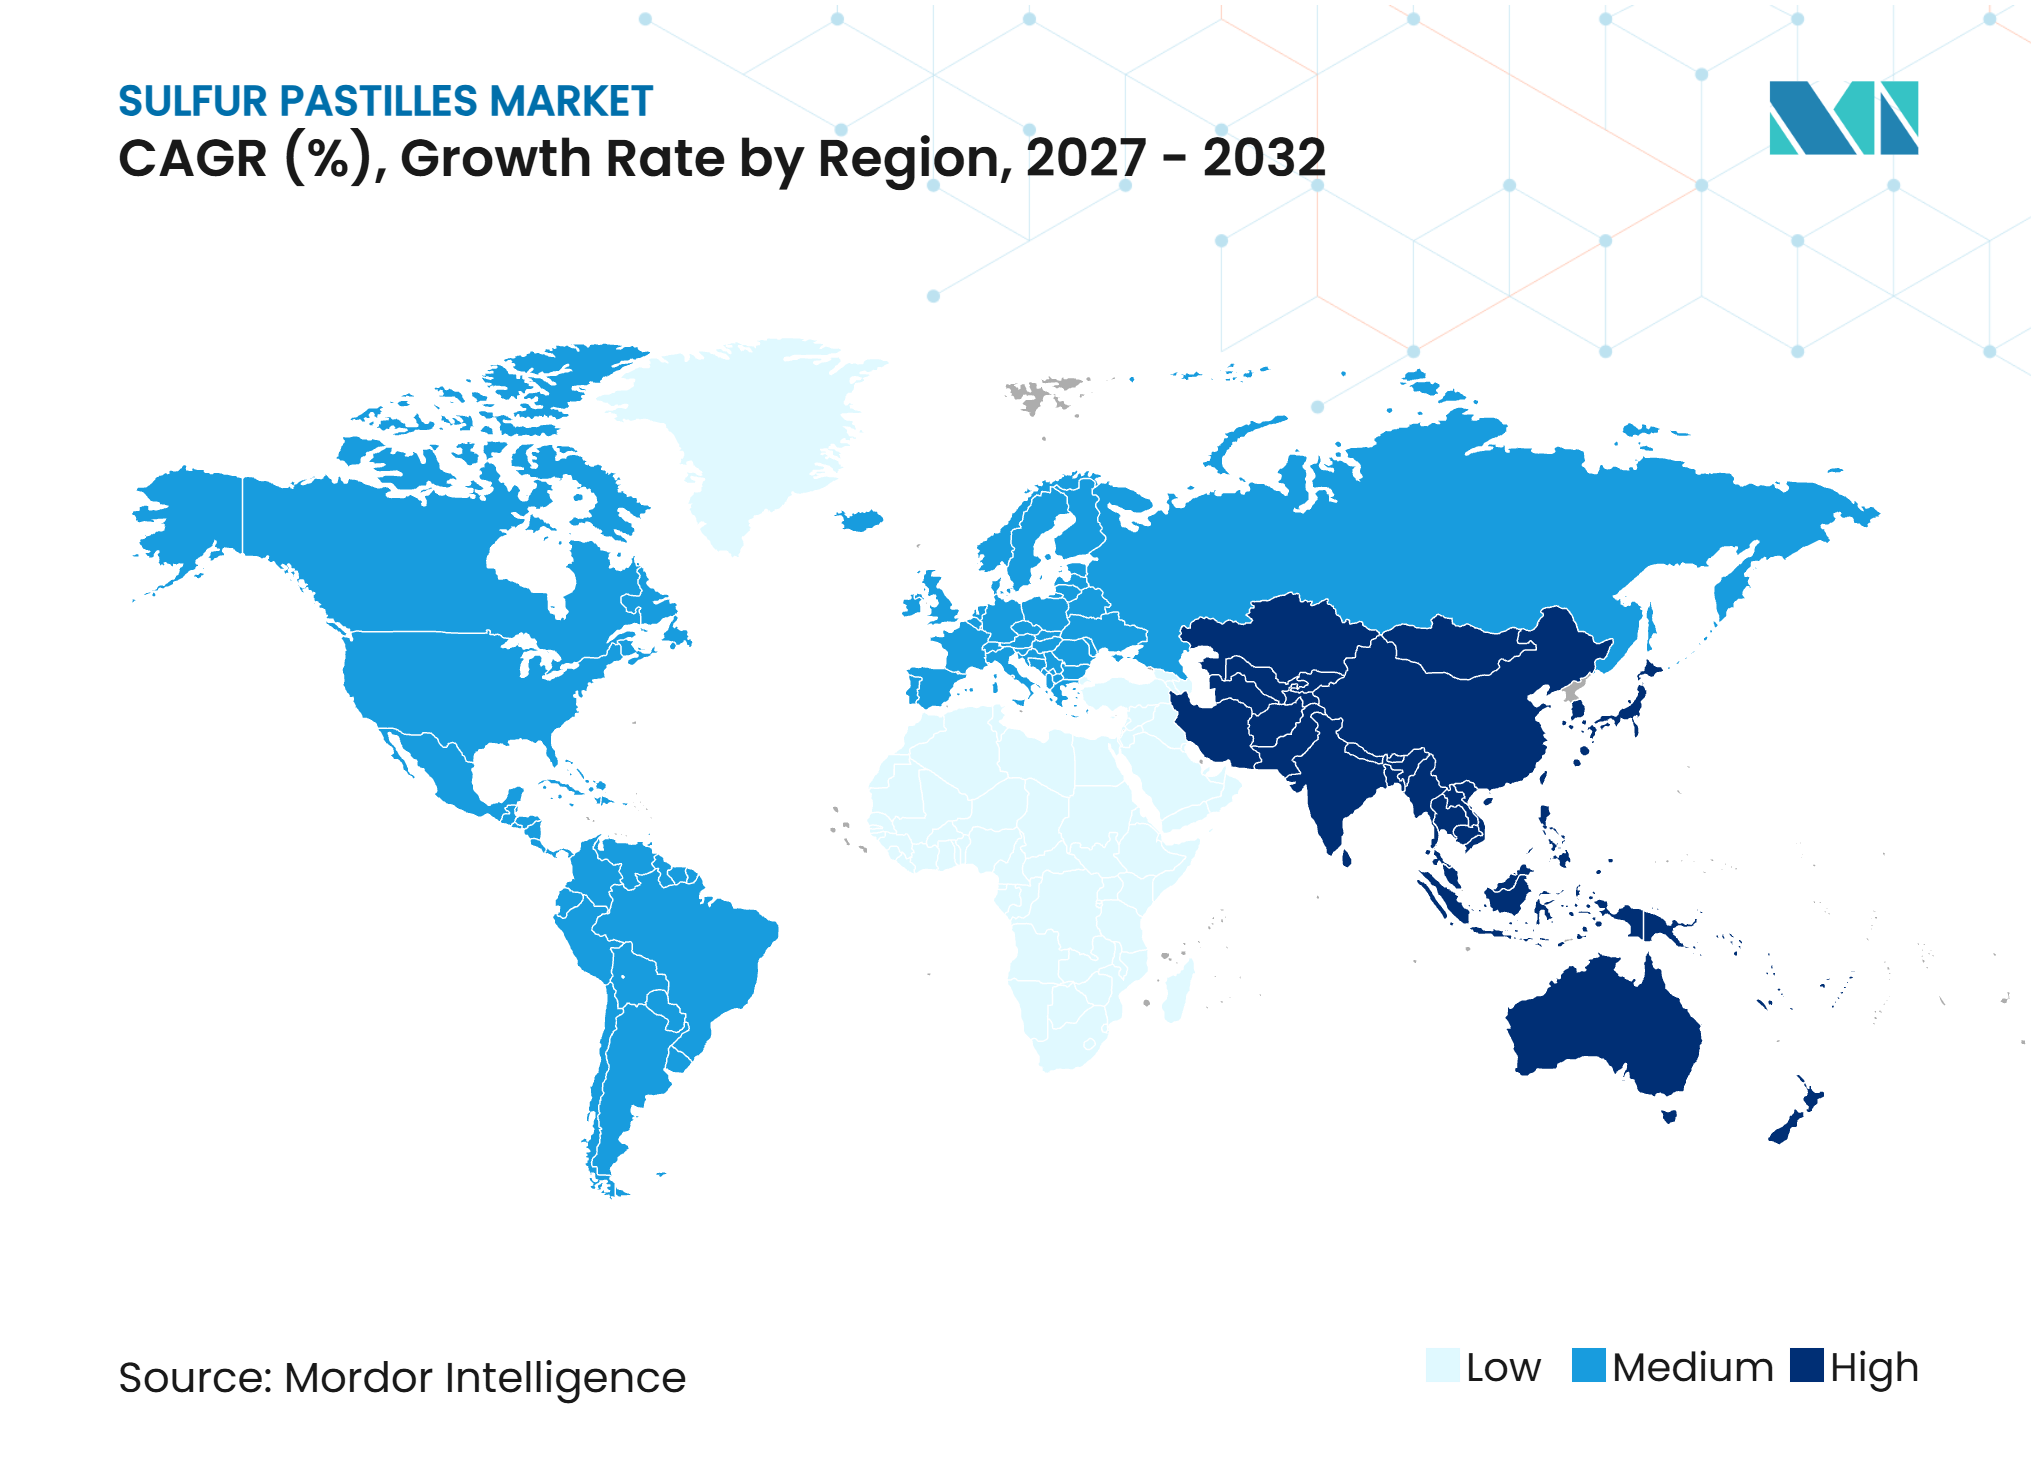
- Par géographie, l'Asie-Pacifique détenait 34,72% de la part du marché des pastilles de soufre en 2026 et devrait croître à un CAGR de 4,92% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Carence en soufre dans les sols cultivés de manière intensive | +1.7% | Mondial, concentré en Asie du Sud, en Afrique subsaharienne et en Asie de l'Est | Long terme (≥ 4 ans) |
| Demande de soufre solide à faible émission de poussières et adapté à la logistique | +0.8% | Mondial, avec la plus forte demande dans les régions intérieures d'Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Croissance de la production d'acide sulfurique et d'engrais phosphatés | +0.9% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion de la fabrication de pneus et de caoutchouc | +0.6% | Cœur Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Nutrition de précision des cultures et programmes de soufre spécifiques aux cultures | +0.5% | Amérique du Nord et Europe, avec une adoption émergente en Inde et au Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Carence en soufre dans les sols cultivés de manière intensive
La carence en soufre a dépassé les conditions de sols isolés et affecte désormais les systèmes agricoles intensifs dans de nombreuses régions. L'Université Rutgers a rapporté que le soufre disponible pour les plantes dans le sol a diminué de 34% à 86% entre 2000 et 2020, en raison du renforcement des réglementations sur la qualité de l'air qui ont réduit les dépôts de dioxyde de soufre et de la généralisation des mélanges d'engrais à faible teneur en soufre[1]. Une méta-analyse de 2025 portant sur 181 études en Chine a révélé que la fertilisation soufrée a augmenté les rendements moyens des cultures de 8,20%, avec une augmentation de 9,60% dans les sols déficients en soufre. Une revue systématique a également identifié un appauvrissement généralisé en soufre dans les sols très altérés d'Afrique subsaharienne, avec des réponses du maïs variant selon le taux d'application et les conditions locales du sol. Les pastilles de soufre mélangées à la bentonite favorisent une libération contrôlée du soufre, ce qui peut mieux aligner l'oxydation avec la demande en nutriments des cultures. Leur format solide bénéficie également aux agriculteurs et aux mélangeurs d'engrais dans les zones disposant d'équipements limités pour la manipulation des poudres.
Demande de soufre solide à faible émission de poussières et adapté à la logistique
Les exigences de transport et de stockage favorisent le passage du soufre fondu et en poudre vers les pastilles solides. Le soufre fondu nécessite un stockage chauffé, un transport ferroviaire ou routier isolé et des systèmes de déchargement dédiés. Les pastilles solides peuvent être transportées dans des conteneurs standard de 20 pieds et stockées sans contrôle de température. Binh Son Petroleum and Petrochemical Trading a lancé la production de pastilles de soufre à la raffinerie de Dung Quat en 2025 et a identifié la Chine, l'Inde et l'ASEAN comme marchés d'exportation cibles. Martin Midstream Partners a indiqué dans son formulaire 10-K de 2025 que son installation de Beaumont peut traiter 5 500 tonnes courtes de soufre fondu par jour en solides prillés et granulés. Ces avantages logistiques permettent au marché des pastilles de soufre d'atteindre les mélangeurs agricoles et les acheteurs industriels situés loin des raffineries et des ports.
Croissance de la production d'acide sulfurique et d'engrais phosphatés
La production d'acide sulfurique relie la demande de soufre élémentaire à la chaîne d'approvisionnement des engrais phosphatés. Cette connexion est la plus significative là où le soufre récupéré en raffinerie est solidifié à proximité, puis vendu aux producteurs d'acide ou aux fabricants d'engrais. Coromandel International a construit une usine d'acide sulfurique de 2 000 tonnes par jour (TPJ) à Kakinada, mise en service début 2026, ce qui a augmenté son débit de soufre élémentaire et soutenu l'intégration en amont. En décembre 2025, The Mosaic Company a annoncé qu'elle réduirait la production de superphosphate simple dans ses installations brésiliennes de Fospar et d'Araxá et suspendrait les futurs achats de soufre en raison de la hausse des prix du soufre. Cette décision illustre comment les coûts du soufre peuvent affecter l'économie de la production d'engrais phosphatés et renforce l'importance de la sécurité des matières premières pour le marché des pastilles de soufre.
Expansion de la fabrication de pneus et de caoutchouc
La production de pneus constitue une source non agricole de demande de soufre à travers la vulcanisation du caoutchouc. L'Association des fabricants de pneus des États-Unis a projeté des expéditions de pneus aux États-Unis de 340,4 millions d'unités en 2025, la demande de pneus de remplacement dépassant la demande en équipement d'origine. La demande de remplacement offre une base plus stable pour la consommation de soufre que la seule production de véhicules. Les pneus pour véhicules électriques nécessitent une plus grande tolérance à la chaleur en raison du poids du véhicule et du couple instantané, ce qui favorise une granulométrie et une pureté constantes du soufre dans la composition du caoutchouc. La croissance de la fabrication en Inde, en Indonésie et dans d'autres pays de l'ASEAN pourrait soutenir des chaînes d'approvisionnement plus courtes entre raffinerie, pastillation et fabricant de pneus, réduisant potentiellement la dépendance aux routes d'approvisionnement plus longues en provenance des exportateurs traditionnels.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des matières premières en soufre récupéré | -0.4% | Mondial, en particulier les importateurs d'Asie-Pacifique et les formulateurs européens | Court terme (≤ 2 ans) |
| Oxydation limitée dans les sols secs ou insuffisamment humidifiés | -0.2% | Moyen-Orient et Afrique du Nord, Afrique subsaharienne et Asie du Sud semi-aride | Long terme (≥ 4 ans) |
| Substitution par du soufre granulaire et prillé à moindre coût | -0.2% | Marchés sensibles aux prix en Asie du Sud et du Sud-Est et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières en soufre récupéré
L'approvisionnement en soufre récupéré dépend du débit des raffineries et des unités de traitement du gaz plutôt que de la demande des acheteurs de soufre. Cela peut créer des pénuries lorsque la demande d'engrais atteint son pic pendant les périodes de maintenance des raffineries. Martin Midstream Partners LP a signalé une baisse de 4,1 millions USD de l'EBITDA ajusté de sa division engrais en 2025, l'attribuant à la hausse des coûts des intrants en soufre, qui devraient maintenir le marché des engrais sous pression jusqu'en 2026. Les producteurs sans actifs intégrés de récupération du soufre sont plus exposés à ces variations de coûts. Des coûts de matières premières plus élevés peuvent réduire les marges et affaiblir la compétitivité des prix sur le marché des pastilles de soufre. Le matériau granulaire ou prillé acheté au comptant peut devenir plus attractif lorsque les écarts de prix s'élargissent.
Oxydation limitée dans les sols secs ou insuffisamment humidifiés
Les pastilles de soufre nécessitent des microbes du sol pour oxyder le soufre élémentaire en sulfate disponible pour les plantes. L'oxydation ralentit à des températures inférieures à 10 degrés Celsius et dans les sols où l'humidité est inférieure à la capacité au champ. Les zones agricoles arides et semi-arides au Pakistan, en Iran, au Sahel et dans la ceinture céréalière australienne sont confrontées à cette limitation. Les agriculteurs de ces régions peuvent préférer les engrais sulfatés lorsque la disponibilité immédiate des nutriments est plus importante que le coût par unité. La reformulation seule ne peut pas résoudre cette contrainte de performance. Ce problème limite l'adoption dans certaines régions présentant une carence substantielle en soufre dans le sol.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le grade haute pureté domine la demande et la croissanceLe soufre 90% représentait 62,11% de la part du marché des pastilles de soufre en 2026 et devrait enregistrer un CAGR de 4,67% jusqu'en 2032. Cela indique que le grade leader conserve également les meilleures perspectives de croissance. Le grade 90% offre une teneur élevée en soufre élémentaire tout en maintenant un comportement de fusion praticable et une stabilité physique. Ces caractéristiques sont importantes dans le mélange d'engrais et le traitement chimique. Les acheteurs utilisent couramment ce grade lorsqu'une manipulation fiable et une teneur en soufre prévisible sont requises.
Le soufre 85% continue de servir les acheteurs qui privilégient le coût à la pureté. Son utilisation reste pertinente dans certaines opérations de mélange en ASEAN et dans les formulations pharmaceutiques et fongicides qui combinent le soufre avec d'autres ingrédients actifs. Les programmes d'agriculture de précision encouragent un passage du matériau à 85% vers le matériau à 90%, avec des ratios bentonite-soufre contrôlés requis. Ces programmes soutiennent la gestion des nutriments spécifique aux cultures et un comportement de libération plus cohérent. Les fournisseurs servent également des clients industriels qui nécessitent une certification de pureté plus élevée, maintenant une distinction entre les exigences agricoles et industrielles.



Par procédé de fabrication :
le prillage reste établi tandis que l'extrusion répond à la demande spécialiséeLe prillage/pelletisation représentait 53,07% de la part du marché des pastilles de soufre en 2026. Le procédé dispose d'une base d'équipements établie, d'un coût en capital inférieur par tonne et d'une large compatibilité avec les systèmes de formation par gouttes. Il produit des formes hémisphériques ou lenticulaires cohérentes à grande échelle. Martin Midstream Partners LP exploite une capacité de prillage humide et de granulation de 5 500 tonnes courtes par jour dans son installation de Beaumont. Cette échelle soutient le rôle continu du prillage dans la distribution agricole et industrielle en vrac.
L'extrusion devrait afficher le CAGR de procédé le plus élevé de 4,88% jusqu'en 2032. Sa production par filière à pression contrôlée favorise la cohérence dimensionnelle et le contrôle de la densité. Ces caractéristiques sont pertinentes pour l'agriculture de précision et les applications industrielles spécialisées. Le soufre pharmaceutique, la production de concentrés fongicides et la composition de caoutchouc haute performance ont des spécifications de particules plus strictes que les applications en vrac. Les autres procédés comprennent le floconnage et la granulation en tambour. Les producteurs adjacents aux raffineries évaluent ces alternatives lorsqu'une solidification à moindre coût ou une manutention spécifique au produit peut répondre aux besoins d'approvisionnement locaux.
Par application :
l'agriculture domine en volume tandis que le traitement du caoutchouc enregistre une croissance plus rapideL'agriculture représentait 44,56% du marché des pastilles de soufre en 2026. Les pastilles de soufre à la bentonite sont conçues pour l'oxydation dans le sol et l'approvisionnement en soufre pendant la saison des cultures. Les cultures intensives et la réduction de la matière organique du sol accroissent la pertinence de la nutrition soufrée en Inde. Coromandel International a doublé sa capacité de soufre bentonite à Visakhapatnam pour atteindre 50 000 MT en mars 2025 afin de répondre à la demande intérieure. Cet ajout de capacité reflète le rôle des producteurs d'engrais dans l'amélioration de l'accès domestique aux produits contenant du soufre.
Le traitement chimique est la deuxième application en importance et est étroitement lié à la production d'acide sulfurique. Les pastilles offrent une forme de matière première plus sûre que le soufre fondu pour les petites usines d'acide dans les économies émergentes. Le traitement du caoutchouc devrait se développer à un CAGR de 5,05% jusqu'en 2032. La demande mondiale de pneus et les spécifications plus strictes pour les pneus de véhicules électriques soutiennent cette croissance. Les produits pharmaceutiques et autres applications sont plus modestes mais restent pertinents là où la certification de pureté est obligatoire. Les formulations topiques et les produits vétérinaires font partie des utilisations qui nécessitent un contrôle de qualité des produits plus rigoureux.

Analyse géographique
Asie-Pacifique : échelle, approvisionnement et demande en engrais
L'Asie-Pacifique représentait 34,72% de la part du marché des pastilles de soufre en 2026 et devrait se développer à un CAGR de 4,92% jusqu'en 2032. La Chine soutient l'activité régionale grâce à une grande production de soufre, une production d'acide sulfurique et une demande en engrais phosphatés. L'Inde reste dépendante du soufre importé pour répondre à ses besoins en engrais, tandis que son programme de subventions basées sur les nutriments contribue à rendre les engrais phosphorés et soufrés plus abordables pour les agriculteurs. L'Ordonnance de contrôle des engrais définit les normes de produits pour les producteurs d'engrais nationaux. Coromandel International augmente sa capacité liée au soufre, et Binh Son Refining and Petrochemical Company Limited a ajouté une production de granulés au Vietnam. La Thaïlande et l'Indonésie contribuent également à la demande industrielle à travers la fabrication de pneus, renforçant l'utilisation régionale au-delà de l'agriculture.
Amérique du Nord : chaînes d'approvisionnement intégrées et produits spécialisés
L'Amérique du Nord bénéficie du soufre récupéré des raffineries et des installations de traitement du gaz naturel le long de la côte du Golfe des États-Unis. Cette base de matières premières peut réduire l'exposition aux marchés au comptant internationaux pour les producteurs intégrés. Martin Midstream Partners collecte le soufre auprès des raffineurs de la côte du Golfe et distribue le soufre solide par barge, rail, route et réseaux d'exportation. Tessenderlo Kerley a acquis Tiger-Sul Products LLC en novembre 2024, combinant les capacités de récupération du soufre, de pastillation et de distribution agricole aux États-Unis et au Canada. La société a également ouvert une installation d'engrais liquides à Defiance, Ohio, en août 2025 pour renforcer la distribution dans le Midwest. Des recherches soutenues par l'entreprise et publiées dans le Soil Science Society of America Journal en 2025 ont mis en évidence les propriétés d'inhibition de la nitrification des engrais thiosulfatés, reflétant l'accent mis par la région sur des produits agronomiques différenciés. Les expéditions de pneus aux États-Unis offrent une base de demande supplémentaire pour le soufre utilisé dans le traitement du caoutchouc.
Europe, Amérique du Sud et Moyen-Orient et Afrique : conformité et repositionnement commercial
Le marché des pastilles de soufre en Europe est façonné par le Règlement (UE) 2019/1009, qui établit les exigences pour les produits fertilisants et le marquage CE dans l'Union européenne. Ces exigences de conformité peuvent élever les barrières à l'entrée sur le marché pour les fournisseurs desservant les installations de mélange européennes. L'Amérique du Sud dépend d'une grande base d'engrais phosphatés, et les réductions de Mosaic en décembre 2025 au Brésil ont démontré la sensibilité des opérations locales aux coûts du soufre. Le Brésil et l'Argentine ont également une demande agricole pour une nutrition équilibrée des cultures. Les États du Golfe restent d'importantes sources d'exportations de soufre élémentaire, tandis que l'Afrique subsaharienne présente une opportunité à long terme compte tenu des déficits en soufre documentés. Les rôles distincts des exportateurs, des importateurs et des consommateurs d'engrais reconfigurent les flux commerciaux entre le Moyen-Orient, l'Asie et les marchés agricoles en Afrique et en Amérique du Sud.
Paysage concurrentiel
Concentration du Marché
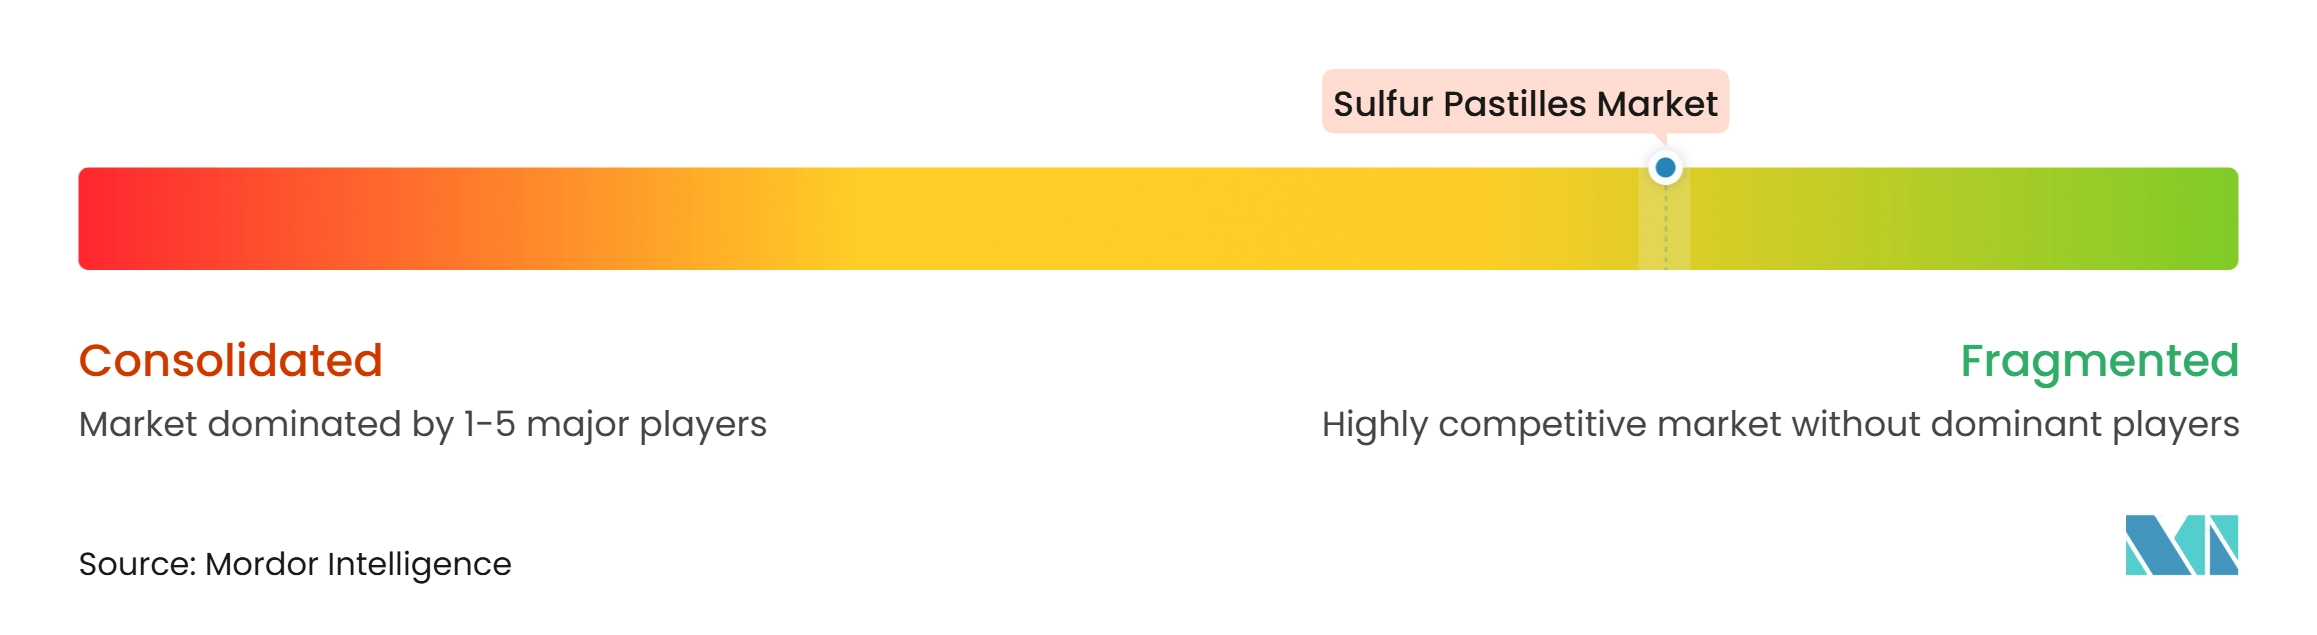
Le marché des pastilles de soufre est fragmenté, avec une concentration régionale autour de la côte du Golfe des États-Unis, du Moyen-Orient, de l'Australie et de l'Asie du Sud. Aucun fournisseur ne détient une position dominante dans toutes les grandes zones géographiques. L'acquisition de Tiger-Sul Products LLC par Tessenderlo Kerley en novembre 2024 a constitué un mouvement de consolidation significatif. L'entité combinée relie la récupération du soufre, la pastillation, le soutien agronomique et la distribution aux États-Unis et au Canada. Cette plateforme plus large sert les clients agricoles, industriels et spécialisés à travers un réseau régional unique.
Les opérateurs intégrés ont un avantage lorsque les prix des matières premières en soufre évoluent. Martin Midstream Partners a déclaré que son installation de Beaumont traite le soufre dans le cadre de contrats prévoyant des frais minimaux garantis. Ce modèle basé sur des frais protège les bénéfices lorsque les coûts des matières premières augmentent. Les formulateurs non intégrés sont plus exposés à la volatilité des matières premières et peuvent faire face à une pression accrue sur les marchés sensibles aux prix. La concurrence dépend également des capacités techniques, notamment la cohérence des particules, la pureté des produits et l'emballage à faible émission de poussières. Ces attributs sont importants pour le soufre pharmaceutique, les concentrés fongicides et les composés de caoutchouc haute performance.
Des opportunités subsistent dans les pastilles de grade pharmaceutique, les ratios bentonite-soufre personnalisés et la distribution agricole en Afrique subsaharienne. Les installations de production adjacentes aux raffineries au Vietnam sont compétitives sur les routes commerciales de l'ASEAN et de l'Asie du Sud en raison de leur proximité avec les matières premières et les infrastructures d'expédition[2]. Le Règlement européen sur les produits fertilisants et l'Ordonnance de contrôle des engrais de l'Inde favorisent les fournisseurs certifiés disposant de systèmes de conformité établis. Les grandes coopératives d'engrais élargissent également leurs offres de nutriments spécialisés, ce qui accroît la valeur du soutien agronomique en complément de l'approvisionnement en produits.
Leaders du secteur des pastilles de soufre
-
Tessenderlo Kerley
-
Martin Midstream Partners L.P.
-
Coogee
-
Grupa Azoty S.A.
-
Swan Corp
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pastilles de soufre Entreprises couvertes dans ce rapport
- American Elements
- Coogee
- Coromandel International Ltd
- DEVCO AUSTRALIA
- Georgia Gulf Sulfur Corporation
- Grupa Azoty S.A.
- Indian Farmers Fertiliser Cooperative Limited
- Jordan Sulphur
- Martin Midstream Partners L.P.
- National Establishment for Agricultural and Industrial Sulphur
- National Fertilizers Limited
- Swan Corp
- Tessenderlo Kerley
- The Mosaic Company
- Vasmate Sulphur Industries
Développements industriels récents dans Marché des pastilles de soufre
- Février 2026 : National Fertilizers Limited (Inde) a reçu l'approbation de principe du conseil d'administration pour établir une usine de soufre bentonite de 25 000 t/a dans son unité de Vijaipur, avec un investissement en capital estimé à 1,04 milliard INR (environ 11,5 millions USD), porté par la demande intérieure croissante de pastilles de soufre. Le projet répond à l'absence de capacité existante de soufre bentonite sur le site de Vijaipur.
- Octobre 2025 : Les prix au comptant du soufre chinois au port de Zhenjiang ont atteint 3 360 CNY par tonne, soit une augmentation d'environ 180% en glissement annuel, due aux perturbations de l'approvisionnement au Moyen-Orient, à la demande de la saison des engrais et à la réduction de la production des raffineries. Cet environnement de prix a augmenté les coûts des intrants pour les pastilles de soufre des formulateurs de la région Asie-Pacifique.
Périmètre du rapport mondial sur le marché des pastilles de soufre
Les pastilles de soufre sont de petits granules uniformes, hémisphériques ou en forme de bouton, de soufre élémentaire pur ou de haute pureté. Elles sont produites en refroidissant du soufre fondu par un procédé de formation par gouttes (pastillation), plutôt qu'en le broyant en une poudre fine et poussiéreuse.
Le marché des pastilles de soufre est segmenté par type, procédé de fabrication, application et géographie. Par type, le marché est segmenté en soufre 90% et soufre 85%. Par procédé de fabrication, le marché est segmenté en prillage/pelletisation, extrusion et autres. Par application, le marché est segmenté en agriculture, traitement chimique, traitement du caoutchouc, produits pharmaceutiques et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les pastilles de soufre dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Soufre 90% |
| Soufre 85% |
| Prillage/Pelletisation |
| Extrusion |
| Autres |
| Agriculture |
| Traitement chimique |
| Traitement du caoutchouc |
| Produits pharmaceutiques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Soufre 90% | |
| Soufre 85% | ||
| Par procédé de fabrication | Prillage/Pelletisation | |
| Extrusion | ||
| Autres | ||
| Par application | Agriculture | |
| Traitement chimique | ||
| Traitement du caoutchouc | ||
| Produits pharmaceutiques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des pastilles de soufre ?
La taille du marché des pastilles de soufre était évaluée à 1,67 milliard USD en 2026 et devrait croître de 1,74 milliard USD en 2027 à 2,13 milliards USD d'ici 2032, à un CAGR de 4,13% pendant la période de prévision (2027-2032).
Quelle application devrait connaître la croissance la plus rapide ?
Le traitement du caoutchouc devrait enregistrer un CAGR de 5,05% jusqu'en 2032, soutenu par la demande de pneus et des spécifications de produits plus strictes.
Quel procédé de fabrication présente les meilleures perspectives de croissance ?
L'extrusion devrait croître à un CAGR de 4,88% jusqu'en 2032, portée par un contrôle dimensionnel plus précis.
Quelle région est en tête du marché des pastilles de soufre ?
L'Asie-Pacifique détient une part de 34,72% en 2026 et devrait se développer à un CAGR de 4,92% jusqu'en 2032.