
滅菌インジケーター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.57 十億米ドル |
| 市場規模 (2032) | 2.61 十億米ドル |
| 成長率 (2027 - 2032) | 10.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる滅菌インジケーター市場分析
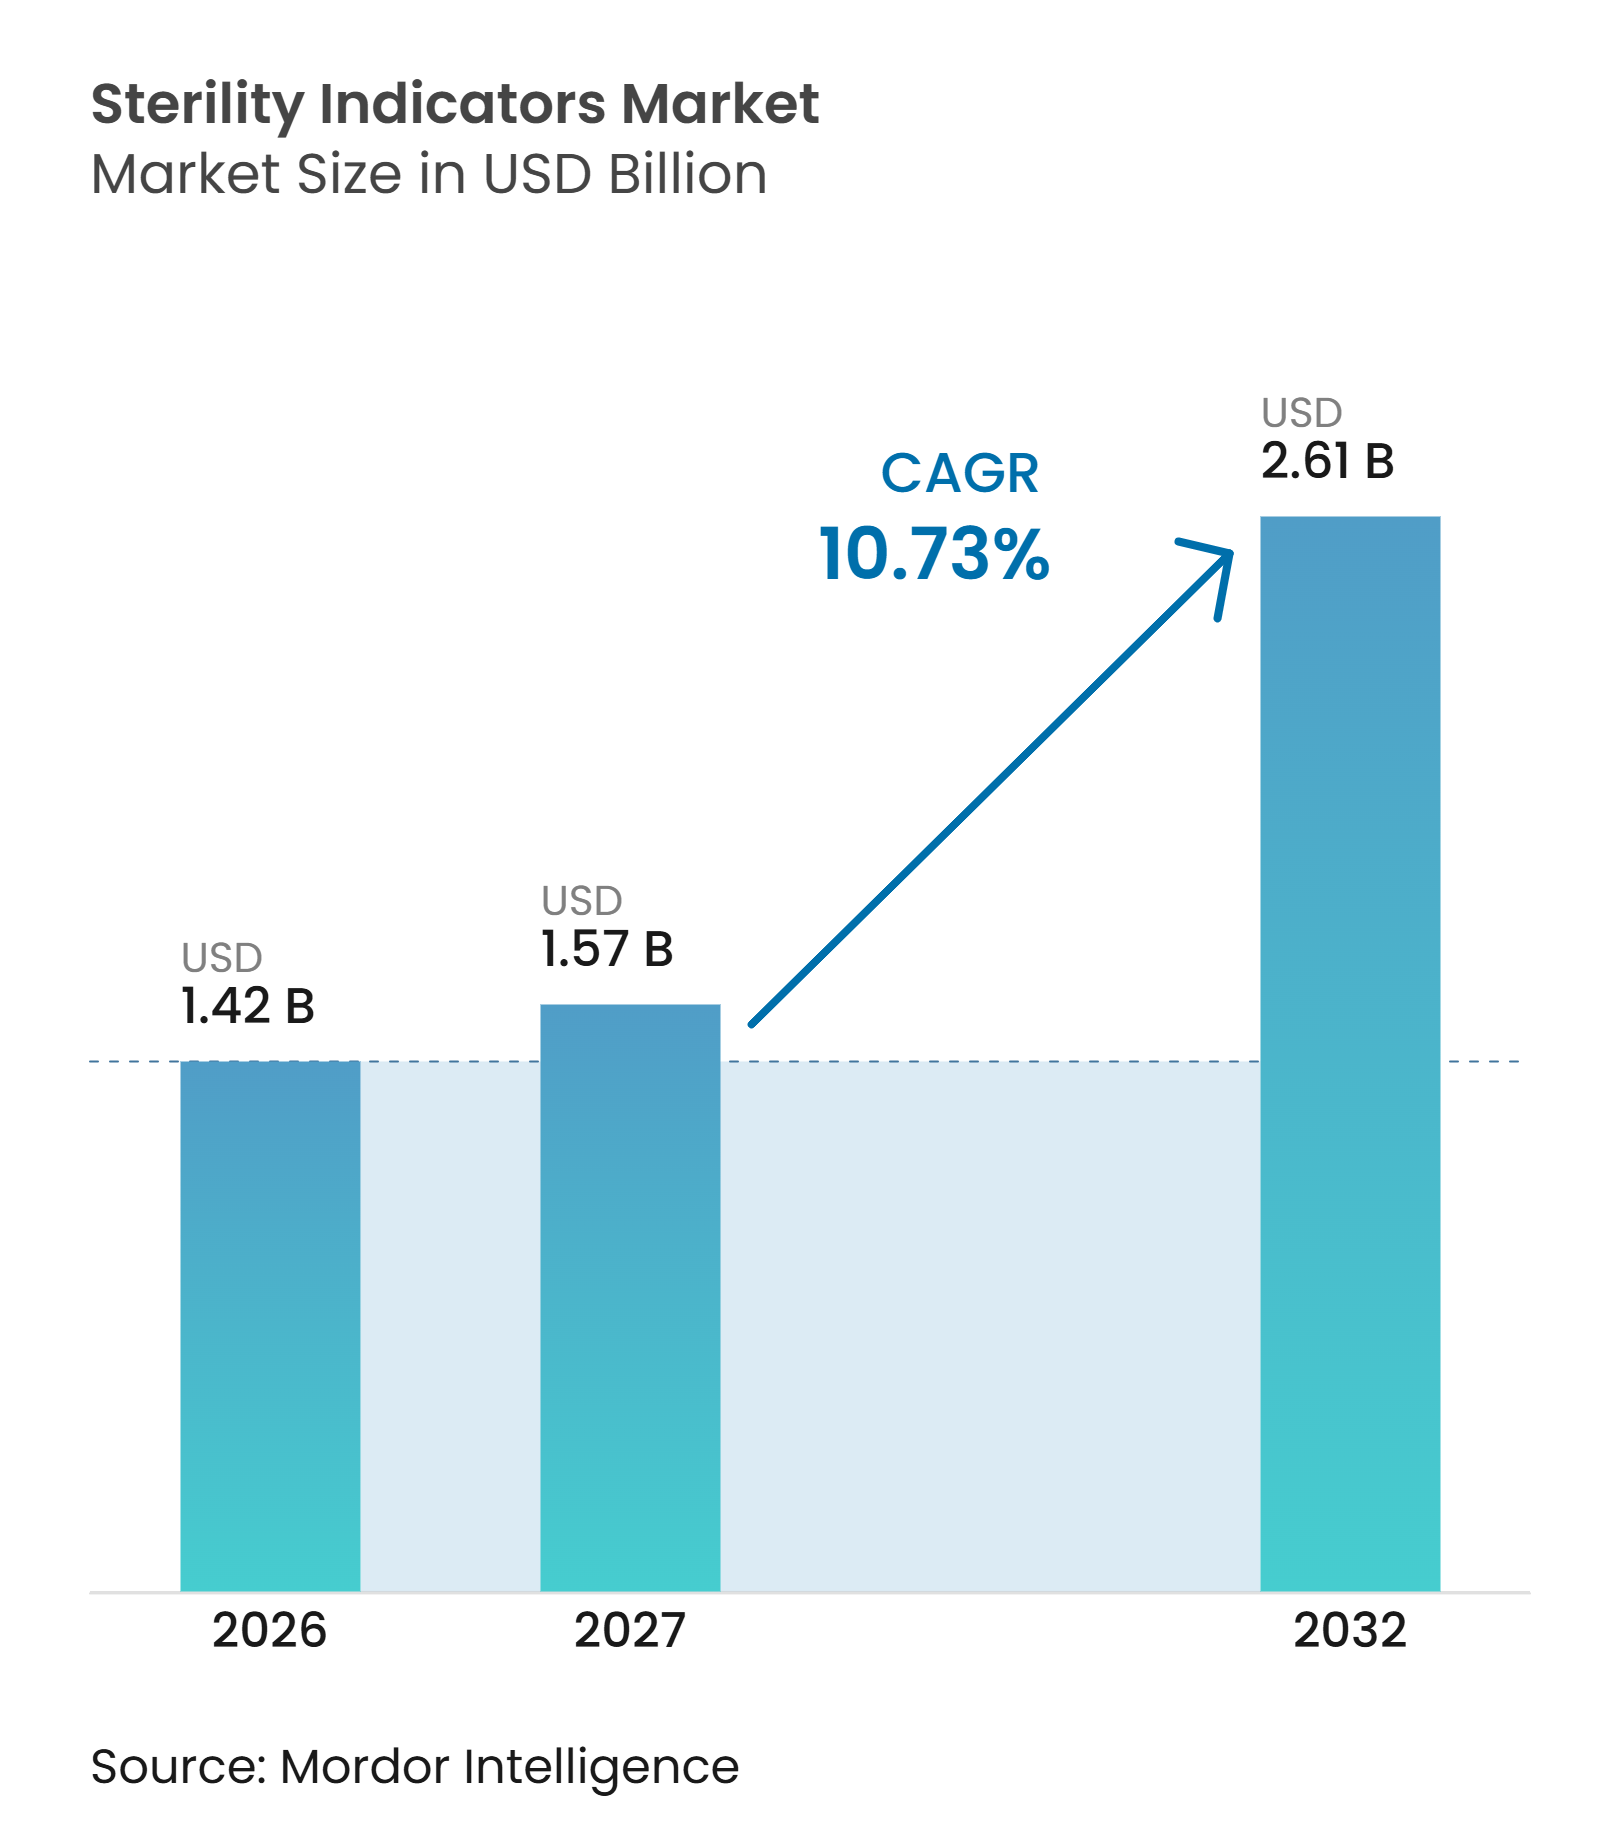
滅菌インジケーター市場規模は、2026年に1.42 ビリオン 米ドル、2027年に1.57 ビリオン 米ドルと予測され、2027年から2032年にかけて10.73%のCAGRで成長し、2032年までに2.61 ビリオン 米ドルに達する見込みです。
滅菌の検証は、規制を受けたケア施設および製造施設において繰り返し求められる要件であり、バリデートされた各サイクルには物理的、化学的、または生物学的な証拠が必要です。滅菌インジケーター市場は、迅速な結果を提供する製品、規制を受けた製造の拡大、および電子的に記録された監視システムの利用拡大から恩恵を受けています。施設は目視確認から、品質記録および機器追跡のための文書化された結果を生成するシステムへと移行しています。需要は、滅菌ワークフロー全体で繰り返し可能な検証を必要とする医療提供者、製薬工場、および医療機器事業者によって支えられています。競争は、バリデートされたインジケーター性能、より迅速な結果、より容易な文書化、および手動による組み立てや解釈エラーを最小化するフォーマットに集中しています。
主要レポートのポイント
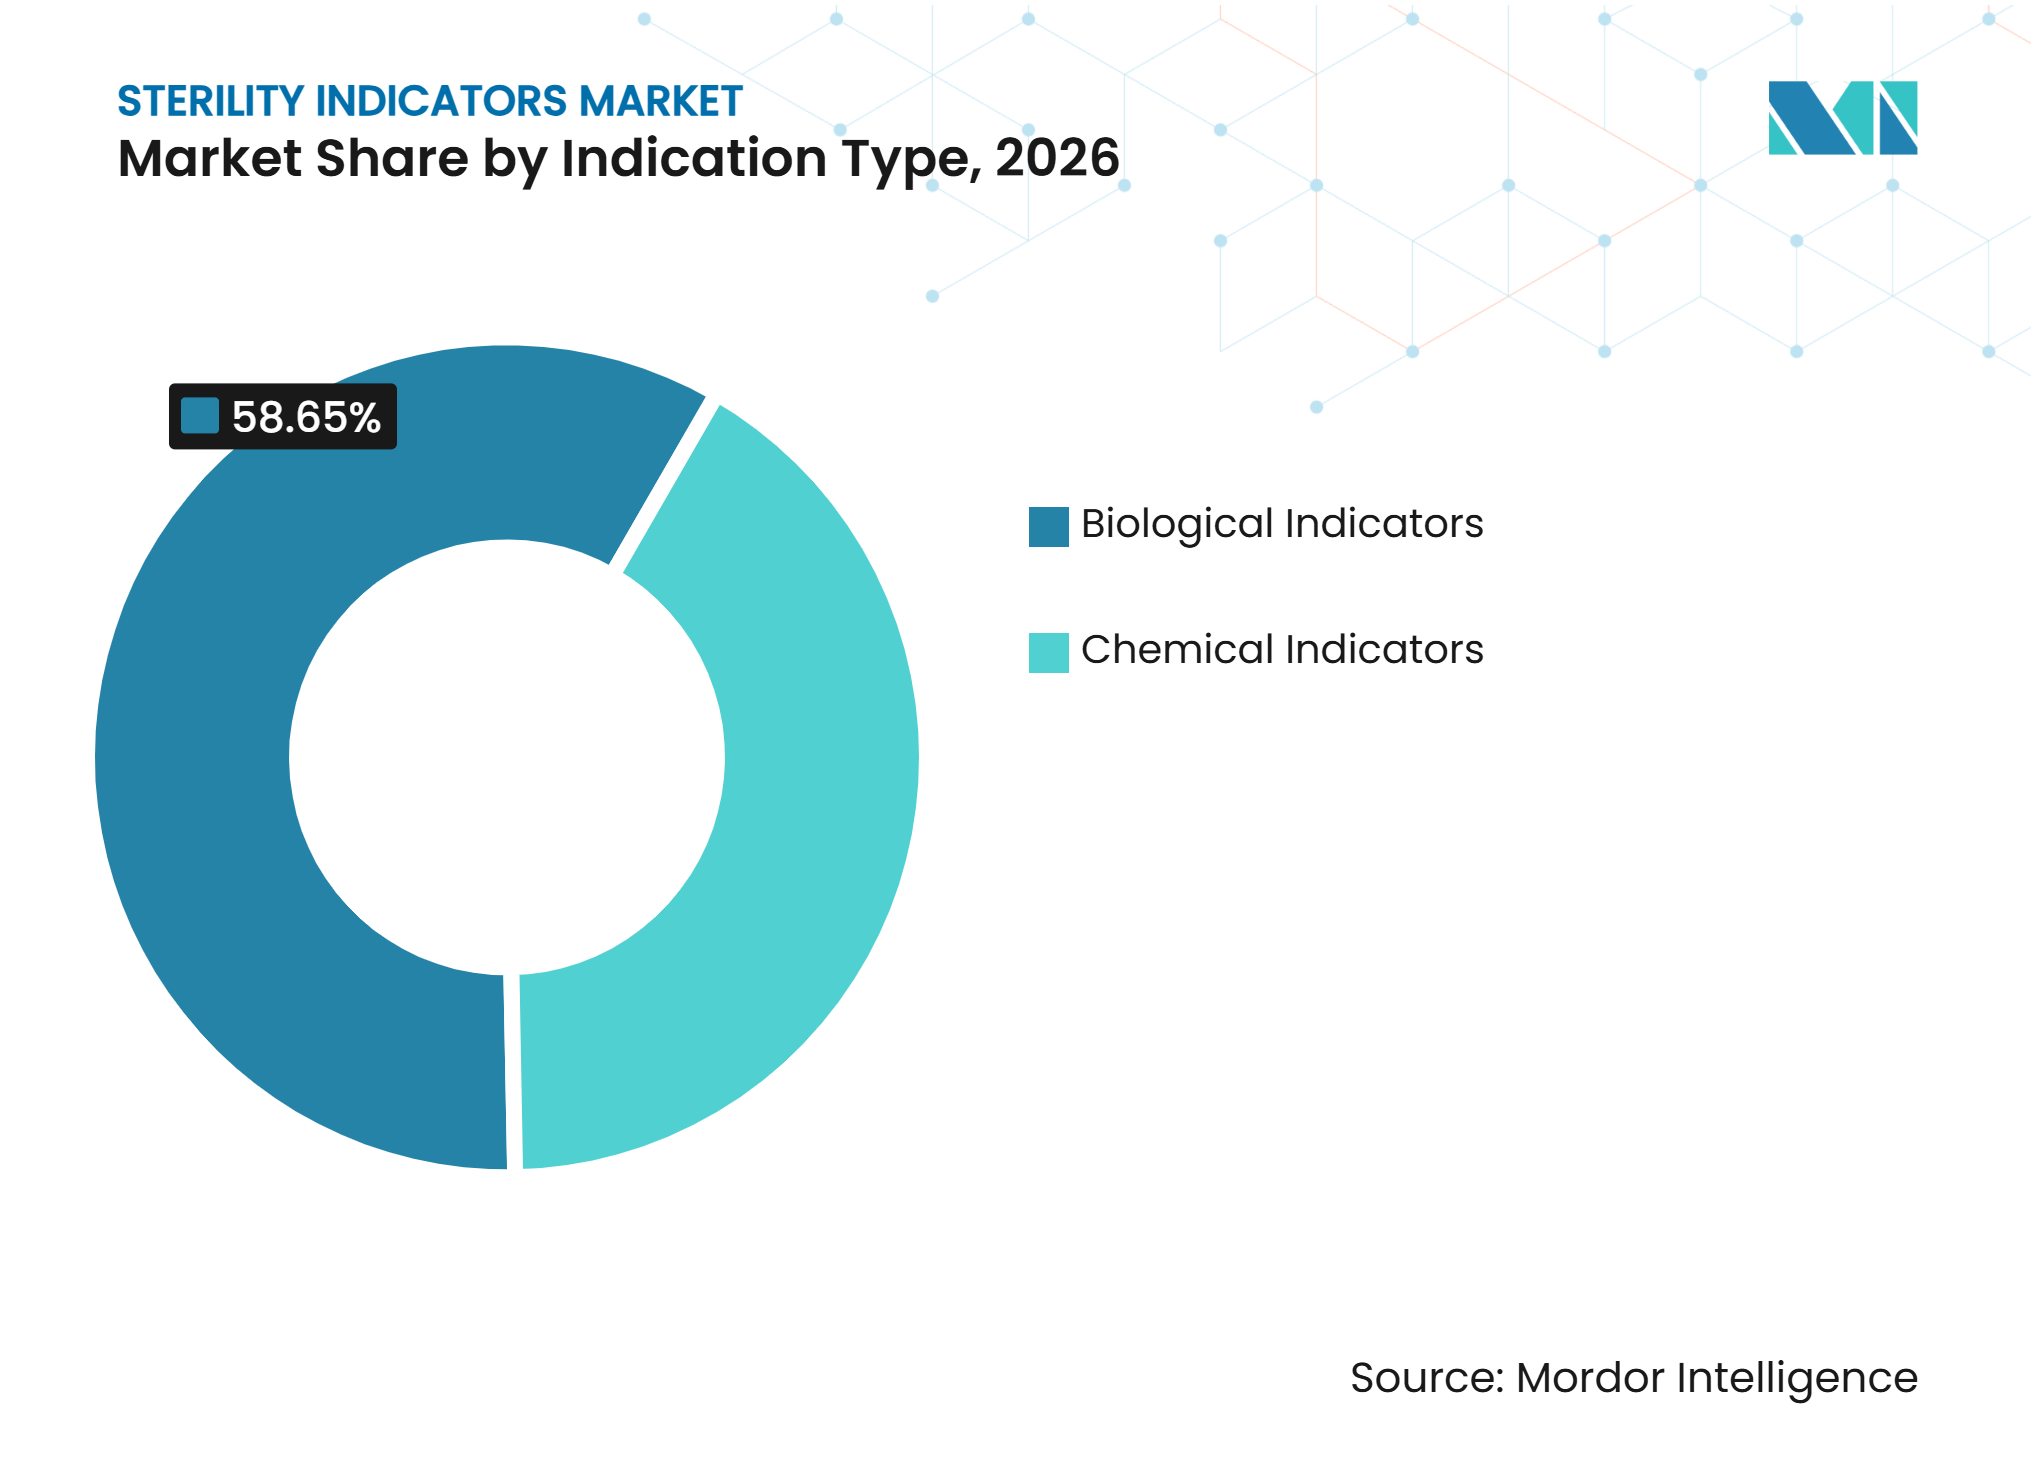
- インジケータータイプ別では、生物学的インジケーターが2026年の滅菌インジケーター市場シェアの58.65%を占め、化学的インジケーターは2032年までに12.76%のCAGRで拡大すると予測されています。
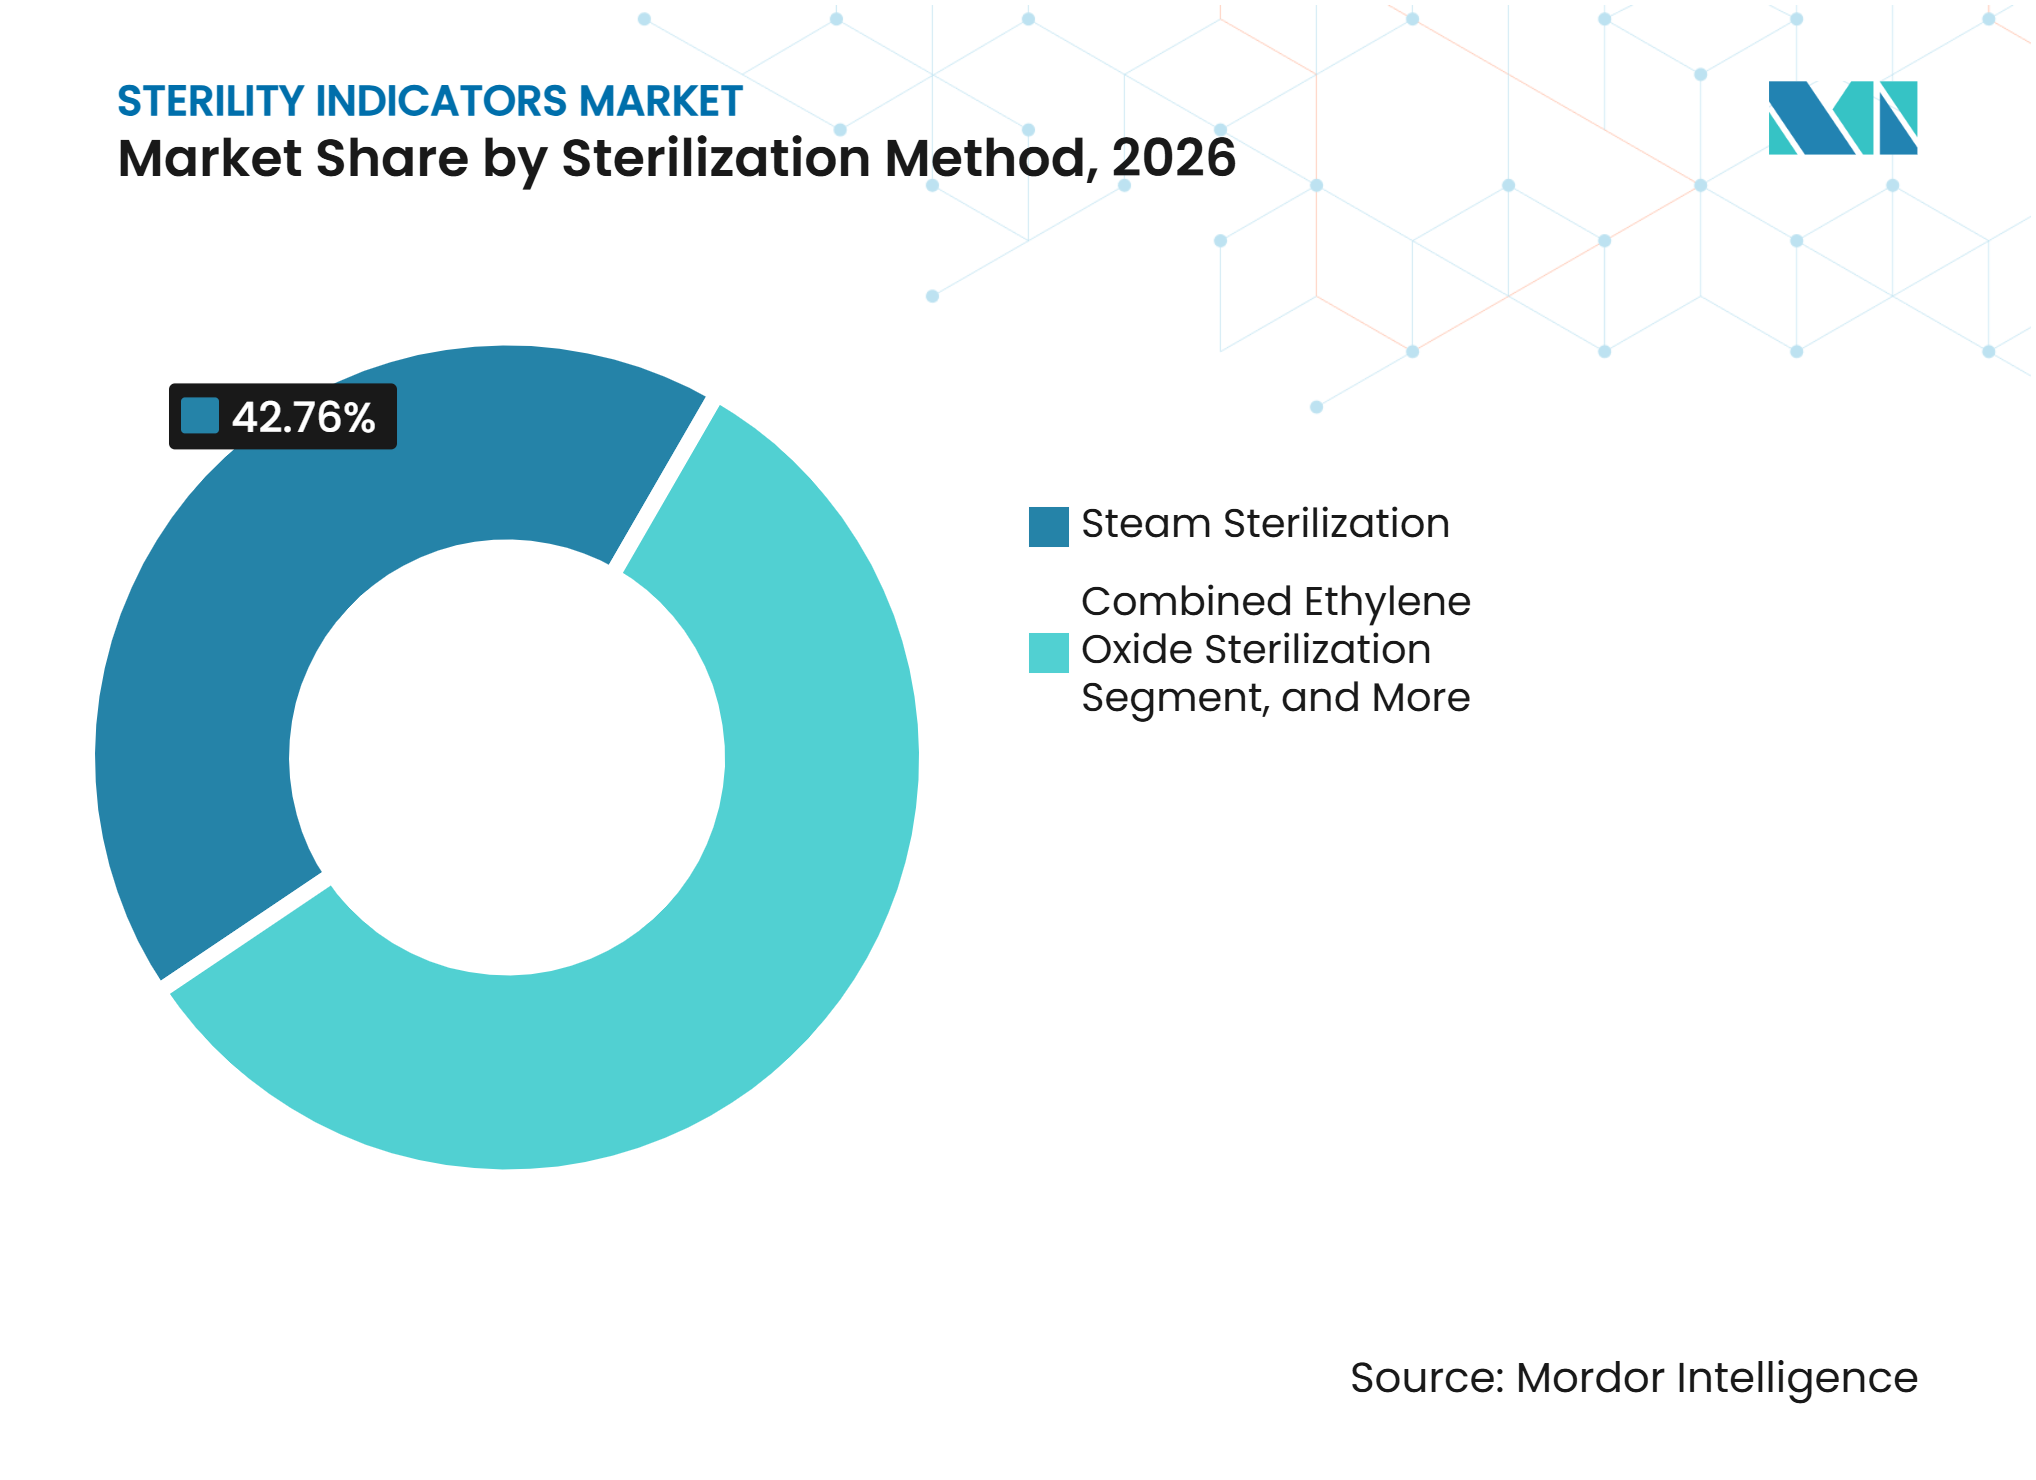
- 滅菌方法別では、蒸気滅菌が2026年の滅菌インジケーター市場規模の42.76%を占め、乾熱滅菌は2032年までに12.88%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2026年の滅菌インジケーター市場シェアの44.87%を占め、外来手術センターおよび歯科クリニックは2032年までに13.54%のCAGRを記録すると予想されています。
- 地域別では、北米が2026年に41.87%の最高シェアを占め、アジア太平洋は予測期間中に11.54%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 感染予防および滅菌バリデーション義務 | +2.5% | 北米および欧州での早期施行効果を伴うグローバル | 短期(2年以内) |
| 外科的処置および外来処置の増加 | +1.8% | 北米およびアジア太平洋がコアで、中東・アフリカへの波及あり | 短期(2年以内) |
| 製薬、バイオロジクス、および医療機器製造の拡大 | +2.1% | アジア太平洋がコア、北米および欧州 | 中期(2〜4年) |
| 迅速な結果および全ロード生物学的インジケーターの採用 | +1.6% | グローバル、北米および高所得アジア太平洋で最速 | 中期(2〜4年) |
| デジタルトレーサビリティおよび自動化された滅菌文書化 | +1.3% | 北米、欧州、日本、およびオーストラリア | 長期(4年以上) |
| 事前組み立て済みチャレンジパックによる監視ワークフローエラーの削減 | +0.9% | グローバル、北米および欧州の大量処理中央滅菌供給部門で最強 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
感染予防義務が非裁量的需要を支える
滅菌監視は感染管理と規制遵守を結びつけるため、購買は多くの病院用品よりも裁量的ではありません。2025年の多学会ガイダンスは、滅菌プロセスの物理的、化学的、および生物学的監視を求めています[1]。また、すべてのインプラントロードには生物学的インジケーターとタイプ5化学的インジケーターが必要であると述べています。ISO 11138は生物学的インジケーターの要件を支持し、ISO 11140-1は化学的インジケーターの性能と分類のフレームワークを提供しています。米国はまた、滅菌インジケーターを21 CFR 880.2800の下に分類しており、規制されたワークフローにおけるバリデートされた製品の役割を強化しています。2025年の科学的研究では、滅菌パラメーターの不十分な監視が手術部位感染のリスク上昇と関連していることが示されました。
外科的処置量の増加が分散した施設全体での消耗品需要を持続させる
外来および低侵襲ケアへの移行は、より小規模な滅菌処理チームを持つより多くの施設に滅菌活動を分散させています。各施設は、処置量が大規模病院より少ない場合でも、独自の監視プロセスを必要とします。認定審査では、外来ケアにおける生物学的インジケーターの欠如および不完全な滅菌記録が重要なギャップとして特定されています。この環境は、中央滅菌部門で使用される大量バルクフォーマットよりも、コンパクトですぐに使用できる製品を好みます。2025年の研究では、滅菌処理部門の90%以上が1週間に少なくとも1件の測定可能な欠陥を報告したことが明らかになりました[2]。したがって、滅菌インジケーター市場は、専門家の能力が限られた施設において正確な監視をより容易にする必要性から恩恵を受けています。
製薬およびバイオロジクス製造がプレミアム需要を拡大する
製薬、バイオ製薬、および医療機器製造は、滅菌インジケーター市場に繰り返し発生する需要の産業的な源泉を加えています。バイオロジクス、バイオシミラー、および細胞・遺伝子治療の製造には、厳密に管理された滅菌およびバッチリリース手順が必要です。2025年、Recipharmはベンガルールに膜ろ過および直接接種能力を備えた専用の非経口開発・滅菌試験室を開設しました。これらの業務は、製造プロセス全体を通じて適格なバリデーション方法と微生物学的管理を必要とします。ISO 11138要件を満たす生物学的インジケーターは、通常の病院調達を超えたプレミアムな用途に対応します。バリデートされたサイクル全体での繰り返し使用により、製造能力の追加が高付加価値監視製品の需要に関連します。
迅速な結果、デジタル文書化、およびチャレンジパックがワークフロー管理を改善する
従来の生物学的インジケーター方法は長いインキュベーションを必要とする場合があり、製品リリース前の時間が延長される可能性があります。2025年9月、Nelson Laboratoriesは従来の生物学的インジケーターと迅速な微生物学的方法を組み合わせ、インキュベーションを48時間に短縮するRapidCertを導入しました。このサービスにより、ロットリリースのための滅菌確認を最短3日間に短縮できます。デジタルリーダーはまた、病院の機器追跡システムと接続できる明確な合否記録を作成します。Solventumは2025年3月に5秒未満でデジタル結果を提供するAttest eBowie-Dickテストシステムを導入しました。事前組み立て済みパックはさらに手動組み立て手順を削減し、異なるユーザー間でのルーティン監視をより一貫したものにします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ロードあたりの消耗品コストおよび監視予算の圧迫 | -1.4% | グローバル、新興市場および予算制約のある外来手術センターで最も深刻 | 短期(2年以内) |
| オペレーターのトレーニングおよび解釈のばらつき | -1.0% | グローバル、新興市場および新規外来手術センター参入者で最も深刻 | 短期(2年以内) |
| 保管、輸送、および回収条件に対するインジケーター性能の感度 | -0.8% | 新興市場のサプライチェーンおよび東南アジア、中東、アフリカの熱帯気候 | 中期(2〜4年) |
| 新興市場における断片化した基準と不均一な施行 | -0.6% | 中東・アフリカ、南米、および東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ロードあたりの消耗品コストがベストプラクティスの監視頻度を制約する
ベストプラクティスの監視は、限られた滅菌処理リソースで運営する施設において予算圧迫を生じさせる可能性があります。生物学的監視はインプラントロードに必要であり、ルーティン監視には化学的インジケーターと文書化も必要です。低所得環境の小規模外来センターおよび病院は、自己完結型インジケーター、包装、および記録管理からより大きなコスト負担を受ける可能性があります。償還システムは、滅菌品質を維持するために使用される投入物を常に個別に認識するわけではありません。これにより、基本的な胞子ストリップフォーマットよりも価格が高い事前組み立て済みチャレンジパックおよび迅速な結果を提供する生物学的インジケーターの採用が遅れる可能性があります。認定要求と感染管理上の懸念は、施設が必要な監視慣行に戻るよう促す可能性があります。
トレーニング、保管、および不均一な施行が一貫した使用を制する
インジケーターの信頼性は、正確な使用、結果の解釈、記録管理、および適切な保管条件に依存します。2025年の滅菌処理研究では、スタッフの必須認定の欠如が欠陥率の有意な上昇と関連していることが示されました。化学的な色変化および生物学的増殖結果は、トレーニングが不十分な場合に誤って読み取られる可能性があります。カンボジアの5つの病院を対象とした2025年の研究では、記録基準が観察されたケースのわずか11%でしか満たされていないことが判明しました。高い離職率、限られた継続教育、変動する輸送条件、および不均一な施行により、これらの課題は一部の新興市場においてより深刻になっています。これらのギャップは、手順と監督が改善されるまで、基本的な監視製品からでも得られる実際の価値を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インジケータータイプ別:
生物学的インジケーターが中核的なバリデーションツールであり続ける生物学的インジケーターは2026年の滅菌インジケーター市場シェアの58.65%を占め、医療および製薬バリデーションにおける中心的な役割を反映しています。これらは、定義された条件下での耐性微生物の反応を通じてプロセス性能の直接的な証拠を提供します。ISO 11138は、蒸気、エチレンオキシド、乾熱、および過酸化水素の用途にわたるプロセスバリデーションおよびルーティン監視における使用を支持しています。自己完結型バイアルは取り扱い手順を削減し、より明確なワークフロー管理を求める施設に適しています。迅速な結果を提供する生物学的インジケーターは、製造業者がロットリリース決定に関連する時間を短縮したい場合に関連します。
胞子懸濁液は、製薬調剤、研究、および専門的なバリデーション演習において役割を保持しています。胞子ストリップは、使い慣れたシンプルなフォーマットを必要とするコスト重視のユーザーに引き続き対応しています。化学的インジケーターは最も成長が速いインジケータータイプであり、このセグメントの滅菌インジケーター市場規模は2032年までに12.76%のCAGRで上昇すると予測されています。成長は、インキュベーション遅延なしに重要な滅菌パラメーターを評価するクラス5インテグレーティングおよびクラス6エミュレーティングフォーマットに集中しています。2025年1月、True IndicatingはISO 11140-1:2014に準拠してバリデートされたCSPN-15クラス5蒸気インテグレーティングインジケーターのFDA 510(k)認可を取得しました。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
滅菌方法別:
蒸気が量を維持しながら乾熱が製造分野で拡大蒸気滅菌は2026年の滅菌インジケーター市場規模の42.76%を占めており、病院および製薬施設がオートクレーブベースのプロセスに広く依存しているためです。そのインストールベースは、中央滅菌部門、臨床機器処理、および多くの製薬業務にわたっています。Solventumは2025年3月に蒸気滅菌器性能試験用のAttest eBowie-Dickテストシステムを発売しました。このシステムは5秒未満でデジタル結果を提供し、病院の機器追跡システムと連携します。エチレンオキシドは、高温蒸気プロセスを使用できない熱感受性デバイスにとって引き続き重要です。
気化過酸化水素およびプラズマ方法は、特定の医療機器の低温処理をサポートします。2025年6月、Solventumは複数の滅菌器ブランドおよびサイクルタイプにわたるルーティン監視用のAttest Super Rapid VH2O2 Clear Challenge Packを導入しました。乾熱滅菌は2032年までに12.88%のCAGRで成長すると予測されており、考慮された方法の中で最高の成長率です。ガラスバイアル、ステンレス鋼部品、および湿気感受性機器は、乾熱滅菌および脱発熱原処理の実際的な必要性を生み出しています。放射線滅菌は医療機器の契約滅菌における専門的な方法であり続け、インジケーターの使用は必要なバリデーションプロセスをサポートします。

エンドユーザー別:
病院がリードしながら外来・歯科施設がより速く拡大病院・クリニックは2026年の滅菌インジケーター市場シェアの44.87%を占め、1日に複数のサイクルを実行する中央滅菌部門によって支えられています。インプラント処置は、2025年の多学会ガイダンスの下、すべてのロードに生物学的インジケーターとタイプ5化学的インジケーターを必要とします。トレーサビリティシステムは、滅菌証拠を機器記録および品質文書と結びつけるため付加価値をもたらします。2025年の研究では、トレーサビリティの実装が医療関連感染率の42.6%削減と関連していることが報告されました。これにより、病院が滅菌処理管理を強化する中で電子文書化が関連性を持ちます。
外来手術センターおよび歯科クリニックは2032年までに13.54%のCAGRで拡大すると予想されています。これらの環境では、滅菌処理の専門化レベルが異なる小規模チームが一貫して実行できる手順が必要です。生物学的インジケーターの欠如および不完全な記録は、外来ケアの検査中に引き続き関連する懸念事項です。製薬およびバイオ製薬企業は、バリデートされた無菌製造が繰り返し可能な生物学的監視を必要とするため、プレミアムなエンドユーザーグループを形成しています。医療機器企業は、ロットリリース監視を含むエチレンオキシドおよび放射線バリデーションの安定した需要基盤を提供しています。
地域分析
北米:インフラと文書化がプレミアム需要を支える
北米は2026年の世界の滅菌インジケーター市場シェアの41.87%を占め、高い外科的処置量と確立された認定インフラによって支えられています。米国は大規模な病院および外来ケアベースを通じて地域需要の大部分を供給しています。FDA製品要件、21 CFR 880.2800、およびAAMI準拠の慣行が購買およびバリデーション活動に影響を与えています。ジョイントコミッションおよびAAAHCの認定期待は、構造化された監視と完全な記録をさらに支持しています。目視によるBowie-Dickテストから電子リーダーへの移行は、Solventumの2025電子システムが迅速で文書化された機器連携結果を通じて示すように、各監視ワークフローの価値を高める可能性があります。
アジア太平洋:製造と臨床能力が2つの需要チャネルを生み出す
アジア太平洋は2032年までに11.54%のCAGRを記録すると予測されており、評価された地域の中で最速の成長率です。中国とインドは、病院の近代化と製薬・医療機器生産の拡大を組み合わせています。これにより、臨床滅菌処理と産業バリデーションからの需要が同時に生まれています。Recipharmの2025年ベンガルール試験室開設は、地域内滅菌試験能力の継続的な発展を示しています。 日本、オーストラリア、および韓国は電子監視システムと文書化されたワークフローをサポートしており、手動手順を削減するコスト効率の高い製品と高度なフォーマットへの需要を支えています。
欧州、南米、中東・アフリカ:コンプライアンスニーズが不均一なインフラと交わる
欧州の需要は、無菌製造、文書化、およびトレーサビリティに関する医療機器規制およびGMPアネックス1の要件によって形成されています。これらの要件は、ドイツ、フランス、英国、イタリア、およびスペインにおける安定したインジケーター使用を支えています。南米は複合的なプロファイルを持ち、ブラジルとメキシコが民間医療能力を拡大する一方、アルゼンチンは経済的制約に直面しています。中東・アフリカはGCC諸国を中心に病院近代化需要を持っていますが、保管、輸送、トレーニング、および不均一な施行が一貫した監視を制限する可能性があります。デジタル文書化と事前組み立て済み製品は、滅菌処理能力が発展途上の地域での管理を改善できます。
競合ランドスケープ
市場集中度
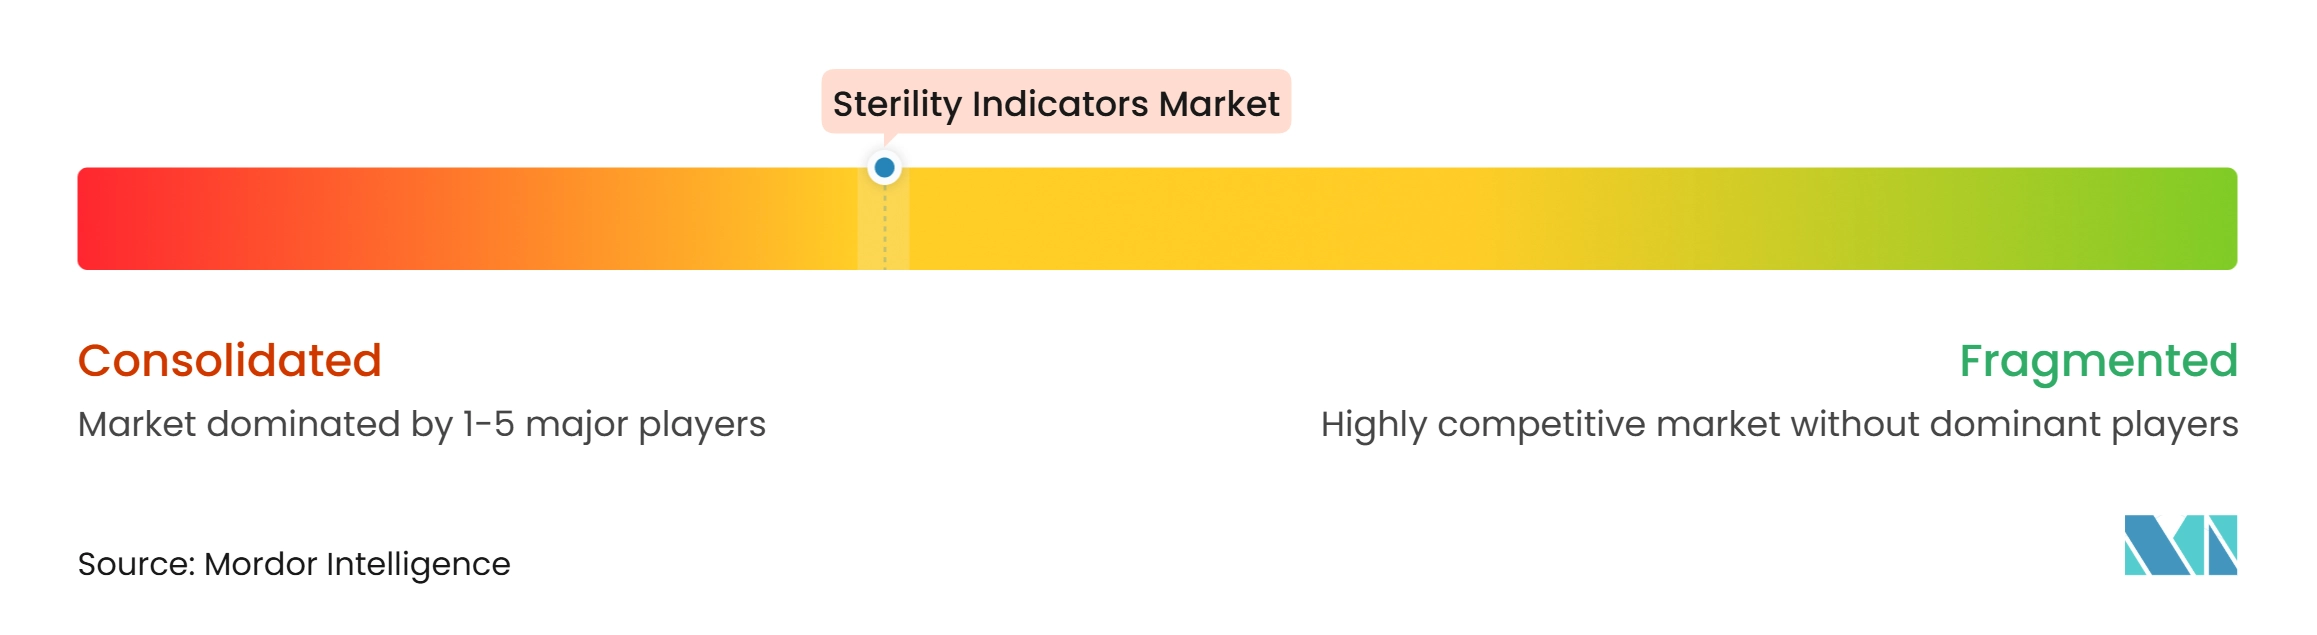
滅菌インジケーター市場はプレミアム層において中程度に集中しており、Solventum、STERIS plc、Mesa Laboratories、Advanced Sterilization Products、Terragene、およびGKE-GmbHが確立した参加者です。これらのサプライヤーは、バリデートされた生物学的インジケーター、高度な化学的インジケーター、迅速な結果システム、および文書化されたワークフローサポートを通じて競争しています。中国の地元サプライヤーはアジア太平洋のバリュー・セグメントに価格圧力を加えています。確立されたサプライヤーは、顧客が認知された性能、規制文書化、および統合された追跡能力を必要とする場合に優位性を持ちますが、ニッチな生産者が化学的インジケーターフォーマット全体での完全な集中を制限しています。
製品設計は滅菌インジケーター市場における中心的な競争ツールであり、Solventumの2025年6月の複数の滅菌器ブランドおよびサイクルにわたるルーティン監視用Attest Super Rapid VH2O2 Clear Challenge Packの発売が示すように、取り扱い、結果までの時間、および文書化の労力を削減できます。すぐに使用できるフォーマットは、生物学的インジケーターと化学的インジケーターを透明な単回使用容器に組み合わせています。その設計は、使用時点での手動組み立てエラーと在庫の複雑さに対処しています。Solventumはまた2025年にAttest eBowie-Dickシステムを発売し、電子的な結果と機器追跡ワークフローへの接続を提供しています。
ニッチ企業は、定義された監視ギャップに対応する製品を開発し、必要な認可を取得することで競争できす。 True Indicatingは2025年1月にCSPN-15タイプ5蒸気インテグレーティングインジケーターのFDA 510(k)認可を取得しました。この製品は重力置換および動的空気除去サイクルをサポートし、48ヶ月の有効期限を持ち、定義されたユースケースが大手サプライヤーに挑戦できることを示しています。Nelson LaboratoriesはRapidCertを2025年9月に導入し、生物学的インジケーター試験と滅菌確認のタイムラインを短縮しました。デジタルトレーサビリティ、より迅速な結果、およびバリデートされたマルチフォーマット製品は、購買者がワークフローの確実性を求める中で重要な差別化ポイントであり続けるでしょう。
滅菌インジケーター産業のリーダー企業
-
Solventum
-
STERIS plc
-
Getinge AB
-
Mesa Laboratories, Inc.
-
Advanced Sterilization Products, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
滅菌インジケーター市場 このレポートでカバーされる企業
- Advanced Sterilization Products, Inc.
- Cole-Parmer Instrument Company, LLC (Antylia Scientific)
- GKE-GmbH
- Getinge
- H.W.Andersen Products Ltd.
- Liofilchem S.r.l.
- LISTER BIOMEDICAL CO., LTD
- Medline Industries
- Mesa Laboratories, Inc.
- Propper Manufacturing Co., Inc.
- Solventum
- STERIS
- Terragene S.A.
- True Indicating LLC
- Zhejiang Tailin Bioengineering
最近の産業開発事情 滅菌インジケーター市場
- 2025年11月:Getingeは、自律走行型搬送ロボット、インテリジェントコンベア、およびスマートローディングシステムを統合し、T-DOCトレーサビリティソフウェアによって調整されるロボット式中央滅菌供給部門自動化プラットフォームAutomatiqを発売しました。このプラットフォームは、完全なワークフロー自動化を採用する病院においてデジタル対応インジケーターフォーマットへの需要を生み出しています。
- 2025年9月:Nelson Laboratories(Sotera Health)は、医療機器および製薬品向けの初の迅速な生物学的インジケーター滅菌試験サービスであるRapidCertを発売しました。このサービスは従来の生物学的インジケーターと迅速な微生物学的方法を組み合わせ、インキュベーションを7日間から48時間に短縮し、ロットリリースの滅菌確認時間を最短3日間に短縮します。
- 2025年:Solventumは、複数の滅菌器ブランドおよびサイクルタイプにわたるルーティン監視向けの初のFDA認可済み事前組み立て済みVH2O2テストパックであるAttest Super Rapid VH2O2 Clear Challenge Packを発売しました。すぐに使用できるパックは、生物学的インジケーターと化学的インジケーターを単一の透明な単回使用容器に組み合わせ、手動組み立てエラーを排除し、在庫管理を簡素化します。
世界の滅菌インジケーター市場レポートの範囲
レポートの範囲によると、滅菌インジケーターは、滅菌サイクル中に滅菌条件が達成されたことを確認するために使用されるツールです。これらは、生物学的、化学的、または物理的方法を使用して、プロセスが有効であったという証拠を提供します。
滅菌インジケーター市場は、インジケータータイプ、滅菌方法、エンドユーザー、および地域によってセグメント化されています。インジケータータイプ別では、市場は化学的インジケーターと生物学的インジケーターにセグメント化されています。化学的インジケーターセグメントはさらに、クラス1プロセスインジケーター、クラス2特定用途インジケーター、クラス3単一変数インジケーター、クラス4多変数インジケーター、クラス5インテグレーティングインジケーター、およびクラス6エミュレーティングインジケーターに二分されています。生物学的インジケーターセグメントはさらに、自己完結型バイアルおよびアンプル、胞子ストリップ、胞子懸濁液、ならびにカードおよび迅速な結果を提供する生物学的インジケーターに二分されています。滅菌方法別では、市場は蒸気滅菌、エチレンオキシド滅菌、気化過酸化水素およびプラズマ滅菌、乾熱滅菌、放射線滅菌、およびその他の滅菌方法にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、外来手術センターおよび歯科クリニック、製薬およびバイオ製薬企業、医療機器企業、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 化学的インジケーター | クラス1プロセスインジケーター |
| クラス2特定用途インジケーター | |
| クラス3単一変数インジケーター | |
| クラス4多変数インジケーター | |
| クラス5インテグレーティングインジケーター | |
| クラス6エミュレーティングインジケーター | |
| 生物学的インジケーター | 自己完結型バイアルおよびアンプル |
| 胞子ストリップ | |
| 胞子懸濁液 | |
| カードおよび迅速な結果を提供する生物学的インジケーター |
| 蒸気滅菌 |
| エチレンオキシド滅菌 |
| 気化過酸化水素およびプラズマ滅菌 |
| 乾熱滅菌 |
| 放射線滅菌 |
| その他の滅菌方法 |
| 病院・クリニック |
| 外来手術センターおよび歯科クリニック |
| 製薬およびバイオ製薬企業 |
| 医療機器企業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| インジケータータイプ別 | 化学的インジケーター | クラス1プロセスインジケーター |
| クラス2特定用途インジケーター | ||
| クラス3単一変数インジケーター | ||
| クラス4多変数インジケーター | ||
| クラス5インテグレーティングインジケーター | ||
| クラス6エミュレーティングインジケーター | ||
| 生物学的インジケーター | 自己完結型バイアルおよびアンプル | |
| 胞子ストリップ | ||
| 胞子懸濁液 | ||
| カードおよび迅速な結果を提供する生物学的インジケーター | ||
| 滅菌方法別 | 蒸気滅菌 | |
| エチレンオキシド滅菌 | ||
| 気化過酸化水素およびプラズマ滅菌 | ||
| 乾熱滅菌 | ||
| 放射線滅菌 | ||
| その他の滅菌方法 | ||
| エンドユーザー別 | 病院・クリニック | |
| 外来手術センターおよび歯科クリニック | ||
| 製薬およびバイオ製薬企業 | ||
| 医療機器企業 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
滅菌インジケーターの成長を促進しているものは何ですか?
主な要因は、義務的な滅菌検証、外来ケアの増加、製薬製造の拡大、および迅速または電子的に文書化された監視システムです。
2032年までの滅菌インジケーターの予測はどうですか?
滅菌インジケーター市場は、2027年の1.57 ビリオン 米ドルから2032年までに2.61 ビリオン 米ドルに達すると予測されており、CAGRは10.7%です。
どのタイプの滅菌インジケーターが最大のシェアを持っていますか?
生物学的インジケーターは2026年の収益の58.65%を占めており、規制を受けた医療および製造環境全体でのバリデーションの中心的な役割を担い続けているためです。
化学的インジケーターが生物学的インジケーターよりも速く成長しているのはなぜですか?
化学的インジケーターは、クラス5およびクラス6フォーマットが重要な滅菌パラメーター全体で迅速な証拠を提供するため、2032年までに12.76%のCAGRで成長すると予測されています。
どのエンドユーザーが最も速く成長すると予想されますか?
外来手術センターおよび歯科クリニックは、分散したケアが実用的で文書化された滅菌監視を必要とするため、2032年までに13.54%のCAGRで成長すると予想されています。
デジタルトレーサビリティは滅菌処理において何を変えますか?
電子リーダーと機器連携記録は、手動文書化を削減しトレーサビリティ要件をサポートしながら、明確な監視結果を提供できます。