
Marktgröße und Marktanteil für Sterilitätsindikatoren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
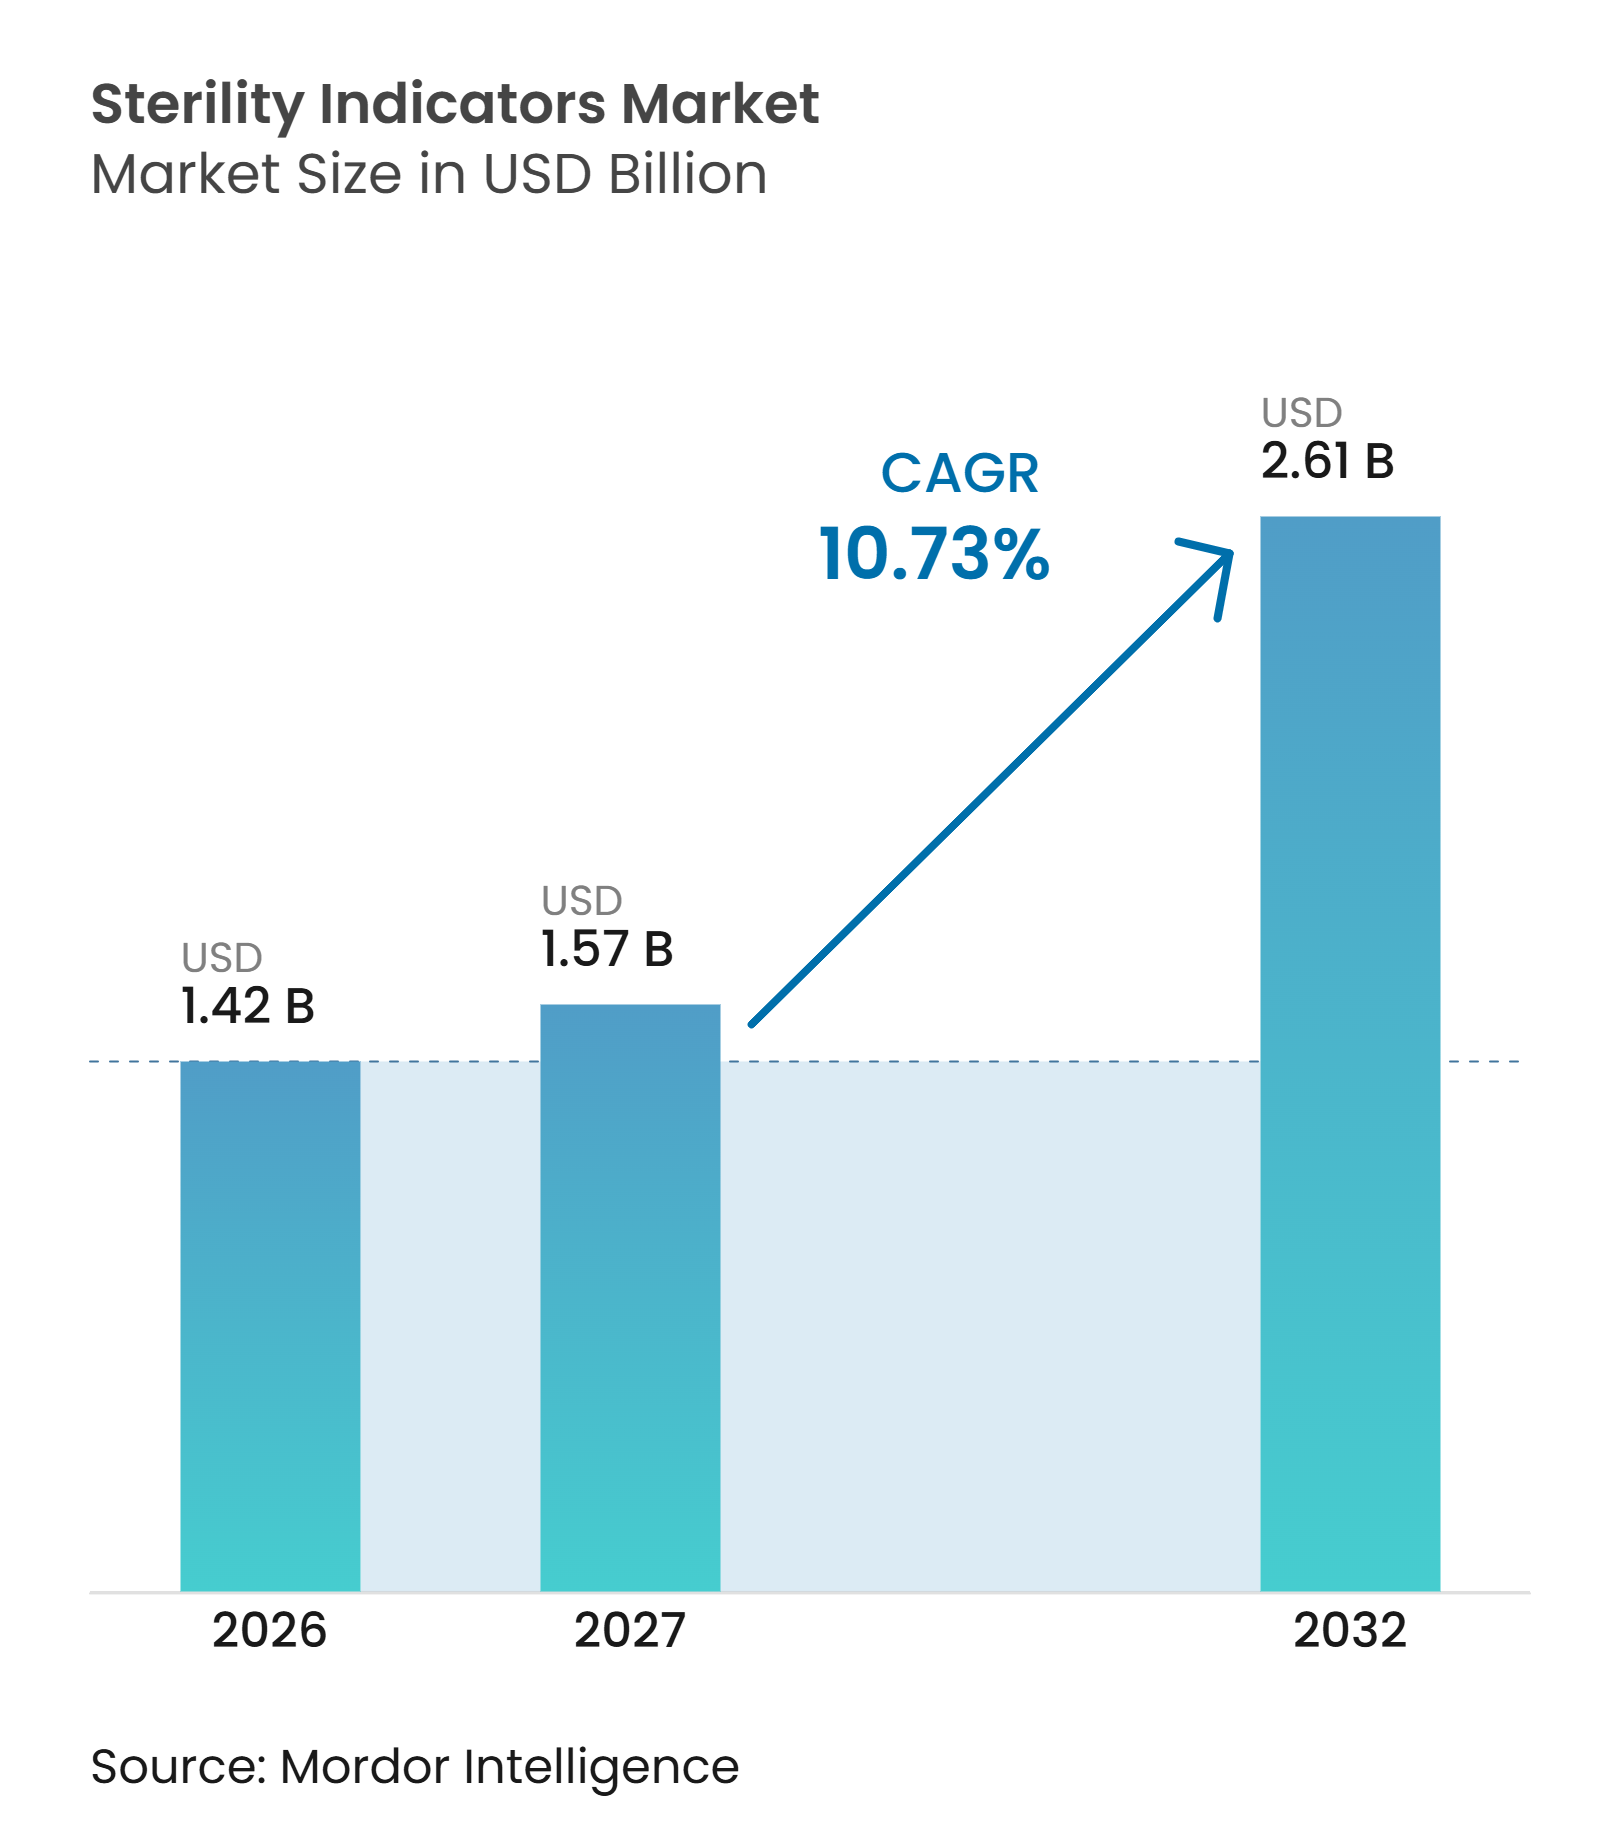
| Marktgröße (2027) | 1.57 Milliarden US-Dollar |
| Marktgröße (2032) | 2.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sterilitätsindikatoren von Mordor Intelligence
Die Marktgröße für Sterilitätsindikatoren wird für 2026 auf 1,42 Milliarden USD, für 2027 auf 1,57 Milliarden USD und bis 2032 auf 2,61 Milliarden USD geschätzt, mit einer CAGR von 10,73 % von 2027 bis 2032.
Die Sterilisationsverifizierung bleibt eine wiederkehrende Anforderung in regulierten Pflege- und Produktionseinrichtungen, da jeder validierte Zyklus physikalische, chemische oder biologische Nachweise erfordert. Der Markt für Sterilitätsindikatoren profitiert von Produkten mit schneller Auswertung, der Ausweitung regulierter Fertigung und dem verstärkten Einsatz elektronisch dokumentierter Überwachungssysteme. Einrichtungen wechseln von Sichtprüfungen zu Systemen, die ein dokumentiertes Ergebnis für Qualitätsaufzeichnungen und die Instrumentenverfolgung erzeugen. Die Nachfrage wird von Gesundheitsdienstleistern, Pharmabetrieben und Medizinprodukteherstellern getragen, die eine wiederholbare Verifizierung in ihren Sterilisationsabläufen benötigen. Der Wettbewerb konzentriert sich auf validierte Indikatorleistung, schnellere Ergebnisse, einfachere Dokumentation und Formate, die manuelle Montage- oder Interpretationsfehler minimieren.
Wichtigste Erkenntnisse des Berichts
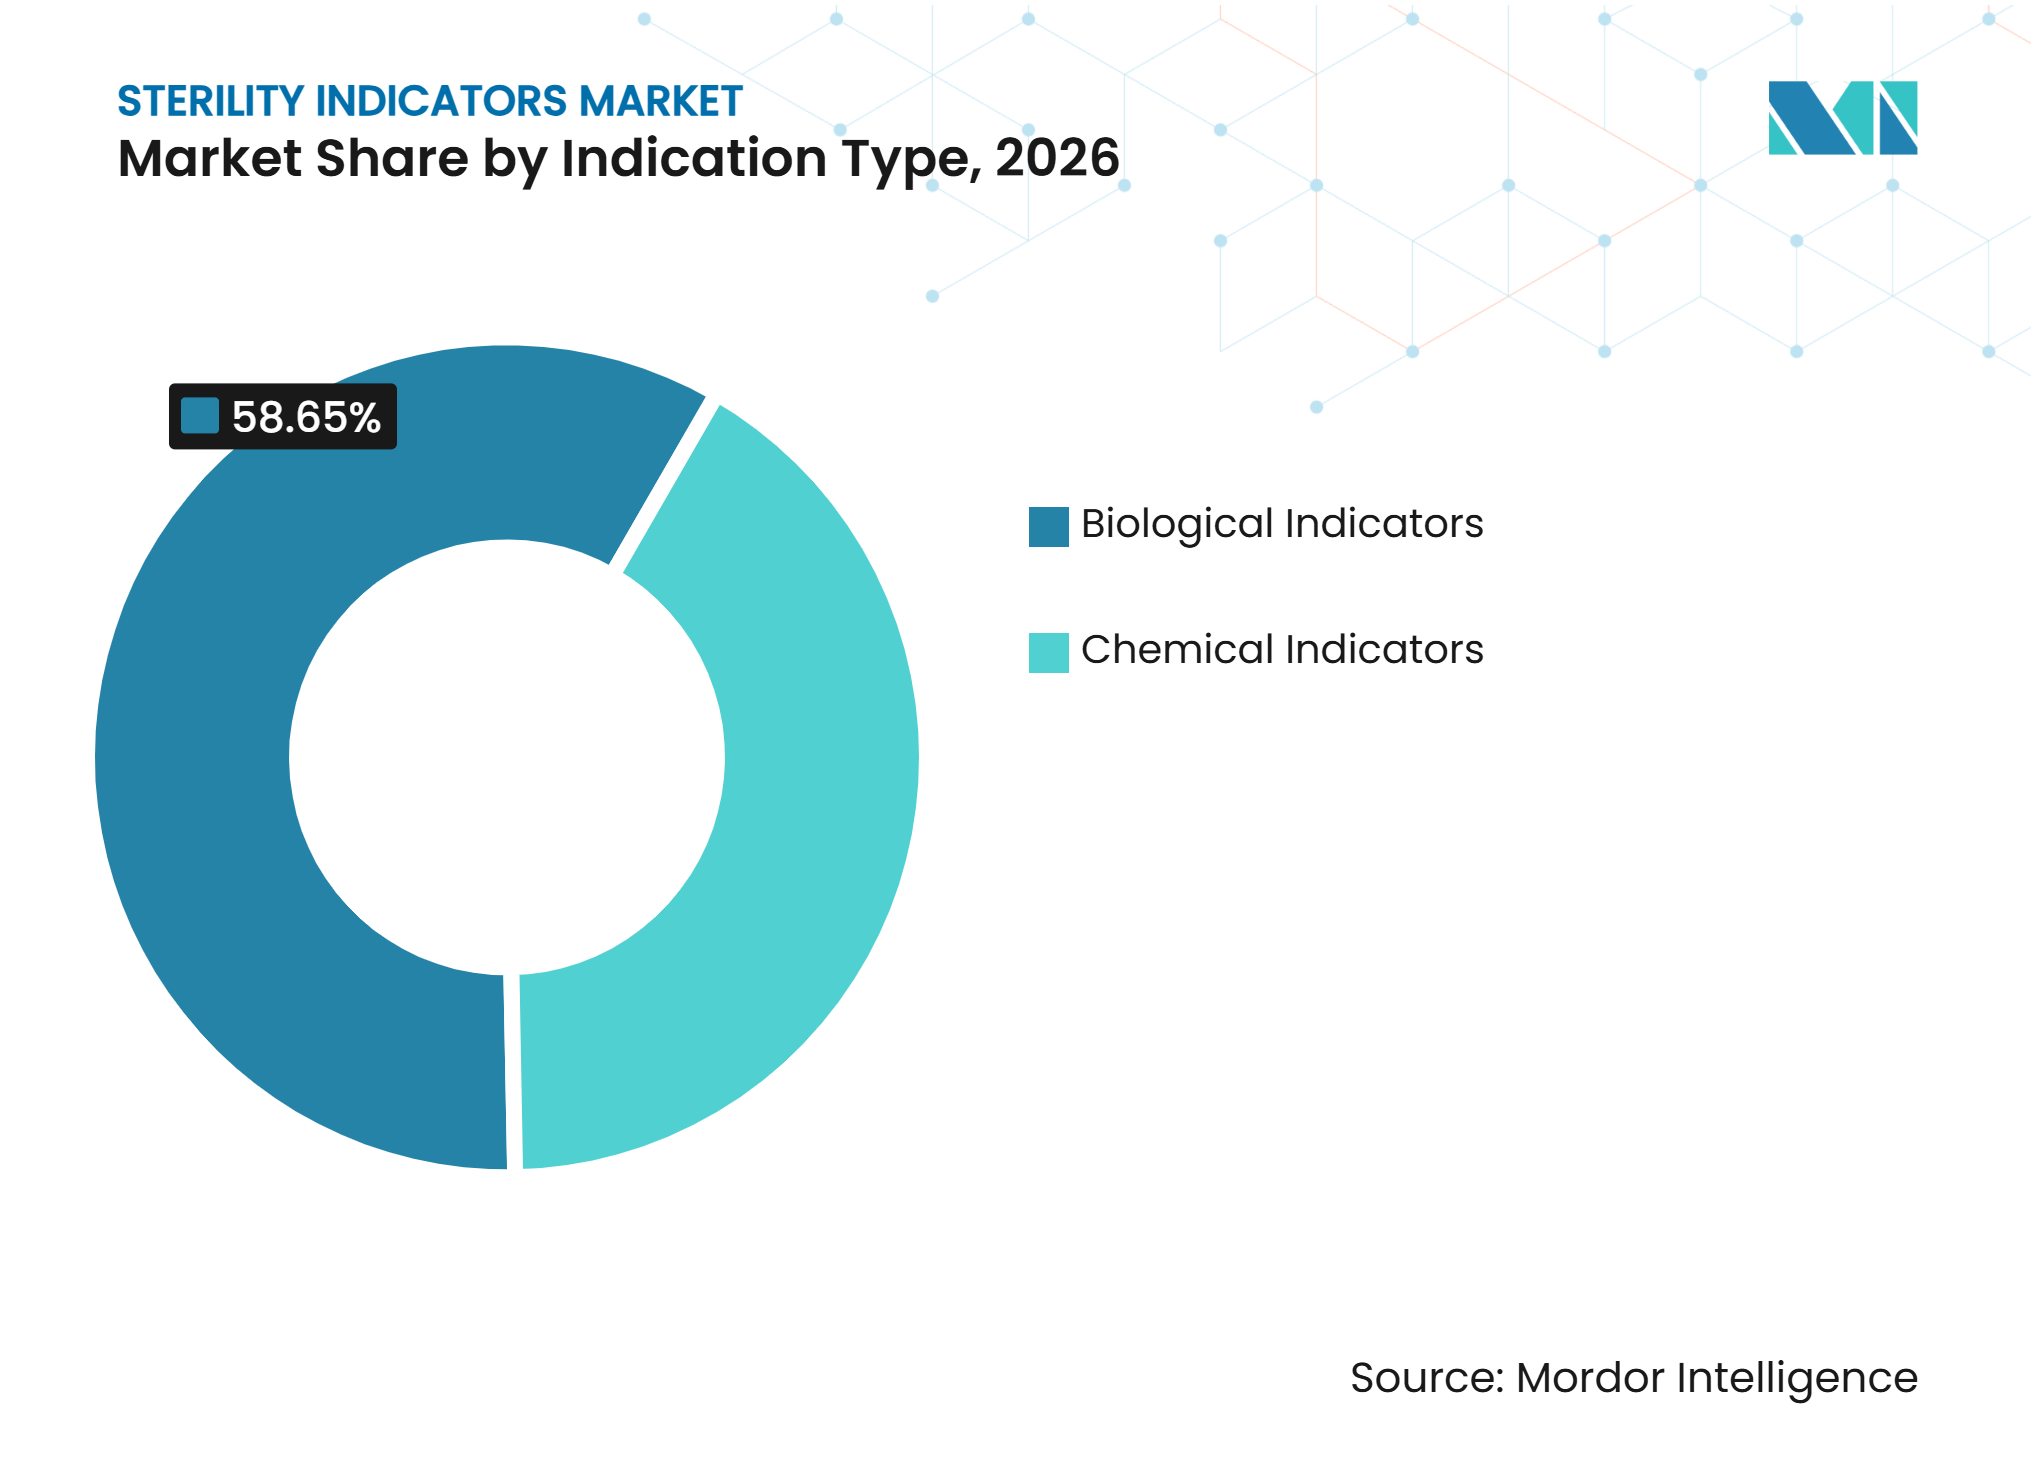
- Nach Indikatortyp hielten Biologische Indikatoren im Jahr 2026 einen Marktanteil von 58,65 % am Markt für Sterilitätsindikatoren, während Chemische Indikatoren bis 2032 voraussichtlich mit einer CAGR von 12,76 % wachsen werden.
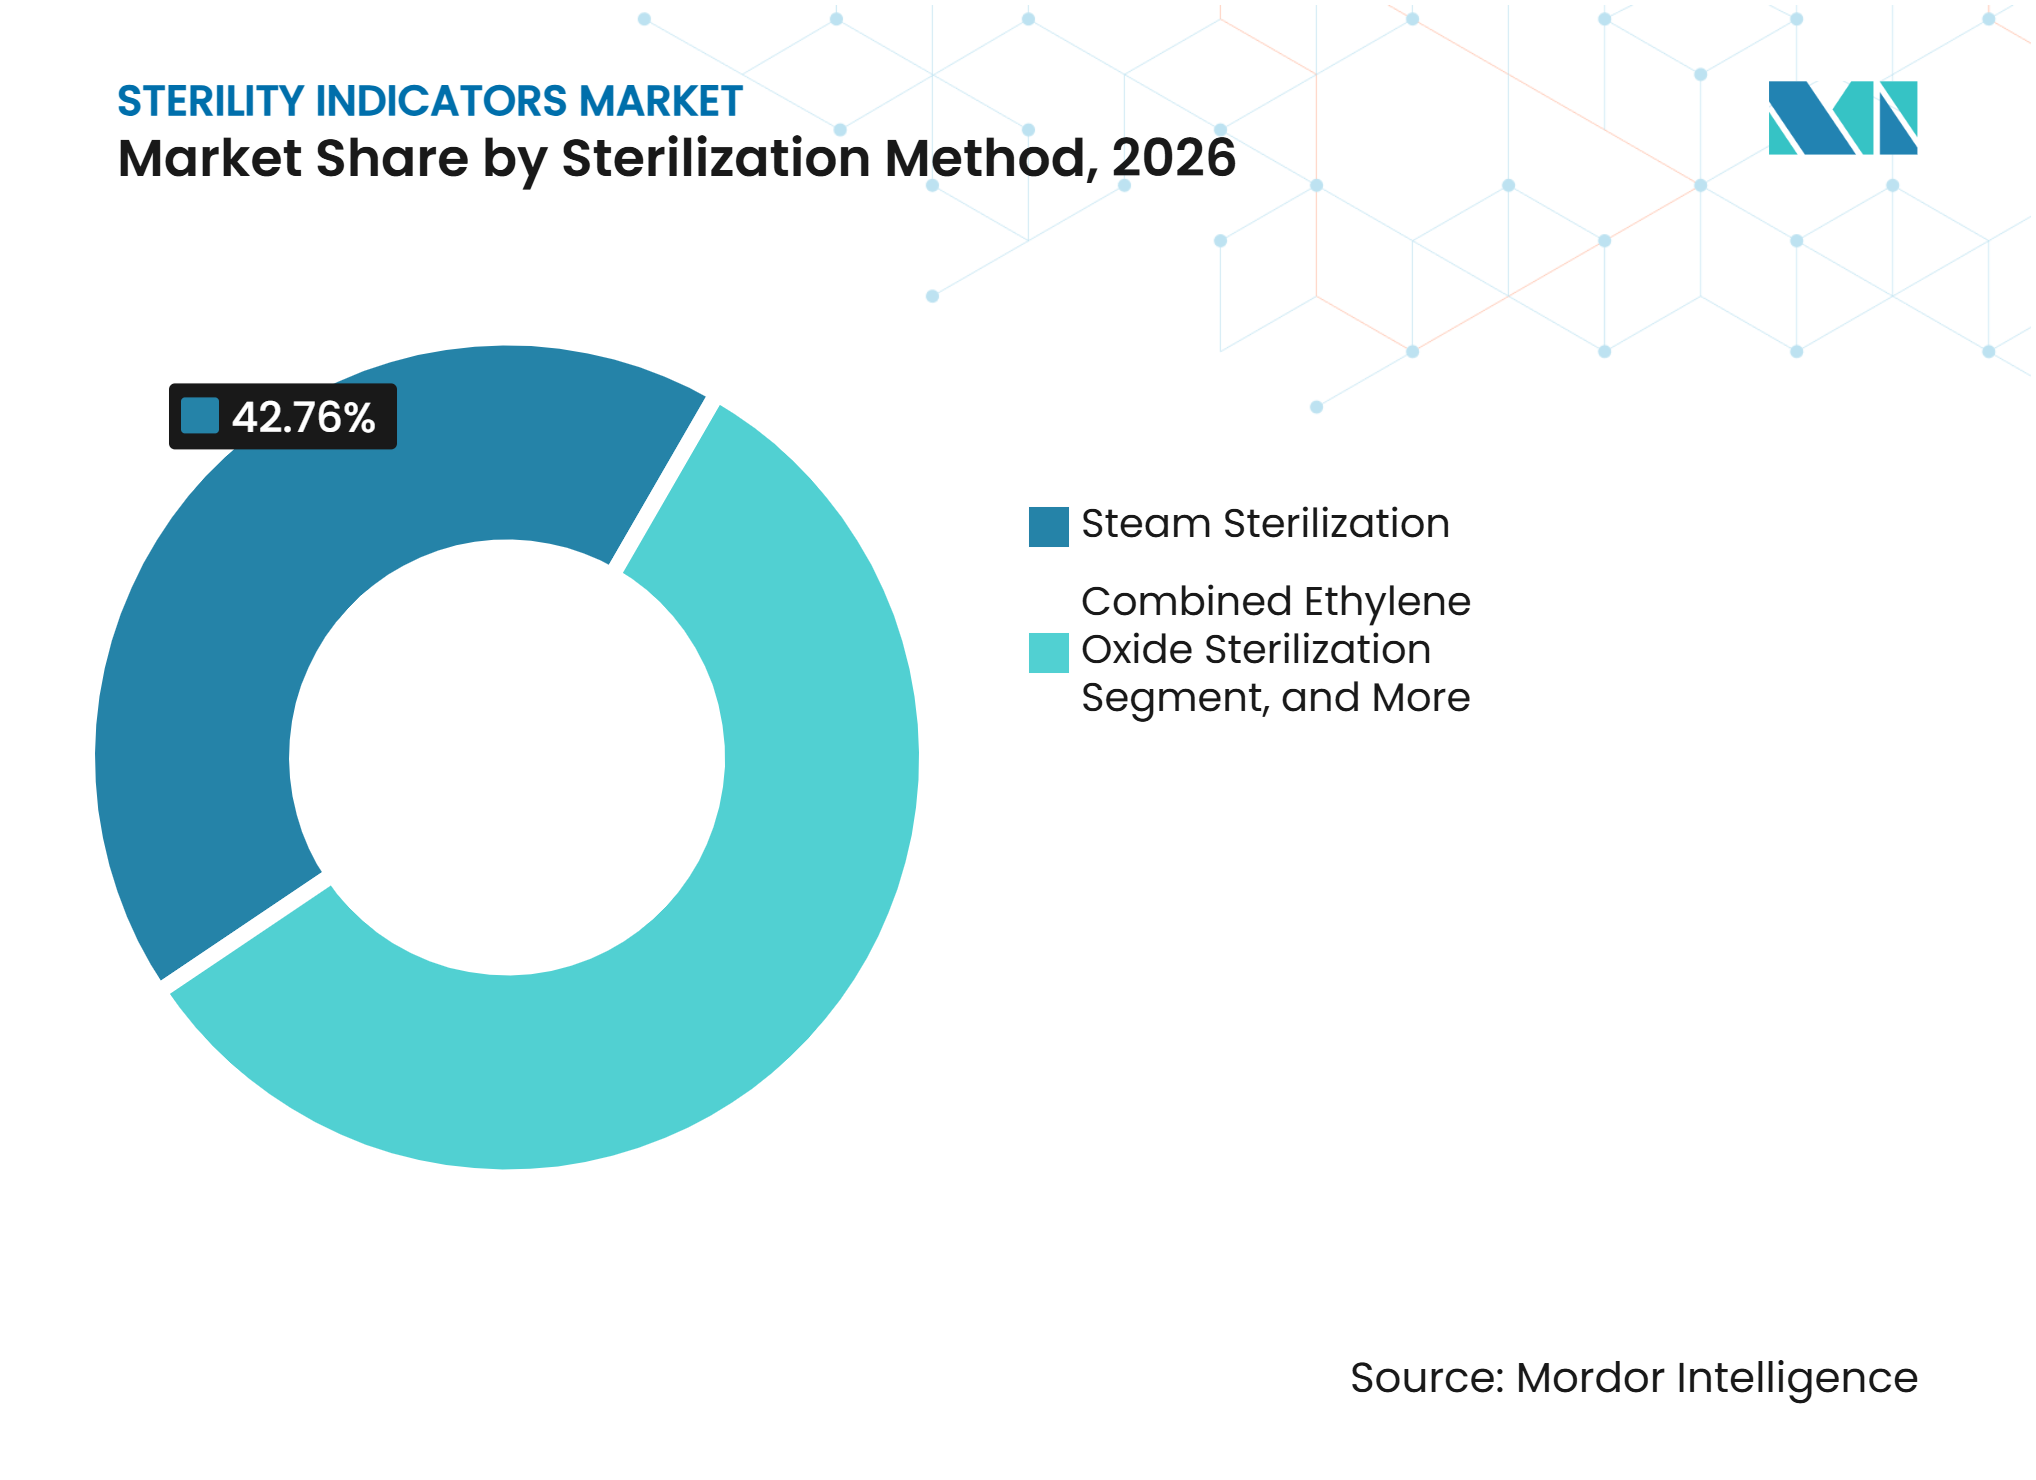
- Nach Sterilisationsmethode entfiel im Jahr 2026 ein Anteil von 42,76 % der Marktgröße für Sterilitätsindikatoren auf die Dampfsterilisation, während die Trockenhitzesterilisation bis 2032 voraussichtlich mit einer CAGR von 12,88 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 44,87 % des Marktanteils für Sterilitätsindikatoren auf Krankenhäuser und Kliniken, während ambulante Operationszentren und Zahnkliniken bis 2032 voraussichtlich eine CAGR von 13,54 % verzeichnen werden.
- Nach Geografie entfiel im Jahr 2026 der höchste Anteil von 41,87 % auf Nordamerika, während für Asien-Pazifik im Prognosezeitraum eine CAGR von 11,54 % erwartet wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infektionspräventions- und Sterilisationsvalidierungsvorschriften | +2.5% | Global, mit frühen Durchsetzungsgewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei chirurgischen und ambulanten Eingriffen | +1.8% | Nordamerika und Asien-Pazifik als Kernregionen, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Pharma-, Biologika- und Medizinproduktherstellung | +2.1% | Asien-Pazifik als Kernregion, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von Biologischen Indikatoren mit schneller Auswertung und für jede Beladung | +1.6% | Global, am schnellsten in Nordamerika und einkommensstarken Regionen Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Digitale Rückverfolgbarkeit und automatisierte Sterilisationsdokumentation | +1.3% | Nordamerika, Europa, Japan und Australien | Langfristig (≥ 4 Jahre) |
| Vorkonfektionierte Prüfpakete reduzieren Fehler im Überwachungsablauf | +0.9% | Global, am stärksten in hochvolumigen Zentralen Sterilisationsabteilungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infektionspräventionsvorschriften sichern nicht-diskretionäre Nachfrage
Die Sterilisationsüberwachung verbindet Infektionskontrolle mit regulatorischer Compliance, sodass Beschaffungsentscheidungen weniger diskretionär sind als bei vielen anderen Krankenhausbedarf. Eine Multisociety-Leitlinie aus dem Jahr 2025 fordert die physikalische, chemische und biologische Überwachung von Sterilisationsprozessen[1]. Sie legt außerdem fest, dass jede Implantatbeladung einen Biologischen Indikator und einen Chemischen Indikator der Klasse 5 erfordert. ISO 11138 unterstützt die Anforderungen an Biologische Indikatoren, während ISO 11140-1 den Rahmen für die Leistung und Klassifizierung Chemischer Indikatoren vorgibt. Die Vereinigten Staaten klassifizieren Sterilitätsindikatoren zudem unter 21 CFR 880.2800, was die Rolle validierter Produkte in regulierten Abläufen stärkt. Eine wissenschaftliche Studie aus dem Jahr 2025 stellte einen Zusammenhang zwischen unzureichender Überwachung von Sterilisationsparametern und einem erhöhten Risiko für postoperative Wundinfektionen fest.
Wachstum des Operationsvolumens sichert Verbrauchsmaterialnachfrage in dezentralisierten Einrichtungen
Die Verlagerung hin zu ambulanter und minimal-invasiver Versorgung verteilt die Sterilisationsaktivitäten auf mehr Einrichtungen mit kleineren Sterilisationsteams. Jeder Behandlungsstandort benötigt seinen eigenen Überwachungsprozess, auch wenn das Eingriffvolumen geringer ist als in einem großen Krankenhaus. Akkreditierungsüberprüfungen haben fehlende Biologische Indikatoren und unvollständige Sterilisationsprotokolle als wesentliche Lücken in der ambulanten Versorgung identifiziert. Dieses Umfeld begünstigt kompakte, gebrauchsfertige Produkte gegenüber hochvolumigen Großformaten, die in zentralen Sterilisationsabteilungen verwendet werden. Eine Studie aus dem Jahr 2025 ergab, dass mehr als 90 % der Sterilisationsabteilungen in einer einzigen Woche mindestens einen messbaren Fehler meldeten[2]. Der Markt für Sterilitätsindikatoren profitiert daher von der Notwendigkeit, eine korrekte Überwachung für Einrichtungen mit begrenzten Fachkapazitäten zu erleichtern.
Pharma- und Biologikaherstellung steigert Premium-Nachfrage
Die Pharma-, Biopharma- und Medizinproduktherstellung fügt dem Markt für Sterilitätsindikatoren eine industrielle Quelle wiederkehrender Nachfrage hinzu. Die Produktion von Biologika, Biosimilars sowie Zell- und Gentherapien erfordert streng kontrollierte Sterilisations- und Chargenfreigabeverfahren. Im Jahr 2025 eröffnete Recipharm in Bengaluru dedizierte Entwicklungs- und Sterilitätslabore für parenterale Produkte mit Membranfiltrations- und Direktinokulationskapazitäten. Diese Betriebe erfordern qualifizierte Validierungsmethoden und mikrobiologische Kontrollen während des gesamten Herstellungsprozesses. Biologische Indikatoren, die den Anforderungen der ISO 11138 entsprechen, bedienen einen Premium-Anwendungsfall über die routinemäßige Krankenhausbeschaffung hinaus. Ihr wiederholter Einsatz in validierten Zyklen macht Kapazitätserweiterungen in der Fertigung für die Nachfrage nach hochwertigen Überwachungsprodukten relevant.
Schnelle Auswertung, digitale Dokumentation und Prüfpakete verbessern die Ablaufkontrolle
Herkömmliche Methoden mit Biologischen Indikatoren können eine längere Inkubationszeit erfordern, was die Zeit bis zur Produktfreigabe verlängern kann. Im September 2025 führte Nelson Laboratories RapidCert ein, das herkömmliche Biologische Indikatoren mit schnellen mikrobiologischen Methoden kombiniert und die Inkubationszeit auf 48 Stunden reduziert. Der Service kann die Sterilitätsbestätigung für die Chargenfreigabe auf nur 3 Tage verkürzen. Digitale Lesegeräte erzeugen zudem ein eindeutiges Bestanden- oder Nicht-Bestanden-Ergebnis, das mit den Instrumentenverfolgungssystemen des Krankenhauses verbunden werden kann. Solventum stellte im März 2025 sein Attest eBowie-Dick-Testsystem mit einem digitalen Ergebnis in unter 5 Sekunden vor. Vorkonfektionierte Pakete reduzieren darüber hinaus manuelle Montageschritte und machen die Routineüberwachung für verschiedene Anwender konsistenter.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbrauchsmaterialkosten pro Beladung und Budgetdruck bei der Überwachung | -1.4% | Global, am stärksten in Schwellenmärkten und budgetbeschränkten ambulanten Operationszentren | Kurzfristig (≤ 2 Jahre) |
| Variabilität bei Schulung und Interpretation durch Bediener | -1.0% | Global, am stärksten in Schwellenmärkten und neuen ambulanten Operationszentren | Kurzfristig (≤ 2 Jahre) |
| Empfindlichkeit der Indikatorleistung gegenüber Lagerungs-, Transport- und Wiederherstellungsbedingungen | -0.8% | Lieferketten in Schwellenmärkten und tropische Klimazonen in Südostasien, Nahem Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards und uneinheitliche Durchsetzung in Schwellenmärkten | -0.6% | Naher Osten und Afrika, Südamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbrauchsmaterialkosten pro Beladung schränken die Häufigkeit der Best-Practice-Überwachung ein
Die Best-Practice-Überwachung kann Budgetdruck erzeugen, wenn Einrichtungen mit begrenzten Sterilisationsressourcen arbeiten. Die biologische Überwachung ist für Implantatbeladungen vorgeschrieben, während die Routineüberwachung auch Chemische Indikatoren und Dokumentation erfordert. Kleinere ambulante Zentren und Krankenhäuser in einkommensschwächeren Regionen können durch selbstständige Indikatoren, Verpackung und Dokumentation einer höheren Kostenbelastung ausgesetzt sein. Erstattungssysteme erkennen nicht immer gesondert die Aufwendungen an, die zur Aufrechterhaltung der Sterilisationsqualität eingesetzt werden. Dies kann die Einführung vorkonfektionierter Prüfpakete und Biologischer Indikatoren mit schneller Auswertung verzögern, die einen höheren Preis als einfache Sporenstreifenformate haben. Akkreditierungsanforderungen und Infektionskontrollbedenken können Einrichtungen dennoch dazu veranlassen, zu den vorgeschriebenen Überwachungspraktiken zurückzukehren.
Schulung, Lagerung und uneinheitliche Durchsetzung schränken den konsistenten Einsatz ein
Die Zuverlässigkeit von Indikatoren hängt von der korrekten Anwendung, Ergebnisinterpretation, Dokumentation und geeigneten Lagerbedingungen ab. Die Sterilisationsverarbeitungsstudie aus dem Jahr 2025 stellte einen Zusammenhang zwischen dem Fehlen einer obligatorischen Mitarbeiterzertifizierung und deutlich höheren Fehlerquoten fest. Chemische Farbveränderungen und biologische Wachstumsergebnisse können falsch interpretiert werden, wenn die Schulung unzureichend ist. Eine Studie aus dem Jahr 2025 in 5 kambodschanischen Krankenhäusern ergab, dass Aufzeichnungsstandards nur in 11 % der beobachteten Fälle eingehalten wurden. Hohe Fluktuation, begrenzte Weiterbildung, variable Transportbedingungen und uneinheitliche Durchsetzung verschärfen diese Herausforderungen in einigen Schwellenmärkten. Diese Lücken können den praktischen Nutzen selbst grundlegender Überwachungsprodukte verringern, bis Verfahren und Aufsicht verbessert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Indikatortyp:
Biologische Indikatoren bleiben das zentrale ValidierungsinstrumentBiologische Indikatoren hielten im Jahr 2026 einen Marktanteil von 58,65 % am Markt für Sterilitätsindikatoren, was ihre zentrale Rolle bei der Validierung im Gesundheitswesen und in der Pharmaindustrie widerspiegelt. Sie liefern direkte Nachweise der Prozessleistung durch die Reaktion resistenter Mikroorganismen unter definierten Bedingungen. ISO 11138 unterstützt ihren Einsatz bei der Prozessvalidierung und Routineüberwachung für Dampf-, Ethylenoxid-, Trockenhitze- und Wasserstoffperoxidanwendungen. Selbstständige Fläschchen reduzieren Handhabungsschritte und eignen sich für Einrichtungen, die eine klarere Ablaufkontrolle anstreben. Biologische Indikatoren mit schneller Auswertung sind relevant, wenn Hersteller die mit Chargenfreigabeentscheidungen verbundene Zeit reduzieren möchten.
Sporensuspensionen behalten eine Rolle bei der pharmazeutischen Zubereitung, Forschung und spezialisierten Validierungsübungen. Sporenstreifen bedienen weiterhin kostensensible Anwender, die ein vertrautes und einfacheres Format benötigen. Chemische Indikatoren sind der am schnellsten wachsende Indikatortyp, wobei die Marktgröße für Sterilitätsindikatoren in diesem Segment bis 2032 voraussichtlich mit einer CAGR von 12,76 % wachsen wird. Das Wachstum konzentriert sich auf integrierende Formate der Klasse 5 und emulierenden Formate der Klasse 6, die kritische Sterilisationsparameter ohne Inkubationsverzögerung bewerten. Im Januar 2025 erhielt True Indicating die FDA-510(k)-Zulassung für seinen CSPN-15 Dampfintegrationsindikator der Klasse 5, validiert nach ISO 11140-1:2014.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sterilisationsmethode:
Dampf hält das Volumen, während Trockenhitze in der Fertigung zulegtDie Dampfsterilisation entfiel im Jahr 2026 auf 42,76 % der Marktgröße für Sterilitätsindikatoren, da Krankenhäuser und Pharmabetriebe weitgehend auf autoklavenbasierte Prozesse angewiesen sind. Ihre installierte Basis umfasst zentrale Sterilisationsabteilungen, die klinische Instrumentenaufbereitung und viele Pharmabetriebe. Solventum brachte im März 2025 das Attest eBowie-Dick-Testsystem für die Leistungsprüfung von Dampfsterilisatoren auf den Markt. Das System liefert ein digitales Ergebnis in unter 5 Sekunden und ist mit den Instrumentenverfolgungssystemen des Krankenhauses verbunden. Ethylenoxid bleibt wichtig für wärmeempfindliche Medizinprodukte, die keine Hochtemperaturdampfprozesse verwenden können.
Verdampftes Wasserstoffperoxid und Plasmamethoden unterstützen die Niedertemperaturverarbeitung für bestimmte Medizinprodukte. Im Juni 2025 führte Solventum das Attest Super Rapid VH2O2 Clear Challenge Pack für die Routineüberwachung über mehrere Sterilisatormarken und Zyklustypen hinweg ein. Die Trockenhitzesterilisation wird bis 2032 voraussichtlich mit einer CAGR von 12,88 % wachsen, der höchsten Rate unter den betrachteten Methoden. Glasfläschchen, Edelstahlkomponenten und feuchtigkeitsempfindliche Instrumente schaffen einen praktischen Bedarf an Trockenhitzesterilisation und Depyrogenisierung. Die Strahlungssterilisation bleibt eine Spezialmethode bei der Auftragssterilisation von Medizinprodukten, bei der der Einsatz von Indikatoren den erforderlichen Validierungsprozess unterstützt.

Nach Endnutzer:
Krankenhäuser führen, während ambulante und zahnmedizinische Einrichtungen schneller wachsenKrankenhäuser und Kliniken hielten im Jahr 2026 einen Marktanteil von 44,87 % am Markt für Sterilitätsindikatoren, unterstützt durch zentrale Sterilisationsabteilungen, die täglich mehrere Zyklen durchführen. Implantateingriffe erfordern gemäß der Multisociety-Leitlinie 2025 für jede Beladung einen Biologischen Indikator und einen Chemischen Indikator der Klasse 5. Rückverfolgbarkeitssysteme schaffen Mehrwert, da sie Sterilisationsnachweise mit Instrumentenaufzeichnungen und Qualitätsdokumentation verknüpfen. Eine Studie aus dem Jahr 2025 berichtete, dass die Implementierung von Rückverfolgbarkeit mit einer Reduzierung der nosokomialen Infektionsraten um 42,6 % verbunden war. Dies macht die elektronische Dokumentation relevant, da Krankenhäuser ihre Sterilisationskontrollen stärken.
Ambulante Operationszentren und Zahnkliniken werden bis 2032 voraussichtlich mit einer CAGR von 13,54 % wachsen. Diese Einrichtungen benötigen Verfahren, die von kleineren Teams mit unterschiedlichem Spezialisierungsgrad in der Sterilisationsverarbeitung konsistent durchgeführt werden können. Fehlende Biologische Indikatoren und unvollständige Protokolle bleiben relevante Bedenken bei Inspektionen der ambulanten Versorgung. Pharmazeutische und biopharmazeutische Unternehmen bilden eine Premium-Endnutzergruppe, da die validierte aseptische Herstellung eine wiederholbare biologische Überwachung erfordert. Medizinproduktehersteller bilden eine stabile Nachfragebasis für die Ethylenoxid- und Strahlungsvalidierung, einschließlich der Chargenfreigabeüberwachung.
Geografische Analyse
Nordamerika: Infrastruktur und Dokumentation unterstützen Premium-Nachfrage
Nordamerika hielt im Jahr 2026 einen Anteil von 41,87 % am globalen Markt für Sterilitätsindikatoren, unterstützt durch hohe Operationsvolumina und eine etablierte Akkreditierungsinfrastruktur. Die Vereinigten Staaten decken den größten Teil der regionalen Nachfrage durch ihre große Krankenhaus- und ambulante Versorgungsbasis. FDA-Produktanforderungen, 21 CFR 880.2800 und AAMI-konforme Praktiken beeinflussen Beschaffungs- und Validierungsaktivitäten. Die Akkreditierungserwartungen der Joint Commission und der AAAHC unterstützen darüber hinaus eine strukturierte Überwachung und vollständige Aufzeichnungen. Der Wechsel von visuellen Bowie-Dick-Tests zu elektronischen Lesegeräten kann den Wert jedes Überwachungsablaufs steigern, wie Solventums elektronisches System aus dem Jahr 2025 durch schnelle, dokumentierte und instrumentenverknüpfte Ergebnisse demonstriert.
Asien-Pazifik: Fertigungs- und klinische Kapazitäten schaffen zwei Nachfragekanäle
Für Asien-Pazifik wird bis 2032 eine CAGR von 11,54 % prognostiziert, die schnellste Rate unter den bewerteten Regionen. China und Indien verbinden die Modernisierung von Krankenhäusern mit einer expandierenden Pharma- und Medizinproduktherstellung. Dies erzeugt gleichzeitig Nachfrage aus der klinischen Sterilisationsverarbeitung und der industriellen Validierung. Die Eröffnung von Recipharms Bengaluru-Labor im Jahr 2025 zeigt die fortlaufende Entwicklung regionaler Sterilitätstestkapazitäten. Japan, Australien und Südkorea unterstützen elektronische Überwachungssysteme und dokumentierte Abläufe, was die Nachfrage nach kosteneffizienten Produkten und fortschrittlichen Formaten fördert, die manuelle Schritte reduzieren.
Europa, Südamerika sowie Naher Osten und Afrika: Compliance-Anforderungen treffen auf uneinheitliche Infrastruktur
Die Nachfrage in Europa wird durch die Medizinprodukteverordnung und die GMP-Anhang-1-Anforderungen für aseptische Herstellung, Dokumentation und Rückverfolgbarkeit geprägt. Diese Anforderungen unterstützen einen stetigen Indikatorverbrauch in Deutschland, Frankreich, dem Vereinigten Königreich, Italien und Spanien. Südamerika weist ein gemischtes Profil auf, wobei Brasilien und Mexiko private Gesundheitskapazitäten ausbauen, während Argentinien mit wirtschaftlichen Einschränkungen konfrontiert ist. Der Nahe Osten und Afrika verzeichnen Nachfrage durch Krankenhausmodernisierung, insbesondere in den GCC-Ländern, jedoch können Lagerung, Transport, Schulung und uneinheitliche Durchsetzung eine konsistente Überwachung einschränken. Digitale Dokumentation und vorkonfektionierte Produkte können die Kontrolle verbessern, wo Sterilisationskapazitäten noch im Aufbau sind.
Wettbewerbslandschaft
Marktkonzentration
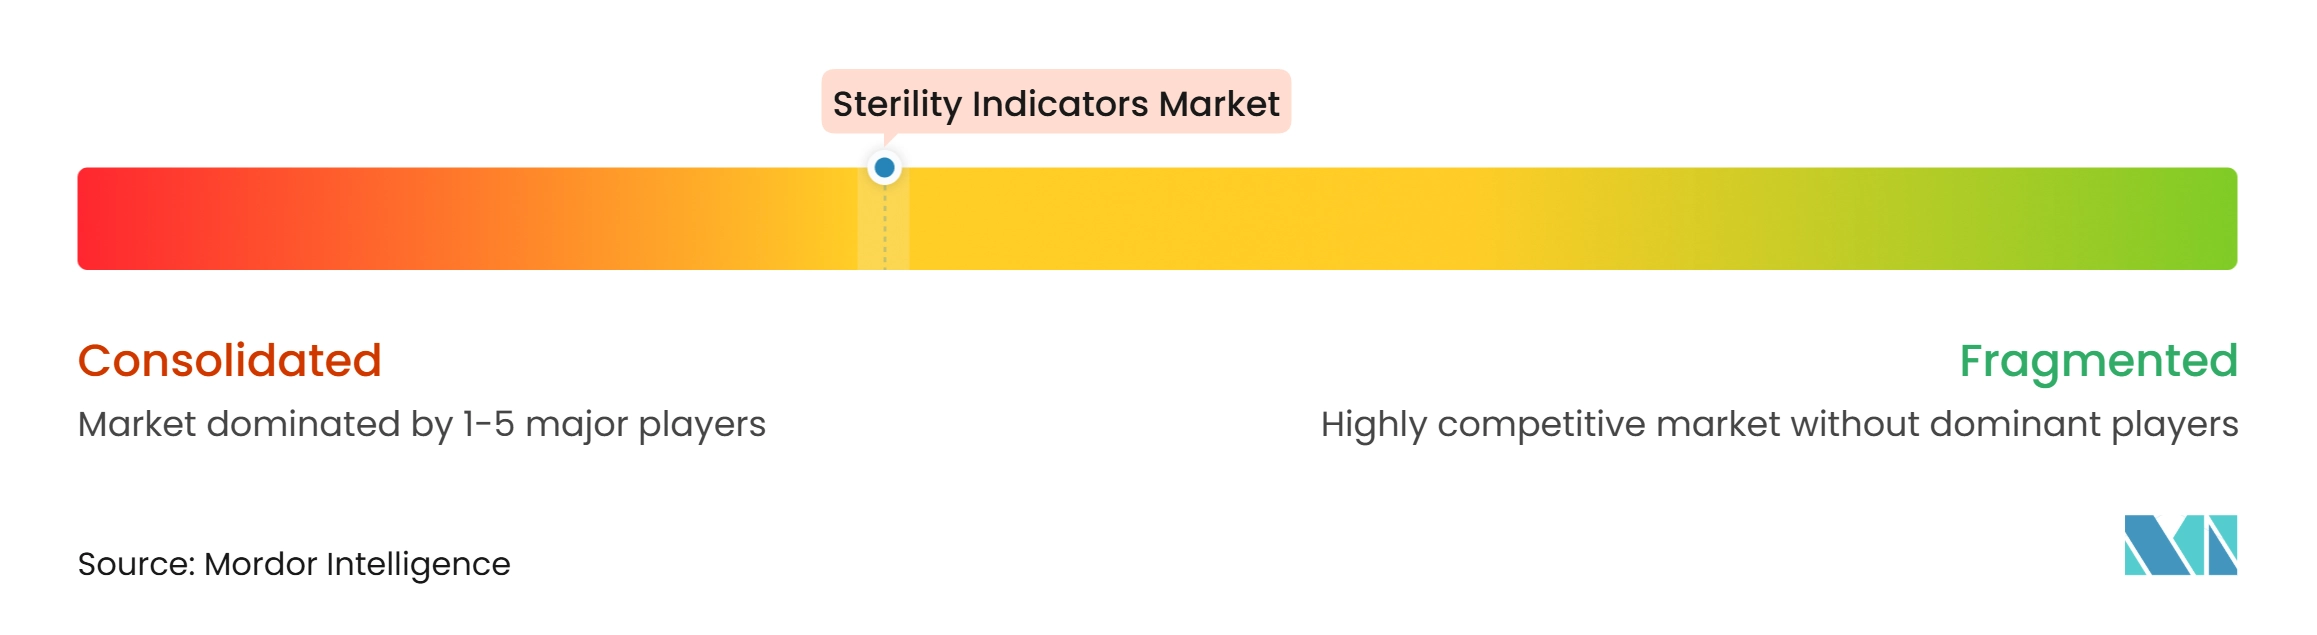
Der Markt für Sterilitätsindikatoren ist im Premium-Segment mäßig konsolidiert, wo Solventum, STERIS plc, Mesa Laboratories, Advanced Sterilization Products, Terragene und GKE-GmbH etablierte Teilnehmer sind. Diese Anbieter konkurrieren durch validierte Biologische Indikatoren, fortschrittliche Chemische Indikatoren, Systeme mit schneller Auswertung und dokumentierte Ablaufunterstützung. Lokale chinesische Anbieter erhöhen den Preisdruck in den Wertsegmenten Asien-Pazifiks. Etablierte Anbieter haben einen Vorteil, wenn Kunden anerkannte Leistung, regulatorische Dokumentation und integrierte Verfolgungsfähigkeiten benötigen, obwohl Nischenproduzenten eine vollständige Konzentration über Chemische Indikatorformate hinweg einschränken.
Produktdesign ist ein zentrales Wettbewerbsinstrument im Markt für Sterilitätsindikatoren, da es Handhabung, Zeit bis zum Ergebnis und Dokumentationsaufwand reduzieren kann, wie Solventums Markteinführung des Attest Super Rapid VH2O2 Clear Challenge Pack im Juni 2025 für die Routineüberwachung über mehrere Sterilisatormarken und Zyklen hinweg zeigt. Das gebrauchsfertige Format kombiniert einen Biologischen Indikator und einen Chemischen Indikator in einem transparenten Einwegbehälter. Sein Design adressiert manuelle Montagefehler und Lagerkomplexität am Verwendungsort. Solventum brachte 2025 auch sein Attest eBowie-Dick-System auf den Markt, das ein elektronisches Ergebnis und eine Verbindung zu Instrumentenverfolgungsabläufen bietet.
Nischenunternehmen können dort konkurrieren, wo sie Produkte für eine definierte Überwachungslücke entwickeln und die erforderliche Zulassung erhalten. True Indicating erhielt im Januar 2025 die FDA-510(k)-Zulassung für seinen CSPN-15 Dampfintegrationsindikator des Typs 5. Das Produkt unterstützt Schwerkraft-Verdrängungszyklen und dynamische Luftentfernungszyklen, hat eine Haltbarkeit von 48 Monaten und veranschaulicht, wie definierte Anwendungsfälle größere Anbieter herausfordern können. Nelson Laboratories führte im September 2025 RapidCert ein, um die Testzeiten für Biologische Indikatoren und die Sterilitätsbestätigungsfristen zu verkürzen. Digitale Rückverfolgbarkeit, schnellere Ergebnisse und validierte Mehrformatprodukte werden wichtige Differenzierungsmerkmale bleiben, da Käufer Ablaufsicherheit anstreben.
Marktführer der Sterilitätsindikatoren-Branche
-
Solventum
-
STERIS plc
-
Getinge AB
-
Mesa Laboratories, Inc.
-
Advanced Sterilization Products, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sterilitätsindikatoren Unternehmen in diesem Bericht
- Advanced Sterilization Products, Inc.
- Cole-Parmer Instrument Company, LLC (Antylia Scientific)
- GKE-GmbH
- Getinge
- H.W.Andersen Products Ltd.
- Liofilchem S.r.l.
- LISTER BIOMEDICAL CO., LTD
- Medline Industries
- Mesa Laboratories, Inc.
- Propper Manufacturing Co., Inc.
- Solventum
- STERIS
- Terragene S.A.
- True Indicating LLC
- Zhejiang Tailin Bioengineering
Neueste Industrielle Entwicklungen in Markt für Sterilitätsindikatoren
- November 2025: Getinge brachte Automatiq auf den Markt, eine robotergestützte ZSVA-Automatisierungsplattform, die selbstnavigierend Transportroboter, intelligente Fördersysteme und smarte Beladesysteme integriert, koordiniert durch die T-DOC-Rückverfolgbarkeitssoftware. Die Plattform schafft Nachfrage nach digital kompatiblen Indikatorformaten in Krankenhäusern, die eine vollständige Ablaufautomatisierung einführen.
- September 2025: Nelson Laboratories (Sotera Health) brachte RapidCert auf den Markt, den ersten schnellen Biologischen Indikator-Sterilitätstestservice für Medizinprodukte und Pharmazeutika. Der Service kombiniert herkömmliche Biologische Indikatoren mit schnellen mikrobiologischen Methoden, um die Inkubationszeit von sieben Tagen auf 48 Stunden zu reduzieren und die Sterilitätsbestätigungszeit für die Chargenfreigabe auf bis zu drei Tage zu verkürzen.
- 2025: Solventum brachte das Attest Super Rapid VH2O2 Clear Challenge Pack auf den Markt, das erste und einzige FDA-zugelassene vorkonfektionierte VH2O2-Testpaket für die Routineüberwachung über mehrere Sterilisatormarken und Zyklustypen hinweg. Das gebrauchsfertige Paket kombiniert einen Biologischen Indikator und einen Chemischen Indikator in einem einzigen transparenten Einwegbehälter, wodurch manuelle Montagefehler eliminiert und das Bestandsmanagement vereinfacht werden.
Berichtsumfang des globalen Markts für Sterilitätsindikatoren
Gemäß dem Berichtsumfang sind Sterilitätsindikatoren Instrumente, die zur Überprüfung verwendet werden, ob Sterilisationsbedingungen während eines Sterilisationszyklus erreicht wurden. Sie verwenden biologische, chemische oder physikalische Methoden, um Nachweise zu liefern, dass ein Prozess wirksam war.
Der Markt für Sterilitätsindikatoren ist nach Indikatortyp, Sterilisationsmethode, Endnutzer und Geografie segmentiert. Nach Indikatortyp ist der Markt in Chemische Indikatoren und Biologische Indikatoren segmentiert. Das Segment der Chemischen Indikatoren wird weiter unterteilt in Klasse-1-Prozessindikatoren, Klasse-2-Spezialanwendungsindikatoren, Klasse-3-Einvariablenindikatoren, Klasse-4-Mehrvariablenindikatoren, Klasse-5-Integrationsindikatoren und Klasse-6-Emulationsindikatoren. Das Segment der Biologischen Indikatoren wird weiter unterteilt in selbstständige Fläschchen und Ampullen, Sporenstreifen, Sporensuspensionen sowie Karten und Biologische Indikatoren mit schneller Auswertung. Nach Sterilisationsmethode ist der Markt in Dampfsterilisation, Ethylenoxidsterilisation, Sterilisation mit verdampftem Wasserstoffperoxid und Plasma, Trockenhitzesterilisation, Strahlungssterilisation und sonstige Sterilisationsmethoden segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, ambulante Operationszentren und Zahnkliniken, pharmazeutische und biopharmazeutische Unternehmen, Medizinproduktehersteller und sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Chemische Indikatoren | Klasse-1-Prozessindikatoren |
| Klasse-2-Spezialanwendungsindikatoren | |
| Klasse-3-Einvariablenindikatoren | |
| Klasse-4-Mehrvariablenindikatoren | |
| Klasse-5-Integrationsindikatoren | |
| Klasse-6-Emulationsindikatoren | |
| Biologische Indikatoren | Selbstständige Fläschchen und Ampullen |
| Sporenstreifen | |
| Sporensuspensionen | |
| Karten und Biologische Indikatoren mit schneller Auswertung |
| Dampfsterilisation |
| Ethylenoxidsterilisation |
| Sterilisation mit verdampftem Wasserstoffperoxid und Plasma |
| Trockenhitzesterilisation |
| Strahlungssterilisation |
| Sonstige Sterilisationsmethoden |
| Krankenhäuser und Kliniken |
| Ambulante Operationszentren und Zahnkliniken |
| Pharmazeutische und biopharmazeutische Unternehmen |
| Medizinproduktehersteller |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Indikatortyp | Chemische Indikatoren | Klasse-1-Prozessindikatoren |
| Klasse-2-Spezialanwendungsindikatoren | ||
| Klasse-3-Einvariablenindikatoren | ||
| Klasse-4-Mehrvariablenindikatoren | ||
| Klasse-5-Integrationsindikatoren | ||
| Klasse-6-Emulationsindikatoren | ||
| Biologische Indikatoren | Selbstständige Fläschchen und Ampullen | |
| Sporenstreifen | ||
| Sporensuspensionen | ||
| Karten und Biologische Indikatoren mit schneller Auswertung | ||
| Nach Sterilisationsmethode | Dampfsterilisation | |
| Ethylenoxidsterilisation | ||
| Sterilisation mit verdampftem Wasserstoffperoxid und Plasma | ||
| Trockenhitzesterilisation | ||
| Strahlungssterilisation | ||
| Sonstige Sterilisationsmethoden | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Ambulante Operationszentren und Zahnkliniken | ||
| Pharmazeutische und biopharmazeutische Unternehmen | ||
| Medizinproduktehersteller | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Sterilitätsindikatoren an?
Die Hauptfaktoren sind die obligatorische Sterilisationsverifizierung, das wachsende ambulante Versorgungsangebot, die Ausweitung der Pharmaherstellung sowie schnellere oder digital dokumentierte Überwachungssysteme.
Wie lautet die Prognose für Sterilitätsindikatoren bis 2032?
Der Markt für Sterilitätsindikatoren wird voraussichtlich bis 2032 von 1,57 Milliarden USD im Jahr 2027 auf 2,61 Milliarden USD wachsen, mit einer CAGR von 10,7 %.
Welcher Typ von Sterilitätsindikator hat den größten Marktanteil?
Biologische Indikatoren hielten im Jahr 2026 einen Umsatzanteil von 58,65 %, da sie weiterhin zentral für die Validierung in regulierten Gesundheits- und Produktionsumgebungen sind.
Warum wachsen Chemische Indikatoren schneller als Biologische Indikatoren?
Chemische Indikatoren werden bis 2032 voraussichtlich mit einer CAGR von 12,76 % wachsen, da Formate der Klasse 5 und Klasse 6 schnelle Nachweise über kritische Sterilisationsparameter liefern.
Welche Endnutzer werden voraussichtlich am schnellsten wachsen?
Ambulante Operationszentren und Zahnkliniken werden bis 2032 voraussichtlich mit einer CAGR von 13,54 % wachsen, da die dezentralisierte Versorgung eine praktische und dokumentierte Sterilisationsüberwachung erfordert.
Was verändert digitale Rückverfolgbarkeit in der Sterilisationsverarbeitung?
Elektronische Lesegeräte und instrumentenverknüpfte Aufzeichnungen können ein klares Überwachungsergebnis liefern und gleichzeitig die manuelle Dokumentation reduzieren sowie Rückverfolgbarkeitsanforderungen unterstützen.