
韓国栄養補助食品市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
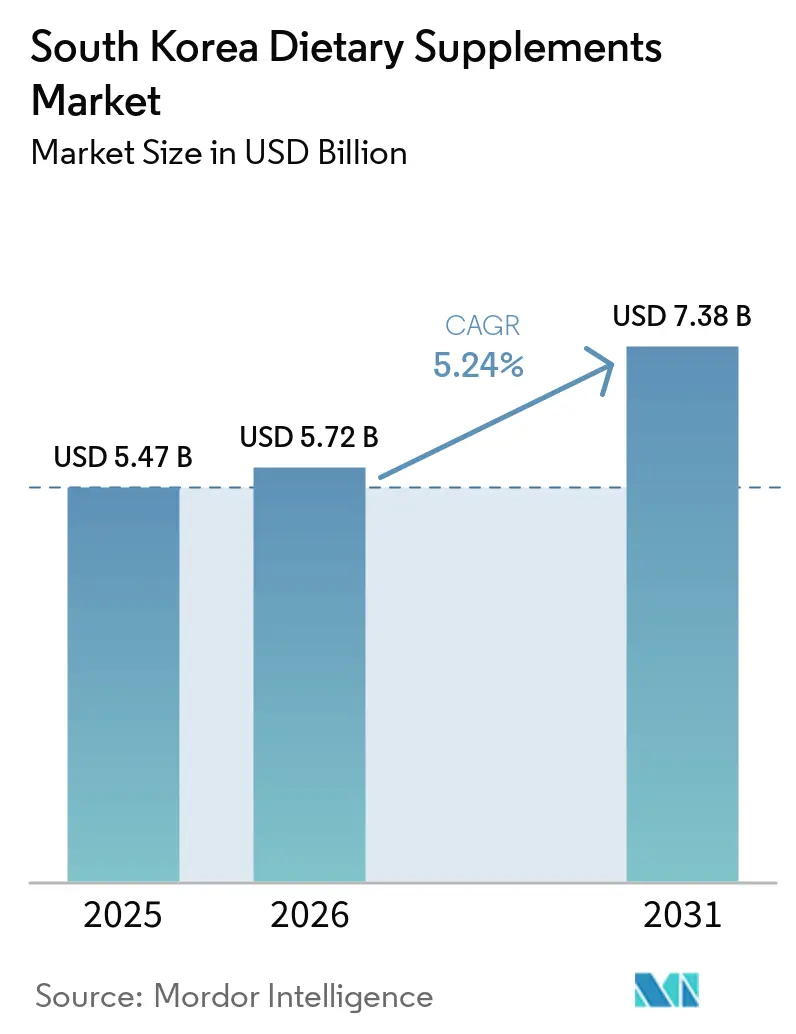
| 基準年の市場規模 (2025) | 5.47 十億米ドル |
| 市場規模 (2026) | 5.72 十億米ドル |
| 市場規模 (2031) | 7.38 十億米ドル |
| Growth Rate (2026 - 2031) | 5.24 % |
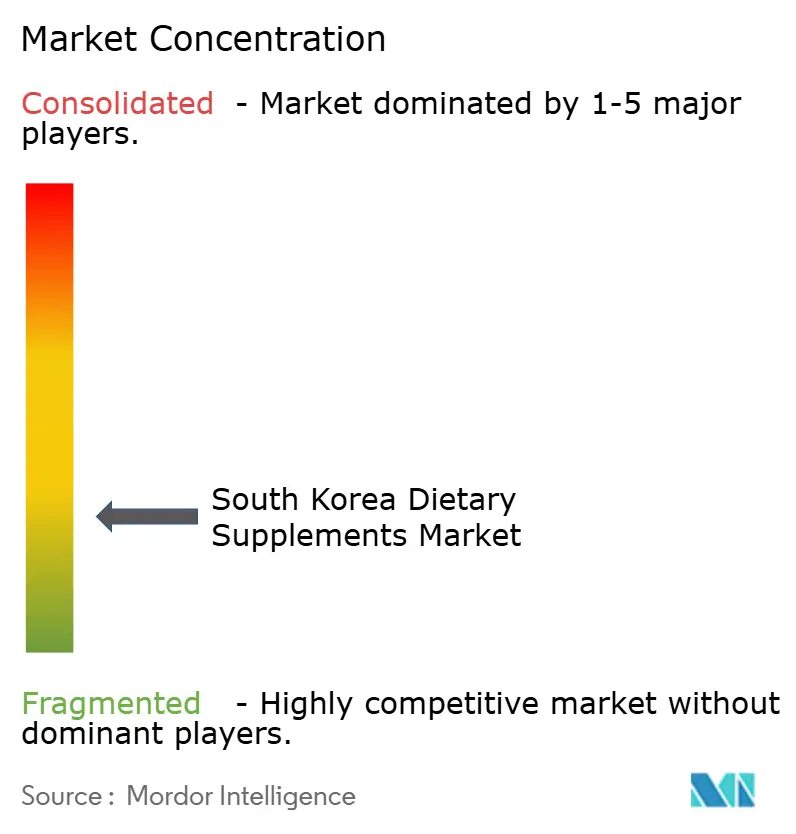
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国栄養補助食品市場分析
韓国の栄養補助食品市場規模は、急速な高齢化と健康長寿ソリューションへの需要増大を背景に、2025年に54.7億米ドルと評価されました。
予防医療および免疫健康管理に対する消費者意識の高まり
インナービューティーサプリメントへの需要増大
電子商取引およびデジタルヘルスプラットフォームの拡大によるサプリメントへのアクセス向上
臨床的に裏付けられた機能性成分への需要増大
パーソナライズされたターゲット栄養の人気上昇2026年には57.2億米ドルとなり、2026年から2031年にかけて5.24%のCAGRで2031年までに73.8億米ドルに達すると予測されています。聯合ニュースが引用したデータによると、韓国の栄養補助食品市場は主に同国の高齢化人口によって形成されると予想されています。行政安全部によると、2025年までに65歳以上の人口が登録人口の21.2%を占め、合計1,084万人に達すると見込まれています。2025年3月に開始されたカスタマイズ型健康機能食品制度は、薬剤師や栄養士の指導のもとで販売される、よりパーソナライズされたプレミアム製品へと韓国の栄養補助食品市場をシフトさせると期待されています。市場はまた、従来の成分からより臨床的に裏付けられた製品へとシフトしており、ビタミン・ミネラルが現在の需要をリードし、プレバイオティクスおよびプロバイオティクスサプリメントが予測期間中に最も速い成長を記録すると予想されています。競争は1,500以上のブランドにわたって分散しており、規制遵守、形態革新、機能性表示を裏付けるより強力なエビデンスを組み合わせた企業が市場で評価され続けています。
主要レポートのポイント
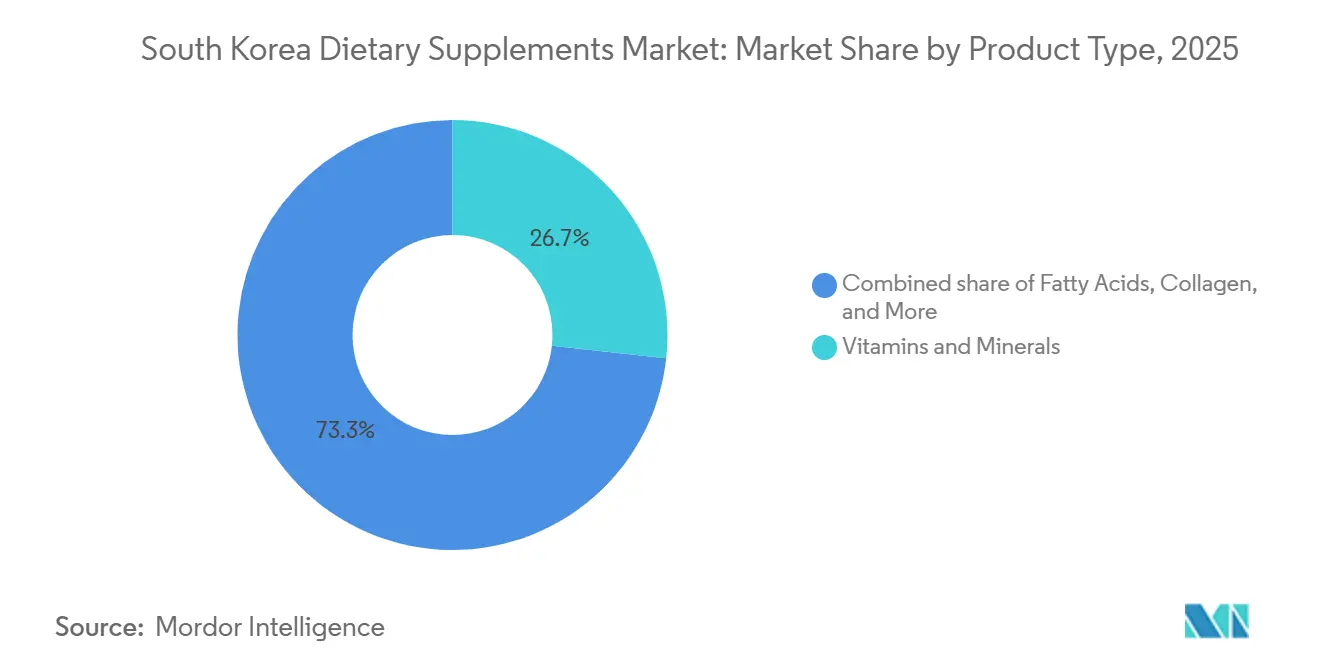
- 製品タイプ別では、ビタミン・ミネラルが2025年に26.72%のシェアで韓国栄養補助食品市場をリードし、プレバイオティクスおよびプロバイオティクスサプリメントは2026年から2031年にかけて7.13%の最速CAGRを記録すると予測されています。
- 形態別では、カプセルおよびソフトジェルが2025年に33.42%のシェアを維持し、グミは2031年にかけて6.88%のCAGRで拡大すると予測されています。
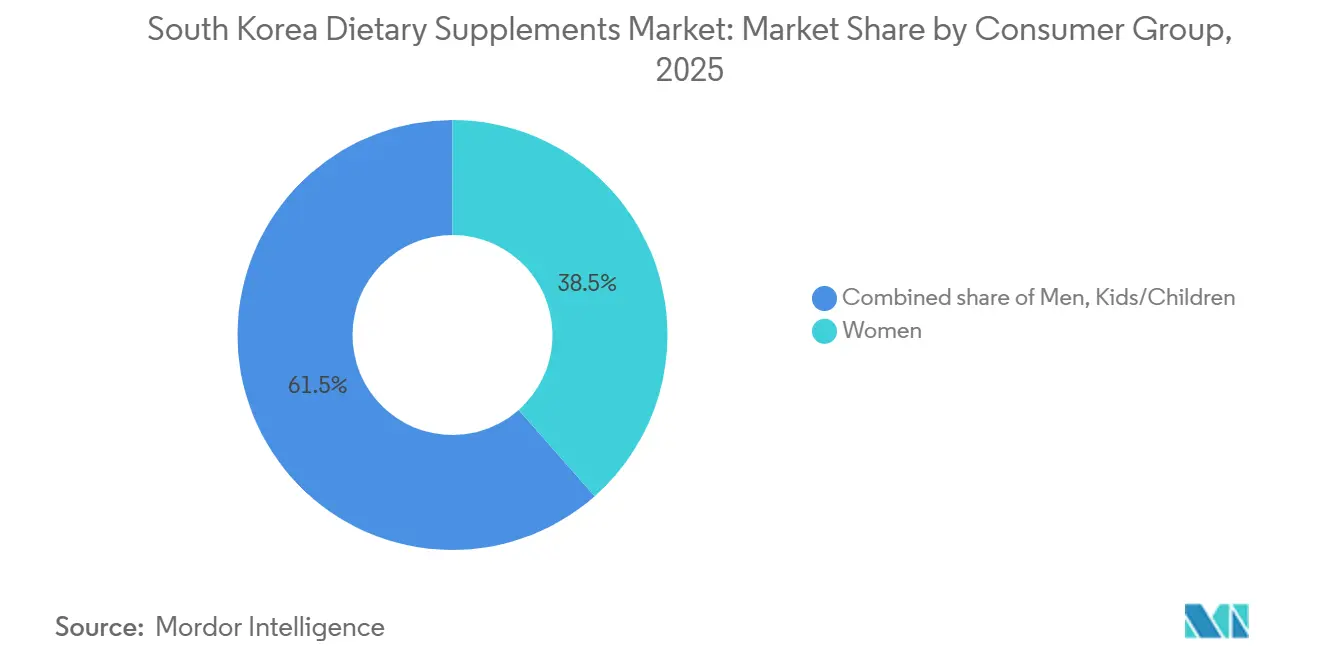
- 消費者グループ別では、女性が2025年の収益の38.49%を占めましたが、子供・児童が2031年にかけて6.67%の最速成長を記録すると予想されています。
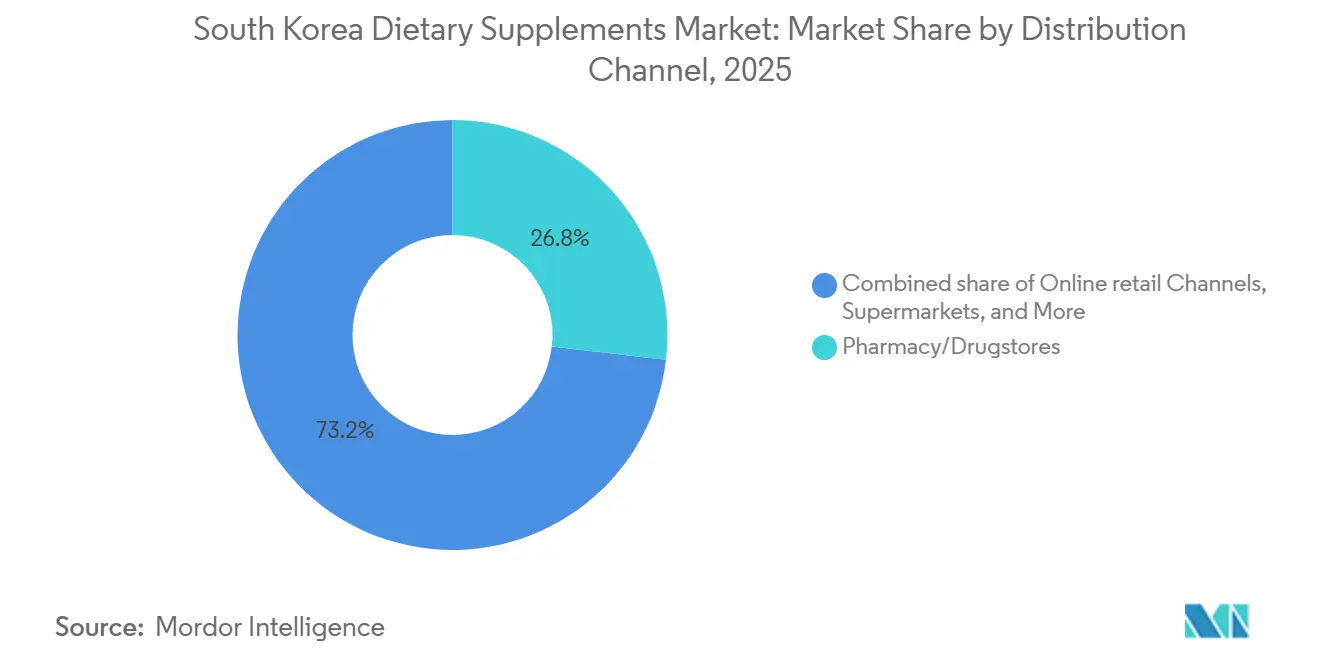
- 流通チャネル別では、薬局・ドラッグストアが2025年に26.84%のシェアでビタミンサプリメント市場をリードし、オンライン小売チャネルは2026年から2031年にかけて6.76%の最速CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国栄養補助食品市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な高齢化と健康長寿ソリューションへの需要増大 | +1.4% | 全国的、首都圏外で高い強度(高齢者比率23.69%対首都圏18.82%) | 長期(4年以上) |
| 予防医療および免疫健康管理に対する消費者意識の高まり | +1.0% | 全国的、ソウルおよび主要都市圏でプレミアム支出が集中 | 中期(2〜4年) |
| インナービューティーサプリメントへの需要増大 | +0.8% | 全国的;Kヘルスブランディングによる東南アジアおよび北米への輸出波及効果 | 中期(2〜4年) |
| 電子商取引およびデジタルヘルスプラットフォームの拡大によるサプリメントへのアクセス向上 | +0.7% | 全国的;クーパン、ネイバー、ソーシャルコマースプラットフォームを通じた越境購入が輸入サプリメント需要を牽引 | 短期(2年以内) |
| 臨床的に裏付けられた機能性成分への需要増大 | +0.5% | 全国的、都市部の薬局および直販チャネルでプレミアム浸透 | 長期(4年以上) |
| パーソナライズされたターゲット栄養の人気上昇 | +0.4% | 全国的、ソウル主導の普及で30〜45歳の都市部専門職が早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速な高齢化と健康長寿ソリューションへの需要増大
韓国の高齢者人口は2025年に1,051万人に達し、総人口の20.3%を占めると予想されており、老年従属人口指数は2025年の29.3から2035年には47.7に増加すると予測されています(2025年9月の新華網による)。この人口動態の変化は、韓国の栄養補助食品市場を日常的なビタミン摂取を超え、骨、認知、睡眠、心血管の健康に対する長期的なサポートへとシフトさせています。韓国の栄養補助食品市場における高齢消費者は、より強いブランドロイヤルティを示し、認知された機能性表示に細心の注意を払う傾向があります。この行動は、より高いコンプライアンスおよびエビデンス基準を満たす製品のプレミアムポジショニングを支持します。食品安全韓国データベース(MFDS)によると、韓国は2025年12月までに489種類の健康機能食品成分を承認する見込みであり、96種類の標準化成分と393種類の個別認定機能性成分で構成されています [1]出典:国立医学図書館、韓国健康機能食品の個別認定機能性成分、
pmc.ncbi.nlm.nih.gov 。これはサプリメント成分の継続的な多様化を示しています。その結果、認知された成分を持つブランドは、高齢世帯からの平均支出増加を取り込む上でより有利な立場にあります。この需要の長期的な見通しは、今後10年間にわたる従属人口指数の上昇予測によって裏付けられています。
予防医療および免疫健康管理に対する消費者意識の高まり
2025年11月のHealth and Marketによると、韓国の家庭は2025年にサプリメント購入率83.6%を記録すると予想されており消費者調査で最高水準を記録する5年連続となります。このトレンドは、成人年齢層全体にわたる治療主導の支出から予防主導の支出へのより広範なシフトを示しています。消費者基盤はもはや高齢者に集中しておらず、20代から40代の成人が定期的なサプリメント習慣を採用するケースが増えています。消費者は免疫製品を腸内健康および皮膚健康製品と一緒に購入することが多く、より大きなバスケットサイズとマルチ製品ブランドポートフォリオを支持しています。プロバイオティクスは、2026年6月のNutraingredientsの記事で述べられているように、免疫と腸内健康の重複がすでに規模を持っていることを示しています。
インナービューティーサプリメントへの需要増大
美容志向の経口摂取製品は、特にデジタルコマースで活発な若い女性消費者の間で、韓国の栄養補助食品市場における重要な需要層であり続けています。このカテゴリーの小売モメンタムは、観光客による購入の増加と美容主導のショッピング環境を通じた露出の高まりによって支持されています。その結果、より広いサプリメント基盤よりも若い購買層プロファイルが生まれ、ブランドにショートフォームコンテンツとソーシャルコマースを通じたより効果的なルートを提供しています。皮膚関連の表示を持つ製品は、それらの表示が認知された有効性とよりクリーンな規制ポジショニングに結びついている場合により多くの牽引力を得ます。このカテゴリーはプレミアム形態にも適しており、消費者はしばしばパフォーマンスの証明を価値提案の一部として扱います。したがって、このカテゴリーの役割はニッチな美容用途を超えており、韓国の栄養補助食品市場への参入ポイントも広げています。
電子商取引およびデジタルヘルスプラットフォームの拡大によるサプリメントへのアクセス向上
韓国健康機能食品協会の消費者データによると、2025年にはサプリメント購入者の69.8%がオンラインチャネルを主要購入ルートとして使用すると予想されており、オープンマーケットおよびソーシャルコマースプラットフォームがオンライン購入の32.3%を占めると予想されています。このチャネルミックスは新製品の参入障壁を下げ、物理的小売の棚スペース制約なしに製品品揃えを拡大します。また、自動補充およびサブスクリプションモデルをサポートし、リピート購入と顧客維持を改善できます。2026年7月、Amwayは韓国をパーソナライズされた腸内健康サービスのローンチ市場として使用し、2026年に日本に展開する前に11万件以上のマイクロバイオームケースを構築すると述べています。この例は、デジタルインフラと消費者の健康データ共有意欲が韓国をパーソナライズされた栄養モデルの実用的なテストベッドにしていることを示しています。推薦ツール、サブスクリプション、ロイヤルティシステムが収束するにつれ、韓国の栄養補助食品市場における競争優位性は物理的な棚へのアクセスからデータ主導の顧客管理へとシフトしています。
制約の影響分析*
| 制約 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制承認とコンプライアンス要件 | -0.6% | 全国的、臨床提出が必要な個別認定成分に対して深刻 | 長期(4年以上) |
| 激しい市場競争と製品飽和 | -0.5% | 全国的、マスマーケットのビタミン、プロバイオティクス、紅参でより強い圧力 | 短期(2年以内) |
| サプリメントの健康表示に対する消費者懐疑心 | -0.4% | 全国的、メディアリテラシーが高い都市市場で増幅 | 中期(2〜4年) |
| プレミアム製品価格が大衆普及を制限 | -0.3% | 全国的、低所得層および地方セグメントでより強い抵抗 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な規制承認とコンプライアンス要件
韓国の健康機能食品法は、健康機能食品として製品を販売する企業に対し、認定を受ける前に成分の安全性と有効性を実証することを要求しています。2025年に予定されている一部改正は、いくつかの機能性成分の基準を変更し、新たな原材料カテゴリーを追加することが予想されており、再処方と再ラベリングの必要性が高まります。2025年後半に提案されたさらなる改正は、管理基準と成分仕様に圧力を加えると予想されています。これらの動向は一部のブランドの製品ローンチのタイムラインを遅らせる可能性がありますが、韓国の消費者が規制された表示に期待する信頼レベルを維持するのにも役立ちます。韓国の栄養補助食品市場では、臨床的裏付けとラベルコンプライアンスを早期に計画する企業が、積極的なプロモーションのみに依存する企業よりも有利な立場に立つ可能性が高いです。
激しい市場競争と製品飽和
市場には1,500以上のアクティブブランドが含まれており、ビタミン、プロバイオティクス、紅参、重複するウェルネスカテゴリー全体で高い価格圧力を維持しています。この過密状態は、中堅ブランドが標準的なプロモーションや広範な流通だけでマージンを守ることを難しくしています。三養食品、農心、プルムウォンなどの食品グループは、既存の生産および小売の強みを活用することで競争圧力を高めています。カテゴリー全体の競争は、基本的なブランド認知度よりも投与形態、濃度、独自の表示に依存するようになっています。このシフトにより、独自の科学的または製造上の強みを持たない企業が長期的な収益性を維持することが難しくなっています。したがって、韓国の栄養補助食品市場は、見出し需要が好調であっても、より鋭い差別化を引き続き評価しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:プロバイオティクスが成長曲線を再形成する中でビタミンがリードを維持
ビタミン・ミネラルは2025年の韓国栄養補助食品市場規模の26.72%を占め、現在の需要で最大の製品タイプとなっています。2026年6月、韓国食品医薬品安全処は、ビタミン・ミネラルが2025年に2年連続で最も多く生産された健康機能食品カテゴリーであり続けると予想されることを示す生産データを公表しました。このパフォーマンスは、年齢層や所得水準を超えたマルチビタミンおよびミネラルの幅広い日常使用と一致しています。この成長は、特に高齢消費者の間で心血管、認知、眼の健康に関連した需要を支持しています。その結果、韓国の栄養補助食品産業は、隣接する機能性カテゴリーが医療的ポジショニングを強化する一方で、日常的な栄養サポートから現在の価値を引き続き引き出しています。
プレバイオティクスおよびプロバイオティクスサプリメントは、韓国の栄養補助食品市場規模において2031年にかけて7.13%のCAGRで拡大すると予測されており、最も成長の速い製品タイプとなっています。CJ Wellcareの2026年のガラクトオリゴ糖環境におけるCJLP133の最大200倍の活性向上を示すデータを含む株特異的プレバイオティクス処方に関するプレゼンテーションは、成長がどのように臨床的に差別化されたマイクロバイオームプラッフォームへとシフトしているかを示しています。コラーゲンもヒアルロン酸や抗酸化物質とのより洗練された組み合わせへと進化しており、プレミアム消費者の期待に沿っています。ビタミン・ミネラルは輸出をリードし、次いでエイコサペンタエン酸およびドコサヘキサエン酸オイルが続くと予想されており、国内規模と輸出ポテンシャルが相互に強化されていることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:カプセルが量を確保しグミが若い層を引き付ける
カプセルおよびソフトジェルは2025年に市場の33.42%を占め、デリバリー形態の中でリードを維持しました。これらの形態は、オメガ3オイル、脂溶性ビタミン、プロバイオティクスブレンドなど、より強力な保護を必要とする濃縮活性成分を効果的にサポートします。また、複数のパックを持ち歩くよりも1つの製品に複数の機能性成分を好む高齢消費者にも支持されています。大熊製薬が2025年8月に計画しているX-GISカプセル化技術を使用した7イン1ソフトジェルのHaapssen発売は、メーカーがこの形態を使用して複数の活性成分を1つのユニットに組み合わせる方法を示しています。韓国の栄養補助食品市場では、形態のリーダーシップは有効性、投与量管理、日常的な遵守を簡素化する製品を引き続き支持しています。
グミは2031年にかけて6.88%のCAGRを記録すると予測されており、韓国の栄養補助食品市場で最も成長の速い形態となっています。この成長を牽引しているのは2つのユーザーグループです:より口当たりの良い形態を必要とする子供と、携帯性と習慣形成を重視する20代から40代の成人です。チョン・クン・ダンが2026年4月に発売したDaily Wiseは、1,000ウォンの7日分パウチに7種類のグミSKUを特徴としており、低価格パックがプレミアムチャネルを超えてアクセスを拡大できることを示しています。この発売はまた、グミ製造能力が受託製造業者とブランドオーナーにとってますます重要になっていることを示しています。安定したプロバイオティクスグミと常温保存可能なオメガ3グミは、単純な菓子スタイルの製品よりも高度な技術的実行を必要とします。その結果、韓国の栄養補助食品市場における形態競争は、包装の魅力だけでなく製造能力とますます結びついています。
消費者グループ別:女性が価値を牽引し、子供が成長のフロンティアを定義
女性は2025年の韓国栄養補助食品市場シェアの38.49%を占め、価値で最大の消費者グループとなっています。このシェアは、単一カテゴリーへの依存ではなく、免疫、美容、骨の健康、腸内健康アプリケーション全体への強い参加を反映しています。25歳から45歳の女性消費者はまた、オンライン製品発見とサブスクリプション採用に大きく貢献し、リピート購入を通じてチャネルモメンタムを強化しています。Nu Skin Koreaが2026年6月に計画しているLifePak Optimalの発売は、13種類のビタミンと9種類のミネラルを1日2,800mgで韓国の事摂取基準に合わせて処方されており、ブランドが信頼性を構築し日常使用をサポートするために製品をローカライズする方法を示しています。このローカライズは韓国の栄養補助食品市場において引き続き重要であり、消費者はしばしば韓国の食事パターンと健康期待との整合性に基づいて製品の関連性を評価します。
男性のサプリメント摂取は、広範なバスケット行動ではなく、状態特異的な製品を通じてより選択的に拡大しています。MFDS認定のSHProブレンドに基づく2026年5月に予定されている前立腺健康製品の発売は、性別特異的な科学がより鋭いポジショニングをどのようにサポートできるかを示しています。子供・児童は、国が出生率の低下に直面し続けているにもかかわらず、2031年にかけて6.67%のCAGRを記録すると予測されています。このパターンは、親が投与しやすく信頼できる免疫、認知、腸内健康製品に喜んで支払う子供1人当たりの支出増加を反映しています。CJ Wellcareが2024年に導入したYumGru子供向けグミラインは、ブランドがこのグループを中心に専用の製品インフラを構築していることも示しています。したがって、韓国の栄養補助食品市場は、総出生数が圧力下にある中でも年齢カバレッジを広げています。このセグメントの成長は人口拡大よりも子供1人当たりの支出増加と厳格な親の選別に依存しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
健康用途別:免疫が一般的なウェルネスを上回り最も速く成長するフォーカスに
一般的な健康・ウェルネスは2025年に市場の43.22%を占め、韓国の栄養補助食品市場で最大のアプリケーションとなっています。このセグメントには、サプリメントのリピート使用の基盤であり続ける日常的なマルチビタミンおよびミネラルルーティンが含まれます。骨・関節製品は、高齢化人口がカルシウム、ビタミンD、グルコサミン、コラーゲンの組み合わせへの需要を高めるにつれ、この広いカテゴリー内で牽引力を得ています。消化器および腸内健康製品は、ポストバイオティクスおよびシンバイオティクスの概念がより多様な形態を通じてより広い消費者基盤に届くにつれ、拡大し続けています。皮膚、毛髪、爪の製品も、経口摂取型美容がメインストリームのセルフケア小売に近づくにつれてより目立つようになっています。これらのトレンドは、より標的を絞った機能的ニーズがその周りでより速く成長する中でも、一般的なウェルネスが引き続き規模を牽引していることを示しています。
免疫強化は2031年にかけて6.98%のCAGRで拡大すると予測されており、韓国の栄養補助食品市場で最も成長の速い健康用途となっています。ブランドが免疫を単一目的の便益としてポジショニングすることを超えて進化するにつれ、このカテゴリーは進化しています。企業はますます免疫の表示を睡眠、ストレス、腸内整合性サポートと組み合わせ、1つの製品がより広範な消費者の懸念に対応できるようにしています。Amway Koreaが2026年1月に発売したAIベースのmyWellness LABプラットフォームはこのシフトを反映しており、プラットフォームはマイクロバイオームおよびバイオマーカーデータを使用してよりカスタマイズされた健康長寿ルーティンをサポートします。このアプローチは、臨床的に差別化されたプロバイオティクスおよび関連成分の価値を高めます。また、韓国の栄養補助食品市場内での製品選択を導くデジタルエコシステムの役割を強化します。その結果、免疫は季節的または反応的な購入だけでなく、パーソナライズされた日常管理のためのより広いプラットフォームになりつつあります。
流通チャネル別:薬局がシェアを維持しオンラインがアクセスモデルを再定義
薬局・ドラッグストアは2025年の売上の26.84%を占め、韓国の栄養補助食品市場で最大のチャネルとなっています。2025年3月のカスタマイズ型健康機能食品フレームワークの展開は、よりカスタマイズされたサプリメント選択のための相談ポイントとしての薬局の役割を強化すると予想されています。薬剤師の指導は、認知された成分、投与量の認識、信頼が購入決定に影響を与える製品カテゴリーで重要な役割を果たします。スーパーマーケットおよびハイパーマーケットは、日常的および衝動的なマルチビタミン購入を引き続きサポートしています。直販やテレビホームショッピングを含む他のチャネルも、ロイヤルティベースのブランドシステムで引き続き関連性を持っています。その結果、物理的小売は引き続き重要ですが、その最大の優位性はリーチよりも指導と信頼にますます依存しています。
オンライン小売チャネルは2031年にかけて6.76%のCAGRで成長すると予測されており、市場への最も速く成長するルートとなっています。オープンマーケットおよびソーシャルコマースプラットフォームは、製品発見、価格透明性、頻繁なプロモーションサイクルを組み合わせているため特に重要です。AmwayのKorea初のパーソナライズされた腸内健康ロールアウトは、企業がより広い地域展開の前にデジタルサプリメントモデルをテストするために同国をどのように使用するかを示しています。サブスクリプション配送、推薦ツール、ロイヤルティプログラムは、オフラインの競合他社が複製しにくい方法でオンラインチャネルがリピート購入を維持するのに役立ちます。したがって、韓国の栄養補助食品市場は利便性のためだけにオンラインに移行しているわけではありません。チャネルの力をデータ、パーソナライゼーション、リテンション経済学を中心に再編成しています。薬局は信頼主導の購入において強いポジションを維持し続け、オンライン小売は規模、品揃え、定期補充における優位性を拡大し続けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
韓国の栄養補助食品市場は単一の国内市場ですが、需要の強度は国内で大きく異なります。首都圏の高齢者人口シェアは2025年に18.82%を記録し、全国平均の21.21%を下回り、その他の地域は平均23.69%でした。これは、最も急速に高齢化が進む需要ポケットが首都圏外にあることを示しています。その結果、地方の消費者は、ソウル中心の見方が示唆するよりも、長期的なカテゴリー成長においてより重要な役割を果たしています。このトレンドは、地方の薬局やディスカウント小売チャネルにおける骨の健康、認知、睡眠、心血管サポート製品の重要性の高まりを説明するのに役立ちます。また、大都市のデジタル行動に過度に依存した全国戦略が、地域の信頼ベースのチャネルを通じて買い物を続ける高齢消費者を見逃す可能性があることも示しています。したがって、韓国の栄養補助食品市場は国内の法的境界を持ちますが、地域需要プロファイルは非常に不均一です。
2026年6月にNutraIngredientsが掲載した記事によると、輸出はカテゴリーの成長ストーリーに別の地理的層を加えています。同時に、米国からの製品が2024年のサプリメント輸入の43.4%を占めており、韓国の消費者がプレミアム国際ブランドに強い信頼性を引き続き付与していることを示しています [2]出典:米国農務省、韓国:健康機能食品およびサプリメント、
fas.usda.gov 。デジタルコマースは、韓国の栄養補助食品市場を多くの同等の消費者健康カテゴリーよりも物理的な地理に依存しないものにしています。
Amwayが日本より先に韓国でパーソナライズされた腸内健康サービスを開始する決定は、データ連携型栄養とデジタルケアモデルに対する同国のより高い準備状況を反映しています。韓国の食品企業もAI連携型栄養プラットフォームに参入しており、大象ウェルライフとプルムウォンが2026年のロールアウトに向けてよりパーソナライズされたシステムを開発しています。これらの動向は、韓国の栄養補助食品市場を製品、データ、サービス層を組み合わせた精密栄養モデルの実証の場として位置づけています。
競争環境
韓国の栄養補助食品市場は高度に分散しており、国内コングロマリット、多国籍販売業者、専門受託製造業者、食品セクター参入者が同時に競争しています。企業の業績は、プレミアムポジショニングと信頼性の高い認知された成分を組み合わせた場合に、レガシーの強みが引き続き有効であることを示しています。競争の次の層は、広範なメディア支出よりも臨床的差別化とパーソナライゼーションへとシフトしています。2026年6月、CJ Wellcareは株特異的プレバイオティクス研究、CirKadianとの睡眠テクノロジーパートナーシップ、特許取得済みのSHProブレンドに基づく前立腺健康製品の発売を通じてこの戦略を推進しました。これらの取り組みは、企業が認知された成分とアプリケーション特異的な科学を通じて競争優位性を構築する方法を示しています。
Novarexはまた、2026年3月にオソン第2工場の建設を開始し、製造能力を5,000億ウォンから1兆ウォンに拡大しました。米国商務省(国際貿易局)は公式データを使用して、韓国が28種類の栄養素、69種類の機能性成分、444種類の個別承認機能性成分を認定していると報告しています [3]出典:国際貿易局、韓国健康機能食品、
trade.gov 。これは韓国の規制上の栄養補助食品ポートフォリオの拡大と製品イノベーションの機会を示しています。この規模での能力拡大は重要であり、韓国の栄養補助食品市場が国内ブランドと輸出パートナーの両方のために製造できる企業によってますます影響を受けているためです。また、プレミアムおよびサイエンス主導のサプリメントラインの受託生産における韓国の役割を強化します。
食品セクターの参入者は、隣接する健康カテゴリーにおける既存のブランドリーチと生産インフラを活用することで、競争フィールドをさらに広げています。三養食品のSPINDLEラインは、企業が代謝研究を機能性製品の表示と結びつける方法を示しています。その結果、競争優位性はより多層的になり、エビデンス、製造能力、デジタル能力がすべて重要性を増しています。韓国の栄養補助食品市場は新しいブランドに機会を提供し続けていますが、長期的な関連性のハードルは上昇しています。準拠した表示、スケーラブルな形態、より強力な顧客データループを組み合わせた企業は、棚の存在感や値引きのみに依存する企業よりも有利な立場にあります。
韓国栄養補助食品産業リーダー
Amway Corporation
Kolmar BNH Co., Ltd
Novarex
SUHEUNG co., ltd.
Herbalife Nutrition Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:チョン・クン・ダンは、コモディティ化されたサプリメントカテゴリーでマージンが縮小する中、独自の臨床成分開発に向けた戦略的シフトを示す、専用の健康機能食品研究開発子会社NURATEONを設立しました。同社は、分析・処方研究およびドラッグデリバリーシステム(DDS)研究を含む製薬研究開発プロセス全体をカバーする計画です。
- 2026年7月:Amway Koreaは、パーソナライズされた腸内健康サービスの日本への展開を発表しました。韓国のバイオテクノロジー企業HEM Pharmaと共同開発され、11万件以上の蓄積されたマイクロバイオームケースに基づくこのサービスは、パーソナライズされたサプリメントプラットフォームのローンチ市場としての韓国の商業的実行可能性を検証しています。
- 2026年7月:CJ WellCareは「増殖性チャムダン・ジュルギ・プレミアム」の発売により、韓国における男性の前立腺健康ケアを推進しました。同社は20年のノウハウと国家機関の技術を組み合わせて製品を開発しました。CJ WellCareは農村振興庁と共同で国家研究の一環として製品を開発し、食品医薬品安全処が最近認定した新素材「チャムダン・グリョンギ抽出複合体」を適用しました。
- 2026年6月:Nu Skin Koreaは、韓国の食事摂取基準を満たすように処方されたマルチビタミンLifePak Optimalを発売しました。この製品は13種類のビタミンと9種類のミネラルを1日2,800mg含み、韓国の食事プロファイルに合わせた栄養製品の成長市場をターゲットとしています。


韓国栄養補助食品市場レポートの範囲
栄養補助食品は、ビタミン、ミネラル、アミノ酸、植物性成分、プロバイオティクス、酵素、その他の物質を含む栄養素またはその他の生理活性成分の濃縮源を提供することにより、通常の食事を補完する製品です。
韓国の栄養補助食品市場は、製品タイプ、形態、消費者グループ、健康用途、流通チャネルによってセグメント化されています。製品タイプ別では、市場はビタミン・ミネラル、脂肪酸、コラーゲン、プレバイオティクスおよびプロバイオティクスサプリメント、ハーブサプリメント、その他にセグメント化されています。形態別では、市場はタブレット、カプセルおよびソフトジェル、パウダー、グミ、液体、その他にセグメント化されています。消費者グループ別では、市場は男性、女性、子供・児童にセグメント化されています。健康用途別では、市場は一般的な健康・ウェルネス、免疫強化、皮膚・毛髪・爪のケア、骨・関節健康、消化器および腸内健康、エネルギーおよび体重管理、その他の健康用途にセグメント化されています。流通チャネル別では、市場はスーパーマーケット・ハイパーマーケット、薬局・ドラッグストア、オンライン小売チャネル、その他の流通チャネルにセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ビタミン・ミネラル |
| 脂肪酸 |
| コラーゲン |
| プレバイオティクスおよびプロバイオティクスサプリメント |
| ハーブサプリメント |
| その他 |
| タブレット |
| カプセルおよびソフトジェル |
| パウダー |
| グミ |
| 液体 |
| その他 |
| 男性 |
| 女性 |
| 子供・児童 |
| 一般的な健康・ウェルネス |
| 免疫強化 |
| 皮膚・毛髪・爪のケア |
| 骨・関節健康 |
| 消化器および腸内健康 |
| エネルギーおよび体重管理 |
| その他の健康用途 |
| スーパーマーケット・ハイパーマーケット |
| 薬局・ドラッグストア |
| オンライン小売チャネル |
| その他の流通チャネル |
| 製品タイプ別 | ビタミン・ミネラル |
| 脂肪酸 | |
| コラーゲン | |
| プレバイオティクスおよびプロバイオティクスサプリメント | |
| ハーブサプリメント | |
| その他 | |
| 形態別 | タブレット |
| カプセルおよびソフトジェル | |
| パウダー | |
| グミ | |
| 液体 | |
| その他 | |
| 消費者グループ別 | 男性 |
| 女性 | |
| 子供・児童 | |
| 健康用途 | 一般的な健康・ウェルネス |
| 免疫強化 | |
| 皮膚・毛髪・爪のケア | |
| 骨・関節健康 | |
| 消化器および腸内健康 | |
| エネルギーおよび体重管理 | |
| その他の健康用途 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| 薬局・ドラッグストア | |
| オンライン小売チャネル | |
| その他の流通チャネル |


レポートで回答される主要な質問
韓国の栄養補助食品市場の現在および予測規模はどのくらいですか?
韓国の栄養補助食品市場は2025年に54.7億米ドルと評価され、2026年には57.2億米ドルに達すると推定されています。市場はさらに2031年までに73.8億米ドルに成長し、2026年から2031年にかけて5.24%のCAGRで拡大すると予測されています。
2025年に最大の市場シェアを保有した製品タイプセグメントはどれですか?
ビタミン・ミネラルセグメントが2025年の韓国栄養補助食品市場で最大のシェアを保有し、総市場収益の26.72%を占めました。
2025年に市場を支配した形態セグメントはどれですか?
カプセルおよびソフトジェルが2025年のリーディングサプリメント形態であり、市場シェアの33.42%を占めました。
韓国で最も成長の速いサプリメント形態は何ですか?
グミセグメントはサプリメント形態の中で最も高い成長を示すと予想されており、2026年から2031年にかけて6.88%のCAGRを記録します。
2025年に市場の最大シェアを占めた消費者グループはどれですか?
女性セグメントが2025年の韓国栄養補助食品市場をリードし、総売上の38.49%を占めました。
2025年に最大の市場シェアを保有した健康用途セグメントはどれですか?
一般的な健康・ウェルネスが最大の健康用途セグメントであり、2025年に市場の43.22%を占めました。
最終更新日:



