
Taille et part du marché des compléments alimentaires en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.47 Milliards de dollars |
| Taille du Marché (2026) | 5.72 Milliards de dollars |
| Taille du Marché (2031) | 7.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.24 % |
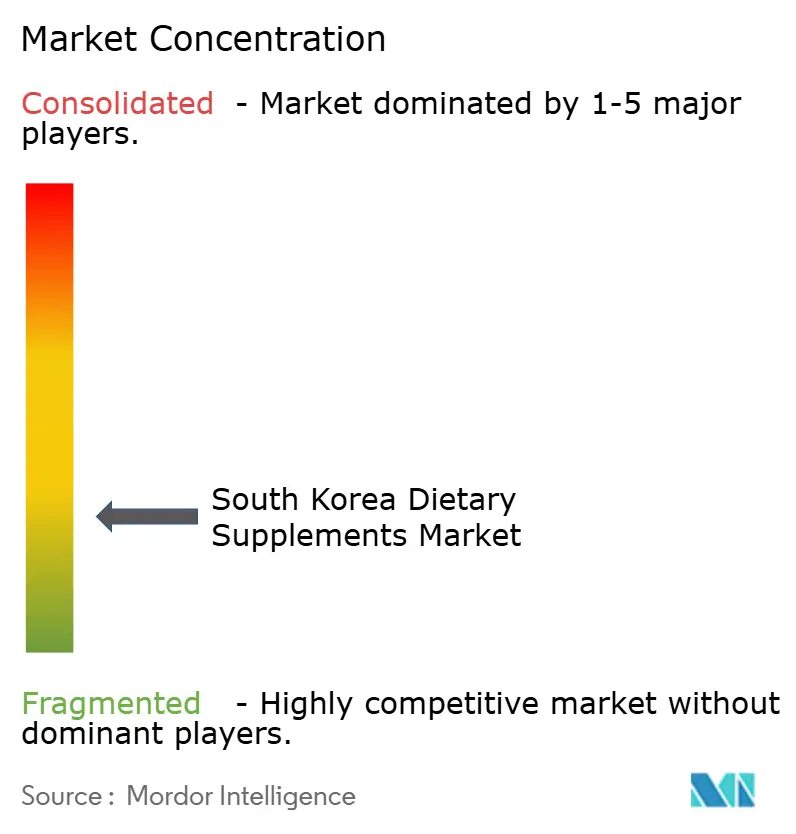
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compléments alimentaires en Corée du Sud par Mordor Intelligence
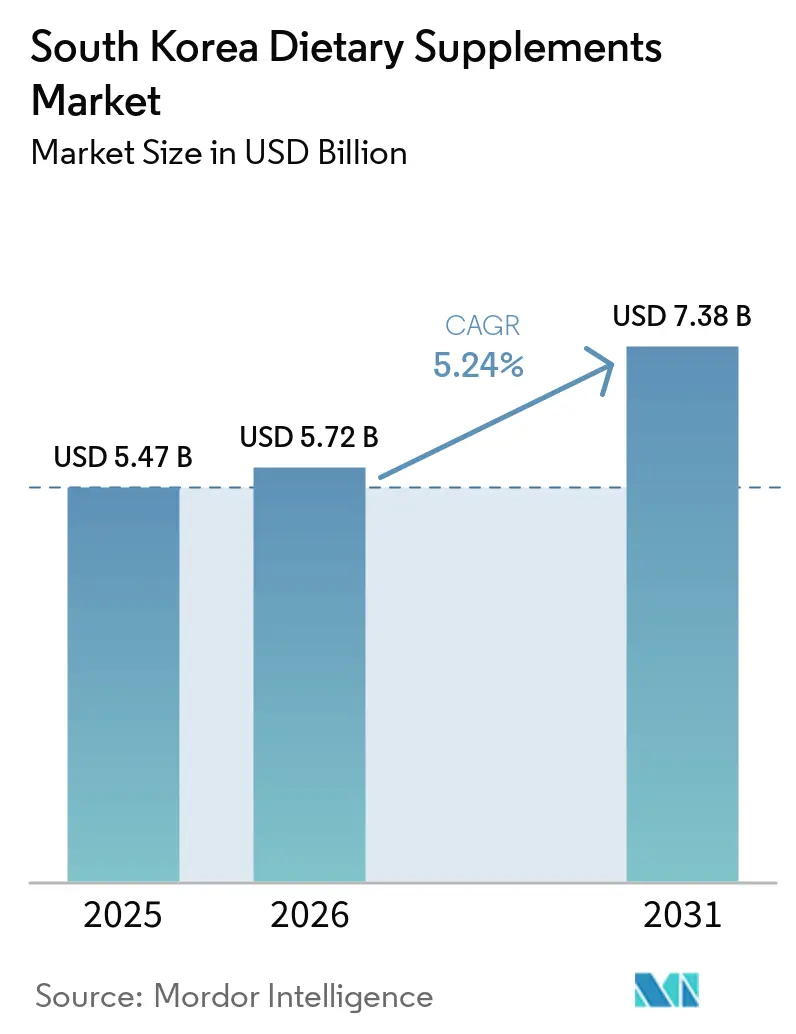
La taille du marché des compléments alimentaires en Corée du Sud était évaluée à 5,47 milliards USD en 2025, portée par le vieillissement rapide de la population et la demande croissante de solutions pour une longévité en bonne santé
Intérêt croissant des consommateurs pour les soins de santé préventifs et la gestion de la santé immunitaire
Demande croissante de compléments beauté de l'intérieur
Expansion du commerce électronique et des plateformes de santé numérique améliorant l'accessibilité aux compléments
Demande croissante d'ingrédients fonctionnels cliniquement validés
Popularité croissante de la nutrition personnalisée et ciblée : 5,72 milliards USD en 2026, avec des prévisions atteignant 7,38 milliards USD d'ici 2031 à un CAGR de 5,24 % sur la période 2026-2031. Selon des données citées par Yonhap, le marché des compléments alimentaires en Corée du Sud devrait être façonné principalement par le vieillissement de la population du pays. D'ici 2025, selon le ministère de l'Intérieur et de la Sécurité, les personnes âgées de 65 ans et plus devraient représenter 21,2 % de la population enregistrée, soit un total de 10,84 millions d'individus. Le déploiement en mars 2025 du système d'aliments fonctionnels pour la santé personnalisés devrait également orienter le marché des compléments alimentaires en Corée du Sud vers des produits plus personnalisés et haut de gamme, vendus avec les conseils de pharmaciens et de nutritionnistes. Le marché évolue également des ingrédients traditionnels vers des produits davantage soutenus cliniquement, les vitamines et minéraux dominant la demande actuelle, tandis que les compléments prébiotiques et probiotiques devraient enregistrer la croissance la plus rapide au cours de la période de prévision. La concurrence reste fragmentée entre plus de 1 500 marques, et le marché continue de récompenser les entreprises qui combinent conformité réglementaire, innovation de format et preuves plus solides à l'appui des allégations fonctionnelles.
Points clés du rapport
- Par type de produit, les vitamines et minéraux ont dominé le marché des compléments alimentaires en Corée du Sud avec une part de 26,72 % en 2025, tandis que les compléments prébiotiques et probiotiques devraient enregistrer le CAGR le plus rapide de 7,13 % durant la période 2026-2031.
- Par forme, les gélules et capsules molles ont conservé une part de 33,42 % en 2025, tandis que les gommes devraient se développer à un CAGR de 6,88 % jusqu'en 2031.
- Par groupe de consommateurs, les femmes représentaient 38,49 % des revenus de 2025, mais les enfants devraient connaître la croissance la plus rapide à 6,67 % jusqu'en 2031.
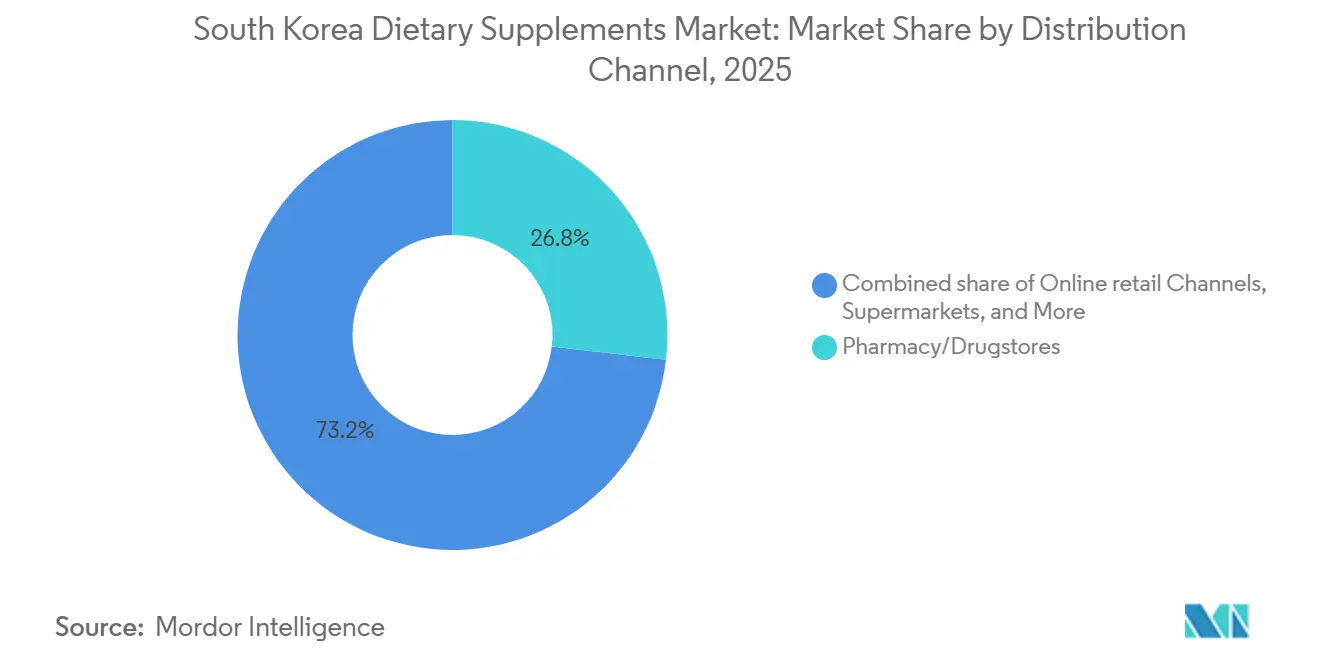
- Par canal de distribution, les pharmacies/parapharmacies ont dominé le marché des compléments vitaminiques avec une part de 26,84 % en 2025, tandis que les canaux de vente au détail en ligne devraient enregistrer le CAGR le plus rapide de 6,76 % durant la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des compléments alimentaires en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement rapide de la population et demande croissante de solutions pour une longévité en bonne santé | +1.4% | National, avec une intensité élevée en dehors de la région capitale (ratio de personnes âgées de 23,69 % contre 18,82 % dans la région capitale) | Long terme (≥ 4 ans) |
| Intérêt croissant des consommateurs pour les soins de santé préventifs et la gestion de la santé immunitaire | +1.0% | National, avec des dépenses premium concentrées à Séoul et dans les grandes zones métropolitaines | Moyen terme (2 à 4 ans) |
| Demande croissante de compléments beauté de l'intérieur | +0.8% | National ; débordement à l'exportation vers l'Asie du Sud-Est et l'Amérique du Nord porté par la marque K-health | Moyen terme (2 à 4 ans) |
| Expansion du commerce électronique et des plateformes de santé numérique améliorant l'accessibilité aux compléments | +0.7% | National ; les achats transfrontaliers stimulent la demande de compléments importés via Coupang, Naver et les plateformes de commerce social | Court terme (≤ 2 ans) |
| Demande croissante d'ingrédients fonctionnels cliniquement validés | +0.5% | National, avec une pénétration premium dans les pharmacies urbaines et les canaux de vente directe aux consommateurs | Long terme (≥ 4 ans) |
| Popularité croissante de la nutrition personnalisée et ciblée | +0.4% | National, adoption initiée à Séoul avec une adoption précoce parmi les professionnels urbains âgés de 30 à 45 ans | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement rapide de la population et demande croissante de solutions pour une longévité en bonne santé
La population âgée de Corée du Sud devrait atteindre 10,51 millions en 2025, représentant 20,3 % de la population totale, tandis que le ratio de dépendance des personnes âgées devrait passer de 29,3 en 2025 à 47,7 en 2035, selon XINHUANET en septembre 2025. Ce changement démographique fait évoluer le marché des compléments alimentaires en Corée du Sud au-delà de la consommation routinière de vitamines vers un soutien à long terme pour la santé osseuse, cognitive, du sommeil et cardiovasculaire. Les consommateurs plus âgés sur le marché des compléments alimentaires en Corée du Sud ont également tendance à faire preuve d'une plus grande fidélité à la marque et à accorder plus d'attention aux allégations fonctionnelles reconnues. Ce comportement soutient un positionnement premium pour les produits qui répondent à des normes de conformité et de preuve plus élevées. Selon la base de données Food Safety Korea (MFDS), la Corée du Sud devrait avoir approuvé 489 ingrédients d'aliments fonctionnels pour la santé d'ici décembre 2025, comprenant 96 ingrédients standardisés et 393 ingrédients fonctionnels individuellement reconnus [1]Source : Bibliothèque nationale de médecine, Ingrédients fonctionnels individuellement reconnus des aliments fonctionnels pour la santé coréens,
pmc.ncbi.nlm.nih.gov . Cela indique la diversification continue des ingrédients de compléments. En conséquence, les marques disposant d'ingrédients reconnus sont mieux positionnées pour capter des dépenses moyennes plus élevées de la part des ménages vieillissants. La longue durée de cette demande est renforcée par la hausse projetée du ratio de dépendance au cours de la prochaine décennie.
Intérêt croissant des consommateurs pour les soins de santé préventifs et la gestion de la santé immunitaire
Selon Health and Market, novembre 2025, les ménages sud-coréens devraient enregistrer un taux d'achat de compléments de 83,6 % en 2025, marquant la cinquième année consécutive au niveau le plus élevé dans l'enquête auprès des consommateurs. Cette tendance indique un glissement plus large dans tous les groupes d'âge adultes, des dépenses axées sur le traitement vers des dépenses axées sur la prévention. La base de consommateurs n'est plus concentrée parmi les seniors, car les adultes dans la vingtaine à la quarantaine adoptent de plus en plus des routines régulières de compléments. Les consommateurs achètent souvent des produits d'immunité en même temps que des produits pour la santé intestinale et la santé cutanée, soutenant des paniers plus importants et des portefeuilles de marques multi-produits. Les probiotiques indiquent que le chevauchement entre l'immunité et la santé intestinale a déjà une certaine ampleur, comme indiqué dans un article de Nutraingredients en juin 2026.
Demande croissante de compléments beauté de l'intérieur
Les produits ingestibles axés sur la beauté restent une couche de demande importante sur le marché des compléments alimentaires en Corée du Sud, en particulier parmi les jeunes consommatrices actives dans le commerce numérique. L'élan commercial dans cette catégorie a été soutenu par des achats touristiques plus importants et une exposition accrue dans des environnements commerciaux axés sur la beauté. Il en résulte un profil d'acheteur plus jeune que la base de compléments plus large, ce qui offre aux marques une voie plus efficace via le contenu court et le commerce social. Les produits avec des allégations liées à la peau gagnent plus de terrain lorsque ces allégations sont liées à une efficacité reconnue et à un positionnement réglementaire plus propre. Cette catégorie s'adapte également bien aux formats premium, car les consommateurs considèrent souvent la preuve de performance comme faisant partie de la proposition de valeur. Le rôle de cette catégorie est donc plus important qu'un cas d'usage beauté de niche, car il élargit également les points d'entrée sur le marché des compléments alimentaires en Corée du Sud.
Expansion du commerce électronique et des plateformes de santé numérique améliorant l'accessibilité aux compléments
Les données consommateurs de la Korea Health Functional Food Association indiquent que 69,8 % des acheteurs de compléments devraient utiliser les canaux en ligne comme principal canal d'achat en 2025, tandis que les plateformes de marché ouvert et de commerce social devraient représenter 32,3 % des achats en ligne. Cette combinaison de canaux abaisse les barrières à l'entrée pour les nouveaux produits et élargit l'assortiment de produits sans les contraintes d'espace en rayon du commerce physique. Elle soutient également les modèles de réapprovisionnement automatique et d'abonnement, qui peuvent améliorer les achats répétés et la fidélisation des clients. En juillet 2026, Amway déclare utiliser la Corée du Sud comme marché de lancement pour son service personnalisé de santé intestinale et constituer plus de 110 000 cas de microbiome avant de s'étendre au Japon en 2026. Cet exemple illustre comment l'infrastructure numérique et la volonté des consommateurs de partager leurs données de santé font de la Corée du Sud un terrain d'essai pratique pour les modèles de nutrition personnalisée. À mesure que les outils de recommandation, les abonnements et les systèmes de fidélité convergent, l'avantage concurrentiel sur le marché des compléments alimentaires en Corée du Sud se déplace de l'accès aux rayons physiques vers la gestion des clients basée sur les données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approbation réglementaire stricte et exigences de conformité | -0.6% | National, particulièrement aigu pour les ingrédients individuellement reconnus nécessitant des soumissions cliniques | Long terme (≥ 4 ans) |
| Concurrence intense sur le marché et saturation des produits | -0.5% | National, avec une pression plus forte sur les vitamines grand public, les probiotiques et le ginseng rouge | Court terme (≤ 2 ans) |
| Scepticisme des consommateurs à l'égard des allégations de santé des compléments | -0.4% | National, amplifié dans les marchés urbains avec une plus grande culture médiatique | Moyen terme (2 à 4 ans) |
| La tarification des produits premium limite l'adoption de masse | -0.3% | National, avec un frein plus fort dans les segments à faibles revenus et ruraux | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Approbation réglementaire stricte et exigences de conformité
La loi sud-coréenne sur les aliments fonctionnels pour la santé exige que les entreprises commercialisant des produits en tant qu'aliments fonctionnels pour la santé démontrent la sécurité et l'efficacité des ingrédients avant d'obtenir une reconnaissance. Des amendements partiels prévus pour 2025 devraient modifier les normes pour plusieurs ingrédients fonctionnels et ajouter de nouvelles catégories de matières premières, augmentant la nécessité de reformulation et de réétiquetage. D'autres amendements proposés fin 2025 devraient exercer une pression supplémentaire sur les normes de gestion et les spécifications des ingrédients. Ces développements pourraient ralentir les délais de lancement de produits pour certaines marques, mais ils contribuent également à préserver le niveau de confiance que les consommateurs coréens attendent des allégations réglementées. Sur le marché des compléments alimentaires en Corée du Sud, les entreprises qui planifient tôt la justification clinique et la conformité des étiquettes sont susceptibles d'être mieux positionnées que les entreprises qui s'appuient uniquement sur une promotion agressive.
Concurrence intense sur le marché et saturation des produits
Le marché comprend plus de 1 500 marques actives, maintenant une forte pression sur les prix dans les vitamines, les probiotiques, le ginseng rouge et les catégories de bien-être qui se chevauchent. Cette saturation rend plus difficile pour les marques de milieu de gamme de protéger leurs marges par des promotions standard ou une large distribution seule. Des groupes alimentaires tels que Samyang Foods, Nongshim et Pulmuone ont accru la pression concurrentielle en tirant parti de leurs forces existantes en matière de production et de distribution. La concurrence entre les catégories dépend désormais davantage du format de dosage, de la concentration et des allégations propriétaires que de la simple visibilité de la marque. Ce changement rend difficile pour les entreprises sans forces scientifiques ou manufacturières distinctives de maintenir une rentabilité à long terme. Par conséquent, le marché des compléments alimentaires en Corée du Sud continue de récompenser une différenciation plus marquée, même si la demande globale reste favorable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les vitamines conservent la tête tandis que les probiotiques redessinent la courbe de croissance
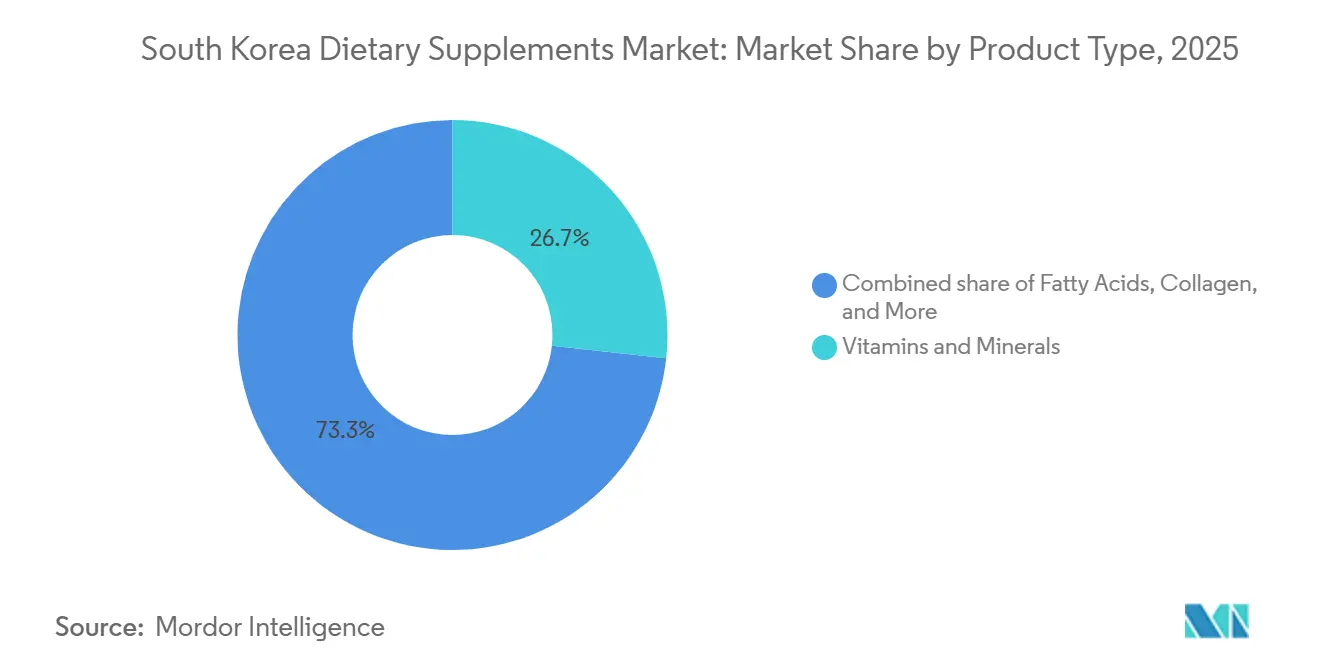
Les vitamines et minéraux représentent 26,72 % de la taille du marché des compléments alimentaires en Corée du Sud en 2025, ce qui en fait le plus grand type de produit par demande actuelle. En juin 2026, le ministère de la Sécurité alimentaire et des médicaments de Corée du Sud a publié des données de production indiquant que les vitamines et minéraux devraient rester la principale catégorie d'aliments fonctionnels pour la santé produite pour la deuxième année consécutive en 2025. Cette performance s'aligne sur l'utilisation quotidienne large des multivitamines et minéraux dans tous les groupes d'âge et niveaux de revenus. La croissance soutient la demande liée à la santé cardiovasculaire, cognitive et oculaire, en particulier chez les consommateurs plus âgés. En conséquence, le secteur des compléments alimentaires en Corée du Sud continue de tirer sa valeur actuelle du soutien nutritionnel de routine, tandis que les catégories fonctionnelles adjacentes renforcent leur positionnement médical.
Les compléments prébiotiques et probiotiques devraient se développer à un CAGR de 7,13 % au sein de la taille du marché des compléments alimentaires en Corée du Sud jusqu'en 2031, ce qui en fait le type de produit à la croissance la plus rapide. La présentation de CJ Wellcare en 2026 sur la formulation prébiotique spécifique aux souches, incluant des données indiquant jusqu'à 200 fois une activité améliorée pour CJLP133 dans des environnements galactooligosaccharides, montre comment la croissance se déplace vers des plateformes de microbiome cliniquement différenciées. Le collagène évolue également vers des combinaisons plus sophistiquées avec l'acide hyaluronique et les antioxydants, s'alignant sur les attentes des consommateurs premium. Les vitamines et minéraux devraient mener les exportations, suivis des huiles d'acide eicosapentaénoïque et d'acide docosahexaénoïque, indiquant que l'échelle nationale et le potentiel d'exportation se renforcent mutuellement.


Par forme : les gélules ancrent le volume tandis que les gommes attirent une clientèle plus jeune
Les gélules et capsules molles représentaient 33,42 % du marché en 2025, maintenant leur avance parmi les formats de livraison. Ces formats soutiennent efficacement les actifs concentrés, tels que les huiles d'oméga-3, les vitamines liposolubles et les mélanges probiotiques, qui nécessitent une protection plus forte. Ils séduisent également les consommateurs plus âgés qui préfèrent plusieurs ingrédients fonctionnels dans un seul produit plutôt que de transporter plusieurs emballages. Le lancement prévu par Daewoong Pharmaceutical en août 2025 de Haapssen, une capsule molle 7-en-1 utilisant sa technologie d'encapsulation X-GIS, démontre comment les fabricants utilisent ce format pour combiner plusieurs actifs en une seule unité. Sur le marché des compléments alimentaires en Corée du Sud, le leadership en matière de format continue de favoriser les produits qui simplifient l'efficacité, le contrôle du dosage et l'adhérence à la routine.
Les gommes devraient enregistrer un CAGR de 6,88 % jusqu'en 2031, ce qui en fait le format à la croissance la plus rapide sur le marché des compléments alimentaires en Corée du Sud. Deux groupes d'utilisateurs stimulent cette croissance : les enfants qui ont besoin de formats plus appétissants et les adultes âgés de 20 à 40 ans qui valorisent la portabilité et la formation d'habitudes. Le lancement par Chong Kun Dang en avril 2026 de Daily Wise, proposant sept références de gommes en sachets de sept jours au prix de 1 000 KRW, démontre comment les emballages à faible ticket peuvent élargir l'accès au-delà des canaux premium. Ce lancement indique également que les capacités de fabrication de gommes deviennent de plus en plus importantes pour les fabricants sous contrat et les propriétaires de marques. Les gommes probiotiques stables et les gommes oméga-3 stables à température ambiante nécessitent une exécution technique plus avancée que les produits de style confiserie simples. En conséquence, la concurrence en matière de format sur le marché des compléments alimentaires en Corée du Sud est de plus en plus liée aux capacités de fabrication plutôt qu'au seul attrait de l'emballage.
Par groupe de consommateurs : les femmes génèrent la valeur, les enfants définissent la frontière de croissance
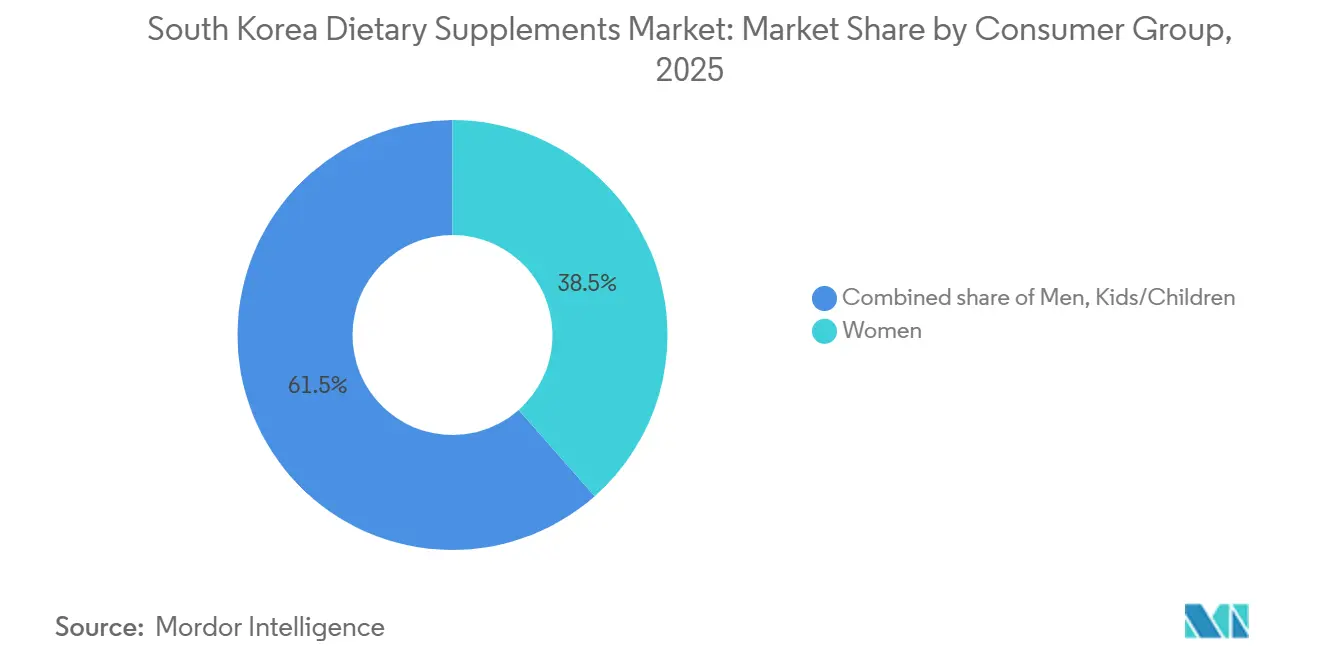
Les femmes représentaient 38,49 % de la part du marché des compléments alimentaires en Corée du Sud en 2025, ce qui en fait le plus grand groupe de consommateurs par valeur. Cette part reflète leur forte participation dans les applications d'immunité, de beauté, de santé osseuse et de santé intestinale, plutôt qu'une dépendance à une seule catégorie. Les consommatrices âgées de 25 à 45 ans contribuent également de manière significative à la découverte de produits en ligne et à l'adoption d'abonnements, renforçant l'élan des canaux grâce aux achats répétés. Le lancement prévu par Nu Skin Korea de LifePak Optimal en juin 2026, formulé selon les normes d'apport alimentaire coréennes avec 13 vitamines et 9 minéraux à 2 800 mg par jour, souligne comment les marques localisent les produits pour renforcer leur crédibilité et soutenir l'utilisation quotidienne. Cette localisation reste importante sur le marché des compléments alimentaires en Corée du Sud, car les consommateurs évaluent souvent la pertinence des produits en fonction de leur alignement avec les habitudes alimentaires et les attentes de santé coréennes.
La supplémentation masculine se développe de manière plus sélective à travers des produits spécifiques à des conditions plutôt qu'un comportement d'achat large. Un lancement de produit pour la santé prostatique prévu en mai 2026, basé sur le mélange SHPro reconnu par le MFDS, montre comment la science spécifique au genre peut soutenir un positionnement plus précis. Les enfants devraient enregistrer un CAGR de 6,67 % jusqu'en 2031, même si le pays continue de faire face à un taux de natalité en déclin. Ce schéma reflète des dépenses plus élevées par enfant, car les parents sont prêts à payer pour des produits d'immunité, de cognition et de santé intestinale plus faciles à administrer et auxquels ils font confiance. La gamme de gommes pour enfants YumGru de CJ Wellcare, introduite en 2024, montre également que les marques construisent une infrastructure de produits dédiée autour de ce groupe. Le marché des compléments alimentaires en Corée du Sud élargit donc sa couverture d'âge même si le nombre total de naissances reste sous pression. La croissance dans ce segment dépend moins de l'expansion démographique et davantage de dépenses plus élevées par enfant et d'un filtrage parental plus strict.
Par application de santé : l'immunité dépasse le bien-être général comme axe de croissance le plus rapide
La santé et le bien-être général représentaient 43,22 % du marché en 2025, ce qui en fait la plus grande application sur le marché des compléments alimentaires en Corée du Sud. Le segment comprend les routines quotidiennes de multivitamines et minéraux, qui restent l'épine dorsale de l'utilisation répétée de compléments. Les produits pour la santé osseuse et articulaire gagnent du terrain dans cette large catégorie, car le vieillissement de la population augmente la demande de combinaisons de calcium, de vitamine D, de glucosamine et de collagène. Les produits pour la santé gastro-intestinale et intestinale continuent de se développer à mesure que les concepts postbiotiques et synbiotiques atteignent une base de consommateurs plus large grâce à des formats plus variés. Les produits pour la peau, les cheveux et les ongles deviennent également plus visibles à mesure que la beauté ingestible se rapproche du commerce de soins personnels grand public. Ces tendances indiquent que le bien-être général continue de générer de l'échelle, même si des besoins fonctionnels plus ciblés croissent plus rapidement autour de lui.
Le renforcement de l'immunité devrait se développer à un CAGR de 6,98 % jusqu'en 2031, ce qui en fait l'application de santé à la croissance la plus rapide sur le marché des compléments alimentaires en Corée du Sud. La catégorie évolue à mesure que les marques vont au-delà du positionnement de l'immunité comme un avantage à usage unique. Les entreprises combinent de plus en plus les allégations immunitaires avec le soutien au sommeil, au stress et à l'intégrité intestinale, permettant à un seul produit de répondre à un plus large éventail de préoccupations des consommateurs. Le lancement par Amway Korea en janvier 2026 de la plateforme myWellness LAB basée sur l'IA reflète ce changement, car la plateforme utilise des données sur le microbiome et les biomarqueurs pour soutenir des routines de longévité saine plus personnalisées. Cette approche augmente la valeur des probiotiques cliniquement différenciés et des ingrédients connexes. Elle renforce également le rôle des écosystèmes numériques dans l'orientation des choix de produits sur le marché des compléments alimentaires en Corée du Sud. En conséquence, l'immunité devient une plateforme plus large pour la gestion quotidienne personnalisée plutôt qu'un simple achat saisonnier ou réactif.
Par canal de distribution : les pharmacies maintiennent leur part tandis que le commerce en ligne redéfinit le modèle d'accès
Les pharmacies et parapharmacies représentaient 26,84 % des ventes en 2025, ce qui en fait le plus grand canal sur le marché des compléments alimentaires en Corée du Sud. Le déploiement du cadre d'aliments fonctionnels pour la santé personnalisés en mars 2025 devrait renforcer le rôle des pharmacies en tant que points de consultation pour des choix de compléments plus personnalisés. Les conseils des pharmaciens jouent un rôle essentiel dans les catégories de produits où les ingrédients reconnus, la sensibilisation au dosage et la confiance influencent les décisions d'achat. Les supermarchés et hypermarchés continuent de soutenir les achats routiniers et impulsifs de multivitamines. D'autres canaux, notamment la vente directe et le téléachat, restent également pertinents dans les systèmes de marques basés sur la fidélité. En conséquence, le commerce physique continue d'avoir de l'importance, mais son avantage le plus fort dépend de plus en plus des conseils et de la confiance plutôt que de la seule portée.
Les canaux de vente au détail en ligne devraient croître à un CAGR de 6,76 % jusqu'en 2031, ce qui en fait la voie d'accès au marché à la croissance la plus rapide. Les plateformes de marché ouvert et de commerce social sont particulièrement importantes car elles combinent la découverte de produits, la transparence des prix et des cycles promotionnels fréquents. Le déploiement personnalisé de santé intestinale d'Amway en Corée du Sud en premier montre comment les entreprises utilisent le pays pour tester des modèles de compléments numériques avant une expansion régionale plus large. La livraison par abonnement, les outils de recommandation et les programmes de fidélité aident les canaux en ligne à fidéliser les achats répétés d'une manière que les concurrents hors ligne trouvent plus difficile à reproduire. Par conséquent, le marché des compléments alimentaires en Corée du Sud ne se déplace pas en ligne uniquement pour la commodité. Il réorganise le pouvoir des canaux autour des données, de la personnalisation et de l'économie de fidélisation. Les pharmacies continuent de détenir une position forte dans les achats axés sur la confiance, tandis que le commerce en ligne continue d'élargir son avantage en termes d'échelle, d'assortiment et de réapprovisionnement routinier.
Analyse géographique
Le marché des compléments alimentaires en Corée du Sud reste un marché national unique, mais l'intensité de la demande varie considérablement à travers le pays. La région capitale a enregistré une part de population âgée de 18,82 % en 2025, en dessous de la moyenne nationale de 21,21 %, tandis que le reste du pays affichait une moyenne de 23,69 %. Cela indique que les poches de demande vieillissant le plus rapidement se trouvent en dehors de la région capitale. En conséquence, les consommateurs provinciaux jouent un rôle plus important dans la croissance à long terme de la catégorie qu'une vision centrée sur Séoul ne le suggérerait. Cette tendance aide à expliquer l'importance croissante des produits de santé osseuse, de cognition, de sommeil et de soutien cardiovasculaire dans les canaux de pharmacie et de commerce de détail à prix réduit en province. Elle indique également que les stratégies nationales qui s'appuient trop fortement sur le comportement numérique métropolitain peuvent manquer les consommateurs plus âgés qui continuent de faire leurs achats via des canaux locaux basés sur la confiance. Par conséquent, le marché des compléments alimentaires en Corée du Sud a une frontière juridique nationale mais un profil de demande régionale très inégal.
Selon un article publié par NutraIngredients en juin 2026, les exportations ajoutent une autre couche géographique à l'histoire de croissance de la catégorie. Dans le même temps, les produits des États-Unis représentaient 43,4 % des importations de compléments en 2024, indiquant que les consommateurs coréens continuent d'accorder une forte crédibilité aux marques internationales premium [2]Source : Département de l'Agriculture des États-Unis, Corée du Sud : aliments fonctionnels pour la santé et compléments,
fas.usda.gov . Le commerce numérique rend le marché des compléments alimentaires en Corée du Sud moins dépendant de la géographie physique que de nombreuses catégories comparables de santé grand public.
La décision d'Amway de lancer des services personnalisés de santé intestinale en Corée du Sud avant le Japon reflète la plus grande préparation du pays pour la nutrition liée aux données et les modèles de soins numériques. Les entreprises alimentaires coréennes entrent également dans des plateformes de nutrition liées à l'IA, avec Daesang Wellife et Pulmuone développant des systèmes plus personnalisés pour un déploiement en 2026. Ces développements positionnent le marché des compléments alimentaires en Corée du Sud comme un terrain d'essai pour les modèles de nutrition de précision qui combinent des couches de produits, de données et de services.
Paysage concurrentiel
Le marché des compléments alimentaires en Corée du Sud est très fragmenté, avec des conglomérats nationaux, des vendeurs multinationaux, des fabricants sous contrat spécialisés et des entrants du secteur alimentaire en concurrence simultanée. Les performances des entreprises indiquent que la force héritée peut rester efficace lorsque les entreprises la combinent avec un positionnement premium et des ingrédients crédibles et reconnaissables. La prochaine couche de concurrence se déplace vers la différenciation clinique et la personnalisation plutôt que vers les dépenses médiatiques larges. En juin 2026, CJ Wellcare a fait avancer cette stratégie grâce à la recherche prébiotique spécifique aux souches, un partenariat technologique pour le sommeil avec CirKadian, et le lancement d'un produit pour la santé prostatique basé sur le mélange breveté SHPro. Ces initiatives montrent comment les entreprises construisent des avantages concurrentiels grâce à des ingrédients reconnus et à une science spécifique aux applications.
Novarex a également posé la première pierre de l'usine Osong 2 en mars 2026 pour étendre sa capacité de fabrication de 500 milliards KRW à 1 000 milliards KRW. Le Département du Commerce des États-Unis (Administration du commerce international), utilisant des données officielles, a rapporté que la Corée du Sud reconnaît 28 nutriments, 69 ingrédients fonctionnels et 444 ingrédients fonctionnels individuellement approuvés [3]Source : Administration du commerce international, Aliments fonctionnels pour la santé en Corée du Sud,
trade.gov . Cela met en évidence l'expansion du portefeuille réglementaire de compléments alimentaires de la Corée et les opportunités d'innovation produit. L'expansion des capacités à cette échelle est significative car le marché des compléments alimentaires en Corée du Sud est de plus en plus influencé par les entreprises capables de fabriquer pour les marques nationales et les partenaires à l'exportation. Elle renforce également le rôle de la Corée du Sud dans la production sous contrat pour les gammes de compléments premium et axées sur la science.
Les entrants du secteur alimentaire élargissent encore le champ concurrentiel en tirant parti de la portée de marque existante et de l'infrastructure de production dans les catégories de santé adjacentes. La gamme SPINDLE de Samyang Foods montre comment les entreprises relient la recherche sur le métabolisme aux allégations de produits fonctionnels. En conséquence, l'avantage concurrentiel devient plus stratifié, avec les preuves, les capacités de fabrication et les capacités numériques gagnant toutes en importance. Le marché des compléments alimentaires en Corée du Sud offre encore des opportunités pour les nouvelles marques, mais la barre pour une pertinence à long terme s'élève. Les entreprises qui combinent des allégations conformes, des formats évolutifs et des boucles de données clients plus solides sont mieux positionnées que celles qui s'appuient uniquement sur la présence en rayon ou les remises.
Leaders du secteur des compléments alimentaires en Corée du Sud
Amway Corporation
Kolmar BNH Co., Ltd
Novarex
SUHEUNG co., ltd.
Herbalife Nutrition Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Chong Kun Dang a lancé NURATEON, une filiale dédiée à la recherche et au développement d'aliments fonctionnels pour la santé, marquant un changement stratégique vers le développement d'ingrédients cliniques propriétaires alors que les marges se réduisent dans les catégories de compléments banalisées. L'entreprise prévoit de couvrir l'ensemble du processus de recherche et développement pharmaceutique, y compris la recherche analytique et de formulation ainsi que la recherche sur les systèmes de délivrance de médicaments (DDS).
- Juillet 2026 : Amway Korea a annoncé l'expansion de son service personnalisé de santé intestinale au Japon. Le service, co-développé avec la société coréenne de biotechnologie HEM Pharma et basé sur plus de 110 000 cas de microbiome accumulés, valide la viabilité commerciale de la Corée du Sud en tant que marché de lancement pour les plateformes de compléments personnalisées.
- Juillet 2026 : CJ WellCare a fait progresser les soins de santé prostatique masculine en Corée avec le lancement de « Proliferous Chamdang Giulgi Premium ». L'entreprise a développé le produit en combinant 20 ans de savoir-faire avec la technologie d'institutions nationales. CJ WellCare a co-développé le produit avec l'Administration du développement rural dans le cadre d'une recherche nationale et a appliqué un nouveau matériau, le « complexe d'extraction Chamdang Guryonggi », récemment reconnu par le ministère de la Sécurité alimentaire et des médicaments.
- Juin 2026 : Nu Skin Korea a lancé LifePak Optimal, une multivitamine formulée pour répondre aux normes d'apport alimentaire coréennes. Le produit contient 13 vitamines et 9 minéraux à 2 800 mg par jour et cible le marché croissant des produits nutritionnels adaptés aux profils alimentaires coréens.


Périmètre du rapport sur le marché des compléments alimentaires en Corée du Sud
Les compléments alimentaires sont des produits qui complètent un régime alimentaire normal en fournissant des sources concentrées de nutriments ou d'autres ingrédients bioactifs, notamment des vitamines, des minéraux, des acides aminés, des plantes, des probiotiques, des enzymes et d'autres substances.
Le marché des compléments alimentaires en Corée du Sud est segmenté par type de produit, forme, groupe de consommateurs, application de santé et canal de distribution. Par type de produit, le marché est segmenté en vitamines et minéraux, acides gras, collagène, compléments prébiotiques et probiotiques, compléments à base de plantes et autres. Par forme, le marché est segmenté en comprimés, gélules et capsules molles, poudres, gommes, liquides et autres. Par groupe de consommateurs, le marché est segmenté en hommes, femmes et enfants. Par application de santé, le marché est segmenté en santé et bien-être général, renforcement de l'immunité, soins de la peau, des cheveux et des ongles, santé osseuse et articulaire, santé gastro-intestinale et intestinale, gestion de l'énergie et du poids, et autres applications de santé. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, pharmacies/parapharmacies, canaux de vente au détail en ligne et autres canaux de distribution. Les prévisions du marché sont fournies en termes de valeur (USD).
| Vitamines et minéraux |
| Acides gras |
| Collagène |
| Compléments prébiotiques et probiotiques |
| Compléments à base de plantes |
| Autres |
| Comprimés |
| Gélules et capsules molles |
| Poudres |
| Gommes |
| Liquides |
| Autres |
| Hommes |
| Femmes |
| Enfants |
| Santé et bien-être général |
| Renforcement de l'immunité |
| Soins de la peau, des cheveux et des ongles |
| Santé osseuse et articulaire |
| Santé gastro-intestinale et intestinale |
| Gestion de l'énergie et du poids |
| Autres applications de santé |
| Supermarchés/Hypermarchés |
| Pharmacies/Parapharmacies |
| Canaux de vente au détail en ligne |
| Autre canal de distribution |
| Par type de produit | Vitamines et minéraux |
| Acides gras | |
| Collagène | |
| Compléments prébiotiques et probiotiques | |
| Compléments à base de plantes | |
| Autres | |
| Par forme | Comprimés |
| Gélules et capsules molles | |
| Poudres | |
| Gommes | |
| Liquides | |
| Autres | |
| Par groupe de consommateurs | Hommes |
| Femmes | |
| Enfants | |
| Application de santé | Santé et bien-être général |
| Renforcement de l'immunité | |
| Soins de la peau, des cheveux et des ongles | |
| Santé osseuse et articulaire | |
| Santé gastro-intestinale et intestinale | |
| Gestion de l'énergie et du poids | |
| Autres applications de santé | |
| Par canal de distribution | Supermarchés/Hypermarchés |
| Pharmacies/Parapharmacies | |
| Canaux de vente au détail en ligne | |
| Autre canal de distribution |


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et projetée du marché des compléments alimentaires en Corée du Sud ?
Le marché des compléments alimentaires en Corée du Sud était évalué à 5,47 milliards USD en 2025 et devrait atteindre 5,72 milliards USD en 2026. Le marché devrait ensuite croître pour atteindre 7,38 milliards USD d'ici 2031, avec un CAGR de 5,24 % durant la période 2026-2031.
Quel segment de type de produit détenait la plus grande part de marché en 2025 ?
Le segment des vitamines et minéraux détenait la plus grande part du marché des compléments alimentaires en Corée du Sud en 2025, représentant 26,72 % du chiffre d'affaires total du marché.
Quel segment de forme dominait le marché en 2025 ?
Les gélules et capsules molles étaient la forme de complément dominante en 2025, captant 33,42 % de la part de marché.
Quelle est la forme de complément à la croissance la plus rapide en Corée du Sud ?
Le segment des gommes devrait connaître la croissance la plus élevée parmi les formes de compléments, enregistrant un CAGR de 6,88 % durant la période 2026-2031.
Quel groupe de consommateurs représentait la plus grande part du marché en 2025 ?
Le segment des femmes a dominé le marché des compléments alimentaires en Corée du Sud en 2025, représentant 38,49 % des ventes totales.
Quel segment d'application de santé détenait la plus grande part de marché en 2025 ?
La santé et le bien-être général était le plus grand segment d'application de santé, représentant 43,22 % du marché en 2025.
Dernière mise à jour de la page le:



