
南米医薬品ブリスター包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.18 十億米ドル |
| 市場規模 (2026) | 1.26 十億米ドル |
| 市場規模 (2031) | 1.72 十億米ドル |
| 成長率 (2026 - 2031) | 6.42 % |
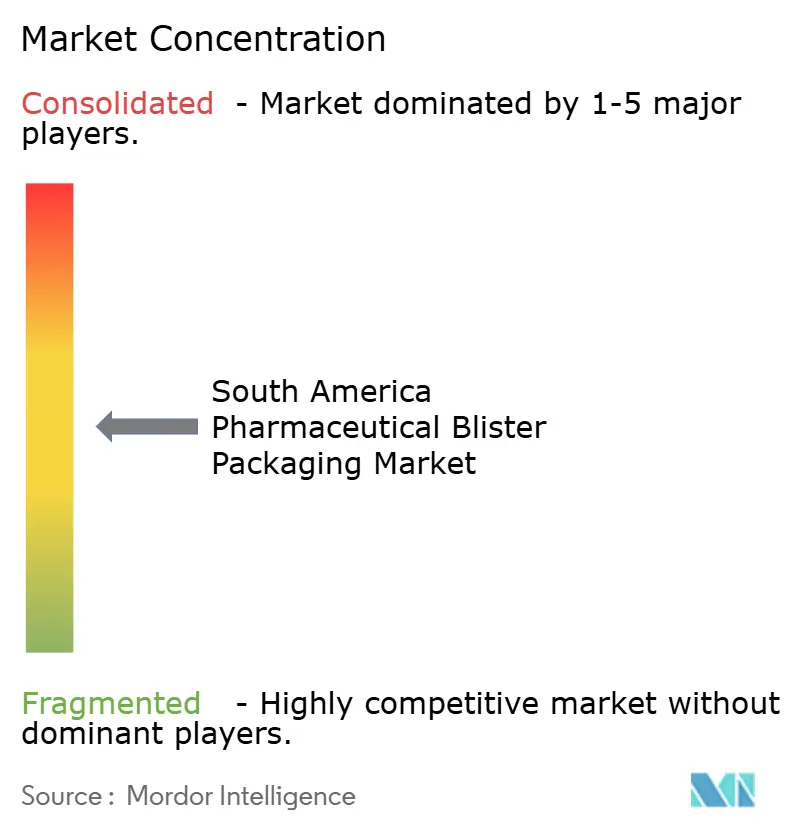
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米医薬品ブリスター包装市場分析
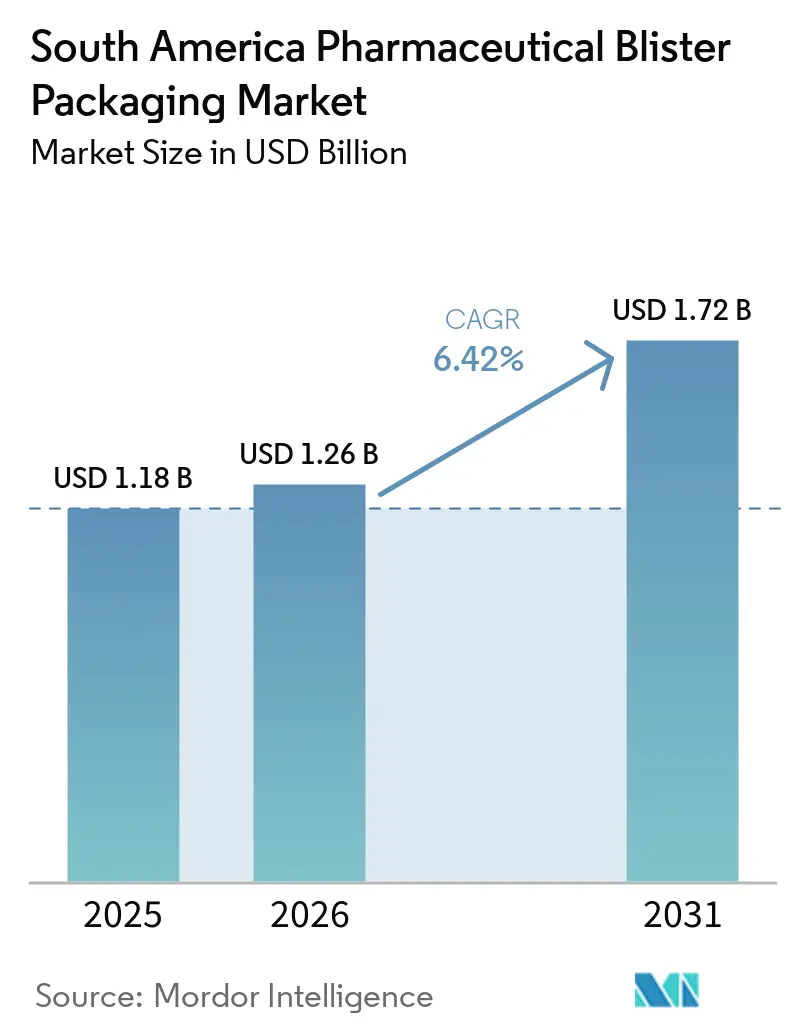
南米医薬品ブリスター包装市場規模は2025年に1.18 ビリオン 米ドルと評価され、2026年の1.26 ビリオン 米ドルから2031年には1.72 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.42%です。後発医薬品生産の増加により、ブラジルおよびアルゼンチン全域で大量一次包装への需要が高まっています。シリアライゼーション要件も、ユニットレベルのコードを適用・検証できる包装ラインへの投資を促しています。慢性疾患治療薬は、薬局や病院が個別調剤された医薬品パックを必要とするため、安定した小売量を支えています。地域の大部分を占める熱帯性の保管条件は、特に吸湿性の高い有効成分を含む医薬品において、防湿性の必要性を高めています。南米医薬品ブリスター包装市場は、バリア性能、信頼性の高い変換能力、コンプライアンス対応の生産プロセスを組み合せられるサプライヤーを優遇する傾向があります。サプライヤーの地位は、大規模な後発医薬品プログラムに対応しながら、より高い防湿性を必要とする特殊医薬品もサポートできるかどうかにも左右されます。この組み合わせは、材料の選択を、医薬品の製造・コーディング・輸送・保管・調剤・患者による使用という一連のプロセスと結びつけています。また、グローバルな材料サプライヤーが代替フィルム、フォイル、またはラミネート構造を導入した場合でも、既存のコンバーターがビジネスを維持できる理由も説明しています。顧客は、変更を行う前に、製造設備との実証済みの適合性、承認済みの製品仕様、および確立されたサプライプロセスを必要とします。地域の機会は実際の適格性確認作業と密接に結びついており、医薬品メーカーは商業製品に採用する前に、包装が一貫して機能するという証拠を必要とします。競争戦略は、包装材料の基本的なコストと同様に、技術文書、製造の信頼性、および顧客サポートを中心に展開されます。このパターンはまた、包装材料の入手可能性を、医薬品生産計画、品質リリース手順、流通ニーズ、および異なるケア環境で医薬品を取り扱う患者や薬局スタッフの要件と調整する必要性を反映しています。
レポートの主要ポイント
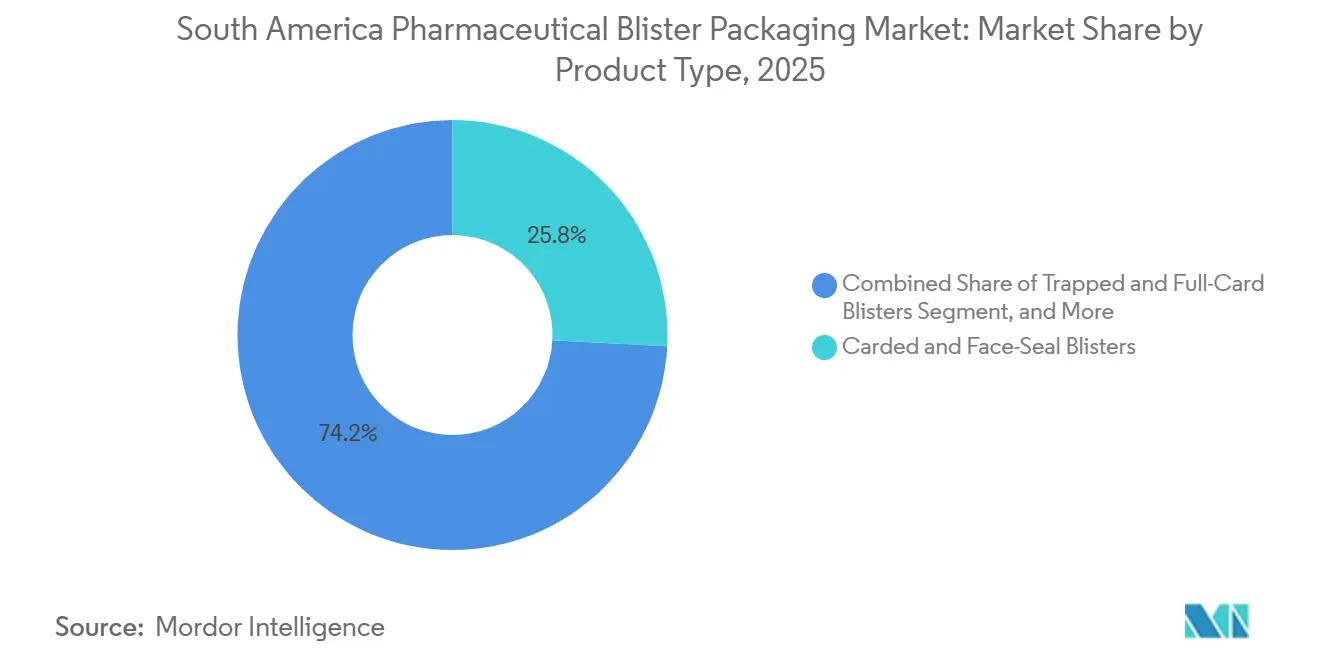
- 製品タイプ別では、カード型・フェイスシールブリスターが2025年の南米医薬品ブリスター包装市場シェアの25.83%を占め、チャイルドレジスタント・高齢者対応ブリスターは2031年までに7.82%のCAGRで拡大すると予測されています。
- 材料別では、プラスチックフィルムが2025年のシェアの40.71%を占め、紙・板紙は2031年までに7.51%のCAGRで拡大すると予測されています。
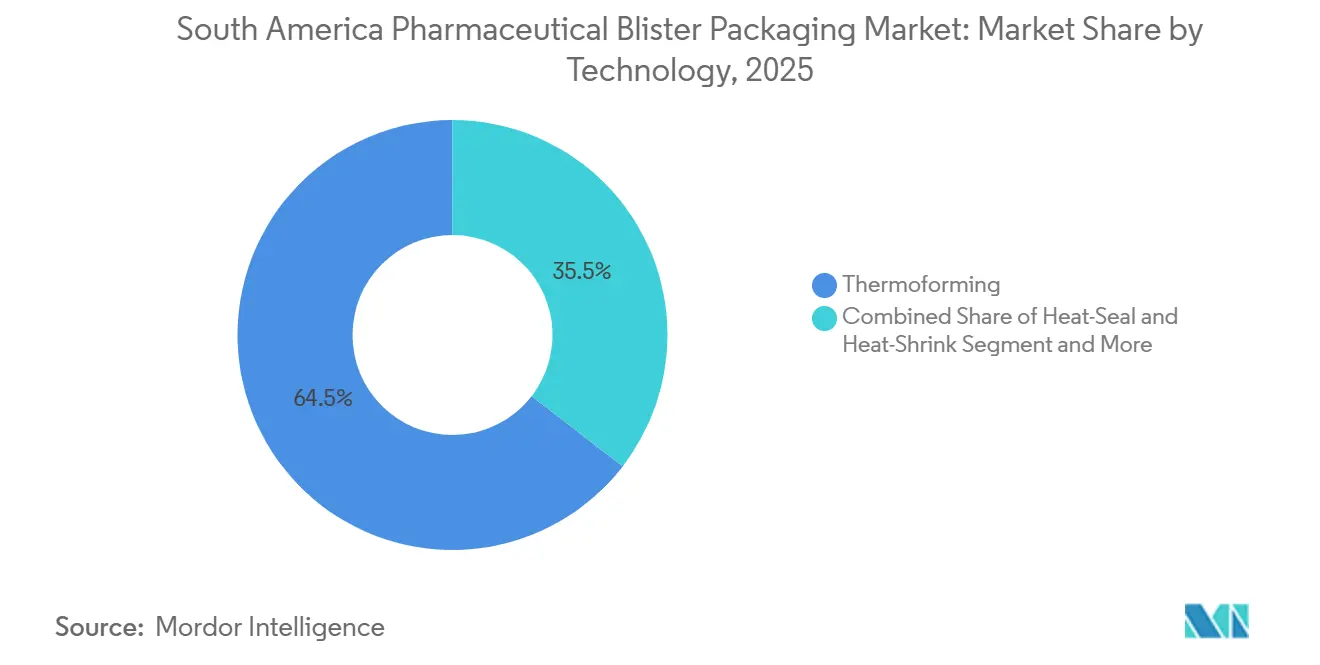
- 技術別では、熱成形が2025年のシェアの64.53%を占め、冷間成形は2031年までに6.79%のCAGRで拡大すると予測されています。
- 用途別では、錠剤が2025年のシェアの49.78%を占め、経口薄膜製剤およびトローチは2031年までに7.94%のCAGRで拡大すると予測されています。
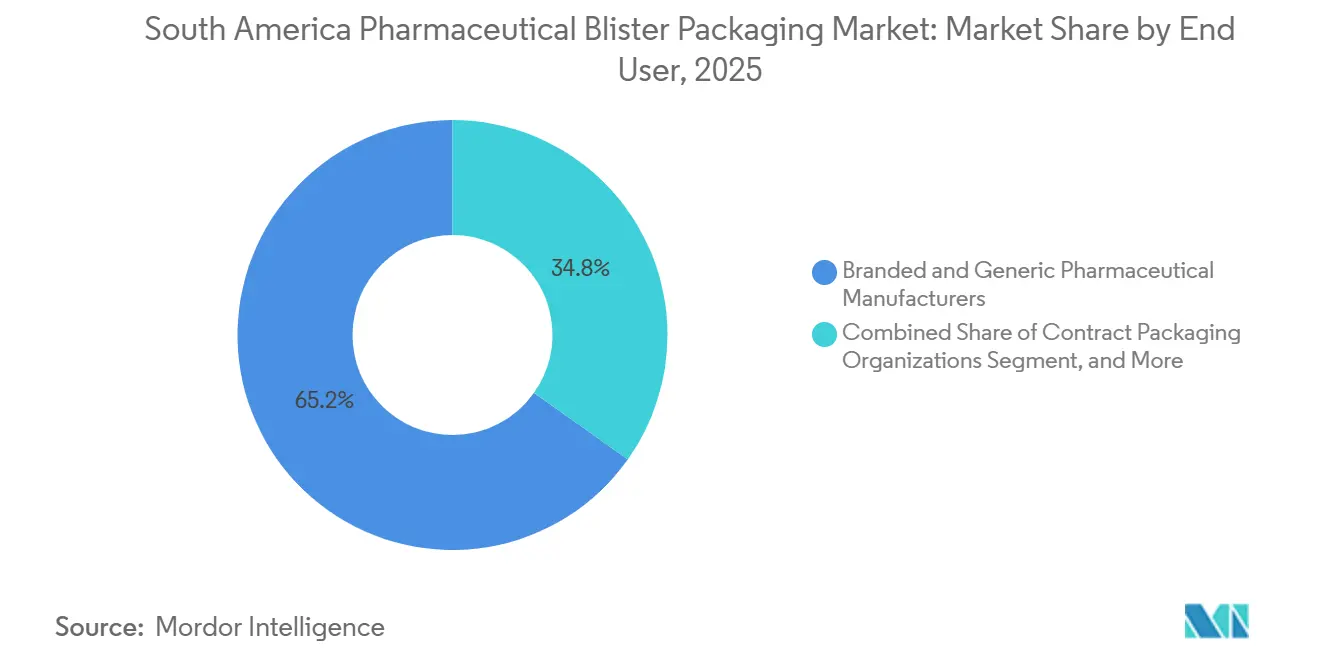
- エンドユーザー別では、ブランド医薬品・後発医薬品メーカーが2025年のシェアの65.18%を占め、医薬品受託開発製造機関は2031年までに7.18%のCAGRで拡大すると予測されています
- 包装フォーマット別では、プッシュスルーブリスターが2025年のシェアの36.72%を占め、ピーラブルブリスターは2031年までに7.45%のCAGRで拡大すると予測されています。
- 地域別では、ブラジルが2025年の地域シェアの55.47%を占め、アルゼンチンは2031年までに7.62%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 単位投与量および服薬遵守包装需要の増加 | +1.6% | ブラジルおよびアルゼンチンに最も集中したグローバル規模 | 中期(2~4年) |
| 医薬品シリアライゼーションおよびトレーサビリティ要件 | +1.3% | ブラジル、アルゼンチン、およびコロンビアへの規制波及 | 短期(2年以内) |
| 後発医薬品および受託製造能力の拡大 | +1.1% | ブラジル(特にサンパウロ州およびミナスジェライス州)およびアルゼンチン | 中期(2~4年) |
| 湿気感受性医薬品向け高バリア保護 | +0.9% | 熱帯性南米(ブラジル、コロンビア、ボリビアを含む) | 中期(2~4年) |
| 売薬局、セルフメディケーション、慢性疾患治療薬量の成長 | +0.7% | ブラジル、アルゼンチン、コロンビア、その他南米 | 長期(4年以上) |
| 医薬品包装の地域生産およびニアショアリング | +0.5% | ブラジル、アルゼンチン、パラグアイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
単位投与量および服薬遵守包装需要の増加
単位投与量ブリスターは、医薬品サプライチェーン全体にわたって投薬安全性、調剤精度、および明確な記録をサポートします。高齢化社会はポリファーマシーを増加させると予想されており、これにより投与量を分離し、治療スケジュールを追いやすくするパックの必要性が高まります。[1] 病院薬局の自動化も、単位投与量調剤システムと連動する一定のキャビティ寸法を優遇します。病院がカセット式自動化を導入すると、別の一次フォーマットへの変更には追加の設備投資とワークフローの変更が必要になる場合があります。アルゼンチンのDisposición 8277は、病院に供給される経口固形医薬品に対して、個別に識別可能なピーラブル単位投与量ブリスターを義務付けています。これらの要件は、薬局が施設および地域の調剤慣行を統一するにつれて、小売環境における仕様を形成しています。これは、包装の決定が地域全体の確立された医薬品品質手順、生産スケジュール、および流通慣行に適合しなければならないため、重要です。
医薬品シリアライゼーションおよびトレーサビリティ要件
シリアライゼーションにより、南米医薬品ブリスター包装市場全体でコンプライアンス対応の印刷および検証能力がより重要になっています。アルゼンチンのDisposición 3294/2025は、医薬品二次包装にQRコードまたはデータマトリックスコードを義務付けています。[2] この要件は医薬品専門品に適用され、患者の製品情報へのアクセスをサポートします。包装コンバーターは、規制された医薬品顧客にサービスを提供する前に、検証済みのコード印刷およびビジョン検査システムをますます必要とするようになっています。この能力は、検証済みの生産記録を持たないサプライヤーが顧客の適格性確認要件を満たせない可能性があるため、契約の受注に影響を与える可能性があります。この結果として生じる投資サイクルは、規制された供給体制のためにラインをアップグレードしている後発医薬品メーカーおよび受託生産業者にも及びます。この要件はまた、メーカーが材料の適格性確認、ライン操作、製品リリース、および薬局への供給活動をどのように調整するかにも影響します。
後発医薬品および受託製造能力の拡大
後発医薬品の生産は、固形経口医薬品が一般的に個別投与量で供給されるため、ブリスター材料の中心的な需要源であり続けています。ブラジルとアルゼンチンは合わせて、地域生産を奨励する政策に支えられ、国内で製造された製品によって国内医薬品需要の35%を満たしています。Eurofarmaは2025年10月にMontes Clarosコンプレックスの操業を開始し、同施設は年間6億個以上の固形経口ユニットを生産しています。この施設はモジュール式拡張のために設計されており、包装サプライヤーに短期的なプロジェクト主導の需要増加ではなく、持続的な顧客基盤を提供しています。受託生産業者も、医薬品会社が外部委託された地域能力を活用するにつれて、輸出グレードの包装能力を構築しています。ブリスター変換とシリアライゼーション対応を組み合わせられるサプライヤーは、これらのプログラムに参加するためにより有利な立場にあります。その実際の効果は、サプライヤーが日常的な生産計画を中断することなく顧客の指定仕様を満たせるかどうかにかかっています。
湿気感受性医薬品向け高バリア保護
湿気感受性医薬品は、輸送、倉庫保管、および薬局保管を通じて保護を維持する包装を必要とします。ブラジル、コロンビア、ボリビアの熱帯性条件は、これらの製品に対する高バリア構造の重要性を高めています。従来の熱成形PVCが十分な防湿性を提供しない場合には、冷間成形アルミニウム構成が使用されます。この必要性は、腫瘍学、バイオシミラー、およびその他の特殊医薬品パイプラインが慎重な安定性管理を必要とするにつれて、より重要になっています。包装サプライヤーは、アルミニウムおよびポリマー層の効率的な使用とバリア性能のバランスを取る必要があります。南米医薬品ブリスター包装市場は、地域の保管条件および確立された医薬品生産ラインに適した検証済みの高バリアフォーマットに機会があります。この考慮事項は、医薬品生産業者が異なる保護および調剤ニーズを持つ幅広い製品ポートフォリオを管理する場合に特に関連します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療廃棄物およびリサイクルが困難な多層構造 | -0.7% | チリおよびコロンビア(ブラジルでは新興の義務化) | 中期(2~4年) |
| PVC、アルミニウム、樹脂、および通貨の変動性 | -0.6% | アルゼンチンおよびブラジル | 短(2年以内) |
| 検証済み特殊バリアフィルムの地域能力の限界 | -0.4% | 南米全域(コロンビアおよびボリビアに重大なギャップ) | 長期(4年以上) |
| 小ロット向けの適格性確認、バリデーション、および金型コスト | -0.3% | アルゼンチン、コロンビア、その他南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医療廃棄物およびリサイクルが困難な多層構造
多層ブリスターは一般的にPVC、PVDC、およびアルミニウムを組み合わせており、従来の機械的リサイクルを困難にしています。チリとコロンビアは、これらの構造を使用するコンバーターに追加のコンプライアンス作業を課す包装回収およびリサイクル含有量要件を導入しています。リサイクル可能なモノマテリアル代替品はこの問題を軽減できますが、医薬品会社はまず、新しいパックが必要な保管条件下で医薬品を保護することを確認しなければなりません。Klöckner Pentaplastは医薬品用途向けのリサイクル可能な硬質フィルムソリューションを提供しており、メーカーが利用できる材料の方向性を示しています。[3] バリデーションには12~24ヶ月かかる場合があり、確立された多層パックの即時置き換えを遅らせます。南米医薬品ブリスター包装市場は、従来の構造からの急速な転換ではなく、段階的な変化を見せるでしょう。この問題は、材料の選択を、運用の信頼性、文書化された品質管理、および医薬品流通の日常的な要件と結びつけています。
PVC、アルミニウム、樹脂、および通貨の変動性
コンバーターは、価格が米ドル市場に連動していることが多いPVCフィルム、PVDCコーティング、アルミニウムフォイル、および特殊ラミネートに依存しています。アルゼンチンの通貨切り下げは、地域コンバーターの現地調達コストを引き上げ、利用可能なマージンを縮小させる可能性があります。ブラジルも特定の高バリア用途向けに輸入特殊フィルムに依存しており、購入者を為替レートおよび輸送コスト変動にさらしています。アルミニウム軽量化またはPVCフリー構造を検討しているサプライヤーは、依然として技術的バリデーションおよび規制申請を完了しなければなりません。移行期間中、小規模コンバーターは二重在庫と個別のコンプライアンス記録を維持する必要がある場合があります。これらのコストは、医薬品顧客がより安定した投入価格を望む場合でも、材料変更を遅らせる可能性があります。また、地域在庫の入手可能性と材料サプライヤーが提供する条件に対して、購買決定をより敏感にする可能性もあります。医薬品生産業者は継続性を必要としており、包装の変更は確立された製品承認およびリリースプロセスに影響を与える可能性があります。コンバーターは、新しい材料からの即時節約と、テスト、在庫、および顧客適格性確認のコストを比較検討しなければなりません。これにより、企業が材料供給の回復力を改善するためのリスクの低い方法を評価する間、従来の構造が引き続き関連性を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
チャイルドレジスタントフォーマットが従のブリスター成長を上回るカード型・フェイスシールブリスターは2025年の製品タイプシェアの25.83%を占め、南米医薬品ブリスター包装市場において最大の製品カテゴリーとなっています。その地位は、小売薬局および病院流通チャネルを通じて販売される固形経口医薬品への確立された使用を反映しています。このフォーマットは一般的な熱成形設備と互換性があり、大量の後発医薬品プログラムに適しています。また、医薬品会社が異なる錠剤製品全体でパック表示を標準化することも可能にします。クラムシェルブリスターは、物理的な製品の視認性や追加の保護を必要とする診断キットおよび一般用医薬品製品に引き続き関連性があります。これは、包装の決定が地域全体の確立された医薬品品質手順、生産スケジュール、および流通慣行に適合しなければならないため重要であり、このカテゴリーは複数の医薬品および流通環境にわたって使い慣れたパック構成を必要とするメーカーにとっても引き続き有用であり、確立された設備とオペレーター訓練に合わせた生産計画を維持します。
チイルドレジスタント・高齢者対応ブリスターは2031年までに7.82%のCAGRで拡大すると予測されています。このカテゴリーは、子供による意図しないアクセスを防ぎながら、高齢患者が処方薬を開封できるようにする必要性に対応しています。両方の目的を同じフォーマットで満たす必要があるため、慎重な蓋材の選択とパック設計が必要です。トラップ型およびフルカード構造は、プレミアムブランド製品に対してさらなる改ざん防止オプションを提供します。南米医薬品ブリスター包装業界は、安全性、アクセシビリティ、および明確な製品識別をサポートするデザインで対応しています。この要件はまた、メーカーが材料の適格性確認、ライン操作、製品リリース、および薬局への供給活動をどのように調整するかにも影響し、サプライヤーが開封性能、パック情報、子供保護の期待、および定期的な服薬スケジュールを管理する患者の実際のニーズについて医薬品チームと緊密に連携する必要性を生み出しています。
注記: 全個別セグメントのセグントシェアはレポート購入時に入手可能
材料別:
紙・板紙がプラスチックフィルムの優位性に挑戦プラスチックフィルムは2025年の材料シェアの40.71%を占め、固形経口医薬品向けの熱成形グレードPVCの広範な使用に支えられています。PVCは、多くの確立された製品に対してコスト、加工性能、および適度な防湿性の使い慣れたバランスを提供します。アルミニウムフォイルは蓋材基材として、また冷間成形パックの成形ウェブとして不可欠であり続けています。その需要は、湿気感受性医薬品カテゴリーにおけるバリア保護の必要性と結びついています。PCTFE、COC、アクラーベースの材料などの特殊フィルムは、材料置換を制限すバリア要件を持つバイオロジクスおよび腫瘍学用途に使用されます。その実際の効果は、サプライヤーが日常的な生産計画を中断することなく顧客の指定仕様を満たせるかどうかにかかっており、材料の決定には成形挙動、シール完全性、印刷、供給可用性、および商業医薬品パックがリリースされる前に適用される製品要件の全セットへの注意も必要です。
紙・板紙は、医薬品会社がプラスチック含有量を削減しようとするにつれて、2031年までに7.51%のCAGRで拡大すると予測されています。チリおよびコロンビアの包装要件は、新興の回収システムに適合する構造のビジネスケースを強化しています。紙・板紙の南米医薬品ブリスター包装市場規模は2031年までに7.51%のCAGRで拡大すると予測されています。Constantia FlexiblesはPERPETUAおよびREGULA CIRCを、リサイクル可能またはPVCフリー構造に焦点を当てた医薬品包装アプローチとして発表しました。採用は、地域の規制要件の下での薬物安定性と製造可能性の証明に引き続き依存します。したがって、材料の転換はPVCの均一な置き換えではなく、製品ごとに進む可能性が高いです。この考慮事項は、医薬品生産業者が異なる保護および調剤ニーズを持つ幅広い製品ポートフォリオを管理する場合に特に関連し、この変化は、バリア性能を独立した技術的特徴として提供するのではなく、地域の保管条件および利用可能な設備において各オプションがどのように機能するかを説明できるプロバイダーを優遇します。
技術別:
冷間成形が熱成形フォーマットに対して勢いを増す熱成形は、大量の固形経口包装に適しているため、2025年の技術シェアの64.53%を占めました。標準的なPVCフィルムと互換性があり、多くの後発医薬品メーカーの生産要件をサポートします。確立された設備基盤も、熱成形を地域のコンバーターおよび医薬品品質チームに馴染みのあるものにしています。その低い金型要件は、幅広い製品ポートフォリオにわたる日常的な包装変更をサポートします。この設置済み基盤は、南米医薬品ブリスター包装市場における技術のリーディングポジションを維持しています。この問題は、材料の選択を、運用の信頼性、文書化された品質管理、および医薬品通の日常的な要件と結びつけており、用途のニーズは剤形によって異なるため、コンバーターはキャビティ設計、蓋材の挙動、投与量保護、および患者アクセスを顧客の確立された製造および品質プロセスと一致させる必要があります。
冷間成形は、吸湿性医薬品に対してより高いバリアを提供するため、2031年までに6.79%のCAGRで拡大すると予測されています。熱帯性の保管条件が湿気が製品安定性に影響するリスクを高める場所で特に関連します。アルミニウムベースの冷間成形構造は、流通中に高い保護を必要とする特殊医薬品パックもサポートします。この技術は、標準的な熱成形よりも多くの材料とより専門的な操作知識を必要とする場合があります。検証済みの材料、ライン支援、および規制文書を提供するサプライヤーは、この採用障壁を低減できます。ヒートシールおよびヒートシュリンク技術は、診断および医療機器包装用途においてより小さな役割を維持しています。これらの条件により、供給の継続性と検証済みの性能が、包装パートナーを選択する医薬品会社にとって中心的な考慮事項となっています。エンドユーザーはまた、文書、応答時間、および日常的な製品変更、計画された生産キャンペーン、および変化するコンプライアンス要件を通じて適格なパックを維持する能力を通じてサプライヤーのパフォーマンスを評価します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
錠剤が需要を支え、経口薄膜製剤が加速錠剤は2025年の用途シェアの49.78%を占め、地域における後発固形経口医薬品の重要性を反映しています。ブリスター熱成形は、これらの大量を個別投与量で包装するコスト効率の高い方法を提供します。錠剤はまた、ブラジルおよびアルゼンチン全域の主要な小売薬局および病院調剤モデルにも適合しています。2025年の錠剤の南米医薬品ブリスター包装市場シェアは49.78%であり、この確立された生産基盤を反映しています。カプセルは、ブラジルが発達したカプセル供給エコシステムを持つため、もう一つの重要な用途であり続けています。これらの剤形は標準的なブリスター構造への需要を引き続き支えています。同じ要因が調達決定にも影響を与えます。なぜなら、包装の変更は製造、品質、規制、および商業チーム間の調整を必要とする場合があるからです。フォーマットの選択は、患者の取り扱い、保護、生産速度、および医薬品会社が永続的な商業変更を行う前に必要なバリデーション作業の間の実際的なバランスであり続けます。
経口薄膜製剤およびトローチは2031年までに7.94%のCAGRで拡大すると予測されています。これらの使用は、速い発現と便利な投与が患者にとって重要な製品をサポートできます。これらのフォーマットは多くの場合、専門的な成形設備と投与量を湿気から保護する包装を必要とします。診断キットもまた、流通および保管中反応性ストリップを保護するためにピーラブルブリスターを使用します。発泡錠を含むその他の用途は、小売セルフメディケーションチャネルにおいてより小さいが拡大する量をサポートします。このミックスは、標準的な固形経口製品の大きな設置済み基盤を置き換えることなく、従来の錠剤パックを超えて需要を広げます。その結果、企業は一般的に包装を孤立した購入として扱うのではなく、既存の生産システム内でこれらのオプションを評価し、このカテゴリーは複数の医薬品および流通環境にわたって使い慣れたパック構成を必要とするメーカーにとっても引き続き有用であり、確立された設備とオペレーター訓練に合わせた生産計画を維持します。
エンドユーザー別:
CDMOが構造的なアウトソーシングシフトを示すブランド医薬品・後発医薬品メーカーは2025年のエンドユーザーシェアの65.18%を占めました。地域の主要な製薬会社は統合された包装ラインを運営し、一次包装仕様の直接管理を維持しています。その大規模な生産ランは、フィルム、フォイル、および変換されたブリスターパクへの一貫した需要をサポートします。これらのメーカーはまた、中断が医薬品の入手可能性に影響を与える可能性があるため、信頼性の高い材料供給を必要とします。南米医薬品ブリスター包装市場は、確立された固形経口製品の幅広いポートフォリオへの依存を続けています。このアプローチは、医薬品保護、患者使用、製造の実用性、および規制された供給に必要な文書に注意を向け続け、サプライヤーが開封性能、パック情報、子供保護の期待、および定期的な服薬スケジュールを管理する患者の実際のニーズについて医薬品チームと緊密に連携する必要性を生み出しています。
医薬品受託開発製造機関は2031年までに7.18%のCAGRで拡大すると予測されています。医薬品会社は外部委託能力を活用しており、地域の受託生産業者は輸出グレードの包装基準の適格性確認を追求しています。ブラジル、アルゼンチン、コロンビア、エルサルバドルの医薬品事業向けのIFCファイナンシングは、地域の生産能力の拡大をサポートしています。契約包装機関は、チャイルドレジスタントフォーマットやシリアライゼーション対応生産を含む関連ニーズに対応しています。両グループとも、規制された多国籍プログラムに供給する前に検証済みのラインを必要とします。この要件は、コンプライアンスシステム、検査設備、および文書化された生産管理に投資できるオペレーターを優遇します。結果は、地域の変換能力と、日常的な商業生産中に一貫したパック品質を維持する能力によって形成されており、材料の決定には成形挙動、シール完全性、印刷、供給可用性、および商業医薬品パックがリリースされる前に適用される製品要件の全セットへの注意も必要です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装フォーマット別:
プッシュスルーフォーマットがシェアを維持しピーラブル需要が急増プッシュスルーブリスターは2025年の包装フォーマットシェアの36.72%を維持しました。このフォーマットは患者および薬局スタッフに広く理解されており、高速熱成形操作と互換性を維持しています。保護、コスト、および調剤の利便性の実際的なバランスを提供するため、小売薬局および一般消費者向けヘルスケアチャネルで使用されています。その確立された役割により、代替フォーマットが日常的な錠剤包装において置き換えることは困難です。プッシュスルーブリスターの南米医薬品ブリスター包装市場規模は、2025年に大量の後発医薬品によって引き続き支えられました。これは、包装の決定が地域全体の確立された医薬品品質手順、生産スケジュール、および流通慣行に適合しなければならないため重要であり、この変化は、バリア性能を独立した技術的特徴として提供するのではなく、地域の保管条件および利用可能な設備において各オプションがどのように機能するかを説明できるプロバイダーを優遇します。
ピーラブルブリスターは2031年までに7.45%のCAGRで拡大すると予測されています。アルゼンチンの病院単位投与量要件は、経口固形医薬品向けのピーラブルで個別に識別可能なブリスターをサポートしています。このフォーマットは、患者が各投与量への制御されたアクセスを必要とする診断製品や医薬品にも適しています。アルアル構造は、流通中に強力なバリア保護を必要とするプレミアムな湿気感受性・温度感受性医薬品に使用されます。PVC-PVDCパックは処方薬に対する中間バリアオプションを提供します。PVC-PETおよびポリプロピレンフォーマットは、サプライヤーが材料回収目標とより適合する構造を求める場合に注目を集めており、用途のニーズは剤形によって異なるため、コンバーターはキャビティ設計、蓋材の挙動、投与量保護、および患者アクセスを顧客の確立された製造および品質プロセスと一致させる必要があります。
地域分析
ブラジル医薬品ブリスターパッケージング市場
ブラジルは2025年の南米医薬品ブリスターパッケージング市場シェアの55.47%を占めた。サンパウロ州とミナスジェライス州には、密集した医薬品製造クラスターと、当地域のパッケージング変換能力の大部分が集中している。同国のシリアライゼーション(直列化)フレームワークにより、医薬品パックへの準拠したコーディングおよび検証の必要性が高まっている。EurofarmaのMontes Claros複合施設は2025年10月に操業を開始し、年間6億個以上の固形経口製剤ユットを生産している。この生産能力は、ブリスターフィルム、フォイル、および変換サービスへの継続的な需要を支えている。ブラジルのバイオシミラーおよびオンコロジーパイプラインも、特定製品向けの高バリアパッケージングの重要性を高めている。これが重要な理由は、パッケージングの意思決定が、当地域全体で確立された医薬品品質手順、生産スケジュール、および流通慣行に適合しなければならないためであり、これらの条件はまた、サプライヤーが大手医薬品メーカー、病院顧客、および小売流通ネットワークから期待される品質文書および技術サービスに合わせて、地域の材料供給を整合させることを求めている。
アルゼンチン医薬品ブリスターパッケージング市場
アルゼンチンは2031年までに7.62%のCAGRで拡大すると予測されており、地理的セグメントの中で最も速い成長率となっている。QRコードまたはデータマトリックスコードに関する規制要件が、パッケージングトレーサビリティシステムへの投資を促している。医薬品投資および受託製造活動は、準拠したブリスターラインの需要を支える可能性がある。一方で、通貨の変動性により、輸入材料に依存するコンバーターの投入コストが増加する可能性がある。パッケージングサプライヤーは、アルゼンチンへのサービス提供において、コンプライアンス投資と価格の不確実性の両方を管理する必要がある。これらの条件により、現地生産能力と確立された顧客関係が重要な競争要因となっている。この要件はまた、メーカーが材料適格性確認、ライン操業、製品リリース、および薬局供給活動をどのように調整するかにも影響を与えており、同国のより速い拡大は、医薬品メーカーとコンバーターが、日常的な調達、品質承認、および製品供給要件と並行して投資ニーズをいかに効果的に管理するかにかかっている。検証済み生産、安定した材料供給、およびトレーサビリティ要件に関する文書をサポートできるパッケージングサプライヤーは、この変化する顧客基盤へのサービス提供においてより有利な立場に置かれる可能性があり、一方でそれらの能力を持たない事業者は、より困難な適格性確認プロセスに直面する可能性がある
南米医薬品ブリスターパッケージング市場
コロンビアは数量では依然として小規模であるが、コンバーターの意思決定に影響を与える特定のパッケージングコンプライアンス要件を有している。同国の医薬品登録フレームワークおよび点字関連のパッケージング要件は、医薬品サプライヤーにとって設計および文書作成の作業を増加させる。環境規制もまた、リサイクル可能なモノマテリアル構造への関心を促している。チリは、その回収要件が多層構造に追加的な圧力をかけているため、パッケージングサステナビリティの観点から重要である。パラグアイはニアショアリング拠点として台頭しており、地域の医薬品能力への投資がブラジル以外での追加需要を生み出す可能性がある。ペルーおよびウルグアイは主に国内ジェネリック需要に対応しており、依然として多くのパッケージングを地域貿易を通じて調達している。南米医薬品ブリスターパッケージング市場は、したがって、ブラジルの規模、アルゼンチンのより速い拡大、および残りの市場における国レベルの規制によって形成されてい。これらの国ごとの違いは、サプライヤーが地域的なアプローチを維持しながら、現地の規制、顧客の適格性確認慣行、パッケージングの好み、および生産規模の要件に対応する柔軟性を保持する必要があることを意味している。
競争環境
南米医薬品ブリスター包装市場は二層の供給構造を持っています。グローバルな材料サプライヤーは、高バリアフィルム、ラミネート、およびアルミニウムフォイルを地域のコンバーターおよび医薬品顧客に提供しています。重要なグローバルサプライヤーには、Constantia Flexibles、Klöckner Pentaplast、ACG Pharmapack、Bilcare、Perlen Packaging、Tekni-Plex、およびUFlexが含まれます。地域の専門業者には、Blisterpack Embalagens、Blistal、Serpac Embalagens Farmacêuticas、Dapack Embalagens、Berkes、Blipack、およびMeprecが含まれます。材料供給は適度に集中しており、変換および包装サービスはより分散しています。地域のコンバーターは、近接性、確立された監査関係、および国固有の要件への精通を通じて契約を維持しています。これは、包装の決定が地域全体の確立された医薬品品質手順、生産スケジュール、および流通慣行に適合しなければならないため重要であり、この構造は、顧客が短い応答時間、より小さな生産ランおよび包装適格性確認中の直接サポートを必要とする場合に特に、地域企業に日常的な供給において重要な役割を与えます。
持続可能性は製品差別化の重要な領域となっています。Constantia Flexiblesは2026年8月にREGULA CIRCをPVCフリーの冷間成形医薬品ブリスター構造として発表しました。Klöckner Pentaplastは、材料回収へのシフトに対応するリサイクル可能な硬質医薬品フィルムを販売しています。これらの提供は、医薬品保護を弱めることなく環境要件を満たせるフォーマットへの増大するニーズに対応しています。サプライヤーは依然として、新しい構造を大規模に使用する前に医薬品顧客が安定性試験および規制バリデーションを完了することを必要とします。これにより、技術サポートと品質文書がオプションのサービスではなく、競争上の提供の一部となっています。この要件はまた、メーカーが材料の適格性確認、ライン操作、品リリース、および薬局への供給活動をどのように調整するかにも影響し、競争上の成功は、材料革新を、医薬品、生産ライン、および関連する品質システムに機能する信頼性の高い商業包装ソリューションに変換する能力にかかっています。
シリアライゼーション対応の小ロット冷間成形サービスは、地域の能力が依然として限られている分野です。コード印刷、検査、および報告システムを統合できるコンバーターは、受託生産業者にサービスを提供するためにより有利な立場にあります。医薬品製造要件へのコンプライアンスは、地域の操業実績や適格な流通を持たないサプライヤーの参入コストを引き上げます。RollprintやLiveo Researchなどのグローバル専門業者は、ピーラブル蓋材および特殊蓋材材料のニッチなニーズに対応できます。個々の製品ラインがグローバルサプライヤーの操業モデルを正当化しない場合があるため、地域企業は中量の後発医薬品包装において引き続き重要です。競争活動は、グローバルな材料革新と地域のサービス対応性を組み合わせています。その結果、規模が材料と術において優位性を提供する一方で、地域のオペレーターがサービス、顧客への精通、および規制された包装作業の実際の実行を通じて競争する市場となっています。
南米医薬品ブリスター包装業界リーダー
-
Constantia Flexibles Group GmbH
-
Tekni-Plex, Inc.
-
Klöckner Pentaplast Group
-
Bilcare Limited
-
Perlen Packaging AG
- 注:主要企業の掲載順は順位を示すものではありません。
南米医薬品ブリスターパッケージング市場 このレポートでカバーされる企業
- Constantia Flexibles Group GmbH
- Tekni-Plex, Inc.
- Klöckner Pentaplast Group
- Bilcare Limited
- Perlen Packaging AG
- ACG Pharmapack Private Limited
- UFlex Limited
- Aluflexpack AG
- Liveo Research GmbH
- Rollprint Packaging Products, Inc.
- R-Pharm Germany GmbH
- Shanghai Haishun New Pharmaceutical Packaging Co., Ltd.
- Zibo Zhongnan Pharmaceutical Packaging Materials Co., Ltd.
- Nantong Huideseng Packaging Co., Ltd.
- Shanghai Hongli Pharmaceutical Packaging Materials Co., Ltd.
- Yangzhou Jerel Pharmaceutical New Material Co., Ltd.
- Svam Toyal Packaging Industries Private Limited
- Blisterpack Embalagens Ltda.
- Blistal S.A.
- Serpac Embalagens Farmacêuticas Ltda.
- Dapack Embalagens Ltda.
- Berkes S.A.
- Blipack S.A.
- Meprec S.A.S.
最近の産業開発事情 南米医薬品ブリスターパッケージング市場
- 2026年8月:Laboratório CristáliaはCADE承認を受け、サンパウロ州ジャグアリウナにある旧武田薬品工業施設の操業を引き継ぎました。ANVISA GMP認定を受けた同施設は固形剤形を専門とし、Cristáliaは医薬品形態に応じて50~70%の生産能力増加を見込んでいます。この動向はブラジル南東部における固形経口医薬品の生産量とブリスター包装需要を拡大しました。
- 2026年8月:EurofarmaはCODEMAから環境認可を受け、Montes Claros工業コンプレックスにバルダトローチ向けの新生産ラインを追加する拡張を行いました。このプロジェクトは南半球最大の医薬品工場の一つでの生産を拡大し、同キャンパスでのブリスター包装材料への追加需要を生み出しました。
- 2026年8月:Constantia FlexiblesはREGULA CIRCを発表しました。これは医薬品用途向けのPVCフリー冷間成形ブリスター構造です。この製品は独立して検証された88%の選別効率と、従来のPVC含有アルアルブリスターと比較して50%低いカーボンフットプリントを持ちます。進化する拡大生産者責任フレームワークに対応する医薬品会社をターゲットとしています。
- 2026年5月:Elea(アルゼンチン)の株主は、ブラジルで最も若い国内管理の医薬品メーカーであるCellera Farmaの買収を完了し、地域最大の医薬品市場への迅速なポートフォリオ拡大を目指しました。この取引により、推定5億レアル(約8,550万米ドル)の追加収益パイプラインが見込まれ、CelleraがSolid-oral剤形の生産を拡大するにつれて相応のブリスター包装需要を生み出すと予想されています。
南米医薬品ブリスター包装市場レポートの範囲
南米医薬品ブリスター包装市場とは、ブラジル、アルゼンチン、コロンビア、その他南米諸国にわたる医薬品製品に使用されるブリスター包装ソリューションの生産、供給、および利用に関わる業界を指します。
南米医薬品ブリスター包装市場レポートは、製品タイプ(カード型・フェイスシールブリスター、クラムシェルブリスター、トラップ型・フルカードブリスター、チャイルドレジスタント・高齢者対応ブリスター、その他の製品タイプ)、材料(プラスチックフィルム、アルミニウムフォイル、紙・板紙、その他の材料)、技術(熱成形、冷間成形、ヒートシール・ヒートシュリンク)、用途(錠剤、カプセル、経口薄膜製剤・トローチ、診断キット、その他の用途)、エンドユーザー(ブランド医薬品・後発医薬品メーカー、医薬品受託開発製造機関、契約包装機関)、包装フォーマット(プッシュスルーブリスター、ピーラブルブリスター、アルアルブリスター、PVC-PVDCブリスター、PVC-PETおよびポリプロピレンブリスター)、地域(ブラジル、アルゼンチン、コロンビア、その他南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| カード型・フェイスシールブスター |
| クラムシェルブリスター |
| トラップ型・フルカードブリスター |
| チャイルドレジスタント・高齢者対応ブリスター |
| その他の製品タイプ |
| プラスチックフィルム |
| アルミニウムフォイル |
| 紙・板紙 |
| その他の材料 |
| 熱成形 |
| 冷間成形 |
| ヒートシール・ヒートシュリンク |
| 錠剤 |
| カプセル |
| 経口薄膜製剤・トローチ |
| 診断キット |
| その他の用途 |
| ブランド医薬品・後発医薬品メーカー |
| 医薬品受託開発製造機関 |
| 契約包装機関 |
| プッシュスルーブリスター |
| ピーラブルブリスター |
| アルアルブリスター |
| PVC-PVDCブリスター |
| PVC-PETおよびポリプロピレンブリスター |
| ブラジル |
| アルゼンチン |
| コロンビア |
| その他南米 |
| 製品タイプ別 | カード型・フェイスシールブスター |
| クラムシェルブリスター | |
| トラップ型・フルカードブリスター | |
| チャイルドレジスタント・高齢者対応ブリスター | |
| その他の製品タイプ | |
| 材料別 | プラスチックフィルム |
| アルミニウムフォイル | |
| 紙・板紙 | |
| その他の材料 | |
| 技術別 | 熱成形 |
| 冷間成形 | |
| ヒートシール・ヒートシュリンク | |
| 用途別 | 錠剤 |
| カプセル | |
| 経口薄膜製剤・トローチ | |
| 診断キット | |
| その他の用途 | |
| エンドユーザー別 | ブランド医薬品・後発医薬品メーカー |
| 医薬品受託開発製造機関 | |
| 契約包装機関 | |
| 包装フォーマット別 | プッシュスルーブリスター |
| ピーラブルブリスター | |
| アルアルブリスター | |
| PVC-PVDCブリスター | |
| PVC-PETおよびポリプロピレンブリスター | |
| 地域別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他南米 |
レポートで回答される主要な質問
南米医薬品ブリスター包装市場の規模はどのくらいですか?
南米医薬品ブリスター包装市場は2026年に1.26 ビリオン 米ドルと推定され、6.42%のCAGRで2031年までに1.72 ビリオン 米ドルに達すると予測されています。この見通しは、後発医薬品生産、シリアライゼーション関連のライン投資、慢性疾患治療薬量、および防湿包装への需要によって支えられていす。
南米で最大の医薬品ブリスター包装需要を持つ国はどこですか?
ブラジルは2025年に地域需要の55.47%を占め、大規模な医薬品製造基盤とシリアライゼーション要件に支えられています。同国の製造クラスターと大規模な固形経口生産基盤は、フィルム、フォイル、変換されたブリスター、およびコンプライアンス対応の包装サービスへの継続的な需要をサポートしています。
南米で最も速く拡大している医薬品ブリスター包装フォーマットはどれですか?
ピーラブルブリスターは、病院の単位投与量要件および診断用途に支えられ、2031年までに7.45%のCAGRで拡大すると予測されています。このフォーマットは個別に識別可能な投与量をサポートし、制御された開封と医薬品保護が必要な病院のニーズを満たすことができます。
南米で冷間成形包装が医薬品においてより重要になっている理由は何ですか?
冷間成形構造は、熱帯条件下で保管される吸湿性および特殊医薬品に対して高い防湿性を提供します。これらの構造は、従来のパックが保管および流通中の吸湿性または特殊医薬品に対して十分な保護を提供できない場合に使用されます。
南米の医薬品ブリスターにおいてどのような材料が注目を集めていますか?
紙・板紙は2031年までに7.51%のCAGRで拡大すると予測されており、リサイクル可能なPVCフリー構造が注目を集めています。移行は製品固有のものであり続けます。なぜなら、医薬品会社は代替パックを適格とする前に安定性、製造可能性、および規制上の適合性を確立しなければならないからです。
シリアライゼーション規則は医薬品包装サプライヤーにどのような影響を与えますか?
サプライヤーは、規制された医薬品メーカーおよび受託生産業者にサービスを提供するために、検証済みのコーディング、検査、および報告能力を必要とします。これらの機能は、規制された医薬品プログラムが一貫した生産記録とコードの適用および検証に対する実証された管理を必要とするため、重要になっています。