
南米ライダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 142.35 百万米ドル |
| 市場規模 (2026) | 159.14 百万米ドル |
| 市場規模 (2031) | 321.73 百万米ドル |
| 成長率 (2026 - 2031) | 15.12 % |
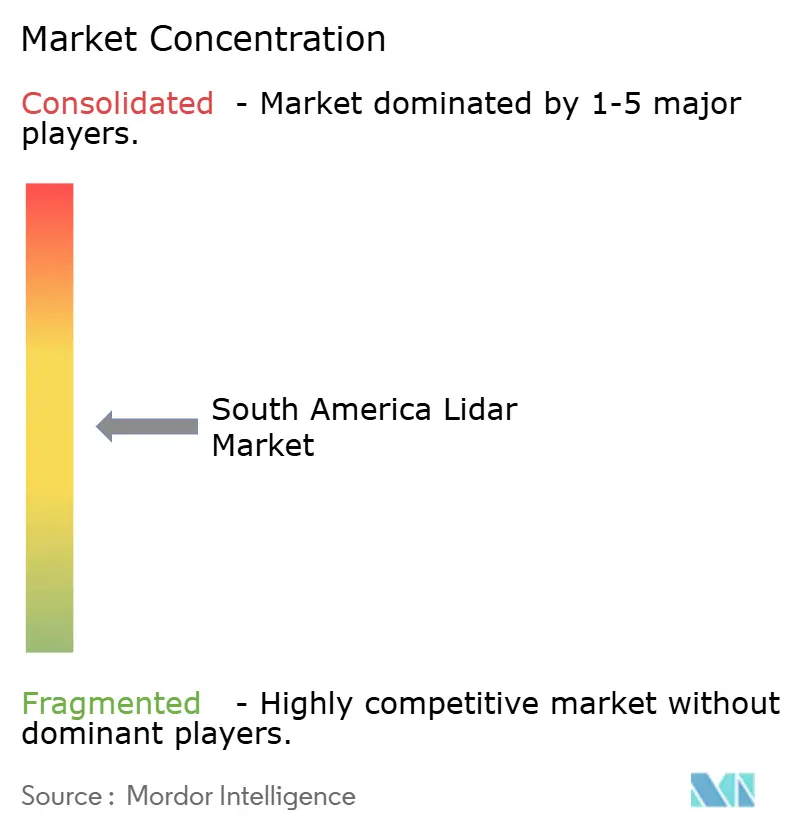
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ライダー市場分析
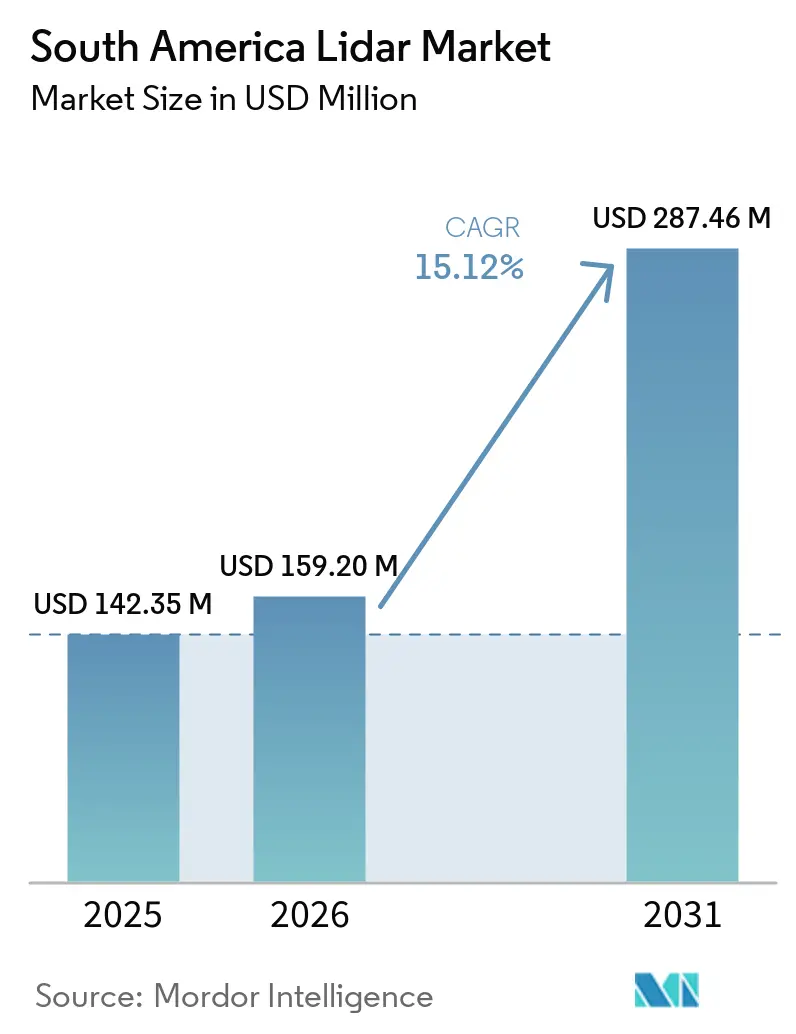
南米ライダー市場規模は、2025年の1億4,235万米ドルから2026年には1億5,914万米ドルに拡大し、2031年までに3億2,173万米ドルに達する見込みであり、2026年から2031年にかけてCAGR 15.12%で成長すると予測されます。
ドローン測量、鉱業オペレーション、環境マッピング、インフラ点検が需要を支えています。険しい地形と密な森林被覆により、複数のプロジェクトタイプにわたって詳細な地理空間データの価値が高まっています。ブラジルは大規模鉱業、森林モニタリング、エネルギー資産管理、公共部門プログラムに牽引され、地域需要の主要源であり続けています。デジタルツイン要件も、長期的な資産管理におけるポイントクラウドデータの重要性を高めています。高い輸入コストと処理専門家の地域的な人材不足により、直接的なハードウェア所有よりもサービス契約が引き続き優位となっています。
主要レポートのポイント
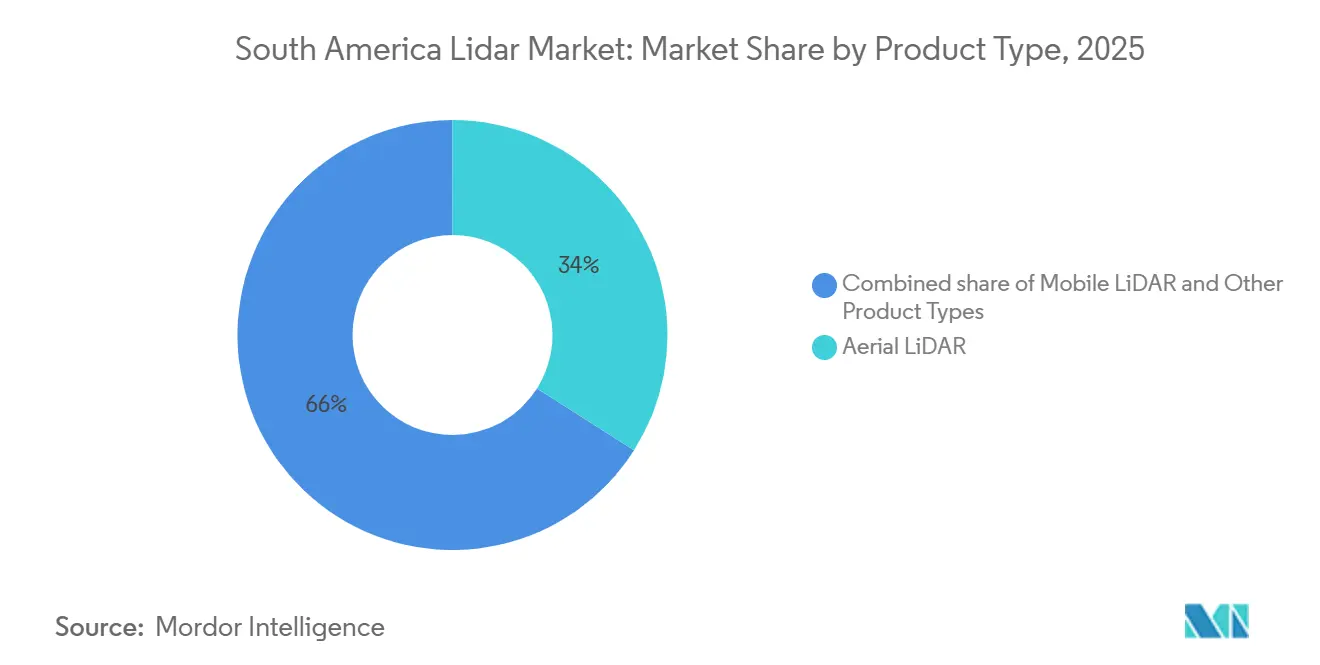
- 製品タイプ別では、航空LiDARが2025年の南米LiDAR市場シェアの34.00%を占め、水深測量LiDARは2031年にかけてCAGR 18.50%で拡大する見込みです。
- コンポーネント別では、レーザースキャナーが2025年の収益の40.00%を占め、IMUは2031年にかけてCAGR 16.20%で拡大する見込みです。
- 技術別では、メカニカルLiDARが2025年の収益の50.00%を占め、FMCW LiDARは2031年にかけてCAGR 28.50%で拡大する見込みです。
- レンジ別では、中距離システムが2025年の収益の40.00%を占め、長距離システムは2031年にかけてCAGR 16.20%で拡大する見込みです。
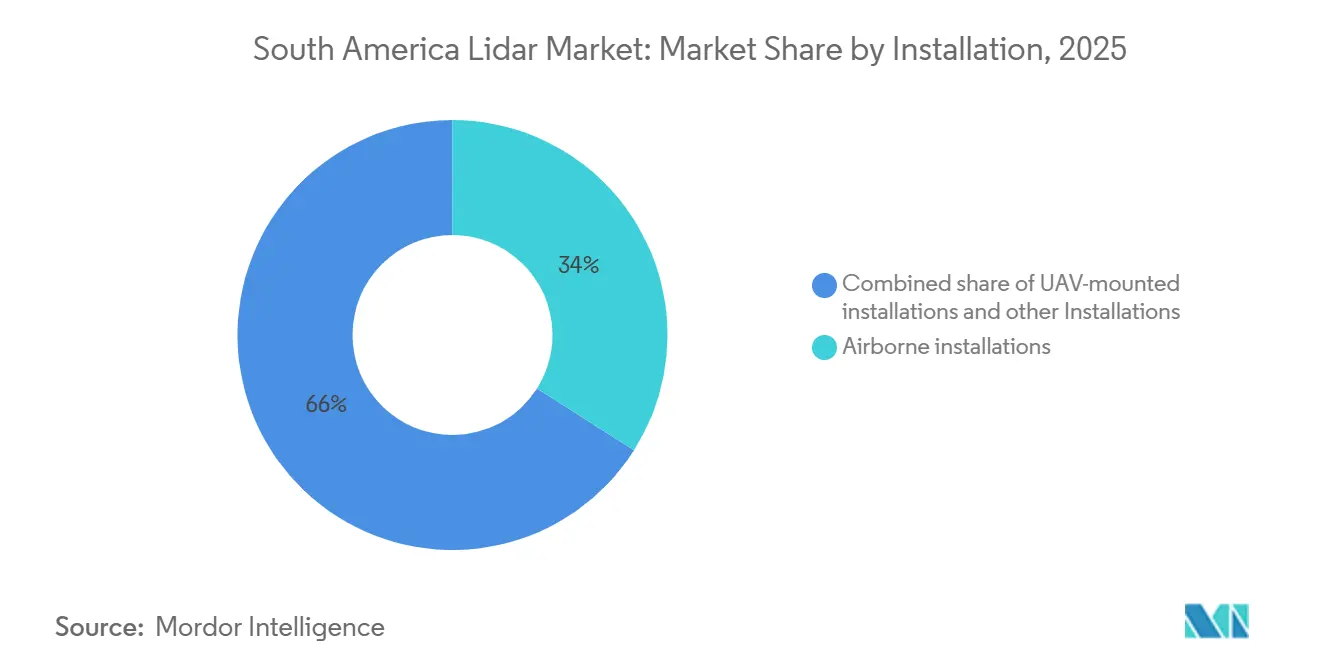
- 設置方法別では、航空搭載システムが2025年の収益の34.00%を占め、UAV搭載システムは2031年にかけてCAGR 22.50%で拡大する見込みです。
- 用途別では、鉱業・探査が2025年の収益の32.00%を占め、環境・保全は2031年にかけてCAGR 19.20%で拡大する見込みです。
- 地域別では、ブラジルが2025年の地域収益の58.00%を占め、南米その他は2031年にかけてCAGR 16.50%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| UAVおよびドローンを活用した測量の拡大 | +3.2% | 南米中核、ブラジル、チリ、アルゼンチン、ペルー | 短期(2年以内) |
| 鉱業・林業における高精度地形データへの需要 | +2.8% | ブラジル、チリ、アルゼンチン、ペルー | 中期(2〜4年) |
| インフラのデジタル化とデジタルツインの導入 | +2.1% | ブラジル、アルゼンチンおよびチリへの波及 | 中期(2〜4年) |
| 政府主導の環境・災害モニタリングプログラム | +1.6% | ブラジルおよび南米その他 | 中期(2〜4年) |
| アマゾンのカーボンアカウンティングおよび生物多様性モニタリング要件 | +1.1% | ブラジルのアマゾン流域および南米その他 | 長期(4年以上) |
| コンセッションベースの資産点検およびLiDARデータ・アズ・ア・サービスモデル | +0.8% | ブラジル、チリ、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
UAVおよびドローンを活用した測量の拡大
長時間飛行可能なドローンに搭載された軽量LiDARペイロードにより、1ヘクタールあたりの測量コストが削減され、遠隔地へのアクセスが向上していま。ブラジルのゴイアス州にある銅金鉱山では、Zenmuse L3 LiDARシステムを搭載したDJI Matrice 400が3cmの精度を達成しました。このプロジェクトは、地上型GNSS RTK方式と比較して実行時間を50%短縮し、稼働中の鉱業オペレーションを中断することなく進行しました。ブラジル4州にまたがる184kmの鉄道マッピングプロジェクトでは、航空LiDARが地上からのアクセスが困難な地域における回廊測量を支援できることが実証されました[1]。迅速な動員により、地域のオペレーターはこれまで対応が困難だった小規模案件にも競争力を持って参入できるようになっています。
鉱業・林業における高精度地形データへの需要
鉱業、林業、および関連するコンプライアンス活動は、南米LiDAR市場において継続的な需要を生み出しています。これらの活動では、安全性評価、体積測定、環境文書化のための地形データが必要とされます。2025年[2]、チリは鉱山堆積物とテーリングの3Dモニタリングにモバイルライダースキャニングを採用する見込みです。密な樹冠被覆は、多くの鉱業・林業サイトにおける従来の写真測量の有効性を低下させます。LiDARは植生下の地形特徴を識別できるため、より包括的なサイト評価が可能となります。その結果、調達はコンプライアンススケジュールおよびコモディティ投資サイクルと連動しています。
インフラのデジタル化とデジタルツインの導入
インフラオペレーターは、資産の運用期間全体にわたって詳細な空間記録をますます必要としています。測量グレードのLiDARは、物理的資産のデジタル表現を支援するポイントクラウドデータを提供します。ブラジルでは、あるパイプラインプロジェクトがドローンとLiDARを使用して建設活動のための地理空間ベースラインを確立しました。このアプローチは建設工期の短縮に貢献し、InovaInfra 2026で表彰されました。ブラジルの交通工学分野の研究でも、ポイントクラウドベースの構造モデルが平面図ベースのモデルよりも実際のジオメトリをより正確に表現できることが示されています。これらの進展により、LiDARは単なる一時的なプロジェクト入力を超えた存在として位置づけられ、資産管理における継続的な活用が可能となっています。
政府主導の環境・災害モニタリングプログラム
公共モニタリングプログラムはLiDARサービスへの持続的な需要を生み出しています。森林破壊の取り締まり、気候変動へのコミットメント、災害計画には信頼性の高い地形・植生データが必要です。ブラジルのPNUD、MMA、INPEによるパートナーシップは、2026年から2028年にかけてカアチンガ、パンタナール、マタ・アトランティカ、パンパの各バイオームにわたるPRODESモニタリングに3.4 ミリオン 米ドルを拠出することを約束しました。FLORESTA+ AMAZÔNIAプロジェクトの下、このプログラムはブラジルのREDD+申請のためにLiDARで検証された森林参照レベルを必要としています。気候ファイナンスプログラムは、国内予算では十分に賄えない測量活動にも資金を提供できます。これらのイニシアチブにより、地域の地理空間企業は専門知識を培い、その後の商業プロジェクトを支援できるようになります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い取得コストおよびポストプロセッシングコスト | -2.0% | グローバル、南米その他で最も深刻 | 短期(2年以内) |
| 輸入依存、関税、通貨変動 | -1.5% | ブラジル、アルゼンチン、チリ | 中期(2〜4年) |
| コスト重視の自動車需要とADAS普及の限界 | -0.8% | ブラジル | 長期(4年以上) |
| 地域のLiDAR処理・キャリブレーション専門家の不足 | -0.5% | 南米その他、アルゼンチン、チリ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い取得コストおよびポストプロセッシングコスト
測量グレードの航空システムはレーザースキャナー、GNSS、IMU、処理ソフトウェアを統合しています。輸入ユニットの価格は通常100,000 米ドルから300,000 米ドルの範囲です[3]。多くの地域サービス企業や公共機関は、このような多額の設備投資を容易には賄えません。処理にはライセンスソフトウェア、訓練された人材、厳格な品質管理手順も必要です。密な樹冠被覆は、分類と地形モデル生成の複雑さをさらに増大させます。データ・アズ・ア・サービス契約は初期設備コストを削減しますが、限られた数のオペレーターに能力が集中する可能性があります。
輸入依存、関税、通貨変動
南米のLiDAR購入者は、欧州、米国、中国から供給される機器に大きく依存しています。輸入関税、税金、ライセンス要件、通貨変動により、これらの機器の最終コストが増加します。ブラジルは輸入光学機器に対して輸入関税、IPI、ICMS、PIS/COFINSを含む複数の課税を課しています。アルゼンチンでは、外国為替規制と輸入ライセンス要件により調達リードタイムが延長されます。チリの光学機器に対する低い標準関税は、地域オペレーターに相対的なハードウェアコスト優位性をもたらしています。大規模なコンセッション事業者はこれらのコストをプロジェクト予算内で吸収できますが、中小企業は地域サービス能力と熟練オペレーターを通じて競争しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
航空プラットフォームが収益をリードし、水深測量業務が拡大航空搭載型ライダーは2025年の収益の34.00%を占めると予測されており、南米ライダー市場においてリーディングポジションを維持しています。空中取得は、熱帯林冠やアンデス地形にわたる大規模調査に適しており、道路アクセスや地上測量が困難な地域で広範なカバレッジを提供します。2026年4月、Hexagon R-evolutionはValeのアグアス・クラーラス鉱山でリハビリテーションミッションを実施する予定です。このプロジェクトでは、Leica Geosystemsのハイブリッド空中搭載システムを使用して、1平方メートルあたり40点を超える密度で20平方キロメートル以上をマッピングし、鉱山資産管理を支援します。地上型、モバイル型、および地上固定型システムは、限られた産業施設、都市部、および地下鉱山に対応します。これらの固定スキャンジオメトリは、詳細な構造物ドキュメント化を援します。
測深ライダーは2031年までにCAGR 18.50%で成長すると予測されており、南米ライダー市場における製品タイプの中で最も高い成長率となっています。沖合および沿岸近傍の調査需要がこの成長セグメントを支えています。ブラジルの大西洋岸は、沖合エネルギー活動の近期における主要な供給源になると見込まれています。2026年4月、FugroはブラジルのPetrobrasから、18MWのリオデジャネイロ沖合風力パイロットプロジェクトの地盤技術調査に関する契約を受注する見込みです。このプロジェクトは、南米初の沖合風力開発として、ブラジル環境・再生可能天然資源院(IBAMA)による正式な環境ライセンス取得手続きに入ることが期待されています。調査作業は2026年4月から第3四半期にかけて実施される予定です。この契約は、沿岸開発が測深および沿岸近傍データへの継続的な需要を生み出す可能性を示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
コンポーネント別:
レーザースキャナーが収益をリードし、IMUの重要性が増大レーザースキャナーは2025年のコンポーネント収益の40.00%を占めると予測されており、コンポーネント別で南米ライダー市場の最大シェアを占めています。エミッター・ディクターアセンブリは、ライダー構成における最も高価値なサブシステムであることが多く、点密度、レンジ、精度などの主要パフォーマンス指標を決定します。Leica Geosystemsは2026年6月にRTC300、RTC500、RTC700の地上型スキャナーを発売する予定です。このシリーズにはHexagon GeoCloudへのライブリンクストリーミングが含まれており、インフラおよびデジタルツインワークフロー向けの地上型スキャニングへの継続的な投資を反映しています。GNSSおよびカメラは、統合システムにおける重要なサポートコンポーネントとして引き続き重要な役割を果たします。
IMUは2031年までにCAGR 16.20%で成長すると予測されており、最も成長の速いコンポーネントグループとなっています。ドローンプラットフォームは飛行中に正確なロール、ピッチ、ヨー補正を必要とし、正確なトラジェクトリデータはセンチメートルレベルの点群品質を維持するために不可欠です。この要件は、林冠貫通およびコリドーマッピングミッションにおいてますます重要になっています。YellowScanは2026年2月にTrimble Applanix APX-RTX IMUを搭載したVenturerを発売する予定です。このシステムは、UAVライダー選定における主要な考慮事項として姿勢品質を位置づけています。強化されたモーション補正により、オペレーターは変化する飛行条件全体にわたって一貫したデータ品質を維持できます。
技術別:
メカニカルシステムがシェアを維持しながらFMCWが台頭メカニカルライダーは2025年の収益の50.00%を占めると予測されており、技術別で南米ライダー市場をリードしています。そのインストールベースは、鉱業、林業、インフラ調査アプリケーション全体にわたって確立されています。回転設計は、これらのユースケースにおいて馴染みのあるコストパフォーマンスオプションとして引き続き採用されています。ソリッドステートおよびハイブリッドシステムは、固定設置および自律型機器において受け入れが進んでいます。これらは露天掘り条件における機械的複雑性を低減し、自律型機械上のセンサーフュージョン構成をサポートします。ただし、既存のメカニカルシステムが機能的で広く理解されているため、移行は依然として緩やかです。技術選定は引き続き運用条件と必要なデータ品質に依存します。
FMCWイダーは2031年までにCAGR 28.50%で拡大すると予測されており、技術タイプの中で最も高い成長率となっています。単一のレーザースイープ内でドップラー速度とレンジを測定し、露天掘り鉱山で稼働する自律型機器をサポートします。ある研究では、チャープ線形性がFMCWレンジ分解能に影響する主要因として特定され、最大300メートルの距離での地上自動化に向けた経路が示されました。CaterpillarとMicroVisionは2026年6月に、自律型鉱山ダンプトラック向けのライダーおよび知覚システムに関する開発契約を締結する予定です。初期構成では、各オフハイウェイトラックにMicroVision Irisセンサーを2基搭載します。
レンジ別:
中距離システムがリードし、長距離需要が増加カバレッジレンジ200〜500メートルの中距離ライダーシステムは、2025年の収益の40.00%を占めると予測されています。このレンジは、標準的な空中調査で一般的に使用される高度150〜400メートルと一致しており、当地域最大の展開カテゴリーをサポートします。RIEGL、Leica Geosystems、Teledyne Technologiesは、これらの運用条件向けに測量グレードのスキャナーを設計しています。これらのシステムは、広域アプケーション向けに点密度とスワス幅のバランスを取っています。中距離機器は、マッピング、林業、インフラ点検に広く使用されています。このセグメントは、標準的な空中調査ワークフローと統合し、大規模土地面積キャンペーンの実際的な要件を満たすため、引き続き重要です。
カバレッジが500メートルを超える長距離システムは、2031年までにCAGR 16.20%で拡大すると予測されています。送電線点検および大規模地形調査への需要がこの成長を支えています。チリのアタカマ砂漠とアルゼンチンのパタゴニアは、困難な地形での高高度データ収集を必要とします。長距離システムはこれらの地域をカバーしながら、効果的なデータ取得を維持できます。採用は国内ドローン規制の成熟度にも依存します。ブラジルによるXMobotsのNauru 500Cの目視外(BVLOS)運用認証は、長距離ドローンミッションに対するより支持的な規制環境を示しています。規制フレームワークの整備が遅れている近隣諸国では、これらのシステムの採用が遅くなる可能性があります。
設置方法別:
航空搭載システムが重要性を維持しながらUAVが提供方法を変革空中搭載型設置は2025年の収益の34.00%を占め主要な設置カテゴリーとなっています。有人固定翼ミッションは、南米の広大な地理的エリアにわたる国家マッピング、森林コンセッションモニタリング、および水文調査において引き続き価値があります。これらのプラットフォームは、単一のキャンペーンで広範なカバレッジを提供します。2025年、TopocartはAXIA EnergiaのためにTucuruíダム貯水池を空中搭載型ライダーでマッピングしました。このプロジェクトは、8,370MWの容量を持つ貯水池を1平方メートルあたり4点の密度でカバーし、貯水池容積インテリジェンスを支援しました。固定翼プラットフォームは、カバレッジスケールとデータ密度が高い動員要件を上回る場合に引き続き有効です。
UAV搭載型設置は2031年までにCAGR 22.50%で成長すると予測されており、設置カテゴリーの中で最も高い成長率を示しています。飛行場インフラを必要とせず、遠隔採掘サイトや分散した鉱業、林業、コリドーアプリケーションに適しています。運用コストが低いため、より頻繁な調査も可能になります。2025年5月、KomatsuはOusterのRev8デジタルライダーセンサーを自律型山機器スイートに採用しました。このセンサーは、混合フリート運用における機械知覚をサポートします。UAV対応センサーは鉱山サイトの自律型システムもサポートでき、ドローン展開と自動化要件の間の関連性を強化します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
鉱業が支出をリードし、環境関連業務が加速鉱業・探査は2025年のアプリケーション収益の32.00%を占めると予測されており、アプリケーション別で南米ライダー市場の最大シェアを占めています。定期的な調査は、安全管理、容積調整、および環境コンプライアンスを支援します。チリのアタカマ地域、ブラジルのカラジャス複合施設、アルゼンチンのアンデス州がこの需要を牽引しています。ライダーの林冠貫通能力は、熱帯および亜熱帯の鉱業立地においてフォトグラメトリーとの差別化要因となっています。2025年、AngloGold Ashantiはブラジルのクイアバ鉱山とセラ・グランデ鉱山に動的地下ライダーモニタリングを導入する予定です。同社はRoverMapスキャニングとVoidMapperソフトウェアを使用して岩盤変形を検出します。この展開は、地表測量を超えたライダーの活用を示しています。
環境・保全アプリケーショングメントは2031年までにCAGR 19.20%で拡大すると予測されており、アプリケーションの中で最も高い成長率となっています。ブラジルのAmazônia 3Dイニシアチブは、2026年3月にアマゾナス州の640万ヘクタールにわたるライダーマッピングパイロットを開始する予定です。このプログラムは、炭素蓄積量推定と生態系分類を支援するオープンアクセスのデジタル地形・標高モデルを提供します。自発的炭素プログラムは、クレジット発行のためにライダーで検証されたバイオマス推定をますます必要としています。これらの要件により、公共機関の調達に民間セクターの需要が加わり、保全業務を担うサービスプロバイダーの能力が強化されます。
地域分析
ブラジルライダー市場
ブラジルは2025年の地域収益の58.00%を占め、南米LiDAR市場においてトップシェアを維持すると予測されている。同国の需要基盤には、鉱業、森林モニタリング、水力発電資産、洋上エネルギー、および防衛関連用途が含まれる。連邦政府による森林破壊防止へのコミットメントおよびデジタルツイン要件が需要をさらに後押ししている。2026年4月には、Hexagon R-evolutionがValeのアグアス・クラーラス修復プロジェクト向けに航空LiDARミッションを開始する予定である。同プロジェクトは20平方キロメートル以上の範囲を、1平方メートルあたり40点以上の密度でカバーする。ブラジルのPNUD支援バイオーム・モニタリングプログラムも、2026年から2028年にかけて公共調達の基盤を提供することが期待されている。
チリおよびアルゼンチンライダー市場
チリとアルゼンチンは、鉱業および探査用途における重要な需要拠点を形成している。チリは鉱山鉱床およびテーリング管理のために定期的な3D地質技術スキャンを活用している。この慣行により、調達は裁量的支出ではなくコンプライアンス・スケジュールに連動している。チリの光学機器に対する標準関税の低さは、ハードウェア所有の経済性を向上させている。アルゼンチンでは、鉱業州が環境報告およびライセンス取得ワークフローにLiDARを活用している。ただし、外国為替規制および輸入ライセンス要件が調達プロセスを遅延さている。こうした状況は、一部のアルゼンチン事業者にとってデータ・アズ・ア・サービスモデルを有利にしている[4]。
アンデス南米ライダー市場
南米その他の市場は2031年までCAGR 16.50%で成長すると予測されており、地域内の地理的セグメントの中で最も高い成長率となっている。ペルーのアンデス地域における銅および金の採掘活動は、探査調査およびテーリング管理に対する需要を支えている。コロンビアのインフラ修復プログラムは資産点検に対する追加需要を生み出しており、エクアドルの石油・ガス資産も点検サービスを必要としている。ブラジルおよびチリから動員さたオペレーターがこれらのプロジェクトを担うことが多い。その結果、この地域は柔軟な展開モデルを持つサービスプロバイダーに対して段階的な数量機会を提供している。
競合環境
南米LiDAR市場は適度に分散しており、グローバルOEM、ドローン専門企業、地域サービスプロバイダーが異なるセグメントで競合しています。Leica Geosystems、Trimble、RIEGL、FARO Technologies、Teledyne Technologiesは統合されたハードウェアとソフトウェアの提供を通じてプレミアムポジションを維持しています。YellowScanとOusterはドローン対応システムとセンサー性能で競合し、地域インテグレーターは対応力とサービスベースの価格設定で差別化を図っています。Hexagonは2026年4月にValeのためのグリーンキューブス環境インテリジェンス業務においてLeica Geosystemsのハイブリッド航空LiDAR技術を使用しました。このアプローチはデータ収集とクラウド分析およびサステナビリティレポーティングを統合し、プロバイダーのワークフローを顧客のリハビリテーションプログラムにとってより中心的なものにしています。
YellowScanは2026年2月に政府および安全保障重視のミッション向けにVenturerを発売しました。このシステムはローカル処理アーキテクチャとAPX-RTX IMUを使用しています。2026年中に同社はMapper Ultraも発売しました。このモデルは毎秒500,000パルス、7リターン、640メートルレンジ、重量1.94kgを特徴としています。これらの製品発売は、価格競争ではなくコンプライアンス、ペイロード効率、測量性能を重視しています。2026年1月、XMobotsはNauruドローンを海軍および沖合用途に適応させるためのBRL 4,000万の契約を締結しました。この契約はエネルギーおよび防衛用途においてブラジル製センサー搭載プラットフォームの展開を支援します。
Fugroは、Petrobras関連の沖合プジェクトを通じて浮体式および沿岸LiDARにおけるプレゼンスを維持しています。2025年、同社はPetrobrasから海底インフラ点検・モニタリングに関する4件の複数年契約を受注しました。データ・アズ・ア・サービスプラットフォームは、オペレーターがポイントクラウド取得と分析能力をますます組み合わせるようになるにつれて機会を示しています。これらのプラットフォームは生データファイルではなく、鉱山体積推定、森林破壊アラート、構造状態評価を提供できます。PointCloudは2026年にブラジルでオンデマンド取得プラットフォームを立ち上げました。ただし、このモデルはまだ初期段階にあり、地域全体にはまだ拡大していません。南米LiDAR産業は、信頼性の高いフィールド展開と付加価値のある処理・レポーティング能力を組み合わせた企業を引き続き優遇しています。
南米ライダー産業リーダー
-
Leica Geosystems AG
-
Trimble Inc.
-
Teledyne Technologies Incorporated
-
FARO Technologies, Inc.
-
RIEGL Laser Measurement Systems GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
南米ライダー市場 このレポートでカバーされる企業
- Leica Geosystems AG
- Trimble Inc.
- Teledyne Technologies Incorporated
- FARO Technologies, Inc.
- RIEGL Laser Measurement Systems GmbH
- SICK AG
- Hexagon AB
- YellowScan
- Topcon Corporation
- TerraSolid Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Hesai Group
- RoboSense Technology Co., Ltd.
- LeddarTech Inc.
- DENSO Corporation
- XMobots Aeroespacial e Sistemas S.A.
- Santos Lab Comércio e Indústria Aeroespacial Ltda.
- Quantum Spatial, Inc.
- Fugro N.V.
最近の産業開発事情 南米ライダー市場
- 2026年8月:Trimbleはブラジル、パラグアイ、ウルグアイにRTX Fast高精度GNSS補正サービスを拡大する予定です。このサービスは物理的な基準局を必要とせず、水平および垂直RMS測位精度をそれぞれ2cmおよび3cmで提供します。CORS網が疎な地域での高精度ドローンLiDARジオリファレンシングをサポートします。
- 2026年6月:CaterpillarとMicroVisionは自律型鉱業ダンプトラック向けのLiDARおよび知覚技術の開発・商業化に関するマスター開発契約を締結する予定です。初期構成では、各Caterpillarオフハイウェイトラックに2基のMicroVision Iris LiDARセンサーが展開されます。この契約は、MicroVisionが2026年1月にLuminarのLiDAR特許ポートフォリオおよび在庫を3,300万 米ドルで取得する計画に続くものです。
- 2026年6月:Leica GeosystemsはRTC300、RTC500、RTC700の地上レーザースキャナーを発売する予定です。このシリーズにはLivelinkが含まれており、インフラおよび産業デジタルツインワークフロー向けにHexagon GeoCloudへのリアルタイムストリーミングが可能です。
- 2026年4月:Fugroはブラジルの18MWリオデジャネイロ沖合風力パイロットプロジェクトの地盤調査実施に関するPetrobrasの契約を受注する予定です。測量作業は2026年4月から第3四半期にかけて実施されます。
- 2026年2月:YellowScanはGeoWeek 2026でVenturerを発表する予定です。このシステムはNDAA準拠のローカルデータ処理、Trimble Applanix APX-RTX IMU、政府および高セキュリティミッション向けの360°アダプティブスキャニング機能を提供します。
南米ライダー市場レポートの調査範囲
南米LiDAR市場は、製品タイプ(航空、地上型、モバイル、水深測量、地上静止型)、コンポーネント(レーザースキャナー、GNSS、IMU、カメラ)、技術(メカニカル、ソリッドステート、ハイブリッド、ToF、FMCW)、レンジ、設置方法、用途(鉱業、インフラ、農業、環境、その他)、地域(ブラジル、アルゼンチン、チリ、南米その他)別にセグメント化されています。予測は金額(米ドル)ベースです。
セグメンテーション概要
| 航空LiDAR |
| 地上型LiDAR |
| モバイルLiDAR |
| 水深測量LiDAR |
| 地上静止型LiDAR |
| レーザースキャナー |
| GPSおよびGNSS受信機 |
| 慣性計測ユニット |
| カメラおよびイメージングモジュール |
| 演算・タイミングエレクトロニクス |
| その他コンポーネント |
| メカニカルLiDAR |
| ソリッドステートLiDAR |
| ハイブリッドLiDAR |
| 飛行時間型LiDAR |
| 周波数変調連続波LiDAR |
| 短距離(200メートル未満) |
| 中距離(200〜500メートル) |
| 長距離(500メートル超) |
| 航空搭載 |
| 地上型静止 |
| 地上型モバイル |
| UAV搭載 |
| 鉱業・探査 |
| インフラ・都市計画 |
| 農業・林業 |
| 政府・公共機関 |
| 環境・保全 |
| 送電線点検 |
| 石油・ガス資産点検 |
| その他用途 |
| ブラジル |
| アルゼンチン |
| チリ |
| 南米その他 |
| 製品タイプ別 | 航空LiDAR |
| 地上型LiDAR | |
| モバイルLiDAR | |
| 水深測量LiDAR | |
| 地上静止型LiDAR | |
| コンポーネント別 | レーザースキャナー |
| GPSおよびGNSS受信機 | |
| 慣性計測ユニット | |
| カメラおよびイメージングモジュール | |
| 演算・タイミングエレクトロニクス | |
| その他コンポーネント | |
| 技術別 | メカニカルLiDAR |
| ソリッドステートLiDAR | |
| ハイブリッドLiDAR | |
| 飛行時間型LiDAR | |
| 周波数変調連続波LiDAR | |
| レンジ別 | 短距離(200メートル未満) |
| 中距離(200〜500メートル) | |
| 長距離(500メートル超) | |
| 設置方法別 | 航空搭載 |
| 地上型静止 | |
| 地上型モバイル | |
| UAV搭載 | |
| 用途別 | 鉱業・探査 |
| インフラ・都市計画 | |
| 農業・林業 | |
| 政府・公共機関 | |
| 環境・保全 | |
| 送電線点検 | |
| 石油・ガス資産点検 | |
| その他用途 | |
| 地域別 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 |
レポートで回答される主要な質問
南米LiDAR市場の規模はどのくらいですか?
南米ライダー市場規模は2026年に1億5,914万米ドルと推定され、2031年までに3億2,173万米ドルに達すると予測されています。
南米でのLiDAR採用を促進しているものは何ですか?
ドローン測量、鉱業コンプライアンス、環境モニタリング、インフラ資産管理が採用を支えています。
地域のLiDAR収益をリードしている製品タイプはどれですか?
航空LiDARは2025年に34.00%のシェアで製品収益をリードしました。これは困難な地形での広域マッピングを支援するためです。
最も急速に拡大している用途はどれですか?
環境・保全は炭素・生物多様性マッピングニーズに支えられ、2031年にかけてCAGR 19.20%で拡大すると予測されています。
LiDARプロバイダーにとってブラジルが重要な理由は何ですか?
ブラジルは2025年の地域収益の58.00%を占め、鉱業、森林モニタリング、エネルギー、インフラ需要を組み合わせています。
中小LiDARサービス企業の採用を制限しているものは何ですか?
輸入機器コスト、関税、通貨リスク、処理専門家の不足が直接的なハードウェア所有を制限しています。