
Südamerika LiDAR-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 142.35 Millionen US-Dollar |
| Marktgröße (2026) | 159.14 Millionen US-Dollar |
| Marktgröße (2031) | 321.73 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.12 % |
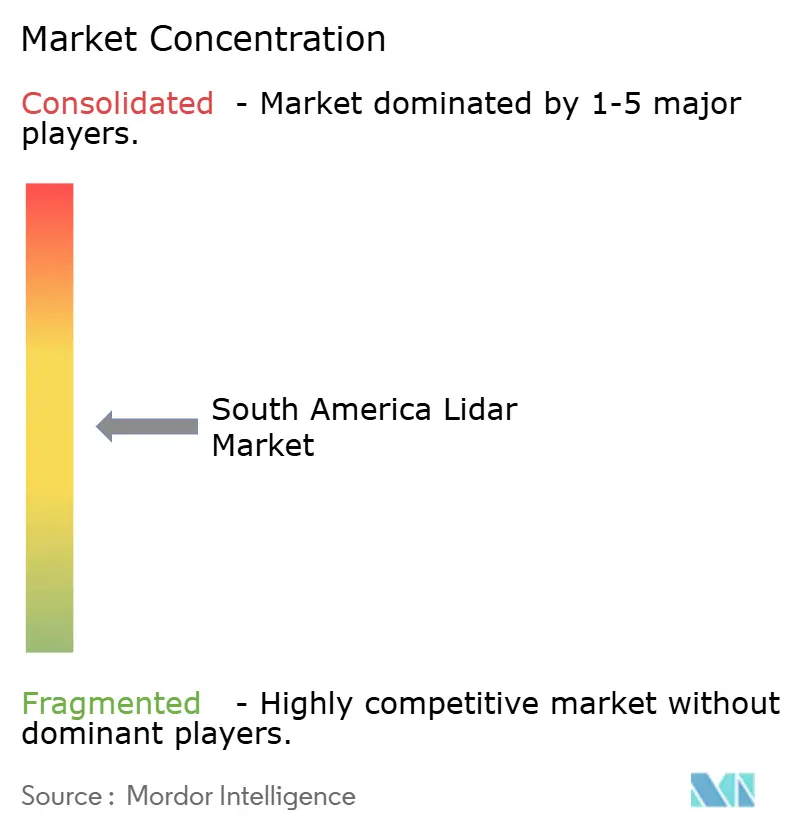
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südamerika LiDAR-Marktanalyse von Mordor Intelligence
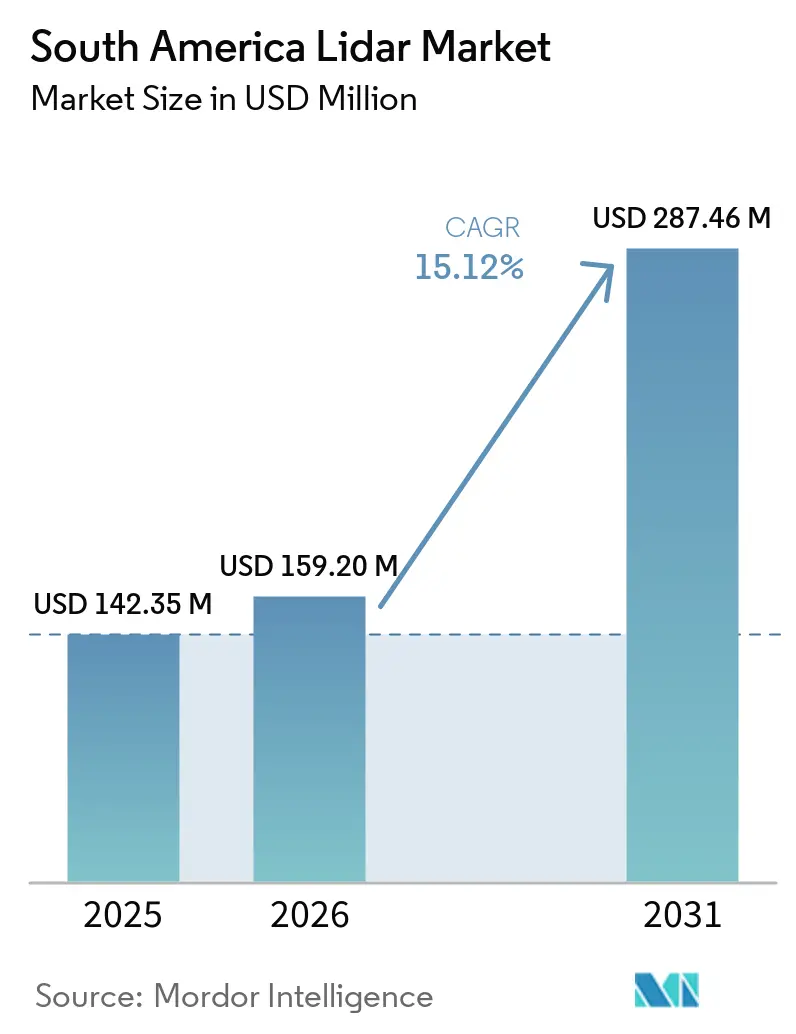
Die Größe des Südamerika Lidar-Marktes wird voraussichtlich von 142,35 Millionen USD im Jahr 2025 auf 159,14 Millionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 321,73 Millionen USD erreichen, mit einer CAGR von 15,12 % über den Zeitraum 2026–2031.
Drohnenerfassung, Bergbaubetrieb, Umweltkartierung und Infrastrukturinspektion stützen die Nachfrage. Schwieriges Gelände und dichter Waldbestand erhöhen den Wert detaillierter Geodaten über mehrere Projekttypen hinweg. Brasilien bleibt die primäre Quelle der regionalen Nachfrage, angetrieben durch groß angelegten Bergbau, Waldüberwachung, Energieanlagenmanagement und Programme des öffentlichen Sektors. Anforderungen an digitale Zwillinge erhöhen zudem die Relevanz von Punktwolkendaten für das langfristige Anlagenmanagement. Hohe Importkosten und ein begrenzter lokaler Pool an Verarbeitungsspezialisten begünstigen weiterhin Serviceverträge gegenüber dem direkten Hardwarekauf.
Wichtigste Erkenntnisse des Berichts
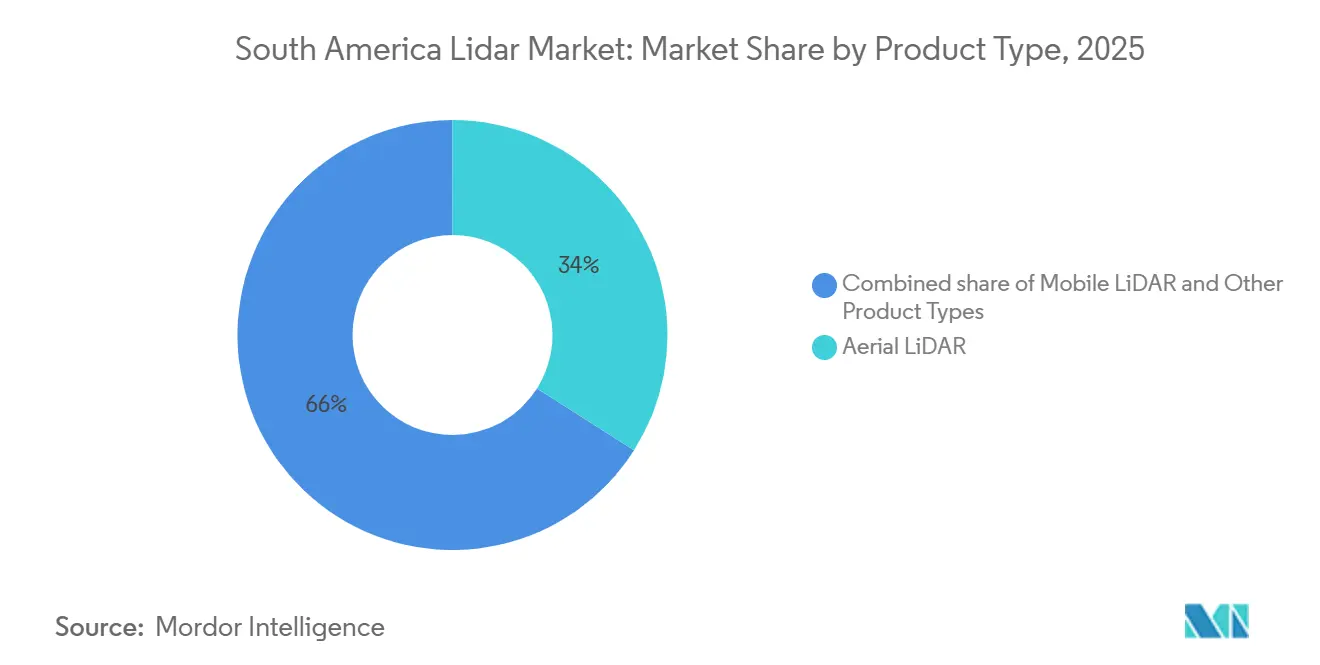
- Nach Produkttyp hielt Luftgestütztes LiDAR im Jahr 2025 einen Marktanteil von 34,00 % am südamerikanischen LiDAR-Markt, während Bathymetrisches LiDAR bis 2031 voraussichtlich mit einer CAGR von 18,50 % wachsen wird.
- Nach Komponente hielten Laserscanner im Jahr 2025 einen Umsatzanteil von 40,00 %, während IMUs bis 2031 voraussichtlich mit einer CAGR von 16,20 % wachsen werden.
- Nach Technologie hielt Mechanisches LiDAR im Jahr 2025 einen Umsatzanteil von 50,00 %, während FMCW-LiDAR bis 2031 voraussichtlich mit einer CAGR von 28,50 % wachsen wird.
- Nach Reichweite hielten Systeme mittlerer Reichweite im Jahr 2025 einen Umsatzanteil von 40,00 %, während Systeme langer Reichweite bis 2031 voraussichtlich mit einer CAGR von 16,20 % wachsen werden.
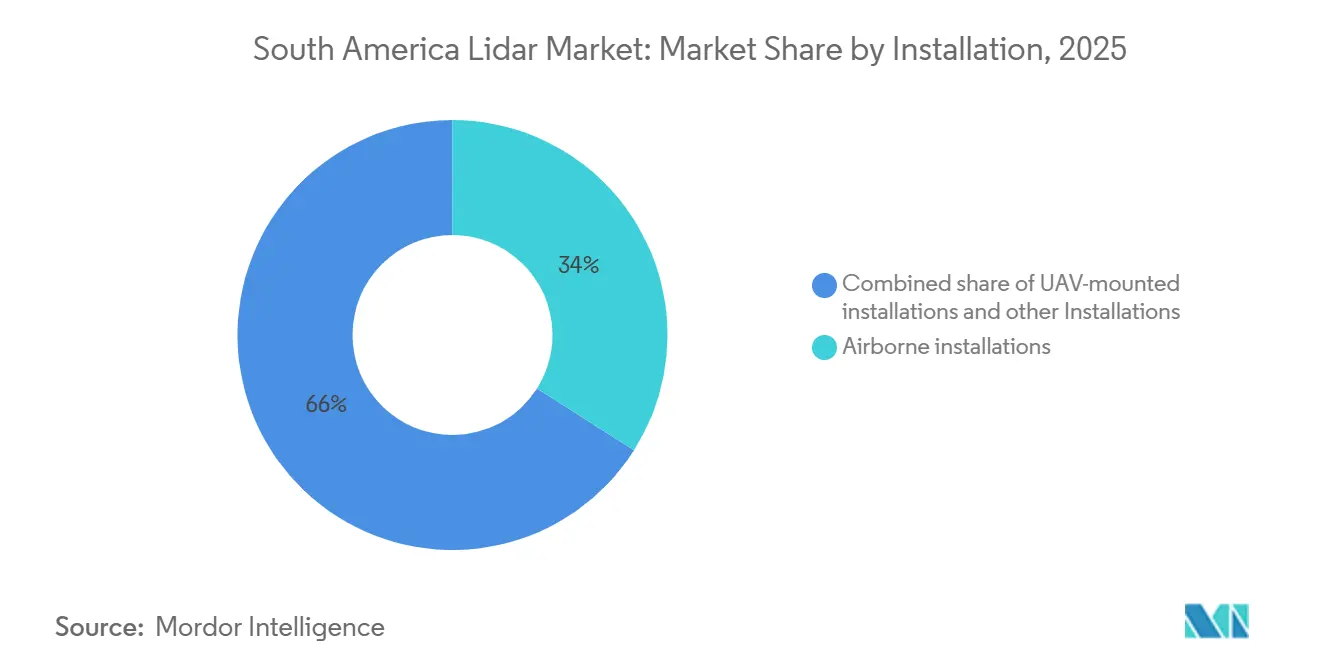
- Nach Installation hielten Luftgestützte Systeme im Jahr 2025 einen Umsatzanteil von 34,00 %, während UAV-montierte Systeme bis 2031 voraussichtlich mit einer CAGR von 22,50 % wachsen werden.
- Nach Anwendung hielten Bergbau und Exploration im Jahr 2025 einen Umsatzanteil von 32,00 %, während Umwelt und Naturschutz bis 2031 voraussichtlich mit einer CAGR von 19,20 % wachsen wird.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 58,00 % am regionalen Umsatz, während der Rest Südamerikas bis 2031 voraussichtlich mit einer CAGR von 16,50 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der UAV- und drohnengestützten Vermessung | +3.2% | Südamerika Kernregion, Brasilien, Chile, Argentinien und Peru | Kurzfristig (≤ 2 Jahre) |
| Bergbau- und Forstwirtschaftsnachfrage nach hochpräzisen Geländedaten | +2.8% | Brasilien, Chile, Argentinien und Peru | Mittelfristig (2–4 Jahre) |
| Infrastrukturdigitalisierung und Einsatz digitaler Zwillinge | +2.1% | Brasilien, mit Ausstrahlungseffekten auf Argentinien und Chile | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Umwelt- und Katastrophenüberwachungsprogramme | +1.6% | Brasilien und Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Kohlenstoffbilanzierung im Amazonasgebiet und die Überwachung der Artenvielfalt | +1.1% | Brasiliens Amazonasbecken und Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Konzessionsbasierte Anlageninspektion und LiDAR-Daten-als-Dienstleistung-Modelle | +0.8% | Brasilien, Chile und Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der UAV- und drohnengestützten Vermessung
Leichte LiDAR-Nutzlasten, die auf Drohnen mit längerer Ausdauer eingesetzt werden, senken die Vermessungskosten pro Hektar und verbessern den Zugang zu abgelegenen Standorten. An einer Kupfer-Gold-Mine in Goiás, Brasilien, erzielte eine DJI Matrice 400, ausgestattet mit einem Zenmuse L3 LiDAR-System, eine Genauigkeit von 3 cm. Das Projekt reduzierte die Ausführungszeit um 50 % im Vergleich zu bodengestützten GNSS-RTK-Methoden und verlief ohne Unterbrechung des laufenden Bergbaubetriebs. Ein 184 km langes Eisenbahnkartierungsprojekt über vier brasilianische Bundesstaaten zeigte, dass Luftgestütztes LiDAR Korridorvermessungen in Gebieten unterstützen kann, die vom Boden aus schwer zugänglich sind[1]. Schnellere Mobilisierung ermöglicht es regionalen Betreibern, um kleinere Aufträge zu konkurrieren, die zuvor schwieriger zu bedienen waren.
Bergbau- und Forstwirtschaftsnachfrage nach hochpräzisen Geländedaten
Bergbau, Forstwirtschaft und damit verbundene Compliance-Aktivitäten erzeugen wiederkehrende Nachfrage im südamerikanischen LiDAR-Markt. Diese Aktivitäten erfordern Geländedaten für Sicherheitsbewertungen, Volumenmessungen und Umweltdokumentation. Im Jahr 2025[2]. Chile wird voraussichtlich mobiles LiDAR-Scanning für die 3D-Überwachung von Minenlagerstätten und Abraumhalden einsetzen. Dichter Kronendachbestand verringert die Wirksamkeit konventioneller Photogrammetrie an vielen Bergbau- und Forstwirtschaftsstandorten. LiDAR kann Geländemerkmale unter der Vegetation identifizieren und so umfassendere Standortbewertungen ermöglichen. Folglich ist die Beschaffung an Compliance-Zeitpläne und Rohstoffinvestitionszyklen gebunden.
Infrastrukturdigitalisierung und Einsatz digitaler Zwillinge
Infrastrukturbetreiber benötigen zunehmend detaillierte räumliche Aufzeichnungen über die gesamte Betriebslebensdauer einer Anlage. Vermessungsqualitatives LiDAR liefert Punktwolkendaten, die digitale Darstellungen physischer Anlagen unterstützen. In Brasilien nutzte ein Pipeline-Projekt Drohnen und LiDAR, um eine geospatiale Ausgangsbasis für Bauaktivitäten zu schaffen. Dieser Ansatz trug dazu bei, Bauzeitpläne zu verkürzen, und wurde bei InovaInfra 2026 ausgezeichnet. Forschungen im brasilianischen Verkehrsingenieurwesen ergaben zudem, dass punktwolkenbasierte Strukturmodelle die tatsächliche Geometrie genauer darstellen können als planbasierte Modelle. Diese Entwicklungen positionieren LiDAR als mehr als einen einmaligen Projektbeitrag und ermöglichen seinen fortgesetzten Einsatz im Anlagenmanagement.
Staatlich geführte Umwelt- und Katastrophenüberwachungsprogramme
Öffentliche Überwachungsprogramme erzeugen eine anhaltende Nachfrage nach LiDAR-Dienstleistungen. Die Durchsetzung von Entwaldungsverboten, Klimaverpflichtungen und Katastrophenschutzplanung erfordern zuverlässige Gelände- und Vegetationsdaten. Brasiliens Partnerschaft zwischen PNUD, MMA und INPE verpflichtete sich zu 3,4 Millionen USD für die PRODES-Überwachung der Biome Caatinga, Pantanal, Mata Atlântica und Pampa von 2026 bis 2028. Im Rahmen des FLORESTA+ AMAZÔNIA-PROJEKTS erfordert das Programm LiDAR-validierte Waldreferenzniveaus für Brasiliens REDD+-Einreichung. Klimafinanzierungsprogramme können auch Vermessungsaktivitäten finanzieren, die inländische Haushalte möglicherweise nicht vollständig unterstützen. Diese Initiativen ermöglichen es lokalen Geospatialunternehmen, Fachkenntnisse zu entwickeln, die anschließend kommerzielle Projekte unterstützen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Nachverarbeitungskosten | -2.0% | Global, am stärksten im Rest Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit, Zölle und Währungsvolatilität | -1.5% | Brasilien, Argentinien und Chile | Mittelfristig (2–4 Jahre) |
| Kostensensible Automobilnachfrage und begrenzte ADAS-Durchdringung | -0.8% | Brasilien | Langfristig (≥ 4 Jahre) |
| Mangel an lokalem LiDAR-Verarbeitungs- und Kalibrierungsfachwissen | -0.5% | Rest Südamerikas, Argentinien und Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Nachverarbeitungskosten
Vermessungsqualitative Luftsysteme integrieren Laserscanner, GNSS, IMUs und Verarbeitungssoftware. Importierte Einheiten kosten in der Regel zwischen 100.000 und 300.000 USD[3]. Viele regionale Dienstleistungsunternehmen und öffentliche Behörden können solch erhebliche Geräteinvestitionen nicht ohne Weiteres finanzieren. Die Verarbeitung erfordert zudem lizenzierte Software, geschultes Personal und strenge Qualitätskontrollverfahren. Dichter Kronendachbestand erhöht zusätzlich die Komplexität der Klassifizierung und der Geländemodellgenerierung. Obwohl Daten-als-Dienstleistung-Verträge die anfänglichen Gerätekosten reduzieren, können sie die Kapazität auf eine begrenzte Anzahl von Betreibern konzentrieren.
Importabhängigkeit, Zölle und Währungsvolatilität
Südamerikanische LiDAR-Käufer sind stark auf Geräte angewiesen, die aus Europa, den Vereinigten Staaten und China geliefert werden. Importzölle, Steuern, Lizenzanforderungen und Währungsschwankungen erhöhen die Endkosten dieser Geräte. Brasilien erhebt mehrere Abgaben auf importierte optische Instrumente, darunter Importzoll, IPI, ICMS und PIS/COFINS. In Argentinien verlängern Devisenkontrollmaßnahmen und Importlizenzanforderungen die Beschaffungsvorlaufzeiten. Chiles niedrigerer Standardzollsatz auf optische Instrumente verschafft lokalen Betreibern einen relativen Hardwarekostenvorteil. Größere Konzessionäre können diese Kosten in Projektbudgets einkalkulieren, während kleinere Unternehmen durch lokale Servicefähigkeiten und qualifizierte Betreiber konkurrieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Luftgestützte Plattformen führen den Umsatz an, während Bathymetrische Arbeiten zunehmenLuftgestütztes LiDAR wird voraussichtlich im Jahr 2025 einen Anteil von 34,00 % am Umsatz ausmachen und damit seine führende Position im südamerikanischen LiDAR-Markt behaupten. Die luftgestützte Erfassung eignet sich gut für großflächige Vermessungen über tropischen Baumkronen und andinischem Gelände und bietet eine breite Abdeckung in Gebieten, in denen der Straßenzugang und die Bodenvermessung schwierig sind. Im April 2026 ist Hexagon R-evolution geplant, eine Rehabilitierungsmission in der Águas-Claras-Mine von Vale durchzuführen. Das Projekt wird mehr als 20 Quadratkilometer mit einer Dichte von über 40 Punkten pro Quadratmeter kartieren und dabei das hybride luftgestützte System von Leica Geosystems zur Unterstützung des Bergbau-Asset-Managements einsetzen. Bodengestützte, mobile und terrestrisch-statische Systeme dienen eingegrenzten Industrieanlagen, städtischen Gebieten und Untertageminen. Ihre feste Scangeometrie unterstützt die detaillierte strukturelle Dokumentation.
Bathymetrisches LiDAR wird voraussichtlich bis 2031 mit einer CAGR von 18,50 % wachsen – die höchste Rate unter den Produkttypen im südamerikanischen LiDAR-Markt. Offshore- und Küstennahe Vermessungsanforderungen unterstützen dieses Wachstumssegment. Brasiliens Atlantikküste wird voraussichtlich die primäre kurzfristige Quelle für Offshore-Energieaktivitäten sein. Im April 2026 wird Fugro voraussichtlich einen Petrobras-Vertrag für geotechnische Untersuchungen für Brasiliens 18-MW-Offshore-Windpilotprojekt Rio de Janeiro erhalten. Das Projekt soll die erste südamerikanische Offshore-Windentwicklung werden, die das formelle Umweltlizenzierungsverfahren beim Brasilianischen Institut für Umwelt und erneuerbare natürliche Ressourcen (IBAMA) einleitet. Die Vermessungsarbeiten sind von April bis zum dritten Quartal 2026 geplant. Dieser Vertrag zeigt, wie die Küstenentwicklung eine wiederkehrende Nachfrage nach bathymetrischen und küstennahen Daten erzeugen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Laserscanner führen den Umsatz an, während IMUs an Bedeutung gewinnenLaserscanner werden voraussichtlich im Jahr 2025 einen Anteil von 40,00 % am Komponentenumsatz ausmachen und damit den größten Anteil am südamerikanischen LiDAR-Markt nach Komponenten darstellen. Die Emitter-Detektor-Baugruppe stellt häufig das wertvollste Teilsystem in einer LiDAR-Konfiguration dar und bestimmt wichtige Leistungsmetriken, darunter Punktdichte, Reichweite und Genauigkeit. Leica Geosystems wird voraussichtlich im Juni 2026 die terrestrischen Scanner RTC300, RTC500 und RTC700 auf den Markt bringen. Die Serie wird Livelink-Streaming zu Hexagon GeoCloud umfassen, was die fortgesetzte Investition in terrestrisches Scanning für Infrastruktur- und digitale Zwillings-Workflows widerspiegelt. GNSS und Kameras werden weiterhin wichtige unterstützende Komponenten in integrierten Systemen bleiben.
IMUs werden voraussichtlich bis 2031 mit einer CAGR von 16,20 % wachsen und damit die am schnellsten wachsende Komponentengruppe darstellen. Drohnenplattformen erfordern eine präzise Roll-, Nick- und Gierkompensation während des Fluges, während genaue Trajektoriendaten unerlässlich sind, um eine zentimetergenaue Punktwolkenqualität aufrechtzuerhalten. Diese Anforderung wird bei Baumkronendurchdringungs- und Korridorkartierungsmissionen zunehmend wichtiger. YellowScan wird voraussichtlich im Februar 2026 den Venturer vorstellen, der mit einem Trimble Applanix APX-RTX IMU ausgestattet ist. Das System positioniert die Orientierungsqualität als einen wichtigen Gesichtspunkt bei der UAV-LiDAR-Auswahl. Eine verbesserte Bewegungskompensation hilft Betreibern, eine konsistente Datenqualität unter wechselnden Flugbedingungen aufrechtzuerhalten.
Nach Technologie:
Mechanische Systeme halten Marktanteile, während FMCW an Boden gewinntMechanisches LiDAR wird voraussichtlich im Jahr 2025 einen Anteil von 50,00 % am Umsatz ausmachen und damit den südamerikanischen LiDAR-Markt nach Technologie anführen. Seine installierte Basis ist in den Bereichen Bergbau, Forstwirtschaft und Infrastrukturvermessung gut etabliert. Rotierende Designs bleiben eine vertraute Preis-Leistungs-Option für diese Anwendungsfälle. Festkörper- und Hybridsysteme gewinnen in festen Installationen und autonomen Geräten an Akzeptanz, da sie die mechanische Komplexität unter rauen Tagebaubedingungen reduzieren und Sensorfusionskonfigurationen auf autonomen Maschinen unterstützen. Der Übergang verläuft jedoch schrittweise, da bestehende mechanische Systeme funktionsfähig und weithin bekannt sind. Die Technologieauswahl hängt weiterhin von den Betriebsbedingungen und der erforderlichen Datenqualität ab.
FMCW-LiDAR wird voraussichtlich bis 2031 mit einer CAGR von 28,50 % expandieren – die höchste Wachstumsrate unter den Technologietypen. Es misst die Doppler-Geschwindigkeit und die Reichweite innerhalb eines einzigen Laserdurchlaufs und unterstützt autonome Geräte, die in Tagebauminen betrieben werden. Eine Studie identifizierte die Chirp-Linearität als einen Schlüsselfaktor, der die FMCW-Bereichsauflösung beeinflusst, und beschrieb einen Weg zur terrestrischen Automatisierung bei Entfernungen von bis zu 300 Metern. Caterpillar und MicroVision werden im Juni 2026 eine Entwicklungsvereinbarung für LiDAR- und Wahrnehmungssysteme für autonome Bergbau-Muldenkipper abschließen. Die anfängliche Konfiguration wird zwei MicroVision Iris-Sensoren auf jedem Geländefahrzeug verwenden.
Nach Reichweite:
Systeme mittlerer Reichweite führen an, während die Nachfrage nach langer Reichweite steigtLiDAR-Systeme mit mittlerer Reichweite und Abdeckungsbereichen von 200–500 Metern werden voraussichtlich im Jahr 2025 einen Anteil von 40,00 % am Umsatz ausmachen. Diese Reichweite entspricht den typischerweise für Standard-Luftvermessungen verwendeten Höhen von 150–400 Metern und unterstützt die größte Einsatzkategorie der Region. RIEGL, Leica Geosystems und Teledyne Technologies entwickeln vermessungsgradige Scanner für diese Betriebsbedingungen. Ihre Systeme balancieren Punktdichte und Schwadbreite für Breitflächenanwendungen. Geräte mit mittlerer Reichweite werden häufig für Kartierung, Forstwirtschaft und Infrastrukturinspektion eingesetzt. Das Segment bleibt wichtig, da es sich in Standard-Luftvermessungs-Workflows integriert und die praktischen Anforderungen großflächiger Landkampagnen erfüllt.
Langstreckensysteme mit einer Abdeckung von mehr als 500 Metern werden voraussichtlich bis 2031 mit einer CAGR von 16,20 % expandieren. Die Nachfrage nach Übertragungsleitungsinspektionen und großflächigen topografischen Vermessungen unterstützt dieses Wachstum. Chiles Atacama-Wüste und Argentiniens Patagonien erfordern die Datenerfassung in großer Höhe über schwierigem Gelände. Langstreckensysteme können diese Gebiete abdecken und dabei eine effektive Datenerfassung aufrechterhalten. Die Einführung hängt auch von der Reife der nationalen Drohnenvorschriften ab. Brasiliens Zertifizierung von XMobots' Nauru 500C für Operationen jenseits der Sichtlinie (BVLOS) weist auf ein unterstützenderes regulatorisches Umfeld für Langstrecken-Drohnenmissionen hin. Benachbarte Länder mit weniger entwickelten regulatorischen Rahmenbedingungen könnten diese Systeme langsamer einführen.
Nach Installation:
Luftgestützte Systeme bleiben wichtig, während UAVs die Bereitstellung verändernLuftgestützte Installationen machten im Jahr 2025 einen Anteil von 34,00 % am Umsatz aus und sind damit die führende Installationskategorie. Bemannte Starrflügelmissionen bleiben wertvoll für nationale Kartierung, Waldkonzessionsüberwachung und hydrologische Vermessungen über Südamerikas riesigem geografischen Gebiet. Diese Plattformen bieten eine umfangreiche Abdeckung in einer einzigen Kampagne. Im Jahr 2025 kartierte Topocart den Tucuruí-Stausee für AXIA Energia mithilfe von luftgestütztem LiDAR. Das Projekt deckte einen Stausee mit einer Kapazität von 8.370 MW bei einer Dichte von 4 Punkten pro Quadratmeter ab und unterstützte die volumetrische Intelligenz des Stausees. Starrflügelplattformen bleiben relevant, wenn Abdeckungsmaßstab und Datendichte höhere Mobilisierungsanforderungen überwiegen.
UAV-montierte Installationen werden voraussichtlich bis 2031 mit einer CAGR von 22,50 % wachsen und damit die schnellste Wachstumsrate unter den Installationskategorien darstellen. Sie benötigen keine Flugplatzinfrastruktur, was sie für abgelegene Förderstandorte und verteilte Bergbau-, Forstwirtschafts- und Korridoranwendungen geeignet macht. Niedrigere Betriebskosten ermöglichen auch häufigere Vermessungen. Im Mai 2025 übernahm Komatsu Ousters Rev8 digitalen LiDAR-Sensor für seine Suite autonomer Bergbaugeräte. Der Sensor unterstützt die Maschinenwahrnehmung in gemischten Flottenoperationen. UAV-kompatible Sensoren können auch autonome Systeme an Minenstandorten unterstützen und stärken damit die Verbindung zwischen Drohneneinsatz und Automatisierungsanforderungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Bergbau führt die Ausgaben an, während Umweltarbeit zunimmtBergbau und Exploration wird voraussichtlich im Jahr 2025 einen Anteil von 32,00 % am Anwendungsumsatz ausmachen und damit den größten Anteil am südamerikanischen LiDAR-Markt nach Anwendung darstellen. Wiederkehrende Vermessungen unterstützen das Sicherheitsmanagement, die volumetrische Abstimmung und die Einhaltung von Umweltvorschriften. Chiles Atacama-Region, Brasiliens Carajás-Komplex und Argentiniens Andenprovinzen treiben diese Nachfrage an. Die Baumkronendurchdringungsfähigkeit von LiDAR unterscheidet es von der Photogrammetrie an tropischen und subtropischen Bergbaustandorten. Im Jahr 2025 wird AngloGold Ashanti voraussichtlich dynamisches unterirdisches LiDAR-Monitoring in seinen Minen Cuiabá und Serra Grande in Brasilien einsetzen. Das Unternehmen wird RoverMap-Scanning und VoidMapper-Software einsetzen, um Gesteinsmassenverformungen zu erkennen. Dieser Einsatz demonstriert die Nutzung von LiDAR über die Oberflächenvermessung hinaus.
Das Anwendungssegment Umwelt und Naturschutz wird voraussichtlich bis 2031 mit einer CAGR von 19,20 % expandieren und damit die schnellste Wachstumsrate unter den Anwendungen darstellen. Brasiliens Initiative Amazônia 3D wird voraussichtlich im März 2026 ein LiDAR-Kartierungspilotprojekt über 6,4 Millionen Hektar im Bundesstaat Amazonas beginnen. Das Programm wird offene digitale Gelände- und Höhenmodelle bereitstellen und die Schätzung von Kohlenstoffvorräten sowie die Ökosystemklassifizierung unterstützen. Freiwillige Kohlenstoffprogramme erfordern zunehmend LiDAR-validierte Biomasseabschätzungen für die Kreditausstellung. Diese Anforderungen werden die private Nachfrage zur öffentlichen Beschaffung hinzufügen und die Kapazitäten von Dienstleistern stärken, die Naturschutzaufträge übernehmen.
Geografische Analyse
Brasilien LiDAR-Markt
Brasilien wird voraussichtlich im Jahr 2025 einen Anteil von 58,00 % am regionalen Umsatz ausmachen und die führende Position im südamerikanischen LiDAR-Markt einnehmen. Die Nachfragebasis umfasst Bergbau, Waldüberwachung, Wasserkraftanlagen, Offshore-Energie sowie verteidigungsbezogene Anwendungen. Bundesweite Verpflichtungen zur Entwaldungsbekämpfung und Anforderungen an digitale Zwillinge stützen die Nachfrage zusätzlich. Im April 2026 ist geplant, dass Hexagon R-evolution Luft-LiDAR-Missionen für das Rehabilitierungsprojekt Águas Claras von Vale startet. Das Projekt wird mehr als 20 Quadratkilometer bei einer Dichte von über 40 Punkten pro Quadratmeter abdecken. Das von PNUD unterstützte Biom-Überwachungsprogramm Brasiliens soll im Zeitraum 2026–2028 ebenfalls eine öffentliche Beschaffungsgrundlage bieten.
Chile und Argentinien LiDAR-Markt
Chile und Argentinien stellen bedeutende Nachfragezentren für Bergbau- und Explorationsanwendungen dar. Chile nutzt periodische dreidimensionale geotechnische Scans für Minenlagerstätten und das Tailings-Management. Diese Praxis verknüpft die Beschaffung mit Compliance-Zeitplänen anstatt mit diskretionären Ausgaben. Chiles niedrigerer Standardzolltarif auf optische Instrumente verbessert die Wirtschaftlichkeit des Hardware-Besitzes. In Argentinien nutzen Bergbauprovinzen LiDAR für Umweltberichterstattung und Lizenzierungsabläufe. Devisenkontrollen und Importlizenzierungsanforderungen verlangsamen jedoch die Beschaffungsprozesse. Diese Bedingungen begünstigen Daten-als-Dienstleistung-Modelle für einige argentinische Betreiber[4].
Andines Südamerika LiDAR-Markt
Der Markt für das übrige Südamerika wird voraussichtlich bis 2031 mit einem CAGR von 16,50 % wachsen – die höchste Rate unter den geografischen Segmenten der Region. Perus Kupfer- und Goldaktivitäten in den Anden stützen die Nachfrage nach Explorationsvermessungen und Tailings-Management. Kolumbiens Programme zur Infrastrukturrehabilitation erzeugen zusätzliche Nachfrage nach Anlageninspektion, während Ecuadors Öl- und Gasanlagen Inspektionsdienstleistungen erfordern. Betreiber, die von Brasilien und Chile aus tätig sind, bedienen diese Projekte häufig. Folglich bietet die Region inkrementelle Volumenchancen für Dienstleister mit flexiblen Einsatzmodellen.
Wettbewerbslandschaft
Der südamerikanische LiDAR-Markt ist mäßig fragmentiert, wobei globale OEMs, Drohnenspezialisten und regionale Dienstleister in unterschiedlichen Segmenten konkurrieren. Leica Geosystems, Trimble, RIEGL, FARO Technologies und Teledyne Technologies behaupten Premiumpositionen durch integrierte Hardware- und Softwareangebote. YellowScan und Ouster konkurrieren durch drohnentaugliche Systeme und Sensorleistung, während sich regionale Integratoren durch Reaktionsfähigkeit und servicebasierte Preisgestaltung differenzieren. Hexagon nutzte Leica Geosystems' hybride Luftgestützte LiDAR-Technologie in seiner Green Cubes-Umweltintelligenzarbeit für Vale im April 2026. Dieser Ansatz integriert Datenerfassung mit Cloud-Analytik und Nachhaltigkeitsberichterstattung und macht den Workflow des Anbieters zentraler für das Rehabilitierungsprogramm des Kunden.
YellowScan stellte den Venturer im Februar 2026 für regierungs- und sicherheitsorientierte Missionen vor. Das System verwendet eine lokale Verarbeitungsarchitektur und einen APX-RTX IMU. Im Jahr 2026 stellte das Unternehmen auch den Mapper Ultra vor, der 500.000 Impulse pro Sekunde, sieben Rückgaben, eine Reichweite von 640 Metern und ein Gewicht von 1,94 kg bietet. Diese Produkteinführungen betonen Compliance, Nutzlasteffizienz und Vermessungsleistung statt preisbasiertem Wettbewerb. Im Januar 2026 sicherte sich XMobots eine Vereinbarung über 40 Millionen BRL zur Anpassung von Nauru-Drohnen für marine und Offshore-Anwendungen. Die Vereinbarung unterstützt den Einsatz brasilianisch hergestellter, sensorausgestatteter Plattformen in Energie- und Verteidigungsanwendungen.
Fugro unterhält eine Präsenz in schwimmenden und küstennahen LiDAR-Anwendungen durch Petrobras-bezogene Offshore-Projekte. Im Jahr 2025 erhielt das Unternehmen vier mehrjährige Verträge von Petrobras für die Inspektion und Überwachung von Unterwasserinfrastruktur. Daten-als-Dienstleistung-Plattformen stellen eine Chance dar, da Betreiber zunehmend Punktwolkenerfassung mit analytischen Fähigkeiten kombinieren. Diese Plattformen können Minenvolumenschätzungen, Entwaldungswarnungen und Strukturzustandsbewertungen anstelle von Rohdatendateien liefern. PointCloud startete 2026 eine On-Demand-Erfassungsplattform in Brasilien. Dieses Modell befindet sich jedoch noch in einem frühen Stadium und hat sich noch nicht in der gesamten Region skaliert. Die südamerikanische LiDAR-Branche bevorzugt weiterhin Unternehmen, die zuverlässigen Feldeinsatz mit wertschöpfender Verarbeitung und Berichtsfähigkeiten kombinieren.
Marktführer in der südamerikanischen LiDAR-Branche
-
Leica Geosystems AG
-
Trimble Inc.
-
Teledyne Technologies Incorporated
-
FARO Technologies, Inc.
-
RIEGL Laser Measurement Systems GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika LiDAR-Markt Unternehmen in diesem Bericht
- Leica Geosystems AG
- Trimble Inc.
- Teledyne Technologies Incorporated
- FARO Technologies, Inc.
- RIEGL Laser Measurement Systems GmbH
- SICK AG
- Hexagon AB
- YellowScan
- Topcon Corporation
- TerraSolid Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Hesai Group
- RoboSense Technology Co., Ltd.
- LeddarTech Inc.
- DENSO Corporation
- XMobots Aeroespacial e Sistemas S.A.
- Santos Lab Comércio e Indústria Aeroespacial Ltda.
- Quantum Spatial, Inc.
- Fugro N.V.
Neueste Industrielle Entwicklungen in Südamerika LiDAR-Markt
- August 2026: Trimble wird seinen RTX Fast hochpräzisen GNSS-Korrekturdienst auf Brasilien, Paraguay und Uruguay ausweiten. Der Dienst wird eine horizontale und vertikale RMS-Positionierungsgenauigkeit von 2 cm bzw. 3 cm liefern, ohne physische Basisstationen zu benötigen. Er wird eine hochpräzisere Drohnen-LiDAR-Georeferenzierung in Gebieten mit geringer CORS-Abdeckung unterstützen.
- Juni 2026: Caterpillar und MicroVision werden eine Master-Entwicklungsvereinbarung zur Entwicklung und Vermarktung von LiDAR- und Wahrnehmungstechnologien für autonome Bergbau-Muldenkipper unterzeichnen. Die anfängliche Konfiguration wird zwei MicroVision Iris LiDAR-Sensoren auf jedem Caterpillar-Geländefahrzeug einsetzen. Die Vereinbarung folgt auf MicroVisions geplante Übernahme von Luminars LiDAR-Patentportfolio und -Inventar für 33 Millionen USD im Januar 2026.
- Juni 2026: Leica Geosystems wird die terrestrischen Laserscanner RTC300, RTC500 und RTC700 auf den Markt bringen. Die Serie wird Livelink umfassen, das Echtzeit-Streaming zu Hexagon GeoCloud für Infrastruktur- und industrielle digitale Zwilling-Workflows ermöglicht.
- April 2026: Fugro wird einen Petrobras-Vertrag erhalten, um eine geotechnische Untersuchung für Brasiliens 18-MW-Offshore-Windpilotprojekt Rio de Janeiro durchzuführen. Die Vermessungsoperationen werden von April bis zum dritten Quartal 2026 laufen.
- Februar 2026: YellowScan wird den Venturer auf der GeoWeek 2026 vorstellen. Das System wird NDAA-konforme lokale Datenverarbeitung, einen Trimble Applanix APX-RTX IMU und 360°-adaptive Scanfähigkeiten für Regierungs- und Hochsicherheitsmissionen bieten.
Berichtsumfang des südamerikanischen LiDAR-Markts
Der südamerikanische LiDAR-Markt ist segmentiert nach Produkttyp (Luftgestützt, Bodengestützt, Mobil, Bathymetrisch, Terrestrisch Statisch), Komponente (Laserscanner, GNSS, IMUs, Kameras), Technologie (Mechanisch, Festkörper, Hybrid, ToF, FMCW), Reichweite, Installation und Anwendung (Bergbau, Infrastruktur, Landwirtschaft, Umwelt und Sonstiges) sowie Geografie (Brasilien, Argentinien, Chile, Rest Südamerikas). Prognosen in Wert (USD).
Segmentierungsübersicht
| Luftgestütztes LiDAR |
| Bodengestütztes LiDAR |
| Mobiles LiDAR |
| Bathymetrisches LiDAR |
| Terrestrisch Statisches LiDAR |
| Laserscanner |
| GPS- und GNSS-Empfänger |
| Trägheitsmesseinheiten |
| Kameras und Bildgebungsmodule |
| Rechen- und Taktelektronik |
| Sonstige Komponenten |
| Mechanisches LiDAR |
| Festkörper-LiDAR |
| Hybrid-LiDAR |
| Laufzeit-LiDAR |
| Frequenzmoduliertes Dauerstrich-LiDAR |
| Kurze Reichweite, weniger als 200 Meter |
| Mittlere Reichweite, 200–500 Meter |
| Lange Reichweite, mehr als 500 Meter |
| Luftgestützt |
| Bodengestützt Statisch |
| Bodengestützt Mobil |
| UAV-Montiert |
| Bergbau & Exploration |
| Infrastruktur & Stadtplanung |
| Landwirtschaft & Forstwirtschaft |
| Regierung & Öffentliche Behörden |
| Umwelt & Naturschutz |
| Übertragungsleitungsinspektion |
| Öl- & Gasanlageninspektion |
| Sonstige Anwendungen |
| Brasilien |
| Argentinien |
| Chile |
| Rest Südamerikas |
| Nach Produkttyp | Luftgestütztes LiDAR |
| Bodengestütztes LiDAR | |
| Mobiles LiDAR | |
| Bathymetrisches LiDAR | |
| Terrestrisch Statisches LiDAR | |
| Nach Komponente | Laserscanner |
| GPS- und GNSS-Empfänger | |
| Trägheitsmesseinheiten | |
| Kameras und Bildgebungsmodule | |
| Rechen- und Taktelektronik | |
| Sonstige Komponenten | |
| Nach Technologie | Mechanisches LiDAR |
| Festkörper-LiDAR | |
| Hybrid-LiDAR | |
| Laufzeit-LiDAR | |
| Frequenzmoduliertes Dauerstrich-LiDAR | |
| Nach Reichweite | Kurze Reichweite, weniger als 200 Meter |
| Mittlere Reichweite, 200–500 Meter | |
| Lange Reichweite, mehr als 500 Meter | |
| Nach Installation | Luftgestützt |
| Bodengestützt Statisch | |
| Bodengestützt Mobil | |
| UAV-Montiert | |
| Nach Anwendung | Bergbau & Exploration |
| Infrastruktur & Stadtplanung | |
| Landwirtschaft & Forstwirtschaft | |
| Regierung & Öffentliche Behörden | |
| Umwelt & Naturschutz | |
| Übertragungsleitungsinspektion | |
| Öl- & Gasanlageninspektion | |
| Sonstige Anwendungen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische LiDAR-Markt?
Die Größe des südamerikanischen LiDAR-Marktes wird auf 159,14 Millionen USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 321,73 Millionen USD erreichen.
Was treibt die LiDAR-Einführung in Südamerika an?
Drohnenvermessung, Bergbau-Compliance, Umweltüberwachung und Infrastrukturanlagenmanagement unterstützen die Einführung.
Welcher Produkttyp führt den regionalen LiDAR-Umsatz an?
Luftgestütztes LiDAR führte den Produktumsatz mit einem Anteil von 34,00 % im Jahr 2025 an, da es die Breitflächenkartierung über schwierigem Gelände unterstützt.
Welche Anwendung wächst am schnellsten?
Umwelt und Naturschutz wird voraussichtlich bis 2031 mit einer CAGR von 19,20 % wachsen, unterstützt durch den Bedarf an Kohlenstoff- und Biodiversitätskartierung.
Warum ist Brasilien für LiDAR-Anbieter wichtig?
Brasilien machte im Jahr 2025 58,00 % des regionalen Umsatzes aus und kombiniert Bergbau-, Waldüberwachungs-, Energie- und Infrastrukturnachfrage.
Was schränkt die Einführung durch kleinere LiDAR-Dienstleistungsunternehmen ein?
Importgerätekosten, Zölle, Währungsrisiken und der Mangel an Verarbeitungsspezialisten schränken den direkten Hardwarebesitz ein.