
土壌湿潤剤市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 193.10 百万米ドル |
| 市場規模 (2032) | 259 百万米ドル |
| 成長率 (2027 - 2032) | 6.05 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる土壌湿潤剤市場の分析
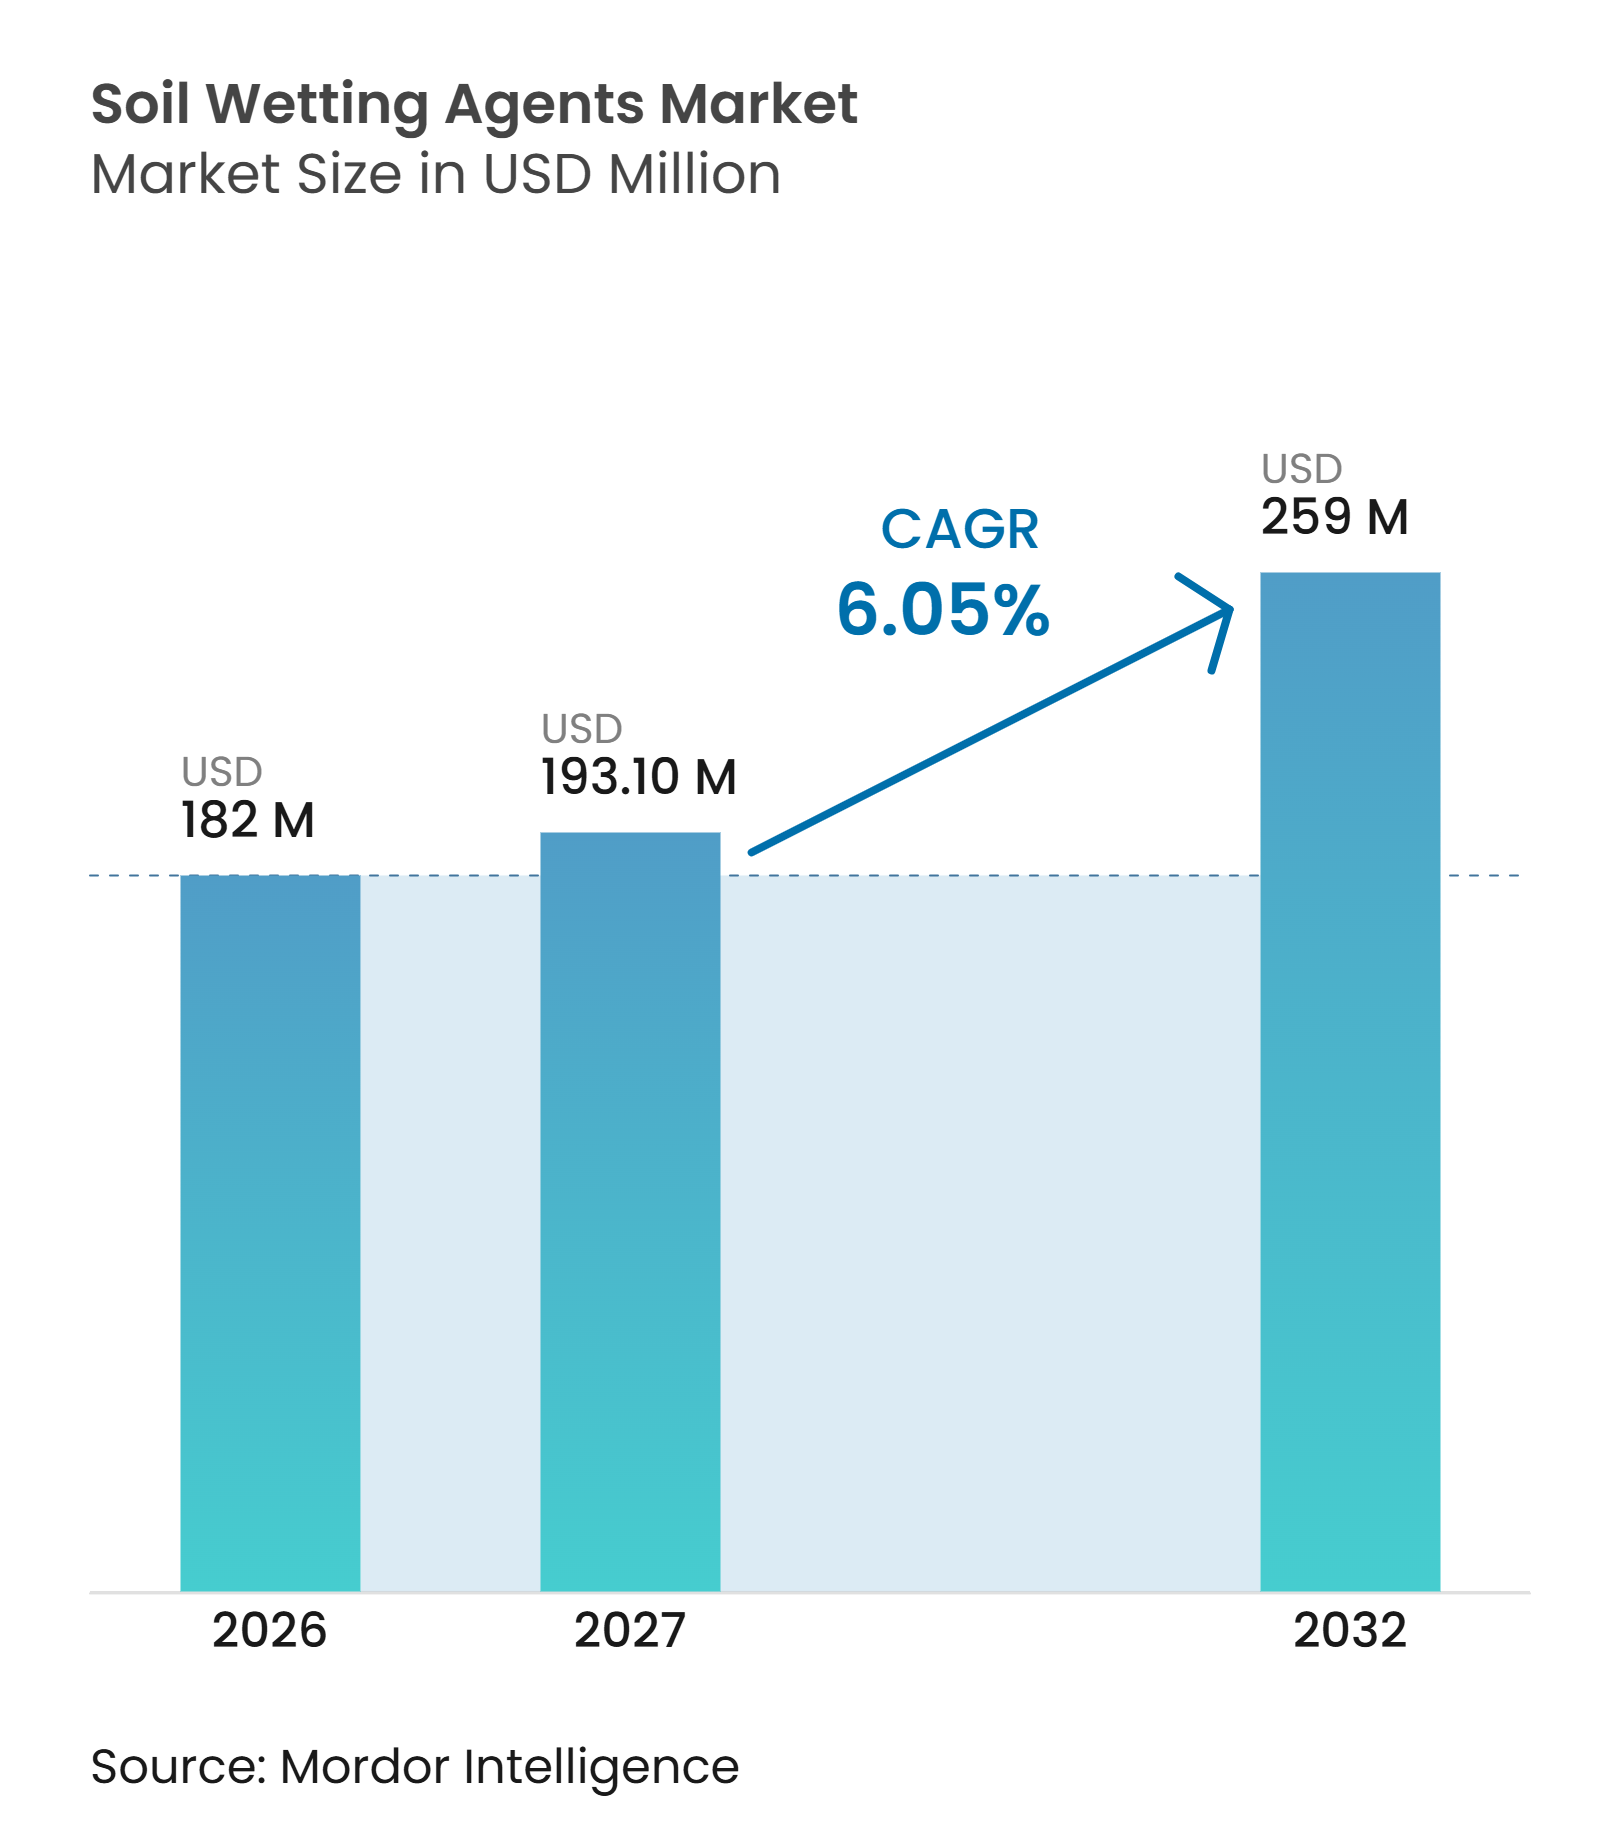
土壌湿潤剤市場の規模は2026年に182.00 ミリオン 米ドルと評価され、2027年の193.10 ミリオン 米ドルから2032年には259.00 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.05%で成長する見込みです。水不足の深刻化により、特に農業分野において灌漑効率を向上させ水損失を最小化するソリューションへの需要が広がっています。国連食糧農業機関(FAO)は2025年のAQUASTAT水データスナップショットにおいて、再生可能淡水の一人当たり利用可能量が過去10年間で7%減少し、農業が世界の淡水取水量の72%を占めていると報告しました[1]。これは農業用水資源への圧力が高まっていることを示すマクロ経済的指標です。製品固有の機会を裏付けるものとして、CHS アグロノミーは農業作物向けに設計された注入型土壌界面活性剤H-45を提供しており、水の浸透性、土壌水分分布、保水能力を改善し、灌漑システムおよび農業用スプレーヤーを通じて施用されます。このような製品は、土壌湿潤剤が従来の芝生用途を超えた実用的な水管理資材として位置づけられていることを示しています。サプライヤーはさらに、生分解性製剤、さまざまな土壌条件での性能、ならびに液肥施用および灌漑システムとの適合性を通じてポートフォリオを差別化しており、商業農業および高付加価値園芸全体での普及拡大の機会を創出しています。
レポートの主要ポイント
- 製品タイプ別では、非イオン性湿潤剤が2026年の土壌湿潤剤市場シェアの51.3%を占め、バイオベースおよびオーガニック湿潤剤は2027年から2032年にかけてCAGR 8.1%で成長すると予測されています。
- 形態別では、液体湿潤剤が2026年の土壌湿潤剤市場規模の58.0%を占め、粒状湿潤剤は2027年から2032年にかけてCAGR 7.3%で成長すると予測されています。
- 用途別では、畑作物および商業農業が2026年の土壌湿潤剤市場シェアの48.3%を占め、ゴルフコースおよびスポーツ芝生は2027年から2032年にかけてCAGR 7.8%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の土壌湿潤剤市場シェアの24.0%を占め、北米は2027年から2032年にかけてCAGR 7.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水不足および灌漑効率化の要件 | +1.5% | アジア太平洋、中東、アフリカで特に強い関連性を持つグローバル | 長期(4年以上) |
| 精密灌漑および土壌水分モニタリングの拡大 | +1.2% | 北米、欧州、およびアジア太平洋の主要市場 | 中期(2〜4年) |
| プロフェッショナル芝生およびスポーツ施設管理の成長 | +0.8% | 北米、欧州、および中東 | 中期(2〜4年) |
| 干ばつが多発する農業および園芸での利用増加 | +1% | アジア太平洋、南米、およびアフリカ | 長期(4年以上) |
| 肥料および作物保護プログラムとの統合 | +0.7% | 北米および欧州が主導するグローバル | 中期(2〜4年) |
| バイオベースおよび生分解性製剤への需要 | +0.9% | 欧州および北米、アジア太平洋への普及拡大を伴う | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
水不足および灌漑効率化の要件
水不足は、特に淡水利用可能量の減少と不規則な降雨を経験している地域において、利用可能な灌漑水の有効活用の必要性を高めています。砂質土壌、有機物の蓄積、長期的な乾燥条件に関連することが多い土壌の撥水性は、水が土壌に均一に浸透するのを妨げ、表面流出、局所的な乾燥斑、および非効率な水分保持をもたらす可能性があります。土壌湿潤剤は、撥水性を低減し浸透性を改善することでこれらの制限を克服し、灌漑水が土壌プロファイル全体により均一に広がるようにします。これは、非効率な浸透が灌漑必要量を増加させ、作物の定着と生産性に影響を与える可能性がある水ストレスの高い農業地域において特に重要です。淡水資源の保全への高まる圧力は、したがって、土壌水分分布を改善し限られた水供給をより有効に活用する手段として、農業、プロフェッショナル芝生管理、および園芸全体での土壌湿潤剤の普及を促進しています。
精密灌漑および土壌水分モニタリングの拡大
精密灌漑は、灌漑の意思決定を測定された土壌条件に結びつけ、水利用効率を改善することで、土壌湿潤剤市場に新たな機会を創出しています。ユタ州の農業水利実証・研究・実施パイロットプログラム(AG-DRIP)の2025年次報告書によると、2025年に31名の農家が登録し、2023年のプログラム開始以来の累計参加者数は77名となりました。同プログラムは、データ駆動型灌漑管理を支援するために、テレメトリー付きの土壌水分センサー、流量計、および気象ステーションを提供しました[2]。センサーベースのモニタリングが拡大するにつれ、生産者は水分分布が不均一な地域を特定し、水の浸透を改善し水損失を低減するために、ターゲットを絞った灌漑実践に土壌湿潤剤を組み込むことができます。これにより、精密灌漑システムと適合する製剤を提供するサプライヤーに機会が生まれ、圃場性能の証拠と農学サービスによって支えられます。専門ディストリビューターとのパートナーシップは、精密灌漑における市場アクセスをさらに強化します。これは、Aquatrols Europe Ltd.が2024年10月にドイツおよびオーストリアにおける独占ディストリビューターとしてGrashobberを任命したことにも示されています。
プロフェッショナル芝生およびスポーツ施設管理の成長
プロフェッショナル芝生は、水分の均一性がプレーイングサーフェスの品質と芝生の健全性に直接影響するため、土壌湿潤剤市場における高付加価値用途です。砂ベースのパッティンググリーンや集中管理されたスポーツフィールドは、局所的な乾燥斑や土壌撥水性の影響を特に受けやすく、専門的な水分管理ソリューションを必要とします。土壌湿潤剤は、水の浸透と分布を改善しながら、芝生の根圏全体にわたる均一な水分利用可能性を支援します。2025年8月、Harrell's LLCはSurfaceRxを発売しました。これは独自のOsmotechフォーミュレーション技術を採用した浸透型湿潤剤であり、植物の浸透圧調節物質の自然な産生を支援して芝生が干ばつおよび乾燥ストレスに対処するのを助けながら、水分の浸透と分布を改善します。バージニア工科大学が実施した独立研究でも、干ばつストレス下での芝生品質、葉色、クロロフィル含量、および根の特性の改善が実証されました。このような製剤革新は、ゴルフコースおよびスポーツ施設における専門湿潤剤への需要を強化し、プロフェッショナル芝生での確立された実績は、サプライヤーが他の集中管理用途へ製品ラインナップを拡大する機会を創出します。
干ばつが多発する農業および園芸での利用増加
干ばつが多発する農業および園芸は、プレミアムなプロフェッショナル芝生セグメントを超えて土壌湿潤剤市場のアドレス可能なベースを拡大しています。ICL グローイングソリューションズは2025年に、メキシコの干ばつ条件により農学者が主食作物および園芸作物の点滴灌漑プログラムにH2Floを推奨したと報告しました。この製品は28日間の残効期間を持ち、灌漑プログラム内での施用頻度を低減できます。集約的な栽培は、連続する生育季節を通じて砂質土壌およびローム土壌の有機物を枯渇させ、水分吸収を悪化させる可能性があります。地中海欧州および南部アフリカの園芸事業者は、季節内の土壌水分が急激に変動し、作物品質が一貫した根圏条件に依存する場合に、より体系的な使用へと移行しています。湿潤剤と肥料および作物保護プログラムとの統合は、圃場作業を簡素化し、商業生産者向けの既存流通チャネルへのアクセスを改善できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小規模農家における認知度と技術研修の不足 | -0.6% | サブサハラアフリカ、南アジア、および東南アジアの一部 | 長期(4年以上) |
| プレミアム製品コストと短期的な農場回収の不確実性 | -0.8% | 新興市場でより強い関連性を持つグローバル | 中期(2〜4年) |
| 原材料価格の変動 | -0.5% | グローバル | 短期(2年以下) |
| 土壌化学および水質による性能のばらつき | -0.4% | グローバル、特に高塩分およびアルカリ性土壌地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小規模農家における認知度と技術研修の不足
技術的知識の不足は、水ストレスが土壌水分管理の改善に対する明確なニーズを生み出している地域においても、小規模農家の間での土壌湿潤剤市場における普及を制約しています。Frontiers in Sustainable Food Systemsの2025年の研究では、マラウイ南部の小規模農家において、普及指導との接触が新しい土壌資材の採用の強力な予測因子であることが明らかになりました。認知度だけでは一貫した使用を確保するには不十分であり、生産は適切な用途と処理実践に関する繰り返しの農学的指導も必要としていました。低所得市場における公的普及システムは資金不足であることが多く、民間ディストリビューターは農家教育をあまり必要としない高マージン製品を優先する場合があります。サプライヤーは、既存の生産者関係を持つ地域の製品形態と確立された肥料流通チャネルを活用することで、この障壁を低減できます。
プレミアム製品コストと短期的な農場回収の不確実性
プレミアム価格設定と短期的なリターンに関する不確実性は、特に厳しい資材予算で運営している生産者の間で、土壌湿潤剤の普及を制約する可能性があります。肥料や作物保護製品とは異なり、湿潤剤の経済的便益は、その有効性が土壌テクスチャー、撥水性の程度、灌漑実践、および施用頻度などの要因に依存するため、すぐには測定しにくい場合があります。圃場の証拠は、湿潤剤の性能が土壌有機物と製剤によってかなり異なる可能性があることを示しており、異なる生産システム間で一貫した投資収益率を確立することをより困難にしています。さらに、生産者は同じ灌漑管理予算を、改良された灌漑システム、土壌改良材、または水分モニタリング技術などの代替手段に充てることができ、湿潤剤サプライヤーが水分分布と作物または芝生の性能における測定可能な改善を実証する必要性を高めています。その結果、高い製品コストと不確実な回収の組み合わせにより、土壌湿潤の経済的便益を正当化しやすい高付加価値作物、管理された芝生、およびその他の用途を超えた普及が制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
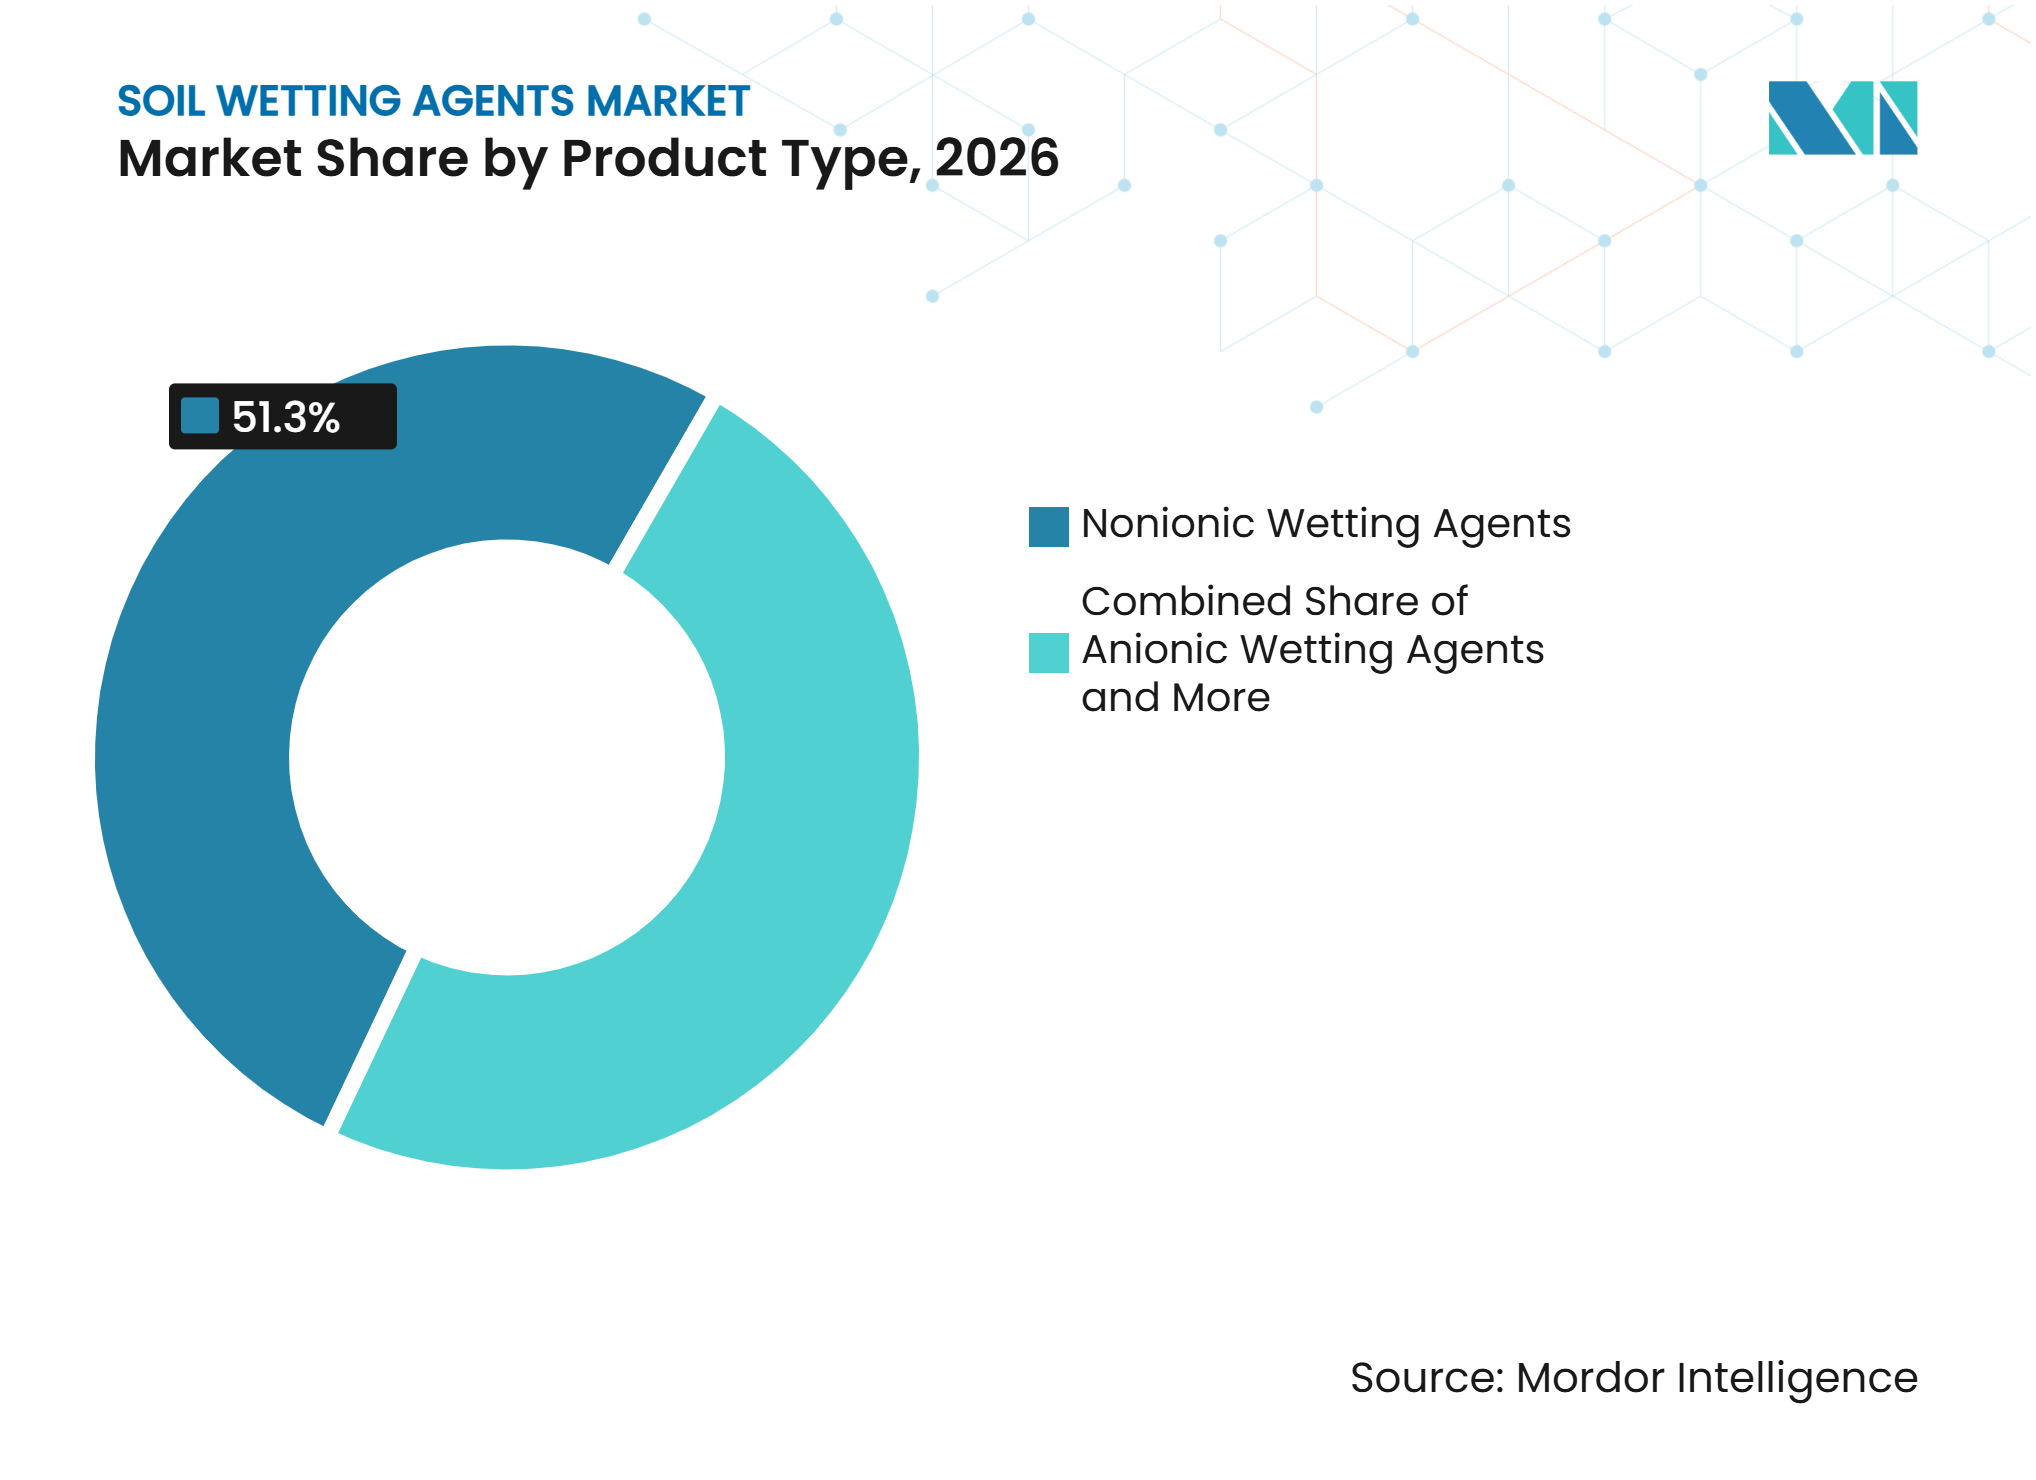
非イオン性化学品がリードし、バイオベース製剤が勢いを増す非イオン性湿潤剤は2026年の土壌湿潤剤市場シェアの51.3%を占めました。その主導的地位は、農業資材との幅広い適合性および芝生・作物生産における確立された使用実績によって支えられています。非イオン性界面活性剤は電荷を持たないため、一般的に荷電界面活性剤よりも灌漑水やタンク混合物中に存在するイオンとの相互作用が起きにくいです。フロリダ大学食品農業科学研究所(UF/IFAS)は、非イオン性界面活性剤をさまざまな農薬製品との適合性から広く使用されている農業用補助剤として特定しており、芝生管理の文献では非イオン性界面活性剤が撥水性根圏の浸透性と再湿潤を改善するために一般的に使用されていると指摘しています。農業、園芸、および芝生全体にわたる確立された用途基盤が、その継続的な市場リーダーシップを支えています。
バイオベースおよびオーガニック湿潤剤は2027年から2032年にかけてCAGR 8.1%で成長すると予測されています。成長は、生分解性および天然由来の界面活性剤化学品への関心の高まりによって支えられており、特に環境プロファイルと持続可能性志向の生産システムとの適合性が製品選択に影響する用途において顕著です。例えば、非イオン性でもあるアルキルポリグルコシド(APG)系界面活性剤は、糖と脂肪酸成分から誘導され、天然由来の代替品として芝生湿潤剤製剤に組み込まれています。商業的な製品開発も生分解性製剤に向かっています。Bionemaは2024年にスポーツおよび芝生用途向けの生分解性界面活性剤としてSoil-Jet BSP100を発売し、水の浸透を改善し土壌撥水性を低減するよう設計されています。このシフトは、環境特性と信頼性の高い湿潤性能を組み合わせることができるバイオベース製剤を開発するサプライヤーに機会を創出しますが、普及は圃場有効性、製剤安定性、およびコスト競争力に依存し続けるでしょう。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
液体がリードし、粒状製品が勢いを増す液体湿潤剤は2026年の市場規模の58.0%を占めました。その主導的地位は、従来のスプレー機器、液肥施用システム、および液体肥料施用との適合性によって支えられており、生産者および芝生管理者が圃場条件に応じて施用量を調整できます。液体製剤は自動灌漑および注入システムにも組み込むことができ、管理された根圏全体にわたる精密かつ均一な施用を支援します。既存の施用実践への統合の容易さと農業およびプロフェッショナル芝生プログラムの両方への適合性が、市場における継続的な優位性を支えています。
粒状湿潤剤は2027年から2032年にかけてCAGR 7.3%で成長すると予測されています。成長は、特に液体施用インフラが利用しにくい大規模な芝生エリアや農業圃場において、保管、取り扱い、および散布施用の容易さによって支えられています。粒状製剤は肥料プログラムにも組み込むことができ、湿潤剤の施用を定期的な養分管理と組み合わせることができます。比較的シンプルな施用要件により、液体の取り扱いと施用の複雑さを軽減しようとするユーザーにとって魅力的です。ただし、液体は精密灌漑システムにおいて優位性を維持する可能性が高く、灌漑ラインに直接計量・注入できるのに対し、粉末および粒状製剤は保管安定性、取り扱いの簡便さ、および散布カバレッジが優先される用途により適しています。
用途別:
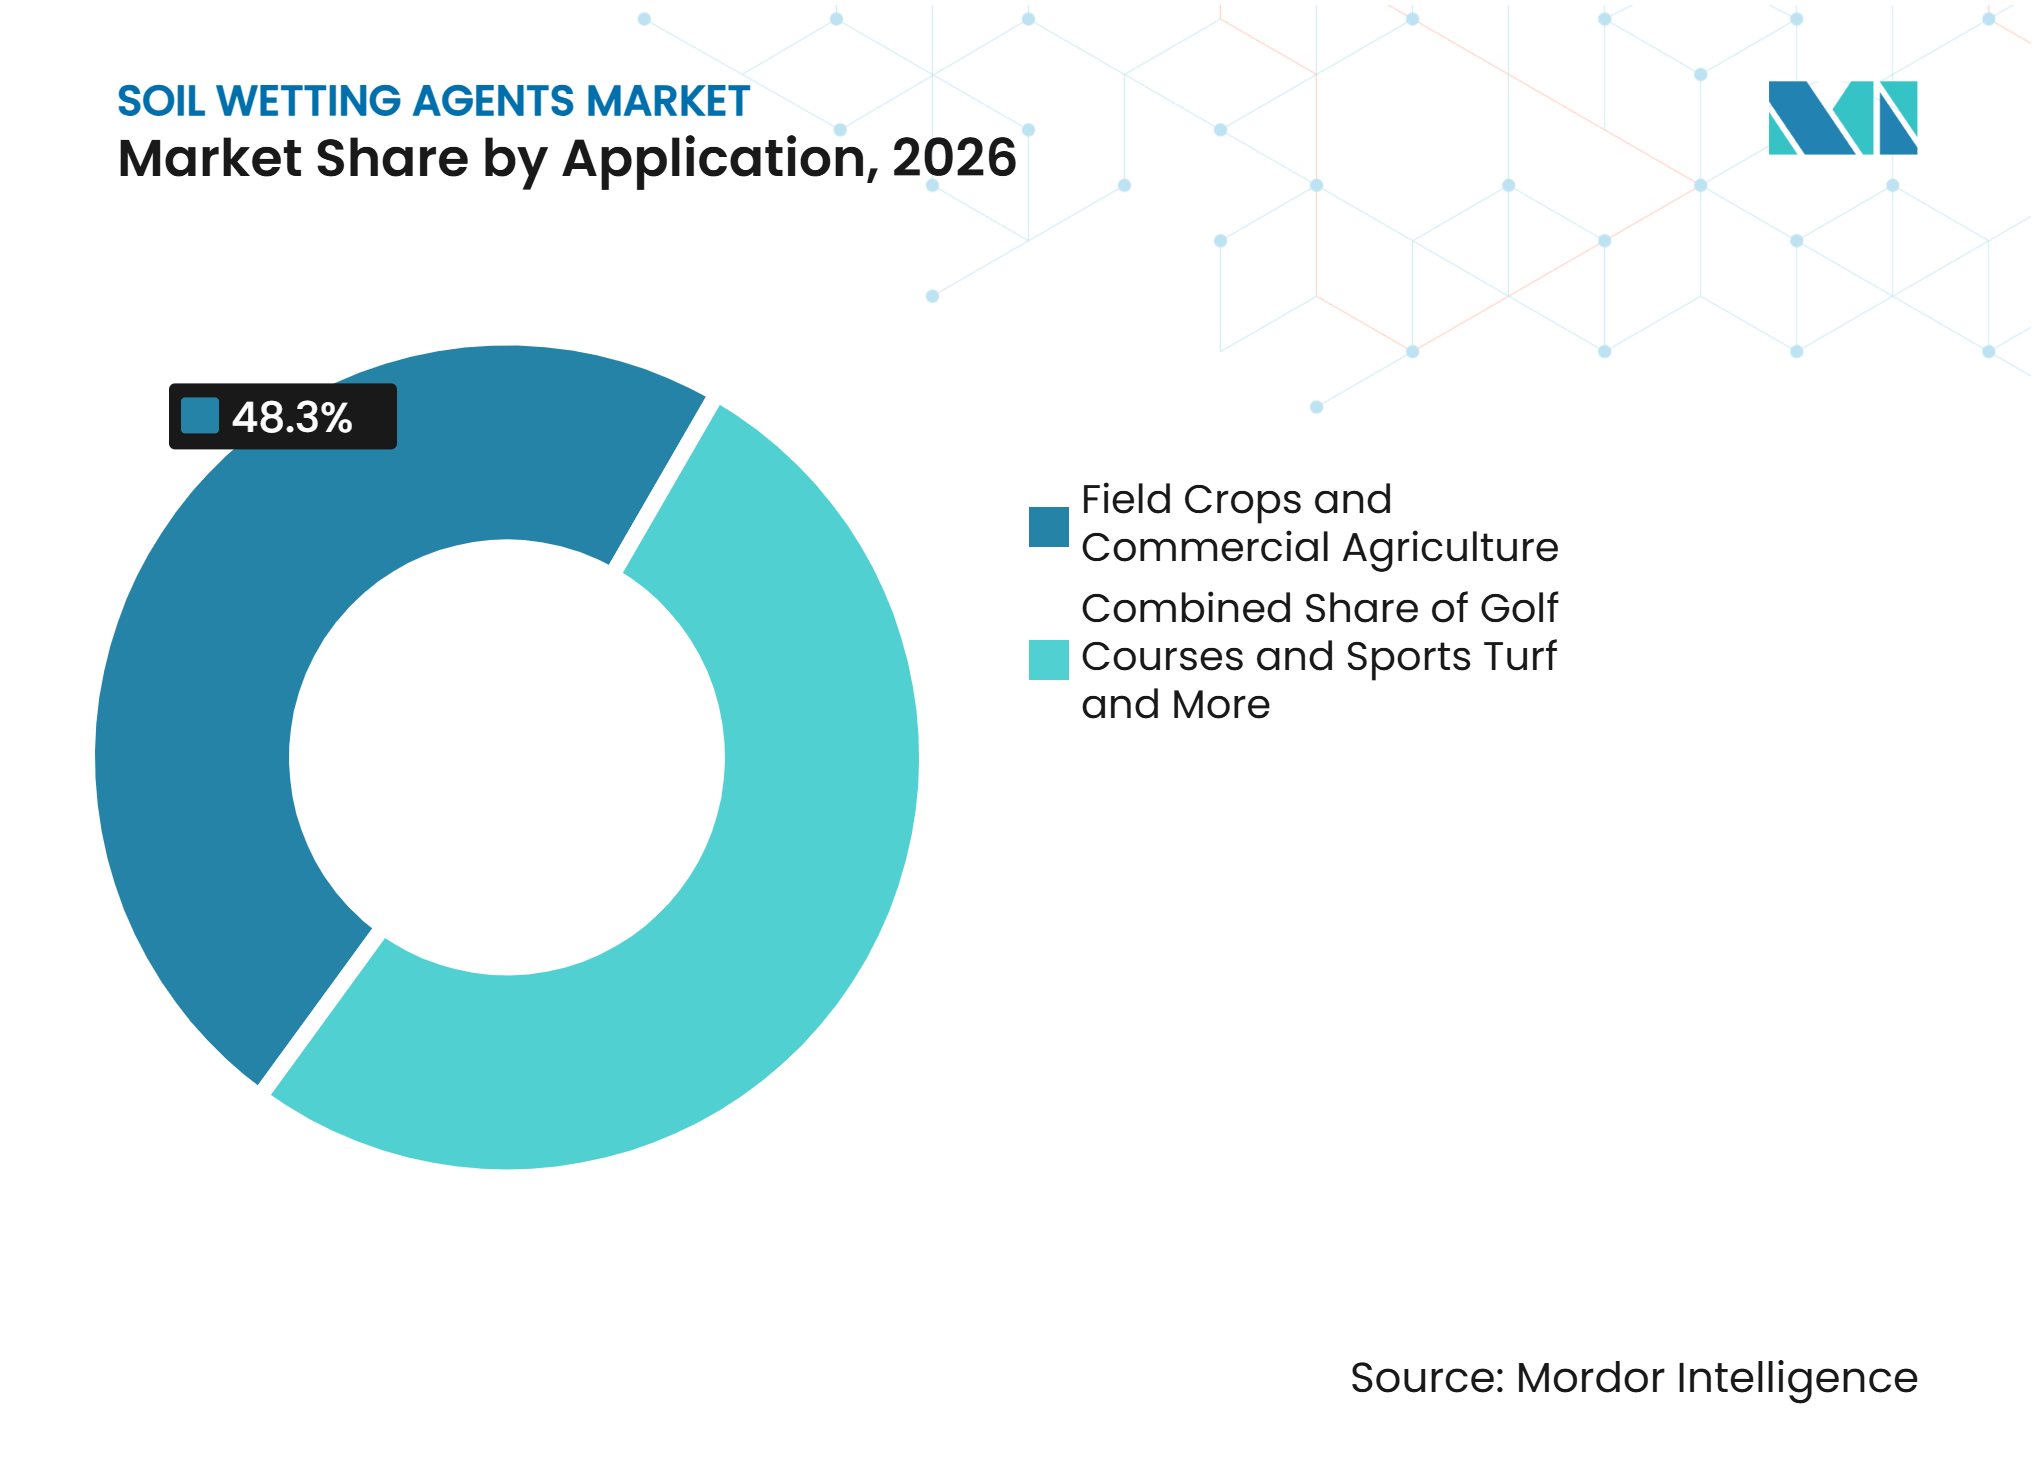
畑作物および商業農業がリードし、ゴルフコースおよびスポーツ芝生が勢いを増す畑作物および商業農業は2026年の土壌湿潤剤市場シェアの48.3%を占めました。需要は、土壌撥水性と不均一な浸透が根圏水分と作物性能に影響を与える可能性がある地域での灌漑作物生産によって支えられています。FAOの「2025年食料農業のための世界の土地・水資源の現状」によると、2023年には世界の耕作地の約23%が灌漑設備を備えていましたが、これらの地域が世界の作物価値の48%を生み出しており、灌漑農業と効果的な水管理の経済的重要性が浮き彫りになっています[3]。このような背景のもと、土壌湿潤剤は浸透性と水分分布を改善することで、撥水性になりやすい農業土壌に対する補完的なソリューションを提供します。高付加価値園芸および灌漑作物生産での使用は、サプライヤーが特定の土壌水分管理課題に対処し灌漑効率を改善する機会を創出します。
ゴルフコースおよびスポーツ芝生は2027年から2032年にかけてCAGR 7.8%で成長すると予測されています。成長は、ゴルフコース、スポーツフールド、およびその他のプロフェッショナル管理芝生の集中的な管理要件によって支えられており、局所的な乾燥斑と不均一な根圏水分が芝生品質に影響を与える可能性があります。土壌湿潤剤は、撥水性の芝生土壌における水分分布を改善し局所的な乾燥斑を低減するのに役立ち、より一貫した水分管理を支援します。これらの便益はプロフェッショナル管理芝生での継続的な普及を支え、園芸、観賞植物、造園、および住宅用芝生は、作物価値、美観要件、または局所的な土壌水分問題が処理を正当化する追加の機会を提供します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
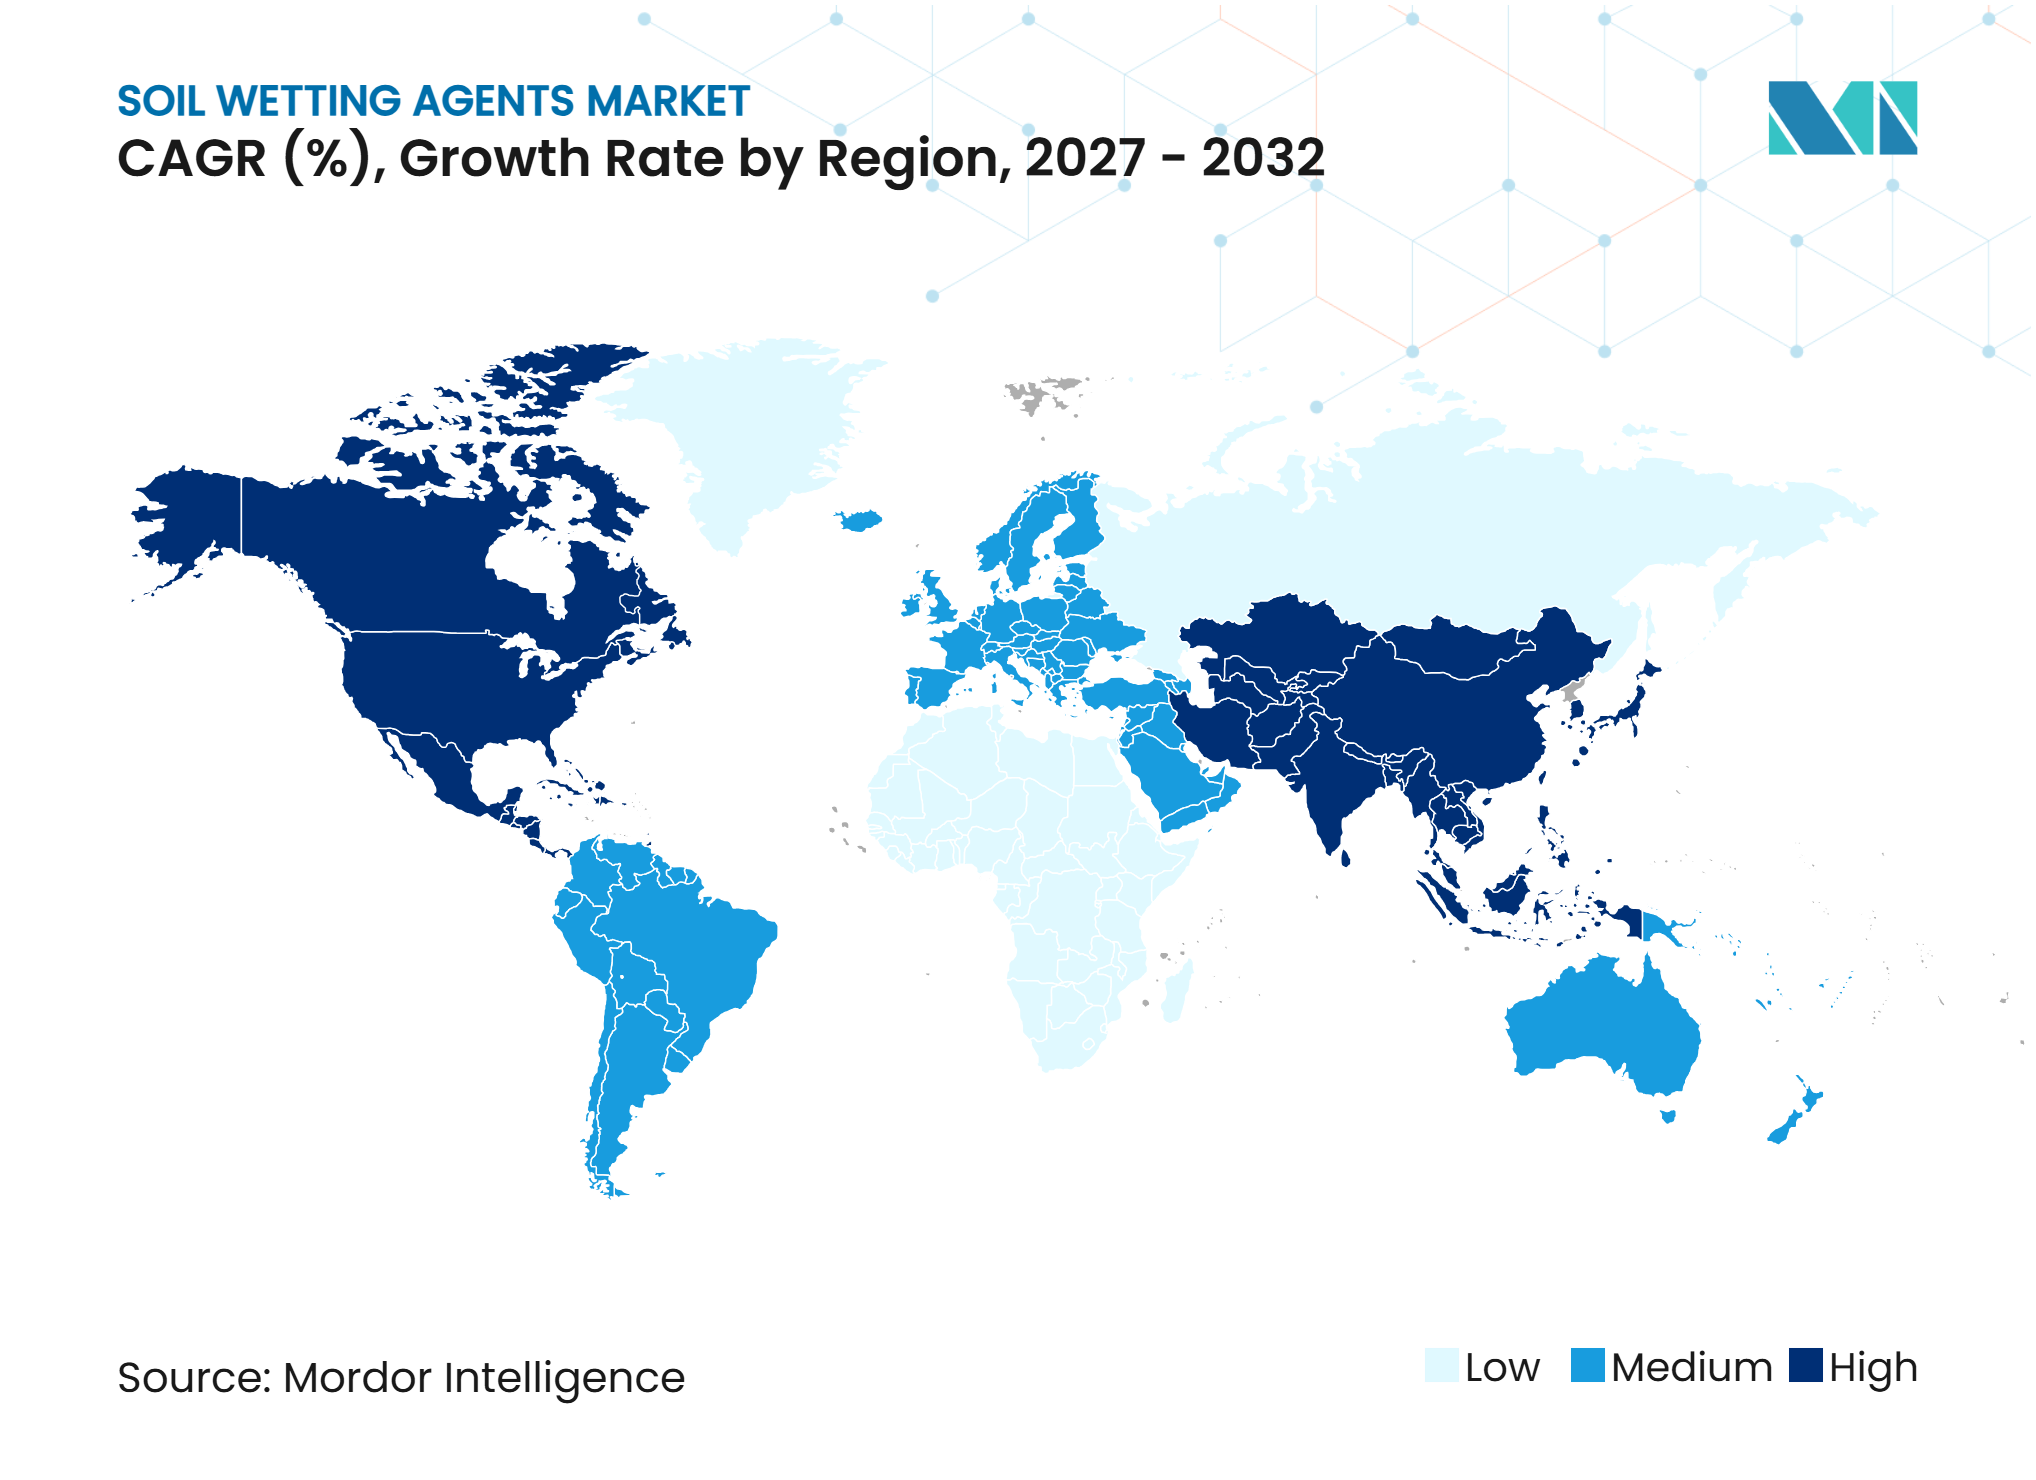
アジア太平洋は2026年の土壌湿潤剤市場シェアの24.0%を占めました。中国、インド、オーストラリア、および東南アジアにおける灌漑農業が地域需要を支えています。政府主導の土壌改良プログラムおよびマイクロ灌漑ネットワークの拡大も商業的普及を支援しています。インドの点滴灌漑およびマイクロ灌漑への公的支援は、湿潤剤の適合性がその性能改善に関連するシステムの設置基盤を増加させました。地域の生産者は、土壌水分管理が重要な畑作物および園芸においてこれらの製品を使用しています。
北米は2027年から2032年にかけてCAGR 7.4%で成長すると予測されており、土壌湿潤剤市場において最も成長の速い地域となっています。同地域には確立されたプロフェッショナル芝生産業と大規模な商業農業基盤があり、精密灌漑と土壌水分管理の重要性が高まっています。水効率の高い灌漑技術の普及拡大と水の施用最適化への関心の高まりが、浸透性を改善し流出を低減し均一な水分分布を支援する土壌湿潤剤の機会を創出しています。欧州は、持続性のある補助剤化学品への規制上の注目が高まる中、バイオベース製剤へと移行しています。Aquatrols Europe とFenaco Genossenschaftは2026年にスイスの肥料条例および化学製品登録のもとで6種類のプレミアム土壌界面活性剤を登録しました。南米は、特に降雨量が変動し土壌水分条件が不均一な地域での大豆およびトウモロコシ栽培の拡大を通じて成長の可能性を提供しています。
中東およびアフリカは依然として小規模な市場ですが、強い水制約に直面しています。国連食糧農業機関(FAO)は2025年に、クウェートとカタールが一人当たり再生可能淡水資源が最も少ない国の一つであると報告し、サウジアラビアのビジョン2030は温室開発と環境制御型農業を支援しています。砂質土壌が疎水性になる可能性があるアラブ首長国連邦とイスラエルでは、芝生および造園用途が発展しており、土壌湿潤剤への需要を高めています。アフリカの需要は小規模農家の認知度とプレミアム製品価格によって依然として制限されていますが、ケニア、南アフリカ、ナイジェリア、およびエジプトは園芸輸出サプライチェーンを通じた商業的需要があります。
競合環境
市場集中度
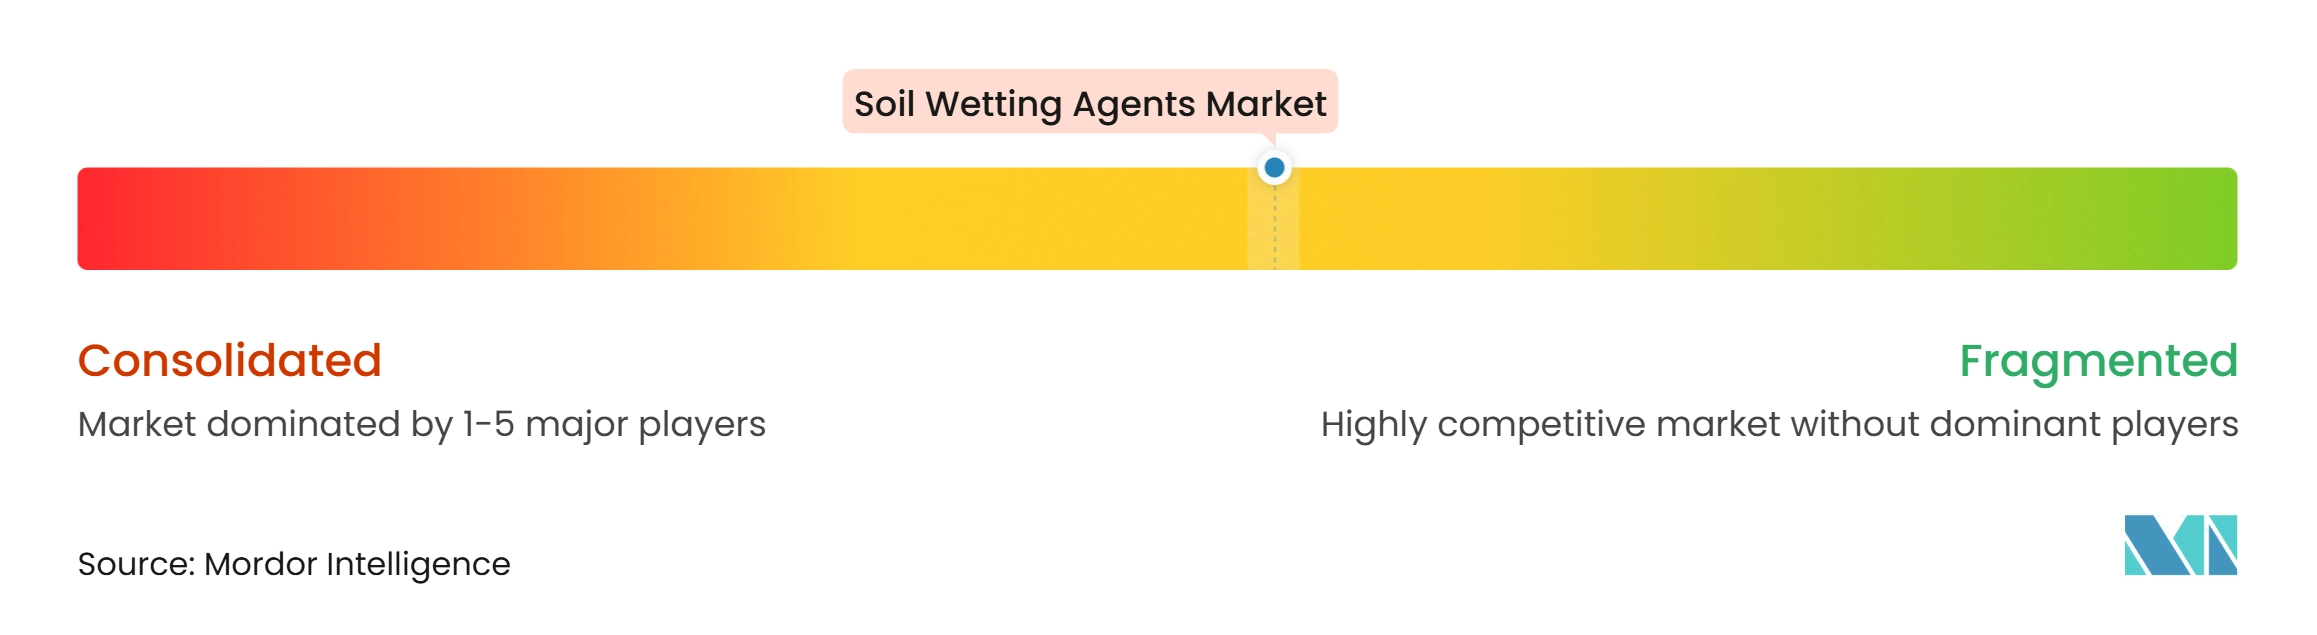
土壌湿潤剤市場は2026年に中程度の集中度を示しており、BASF SE、The Aquatrols Company (Lamberti S.p.A.)、Nufarm Limited、Wilbur-Ellis Company, LLC (Wilbur-Ellis Holdings, Inc.)、およびMilliken & Companyが主要プレイヤーとして特定されています。これらの競合ポジションは、スペシャルティケミカル能力、農業資材ポートフォリオ、確立された流通ネットワーク、および農業とプロフェッショナル芝生用途へのサービス経験によって支えられています。企業は、製剤性能、水の浸透・保持特性、生分解性、製品適合性、技術サポート、および流通リーチを通じて競争しています。これらの要因は、さまざまな土壌条件、作物システム、および芝生用途にわたる土壌水分管理の改善を目的とした製品革新とポートフォリオ開発を促進しています。
Bionemaは、バイオベース技術と環境適合型農業資材に特化した差別化されたフォーカスを持つ小規模競合企業です。有機認証と持続可能な製品開発への重点は、特に環境性能と規制遵守を優先する顧客の間で、従来の化学製剤の代替品への需要と一致しています。このポジショニングにより、専門サプライヤーは差別化された製剤と集中的な市場開発を通じて競争しながら、園芸や高付加価値作物生産を含む持続可能性重視の農業セグメントをターゲットにすることができます。
小規模農家向けの低コスト製品、砂質土壌向けの長期持続製剤、および灌漑データと連携したサービスに機会が残っています。企業は製品を肥料および作物保護流通プログラムと統合することで市場アクセスを拡大できます。製剤がより広い農学プログラム内で推奨される場合、デジタルプロトコルは顧客維持を強化し、再現可能な圃場性能と技術サポートの重要性を高めます。大企業は買収と研究を通じてポートフォリオを拡大でき、専門企業は集中した流通と地域農学の専門知識を通じて競争できます。
土壌湿潤剤市場のリーダー企業
-
BASF SE
-
The Aquatrols Company (Lamberti S.p.A.)
-
Nufarm Limited
-
Wilbur-Ellis Company, LLC (Wilbur-Ellis Holdings, Inc.)
-
Milliken & Company
- 注:主要企業の掲載順は順位を示すものではありません。
土壌湿潤剤市場 このレポートでカバーされる企業
- BASF SE
- The Aquatrols Company (Lamberti S.p.A.)
- Milliken & Company
- Syngenta AG (Sinochem Holdings Corporation Ltd)
- Croda International Plc
- Clariant AG
- Grow More, Inc.
- Seasol International Pty Ltd
- Helena Agri-Enterprises, LLC
- Geoponics Corporation
- AQUA-AID Solutions
- Harrell's LLC
- Bionema Group Limited
- Wilbur-Ellis Company, LLC (Wilbur-Ellis Holdings, Inc.)
- WinField United (Land O'Lakes, Inc.)
最近の産業開発事情 土壌湿潤剤市場
- 2025年8月:Harrell's LLCは、HydroMAXポートフォリオ内の新しい湿潤剤SurfaceRxを発売しました。独自のOsmotechフォーミュレーション技術を採用し、水分の浸透と分布を改善しながら芝生が干ばつおよび乾燥ストレスに対処するのを助けるよう設計されており、プロフェッショナル芝生管理向けの製品ラインナップを強化しています。
- 2025年4月:The Aquatrols Companyは、さまざまな土壌タイプ、芝生タイプ、および生育環境にわたる水管理のために設計された最適化された土壌界面活性剤製剤Vivax Oroを発売しました。この発売は、プロフェッショナル芝生および園芸用途における土壌水管理の改善を中心とした製品革新を強化するものです。
- 2025年1月:Chrysal Internationalは、花卉栽培、苗木作物、および多年生植物向けの有機シリコンベース湿潤剤Chrysal Surflowを発売しました。この製品は作物保護処理の性能を改善するよう設計されており、オランダ植物保護製品・殺生物剤認可委員会(CTGB)から登録を受けていました。
土壌湿潤剤市場レポートの調査範囲
土壌湿潤剤は、界面活性剤を含む特殊化学製剤であり、表面張力を改善することで水の浸透、透過、および分布を改善します。農業圃場、園芸基材、苗木、ゴルフコース、および管理された景観全体にわたる土壌撥水性、局所的な乾燥斑、および不均一な水分分布の管理を支援します。市場には、灌漑、ドレンチ、または粒状処理を通じた土壌および育成培地用途向けに製剤化された製品が含まれ、植物表面への化学的カバレッジの改善のみを目的とした葉面補助剤および農薬スプレッダーは除外されます。
土壌湿潤剤市場レポートは、製品タイプ別(非イオン性湿潤剤、アニオン性湿潤剤、カチオン性湿潤剤、バイオベースおよびオーガニック湿潤剤、ポリマーベース湿潤剤)、形態別(液体、粉末、粒状)、用途別(畑作物および商業農業、園芸および苗木生産、ゴルフコースおよびスポーツ芝生、住宅用芝生および景観維持、その他の用途)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 非イオン性湿潤剤 |
| アニオン性湿潤剤 |
| カチオン性湿潤剤 |
| バイオベースおよびオーガニック湿潤剤 |
| ポリマーベース湿潤剤 |
| 液体 |
| 粉末 |
| 粒状 |
| 畑作物および商業農業 |
| 園芸および苗木生産 |
| ゴルフコースおよびスポーツ芝生 |
| 住宅用芝生および景観維持 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ケニア | |
| ナイジェリア | |
| アフリカその他 |
| 製品タイプ別 | 非イオン性湿潤剤 | |
| アニオン性湿潤剤 | ||
| カチオン性湿潤剤 | ||
| バイオベースおよびオーガニック湿潤剤 | ||
| ポリマーベース湿潤剤 | ||
| 形態別 | 液体 | |
| 粉末 | ||
| 粒状 | ||
| 用途別 | 畑作物および商業農業 | |
| 園芸および苗木生産 | ||
| ゴルフコースおよびスポーツ芝生 | ||
| 住宅用芝生および景観維持 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ケニア | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
土壌湿潤剤市場の市場規模はどのくらいですか?
土壌湿潤剤市場は2026年に182.00 ミリオン 米ドルと評価され、2027年の193.10 ミリオン 米ドルから2032年には259.00 ミリオン 米ドルに達すると推定されており、2027年から2032年の予測期間においてCAGR 6.05%で成長します。
どの製品タイプが土壌湿潤剤の需要をリードしていますか?
非イオン性湿潤剤は、肥料、農薬、および生物学的資材との幅広い適合性により、2026年に51.3%のシェアで製品需要をリードしました。
最も急速に成長している土壌湿潤剤の形態はどれですか?
粒状製品は、保管安定性とシンプルな圃場取り扱いに支えられ、2027年から2032年にかけてCAGR 7.3%で拡大すると予測されています。
灌漑農業において湿潤剤が重要な理由は何ですか?
農業が世界の淡水取水量の72%を占める中、より均一な水の浸透を支援し流出を低減できます。