
Größe und Marktanteil des Marktes für Bodennässemittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 193.10 Millionen US-Dollar |
| Marktgröße (2032) | 259 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.05 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Bodennässemittel von Mordor Intelligence
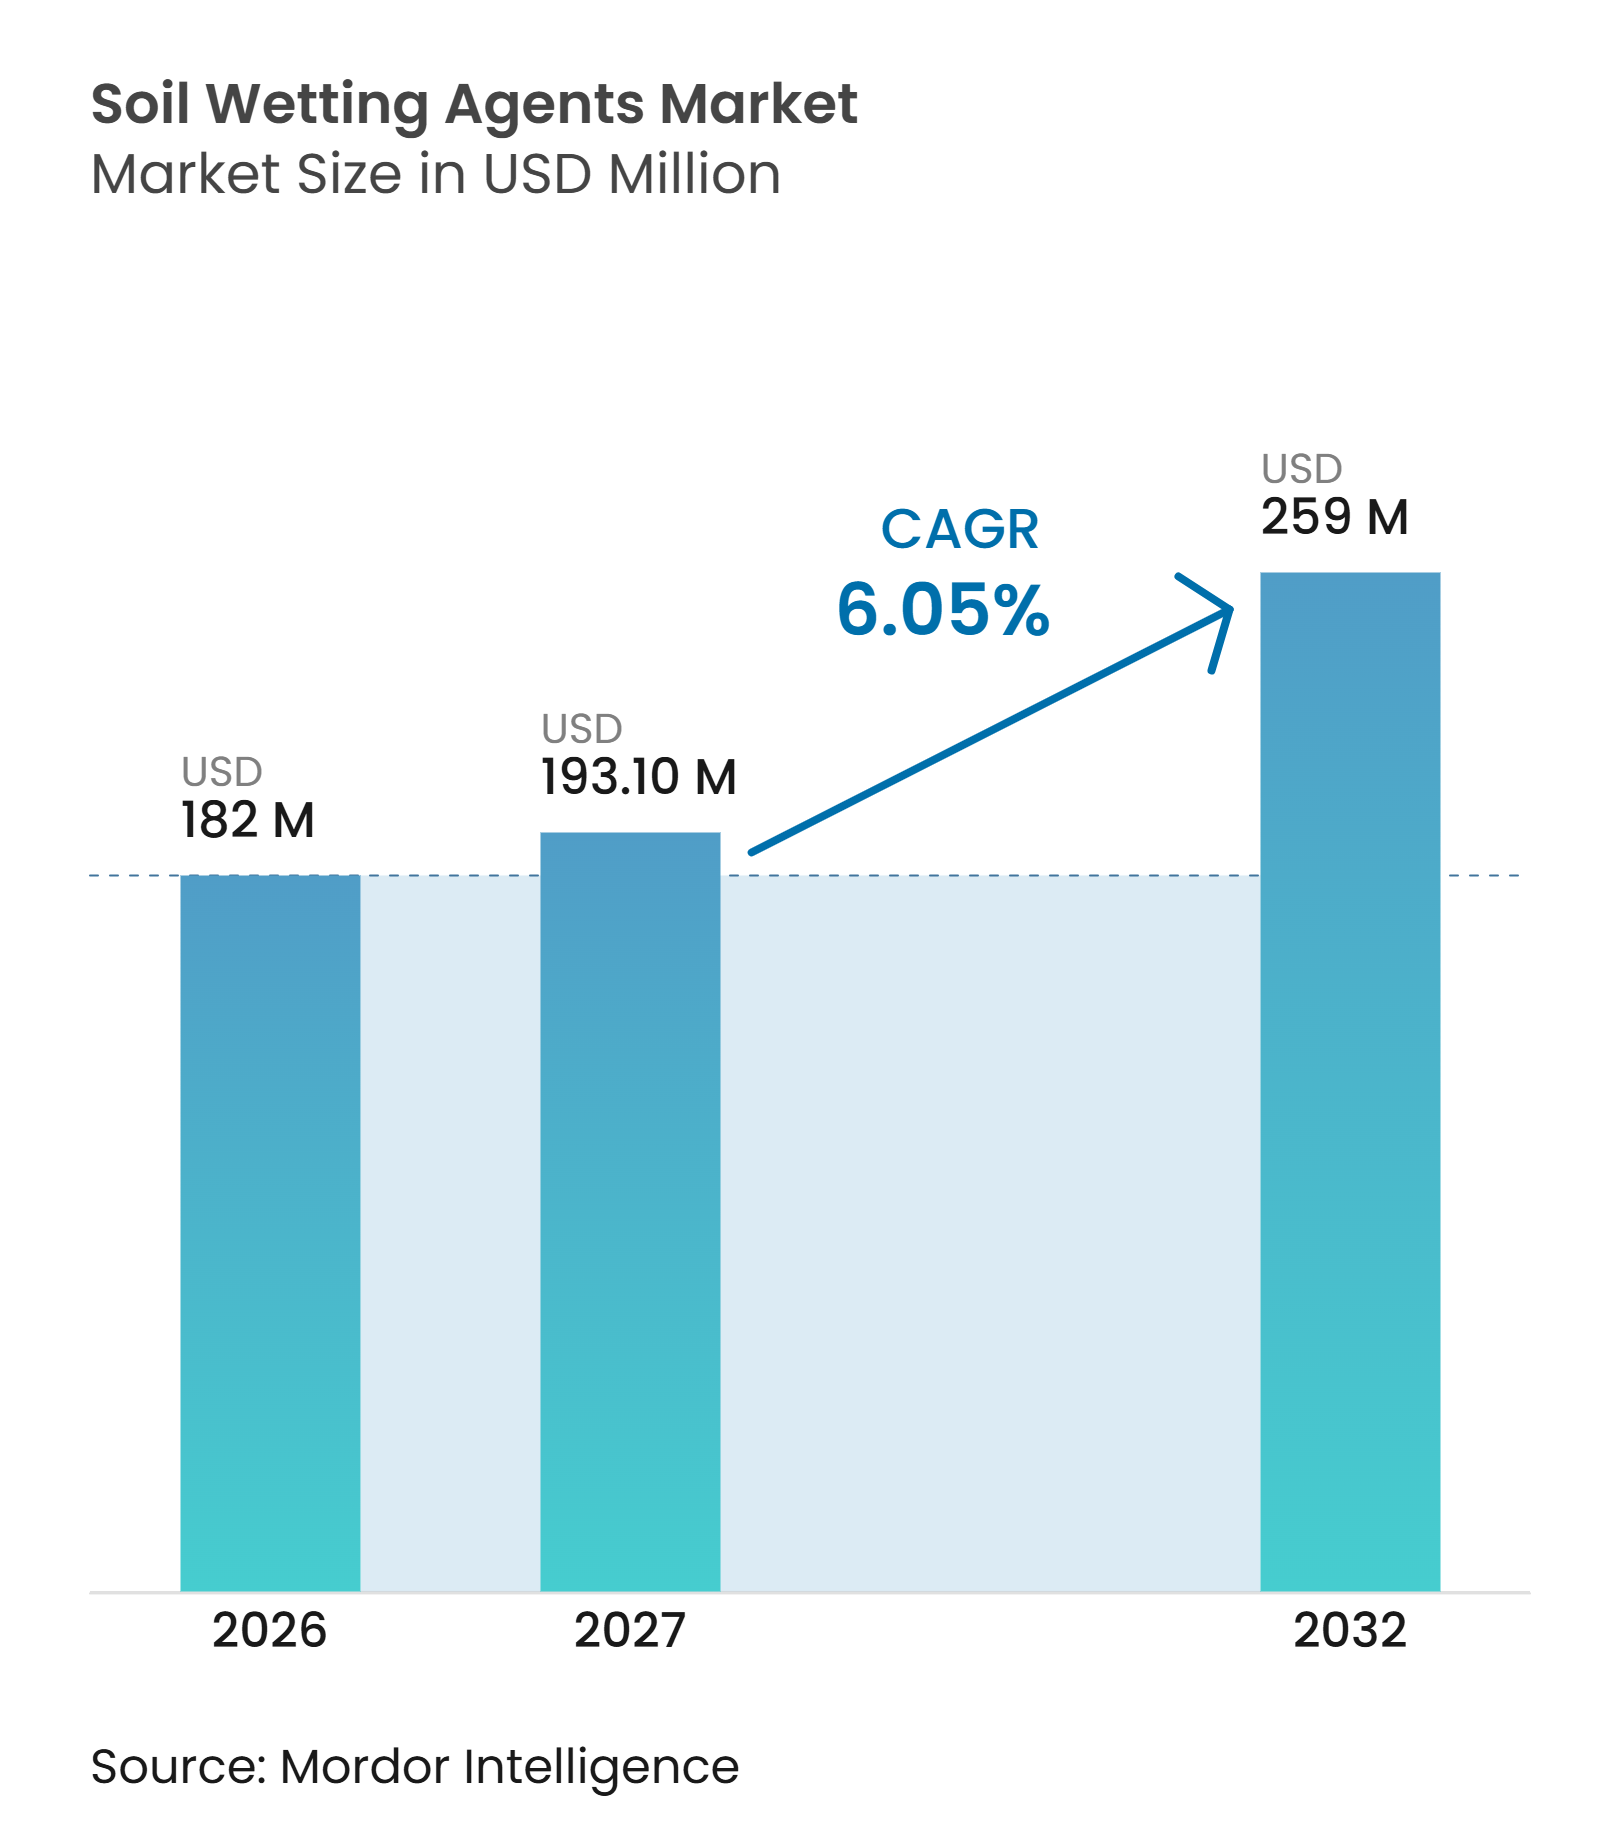
Die Marktgröße für Bodennässemittel wurde im Jahr 2026 auf 182,00 Millionen USD bewertet und soll von 193,10 Millionen USD im Jahr 2027 auf 259,00 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,05 % von 2027 bis 2032. Zunehmende Wasserknappheit schafft einen breiteren Bedarf an Lösungen, die die Bewässerungseffizienz verbessern und Wasserverluste minimieren, insbesondere in der Landwirtschaft. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtete in ihrem AQUASTAT-Wasserdaten-Snapshot 2025, dass die Verfügbarkeit erneuerbaren Süßwassers pro Person im vorangegangenen Jahrzehnt um 7 % zurückgegangen war, während die Landwirtschaft 72 % der weltweiten Süßwasserentnahme ausmachte[1]. Dies liefert einen makroökonomischen Hinweis auf den wachsenden Druck auf landwirtschaftliche Wasserressourcen. Als produktspezifische Gelegenheit bietet CHS Agronomy H-45 an, ein injizierbares Bodentensidhilfsmittel für landwirtschaftliche Kulturen, das die Wasserinfiltration, die Bodenfeuchteverteilung und die Wasserhaltekapazität verbessert und über Bewässerungssysteme und landwirtschaftliche Sprühgeräte ausgebracht werden kann. Solche Produktangebote zeigen, wie Bodennässemittel als praktische Wassermanagement-Betriebsmittel über traditionelle Rasenflächen-Anwendungen hinaus positioniert werden. Lieferanten differenzieren ihre Portfolios weiter durch biologisch abbaubare Formulierungen, Leistungsfähigkeit unter verschiedenen Bodenbedingungen sowie Kompatibilität mit Fertigations- und Bewässerungssystemen, wodurch Möglichkeiten entstehen, die Akzeptanz in der kommerziellen Landwirtschaft und im hochwertigen Gartenbau auszuweiten.
Wichtigste Erkenntnisse des Berichts
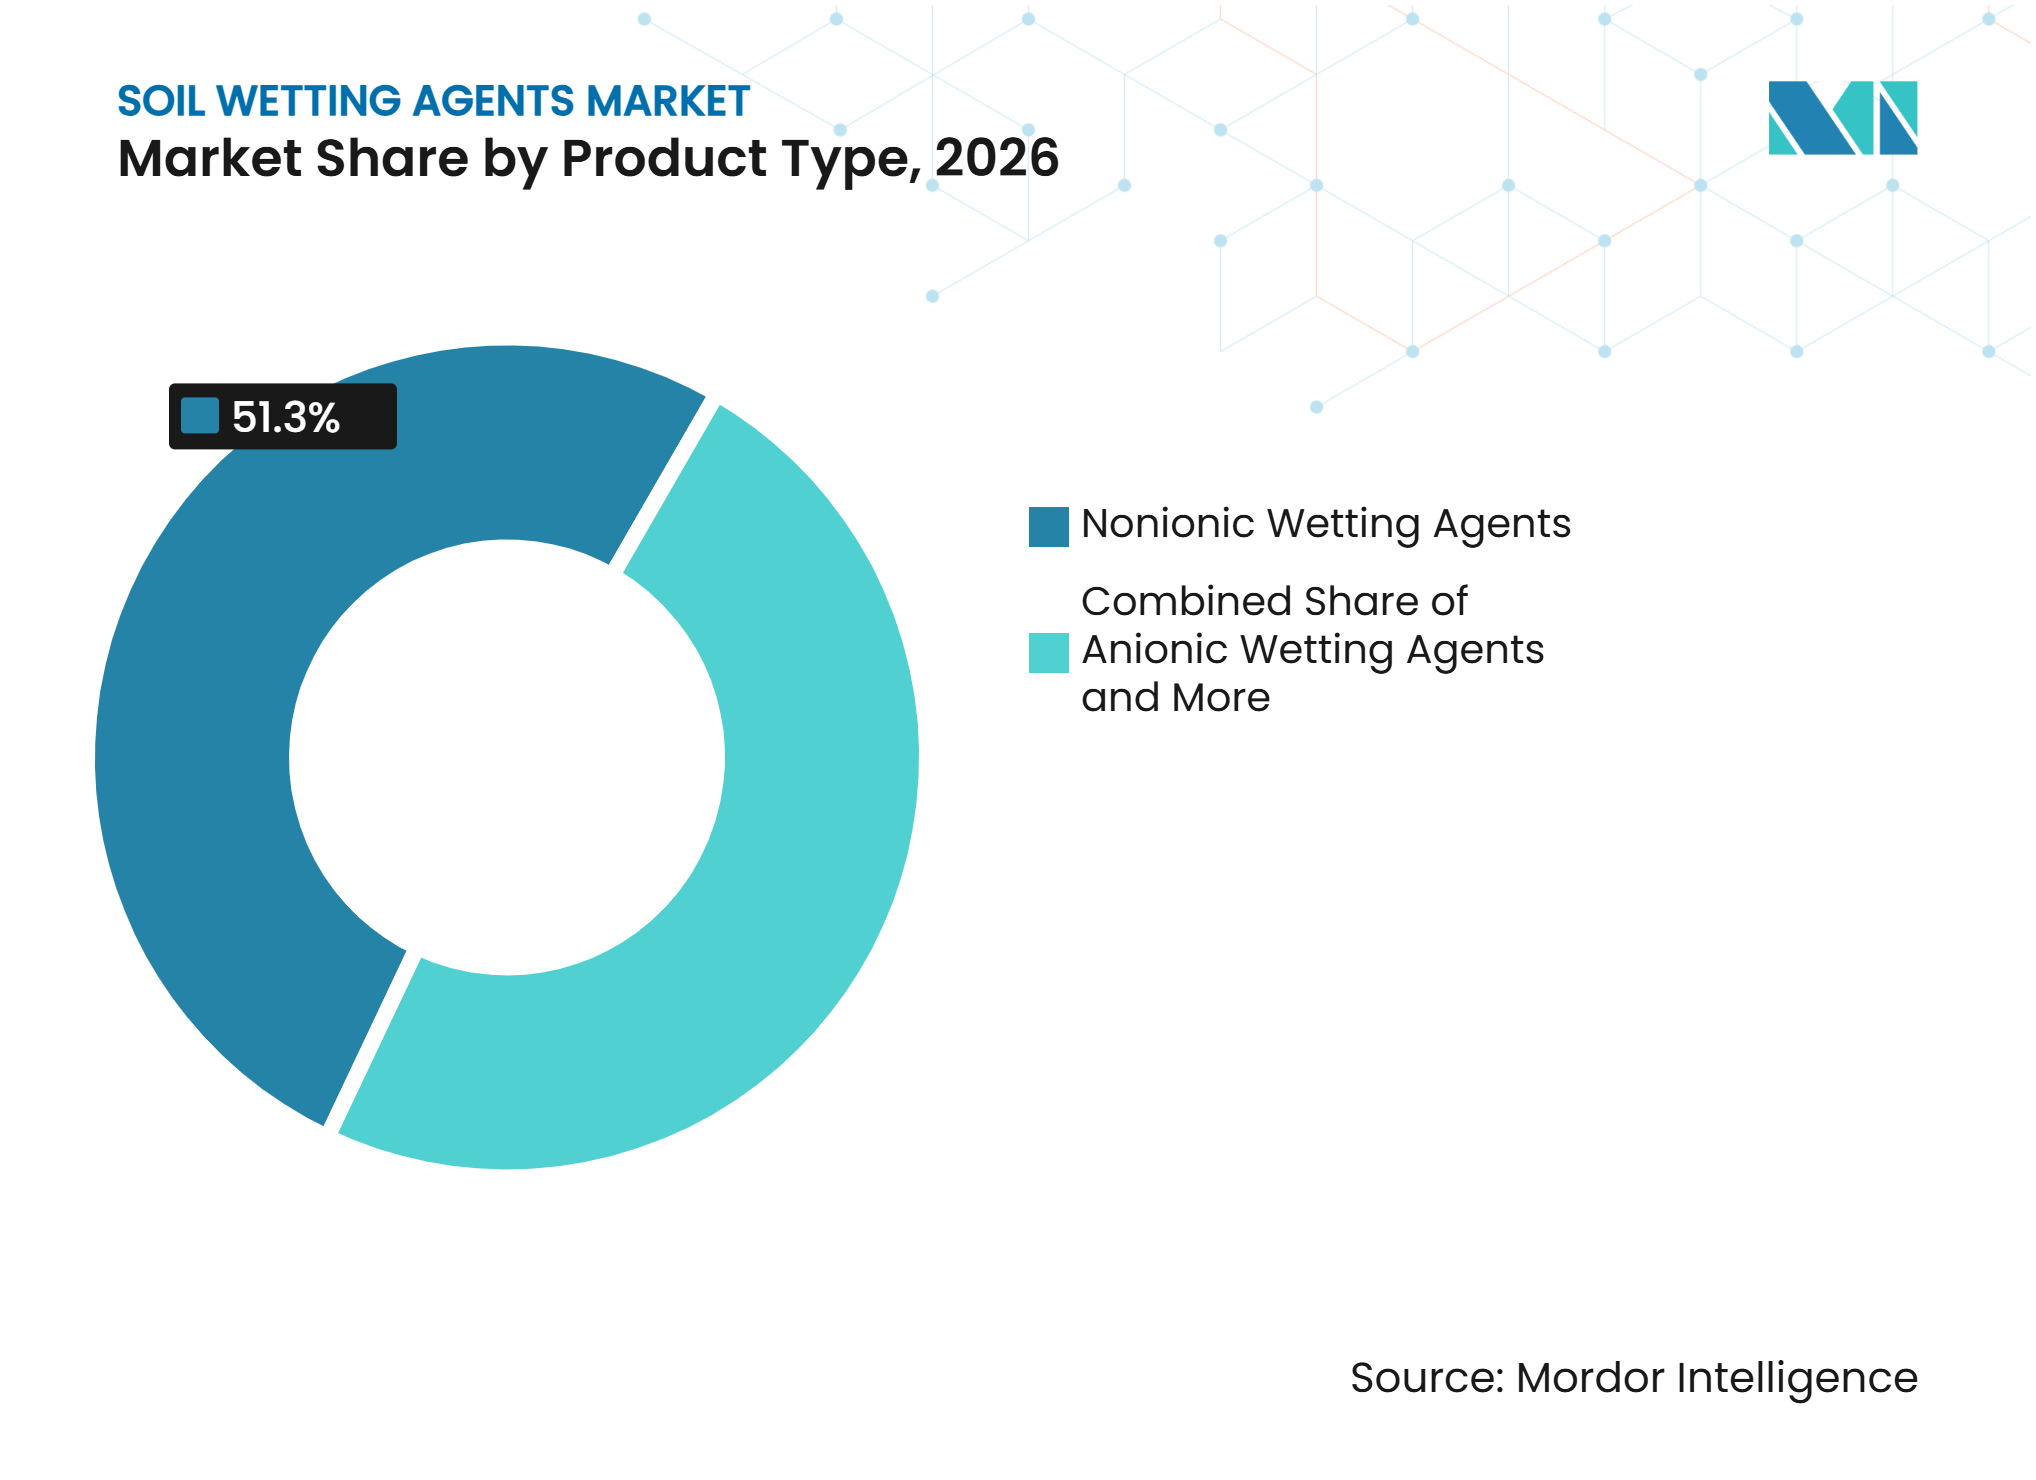
- Nach Produkttyp hielten nichtionische Nässemittel im Jahr 2026 einen Marktanteil von 51,3 % am Markt für Bodennässemittel, während biobasierte und organische Nässemittel von 2027 bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
- Nach Form hielten flüssige Nässemittel im Jahr 2026 einen Anteil von 58,0 % an der Marktgröße für Bodennässemittel, während granuläre Nässemittel von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,3 % wachsen werden.
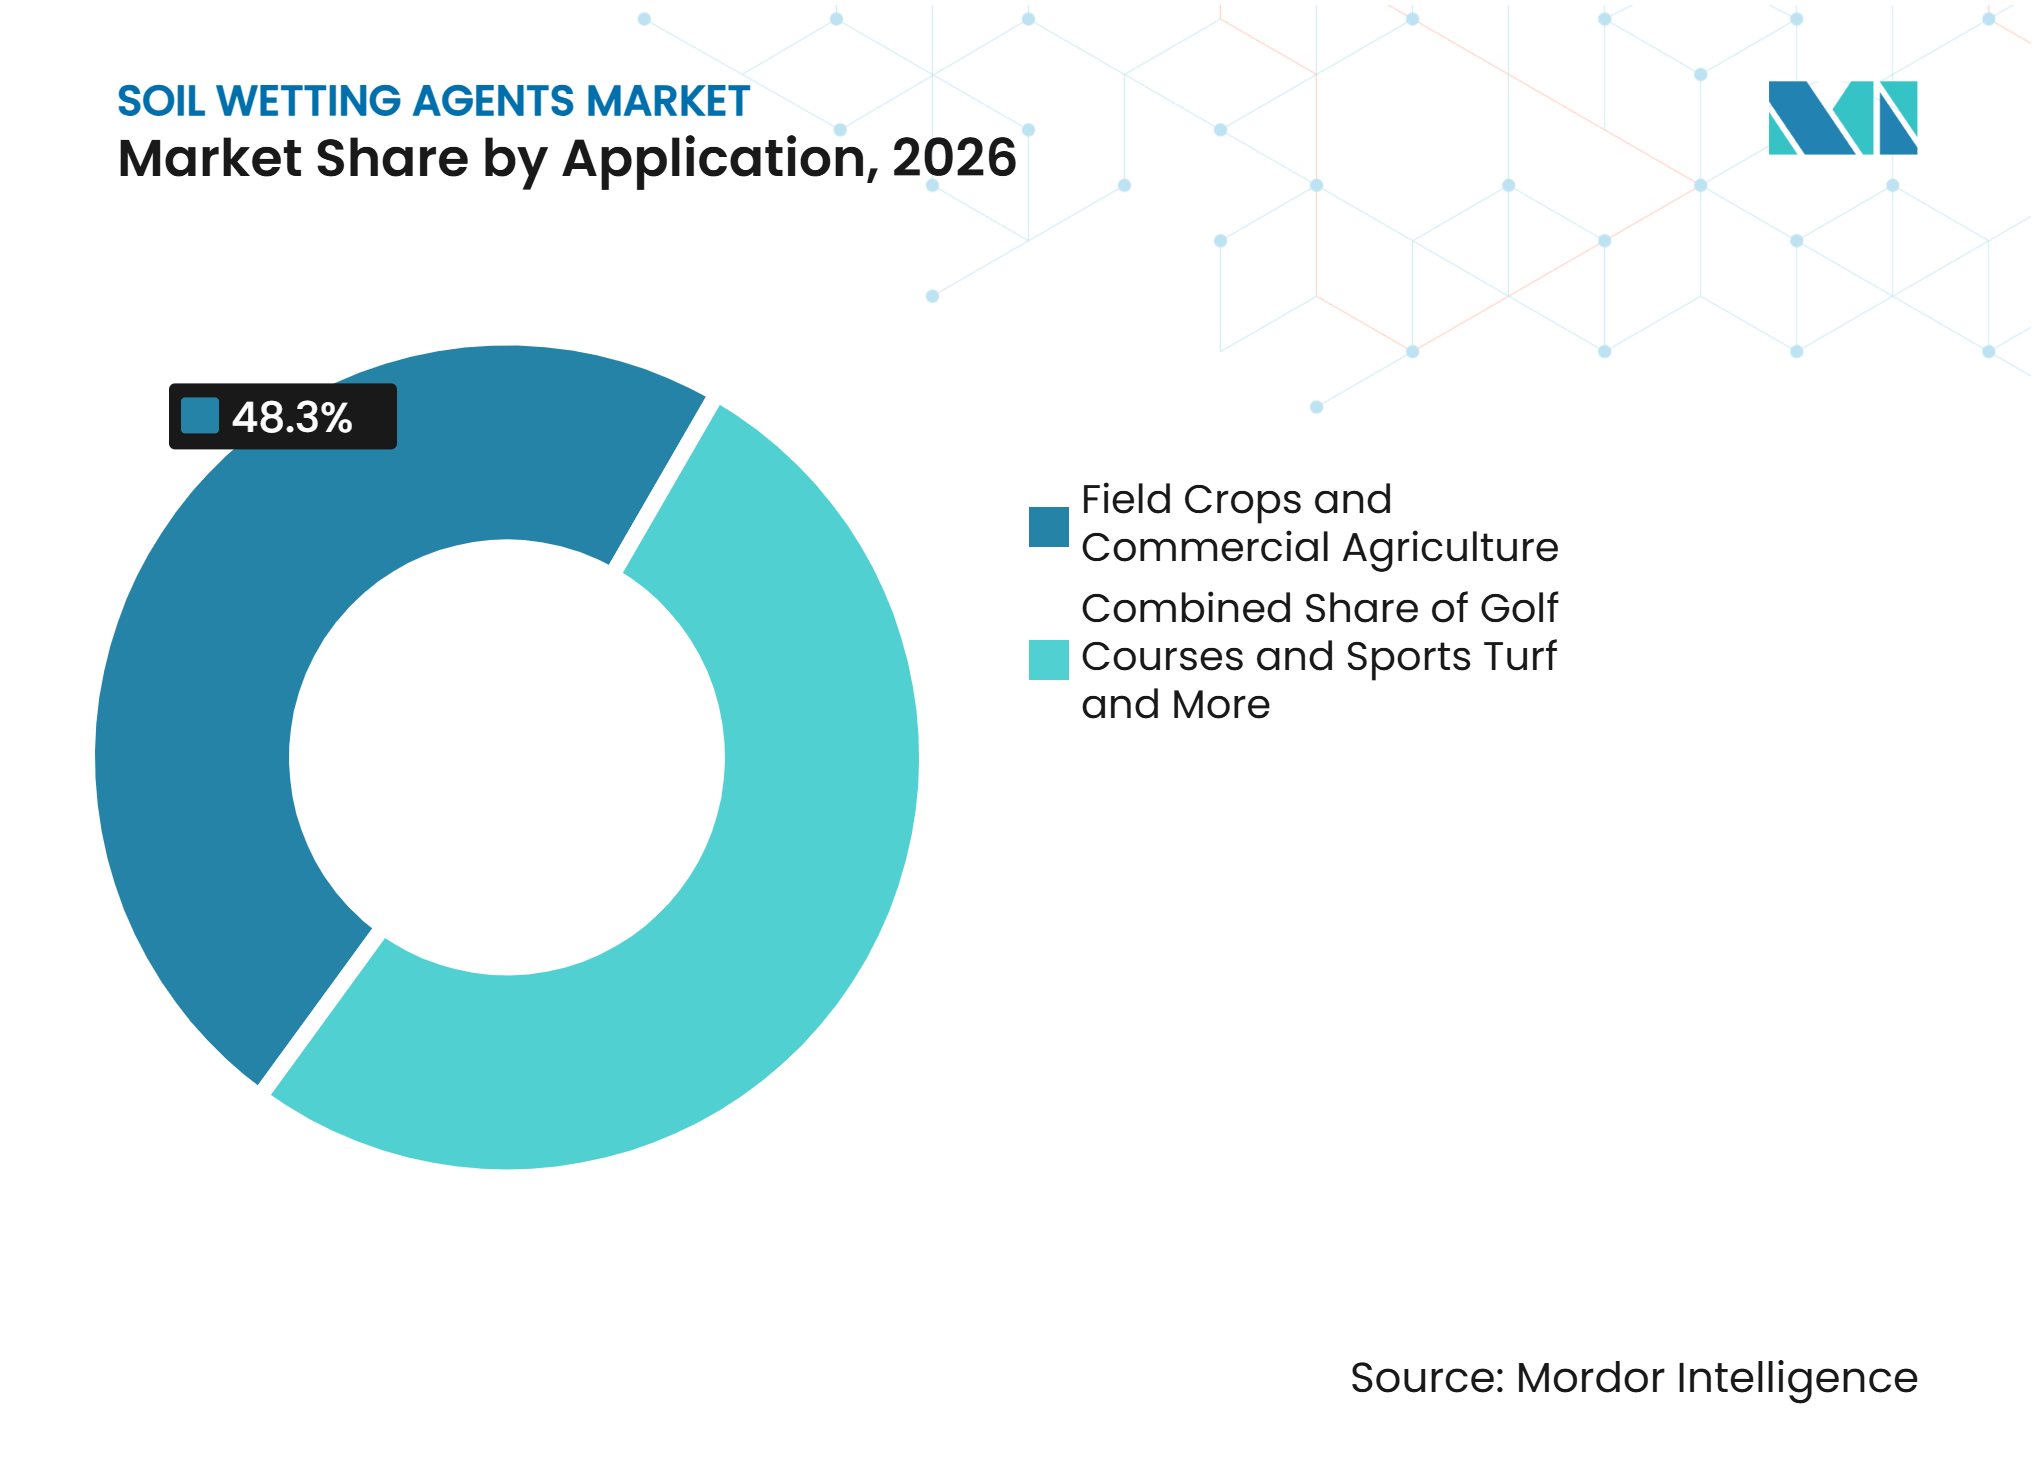
- Nach Anwendung entfielen im Jahr 2026 48,3 % des Marktanteils für Bodennässemittel auf Feldkulturen und kommerzielle Landwirtschaft, während Golfplätze und Sportrasen von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
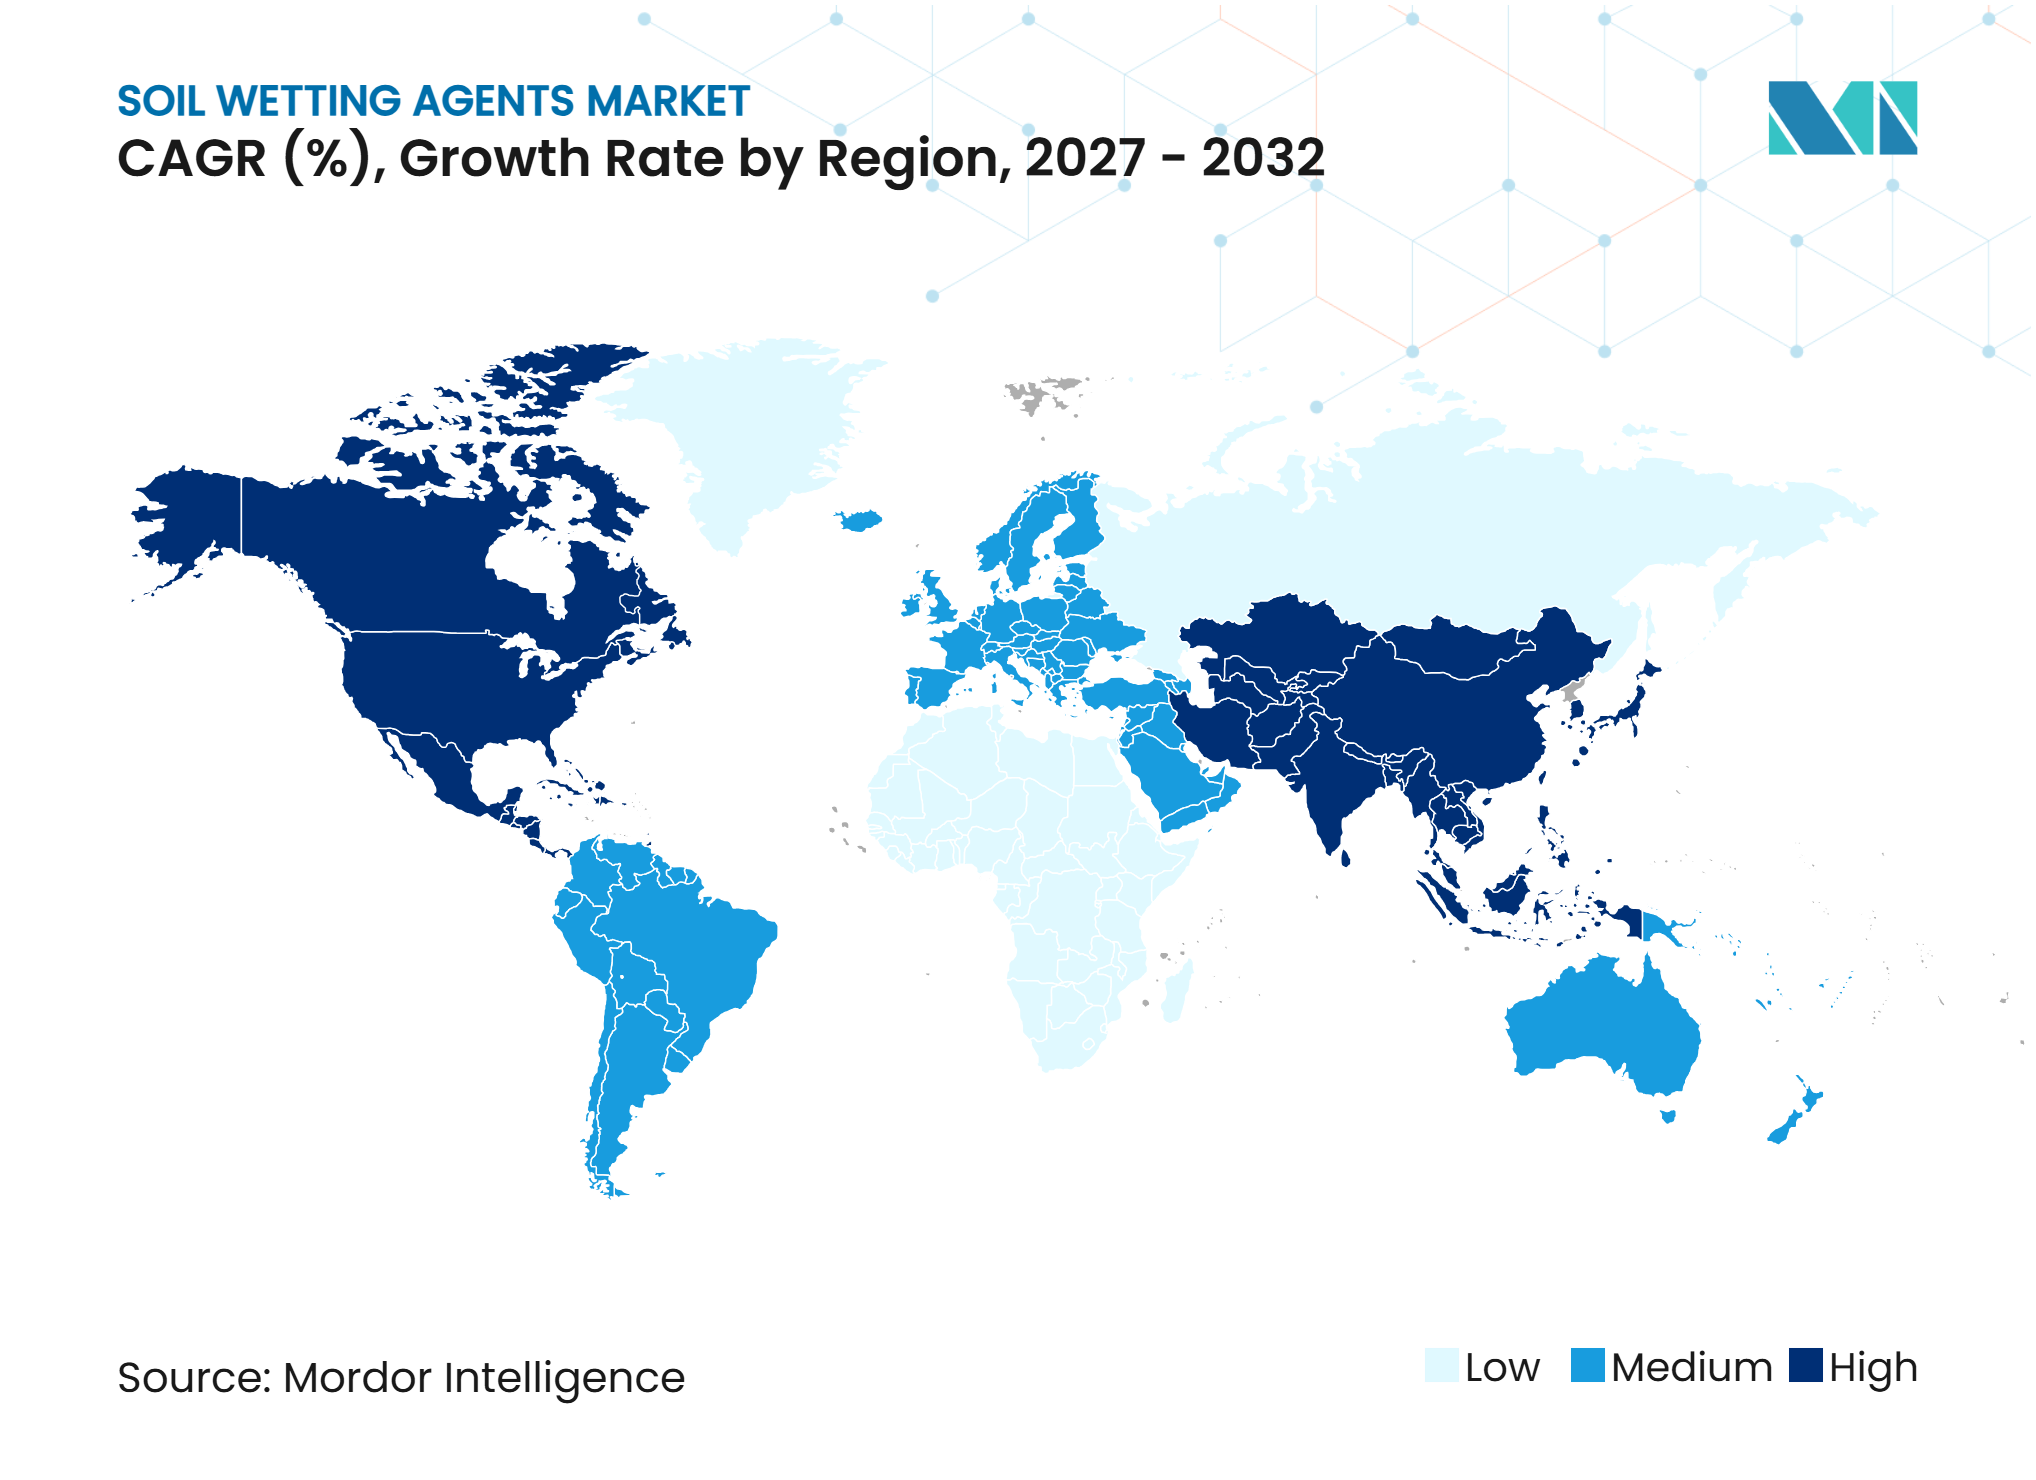
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 24,0 % am Markt für Bodennässemittel, während Nordamerika von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserknappheit und Anforderungen an die Bewässerungseffizienz | +1.5% | Global, mit starker Relevanz im asiatisch-pazifischen Raum, dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Präzisionsbewässerung und der Bodenfeuchteüberwachung | +1.2% | Nordamerika, Europa und die wichtigsten asiatisch-pazifischen Märkte | Mittelfristig (2–4 Jahre) |
| Wachstum des professionellen Rasen- und Sportanlagenmanagements | +0.8% | Nordamerika, Europa und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz in der dürregefährdeten Landwirtschaft und im Gartenbau | +1% | Asiatisch-pazifischer Raum, Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Integration in Düngemittel- und Pflanzenschutzprogramme | +0.7% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach biobasierten und biologisch abbaubaren Formulierungen | +0.9% | Europa und Nordamerika, mit zunehmender Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserknappheit und Anforderungen an die Bewässerungseffizienz
Wasserknappheit erhöht die Notwendigkeit, die Wirksamkeit des verfügbaren Bewässerungswassers zu maximieren, insbesondere in Regionen mit rückläufiger Süßwasserverfügbarkeit und unregelmäßigen Niederschlägen. Wasserabweisung im Boden, die häufig mit sandigen Böden, Anreicherung organischer Substanz und anhaltenden Trockenbedingungen verbunden ist, kann verhindern, dass Wasser gleichmäßig in den Boden eindringt, was zu Oberflächenabfluss, lokalen Trockenstellen und ineffizienter Feuchtigkeitsretention führt. Bodennässemittel helfen, diese Einschränkungen zu überwinden, indem sie die Wasserabweisung reduzieren und die Infiltration verbessern, sodass Bewässerungswasser gleichmäßiger durch das Bodenprofil verteilt werden kann. Dies ist besonders wichtig in wassergestressten landwirtschaftlichen Regionen, wo ineffiziente Infiltration den Bewässerungsbedarf erhöhen und die Pflanzenentwicklung sowie die Produktivität beeinträchtigen kann. Der wachsende Druck zur Schonung von Süßwasserressourcen fördert daher die Akzeptanz von Bodennässemitteln in der Landwirtschaft, im professionellen Rasenmanagement und im Gartenbau als Mittel zur Verbesserung der Bodenfeuchteverteilung und zur besseren Nutzung begrenzter Wasservorräte.
Ausweitung der Präzisionsbewässerung und der Bodenfeuchteüberwachung
Präzisionsbewässerung schafft neue Möglichkeiten für den Markt für Bodennässemittel, indem sie Bewässerungsentscheidungen mit gemessenen Bodenbedingungen verknüpft und die Wassernutzungseffizienz verbessert. Laut dem Jahresbericht 2025 des Pilotprogramms für landwirtschaftliche Wasserdemonstration, Forschung und Umsetzung in Utah (AG-DRIP) haben sich im Jahr 2025 31 Landwirte eingeschrieben, womit die kumulative Beteiligung seit dem Programmstart im Jahr 2023 auf 77 Landwirte gestiegen ist. Das Programm stellte Bodenfeuchtigkeitssensoren, Durchflussmesser und Wetterstationen mit Telemetrie zur Unterstützung eines datengesteuerten Bewässerungsmanagements bereit[2]. Mit der Ausweitung der sensorbasierten Überwachung können Anbauer Bereiche mit ungleichmäßiger Feuchtigkeitsverteilung identifizieren und Bodennässemittel in gezielte Bewässerungspraktiken integrieren, um die Wasserdurchdringung zu verbessern und Wasserverluste zu reduzieren. Dies schafft Möglichkeiten für Lieferanten, die Formulierungen anbieten, die mit Präzisionsbewässerungssystemen kompatibel sind, unterstützt durch Feldleistungsnachweise und agronomische Dienstleistungen. Partnerschaften mit spezialisierten Händlern stärken den Marktzugang in der Präzisionsbewässerung zusätzlich, wie die Ernennung von Grashobber zum exklusiven Händler von Aquatrols Europe Ltd in Deutschland und Österreich im Oktober 2024 zeigt.
Wachstum des professionellen Rasen- und Sportanlagenmanagements
Professioneller Rasen ist eine hochwertige Anwendung für den Markt für Bodennässemittel, da Feuchtigkeitskonsistenz die Qualität der Spielfläche und die Rasengesundheit direkt beeinflusst. Sandbasierte Putting Greens und intensiv gepflegte Sportfelder sind besonders anfällig für lokale Trockenstellen und Bodenwasserabweisung und erfordern spezialisierte Feuchtigkeitsmanagementlösungen. Bodennässemittel verbessern die Wasserdurchdringung und -verteilung und unterstützen gleichzeitig eine gleichmäßige Feuchtigkeitsverfügbarkeit in den Rasenwurzelzonen. Im August 2025 führte Harrell's LLC SurfaceRx ein, ein penetrierendes Nässemittel mit der proprietären Osmotech-Formulierungstechnologie, das die natürliche Produktion von Osmolyten durch die Pflanze unterstützt, um dem Rasen bei der Bewältigung von Trocken- und Austrocknungsstress zu helfen und gleichzeitig die Feuchtigkeitsdurchdringung und -verteilung zu verbessern. Unabhängige Forschungen der Virginia Tech zeigten ebenfalls Verbesserungen bei Rasenqualität, Blattfarbe, Chlorophyllgehalt und Wurzeleigenschaften unter Trockenstress. Solche Formulierungsinnovationen stärken die Nachfrage nach spezialisierten Nässemitteln auf Golfplätzen und Sportanlagen, während die etablierte Leistung im professionellen Rasenbereich Lieferanten Möglichkeiten bietet, ihr Produktangebot auf andere intensiv bewirtschaftete Anwendungen auszuweiten.
Zunehmender Einsatz in der dürregefährdeten Landwirtschaft und im Gartenbau
Dürregefährdete Landwirtschaft und Gartenbau erweitern die adressierbare Basis des Marktes für Bodennässemittel über das hochwertige professionelle Rasensegment hinaus. ICL Growing Solutions berichtete im Jahr 2025, dass Trockenbedingungen in Mexiko Agronomen dazu veranlassten, H2Flo für Tropfbewässerungsprogramme in Grundnahrungs- und Gartenbaukulturen zu empfehlen. Das Produkt hat eine Reststandzeit von 28 Tagen, was die Anwendungshäufigkeit innerhalb eines Bewässerungsprogramms reduzieren kann. Intensiver Anbau kann organische Substanz abbauen und die Wasseraufnahme in sandigen und lehmigen Böden über aufeinanderfolgende Anbausaisons verschlechtern. Gartenbaubetriebe im mediterranen Europa und im südlichen Afrika gehen zu einem systematischeren Einsatz über, wo die Bodenfeuchte innerhalb der Saison stark schwankt und die Erntequalität von gleichmäßigen Wurzelzonenbedingungen abhängt. Die Integration von Nässemitteln in Düngemittel- und Pflanzenschutzprogramme kann Feldoperationen vereinfachen und den Zugang zu bestehenden Vertriebskanälen für kommerzielle Anbauer verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangelndes Bewusstsein und fehlende technische Schulung bei Kleinbauern | -0.6% | Subsahara-Afrika, Südasien und Teile Südostasiens | Langfristig (≥ 4 Jahre) |
| Hohe Produktkosten und unsicherer kurzfristiger landwirtschaftlicher Ertrag | -0.8% | Global, mit stärkerer Relevanz in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffpreise | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Variable Leistung bei unterschiedlicher Bodenchemie und Wasserqualität | -0.4% | Global, insbesondere in Gebieten mit stark salzhaltigen und alkalischen Böden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangelndes Bewusstsein und fehlende technische Schulung bei Kleinbauern
Begrenzte technische Kenntnisse schränken die Akzeptanz im Markt für Bodennässemittel bei Kleinbauern ein, selbst in Gebieten, in denen Wasserstress einen klaren Bedarf an besserem Bodenfeuchtemanagement schafft. Eine Studie aus dem Jahr 2025 in Frontiers in Sustainable Food Systems ergab, dass der Kontakt mit Beratungsdiensten ein starker Prädiktor für die Akzeptanz neuer Bodenbetriebsmittel bei Kleinbauern im südlichen Malawi war. Bewusstsein allein gewährleistete keine konsistente Nutzung, da Anbauer auch wiederholte agronomische Beratung zu geeigneten Anwendungen und Behandlungspraktiken benötigten. Öffentliche Beratungssysteme in einkommensschwachen Märkten sind häufig unterfinanziert, während private Händler möglicherweise Produkte mit höheren Margen bevorzugen, die weniger Aufklärung der Landwirte erfordern. Lieferanten können diese Hürde reduzieren, indem sie lokale Produktformate und etablierte Düngemittelvertriebskanäle mit bestehenden Anbaubeziehungen nutzen.
Hohe Produktkosten und unsicherer kurzfristiger landwirtschaftlicher Ertrag
Hohe Preise und Unsicherheit über kurzfristige Erträge können die Akzeptanz von Bodennässemitteln einschränken, insbesondere bei Anbauern, die unter engen Betriebsmittelbudgets arbeiten. Im Gegensatz zu Düngemitteln und Pflanzenschutzmitteln kann der wirtschaftliche Nutzen von Nässemitteln weniger unmittelbar messbar sein, da ihre Wirksamkeit von Faktoren wie Bodentextur, Grad der Wasserabweisung, Bewässerungspraktiken und Anwendungshäufigkeit abhängt. Felddaten zeigen, dass die Leistung von Nässemitteln je nach organischem Bodengehalt und Formulierung erheblich variieren kann, was es schwieriger macht, einen konsistenten Return on Investment über verschiedene Produktionssysteme hinweg zu etablieren. Darüber hinaus können Anbauer dasselbe Bewässerungsmanagementbudget für Alternativen wie verbesserte Bewässerungssysteme, Bodenverbesserungsmittel oder Feuchtigkeitsüberwachungstechnologien einsetzen, was den Bedarf für Nässemittellieferanten erhöht, messbare Verbesserungen bei der Wasserverteilung und der Ernte- oder Rasenleistung nachzuweisen. Folglich können höhere Produktkosten in Verbindung mit unsicherem Ertrag die Durchdringung über hochwertige Kulturen, gepflegten Rasen und andere Anwendungen hinaus einschränken, bei denen der wirtschaftliche Nutzen einer verbesserten Bodenbefeuchtung leichter zu rechtfertigen ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nichtionische Chemie führt, während biobasierte Formulierungen an Bedeutung gewinnenNichtionische Nässemittel hielten im Jahr 2026 einen Marktanteil von 51,3 % am Markt für Bodennässemittel. Ihre führende Position wird durch ihre breite Kompatibilität mit landwirtschaftlichen Betriebsmitteln und den etablierten Einsatz in der Rasen- und Kulturpflanzenproduktion unterstützt. Da nichtionische Tenside keine elektrische Ladung tragen, sind sie im Allgemeinen weniger anfällig für Wechselwirkungen mit Ionen im Bewässerungswasser und in Tankmischungen als geladene Tenside. Das Institut für Lebensmittel- und Agrarwissenschaften der Universität Florida (UF/IFAS) identifiziert nichtionische Tenside als weit verbreitete landwirtschaftliche Hilfsstoffe aufgrund ihrer Kompatibilität mit verschiedenen Pflanzenschutzmitteln, während die Fachliteratur zum Rasenmanagement nichtionische Tenside als häufig eingesetzt zur Verbesserung der Infiltration und Wiederbefeuchtung wasserabweisender Wurzelzonen identifiziert. Ihre etablierte Anwendungsbasis in der Landwirtschaft, im Gartenbau und im Rasenbereich unterstützt daher ihre anhaltende Marktführerschaft.
Biobasierte und organische Nässemittel werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,1 % wachsen. Das Wachstum wird durch zunehmendes Interesse an biologisch abbaubaren und natürlich gewonnenen Tensidchemien unterstützt, insbesondere in Anwendungen, bei denen das Umweltprofil und die Kompatibilität mit nachhaltigkeitsorientierten Produktionssystemen die Produktauswahl beeinflussen. Alkylpolyglucosid (APG)-basierte Tenside, die ebenfalls nichtionisch sind, werden beispielsweise aus Zucker- und Fettsäurekomponenten gewonnen und in Rasennässemittelformulierungen als natürlich gewonnene Alternativen eingesetzt. Die kommerzielle Produktentwicklung bewegt sich ebenfalls in Richtung biologisch abbaubarer Formulierungen. Bionema brachte 2024 Soil-Jet BSP100 als biologisch abbaubares Tensid für Sport- und Rasenflächenanwendungen auf den Markt, das die Wasserinfiltration verbessern und die Bodenwasserabweisung reduzieren soll. Dieser Wandel schafft Möglichkeiten für Lieferanten, die biobasierte Formulierungen entwickeln, die Umwelteigenschaften mit zuverlässiger Benetzungsleistung verbinden können, obwohl die Akzeptanz weiterhin von der Feldwirksamkeit, der Formulierungsstabilität und der Kostenwettbewerbsfähigkeit abhängen wird.



Nach Form:
Flüssig führt, während granuläre Produkte an Bedeutung gewinnenFlüssige Nässemittel hielten im Jahr 2026 einen Anteil von 58,0 % an der Marktgröße. Ihre führende Position wird durch ihre Kompatibilität mit konventionellen Sprühgeräten, Fertigationssystemen und flüssigen Düngemittelanwendungen unterstützt, die es Anbauern und Rasenmanagern ermöglicht, die Aufwandmengen entsprechend den Feldbedingungen anzupassen. Flüssige Formulierungen können auch in automatisierte Bewässerungs- und Injektionssysteme integriert werden, was eine präzise und gleichmäßige Ausbringung in bewirtschafteten Wurzelzonen unterstützt. Ihre einfache Integration in bestehende Ausbringungspraktiken und ihre Eignung sowohl für landwirtschaftliche als auch für professionelle Rasenprogramme untermauern ihre anhaltende Dominanz auf dem Markt.
Granuläre Nässemittel werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,3 % wachsen. Das Wachstum wird durch ihre einfache Lagerung, Handhabung und Breitbandausbringung unterstützt, insbesondere auf größeren Rasenflächen und landwirtschaftlichen Feldern, wo die Infrastruktur für die Flüssigausbringung möglicherweise weniger zugänglich ist. Granuläre Formulierungen können auch in Düngemittelprogramme integriert werden, sodass die Ausbringung von Nässemitteln mit der routinemäßigen Nährstoffversorgung kombiniert werden kann. Ihre relativ einfachen Ausbringungsanforderungen machen sie für Anwender attraktiv, die den Umgang mit Flüssigkeiten und die Ausbringungskomplexität reduzieren möchten. Flüssigkeiten werden jedoch wahrscheinlich einen Vorteil in Präzisionsbewässerungssystemen behalten, da sie direkt in Bewässerungsleitungen dosiert und injiziert werden können, während Pulver- und Granulatformulierungen besser für Anwendungen geeignet bleiben, bei denen Lagerstabilität, einfache Handhabung und Breitbandabdeckung Priorität haben.
Nach Anwendung:
Feldkulturen und kommerzielle Landwirtschaft führen, während Golfplätze und Sportrasen an Bedeutung gewinnenFeldkulturen und kommerzielle Landwirtschaft machten im Jahr 2026 48,3 % des Marktanteils für Bodennässemittel aus. Die Nachfrage wird durch bewässerten Kulturpflanzenanbau in Gebieten unterstützt, in denen Bodenwasserabweisung und ungleichmäßige Infiltration die Wurzelzonenfeuchte und die Kulturpflanzenleistung beeinträchtigen können. Laut dem FAO-Bericht „The State of the World's Land and Water Resources for Food and Agriculture 2025” waren im Jahr 2023 etwa 23 % der weltweiten Anbaufläche für Bewässerung ausgestattet, doch diese Flächen erzeugten 48 % des weltweiten Erntewerts, was die wirtschaftliche Bedeutung der Bewässerungslandwirtschaft und eines effektiven Wassermanagements unterstreicht[3]. Vor diesem Hintergrund bieten Bodennässemittel eine ergänzende Lösung für landwirtschaftliche Böden, die zur Wasserabweisung neigen, indem sie die Infiltration und Feuchtigkeitsverteilung verbessern. Ihr Einsatz im hochwertigen Gartenbau und im bewässerten Kulturpflanzenanbau schafft Möglichkeiten für Lieferanten, spezifische Herausforderungen im Bodenfeuchtemanagement anzugehen und die Bewässerungseffizienz zu verbessern.
Golfplätze und Sportrasen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,8 % wachsen. Das Wachstum wird durch die intensiven Managementanforderungen von Golfplätzen, Sportfeldern und anderen professionell gepflegten Rasenflächen unterstützt, bei denen lokale Trockenstellen und ungleichmäßige Wurzelzonenfeuchte die Rasenqualität beeinträchtigen können. Bodennässemittel helfen, die Wasserverteilung zu verbessern und lokale Trockenstellen in wasserabweisenden Rasenböden zu reduzieren, was ein konsistenteres Feuchtigkeitsmanagement unterstützt. Diese Vorteile fördern die anhaltende Akzeptanz in professionell bewirtschafteten Rasenflächen, während Gartenbau, Zierpflanzen, Landschaftsgestaltung und Hausgärten zusätzliche Möglichkeiten bieten, bei denen Erntewert, ästhetische Anforderungen oder lokale Bodenwasserprobleme eine Behandlung rechtfertigen.

Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 24,0 % am Markt für Bodennässemittel. Bewässerte Landwirtschaft in China, Indien, Australien und Südostasien unterstützt die regionale Nachfrage. Staatlich geführte Bodenverbesserungsprogramme und der Ausbau von Mikrobewässerungsnetzen unterstützen ebenfalls die kommerzielle Akzeptanz. Indiens öffentliche Unterstützung für Tropf- und Mikrobewässerung hat die installierte Basis von Systemen erhöht, bei denen die Kompatibilität von Nässemitteln für die Verbesserung ihrer Leistung relevant ist. Regionale Anbauer verwenden diese Produkte in Reihen- und Gartenbaukulturen, bei denen das Bodenfeuchtemanagement wichtig ist.
Nordamerika wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,4 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Bodennässemittel. Die Region verfügt über eine etablierte professionelle Rasenbranche und eine große kommerzielle Landwirtschaftsbasis, in der Präzisionsbewässerung und Bodenfeuchtemanagement an Bedeutung gewinnen. Die wachsende Akzeptanz wassereffizienter Bewässerungstechnologien und die zunehmende Betonung der Optimierung der Wasserausbringung schaffen Möglichkeiten für Bodennässemittel, die die Infiltration verbessern, den Abfluss reduzieren und eine gleichmäßige Feuchtigkeitsverteilung unterstützen. Europa bewegt sich in Richtung biobasierter Formulierungen, da die regulatorische Aufmerksamkeit auf persistente Hilfsstoffchemien zunimmt. Aquatrols Europe und Fenaco Genossenschaft registrierten 2026 sechs Premium-Bodentensidmittel in der Schweiz im Rahmen der Düngemittelverordnung und des Chemikalienproduktregisters des Landes. Südamerika bietet Wachstumspotenzial durch die Ausweitung des Sojabohnen- und Maisanbaus, insbesondere in Gebieten mit variablen Niederschlägen und ungleichmäßigen Bodenfeuchtebedingungen.
Der Nahe Osten und Afrika bleiben kleinere Märkte, stehen aber vor starken Wassereinschränkungen. Die Ernährungs- und Landwirtschaftsorganisation (FAO) berichtete im Jahr 2025, dass Kuwait und Katar zu den Ländern mit den geringsten erneuerbaren Süßwasserressourcen pro Person gehörten, während Saudi-Arabiens Vision 2030 die Gewächshausentwicklung und die kontrollierte Umgebungslandwirtschaft unterstützt. Rasen- und Landschaftsnutzung entwickelt sich in den Vereinigten Arabischen Emiraten und Israel, wo sandige Böden hydrophob werden können, was die Nachfrage nach Bodennässemitteln erhöht. Die afrikanische Nachfrage bleibt durch das Bewusstsein der Kleinbauern und hohe Produktpreise begrenzt, obwohl Kenia, Südafrika, Nigeria und Ägypten durch Lieferketten für den Gartenbauexport eine kommerzielle Nachfrage aufweisen.
Wettbewerbslandschaft
Marktkonzentration
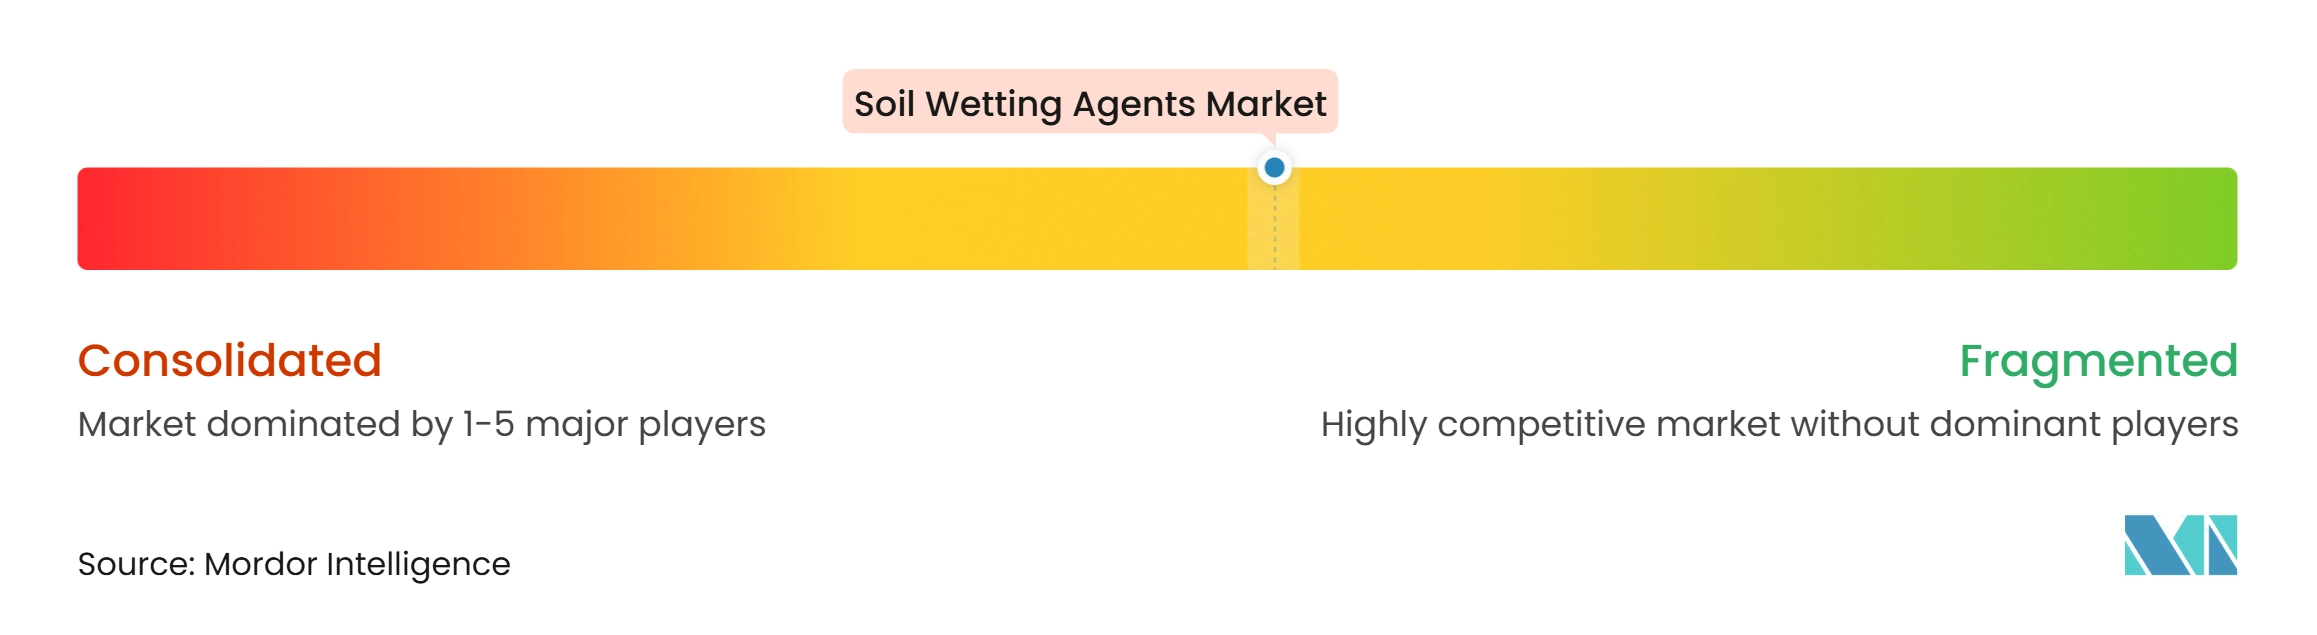
Der Markt für Bodennässemittel war im Jahr 2026 mäßig konsolidiert, wobei BASF SE, The Aquatrols Company (Lamberti S.p.A.), Nufarm Limited, Wilbur-Ellis Company, LLC (Wilbur-Ellis Holdings, Inc.) und Milliken & Company als die wichtigsten Marktteilnehmer identifiziert wurden. Ihre Wettbewerbspositionen werden durch Spezialchemiekapazitäten, Portfolios für landwirtschaftliche Betriebsmittel, etablierte Vertriebsnetze und Erfahrung in der Bedienung landwirtschaftlicher und professioneller Rasenflächenanwendungen unterstützt. Unternehmen konkurrieren durch Formulierungsleistung, Wasserinfiltrations- und Retentionseigenschaften, biologische Abbaubarkeit, Produktkompatibilität, technischen Support und Vertriebsreichweite. Diese Faktoren fördern Produktinnovationen und Portfolioentwicklungen, die auf die Verbesserung des Bodenfeuchtemanagements unter verschiedenen Bodenbedingungen, Kulturpflanzensystemen und Rasenflächenanwendungen abzielen.
Bionema ist ein kleinerer Wettbewerber mit einem differenzierten Fokus auf biobasierte Technologien und umweltverträgliche landwirtschaftliche Betriebsmittel. Sein Schwerpunkt auf Bio-Zertifizierungen und nachhaltiger Produktentwicklung entspricht der Nachfrage nach Alternativen zu konventionellen chemischen Formulierungen, insbesondere bei Kunden, die Umweltleistung und regulatorische Compliance priorisieren. Diese Positionierung ermöglicht es spezialisierten Lieferanten, nachhaltigkeitsorientierte landwirtschaftliche Segmente anzusprechen, einschließlich Gartenbau und hochwertiger Kulturpflanzenproduktion, während sie durch differenzierte Formulierungen und fokussierte Marktentwicklung konkurrieren.
Möglichkeiten bestehen bei kostengünstigeren Produkten für Kleinbauern, langlebigen Formulierungen für sandige Böden und Dienstleistungen, die mit Bewässerungsdaten verknüpft sind. Unternehmen können den Marktzugang erweitern, indem sie Produkte in Düngemittel- und Pflanzenschutzvertriebsprogramme integrieren. Digitale Protokolle können die Kundenbindung stärken, wenn eine Formulierung innerhalb eines umfassenderen agronomischen Programms empfohlen wird, was die Bedeutung wiederholbarer Feldleistung und technischen Supports erhöht. Größere Unternehmen können ihre Portfolios durch Akquisitionen und Forschung erweitern, während Spezialisten durch fokussierten Vertrieb und lokale Agronomieexpertise konkurrieren können.
Marktführer im Markt für Bodennässemittel
-
BASF SE
-
The Aquatrols Company (Lamberti S.p.A.)
-
Nufarm Limited
-
Wilbur-Ellis Company, LLC (Wilbur-Ellis Holdings, Inc.)
-
Milliken & Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bodennässemittel Unternehmen in diesem Bericht
- BASF SE
- The Aquatrols Company (Lamberti S.p.A.)
- Milliken & Company
- Syngenta AG (Sinochem Holdings Corporation Ltd)
- Croda International Plc
- Clariant AG
- Grow More, Inc.
- Seasol International Pty Ltd
- Helena Agri-Enterprises, LLC
- Geoponics Corporation
- AQUA-AID Solutions
- Harrell's LLC
- Bionema Group Limited
- Wilbur-Ellis Company, LLC (Wilbur-Ellis Holdings, Inc.)
- WinField United (Land O'Lakes, Inc.)
Neueste Industrielle Entwicklungen in Markt für Bodennässemittel
- August 2025: Harrell's LLC brachte SurfaceRx auf den Markt, ein neues Nässemittel in seinem HydroMAX-Portfolio mit der proprietären Osmotech-Formulierungstechnologie, die die Feuchtigkeitsdurchdringung und -verteilung verbessern und dem Rasen helfen soll, Trocken- und Austrocknungsstress zu bewältigen, was das Produktangebot des Unternehmens für das professionelle Rasenmanagement stärkt.
- April 2025: The Aquatrols Company brachte Vivax Oro auf den Markt, eine optimierte Bodentensidformulierung zur Wasserbewirtschaftung bei verschiedenen Bodentypen, Rasentypen und Wachstumsumgebungen. Die Markteinführung unterstreicht die Produktinnovation zur Verbesserung des Bodenwassermanagements in professionellen Rasen- und Gartenbauanwendungen.
- Januar 2025: Chrysal International führte Chrysal Surflow ein, ein auf organischem Silikon basierendes Nässemittel für Blumenzucht, Baumschulkulturen und Stauden. Das Produkt ist darauf ausgelegt, die Leistung von Pflanzenschutzbehandlungen zu verbessern, und hatte eine Registrierung vom niederländischen Ausschuss für die Zulassung von Pflanzenschutzmitteln und Bioziden (CTGB) erhalten.
Umfang des Berichts über den Markt für Bodennässemittel
Bodennässemittel sind spezielle chemische Formulierungen, die typischerweise Tenside enthalten und die Wasserinfiltration, -durchdringung und -verteilung verbessern, indem sie die Oberflächenspannung modifizieren. Sie helfen, Bodenwasserabweisung, lokale Trockenstellen und ungleichmäßige Feuchtigkeitsverteilung auf landwirtschaftlichen Feldern, gärtnerischen Substraten, Baumschulen, Golfplätzen und gepflegten Landschaften zu bewältigen. Der Markt umfasst Produkte, die für Boden- und Wachstumsmedienanwendungen durch Bewässerung, Gießbehandlungen oder granuläre Behandlungen formuliert sind, während Blattbenetzungsmittel und Pestizidverteiler, die ausschließlich zur Verbesserung der chemischen Abdeckung auf Pflanzenoberflächen bestimmt sind, ausgeschlossen sind.
Der Bericht über den Markt für Bodennässemittel ist segmentiert nach Produkttyp (nichtionische Nässemittel, anionische Nässemittel, kationische Nässemittel, biobasierte und organische Nässemittel sowie polymerbasierte Nässemittel), nach Form (flüssig, pulverförmig und granulär), nach Anwendung (Feldkulturen und kommerzielle Landwirtschaft, Gartenbau und Baumschulproduktion, Golfplätze und Sportrasen, Hausgärten und Landschaftspflege sowie sonstige Anwendungen) sowie nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Nichtionische Nässemittel |
| Anionische Nässemittel |
| Kationische Nässemittel |
| Biobasierte und organische Nässemittel |
| Polymerbasierte Nässemittel |
| Flüssig |
| Pulverförmig |
| Granulär |
| Feldkulturen und kommerzielle Landwirtschaft |
| Gartenbau und Baumschulproduktion |
| Golfplätze und Sportrasen |
| Hausgärten und Landschaftspflege |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Kenia | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Nichtionische Nässemittel | |
| Anionische Nässemittel | ||
| Kationische Nässemittel | ||
| Biobasierte und organische Nässemittel | ||
| Polymerbasierte Nässemittel | ||
| Nach Form | Flüssig | |
| Pulverförmig | ||
| Granulär | ||
| Nach Anwendung | Feldkulturen und kommerzielle Landwirtschaft | |
| Gartenbau und Baumschulproduktion | ||
| Golfplätze und Sportrasen | ||
| Hausgärten und Landschaftspflege | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Kenia | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bodennässemittel?
Der Markt für Bodennässemittel wurde im Jahr 2026 auf 182,00 Millionen USD bewertet und soll von 193,10 Millionen USD im Jahr 2027 auf 259,00 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,05 % während des Prognosezeitraums von 2027 bis 2032.
Welcher Produkttyp führt die Nachfrage nach Bodennässemitteln an?
Nichtionische Nässemittel führten die Produktnachfrage mit einem Anteil von 51,3 % im Jahr 2026 an, aufgrund ihrer breiten Kompatibilität mit Düngemitteln, Pestiziden und biologischen Betriebsmitteln.
Welches Format von Bodennässemitteln wächst am schnellsten?
Granuläre Produkte werden voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 7,3 % wachsen, unterstützt durch Lagerstabilität und einfachere Feldhandhabung.
Warum sind Nässemittel für die Bewässerungslandwirtschaft wichtig?
Sie unterstützen eine gleichmäßigere Wasserinfiltration und können den Abfluss reduzieren, was von Bedeutung ist, da die Landwirtschaft 72 % der weltweiten Süßwasserentnahmen ausmacht.