
硫化水素ナトリウム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
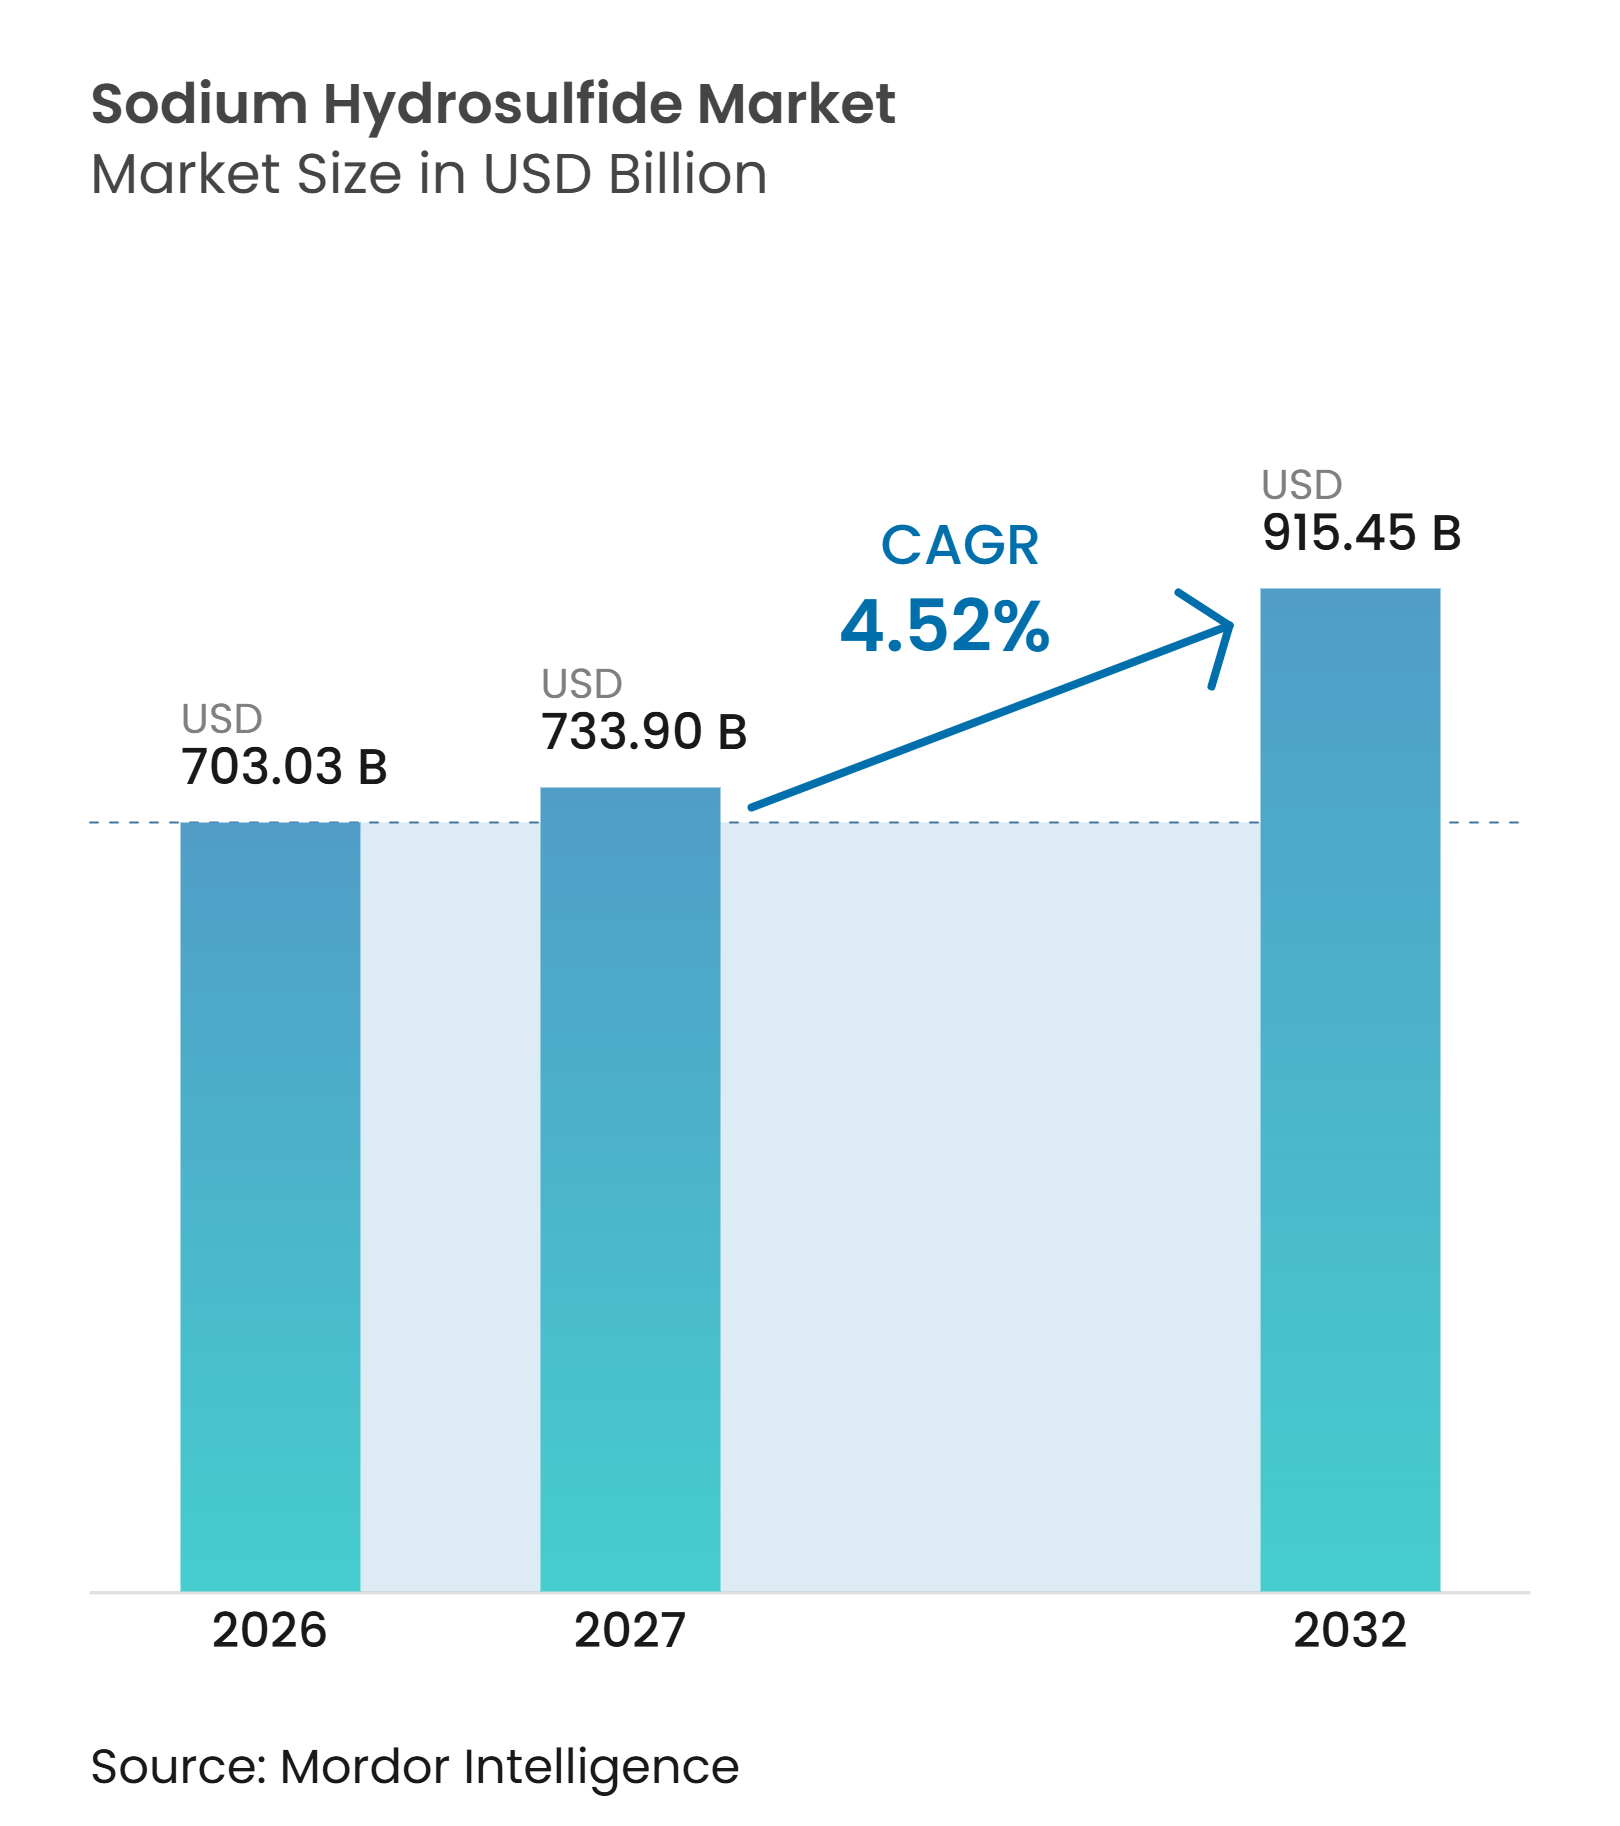
| 市場規模 (2027) | 733.90 十億米ドル |
| 市場規模 (2032) | 915.45 十億米ドル |
| 成長率 (2027 - 2032) | 4.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硫化水素ナトリウム市場分析
水硫化ナトリウム市場規模は2026年に703.03 ビリオン 米ドルと評価され、2027年の733.90 ビリオン 米ドルから2032年には915.45 ビリオン 米ドルへと、予測期間(2027年〜2032年)においてCAGR 4.52%で成長すると推定されています。水硫化ナトリウム産業は、鉱物処理、クラフトパルプ生産、および産業廃水処理における確立された用途によって支えられています。その需要は、単一の商品サイクルではなく、これらの最終用途における産業活動と連動しています。硫黄分の多い重質原油の処理が増加することで、水硫化ナトリウム生産に利用可能な硫化水素が増加する一方、電化に使用される属への需要が採掘における試薬消費を支えています。この関連性により、サプライヤーは副産物である硫化水素を収益化し、新規生産プラントのみに依存することなく供給量を拡大する機会を得ています。また、廃水処理や高度化学合成への用途基盤も拡大しており、単一の最終市場への依存度を低下させるとともに、製品の純度と形態の重要性を高めています。
主要レポートのポイント
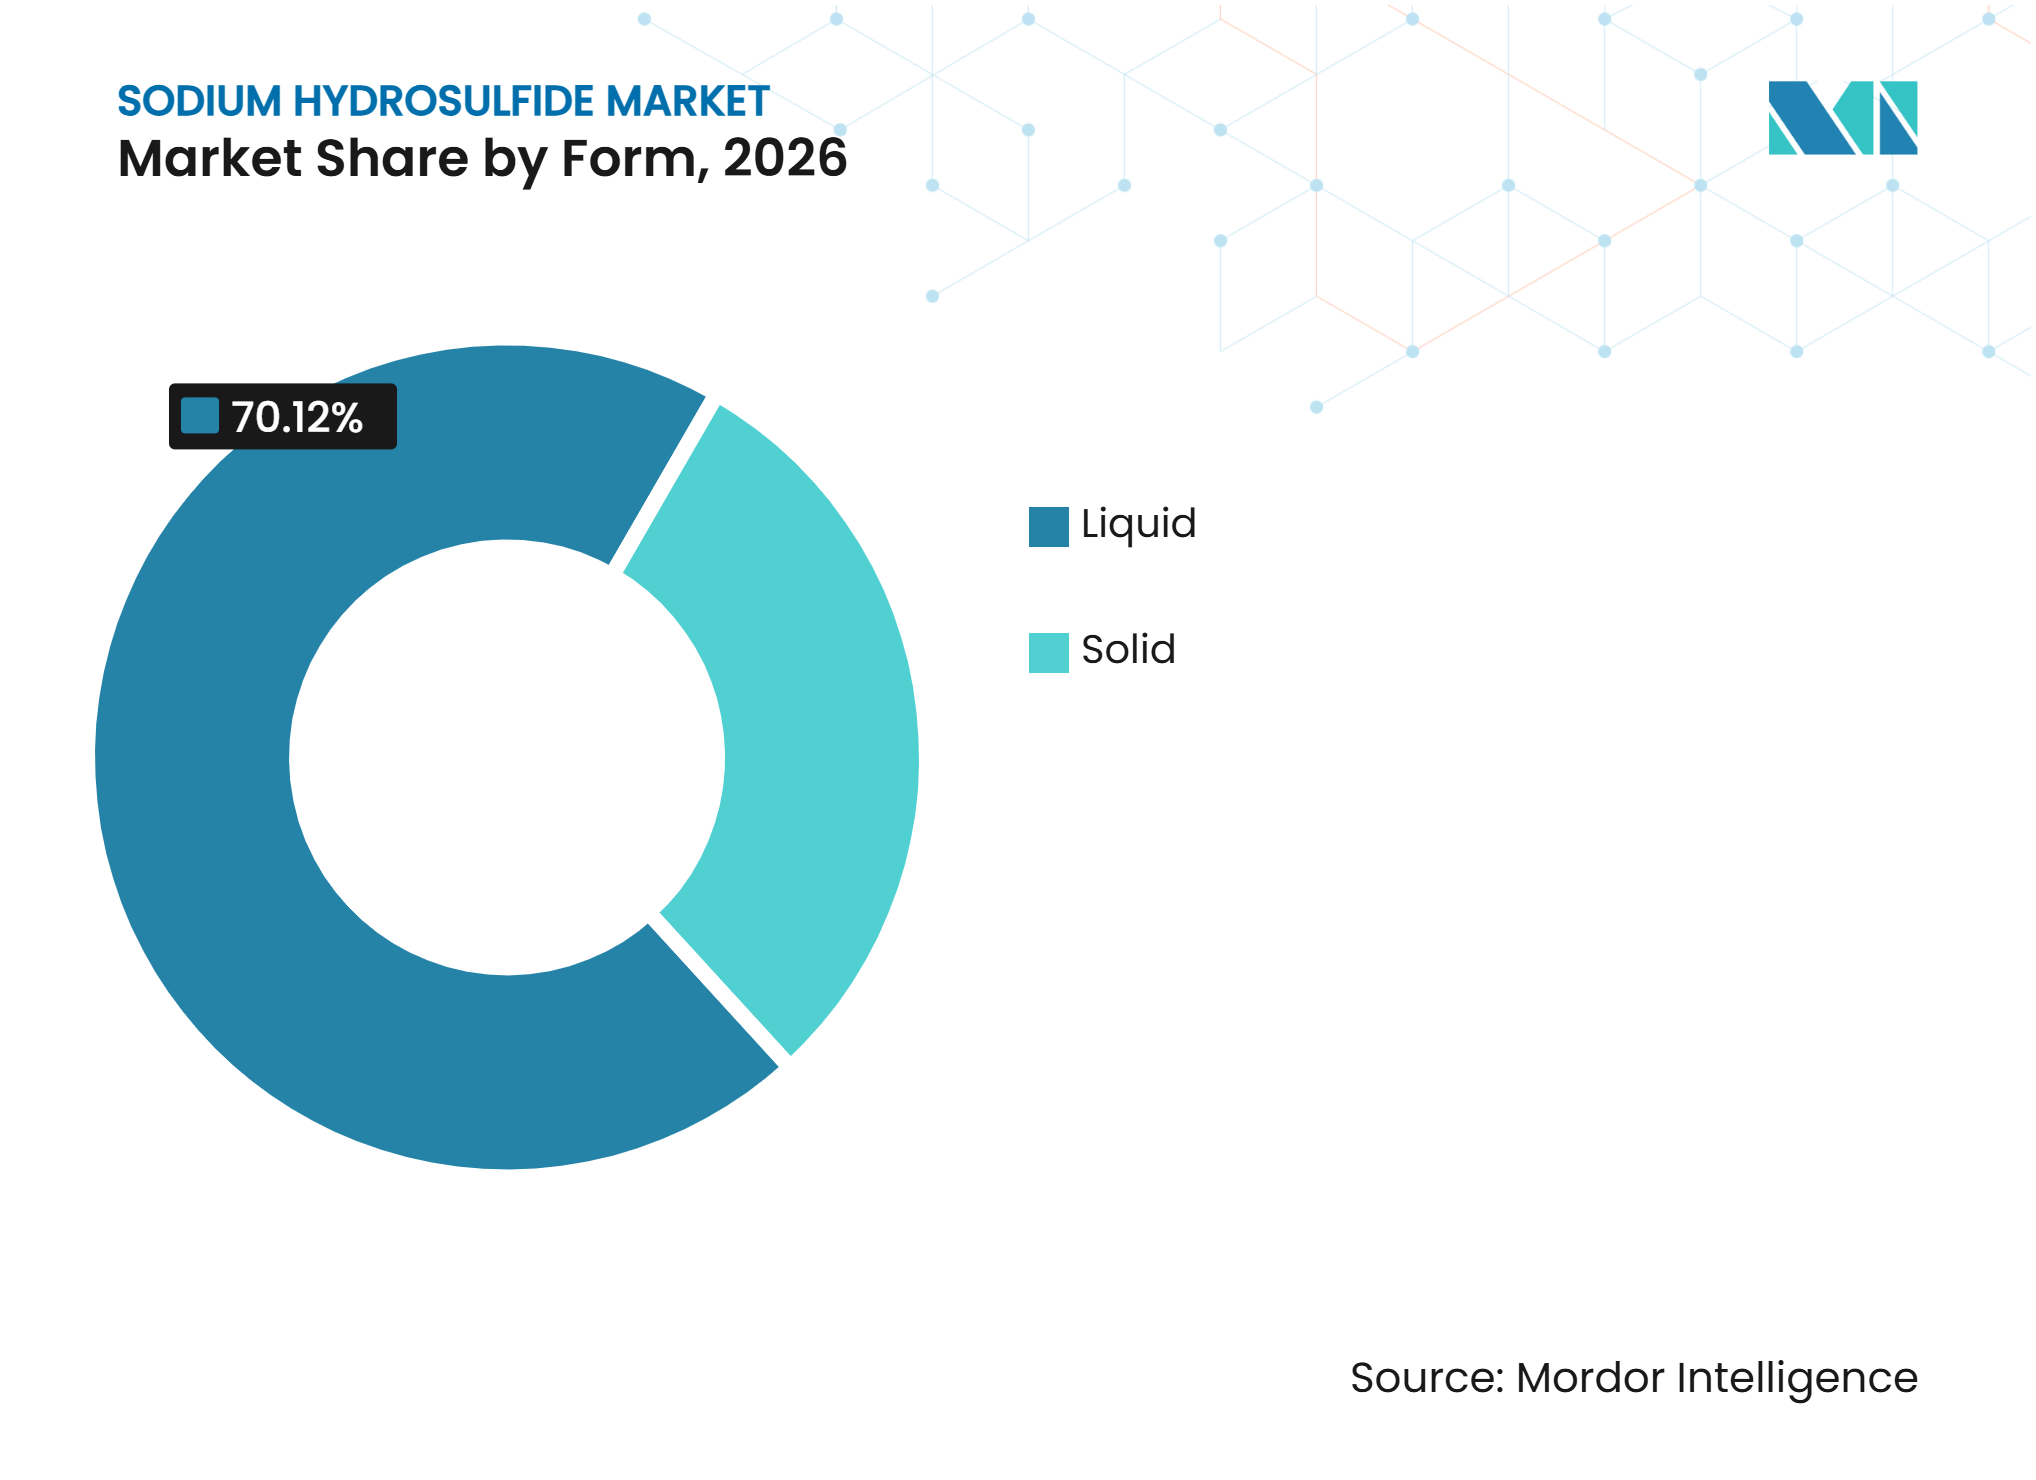
- 形態別では、液体水硫化ナトリウムが2026年の水硫化ナトリウム市場シェアの70.12%を占め、固体水硫化ナトリウムは2032年にかけてCAGR 5.12%で成長すると予測されています。
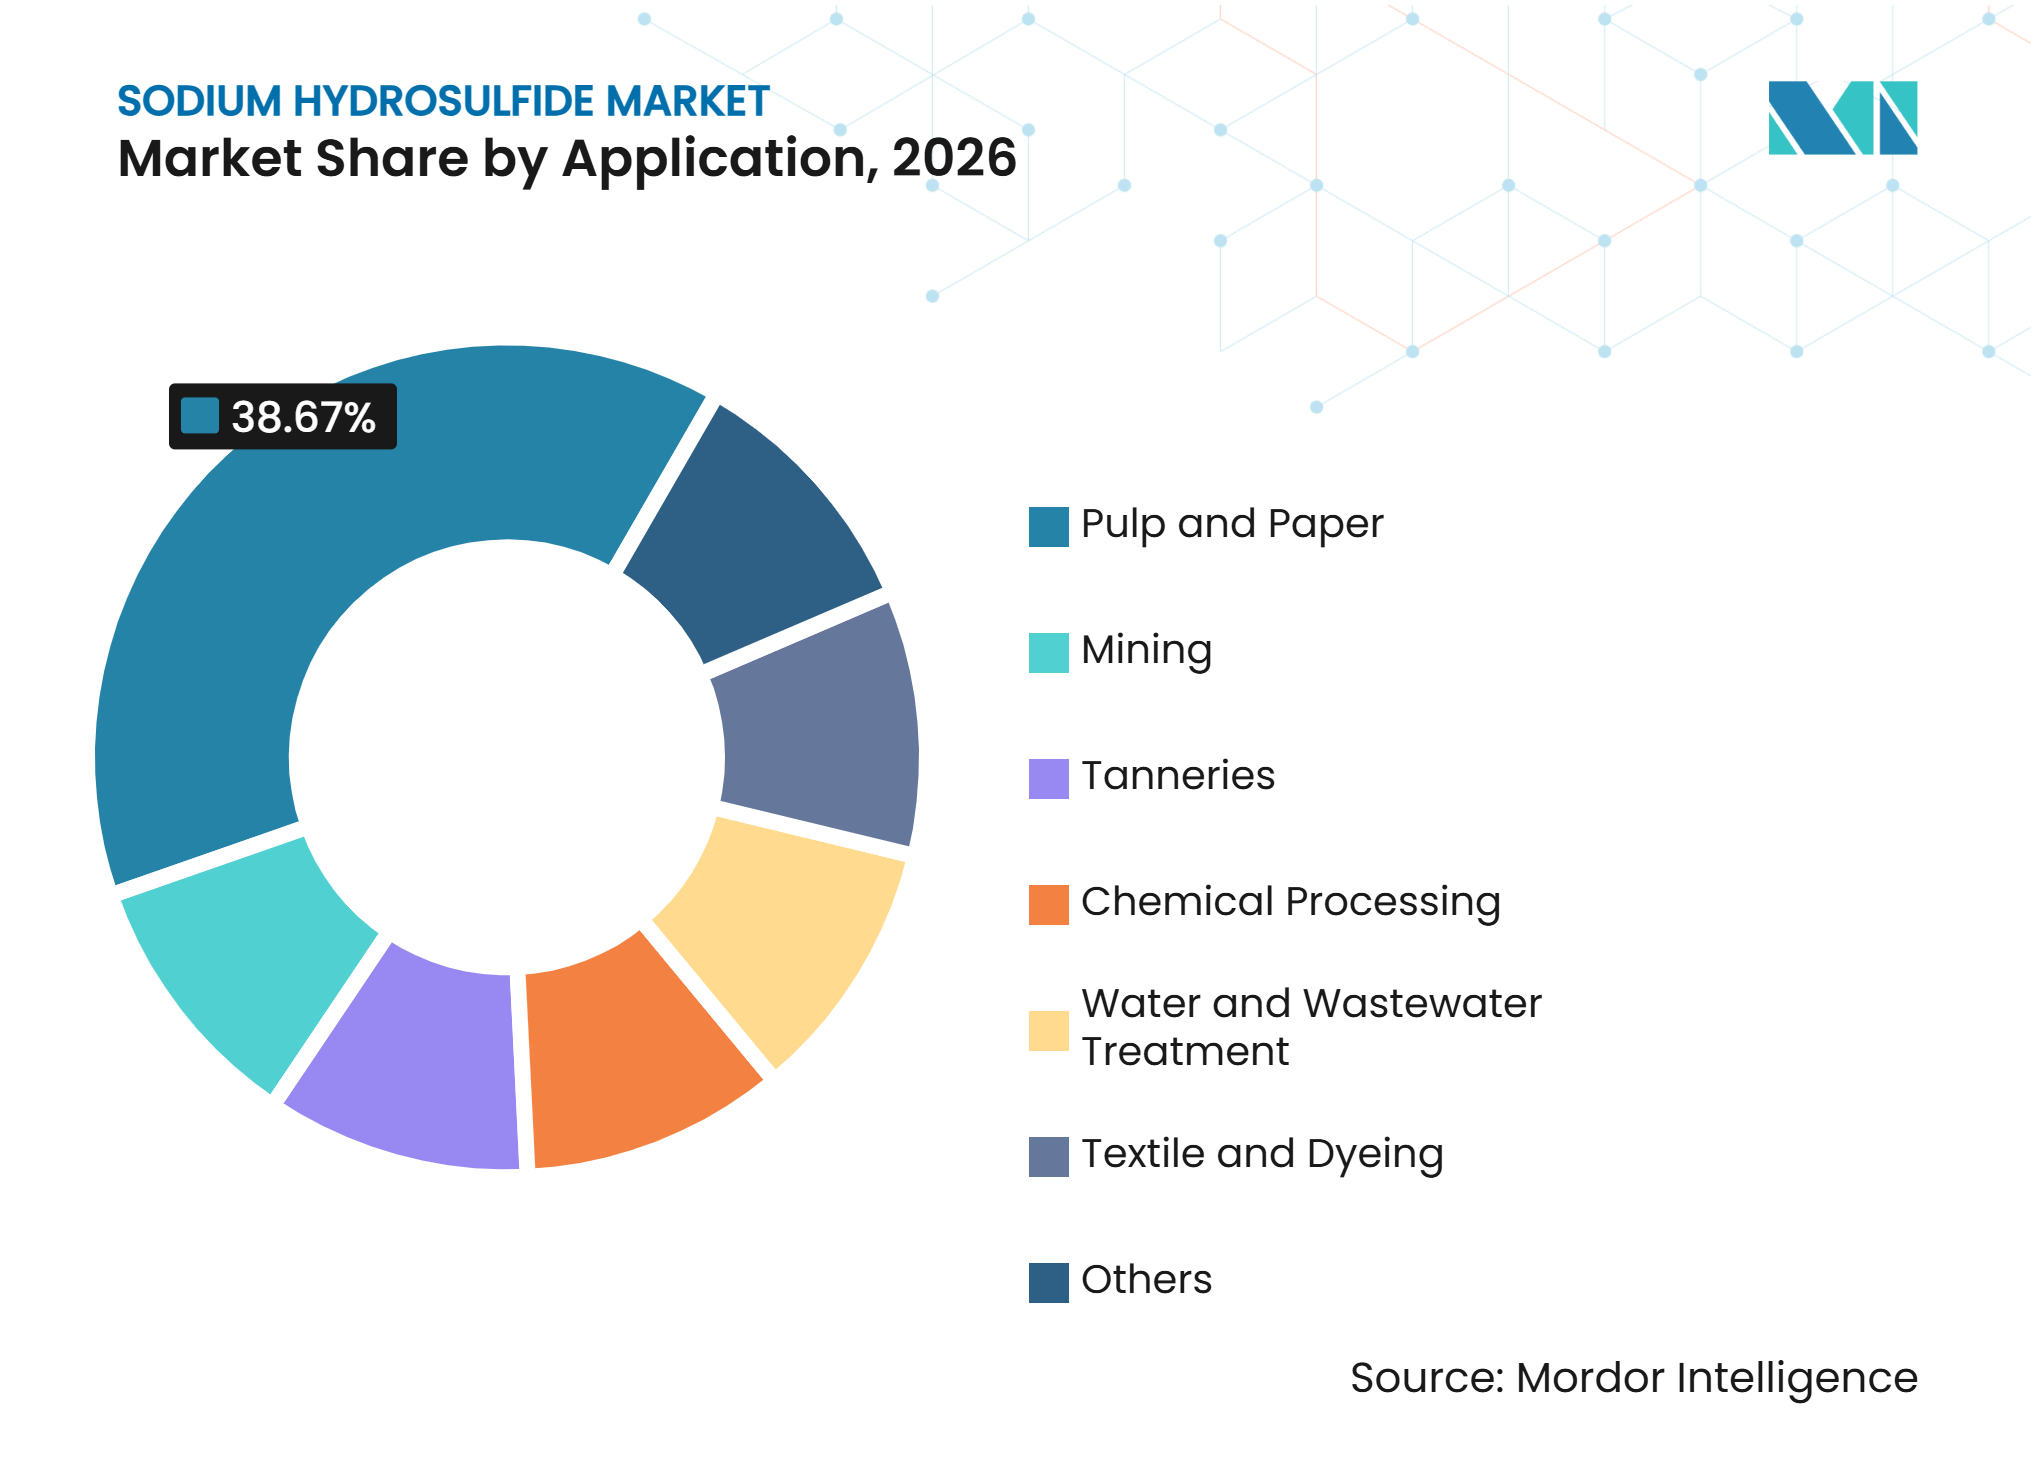
- 用途別では、パルプ・製紙が2026年の水硫化ナトリウム市場シェアの38.67%を占め、水・廃水処理は2032年にかけてCAGR 5.45%で成長すると予測されています。
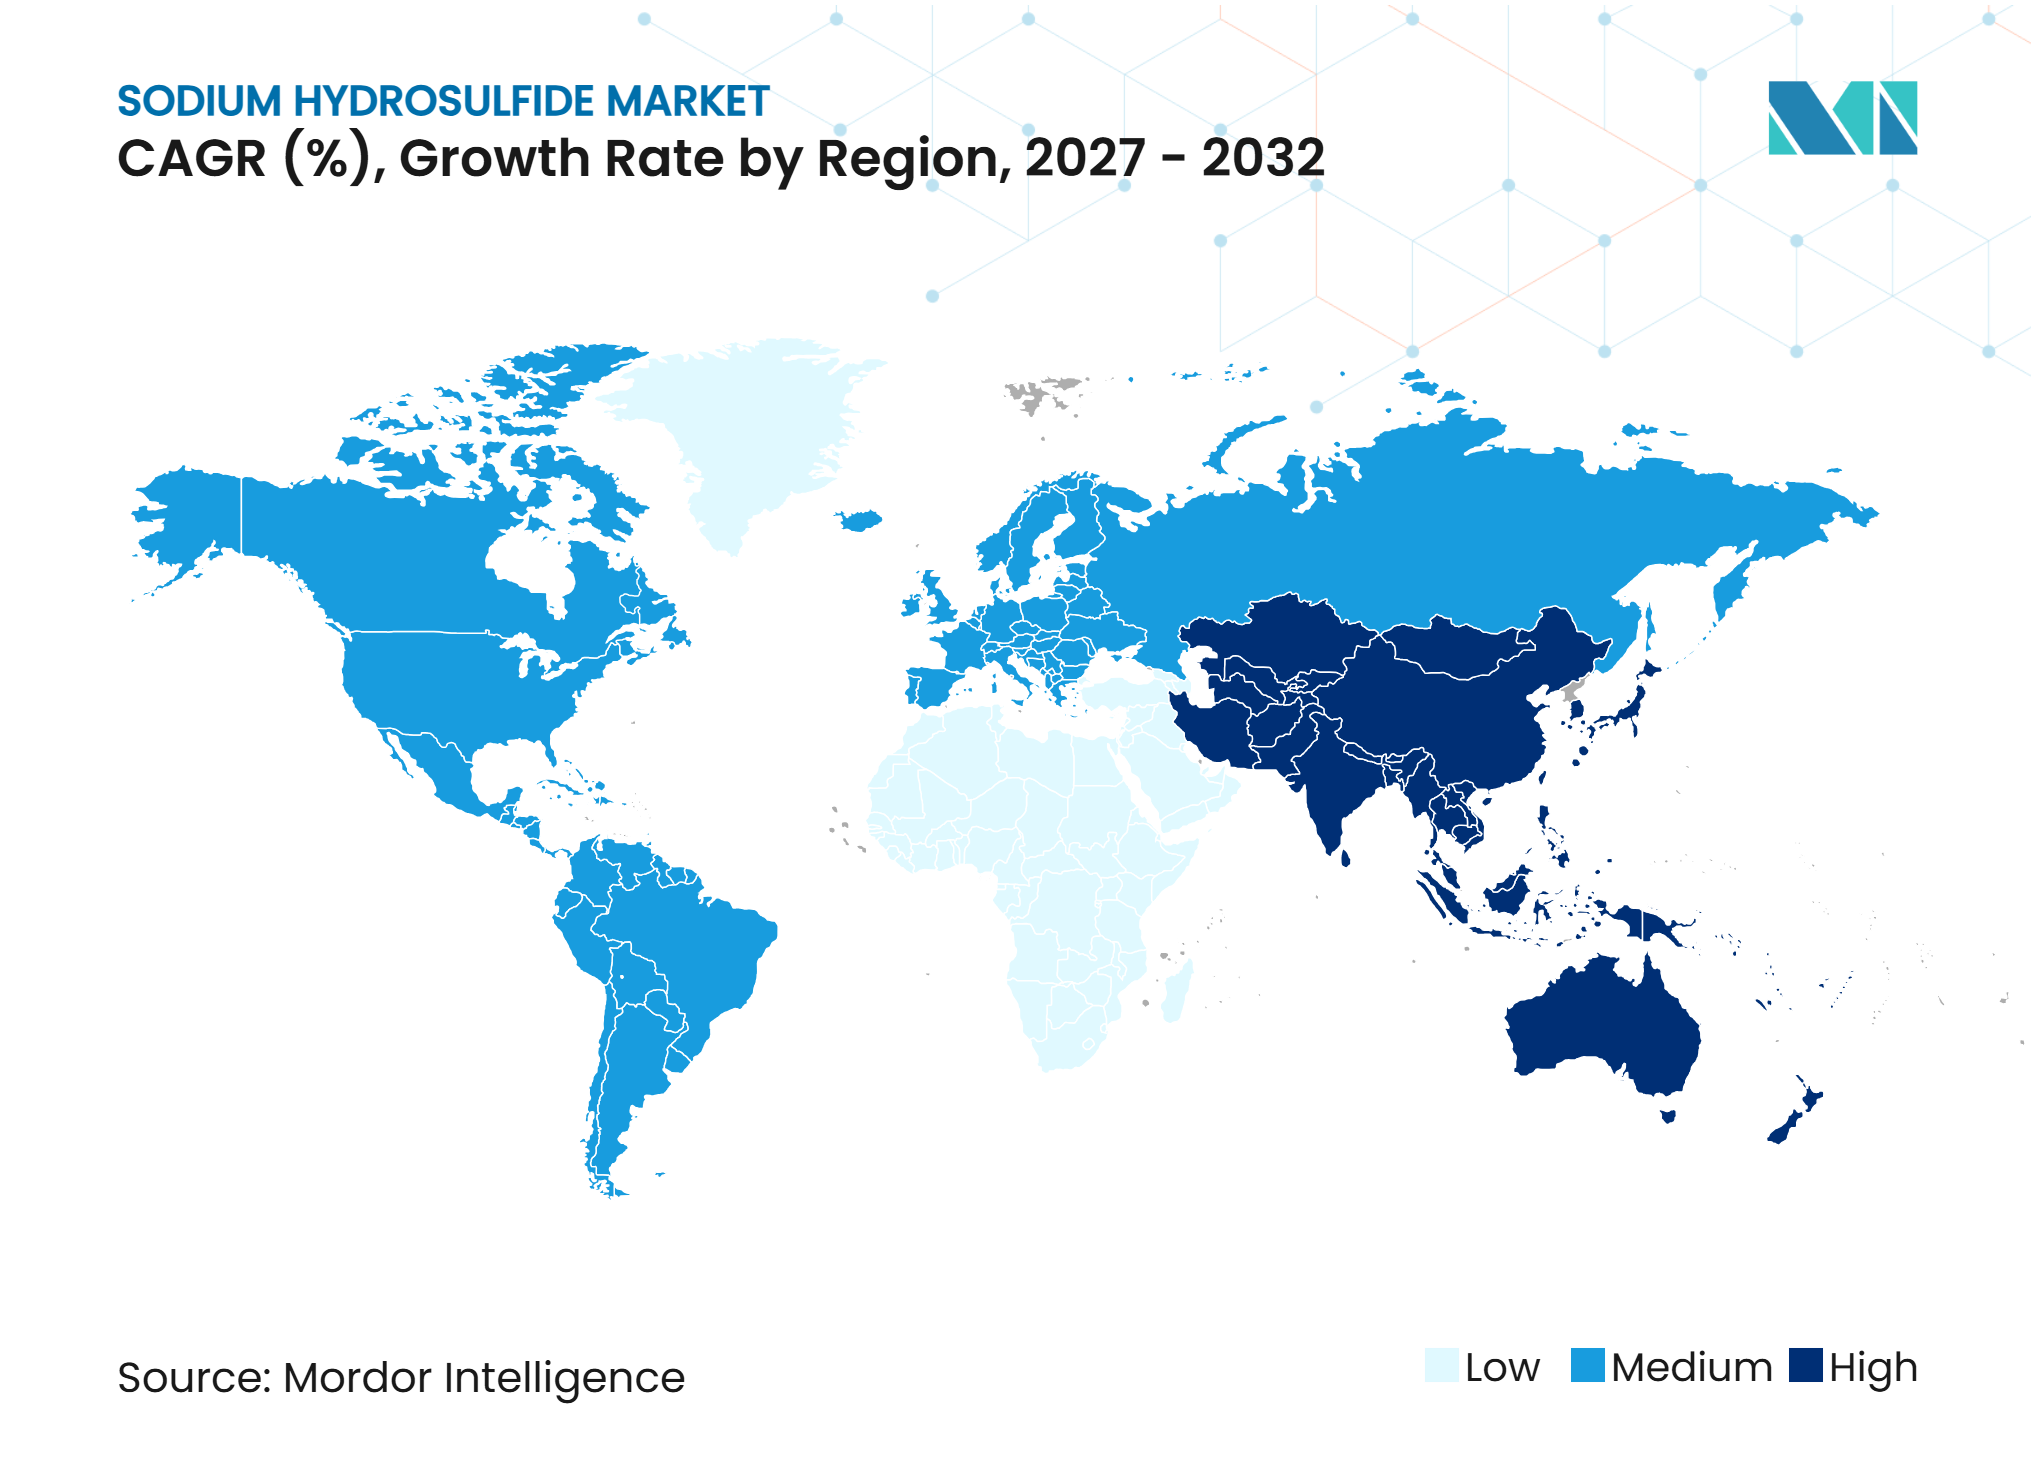
- 地域別では、アジア太平洋地域が2026年の水硫化ナトリウム市場規模の37.91%を占め、2032年にかけてCAGR 5.33%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅の電化と複合鉱石浮選需要 | +1.0% | 世界規模、アジア太平洋および南米に集中 | 中期(2〜4年) |
| クラフトパルプの硫化度と化学回収要件 | +1.5% | 世界規模、北米・欧州・アジア太平洋で最も強い | 長期(4年以上) |
| 産業廃水中の重金属沈殿処理 | +0.8% | アジア太平洋が中核、中東・アフリカおよび南米への波及あり | 中期(2〜4年) |
| 副産物硫化水素の収益化 | +0.5% | 北米・欧州・アジア太平洋の産業回廊 | 短期(2年以内) |
| アジア太平洋における皮革加工の拡大 | +0.5% | アジア太平洋が中核、中東・アフリカへの波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅の電化と複合鉱石浮選需要
輸送およびグリッドインフラの電化は、銅鉱業への投資を再編し、硫化水素ナトリウム市場における試薬需要を支えています。生産者は低品位の斑岩鉱床へと移行しており、銅・モリブデン浮選回路における選択性の必要性が高まっています。硫化水素ナトリウムはモリブデン回収段階で使用される抑制剤であり、鉱石1トン当たり0.15〜0.45キログラムの投与量が示されています。中国銅国際貿易グループは2025年9月、雲南省および四川省の5つの銅操業向けに3,685トンの硫化水素ナトリウムの納入入札を実施しました[1]。鉱石品位の低下は生産される金属1トン当たりの試薬必要量を増加させ、硫化水素ナトリウムの需要が銅生産量よりも速く増加する可能性があります。チリは2025年に530 ミリオン メトリックトンの銅を生産し、硫化水素ナトリウム市場における鉱業関連需要の主要拠点としての役割を強化しています。
クラフトパルプの硫化度と化学回収要件
クラフトパルプ生産は継続的な需要基盤を提供しており、水硫化ナトリウムは化学回収ルーにおける硫化度管理を支援しています。活性硫黄種であるHS-は、リグニン除去において水酸化ナトリウムと協働するため、安定した液体化学が製紙工場の操業において重要となります。2025年の国際化学回収会議では、広葉樹と針葉樹の原料切り替え時における硫化度変化を管理するための動的マスバランスモデリングが取り上げられました。元素硫黄ペレットは、特定の補充用途において水硫化ナトリウムの代替となり得るものであり、苛性化システムを適応させた製紙工場にとってコスト効率の高い代替手段を提供します。この代替手段は、液体供給契約が確立された工場、遠隔地、または厳格な液体仕様を持つ工場では制限されます。世界のクラフトパルプ生産量は年間1億3,000万トンを超え、化学回収効率は97%に達することもあり、水硫化ナトリウム産業において安定した需要プールを維持しています。
産業廃水中の重金属沈殿処理
硫化物沈殿が低pHでの金属選択的除去能力から産業廃水処理での利用が拡大するにつれ、硫化水素ナトリウム市場は恩恵を受けています。このアプローチは、水酸化物沈殿の選択性が低い場合がある銅、カドミウム、鉛、ヒ素の処理に関連しています。2025年の研究では、機械学習で最適化された硫化処理により、沈殿効率を95%以上に維持しながら硫化水素ナトリウムの過剰投与を15〜30%削減できることが報告されました。施設当たりの化学薬品使用量の削減は運営コストを低下させ、より多くの施設が処理を利用しやすくなります。Eisenmann Environmental Technologyは、銅製錬所の洗浄水向けに硫化水素ナトリウムプロセスを文書化しており、製錬プロセスへの返還用に銅含有40%の硫化銅スラッジを生成します。米国環境保護庁(EPA)および欧州化学品庁の硫化水素ナトリウムの使用と排出に関する要件は、管理された処理システムの価値を高め、硫化水素ナトリウム市場における水処理の拡大を支えています。
副産物硫化水素の収益化
硫化水素ナトリウム市場において、精製所のサワーガスから硫化水素を回収し苛性ソーダで中和することで、ガスを破壊または硫黄回収のみに向けるのではなく、販売可能な硫化水素ナトリウムを生産することができます。このルートにより、グリーンフィールドの硫化水素ナトリウム施設を建設することなく供給量を増やすことができます。Genesis Energyは2025年度に米国の11の精製または石油化学施設でサワーガス処理サービスを運営し、鉱業、パルプ・紙、特殊化学品を含む100社以上の顧客に硫化水素ナトリウムを販売しました。NAGAOは2025年に千葉県市川市に1,000キロリットルの液体硫化水素ナトリウム備蓄拠点を設立し、海上流通ネットワークを強化しました。このルートは、硫化水素が濃縮されており有機汚染物質を含まない場所で最も価値があります。これらのプロジェクトは硫化水素ナトリウム市場における供給の回復力を強化し、生産者が精製所サービスと特殊化学品販売を結びつけることを可能にします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有毒な硫化水素の放出と安全コンプライアンスコスト | -0.4% | 世界規模、REACH・OSHA・EPAの枠組みの下で欧州および北米で高まっている | 長期(4年以上) |
| 皮革セクターの酵素的脱毛への移行 | -0.3% | アジア太平洋が中核、南米への波及あり | 中期(2〜4年) |
| 中国の化学工業団地における環境規制による操業停止 | -0.3% | 山東省、江蘇省、浙江省の工業ハブを含む中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
有毒な硫化水素の放出と安全コンプライアンスコスト
硫化水素ナトリウムに関連する主要な取り扱い上の課題は、水分または酸との接触による硫化水素の放出です。貯蔵、移送、緊急対応システムは、生産者と使用者の双方に資本および運営上の要件を追加します。米国では、OSHAが29 CFR 1910.1200に基づき、硫化水素ナトリウム使用者に対して安全デタシートの維持と危険有害性情報の伝達を義務付けています。40 CFR 302.4および清浄水法第311条に基づく米国EPAの登録要件も、報告およびコンプライアンス義務を生じさせます。欧州化学品庁(ECHA)の登録は、欧州の事業者に対して追加の文書化および暴露管理要件を課しています[2]。Solvayは、硫化水素ナトリウムよりも低い投与量範囲を使用する銅回路の代替品としてAERO NR-7361を販売していますが、その高い単価は操業マージンが厳しい鉱山での採用を制限する可能性があります。
皮革セクターの酵素的脱毛への移行
酵素的脱毛は研究室での研究から商業的試験へと進展しており、皮革加工における硫化水素ナトリウムの代替リスクを生み出しています。中央皮革研究所・皮革および皮革製品産業研究複合施設(CLRI-LLPIRC)グリーンタンナリーイニシチブは、2025年6月にアディスアベバのLLPIRC試験タンナリーで工業規模の硫化物フリー脱毛試験を完了しました。2025年の査読済み研究では、大豆酵素代替品が従来の処理と比較して化学的酸素要求量を最大70%削減できることが報告されました。酵素ルートは回収のために毛繊維を保存しますが、硫化物処理は毛を排水汚染物質に変換します。この付加価値は、より厳格な廃水基準に直面する輸出志向市場での酵素使用の根拠を強化します。ただし、中性プロテアーゼ、石灰、硫化水素ナトリウムのハイブリッドプロセスは、近い将来において完全な代替よりも共同使用の方が一般的である可能性を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
液体グレードがシェアを確保し、固体グレードが新たな化学用途を支える液体水硫化ナトリウムは、2026年の水硫化ナトリウム市場において70.12%の市場シェアを占め、銅浮選、クラフトパルプ生産、および産業廃水処理における連続供給システムでの使用によって支えられています。これらの用途は液体化学薬品の投入を前提として構築されており、大規模サイトにおいて水溶液グレードに実用的な優位性をもたらしています。液体製品は通常35〜45%溶液として輸送されるため、輸送距離と顧客への近接性が生産者の競争力における重要な要素となっています。固体水硫化ナトリウムはより急速に成長している形態であり、2032年にかけてCAGR 5.12%が予測されています。遠隔地の採掘サイトでは、活性成分含有量が高いことで化学的価値あたりの輸送重量が削減されるため、固体グレードが好まれる傾向があります。
固体グレードはまた、電池材料合成や医薬品中間体を含む、無水または高純度材料を必要とする用途にも対応しています。NAGAO co., ltd.は2025年4月に無水水硫化ナトリウムの量産を開始し、水分が性能を阻害する反応向けの材料として位置付けています。アフリカおよびラテンアメリカの採掘顧客への長距離輸出は、液体材料よりも70%フレークの方が現実的です。中国のGB/T 23937-2026産業用水硫化ナトリウム規格は全有機炭素の仕様を追加しており、水硫化ナトリウム産業において高純度グレードが有利になる可能性があります。したがって、形態の分布は処理要件と地域の貿易物流の両方を反映しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
パルプ・紙がリードし、水処理がより速く拡大パルプ・製紙は2026年の水硫化ナトリウム市場規模の38.67%を占め、水硫化ナトリウムはクラフトプロセスにおける硫化度を支援しています。年間1億3,000万トンを超える世界の化学パルプ生産量は、この用途に対して実質的な基盤を提供しています。オーストリアのクラフト製紙工場におけるプロセス分析研究では、液体化学をモニタリングするためのリアルタイムラマン分光法の使用が実証されており、回収最適化への継続的な投資が反映されています。採掘は第2位の用途であり、銅浮選が主導し、ボーキサイト精製およびニッケル・金処理にも追加的に使用されています。Genesis Energy, L.P.は、その苛性ソーダおよび水硫化ナトリウム事業が対象とする最終市場の一つとしてボーキサイト回収を挙げています。
水・廃水処理は2032年にかけてCAGR 5.45%で成長すると予測されており、水硫化ナトリウム市場において最も急速に成長する用途となっています。重金属排出に関するより厳格な規制が新たな処理能力の導入を促進する一方、資源回収目標は既存プラントが銅含有スラッジを埋め立て処分するのではなく回収することを奨励しています。Eisenmannの二段階処理アプローチは、水硫化ナトリウム沈殿とヒ素除去を組み合わせ、再利用可能な硫化銅スラッジとクリーンな硫酸を生成します。なめし革は成熟した用途として残っていますが、酵素代替品が将来の需要に影響を与えています。化学処理、繊維・染色、およびその他の用途は、より小規模で安定した需要プールを提供しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年の硫化水素ナトリウム市場の37.91%を占め、2032年にかけてCAGR 5.33%で成長すると予測されています。この地位は、銅鉱業、クラフトパルプ生産、皮革加工、工業化学品における同地域の活動を反映しています。中国銅の2025年における雲南省および四川省の5つの銅操業向け3,685トンの入札は、鉱業関連需要の規模を示しています。中国のGB/T 23937-2026規格および工業情報化部(MIIT)の化学工業団地政策は、より大規模でクリーンな生産サイトを促進するコンプライアンス要因です。NAGAOの2025年の市川拠点は、地域需要と海上輸送要件への流通重視の対応を反映しています。
北米
北米は独自の供給構造を持ち、精製所における硫化水素の収益化と鉱業需要の両方が地域内に存在しています。Genesis Energyは11の精製施設でサワーガス流を処理し、鉱、パルプ・紙、特殊化学品を含む100社以上の顧客に硫化水素ナトリウムを販売しました。Genesis Energyの2025年2月のソーダ灰事業の1.01 ビリオン 米ドルでの売却は、硫黄サービスおよび硫化水素ナトリウム販売への注力を強化しました。ブリティッシュコロンビア州のパルプ操業および北米西部の鉱物処理が安定した消費に貢献しています。OSHAおよびEPAの枠組みの下での安全監督は、コンプライアンスに準拠した貯蔵、移送、緊急対応能力を地域競争力にとって重要なものとしています。
欧州、南米、中東・アフリカ
欧州は、化学品の登録・評価・認可・制限(REACH)要件によって形成された成熟した硫化水素ナトリウム市場であり、確立された文書化と暴露管理システムを持つ大規模生産者を優遇する傾向があります。南米では、チリとペルーが大規模な銅操業を通じて地域需要を支えており、チリは2025年に530 ミリオン メトリックトンの銅を生産しました。Fosfoquimはタルカワノに硫化水素ナトリウム施設を運営し、水素、硫黄、苛性ソーダからの直接合成によって製品を生産しています。Gansu Winshineは鉱業関連顧客と輸出市場に供給しており、中国の生産と遠隔地の鉱業操業との間の物流的つながりを反映しています。
競合環境
市場集中度
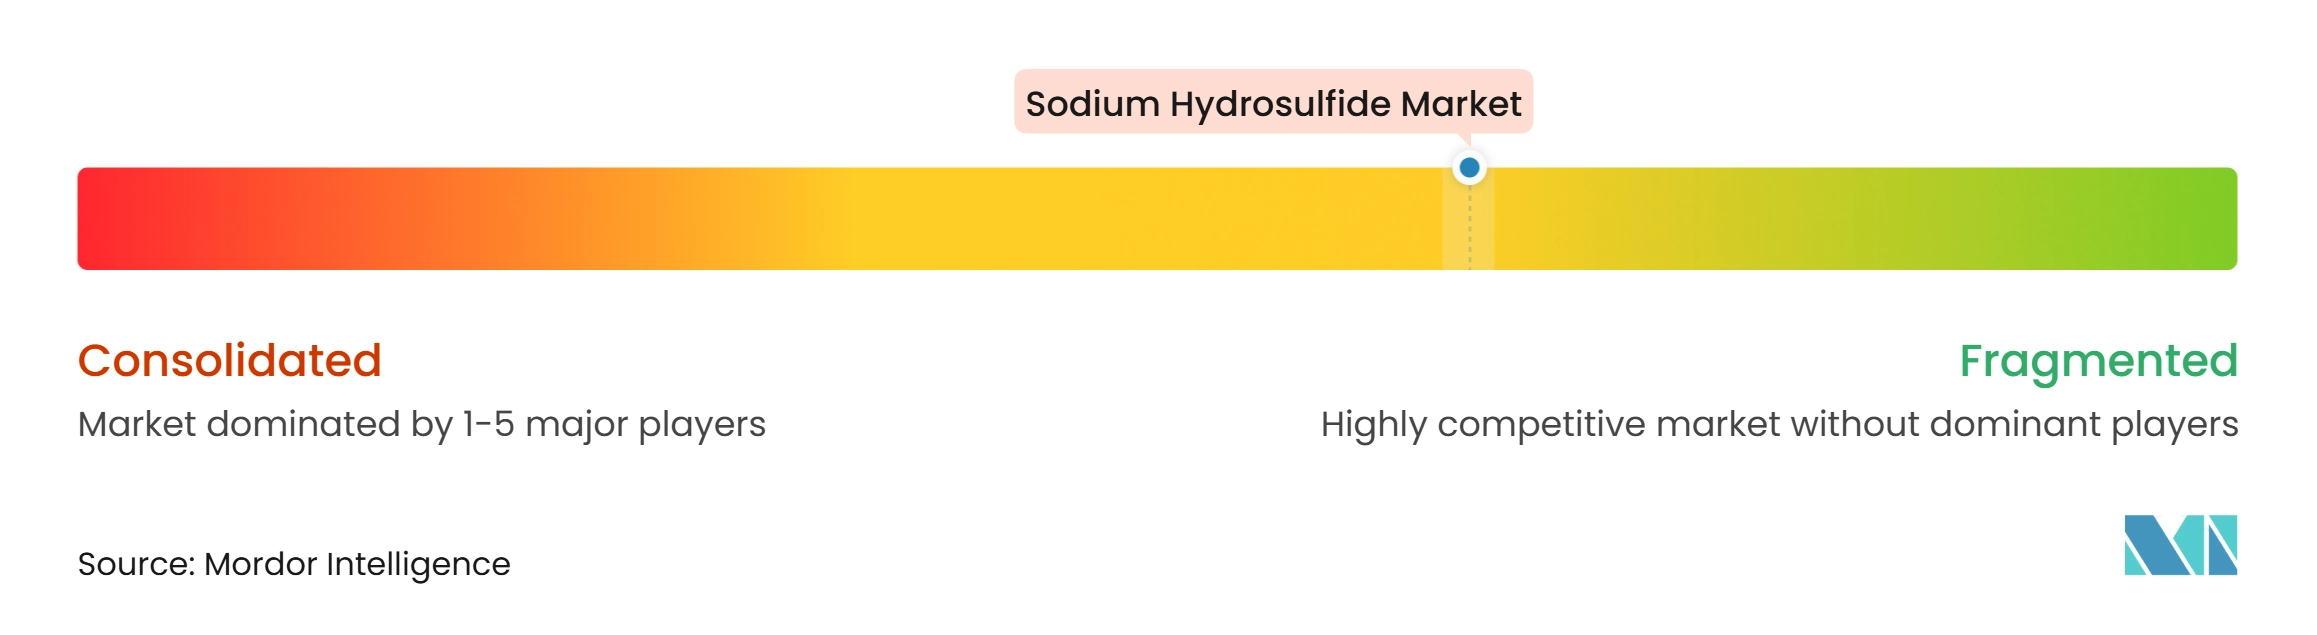
硫化水素ナトリウム市場は中程度に分散しています。Nouryon、Solvay、TDCを通じたGenesis Energyを含む西洋の特殊化学品サプライヤーは、グレード品質、供給信頼性、物流、規制対応能力で競争しています。Genesis Energyは、自社所有の物流産とリース貯蔵を硫黄サービス事業におけるコストおよびサービス上の優位性として特定しています。Nouryon は硫黄製品ラインの中で硫化水素ナトリウムを提供し、文書化された特殊化学品供給を必要とする顧客との関係においてその地位を支えています。
硫化水素ナトリウム市場における製品差別化は、高純度および無水グレードにおいて特に顕著です。NAGAOは、水が阻害する反応向けに工業グレードの無水硫化水素ナトリウムを生産していると述べています。Tessenderlo Kerleyのmoleko事業は、2025年7月に高純度硫化水素ナトリウム製品をekoSUREとしてリブランドしました。また、銅・モリブデン抑制における硫化水素ナトリウムの部分代替品としてTKI-330を導入し、市場の供給側と代替側の両方にビジネスを位置付けています。
中国のサプライヤーは価格、輸出可用性、生産能力で競争しています。Luxi Chemicalは2025年の年次報告書において、32〜34%硫化水素ナトリウム溶液の年間5万トンの生産能力を報告しました。Efirmは液体能力として年間7万メトリックトン、固体能力として年間3万メトリックトン特定しています。GB/T 23937-2026とより厳格な化学工業団地要件は、コンプライアンスに準拠した生産者数を減少させながら品質への期待を高める可能性があります。Tangshan FengshiはLuoyang Molybdenumからの認定を報告し、鉱業セクターとのパートナーシップを挙げており、より緊密な顧客関係への移行を示しています。したがって、市場における競争は規制コンプライアンス、供給セキュリティ、特殊グレード、輸出価格に依存しています。
硫化水素ナトリウム産業のリーダー企業
-
Genesis Energy, L.P.
-
Tessenderlo Kerley
-
Nouryon
-
Solvay
-
Fosfoquim SA
- 注:主要企業の掲載順は順位を示すものではありません。
水硫化ナトリウム市場 このレポートでカバーされる企業
- Chaitanya Chemicals
- Chemical Products Corporation
- Fosfoquim SA
- Gansu Winshine Metallurgy Chemicals Co., Ltd.
- Genesis Energy, L.P.
- Luxi Chemical Group Co., Ltd.
- NAGAO co., ltd
- Nouryon
- Sankyo Kasei Co., Ltd.
- Shandong Efirm Biochemistry Co., Ltd.
- Shandong Linyi Minyu Chemical Co., Ltd.
- Solvay
- Tangshan Fengshi Chemical Co., Ltd.
- Tessenderlo Kerley
- Tianjin RUISITE International Co., Ltd.
最近の産業開発事情 水硫化ナトリウム市場
- 2026年11月:山東省、江蘇省、浙江省において更新された地方環境規制の下で高硫黄排出施設を対象とした定期的な生産監査が実施されるため、中国の特殊硫化物市場は短期的な供給逼迫を経験すると予想されます。Ditai Chemicalsが報告した産業モニタリングデータによると、小規模な硫化水素ナトリウム生産ラインの約15%が短期的なメンテナンスに入り、輸出見積もりベンチマークを一時的に押し上げると予想されています。
- 2025年7月:Tessenderlo Kerleyのmolekoユニットはアリゾナ州フェニックスで発売された高純度硫化水素ナトリウム製品をekoSUREとしてリブランドしました。このリブランドではekoFITEとekoFENDも導入され、moleko硫化物事業のコモディティ硫化水素ナトリウム供給から用途特化型のブランド化学ソリューションへの戦略的転換を反映しています。
世界の硫化水素ナトリウム市場レポートの範囲
硫化水素ナトリウムは、硫化水素を水酸化ナトリウムで半中和することによって生産される無機塩です。硫化水素ナトリウム(ビスルフィド)、硫化水素ナトリウム(スルフヒドラート)、または硫化水素ナトリウム(水素硫化物)としても一般的に知られています。この化合物は液体と固体の両形態で入手可能であり、固体形態は通常黄色のフレークまたは塊として現れます。水とアルコールに溶解し水分または酸性条件にさらされると硫化水素ガスを放出します。
硫化水素ナトリウム市場は、形態、用途、地域によってセグメント化されています。形態別では、市場は液体と固体にセグメント化されています。用途別では、市場は鉱業、パルプ・紙、タンナリー、化学処理、水・廃水処理、繊維・染色、その他にセグメント化されています。レポートはまた、主要地域の15カ国における硫化水素ナトリウムの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 液体 |
| 固体 |
| 鉱業 |
| パルプ・紙 |
| タンナリー |
| 化学処理 |
| 水・廃水処理 |
| 繊維・染色 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 形態別 | 液体 | |
| 固体 | ||
| 用途別 | 鉱業 | |
| パルプ・紙 | ||
| タンナリー | ||
| 化学処理 | ||
| 水・廃水処理 | ||
| 繊維・染色 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
硫化水素ナトリウム市場の現在の市場規模は?
硫化水素ナトリウム市場規模は2026年に703.03 ビリオン 米ドルと評価され、2027年の733.90 ビリオン 米ドルから2032年には915.45 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.52%で成長すると推定されています。
硫化水素ナトリウムの最大シェアを持つ形態は?
液体グレードは2026年に70.12%のシェアを占めました。これは、大規模な鉱業、パルプ、処理サイトが連続液体供給システムを一般的に使用しているためです。
硫化水素ナトリウムで最も成長が速い用途は?
水・廃水処理は2032年にかけてCAGR 5.45%で拡大すると予測されており、重金属除去と資源回収への需要によって牽引されています。
硫化水素ナトリウム消費をリードする地域は?
アジア太平洋は2026年に37.91%のシェアを占め、2032年にかけてCAGR 5.33%で成長すると予測されています