
Tamaño y Participación del Mercado de Sulfhidrato de Sodio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
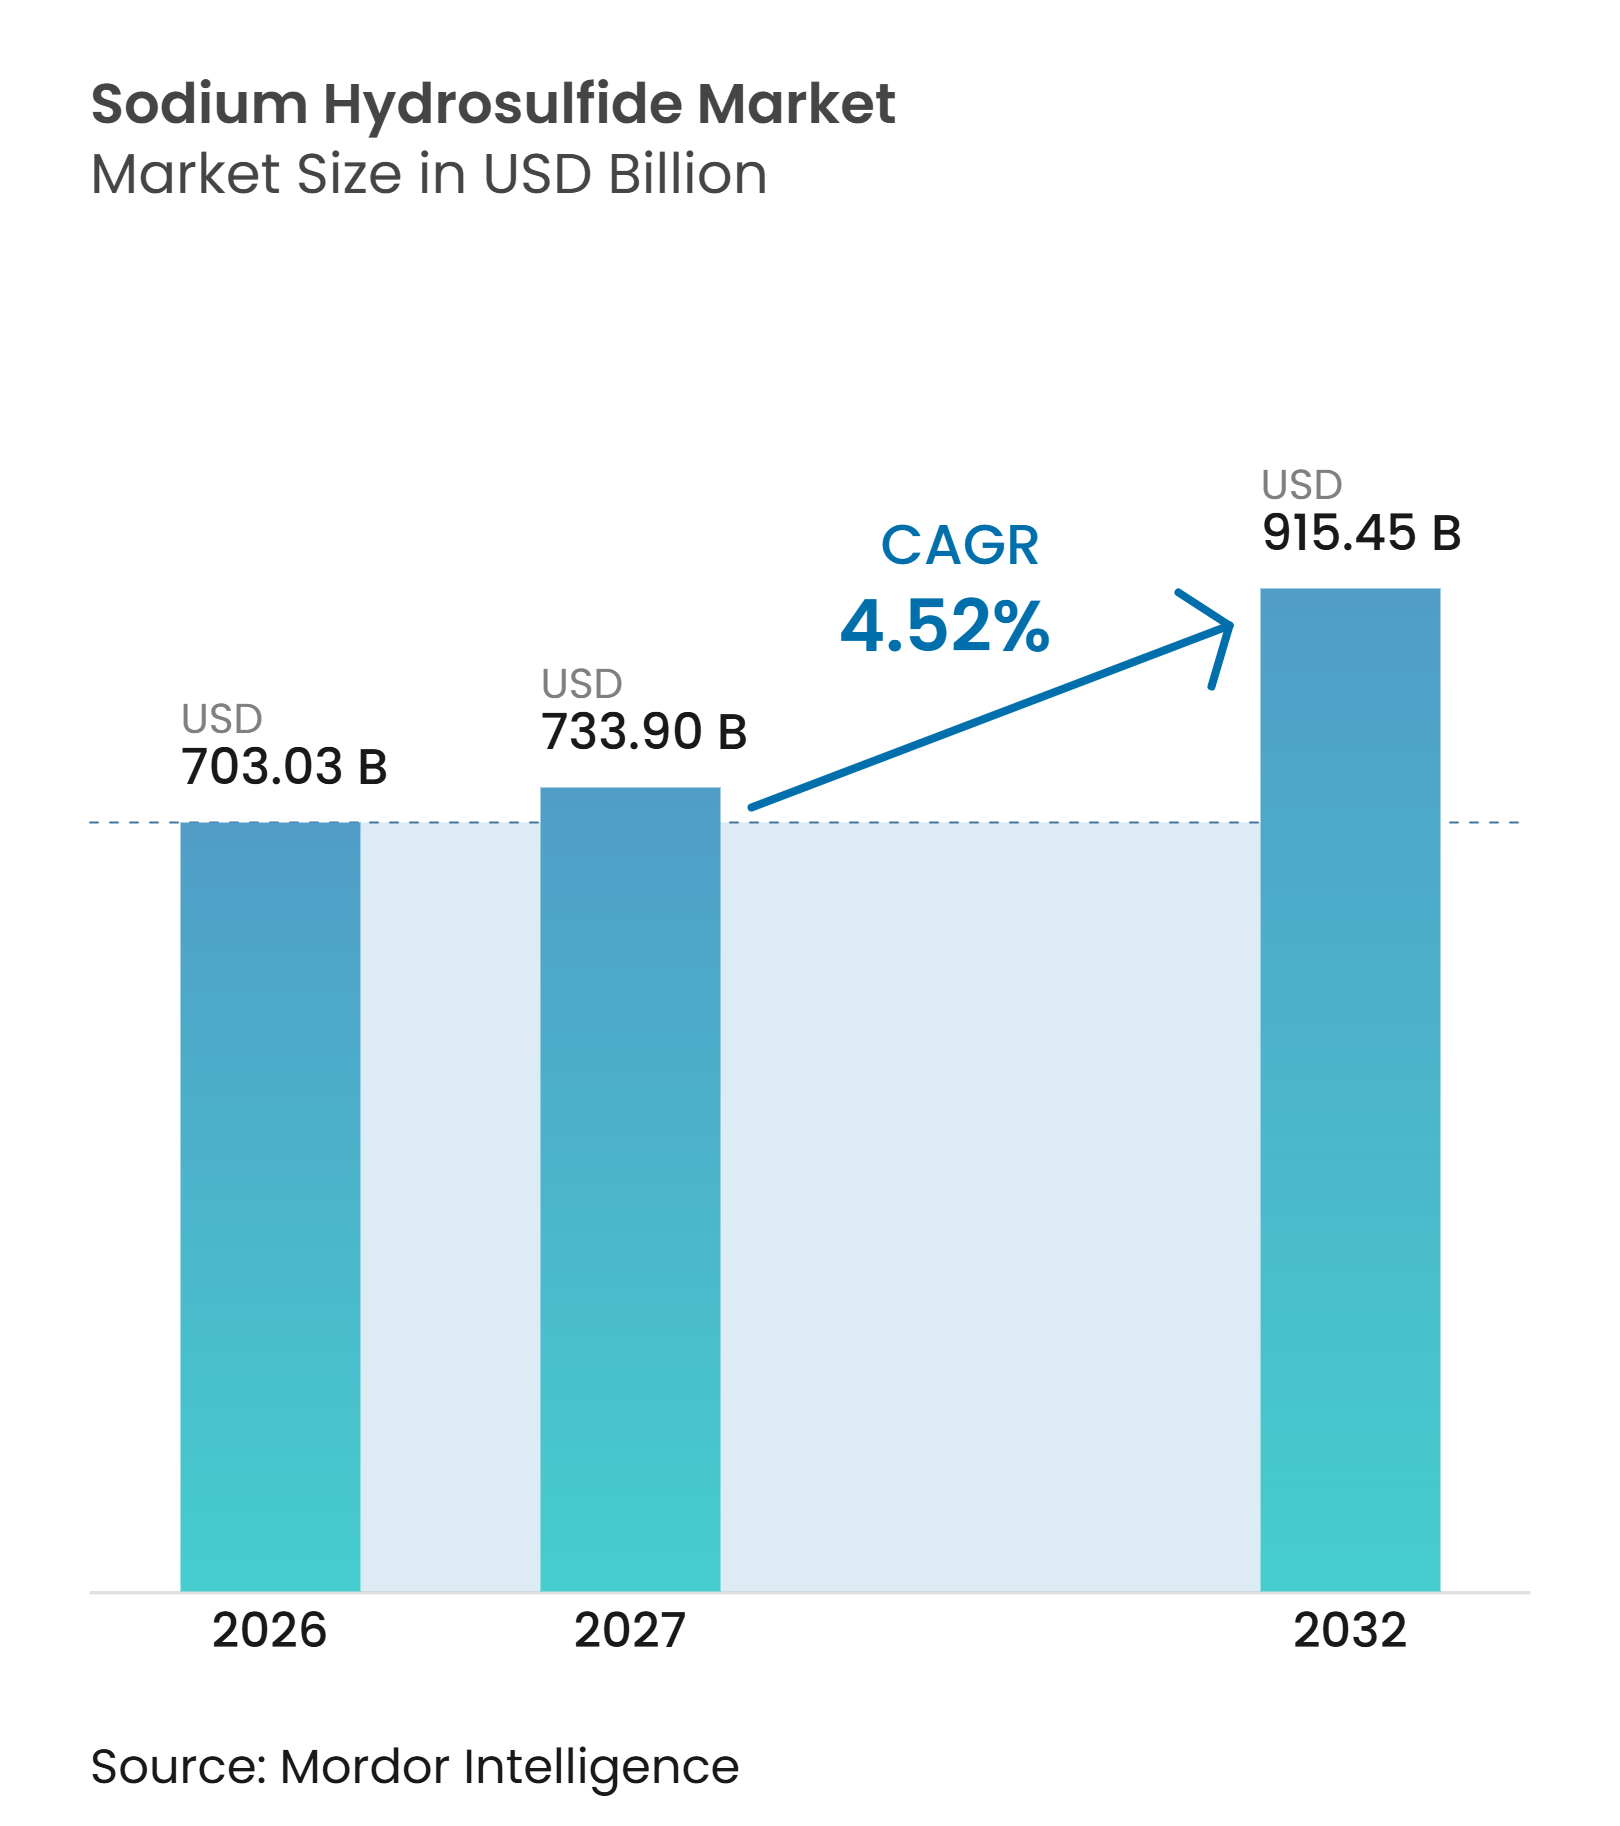
| Tamaño del Mercado (2027) | 733.90 Mil millones de dólares |
| Tamaño del Mercado (2032) | 915.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.52 % |
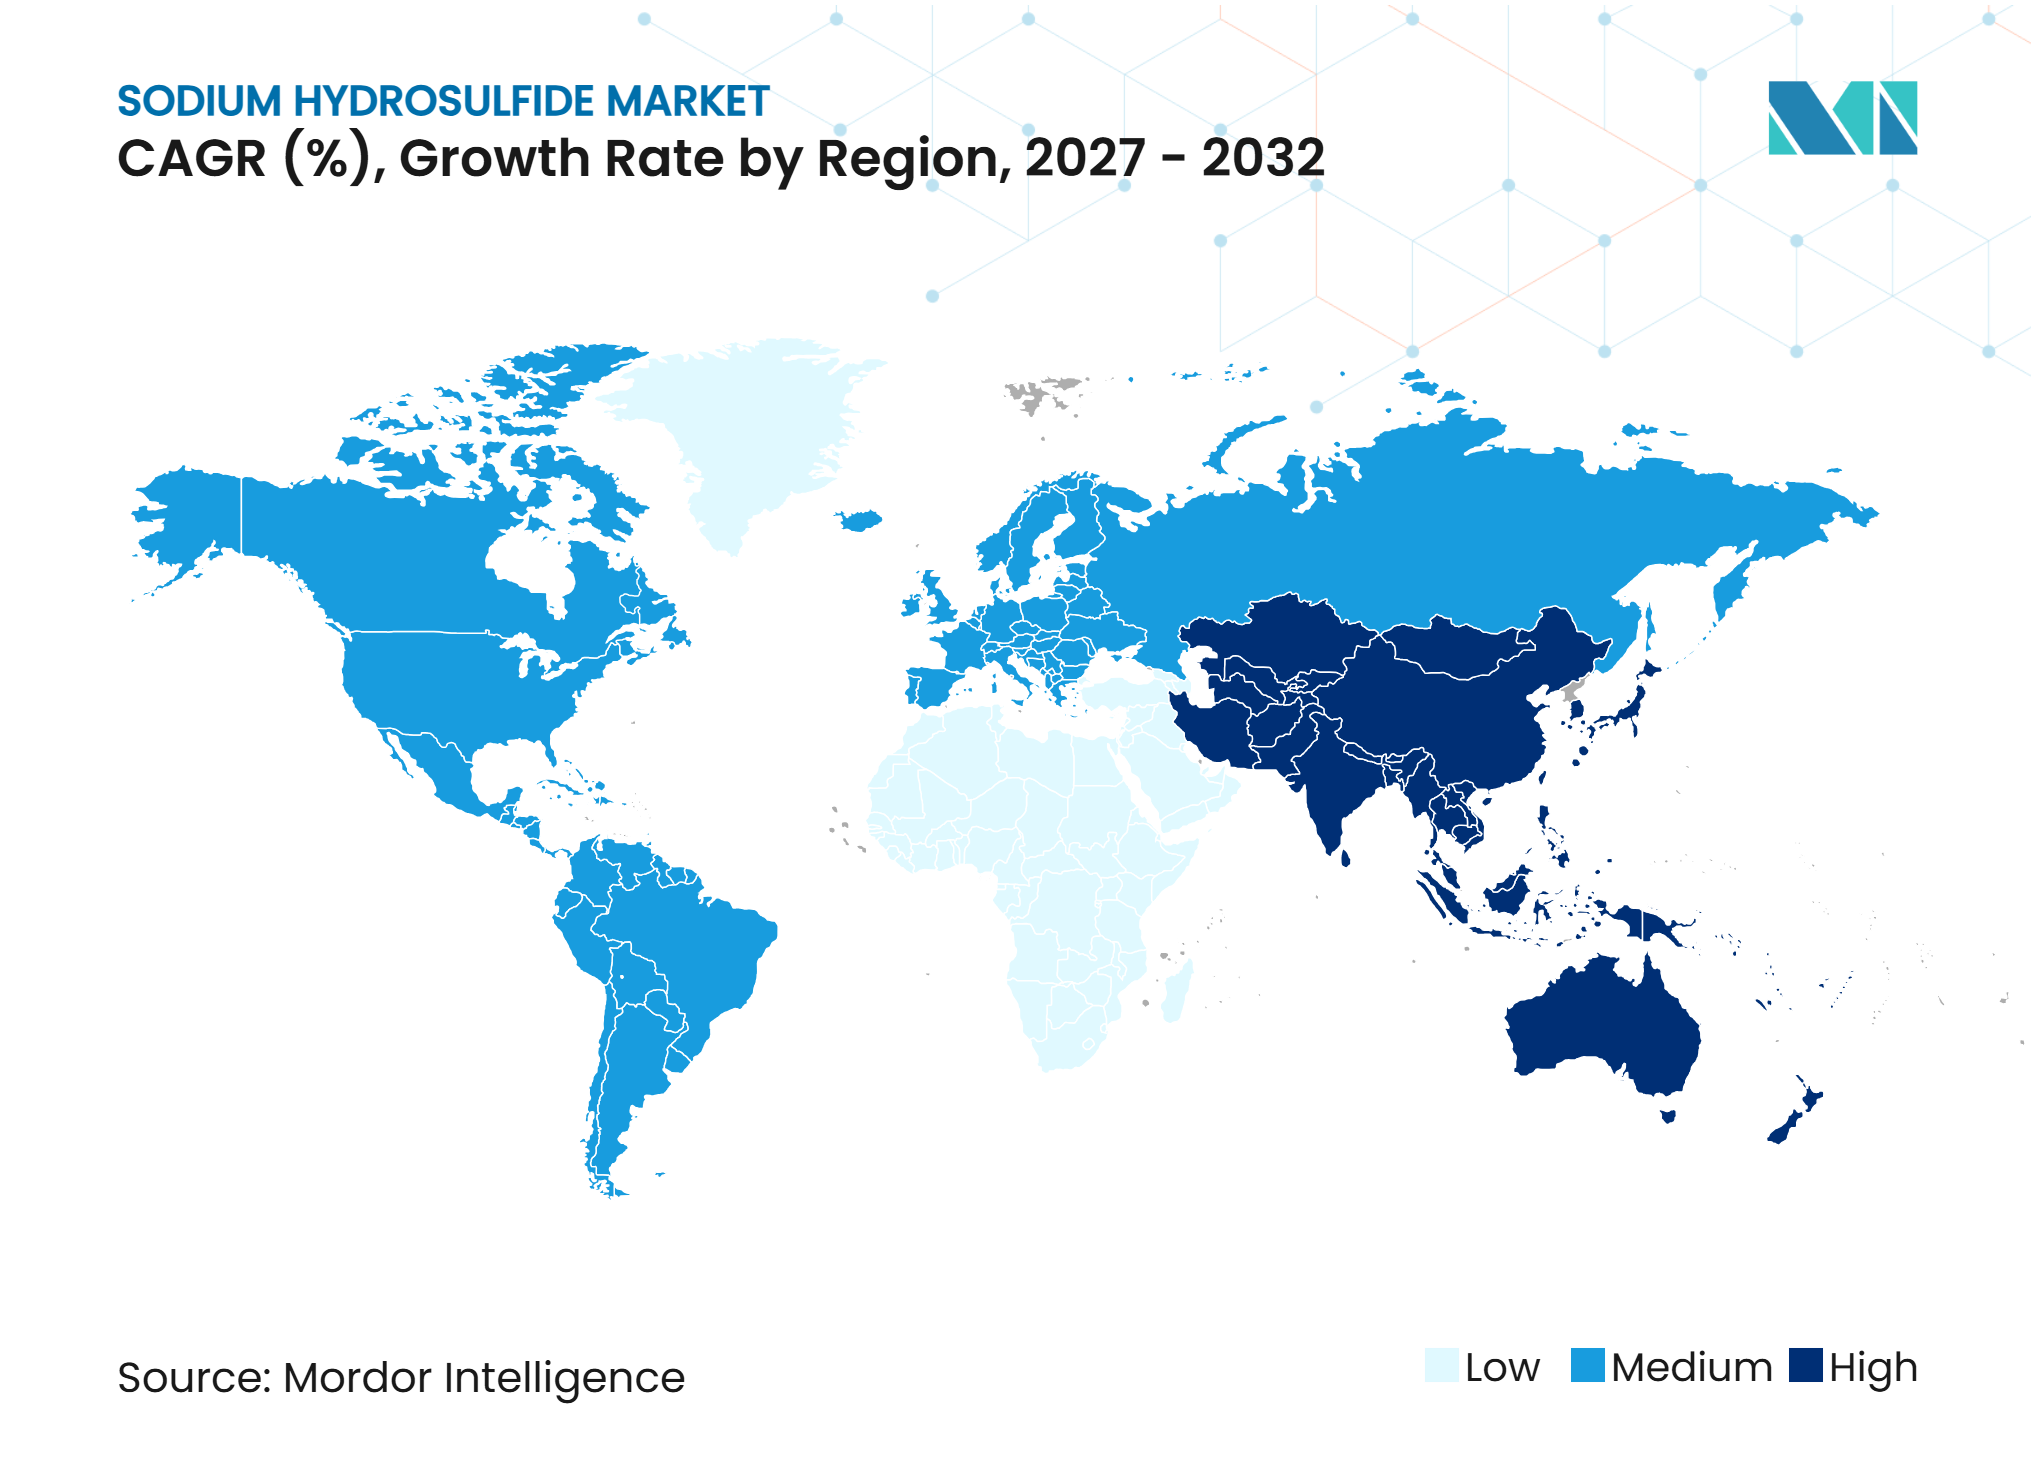
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sulfhidrato de Sodio por Mordor Intelligence
El tamaño del mercado de hidrosulfuro de sodio fue valorado en 703,03 mil millones de USD en 2026 y se estima que crecerá desde 733,90 mil millones de USD en 2027 hasta 915,45 mil millones de USD para 2032, a una CAGR del 4,52% durante el período de pronóstico (2027-2032). La industria del hidrosulfuro de sodio está respaldada por su uso consolidado en el procesamiento de minerales, la producción de pulpa Kraft y el tratamiento industrial de efluentes. Su demanda está vinculada a la actividad industrial en estos usos finales, más que a un único ciclo de materias primas. El procesamiento de crudos pesados con alto contenido de azufre incrementa el sulfuro de hidrógeno disponible para la producción de hidrosulfuro de sodio, mientras que la demanda de metales utilizados en la electrificación impulsa el consumo de reactivos en la minería. Esta conexión ofrece a los proveedores la oportunidad de monetizar el sulfuro de hidrógeno como subproducto y ampliar la disponibilidad sin depender exclusivamente de nuevas plantas de producción. La base de aplicaciones también se está ampliando hacia el tratamiento de aguas residuales y la síntesis química avanzada, reduciendo la dependencia de un único mercado final y aumentando al mismo tiempo la importancia de la pureza y la forma del producto.
Conclusiones Clave del Informe
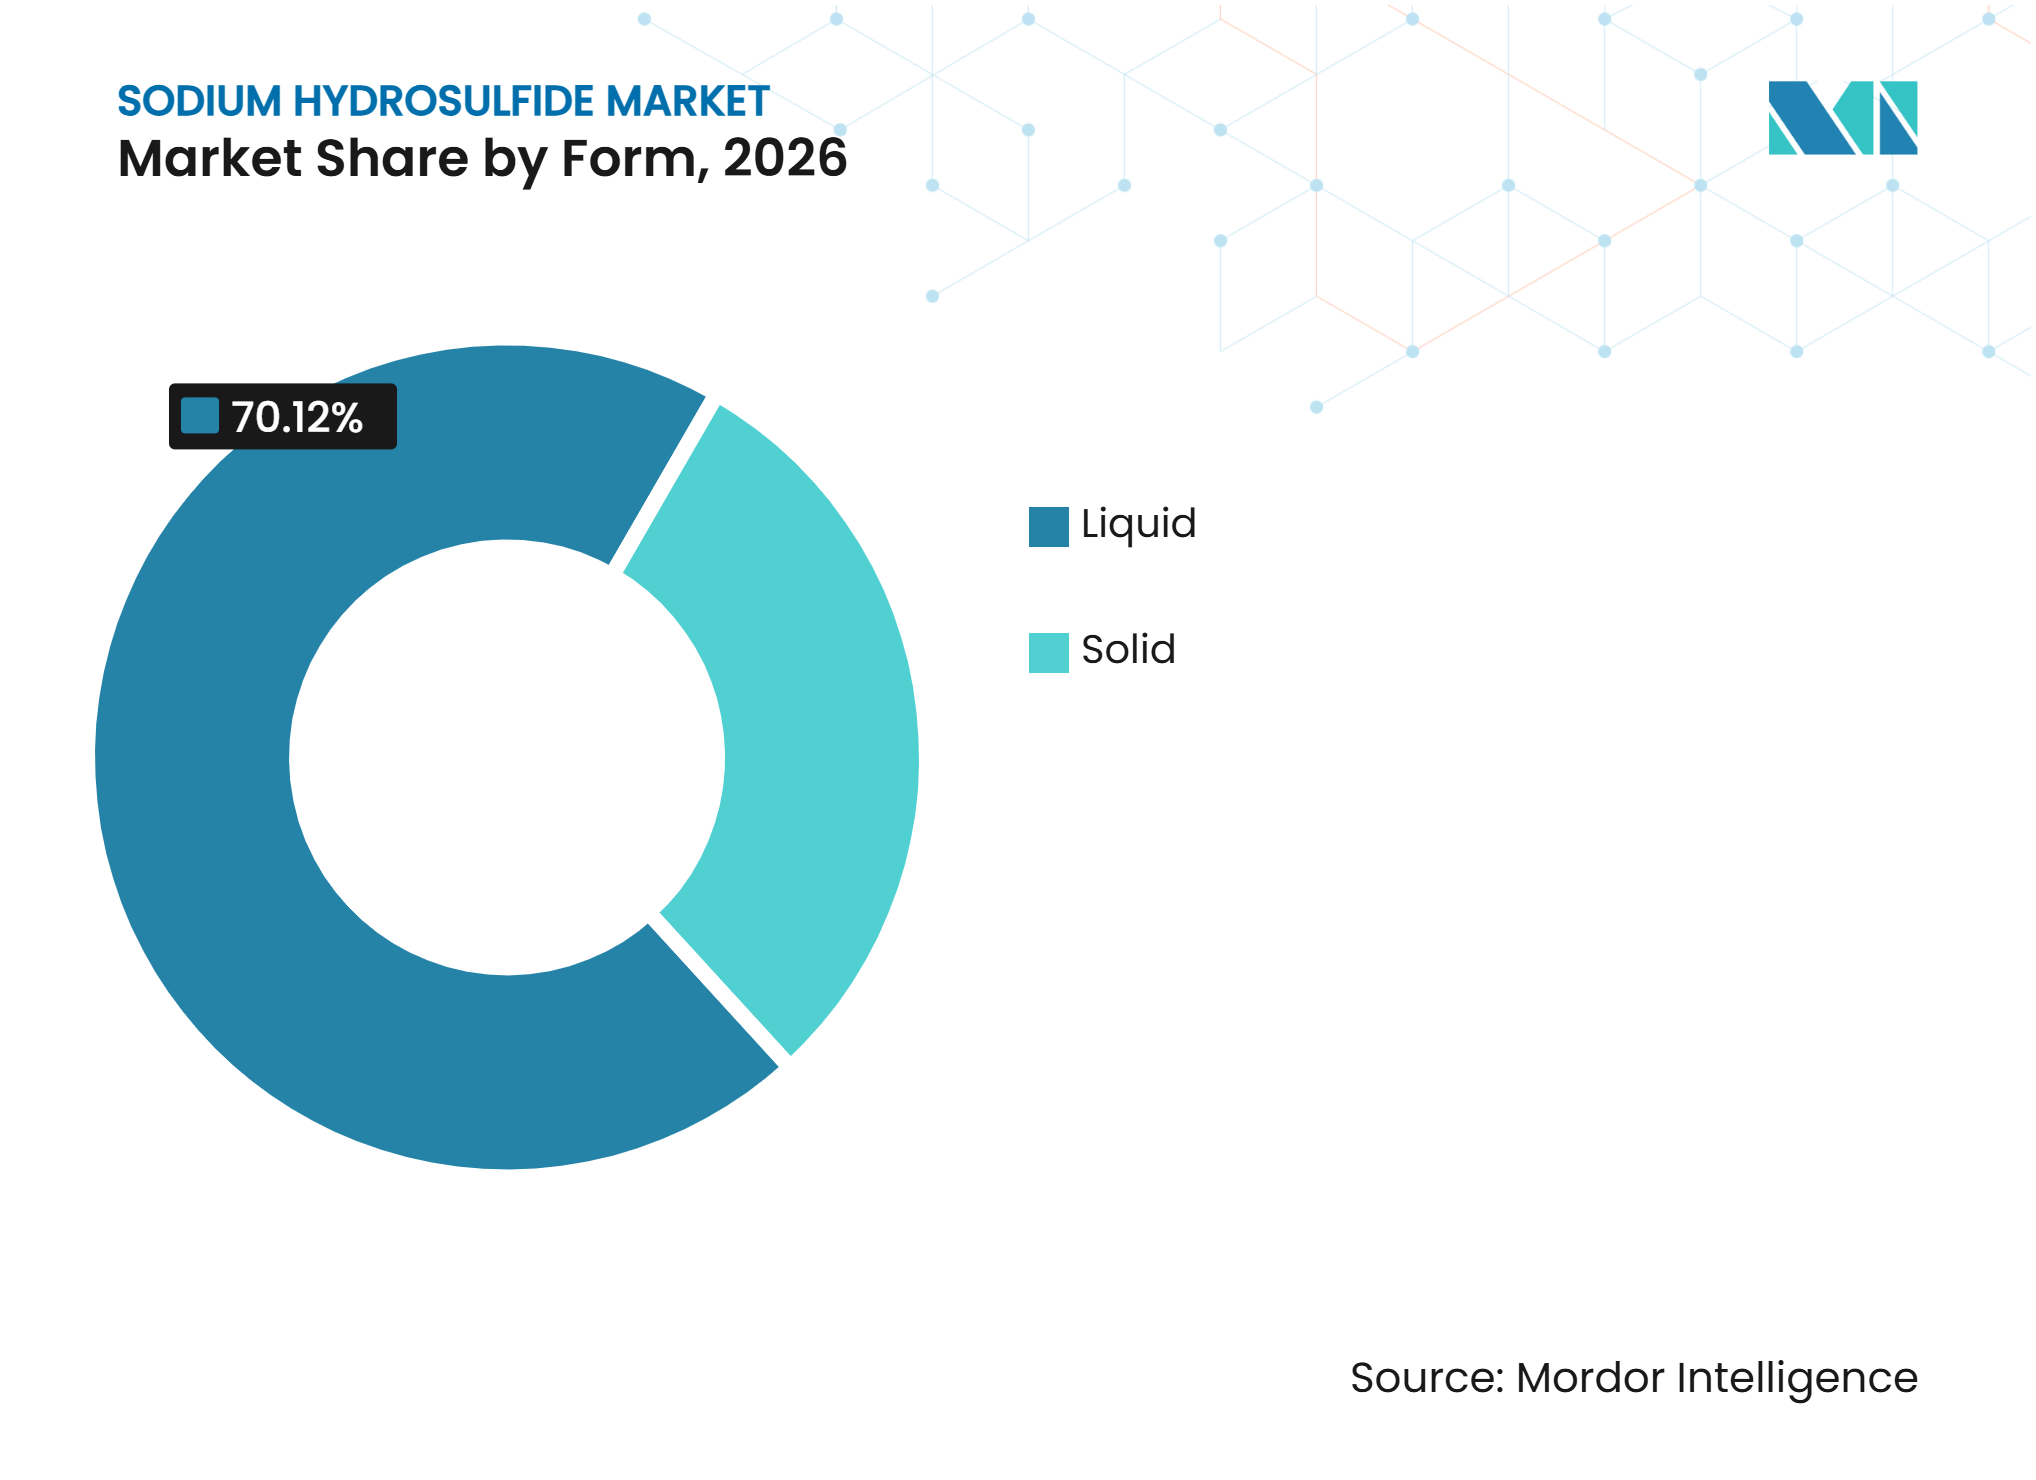
- Por forma, el hidrosulfuro de sodio líquido representó el 70,12% de la participación del mercado de hidrosulfuro de sodio en 2026, mientras que se prevé que el hidrosulfuro de sodio sólido crezca a una CAGR del 5,12% hasta 2032.
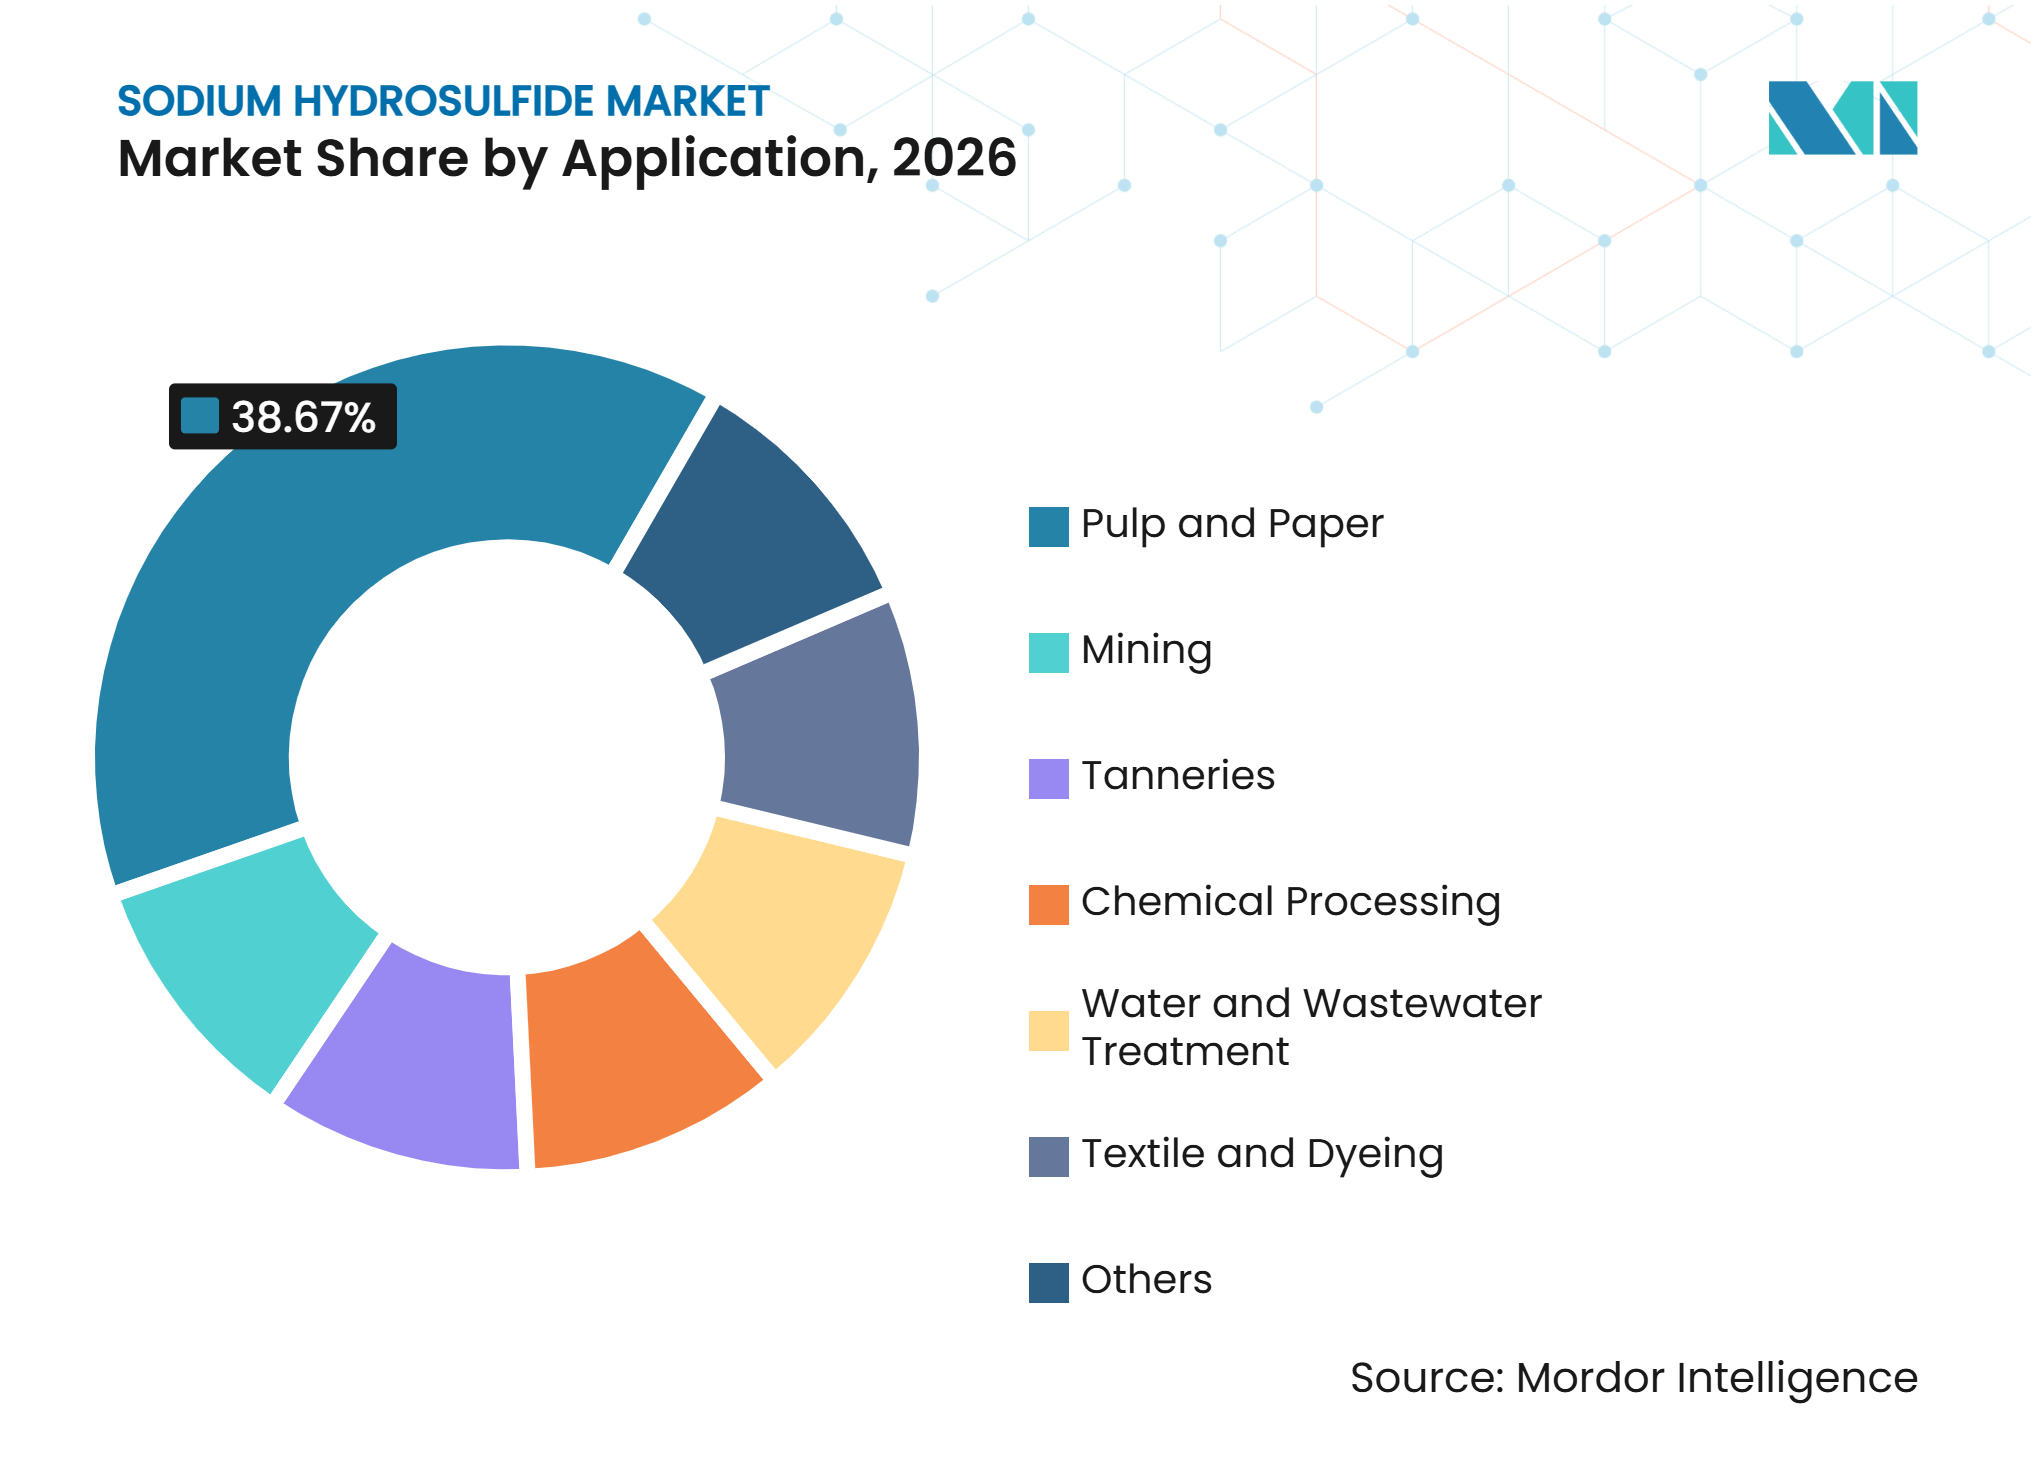
- Por aplicación, la pulpa y el papel representaron el 38,67% de la participación del mercado de hidrosulfuro de sodio en 2026, mientras que se proyecta que el tratamiento de agua y aguas residuales crezca a una CAGR del 5,45% hasta 2032.
- Por geografía, Asia-Pacífico captó el 37,91% del tamaño del mercado de hidrosulfuro de sodio en 2026 y se prevé que registre una CAGR del 5,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Electrificación del Cobre y Flotación de Minerales Complejos | +1.0% | Global, concentrado en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Sulfidez de la Pulpa Kraft y Requisitos de Recuperación Química | +1.5% | Global, más fuerte en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Precipitación de Metales Pesados en Aguas Residuales Industriales | +0.8% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Monetización del Sulfuro de Hidrógeno como Subproducto | +0.5% | Corredores industriales de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión del Procesamiento de Cuero en Asia-Pacífico | +0.5% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Electrificación del Cobre y Flotación de Minerales Complejos
La electrificación del transporte y la infraestructura de red está reconfigurando la inversión en minería de cobre y respaldando la demanda de reactivos en el mercado de sulfhidrato de sodio. Los productores están avanzando hacia depósitos de pórfido de menor ley, lo que aumenta la necesidad de selectividad en los circuitos de flotación cobre-molibdeno. El sulfhidrato de sodio sigue siendo un depresor utilizado en las etapas de recuperación de molibdeno, con dosis declaradas de 0,15 a 0,45 kilogramos por tonelada de mineral. China Copper International Trading Group licitó 3.685 toneladas de sulfhidrato de sodio en septiembre de 2025 para entrega en cinco operaciones cupríferas en Yunnan y Sichuan[1]. Las leyes de mineral más bajas aumentan los requisitos de reactivos por tonelada de metal producido, lo que puede hacer que la demanda de sulfhidrato de sodio crezca más rápido que la producción de cobre. Chile produjo 5,3 millones de toneladas métricas de cobre en 2025, reforzando su papel como un importante centro de demanda relacionada con la minería en el mercado de sulfhidrato de sodio.
Sulfidez de la Pulpa Kraft y Requisitos de Recuperación Química
La producción de pulpa Kraft proporciona una base de demanda continua, ya que el hidrosulfuro de sodio apoya la gestión de la sulfidez en el circuito de recuperación química. La especie de azufre activo, HS-, actúa junto con el hidróxido de sodio en la eliminación de lignina, lo que hace que la estabilidad de la química del licor sea importante para la operación de la planta. La Conferencia Internacional de Recuperación Química 2025 destacó el modelado dinámico de balance de masa para gestionar los cambios de sulfidez durante los cambios entre materias primas de madera dura y madera blanda. Los pellets de azufre elemental pueden reemplazar al hidrosulfuro de sodio en ciertas aplicaciones de reposición, ofreciendo una alternativa rentable para las plantas que adaptan sus sistemas de caustificación. Esta alternativa es limitada en plantas con acuerdos de suministro líquido establecidos, en ubicaciones remotas o con especificaciones de licor estrictas. La producción global de pulpa Kraft supera los 130 millones de toneladas anuales, mientras que la eficiencia de recuperación química puede aproximarse al 97%, lo que sustenta un grupo de demanda estable en la industria del hidrosulfuro de sodio.
Precipitación de Metales Pesados en Aguas Residuales Industriales
El mercado de sulfhidrato de sodio se beneficia a medida que la precipitación con sulfuros gana uso en el tratamiento de aguas residuales industriales, dada su capacidad para eliminar metales selectivamente a pH bajo. Este enfoque es relevante para el tratamiento de cobre, cadmio, plomo y arsénico, donde la precipitación con hidróxido puede ser menos selectiva. Un estudio de 2025 informó que la sulfuración optimizada mediante aprendizaje automático redujo la sobredosificación de sulfhidrato de sodio entre un 15% y un 30%, manteniendo la eficiencia de precipitación por encima del 95%. Un menor uso de productos químicos por instalación puede reducir los costos operativos y hacer que el tratamiento sea accesible para más instalaciones. Eisenmann Environmental Technology documentó un proceso de sulfhidrato de sodio para el agua de lavado de fundiciones de cobre que produce lodos de sulfuro de cobre con un contenido de cobre del 40% para su retorno al proceso de fundición. Los requisitos de la Agencia de Protección Ambiental de los Estados Unidos (EPA) y de la Agencia Europea de Sustancias y Mezclas Químicas en torno al uso y la descarga de sulfhidrato de sodio aumentan el valor de los sistemas de tratamiento controlados, respaldando la expansión del tratamiento de agua en el mercado de sulfhidrato de sodio.
Monetización del Sulfuro de Hidrógeno como Subproducto
En el mercado de sulfhidrato de sodio, capturar el sulfuro de hidrógeno del gas ácido de refinería y neutralizarlo con sosa cáustica puede producir sulfhidrato de sodio comercializable, en lugar de dirigir el gas únicamente a su destrucción o recuperación de azufre. Esta vía puede añadir suministro sin construir una instalación de sulfhidrato de sodio desde cero. Genesis Energy operó servicios de eliminación de azufre en 11 instalaciones de refinación o petroquímica en los Estados Unidos y comercializó el sulfhidrato de sodio resultante a más de 100 clientes en el ejercicio fiscal 2025. NAGAO estableció un punto de almacenamiento de sulfhidrato de sodio líquido de 1.000 kilolitros en Ichikawa, Chiba, en 2025 para fortalecer su red de distribución marítima. Esta vía es más valiosa donde el sulfuro de hidrógeno está concentrado y libre de contaminantes orgánicos. Estos proyectos fortalecen la resiliencia del suministro en el mercado de sulfhidrato de sodio y permiten a los productores vincular los servicios de refinería con las ventas de productos químicos especializados.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Liberación de Sulfuro de Hidrógeno Tóxico y Costos de Cumplimiento de Seguridad | -0.4% | Global, acentuado en Europa y América del Norte bajo los marcos REACH, OSHA y EPA | Largo plazo (≥ 4 años) |
| Cambio del Sector del Cuero hacia el Depilado Enzimático | -0.3% | Núcleo en Asia-Pacífico, con extensión a América del Sur | Mediano plazo (2-4 años) |
| Cierres Ambientales de Parques Químicos Chinos | -0.3% | China, incluidos los centros industriales de Shandong, Jiangsu y Zhejiang | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Liberación de Sulfuro de Hidrógeno Tóxico y Costos de Cumplimiento de Seguridad
El principal desafío de manejo asociado con el sulfhidrato de sodio es la liberación de sulfuro de hidrógeno al entrar en contacto con humedad o ácidos. Los sistemas de almacenamiento, transferencia y respuesta de emergencia añaden requisitos de capital y operación tanto para productores como para usuarios. En los Estados Unidos, la OSHA exige el mantenimiento de Fichas de Datos de Seguridad y la comunicación de peligros para los usuarios de sulfhidrato de sodio bajo 29 CFR 1910.1200. Los requisitos de listado de la EPA de los Estados Unidos bajo 40 CFR 302.4 y la Sección 311 de la Ley de Agua Limpia también crean obligaciones de reporte y cumplimiento. El registro ante la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) impone requisitos adicionales de documentación y control de exposición a los operadores europeos[2]. Solvay comercializa AERO NR-7361 como una alternativa para circuitos de cobre que utiliza rangos de dosificación declarados más bajos que el sulfhidrato de sodio, aunque su mayor costo unitario puede limitar la adopción en minas con márgenes operativos ajustados.
Cambio del Sector del Cuero hacia el Depilado Enzimático
El depilado enzimático está progresando desde la investigación de laboratorio hasta las pruebas comerciales, creando un riesgo de sustitución para el sulfhidrato de sodio en el procesamiento de cuero. El Complejo de Investigación de la Industria del Cuero y Productos de Cuero del Instituto Central de Investigación del Cuero (CLRI-LLPIRC) completó una prueba de depilado sin sulfuros a escala industrial en la tenería piloto del LLPIRC en Addis Abeba en junio de 2025. Un estudio revisado por pares de 2025 informó que las alternativas enzimáticas de soja pueden reducir la demanda química de oxígeno hasta en un 70% en comparación con el procesamiento convencional. La vía enzimática preserva la fibra del cabello para su recuperación, mientras que el tratamiento con sulfuros convierte el cabello en material contaminante de efluentes. Este valor añadido fortalece el caso para el uso de enzimas en mercados orientados a la exportación que enfrentan normas más estrictas de aguas residuales. Sin embargo, un proceso híbrido de proteasa neutra, cal y sulfhidrato de sodio indica que el uso conjunto puede seguir siendo más común que la sustitución total en el corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
El Grado Líquido Ancla la Participación Mientras el Grado Sólido Apoya la Nueva QuímicaEl hidrosulfuro de sodio líquido representó una participación de mercado del 70,12% en el mercado de hidrosulfuro de sodio en 2026, respaldado por su uso en sistemas de alimentación continua para la flotación de cobre, la producción de pulpa Kraft y el tratamiento industrial de aguas residuales. Estas aplicaciones están diseñadas en torno a la dosificacin química en fase líquida, lo que otorga al grado acuoso una ventaja práctica en grandes instalaciones. Los productos líquidos se transportan típicamente como soluciones del 35-45%, lo que hace que la distancia de transporte y la proximidad a los clientes sean factores clave en la competitividad de los productores. El hidrosulfuro de sodio sólido es la forma de mayor crecimiento, con una CAGR prevista del 5,12% hasta 2032. Los sitios mineros remotos tienden a preferir los grados sólidos porque el mayor contenido activo reduce el peso del flete por unidad de valor químico.
Los grados sólidos también sirven para aplicaciones que requieren material anhidro o de alta pureza, incluida la síntesis de materiales para baterías e intermedios farmacéuticos. NAGAO inició la producción en masa de hidrosulfuro de sodio anhidro en abril de 2025 y posiciona el material para reacciones en las que el agua inhibe el rendimiento. Las exportaciones de larga distancia a clientes mineros en África y América Latina son más prácticas con escamas al 70% que con material líquido. La norma industrial china GB/T 23937-2026 para hidrosulfuro de sodio industrial añade especificaciones de carbono orgánico total, lo que potencialmente favorece los grados de mayor pureza en la industria del hidrosulfuro de sodio. La distribución por forma refleja, por tanto, tanto los requisitos de procesamiento como la logística del comercio regional.



Por Aplicación:
Pulpa y Papel Lidera Mientras el Tratamiento de Agua se Expande Más RápidoLa pulpa y el papel representaron el 38,67% del tamaño del mercado de hidrosulfuro de sodio en 2026, ya que el hidrosulfuro de sodio apoya la sulfidez en el proceso Kraft. La producción global de pulpa química de más de 130 millones de toneladas por año proporciona una base sustancial para esta aplicación. La investigación analítica de procesos en una planta Kraft austriaca demostró el uso de espectroscopía Raman en tiempo real para monitorear la química del licor, lo que refleja la inversión continua en la optimización de la recuperación. La minería es la segunda aplicación más grande, liderada por la flotación de cobre, con uso adicional en el refinado de bauxita y el procesamiento de níquel y oro. Genesis Energy identifica la recuperación de bauxita como uno de los mercados finales atendidos por sus operaciones de cáustica e hidrosulfuro de sodio.
Se prevé que el tratamiento de agua y aguas residuales crezca a una CAGR del 5,45% hasta 2032, lo que lo convierte en la aplicación de mayor crecimiento en el mercado de hidrosulfuro de sodio. Los límites más estrictos sobre la descarga de metales pesados pueden impulsar nueva capacidad de tratamiento, mientras que los objetivos de recuperación de recursos alientan a las plantas existentes a recuperar lodos con contenido de cobre en lugar de depositarlos en vertederos. El enfoque de tratamiento en dos etapas de Eisenmann combina la precipitación con hidrosulfuro de sodio con la eliminación de arsénico, produciendo lodos de sulfuro de cobre reutilizables y ácido sulfúrico limpio. Las curtiembres siguen siendo una aplicación madura, aunque las alternativas enzimáticas están influyendo en la demanda futura. El procesamiento químico, los textiles y el teñido, y otros usos proporcionan grupos de demanda más pequeños y estables.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 37,91% del mercado de sulfhidrato de sodio en 2026 y se prevé que crezca a una CAGR del 5,33% hasta 2032. Esta posición refleja la actividad de la región en minería de cobre, producción de pulpa Kraft, procesamiento de cuero y productos químicos industriales. La licitación de China Copper en 2025 por 3.685 toneladas en cinco operaciones cupríferas en Yunnan y Sichuan ilustra la escala de la demanda relacionada con la minería. El estándar GB/T 23937-2026 de China y la política de parques químicos del Ministerio de Industria y Tecnología de la Información (MIIT) son factores de cumplimiento que fomentan sitios de producción más grandes y más limpios. El punto de almacenamiento de NAGAO en 2025 en Ichikawa refleja una respuesta centrada en la distribución a la demanda regional y los requisitos de transporte marítimo.
América del Norte
América del Norte tiene una estructura de suministro diferenciada, ya que tanto la monetización del sulfuro de hidrógeno de refinería como la demanda minera están presentes en la región. Genesis Energy procesó corrientes de gas ácido en 11 instalaciones de refinación y comercializó sulfhidrato de sodio a más de 100 clientes, incluidos los de minería, pulpa y papel, y productos químicos especializados. La venta por parte de Genesis Energy de su negocio de ceniza de soda en febrero de 2025 por 1,01 mil millones de USD agudizó su enfoque en los servicios de azufre y la comercialización de sulfhidrato de sodio. Las operaciones de pulpa en Columbia Británica y el procesamiento de minerales en el oeste de América del Norte contribuyen a un consumo estable. La supervisión de seguridad bajo los marcos de la OSHA y la EPA hace que las capacidades de almacenamiento, transferencia y respuesta de emergencia conformes sean importantes para la competitividad regional.
Europa, América del Sur y Oriente Medio y África
Europa es un mercado maduro de sulfhidrato de sodio moldeado por los requisitos del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH), que tienden a favorecer a los grandes productores con documentación establecida y sistemas de control de exposición. En América del Sur, Chile y Perú respaldan la demanda regional a través de grandes operaciones cupríferas, con Chile produciendo 5,3 millones de toneladas métricas de cobre en 2025. Fosfoquim opera una instalación de sulfhidrato de sodio en Talcahuano y produce su producto mediante síntesis directa a partir de hidrógeno, azufre y sosa cáustica. Gansu Winshine abastece a clientes relacionados con la minería y mercados de exportación, lo que refleja el vínculo logístico entre la producción china y las operaciones mineras distantes.
Panorama Competitivo
Concentración del Mercado
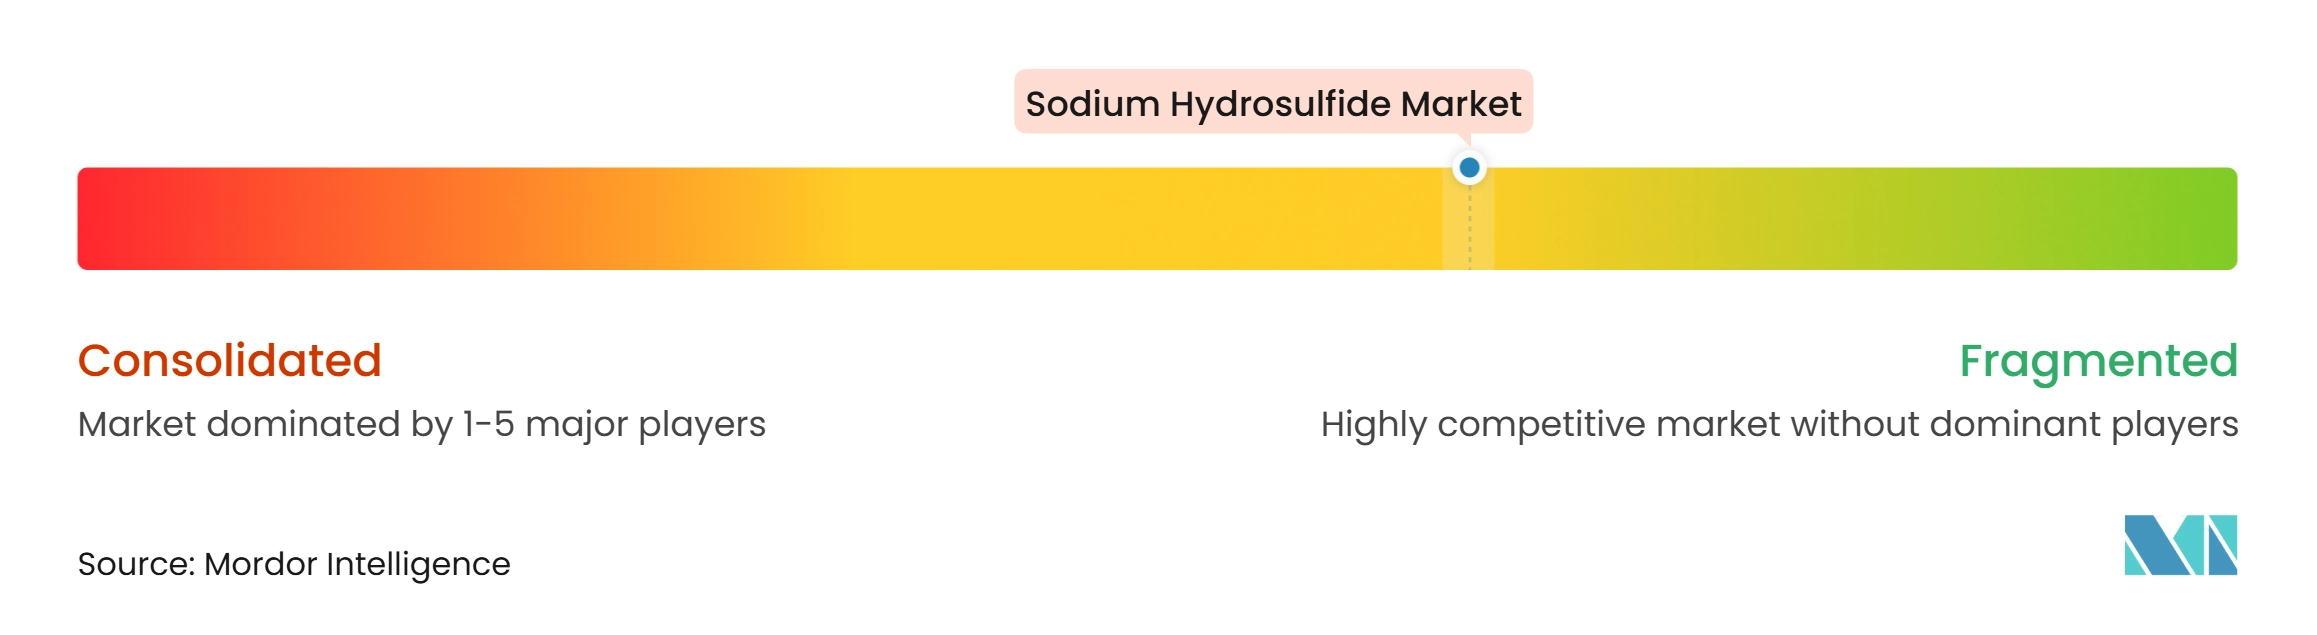
El mercado de sulfhidrato de sodio está moderadamente fragmentado. Los proveedores de productos químicos especializados occidentales, incluidos Nouryon, Solvay y Genesis Energy a través de TDC, compiten en calidad de grado, confiabilidad del suministro, logística y capacidad regulatoria. Genesis Energy identifica los activos logísticos propios y el almacenamiento arrendado como ventajas de costo y servicio en sus operaciones de servicios de azufre. Nouryon ofrece sulfhidrato de sodio dentro de su gama de productos de azufre, respaldando su posición con clientes que requieren un suministro de productos químicos especializados documentado.
La diferenciación de productos en el mercado de sulfhidrato de sodio es particularmente visible en los grados de alta pureza y anhidros. NAGAO declara que produce sulfhidrato de sodio anhidro de grado industrial para reacciones que son inhibidas por el agua. La unidad moleko de Tessenderlo Kerley rebautizó su producto de sulfhidrato de sodio de alta pureza como ekoSURE en julio de 2025. También introdujo TKI-330 como sustituto parcial del sulfhidrato de sodio en la depresión cobre-molibdeno, posicionando el negocio tanto en el lado del suministro como en el de la sustitución del mercado.
Los proveedores chinos compiten en precio, disponibilidad de exportación y capacidad de producción. Luxi Chemical reportó una capacidad de 50.000 toneladas por año de solución de sulfhidrato de sodio al 32-34% en su informe anual de 2025. Efirm identifica una capacidad líquida de 70.000 toneladas métricas por año y una capacidad sólida de 30.000 toneladas métricas por año. El estándar GB/T 23937-2026 y los requisitos más estrictos de los parques químicos pueden reducir el número de productores conformes al tiempo que elevan las expectativas de calidad. Tangshan Fengshi reportó reconocimiento por parte de Luoyang Molybdenum y citó asociaciones con el sector minero, lo que indica un cambio hacia relaciones más estrechas con los clientes. La competencia en el mercado depende, por tanto, del cumplimiento normativo, la seguridad del suministro, los grados especializados y los precios de exportación.
Líderes de la Industria de Sulfhidrato de Sodio
-
Genesis Energy, L.P.
-
Tessenderlo Kerley
-
Nouryon
-
Solvay
-
Fosfoquim SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hidrosulfuro de Sodio Empresas cubiertas en este informe
- Chaitanya Chemicals
- Chemical Products Corporation
- Fosfoquim SA
- Gansu Winshine Metallurgy Chemicals Co., Ltd.
- Genesis Energy, L.P.
- Luxi Chemical Group Co., Ltd.
- NAGAO co., ltd
- Nouryon
- Sankyo Kasei Co., Ltd.
- Shandong Efirm Biochemistry Co., Ltd.
- Shandong Linyi Minyu Chemical Co., Ltd.
- Solvay
- Tangshan Fengshi Chemical Co., Ltd.
- Tessenderlo Kerley
- Tianjin RUISITE International Co., Ltd.
Desarrollos recientes de la industria en Mercado de Hidrosulfuro de Sodio
- Noviembre de 2026: Se espera que el mercado chino de sulfuros especializados experimente una escasez de suministro a corto plazo, ya que las auditorías periódicas de producción en Shandong, Jiangsu y Zhejiang apuntan a instalaciones con altas emisiones de azufre bajo las regulaciones ambientales locales actualizadas. Se espera que aproximadamente el 15% de las líneas de producción de sulfhidrato de sodio a pequeña escala entren en mantenimiento a corto plazo, elevando temporalmente los puntos de referencia de cotización de exportación, según datos de monitoreo de la industria reportados por Ditai Chemicals.
- Julio de 2025: La unidad moleko de Tessenderlo Kerley rebautizó su producto de sulfhidrato de sodio de alta pureza como ekoSURE, lanzado en Phoenix, Arizona. El cambio de marca también introdujo ekoFITE y ekoFEND, lo que refleja un cambio estratégico del negocio de sulfuros moleko hacia soluciones químicas de marca específicas para cada aplicación, en lugar del suministro de sulfhidrato de sodio como producto básico.
Alcance del Informe Global del Mercado de Sulfhidrato de Sodio
El sulfhidrato de sodio es una sal inorgánica producida por la semineutralización del sulfuro de hidrógeno con hidróxido de sodio. También se conoce comúnmente como bisulfuro de sodio, sulfhidrato de sodio o sulfuro ácido de sodio. El compuesto está disponible tanto en forma líquida como sólida, y la forma sólida aparece típicamente como escamas o trozos amarillos. Es soluble en agua y alcohol, y libera gas sulfuro de hidrógeno cuando se expone a la humedad o condiciones ácidas.
El mercado de sulfhidrato de sodio está segmentado por forma, aplicación y geografía. Por forma, el mercado está segmentado en líquido y sólido. Por aplicación, el mercado está segmentado en minería, pulpa y papel, tenerías, procesamiento químico, tratamiento de agua y aguas residuales, textil y tintorería, y otros. El informe también cubre los tamaños de mercado y los pronósticos para el sulfhidrato de sodio en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Líquido |
| Sólido |
| Minería |
| Pulpa y Papel |
| Tenerías |
| Procesamiento Químico |
| Tratamiento de Agua y Aguas Residuales |
| Textil y Tintorería |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Forma | Líquido | |
| Sólido | ||
| Por Aplicación | Minería | |
| Pulpa y Papel | ||
| Tenerías | ||
| Procesamiento Químico | ||
| Tratamiento de Agua y Aguas Residuales | ||
| Textil y Tintorería | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Sulfhidrato de Sodio?
El tamaño del mercado de Sulfhidrato de Sodio fue valorado en 703,03 mil millones de USD en 2026 y se estima que crecerá desde 733,90 mil millones de USD en 2027 hasta 915,45 mil millones de USD para 2032, a una CAGR del 4,52% durante el período de pronóstico (2027-2032).
¿Qué forma de sulfhidrato de sodio tiene la mayor participación?
El grado líquido tuvo una participación del 70,12% en 2026 porque los grandes sitios de minería, pulpa y tratamiento utilizan comúnmente sistemas de alimentación continua de líquidos.
¿Qué aplicación está creciendo más rápido para el sulfhidrato de sodio?
Se prevé que el tratamiento de agua y aguas residuales se expanda a una CAGR del 5,45% hasta 2032, impulsado por la demanda de eliminación de metales pesados y la recuperación de recursos.
¿Qué región lidera el consumo de sulfhidrato de sodio?
Asia-Pacífico tuvo una participación del 37,91% en 2026 y se proyecta que crezca a una CAGR del 5,33% hasta 2032.