
Marktgröße und Marktanteil der Smart-City-Datenaustauschplattformen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.68 Milliarden US-Dollar |
| Marktgröße (2031) | 7.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.24 % |
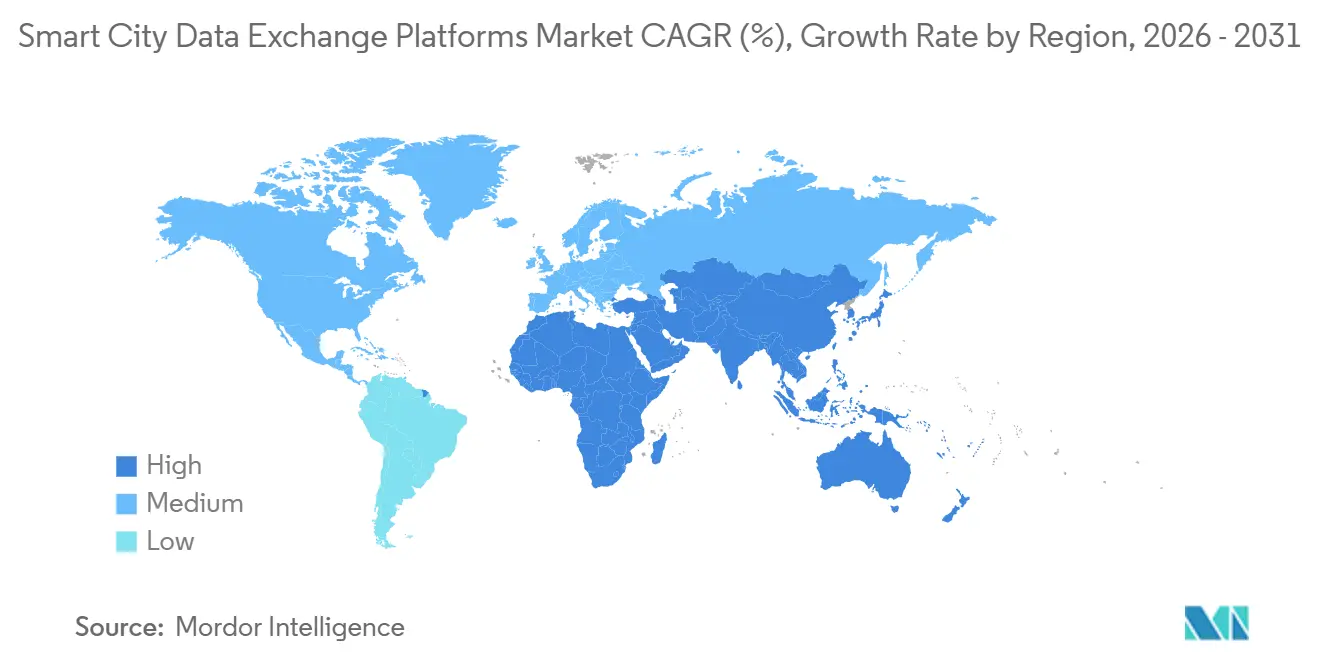
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
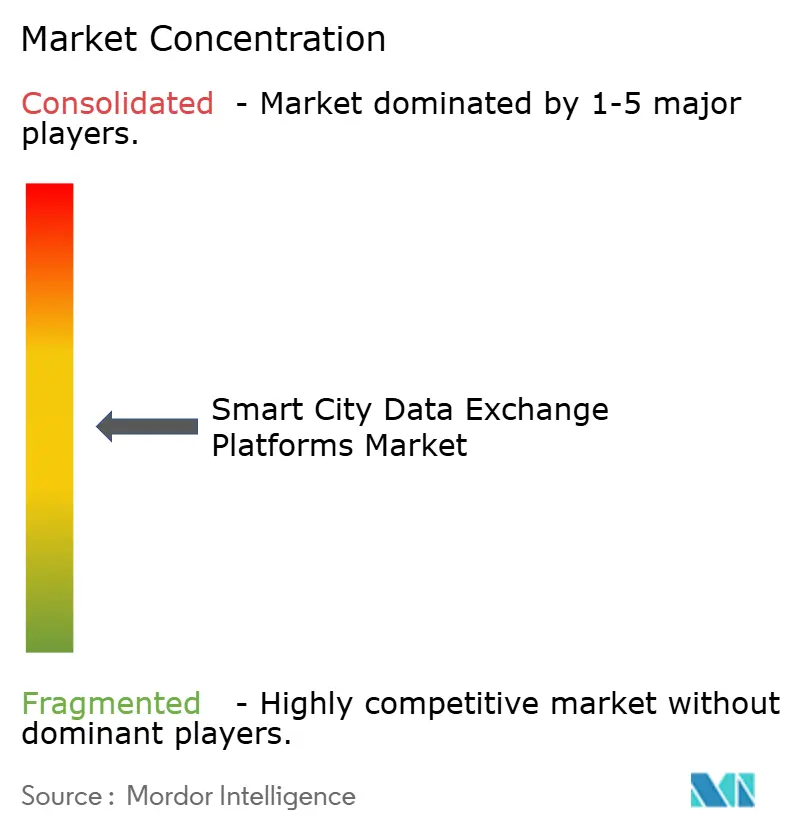
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Smart-City-Datenaustauschplattformen von Mordor Intelligence
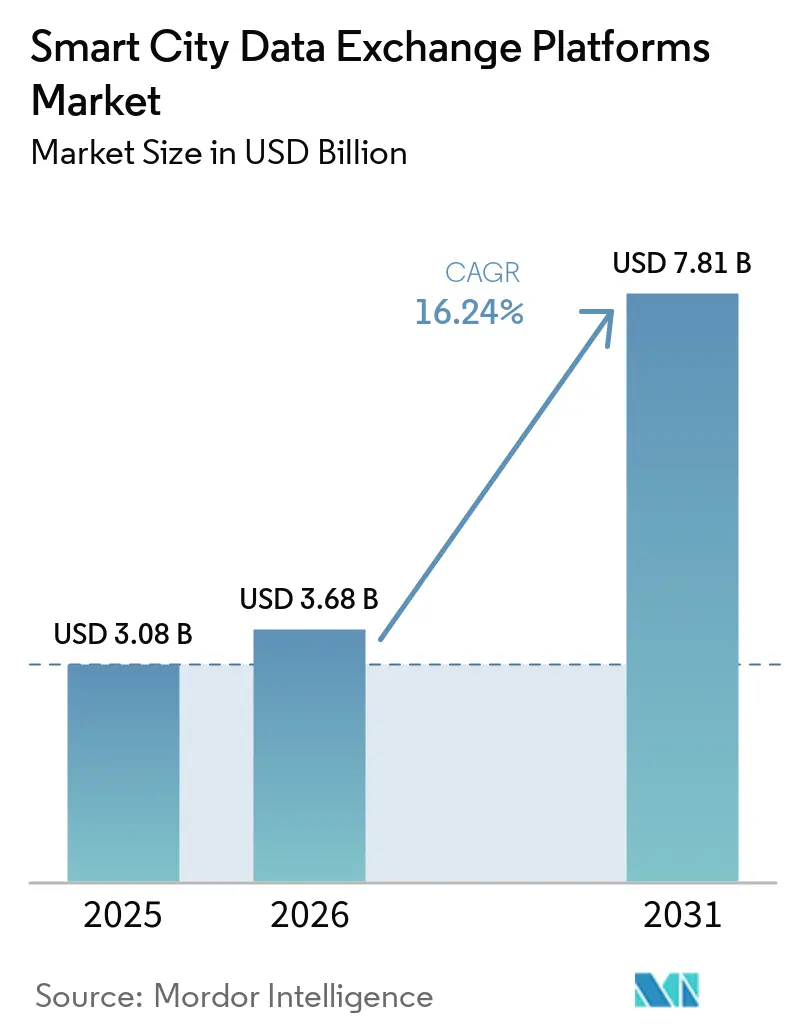
Die Marktgröße für Smart-City-Datenaustauschplattformen wird auf 3,08 Milliarden USD im Jahr 2025, 3,68 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 7,81 Milliarden USD erreichen, mit einem CAGR von 16,24 % von 2026 bis 2031. Kommunale Behörden ersetzen isolierte Abteilungssysteme durch vernetzte Umgebungen, die Echtzeitbetrieb und kontrollierten Datenaustausch unterstützen. ISO 37187:2026 bietet Beschaffungsteams eine gemeinsame Referenz für Stadtinformationsmodellierungsplattformen in den Bereichen Verkehr, Energie, Gebäude und öffentliche Verwaltung. Diese gemeinsame Grundlage kann technische Unsicherheiten bei Ausschreibungen reduzieren und Anbieter begünstigen, die Interoperabilitäts- und Daten-Governance-Anforderungen erfüllen. Nationale Datenvorschriften beeinflussen ebenfalls Bereitstellungsentscheidungen, insbesondere dort, wo sensible Stadtdaten unter lokaler Kontrolle verbleiben müssen. Der Markt für Smart-City-Datenaustauschplattformen verbindet daher die Nachfrage nach Software mit der Nachfrage nach Implementierung, Governance und langfristiger Betriebsunterstützung.
Wichtigste Erkenntnisse des Berichts
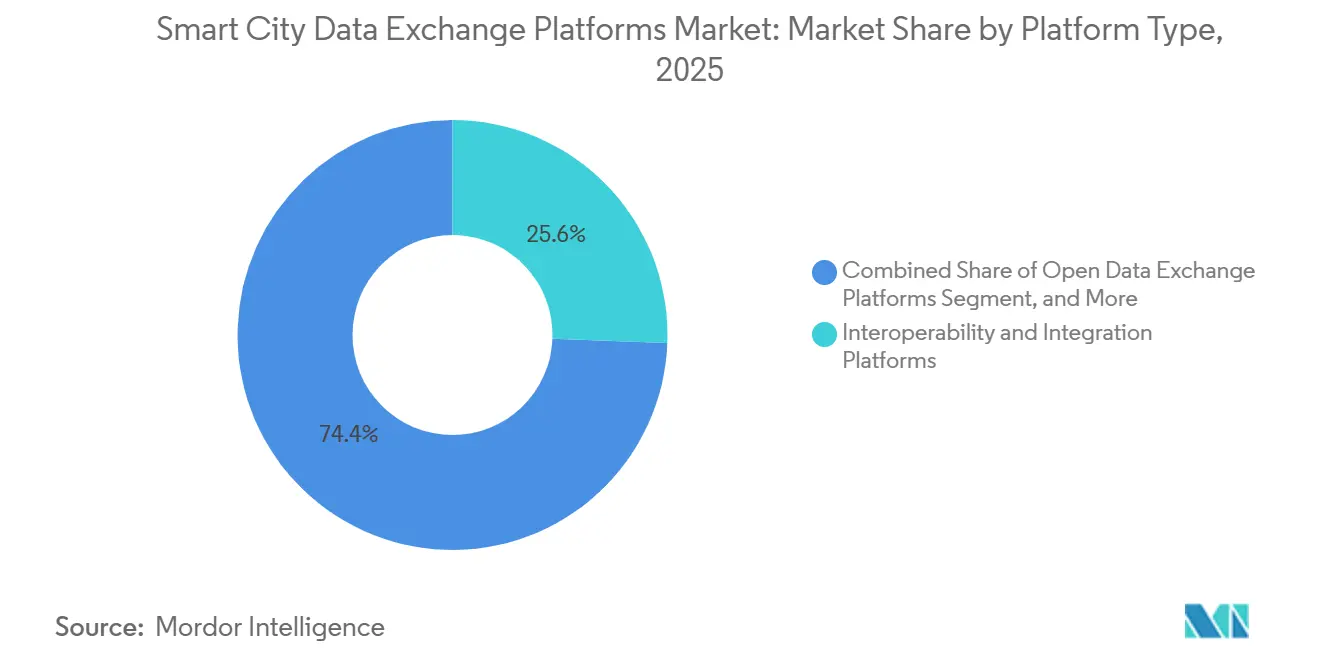
- Nach Plattformtyp hielten Interoperabilitäts- und Integrationsplattformen im Jahr 2025 einen Marktanteil von 25,59 % am Markt für Smart-City-Datenaustauschplattformen, während Digital-Twin-fähige Datenaustauschplattformen bis 2031 voraussichtlich mit einem CAGR von 18,71 % wachsen werden.
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Anteil von 46,72 % der Marktgröße für Smart-City-Datenaustauschplattformen auf die Cloud, die bis 2031 voraussichtlich mit einem CAGR von 19,22 % wachsen wird.
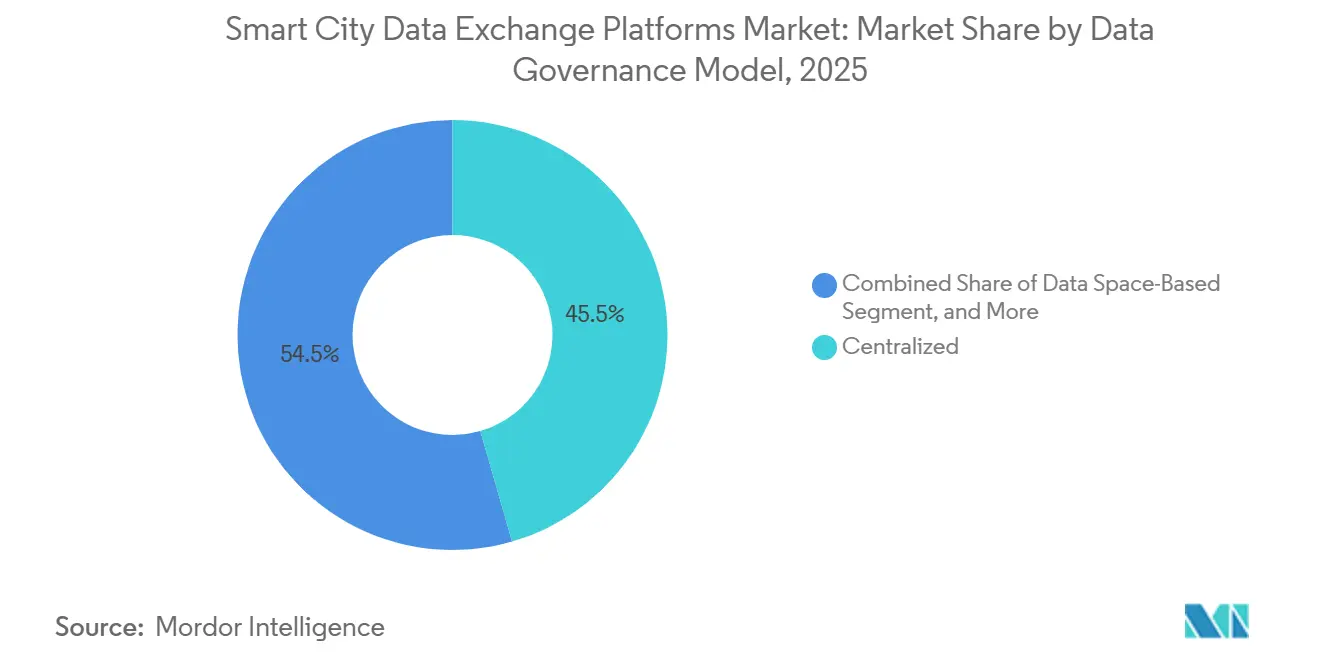
- Nach Daten-Governance-Modell hielt die zentralisierte Governance im Jahr 2025 einen Anteil von 45,54 %, während die Datenraum-basierte Governance bis 2031 voraussichtlich mit einem CAGR von 18,31 % wachsen wird.
- Nach Endnutzer hielten Kommunalverwaltungen im Jahr 2025 einen Anteil von 40,27 %, während Stadtentwickler und Systemintegratoren im Markt für Smart-City-Datenaustauschplattformen bis 2031 voraussichtlich mit einem CAGR von 17,34 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 33,29 %, während der Nahe Osten im Markt für Smart-City-Datenaustauschplattformen bis 2031 voraussichtlich mit einem CAGR von 19,11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach Interoperabilität zwischen kommunalen Datensilos | +3.8% | Global, konzentriert in Europa, Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Ausweitung sektorübergreifender Programme zum Austausch von Stadtdaten | +2.9% | Global, hoch im asiatisch-pazifischen Raum und in Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung offener APIs und offener Standards | +2.4% | Europa, Nordamerika und der asiatisch-pazifische Raum | Kurzfristig (≤ 2 Jahre) |
| Skalierung von Echtzeit-Stadtbetrieb und Leitstellen | +2.1% | Naher Osten, Süd- und Südostasien sowie Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Datenschutzorientierte Modelle der Datenzusammenarbeit gewinnen an Bedeutung | +1.6% | Europa, Kanada, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach föderalen Datenräumen und souveränem Datenaustausch | +1.4% | Europa, der Nahe Osten und Indien, mit Ausstrahlungseffekten auf Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Interoperabilität zwischen kommunalen Datensilos
Kommunale Behörden in den Bereichen Verkehr, Versorgung, öffentliche Sicherheit und Stadtplanung nutzen nach wie vor Systeme, die Daten nicht ohne Weiteres austauschen können. Diese Fragmentierung schafft einen direkten Bedarf an Plattformen, die gemeinsame Datenformate, Zugriffsregeln und Betriebsprozesse etablieren. Eine europäische Studie aus dem Jahr 2026 zur DS4SSCC-Initiative identifizierte modulare Architektur, gemeinsame Governance, semantische Ausrichtung, Beschaffungsklauseln und Kapazitätsaufbau als Kernbedingungen für Interoperabilität durch Design. Das Europäische Institut für Telekommunikationsnormen aktualisierte die NGSI-LD-API-Spezifikation im Juli 2025, um verteilte Umgebungen und die Integration digitaler Zwillinge zu unterstützen.[1]Europäisches Institut für Telekommunikationsnormen, "GS CIM 009 V1.9.1 Context Information Management NGSI-LD API," Europäisches Institut für Telekommunikationsnormen, etsi.org. Der Markt für Smart-City-Datenaustauschplattformen profitiert davon, weil eine Stadt, die eine standardbasierte Austauschschicht einführt, auch Governance-Design, semantische Ausrichtung und kontinuierliche Betriebsunterstützung benötigt. Diese Anforderungen können Lieferantenbeziehungen über die anfängliche Plattformbereitstellung hinaus verlängern.
Ausweitung sektorübergreifender Programme zum Austausch von Stadtdaten
Der Datenaustausch zwischen öffentlichen Behörden, Versorgungsunternehmen und Mobilitätsbetreibern geht über begrenzte Pilotprojekte hinaus und entwickelt sich zu größeren Betriebsprogrammen. Indiens Intelligent Universal Data Exchange, kurz IUDX, wurde bis April 2026 in 55 Smart Cities eingesetzt und unterstützte Echtzeit-Datenflüsse für Mobilität, Versorgung, Umweltüberwachung und öffentliche Dienste. Die Plattform verwendet ein gesteuertes Design, das darauf ausgelegt ist, Eigentümerschaft und Datenschutz durch vertrauliches Computing und sichere Enklaven zu wahren. Im April 2026 unterzeichneten ONESTRUCTION und DataKaveri eine Vereinbarung zur Integration von IFC-konformen openBIM-Baudaten mit IUDX für Stadtplanung und Arbeitsabläufe mit digitalen Zwillingen.[2]Centre of Data for Public Good, "Strategische Indien-Japan-Partnerschaft zur Beschleunigung der KI-Bereitschaft und des Austauschs von Baudaten für Smart Cities," Centre of Data for Public Good, dataforpublicgood.org.in. Vertreter japanischer und indischer Ministerien nahmen an der Unterzeichnung teil, was die öffentliche Unterstützung für die Zusammenarbeit unterstreicht. Der Markt für Smart-City-Datenaustauschplattformen kann davon profitieren, wenn Stadtplattformen mit umfassenderen grenzüberschreitenden öffentlichen Datenprogrammen verbunden werden.
Zunehmende Einführung offener APIs und offener Standards
Offene APIs und anerkannte Standards können den Integrationsaufwand reduzieren und die Wechselbarrieren für Städte bei der Bewertung von Anbietern senken. Die Data Space Business Alliance empfiehlt NGSI-LD als Datenaustausch-API für europäische Datenräume, und der FIWARE Data Space Connector orientiert sich an dieser Empfehlung.[3]Europäisches Institut für Telekommunikationsnormen ISG CIM, "ETSI KI-Konferenz 2025 NGSI-LD als Datenaustausch-API für Datenräume," Europäisches Institut für Telekommunikationsnormen, etsi.org. Die Europäische Kommission erließ im Juli 2025 eine Standardisierungsanforderung für vertrauenswürdige Datentransaktionen und ebnete damit den Weg für gemeinsame Zertifizierungsanforderungen.[4]Dawex, "Technologie- und Innovationsstandardisierung," Dawex, dawex.com. Diese Entwicklungen machen proprietäre Integrationskomplexität als Anbietervorteil weniger wertvoll. Sie verlagern den Wettbewerb hin zu Governance-Tools, Analysen, verwalteten Datenraum-Diensten und zuverlässiger Implementierung. Der Markt für Smart-City-Datenaustauschplattformen könnte daher mehr Raum für Spezialisten bieten, die Richtlinienkontrollen, Datenherkunft und Betriebsunterstützung rund um offene Konnektoren bereitstellen.
Skalierung von Echtzeit-Stadtbetrieb und Leitstellen
Städte investieren in vernetzte Betriebsumgebungen, um dichte Ereignisse, Wetterrisiken, Verkehr und öffentliche Dienste zu verwalten. Im Mai 2026 eröffneten Arcadis und die Stadt Atlanta ein aufgerüstetes integriertes Lageführungszentrum, das ATLDOT, GDOT, MARTA und andere städtische Betriebsteams miteinander verbindet. Das Zentrum unterstützt ein gemeinsames Lagebewusstsein für Verkehrsmanagement, Vorfallreaktion und Veranstaltungskoordination. Singapurs SMRT eröffnete im August 2026 ein KI-gestütztes Mobilitätslage- und Steuerungszentrum, das Flotten-, Fahrzeug-, Batterie- und Straßenwarndaten zusammenführte. Solche Bereitstellungen schaffen eine gemeinsame Echtzeitschicht, die spätere Ergänzungen wie vorausschauende Wartung und digitale Zwillinge unterstützen kann. Dies macht Leitstellen zu einem wichtigen Einstiegspunkt in den Markt für Smart-City-Datenaustauschplattformen für Plattformanbieter und Integratoren.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte kommunale Beschaffung und lange Verkaufszyklen | -1.8% | Global, am stärksten ausgeprägt in Nordamerika, Westeuropa und Südamerika | Mittelfristig (2–4 Jahre) |
| Komplexität der Integration von Legacy-IT und -OT | -1.5% | Global, konzentriert in älterer Stadtinfrastruktur in Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Begrenzte Reife der Daten-Governance in kleineren Städten | -1.0% | Afrika, Südamerika sowie Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Haftung beim Datenaustausch mit mehreren Beteiligten | -0.8% | Global, erhöht bei grenzüberschreitenden Bereitstellungen und kritischer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte kommunale Beschaffung und lange Verkaufszyklen
Die kommunale Beschaffung bleibt eine erhebliche Hürde, selbst wenn eine Stadt den technischen Bedarf für eine Datenaustauschplattform nachgewiesen hat. Jahresbudgets werden häufig von separaten Abteilungen verwaltet, was die Strukturierung integrierter mehrjähriger Verträge erschwert. Behördenübergreifende Programme erfordern zudem die Unterstützung der Führungsebene sowie formelle Vereinbarungen über Rollen, Ausgaben und Zugriffsrechte. Das Problem wird komplexer, wenn Städte von zentralisiertem Management zu föderaler Governance übergehen. Anbieter müssen möglicherweise für jede teilnehmende Organisation separate Haftungs- und Entschädigungsbedingungen aushandeln. Diese langwierigen Verhandlungen binden technische Ressourcen im Vorverkauf und verzögern Einnahmen aus dem Markt für Smart-City-Datenaustauschplattformen.
Komplexität der Integration von Legacy-IT und -OT
Veraltete Betriebstechnologie kann die Bereitstellung kostspielig und langsam machen, insbesondere in Wasser-, Strom-, Verkehrs- und Gebäudesystemen. SCADA-Installationen, Telekommunikationsnetze und proprietäre Sensorsysteme verwenden häufig Echtzeitprotokolle, die modernen APIs vorausgehen. Ihre Anbindung erfordert spezialisierte Middleware, Integrationsengineering und sorgfältige Tests, um Unterbrechungen wesentlicher Dienste zu vermeiden. Die Herausforderung ist größer als ein herkömmliches Informationstechnologie-Upgrade, da öffentliche Infrastruktur nicht ohne Weiteres abgeschaltet werden kann. Ältere städtische Anlagen können daher einen erheblichen Anteil der Projektbudgets auf Dienstleistungen statt auf Softwarelizenzen verwenden. Dies begrenzt die adressierbare Softwareeinnahmen im Markt für Smart-City-Datenaustauschplattformen, wo veraltete Infrastruktur weit verbreitet ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattformtyp:
Integrationsschichten halten den größten Anteil, während digitale Zwillinge Investitionen anziehenInteroperabilitäts- und Integrationsplattformen machten im Jahr 2025 einen Marktanteil von 25,59 % am Markt für Smart-City-Datenaustauschplattformen aus. Das Segment adressiert den grundlegenden Bedarf, Verkehrsmanagement, Versorgungs-SCADA, Notfallleitstellen und Gebäudesysteme durch einen gemeinsamen semantischen und Governance-Rahmen zu verbinden. Europäische Beschaffungsanforderungen verweisen zunehmend auf Interoperabilitätsprinzipien und die NGSI-LD-API. Diese Anforderungen fördern die Einführung bei Städten, die gemeinsame Austauschschichten benötigen, bevor sie fortgeschrittenere Anwendungen einsetzen.
Digital-Twin-fähige Datenaustauschplattformen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 18,71 % wachsen. Europäische öffentliche Programme und souveräne Infrastrukturinvestitionen im Nahen Osten unterstützen ihre Einführung. Das TWINVERSE-Projekt umfasst 26 Partner aus sieben europäischen Ländern und arbeitet mit fünf EU-Missionsstädten zusammen, darunter Mailand und Cork. Das Projekt erzeugt Nachfrage nach Austauschinfrastruktur, die es lokalen digitalen Zwillingen ermöglicht, über Organisationsgrenzen hinweg zu operieren. ISO 37187:2026 leitet den Datenaustausch über Stadtinformationsmodellierungsplattformen. Es umfasst die Integration von GIS, BIM, IoT und Geschäftsdaten. Diese Leitlinien stärken die Argumentation für Digital-Twin-fähige Plattformen bei Ausschreibungen, die internationale Standards referenzieren. Das Segment profitiert auch, wenn Stadtentwickler Simulationswerkzeuge benötigen, bevor sie Anlagen bauen oder betreiben.


Nach Bereitstellungsmodell:
Cloud führt bei der Einführung, während lokale Verarbeitung wichtig bleibtDie Cloud-Bereitstellung machte im Jahr 2025 einen Anteil von 46,72 % der Marktgröße für Smart-City-Datenaustauschplattformen aus und wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 19,22 % wachsen. Cloud-native Plattformen bieten Städten flexible Kapazitäten, regelmäßige Sicherheitsupdates und vom Anbieter verwaltete Compliance-Funktionen. Diese Merkmale sind besonders wichtig für kleinere Kommunen mit begrenzten internen Technologieteams. IBM Consulting stellte im November 2025 seine GICA-Lösung vor, die AWS, das Garnet Framework von FIWARE und das NGSI-LD-Kontextmanagement nutzt. Das Angebot zeigt, wie verwaltete Dienste Smart-City-Standards in eine einsatzbereite Plattform bündeln können. Dieser Ansatz kommt dem Markt für Smart-City-Datenaustauschplattformen zugute, indem er den technischen Aufwand für die Verbindung mehrerer kommunaler Systeme reduziert. Er kann auch eine konsistente Wartung über eine verteilte Nutzerbasis hinweg unterstützen.
Die On-Premise-Bereitstellung bleibt in Rechtsgebieten relevant, in denen Vorschriften die Verarbeitung sensibler Informationen innerhalb nationaler Grenzen vorschreiben. Lokales Hosting gibt öffentlichen Behörden mehr direkte Kontrolle über Sicherheit, Zugang und Datenspeicherort. Hybridmodelle kombinieren diese lokale Kontrolle mit Cloud-Kapazitäten für Analyse- und Workloads der künstlichen Intelligenz. Dieser Ansatz ermöglicht es, sensible Betriebsdaten lokal zu halten, während zentralisierte Ressourcen für weniger sensible Verarbeitung genutzt werden. Anforderungen an die Datensouveränität können die Plattformarchitektur beeinflussen, bevor eine Stadt Plattformfunktionen bewertet. Sie können auch den Wert von Implementierungsprojekten erhöhen, da Anbieter sowohl lokale als auch Cloud-Komponenten entwerfen und betreiben müssen. Der Markt für Smart-City-Datenaustauschplattformen muss diese unterschiedlichen Anforderungen unterstützen, anstatt die Cloud-Einführung als einen einzigen Ersatzpfad zu behandeln. Plattformen, die eine klare Kontrolle über Datenbewegungen bieten, können in Rechtsgebieten mit strengen Anforderungen des öffentlichen Sektors besser positioniert sein.
Nach Daten-Governance-Modell:
Zentralisierte Systeme führen, während Datenräume voranschreitenZentralisierte Governance machte im Jahr 2025 einen Anteil von 45,54 % am Markt für Smart-City-Datenaustauschplattformen aus. Sie bleibt das Standardmodell für Smart-City-Programme in der Frühphase, da eine einzelne kommunale Stelle Berechtigungen, Zugang und Datenflüsse verwalten kann. Dieses Modell bietet eine direkte Rechenschaftsstruktur und kann die anfängliche Bereitstellung vereinfachen. Seine Grenzen werden jedoch deutlicher, wenn Versorgungsunternehmen, Verkehrsbetreiber und private Mobilitätsdienstleister Daten unter unterschiedlichen rechtlichen Verpflichtungen austauschen müssen.
Datenraum-basierte Governance wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 18,31 % wachsen. Ihr Fortschritt spiegelt die europäische Unterstützung für interoperable Werkzeuge und strukturierte Vertrauensrahmen wider. Gaia-X veröffentlichte im November 2025 das Trust Framework 3.0 mit dem Namen Danube, mit Domänen- und geografischen Erweiterungen für föderales Vertrauen. Das Framework unterstützt automatisierte Compliance-Prüfungen in verschiedenen regulatorischen Umgebungen. Ein IEEE-Papier aus dem Jahr 2025 testete eine NGSI-LD-Kontextbroker-Architektur in einem Heraklion-Pilotprojekt, geleitet von Datenraum-Prinzipien. Die Ergebnisse lieferten operative Belege für föderale Identität und semantische Interoperabilität auf Stadtebene. Der Markt für Smart-City-Datenaustauschplattformen könnte eine erhöhte Beschaffung für dieses Modell erleben, da öffentliche Stellen einen gesteuerten Datenaustausch über institutionelle Grenzen hinweg fordern. Datenraum-Werkzeuge sind besonders relevant, wo manuelle Compliance-Prüfungen den Betrieb von Mehrparteien-Projekten verlangsamen.
Nach Endnutzer:
Kommunalverwaltungen liefern Volumen, während Entwickler Dynamik hinzufügenKommunalverwaltungen machten im Jahr 2025 einen Anteil von 40,27 % am Markt für Smart-City-Datenaustauschplattformen aus. Ihre Kaufentscheidungen legen technische Erwartungen fest, die benachbarte Behörden und Dienstleister möglicherweise anschließend übernehmen. Die städtische Beschaffung erfordert jedoch häufig die anspruchsvollsten Compliance-Prüfungen, die längsten Verkaufszyklen und die meisten Beteiligten. Verkehrsbehörden nutzen Interoperabilitäts- und Lageführungsplattformen für Verkehrsmanagement, multimodale Koordination und Notfallreaktion. Die Projekte in Atlanta und Singapur demonstrieren die Rolle dieser Systeme bei der Integration von Behörden- und Flottendaten. Versorgungsunternehmen nehmen am häufigsten an Energie- und Wasserdatenaustauschen teil, bei denen Branchenvorschriften die Zugriffsregeln regeln. Behörden für öffentliche Sicherheit benötigen restriktive Berechtigungen, detaillierte Prüfpfade und umfangreiche Haftungsschutzmaßnahmen. Diese Anforderungen verlangsamen die Entscheidungsfindung, aber erfolgreiche Bereitstellungen können starke Referenzen von Anbietern schaffen.
Stadtentwickler und Systemintegratoren werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 17,34 % wachsen. Ihre Rolle weitet sich in masterplanmäßig geplanten Projekten im Golfraum, in Süd- und Südostasien sowie in Teilen Afrikas aus. Diese Organisationen entwickeln häufig Dateninfrastruktur für Regierungskunden, die Datensouveränität und Lieferanforderungen festlegen. Ihre Projekte können einen Einstiegsweg für Anbieter bieten, die möglicherweise nicht direkt an Stadtregierungen verkaufen. Sie benötigen auch Plattformen, die Mobilität, Versorgung, Gebäudesysteme und öffentliche Dienste verbinden können, wenn Projekte voranschreiten. Entwickler haben im Allgemeinen mehr Flexibilität bei der Auswahl spezialisierter Architekturen in der Entwurfsphase. Ihre Plattformen müssen jedoch weiterhin die betrieblichen und Governance-Anforderungen des öffentlichen Sektors erfüllen, bevor Dienste gestartet werden können. Der Markt für Smart-City-Datenaustauschplattformen kann von diesem Kanal profitieren, wenn neue Stadtprojekte vom Bau in den langfristigen Betrieb übergehen.
Geografische Analyse
APAC-Markt für Smart-City-Datenaustauschplattformen
Der asiatisch-pazifische Raum wird voraussichtlich im Jahr 2025 einen Anteil von 33,29 % am Markt für Smart-City-Datenaustauschplattformen ausmachen. Die Region profitiert von nationalen Austauschlprogrammen, die vernetzte städtische Netzwerke umspannen, anstatt von isolierten Pilotprojekten auf Stadtebene. Die Shenzhen Data Exchange wird voraussichtlich eine Datenaustauschplattform auf nationaler Ebene betreiben und im Mai 2026 eine Vereinbarung mit Zetrix AI abschließen, um grenzüberschreitende Datenaktivitäten zwischen ASEAN und China zu unterstützen. Diese Initiative verdeutlicht das erreichbare Ausmaß, wenn öffentliche Institutionen die Datenaustauschinfrastruktur unterstützen. Indiens IUDX soll bis April 2026 in 55 Smart Cities eingesetzt werden. Die indisch-japanische Vereinbarung soll Baudaten und urbane Workflows für künstliche Intelligenz einbeziehen. Südkorea und Japan unterhalten ebenfalls ausgereifte Smart-City-Programme, die von inländischen Technologieanbietern unterstützt werden. Singapurs geplantes Kommandozentrum, das voraussichtlich im August 2026 eröffnet wird, signalisiert anhaltende regionale Investitionen in integrierte städtische Betriebsabläufe.
Europäischer Markt für Smart-City-Datenaustauschplattformen
Europa wird voraussichtlich die zweitgrößte Region im Markt für Smart-City-Datenaustauschplattformen sein. Das regulatorische Umfeld lenkt die öffentliche Beschaffung zunehmend auf interoperable Plattformarchitekturen. Das Interoperable Europe Board soll die Interoperable Europe Agenda 2026 am 3. Februar 2026 verabschieden. Die Agenda legt Prioritäten fest, darunter semantische Register, API-Standardisierung, wiederverwendbare Vokabulare und DCAT-AP-Lösungen. Der Interoperable Europe Act legt zudem Anforderungen für Interoperabilitätsbewertungen bei relevanten digitalen öffentlichen Diensten fest. Die DSGVO-Anforderungen unterstützen Governance-Modelle, die den grenzüberschreitenden Datenaustausch durch klare Kontrollen verwalten. Deutschlands kommunale Gaia-X-Initiativen verbinden Städte wie Hamburg, Darmstadt und Wolfsburg über eine cloudbasierte Datenplattform.
Markt für Smart-City-Datenaustauschplattformen in Amerika und dem Nahen Osten und Afrika
Der Nahe Osten wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,11 % wachsen. Großangelegte Infrastrukturprogramme, souveräne Datenanforderungen und öffentliche Investitionen in Kapazitäten für künstliche Intelligenz unterstützen das regionale Wachstum. Diese Faktoren schaffen Nachfrage nach Plattformen, die Regierungsdienste, städtische Betriebsabläufe und Infrastrukturbetreiber unter definierten Datenaustauschregeln verbinden. Lokale Anforderungen an die Datenspeicherung können hybride oder lokal kontrollierte Bereitstellungen begünstigen. Stadtweite Entwicklungen erfordern zudem von Beginn an integrierte Mobilitäts-, Energie-, Wasser- und Gebäudedaten. Nordamerika bleibt bei Kommandozentrum- und Interoperabilitätsprojekten aktiv, wie die Bereitstellung in Atlanta zeigt. Südamerika und Afrika befinden sich noch in früheren Entwicklungsphasen, obwohl etablierte Kommandozentrumsmodelle als regionale Referenzpunkte entstehen. Das COR-Zentrum in Rio de Janeiro verwaltet monatlich 1.200 städtische Vorfälle durch integrierte Sensor-, Kamera- und Behördendaten und veranschaulicht damit ein Betriebsmodell, das andere Städte evaluieren können.

Wettbewerbslandschaft
Der Markt für Smart-City-Datenaustauschplattformen ist mäßig konzentriert, insbesondere bei großen kommunalen Verträgen. Siemens, IBM, Hitachi und Cisco konkurrieren durch das Angebot von Fähigkeiten in den Bereichen Sensorkonnektivität, Datenerfassung, Governance, Analyse und operative Visualisierung. Ihre etablierten Beziehungen zur Betriebstechnologie stärken ihre Position bei kommunalen Käufern. Ihre internationalen Lieferfähigkeiten unterstützen auch öffentliche Behörden, die eine konsistente Implementierung und Unterstützung über komplexe Programme hinweg benötigen. Kleinere Anbieter können Schwierigkeiten haben, die Compliance-Zertifizierungen größerer Wettbewerber in kurzer Zeit zu erreichen. Folglich haben große Integratoren einen Vorteil bei Tier-1-Projekten mit umfangreichen Lieferanforderungen. Kommunalverwaltungen schätzen bewährte Ausführung oft genauso hoch wie Plattformfunktionalität. Der Wettbewerb wird offener, wenn Projekte sich auf spezifische Softwarefähigkeiten konzentrieren, anstatt auf umfassende Stadtprogramme.
Der Spezialistenwettbewerb bleibt fragmentierter bei Datenaustauschen, Datenräumen und Werkzeugen für digitale Zwillinge. Dawex konzentriert sich auf Datenaustausch und die Ermöglichung von Datenräumen, während FIWARE offenes Standard-Kontextmanagement durch NGSI-LD-konforme Broker unterstützt. Bentley Systems und Cityzenith bieten Visualisierungslösungen für digitale Zwillinge für Infrastruktur- und Stadtumgebungen an. Im Juni 2026 wird die Nemetschek Group voraussichtlich eine strategische Kapitalbeteiligung an Dawex Systems erwerben, um vertrauenswürdige, KI-bereite Datenaustausch-Ökosysteme zu unterstützen. Die Mitgründer von Dawex werden voraussichtlich nach der Transaktion die operative Kontrolle behalten. Die Investition spiegelt auch das wachsende Interesse an Datemarktplatz-Fähigkeiten für Architektur, Ingenieurwesen, Bauwesen und Betrieb wider. Diese Spezialisten können effektiv konkurrieren, wenn Städte Governance- oder Austauschfähigkeiten benötigen, ohne einen einzigen Integrator mit der Verwaltung des gesamten Technologie-Stacks zu beauftragen. Der Markt für Smart-City-Datenaustauschplattformen unterstützt diese engere Positionierung, da Anforderungen an den Datenaustausch häufig stufenweise weiterentwickelt werden.
Die bedeutendste Chance liegt in automatisierten Governance- und Compliance-Werkzeugen für multi-jurisdiktionale Datenräume. Nur wenige Anbieter haben automatisierte Compliance-Prüfungen über mehrere regulatorische Rahmenbedingungen hinweg vollständig operationalisiert. Das Gaia-X Trust Framework 3.0 bietet technische Unterstützung für föderales Vertrauen in verschiedenen Umgebungen. Die Data Space Business Alliance hat NGSI-LD auch als Datenaustausch-API für europäische Datenräume identifiziert. Anbieter, die Zugriffskontrollen, überprüfbare Anmeldeinformationen, prüfungsreife Datenherkunft und NGSI-LD-Architektur kombinieren, könnten gut positioniert sein, um öffentliche Sektorprogramme zu bedienen. Das GICA-Angebot von IBM Consulting demonstriert einen weiteren Wettbewerbsansatz durch kontextbewusste Analyse kommunaler Daten. Der Marktschwerpunkt verlagert sich hin zu Systemen, die Beziehungen zwischen städtischen Datenströmen verstehen, anstatt Daten lediglich zu speichern. Dieser Trend könnte die Differenzierung von Anbietern nach 2027 prägen.
Marktführer der Smart-City-Datenaustauschplattformen-Branche
-
Siemens AG
-
Cisco Systems, Inc.
-
Schneider Electric SE
-
Hitachi, Ltd.
-
Amazon Web Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Smart-City-Datenaustauschplattformen
- Siemens AG
- International Business Machines Corporation
- Cisco Systems, Inc.
- Microsoft Corporation
- Oracle Corporation
- Amazon Web Services, Inc.
- Schneider Electric SE
- SAP SE
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Ericsson AB
- Hitachi, Ltd.
- Bentley Systems, Incorporated
- ESRI, Inc.
- FIWARE Foundation e.V.
- Dawex Systems
- Monotch B.V.
- Cityzenith, Inc.
- Pangea Data Limited
- NEC Corporation
- Tata Communications Limited
- Advantech Co., Ltd.

Recent Industry Developments in Markt für Smart-City-Datenaustauschplattformen
- August 2026: HUMAIN, ein Unternehmen des Public Investment Fund, und DataVolt gaben eine erweiterte Partnerschaft zur Entwicklung von 100 MW eines geplanten 360-MW-KI-fähigen Rechenzentrums in Oxagon, NEOM, Saudi-Arabien bekannt. Der Bau ist im Gange, wobei die ersten 100 MW voraussichtlich 2028 verfügbar sein werden, um groß angelegte KI- und Stadtbetriebsworkloads für die Smart-City-Programme der Region zu unterstützen.
- August 2026: Singapurs SMRT eröffnete ein KI-gestütztes Mobilitätslage- und Steuerungszentrum im Wert von 6 Millionen SGD (4,5 Millionen USD) im Gali Batu Bus Depot und konsolidierte Flotteneinsatzdaten, Echtzeit-Busbewegungen, Fahrzeugzustand, Batterietelemetrie von Elektrobussen, Straßenverkehr und Sicherheitsfahrwarnungen in einer einzigen Plattformoberfläche. Das System überwacht 80 Elektrobusse und wird bis Ende Oktober 2026 die gesamte Flotte von 217 Fahrzeugen abdecken.
- Juni 2026: Die Nemetschek Group, die im Jahr 2025 einen Umsatz von 1,19 Milliarden EUR (1,31 Milliarden USD) erzielte, erwarb eine strategische Kapitalbeteiligung an Dawex Systems, um die Entwicklung vertrauenswürdiger, KI-bereiter Datenaustausch-Ökosysteme in den Bereichen Architektur, Ingenieurwesen, Bauwesen und Betrieb zu beschleunigen. Die Mitgründer von Dawex behielten die vollständige operative Kontrolle, und die Transaktion zielt auf die europäische Expansion im Rahmen der CEN-Standardisierungsinitiative für vertrauenswürdige Datentransaktionen ab.
- Mai 2026: Arcadis und die Stadt Atlanta eröffneten ein aufgerüstetes integriertes Lageführungszentrum, das das Atlanta Department of Transportation, GDOT, MARTA und gemeinsame städtische Betriebsbehörden im Vorfeld der FIFA Fußball-Weltmeisterschaft 2026 verbindet. Das sechsmonatige Projekt integrierte Videomanagementsysteme, aufgerüstete Bedienerarbeitsplätze und aufgerüstete Breitbandkommunikation für ein gemeinsames Lagebewusstsein unter städtischen Verkehrsbeteiligten.


Globaler Berichtsumfang des Marktes für Smart-City-Datenaustauschplattformen
Der Bericht über Smart-City-Datenaustauschplattformen ist segmentiert nach Plattformtyp (Offene Datenaustauschplattformen, Interoperabilitäts- und Integrationsplattformen, Datenmarktplatz- und Monetarisierungsplattformen, Lage-, Steuerungs- und Stadtbetriebsplattformen sowie Digital-Twin-fähige Datenaustauschplattformen), Bereitstellung (Cloud, On-Premise und Hybrid), Daten-Governance (Zentralisiert, Föderiert und Datenraum-basiert), Endnutzer (Kommunalverwaltungen, Verkehrsbehörden, Versorgungsunternehmen, Behörden für öffentliche Sicherheit sowie Stadtentwickler und Systemintegratoren) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Offene Datenaustauschplattformen |
| Interoperabilitäts- und Integrationsplattformen |
| Datenmarktplatz- und Monetarisierungsplattformen |
| Lage-, Steuerungs- und Stadtbetriebsplattformen |
| Digital-Twin-fähige Datenaustauschplattformen |
| Cloud |
| On-Premise |
| Hybrid |
| Zentralisiert |
| Föderiert |
| Datenraum-basiert |
| Kommunalverwaltungen |
| Verkehrsbehörden |
| Versorgungsunternehmen |
| Behörden für öffentliche Sicherheit |
| Stadtentwickler und Systemintegratoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Plattformtyp | Offene Datenaustauschplattformen | |
| Interoperabilitäts- und Integrationsplattformen | ||
| Datenmarktplatz- und Monetarisierungsplattformen | ||
| Lage-, Steuerungs- und Stadtbetriebsplattformen | ||
| Digital-Twin-fähige Datenaustauschplattformen | ||
| Nach Bereitstellungsmodell | Cloud | |
| On-Premise | ||
| Hybrid | ||
| Nach Daten-Governance-Modell | Zentralisiert | |
| Föderiert | ||
| Datenraum-basiert | ||
| Nach Endnutzer | Kommunalverwaltungen | |
| Verkehrsbehörden | ||
| Versorgungsunternehmen | ||
| Behörden für öffentliche Sicherheit | ||
| Stadtentwickler und Systemintegratoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Smart-City-Datenaustauschplattformen?
Die Marktgröße für Smart-City-Datenaustauschplattformen wird auf 3,68 Milliarden USD im Jahr 2026 und 7,81 Milliarden USD bis 2031 bei einem CAGR von 16,24 % geschätzt.
Was treibt die Einführung von Smart-City-Datenaustauschplattformen voran?
Städte müssen fragmentierte Datensysteme in den Bereichen Verkehr, Versorgung, öffentliche Sicherheit, Stadtplanung und andere öffentliche Dienste miteinander verbinden.
Welcher Plattformtyp führt bei den Ausgaben für den städtischen Datenaustausch?
Interoperabilitäts- und Integrationsplattformen hielten im Jahr 2025 mit 25,59 % den größten Anteil.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-Bereitstellung hielt im Jahr 2025 einen Anteil von 46,72 % und wird bis 2031 voraussichtlich mit einem CAGR von 19,22 % wachsen.
Welche Region führt bei der Einführung von städtischen Datenaustauschen?
Der asiatisch-pazifische Raum hielt im Jahr 2025 mit 33,29 % den größten regionalen Anteil, unterstützt durch große nationale Programme und städtische Netzwerke.
Warum sind Daten-Governance-Modelle für Stadtplattformen wichtig?
Governance-Modelle legen fest, wer auf Daten zugreifen kann, wie sie geschützt werden und wie separate Behörden Informationen unter klaren Regeln austauschen können.
Seite zuletzt aktualisiert am:



