
サウジアラビアペット保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
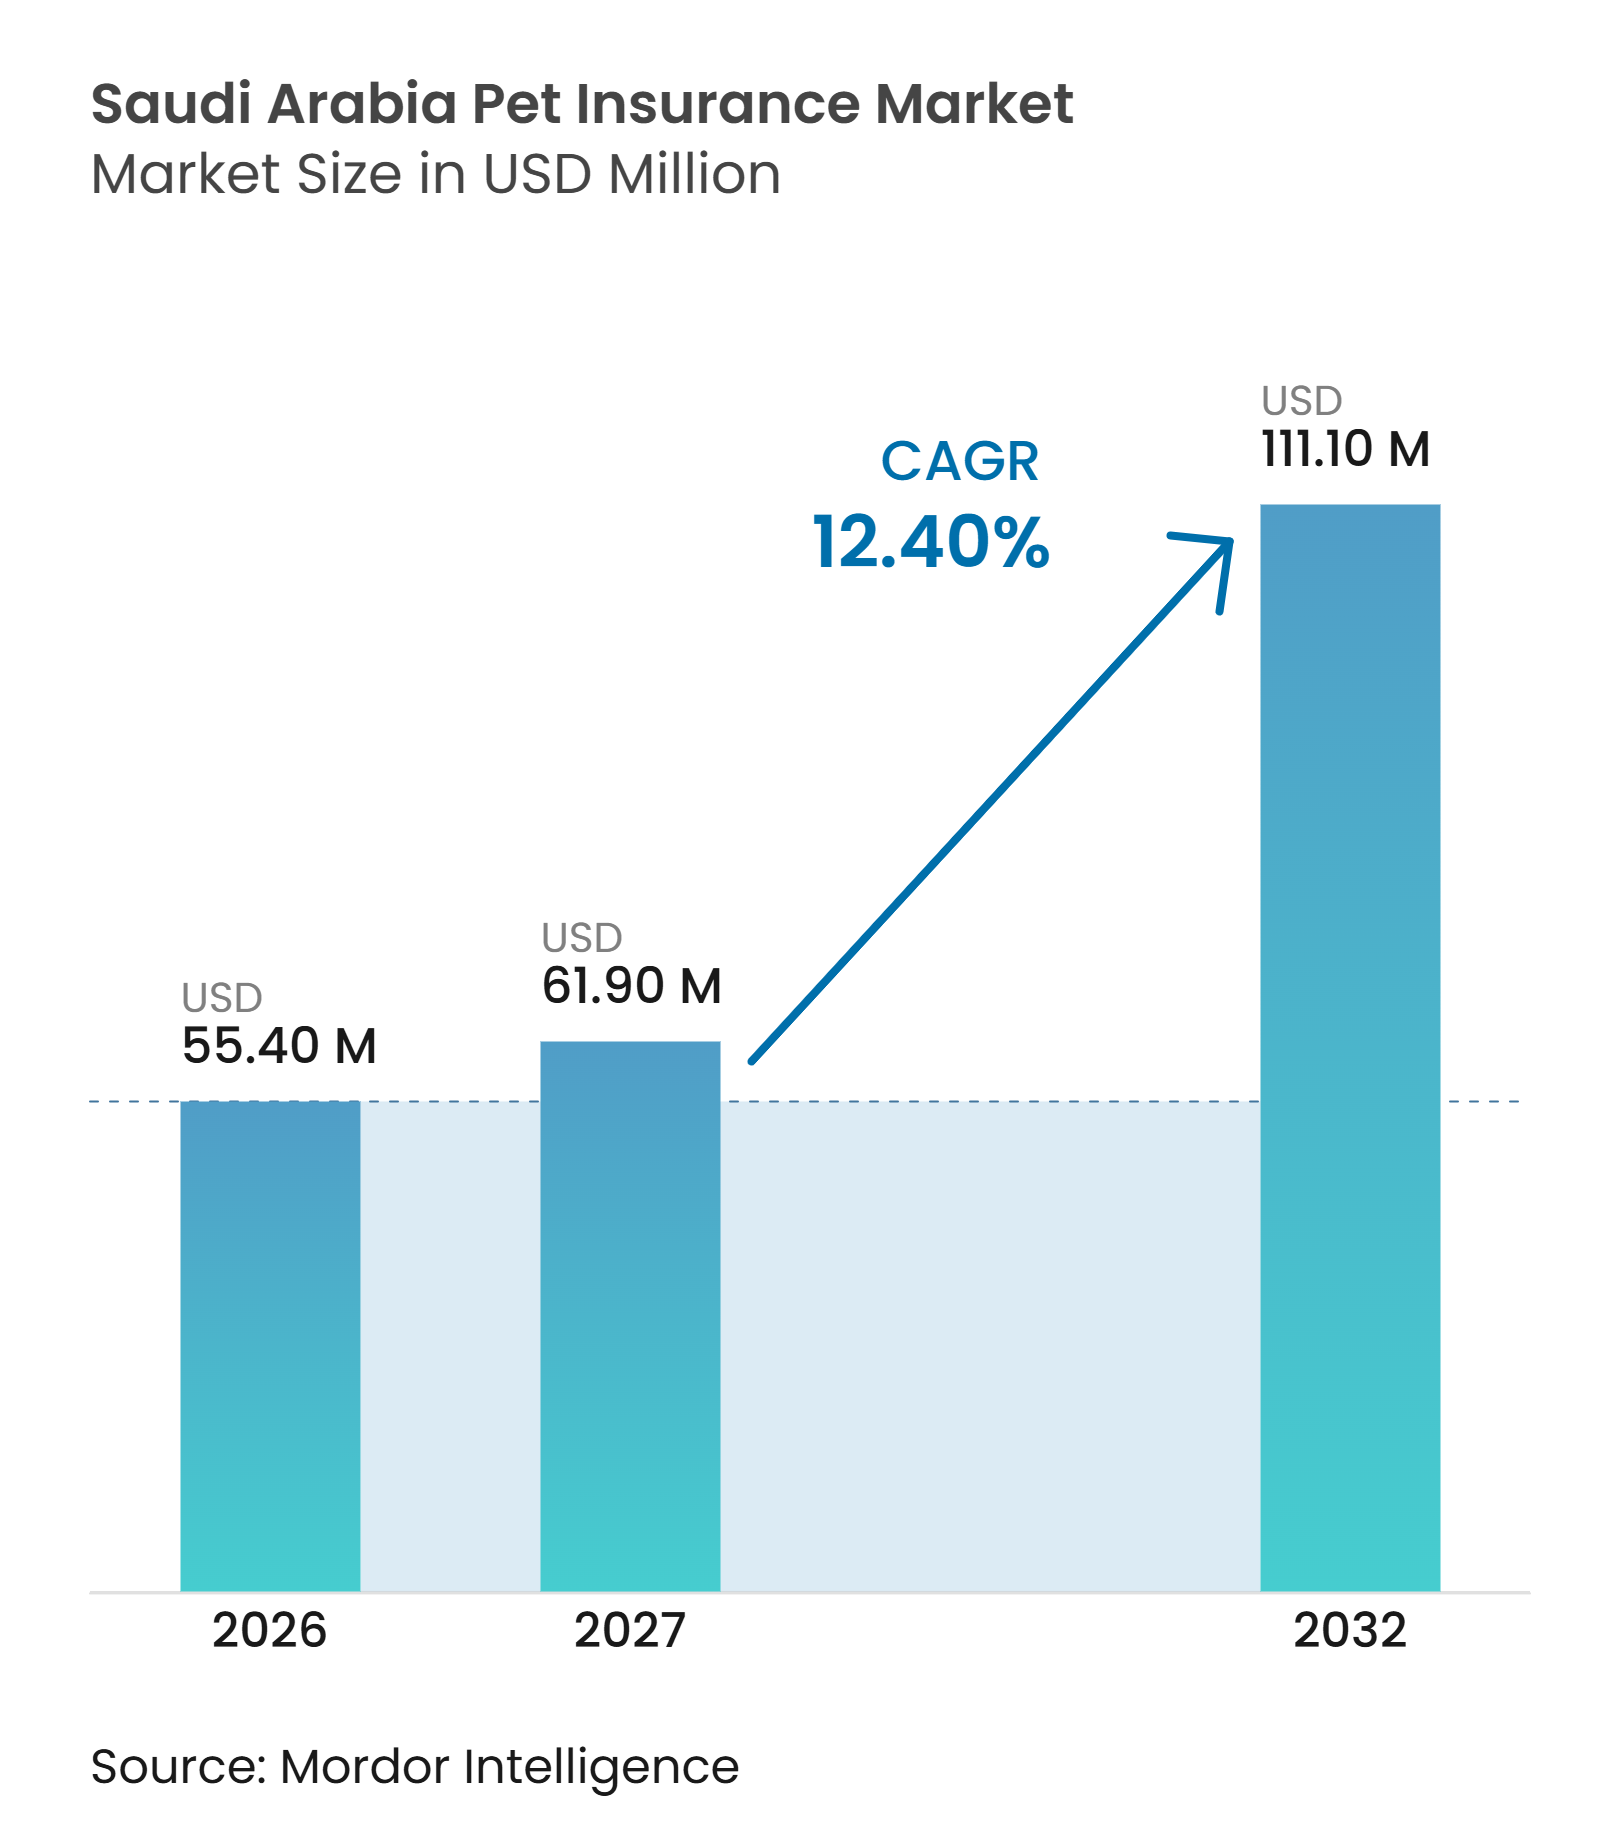
| 基準年の市場規模 (2026) | 55.40 百万米ドル |
| 市場規模 (2027) | 61.90 百万米ドル |
| 市場規模 (2032) | 111.10 百万米ドル |
| 成長率 (2027 - 2032) | 12.40 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビアペット保険市場分析
サウジアラビアペット保険市場規模は、2026年に5,540万米ドル、2027年に6,190万米ドルと予測され、2027年から2032年にかけて12.40%のCAGRで成長し、2032年までに1億1,110万米ドルに達する見込みです。
このカテゴリーはまだ新しく、Tree Digital Insurance Agencyが2024年に王国初の認可ペット保険商品を発売したことに続いています。2026年1月にMelon Digital Insuranceが保険庁から予備承認を受けたことは、デジタル重視の参入者がもう一社この分野に参入し始めていることを示しています。サウジアラビアのペット保険市場は、ペット飼育数、獣医サービス、およびオンライン保険アクセスの同時拡大によって形成されています。これらの条件により、保険会社はクレーム経験が蓄積されるにつれて価格モデルを改善しながら認知度を高める余地が生まれます。初期の競争は、広範な価格競争だけでなく、商品へのアクセス、獣医書類、およびクレーム処理への信頼に焦点を当てる可能性が高いです。
レポートの主要ポイント
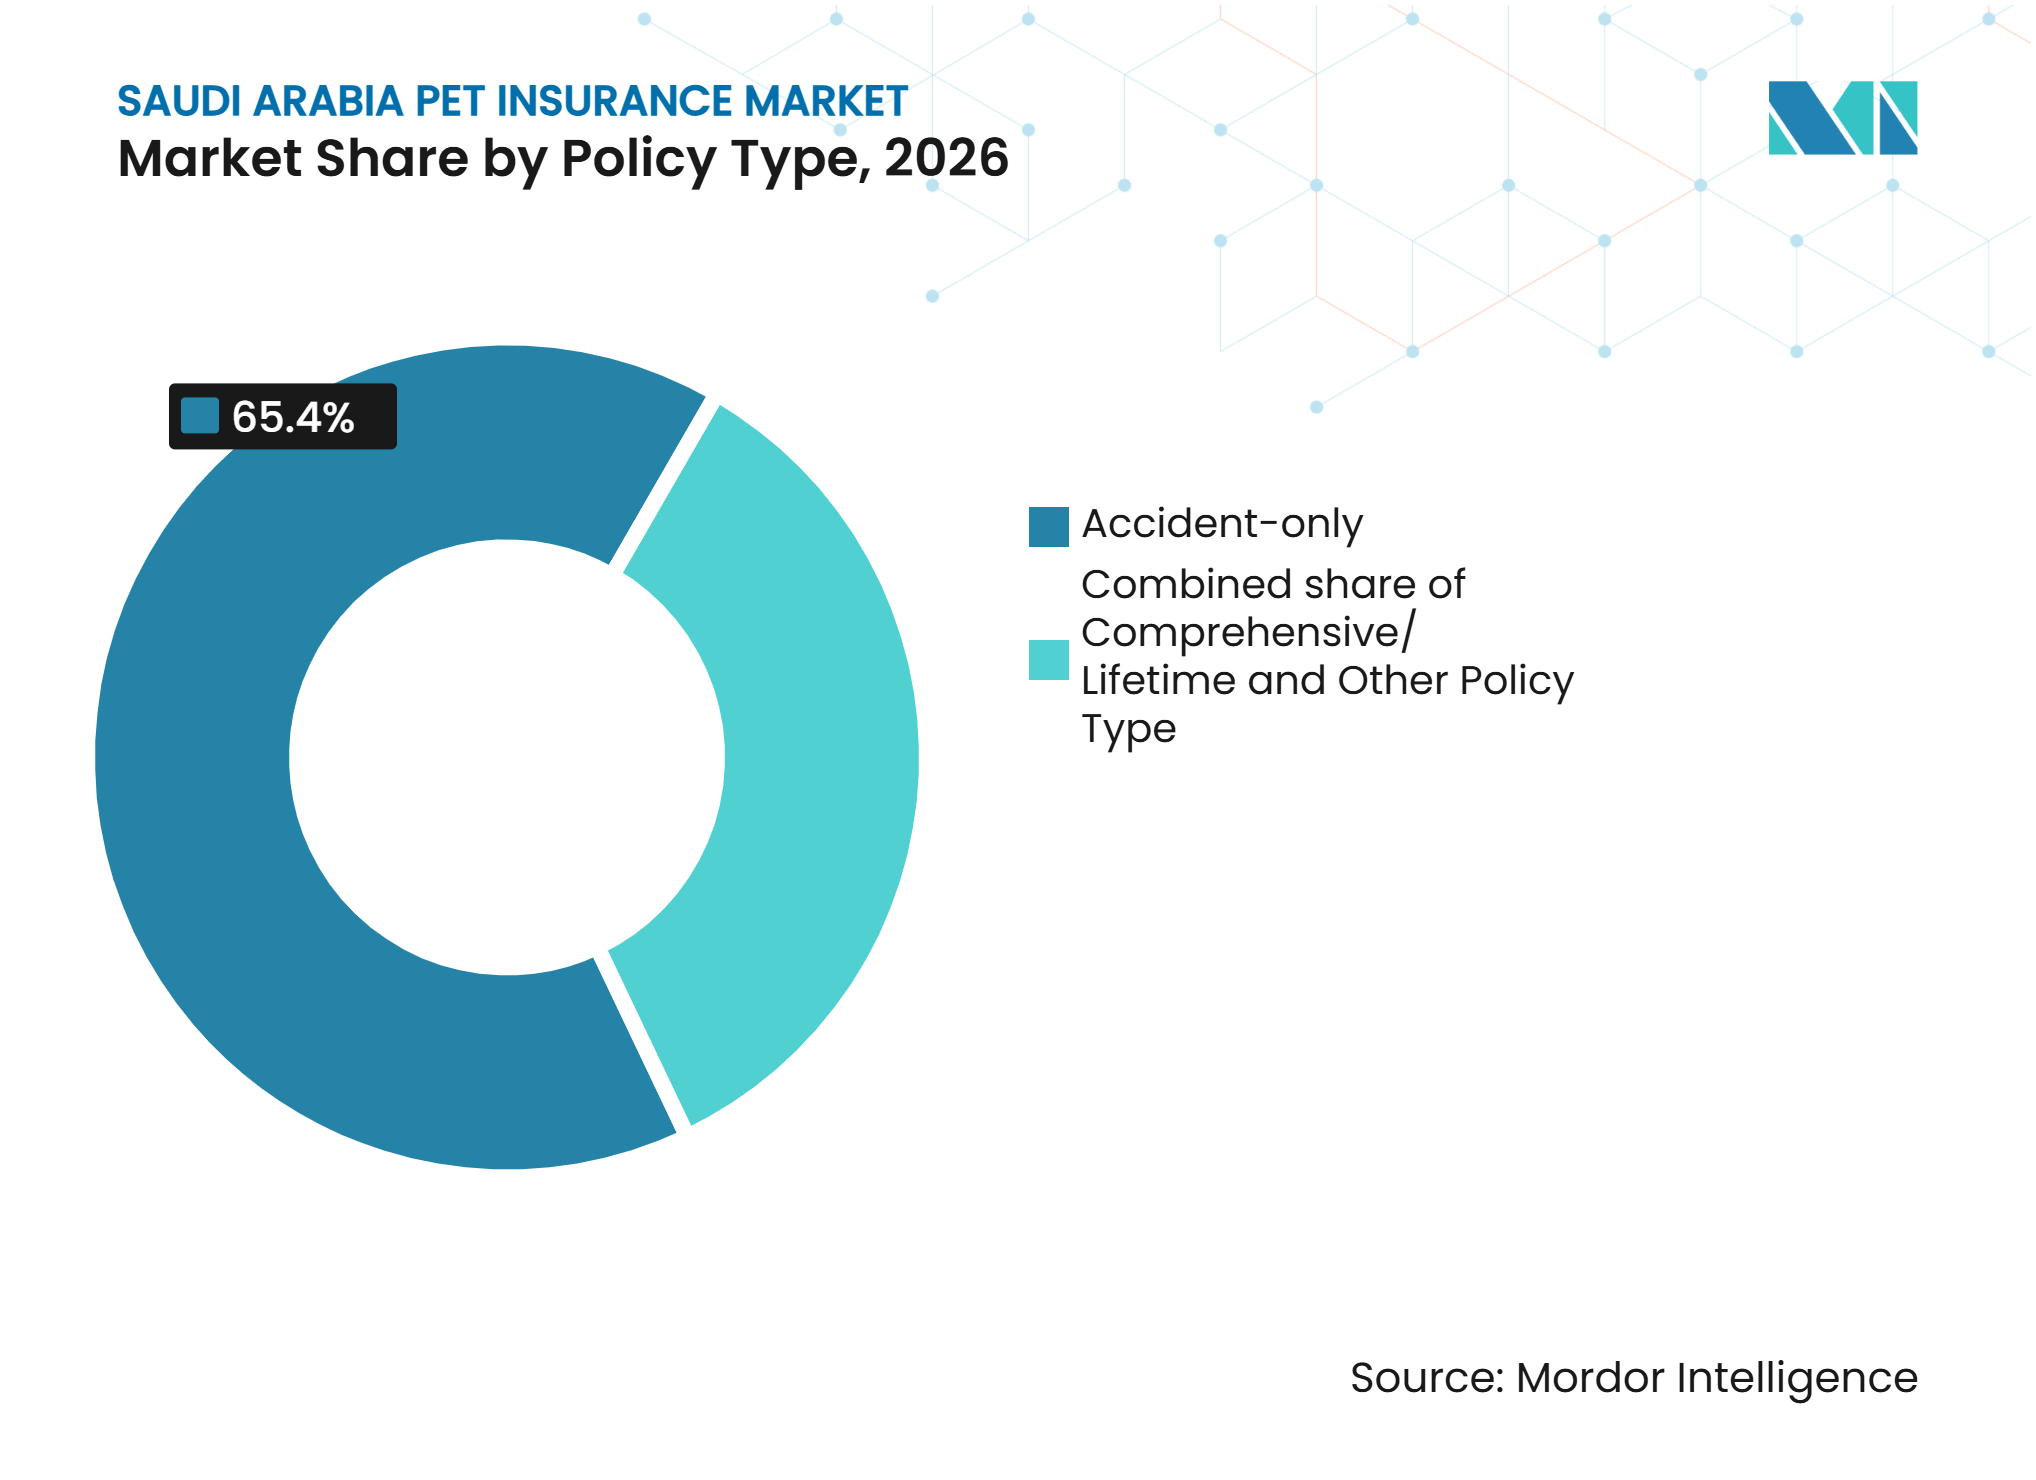
- 保険種別では、事故・疾病セグメントが2026年のサウジアラビアペット保険市場シェアの65.4%を占め、事故・疾病プランは2032年にかけて16.5%のCAGRで成長すると予測されています。
- 補償設計別では、基本・エントリーティアが2026年のサウジアラビアペット保険市場規模の58.1%を占め、包括的な上限額は2032年にかけて17.2%のCAGRで拡大すると予測されています。
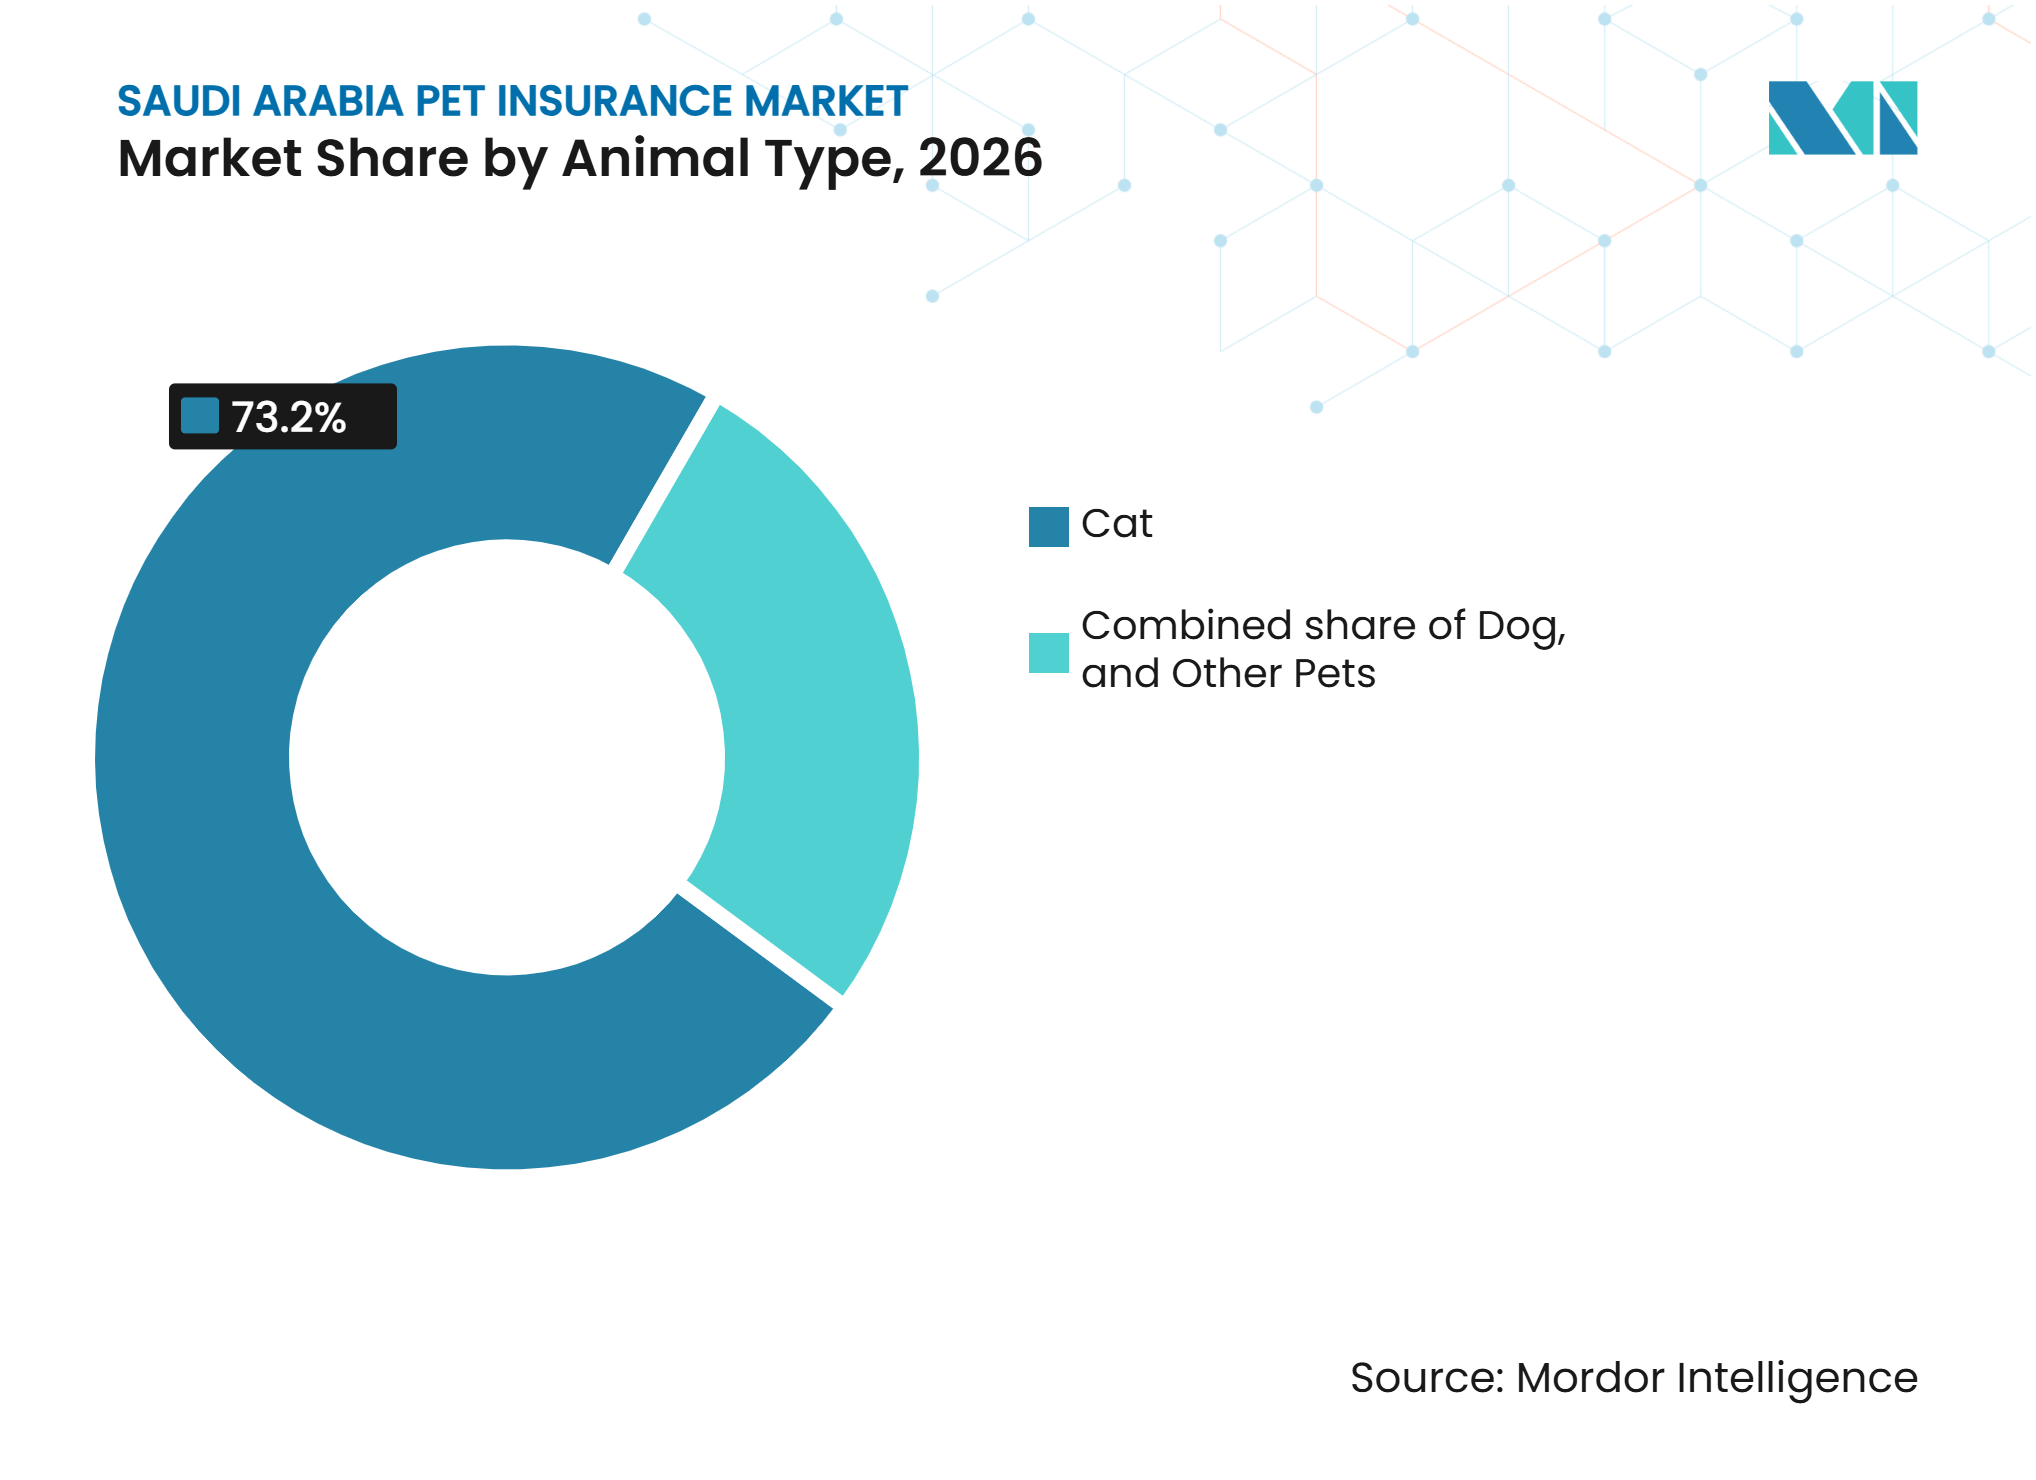
- 動物種別では、猫が2026年のサウジアラビアペット保険市場の73.2%のシェアを保有し、2032年にかけて12.8%のCAGRで成長すると予測されています。
- 販売チャネル別では、ダイレクトデジタルチャネルが2026年のサウジアラビアペット保険市場シェアの84.8%を占め、ブローカー、MGA、およびキャリアチャネルは2032年にかけて14.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペット飼育数の増加とペットの家族化 | +2.3% | 全国規模、リヤド・ジェッダ・ダンマームに集中 | 中期(2〜4年) |
| 高度な獣医ケアへの需要 | +2.1% | リヤドとジェッダが中核市場 | 中期(2〜4年) |
| 獣医療費の上昇 | +1.8% | 全国規模 | 短期(2年以内) |
| デジタル保険の流通と管理 | +2.4% | 全国規模、リヤドで早期の成果 | 短期(2年以内) |
| 事故・疾病補償の普及拡大 | +1.5% | 全国規模 | 中期(2〜4年) |
| 獣医クリニックと専門サービスの拡大 | +1.2% | リヤド、ジェッダ、東部州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペット飼育数の増加とペットの家族化
サウジアラビアのペット数は2020年の約80万頭から2023年には240万頭に増加し、伴侶動物の飼育増加と、既存の猫飼育人口に加えて犬に対する態度の変化を反映しています。この拡大する顧客基盤は、特にリヤド、ジェッダ、ダンマームなどの主要都市部においてペット保険の機会を生み出しています。環境・水・農業省は2025年11月に第3回サウジペット&ベットエキスポを後援し、16カ国から120社以上の出展者が参加しました[1]。ペット飼育数の増加と動物福祉への意識の高まりが、事故・疾病・獣医ケア補償に対する潜在的需要拡大しています。
高度な獣医ケアと治療への需要増加
サウジアラビアの獣医インフラは拡大しており、2025年の獣医インフラ評価では、民間獣医クリニック734施設、獣医薬局1,709施設、政府系獣医クリニック・支所181施設、認可民間獣医師2,912名が報告されています[1]。2025年には、Saudi Teriaq Veterinaryがジェッダに統合診断検査施設であるOne Health Teriaq Vet Labを設立し、西部地域における獣医診断へのアクセスを強化しました。検査診断や専門獣医サービスへのアクセス拡大は、治療の複雑性と潜在的なクレームコストを高め、より広範な事故・疾病補償への需要を支えます。
財務的保護への需要を高める獣医療費の上昇
獣医診断、専門家診察、外科手術の利用可能性の拡大は、特に予期せぬ治療が必要な場合に、ペットオーナーの潜在的な経済的負担を増大させます。獣医サービスの拡大は、事故保護、疾病治療、診断、外科費用を含む段階的な補償を提供する保険会社にとっての機会を生み出します。初めての保険契約者を促進しながら増加する治療費を管理するためには、競争力のある価格設定、透明な免責事項、および適切なクレーム限度額が重要となります。
ペット保険流通と保険契約管理のデジタル化
サウジアラビアは2023年7月にインシュアテックルールを承認し、テクノロジーを活用した保険活動のための規制枠組みを確立しました。保険庁は2025年2月にTAMEENデジタルサービスポータルを開設し、2025年12月には電子販売、商品登録、電子統合を含む15の追加サービスを導入しました[2]。別途、Tree Digital Insurance AgencyはAseel Pet Appと提携し、ペット保険および獣医ケアサービスへのデジタルアクセスを拡大しました。これらの動向は、デジタル保険の流通、顧客獲得、およびペットケアプラットフォームとの統合を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消費者認知の低さとペット保険の普及率の低さ | -1.5% | 全国規模 | 短期(2年以内) |
| 保険料の手頃さと価格感度 | -1.3% | 全国規模、主要都市部以外では感度が高い | 中期(2〜4年) |
| 既往症の免責と獣医適格性 | -0.8% | 全国規模 | 中期(2〜4年) |
| 保険会社と商品の限られた利用可能性 | -0.7% | 全国規模、リヤド以外 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
消費者認知の低さとペット保険普及率の低さ
ペット保険はサウジアラビアではまだ新興の商品カテゴリーであり、Tree Digital Insurance Agencyが2024年9月に猫と犬の獣医治療、手術、薬剤をカバーする王国初の認可ペット保険商品を発売しました。比較的新しい商品であるため、保険給付、免責事項、待機期間、クレーム手続きへの限られた認知が、特に初めての購入者の間での普及を制約する可能性があります。保険庁の消費者保護義務と苦情処理メカニズムは、顧客の信頼を構築するための規制基盤を提供ます。獣医クリニック、ペットケアプラットフォーム、デジタルチャネルを通じたより広範な教育が、認知度を高め普及を促進するために不可欠です。
ペットオーナーの保険料の手頃さと高い価格感度
ペット保険の普及は、ペットフード、グルーミング、ワクチン接種、獣医治療などの継続的な費用に加えた保険料の追加コストによって制約される可能性があります。サウジアラビアの協同保険の枠組みでは、保険会社は規制された危険分散と財務要件の下で運営することが求められます。柔軟な補償ティア、免責金額、自己負担、分割払いオプションが手頃さを改善し、顧客基盤を広げる可能性があります。保険庁が2025年6月に協議のために公表し、2025年7月22日にコメント締め切りとなった保険法草案は、ライセンス、保険契約者保護、デジタル保険、規制監督に関する改革を提案しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:
デジタルファーストの保険契約者は事故補償から始める事故・疾病セグメントは2026年に推定65.4%のシェアを占め、サウジアラビアの新興ペット保険場における主要な保険カテゴリーとなっています。これらの保険は、比較的利用しやすい補償水準で予期せぬ傷害に対する保護を求める初めての購入者に支持されています。Tree Digital Insurance AgencyのFurBasicプランはこのエントリーレベルのアプローチの一例であり、獣医費用の上限をSAR 5,000(USD 1,333)として事故関連の獣医費用を補償しています。事故・疾病プランは、飼い主が感染症、慢性疾患、その他の医療費に対する保護をますます重視するようになるにつれ、2027年から2032年にかけて16.5%のCAGRで最も速い成長を記録すると予測されています。Tree Digital Insurance AgencyのFurDeluxeプランはすでに事故・疾病補償を組み合わせており、市場においてより幅広い保護が利用可能であることを示しています。
包括的・生涯保険商品は普及が進んでおらず、より高い補償限度額と潜在的な保険料が顧客にとっての手頃さの課題を生じさせています。Tree Digital Insurance AgencyのFurRoyalプランは、獣医費用をSAR 20,000(USD 5,333)まで補償する包括的な事故・疾病保護を提供しています。ただし、生涯補償は、裏付けとなる保険証券書類なしに確立された独立した商品カテゴリーとして扱うべきではありません。ワクチン接種、定期健診、マイクロチップ装着を含む予防サービスは、Tree Digital Insurance Agencyの公開保険証券では補償対象外となっています。サウジアラビアの動物識別要件および獣医師免許制度は、動物の記録と保険金請求の確認を改善し、時間の経過とともにより専門化された商品の機会を創出する可能性があります。


補償アーキテクチャ別:
エントリーティアがリードし、総合キャップが拡大基本・エントリーティアプランは2026年に推定58.1%のシェアを占め、緊急治療と事故関連の獣医費用に焦点を当てた手頃な保護への需要を反映しています。これらのプランは初めての保険契約者にとってアクセスしやすい出発点を提供し、ミドルティア商品はより広範な疾病補償と高い給付限度額を導入します。総合補償は、高度な獣医診断と治療へのアクセス増加に支えられ、2032年にかけて17.2%のCAGRで成長すと予測されています。FurBasic、FurDeluxe、FurRoyalで構成されるTreeの3段階構造は、保険会社がそれぞれSAR 5,000(1,333.33米ドル)、SAR 10,000(2,666.67米ドル)、SAR 20,000(5,333.33米ドル)の獣医費用限度額を通じて商品を差別化できる方法を示しています。
より高い補償ティアはより大きな保険料価値を生み出すことができます。住宅・都市省は2025年9月に獣医ケア施設要件を更新し、ライセンス承認、運営基準、電子決済設備、QRコード識別をカバーしました。これらの要件は、獣医プロバイダー全体の書類作成と運営の一貫性を強化し、クレーム管理と高限度額保険商品の開発を支援することができます。
動物種別:
猫が現在の保険料需要を支える猫は2026年に推定73.2%のシェアを占め、2032年にかけて12.8%のCAGRで成長すると予測されており、サウジアラビアの家庭における確立された存在と地元ペット保険商品の初期の焦点を反映しています。Treeの公表保険商品は猫と犬をカバーし、事故のみおよびより広範な疾病プランにわたって獣医治療保護を提供します。ペルシャ猫、シャム猫、アラビアンマウは、カスタマイズされた補償の潜在的な顧客ニッチを代表します。
犬の保険は、ペットフレンドリーなインフラと公共の受容が発展するにつれて追加の機会を代表します。サウジアラビアの公共交通規制は、安全要件と交通事業者の方針に従い、小型ペットが適切なキャリアで移動することを許可しています。輸出入手続きにも、電子マイクロチップまたはその他の承認された識別方法による獣医健康書類と動物識別が必要です。鳥、エキゾチック動物、馬は潜在的な専門セグメントとして残っています。

販売チャネル別:
ダイレクトデジタルが明確なリードを維持ダイレクトデジタルチャネルは2026年に推定84.8%のシェアを占め、この新興市場におけるモバイルベースの見積もり、電子保険証券発行、デジタル顧客サービスの重要性を反映しています。Treeのオンラインプラットフォームにより、顧客はペットの年齢、品種、補償選択に基づいてパーソナライズされた見積もりを取得できます。2025年2月に開設された保険庁のTAMEENポータルは、その後2025年12月に電子販売と電子統合を含む15のデジタルサービスを追加しました。これらの取り組みは、デジタル保険流通を支援する規制・技術インフラを強化します。
ブローカー・MGA・キャリアチャネルは2032年にかけて14.8%のCAGRで成長すると予測されており、保険会社がパートナーシップと専門的な流通ネットワークを通じて拡大する機会を提供します。Melonは2026年1月に保険庁からデジタル保険代理店設立の予備承認を受けました。2024年11月のAIFTとのパートナーシップは、サウジアラビアにおけるデジタルペット保険ソリューションの開発を支援することを目的としていました。獣医クリニック、ペットケアアプリケーション、バンカシュアランス、雇用主連携流通も、市場が発展するにつれて潜在的な顧客獲得チャネルを提供します。
地理的分析
リヤド
リヤドはサウジアラビアの新興ペット保険市場における主要な商業・商品開発センターです。同市は2024年上半期末時点で451の登録ペットケアビジネスを記録し、マッカ地域の309、東部州の125と比較してサウジ地域で最多となっています。Tree Digital Insurance Agencyはリヤドに本社を置き、2024年9月にサウジアラビア初の認可ペット保険商品を発売し、同市を商品流通と顧客獲得の初期センターとして確立しました。獣医ビジネスとデジタル保険インフラの集中が、初期の商品開発、保険料ベンチマーキング、クレームデータ収集を支援します。
ジェッダと西部地域
ジェッダは大きな都市人口と拡大する獣医インフラに支えられた重要なセカンダリー市場です。Saudi Teriaq Veterinaryは2025年にジェッダにOne Health Teriaq Vet Labを設立し、西部地域初の統合獣医診断検査施設として位置づけました。この施設は獣医診断サービスへのアクセスを強化し、より包括的な臨床評価を支援します。より広いマッカ地域は2024年上半期に309の登録ペットケアビジネスを記録し、全国2位にランクされました。これらの動向は、保険会社が獣医パートナーシップを拡大し、疾病・事故補償を流通させ、リヤド以外の顧客にリーチする機会を生み出します。
東部州と地方都市
東部州は、動物福祉イニシアチブと獣医サービスの拡大を通じて追加の成長機会を提供します。Saudi Aramcoは2024年8月にOlfa Animal Welfareを立ち上げ、東部地域向けの移動獣医クリニックと2025年にダンマームに初の動物シェルターを計画しました。2025年の最初の運営年に、Olfaは11,000頭以上の動物を治療し、動物福祉と獣医アクセスへの投資増加を示しました。東部州は2024年上半期に125の登録ペットケアビジネスを記録しました。マッカ、マディーナ、アシール、タブークも、獣医インフラと消費者認知が拡大するにつれて将来の保険流通の可能性を提供します。2025年9月に更新された全国獣医施設要件はこれらの場所全体に適用され、より一貫した運営・書類作成基準を支援します。
競合環境
市場集中度
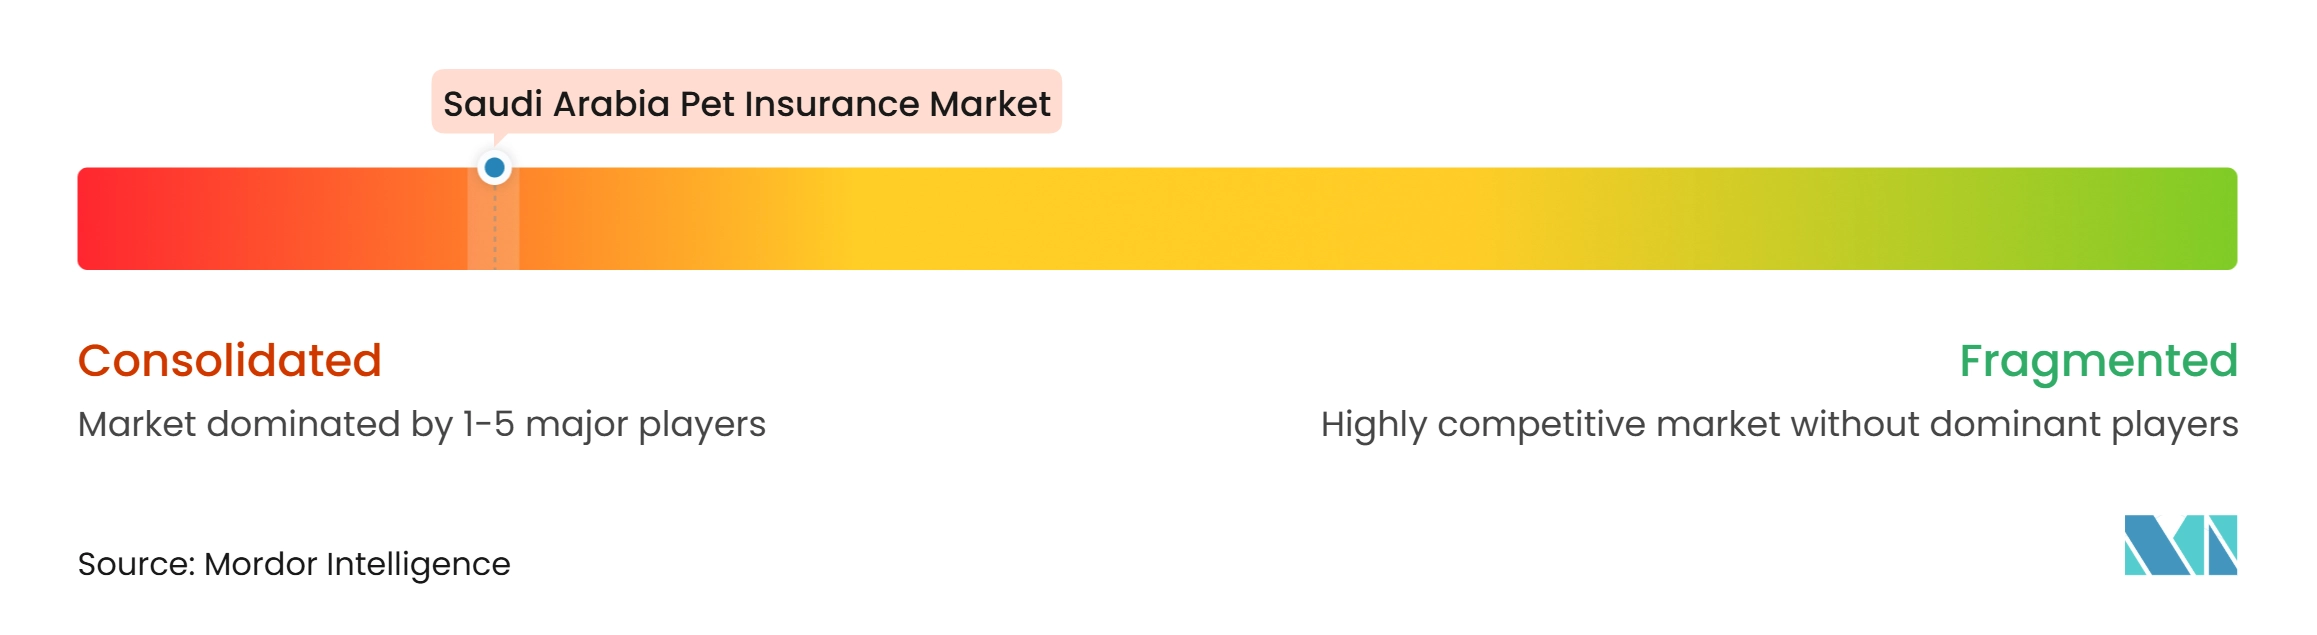
Tree Digital Insurance Agencyは、2024年に王国初の認可ペット保険商品を発売したことにより、先行者優位の主導的地位を保持しています。 同社はTawuniyaの完全子会社であり、初期期間中に認可ペット保険プロバイダーが1社のみであった市場で運営しています。Treeの地位は、競合他社が参入する前に商品認知度を高める能力を持つ早期デジタル運営モデルから恩恵を受けています。保険庁のライセンス枠組みと協同保険規則は、参入障壁を形成し、安易な参入を制限しています。 Melonの承認経路とデジタルブローカー活動の認可は、この管理された構造がよりテクノロジー主導の参入者を受け入れ始めていることを示しています。したがって、サウジアラビアのペット保険市場は現在集中していますが、認可代理店がローンチ要件を完了するにつれて競争構造は変化する可能性が高いです。
Treeは、Aseelペットアプリとのパートナーシップを通じてプラットフォーム統合を追求し、保険をペットオーナーが利用する獣医クリニック、ペットフードサプライヤー、ケアサービスと連携させています。このモデルは顧客獲得コストを低下させ、ケアの意思決定が行われる時点に近い場所に保険の提案を置くことができます。Melonは市場参入計画をAIFTのIXTプラットフォームと組み合わせており、地元の商品開発に専門的なテクノロジーと確立された市場経験をもたらします。 Insurance House CompanyとLonsdale and Associatesは、法人顧客と裕層個人への仲介ルートを提供できます。これらのルートはTreeのダイレクトデジタルの焦点とは異なり、カスタマイズされたまたはより高額な補償に対してより関連性が高い可能性があります。商品開発の余地が最も明確な分野は、カスタマイズ可能な猫向けプラン、予防ウェルネスアドオン、および獣医記録と統合されたクレームサービスです。
規制の変化は、カテゴリーが拡大するにつれてどの保険会社が効果的に競争できるかに影響を与えます。保険庁は2025年に28のブローカー・代理店ライセンスを取り消し、市場参加者の質とコンプライアンスへのより厳しい注目を示しました。また、TAMEENを通じてデジタルサービスを導入し、電子統合を代理店とキャリアにとってより実用的な要件としました。Salama Cooperative InsuranceとSaudi Enayaは2025年6月に合併許可を受け、合併プロセスが完了した後に新興分野を検討する可能性のある大きな事業体を創出しました。2025年12月のグローバルブランドアワードでのTreeの受賞は、市場が実質的に拡大する前からブランドの地位が重要になっていることも示しています。競争上の成功は、信頼できる価格設定、連携したサービスネットワーク、およびより多くの選択肢が利用可能になるにつれて補償を明確に説明する能力に依存します。
サウジアラビアペット保険産業のリーダー企業
-
Tree Digital Insurance Agency
-
Melon
-
The Company for Cooperative Insurance (Tawuniya)
-
Bupa Arabia for Cooperative Insurance Company
-
Gulf Insurance Group Saudi Arabia
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビアペット保険市場 このレポートでカバーされる企業
- Tree Digital Insurance Agency
- The Company for Cooperative Insurance (Tawuniya)
- Melon Digital Insurance
- Bupa Arabia for Cooperative Insurance Company
- Gulf Insurance Group (GIG Saudi Arabia)
- Al Rajhi Takaful
- Allianz Saudi Fransi Cooperative Insurance
- MEDGULF
- Walaa Cooperative Insurance
- Arabian Shield Cooperative Insurance
最近の産業開発事情 サウジアラビアペット保険市場
- 2026年1月:Melon Digital Insuranceは、ペット保険を初期商品の焦点として、サウジアラビアにデジタルファーストの保険代理店を設立するための保険庁の予備承認を受けました。AIFTのインシュアテックプラットフォームIXTに支援された同社は、商業ローンチに向けて最終ライセンス要件を完了しています。
- 2025年11月:保険庁はTawuniyaの完全子会社であるRiyadh Reに再保険会社としての運営ライセンスを付与しました。SAR 5億5,000万(1億4,660万米ドル)の資本を持つRiyadh Reは、Saudi Reとともに国内再保険能力を強化します。
- 2025年11月:保険庁はリスクベース資本(RBC)枠組みへの移行を発表し、2026年に並行実施、2027年1月1日から完全実施となります。この枠組みは、保険会社の資本要件をリスクエクスポージャーとより密接に整合させます。
- 2025年11月:保険庁は施行規則第44条の改正を提案し、完全な書類受領後5日間のクレーム処理期間と決済のための最大2日間の追加期間を導入しました。
サウジアラビアペット保険市場レポートの範囲
セグメンテーション概要
| 事故・疾病 |
| 総合/生涯 |
| その他の保険種別 |
| 基本/エントリーティア |
| ミドルティア |
| 総合キャップ |
| 犬 |
| 猫 |
| その他のペット(鳥、エキゾチック動物、馬など) |
| ダイレクトデジタル |
| ブローカー/MGA・キャリア |
| バンカシュアランス/複合クロスセル |
| その他のチャネル |
| 保険種別 | 事故・疾病 |
| 総合/生涯 | |
| その他の保険種別 | |
| 補償アーキテクチャ別 | 基本/エントリーティア |
| ミドルティア | |
| 総合キャップ | |
| 動物種別 | 犬 |
| 猫 | |
| その他のペット(鳥、エキゾチック動物、馬など) | |
| 販売チャネル別 | ダイレクトデジタル |
| ブローカー/MGA・キャリア | |
| バンカシュアランス/複合クロスセル | |
| その他のチャネル |
レポートで回答される主要な質問
2032年までのサウジアラビアペット保険市場の予測は?
サウジアラビアペット保険市場は、2027年の6,190万米ドルから2032年までに1億1,110万米ドルに12.4%のCAGRで成長すると予測されています。
サウジアラビアでペット保険の普及をリードしている保険種別は?
事故・疾病プランは2026年に65.4%のシェアでリードしており、事故・疾病プランは保険種別の中で最も高い成長予測である2032年にかけて16.5%のCAGRを記録しています。
デジタルチャネルがサウジアラビアのペット保険にとって重要な理由は?
ダイレクトデジタルチャネルは2026年に84.8%のシェアを保有しており、オンライン発行、クレーム機能、およびTAMEENを通じた保険庁のデジタルサービスに支えられています。
サウジアラビアで最大の被保険基盤を持つ動物種別は?
猫は2026年に73.2%のシェアを占め、2032年にかけて12.8%のCAGRで成長すると予測されています。
サウジアラビアのペットオーナーの間で普及を制限している要因は?
認知度の低さ、年間保険料の手頃さ、既往症の免責、リヤド以外での商品の限られた利用可能性が主な制約として残っています。
保険会社にとって最も強い拡大可能性を提供するサウジアラビアの都市は?
リヤドが商品開発と早期普及をリードしており、ジェッダと東部州は獣医アクセス、仲介流通、および在外国民需要を通じた成長を提供します。