
Marktgröße und Marktanteil der Haustierkrankenversicherung in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
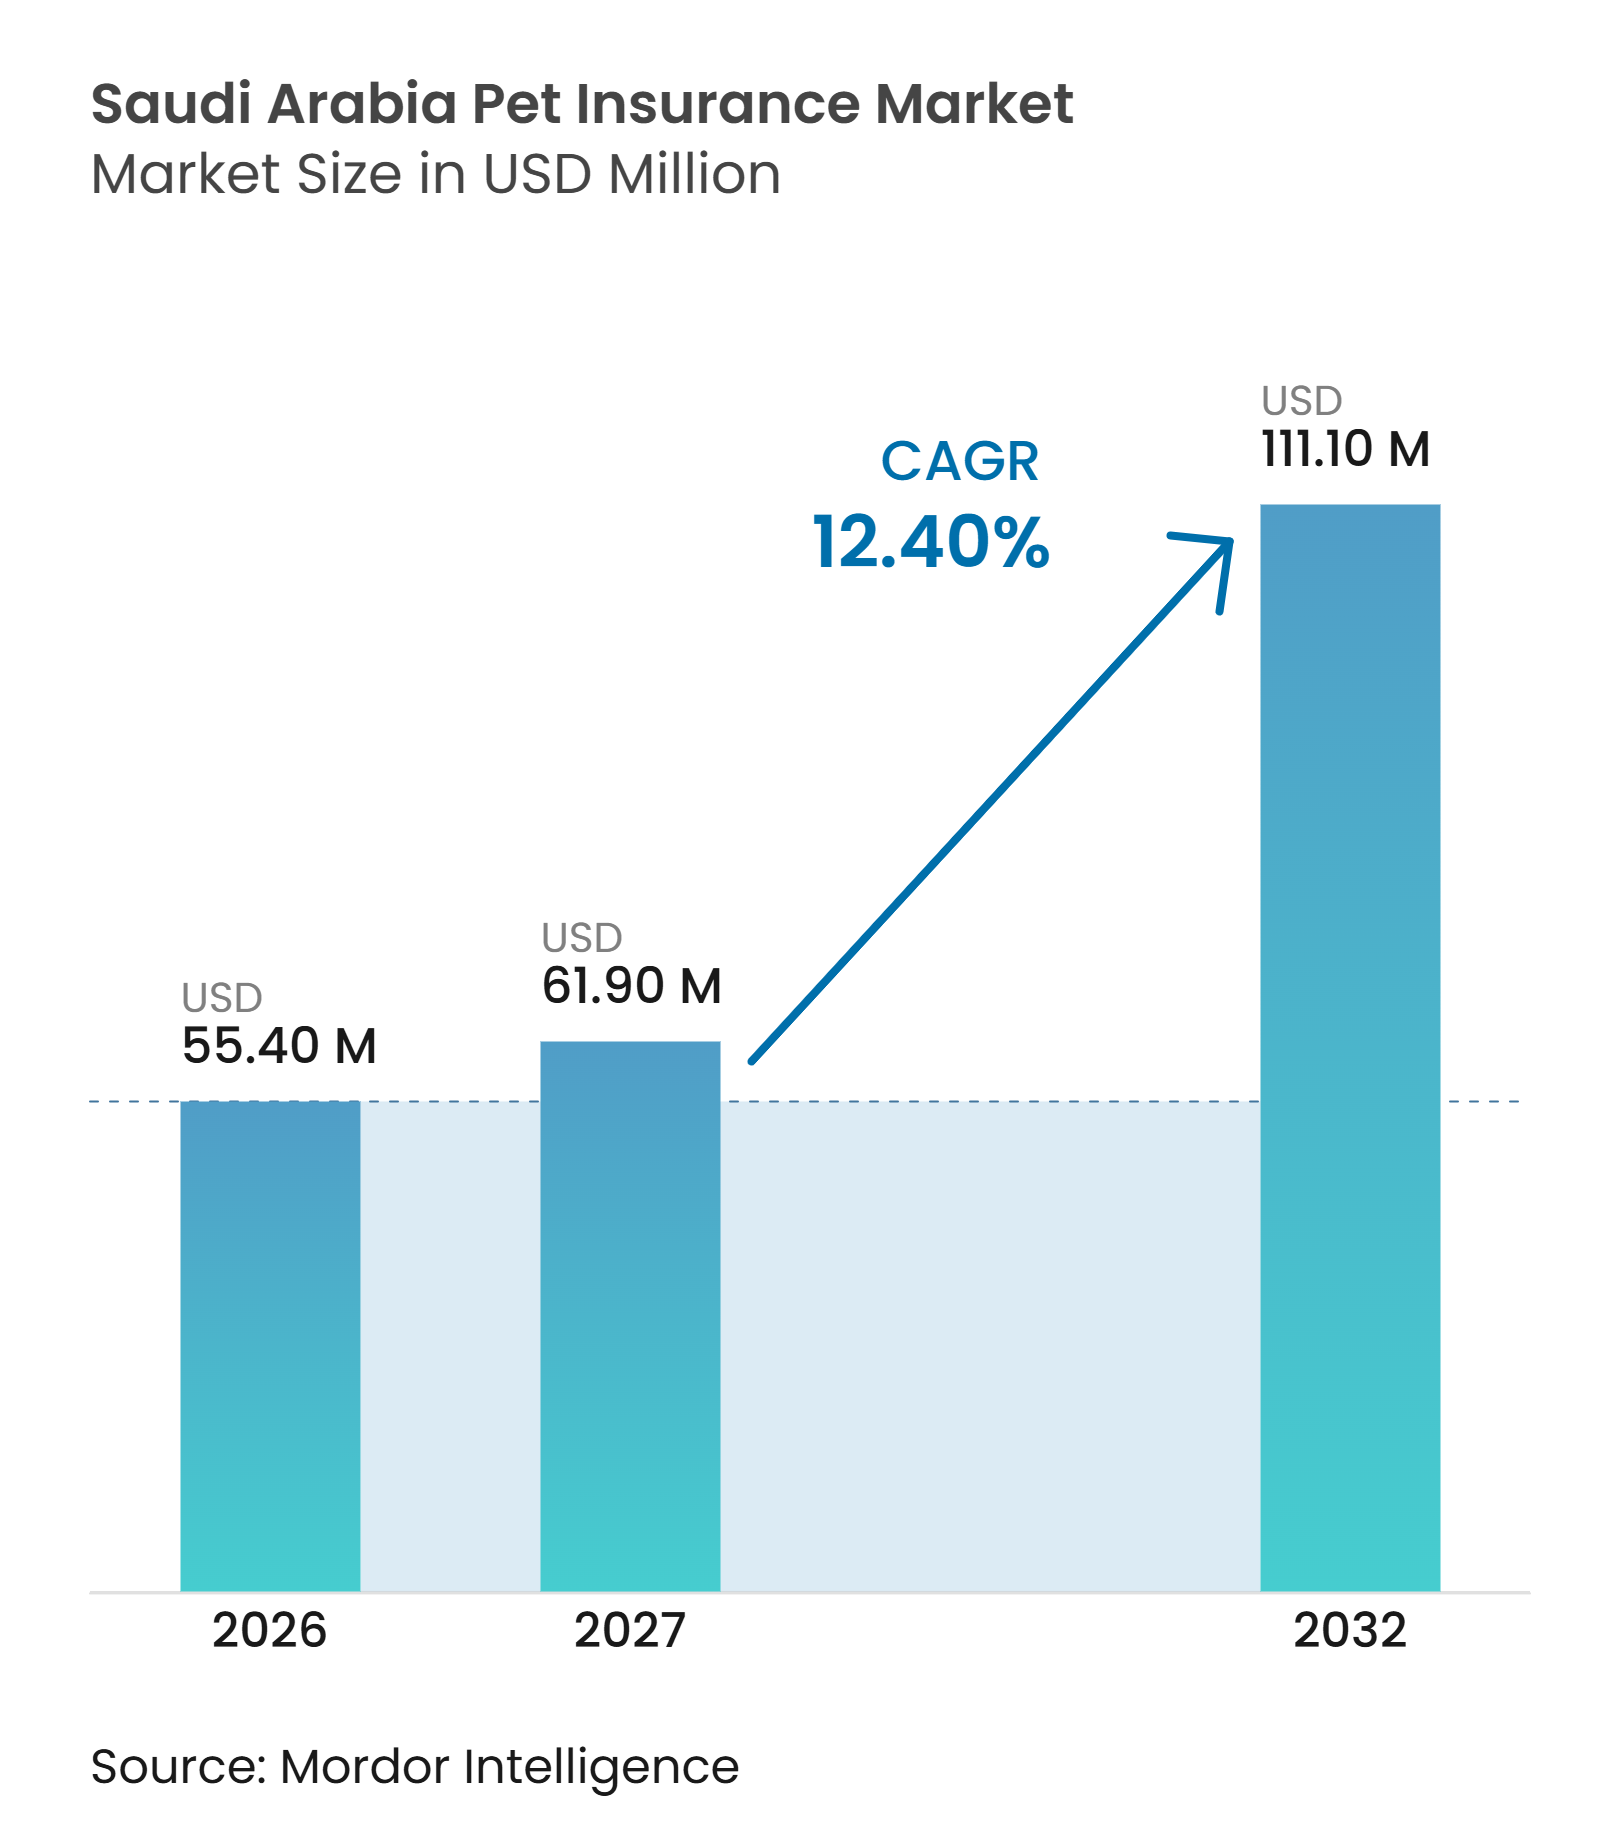
| Marktgröße im Basisjahr (2026) | 55.40 Millionen US-Dollar |
| Marktgröße (2027) | 61.90 Millionen US-Dollar |
| Marktgröße (2032) | 111.10 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.40 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Haustierkrankenversicherung in Saudi-Arabien von Mordor Intelligence
Die Marktgröße der Haustierkrankenversicherung in Saudi-Arabien wird für 2026 auf 55,40 Millionen USD, für 2027 auf 61,90 Millionen USD geschätzt und soll bis 2032 einen Wert von 111,10 Millionen USD erreichen, was einem CAGR von 12,40 % von 2027 bis 2032 entspricht.
Die Kategorie ist noch neu und folgt auf die Einführung des ersten lizenzierten Haustierkrankenversicherungsprodukts im Königreich durch Tree Digital Insurance Agency im Jahr 2024. Die vorläufige Genehmigung der Versicherungsbehörde für Melon Digital Insurance im Januar 2026 zeigt, dass das Segment beginnt, einen weiteren digital ausgerichteten Marktteilnehmer anzuziehen. Der Markt für Haustierkrankenversicherungen in Saudi-Arabien wird durch die gleichzeitige Ausweitung der Haustierhaltung, der tierärztlichen Dienstleistungen und des Online-Versicherungszugangs geprägt. Diese Bedingungen geben Versicherern Raum, das Bewusstsein zu schärfen und gleichzeitig ihre Preismodelle weiterzuentwickeln, während sich die Schadenerfahrung aufbaut. Der frühe Wettbewerb dürfte sich eher auf Produktzugang, tierärztliche Dokumentation und Vertrauen in die Schadenabwicklung konzentrieren als auf einen breiten Preiswettbewerb allein.
Wichtigste Erkenntnisse des Berichts
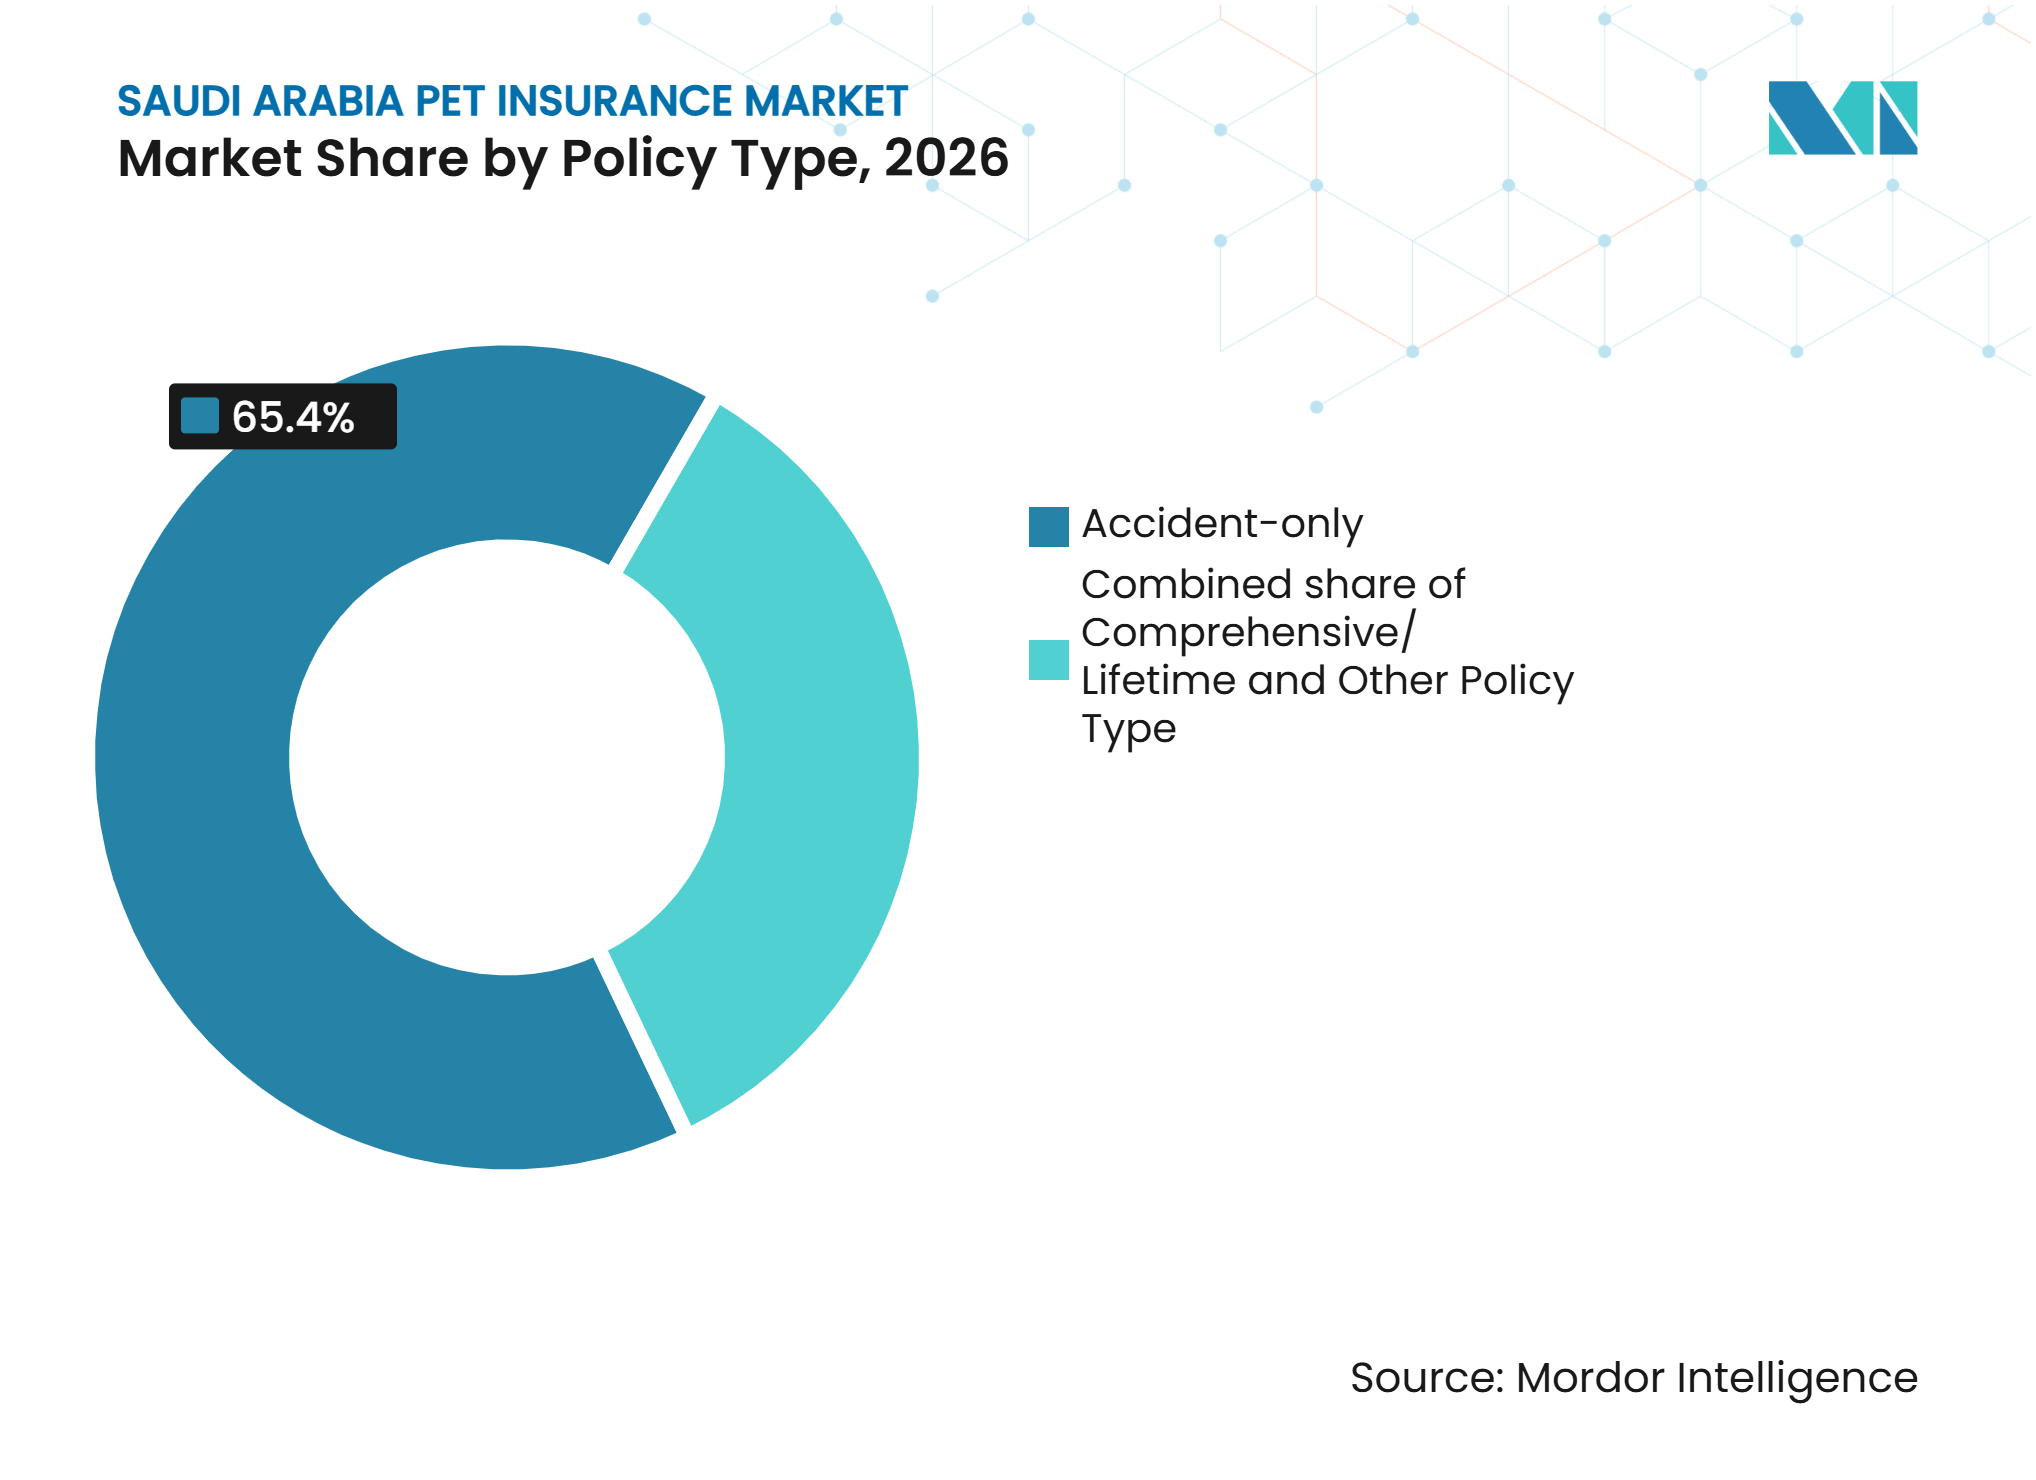
- Nach Policentyp entfiel auf das Segment Unfall & Krankheit im Jahr 2026 ein Anteil von 65,4 % am saudi-arabischen Haustierkrankenversicherungsmarkt, während Unfall- und Krankheitspläne bis 2032 voraussichtlich mit einer CAGR von 16,5 % wachsen werden.
- Nach Deckungsarchitektur entfielen auf Basis- und Einsteigertarife im Jahr 2026 58,1 % der Marktgröße des saudi-arabischen Haustierkrankenversicherungsmarkts, während umfassende Obergrenzen bis 2032 voraussichtlich mit einer CAGR von 17,2 % expandieren werden.
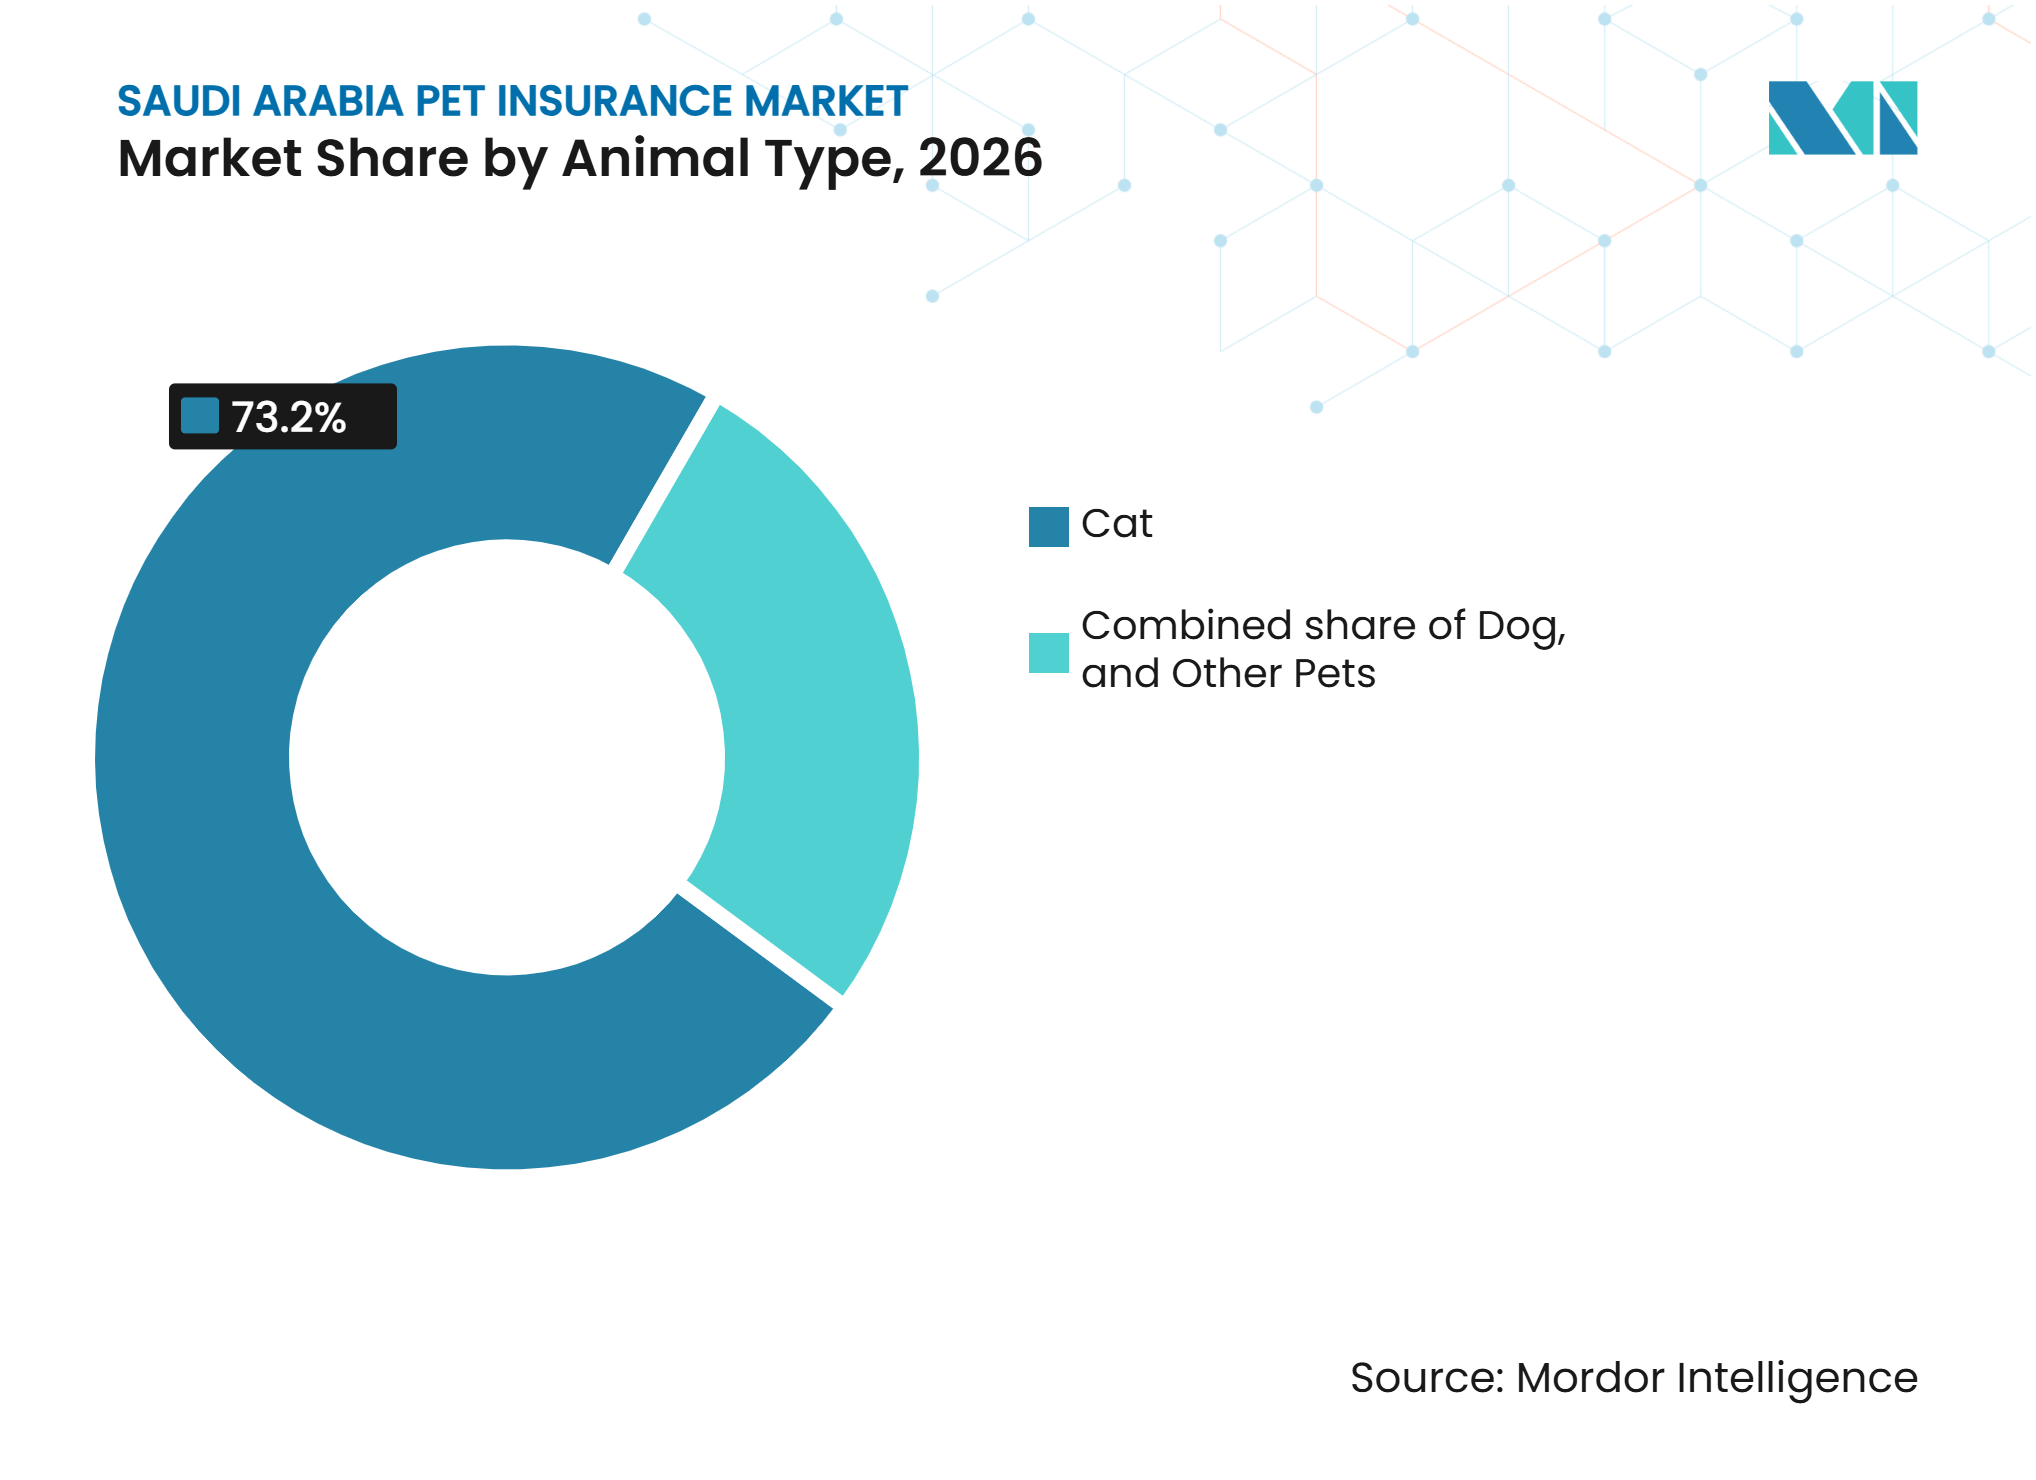
- Nach Tierart hielten Katzen im Jahr 2026 einen Anteil von 73,2 % am saudi-arabischen Haustierkrankenversicherungsmarkt und werden bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen.
- Nach Vertriebskanal hielten direkte digitale Kanäle im Jahr 2026 einen Anteil von 84,8 % am saudi-arabischen Haustierkrankenversicherungsmarkt, während Makler-, MGA- und Trägerkanäle bis 2032 voraussichtlich mit einer CAGR von 14,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Haustierhaltung und Vermenschlichung von Haustieren | +2.3% | National, konzentriert in Riad, Dschidda und Dammam | Mittelfristig (2–4 Jahre) |
| Nachfrage nach fortgeschrittener tierärztlicher Versorgung | +2.1% | Kernmärkte Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Steigende tierärztliche Behandlungskosten | +1.8% | National | Kurzfristig (≤ 2 Jahre) |
| Digitaler Versicherungsvertrieb und -verwaltung | +2.4% | National, mit frühen Gewinnen in Riad | Kurzfristig (≤ 2 Jahre) |
| Breitere Verfügbarkeit von Unfall- und Krankheitsdeckungen | +1.5% | National | Mittelfristig (2–4 Jahre) |
| Ausbau von Tierkliniken und spezialisierten Dienstleistungen | +1.2% | Riad, Dschidda und Ostprovinz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Haustierhaltung und Vermenschlichung von Haustieren
Die Haustierpopulation Saudi-Arabiens stieg von etwa 800.000 im Jahr 2020 auf 2,4 Millionen im Jahr 2023, was auf eine wachsende Haltung von Begleittieren und veränderte Einstellungen gegenüber Hunden neben der etablierten katzenhaltenden Bevölkerung zurückzuführen ist. Diese wachsende Kundenbasis schafft Chancen für Haustierkrankenversicherungen, insbesondere in großen städtischen Zentren wie Riad, Dschidda und Dammam. Das Ministerium für Umwelt, Wasser und Landwirtschaft sponserte im November 2025 die dritte Saudi Pet & Vet Expo, an der mehr als 120 Aussteller aus 16 Ländern teilnahmen[1]. Eine größere Haustierhaltung und ein gesteigertes Bewusstsein für das Tierwohl erweitern die potenzielle Nachfrage nach Unfall-, Krankheits- und tierärztlichen Versorgungsdeckungen.
Steigende Nachfrage nach fortgeschrittener tierärztlicher Versorgung und Behandlung
Die tierärztliche Infrastruktur Saudi-Arabiens wird ausgebaut: Laut der Bewertung der tierärztlichen Infrastruktur 2025 wurden 734 private Tierkliniken, 1.709 tierärztliche Apotheken, 181 staatliche Tierkliniken und Zweigstellen sowie 2.912 lizenzierte private Tierärzte gemeldet[1]. Im Jahr 2025 gründete Saudi Teriaq Veterinary das One Health Teriaq Vet Lab, ein integriertes Diagnoselabor in Dschidda, das den Zugang zu tierärztlichen Diagnostikleistungen in der westlichen Region stärkt. Der zunehmende Zugang zu Labortests und spezialisierten tierärztlichen Dienstleistungen kann die Behandlungskomplexität und potenzielle Schadenkosten erhöhen und damit die Nachfrage nach einer breiteren Unfall- und Krankheitsdeckung unterstützen.
Steigende tierärztliche Behandlungskosten treiben die Nachfrage nach finanziellem Schutz an
Die wachsende Verfügbarkeit von tierärztlichen Diagnostikleistungen, Fachkonsultationen und chirurgischen Eingriffen erhöht die potenzielle finanzielle Belastung für Tierhalter, insbesondere wenn unerwartete Behandlungen erforderlich sind. Die Ausweitung der tierärztlichen Dienstleistungen schafft eine Chance für Versicherer, abgestufte Deckungen anzubieten, einschließlich Unfallschutz, Krankheitsbehandlung, Diagnostik und chirurgische Kosten. Wettbewerbsfähige Preisgestaltung, transparente Ausschlüsse und angemessene Schadengrenzen werden wichtig sein, um Erstversicherungsnehmer zu gewinnen und gleichzeitig steigende Behandlungskosten zu managen.
Digitalisierung des Haustierkrankenversicherungsvertriebs und der Policenverwaltung
Saudi-Arabien genehmigte im Juli 2023 seine InsurTech-Regeln und schuf damit einen regulatorischen Rahmen für technologiegestützte Versicherungsaktivitäten. Die Versicherungsbehörde startete im Februar 2025 ihr digitales Dienstleistungsportal TAMEEN und führte im Dezember 2025 15 weitere Dienste ein, darunter elektronischer Verkauf, Produktregistrierung und elektronische Integration[2]. Separat davon ist Tree Digital Insurance Agency eine Partnerschaft mit der Aseel Pet App eingegangen, um den digitalen Zugang zu Haustierkrankenversicherungen und tierärztlichen Versorgungsleistungen zu erweitern. Diese Entwicklungen unterstützen den digitalen Policenvertrieb, die Kundengewinnung und die Integration mit Haustierpflegeplattformen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Verbraucherbewusstsein und niedrige Akzeptanz | -1.5% | National | Kurzfristig (≤ 2 Jahre) |
| Prämienerschwinglichkeit und Preissensitivität | -1.3% | National, mit höherer Sensitivität außerhalb der wichtigsten städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Ausschlüsse für Vorerkrankungen und tierärztliche Anspruchsvoraussetzungen | -0.8% | National | Mittelfristig (2–4 Jahre) |
| Begrenzte Versicherer- und Produktverfügbarkeit | -0.7% | National, außerhalb von Riad | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Verbraucherbewusstsein und niedrige Akzeptanz von Haustierkrankenversicherungen
Die Haustierkrankenversicherung ist in Saudi-Arabien nach wie vor eine aufkommende Produktkategorie: Tree Digital Insurance Agency führte im September 2024 das erste lizenzierte Haustierkrankenversicherungsprodukt des Königreichs ein, das tierärztliche Behandlungen, Operationen und Medikamente für Katzen und Hunde abdeckt. Als relativ neues Angebot kann eine begrenzte Vertrautheit mit Policenleistungen, Ausschlüssen, Wartezeiten und Schadenverfahren die Akzeptanz einschränken, insbesondere bei Erstkäufern. Das Verbraucherschutzmandat der Versicherungsbehörde und die Beschwerdebearbeitungsmechanismen bieten eine regulatorische Grundlage für den Aufbau von Kundenvertrauen. Eine breitere Aufklärung durch Tierkliniken, Haustierpflegeplattformen und digitale Kanäle wird unerlässlich sein, um das Bewusstsein zu schärfen und die Akzeptanz zu fördern.
Prämienerschwinglichkeit und hohe Preissensitivität bei Tierhaltern
Die Akzeptanz von Haustierkrankenversicherungen kann durch die zusätzlichen Kosten für Prämien neben wiederkehrenden Ausgaben für Tierfutter, Pflege, Impfungen und tierärztliche Behandlung eingeschränkt werden. Der kooperative Versicherungsrahmen Saudi-Arabiens verpflichtet Versicherer, unter regulierten Risikopool- und Finanzanforderungen zu operieren. Flexible Deckungsstufen, Selbstbehalte, Zuzahlungen und Ratenzahlungsoptionen könnten die Erschwinglichkeit verbessern und die Kundenbasis erweitern. Das Entwurf-Versicherungsgesetz der Versicherungsbehörde, das im Juni 2025 zur Konsultation veröffentlicht wurde und dessen Kommentierungsfrist am 22. Juli 2025 endete, schlug Reformen in den Bereichen Lizenzierung, Versicherungsnehmerschutz, digitale Versicherung und Regulierungsaufsicht vor.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policentyp:
Digital-affine Versicherungsnehmer beginnen mit UnfalldeckungDas Segment Unfall & Krankheit entfiel im Jahr 2026 auf einen geschätzten Anteil von 65,4 % und ist damit die führende Policenkategorie im aufstrebenden Haustierkrankenversicherungsmarkt Saudi-Arabiens. Diese Policen sprechen Erstkäufer an, die Schutz vor unerwarteten Verletzungen zu relativ zugänglichen Deckungsniveaus suchen. Der FurBasic-Tarif von Tree bietet ein Beispiel für diesen Einstiegsansatz und deckt unfallbedingte Tierarztkosten mit einem Tierarztgebührenlimit von 5.000 SAR (1.333 USD). Unfall- und Krankheitspläne werden voraussichtlich das stärkste Wachstum verzeichnen, mit einer CAGR von 16,5 % von 2027 bis 2032, da Tierhalter zunehmend Schutz gegen Infektionen, chronische Erkrankungen und andere medizinische Ausgaben in Betracht ziehen. Der FurDeluxe-Tarif von Tree kombiniert bereits Unfall- und Krankheitsdeckung und demonstriert die Verfügbarkeit eines umfassenderen Schutzes auf dem Markt.
Umfassende und lebenslange Produkte sind nach wie vor weniger etabliert, wobei höhere Deckungslimits und potenzielle Prämien Erschwinglichkeitsherausforderungen für Kunden schaffen. Der FurRoyal-Tarif von Tree bietet umfassenden Unfall- und Krankheitsschutz mit Tierarztkosten, die bis zu 20.000 SAR (5.333 USD) gedeckt sind. Eine lebenslange Deckung sollte jedoch ohne unterstützende Policendokumentation nicht als eigenständige Produktkategorie behandelt werden. Präventivleistungen, einschließlich Impfungen, Routineuntersuchungen und Mikrochip-Implantation, sind unter der veröffentlichten Police von Tree nicht abgedeckt. Die Anforderungen Saudi-Arabiens an die Tieridentifikation und der Rahmen für die Tierarztlizenzierung können Tieraufzeichnungen und die Schadensprüfung verbessern und im Laufe der Zeit Möglichkeiten für speziellere Produkte schaffen.


Nach Deckungsarchitektur:
Einsteigertarife führen, während umfassende Obergrenzen expandierenBasis- und Einsteigertarife machten im Jahr 2026 einen geschätzten Anteil von 58,1 % aus, was die Nachfrage nach erschwinglichem Schutz widerspiegelt, der sich auf Notfallbehandlungen und unfallbedingte tierärztliche Kosten konzentriert. Diese Tarife bieten einen zugänglichen Einstiegspunkt für Erstversicherungsnehmer, während Mitteltarife eine breitere Krankheitsdeckung und höhere Leistungsgrenzen einführen. Umfassende Deckungen sollen bis 2032 mit einem CAGR von 17,2 % wachsen, unterstützt durch den zunehmenden Zugang zu fortgeschrittener tierärztlicher Diagnostik und Behandlung. Trees dreistufige Struktur, bestehend aus FurBasic, FurDeluxe und FurRoyal, veranschaulicht, wie Versicherer Produkte durch tierärztliche Gebührengrenzen von 5.000 SAR (1.333,33 USD), 10.000 SAR (2.666,67 USD) bzw. 20.000 SAR (5.333,33 USD) differenzieren können.
Höhere Deckungsstufen können einen größeren Prämienwert generieren. Das Ministerium für Kommunen und Wohnungswesen aktualisierte im September 2025 die Anforderungen an tierärztliche Versorgungseinrichtungen, die Lizenzgenehmigungen, Betriebsstandards, elektronische Zahlungseinrichtungen und QR-Code-Identifikation umfassen. Diese Anforderungen können die Dokumentation und betriebliche Konsistenz bei tierärztlichen Anbietern stärken und damit die Schadenabwicklung und die Entwicklung von Versicherungsprodukten mit höheren Grenzen unterstützen.
Nach Tierart:
Katzen verankern die aktuelle PrämiumnachfrageKatzen machten im Jahr 2026 einen geschätzten Anteil von 73,2 % aus und sollen bis 2032 mit einem CAGR von 12,8 % wachsen, was ihre etablierte Präsenz in saudi-arabischen Haushalten und den frühen Fokus lokaler Haustierkrankenversicherungsangebote widerspiegelt. Trees veröffentlichte Versicherungsprodukte decken Katzen und Hunde ab und bieten tierärztlichen Behandlungsschutz für reine Unfall- und breitere Krankheitspolicen. Persische Katzen, Siamkatzen und Arabische Maus stellen potenzielle Kundennischen für maßgeschneiderte Deckungen dar.
Hundeversicherungen stellen eine zusätzliche Chance dar, da sich die haustierfreundliche Infrastruktur und die öffentliche Akzeptanz weiterentwickeln. Die Vorschriften für den öffentlichen Nahverkehr in Saudi-Arabien erlauben kleinen Haustieren die Mitnahme in geeigneten Transportbehältern, vorbehaltlich Sicherheitsanforderungen und der Richtlinien der Verkehrsbetreiber. Ein- und Ausfuhrverfahren erfordern ebenfalls tierärztliche Gesundheitsdokumentation und Tieridentifikation durch elektronische Mikrochips oder andere zugelassene Identifikationsmethoden. Vögel, Exoten und Equiden bleiben potenzielle Spezialsegmente.

Nach Vertriebskanal:
Direktdigital behält eine klare FührungspositionDirekte digitale Kanäle machten im Jahr 2026 einen geschätzten Anteil von 84,8 % aus, was die Bedeutung von mobilbasierten Angeboten, elektronischer Policenausstellung und digitalem Kundenservice auf diesem aufkommenden Markt widerspiegelt. Trees Online-Plattform ermöglicht es Kunden, personalisierte Angebote basierend auf Tieralter, Rasse und Deckungsauswahl zu erhalten. Das TAMEEN-Portal der Versicherungsbehörde, das im Februar 2025 gestartet wurde, fügte im Dezember 2025 anschließend 15 digitale Dienste hinzu, darunter elektronischer Verkauf und elektronische Integration. Diese Initiativen stärken die regulatorische und technologische Infrastruktur, die den digitalen Versicherungsvertrieb unterstützt.
Makler-, MGA- und Versichererkanäle sollen bis 2032 mit einem CAGR von 14,8 % wachsen und bieten Versicherern Möglichkeiten zur Expansion durch Partnerschaften und spezialisierte Vertriebsnetzwerke. Melon erhielt im Januar 2026 eine vorläufige Genehmigung der Versicherungsbehörde zur Gründung einer digitalen Versicherungsagentur. Die Partnerschaft mit AIFT im November 2024 sollte die Entwicklung digitaler Haustierkrankenversicherungslösungen in Saudi-Arabien unterstützen. Tierkliniken, Haustierpflegeanwendungen, Bancassurance und arbeitgebergebundener Vertrieb bieten ebenfalls potenzielle Kundengewinnungskanäle, wenn sich der Markt weiterentwickelt.
Geografische Analyse
Riad
Riad ist das primäre Handels- und Produktentwicklungszentrum für den aufkommenden Markt für Haustierkrankenversicherungen in Saudi-Arabien. Die Stadt verzeichnete bis Ende des ersten Halbjahres 2024 451 registrierte Haustierpflegebetriebe, die höchste Zahl unter allen saudi-arabischen Regionen, verglichen mit 309 in der Region Mekka und 125 in der Ostprovinz. Tree Digital Insurance Agency hat ihren Hauptsitz in Riad und führte im September 2024 das erste lizenzierte Haustierkrankenversicherungsprodukt Saudi-Arabiens ein, womit die Stadt als frühes Zentrum für Produktvertrieb und Kundengewinnung etabliert wurde. Die Konzentration von Tierpflegebetrieben und digitaler Versicherungsinfrastruktur unterstützt die anfängliche Produktentwicklung, das Prämien-Benchmarking und die Schadendatenerhebung.
Dschidda und die westliche Region
Dschidda ist ein wichtiger Sekundärmarkt, unterstützt durch seine große städtische Bevölkerung und die wachsende tierärztliche Infrastruktur. Saudi Teriaq Veterinary gründete 2025 das One Health Teriaq Vet Lab in Dschidda und identifizierte es als erstes integriertes tierärztliches Diagnoselabor in der westlichen Region. Die Einrichtung stärkt den Zugang zu tierärztlichen Diagnostikleistungen und unterstützt eine umfassendere klinische Beurteilung. Die weitere Region Mekka verzeichnete im ersten Halbjahr 2024 309 registrierte Haustierpflegebetriebe und belegte damit national den zweiten Platz. Diese Entwicklungen schaffen Möglichkeiten für Versicherer, tierärztliche Partnerschaften auszubauen, Krankheits- und Unfalldeckungen zu vertreiben und Kunden über Riad hinaus zu erreichen.
Ostprovinz und Sekundärstädte
Die Ostprovinz bietet zusätzliche Wachstumschancen durch expandierende Tierschutzinitiativen und tierärztliche Dienstleistungen. Saudi Aramco startete im August 2024 Olfa Animal Welfare mit mobilen Tierkliniken, die für die östliche Region geplant sind, und dem ersten Tierheim, das 2025 in Dammam geplant ist. Im ersten Betriebsjahr 2025 behandelte Olfa mehr als 11.000 Tiere und demonstrierte damit verstärkte Investitionen in den Tierschutz und den tierärztlichen Zugang. Die Ostprovinz verzeichnete im ersten Halbjahr 2024 125 registrierte Haustierpflegebetriebe. Mekka, Medina, Asir und Tabuk bieten ebenfalls Potenzial für eine künftige Versicherungsverteilung, wenn die tierärztliche Infrastruktur und das Verbraucherbewusstsein wachsen. Die im September 2025 aktualisierten nationalen Anforderungen an tierärztliche Einrichtungen gelten für alle diese Standorte und unterstützen einheitlichere Betriebs- und Dokumentationsstandards.
Wettbewerbslandschaft
Marktkonzentration
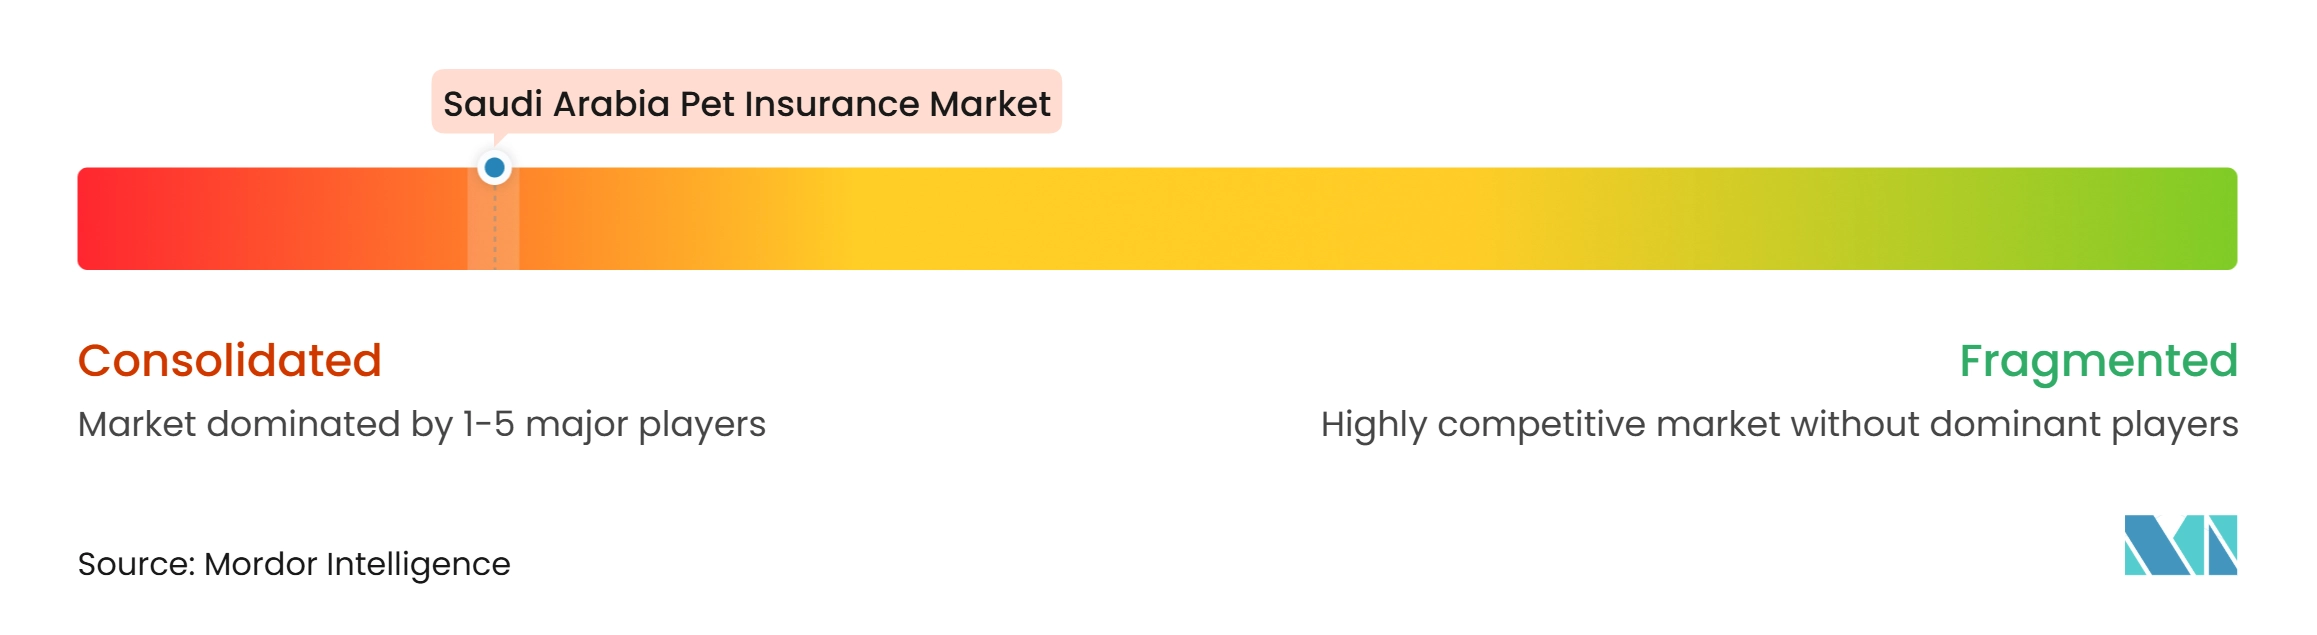
Tree Digital Insurance Agency hält die führende First-Mover-Position, da sie 2024 das erste lizenzierte Haustierkrankenversicherungsprodukt des Königreichs eingeführt hat. Sie ist eine hundertprozentige Tochtergesellschaft von Tawuniya und operiert auf einem Markt, der in seiner Anfangsphase nur einen aktiven lizenzierten Haustierkrankenversicherungsanbieter hatte. Trees Position profitiert von seinem frühen digitalen Betriebsmodell und seiner Fähigkeit, Produktbewusstsein zu entwickeln, bevor Wettbewerber auf den Markt kommen. Der Lizenzierungsrahmen der Versicherungsbehörde und die Regeln für kooperative Versicherungen haben eine formale Markteintrittsbarriere geschaffen, die eine unverbindliche Teilnahme einschränkt. Der Genehmigungsweg für Melon und die Genehmigung digitaler Maklertätigkeit zeigen, dass diese kontrollierte Struktur beginnt, mehr technologieorientierte Teilnehmer zuzulassen. Der Markt für Haustierkrankenversicherungen in Saudi-Arabien ist daher heute konzentriert, aber seine Wettbewerbsstruktur wird sich wahrscheinlich ändern, wenn lizenzierte Agenturen ihre Startanforderungen erfüllen.
Tree hat die Plattformintegration durch seine Partnerschaft mit der Aseel-Haustier-App verfolgt und Versicherungen mit Tierkliniken, Haustierfutterlieferanten und von Tierhaltern genutzten Pflegedienstleistungen verknüpft. Dieses Modell kann die Kundengewinnungskosten senken und das Versicherungsangebot nah an dem Punkt halten, an dem Pflegeentscheidungen getroffen werden. Melon hat seine Markteintrittspläne mit der IXT-Plattform von AIFT kombiniert, die spezialisierte Technologie und Erfahrung aus etablierten Märkten in die lokale Produktentwicklung einbringt. Insurance House Company und Lonsdale and Associates können Vermittlerwege zu Geschäftskunden und vermögenden Privatpersonen bieten. Diese Wege unterscheiden sich von Trees direktem digitalem Fokus und können für maßgeschneiderte oder höherwertige Deckungen relevanter sein. Die Bereiche mit dem deutlichsten Raum für Produktentwicklung sind anpassbare katzenfokussierte Pläne, präventive Wellness-Zusatzleistungen und in tierärztliche Aufzeichnungen integrierte Schadendienstleistungen.
Regulatorische Änderungen werden beeinflussen, welche Versicherer effektiv konkurrieren können, wenn die Kategorie expandiert. Die Versicherungsbehörde widerrief 2025 28 Makler- und Agenturlizenzen, was auf eine engere Aufmerksamkeit für die Qualität und Compliance der Marktteilnehmer hinweist. Sie führte auch digitale Dienste über TAMEEN ein und machte die elektronische Integration zu einer praktischeren Anforderung für Agenturen und Versicherer. Salama Cooperative Insurance und Saudi Enaya erhielten im Juni 2025 die Genehmigung zur Fusion und schufen damit eine größere Einheit mit dem Potenzial, aufkommende Sparten zu berücksichtigen, sobald ihr Fusionsprozess abgeschlossen ist. Trees Auszeichnung bei den Global Brand Awards im Dezember 2025 zeigt auch, dass die Markenstellung relevant wird, bevor sich der Markt wesentlich verbreitert hat. Der Wettbewerbserfolg wird von glaubwürdiger Preisgestaltung, vernetzten Servicenetzwerken und der Fähigkeit abhängen, Deckungen klar zu erläutern, wenn mehr Auswahlmöglichkeiten verfügbar werden.
Marktführer der Haustierkrankenversicherungsbranche in Saudi-Arabien
-
Tree Digital Insurance Agency
-
Melon
-
The Company for Cooperative Insurance (Tawuniya)
-
Bupa Arabia for Cooperative Insurance Company
-
Gulf Insurance Group Saudi Arabia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Haustierkrankenversicherungsmarkt Unternehmen in diesem Bericht
- Tree Digital Insurance Agency
- The Company for Cooperative Insurance (Tawuniya)
- Melon Digital Insurance
- Bupa Arabia for Cooperative Insurance Company
- Gulf Insurance Group (GIG Saudi Arabia)
- Al Rajhi Takaful
- Allianz Saudi Fransi Cooperative Insurance
- MEDGULF
- Walaa Cooperative Insurance
- Arabian Shield Cooperative Insurance
Neueste Industrielle Entwicklungen in Saudi-Arabien Haustierkrankenversicherungsmarkt
- Januar 2026: Melon Digital Insurance erhielt eine vorläufige Genehmigung der Versicherungsbehörde zur Gründung einer digital ausgerichteten Versicherungsagentur in Saudi-Arabien, wobei Haustierkrankenversicherungen als anfänglicher Produktschwerpunkt dienen. Das Unternehmen, das von der InsurTech-Plattform IXT von AIFT unterstützt wird, schließt die abschließenden Lizenzierungsanforderungen vor dem kommerziellen Start ab.
- November 2025: Die Versicherungsbehörde lizenzierte Riyadh Re, eine hundertprozentige Tochtergesellschaft von Tawuniya, als Rückversicherungsunternehmen. Mit einem Kapital von 550 Millionen SAR (146,6 Millionen USD) stärkt Riyadh Re die inländische Rückversicherungskapazität neben Saudi Re.
- November 2025: Die Versicherungsbehörde kündigte den Übergang zu einem risikobasierten Kapitalrahmen (RBC) an, mit paralleler Implementierung im Jahr 2026 und vollständiger Implementierung ab dem 1. Januar 2027. Der Rahmen richtet die Kapitalanforderungen der Versicherer enger an ihren Risikoexpositionen aus.
- November 2025: Die Versicherungsbehörde schlug Änderungen zu Artikel 44 der Durchführungsverordnungen vor und führte eine fünftägige Schadenbearbeitungsfrist nach Eingang vollständiger Unterlagen sowie bis zu zwei zusätzliche Tage für die Abwicklung ein.
Berichtsumfang des Marktes für Haustierkrankenversicherungen in Saudi-Arabien
Segmentierungsübersicht
| Unfall und Krankheit |
| Umfassend / Lebenslang |
| Sonstiger Policentyp |
| Basis- / Einsteigertarife |
| Mitteltarife |
| Umfassende Obergrenzen |
| Hund |
| Katze |
| Sonstige Haustiere (Vögel, Exoten, Equiden usw.) |
| Direktdigital |
| Makler / MGA-Versicherer |
| Bancassurance / kombinierter Querverkauf |
| Sonstige Kanäle |
| Nach Policentyp | Unfall und Krankheit |
| Umfassend / Lebenslang | |
| Sonstiger Policentyp | |
| Nach Deckungsarchitektur | Basis- / Einsteigertarife |
| Mitteltarife | |
| Umfassende Obergrenzen | |
| Nach Tierart | Hund |
| Katze | |
| Sonstige Haustiere (Vögel, Exoten, Equiden usw.) | |
| Nach Vertriebskanal | Direktdigital |
| Makler / MGA-Versicherer | |
| Bancassurance / kombinierter Querverkauf | |
| Sonstige Kanäle |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für Haustierkrankenversicherungen in Saudi-Arabien bis 2032?
Der Markt für Haustierkrankenversicherungen in Saudi-Arabien soll von 61,9 Millionen USD im Jahr 2027 auf 111,1 Millionen USD bis 2032 mit einem CAGR von 12,4 % wachsen.
Welcher Policentyp führt die Akzeptanz von Haustierkrankenversicherungen in Saudi-Arabien an?
Unfall- und Krankheitspläne führen mit einem Anteil von 65,4 % im Jahr 2026, während Unfall- und Krankheitspläne die höchste Wachstumsprognose nach Policentyp mit einer CAGR von 16,5 % bis 2032 aufweisen.
Warum sind digitale Kanäle für Haustierkrankenversicherungen in Saudi-Arabien wichtig?
Direkte digitale Kanäle halten im Jahr 2026 einen Anteil von 84,8 %, unterstützt durch Online-Ausstellung, Schadenfunktionen und digitale Dienste der Versicherungsbehörde über TAMEEN.
Welche Tierart hat die größte versicherte Basis in Saudi-Arabien?
Katzen machen im Jahr 2026 einen Anteil von 73,2 % aus und sollen bis 2032 mit einem CAGR von 12,8 % wachsen.
Welche Faktoren schränken die Akzeptanz bei saudi-arabischen Tierhaltern ein?
Geringes Bewusstsein, Erschwinglichkeit der Jahresprämien, Ausschlüsse für Vorerkrankungen und begrenzte Produktverfügbarkeit außerhalb von Riad bleiben die wesentlichen Einschränkungen.
Welche saudi-arabischen Städte bieten das stärkste Expansionspotenzial für Versicherer?
Riad führt bei der Produktentwicklung und frühen Akzeptanz, während Dschidda und die Ostprovinz durch tierärztlichen Zugang, Vermittlervertrieb und Expatriate-Nachfrage Wachstum bieten.