
サウジアラビア通関業市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 570.84 百万米ドル |
| 市場規模 (2027) | 603.61 百万米ドル |
| 市場規模 (2032) | 795.26 百万米ドル |
| 成長率 (2027 - 2032) | 5.67 % |
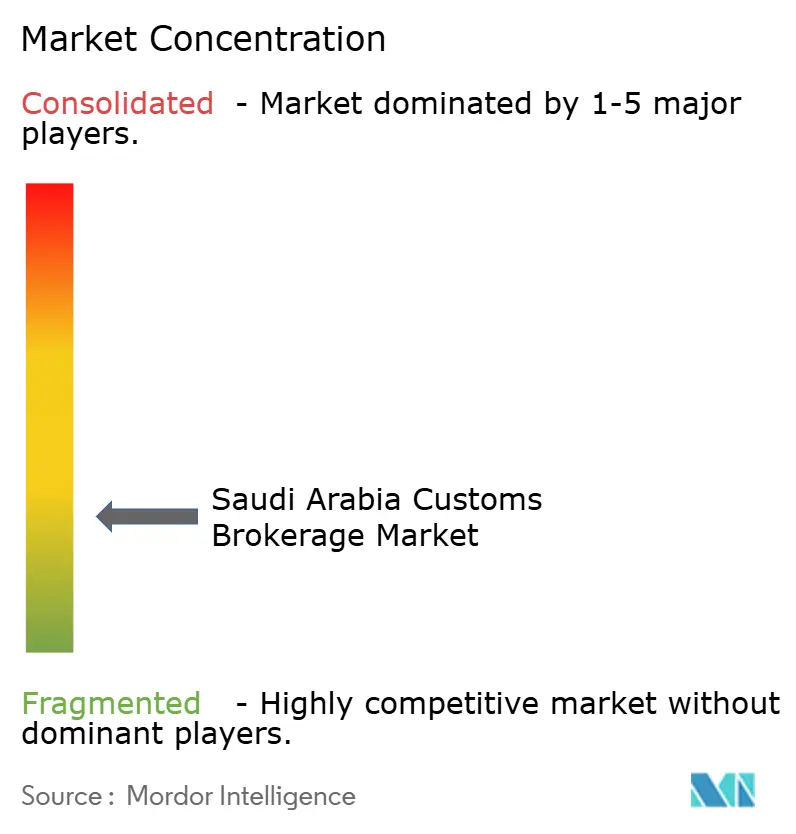
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア通関業市場分析
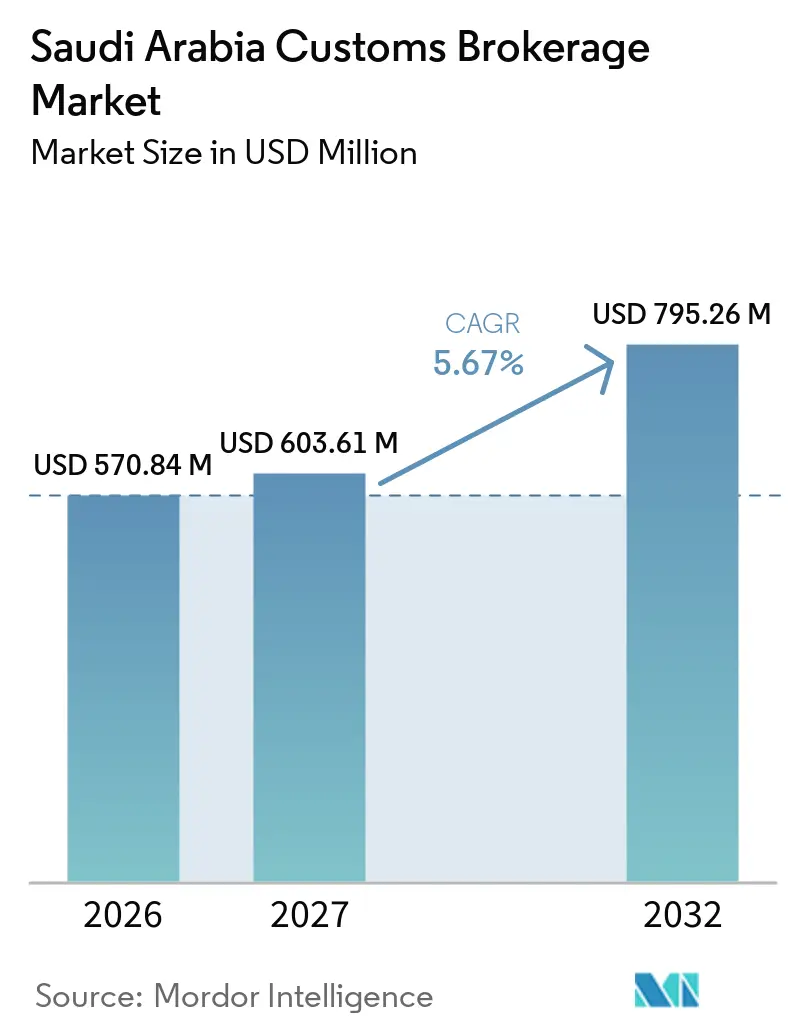
サウジアラビア通関業市場規模は2026年に570.84 ミリオン 米ドルと評価されています。2027年の603.61 ミリオン 米ドルから成長し、予測期間(2027年~2032年)にCAGR 5.67%で2032年までに795.26 ミリオン 米ドルに達すると推定されます。
貿易円滑化への投資、産業用輸入品、および越境小包フローが、サウジアラビアで処理される通関取引の件数と種類を増加させています。市場は手動申告書提出から、事前到着準備、品目分類、およびコンプライアンス管理へと移行しています。ファサー接続性、認定経済事業者資格、および主要ゲートウェイへの拠点を持つブローカーは、大規模輸入業者へのサービス提供においてより有利な立場にあります。この変化はまた、規制対象品、保税活動、および複雑な通関案件をサポートする専門プロバイダーにも機会をもたらしています。同時に、自動化とバンドル型物流契約が、小規模な独立系プロバイダーにとって定型申告業務の価値を低下させています。
主要レポートのポイント
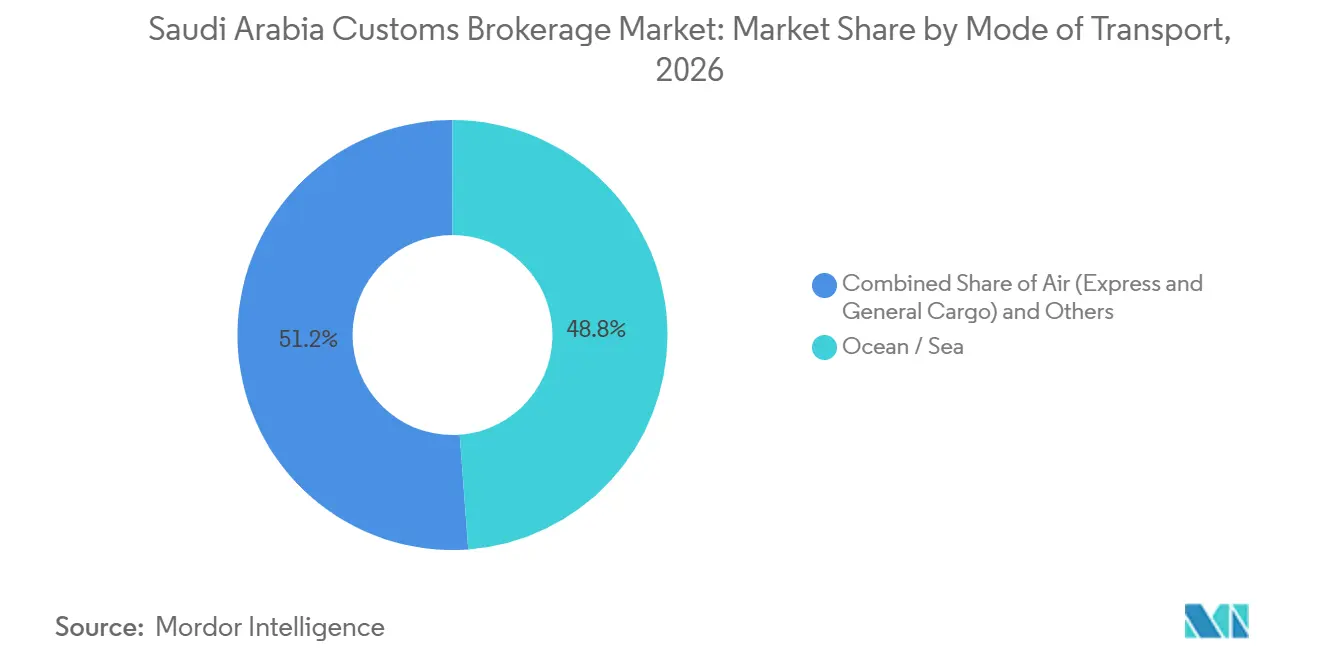
- 輸送モード別では、海上/海運が2026年のサウジアラビア通関業市場シェアの48.83%を占め、航空フレートは2032年までにCAGR 6.60%を記録すると予測されています。
- ブローカータイプ別では、フレートフォワーダー/3PL統合型ブローカーが2026年のサウジアラビア通関業市場規模の72.45%を占め、2032年までにCAGR 7.98%を記録すると予測されています。
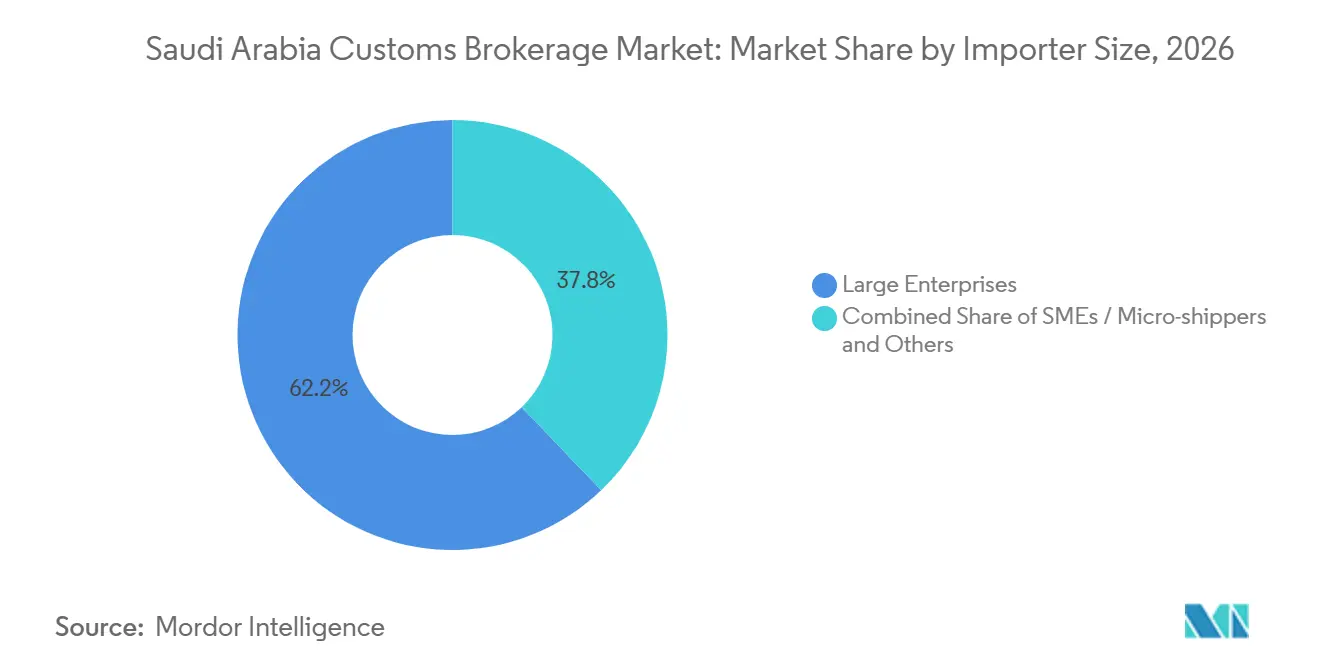
- 輸入業者規模別では大企業が2026年のサウジアラビア通関業市場シェアの62.16%を占め、中小企業・マイクロシッパーは2032年までにCAGR 6.67%を記録すると予測されています。
- デジタル導入別では、従来型通関業者が2026年のサウジアラビア通関業市場規模の83.82%を占め、デジタルファースト/APIベースの通関業者は2032年までにCAGR 8.92%を記録すると予測されています。
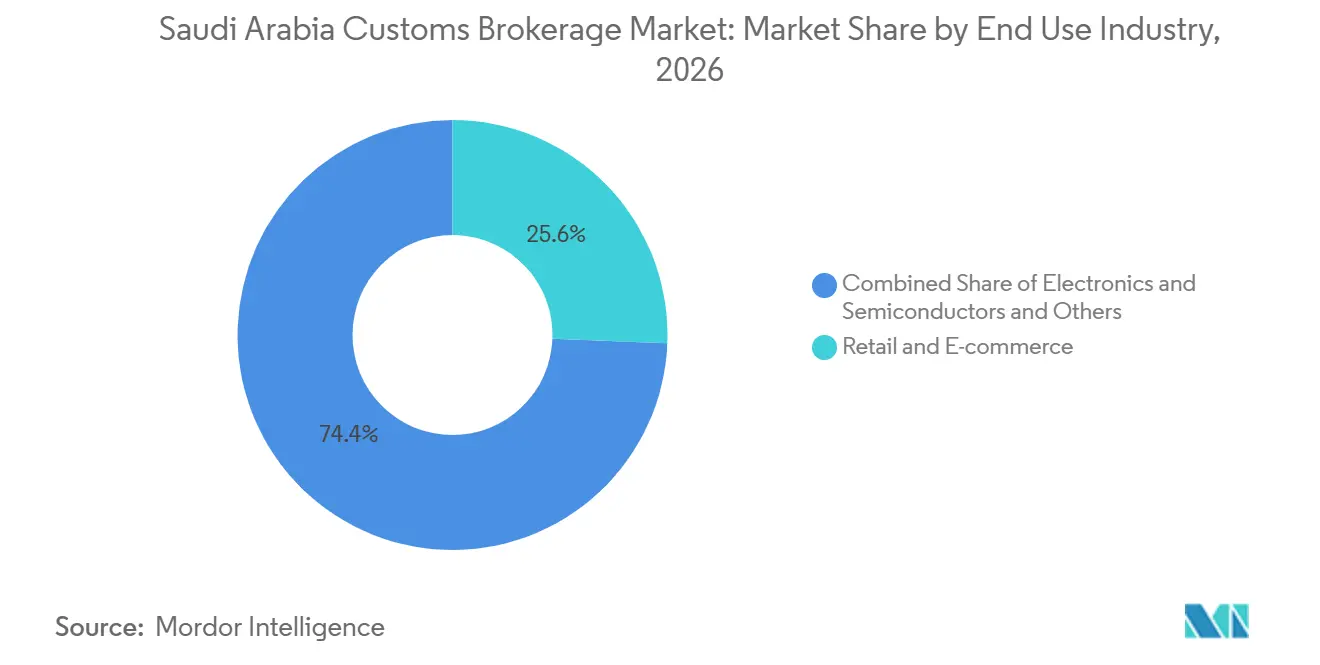
- 最終用途産業別では、小売・電子商取引が2026年のサウジアラビア通関業市場シェアの25.61%を占め、電子機器・半導体は2032年までにCAGR 6.26%を記録すると予測されています。
- 地域別では、西部地域が2026年のサウジアラビア通関業市場規模の35.72%を占め、北部地域は2032年までにCAGR 6.61%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算) 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030投資による 貿易円滑化インフラの強化 | +1.5% | グローバル、西部・中央・北部地域に 集中 | 長期(4年以上) |
| 越境電子商取引による 正式通関需要の増加 | +1.2% | グローバル、西部・中央地域に 最大の影響 | 中期(2〜4年) |
| ファサーのデジタル化による 通関処理と可視性の向上 | +1.0% | グローバル、ジェッダ・ダンマン・ NEOMゲートウェイを含む | 短期(2年以内) |
| 認定経済事業者の採用による 優先通関プロセスの加速 | +0.8% | グローバル、ジェッダ・ダンマン・リヤド・ 東部州・NEOMで早期効果 | 中期(2〜4年) |
| 産業用輸入品による 通関業サービス需要の拡大 | +0.7% | 東部・中央地域に 集中 | 中期(2〜4年) |
| 保税ゾーンの成長による 再輸出通関活動の増加 | +0.5% | 西部・北部・ 東部地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン2030投資による貿易円滑化インフラの強化
物流施設への投資が、ブローカーが管理しなければならない通関手続きの範囲を拡大しています。新たな物流センター、フリーゾーン活動、および産業用地は、ブローカーがゲートウェイ間で異なる運営規則を理解することを求めています。これにより、通関免除、関税分類、保税移動、および再輸出書類に関連するサービスへの需要が拡大しています。産業・鉱物資源省は2025年9月に産業用投入品に対する739件の通関免除申請を処理したと報告しており、製造活動によって生じる行政ニーズを示しています[1]。産業プロジェクトは、最初の輸入を機器・スペアパーツ・生産材料の繰り返し申告へと転換させる可能性があります。したがって、通関知識と産業セクターの経験を組み合わせたプロバイダーは、申告価格だけでなくサービス品質で競争する可能性が高いです。
越境電子商取引による正式通関需要の増加
越境電子商取引は、サウジアラビア通関業市場において、より多くの低価値小包を正式な通関プロセスに取り込んでいます。小包輸送には、個々の輸送価値が低い場合でも、品目分類、適合性書類、関税処理、およびデータ交換が必要です。ZATCAは、1,000サウジアラビア・リヤル(266.46米ドル)以下のオンライン注文に対して15サウジアラビア・リヤル(4米ドル)の通関申告手数料を設定しており、大量の少額取引に対して正式なプロセスを生み出しています。CJロジスティクスは2026年2月にキング・ハーリド国際空港に越境電子商取引ハブを開設し、1日2万個の小包を処理する能力と通関業務を組み込んでいます。サウジポストも、インバウンド小包処理に自動化された事前通関を統合した後、98%の配達成功率を報告しています。これらの変化は、接続されたシステムを通じて大量処理を行いながら、自動化されたワークフローでは対応できない例外を解決できるブローカーに有利に働きます。
ファサーのデジタル化による通関処理と可視性の向上
ファサーのデジタル化は、サウジアラビア通関業市場を早期の書類準備と継続的な輸送可視性へとシフトさせています。ZATCAは2025年10月29日から海港到着に対する事前貨物マニフェスト提出を義務付け、本質的な通関業務を船舶到着前に移行させています。この要件は、タイムリーな書類収集と統合された輸送情報の重要性を高めています。ファサーとSABERのワークフローは、標準的な輸送の繰り返し手動入力を削減する一方、例外処理と許可問題への対応の価値を高めています。このシステムはまた、企業契約を求めるブローカーにとってデジタル申告を基本要件としています。接続されたプロセスを持たないプロバイダーは、事前到着のタイムラインを満たすこと、または顧客に正確なステータス情報を提供することが難しくなる可能性があります。
認定経済事業者の採用と専門的コンプライアンスによる高付加価値サービスの支援
認定経済事業者プログラムは、サウジアラビア通関業市場においてコンプライアンス能力のより強力な役割を生み出しています。サウジアラビアは2025年11月に、異なるタイプの事業体向けに設計されたブロンズ・シルバー・ゴールドの3段階でプログラムを再開しました。認定経済事業者ステータスは検査を削減し優先処理を支援できますが、輸入業者は依然として運営上および報告上の責任を理解するブローカーを必要としています。世界税関機構は2025年7月にZATCAが主催したワークショップを通じて、中東・北アフリカ向けの認定経済事業者事前認定専門家のプールを拡大しました。Kuehne+Nagelは2025年5月にサウジアラビアで通関業カテゴリーにおいて最初に認定された企業となりました。ブローカーはセクター知識、認定経済事業者サポート、および保税ゾーン手続きを活用して、産業用輸入品と再輸出活動が増加するにつれて高付加価値のサービスを創出できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制の複雑さによる通関 書類負担の増加 | -0.5% | グローバル;西部(ジェッダ)および東部 (ダンマン)ゲートウェイで顕著 | 短期(2年以内) |
| 統合3PL競争による通関 サービスマージンの圧縮 | -0.4% | グローバル;中央・西部地域の大企業 輸入業者に集中 | 中期(2〜4年) |
| コンプライアンス人材不足とサウジ化 コスト圧力 | -0.3% | 国内;中央(リヤド)および東部 (ダンマン)地域で最も深刻 | 中期(2〜4年) |
| 中小企業ブローカーおよび輸入業者間の デジタル対応の不均一性 | -0.2% | 国内;北部・南部 地域で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制の複雑さによる通関書類負担の増加
規制の複雑さは、サウジアラビア通関業市場のプロバイダーにとって運営コストを引き上げる可能性があります。GCCは2025年1月に12桁の統一システム(HS)コード体系に移行し、サウジアラビアの関税分類を7,800から13,400以上の品目に拡大しました[2]。関税品目の増加により、正確な製品説明と技術的な分類知識の必要性が高まっています。ブローカーはまた、ZATCA、サウジ食品医薬品庁、サウジ規格・計量・品質機構、およびSABERプロセスに関わる要件を調整する必要がある場合があります。エクスペディターズは2025年12月に通関プロセスの変更を報告し、空港倉庫エリアへのブローカーアクセスが制限され、3つの国際空港に検査ゾーンが追加されました。これらの負担は、分類・許可・コンプライアンス審査のための専任チームを持たない小規模ブローカーにとってより困難です。
統合3PL競争による通関サービスマージンの圧縮
統合3PLは、サウジアラビア通関業市場において通関業務を輸送・倉庫保管・流通とパッケージ化することができます。このアプローチにより、通関業務は個別に価格設定されたサービスではなく、より広範な物流契約の一部として見なされる可能性があります。DHLグローバルフォワーディング、DSV、Kuehne+Nagel、およびCEVA Almajdouieは、通関サポートを含むマルチモーダル物流サービスを提供しています。DSVは2026年2月にサウジアラビアでSchenkerとの統合を完了し、航空・海上、コントラクトロジスティクス、および道路にわたる統合組織を創設しました。これらのプロバイダーの規模は、企業アカウントに依存する独立系ブローカーに圧力をかける可能性があります。純粋プレイプロバイダーは、危険物の取り扱い経験、規制対象製品の知識、地域回廊のカバレッジ、および個々の顧客への細やかな対応を通じて、選択されたビジネスを守ることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
航空フレートが海上の取引量基盤に対して存在感を高める海上/海運は2026年のサウジアラビア通関業市場シェアの48.83%を占めています。このセグメントは、ジェッダ・イスラミック港およびダンマンのキング・アブドゥルアジーズ港を通じたコンテナ輸入から恩恵を受けています。海港は2025年に250万個のコンテナを処理し、海上通関申告の広範かつ継続的な基盤を支えています。海上輸送は、産業機器・消費財・機械・再輸出貨物に対する慎重な分類と評価作業を必要とします。大規模な港湾基盤は、定型申告提出だけでなくコンプライアンスサポートにおいてもブローカーに役割を与えています。
航空フレートは2032年までにCAGR 6.60%を記録すると予測されています。その成長は、時間的制約のある半導体・医薬品・電子商取引貨物・その他の高価値品と結びついています。これらの輸送は、迅速な書類準備、正確な申告、および空港貨物施設間の調整を必要とします。SALのデジタルイニシアチブは、フレートフォワーダーと荷主のための接続された貨物取り扱いをサポートしています。越境陸上輸送は、ブローカーが地域トラック輸送と路線固有のコンプライアンスニーズに対応する北部・東部国境において引き続き重要です。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ブローカータイプ別:
統合3PLが優位を占めるが、純粋ブローカーはニッチ分野で防衛フレートフォワーダー/3PL統合型ブローカーは2026年のサウジアラビア通関業市場規模の72.45%を占めています。同カテゴリーは2032年までにCAGR 7.98%を記録すると予測されています。大規模輸入業者は多くの場合、フレート・保管・通関業務・配達を一括して提供する単一プロバイダーを好みます。この傾向により、統合プロバイダーは継続的な企業契約において強固な立場を持ちます。DHLグループは2030年までに急成長する中東市場全体で5億ユーロ(5億8,816万米ドル)超の投資を発表し、統合物流ネットワークが利用できるリソースを強化しています。
純粋通関業者は、許可・規制コンプライアンス・通関書類・現地手続きのサポートを必要とする専門的な貿易ルートおよびセクターにサービスを提供しています。その専門知識は、複雑な通関要件または特定の規制義務を伴う輸送において特に関連性があります。危険化学物質・防衛品・医薬品・その他の規制対象製品は、広範な物流契約内では容易に標準化できない専門知識を必要とする場合があります。認定経済事業者の認定は、専門ブローカーが高いコンプライアンス基準を示すのに役立ちます。サウジのライセンスおよびスタッフィング要件は、国際物流グループにとってもう一つの現地運営上の考慮事項です。
輸入業者規模別:
大企業が収益を支え、中小企業が申告量の成長を牽引大企業は2026年のサウジアラビア通関業市場の62.16%を占めています。産業・エネルギー・大規模小売輸入業者は高い輸入価値を占め、多くの場合長期サービス契約を利用しています。その規模はブローカーと3PLに安定した収益基盤を提供します。これらのバイヤーは複数のサービスプロバイダーのオファーを比較するため、強力な交渉力を持つこともあります。したがって、信頼性・コンプライアンスパフォーマンス・ゲートウェイカバレッジ・アカウント管理が企業ビジネスの維持に重要です。
中小企業・マイクロシッパーは2032年までにCAGR 6.67%を記録すると予測されています。より多くの中小企業が電子商取引・産業サプライチェーン・地域調達を通じて正式な輸入チャネルに参入しています。サウジEXIMは2025年5月に国内製造業者の産業用投入品へのアクセスを合理化するイニシアチブを導入し、サプライチェーンファイナンスと輸入を支援しました。中堅輸入業者は専門的な通関サポートを必要としますが、大規模な企業物流バンドルは必要としない場合があります。このグループは、セクター専門知識・透明な価格設定・接続された申告ツールを持つブローカーに機会を生み出します。
デジタル導入別:
APIベースの通関業者が在の控えめな基盤にもかかわらず市場を上回る成長従来型通関業者は2026年のサウジアラビア通関業市場シェアの83.82%を占めています。その立場は、確立された関係・アラビア語サポート・港湾および国境での物理的な存在感を反映しています。多くの顧客は、現地機関や貨物施設間の実務的な問題を調整できるブローカーを重視しています。従来型プロバイダーはまた、繰り返しの貿易フローを処理することで構築された運営知識を持っています。この基盤は、輸送に物理的な介入や密接な顧客対応が必要な場合に引き続き関連性があります。
デジタルファースト/APIベースの通関業者は2032年までにCAGR 8.92%を記録すると予測されています。そのモデルは、接続されたシステムを通じた事前通関・リアルタイム申告追跡・自動関税計算をサポートします。ファサー2.0は、電子商取引プラットフォーム・技術輸入業者・多国籍物流プロバイダーにとって統合をより重要にしています。SALとElmは2025年8月に空港ステーションでのスケジューリング・支払い・予約のための統合プラットフォームを開発することに合意しました[3]。サービス機会は例外管理・分類・複雑な規制調整へと移行しています。
最終用途産業別:
電子商取引が取引量をリード、半導体が価値成長を牽引小売・電子商取引は2026年のサウジアラビア通関業市場シェアの25.61%を占めています。このセグメントは、輸送あたりの価値が低いことが多い頻繁な小包申告を生み出します。その運営モデルは、正確な自動処理と予測可能な通関ステータス更新に報いるものです。小包手数料とより広範なSABER関連手続きは、越境消費者フロー内で通関活動をより可視化します。この分野のブローカーは、分類・証明書審査・輸送レベルのデータ交換のためのスケーラブルなシステムを必要とします。
電子機器・半導体は2032年までにCAGR 6.26%を記録すると予測されています。これらの品物は、専門的な通関専門知識の必要性を高める複雑な関税分類と適合性要件を持つ場合があります。医薬品・ライフサイエンス輸送も、サウジ食品医薬品庁の承認と温度管理サプライチェーン手続きとの調整を必要とします。GEODISは2026年6月にサウジアラビアで持続可能な医薬品航空フレート試験を開始し、この回廊における専門的な取り扱いニーズを反映しています。航空宇宙・防衛・化学品・自動車品はそれぞれ独自の許可と取り扱い要件を生み出します。
地理的分析
西部地域は2026年のサウジアラビア通関業市場シェアの35.72%を占めています。ジェッダ・イスラミック港は、紅海貿易・コンテナ輸入・電子商取引入・保税活動において同地域に中心的な役割を与えています。MAWANIはサウジ港湾の物流能力を拡大し、海上通関業務を取り巻くインフラを強化しています。MaerskとサウジポストはMaerskのジェッダ統合物流パークを活用した電子商取引通関と保税フルフィルメントについて2025年7月に覚書に署名しました。バーリ統合ロジスティクスは2026年7月にジェッダ・イスラミック港にバーリ保税ゾーンを開設しました。この施設は西部海岸線に通関監督下の保管と再輸出能力を追加しています。
中央地域は、リヤドの航空・陸上・海上支援サプライチェーンにわたる役割を通じてサウジアラビア通関業市場を支えています。特別統合物流ゾーンはキング・ハーリド国際空港に近く、保税回廊接続を持っています。DHLサプライチェーンは2027年第2四半期に完成予定のSILZにおける78,000平方メートルの倉庫に1億3,000万ユーロ(1億5,292万米ドル)の投資に合意しました[4]。SALとSelaは2025年3月にファルコンシティにわたる150万平方メートル超のSAL物流ゾーンを開発することに合意しました。東部地域はジュバイルとダンマンのゲートウェイを通じて大規模な産業通関基盤を持っています。その需要は、技術的な分類と許可調整を必要とする機器・化学品・製造サプライチェーンと結びついています。
北部地域はサウジアラビア通関業市場の成長経路を開き、2032年までにCAGR 6.61%を記録すると予測されています。NEOMの港は、紅海ゲートウェイおよびエジプト・イラクを含むルートの接続点としての同地域の役割を拡大しています。NEOMの港は2025年6月に遠隔操作式岸壁クレーンと電動ゴムタイヤガントリークレーンを受け取りました。CEVA Almajdouieロジスティクスとネオムの港は2026年10月に欧州・エジプト・サウジアラビア・GCC・イラク回廊向けの統合物流・通関ソリューションを開発するための覚書に署名しました。南部地域は規模が小さいですが、ジザンを通じた海上基盤を発展させています。GACサウジアラビアは2025年11月にジザンに10番目のサウジオフィスを開設し、船舶取り扱いと貨物調整サービスを拡大しました。
競合環境
サウジアラビア通関業市場は中間層では分散していますが、企業アカウントではより集中しています。Kuehne+Nagel、DHLグローバルフォワーディング、DSV、CEVA Almajdouieロジスティクス、およびA.P. Moller-Maerskは輸送モードをまたいで競争し、より広範な物流サービスを提供しています。そのモデルは通関サポートをフォワーディング・倉庫保管・流通と組み合わせています。この幅広さは、より少ないサービスプロバイダーとゲートウェイ間の一貫したプロセスを求める大規模輸入業者に訴求します。デジタル接続性・コンプライアンスチーム・認定経済事業者能力が複雑なアカウントにおける立場を強化しています。
小規模なライセンス取得ブローカーは、国内規模よりも現地知識・セクター専門知識・顧客アクセスがより価値を持つ場合に引き続き重要です。競争はますます、到着前に申告を準備し例外を迅速に管理する能に依存しています。ファサー統合は多くの企業・電子商取引の委託において実務的な要件となっています。定型業務を自動化するブローカーは、分類紛争・許可・監査サポート・その他の複雑な業務により多くのスタッフを向けることができます。DSVの2026年2月のSchenkerとの統合により、航空・海上・コントラクトロジスティクス・道路にわたる統合組織のカバレッジが拡大しました。
最も競争が激しい顧客グループは中堅輸入業者です。これらのバイヤーは従来型ブローカーが提供できる以上のコンプライアンスサポートを必要とする場合がある一方、完全な3PL契約はコストが高すぎるか範囲が広すぎると見なす可能性があります。接続された申告・セクター知識・迅速なアカウントサポートを提供するプロバイダーがこのギャップに対応できます。Kuehne+Nagelの通関業カテゴリーにおける認定経済事業者認定は、コンプライアンス志向の差別化要因の一例です。MaerskとサウジポストによるJuly 2025年の協力は、電子商取引通関・保税フルフィルメント・輸送・最終マイル配達を組み合わせた別の例です。
サウジアラビア通関業業界リーダー
-
SAL Saudi Logistics Services Company
-
Four Winds Saudi Arabia Limited
-
Kuehne+Nagel
-
DHL Group
-
DSV A/S (including DB Schenker)
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア通関業市場 このレポートでカバーされる企業
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri Integrated Logistics
- CEVA Almajdouie Logistics
- Crane Worldwide Logistics
- DHL Group
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- Flow Progressive Logistics
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- KILFAD Logistics (formerly EFS Logistics)
- Kuehne+Nagel
- Munawla Cargo Co. Ltd.
- SAL Saudi Logistics Services Company
- Saudi Post | SPL (including NAQEL Express)
- Wared Logistics
- Zajil Express
最近の産業開発事情 サウジアラビア通関業市場
- 2026年10月:CEVA Almajdouieロジスティクスとネオムの港が、欧州・エジプト・サウジアラビア・GCC・イラクのマルチモーダル回廊にわたる統合エンドツーエンド物流・通関ソリューションを開発するための覚書に署名しました。
- 2026年8月:DHLイーコマースが、60以上の施設と1,200台の車両のネットワークを持つアジュラン・アンド・ブラザーズ・ホールディンググループが所有するGCCサプライチェーン・輸送会社であるAJEX Logistics Servicesの少数株式取得を完了しました。
- 2026年4月:フェデックスがサウジアラビアでFedEx輸入ツールを開始し、通関書類・輸送追跡・輸入管理をデジタルプラットフォームに統合して規制コンプライアンスを簡素化し通関効率を向上させました。
- 2026年2月:DSVがサウジアラビアでDSV×Schenker統合の本番稼働を完了し、航空・海上・コントラクトロジスティクス・道路をカバーする統合組織を創設し、王国の主要ゲートウェイ全体での通関業のフットプリントを大幅に拡大しました。
サウジアラビア通関業市場レポートの範囲
セグメンテーション概要
| 海上/海運 |
| 航空(エクスプレスおよび一般貨物) |
| 越境陸上輸送(トラックおよび鉄道) |
| 純粋通関業者 |
| フレートフォワーダー/3PL統合型ブローカー |
| 大企業 |
| 中堅市場 |
| 中小企業/マイクロシッパー |
| 従来型通関業者 |
| デジタルファースト/APIベースの通関業者 |
| 小売・電子商取引 |
| 自動車・EV |
| 電子機器・半導体 |
| 医薬品・ライフサイエンス |
| 航空宇宙・防衛 |
| 化学品・産業財 |
| 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) |
| 北部(アル・ジョーフ、アラル) |
| 南部(アシール、ジザン、ナジュラン) |
| 輸送モード別 | 海上/海運 |
| 航空(エクスプレスおよび一般貨物) | |
| 越境陸上輸送(トラックおよび鉄道) | |
| ブローカータイプ別 | 純粋通関業者 |
| フレートフォワーダー/3PL統合型ブローカー | |
| 輸入業者規模別 | 大企業 |
| 中堅市場 | |
| 中小企業/マイクロシッパー | |
| デジタル導入別 | 従来型通関業者 |
| デジタルファースト/APIベースの通関業者 | |
| 最終用途産業別 | 小売・電子商取引 |
| 自動車・EV | |
| 電子機器・半導体 | |
| 医薬品・ライフサイエンス | |
| 航空宇宙・防衛 | |
| 化学品・産業財 | |
| 地域別 | 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) | |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) | |
| 北部(アル・ジョーフ、アラル) | |
| 南部(アシール、ジザン、ナジュラン) |
レポートで回答される主要な質問
2032年までのサウジアラビア通関業サービスの予測値は?
このセクターは2027年から2032年にかけてCAGR 5.67%で成長し、2032年までに7億9,526万米ドルに達すると予測されています。
サウジアラビアの通関業サービスにおいて最大の役割を持つ輸送モードはどれですか?
海上/海運は2026年に48.83%でリードしており、主要な紅海および湾岸ゲートウェイを通じたコンテナ輸入に支えられています。
サウジアラビアでデジタル通関業者が成長している理由は何ですか?
デジタルファースト/APIベースのプロバイダーは、事前到着申告と接続された通関ワークフローがより重要になっているため、2032年までにCAGR 8.92%を記録すると予測されています。
通関サービスプロバイダーにとって最も急成長している顧客グループはどれですか?
中小企業・マイクロシッパーは、電子商取引と産業サプライチェーンを通じた正式輸入の大により、2032年までにCAGR 6.67%を記録すると予測されています。
通関業者にとって最も強い成長機会を提供するサウジ地域はどこですか?
北部地域は、NEOMの港と新たな地域貿易回廊に支えられ、2032年までにCAGR 6.61%を記録すると予測されています。
統合3PLはサウジアラビアの独立系通関業者にどのような影響を与えますか?
統合3PLは2026年に72.45%を占め、通関業務をフレートと倉庫保管とバンドルすることができ、独立系ブローカーを専門サービスへと向かわせています。