
Marktgröße und Marktanteile im Bereich Zollabfertigung in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
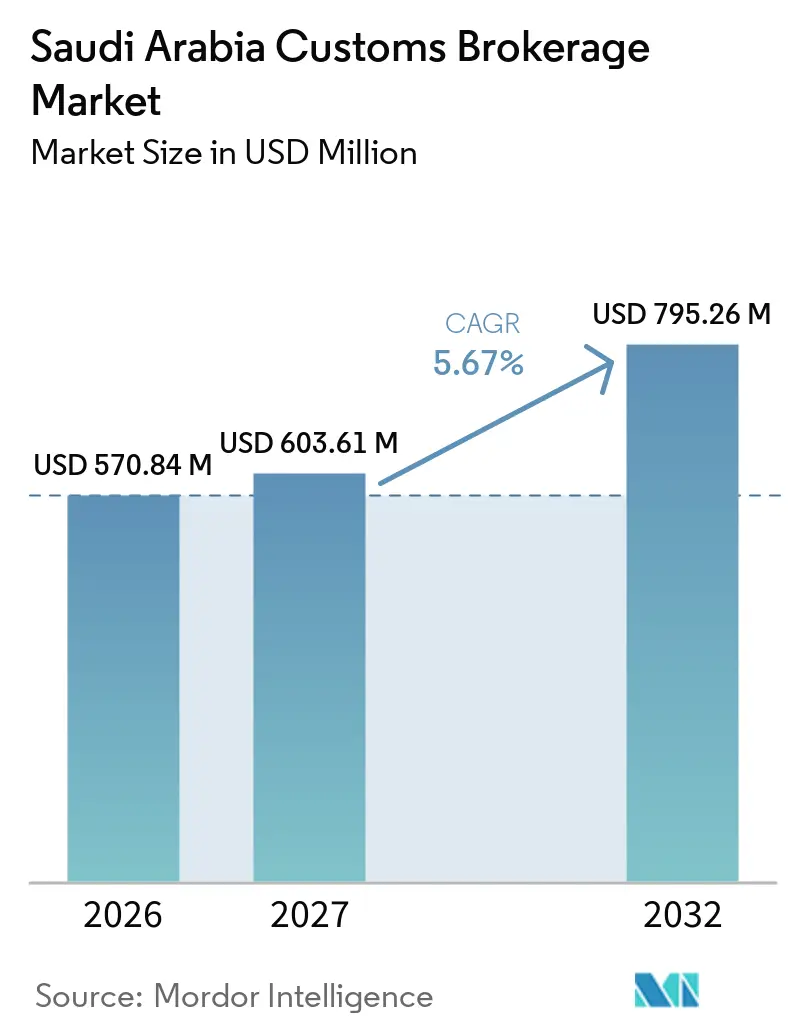
| Marktgröße im Basisjahr (2026) | 570.84 Millionen US-Dollar |
| Marktgröße (2027) | 603.61 Millionen US-Dollar |
| Marktgröße (2032) | 795.26 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.67 % |
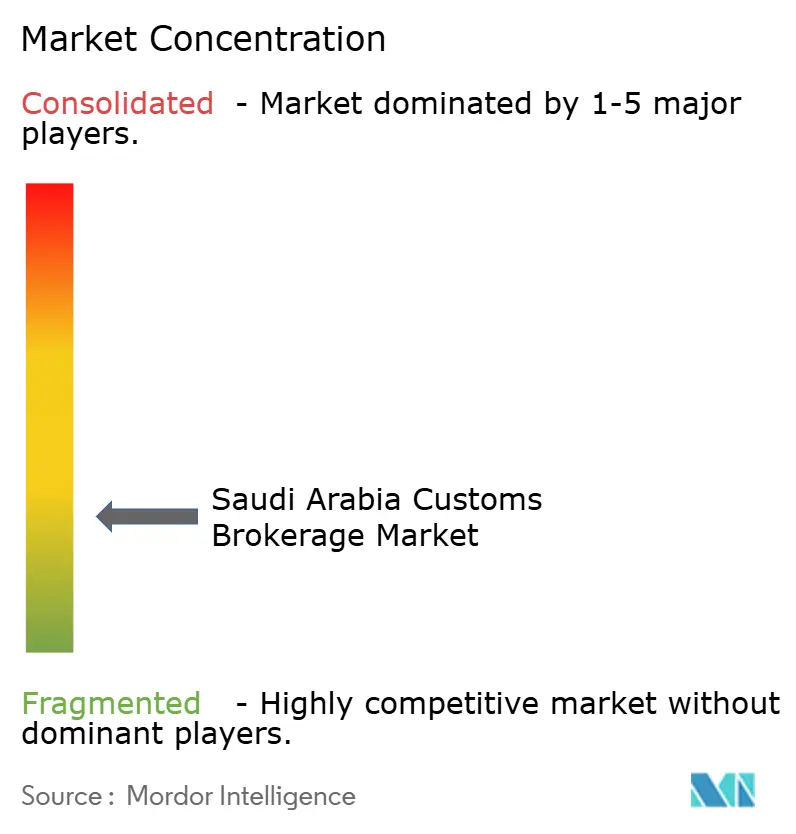
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zollabfertigung in Saudi-Arabien von Mordor Intelligence
Die Marktgröße für Zollabfertigung in Saudi-Arabien wird im Jahr 2026 auf 570,84 Millionen USD geschätzt. Es wird prognostiziert, dass der Markt von 603,61 Millionen USD im Jahr 2027 auf 795,26 Millionen USD bis 2032 wächst, bei einem CAGR von 5,67% während des Prognosezeitraums (2027–2032).
Investitionen in die Handelserleichterung, Industrieimporte und grenzüberschreitende Paketsendungen erhöhen die Anzahl und Vielfalt der in Saudi-Arabien abgewickelten Zolltransaktionen. Der Markt entwickelt sich von der manuellen Anmeldungseinreichung hin zur Vorankunftsvorbereitung, Produktklassifizierung und Compliance-Verwaltung. Makler mit Fasah-Anbindung, dem Status eines zugelassenen Wirtschaftsbeteiligten und Präsenz an den wichtigsten Grenzübergängen sind besser positioniert, um große Importeure zu bedienen. Der Wandel schafft auch Raum für spezialisierte Anbieter, die regulierte Waren, Zolllageraktivitäten und komplexe Zollfälle unterstützen. Gleichzeitig reduzieren Automatisierung und gebündelte Logistikverträge den Wert routinemäßiger Anmeldungsarbeiten für kleinere eigenständige Anbieter.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus entfallen 48,83% des Marktanteils für Zollabfertigung in Saudi-Arabien im Jahr 2026 auf den See-/Ozeanbereich, während für den Luftfrachtbereich ein CAGR von 6,60% bis 2032 prognostiziert wird.
- Nach Maklertyp entfallen 72,45% der Marktgröße für Zollabfertigung in Saudi-Arabien im Jahr 2026 auf Spediteur-/3PL-integrierte Makler, für die bis 2032 ein CAGR von 7,98% prognostiziert wird.
- Nach Importeurgröße entfallen 62,16% des Marktanteils für Zollabfertigung in Saudi-Arabien im Jahr 2026 auf Großunternehmen, während für KMU und Kleinstsender bis 2032 ein CAGR von 6,67% prognostiziert wird.
- Nach digitalem Reifegrad entfallen 83,82% der Marktgröße für Zollabfertigung in Saudi-Arabien im Jahr 2026 auf traditionelle Maklerbüros, während für digital-orientierte/API-basierte Maklerbüros bis 2032 ein CAGR von 8,92% prognostiziert wird.
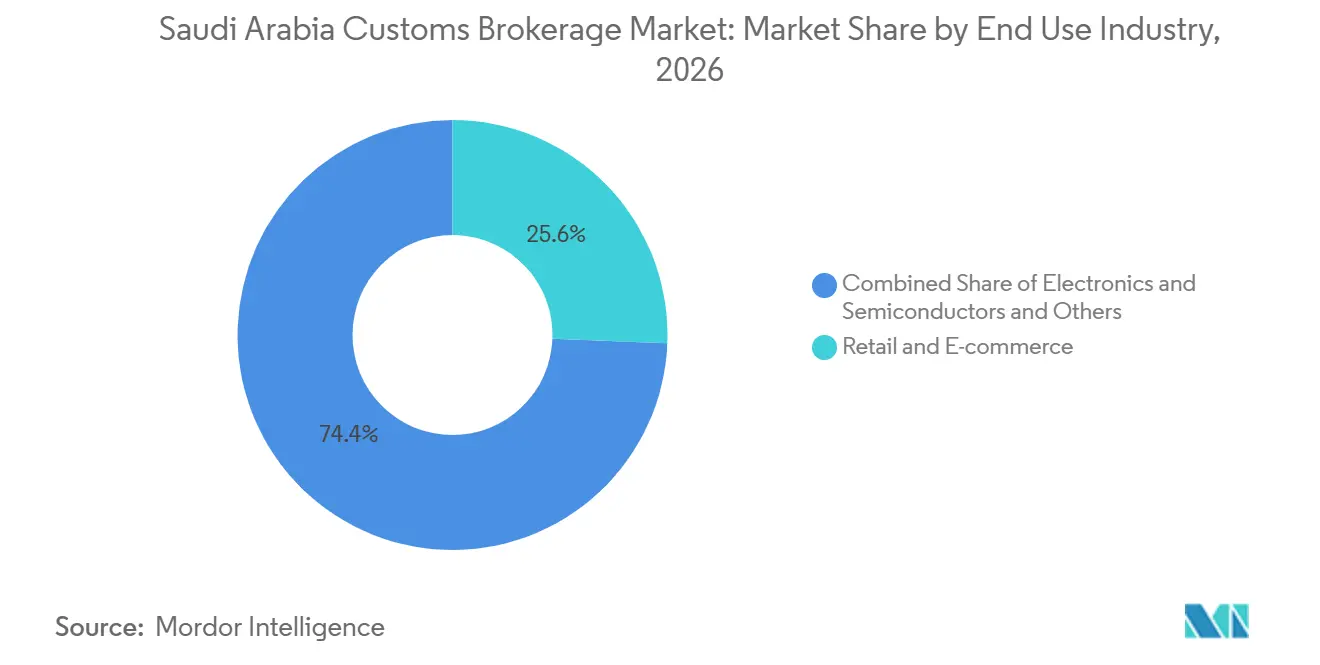
- Nach Endverbrauchsbranche entfallen 25,61% des Marktanteils für Zollabfertigung in Saudi-Arabien im Jahr 2026 auf Einzelhandel und E-Commerce, während für Elektronik und Halbleiter bis 2032 ein CAGR von 6,26% prognostiziert wird.
- Nach Geografie entfallen 35,72% der Marktgröße für Zollabfertigung in Saudi-Arabien im Jahr 2026 auf die Westregion, während für die Nordregion bis 2032 ein CAGR von 6,61% prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision 2030- Investitionen zur Stärkung der Infrastruktur für Handelserleichterungen | +1.5% | Global, konzentriert in den westlichen, zentralen und nördlichen Regionen | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitender E-Commerce erhöht die Nachfrage nach formeller Zollabfertigung | +1.2% | Global, mit dem stärksten Einfluss in den westlichen und zentralen Regionen | Mittelfristig (2–4 Jahre) |
| Fasah-Digitalisierung verbessert die Zollabwicklung und Transparenz | +1.0% | Global, einschließlich der Gateways Dschidda, Dammam und NEOM | Kurzfristig (≤ 2 Jahre) |
| Einführung des Status zugelassener Wirtschaftsbeteiligter beschleunigt vorrangige Zollabfertigungsprozesse | +0.8% | Global, mit frühen Gewinnen in Dschidda, Dammam, Riad, der Ostprovinz und NEOM | Mittelfristig (2–4 Jahre) |
| Industrieimporte erweitern die Nachfrage nach Zollabfertigungsdienstleistungen | +0.7% | Konzentriert in den östlichen und zentralen Regionen | Mittelfristig (2–4 Jahre) |
| Wachstum der Zolllagerzonen steigert die Aktivität im Bereich der Wiederausfuhrabfertigung | +0.5% | Westliche, nördliche und östliche Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030-Investitionen zur Stärkung der Infrastruktur für Handelserleichterungen
Investitionen in Logistikeinrichtungen erweitern das Spektrum der Zollverfahren, die Makler verwalten müssen. Neue Logistikzentren, Freizonenaktivitäten und Industriestandorte erfordern von Maklern ein Verständnis der unterschiedlichen Betriebsregeln an den verschiedenen Grenzübergängen. Dies erweitert die Nachfrage nach Dienstleistungen im Zusammenhang mit Zollbefreiungen, Zolltarifklassifizierung, Zolllagerverkehr und Wiederausfuhrdokumentation. Das Ministerium für Industrie und Mineralressourcen meldete im September 2025 die Bearbeitung von 739 Anträgen auf Zollbefreiung für industrielle Vorleistungen, was den durch die Fertigungsaktivitäten entstehenden Verwaltungsbedarf verdeutlicht[1]. Industrieprojekte können einen anfänglichen Import in wiederkehrende Anmeldungen für Ausrüstung, Ersatzteile und Produktionsmaterialien umwandeln. Anbieter, die Zollkenntnisse mit Erfahrung im Industriesektor verbinden, werden daher wahrscheinlich eher über Servicequalität als allein über den Anmeldungspreis konkurrieren.
Grenzüberschreitender E-Commerce erhöht die Nachfrage nach formeller Zollabfertigung
Grenzüberschreitender E-Commerce bringt mehr Pakete mit niedrigem Wert in formelle Zollprozesse im Markt für Zollabfertigung in Saudi-Arabien. Paketsendungen erfordern Produktklassifizierung, Konformitätsdokumentation, Zollbehandlung und Datenaustausch, auch wenn der individuelle Sendungswert gering ist. ZATCA hat eine Zollanmeldungsgebühr von 15 SAR (4 USD) für Online-Bestellungen im Wert von 1.000 SAR (266,46 USD) oder weniger festgelegt, was einen formellen Prozess für ein großes Volumen kleiner Transaktionen schafft. CJ Logistics eröffnete im Februar 2026 einen grenzüberschreitenden E-Commerce-Hub am King-Khalid-Internationalen Flughafen mit einer Kapazität zur Verarbeitung von 20.000 Paketen pro Tag und integrierter Zollabfertigung. Saudi Post meldete zudem eine Liefererfolgsquote von 98%, nachdem die automatisierte Vorabfertigung in die eingehende Paketverarbeitung integriert wurde. Diese Veränderungen begünstigen Makler, die hohe Volumina über vernetzte Systeme verarbeiten können und gleichzeitig Ausnahmen lösen, die automatisierte Arbeitsabläufe nicht bewältigen können.
Fasah-Digitalisierung verbessert die Zollabwicklung und Transparenz
Die Fasah-Digitalisierung verlagert den Markt für Zollabfertigung in Saudi-Arabien hin zu einer frühzeitigeren Dokumentenvorbereitung und kontinuierlichen Sendungstransparenz. ZATCA schreibt ab dem 29. Oktober 2025 die Vorabeinreichung von Frachtmanifesten für Seehafenankünfte vor, wodurch wesentliche Zollarbeiten vor dem Schiffsanlauf erledigt werden müssen. Diese Anforderung erhöht die Bedeutung einer rechtzeitigen Dokumentenerfassung und integrierter Sendungsinformationen. Fasah- und SABER-Arbeitsabläufe reduzieren repetitive manuelle Eingaben für Standardsendungen, während sie den Wert der Bearbeitung von Ausnahmen und Genehmigungsproblemen steigern. Das System macht die digitale Einreichung auch zu einer Grundvoraussetzung für Makler, die Unternehmensverträge anstreben. Anbieter ohne vernetzte Prozesse könnten Schwierigkeiten haben, Vorankunftsfristen einzuhalten oder Kunden genaue Statusinformationen bereitzustellen.
Einführung des Status zugelassener Wirtschaftsbeteiligter und spezialisierte Compliance unterstützen höherwertige Dienstleistungen
Das Programm für zugelassene Wirtschaftsbeteiligte schafft eine stärkere Rolle für Compliance-Kompetenz im Markt für Zollabfertigung in Saudi-Arabien. Saudi-Arabien hat das Programm im November 2025 mit Bronze-, Silber- und Goldtiers neu aufgelegt, die für verschiedene Arten von Unternehmen konzipiert sind. Obwohl der Status eines zugelassenen Wirtschaftsbeteiligten Inspektionen reduzieren und eine vorrangige Behandlung unterstützen kann, benötigen Importeure weiterhin Makler, die ihre betrieblichen und Berichtspflichten verstehen. Die Weltzollorganisation erweiterte im Juli 2025 ihren Pool an vorakkreditierten Experten für zugelassene Wirtschaftsbeteiligte für den Nahen Osten und Nordafrika durch einen von ZATCA ausgerichteten Workshop. Kuehne+Nagel wurde im Mai 2025 als erstes Unternehmen in Saudi-Arabien speziell in der Kategorie Zollabfertigung zertifiziert. Makler können Branchenkenntnisse, Unterstützung für zugelassene Wirtschaftsbeteiligte und Zolllagerverfahren nutzen, um höherwertige Angebote zu schaffen, da Industrieimporte und Wiederausfuhraktivitäten zunehmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Komplexität erhöht die Zolldokumentationslast | -0.5% | Global; verstärkt an den Gateways West (Dschidda) und Ost (Dammam) | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb integrierter 3PL komprimiert Margen für Zollabfertigungsdienstleistungen | -0.4% | Global; konzentriert bei großen Unternehmensimporteuren in den zentralen und westlichen Regionen | Mittelfristig (2–4 Jahre) |
| Mangel an Compliance-Fachkräften und Kostendruck durch Saudisierungsanforderungen | -0.3% | National; am stärksten ausgeprägt in den zentralen (Riad) und östlichen (Dammam) Regionen | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige digitale Bereitschaft bei KMU-Maklern und Importeuren | -0.2% | National; ausgeprägt in den nördlichen und südlichen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Komplexität erhöht die Zolldokumentationslast
Regulatorische Komplexität kann die Betriebskosten für Anbieter im Markt für Zollabfertigung in Saudi-Arabien erhöhen. Der GCC wechselte im Januar 2025 zu einer 12-stelligen Harmonisierten System-Codestruktur, wodurch sich die Zolltarifklassifizierungen Saudi-Arabiens von 7.800 auf mehr als 13.400 Positionen erweiterten[2]. Mehr Zolltarifpositionen erhöhen den Bedarf an genauen Produktbeschreibungen und technischen Klassifizierungskenntnissen. Makler müssen möglicherweise auch Anforderungen koordinieren, die ZATCA, die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel, die Saudi-Arabische Organisation für Normen, Metrologie und Qualität sowie SABER-Prozesse umfassen. Expeditors meldete im Dezember 2025 Änderungen im Zollprozess, die den Maklerzugang zu Flughafenlagerbereichen einschränkten und Inspektionszonen an 3 internationalen Flughäfen hinzufügten. Diese Belastungen sind für kleinere Makler schwieriger zu bewältigen, denen dedizierte Teams für Klassifizierung, Genehmigungen und Compliance-Prüfung fehlen.
Wettbewerb integrierter 3PL komprimiert Margen für Zollabfertigungsdienstleistungen
Integrierte 3PL können Zollabfertigung mit Transport, Lagerung und Distribution im Markt für Zollabfertigung in Saudi-Arabien bündeln. Dieser Ansatz kann dazu führen, dass Zollabfertigung als Teil eines umfassenderen Logistikvertrags erscheint, anstatt als separat bepreister Dienst. DHL Global Forwarding, DSV, Kuehne+Nagel und CEVA Almajdouie Logistics bieten multimodale Logistikdienstleistungen an, die Zollunterstützung umfassen können. DSV schloss im Februar 2026 die Integration von Schenker in Saudi-Arabien ab und schuf damit eine kombinierte Organisation in den Bereichen Luft und See, Kontraktlogistik und Straße. Die Größe dieser Anbieter kann Druck auf eigenständige Makler ausüben, die von Unternehmenskonten abhängig sind. Reine Anbieter können ausgewählte Geschäfte weiterhin durch Erfahrung mit Gefahrgütern, Kenntnisse regulierter Produkte, regionale Korridorabdeckung und enge Betreuung einzelner Kunden verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
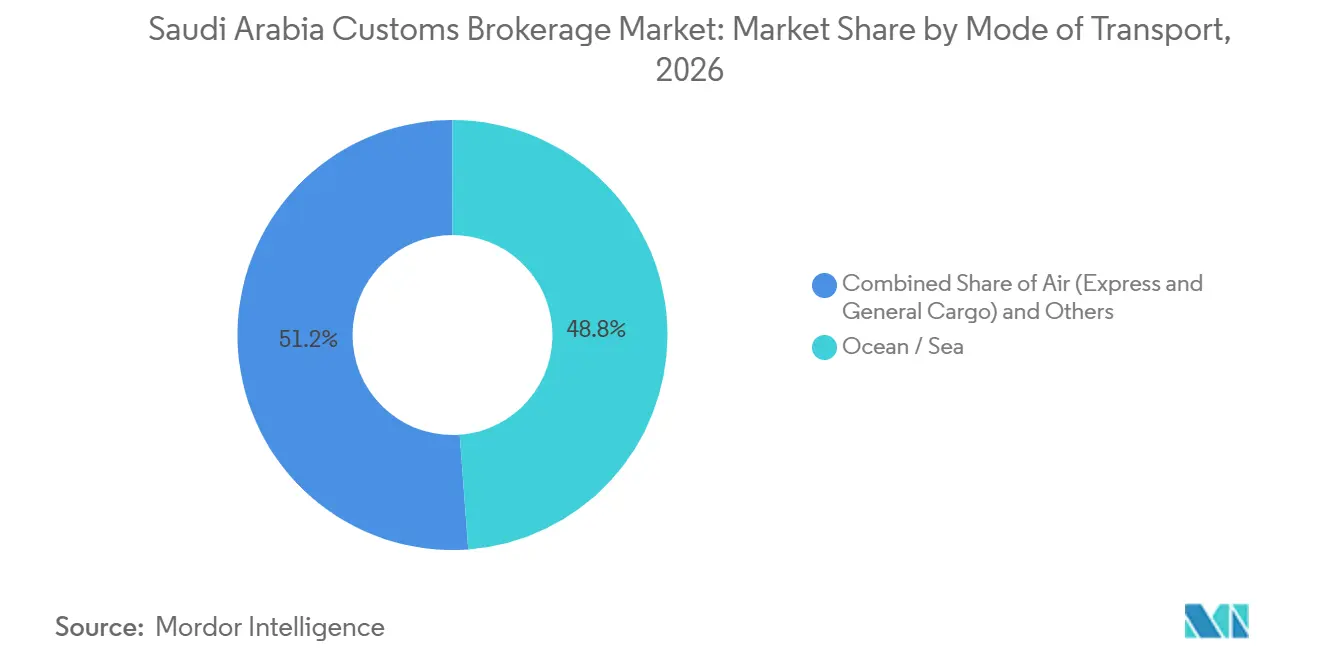
Luftfracht gewinnt gegenüber dem Volumenvorsprung des Seewegs an BodenDer See-/Ozeanbereich entfällt auf 48,83% des Marktanteils für Zollabfertigung in Saudi-Arabien im Jahr 2026. Das Segment profitiert von containerisierten Importen über den Islamischen Hafen Dschidda und den König-Abdulaziz-Hafen in Dammam. Seehäfen verarbeiteten 2025 2,5 Millionen Container und unterstützten damit eine breite und wiederkehrende Basis maritimer Zollanmeldungen. Seesendungen erfordern sorgfältige Klassifizierungs- und Bewertungsarbeiten für Industrieausrüstung, Konsumgüter, Maschinen und Wiederausfuhrfracht. Die große Hafenbasis gibt Maklern eine Rolle bei der Compliance-Unterstützung sowie bei der routinemäßigen Anmeldungseinreichung.
Für den Luftfrachtbereich wird bis 2032 ein CAGR von 6,60% prognostiziert. Sein Wachstum ist mit zeitkritischen Halbleitern, Pharmazeutika, E-Commerce-Sendungen und anderen hochwertigen Gütern verbunden. Diese Sendungen erfordern eine schnelle Dokumentenvorbereitung, genaue Anmeldungen und Koordination über Flughafenfrachteinrichtungen hinweg. Die digitalen Initiativen von SAL unterstützen eine vernetzte Frachtabwicklung für Spediteure und Verlader. Der grenzüberschreitende Landweg bleibt an den nördlichen und östlichen Grenzen wichtig, wo Makler den regionalen LKW-Verkehr und streckenbezogene Compliance-Anforderungen bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Maklertyp:
Integrierte 3PL dominieren, aber reine Makler behaupten sich in NischenSpediteur-/3PL-integrierte Makler entfallen auf 72,45% der Marktgröße für Zollabfertigung in Saudi-Arabien im Jahr 2026. Für dieselbe Kategorie wird bis 2032 ein CAGR von 7,98% prognostiziert. Große Importeure bevorzugen häufig einen einzigen Anbieter für Fracht, Lagerung, Zollabwicklung und Lieferung. Diese Präferenz verschafft integrierten Anbietern eine starke Position bei wiederkehrenden Unternehmensverträgen. DHL Group kündigte Investitionen von mehr als 500 Millionen EUR (588,16 Millionen USD) in schnell wachsenden Märkten des Nahen Ostens bis 2030 an und stärkt damit die für integrierte Logistiknetzwerke verfügbaren Ressourcen.
Reine Zollmakler bedienen spezialisierte Handelsrouten und Sektoren, die Unterstützung bei Genehmigungen, regulatorischer Compliance, Zolldokumentation und lokalen Verfahren erfordern. Ihre Expertise ist besonders relevant für Sendungen mit komplexen Abfertigungsanforderungen oder spezifischen regulatorischen Verpflichtungen. Gefahrstoffe, Verteidigungsgüter, Pharmazeutika und andere kontrollierte Produkte können Expertise erfordern, die innerhalb breiter Logistikverträge nicht leicht standardisiert werden kann. Die Anerkennung als zugelassener Wirtschaftsbeteiligter kann Spezialmaklern helfen, hohe Compliance-Standards nachzuweisen. Saudi-arabische Lizenz- und Personalanforderungen sind ein weiterer lokaler Betriebsaspekt für internationale Logistikgruppen.
Nach Importeurgröße:
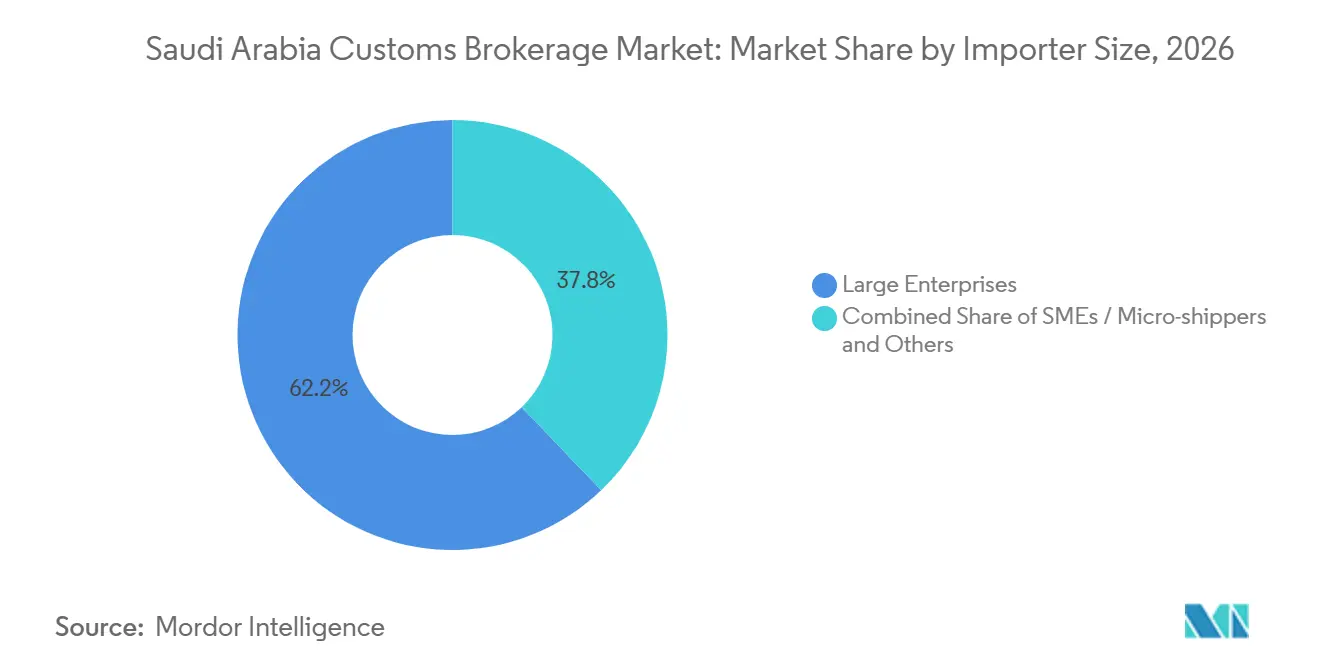
Großunternehmen sichern Umsatz, während KMU das Wachstum des Anmeldungsvolumens vorantreibenGroßunternehmen entfallen auf 62,16% des Markts für Zollabfertigung in Saudi-Arabien im Jahr 2026. Industrie-, Energie- und große Einzelhandelsimporteure machen hohe Importwerte aus und nutzen häufig langfristige Servicevereinbarungen. Ihre Größe bietet Maklern und 3PL eine stabile Umsatzbasis. Diese Käufer können auch stark verhandeln, da sie Angebote mehrerer Dienstleister vergleichen. Zuverlässigkeit, Compliance-Leistung, Gateway-Abdeckung und Kontoverwaltung sind daher wichtig für die Bindung von Unternehmenskunden.
Für KMU und Kleinstsender wird bis 2032 ein CAGR von 6,67% prognostiziert. Immer mehr kleine Unternehmen treten über E-Commerce, industrielle Lieferketten und regionale Beschaffung in formelle Importkanäle ein. Saudi EXIM führte im Mai 2025 eine Initiative ein, um den Zugang zu industriellen Vorleistungen für lokale Hersteller zu vereinfachen und die Lieferkettenfinanzierung und Importe zu unterstützen. Mittelständische Importeure benötigen professionelle Zollunterstützung, benötigen jedoch möglicherweise kein großes Unternehmenslogistikpaket. Diese Gruppe schafft eine Öffnung für Makler mit Branchenexpertise, transparenter Preisgestaltung und vernetzten Einreichungstools.
Nach digitalem Reifegrad:
API-basierte Maklerbüros übertreffen den Markt trotz einer bescheidenen aktuellen BasisTraditionelle Maklerbüros entfallen auf 83,82% des Marktanteils für Zollabfertigung in Saudi-Arabien im Jahr 2026. Ihre Position spiegelt etablierte Beziehungen, arabischsprachigen Support und physische Präsenz an Häfen und Grenzübergängen wider. Viele Kunden schätzen Makler, die praktische Probleme über lokale Behörden und Frachteinrichtungen hinweg koordinieren können. Traditionelle Anbieter verfügen auch über operatives Wissen, das durch die Abwicklung wiederkehrender Handelsströme aufgebaut wurde. Diese Basis bleibt relevant, wo Sendungen physische Eingriffe oder engen Kundenkontakt erfordern.
Für digital-orientierte/API-basierte Maklerbüros wird bis 2032 ein CAGR von 8,92% prognostiziert. Ihr Modell unterstützt Vorabfertigung, Echtzeit-Anmeldungsverfolgung und automatisierte Zollberechnungen über vernetzte Systeme. Fasah 2.0 macht die Integration für E-Commerce-Plattformen, Technologieimporteure und multinationale Logistikanbieter wichtiger. SAL und Elm vereinbarten im August 2025, eine integrierte Plattform für Terminplanung, Zahlungen und Termine an Flughafenstationen zu entwickeln[3]. Die Dienstleistungsmöglichkeit verlagert sich hin zu Ausnahmemanagement, Klassifizierung und komplexer regulatorischer Koordination.
Nach Endverbrauchsbranche:
E-Commerce führt beim Volumen, Halbleiter treiben das Wertwachstum anEinzelhandel und E-Commerce entfallen auf 25,61% des Marktanteils für Zollabfertigung in Saudi-Arabien im Jahr 2026. Dieses Segment erzeugt häufige Paketanmeldungen, die oft einen geringen Wert pro Sendung aufweisen. Sein Betriebsmodell belohnt eine genaue, automatisierte Verarbeitung und vorhersehbare Zollstatusaktualisierungen. Die Paketgebühr und die weiteren SABER-bezogenen Verfahren machen die Zollaktivität innerhalb grenzüberschreitender Verbraucherströme sichtbarer. Makler in diesem Bereich benötigen skalierbare Systeme für Klassifizierung, Zertifikatsprüfung und sendungsbezogenen Datenaustausch.
Für Elektronik und Halbleiter wird bis 2032 ein CAGR von 6,26% prognostiziert. Diese Güter können komplexe Zolltarifklassifizierungs- und Konformitätsanforderungen aufweisen, die den Bedarf an spezialisierter Zollexpertise erhöhen. Pharmazeutische und Life-Sciences-Sendungen erfordern auch die Koordination mit Genehmigungen der Saudi-Arabischen Behörde für Lebensmittel und Arzneimittel sowie temperatursensiblen Lieferkettenverfahren. GEODIS startete im Juni 2026 nachhaltige pharmazeutische Luftfrachttests in Saudi-Arabien, was den spezialisierten Handhabungsbedarf in diesem Korridor widerspiegelt. Luft- und Raumfahrt, Verteidigung, Chemikalien und Automobilgüter schaffen jeweils eigene Genehmigungs- und Handhabungsanforderungen.
Geografische Analyse
Die Westregion entfällt auf 35,72% des Marktanteils für Zollabfertigung in Saudi-Arabien im Jahr 2026. Der Islamische Hafen Dschidda gibt der Region eine zentrale Rolle im Roten-Meer-Handel, bei Containerimporten, E-Commerce-Eingängen und Zolllageraktivitäten. MAWANI hat die Logistikkapazität an saudi-arabischen Häfen erweitert und damit die Infrastruktur rund um maritime Zollarbeiten gestärkt. Maersk und Saudi Post unterzeichneten im Juli 2025 ein Memorandum of Understanding für die Zollabfertigung im E-Commerce und die Zolllagererfüllung unter Nutzung des Maersk Jeddah Integrated Logistics Park. Bahri Integrated Logistics eröffnete im Juli 2026 seine Bahri Bonded Zone am Islamischen Hafen Dschidda. Der Standort fügt der westlichen Küstenlinie zollüberwachte Lagerung und Wiederausfuhrkapazität hinzu.
Die Zentralregion unterstützt den Markt für Zollabfertigung in Saudi-Arabien durch Riads Rolle in luft-, land- und seegestützten Lieferketten. Die spezielle integrierte Logistikzone liegt in der Nähe des König-Khalid-Internationalen Flughafens und verfügt über eine Zolllagerkorridorverbindung. DHL Supply Chain vereinbarte eine Investition von 130 Millionen EUR (152,92 Millionen USD) für ein 78.000 m² großes Lager in der SILZ, mit einer erwarteten Fertigstellung im zweiten Quartal 2027[4]. SAL und Sela vereinbarten im März 2025, die SAL Logistics Zone in Falcon City auf mehr als 1,5 Millionen m² zu entwickeln. Die Ostregion verfügt über eine große industrielle Zollbasis über die Gateways Jubail und Dammam. Ihre Nachfrage ist an Ausrüstung, Chemikalien und Fertigungslieferketten gebunden, die technische Klassifizierung und Genehmigungskoordination erfordern.
Die Nordregion eröffnet einen Wachstumspfad für den Markt für Zollabfertigung in Saudi-Arabien und es wird ein CAGR von 6,61% bis 2032 prognostiziert. Der Hafen von NEOM erweitert die Rolle der Region als Rotes-Meer-Gateway und Verbindungspunkt für Routen, die Ägypten und den Irak einbeziehen. Der Hafen von NEOM erhielt im Juni 2025 ferngesteuerte Schiff-zu-Ufer- und elektrische gummibereifte Portalkrane. CEVA Almajdouie Logistics und der Hafen von NEOM unterzeichneten im Oktober 2026 ein Memorandum of Understanding zur Entwicklung integrierter Logistik- und Zollabfertigungslösungen für den multimodalen Korridor Europa-Ägypten-Saudi-Arabien-GCC-Irak. Die Südregion ist kleiner, entwickelt aber ihre maritime Basis über Jizan. GAC Saudi Arabia eröffnete im November 2025 sein 10. saudi-arabisches Büro in Jizan und erweiterte damit Schiffsabfertigungs- und Frachtkoordinationsdienstleistungen.
Wettbewerbslandschaft
Der Markt für Zollabfertigung in Saudi-Arabien ist im mittleren Segment fragmentiert, aber bei Unternehmenskonten stärker konzentriert. Kuehne+Nagel, DHL Global Forwarding, DSV, CEVA Almajdouie Logistics und A.P. Moller-Maersk konkurrieren über Transportmodi hinweg und bieten umfassendere Logistikdienstleistungen an. Ihre Modelle kombinieren Zollunterstützung mit Spedition, Lagerung und Distribution. Diese Breite spricht große Importeure an, die weniger Dienstleister und konsistente Prozesse über Gateways hinweg suchen. Digitale Konnektivität, Compliance-Teams und Kompetenz im Bereich zugelassener Wirtschaftsbeteiligter stärken ihre Position bei komplexen Konten.
Kleinere lizenzierte Makler bleiben wichtig, wo lokales Wissen, Branchenexpertise und Kundenzugang wertvoller sind als nationale Größe. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, Anmeldungen vor der Ankunft vorzubereiten und Ausnahmen schnell zu verwalten. Die Fasah-Integration ist für viele Unternehmens- und E-Commerce-Mandate zu einer praktischen Anforderung geworden. Makler, die Routineaufgaben automatisieren, können mehr Personal auf Klassifizierungsstreitigkeiten, Genehmigungen, Prüfungsunterstützung und andere komplexe Arbeiten ausrichten. Die Integration von DSV mit Schenker im Februar 2026 erweiterte die Abdeckung der kombinierten Organisation in den Bereichen Luft und See, Kontraktlogistik und Straße.
Die umkämpfteste Kundengruppe ist der mittelständische Importeur. Diese Käufer benötigen möglicherweise mehr Compliance-Unterstützung, als ein traditioneller Makler bieten kann, während sie einen vollständigen 3PL-Vertrag als zu kostspielig oder zu umfangreich betrachten. Anbieter, die vernetzte Einreichung, Branchenkenntnisse und reaktionsschnellen Kontosupport anbieten, können diese Lücke schließen. Die Zertifizierung von Kuehne+Nagel als zugelassener Wirtschaftsbeteiligter in der Kategorie Zollabfertigung ist ein Beispiel für einen compliance-orientierten Differenziator. Die Zusammenarbeit von Maersk und Saudi Post im Juli 2025 ist ein weiteres Beispiel, das E-Commerce-Zollabfertigung, Zolllagererfüllung, Transport und Zustellung auf der letzten Meile kombiniert.
Branchenführer im Bereich Zollabfertigung in Saudi-Arabien
-
SAL Saudi Logistics Services Company
-
Four Winds Saudi Arabia Limited
-
Kuehne+Nagel
-
DHL Group
-
DSV A/S (including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zollabfertigung in Saudi-Arabien Unternehmen in diesem Bericht
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri Integrated Logistics
- CEVA Almajdouie Logistics
- Crane Worldwide Logistics
- DHL Group
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- Flow Progressive Logistics
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- KILFAD Logistics (formerly EFS Logistics)
- Kuehne+Nagel
- Munawla Cargo Co. Ltd.
- SAL Saudi Logistics Services Company
- Saudi Post | SPL (including NAQEL Express)
- Wared Logistics
- Zajil Express
Neueste Industrielle Entwicklungen in Markt für Zollabfertigung in Saudi-Arabien
- Oktober 2026: CEVA Almajdouie Logistics und der Hafen von NEOM unterzeichneten ein Memorandum of Understanding zur Entwicklung integrierter End-to-End-Logistik- und Zollabfertigungslösungen für den multimodalen Korridor Europa-Ägypten-Saudi-Arabien-GCC-Irak.
- August 2026: DHL eCommerce schloss den Erwerb einer Minderheitsbeteiligung an AJEX Logistics Services ab, einem GCC-Lieferketten- und Transportunternehmen im Besitz der Ajlan & Bros Holding Group mit einem Netzwerk von über 60 Einrichtungen und 1.200 Fahrzeugen.
- April 2026: FedEx führte sein FedEx Import Tool in Saudi-Arabien ein und integrierte Zolldokumentation, Sendungsverfolgung und Importverwaltung in eine digitale Plattform, um die regulatorische Compliance zu vereinfachen und die Abfertigungseffizienz zu verbessern.
- Februar 2026: DSV schloss die Integration von DSV x Schenker in Saudi-Arabien ab und schuf damit eine einheitliche Organisation, die Luft und See, Kontraktlogistik und Straße abdeckt, und erweiterte damit den Zollabfertigungs-Fußabdruck der kombinierten Einheit erheblich über die wichtigsten Gateways des Königreichs hinaus.
Berichtsumfang für den Markt für Zollabfertigung in Saudi-Arabien
Segmentierungsübersicht
| See / Ozean |
| Luft (Express und allgemeine Fracht) |
| Grenzüberschreitender Landweg (LKW und Schiene) |
| Reiner Zollmakler |
| Spediteur / 3PL-integrierte Makler |
| Großunternehmen |
| Mittlerer Markt |
| KMU / Kleinstsender |
| Traditionelle Maklerbüros |
| Digital-orientierte / API-basierte Maklerbüros |
| Einzelhandel und E-Commerce |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Pharmazeutika und Life Sciences |
| Luft- und Raumfahrt sowie Verteidigung |
| Chemikalien und Industriegüter |
| Zentral (Riad, Al-Qassim und Hail) |
| Ost (Ash-Sharqiyah) |
| West (Al-Bahah, Mekka, Medina und Tabuk) |
| Nord (Al-Jouf und Arar) |
| Süd (Asir, Jizan und Najran) |
| Nach Transportmodus | See / Ozean |
| Luft (Express und allgemeine Fracht) | |
| Grenzüberschreitender Landweg (LKW und Schiene) | |
| Nach Maklertyp | Reiner Zollmakler |
| Spediteur / 3PL-integrierte Makler | |
| Nach Importeurgröße | Großunternehmen |
| Mittlerer Markt | |
| KMU / Kleinstsender | |
| Nach digitalem Reifegrad | Traditionelle Maklerbüros |
| Digital-orientierte / API-basierte Maklerbüros | |
| Nach Endverbrauchsbranche | Einzelhandel und E-Commerce |
| Automobil und Elektrofahrzeuge | |
| Elektronik und Halbleiter | |
| Pharmazeutika und Life Sciences | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Chemikalien und Industriegüter | |
| Nach Region | Zentral (Riad, Al-Qassim und Hail) |
| Ost (Ash-Sharqiyah) | |
| West (Al-Bahah, Mekka, Medina und Tabuk) | |
| Nord (Al-Jouf und Arar) | |
| Süd (Asir, Jizan und Najran) |
Im Bericht beantwortete Schlüsselfragen
Welchen Prognosewert werden Zollabfertigungsdienstleistungen in Saudi-Arabien bis 2032 erreichen?
Es wird prognostiziert, dass der Sektor bis 2032 795,26 Millionen USD erreicht und von 2027 bis 2032 mit einem CAGR von 5,67% wächst.
Welcher Transportmodus hat die größte Bedeutung für Zollabfertigungsdienstleistungen in Saudi-Arabien?
See/Ozean führt mit 48,83% im Jahr 2026, unterstützt durch containerisierte Importe über die wichtigsten Rotes-Meer- und Golf-Gateways.
Warum wachsen digitale Zollmakler in Saudi-Arabien?
Für digital-orientierte/API-basierte Anbieter wird bis 2032 ein CAGR von 8,92% prognostiziert, da Vorankunftseinreichung und vernetzte Zollabläufe immer wichtiger werden.
Welche Kundengruppe wächst am schnellsten für Zolldienstleister?
Für KMU und Kleinstsender wird bis 2032 ein CAGR von 6,67% prognostiziert, da formelle Importe über E-Commerce und industrielle Lieferketten zunehmen.
Welche saudi-arabische Region bietet die stärkste Wachstumschance für Zollmakler?
Für die Nordregion wird bis 2032 ein CAGR von 6,61% prognostiziert, unterstützt durch den Hafen von NEOM und neue regionale Handelskorridore.
Wie wirken sich integrierte 3PL auf eigenständige Zollmakler in Saudi-Arabien aus?
Integrierte 3PL entfallen auf 72,45% im Jahr 2026 und können Zollabwicklung mit Fracht und Lagerung bündeln, was eigenständige Makler in Richtung spezialisierter Dienstleistungen drängt.