
ロシアペットトリーツ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
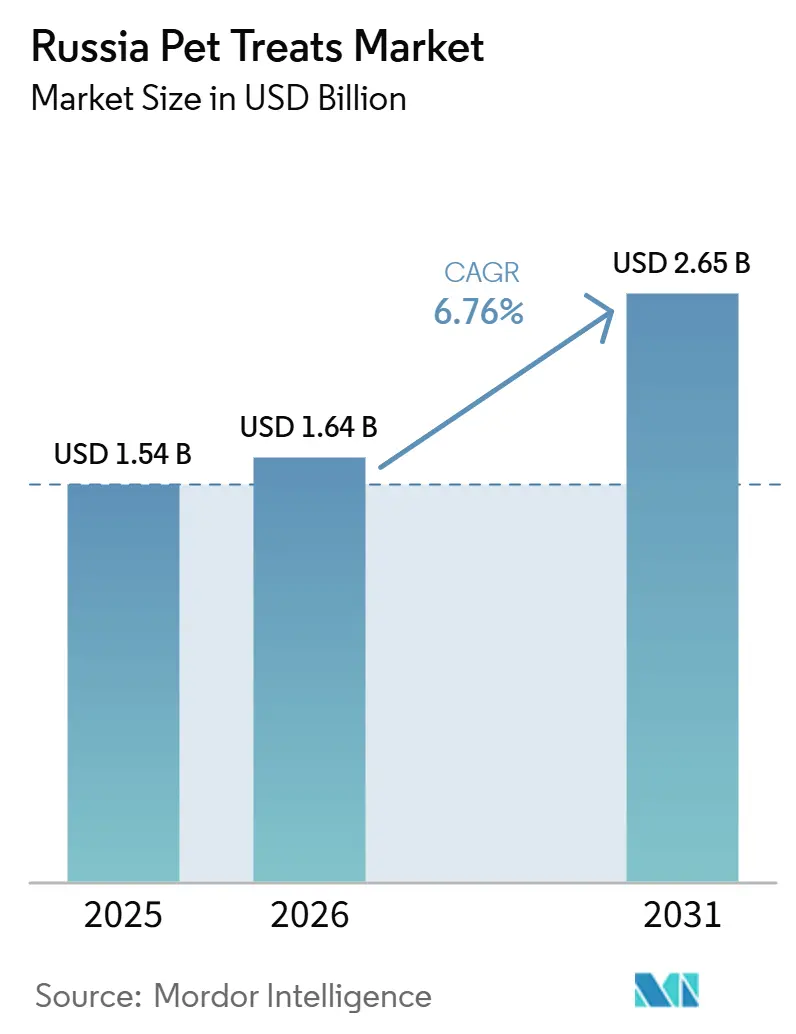
| 基準年の市場規模 (2026) | 1.64 十億米ドル |
| 市場規模 (2027) | 1.75 十億米ドル |
| 市場規模 (2032) | 2.42 十億米ドル |
| 成長率 (2027 - 2032) | 6.70 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロシアペットトリーツ市場分析
ロシアのペットトリーツ市場規模は2026年に16.4 ビリオン 米ドルと評価され、2027年の17.5 ビリオン 米ドルから2032年には24.2 ビリオン 米ドルへと、2027年から2032年にかけて年平均成長率(CAGR)6.70%で成長する見込みです。このカテゴリーは、ペットへの安定した家庭内愛着から引き続き恩恵を受けており、トリーツの購買行動は日常的なケア、日々のふれあい、そして繰り返しの購買行動に結びついており、散発的な裁量的消費にとどまりません。デンタルケア、関節サポート、消化器系の快適性、年齢別ニーズに関連したレシピへの購買者の関心が高まるにつれ、製品ミックスも上方にシフトしており、ロシアのペットトリーツ市場全体でより健全な価格構造を支えています。オンラインでの発見、品揃えの可視性向上、ニッチ製品へのアクセス改善が引き続きカテゴリーのリーチを拡大しており、特に標準的な棚置き製品よりも詳細な説明を必要とするプレミアムフォーマットにおいて顕著です。同時に、輸入代替、国内製造の拡大、より厳格なコンプライアンス要件が企業の競争方法を変えており、品質・包装・規制対応を拡大できる国内生産者にとって新たな機会が生まれています。その結果、ロシアのペットトリーツ市場は明確な需要ファンダメンタルズにづいて成長を続けながらも、製品の信頼性、チャネル適合性、実行品質の面でより選別的になっています。
主要レポートのポイント
- サブ製品別では、クランチートリーツが2026年のロシアのペットトリーツ市場シェアの23.8%を占め最大セグメントとなり、フリーズドライおよびジャーキートリーツが2027年から2032年にかけてCAGR 7.6%で最も速く成長するセグメントとなっています。
- ペットの種類別では、犬が最大セグメントで2026年のロシアのペットトリーツ市場規模の58.3%を占め、猫が2027年から2032年にかけてCAGR 7.4%で最も速く成長するセグメントとなっています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが最大セグメントで2026年のロシアのペットトリーツ市場の48.2%を占め、オンラインチャネルが2027年から2032年にかけてCAGR 7.5%で最も速く成長するセグメントとなっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ロシアペットトリーツ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ペットの家族化の進展とトリーツ給与頻度の上昇 | +2.3% | モスクワ、サンクトペテルブルク、エカテリンブルクで最も強い商業的集中度を持つ全国規模 | 短期(2年以内) |
| 健康志向トリーツのプレミアム化 | +1.6% | 第1層都市が主導し、第2層都市への段階的な拡大を伴うロシア都市部 | 中期(2〜4年) |
| Eコマースの拡大とデジタル棚へのアクセス | +1.4% | 第2層都市へのマーケットプレイスのリーチに支えられた全国規模 | 短期(2年以内) |
| 国内生産の拡大と輸入代替 | +1.0% | ベルゴロド、カルーガ、クルスク、ノボシビルスク地域に生産が集中する全国規模 | 中期(2〜4年) |
| 価格二極化の下でのローカルプライベートラベルの加速 | +0.8% | 全国規模、特にハイパーマーケットおよび広範な食料品小売 | 短期(2年以内) |
| 高齢犬の増加とシニア向けトリーツ需要 | +0.6% | 密集した都市部でより強い需要集中を持つ全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペットの人間化の進展とトリーツ給与頻度の増加
ロシアにおけるペット飼育は、都市部および非都市部の家庭において、トリーツが愛情、日常的な交流、トレーニング、および日常的な報酬行動と結びついているため、頻繁なトリーツ使用をますます支持しています。このシフトが重要なのは、感情的なケアに関連するカテゴリーは、購買者が他の裁量的な分野でより選択的になった場合でも、通常バスケット内での位置を維持するためです。ロシアペットトリーツ市場では、このパターンが価値帯とプレミアム価格帯の両方にわたる繰り返し需要を支えています。家庭はすべてのトリーツ購入を特別な機会として捉えないためです。また、トリーツの役割を単純なスナッキングを超えて広げており、年齢、食感、フレーバー、および健康ポジショニングに関するフォーマットイノベーションをより関連性の高いものにしています。ペットベースの規模がこのパターンをさらに強化しています。なぜなら、大規模な既存の飼育頭数が生産者に予測期間を通じて取りむ広範な繰り返し需要プールを提供するためです。その結果、ロシアペットトリーツ市場は、新規性や季節的な購買のみに基づくものよりも安定した行動基盤から恩恵を受けています。
健康関連トリーツのプレミアム化
ロシアペットトリーツ市場は、より多くの購買者がトリーツの選択を目に見える健康上の利点と成分の信頼性と結びつけるにつれて、より良い製品ミックスへと移行しています。デンタルケア、消化器系サポート、皮膚・被毛サポート、および関節に焦点を当てたレシピは、これらのポジションが予防的なペットケアへの広範なシフトに適合しているため、より強い商業的役割を獲得しています。フリーズドライ、ジャーキー、および機能性ソフトチュウフォーマットは、消費者が素早く理解できるより明確な使用事例と高い知覚価値を組み合わせているため、特に有利な位置にあります。このシフトは価格実現を支えています。なぜなら、製品が認識可能な日常的なニーズを解決するように見える場合、購買者はプレミアム価格をより受け入れやすいためです。また、健康関連フォーマットはより強力な処方規律、より良い包装コミュニケーション、およびより一貫した生産基準を必要とするため、生産者の品質基準を引き上げます。実際には、プレミアム化は地域全体での総ユニット成長が不均一なままであっても、ロシアペットトリーツ市場における購入ごとに獲得される価値を拡大しています。
eコマースの拡大とデジタル棚へのアクセス
デジタル小売は、オンラインの棚が店舗の品揃えを形成するのと同じスペース制約に縛られていないため、ロシアペットトリーツ市場全体でリーチと製品の可視性を向上させ続けています。これは、スーパーマーケットの棚が提供できるよりも多くの製品説明のスペースを通常必要とするニッチ製品、プレミアムレシピ、および特化したフォーマットにとって最も重要です。オンラインリスティングはまた、購入前に成分、食感、給与目的、およびライフステージの適合性を比較するのに役立ちます。これは信頼性と繰り返し購買が重要なカテゴリーで有用です。小規模および地域ブランドにとって、デジタルアクセスは物理的な展開コストがカテゴリー存在への唯一の道ではなくなったため、全国的な可視性への障壁を下げます。これにより、競争の場が広がり、そうでなければ少数の大都市の店舗に限定されたままになる可能性のあるプレミアムおよび特化した製品のより速い採用を支援しています。したがって、ロシアペットトリーツ市場は、物理的な小売が大量販売の中心であり続けながらも、オンライン成長から流通の幅と製品の深さの両方を得ています。
国内生産の拡大と輸入代替
輸入代替は、地域製造がロシアペットトリーツ市場に供給の継続性、価格の柔軟性、および生産対応時間に対するより多くのコントロールを与えるため、依然として意味のある支援要因です。国内ペットフード生産能力が拡大するにつれて、トリーツ隣接生産のための操業基盤も広がっており、企業が既存の能力をより高い価値のスナックフォーマットに向けて適応させるのに役立っています。これは、トリーツが通常、商品ドライフードラインが一般的に必要とするよりも包装の精度、食感の一貫性、および短いイノベーションサイクルを必要とするため重要です。地域生産はまた、特に小売業者が全国流通製品の安定した充填率を必要とする場合に、外部供給の混乱への一部の露出を軽減します。同時に、より大きな国内基盤は、小売業者がより短いリードタイムとより低い輸送コストでロシアのメーカーからより直接的に調達できるため、プライベートラベルの拡大を容易にします。時間の経過とともに、これはロシアペットトリーツ市場により強い地域的な操業基盤を与え、競争を輸入完成品への依存度を低下させます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン | ||
|---|---|---|---|---|---|
| 制裁措置による原材料・物流の混乱 | -0.80% | 輸入特殊成分に依存する生産者の間で最も高い露出を持つ全国規模 | 中期(2〜4年) | ||
| 価格感応度と日常購買における低価格帯へのシフト | -0.60% | 全国規模、特に第2層・第3層都市および低所得都市部 | 短期(2年以内) | ||
| 主要都市以外でのコールドチェーンおよび専門流通の限界 | -0.40% | シベリア、極東、およびウラル山脈を越えた第2層都市 | 長期(4年以上) | ||
| 機能性・健康訴求に対する規制上の精査 | -0.30% | 全国規模、中小規模メーカーへのより強い圧力 | 中期(2〜4年) | ||
| 情報源: Mordor Intelligence | |||||
制裁による投入物および物流の混乱
ロシアペットトリーツ市場は、多くの特殊成分が標準的な地域投入物よりも確保が困難なままであるため、外部調達の混乱による高コストと計画上の課題に依然として直面しています。プレミアムおよび機能性フォーマットは、製品性能に影響を与えることなく代替することが難しい精密なプレミックス、嗜好性向上剤、タンパク質、およびマイクロニュートリエントシステムに依存しているため、最も露出が高いです。リードタイムが長くなると、より広い品揃えを運営したり、特化した在庫管理単位(SKU)を大規模に立ち上げたりする際の生産者の柔軟性が低下する可能性があります。着地コストの上昇はまた、消費者が価格が知覚価値を大きく上回った場合に依然として下位製品にシフトできるカテゴリーにおいて、マージンスペースを狭めます。この圧力は需要を取り除くものではありませんが、ロシアペットトリーツ市場の特定のプレミアム層が最も強い都市部の消費ポケット以外で拡大できる速度を遅らせます。また、処方規律とサプライヤー管理を以前よりも重要な競争能力にします。2025年4月にロスセルホズナドゾルが発行した書簡は、植物性および動物性混合起源の輸入飼料添加物のサンプリング要件を厳格化し、輸入機能性投入物に別のコンプライアンス層を追加しました。これらの要因は、精密な処方と成分固有の効能表示がブランドポジショニングの中心であり続けるプレミアム製品に最も重くのしかかります[1]。
日常的な購買における価格感応度と下位製品へのシフト
価格感応度は依然として制約であり、ロシアペットトリーツ市場はすべての家庭タイプと地域にわたってプレミアム価格を吸収する能力が均一ではないためです。多くの購買者は依然としてトリーツをバスケットに入れ続けますが、ブランドを変更したり、パックサイズを縮小したり、中間層のブランド製品からエントリーレベルまたは小売業者所有の代替品にシフトしたりする可能性があります。これはプレミアム浸透のペースに影響を与えます。特に、日常的な支出圧力がより顕著で、ペットケア予算がより厳しく管理されている都市においてです。その結果、カテゴリーはボリューム圧力よりもミックス圧力を抱えながらも成長し続けることができます。明確な健康、成分、またはチャネルの差別化を持たない生産者は、日常的な購買環境でより高い価格を正当化するのに苦労するため、より露出が高いです。この意味で、制約はカテゴリー需要への直接的な障壁というよりも、ロシアペットトリーツ市場内の価格決定力の上限として機能します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:フリーズドライフォーマットがプレミアムトリーツで地位を確立
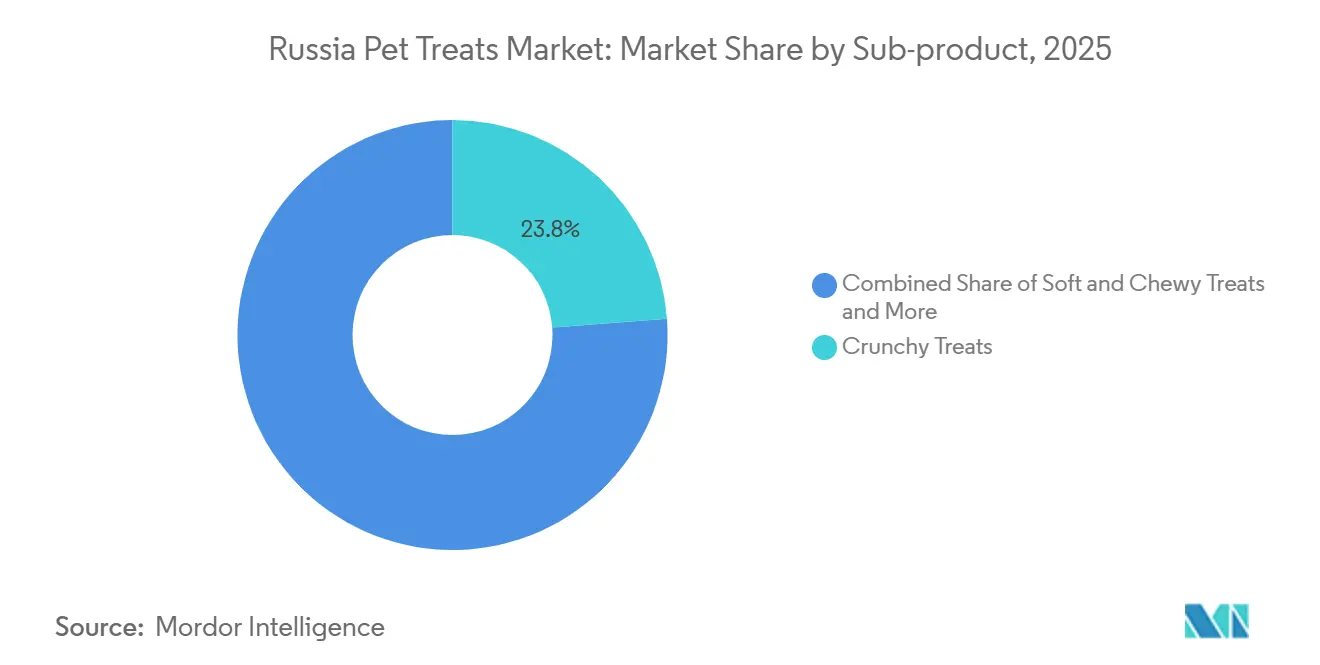
クランチートリーツは2026年に最大のサブ製品となり、ロシアのペットトリーツ市場シェアの23.8%を占めました。一方、フリーズドライおよびジャーキートリーツは2027年から2032年にかけてCAGR 7.6%で最も速く成長するサブ製品となりました。最大シェアを占めた背景には、幅広い価格帯へのアクセスのしやすさ、スーパーマーケットでの高い視認性、マス小売における購買者の長年の親しみやすさがあります。ロシアのペットトリーツ産業において、クランチーフォーマットは在庫管理と価格設定が容易で、初めての購買者にも広く理解されているため、家庭での繰り返し購買に適しています。一方、フリーズドライおよびジャーキー製品は、シンプルな原材料、高密度の栄養素、プレミアムな給与ルーティンへの需要に合致したことで、より速いペースで成長しました。
ソフト&チューイートリーツは、特に強化ベースの給与が一般的な都市部のアパートに住む犬の飼い主の間で、トレーニングや日常的なふれあいにおいて安定した地位を維持しました。デンタルトリーツは、獣医師が支持する口腔ケアの訴求が専門店や診療所連携チャネルでの高い価格帯を支えたため、引き続き重要な位置を占めました。クリームスタイル、ヨーグルトベース、インタラクティブなノベルティフォーマットを含むその他のトリーツタイプは、ロシアのペットトリーツ市場でイノベーションが広がる中、オンラインで注目を集めました。デジタルチャネルでの発見ペースは店舗主導のロールアウトよりも速く、新しいサブ製品が購買者に届くスピードを高めました。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ペット別:犬がボリュームをリードし、猫セグメントが加速
犬は2026年に最大のペットセグメントとなり、ロシアのペットトリーツ市場の58.3%を占めました。一方、猫は2027年から2032年にかけてCAGR 7.4%で最も速く成長するセグメントとなりました。犬セグメンは、ロシア国内の2,550万~2,600万頭の飼育犬と、都市部世帯における一頭当たりの支出増加によって支えられました。犬用トリーツはまた、アドバイス主導の購買や犬種固有のニーズがより重要視される専門店においても強固な地位を維持しました。犬セグメントを支えるもう一つの要因は、シニア動物向けの関節、デンタル、認知サポートを含む年齢別製品への需要の高まりでした。
猫はより速く成長しました。ロシアには4,920万頭の猫が飼育されており、これはヨーロッパ最大の飼育頭数であり、長期的なアドレサブル需要プールを拡大しました。ZooInformの報告によると、2025年上半期の猫用フード支出は1,320 ビリオン ロシアルーブル(16 ビリオン 米ドル)に達し、犬用フードの450 ビリオン ロシアルーブル(5 ビリオン 米ドル)を大きく上回り、猫向けのより広い支出基盤を示しています。非専門小売が猫用トリーツ販売額の65.6%を占め、多くの猫用トリーツ購買が日常的な食料品の買い物に組み込まれています。その他のペットは小さなニッチにとどまりましたが、少量生産の製品でエンスージアスト需要に応える専門メーカーを引き続き引き付けました。
流通チャネル別:スーパーマーケットがボリュームをリードする中、オンラインプラットフォームが台頭
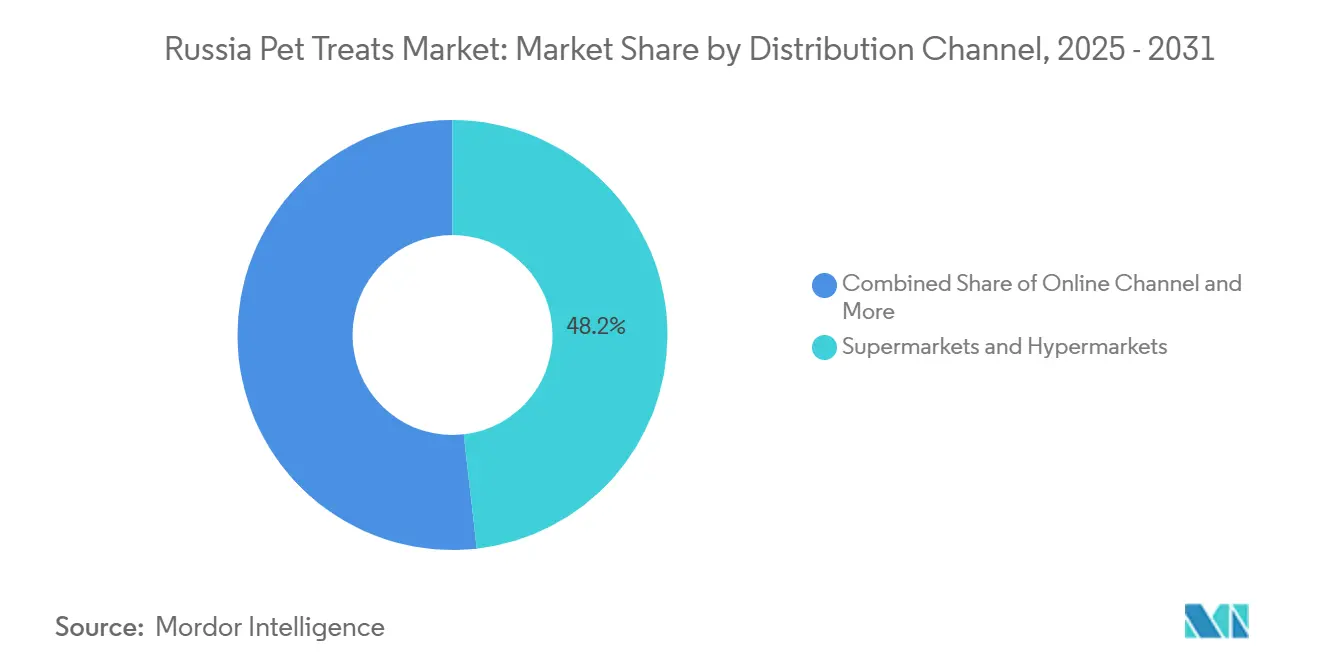
スーパーマーケットおよびハイパーマーケットは2026年に最大の流通チャネルとなり、ロシアのペットトリーツ市場の48.2%を占めました。一方、オンラインチャネルは2027年から2032年にかけてCAGR 7.5%で最も速く成長しました。最大シェアを占めた背景には、主流の消費者が専門店への別途の買い物ではなく、日常的な食料品の買い物の際にトリーツを追加購入するという行動が依然として主流であるという事実があります。ピャテロチカやレンタなどのチェーンによるプライベートラベルの拡大は、アクセスを広げる一方で、中間価格帯のブランドサプライヤーへのマージン圧力を高めました。
オンラインチャネルは、機能性、フリーズドライ、ニッチな猫用製品に対してより幅広い品揃えと視認性の向上を提供したことで、より速く成長しました。ロシアのペットトリーツ産業において、デジタル小売は即時の物理的な棚スペースの必要性を低減し、小規模ブランドが全国的な需要クラスターにより効率的にリーチするのを助けました。専門店は、より技術的なサブカテゴリーでのコンバージョンに店内ガイダンスが依然として重要であるため、プレミアムおよび獣医師連携フォーマットにおいて引き続き重要な役割を果たしました。コンビニエンスストアは規模は小さいものの、診療所や交通回廊近くの高密度な都市部においてインパルス購買の販売拠点として機能し続けました。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ロシアは地域内で最大の単一国ポジションを占め、ロシアペットトリーツ市場の規模の背景を設定しました。モスクワ、サンクトペテルブルク、エカテリンブルクは、これらの都市の平均ペット製品バスケット価値が他の多くの大きなロシアの都市よりも高かったため、主要なプレミアム消費センターとして機能しました。フリーズドライトリーツ、デンタル製品、ライフステージ別レシピなどのプレミアムフォーマットは、獣医師へのアクセス、専門小売の密度、およびeコマースのフルフィルメントがより強かったため、これらの都市でより速く動きました。この集中はサプライヤーに収益性の高い都市基盤を与えましたが、プレミアム販売が全国的なフットプリント全体でまだ不均一であることも意味しました。実際には、最大のプレミアム需要プールは広く全国的というよりも依然として大都市圏に集中していました。
専門ペットフードおよびトリーツ販売の推定60〜70%がモスクワとサンクトペテルブルクに集中しており、プレミアム層がいかに少数の都市センターに依存しているかを示していました。ノボシビルスク、クラスノダール、ニジニ・ノヴゴロド、カザン、エカテリンブルクなどの第2層都市は、オンラインチャネルと国内供給が入手可能性のギャップを埋めるのに役立ったため、最も急速に拡大するフロンティアを形成しました。ベルゴロド、カルーガ、クルスク、ノボシビルスクにわたる生産回廊は、輸入代替品よりも低い物流コストでそれらの市場への供給リーチを改善しました。シベリアと極東は、特にコールドチェーン依存およびプレミアム特化フォーマットにおいて、依然として最も強いアクセス制約に直面していました。
ロシアは2025年に10万6,000メトリックトンのペットフードを2億5,600万米ドル相当で輸出し、ユーラシア経済連合(EAEU)貿易圏内での地域供給ハブとしての役割を強化しました[2]。ベラルーシだけで1億7,600万米ドル相当の5万4,000メトリックトンを受け取り、輸出吸収における近隣市場の重要性を強調しました。ロシアのペットフードおよびトリーツのデジタルラベリングモデルもベラルーシ、カザフスタン、アルメニア全体での貿易整合を形成し始めており、地域内の将来の製品移動基準に影響を与える可能性があります。この広範な地域的役割は製造の深みを支えますが、国内のプレミアム消費は国内生産能力よりもはるかに集中したままです。
競争環境
市場集中度
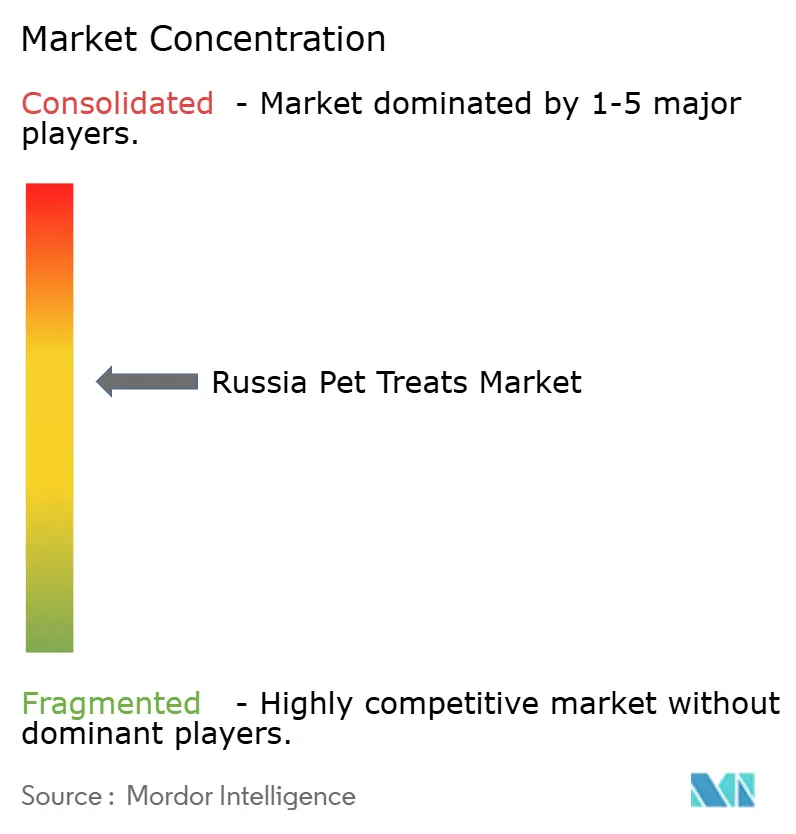
ロシアのペットトリーツ市場は、2026年においてプレミアムおよびミドルマーケットレベルで中程度の集中度を示しました。Nestlé S.A.(Purina)は、長期的な国内生産への信頼を反映し、カルーガ州のヴォルシノ施設の拡張に1,200 ビリオン ロシアルーブル(1.435 ビリオン 米ドル)を投資しました。この投資はまた、進化する貿易環境の中で国内製造能力を強化するという広範な戦略を示すものでもありました。VAFO Group a.s.とAller Petfood A/Sは、確立された流通チャネルと都市部の購買者をターゲットとしたスーパープレミアムポジショニングを通じてプレゼンスを維持しました。両社は価格競争ではなく、製品品質とブランド評判によって差別化を継続しました。その結果、ロシアのペットトリーツ市場は、確立されたプレミアムプレイヤーと、主に価格と入手可能性で競争する国内および小規模地域ブランドが占めるより断片化したバリュー層に二分されました。
国内企業は製品拡大と生産能力構築においてより積極的になりました。Limkorm Groupはロシアの獣医師専門家と共同開発したトリーツ、専門ビタミン、獣医師向けダイエットラインを発売し、地元企業がエコノミードライフードを超えてより専門的なカテゴリーへ進出していることを示しました。MIRATORGは2025年第1四半期(Q1)にクルスク州の施設で缶詰ペットフードを発売し、垂直統合された食肉グループがコンパニオンアニマル栄養を意味のある隣接カテゴリーとして捉えていることを示しました。APK Damateも2025年にIndilite Petsの商標登録を申請し、コスト優位性を持つタンパク質バックドの国内新規参入者の登場を示しました。
バリュー端での競争は、2024年に267以上の新しいペットフードブランドが市場に参入し、プライベートラベルの品揃えが主要小売業者全体に広がったことで激化しました。チェストニー・ズナーク(Chestnyi ZNAK)システムもエントリー要件を引き上げ、トレーサビリティへの対応が棚へのアクセスとデジタルリスティングにとってより重要になりました[3]。FARMINA PET FOODS S.p.A.は2025年にロシア市場に復帰し、超プレミアム輸入栄養食品およびトリーツ隣接ラインの入手可能性を回復しました。ホワイトスペースは地方都市向けシニア犬用トリーツ、獣医師連携機能性製品、フリーズドライプライベートラベル供給において最も強く残っていますが、これらの機会は、コンプライアンス、規模、流通規律が以前よりも重要になっている市場の中に位置しています。
ロシアペットトリーツ産業リーダー
-
Mars, Incorporated
-
Nestle S.A. (Purina)
-
Hill's Pet Nutrition (Colgate-Palmolive Co.)
-
VAFO Group a.s.
-
FARMINA PET FOODS S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:ロシアのペット専門小売業者チェティレ・ラピの製造部門であるPetexpertは、地域当局との投資協定に基づき、リペツク特別経済区にペットフード製造施設を開発中です。このプロジェクトは、ロシアのペットフード産業における国内製造と輸入代替を支援するため、猫用および犬用フードの地元生産拡大を目指しています。
- 2026年5月:Limkorm Petfoodは、ペットフード工場に第2押出ラインを稼働させることで生産能力を拡大し、2つの生産拠点全体でのドライペットフード生産能力を年間約12万メトリックトンに増加させました。同社はまた、高度に自動化された製造プロセスと受託製造能力も強調しています。
ロシアペットトリーツ市場レポートの範囲
ペットトリーツは、ペット向けに特別に処方された商業用食品です。完全でバランスの取れた栄養を提供するように設計されておらず、報酬として、トレーニング中、または楽しみのために時折給与することを目的としています。ロシアペットトリーツ市場レポートは、サブ製品別(クランチートリーツ、デンタルトリーツ、フリーズドライ・ジャーキートリーツ、ソフト・チュウトリーツ、その他のトリーツ)、ペット別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケット・ハイパーマーケット、その他のチャネル)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
| デンタルトリーツ |
| クランチートリーツ |
| ソフト・チュウトリーツ |
| フリーズドライ・ジャーキートリーツ |
| その他のトリーツ |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| サブ製品 | デンタルトリーツ |
| クランチートリーツ | |
| ソフト・チュウトリーツ | |
| フリーズドライ・ジャーキートリーツ | |
| その他のトリーツ | |
| ペット | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケット・ハイパーマーケット | |
| その他のチャネル |
レポートで回答される主要な質問
2032年までのロシアのペットトリーツ市場の予測値はいくらですか?
ロシアのペットトリーツ市場は、2027年の17.5 ビリオン 米ドルから2032年には24.2 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 6.70%で成長する見込みです。
ロシアでペットトリーツ販売をリードするサブ製品カテゴリーは?
クランチートリーツは2026年に23.8%のシェアで最大のサブ製品となり、フリーズドライおよびジャーキートリーツは2027年から2032年にかけて最も速く成長すると予測されています。
ロシアで猫用トリーツが犬用トリーツよりも速く成長している理由は?
猫は4,920万頭という大幅に大きな飼育頭数に支えられており、猫セグメントは2027年から2032年にかけてCAGR 7.4%で拡大すると予測されています。
ロシアでペットトリーツの最も急速に拡大している販売チャネルは?
オンラインチャネルはCAGR 7.5%で最も速く成長する流通ルートであり、スーパーマーケットおよびハイパーマーケットは2026年において最大のチャネルにとどまりました。
ロシアペットトリーツにおけるプレミアム製品需要を牽引しているものは?
健康関連のポジショニング、フリーズドライフォーマット、より良いデジタル製品説明、および予防的なペットケアへの強い関心がすべてプレミアム需要を支えています。
ロシアペットトリーツにおける競争の集中度は?
Mars, IncorporatedとNestle S.A. (Purina)が2025年にロシアの犬・猫用フード販売の75%を合わせて保有していたため、競争は適度に集中しており、地域生産者とプライベートラベルが価値帯を広げています。