
Taille et part du marché russe des friandises pour animaux de compagnie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
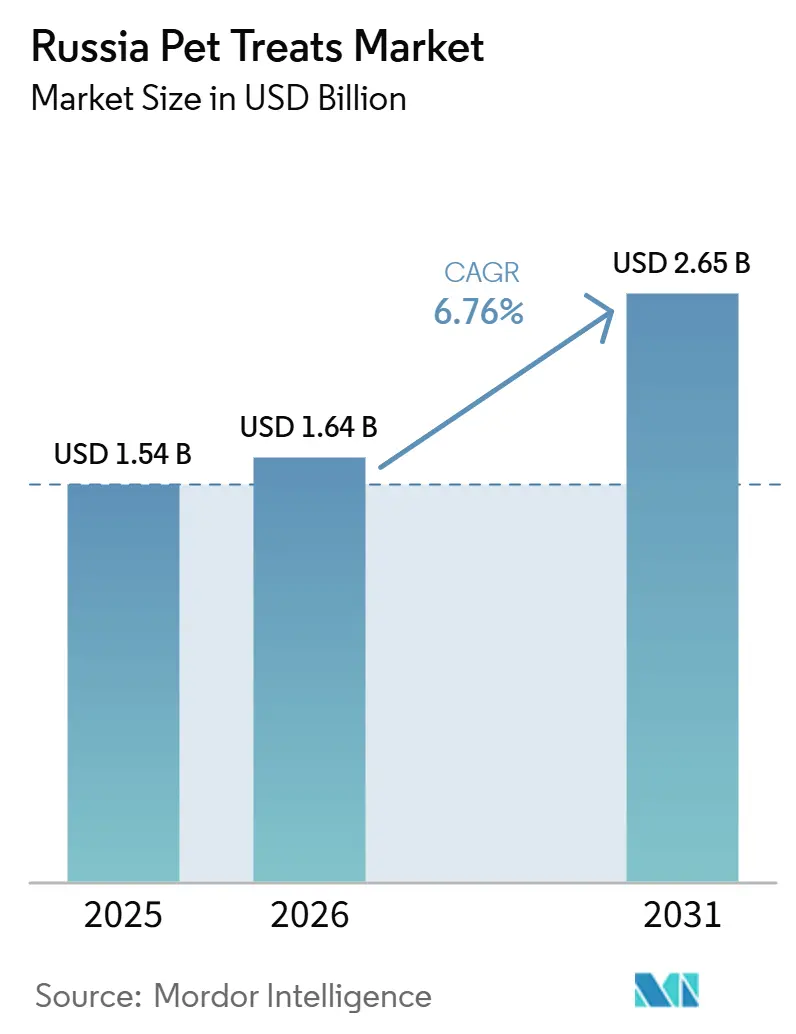
| Taille du marché de l'année de base (2026) | 1.64 Milliards de dollars |
| Taille du Marché (2027) | 1.75 Milliards de dollars |
| Taille du Marché (2032) | 2.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.70 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché russe des friandises pour animaux de compagnie par Mordor Intelligence
La taille du marché russe des friandises pour animaux de compagnie était évaluée à 1,64 milliard USD en 2026 et devrait croître de 1,75 milliard USD en 2027 à 2,42 milliards USD d'ici 2032, à un CAGR de 6,70 % de 2027 à 2032. La catégorie continue de bénéficier d'un attachement stable des ménages aux animaux de compagnie, ce qui maintient l'achat de friandises lié aux soins quotidiens, aux interactions routinières et aux comportements d'achat répétés plutôt qu'à une utilisation discrétionnaire occasionnelle. La composition des produits évolue également à la hausse, les acheteurs manifestant un intérêt croissant pour les recettes liées aux soins dentaires, au soutien articulaire, au confort digestif et aux besoins spécifiques à l'âge, ce qui soutient une structure de prix plus saine sur l'ensemble du marché russe des friandises pour animaux de compagnie. La découverte en ligne, une meilleure visibilité de l'assortiment et un accès facilité aux produits de niche continuent d'améliorer la portée de la catégorie, notamment pour les formats premium qui nécessitent davantage d'explications que les produits standard habituellement disponibles en rayon. Parallèlement, la substitution des importations, l'expansion de la fabrication locale et des exigences de conformité plus strictes modifient les modalités de concurrence entre les entreprises, créant ainsi davantage d'opportunités pour les producteurs nationaux capables de développer la qualité, l'emballage et la rigueur réglementaire. Il en résulte un marché russe des friandises pour animaux de compagnie qui continue de croître sur des fondamentaux de demande solides, tout en devenant plus sélectif en termes de crédibilité des produits, d'adéquation aux canaux de distribution et de qualité d'exécution.
Principaux enseignements du rapport
- Par sous-produit, les friandises croquantes constituaient le segment le plus important avec 23,8 % de la part du marché russe des friandises pour animaux de compagnie en 2026, tandis que les friandises lyophilisées et les jerkies sont le segment à la croissance la plus rapide avec un CAGR de 7,6 % de 2027 à 2032.
- Par type d'animal, les chiens constituaient le segment le plus important, représentant 58,3 % de la taille du marché russe des friandises pour animaux de compagnie en 2026, tandis que les chats sont le segment à la croissance la plus rapide avec un CAGR de 7,4 % de 2027 à 2032.
- Par canal de distribution, les supermarchés et hypermarchés constituaient le segment le plus important, représentant 48,2 % du marché russe des friandises pour animaux de compagnie en 2026, tandis que le canal en ligne est le segment à la croissance la plus rapide, avec un CAGR de 7,5 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché russe des friandises pour animaux de compagnie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Humanisation croissante des animaux de compagnie et fréquence accrue de distribution de friandises | +2.3% | National, avec la plus forte intensité commerciale à Moscou, Saint-Pétersbourg et Iekaterinbourg | Court terme (≤ 2 ans) |
| Premiumisation des friandises à vocation santé | +1.6% | Russie urbaine, portée par les villes de premier rang avec une expansion progressive vers les villes secondaires | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et accès au rayon numérique | +1.4% | National, soutenu par la portée des places de marché dans les villes de deuxième rang | Court terme (≤ 2 ans) |
| Expansion de la production nationale et substitution des importations | +1.0% | National, avec une production concentrée dans les régions de Belgorod, Kalouga, Koursk et Novossibirsk | Moyen terme (2-4 ans) |
| Accélération des marques de distributeur locales sous l'effet de la polarisation des prix | +0.8% | National, notamment dans les hypermarchés et la grande distribution alimentaire | Court terme (≤ 2 ans) |
| Vieillissement de la population canine et demande de friandises spécifiques aux seniors | +0.6% | National, avec une concentration de la demande plus forte dans les zones urbaines denses | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Humanisation croissante des animaux de compagnie et fréquence d'alimentation en friandises
La possession d'animaux de compagnie en Russie favorise de plus en plus l'utilisation fréquente de friandises, car celles-ci sont désormais associées à l'affection, aux interactions routinières, à l'entraînement et aux comportements de récompense quotidiens dans les ménages urbains et non urbains. Ce changement est important car les catégories liées aux soins émotionnels conservent généralement leur place dans le panier d'achat, même lorsque les acheteurs deviennent plus sélectifs dans d'autres domaines discrétionnaires. Sur le marché russe des friandises pour animaux de compagnie, ce schéma soutient une demande récurrente dans les gammes de prix à la fois abordables et premium, les ménages n'abordant pas chaque achat de friandises comme une occasion spéciale. Cela élargit également le rôle des friandises au-delà du simple grignotage, ce qui rend l'innovation en matière de format plus pertinente pour l'âge, la texture, la saveur et le positionnement santé. L'ampleur du parc d'animaux de compagnie renforce encore ce schéma, car une large population installée offre aux producteurs un vaste bassin de demande récurrente sur lequel s'appuyer tout au long de la période de prévision. En conséquence, le marché russe des friandises pour animaux de compagnie bénéficie d'une base comportementale plus stable que celle reposant uniquement sur la nouveauté ou les achats saisonniers.
Premiumisation des friandises à bénéfices santé
Le marché russe des friandises pour animaux de compagnie évolue également vers une meilleure composition de produits, car de plus en plus d'acheteurs associent le choix des friandises à des bénéfices santé visibles et à la crédibilité des ingrédients. Les soins dentaires, le soutien digestif, le soutien de la peau et du pelage, ainsi que les recettes axées sur les articulations gagnent un rôle commercial plus important, car ces positionnements s'inscrivent dans le mouvement plus large vers les soins préventifs pour animaux de compagnie. Les formats lyophilisés, jerky et les friandises moelleuses à vocation fonctionnelle sont particulièrement bien positionnés, car ils combinent une valeur perçue plus élevée avec des cas d'usage plus clairs que les consommateurs peuvent comprendre rapidement. Ce changement soutient la réalisation des prix, car les acheteurs sont plus enclins à accepter des prix premium lorsqu'un produit semble répondre à un besoin quotidien reconnaissable. Cela élève également le seuil de qualité pour les producteurs, car les formats à bénéfices santé exigent une plus grande rigueur de formulation, une meilleure communication sur l'emballage et des normes de production plus cohérentes. En pratique, la premiumisation accroît la valeur capturée par achat sur le marché russe des friandises pour animaux de compagnie, même là où la croissance totale en unités reste inégale selon les régions.
Expansion du commerce électronique et accès aux rayons numériques
Le commerce de détail numérique continue d'améliorer la portée et la visibilité des produits sur le marché russe des friandises pour animaux de compagnie, car les rayons en ligne ne sont pas soumis aux mêmes contraintes d'espace que celles qui déterminent les assortiments en magasin. Cela est particulièrement important pour les produits de niche, les recettes premium et les formats spécialisés qui nécessitent généralement plus d'espace pour l'explication du produit qu'un rayon de supermarché ne peut en offrir. Les fiches produits en ligne aident également les acheteurs à comparer les ingrédients, la texture, l'objectif d'alimentation et l'adéquation au stade de vie avant l'achat, ce qui est utile dans une catégorie où la confiance et la répétabilité sont importantes. Pour les marques plus petites et locales, l'accès numérique réduit la barrière à la visibilité nationale, car les coûts de déploiement physique ne sont plus le seul chemin vers la présence dans la catégorie. Cela a élargi le champ concurrentiel tout en soutenant une adoption plus rapide des produits premium et spécialisés qui, autrement, resteraient limités à quelques magasins métropolitains. Le marché russe des friandises pour animaux de compagnie bénéficie donc à la fois d'une plus grande largeur de distribution et d'une plus grande profondeur de produits grâce à la croissance en ligne, même si le commerce de détail physique reste central pour les ventes de masse.
Expansion de la production nationale et substitution aux importations
La substitution aux importations reste un facteur de soutien significatif, car la fabrication locale offre au marché russe des friandises pour animaux de compagnie un meilleur contrôle sur la continuité de l'approvisionnement, la flexibilité des prix et les délais de réponse à la production. À mesure que la capacité nationale de production d'aliments pour animaux de compagnie s'est développée, la base opérationnelle pour la production adjacente aux friandises est également devenue plus large, ce qui aide les entreprises à adapter leurs capacités existantes vers des formats de collations à plus haute valeur ajoutée. Cela est important car les friandises nécessitent souvent une précision d'emballage, une cohérence de texture et des cycles d'innovation plus courts que ceux généralement requis par les lignes d'aliments secs de base. La production locale réduit également une partie de l'exposition aux perturbations d'approvisionnement externes, notamment lorsque les détaillants ont besoin de taux de remplissage stables pour les produits distribués à l'échelle nationale. Parallèlement, une base nationale plus large facilite l'expansion des marques de distributeur, car les détaillants peuvent s'approvisionner plus directement auprès des fabricants russes avec des délais de livraison plus courts et une pression de fret réduite. À terme, cela confère au marché russe des friandises pour animaux de compagnie une base opérationnelle locale plus solide et rend la concurrence moins dépendante des produits finis importés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact | ||
|---|---|---|---|---|---|
| Perturbations des intrants et de la logistique liées aux sanctions | -0.80% | National, avec la plus forte exposition parmi les producteurs dépendants d'ingrédients spécialisés importés | Moyen terme (2-4 ans) | ||
| Sensibilité aux prix et déclassement dans les achats courants | -0.60% | National, notamment dans les villes de deuxième et troisième rang et les zones urbaines à faibles revenus | Court terme (≤ 2 ans) | ||
| Insuffisance de la chaîne du froid et de la distribution spécialisée hors des grandes villes | -0.40% | Sibérie, Extrême-Orient et villes secondaires au-delà de l'Oural | Long terme (≥ 4 ans) | ||
| Contrôle réglementaire des allégations fonctionnelles et de santé | -0.30% | National, avec une pression plus forte sur les petits et moyens fabricants | Moyen terme (2-4 ans) | ||
| Source: Mordor Intelligence | |||||
Perturbations des intrants et de la logistique liées aux sanctions
Le marché russe des friandises pour animaux de compagnie est toujours confronté à des coûts élevés et à des défis de planification en raison des perturbations dans l'approvisionnement externe, car de nombreux ingrédients spécialisés restent plus difficiles à sécuriser que les intrants locaux standard. Les formats premium et fonctionnels sont les plus exposés, car ils dépendent de prémix précis, de palatants, de protéines et de systèmes de micronutriments plus difficiles à remplacer sans affecter les performances du produit. Des délais de livraison plus longs peuvent réduire la flexibilité des producteurs lorsqu'ils gèrent des assortiments plus larges ou lancent des unités de gestion des stocks (SKU) spécialisées à grande échelle. Des coûts à l'arrivée plus élevés réduisent également la marge dans une catégorie où les consommateurs peuvent encore déclasser leurs achats si les prix s'éloignent trop de la valeur perçue. Cette pression ne supprime pas la demande, mais elle ralentit la vitesse à laquelle certaines couches premium du marché russe des friandises pour animaux de compagnie peuvent s'étendre au-delà des zones de dépenses urbaines les plus dynamiques. Elle rend également la rigueur de formulation et la gestion des fournisseurs plus importantes comme capacités concurrentielles qu'elles ne l'étaient auparavant. Une lettre du Rosselkhoznadzor publiée en avril 2025 a renforcé les exigences d'échantillonnage pour les additifs alimentaires importés d'origine végétale et animale mixte, ajoutant ainsi une couche de conformité supplémentaire pour les intrants fonctionnels importés. Ces facteurs pèsent le plus lourdement sur les produits premium, où une formulation précise et des allégations spécifiques aux ingrédients restent au cœur du positionnement de la marque[1].
Sensibilité aux prix et déclassement dans les achats courants
La sensibilité aux prix reste un frein, car le marché russe des friandises pour animaux de compagnie n'est pas uniforme dans sa capacité à absorber des prix premium dans tous les types de ménages et toutes les régions. De nombreux acheteurs maintiennent les friandises dans leur panier, mais ils peuvent changer de marque, réduire la taille des emballages ou passer de produits de marque de milieu de gamme à des alternatives d'entrée de gamme ou appartenant aux détaillants. Cela affecte le rythme de pénétration du premium, notamment dans les villes où la pression sur les dépenses quotidiennes est plus visible et où les budgets de soins pour animaux de compagnie sont gérés plus strictement. Il en résulte une catégorie qui peut encore croître tout en supportant davantage de pression sur la composition que sur le volume. Les producteurs sans différenciation claire en matière de santé, d'ingrédients ou de canal sont plus exposés, car ils peinent à justifier des prix plus élevés dans un contexte d'achat courant. En ce sens, le frein agit davantage comme un plafond sur le pouvoir de fixation des prix au sein du marché russe des friandises pour animaux de compagnie que comme un blocage direct de la demande de la catégorie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par sous-produit : les formats lyophilisés gagnent du terrain dans les friandises premium
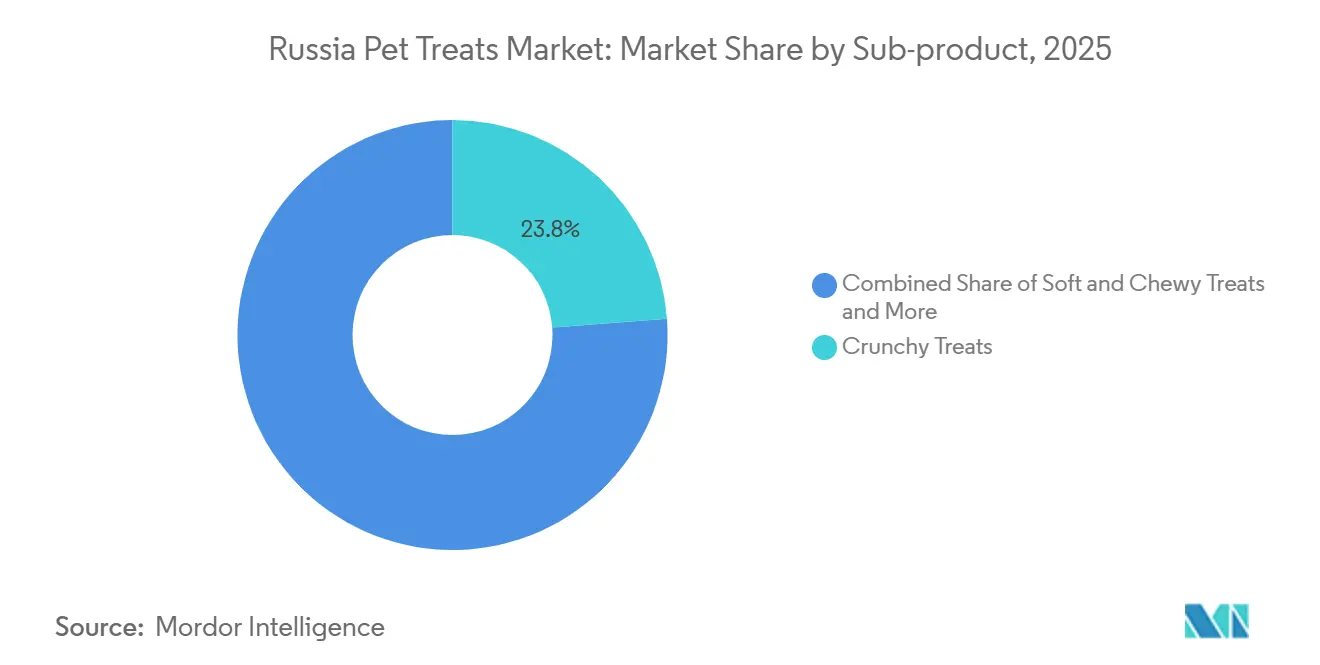
Les friandises croquantes constituaient le sous-produit le plus important en 2026, avec 23,8 % de la part du marché russe des friandises pour animaux de compagnie, tandis que les friandises lyophilisées et les jerkies étaient le sous-produit à la croissance la plus rapide avec un CAGR de 7,6 % de 2027 à 2032. La position dominante s'explique par une large accessibilité tarifaire, une meilleure visibilité en supermarché et une familiarité de longue date des acheteurs dans la grande distribution. Dans le secteur russe des friandises pour animaux de compagnie, les formats croquants s'inscrivent dans les achats ménagers répétés car ils sont faciles à stocker et à tarifer, et sont largement compris par les primo-acheteurs. Les produits lyophilisés et les jerkies, en revanche, ont progressé plus rapidement car ils répondaient à la demande d'ingrédients simples, d'une nutrition dense et de routines d'alimentation premium.
Les friandises molles et moelleuses ont conservé une place durable dans l'entraînement et les interactions quotidiennes, notamment chez les propriétaires de chiens vivant en appartement en milieu urbain où l'alimentation par renforcement positif est courante. Les friandises dentaires sont restées importantes car les allégations de soins bucco-dentaires soutenues par des vétérinaires ont permis de maintenir des prix plus élevés dans les circuits spécialisés et les canaux liés aux cliniques. D'autres types de friandises, notamment les formats crémeux, à base de yaourt et les formats de nouveauté interactifs, ont suscité l'attention en ligne à mesure que l'innovation s'élargissait sur le marché russe des friandises pour animaux de compagnie. Le rythme de découverte était plus soutenu sur les canaux numériques, aidant les nouveaux sous-produits à trouver des acheteurs plus rapidement qu'ils ne le feraient habituellement lors de lancements en magasin.



Par animal de compagnie : les chiens dominent le volume tandis que le segment des chats s'accélère
Les chiens constituaient le plus grand segment d'animaux de compagnie en 2026, représentant 58,3 % du marché russe des friandises pour animaux de compagnie, tandis que les chats étaient le segment à la croissance la plus rapide avec un CAGR de 7,4 % de 2027 à 2032. Le segment canin était soutenu par les 25,5 à 26,0 millions de chiens domestiques en Russie et par des dépenses par animal plus élevées dans les ménages urbains. Les friandises pour chiens occupaient également une position solide dans les magasins spécialisés, où les achats guidés par des conseils et les besoins spécifiques aux races avaient davantage d'importance. Un autre facteur de soutien pour les chiens était la demande croissante de produits adaptés à l'âge, notamment pour le soutien articulaire, dentaire et cognitif des animaux seniors.
Les chats ont connu une croissance plus rapide car la Russie comptait 49,2 millions de chats, la base la plus importante d'Europe, ce qui a élargi le bassin de demande adressable à long terme. ZooInform a rapporté que les dépenses en alimentation pour chats ont atteint 132 milliards RUB (1,6 milliard USD) au premier semestre 2025, contre 45 milliards RUB (0,5 milliard USD) pour l'alimentation pour chiens, ce qui indique une base de dépenses plus large pour les chats. La distribution non spécialisée représentait 65,6 % des ventes de friandises pour chats en valeur, intégrant de nombreux achats de friandises pour chats dans les courses alimentaires courantes. Les autres animaux de compagnie restaient une niche restreinte, mais ils continuaient d'attirer des fabricants spécialisés répondant à la demande des passionnés avec des offres en petites séries.
Par canal de distribution : les plateformes en ligne progressent tandis que les supermarchés dominent le volume
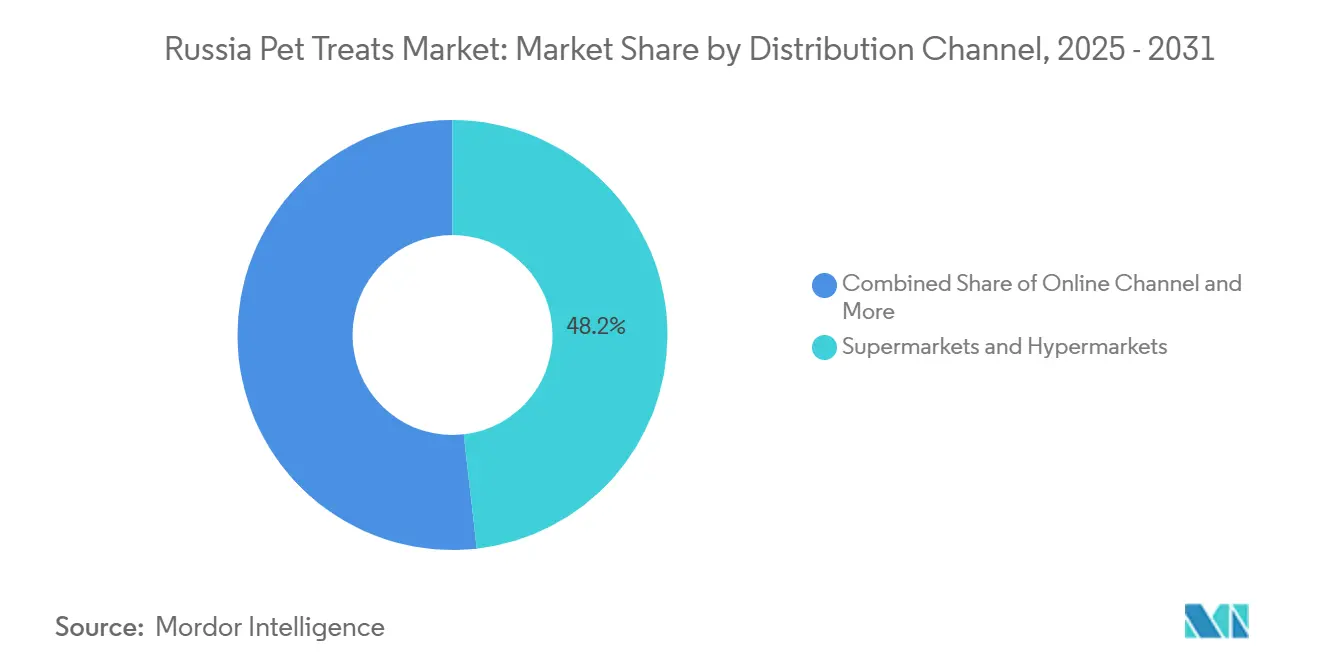
Les supermarchés et hypermarchés constituaient le plus grand canal de distribution en 2026, représentant 48,2 % du marché russe des friandises pour animaux de compagnie, tandis que le canal en ligne était le plus dynamique, avec un CAGR de 7,5 % de 2027 à 2032. Leur position dominante reflétait le fait que les consommateurs grand public ajoutaient encore des friandises lors de leurs courses alimentaires habituelles plutôt que d'effectuer des déplacements distincts vers des magasins spécialisés. L'expansion des marques de distributeur par des enseignes telles que Pyaterochka et Lenta a élargi l'accès tout en accentuant la pression sur les marges des fournisseurs de marques de milieu de gamme.
Le canal en ligne a progressé plus rapidement car il offrait un assortiment plus large et une meilleure visibilité pour les produits fonctionnels, lyophilisés et de niche pour chats. Dans le secteur russe des friandises pour animaux de compagnie, la distribution numérique a réduit la nécessité d'un espace physique en rayon immédiat et a aidé les marques plus petites à atteindre les pôles de demande nationaux plus efficacement. Les magasins spécialisés restaient importants pour les formats premium et adjacents au vétérinaire, car les conseils en magasin demeuraient essentiels à la conversion dans les sous-catégories plus techniques. Les commerces de proximité restaient marginaux, mais ils servaient toujours de points de vente d'impulsion dans les zones métropolitaines denses proches des cliniques et des axes de transport.

Analyse géographique
La Russie en faisait la plus grande position nationale unique dans la région et constituait la toile de fond de l'échelle pour le marché russe des friandises pour animaux de compagnie. Moscou, Saint-Pétersbourg et Iekaterinbourg ont servi de principaux centres de consommation premium, car les valeurs moyennes du panier de produits pour animaux de compagnie dans ces villes étaient plus élevées que dans de nombreuses autres grandes villes russes. Les formats premium tels que les friandises lyophilisées, les produits dentaires et les recettes spécifiques au stade de vie progressaient plus rapidement dans ces villes, car l'accès vétérinaire, la densité du commerce de détail spécialisé et l'exécution du commerce électronique y étaient plus développés. Cette concentration a offert aux fournisseurs une base urbaine rentable, mais elle signifiait également que les ventes premium restaient inégales sur l'ensemble du territoire national. En pratique, les plus grands bassins de demande premium étaient encore métropolitains plutôt que largement nationaux.
On estimait que 60 à 70 % des ventes d'aliments et de friandises spécialisés pour animaux de compagnie étaient concentrées à Moscou et Saint-Pétersbourg, ce qui montrait à quel point la couche premium dépendait encore de quelques centres urbains. Les villes secondaires telles que Novossibirsk, Krasnodar, Nijni Novgorod, Kazan et Iekaterinbourg formaient la frontière en expansion la plus rapide, car les canaux en ligne et l'approvisionnement national ont contribué à combler les lacunes en matière de disponibilité. Le couloir de production à travers Belgorod, Kalouga, Koursk et Novossibirsk a amélioré la portée de l'approvisionnement vers ces marchés à un coût logistique inférieur à celui des alternatives importées. La Sibérie et l'Extrême-Orient faisaient toujours face aux contraintes d'accès les plus importantes, notamment pour les formats spécialisés premium dépendants de la chaîne du froid.
La Russie a exporté 106 000 tonnes métriques d'aliments pour animaux de compagnie d'une valeur de 256 millions USD en 2025, ce qui a renforcé son rôle de plaque tournante régionale de l'approvisionnement au sein de l'espace commercial de l'Union économique eurasiatique (UEE)[2]. La Biélorussie à elle seule a reçu 54 000 tonnes métriques d'une valeur de 176 millions USD, soulignant l'importance des marchés proches pour l'absorption des exportations. Le modèle d'étiquetage numérique de la Russie pour les aliments et les friandises pour animaux de compagnie a également commencé à façonner l'alignement commercial avec la Biélorussie, le Kazakhstan et l'Arménie, ce qui pourrait influencer les futures normes de circulation des produits dans la région. Ce rôle régional plus large soutient la profondeur de fabrication, mais la consommation premium nationale reste bien plus concentrée que la capacité de production nationale.
Paysage concurrentiel
Concentration du Marché
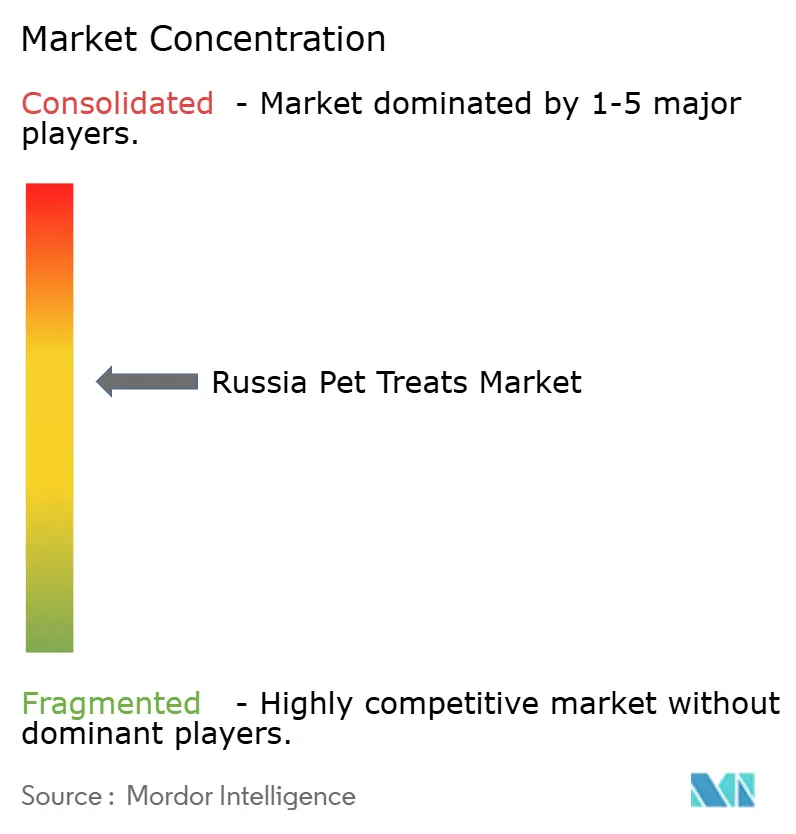
Le marché russe des friandises pour animaux de compagnie était modérément concentré aux niveaux premium et milieu de gamme en 2026. Nestlé S.A. (Purina) s'est engagée à investir 12 milliards RUB (143,5 millions USD) pour agrandir son site de Vorsino dans la région de Kalouga, témoignant d'une confiance à long terme dans la production locale. Cet investissement signalait également une stratégie plus large visant à renforcer les capacités de fabrication nationale dans un contexte d'évolution des conditions commerciales. VAFO Group a.s. et Aller Petfood A/S ont maintenu leur présence grâce à des canaux de distribution établis et à un positionnement super-premium ciblant les acheteurs urbains. Les deux entreprises ont continué à différencier leurs offres par la qualité des produits et la réputation de la marque plutôt que par la concurrence par les prix. En conséquence, le marché russe des friandises pour animaux de compagnie était divisé entre des acteurs premium établis et un segment entrée de gamme plus fragmenté, où les marques nationales et régionales plus petites se concurrençaient principalement sur le prix et la disponibilité.
Les entreprises nationales sont devenues plus actives dans l'expansion des produits et le renforcement des capacités. Limkorm Group a lancé des friandises, des vitamines spécialisées et des gammes de régimes vétérinaires développées avec des vétérinaires russes, ce qui a montré que les entreprises locales allaient au-delà des aliments secs économiques vers des catégories plus spécialisées. MIRATORG a lancé des aliments pour animaux en conserve au premier trimestre (T1) 2025 sur son site de l'oblast de Koursk, ce qui a montré que les groupes de viande à intégration verticale considèrent désormais la nutrition des animaux de compagnie comme une catégorie adjacente significative. APK Damate a également déposé une demande d'enregistrement de la marque Indilite Pets en 2025, signalant l'entrée d'un autre acteur national soutenu par des protéines avec des avantages en termes de coûts.
La concurrence dans le segment entrée de gamme s'est élargie avec l'entrée de plus de 267 nouvelles marques d'aliments pour animaux sur le marché en 2024, et les gammes de marques de distributeur se sont répandues dans les principaux distributeurs. Le système Chestnyi ZNAK a également relevé les exigences d'entrée car la capacité de traçabilité est devenue plus importante pour l'accès aux rayons et aux référencements numériques[3]. FARMINA PET FOODS S.p.A. est revenu sur le marché russe en 2025, ce qui a rétabli la disponibilité de la nutrition importée hyper-premium et des gammes adjacentes aux friandises. Les espaces blancs restaient les plus importants dans les friandises pour chiens seniors destinées aux villes secondaires, les produits fonctionnels liés au vétérinaire et l'approvisionnement en marques de distributeur lyophilisées, mais ces opportunités s'inscrivent dans un marché où la conformité, l'échelle et la rigueur de distribution comptent désormais davantage qu'auparavant.
Leaders du secteur des friandises pour animaux de compagnie en Russie
-
Mars, Incorporated
-
Nestle S.A. (Purina)
-
Hill's Pet Nutrition (Colgate-Palmolive Co.)
-
VAFO Group a.s.
-
FARMINA PET FOODS S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juin 2026 : Petexpert, la branche de production du détaillant spécialisé russe en animaux de compagnie Chetyre Lapy, développe une installation de production d'aliments pour animaux dans la Zone économique spéciale de Lipetsk dans le cadre d'un accord d'investissement avec les autorités régionales. Le projet vise à développer la production locale d'aliments pour chats et chiens, soutenant la fabrication nationale et la substitution des importations dans le secteur russe des aliments pour animaux de compagnie.
- Mai 2026 : Limkorm Petfood a étendu sa capacité de production en lançant une deuxième ligne d'extrusion dans son usine d'aliments pour animaux, portant la capacité de production d'aliments secs pour animaux à environ 120 000 tonnes métriques par an sur ses deux sites de production. L'entreprise met également en avant un processus de fabrication hautement automatisé et des capacités de fabrication sous contrat.
Périmètre du rapport sur le marché russe des friandises pour animaux de compagnie
Les friandises pour animaux de compagnie sont des produits alimentaires commerciaux formulés spécifiquement pour les animaux de compagnie. Elles ne sont pas conçues pour fournir une nutrition complète et équilibrée, mais sont destinées à une alimentation occasionnelle en guise de récompenses, lors de l'entraînement ou pour le plaisir. Le rapport sur le marché russe des friandises pour animaux de compagnie est segmenté par sous-produit (friandises croquantes, friandises dentaires, friandises lyophilisées et jerky, friandises moelleuses et tendres, et autres friandises), par animal de compagnie (chats, chiens et autres animaux de compagnie), et par canal de distribution (supérettes, canal en ligne, magasins spécialisés, supermarchés/hypermarchés et autres canaux). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
| Friandises dentaires |
| Friandises croquantes |
| Friandises moelleuses et tendres |
| Friandises lyophilisées et jerky |
| Autres friandises |
| Chats |
| Chiens |
| Autres animaux de compagnie |
| Supérettes |
| Canal en ligne |
| Magasins spécialisés |
| Supermarchés/Hypermarchés |
| Autres canaux |
| Sous-produit | Friandises dentaires |
| Friandises croquantes | |
| Friandises moelleuses et tendres | |
| Friandises lyophilisées et jerky | |
| Autres friandises | |
| Animaux de compagnie | Chats |
| Chiens | |
| Autres animaux de compagnie | |
| Canal de distribution | Supérettes |
| Canal en ligne | |
| Magasins spécialisés | |
| Supermarchés/Hypermarchés | |
| Autres canaux |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché russe des friandises pour animaux de compagnie d'ici 2032 ?
Le marché russe des friandises pour animaux de compagnie devrait croître de 1,75 milliard USD en 2027 à 2,42 milliards USD d'ici 2032, à un CAGR de 6,70 % de 2027 à 2032.
Quelle sous-catégorie de produits domine les ventes de friandises pour animaux de compagnie en Russie ?
Les friandises croquantes constituaient le sous-produit le plus important en 2026 avec une part de 23,8 %, tandis que les friandises lyophilisées et les jerkies devraient connaître la croissance la plus rapide de 2027 à 2032.
Pourquoi les friandises pour chats connaissent-elles une croissance plus rapide que les friandises pour chiens en Russie ?
Les chats bénéficient d'une base d'animaux de compagnie installée beaucoup plus large de 49,2 millions d'animaux, et le segment des chats devrait se développer à un CAGR de 7,4 % de 2027 à 2032.
Quel canal de vente se développe le plus rapidement pour les friandises pour animaux de compagnie en Russie ?
Le canal en ligne est le circuit de distribution à la croissance la plus rapide avec un CAGR de 7,5 % de 2027 à 2032, tandis que les supermarchés et hypermarchés restaient le plus grand canal en 2026.
Qu'est-ce qui stimule la demande de produits premium dans les friandises pour animaux de compagnie en Russie ?
Le positionnement lié à la santé, les formats lyophilisés, une meilleure explication des produits en ligne et un intérêt accru pour les soins préventifs des animaux de compagnie soutiennent tous la demande premium.
Quelle est la concentration de la concurrence dans les friandises pour animaux de compagnie en Russie ?
La concurrence est modérément concentrée car Mars, Incorporated et Nestle S.A. (Purina) détenaient ensemble 75 % des ventes russes d'aliments pour chiens et chats en 2025, tandis que les producteurs locaux et les marques de distributeur élargissent le segment de valeur.