
ロードローラー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
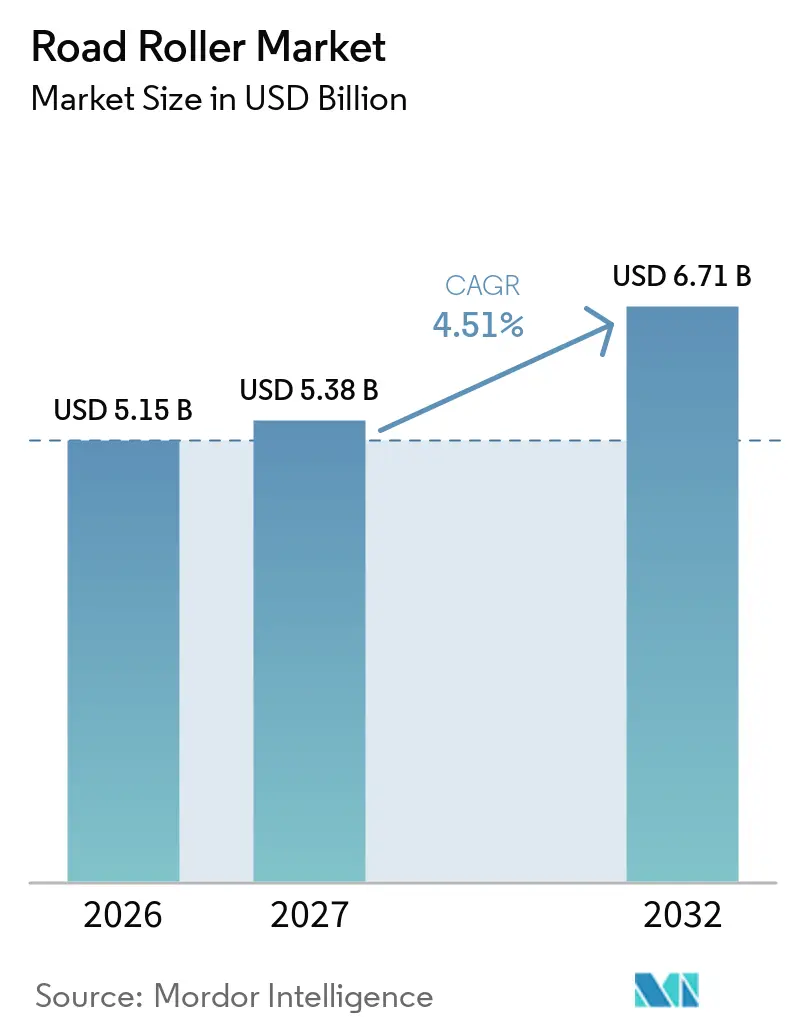
| 市場規模 (2027) | 5.38 十億米ドル |
| 市場規模 (2032) | 6.71 十億米ドル |
| 成長率 (2027 - 2032) | 4.51 % |
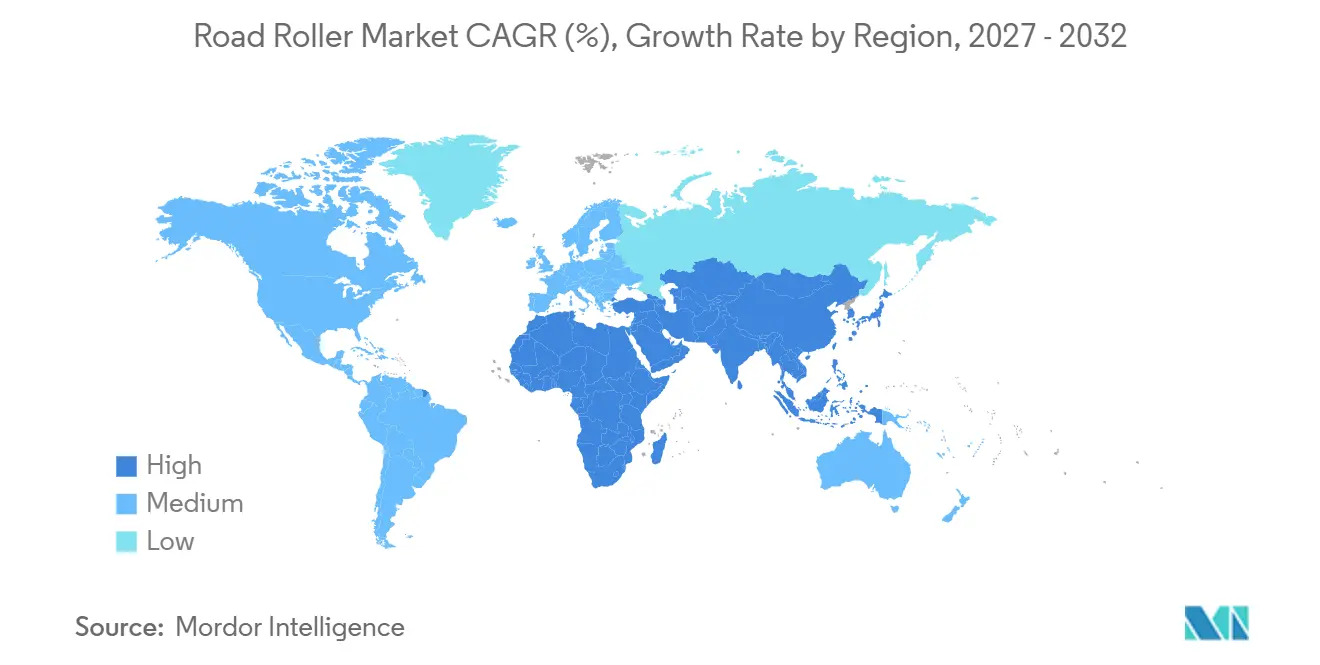
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
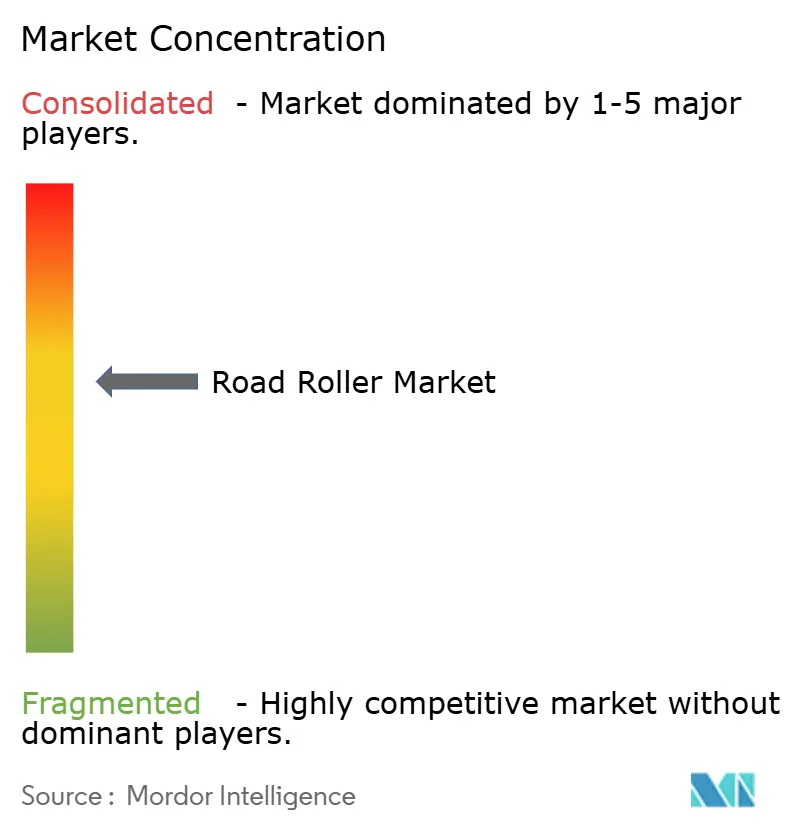
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによロードローラー市場分析
ロードローラー市場規模は2026年に5.15 ビリオン 米ドルと評価され、2027年の5.38 ビリオン 米ドルから2032年には6.71 ビリオン 米ドルへと、2027年から2032年の期間にCAGR 4.51%で成長する見込みです。需要は既に建設中の工事に連動しており、各土工およびアスファルト層は次の層を施工する前に密度要件を満たす必要があります。これにより、ロードローラー市場は初期段階のプロジェクト発表よりも、進行中のプロジェクト納品と密接な関係を持ちます。公共インフラプログラムは、計画段階から実施段階に移行した際に機器需要を支えます。レンタルフリートは、稼働率が不均一な機械を所有したくない請負業者に対して、フル重量機器へのアクセスを広げます。インテリジェントコンパクションとテレマティクスは、品質を記録し、制約された舗装作業時間内での作業管理を支援するため、購買決定においてより重要性を増しています。
主要レポートのポイント
- タイプ別では、振動シングルドラム土壌ローラーが2026年に38.46%のシェアを保持し、タンデムアスファルローラーは2032年までCAGR 5.37%で成長すると予測されています。
- 稼働重量別では、中型ローラー(5~12トン)が2026年に44.27%のシェアを保持し、5トン未満の軽量ローラーは2032年までCAGR 5.18%で成長すると予測されています。
- ドラムタイプ別では、スムースドラム機器が2026年に71.36%のシェアを保持し、パッドフットドラム機器は2032年までCAGR 5.03%で成長すると予測されています。
- 推進方式別では、ディーゼル機器が2026年に94.82%のシェアを保持し、電気・ハイブリッド機器は2032年までCAGR 14.63%で成長すると予測されています。
- 用途別では、道路建設が2026年に52.18%のシェアを保持し、道路維持管理・修繕は2032年までCAGR 5.27%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に48.63%のシェアを保持し、中東・アフリカは2032年までCAGR 5.84%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバル道路・高速道路建設パイプラインの拡大 | +1.5% | グローバル、アジア太平洋地域および中東・アフリカに集中 | 長期(4年以上) |
| 道路維持管理・再舗装の積み残し | +1.2% | 北米およびヨーロッパ | 中期(2~4年) |
| インテリジェントコンパクションとテレマティクスの採用 | +0.7% | グローバル、アジア太平洋地域および北米に集中 | 中期(2~4年) |
| レンタル・リースの採用による初期フリートコストの削減 | +0.5% | アジア太平洋地域、南米、アフリカ | 短期(2年以内) |
| 短い舗装作業時間に対応するための生産性向上 | +0.4% | 北米およびヨーロッパ | 短期(2年以内) |
| 排出規制の強化による車両更新の加速 | +0.3% | 北米、ヨーロッパ、インド | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
グローバル道路・高速道路建設パイプラインの拡大
ロードローラー市場は、継続的な土工およびアスファルト施工を必要とする道路プログラムの規模と期間によって支えられています。アジア交通観測所は、低・中所得アジア経済圏における交通投資ニーズの中心的な要素として道路を位置づけており、維持管理にも継続的な資金が必要であるとしていますアジア交通2035年展望:低・中所得経済圏の投資ニーズ、 アジア交通観測所, asiantransportobservatory.org">[1]。中国、インド、東南アジア諸国は、回廊、高速道路、都市道路工事の幅広い組み合わせを提供しています。湾岸交通回廊と大規模土木プロジェクトは、中東における機器需要のもう一つの源泉となっています。長期的なパイプラインにより、メーカーはより明確な生産計画を立てることができ、レンタル事業者はフリート展開のより強固な基盤を持つことができます。また、需要が単一の請負業者や単一の短期建設パッケージに依存しにくくなります。
道路維持管理・再舗装の積み残し
延期された道路維持管理が、特に成熟した交通ネットワークにおいて、コンパクション機器への安定した需要を生み出しています。ピュー・チャリタブル・トラストは、米国の道路と橋梁における多額の延期維持管理ニーズを定し、定期的な再舗装と修繕の必要性を強調しています州・地方政府は道路と橋梁の延期維持管理に105 ビリオン 米ドルの課題に直面、 ピュー・チャリタブル・トラスト, www.pew.org">[2]。これらのプロジェクトは通常、限られた交通規制内での作業完了が可能なタンデムアスファルトローラー、空気入りタイヤローラー、コンビネーション機械を必要とします。グリーンフィールド建設とは異なり、維持管理プログラムは多くの小規模サイトに活動を分散させ、年間を通じて機械を稼働させ続けることができます。請負業者はまた、迅速に動員でき、制約された舗装スケジュールで一貫した表面品質を提供できる機器を必要としています。これにより、ロードローラー市場は北米とヨーロッパにおいて、フリートの可用性、ディーラーサポート、レンタルアクセスへの依存度が高まっていす。
インテリジェントコンパクションとテレマティクスの採用
ロードローラー市場は、作業完了中に作業品質を記録する機器へと移行しています。連邦ガイダンスは、インテリジェントコンパクションを、ローラーベースの測定値と位置・温度関連データを組み合わせてカバレッジと記録を改善するシステムとして説明しています。これにより、調達の議論はデータ品質、再現性、レポーティングへとシフトしています。AmmannはACE proシステムに振幅と周波数の自動制御を組み込み、インテリジェンスが別途提供されるのではなく機械内に組み込まれる方向性を示しています。XCMGはXSシリーズシングルドラムローラーにコンパクション制御機能を導入し、過剰・不足コンパクションを低減しています。これらのシステムを標準化した請負業者は、機器データがサイト管理プロセスの一部となるため、より高い切り替えコストに直面する可能性があります。
レンタル・リースの採用による初期フリートコストの削減
レンタルとリースは、所有フリートへの資本投資を正当化できない小規模請負者に対して、ロードローラーへのアクセスを広げています。このモデルにより、請負業者は稼働率が低い期間のフルコストを負担することなく、特定の工事に必要な機械クラスを取得することができます。これは特に、アジア太平洋地域、南米、アフリカの分散した請負業者市場において重要です。レンタル事業者はまた、フリート全体で機器仕様を標準化することができ、これにより接続されたコンパクションシステムとテレマティクスが小規模オペレーターの間でより広く認知されるようになります。購買決定はしたがってレンタル会社へとシフトし、機械の耐久性、整備性、残存価値がより重視されます。ロードローラー市場は、レンタルフリートが直接所有のみよりも広いエンドユーザーグループに機器を提供できるため、恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期購入・資金調達コスト | -0.6% | グローバル、南米およびアフリカに集中 | 中期(2~4年) |
| 燃料・運営コストの変動 | -0.3% | グローバル | 短期(2年以内) |
| 練ローラーオペレーターおよびサービス技術者の不足 | -0.2% | 北米およびヨーロッパ | 中期(2~4年) |
| 分散した請負業者需要と長い更新サイクル | -0.2% | 南米、東南アジア、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期購入・資金調達コスト
ロードローラー市場は、資金調達の制限と厳しいプロジェクトスケジュールにより、明確な購入可能性の制約に直面しています。大型土壌ローラーやインテリジェントコンパクション機能を搭載した機器は、小規模請負業者が対応できる以上の初期投資を必要とする場合があります。そのような購入者は、古いユニットをより長く使用し続けるか、新機器を購入する代わりにレンタルを利用する可能性があります。インフラ工事が拡大しているものの、請負業者のバランスシートが依然として厳しい市場でプレッシャーが最も強くなります。新たな排出規制は更新決定を前倒しにし、資本負担をより即時的なものにする可能性があります。その結果、大規模フリートオーナーと小規模独立オペレーターの間で需要が不均一になります。
燃料・運営コストの変動
燃料運営コストの変動は、請負業者のマージンが圧迫されている場合に更新決定を遅らせる可能性があります。ディーゼルはロードローラーの主要燃料であり続けているため、燃料コストの変動は日々のフリート経済に直接影響します。プロジェクト契約は燃料価格よりも調整が遅いことが多いため、請負業者はより高い運営コストをすぐに回収できない場合があります。これにより、オペレーターは古い機器の使用を延長したり、新規購入よりも短期レンタルを好む傾向が生じる可能性があります。ハイブリッド機器は特定の維持管理用途で燃料消費を削減できますが、その効果はデューティサイクル、現場条件、充電アクセスによって異なります。この制約は、資金調達の柔軟性が限られ、より高い運営費を吸収する余地が少ない請負業者において最も顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
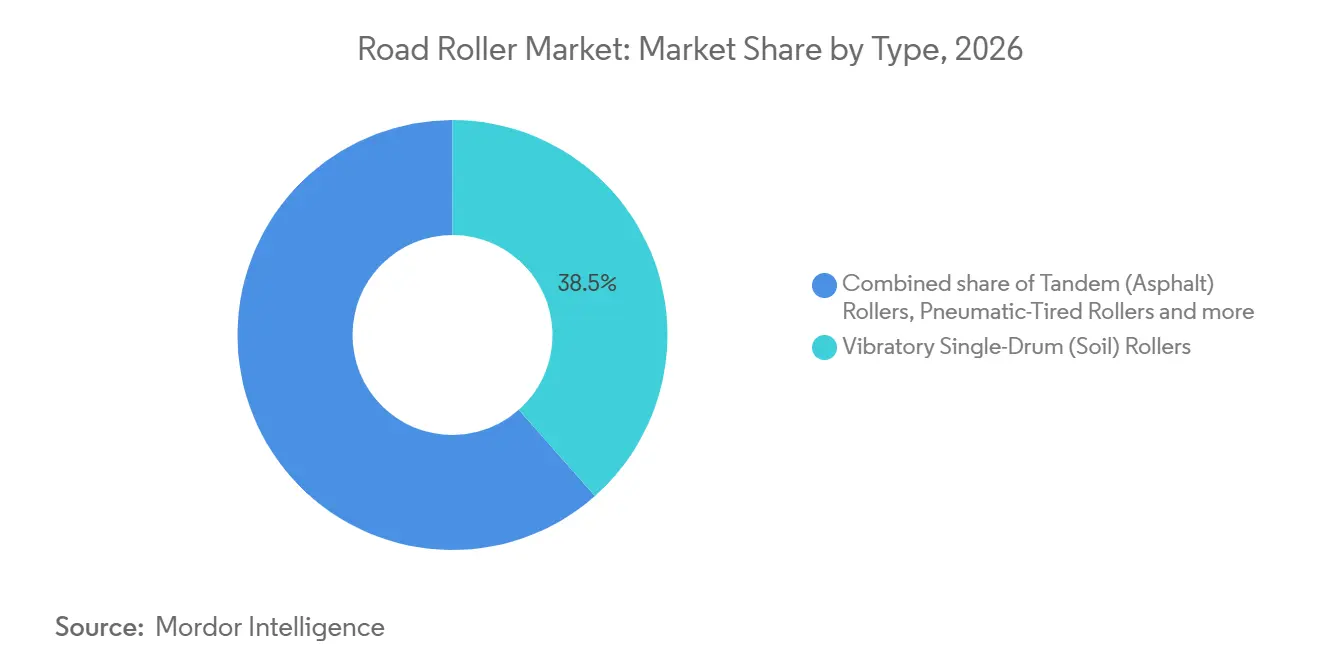
土壌コンパクションがリードし、アスファルト密度作業が拡大振動シングルドラム土壌ローラーは2026年のロードローラー市場シェアの38.46%を保持しました。その地位は、高速道路、土地開発、ダム工事、そのの大規模土工プロジェクトの路床準備における役割から来ています。すべてのグリーンフィールド道路は、アスファルトを施工する前に適切な土壌コンパクションが必要です。これにより、アジア太平洋地域やその他の発展途上地域の大規模回廊プログラム全体で機器が不可欠となります。また、請負業者が深さとコンパクション力を必要とする場合に様々な地盤条件に対応し、プロジェクトが天然土壌、盛土、粒状層の間を移動する際に、それぞれ制御された反復可能なコンパクションアプローチを必要とする場合に有用です。したがって、その関連性は多くの道路プロジェクトの最も初期かつ最も機器集約的な段階に結びついており、請負業者が舗装クルー、材料納品、後続の建設活動を安全にスケジュールする前に信頼性の高い成果を必要とする段階です。
タンデムアスファルトローラーは、ロードローラー市場において2032年までCAGR 5.37%で成長すると予測されています。その需要は再舗装工事と密接に結びついており、通常は一貫した仕上げ品質と迅速な完了が必要です。ロードローラー産業は、通規制が舗装に利用できる時間を制限する場所でこれらの機械を使用します。空気入りタイヤローラーは、空港、工業、高速道路工事での表面仕上げと継ぎ目シーリングに引き続き有用であり、タイヤ接触により請負業者が特定の舗装設計と運用環境に必要な表面処理を達成するのに役立ちます。コンビネーションローラーは、複数の機械をサイト間で移動させる必要性を減らすことができるため、都市部の工事で注目を集めています。静的および三輪機械は専門的な用途に引き続き対応していますが、新規調達のシェアはより狭くなっています。これは、請負業者が通常、より広い舗装・維持管理作業にわたって予測可能な結果を提供できる機器を好むためです。
注記: 個別セグメントのシェアはレポート購入後に入手可能
稼働重量別:
中型機械がフリートの標準を維持しながら軽量ユニットが台頭5~12トンの中型ローラーは2026年のロードローラー市場収益の44.27%を保持しました。このカテゴリーはコンパクション能力と輸送の実用性およびフリート経済性のバランスを取っています。一般的な高速道路幅と多くの土工・アスファルト作業に対応でき、請負業者がプロジェクトのフェーズや場所間で高度に専門化された機械を移動させることなく、日常的な作業の多くを管理できます。レンタル会社はこの柔軟性を好みます。なぜなら、1台の機械が複数の請負業者タイプに対応できるからです。また、分散したサイト間を頻繁に移動するプロジェクトの作業パターンにも適しています。その結果、中型機器はフリート拡張の実用的なデフォルトとして残り、特に様々なプロジェクト規模、材料、サイトアクセス条件を持つ顧客にサービスを提供しながら高い稼働率を維持しなければならないレンタル事業者にとって重要です。
5トン未満の軽量ローラーは、ロードローラー市場において2032年までCAGR 5.18%で成長すると予測されています。都市部の再舗装、制約された作業エリア、レンタル需要がこのグループを支えています。小型機械は、道路、公共設備、近隣の建物がアクセスを制限する場所での展開が容易であり、大型ローラーが交通の流れを妨げたり、サイトロジスティクスと競合したり、追加の輸送計画を必要とする可能性がある混雑した場所でクルーが作業するのを助けます。また、現場での排出量削減に関する地域要件を満たすことができる電気構成にも適しています。AmmannのeARX 26-2は、バッテリー駆動のタンデム機器がそのような作業向けにどのように位置づけられているかを示しています。重量ローラーは主要な路盤、ダム建設、鉱山アクセス道路に引き続き必要ですが、その長い更新サイクルが近期の受注成長を遅らせています。なぜなら、所有者は更新が商業的に必要になる前に複数のプロジェクトサイクルを通じて保持することが多いからです。
ドラムタイプ別:
スムースドラム機器が広く使用され、パッドフット需要が高まるスムースドラム機器は2026年のロードローラー市場収益の71.36%を保持しました。そのリードは、アスファルトコンパクションと粒状路盤準備における広範な使用を反映しています。タンデムコンパクターは均一な表面仕上げを作るためにスムースドラムに一般的に依存しています。シングルドラム機械も表面感度が重要な場合にスムース構成を使用し、特に請負業者が粒状準備作業と制御された表面条件を必要とする用途の間を移動できる汎用機械を必要とする場合に使用します。この汎用性により、フリートオーナーは多くの工事で同じ基本構成を使用できます。したがって、請負業者が各基本表面条件に対して別の機械を維持することなく、日常的な舗装・準備作業に割り当てることができるため、機器フリートの広い部分で標準的な選択肢として残り続けます。
パッドフットドラム機器は、ロードローラー市場において2032年までCAGR 5.03%で成長すると予測されています。ドラム設計は粘着性土壌と材料へのより強い貫入を必要とする作業にいて重要です。中東とアフリカの土工は、大規模プロジェクトが地盤準備の初期段階でスムースドラムが通常提供するよりも深い関与を必要とする土壌プロファイルを含む可能性があるため、このタイプのコンパクションに有利な条件を生み出しています。HammのG-Tierコンパクターは同様の重量クラスでスムースとパッドフットの選択肢を提供し、請負業者がサポートする基本プラットフォームの数を増やすことなく柔軟性を高めています。専門的なドラムプロファイルは、トレンチ、鉄道バラスト、公共設備用途に引き続き対応しています。これらの小規模用途は、公共設備・鉄道オペレーターが定期的な維持管理と現場固有の地盤条件に適切なコンパクションツールを必要とし続けるため、スムースドラム機器の広さには及ばないものの、安定した需要を提供します。
推進方式別:
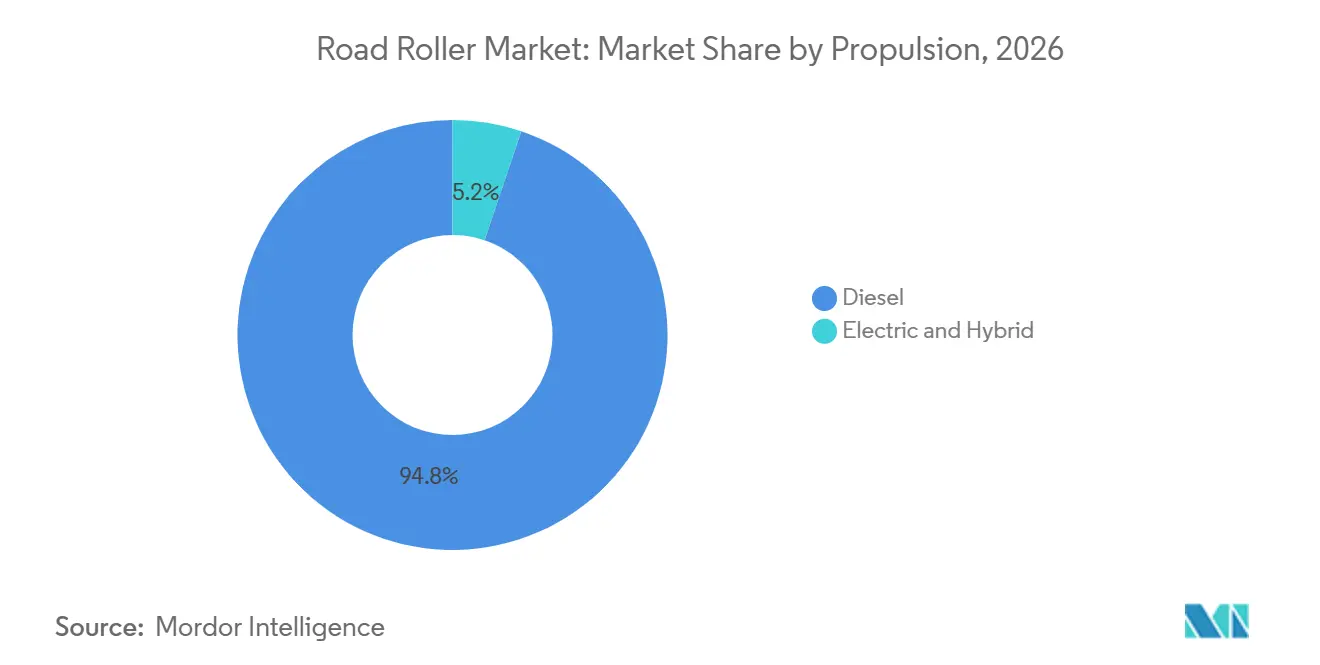
ディーゼルが設置ベースを維持しながら電気・ハイブリッド機器が発展ディーゼル機器は2026年のロードローラー市場シェアの94.82%を保持しました。その地位は、多くの稼働中の現場における長いシフト、高いエネルギ需要、充電へのアクセスの制限を反映しています。特に大型機械は土工・舗装サイクルを通じて信頼性の高い動力を必要とします。既存のディーラー能力と慣れ親しんだサービス慣行もディーゼルの採用を強化しており、請負業者は一般的に既存のサービス体制や現場運用慣行を変更することなく、訓練されたサポート、交換部品、定期メンテナンスを取得できます。新しいディーゼル機器は、現場のエネルギー体制を変更することなくコンプライアンス改善を必要とする請負業者に引き続き関連性があります。これにより、ディーゼルは近期の機器ベースの中心に留まり、特に固定された都市部の場所を超えて運用し、オンサイト充電体制に依存することなく継続的に稼働する必要があるフリートにとって重要です。
電気・ハイブリッド機器は、ロードローラー市場において2032年までCAGR 14.63%で成長すると予測されています。成長は小さな設置ベースから始まり、すべてのクラスでのディーゼルの近期置き換えを示すものではありません。Dynapacの電気土壌・タンデムモデルは、電動化がユーティリティクラス機器に移行していることを示しており、フリートマネージャーに排出量、騒音、または制御された充電場所へのアクセスが機器仕様を形成する工事向けの追加オプションを提供しています。BOMAGもフルワークシフトを想定したバッテリー電気シングルドラムコンセプトをテストしています。これらの製品は、充電、日々の移動、デューティサイクルを確実に管理できる場所に最も適しています。規制と顧客要件がこのニッチを拡大する可能性がありますが、充電の可用性、シフトの長さ、周囲条件、ディーラーが不慣れなパワートレインをサポートする能力など、実際の現場条件が引き続き採用を決定します。
用途別:
建設が最大のベースを持ち、修繕がより速く拡大道路建設は2026年のロードローラー用途需要の52.18%を占めました。新規回廊、高速道路拡幅、市道路、関連土工は各プロジェクト段階で繰り返しコンパクションを必要とします。これにより、1つの狭く定義された機器タイプではなく、土壌・アスファルト機械への需要が生まれます。道路建設に結びついたロードローラー市場規模は、したがって路床工事と最終舗装活動の両方によって支えられています。大規模建設パッケージは、複数のプロジェクトフェーズが同時に進行する場合に機械の稼働率を高め、機器が地盤準備、基盤材料の敷設、アスファルトコンパクションを行うチーム間で移動できるため、孤立した作業間で待機することがありません。請負業者は通常、この混合作業を管理するために広いフリートを必要とします。なぜなら、同じプログラムが比較的短い納品スケジュール内で深い土工から基盤準備、そしてアスファルト仕上げへと移行する可能性があるからです。
道路維持管理・修繕は、ロードローラー市場において2032年までCAGR 5.27%で成長すると予測されています。延期された修繕と老朽化した路面は、孤立した交換作業ではなく再舗装への持続的なニーズを生み出していま。タンデム、空気入りタイヤ、コンビネーションローラーはこれらの工事でより強い役割を持ちます。ネットワーク全体の維持管理は、個々の道路区間が完了するにつれてレンタルフリートと請負業者が1つの再舗装作業から別の作業へと機器を再展開できるため、より多くの年間稼働時間を生み出す可能性があります。土地開発は土壌コンパクションへの安定した二次的需要源を提供します。空港・工業工事は量的には小さいですが、より重い機器とより専門化された構成を必要とする場合があり、機器量が公共道路プログラムに及ばない場合でも収益において重要なプロジェクトとなっています。
地域分析
アジア太平洋地域は2026年のロードローラー市場収益の48.63%を保持しました。中国の交通プロジェクト、インドの高速道路拡張、東南アジアの都市道路活動が地域全体での高い機器使用を支えています。広いプロジェクトベースは路床準備、アスファルト舗装、定期的な道路改良をカバーしています。アジア交通観測所は、地域の交通ニーズにおける道路・維持管理投資の中心的な役割を強調しいます。このミックスにより、メーカーとレンタル会社は、専用フリートを持つ主要インフラ請負業者から特定の作業のためにレンタルチャネルを通じて機器を取得する可能性がある小規模地元企業まで、大きく多様な顧客ベースを持つことができます。また、需要が1つの市場に依存するのではなく、各国のインフラプログラム全体に分散されるため、サプライヤーが異なる国間で生産、ディーラー在庫、レンタルフリート配置のバランスを取る機会が向上します。オーストラリアは道路活動とレンタルフリートへの広いアクセスに支えられた中程度の成長を加えています。
中東・アフリカは、ロードローラー市場において2032年までCAGR 5.84%で成長すると予測されています。政府支援の交通回廊と土木工事プログラムが土壌コンパクションとアスファルト機器への需要を高めています。地域のプロジェクトミックスは重い土工フェーズでシングルドラム振動ローラーを好み、後の舗装段階では高速道路・都市道路請負業者の仕上げ期待を満たすことができるアスファルトコンパクション機器への別の需要をみ出しています。北・東アフリカの道路ネットワーク拡張は、湾岸プロジェクトを超えたさらなる需要源を提供しています。南米は、継続中の高速道路コンセッションとインフラパートナーシップ活動に支えられた、より緩やかな成長を記録すると予測されています。ロシアは、資金調達条件と地政学的混乱が広範な商業的道路建設活動を制限するため、引き続き制約されると予想されています。
北米とヨーロッパはより維持管理主導の需要プロファイルを持っています。米国では、延期された維持管理が純粋なグリーンフィールド建設サイクルではなく、定期的な再舗装ニーズを支えています。ヨーロッパの需要も同様に、修繕工事で使用されるタンデムおよびコンビネーション機器を好みます。欧州建設機械委員会(CECE)は2025年のヨーロッパ建設機械販売の緩やかな回復を報告し、4.6%の成長を示しました。これは例外的ではなく安定した機器需要と一致しています。これらの地域は、プロジェクトが厳しい交通・労働制約の下で頻繁に運営されるため、機械の稼働時間、オペレーターの効率性、サースカバレッジを重視し、修理が困難または動員が遅い機器に対する請負業者の許容度が限られています。
競合環境
ロードローラー市場は中程度に集中しており、複数のグローバルサプライヤーがプレミアムおよびミッドマーケット機器をリードし、地域ブランドが価値で競争する半統合構造を反映しています。Fayat GroupはBOMAGとDynapacを通じて販売し、Deere & CompanyはWirtgenグループを通じてHammを運営しています。これらの企業は、インテリジェントコンパクション、電動化、デジタル記録、広範な製品カバレッジを通じて競争し、購入者に機械性能、データ要件、ディーラーサポート、サービス体制、混合フリート全体での機器標準化の必要性のバランスを取る様々な方を提供しています。Caterpillarはディーラー、レンタル、アフターマーケットネットワークに依存して重量クラス全体での可用性をサポートしています。XCMGは従来型および新エネルギー機器での積極的な製品開発により広範な機械にわたって競争しています。Ammannはタンデムローラー、空気入りタイヤ機器、オペレーター重視のコントロールにおいて明確なポジションを保持しています。
技術の深さはロードローラー市場における実際の競争上の差別化要因になりつつあります。BOMAGのBOMAP Paveは舗装とローリング活動を接続し、複数の機械にわたるプロジェクト記録をサポートしています。Dynapacはゼロエミッションプログラムを通じて電気土壌・タンデムローラーを導入しました。XCMGはハイブリッド機器とデジタルコンパクション制御を道路機械レンジに追加しました。これらの動きは、特に請負業者が限られた舗装作業時間内に指定された密度と表面結果が達成されたという証拠を必要とする場合に、サプライヤーが基本的なコンパクション出力だけでなく、作業品質、運用データ、機器可用性でも競争ていることを示しています。フリート全体で接続された機器を使用する顧客は、データシステム、オペレーター慣行、ディーラーサポートが連携するため、サプライヤーを変更する意欲が低くなる可能性があります。
高度なテレマティクスなしに機械の設置ベースに対応できるサプライヤーには依然として余地があります。手頃な価格の後付けは、すべての機器を一度に交換できないが、より良いレポーティングを必要とするフリートオーナーに訴求する可能性があります。低排出パッケージも高温気候と高高度で信頼性を維持する必要があります。AmmannのSaMoTer 2026展示は、ARX 40-2 CコンビネーションローラーとアスファルトローラーのARP 75を含み、広範なコンパクション提案の価値を示しました。Fayatのメカラック買収合意は、土工と道路建設機器ポートフォリオ間のより緊密な連携を示しています。Shantui、LiuGong、SANYなどの他の中国メーカーは、特に排出コンプライアンスが重要な購買考慮事項である場所で、新エネルギー提案と流通リーチを拡大し続けています。
ロードローラー産業のリーダー企業
-
Fayat Group
-
Deere & Company
-
Caterpillar Inc.
-
XCMG Construction Machinery Co., Ltd.
-
Ammann Group Holding AG
- 注:主要企業の掲載順は順位を示すものではありません。
ロードローラー市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Deere & Company
- Fayat Group
- Ammann Group Holding AG
- Sakai Heavy Industries, Ltd.
- Volvo AB
- XCMG Construction Machinery Co., Ltd.
- SANY Heavy Industry Co., Ltd.
- Guangxi LiuGong Machinery Co., Ltd.
- Shantui Construction Machinery Co., Ltd.
- J.C. Bamford Excavators Ltd.
- Wacker Neuson SE
- CNH Industrial N.V.
- Xiamen XGMA Machinery Co., Ltd.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- Escorts Kubota Limited
- Mahindra and Mahindra Ltd.
- Komatsu Ltd.
- Liebherr-International AG
- SINOMACH Heavy Industry Corporation
最近の産業開発事情 ロードローラー市場
- 2026年9月:SANY Indiaは、グレーターノイダで開催されたbauma CONEXPO INDIA 2026にて、稼働重量9,200kg、Ashok Leyland製54.6kWエンジン、CEVステージV排出規制適合のSTR90C-10 PROシングルドラム土壌コンパクターを発売しました。
- 2026年5月:Ammannは、イタリアのヴェローナで開催されたSaMoTer 2026にてARX 40-2 CコンビネーションローラーとタンデムローラーのアスファルトローラーARP 75を展示しました。
- 2026年3月:BOMAGは、最大稼働重量18トンおよび複数のバラストオプションを備えたアスファルト用途向けBW 18 RH空気入りタイヤローラーを発売しました。
- 2026年3月:Dynapacは、CONEXPO-CON/AGG 2026にて16トンクラスのアスファルトローラーCC7000 VIを発表し、同重量クラスへの復帰を示しました。
- 2026年3月:Dynapacは、10.5~31トンの調整可能な稼働重量を持つCP28空気入りタイヤローラーを発売しました。
グローバルロードローラー市場レポートの範囲
ロードローラー市場は、タイプ別、稼働重量別、ドラムタイプ別、推進方式別、用途別、地域別にセグメント化されています。タイプ別では、市場は振動シングルドラム(土壌)ローラー、タンデム(アスファルト)ローラー、静的/三輪ローラー、空気入りタイヤローラー、コンビネーションローラー、その他(歩行型、トレンチローラー)にセグメント化されています。稼働重量別では、市場は軽量(5トン未満)、中型(5~12トン)、重量(12トン超)にセグメント化されています。ドラムタイプ別では、市場はスムースドラム、パッドフットドラム、その他にセグメント化されています。推進方式別では、市場はディーゼルおよび電気・ハイブリッドにセグメント化されています。用途別では、市場は道路建設、道路維持管理・修繕、土地開発、工業・空港建設、その他にセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、ヨーロッパ(ドイツ、フランス、英国、イタリア、スペイン、ロシア、ポーランド、オランダ、その他のヨーロッパ)、アジア太平洋(中国、インド、日本、韓国、インドネシア、タイ、ベトナム、オーストラリア、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他の南米)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、トルコ、イスラエル、南アフリカ、エジプト、ナイジェリア、モロッコ、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 振動シングルドラム(土壌)ローラー |
| タンデム(アスファルト)ローラー |
| 静的/三輪ローラー |
| 空気入りタイヤローラー |
| コンビネーションローラー |
| その他(歩行型、トレンチローラー) |
| 軽量(5トン未満) |
| 中型(5~12トン) |
| 重量(12トン超) |
| スムースドラム |
| パッドフットドラ |
| その他 |
| ディーゼル |
| 電気・ハイブリッド |
| 道路建設 |
| 道路維持管理・修繕 |
| 土地開発 |
| 工業・空港建設 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| ポーランド | |
| オランダ | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| タイ | |
| ベトナム | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | 振動シングルドラム(土壌)ローラー | |
| タンデム(アスファルト)ローラー | ||
| 静的/三輪ローラー | ||
| 空気入りタイヤローラー | ||
| コンビネーションローラー | ||
| その他(歩行型、トレンチローラー) | ||
| 稼働重量別 | 軽量(5トン未満) | |
| 中型(5~12トン) | ||
| 重量(12トン超) | ||
| ドラムタイプ別 | スムースドラム | |
| パッドフットドラ | ||
| その他 | ||
| 推進方式別 | ディーゼル | |
| 電気・ハイブリッド | ||
| 用途別 | 道路建設 | |
| 道路維持管理・修繕 | ||
| 土地開発 | ||
| 工業・空港建設 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ポーランド | ||
| オランダ | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| ベトナム | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年のロードローラー市場の予測値は?
ロードローラー市場は2032年までに6.71 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.51%で成長すると予測されています。
最大の収益シェアを持つロードローラータイプは?
振動シングルドラム土壌ローラーが最大のシェアを保持しており、2026年に38.46%を占めました。これは高速道路路床および土工準備に広く使用されているためです。
最も速く成長すると予測される推進方式カテゴリーは?
電気・ハイブリッドローラーは2032年までCAGR 14.63%で成長すると予測されていますが、ディーゼルは依然として主要な設置技術です。
道路維持管理がローラーサプライヤーにとって重要な理由は?
修繕活動は頻繁な再舗装を必要とし、より短い舗装作業時間内で稼働できるタンデム、空気入りタイヤ、コンビネーションローラーを好みます。また、限られた数のグリーンフィールド建設プロジェクトへの依存ではなく、多くの小規模工事にわたる定期的な機器使用を支援し、地域の維持管理契約と定期的な舗装作業にわたって時間をかけてフリート稼働率を安定させるのに役立ちます。