
Tamaño y Participación del Mercado de Rodillos Compactadores
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
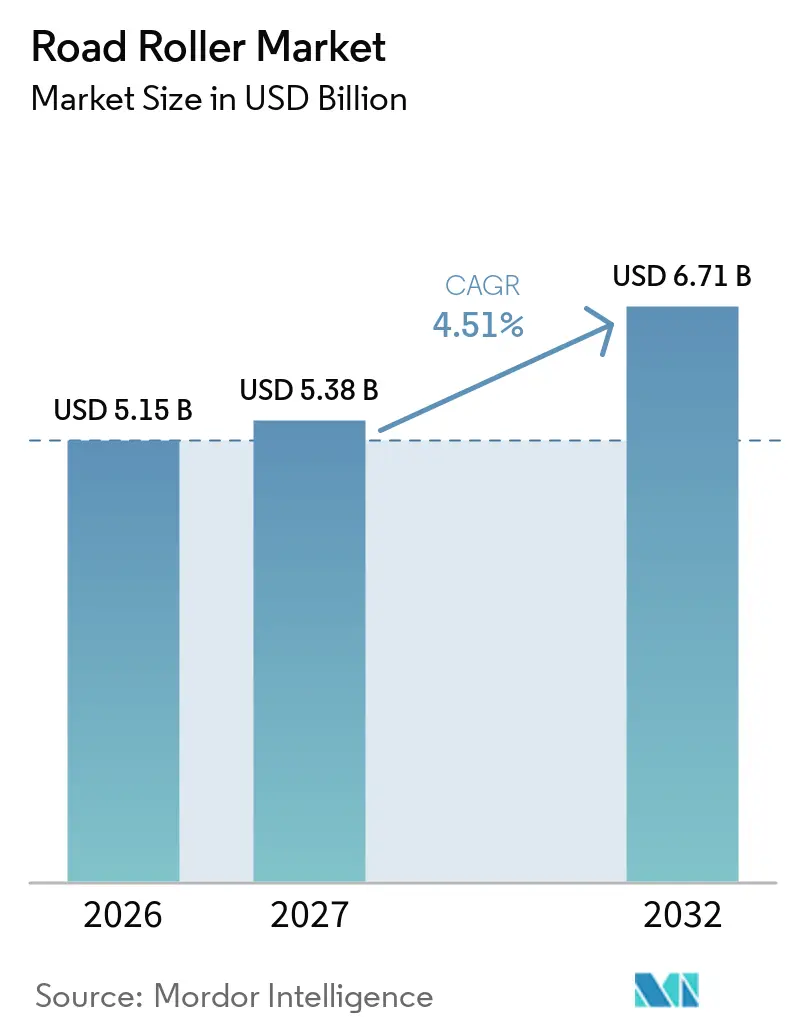
| Tamaño del Mercado (2027) | 5.38 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.71 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.51 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Rodillos Compactadores por Mordor Intelligence
El tamaño del mercado de rodillos compactadores fue valorado en 5,15 mil millones de USD en 2026 y se espera que crezca desde 5,38 mil millones de USD en 2027 hasta 6,71 mil millones de USD para 2032, a una CAGR del 4,51% durante 2027-2032. La demanda sigue a los trabajos que ya están en construcción, ya que cada capa de movimiento de tierras y asfalto debe cumplir con los requisitos de densidad antes de que pueda proceder la siguiente capa. Esto le da al mercado de rodillos compactadores una conexión más estrecha con la entrega activa de proyectos que con los anuncios de proyectos en etapa temprana. Los programas de infraestructura pública, por lo tanto, respaldan la demanda de equipos cuando pasan de la planificación a la ejecución. Las flotas de alquiler también amplían el acceso a equipos de peso completo para contratistas que no desean poseer máquinas con utilización irregular. La compactación inteligente y la telemática se están volviendo más importantes en las decisiones de compra porque documentan la calidad y ayudan a los contratistas a gestionar el trabajo dentro de ventanas de pavimentación restringidas.
Conclusiones Clave del Informe
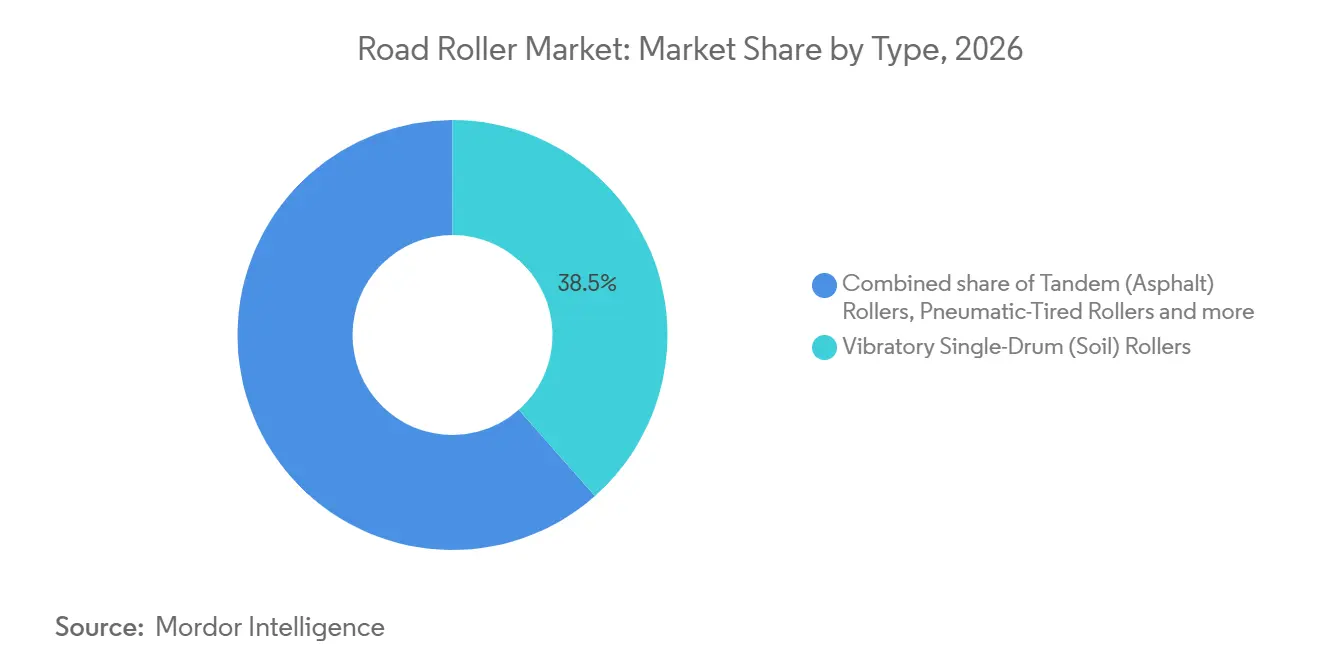
- Por tipo, los rodillos vibratorios de tambor simple de suelo tuvieron una participación del 38,46% en 2026, mientras que se prevé que los rodillos tándem de asfalto crezcan a una CAGR del 5,37% hasta 2032.
- Por peso operativo, los rodillos medianos (5 a 12 toneladas) tuvieron una participación del 44,27% en 2026, mientras que se prevé que los rodillos ligeros de menos de 5 toneladas crezcan a una CAGR del 5,18% hasta 2032.
- Por tipo de tambor, los equipos de tambor liso tuvieron una participación del 71,36% en 2026, mientras que se prevé que los equipos de tambor de pata de cabra crezcan a una CAGR del 5,03% hasta 2032.
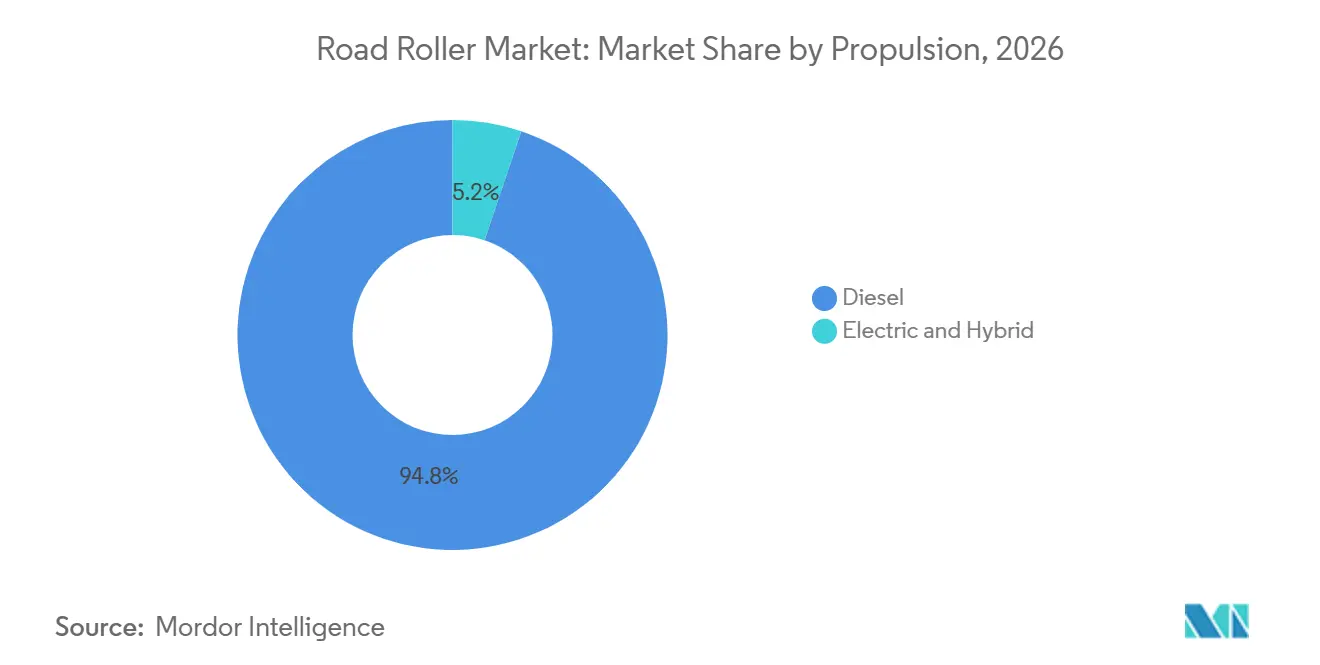
- Por propulsión, los equipos diésel tuvieron una participación del 94,82% en 2026, mientras que se prevé que los equipos eléctricos e híbridos crezcan a una CAGR del 14,63% hasta 2032.
- Por aplicación, la construcción de carreteras tuvo una participación del 52,18% en 2026, mientras que se prevé que el mantenimiento y la rehabilitación de carreteras crezcan a una CAGR del 5,27% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 48,63% en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 5,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Programa Global de Construcción de Carreteras y Autopistas | +1.5% | Global, concentrado en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Retraso en el Mantenimiento y Repavimentación de Carreteras | +1.2% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Adopción de Compactación Inteligente y Telemática | +0.7% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Adopción de Alquiler y Arrendamiento para Reducir los Costos Iniciales de Flota | +0.5% | Asia-Pacífico, América del Sur y África | Corto plazo (≤ 2 años) |
| Mayor Productividad para Ventanas de Pavimentación más Cortas | +0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Endurecimiento de las Normas de Emisiones que Acelera la Renovación de Flotas | +0.3% | América del Norte, Europa, India | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Programa Global de Construcción de Carreteras y Autopistas
El mercado de rodillos compactadores está respaldado por la escala y duración de los programas viales que requieren movimiento de tierras continuo y colocación de asfalto. El Observatorio de Transporte Asiático identifica las carreteras como un componente central de las necesidades de inversión en transporte en las economías asiáticas de ingresos bajos y medios, con el mantenimiento que también requiere financiamiento sostenidoPerspectiva del Transporte Asiático 2035: Necesidades de Inversión de las Economías de Ingresos Bajos y Medios, Observatorio de Transporte Asiático, asiantransportobservatory.org">[1]. China, India y los países del Sudeste Asiático proporcionan una amplia combinación de trabajos en corredores, autopistas y carreteras urbanas. Los corredores de transporte del Golfo y los grandes proyectos civiles añaden otra fuente de demanda de equipos en Oriente Medio. Un largo programa de proyectos ofrece a los fabricantes una planificación de producción más clara y a los proveedores de alquiler una base más sólida para el despliegue de flotas. También hace que la demanda sea menos dependiente de un único contratista o de un único paquete de construcción de corta duración.
Retraso en el Mantenimiento y Repavimentación de Carreteras
El mantenimiento diferido de carreteras está generando una demanda constante de equipos de compactación, particularmente en redes de transporte maduras. The Pew Charitable Trusts identificó necesidades sustanciales de mantenimiento diferido para carreteras y puentes de los Estados Unidos, subrayando la necesidad de repavimentación y rehabilitación recurrentesLos Gobiernos Estatales y Locales Enfrentan 105 mil millones de USD en Mantenimiento Diferido para Carreteras y Puentes, The Pew Charitable Trusts, www.pew.org">[2]. Estos proyectos generalmente requieren rodillos tándem de asfalto, rodillos neumáticos y máquinas combinadas capaces de completar el trabajo dentro de cierres de tráfico limitados. A diferencia de la construcción en terrenos vírgenes, los programas de mantenimiento distribuyen la actividad en muchos sitios más pequeños y pueden mantener las máquinas en uso durante todo el año. Los contratistas también necesitan equipos que puedan movilizarse rápidamente y ofrecer una calidad de superficie consistente en programas de pavimentación restringidos. Esto hace que el mercado de rodillos compactadores dependa cada vez más de la disponibilidad de flotas, el soporte de distribuidores y el acceso al alquiler en América del Norte y Europa.
Adopción de Compactación Inteligente y Telemática
El mercado de rodillos compactadores está avanzando hacia equipos que registran la calidad del trabajo mientras se está realizando. La orientación federal describe la compactación inteligente como un sistema que combina mediciones basadas en el rodillo con datos de posición y temperatura para mejorar la cobertura y la documentación. Esto desplaza la discusión de adquisición hacia la calidad de los datos, la repetibilidad y la generación de informes. Ammann ha incorporado el control automático de amplitud y frecuencia en su sistema ACE pro, mostrando cómo la inteligencia se está integrando dentro de la máquina en lugar de ofrecerse por separado. XCMG ha introducido funciones de control de compactación en sus rodillos de tambor simple de la serie XS para reducir la sobrecompactación y la subcompactación. Los contratistas que estandarizan estos sistemas pueden enfrentar mayores costos de cambio porque los datos del equipo se convierten en parte de su proceso de gestión de obras.
Adopción de Alquiler y Arrendamiento para Reducir los Costos Iniciales de Flota
El alquiler y el arrendamiento están ampliando el acceso a rodillos compactadores para contratistas más pequeños que no pueden justificar el compromiso de capital de una flota propia. Este modelo permite a los contratistas obtener la clase de máquina requerida para un trabajo específico sin asumir el costo total durante períodos de baja utilización. Es particularmente relevante en mercados de contratistas fragmentados en Asia-Pacífico, América del Sur y África. Los proveedores de alquiler también pueden estandarizar las especificaciones de los equipos en sus flotas, lo que otorga mayor visibilidad a los sistemas de compactación conectada y telemática entre los operadores más pequeños. La decisión de compra, por lo tanto, se desplaza hacia las empresas de alquiler, que ponen mayor énfasis en la durabilidad, la facilidad de mantenimiento y el valor residual de las máquinas. El mercado de rodillos compactadores se beneficia porque las flotas de alquiler pueden colocar equipos con un grupo más amplio de usuarios finales que la propiedad directa por sí sola.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Compra y Financiamiento | -0.6% | Global, concentrado en América del Sur y África | Mediano plazo (2–4 años) |
| Volatilidad del Combustible y los Costos Operativos | -0.3% | Global | Corto plazo (≤ 2 años) |
| Escasez de Operadores de Rodillos Calificados y Técnicos de Servicio | -0.2% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Demanda Fragmentada de Contratistas y Largos Ciclos de Reemplazo | -0.2% | América del Sur, Sudeste Asiático y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Compra y Financiamiento
El mercado de rodillos compactadores enfrenta una clara restricción de asequibilidad, con financiamiento limitado y cronogramas de proyectos ajustados. Los rodillos de suelo pesados y los equipos equipados con funciones de compactación inteligente pueden requerir un desembolso inicial mayor del que los contratistas más pequeños pueden asumir. Esos compradores pueden mantener unidades más antiguas por más tiempo o utilizar alquileres en lugar de comprar equipos nuevos. La presión es más fuerte en los mercados donde el trabajo de infraestructura se está expandiendo, pero los balances de los contratistas siguen siendo reducidos. Los nuevos requisitos de emisiones pueden adelantar las decisiones de reemplazo y hacer que la carga de capital sea más inmediata. El resultado es una demanda desigual entre los grandes propietarios de flotas y los operadores independientes más pequeños.
Volatilidad del Combustible y los Costos Operativos
La volatilidad del combustible y los costos operativos puede retrasar las decisiones de reemplazo cuando los márgenes de los contratistas están bajo presión. El diésel sigue siendo el combustible principal para los rodillos compactadores, por lo que los cambios en los costos del combustible afectan directamente la economía diaria de la flota. Los contratistas pueden no recuperar los mayores costos operativos de inmediato porque los contratos de proyectos a menudo se ajustan más lentamente que los precios del combustible. Esto puede alentar a los operadores a extender el uso de equipos más antiguos o a preferir alquileres a corto plazo sobre nuevas compras. Los equipos híbridos pueden reducir el consumo de combustible en ciertas aplicaciones de mantenimiento, pero los beneficios varían según el ciclo de trabajo, las condiciones del sitio y el acceso a la carga. La restricción es más significativa donde los contratistas tienen una flexibilidad financiera limitada y poco margen para absorber mayores gastos operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Compactación de Suelos Lidera Mientras se Expande el Trabajo de Densidad de AsfaltoLos rodillos vibratorios de tambor simple de suelo tuvieron el 38,46% de la participación del mercado de rodillos compactadores en 2026. Su posición proviene de su papel en la preparación de subrasantes para autopistas, desarrollo de terrenos, trabajos en presas y otros grandes proyectos de movimiento de tierras. Cada carretera en terreno virgen necesita una compactación de suelo adecuada antes de que se pueda colocar el asfalto. Esto hace que el equipo sea esencial en los grandes programas de corredores en Asia-Pacífico y otras regiones en desarrollo. Las máquinas también se adaptan a condiciones de terreno variadas cuando los contratistas necesitan profundidad y fuerza de compactación, lo que es útil cuando un proyecto se mueve entre suelos naturales, rellenos diseñados y capas granulares que cada una requiere un enfoque de compactación controlado y repetible. Su relevancia está, por lo tanto, vinculada a la etapa más temprana y con mayor uso de equipos de muchos proyectos viales, donde los contratistas necesitan resultados confiables antes de poder programar de manera segura las cuadrillas de pavimentación, las entregas de materiales y las actividades de construcción posteriores.
Se proyecta que los rodillos tándem de asfalto crecerán a una CAGR del 5,37% hasta 2032 dentro del mercado de rodillos compactadores. Su demanda está estrechamente vinculada al trabajo de repavimentación, que generalmente necesita una calidad de acabado consistente y una finalización rápida. La industria de rodillos compactadores utiliza estas máquinas donde las restricciones de tráfico limitan el tiempo disponible para la pavimentación. Los rodillos neumáticos siguen siendo útiles para el acabado de superficies y el sellado de juntas en trabajos de aeropuertos, industriales y de autopistas, donde el contacto de sus neumáticos puede ayudar a los contratistas a lograr el tratamiento superficial requerido para diseños de pavimento y entornos operativos específicos. Los rodillos combinados están ganando atención en trabajos urbanos porque pueden reducir la necesidad de mover varias máquinas entre sitios. Las máquinas estáticas y de tres ruedas continúan sirviendo para usos especializados, aunque ocupan una participación más reducida de las nuevas adquisiciones, ya que los contratistas generalmente prefieren equipos que puedan ofrecer resultados predecibles en un conjunto más amplio de asignaciones de pavimentación y mantenimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Peso Operativo:
Las Máquinas Medianas Siguen Siendo el Estándar de Flota Mientras las Unidades Ligeras Ganan TerrenoLos rodillos medianos en el rango de 5 a 12 toneladas tuvieron el 44,27% de los ingresos del mercado de rodillos compactadores en 2026. Esta categoría equilibra la capacidad de compactación con la practicidad del transporte y la economía de la flota. Puede manejar anchos de autopistas comunes y muchas tareas de movimiento de tierras y asfalto, lo que permite a los contratistas gestionar gran parte del trabajo rutinario sin transferir una máquina altamente especializada entre fases o ubicaciones de un proyecto. Las empresas de alquiler favorecen esta flexibilidad porque una sola máquina puede servir a múltiples tipos de contratistas. Las máquinas también se adaptan a los patrones de trabajo de proyectos que se mueven frecuentemente entre sitios dispersos. Como resultado, los equipos medianos siguen siendo una opción práctica predeterminada para la expansión de flotas, particularmente para las empresas de alquiler que deben mantener una alta utilización mientras atienden a clientes con tamaños de proyectos, materiales y condiciones de acceso al sitio variables.
Se prevé que los rodillos ligeros de menos de 5 toneladas crezcan a una CAGR del 5,18% hasta 2032 en el mercado de rodillos compactadores. La repavimentación urbana, las áreas de trabajo restringidas y la demanda de alquiler respaldan a este grupo. Las máquinas más pequeñas son más fáciles de desplegar donde las calles, los servicios públicos y los edificios cercanos restringen el acceso, ayudando a las cuadrillas a trabajar en ubicaciones congestionadas donde un rodillo más grande puede interrumpir el flujo de tráfico, entrar en conflicto con la logística del sitio o requerir una planificación de transporte adicional. También son adecuadas para configuraciones eléctricas, que pueden cumplir con los requisitos locales de menores emisiones en el sitio. El eARX 26-2 de Ammann muestra cómo se está posicionando el equipo tándem con batería para este tipo de trabajo. Los rodillos pesados siguen siendo necesarios para las principales subrasantes, la construcción de presas y las carreteras de acceso minero, pero sus ciclos de reemplazo más largos frenan el crecimiento de pedidos a corto plazo porque sus propietarios a menudo los retienen durante varios ciclos de proyectos antes de que un reemplazo sea comercialmente necesario.
Por Tipo de Tambor:
Los Equipos de Tambor Liso Son Ampliamente Utilizados Mientras Crece la Demanda de Tambor de Pata de CabraLos equipos de tambor liso tuvieron el 71,36% de los ingresos del mercado de rodillos compactadores en 2026. Su liderazgo refleja su amplio uso en la compactación de asfalto y la preparación de subrasantes granulares. Los compactadores tándem dependen comúnmente de tambores lisos para crear un acabado de superficie uniforme. Las máquinas de tambor simple también utilizan configuraciones lisas donde la sensibilidad de la superficie es importante, particularmente cuando los contratistas necesitan una máquina versátil que pueda moverse entre trabajos de preparación granular y aplicaciones que requieren una condición de superficie controlada. Esta versatilidad permite a los propietarios de flotas utilizar la misma configuración básica en muchos trabajos. Por consiguiente, sigue siendo la opción estándar para amplias partes de la flota de equipos, ya que los contratistas pueden asignarla a trabajos rutinarios de pavimentación y preparación sin mantener una máquina separada para cada condición de superficie básica.
Se prevé que los equipos de tambor de pata de cabra crezcan a una CAGR del 5,03% hasta 2032 en el mercado de rodillos compactadores. El diseño del tambor es importante en suelos cohesivos y trabajos que requieren una mayor penetración en el material. Los movimientos de tierras en Oriente Medio y África crean condiciones favorables para este tipo de compactación, porque los grandes proyectos pueden involucrar perfiles de suelo que requieren un mayor compromiso que el que normalmente proporciona un tambor liso durante las etapas iniciales de preparación del terreno. Los compactadores G-Tier de Hamm ofrecen alternativas de tambor liso y de pata de cabra en clases de peso similares, dando a los contratistas más flexibilidad sin ampliar el número de plataformas básicas que soportan. Los perfiles de tambor especializados continúan sirviendo para aplicaciones en zanjas, balasto ferroviario y servicios públicos. Estos usos más pequeños proporcionan una demanda estable aunque no igualen la amplitud de los equipos de tambor liso, ya que las empresas de servicios públicos y los operadores ferroviarios aún necesitan herramientas de compactación adecuadas para el mantenimiento recurrente y las condiciones de terreno específicas del sitio.
Por Propulsión:
El Diésel Mantiene la Base Instalada Mientras se Desarrollan los Equipos Eléctricos e HíbridosLos equipos diésel tuvieron el 94,82% de la participación del mercado de rodillos compactadores en 2026. Su posición refleja los largos turnos, las altas necesidades energéticas y el acceso limitado a la carga en muchos sitios de trabajo activos. Las máquinas más grandes en particular necesitan energía confiable durante los ciclos de movimiento de tierras y pavimentación. La capacidad existente de los distribuidores y las prácticas de servicio conocidas también refuerzan la adopción del diésel, ya que los contratistas generalmente pueden obtener soporte capacitado, componentes de repuesto y mantenimiento rutinario sin rediseñar sus acuerdos de servicio existentes ni cambiar las prácticas operativas en campo. Los equipos diésel más nuevos siguen siendo relevantes donde los contratistas necesitan mejoras de cumplimiento sin cambiar los acuerdos de energía del sitio. Esto mantiene al diésel como elemento central de la base de equipos a corto plazo, especialmente para las flotas que operan más allá de ubicaciones urbanas fijas y necesitan máquinas que puedan funcionar continuamente sin depender de acuerdos de carga en el sitio.
Se proyecta que los equipos eléctricos e híbridos crezcan a una CAGR del 14,63% en el mercado de rodillos compactadores hasta 2032. El crecimiento comienza desde una pequeña base instalada y no indica un desplazamiento a corto plazo del diésel en todas las clases. Los modelos de suelo y tándem eléctricos de Dynapac muestran que la electrificación está avanzando hacia equipos de clase utilitaria, dando a los gestores de flotas opciones adicionales para trabajos donde las emisiones, el ruido o el acceso a una ubicación de carga controlada determinan la especificación del equipo. BOMAG también ha probado un concepto de tambor simple con batería eléctrica destinado a un turno de trabajo completo. Estos productos son más adecuados donde la carga, el desplazamiento diario y los ciclos de trabajo pueden gestionarse con confianza. Las regulaciones y los requisitos de los clientes podrían ampliar este nicho, pero las condiciones prácticas del sitio seguirán determinando la adopción, incluida la disponibilidad de carga, la duración de los turnos, las condiciones ambientales y la capacidad de los distribuidores para dar soporte a trenes de potencia desconocidos.
Por Aplicación:
La Construcción Tiene la Mayor Base Mientras la Rehabilitación se Expande más RápidoLa construcción de carreteras representó el 52,18% de la demanda de aplicaciones del mercado de rodillos compactadores en 2026. Los nuevos corredores, la ampliación de autopistas, las carreteras urbanas y los movimientos de tierras relacionados requieren compactación repetida en cada etapa del proyecto. Esto crea demanda de máquinas de suelo y asfalto en lugar de un tipo de equipo definido de manera estrecha. El tamaño del mercado de rodillos compactadores vinculado a la construcción de carreteras está, por lo tanto, respaldado tanto por el trabajo de subrasante como por la actividad de pavimentación final. Los grandes paquetes de construcción también respaldan una mayor utilización de las máquinas cuando varias fases del proyecto se ejecutan a la vez, ya que el equipo puede trasladarse entre equipos que preparan el terreno, colocan material de base y compactan asfalto en lugar de permanecer inactivo entre tareas aisladas. Los contratistas comúnmente necesitan flotas amplias para gestionar esta combinación de trabajo, porque el mismo programa puede pasar de movimientos de tierras profundos a la preparación de la base y luego al acabado de asfalto dentro de un cronograma de entrega relativamente corto.
Se prevé que el mantenimiento y la rehabilitación de carreteras crezcan a una CAGR del 5,27% hasta 2032 en el mercado de rodillos compactadores. Las reparaciones diferidas y las superficies envejecidas crean una necesidad sostenida de repavimentación en lugar de trabajos de reemplazo aislados. Los rodillos tándem, neumáticos y combinados tienen un papel más importante en estos trabajos. El mantenimiento de toda la red también puede producir más horas de operación anuales porque la actividad continúa en muchos sitios más pequeños, lo que permite a las flotas de alquiler y a los contratistas reasignar equipos de una tarea de repavimentación a otra a medida que se completan los tramos individuales de carretera. El desarrollo de terrenos ofrece una fuente secundaria estable de demanda de compactación de suelos. El trabajo en aeropuertos e industrias es menor en volumen, pero puede requerir equipos más pesados y configuraciones más especializadas, lo que hace que estos proyectos sean importantes para los ingresos incluso cuando sus volúmenes de equipos no igualan los de los programas de carreteras públicas.
Análisis Geográfico
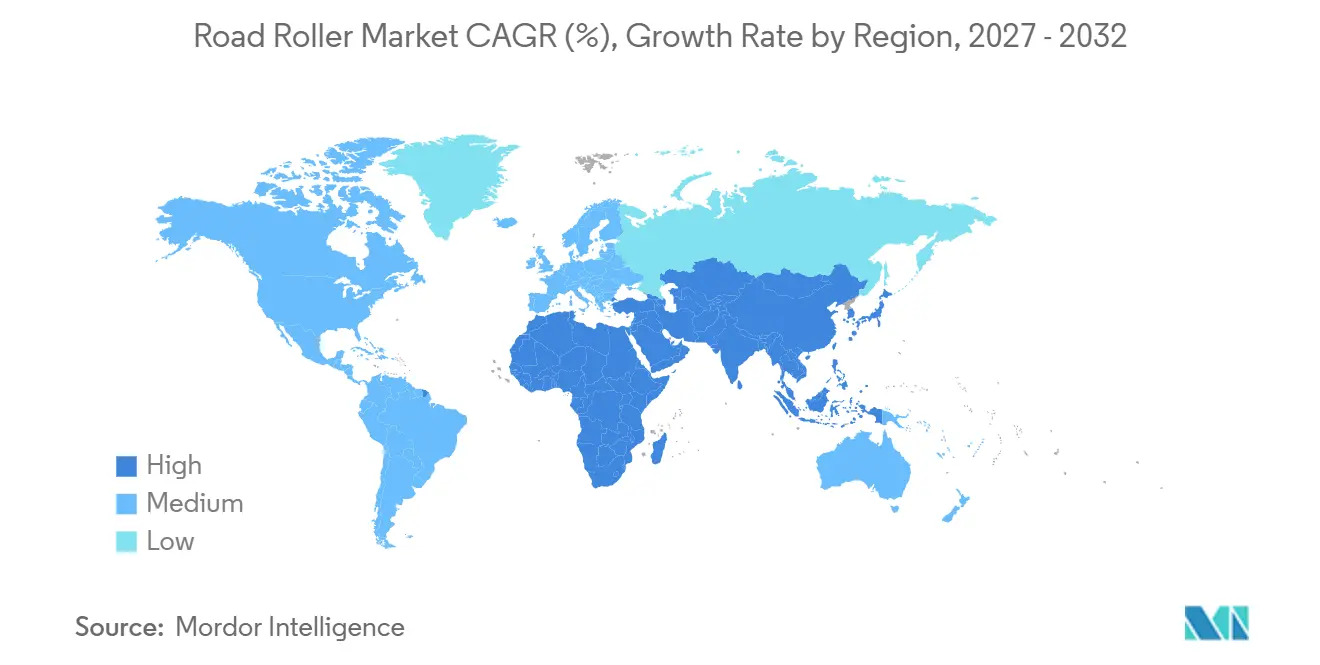
Asia-Pacífico tuvo el 48,63% de los ingresos del mercado de rodillos compactadores en 2026. Los proyectos de transporte de China, la expansión de autopistas de India y la actividad de carreteras urbanas del Sudeste Asiático respaldan un alto uso de equipos en toda la región. La amplia base de proyectos cubre la preparación de subrasantes, la pavimentación de asfalto y las actualizaciones periódicas de carreteras. El Observatorio de Transporte Asiático destaca el papel central de la inversión en carreteras y mantenimiento en las necesidades de transporte regionales. Esta combinación ofrece a los fabricantes y empresas de alquiler una base grande y variada de clientes, que va desde grandes contratistas de infraestructura con flotas dedicadas hasta empresas locales más pequeñas que pueden obtener equipos a través de canales de alquiler para asignaciones específicas. También mantiene la demanda distribuida entre los programas nacionales de infraestructura en lugar de depender de un solo mercado, lo que brinda a los proveedores una mejor oportunidad de equilibrar la producción, los inventarios de distribuidores y las colocaciones de flotas de alquiler en diferentes países. Australia añade un crecimiento moderado respaldado por la actividad vial y el amplio acceso a flotas de alquiler.
Se prevé que Oriente Medio y África crezcan a una CAGR del 5,84% hasta 2032 en el mercado de rodillos compactadores. Los corredores de transporte respaldados por el Estado y los programas de obras civiles aumentan la necesidad de equipos de compactación de suelos y asfalto. La combinación de proyectos de la región favorece los rodillos vibratorios de tambor simple durante las fases de movimiento de tierras pesado, mientras que las etapas de pavimentación posteriores crean una demanda separada de equipos de compactación de asfalto capaces de cumplir con las expectativas de acabado de los contratistas de autopistas y carreteras urbanas. La expansión de la red vial en el norte y el este de África proporciona una fuente adicional de demanda más allá de los proyectos del Golfo. Se prevé que América del Sur registre un crecimiento más moderado, respaldado por las concesiones de autopistas en curso y la actividad de asociaciones de infraestructura. Se espera que Rusia permanezca restringida porque las condiciones de financiamiento y la disrupción geopolítica limitan la actividad comercial más amplia de construcción de carreteras.
América del Norte y Europa tienen un perfil de demanda más orientado al mantenimiento. En los Estados Unidos, el mantenimiento diferido respalda las necesidades recurrentes de repavimentación en lugar de un ciclo de construcción exclusivamente en terrenos vírgenes. La demanda europea favorece de manera similar los equipos tándem y combinados utilizados en trabajos de rehabilitación. El Comité para el Equipo de Construcción Europeo (CECE) reportó una recuperación moderada en las ventas de equipos de construcción europeos en 2025, con un crecimiento del 4,6%, lo que es consistente con una demanda de equipos estable en lugar de excepcional. Estas regiones otorgan prioridad al tiempo de actividad de las máquinas, la eficiencia del operador y la cobertura de servicio porque los proyectos frecuentemente operan con restricciones estrictas de tráfico y mano de obra, dejando a los contratistas con poca tolerancia para equipos que son difíciles de reparar o lentos de movilizar.
Panorama Competitivo
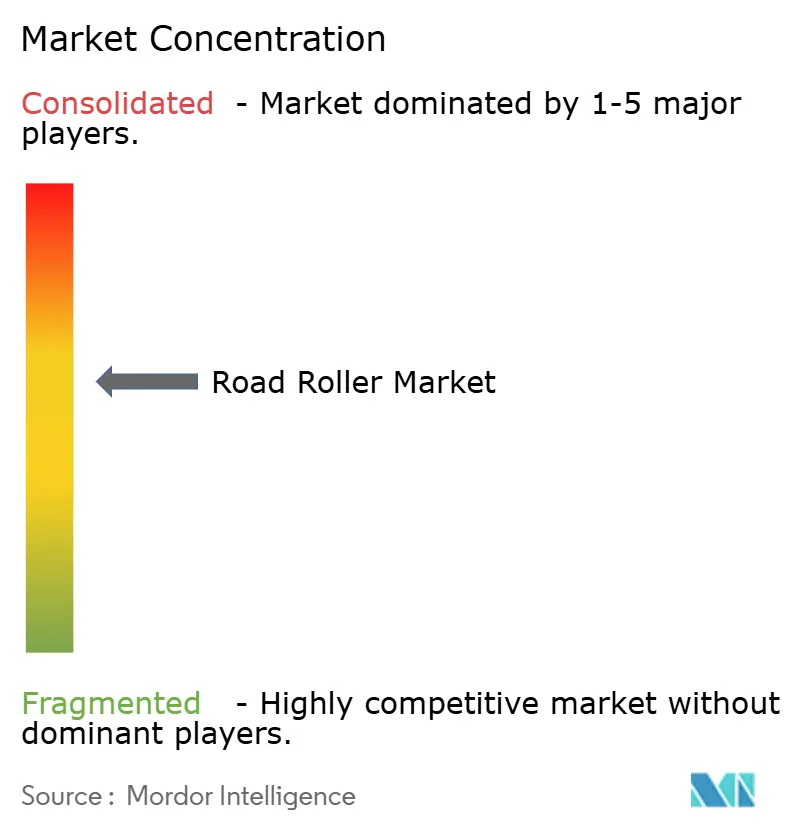
El mercado de rodillos compactadores está moderadamente concentrado, lo que refleja una estructura semiconsolidada en la que varios proveedores globales lideran los equipos de gama alta y de mercado medio, mientras que las marcas regionales compiten en valor. Fayat Group vende a través de BOMAG y Dynapac, mientras que Deere & Company opera Hamm a través del Wirtgen Group. Estas empresas compiten a través de la compactación inteligente, la electrificación, la documentación digital y una amplia cobertura de productos, dando a los compradores diferentes formas de equilibrar el rendimiento de las máquinas, los requisitos de datos, el soporte de distribuidores, los acuerdos de servicio y la necesidad de estandarizar equipos en una flota mixta. Caterpillar Inc. se apoya en su red de distribuidores, alquiler y posventa para respaldar la disponibilidad en todas las clases de peso. XCMG compite en una amplia gama de máquinas con un desarrollo activo de productos en equipos convencionales y de nueva energía. Ammann mantiene una posición definida en rodillos tándem, equipos neumáticos y controles centrados en el operador.
La profundidad tecnológica se está convirtiendo en una diferencia competitiva práctica en el mercado de rodillos compactadores. BOMAP Pave de BOMAG conecta la actividad de pavimentación y rodillado, lo que respalda la documentación del proyecto en múltiples máquinas. Dynapac ha introducido rodillos de suelo y tándem eléctricos a través de su programa de cero emisiones. XCMG ha añadido equipos híbridos y controles de compactación digital a su gama de maquinaria vial. Estos movimientos muestran que los proveedores compiten en calidad del trabajo, datos operativos y disponibilidad de equipos, además de la producción básica de compactación, particularmente cuando los contratistas necesitan evidencia de que la densidad especificada y el resultado de la superficie se han logrado durante una ventana de pavimentación limitada. Los clientes que utilizan equipos conectados en toda una flota pueden estar menos dispuestos a cambiar de proveedor porque los sistemas de datos, las prácticas de los operadores y el soporte de los distribuidores se vuelven interdependientes.
Sigue habiendo espacio para los proveedores que puedan atender la base instalada de máquinas sin telemática avanzada. Los retrofits asequibles podrían atraer a los propietarios de flotas que necesitan mejores informes pero no pueden reemplazar todos los equipos a la vez. Los paquetes de bajas emisiones también deben seguir siendo confiables en climas cálidos y a gran altitud. La exhibición de Ammann en SaMoTer 2026, que incluyó el rodillo combinado ARX 40-2 C y el rodillo tándem ARP 75, ilustró el valor de una oferta de compactación amplia. El acuerdo de Fayat para adquirir Mecalac indica vínculos más estrechos entre las carteras de equipos de movimiento de tierras y construcción de carreteras. Otros fabricantes chinos como Shantui, LiuGong y SANY continúan expandiendo sus ofertas de nueva energía y su alcance de distribución, particularmente donde el cumplimiento de emisiones es una consideración de compra importante.
Líderes de la Industria de Rodillos Compactadores
-
Fayat Group
-
Deere & Company
-
Caterpillar Inc.
-
XCMG Construction Machinery Co., Ltd.
-
Ammann Group Holding AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Rodillos Compactadores Empresas cubiertas en este informe
- Caterpillar Inc.
- Deere & Company
- Fayat Group
- Ammann Group Holding AG
- Sakai Heavy Industries, Ltd.
- Volvo AB
- XCMG Construction Machinery Co., Ltd.
- SANY Heavy Industry Co., Ltd.
- Guangxi LiuGong Machinery Co., Ltd.
- Shantui Construction Machinery Co., Ltd.
- J.C. Bamford Excavators Ltd.
- Wacker Neuson SE
- CNH Industrial N.V.
- Xiamen XGMA Machinery Co., Ltd.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- Escorts Kubota Limited
- Mahindra and Mahindra Ltd.
- Komatsu Ltd.
- Liebherr-International AG
- SINOMACH Heavy Industry Corporation
Desarrollos recientes de la industria en Mercado de Rodillos Compactadores
- Septiembre de 2026: SANY India lanzó el compactador de suelo de tambor simple STR90C-10 PRO en bauma CONEXPO INDIA 2026 en Greater Noida, con un peso operativo de 9.200 kg, un motor Ashok Leyland de 54,6 kW y cumplimiento de emisiones CEV Etapa V.
- Mayo de 2026: Ammann exhibió el rodillo combinado ARX 40-2 C y el rodillo tándem ARP 75 en SaMoTer 2026 en Verona, Italia.
- Marzo de 2026: BOMAG lanzó el rodillo neumático BW 18 RH para aplicaciones de asfalto, con un peso operativo máximo de 18 toneladas y múltiples opciones de lastre.
- Marzo de 2026: Dynapac introdujo el CC7000 VI, un rodillo de asfalto de clase 16 toneladas, en CONEXPO-CON/AGG 2026, marcando su regreso a esa clase de peso.
- Marzo de 2026: Dynapac lanzó el rodillo neumático CP28 con un peso de trabajo ajustable de 10,5 a 31 toneladas.
Alcance del Informe Global del Mercado de Rodillos Compactadores
El Mercado de Rodillos Compactadores está segmentado por Tipo, Peso Operativo, Tipo de Tambor, Propulsión, Aplicación y Geografía. Por Tipo, el mercado está segmentado en Rodillos Vibratorios de Tambor Simple (Suelo), Rodillos Tándem (Asfalto), Rodillos Estáticos/de Tres Ruedas, Rodillos Neumáticos, Rodillos Combinados y Otros (Rodillos de Conducción a Pie, Rodillos de Zanja). Por Peso Operativo, el mercado está segmentado en Ligero (Menos de 5 Toneladas), Medio (5 a 12 Toneladas) y Pesado (Más de 12 Toneladas). Por Tipo de Tambor, el mercado está segmentado en Tambor Liso, Tambor de Pata de Cabra y Otros. Por Propulsión, el mercado está segmentado en Diésel y Eléctrico e Híbrido. Por Aplicación, el mercado está segmentado en Construcción de Carreteras, Mantenimiento y Rehabilitación de Carreteras, Desarrollo de Terrenos, Construcción Industrial y de Aeropuertos y Otros. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Francia, Reino Unido, Italia, España, Rusia, Polonia, Países Bajos y Resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur, Indonesia, Tailandia, Vietnam, Australia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel, Sudáfrica, Egipto, Nigeria, Marruecos y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Rodillos Vibratorios de Tambor Simple (Suelo) |
| Rodillos Tándem (Asfalto) |
| Rodillos Estáticos/de Tres Ruedas |
| Rodillos Neumáticos |
| Rodillos Combinados |
| Otros (Rodillos de Conducción a Pie, Rodillos de Zanja) |
| Ligero (Menos de 5 Toneladas) |
| Medio (5 a 12 Toneladas) |
| Pesado (Más de 12 Toneladas) |
| Tambor Liso |
| Tambor de Pata de Cabra |
| Otros |
| Diésel |
| Eléctrico e Híbrido |
| Construcción de Carreteras |
| Mantenimiento y Rehabilitación de Carreteras |
| Desarrollo de Terrenos |
| Construcción Industrial y de Aeropuertos |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Tailandia | |
| Vietnam | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Rodillos Vibratorios de Tambor Simple (Suelo) | |
| Rodillos Tándem (Asfalto) | ||
| Rodillos Estáticos/de Tres Ruedas | ||
| Rodillos Neumáticos | ||
| Rodillos Combinados | ||
| Otros (Rodillos de Conducción a Pie, Rodillos de Zanja) | ||
| Por Peso Operativo | Ligero (Menos de 5 Toneladas) | |
| Medio (5 a 12 Toneladas) | ||
| Pesado (Más de 12 Toneladas) | ||
| Por Tipo de Tambor | Tambor Liso | |
| Tambor de Pata de Cabra | ||
| Otros | ||
| Por Propulsión | Diésel | |
| Eléctrico e Híbrido | ||
| Por Aplicación | Construcción de Carreteras | |
| Mantenimiento y Rehabilitación de Carreteras | ||
| Desarrollo de Terrenos | ||
| Construcción Industrial y de Aeropuertos | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Tailandia | ||
| Vietnam | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de rodillos compactadores para 2032?
Se prevé que el mercado de rodillos compactadores alcance los 6,71 mil millones de USD para 2032, creciendo a una CAGR del 4,51% de 2027 a 2032.
¿Qué tipo de rodillo compactador tiene la mayor participación de ingresos?
Los rodillos vibratorios de tambor simple de suelo tuvieron la mayor participación, con un 38,46% en 2026, porque se utilizan ampliamente en la preparación de subrasantes de autopistas y movimientos de tierras.
¿Qué categoría de propulsión tiene el pronóstico de crecimiento más rápido?
Se prevé que los rodillos eléctricos e híbridos crezcan a una CAGR del 14,63% hasta 2032, aunque el diésel sigue siendo la tecnología instalada dominante.
¿Por qué es importante el mantenimiento de carreteras para los proveedores de rodillos compactadores?
La actividad de rehabilitación necesita repavimentación frecuente y favorece los rodillos tándem, neumáticos y combinados que pueden operar dentro de ventanas de pavimentación más cortas. También respalda el uso recurrente de equipos en muchos trabajos más pequeños en lugar de depender de un número limitado de proyectos de construcción en terrenos vírgenes, lo que puede ayudar a estabilizar la utilización de la flota a lo largo del tiempo en contratos de mantenimiento locales y trabajos de pavimentación recurrentes.