
詰め替え可能デオドラント市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.99 十億米ドル |
| 市場規模 (2032) | 2.64 十億米ドル |
| 成長率 (2027 - 2032) | 5.84 % |
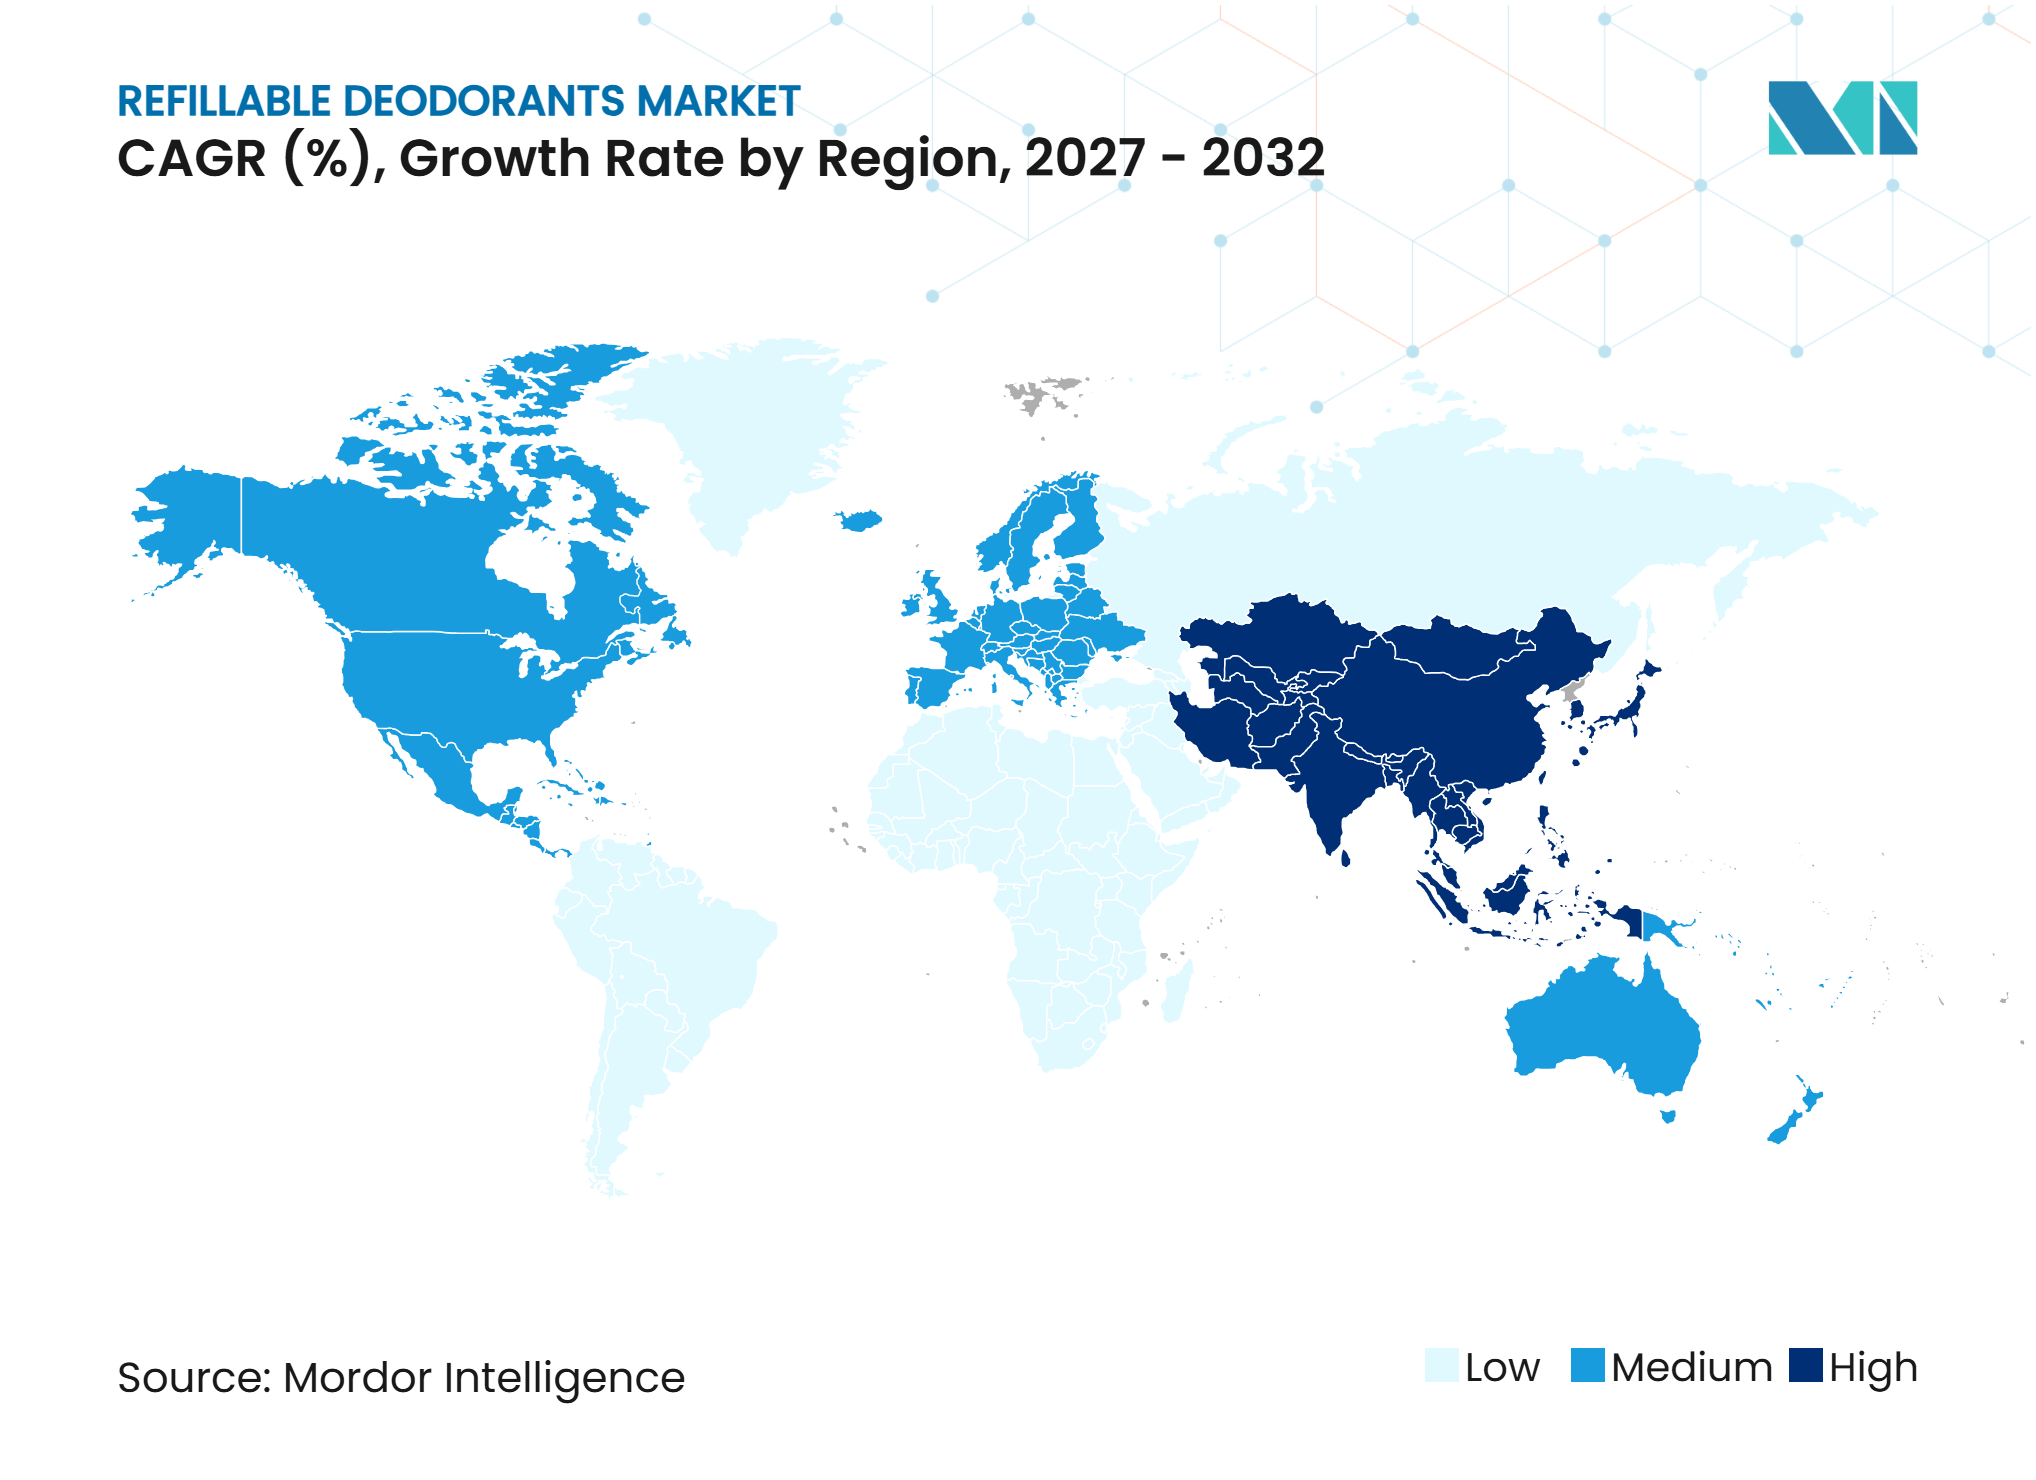
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる詰め替え可能デオドラント市場分析
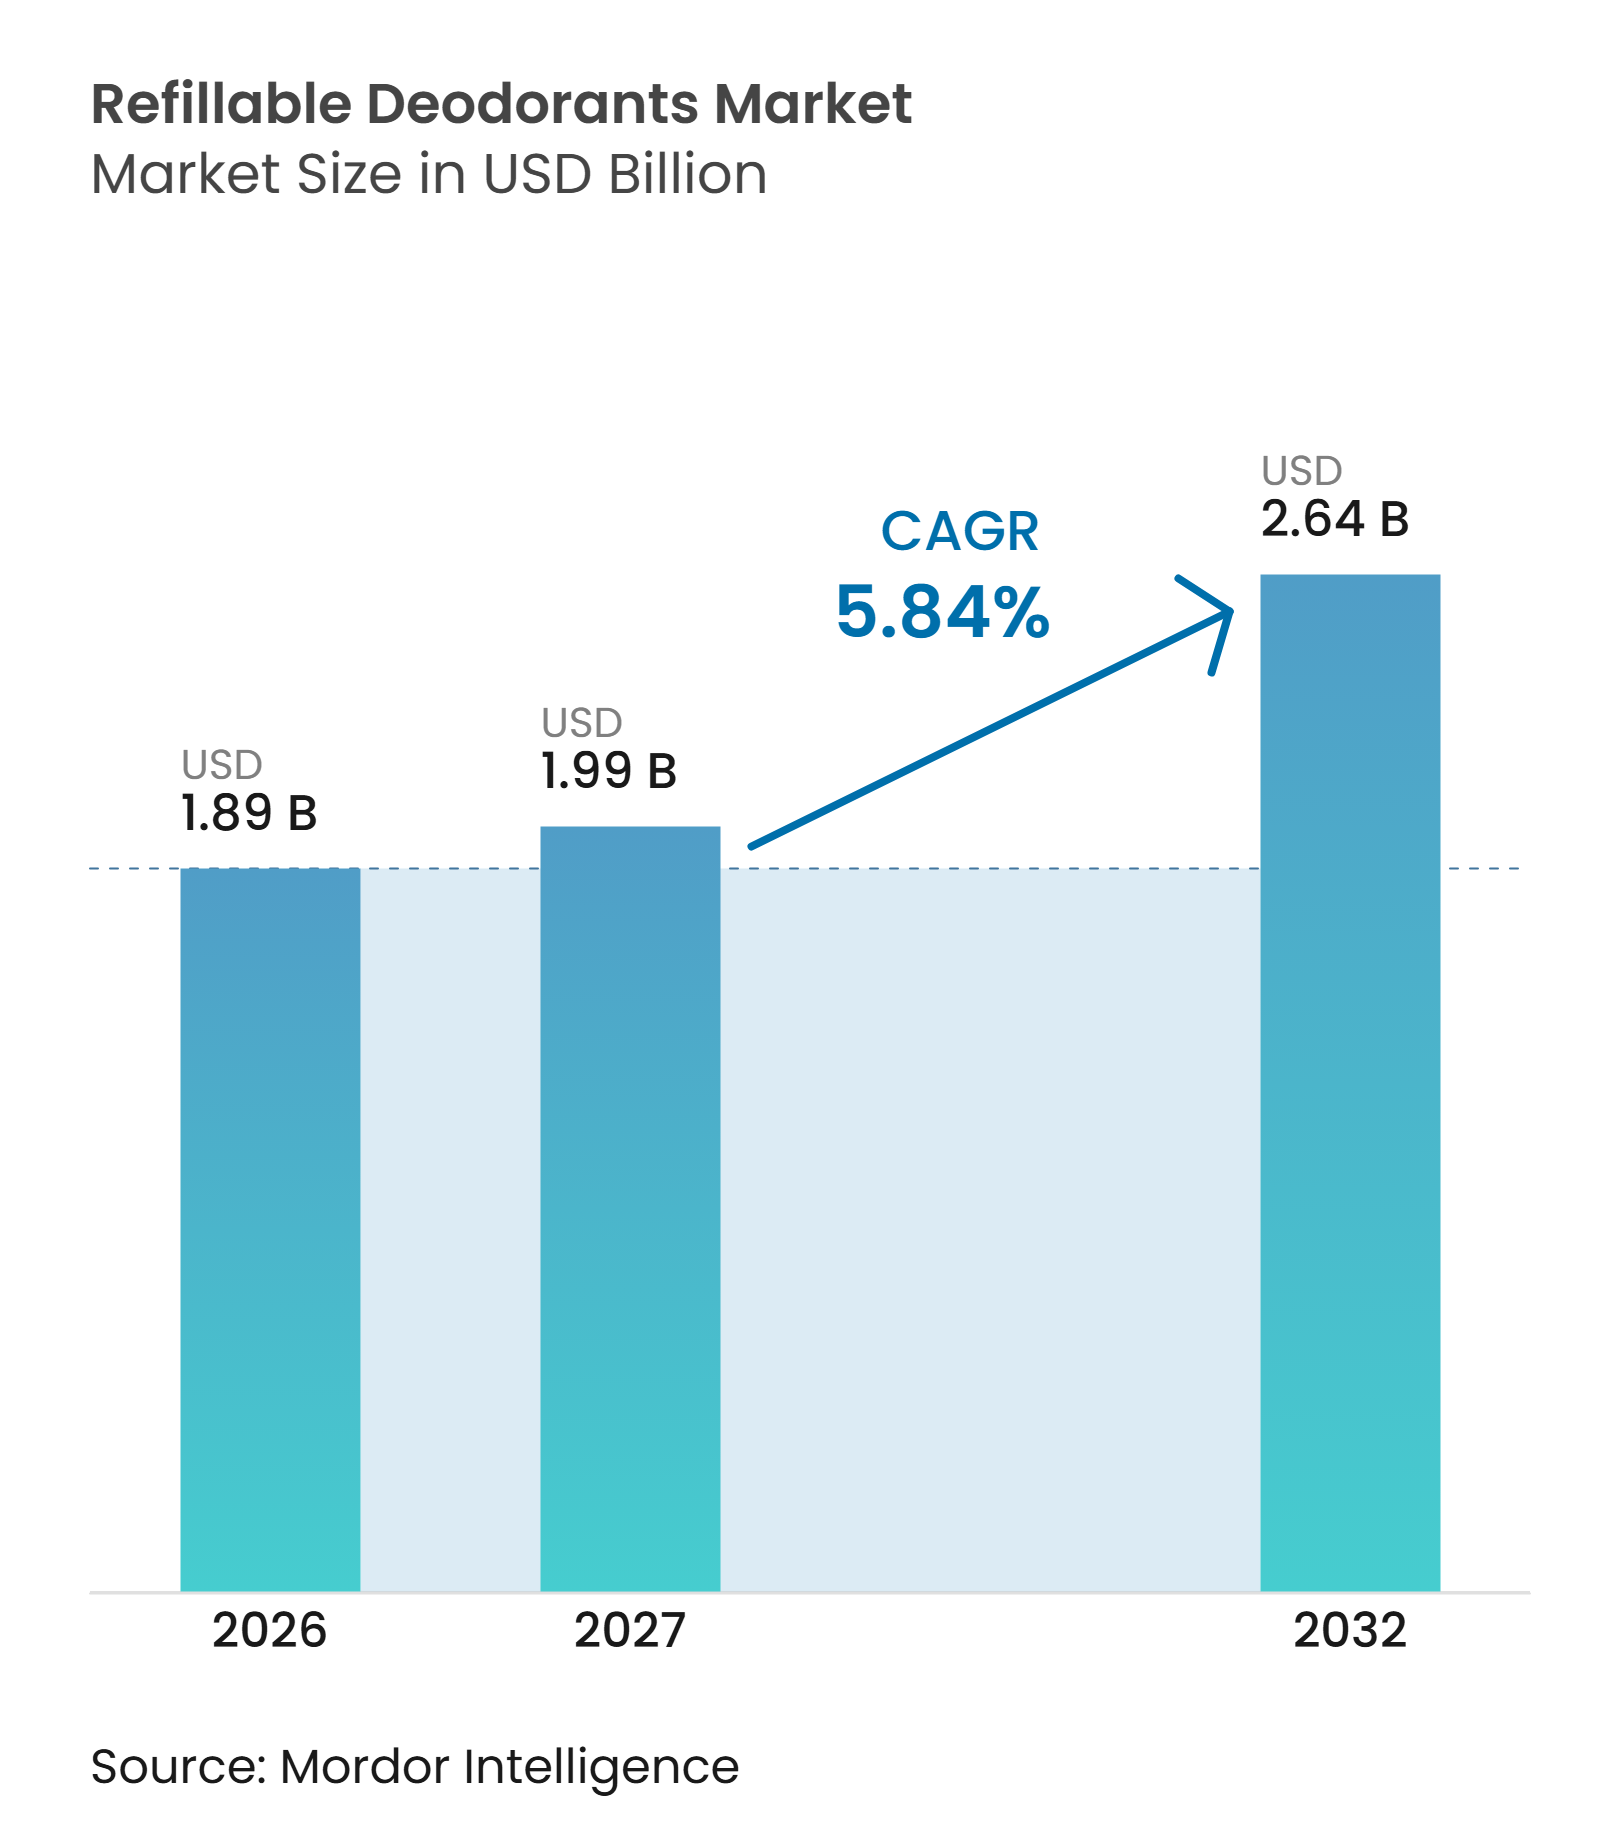
詰め替え可能デオドラント市場規模は2026年に1.89 ビリオン 米ドルと評価され、2027年の1.99 ビリオン 米ドルから2032年には2.64 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.84%です。詰め替え可能デオドラント市場は、主要な消費財企業が再利用可能なフォーマットを採用するにつれて、ニッチな持続可能製品ラインからより広範なパーソナルケアポートフォリオへと進化しています。欧州は、確立された持続可能なパーソナルケア小売チャネルと、2025年2月に発効が予定されている欧州連合の包装および包装廃棄物規制の恩恵を受けています。市場成長はまた、ブランドが初回購入を簡素化し、詰め替え品を容易に入手できるようにする能力にも依存しています。サブスクリプションの提供と主流小売チャネルへの掲載は繰り返し購入を促進できる一方、入手可能性の制限や不慣れな詰め替えプロセスが初期採用を遅らせる可能性があります。
レポートの主要なポイント
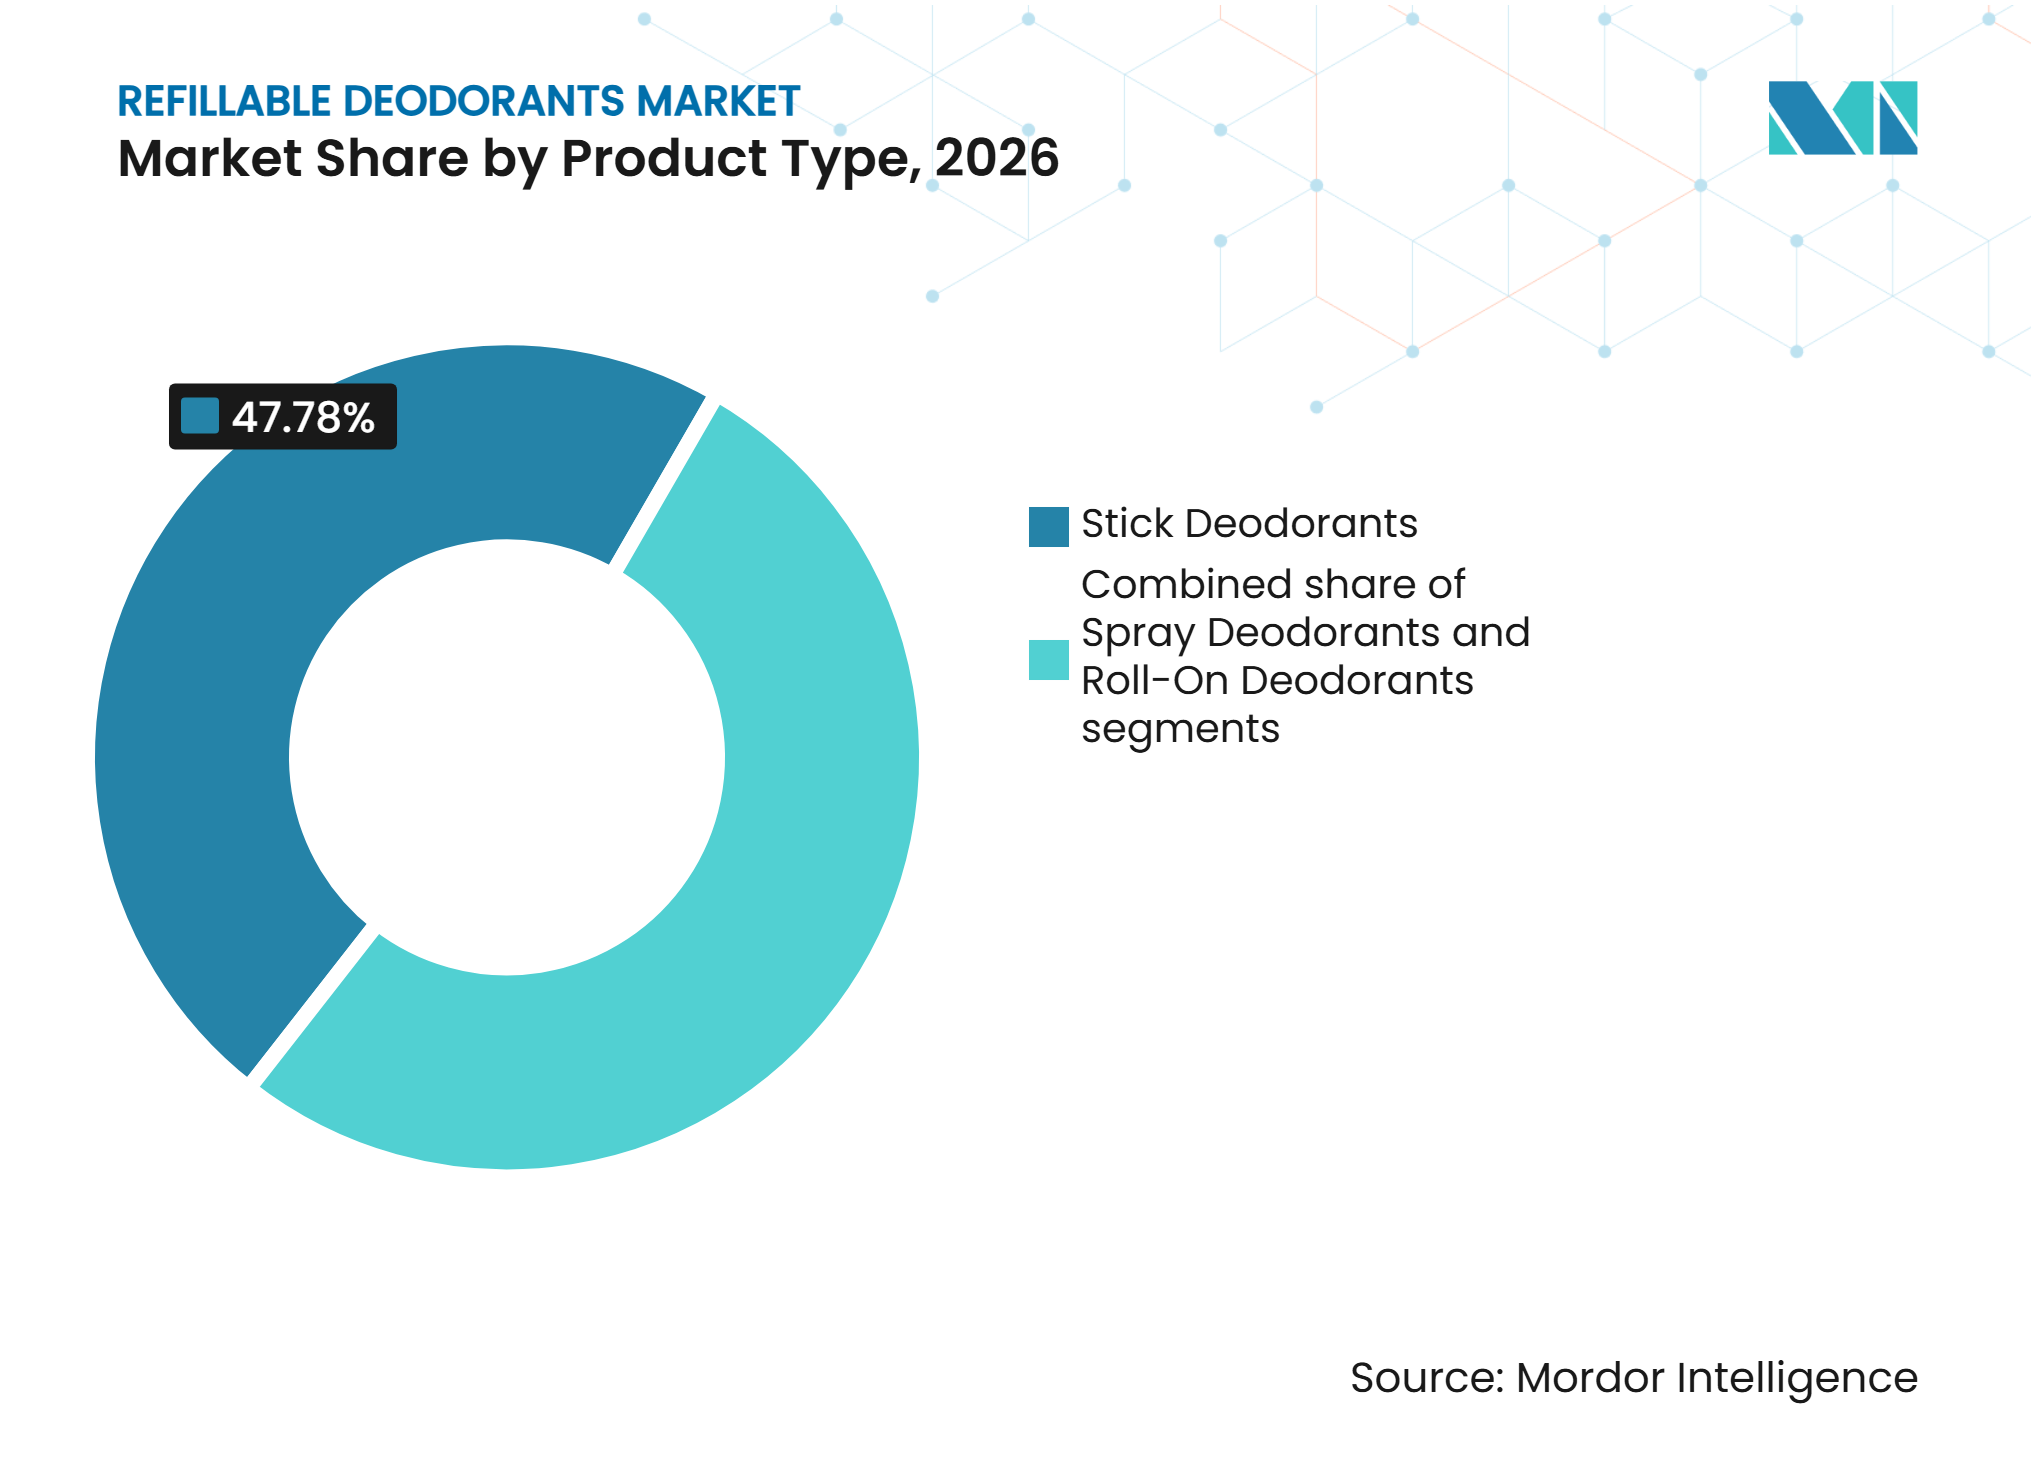
- 製品タイプ別では、スティックデオドラントが2026年に47.78%のシェアで詰め替え可能デオドラント市場を支配し、スプレーデオドラントは2027年~2032年の期間中に最も速いCAGR 6.92%を記録すると予測されています。
- 包装別では、プラスチックが2026年に52.63%のシェアで市場を支配し、金属包装は2027年~2032年の期間中に最も速いCAGR 6.78%を記録すると予測されています。
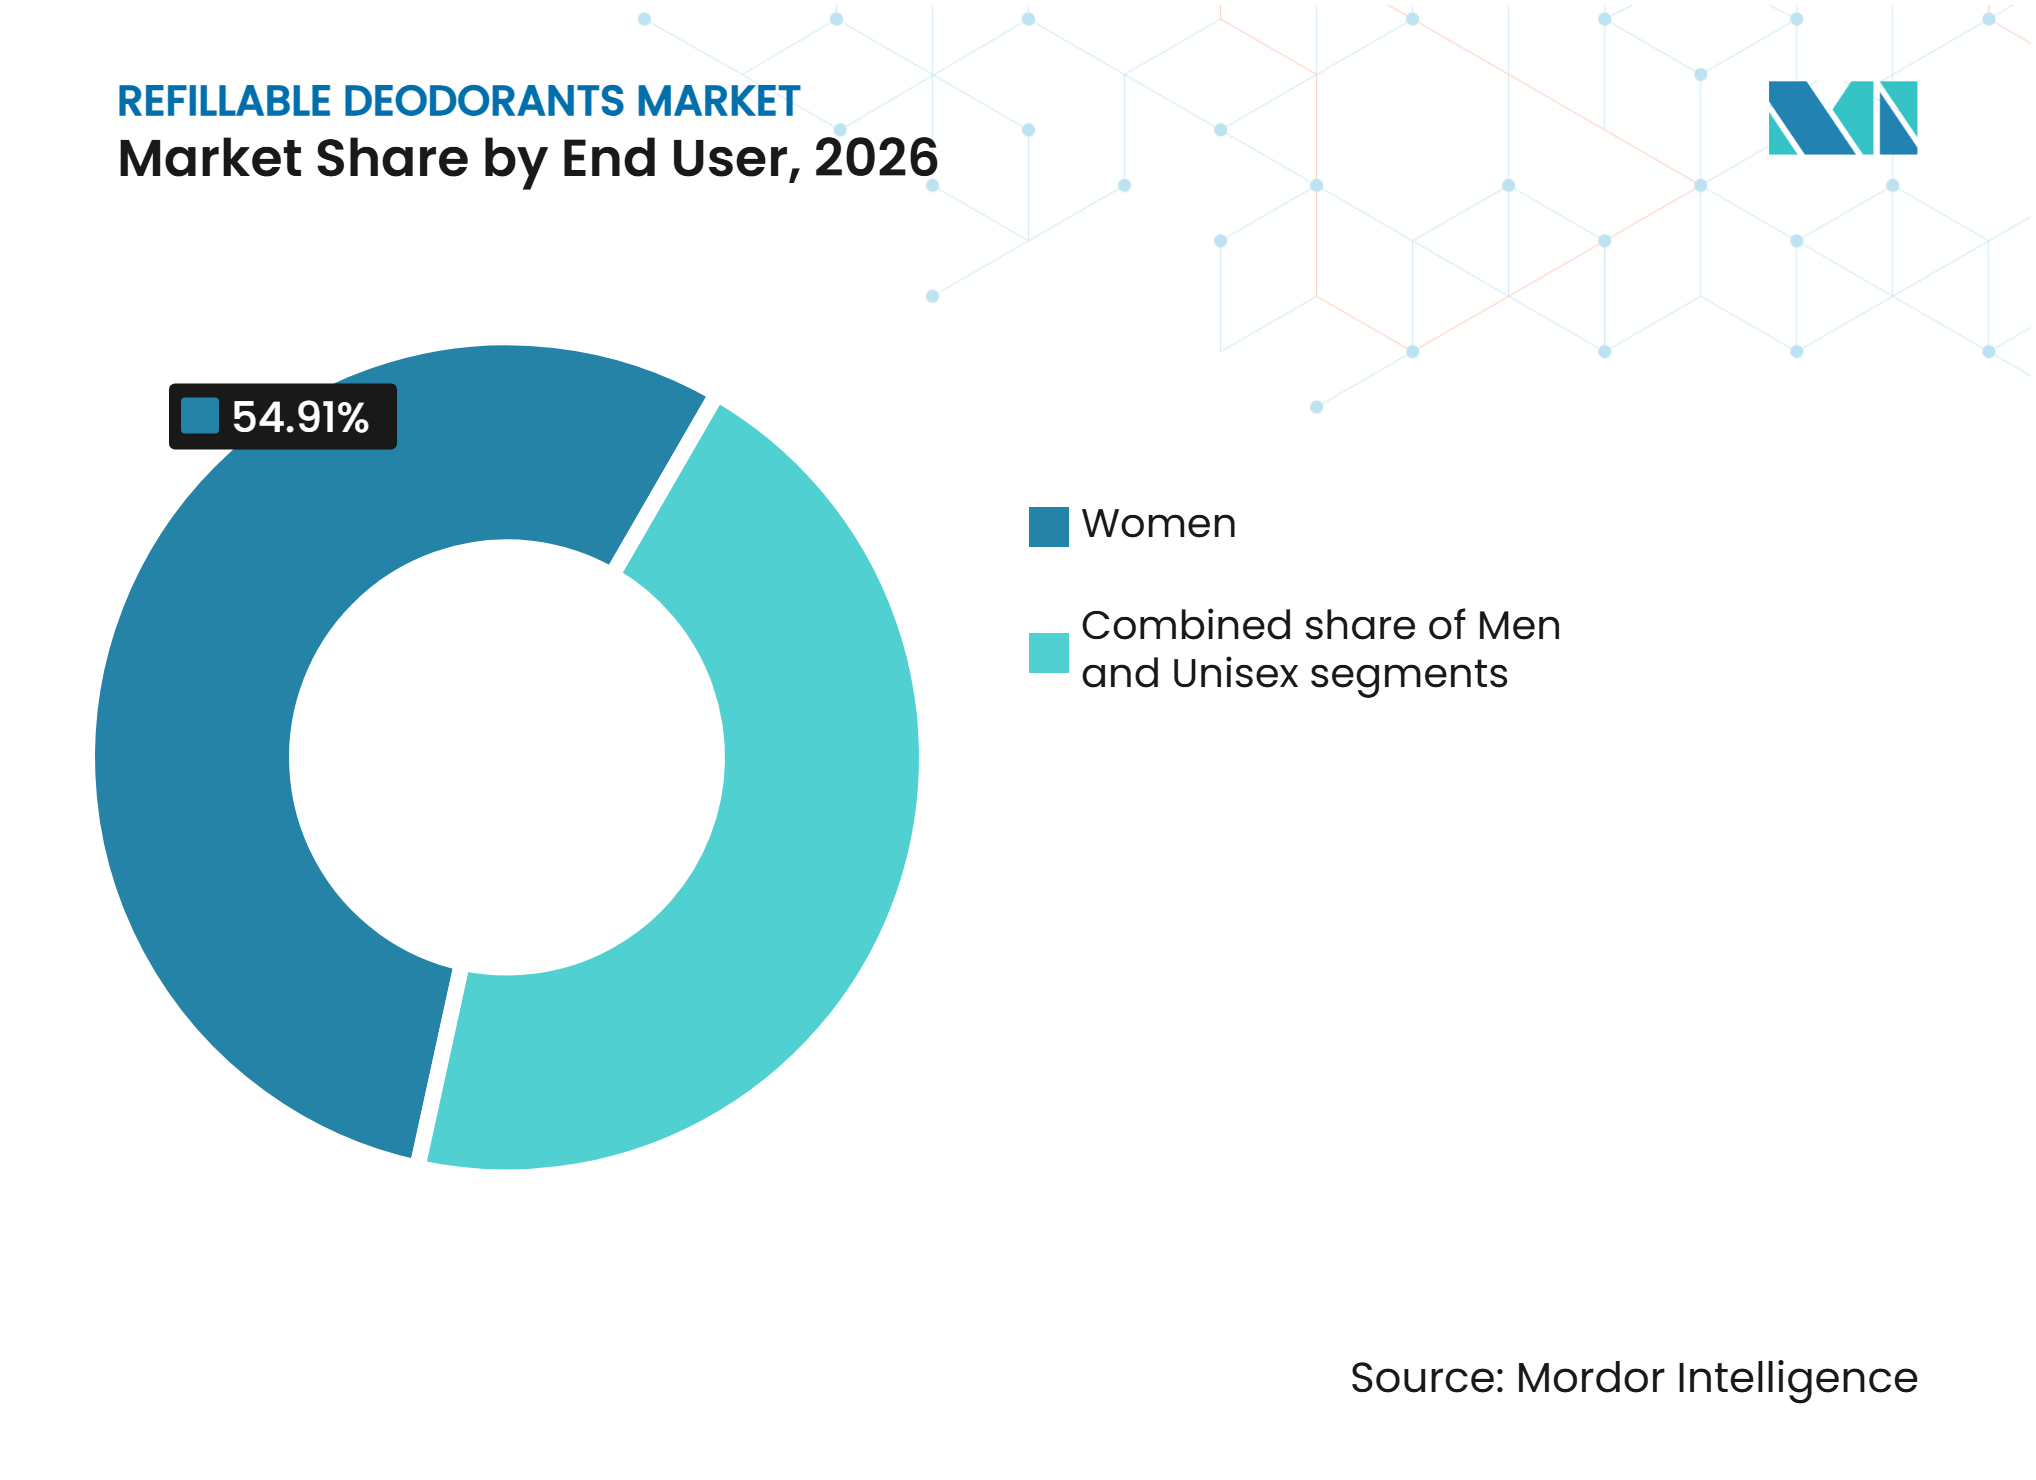
- エンドユーザー別では、女性が2026年に54.91%のシェアで市場を支配し、ユニセックス製品は2027年~2032年の期間中に最も速いCAGR 6.71%を記録すると予測されています。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年に57.74%のシェアで市場を支配し、オンライン小売店は2027年~2032年の期間中に最も速いCAGR 7.31%を記録すると予測されています。
- 地域別では、欧州が2026年に38.12%のシェアで詰め替え可能デオドラント市場を支配し、アジア太平洋は2027年~2032年の期間中に最も速いCAGR 7.11%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 持続可能なパーソナルケア製品に対する消費者の高まる選好 | +1.4% | 欧州および北米で最も強く、世界全体 | 中期(2~4年) |
| プラスチック廃棄物削減に対する需要の増大 | +1.0% | 欧州、北米およびアジア太平洋への波及あり | 短期(2年以内) |
| 確立されたパーソナルケアブランドによる詰め替えモデルの採用増加 | +0.8% | 欧州および北米が主導、世界全体 | 中期(2~4年) |
| 繰り返しの詰め替えによるコスト削減に対する消費者の関心の高まり | +0.7% | 特にアジア太平洋および南米、世界全体 | 中期(2~4年) |
| 詰め替え可能包装およびアプリケーターデザインにおける製品革新 | +0.6% | 英国、フランス、ドイツでの活動を伴い、世界全体 | 長期(4年以上) |
| 店舗内デオドラント詰め替えインフラの整備 | +0.4% | 欧州、北米、および選定されたアジア太平洋の都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
持続可能なパーソナルケア製品に対する消費者の高まる選好
持続可能なパーソナルケア製品に対する消費者の関心は詰め替え可能デオドラント市場を支援しており、再利用可能なケースは消費者に使い捨て製品の繰り返し購入に代わる目に見える選択肢を提供しています。2026年4月、Wearewildの2025年Wild Impact Reportは、ブランドが年間1,500万個以上の詰め替え品を販売し、推定482メートルトンの使い捨てプラスチックを埋め立て地から転用したと述べました[1]。この規模は、ブランドがシンプルな製品システムを提供する場合、消費者が繰り返しの詰め替え購入を日常のグルーミングルーティンに組み込めることを示しています。価値提案はプレミアムポジショニングも支援できます。消費者は耐久性のあるケースと詰め替え品を別々に購入するためです。したがって、ブランドは詰め替えプロセスを複雑に見せることなく、環境上の利点と製品性能の両方を伝える必要があります。消費者は再利用可能なケース、詰め替え材料、および使用後の廃棄経路を総合的に評価する可能性があるため、持続可能性の主張には明確な裏付けとなる証拠が必要です。
プラスチック廃棄物削減に対する需要の増大
プラスチック削減は、企業が詰め替え可能なデオドラントシステムを開発するためのよ強力な商業的インセンティブを生み出しています。2025年2月、欧州連合は包装および包装廃棄物に関する規則(EU)2025/40を採択し、産業全体にわたる包装の再利用、詰め替え、および廃棄物防止を促進するための措置を確立しました[2]。このフレームワークは、包装設計を単なるブランドの選択ではなくコンプライアンス上の考慮事項として位置づけています。詰め替え可能デオドラント市場は、再利用可能なケースと詰め替えフォーマットが企業のこれらの要件を満たすのに役立つ場合に恩恵を受けることができます。また、消費者が複数の詰め替えサイクルを通じて保持できる耐久性のある包装の必要性も高まっています。その結果、メーカーは材料効率、リサイクル可能性、および繰り返し使用機能を組み合わせた包装革新に投資するよう促されています。
確立されたパーソナルケアブランドによる詰め替えモデルの採用増加
確立されたパーソナルケアブランドは、国内の包装規制および循環経済の目標に沿うために、再利用可能な包装と詰め替えベースの流通モデルを製品ポートフォリオに統合することを増やしています。2025年2月、英国の環境・食料・農村地域省(Defra)は、地方分権政府と協力して、包装に関する拡大生産者責任(EPR)に関する共同政策声明を発表しました[3]。この政策は、包装の再利用の増加、包装廃棄物の防止、および包装材料消費の削減を主要なフレームワーク成果として特定しています。この規制の方向性は、確立されたパーソナルケアメーカーが詰め替え可能なデオドラントケース、交換可能なカートリッジ、および再利用可能な包装システムを検討するための追加的なインセンティブを提供しています。また、企業が進化する環境要件に合わせて包装戦略を適応させるにつれて、詰め替え対応製品ポートフォリオの開発も支援しています。
繰り返しの詰め替えによるコスト削減に対する消費者の関心の高まり
潜在的な長期的コスト削減が、消費者に従来の使い捨て製品の代替として詰め替え可能デオドラントを検討させています。詰め替え可能デオドラントは再利用可能なアプリケーターのために初回購入コストが高くなる場合がありますが、交換カートリッジにより消費者は外側の容器全体に繰り返し費用を支払うことなくデオドラント製剤を購入できます。このモデルは、特に定期的なデオドラント使用者にとって、複数の購入サイクルにわたる繰り返しの支出を削減できます。手頃な価格の詰め替えパックと多用途アプリケーターの入手可能性は、これらの製品の経済的魅力をさらに高めます。その結果、包装購入を削減しながらパーソナルケアの支出を管理できる能力が、詰め替え可能デオドラントシステムへの消費者の関心を高めています。さらに、交換用詰め替え品のみを購入しながら元のアプリケーターを保持するオプションは、より大きな購入の柔軟性を提供し、繰り返し消費を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 詰め替え可能デオドラントシステムの高い初期コスト | -0.9% | 特にアジア太平洋、南米、中東・アフリカで最も深刻、世界全体 | 短期(2年以内) |
| 確立された購買習慣の変更に対する消費者の抵抗 | -0.7% | 特に小売主導のマスマーケット、世界全体 | 中期(2~4年) |
| 詰め替えシステムに対する消費者の認知と理解の不足 | -0.5% | アジア太平洋、南米、中東・アフリカ、および二次的な西洋市場 | 中期(2~4年) |
| 交換用詰め替え品の入手可能性と種類の制限 | -0.4% | アジア太平洋、南米、中東・アフリカ、およびニッチな西洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
詰め替え可能デオドラントシステムの高い初期コスト
詰め替え可能デオドラントシステムの比較的高い初期コストは、より低い価格で従来のデオドラントを購入することに慣れた価格に敏感な消費者の間で特に採用を制限する可能性があります。これらの製品は通常、消費者が最初のデオドラント製剤とともに再利用可能なアプリケーターまたは耐久性のある外側ケースを購入する必要があり、最初の購入を標準的な使い捨て代替品よりも高価にします。さらに、手頃な価格のスターターキットと競争力のある価格の詰め替えカートリッジの入手可能性の制限が、価格訴求力をさらに低下させる可能性があります。この初期の財務的障壁は消費者の転換を遅らせ、マスマーケットのパーソナルケアセグメント全体での詰め替え可能デオドラントの普及を制限する可能性があります。詰め替え可能システムの長期的な価値について不確かな消費者は、繰り返しのカートリッジ交換の利点を経験する前にプレミアムを支払うことをためらう場合もあります。
確立された購買習慣の変更に対する消費者の抵抗
デオドラントは頻繁に購入される製品であり、消費者は通常、慣れ親しんだフォーマットと信頼できる性能を期待しています。したがって、不慣れな交換プロセスが繰り返し購入を妨げる可能性があるため、実用的なデザインが採用において重要な役割を果たします。物理的な小売チャネルはカテゴリーの認知度を高めることができますが、初めての購入者が必要とするガイダンスを提供できない場合があります。ダイレクト・トゥ・コンシューマーチャネルは、製品の説明、リマインダー、および詰め替え注文ツールを提供することでこのギャップに対処できます。ブランドは、カテゴリーが環境意識の高いアーリーアダプターを超えて拡大するために、詰め替えプロセスを直感的にする必要があります。カートリッジの交換、再利用可能なケースのメンテナンス、または互換性のある詰め替え品の探索に関連する追加の手間は、日常のパーソナルケアルーティンで利便性を優先する消費者をさらに遠ざける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スティックがリードし、スプレーが勢いを増すスティックデオドラントは2026年の詰め替え可能デオドラント市場シェアの47.78%を占めました。固体詰め替えフォーマットは液体の取り扱いを必要とせずに再利用可能なケースに収まり、製品システムの説明と使用を容易にします。詰め替えに特化した初期のブランドは、製品ポートフォリオの多くをスティックフォーマットを中心に開発し、再利用可能なデオドラントの馴染みのあるモデルを作り上げました。このフーマットはまた、消費者が元の製品を使い終えた後も保持できる耐久性のあるケースをサポートします。小売業者はスティックスターターパックを従来のデオドラントフォーマットと並べて配置でき、初めての購入者の認知された障壁を潜在的に低下させ、消費者がすでに理解している製品とフォーマットを比較できるようにします。この棚での存在感は重要です。なぜなら、再利用可能なケースをすでに所有している消費者は、同じショッピング環境内で互換性のある詰め替え品にアクセスする必要があるためです。
スプレーデオドラントは2032年まで6.92%のCAGRで成長すると予測されています。成長は、加圧エアゾール缶の制限を克服するポンプスプレーおよび分離可能な詰め替えデザインによって促進されています。これらのデザインは、詰め替えを組み込むことができるアプリケーションフォーマットの範囲を拡大します。複雑なメカニズムがより広いフォーマット選択の利点を低下させる可能性があるため、製品開発は使いやすさを維持する必要があります。企業はまた、消費者が再利用可能なスプレーシステムを従来のエアゾール製品と区別できるようにする必要があります。効果のない初回使用体験が消費者のフォーマットの再購入を妨げる可能性があるため、明確な説明、目に見える詰め替え互換性、および信頼性の高いディスペンシングが不可欠です。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
包装別:
プラスチックが優勢、金属がプレミアム訴求を再定義プラスチックは2026年に52.63%の販売シェアを占め、低い材料コスト、柔軟なデザインオプション、およびマスマーケット製品向けの確立されたサプライチェーンによって支えられています。この材料は、アクセスしやすい入門価格を維持しようとするブランドにとって引き続き重要です。透明なプラスチックケースにより、消費者は残りの製品量を確認できます。この機能は詰め替えシステムの理解を向上させ、次回の購入前の不確実性を低減できます。したがって、プラスチック包装は、ブランドがより強いプレミアム訴求または循環性の信頼性を提供する材料を追求する中でも引き続き関連性を持ちます。
金属包装は2032年まで6.78%のCAGRで成長すると予測されています。金属ケースは耐久性を伝えることができ、繰り返し使用のために設計された製品のより高い初期購入価格を支援します。ガラスは、フレグランス関連アプリケーションにおける視覚的魅力と化学的安定性のためにニッチなオプションとして残っています。紙チューブや植物由来材料を含むその他のフォーマットは、従来のプラスチックや金属の代替品への需要に対応しています。カテゴリーは、重量、耐久性、コスト、および詰め替えフォーマットとの互換性などの実用的な要素と材料の主張のバランスを取る必要があります。プレミアムケースは長期使用システムを正当化するの役立ちますが、日常の取り扱いにも耐え、消費者が保持して再利用するために直感的でなければなりません。
エンドユーザー別:
女性がリード、ユニセックスが成長の新境地を再定義女性は2026年の詰め替え可能デオドラント市場の需要の54.91%を占めました。この消費者基盤は、ブランドに再利用可能な包装とアルミニウムフリー製剤のための強固な基盤を提供します。ただし、製品メッセージングは環境上の信頼性とともに有効性を引き続き示す必要があります。ブランドは、持続可能性を唯一の購入動機として位置づけることなく、確立されたユーザーにサービスを提供するために香り、ケースデザイン、および詰め替えの入手可能性を活用できます。このセグメントは詰め替え可能デオドラント市場における現在最も強い需要基盤を代表し、企業に新しい詰め替えフォーマットを導入するための重要なプラットフォームを提供します。
ユニセックスセグメントは2032年まで6.71%のCAGRで成長すると予測されています。ニュートラルな香り、シンプルな包装、および性別を特定しないマーケティングは、ブランドが狭くセグメント化されたユーザーグループではなく家庭の購買ニーズに対応するのに役立ちます。このアプローチは、ブランドが保有する必要のある在庫管理単位の数を削減しながら、再利用可能なケースをより広い消費者基盤に適したものにする可能性があります。ただし、男性セグメントは依然として小さく、コストと持続可能性の利点を組み合わせたプレミアムパーソナルケア製品への関心が高まっています。ブランドは、ニュートラルな提案が消費者に一般的に見えないようにするために、香りとパフォーマンスの決定を慎重に行う必要があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
物理的小売がリード、オンラインチャネルが加速スーパーマーケットおよびハイパーマーケットは2026年の詰め替え可能デオドラント販売の57.74%を占めました。このチャネルは詰め替え可能デオドラントを従来の製品と並べて配置し、認知度を高め、フォーマットを消費者にとってより身近なものにします。主流の棚への配置は、詰め替えシステムが専門店またはオンラインショッパーのみを対象としているという認識を低減できます。また、消費者が購入前に耐久性のあるケースと詰め替えのコンセプトを評価できるようにします。スターター製品を購入した後、消費者が互換性のある交換用詰め替え品を見つけられるようにする必要があるため、効果的な小売実行は引き続き重要です。このチャネルは、小売業者がケースと詰め替え品を明確に区別してリンクし、両製品の十分な在庫レベルを維持する場合に最もよく機能します。
オンライン小売店は2032年まで7.31%のCAGRで成長すると予測されています。デジタルチャネルはサブスクリプションベースの注文をサポートし、繰り返し購入を簡素化して予測可能なめ替えサイクルを作り出します。また、ブランドがケースと詰め替えの使用方法に関する詳細な説明を提供できるようにし、これは再利用可能なパーソナルケアフォーマットに不慣れな消費者にとって特に価値があります。オンラインチャネルは消費者ロイヤルティを強化できますが、企業は消費者の信頼を維持するために信頼性の高い配送と簡単なキャンセル条件を提供する必要があります。ブランドはまた、製品ページと購入後のコミュニケーションを使用して、製品の互換性、詰め替えのタイミング、およびケアの説明を説明できます。この直接的なコミュニケーションは、新しい購入者が詰め替え可能デオドラント市場をナビゲートしやすくし、誤った製品使用のリスクを低減できます。
地域分析
欧州
欧州は2026年の詰め替え可能デオドラント市場シェアの38.12%を占めました。この地域は、確立された持続可能なパーソナルケア小売チャネルと包装設計に対する規制上の圧力を組み合わせています。英国、フランス、ドイツは引き続き主要市場であり、詰め替え可能フォーマットはダイレクト・トゥ・コンシューマーチャネルとマス小売の両方で支持を得ています。ドイツでは、NATRUEおよびCOSMOS NATURALを含む天然化粧品基準が製品ポジショニングに影響を与え、消費者の信頼を強化できます。欧州は、耐久性のあるケース、容易に入手可能な詰め替え品、および信頼性の高い包装の主張を提供できる企業にとって最も成熟した市場環境を提供しています。
アジア太平洋
アジア太平洋は2032年まで7.11%のCAGRで成長すると予測されており、詰め替え可能デオドラント市場において最も成長の速い地理的セグメントとなっています。地域市場は、異なる消費者行動、小売構造、および価格帯を持つ国々で構成されています。日本と韓国は、ミニマリスト包装とプレミアムパーソナルケア製品に対して受容性の高い都市部の消費者基盤を提供しています。中国は、製品発見と繰り返し購入を結びつけることができるソーシャルコマースとサブスクリプションチャネルを提供しています。インドネシア、タイ、シンガポールは採用の初期段階にあり、詰め替えメカニズムに対する消費者の認知度をより高める必要があります。この地域に参入する企業は、単一の地域アプローチに頼るのではなく、ケースデザイン、価格帯、および詰め替えフォーマットを地域の流通チャネルに適応させる必要があります。
北米、南米、中東・アフリカ
北米は、主流小売とダイレクト・トゥ・コンシューマーのサブスクリプションブランドが協力して消費者認知を構築できる、より高い価値の機会を提供しています。確立されたパーソナルケア流通ネットワーク、プレミアムグルーミング製品への消費者の高い露出、および持続可能性に焦点を当てたブランドの存在が、詰め替え可能デオドラントフォーマットの導入を支援しています。中東・アフリカは依然として初期段階の市場であり、専門小売店と電子商取引プラットフォームへのアクセスを持つ湾岸協力会議(GCC)の都市でプレミアムポジショニングがより実現可能です。現代的な小売インフラとデジタルショッピングプラットフォームの拡大は、都市市場全体で専門的なパーソナルケア製品へのアクセスをさらに改善できます。さらに、地域の流通業者や確立された美容小売業者とのパートナーシップは、国際ブランドが詰め替え可能フォーマットを導入、消費者の受容を徐々に構築するのに役立ちます。
競合環境
市場集中度
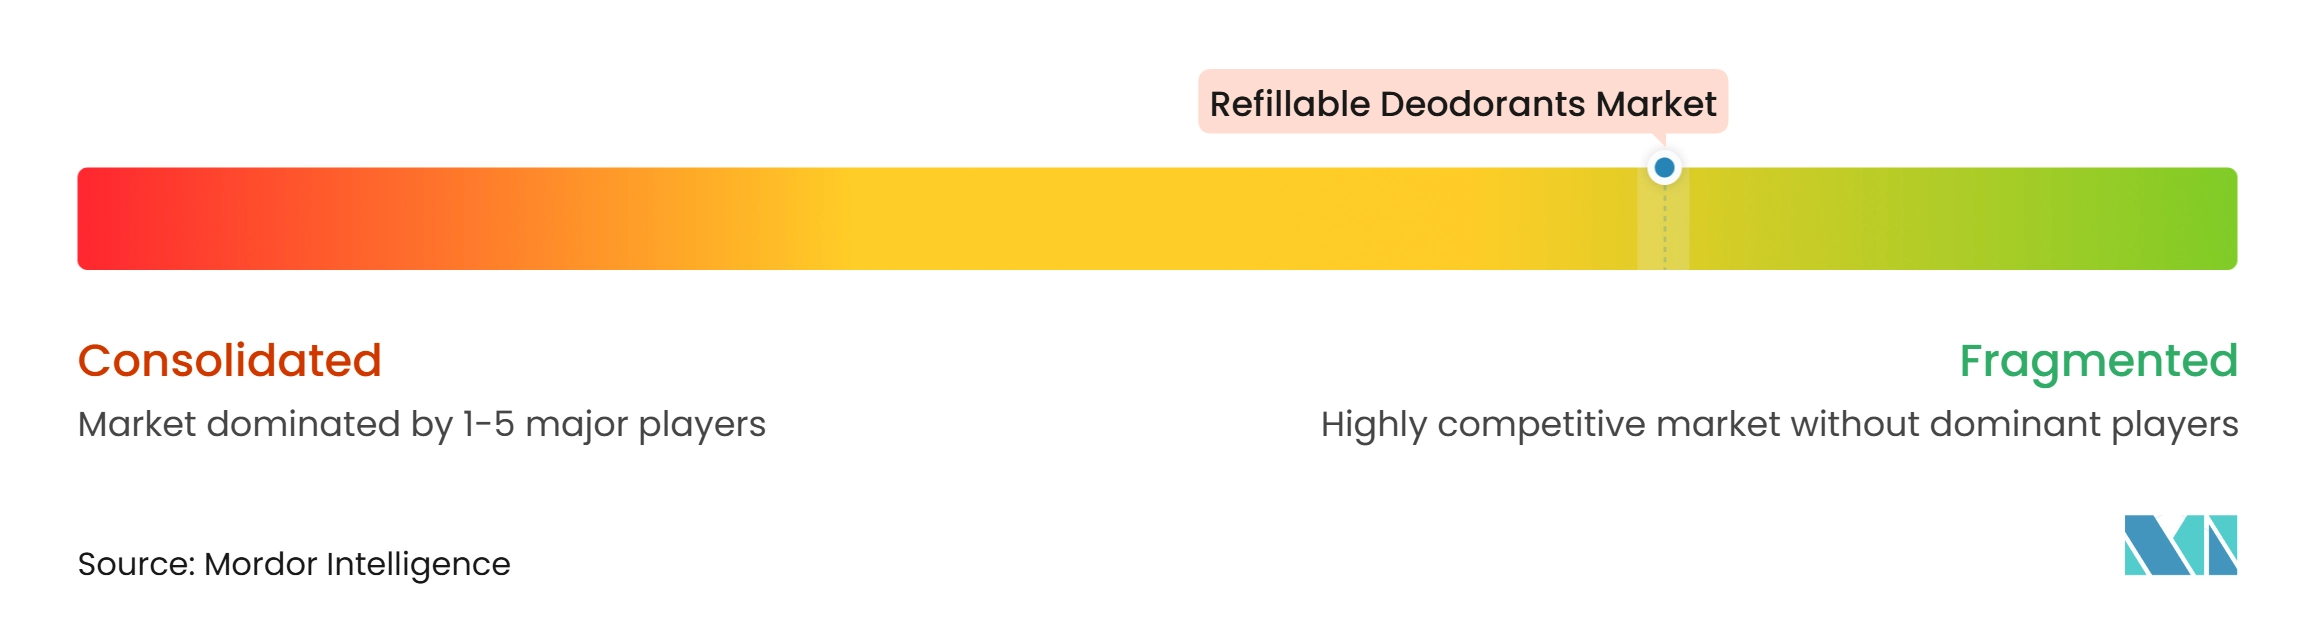
詰め替え可能デオドラント市場は断片化しており、競争は製品革新、持続可能な包装ソリューション、ブランドポジショニング、および小売流通ネットワークの拡大によって促進されています。Unilever Plc.やThe Procter & Gamble Companyなどの確立されたパーソナルケア企業は、ブランド認知度、製品開発能力、および広範な流通ネットワークを活用して市場プレゼンスを強化しています。一方、Wild Cosmetics Ltd.、Fussy Ltd.、Myro、900.care、Saltairなどの専門ブランドは、再利用可能なアプリケーター、交換可能な詰め替えカートリッジ、および持続可能性に焦点を当てた製品提供を通じて競争しています。
ダイレクト・トゥ・コンシューマーブランドと物理的小売を優先する企業の間で競争が生まれています。ダイレクト・トゥ・コンシューマーブランドはサブスクリプションモデルを使用して詰め替えのタイミングを管理し、初回購入後も顧客とのコミュニケーションを維持できます。小売重視のブランドは棚でより広い消費者基盤にリーチし、再利用可能フォーマットの主流採用を支援できます。ただし、どちらのアプローチも、使いやすい製品メカニズムと信頼性の高い詰め替えの入手可能性の必要性を排除するものではありません。詰め替え可能デオドラント市場は、効果的な製品デザインと明確な購買ジャーニーを組み合わせた企業を評価します。ブランドはまた、ニュートラルな香り、男性向け製品、トラベルフォーマット、および包装材料を通じて差別化できます。
材料と包装デザインは、詰め替え可能デオドラント市場においてますます重要な競争ツールになっています。企業は、主張を裏付けることを条件に、再利用可能なケース、詰め替え材料オプション、および明確な使用後ガイダンスを通じて提供物を差別化できます。大企業は流通リーチを活用できる一方、小規模ブランドは新しい製品コンセプトとダイレクト・トゥ・コンシューマーサービスでより迅速に対応できます。耐久性のあるケース、詰め替えプロセス、およびブランドの信頼が繰り返し購入に影響を与えるため、価格だけで市場を定義することはできません。その結果、製品の実行と交換用詰め替え品へのアクセスが競争パフォーマンスの中心であり続けます。
詰め替え可能デオドラント業界のリーダー
-
Unilever Plc.
-
Wild Cosmetics Ltd
-
The Procter & Gamble Company
-
Grove Collaborative, Inc.
-
The Lekker Company
- 注:主要企業の掲載順は順位を示すものではありません。
詰め替え可能デオドラント市場 このレポートでカバーされる企業
- Unilever Plc.
- The Procter & Gamble Company
- Wild Cosmetics Ltd
- Fussy Ltd
- Myro
- Grove Collaborative, Inc.
- Noniko
- The Lekker Company
- Asuvi
- Proverb Skincare
- Helmm
- L’Oréal SA
- Salt of the Earth Natural Deodorants
- Hyléance Hygiène and Beauté
- 900.care
- PiperWai
- Ben and Anna
- Muji
- Greendoor
- Saltair
最近の産業開発事情 詰め替え可能デオドラント市場
- 2026年9月:Salt of the Earthは、詰め替え可能スプレーおよびロールオン形式でアロエ&ライムの香りを発売しました。スプレー形式では、消費者に複数の補充オプションを提供しています。
- 2026年1月:Doveは英国で初の詰め替え可能制汗剤シリーズを発売し、再利用可能なケースと交換可能な詰め替えを備えた3種類のスターターキットを提供しました。このシリーズは72時間の汗・臭い防止効果を発揮し、6種類の香りオプションで展開されています。
- 2025年11月:Wildは、再利用可能なアルミニウムケースとバイオベースの詰め替え容器を特徴とする詰め替え可能ロールオンデオドラントを発売しました。Morramaとの共同開発により、5種類の香りで展開されています。
世界の詰め替え可能デオドラント市場レポートの範囲
詰め替え可能デオドラントは、元の製品が使い切られた後に交換カートリッジまたは詰め替え製剤を使用して補充できる再利用可能な容器またはアプリケーターで設計されたパーソナルケア製品です。
詰め替え可能デオドラント市場は、製品タイプ、包装、エンドユーザー、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場はスティックデオドラント、スプレーデオドラント、およびローオンデオドラントにセグメント化されています。包装別では、市場は金属、プラスチック、ガラス、およびその他の包装タイプにセグメント化されています。エンドユーザー別では、市場は男性、女性、およびユニセックスにセグメント化されています。流通チャネル別では、市場はスーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店、オンライン小売店、およびその他の流通チャネルにセグメント化されています。地域に基づいて、市場は北米、欧州、南米、アジア太平洋、および中東・アフリカに分類されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| スティックデオドラント |
| スプレーデオドラント |
| ロールオンデオドラント |
| 金属 |
| プラスチック |
| ガラス |
| その他の包装タイプ |
| 男性 |
| 女性 |
| ユニセックス |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| ポーランド | |
| ベルギー | |
| オランダ | |
| 州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| エジプト | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | スティックデオドラント | |
| スプレーデオドラント | ||
| ロールオンデオドラント | ||
| 包装別 | 金属 | |
| プラスチック | ||
| ガラス | ||
| その他の包装タイプ | ||
| エンドユーザー別 | 男性 | |
| 女性 | ||
| ユニセックス | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| ポーランド | ||
| ベルギー | ||
| オランダ | ||
| 州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| エジプト | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答された主要な質問
詰め替え可能デオドラント市場の現在および将来の見通しは?
詰め替え可能デオドラント市場は2026年に1.89 ビリオン 米ドルと評価され、2027年に1.99 ビリオン 米ドルに達し、2032年までに2.64 ビリオン 米ドルに成長すると予測されており、2027年~2032年の期間中に5.84%のCAGRで拡大します。
2026年に最大の市場シェアを占めた製品タイプはどれですか?
スティックデオドラントは2026年に市場を支配し、総市場収益の47.78%を占めました。
2026年に最大の市場シェアを保持した包装フォーマットはどれですか?
プラスチック包装は、その手頃な価格と広範な採用により、2026年に52.63%のシェアで市場をリードしました。
2026年に最も高い収益を生み出したエンドユーザーセグメントはどれですか?
女性セグメントは2026年に54.91%の最大市場シェアを保持し、女性消費者の間での詰め替え可能パーソナルケア製品に対する強い消費者需要を反映しています。
2026年に詰め替え可能デオドラント市場を支配した流通チャネルはどれですか?
スーパーマーケットおよびハイパーマーケットが市場の最大シェアを占め、2026年の総売上の57.74%を代表しました。