
Taille et part du marché des déodorants rechargeables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.99 Milliards de dollars |
| Taille du Marché (2032) | 2.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des déodorants rechargeables par Mordor Intelligence
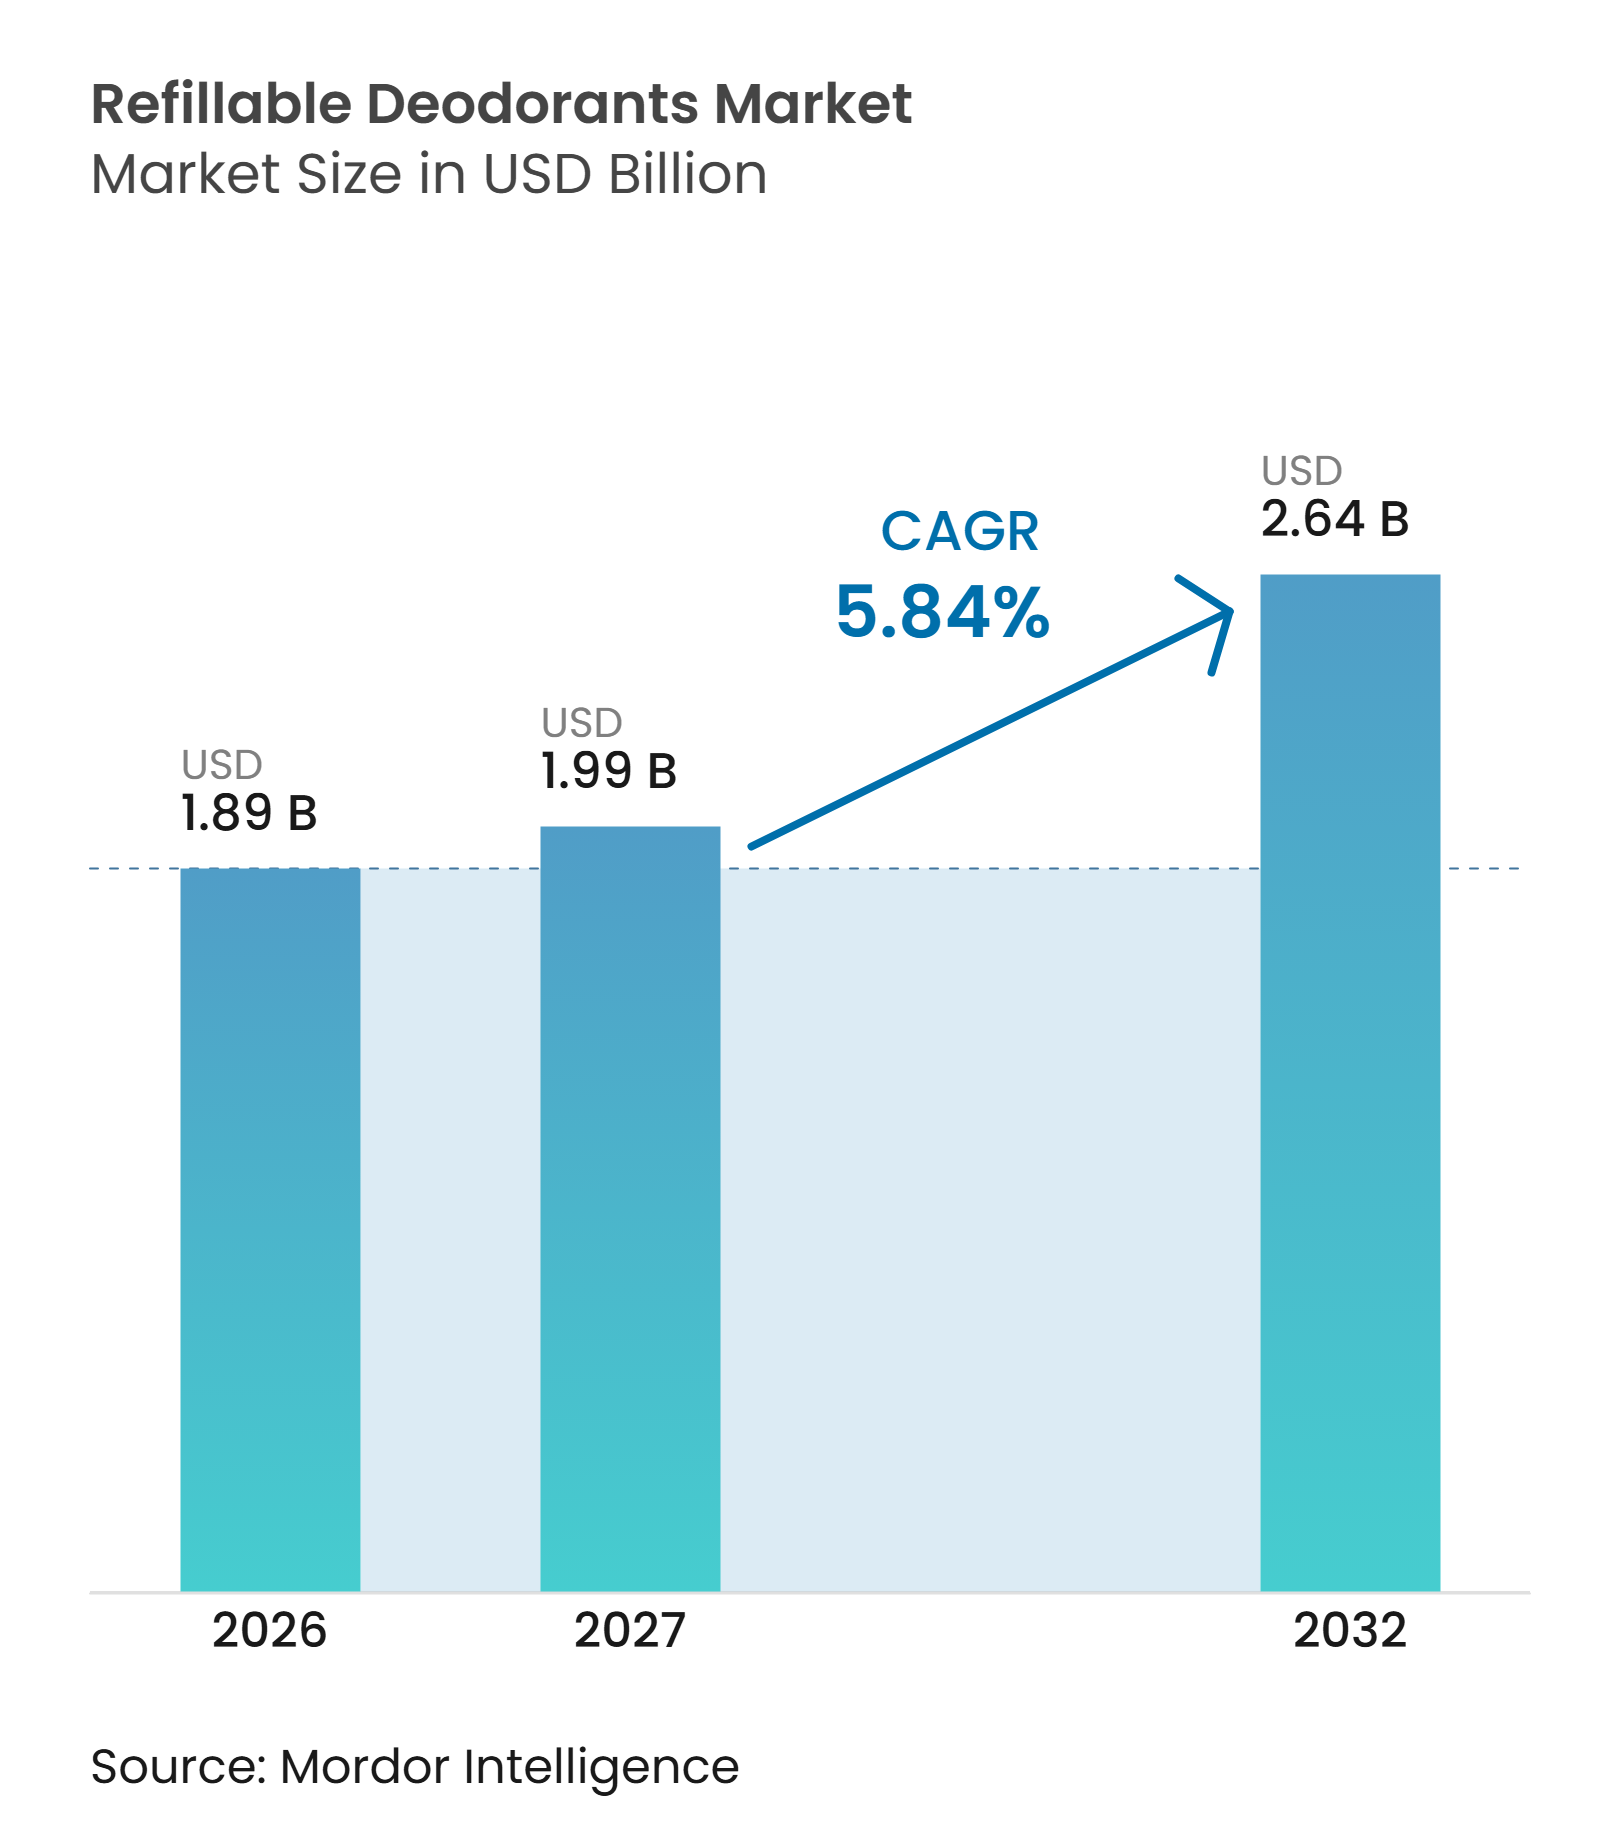
La taille du marché des déodorants rechargeables était évaluée à 1,89 milliard USD en 2026 et devrait croître de 1,99 milliard USD en 2027 pour atteindre 2,64 milliards USD d'ici 2032, à un CAGR de 5,84 % durant la période de prévision (2027-2032). Le marché des déodorants rechargeables évolue de gammes de produits durables de niche vers des portefeuilles de soins personnels plus larges, à mesure que les grandes entreprises de biens de consommation adoptent des formats réutilisables. L'Europe bénéficie de canaux de distribution de soins personnels durables bien établis et du règlement de l'Union européenne sur les emballages et les déchets d'emballages, dont l'entrée en vigueur est prévue en février 2025. La croissance du marché dépend également de la capacité des marques à simplifier les premiers achats et à garantir que les recharges sont facilement disponibles. Les offres par abonnement et les référencements dans les canaux de distribution grand public peuvent encourager les achats répétés, tandis qu'une disponibilité limitée et des processus de rechargement peu familiers peuvent ralentir l'adoption initiale.
Points clés du rapport
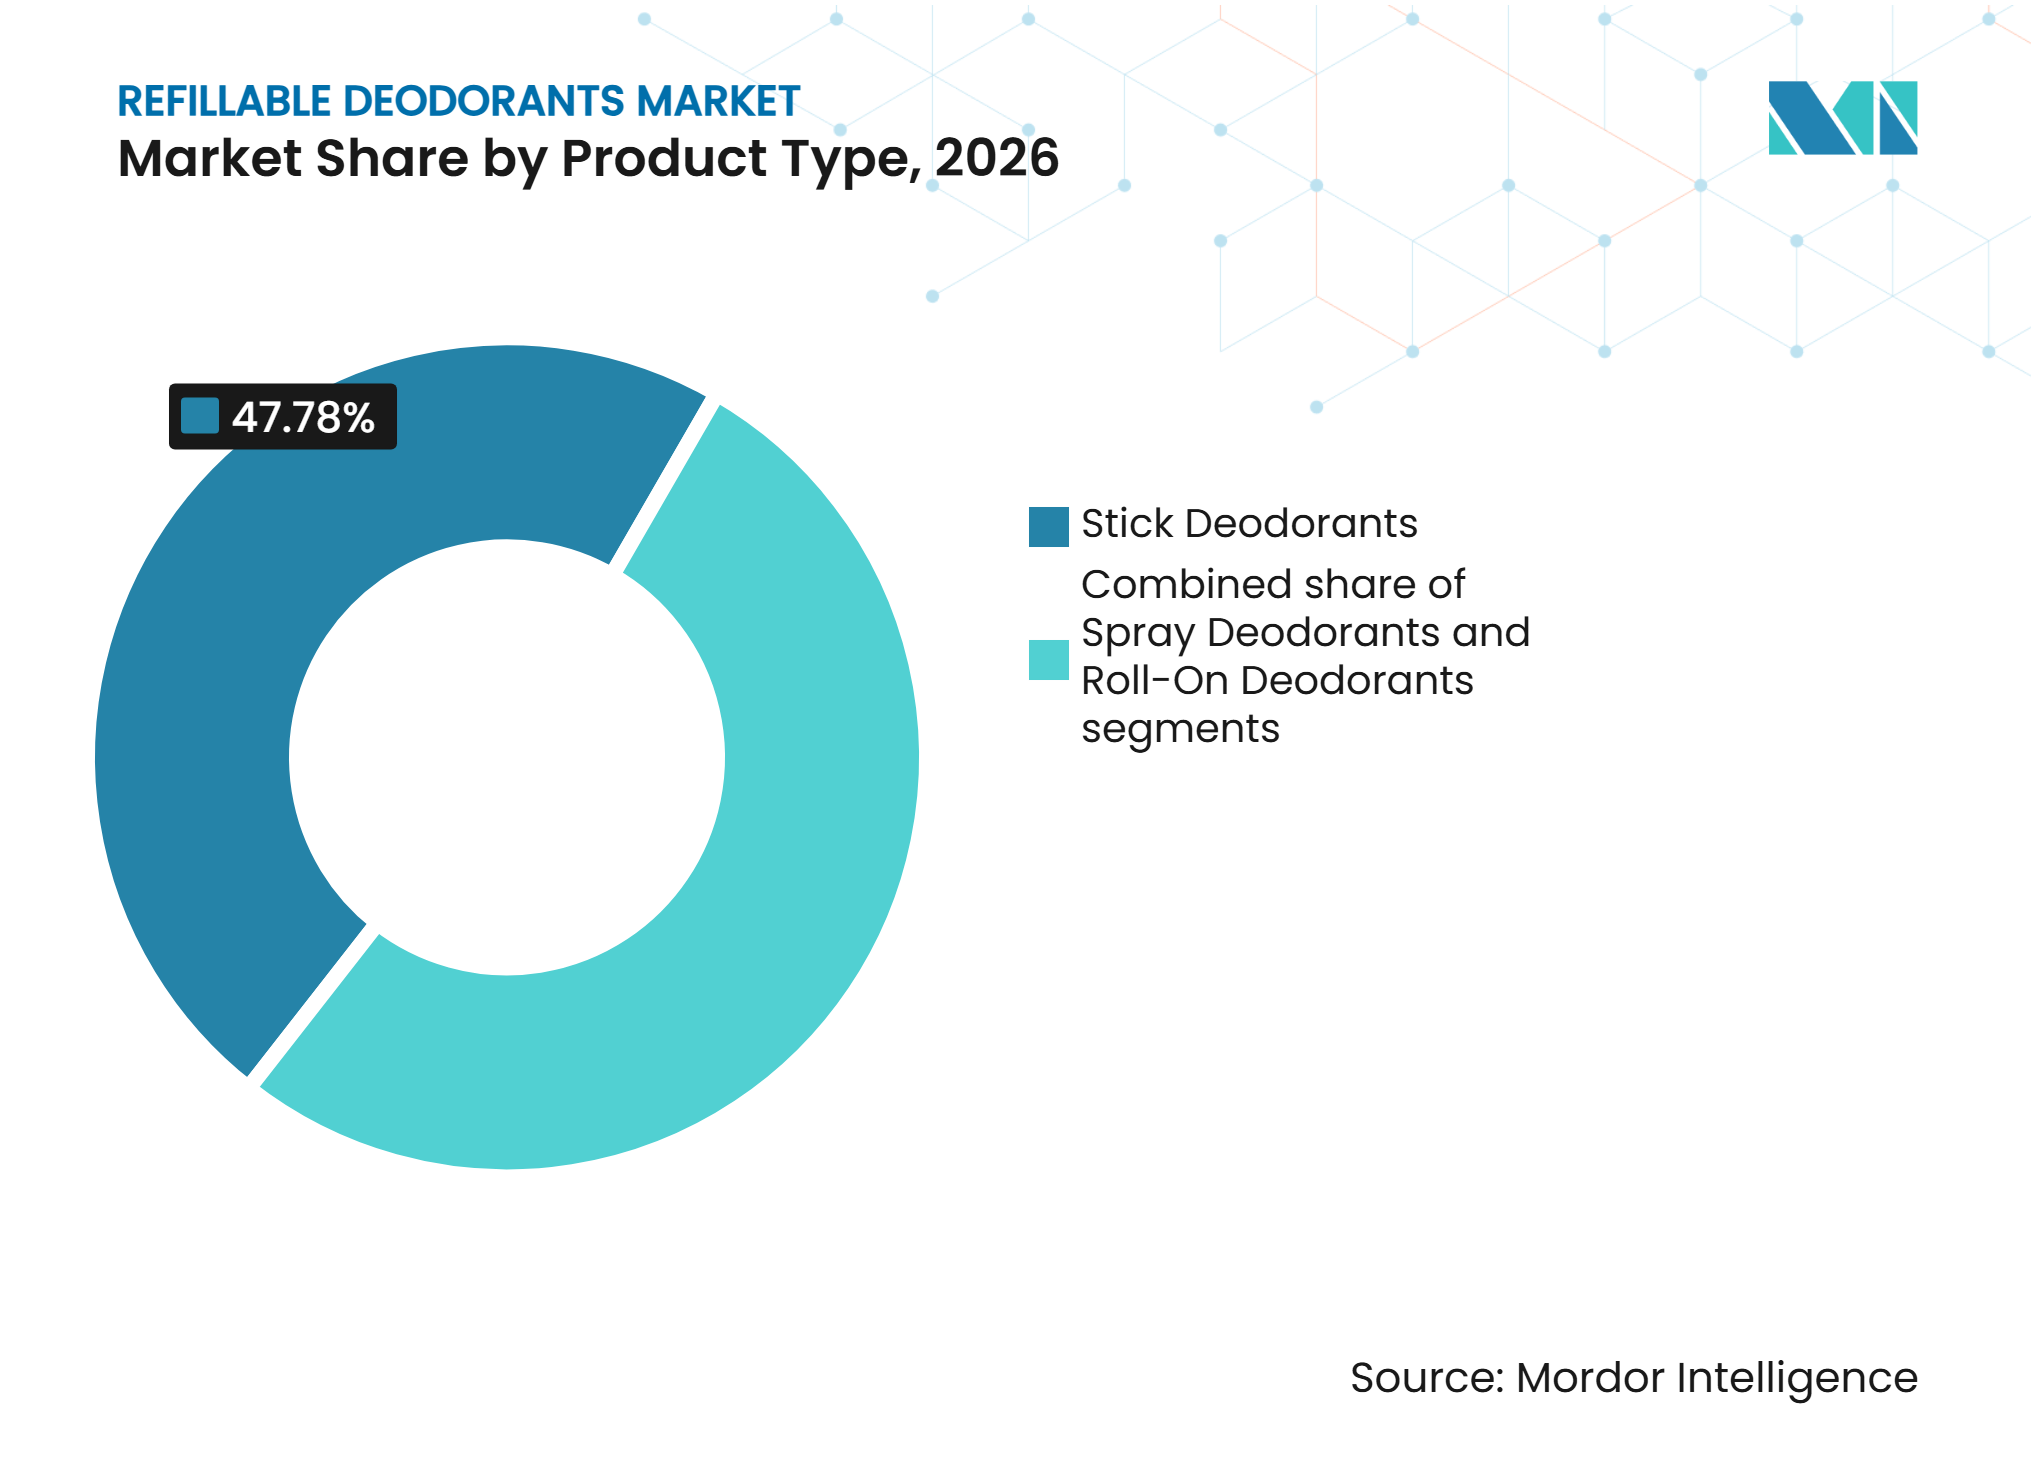
- Par type de produit, les déodorants en stick ont dominé le marché des déodorants rechargeables avec une part de 47,78 % en 2026, tandis que les déodorants en spray devraient enregistrer le CAGR le plus rapide de 6,92 % durant 2027-2032.
- Par emballage, le plastique a dominé le marché avec une part de 52,63 % en 2026, tandis que l'emballage métallique devrait enregistrer le CAGR le plus rapide de 6,78 % durant 2027-2032.
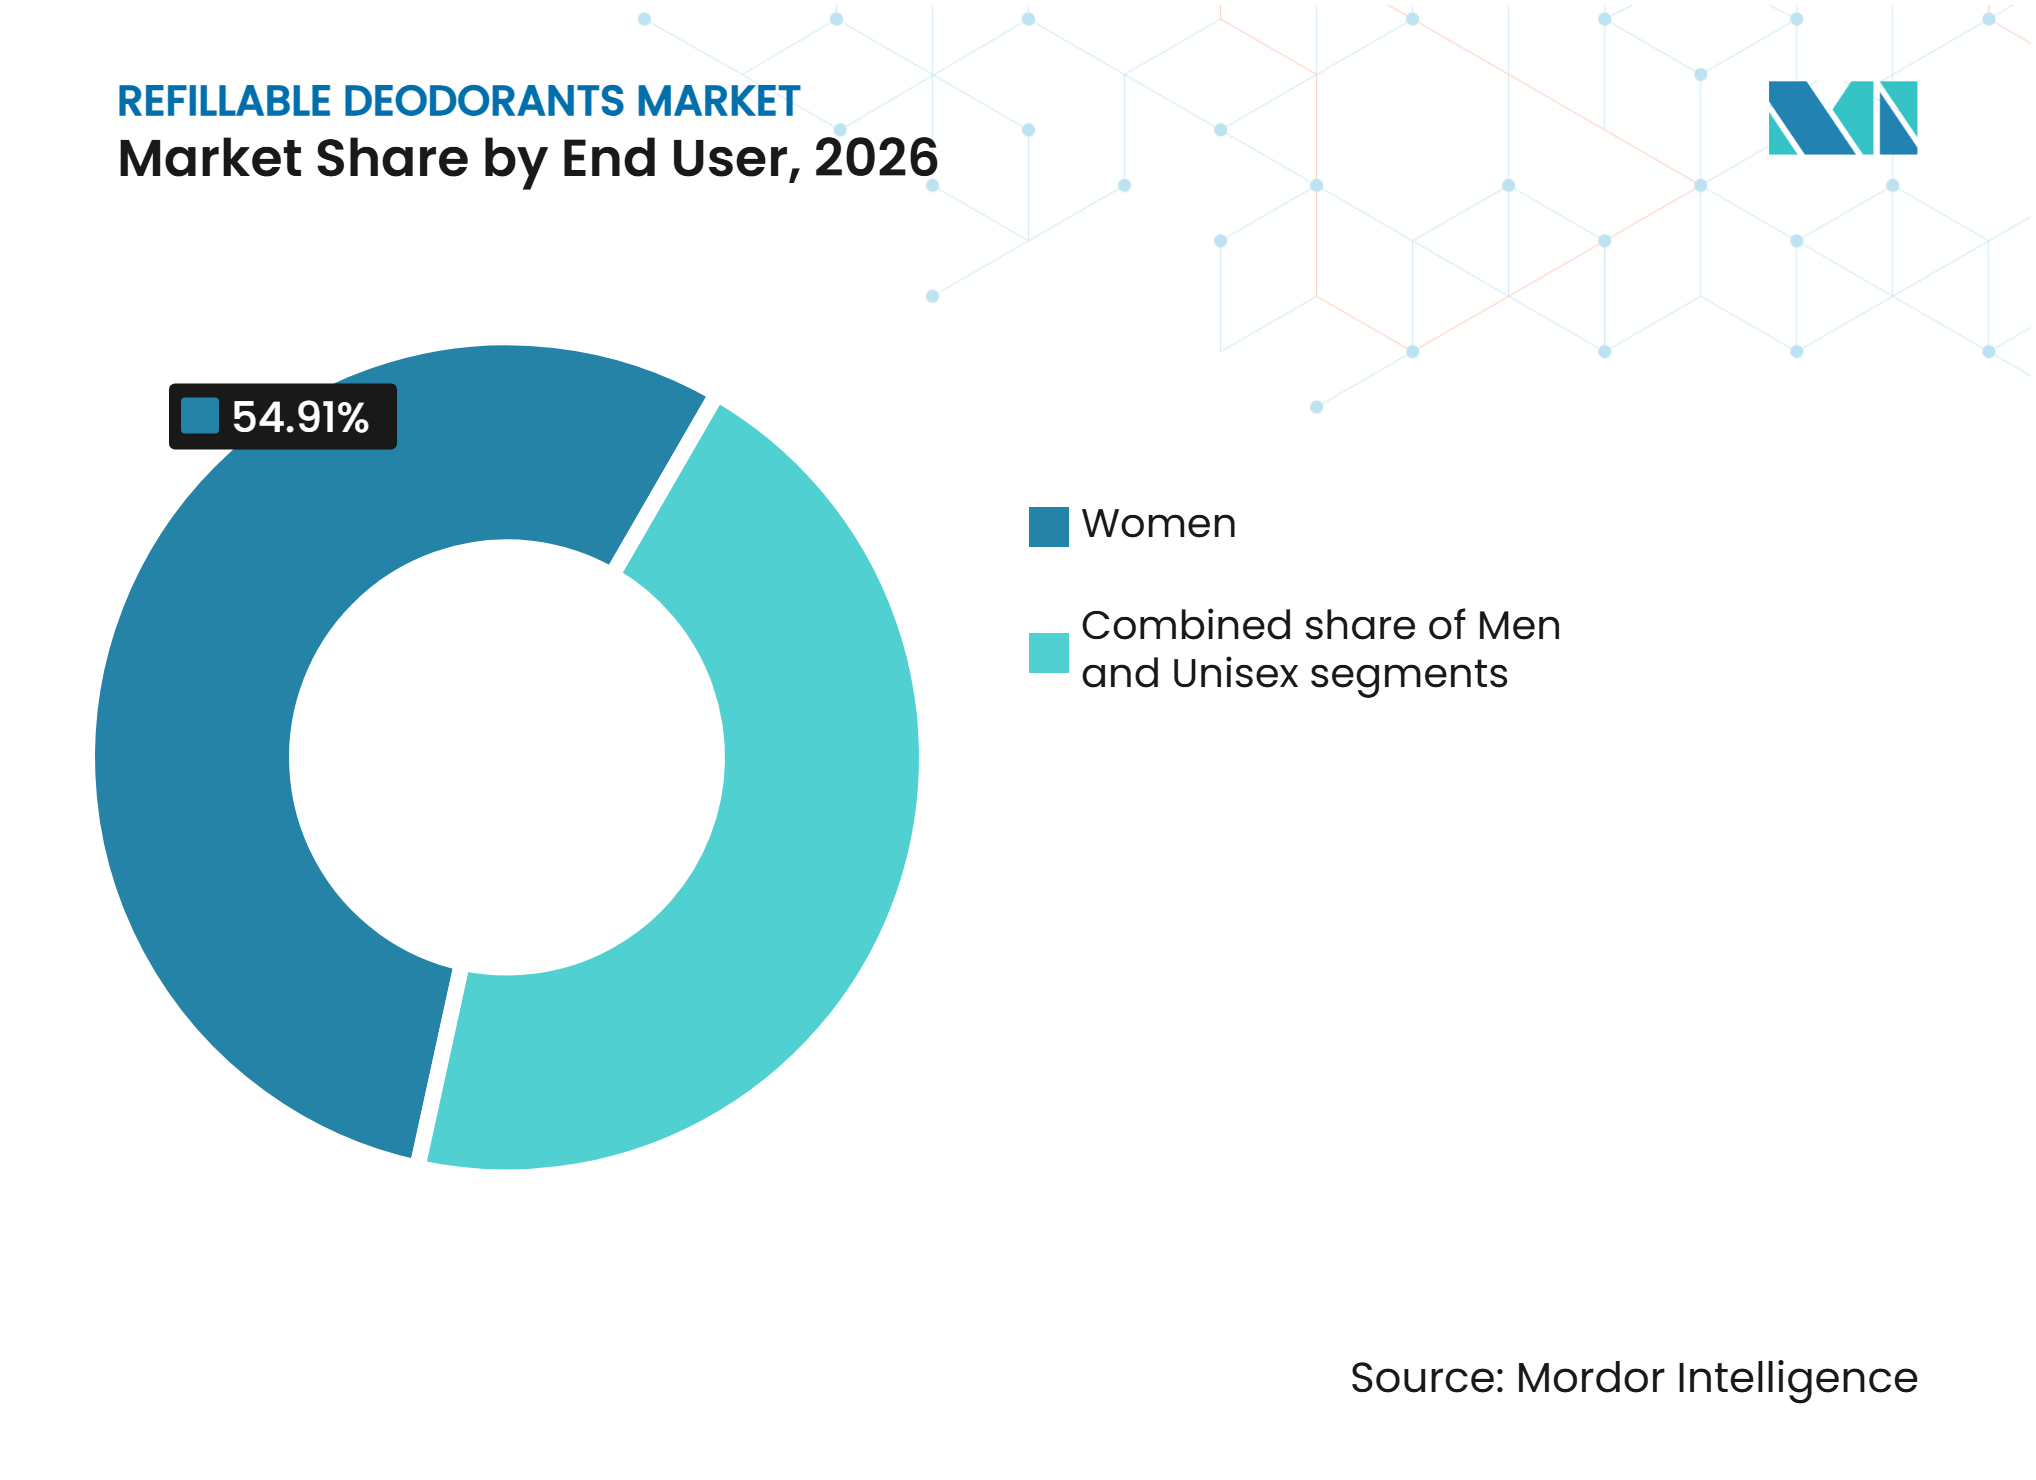
- Par utilisateur final, les femmes ont dominé le marché avec une part de 54,91 % en 2026, tandis que les produits mixtes devraient enregistrer le CAGR le plus rapide de 6,71 % durant 2027-2032.
- Par canal de distribution, les supermarchés/hypermarchés ont dominé le marché avec une part de 57,74 % en 2026, tandis que les boutiques de vente au détail en ligne devraient enregistrer le CAGR le plus rapide de 7,31 % durant 2027-2032.
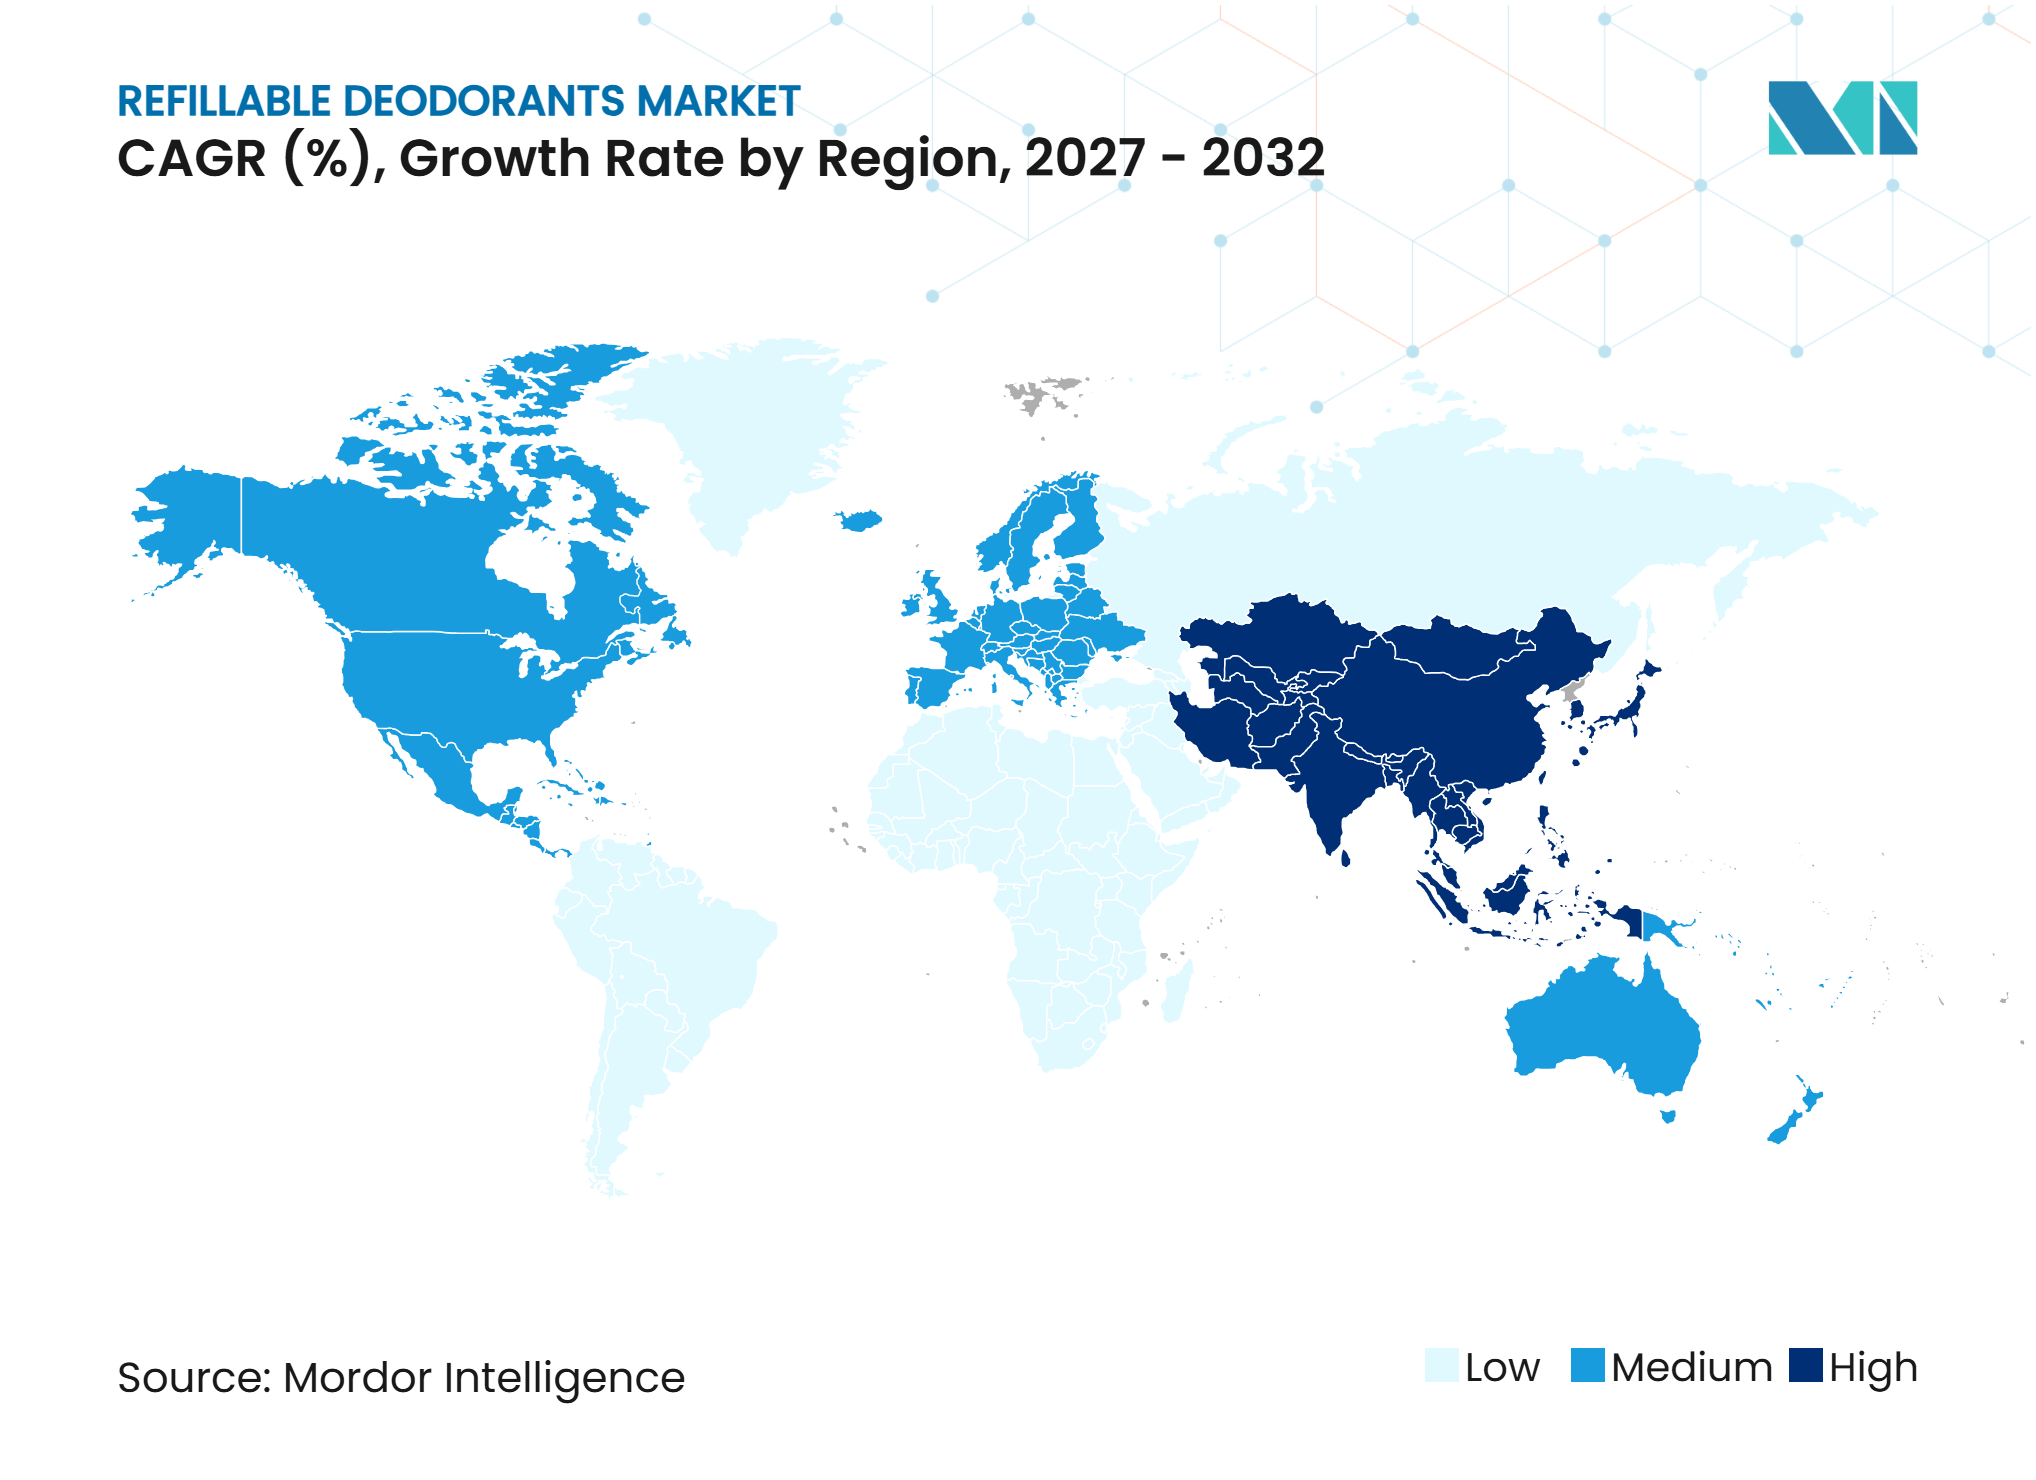
- Par géographie, l'Europe a dominé le marché des déodorants rechargeables avec une part de 38,12 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 7,11 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les produits de soin personnels durables | +1.4% | Mondial, plus fort en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante de réduction des déchets plastiques | +1.0% | Europe, avec des répercussions en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante des modèles de recharge par les marques de soins personnels établies | +0.8% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Intérêt croissant des consommateurs pour les économies réalisées grâce aux recharges répétées | +0.7% | Mondial, particulièrement en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Innovation produit dans les emballages rechargeables et les designs d'applicateurs | +0.6% | Mondial, avec une activité au Royaume-Uni, en France et en Allemagne | Long terme (≥ 4 ans) |
| Développement d'une infrastructure de recharge de déodorants en magasin | +0.4% | Europe, Amérique du Nord et certaines villes d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les produits de soin personnels durables
L'intérêt des consommateurs pour les produits de soin personnels durables soutient le marché des déodorants rechargeables, car les étuis réutilisables offrent aux acheteurs une alternative visible aux achats répétés de produits à usage unique. En avril 2026, le rapport d'impact 2025 de Wearewild a indiqué que la marque avait vendu plus de 15 millions de recharges au cours de l'année et détourné environ 482 tonnes métriques de plastique à usage unique des déchargesRapport d'impact Wild 1, wearewild.com">[1]. Cette échelle indique que les consommateurs peuvent intégrer des achats de recharges répétés dans leurs routines de soins habituelles lorsque les marques proposent un système de produit simple. La proposition de valeur peut également soutenir un positionnement premium, car les consommateurs achètent l'étui durable et la recharge séparément. Les marques doivent donc communiquer à la fois sur les avantages environnementaux et les performances du produit sans rendre le processus de rechargement complexe. Les allégations durables nécessitent des preuves claires à l'appui, car les consommateurs peuvent évaluer collectivement l'étui réutilisable, les matériaux de recharge et la voie d'élimination en fin de vie.
Demande croissante de réduction des déchets plastiques
La réduction du plastique crée une incitation commerciale plus forte pour les entreprises à développer des systèmes de déodorants rechargeables. En février 2025, l'Union européenne a adopté le règlement (UE) 2025/40 sur les emballages et les déchets d'emballages, établissant des mesures pour promouvoir la réutilisation des emballages, le rechargement et la prévention des déchets dans tous les secteursAccord commercial Royaume-Uni-Inde, environment.ec.europa.eu">[2]. Ce cadre positionne la conception des emballages comme une considération de conformité plutôt que comme un simple choix de marque. Le marché des déodorants rechargeables peut en bénéficier lorsque les étuis réutilisables et les formats de recharge aident les entreprises à satisfaire ces exigences. Cela accroît également la nécessité d'emballages durables que les consommateurs peuvent conserver tout au long de plusieurs cycles de rechargement. Par conséquent, les fabricants sont encouragés à investir dans des innovations d'emballage qui combinent efficacité des matériaux, recyclabilité et fonctionnalité d'utilisation répétée.
Adoption croissante des modèles de recharge par les marques de soins personnels établies
Les marques de soins personnels établies intègrent de plus en plus des emballages réutilisables et des modèles de distribution basés sur la recharge dans leurs portefeuilles de produits afin de s'aligner sur les réglementations nationales en matière d'emballages et les objectifs d'économie circulaire. En février 2025, le Département de l'environnement, de l'alimentation et des affaires rurales du Royaume-Uni (Defra), en collaboration avec les gouvernements décentralisés, a publié une déclaration de politique conjointe sur la Responsabilité élargie des producteurs (REP) pour les emballagesDéclaration de politique conjointe du Royaume-Uni, gov.uk">[3]. La politique identifie comme résultats clés du cadre l'augmentation de la réutilisation des emballages, la prévention des déchets d'emballages et la réduction de la consommation de matériaux d'emballage. Cette orientation réglementaire offre des incitations supplémentaires aux fabricants de soins personnels établis pour explorer les étuis de déodorants rechargeables, les cartouches remplaçables et les systèmes d'emballage réutilisables. Elle soutient également le développement de portefeuilles de produits compatibles avec la recharge, à mesure que les entreprises adaptent leurs stratégies d'emballage aux exigences environnementales en évolution.
Intérêt croissant des consommateurs pour les économies réalisées grâce aux recharges répétées
Les économies potentielles à long terme encouragent les consommateurs à envisager les déodorants rechargeables comme une alternative aux produits conventionnels à usage unique. Bien que les déodorants rechargeables puissent avoir un coût d'achat initial plus élevé en raison de l'applicateur réutilisable, les cartouches de remplacement permettent aux consommateurs d'acheter la formulation du déodorant sans payer à chaque fois pour un contenant extérieur complet. Ce modèle peut réduire les dépenses récurrentes sur plusieurs cycles d'achat, en particulier pour les utilisateurs réguliers de déodorants. La disponibilité de recharges abordables et d'applicateurs multi-usages renforce davantage l'attrait économique de ces produits. Par conséquent, la capacité à gérer les dépenses de soins personnels tout en réduisant les achats d'emballages stimule l'intérêt des consommateurs pour les systèmes de déodorants rechargeables. De plus, la possibilité de conserver l'applicateur d'origine tout en achetant uniquement des recharges de remplacement offre une plus grande flexibilité d'achat et soutient la consommation répétée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de déodorants rechargeables | -0.9% | Mondial, plus aigu en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Résistance des consommateurs au changement des habitudes d'achat établies | -0.7% | Mondial, particulièrement dans les marchés de masse orientés vers la distribution physique | Moyen terme (2-4 ans) |
| Sensibilisation et compréhension limitées des consommateurs concernant les systèmes de recharge | -0.5% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique, et marchés occidentaux secondaires | Moyen terme (2-4 ans) |
| Disponibilité et variété limitées des recharges de remplacement | -0.4% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique, et marchés occidentaux de niche | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes de déodorants rechargeables
Le coût initial relativement élevé des systèmes de déodorants rechargeables peut freiner l'adoption, en particulier chez les consommateurs sensibles aux prix habitués à acheter des déodorants conventionnels à des prix plus bas. Ces produits nécessitent généralement que les consommateurs achètent un applicateur réutilisable ou un étui extérieur durable avec la formulation initiale du déodorant, rendant le premier achat plus coûteux que les alternatives jetables standard. De plus, la disponibilité limitée de kits de démarrage abordables et de cartouches de recharge à prix compétitifs peut encore réduire leur attrait tarifaire. Cette barrière financière initiale peut ralentir la conversion des consommateurs et limiter la pénétration des déodorants rechargeables dans les segments de soins personnels grand public. Les consommateurs incertains de la valeur à long terme des systèmes rechargeables peuvent également hésiter à payer une prime avant d'avoir expérimenté les avantages des remplacements répétés de cartouches.
Résistance des consommateurs au changement des habitudes d'achat établies
Le déodorant est un produit acheté fréquemment, et les consommateurs attendent généralement des formats familiers et des performances fiables. Par conséquent, la conception pratique joue un rôle essentiel dans l'adoption, car un processus de remplacement peu familier peut décourager les achats répétés. Bien que les canaux de distribution physiques puissent accroître la visibilité de la catégorie, ils ne fournissent pas nécessairement les conseils dont les primo-acheteurs ont besoin. Les canaux de vente directe aux consommateurs peuvent combler cette lacune en proposant des instructions sur les produits, des rappels et des outils de commande de recharges. Les marques doivent rendre le processus de rechargement intuitif pour que la catégorie se développe au-delà des premiers adoptants motivés par l'environnement. L'effort supplémentaire associé au remplacement des cartouches, à l'entretien des étuis réutilisables ou à la localisation de recharges compatibles peut également décourager les consommateurs qui privilégient la commodité dans leurs routines quotidiennes de soins personnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les sticks en tête, les sprays gagnent en dynamismeLes déodorants en stick représentaient 47,78 % de la part du marché des déodorants rechargeables en 2026. Leur format de recharge solide s'intègre dans des étuis réutilisables sans nécessiter de manipulation de liquide, ce qui rend le système de produit plus facile à expliquer et à utiliser. Les premières marques axées sur la recharge ont développé une grande partie de leurs portefeuilles de produits autour des formats en stick, créant un modèle familier pour les déodorants réutilisables. Ce format prend également en charge des étuis durables que les consommateurs peuvent conserver après avoir terminé le produit d'origine. Les détaillants peuvent positionner les packs de démarrage en stick aux côtés des formats de déodorants conventionnels, réduisant potentiellement la barrière perçue pour les primo-acheteurs et permettant aux acheteurs de comparer le format avec des produits qu'ils connaissent déjà. Cette présence en rayon est importante car les consommateurs qui possèdent déjà un étui réutilisable ont besoin d'accéder à des recharges compatibles dans le même environnement d'achat.
Les déodorants en spray devraient croître à un CAGR de 6,92 % jusqu'en 2032. La croissance est portée par les designs de spray à pompe et de recharge séparable qui surmontent les limitations des aérosols pressurisés. Ces designs élargissent la gamme de formats d'application pouvant intégrer des recharges. Le développement de produits doit préserver la facilité d'utilisation, car des mécanismes complexes pourraient réduire les avantages d'un choix de formats plus large. Les entreprises doivent également s'assurer que les consommateurs peuvent distinguer les systèmes de spray réutilisables des produits aérosols conventionnels. Des instructions claires, une compatibilité de recharge visible et une distribution fiable sont essentielles, car une première expérience d'utilisation inefficace peut décourager les consommateurs d'acheter à nouveau le format.



Par emballage :
le plastique dominant, le métal redéfinit l'attrait premiumLe plastique représentait une part des ventes de 52,63 % en 2026, soutenu par ses coûts de matériaux plus faibles, ses options de conception flexibles et ses chaînes d'approvisionnement établies pour les produits grand public. Le matériau reste important pour les marques cherchant à maintenir un prix d'entrée accessible. Les étuis en plastique transparent permettent aux consommateurs de voir le niveau de produit restant. Cette caractéristique peut améliorer la compréhension du système de recharge et réduire l'incertitude avant le prochain achat. Par conséquent, l'emballage en plastique reste pertinent même lorsque les marques recherchent des matériaux offrant un attrait premium plus fort ou des références en matière de circularité.
L'emballage métallique devrait croître à un CAGR de 6,78 % jusqu'en 2032. Les étuis métalliques peuvent communiquer la durabilité, soutenant un prix d'achat initial plus élevé pour les produits conçus pour une utilisation répétée. Le verre reste une option de niche en raison de son attrait visuel et de sa stabilité chimique dans les applications liées aux parfums. D'autres formats, notamment les tubes en papier et les matériaux d'origine végétale, répondent à la demande d'alternatives au plastique et au métal conventionnels. La catégorie doit équilibrer les allégations sur les matériaux avec des facteurs pratiques tels que le poids, la durabilité, le coût et la compatibilité avec le format de recharge. Bien qu'un étui premium puisse aider à justifier un système d'utilisation prolongée, il doit également résister à une manipulation quotidienne et rester intuitif pour que les consommateurs le conservent et le réutilisent.
Par utilisateur final :
les femmes en tête, le mixte redéfinit la frontière de croissanceLes femmes représentaient 54,91 % de la demande sur le marché des déodorants rechargeables en 2026. La base de consommateurs offre aux marques une solide fondation pour les emballages réutilisables et les formulations sans aluminium. Cependant, les messages produits doivent continuer à démontrer l'efficacité aux côtés des références environnementales. Les marques peuvent utiliser le parfum, la conception de l'étui et la disponibilité des recharges pour servir les utilisateurs établis sans positionner la durabilité comme le seul moteur d'achat. Ce segment représente la base de demande actuelle la plus forte sur le marché des déodorants rechargeables et offre aux entreprises une plateforme importante pour introduire de nouveaux formats de recharge.
Le segment mixte devrait croître à un CAGR de 6,71 % jusqu'en 2032. Les parfums neutres, les emballages simplifiés et un marketing moins spécifique au genre peuvent aider les marques à répondre aux besoins d'achat des ménages plutôt qu'à des groupes d'utilisateurs étroitement segmentés. Cette approche peut réduire le nombre d'unités de gestion des stocks que les marques doivent gérer tout en rendant les étuis réutilisables adaptés à une base de consommateurs plus large. Cependant, le segment masculin reste plus petit, avec un intérêt croissant pour les produits de soins personnels premium qui combinent avantages économiques et durabilité. Les marques doivent encore prendre des décisions soigneuses en matière de parfum et de performance pour s'assurer qu'une proposition neutre n'apparaisse pas générique aux consommateurs.

Par canal de distribution :
la distribution physique en tête, les canaux en ligne s'accélèrentLes supermarchés et hypermarchés représentaient 57,74 % des ventes de déodorants rechargeables en 2026. Ce canal place les déodorants rechargeables aux côtés des produits traditionnels, augmentant la visibilité et rendant le format plus familier aux consommateurs. Le référencement en grande surface peut réduire la perception que les systèmes de recharge sont destinés uniquement aux acheteurs spécialisés ou en ligne. Il permet également aux consommateurs d'évaluer l'étui durable et le concept de recharge avant d'effectuer un achat. L'exécution efficace en magasin reste essentielle, car les acheteurs doivent être en mesure de localiser des recharges de remplacement compatibles après avoir acheté un produit de démarrage. Le canal fonctionne mieux lorsque les détaillants distinguent et associent clairement les étuis et les recharges et maintiennent des niveaux de stock adéquats pour les deux produits.
Les boutiques de vente au détail en ligne devraient croître à un CAGR de 7,31 % jusqu'en 2032. Les canaux numériques soutiennent les commandes par abonnement, simplifiant les achats répétés et créant un cycle de recharge prévisible. Ils permettent également aux marques de fournir des instructions détaillées sur l'utilisation de l'étui et de la recharge, ce qui est particulièrement précieux pour les consommateurs peu familiers avec les formats de soins personnels réutilisables. Les canaux en ligne peuvent renforcer la fidélité des consommateurs ; cependant, les entreprises doivent assurer une livraison fiable et des conditions d'annulation simples pour maintenir la confiance des consommateurs. Les marques peuvent également utiliser les pages produits et les communications post-achat pour expliquer la compatibilité des produits, le calendrier de rechargement et les instructions d'entretien. Cette communication directe peut faciliter la navigation des nouveaux acheteurs sur le marché des déodorants rechargeables et réduire le risque d'utilisation incorrecte du produit.
Analyse géographique
Europe
L'Europe représentait 38,12 % de la part du marché des déodorants rechargeables en 2026. La région combine des canaux de distribution de soins personnels durables bien établis avec une pression réglementaire sur la conception des emballages. Le Royaume-Uni, la France et l'Allemagne restent des marchés clés, car les formats rechargeables ont gagné du terrain à la fois dans les canaux de vente directe aux consommateurs et dans la grande distribution. En Allemagne, les normes de cosmétiques naturels, notamment NATRUE et COSMOS NATURAL, peuvent influencer le positionnement des produits et renforcer la confiance des consommateurs. L'Europe offre l'environnement de marché le plus mature pour les entreprises capables de proposer des étuis durables, des recharges facilement disponibles et des allégations d'emballage crédibles.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,11 % jusqu'en 2032, ce qui en fait le segment géographique à la croissance la plus rapide sur le marché des déodorants rechargeables. Le marché régional comprend des pays aux comportements de consommateurs, aux structures de distribution et aux niveaux de prix distincts. Le Japon et la Corée du Sud offrent des bases de consommateurs urbains réceptifs aux emballages minimalistes et aux produits de soins personnels premium. La Chine dispose de canaux de commerce social et d'abonnement qui peuvent relier la découverte de produits aux achats répétés. L'Indonésie, la Thaïlande et Singapour en sont à des stades d'adoption plus précoces et nécessitent une plus grande sensibilisation des consommateurs aux mécanismes de recharge. Les entreprises entrant dans la région doivent adapter les designs d'tuis, les niveaux de prix et les formats de recharge aux canaux de distribution locaux plutôt que de s'appuyer sur une approche régionale unique.
Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique
L'Amérique du Nord présente une opportunité à plus haute valeur, où les marques de distribution grand public et de vente directe aux consommateurs par abonnement peuvent collaborer pour développer la notoriété des consommateurs. Les réseaux de distribution de soins personnels établis, une plus grande exposition des consommateurs aux produits de soins premium et la présence de marques axées sur la durabilité soutiennent l'introduction de formats de déodorants rechargeables. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce, où le positionnement premium est plus viable dans les villes du Conseil de coopération du Golfe (CCG) ayant accès à la distribution spécialisée et aux plateformes de commerce électronique. L'expansion des infrastructures de distribution moderne et des plateformes d'achat numérique peut améliorer davantage l'accès aux produits de soins personnels spécialisés dans les marchés urbains. De plus, les partenariats avec des distributeurs régionaux et des détaillants de beauté établis peuvent aider les marques internationales à introduire des formats rechargeables et à développer progressivement l'acceptation des consommateurs.
Paysage concurrentiel
Concentration du Marché
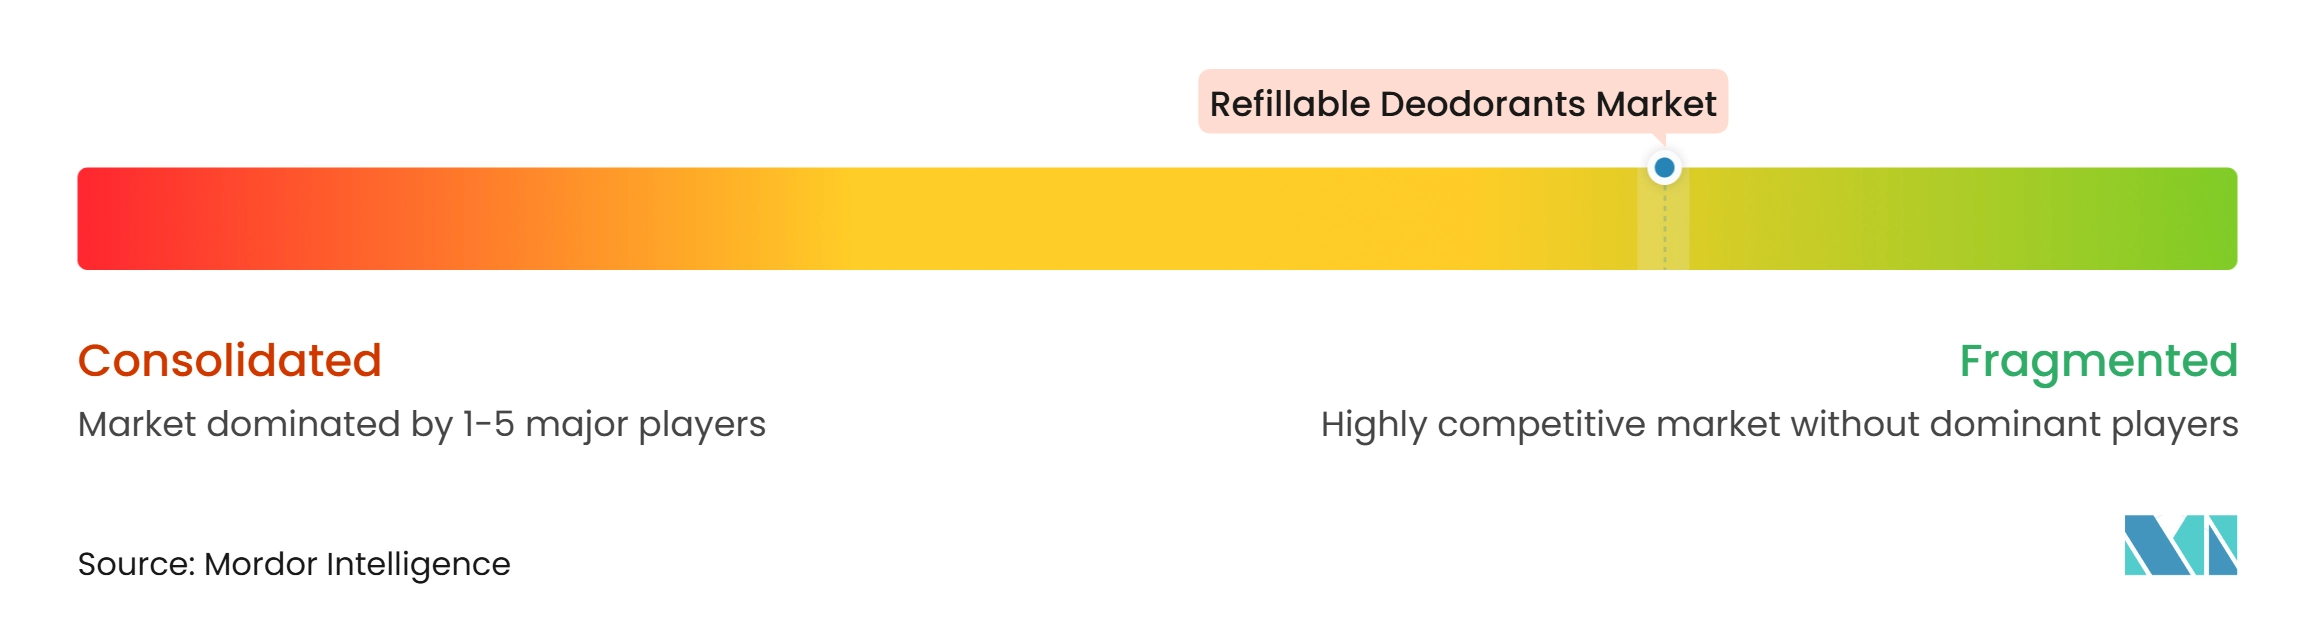
Le marché des déodorants rechargeables est fragmenté, avec une concurrence portée par l'innovation produit, les solutions d'emballage durables, le positionnement de marque et l'expansion des réseaux de distribution au détail. Les grandes entreprises de soins personnels, telles que Unilever Plc. et The Procter & Gamble Company, s'appuient sur la notoriété de leur marque, leurs capacités de développement de produits et leurs vastes réseaux de distribution pour renforcer leur présence sur le marché. Parallèlement, des marques spécialisées, notamment Wild Cosmetics Ltd., Fussy Ltd., Myro, 900.care et Saltair, se démarquent par des applicateurs réutilisables, des cartouches de recharge interchangeables et des offres de produits axées sur la durabilité.
Une concurrence émerge entre les marques de vente directe aux consommateurs et les entreprises qui privilégient la distribution physique. Les marques de vente directe aux consommateurs peuvent utiliser des modèles d'abonnement pour gérer le calendrier de rechargement et maintenir la communication avec les clients après l'achat initial. Les marques axées sur la distribution physique peuvent atteindre une base de consommateurs plus large en rayon et soutenir l'adoption grand public des formats réutilisables. Cependant, aucune approche n'élimine la nécessité d'un mécanisme de produit facile à utiliser et d'une disponibilité fiable des recharges. Le marché des déodorants rechargeables récompense les entreprises qui combinent une conception de produit efficace avec un parcours d'achat clair. Les marques peuvent également se différencier par des parfums neutres, des produits pour hommes, des formats de voyage et des matériaux d'emballage.
Les matériaux et la conception des emballages deviennent des outils concurrentiels de plus en plus importants sur le marché des déodorants rechargeables. Les entreprises peuvent différencier leurs offres par des étuis réutilisables, des options de matériaux de recharge et des conseils clairs sur la fin de vie, à condition qu'elles soutiennent leurs allégations. Les grandes entreprises peuvent tirer parti de leur portée de distribution, tandis que les marques plus petites peuvent réagir plus rapidement avec de nouveaux concepts de produits et des services de vente directe aux consommateurs. Le prix seul est peu susceptible de définir le marché, car l'étui durable, le processus de rechargement et la confiance envers la marque influencent les achats répétés. Par conséquent, l'exécution du produit et l'accès aux recharges de remplacement restent au cœur de la performance concurrentielle.
Leaders du secteur des déodorants rechargeables
-
Unilever Plc.
-
Wild Cosmetics Ltd
-
The Procter & Gamble Company
-
Grove Collaborative, Inc.
-
The Lekker Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Déodorants Rechargeables Entreprises couvertes dans ce rapport
- Unilever Plc.
- The Procter & Gamble Company
- Wild Cosmetics Ltd
- Fussy Ltd
- Myro
- Grove Collaborative, Inc.
- Noniko
- The Lekker Company
- Asuvi
- Proverb Skincare
- Helmm
- L’Oréal SA
- Salt of the Earth Natural Deodorants
- Hyléance Hygiène and Beauté
- 900.care
- PiperWai
- Ben and Anna
- Muji
- Greendoor
- Saltair
Développements industriels récents dans Marché des Déodorants Rechargeables
- Septembre 2026 : Salt of the Earth a lancé le parfum Aloe et Citron Vert en formats spray rechargeable et roll-on rechargeable. Pour le format spray, la gamme offre aux consommateurs plusieurs options de recharge.rovides
- Janvier 2026 : Dove a lancé sa première gamme d'antitranspirants rechargeables au Royaume-Uni, proposant trois kits de démarrage comprenant des étuis réutilisables et des recharges interchangeables. La gamme offre une protection contre la transpiration et les odeurs pendant 72 heures et est disponible en six options de parfum.
- Novembre 2025 : Wild a lancé un déodorant roll-on rechargeable doté d'un étui en aluminium réutilisable et d'un contenant de recharge à base de matières biosourcées. Développé en collaboration avec Morrama, le produit est disponible en cinq parfums.
Périmètre du rapport mondial sur le marché des déodorants rechargeables
Les déodorants rechargeables sont des produits de soins personnels conçus avec des contenants ou des applicateurs réutilisables pouvant être réapprovisionnés à l'aide de cartouches de remplacement ou de formulations de recharge une fois le produit d'origine épuisé.
Le marché des déodorants rechargeables est segmenté par type de produit, emballage, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en déodorants en stick, déodorants en spray et déodorants à bille. Par emballage, le marché est segmenté en métal, plastique, verre et autres types d'emballage. Par utilisateur final, le marché est segmenté en hommes, femmes et mixte. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries/commerces de proximité, boutiques de vente au détail en ligne et autres canaux de distribution. Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Déodorants en stick |
| Déodorants en spray |
| Déodorants à bille |
| Métal |
| Plastique |
| Verre |
| Autres types d'emballage |
| Hommes |
| Femmes |
| Mixte |
| Supermarchés/Hypermarchés |
| Épiceries/Commerces de proximité |
| Boutiques de vente au détail en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pologne | |
| Belgique | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Égypte | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Déodorants en stick | |
| Déodorants en spray | ||
| Déodorants à bille | ||
| Par emballage | Métal | |
| Plastique | ||
| Verre | ||
| Autres types d'emballage | ||
| Par utilisateur final | Hommes | |
| Femmes | ||
| Mixte | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries/Commerces de proximité | ||
| Boutiques de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pologne | ||
| Belgique | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Égypte | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la situation actuelle et future du marché des déodorants rechargeables ?
Le marché des déodorants rechargeables était évalué à 1,89 milliard USD en 2026, a atteint 1,99 milliard USD en 2027 et devrait croître jusqu'à 2,64 milliards USD d'ici 2032, en progressant à un CAGR de 5,84 % durant 2027-2032.
Quel type de produit représentait la plus grande part de marché en 2026 ?
Les déodorants en stick ont dominé le marché en 2026, représentant 47,78 % du chiffre d'affaires total du marché.
Quel format d'emballage détenait la plus grande part de marché en 2026 ?
L'emballage en plastique a dominé le marché avec une part de 52,63 % en 2026, en raison de son accessibilité tarifaire et de son adoption généralisée.
Quel segment d'utilisateurs finaux a généré le chiffre d'affaires le plus élevé en 2026 ?
Le segment des femmes détenait la plus grande part de marché à 54,91 % en 2026, reflétant une forte demande des consommatrices pour les produits de soins personnels rechargeables.
Quel canal de distribution a dominé le marché des déodorants rechargeables en 2026 ?
Les supermarchés et hypermarchés représentaient la plus grande part du marché, soit 57,74 % des ventes totales en 2026.