
レクリエーショナルビークルバッテリー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.27 十億米ドル |
| 市場規模 (2032) | 7.49 十億米ドル |
| 成長率 (2027 - 2032) | 7.28 % |
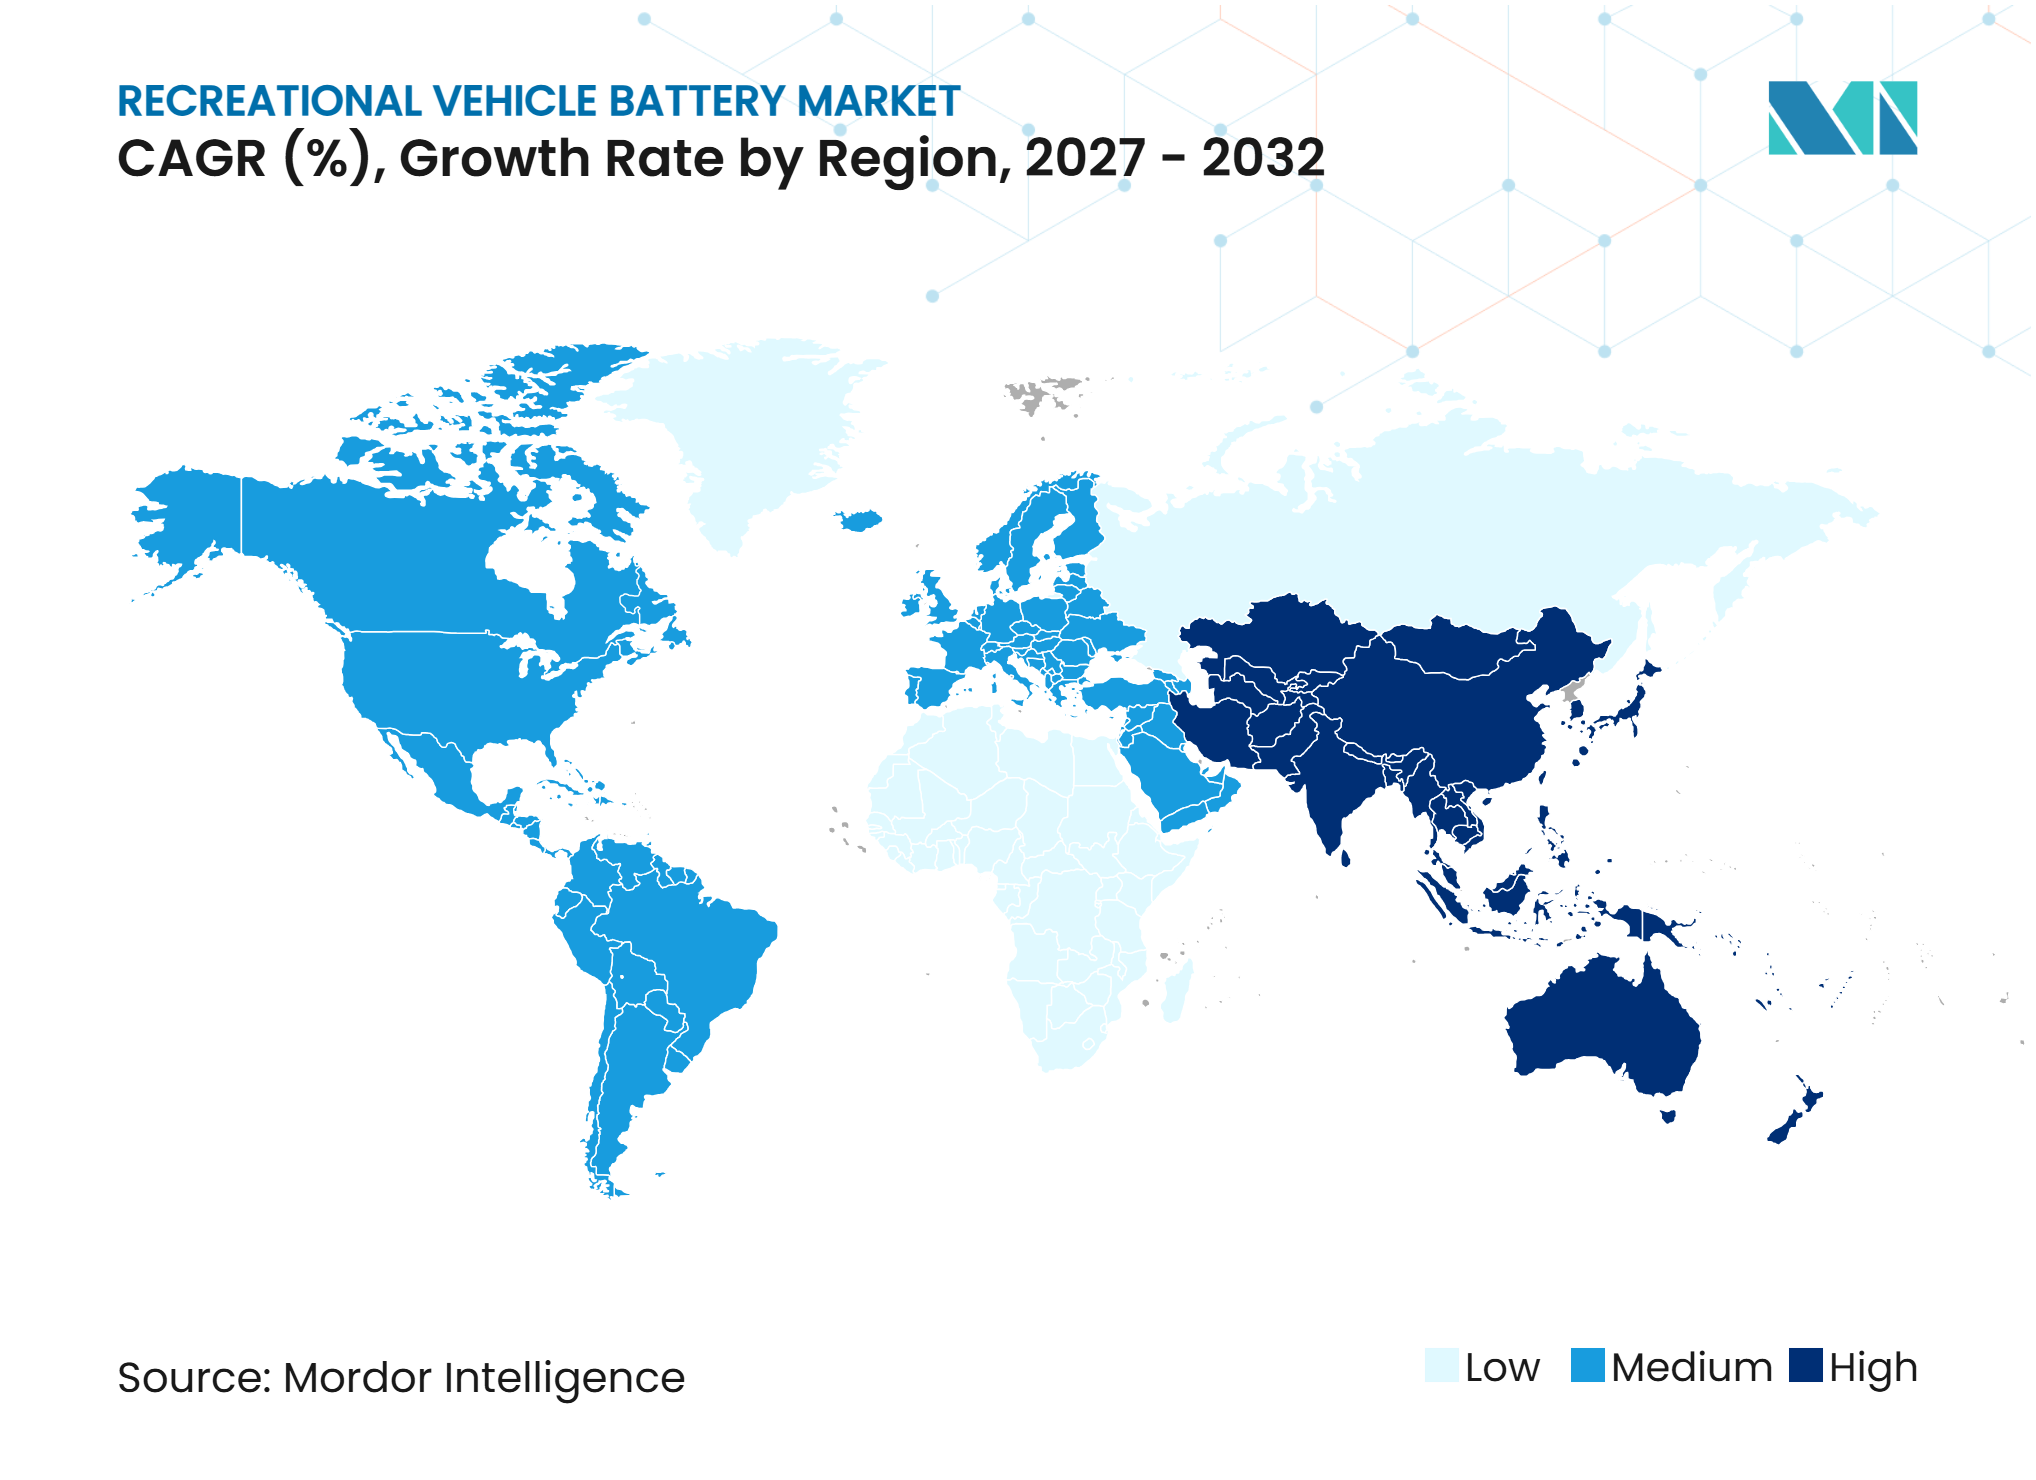
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレクリエーショナルビークルバッテリー市場分析
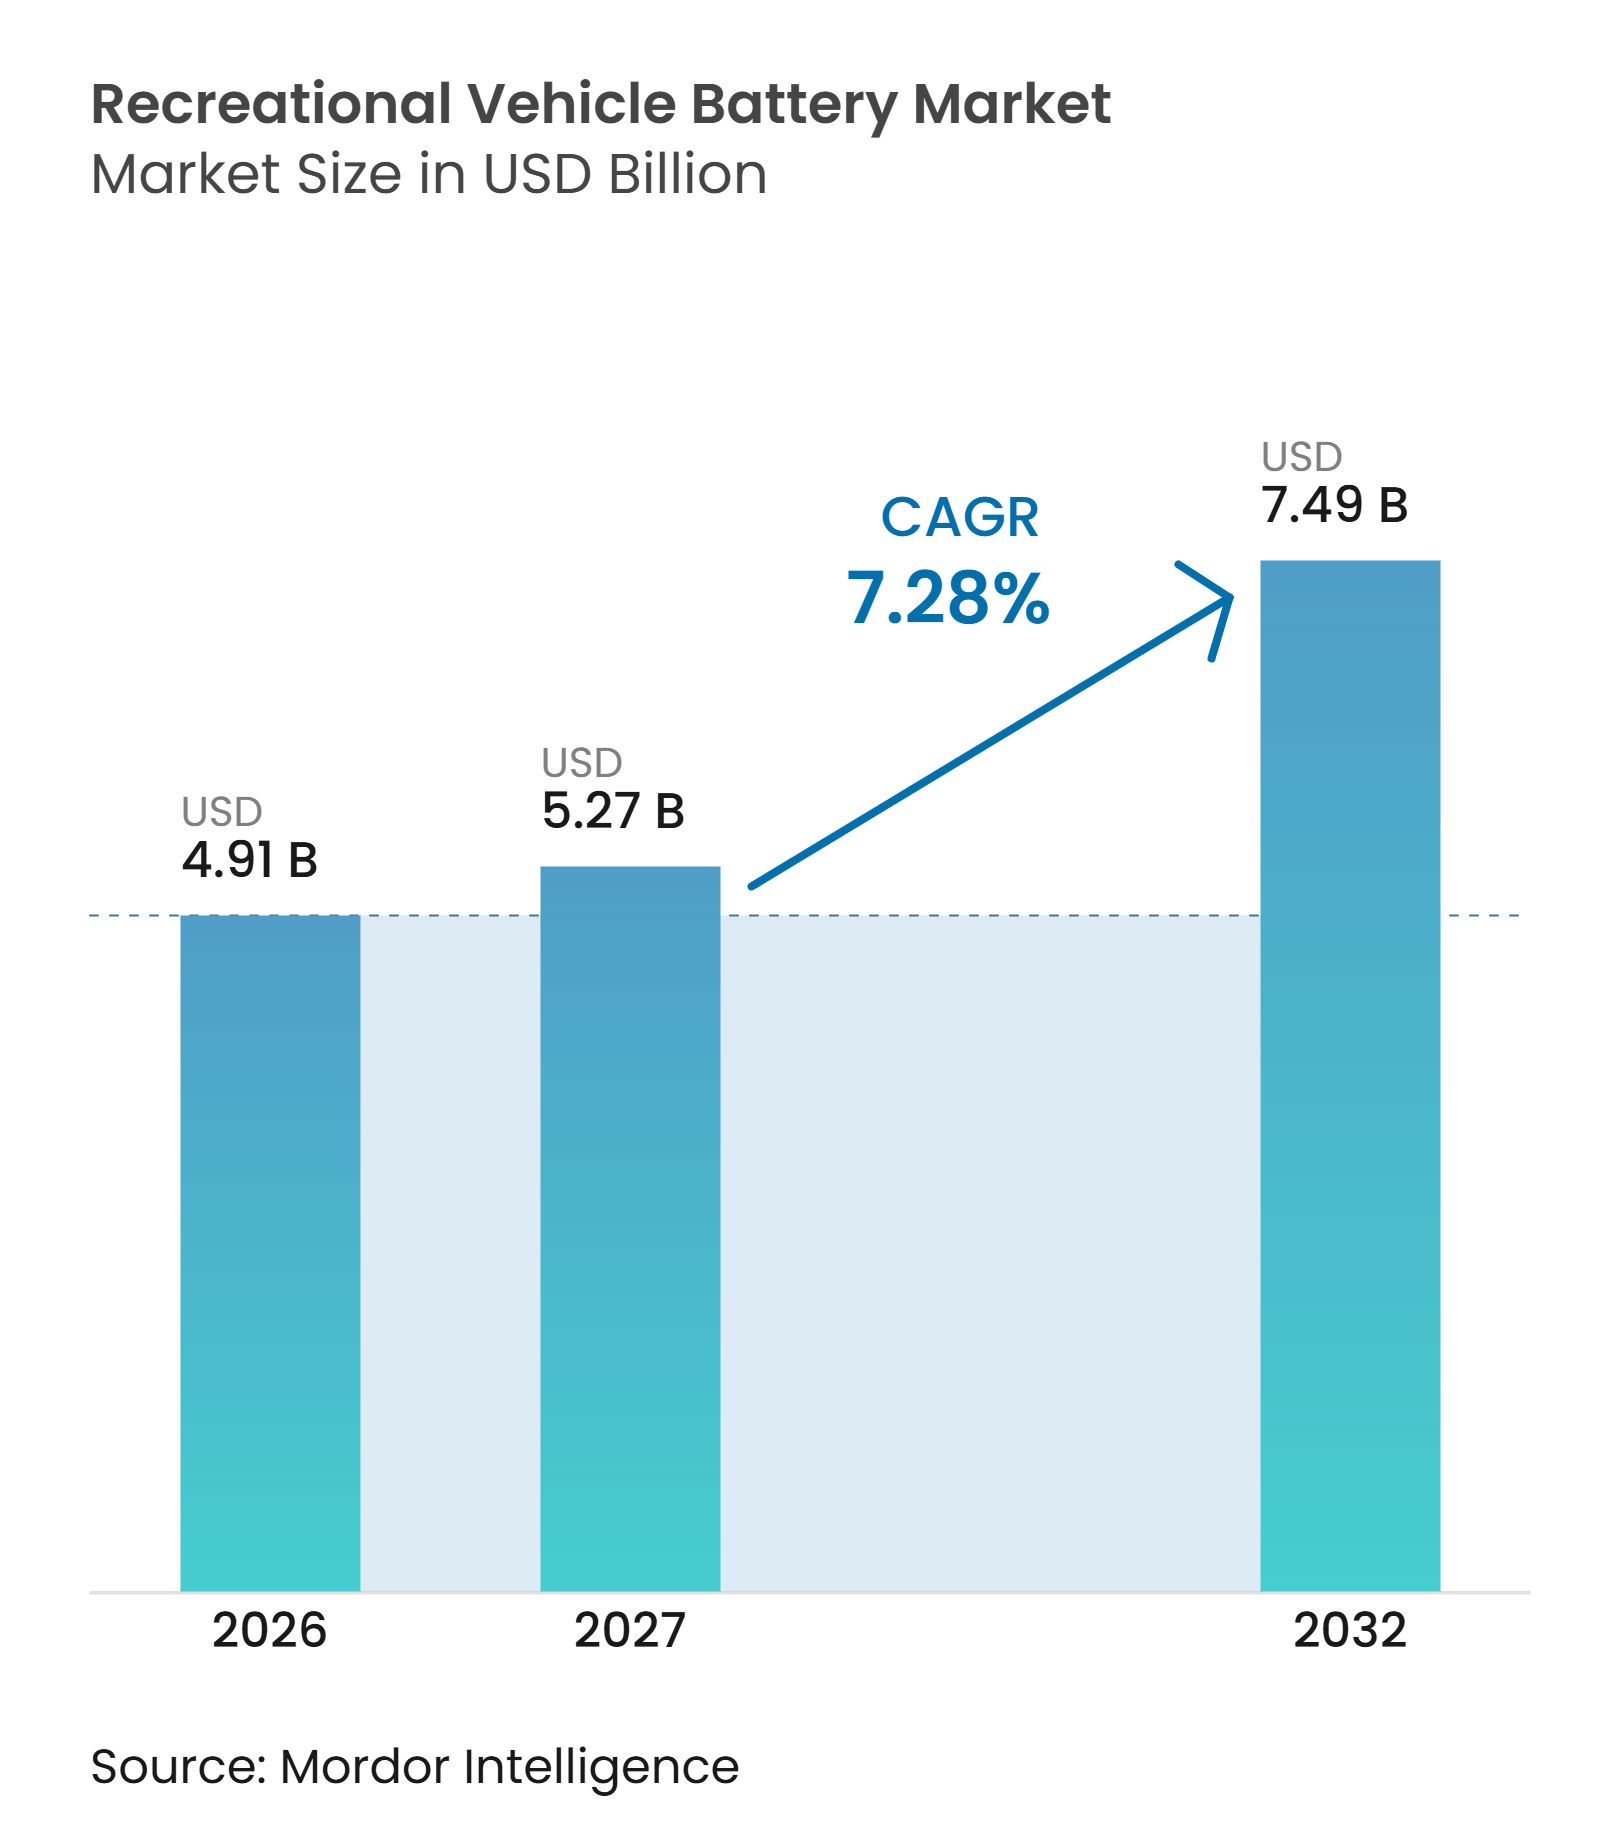
レクリエーショナルビークルバッテリー市場規模は、2026年の49.1億米ドルから2027年には52.7億米ドルに増加し、2032年までに74.9億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 7.28%で成長します。レクリエーショナルビークルバッテリー市場は、増加するRVフリート、長期のオフグリッド旅行、および幅広い車両フォーマットによって支えられています。米国のRV卸売出荷台数は2025年に342,220台に達し、RV産業協会(RVIA)は資金調達条件の改善に伴い2026年には349,300台を見込んでいます。[1] 車載負荷の増大により、新車に必要なバッテリー容量が高まっています。OEM(相手先ブランド製造業者)によるリチウムバッテリーの採用も、バッテリー選択を車両購入時の決定事項に移行させており、アフターマーケットでの個別の意思決定の必要性を低減しています。鉛酸サプライヤーは交換チャネルで優位性を維持する一方、リチウムサプライヤーは統合型電源システムとOEMプログラムを通じてポジションを構築しています。
主要レポートのポイント
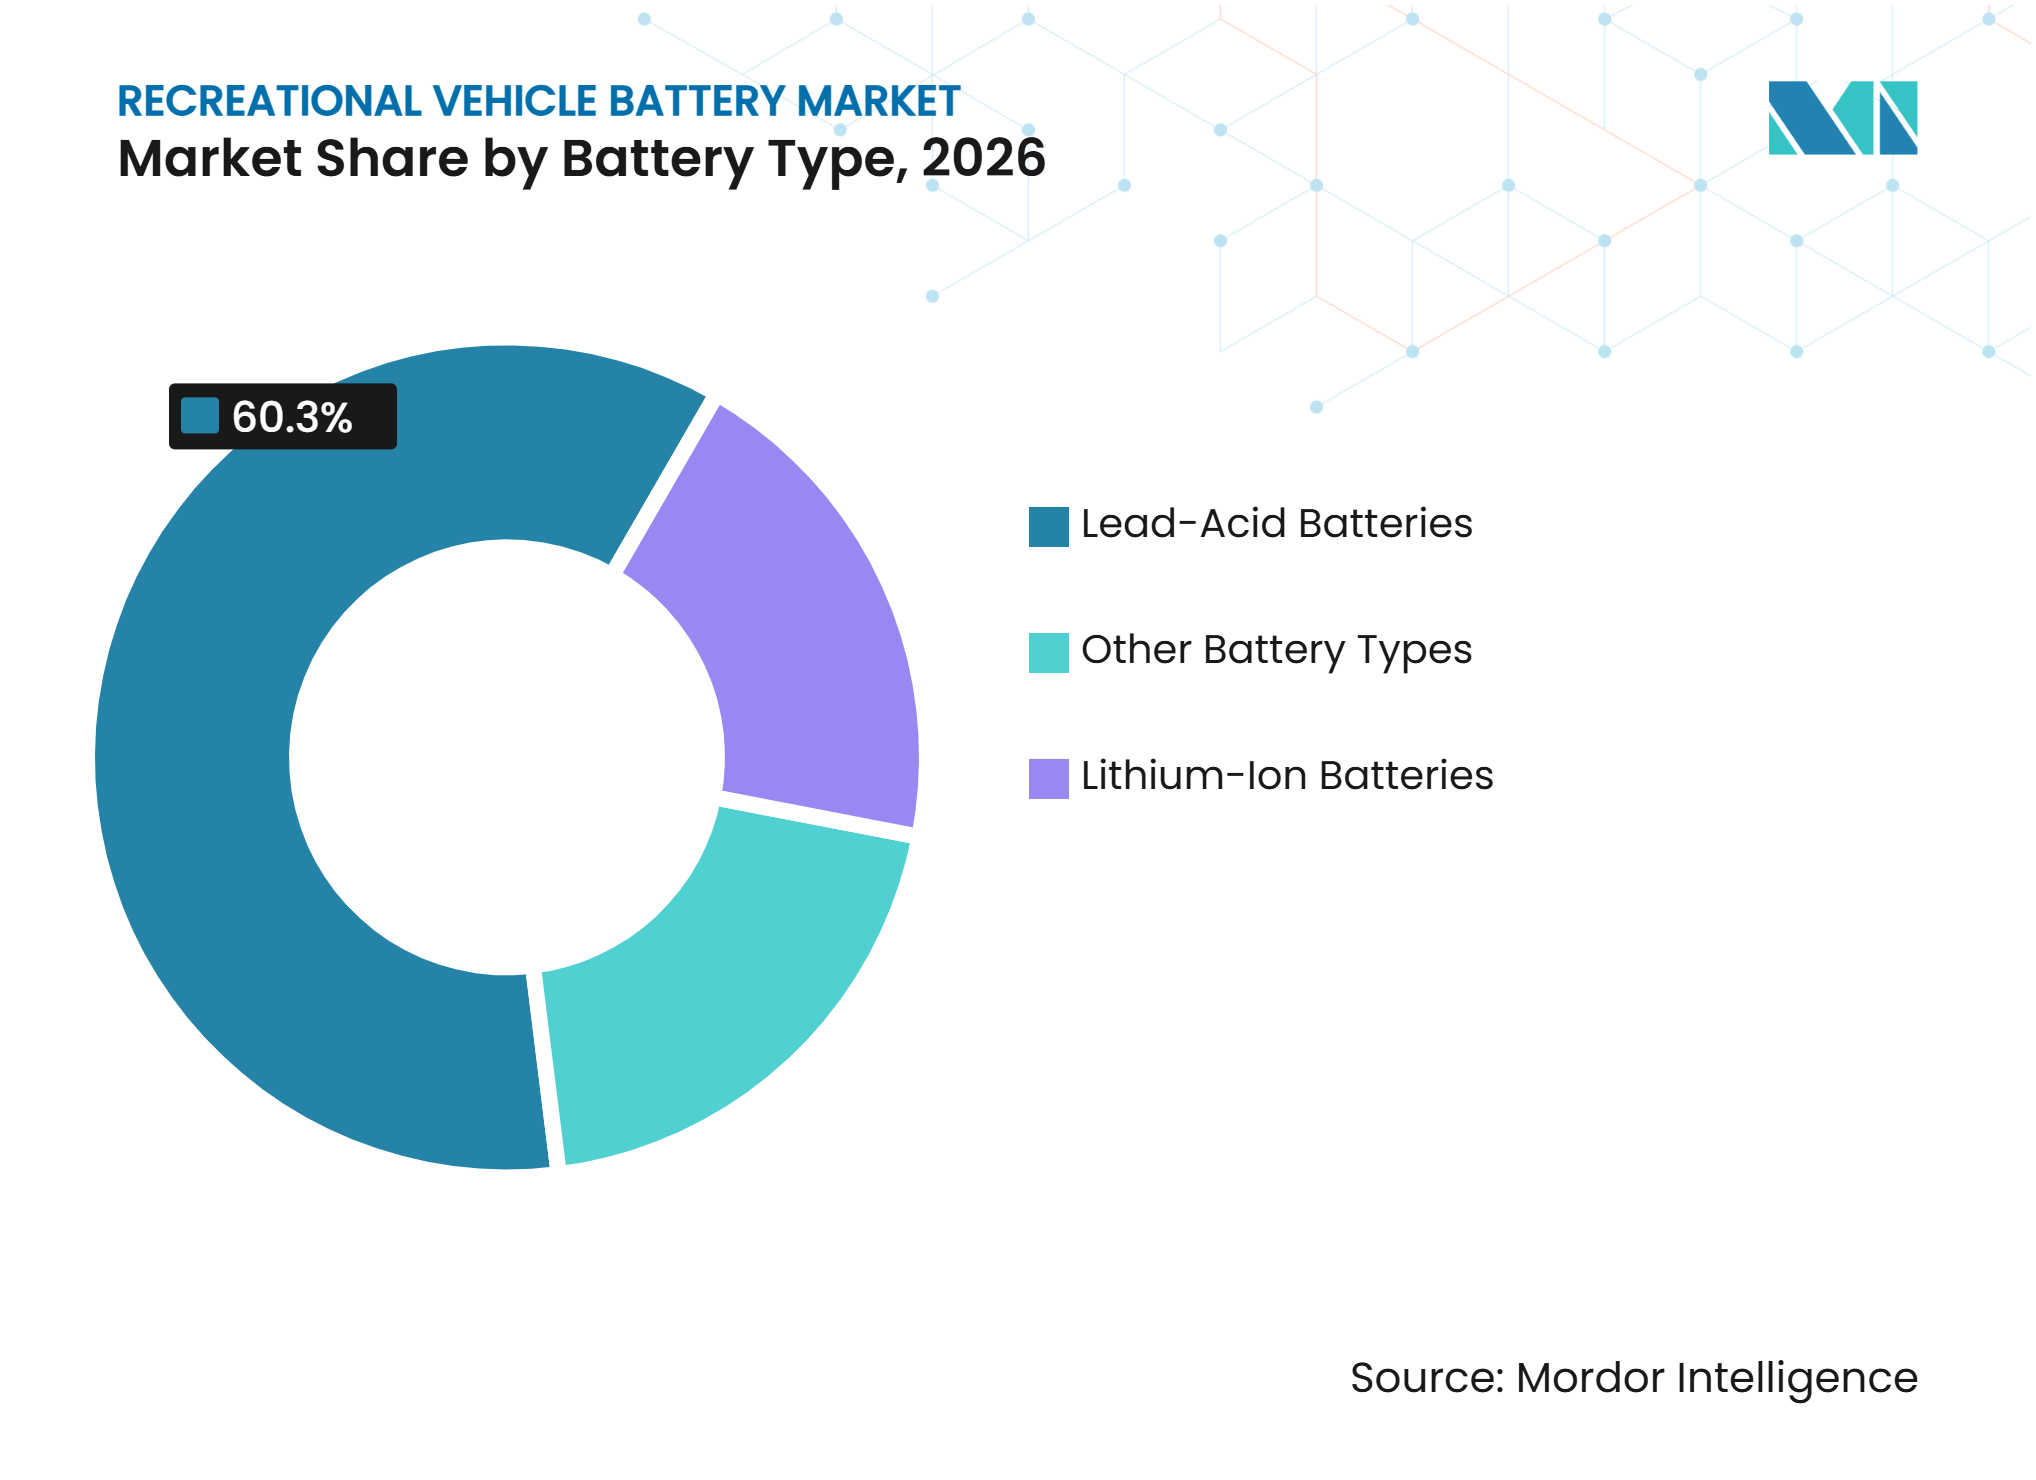
- バッテリータイプ別では、鉛酸バッテリーが2026年のレクリエーショナルビークルバッテリー市場シェアの60.3%を占め、リチウムイオンバッテリーは2032年にかけてCAGR 11.3%で成長すると予されています。
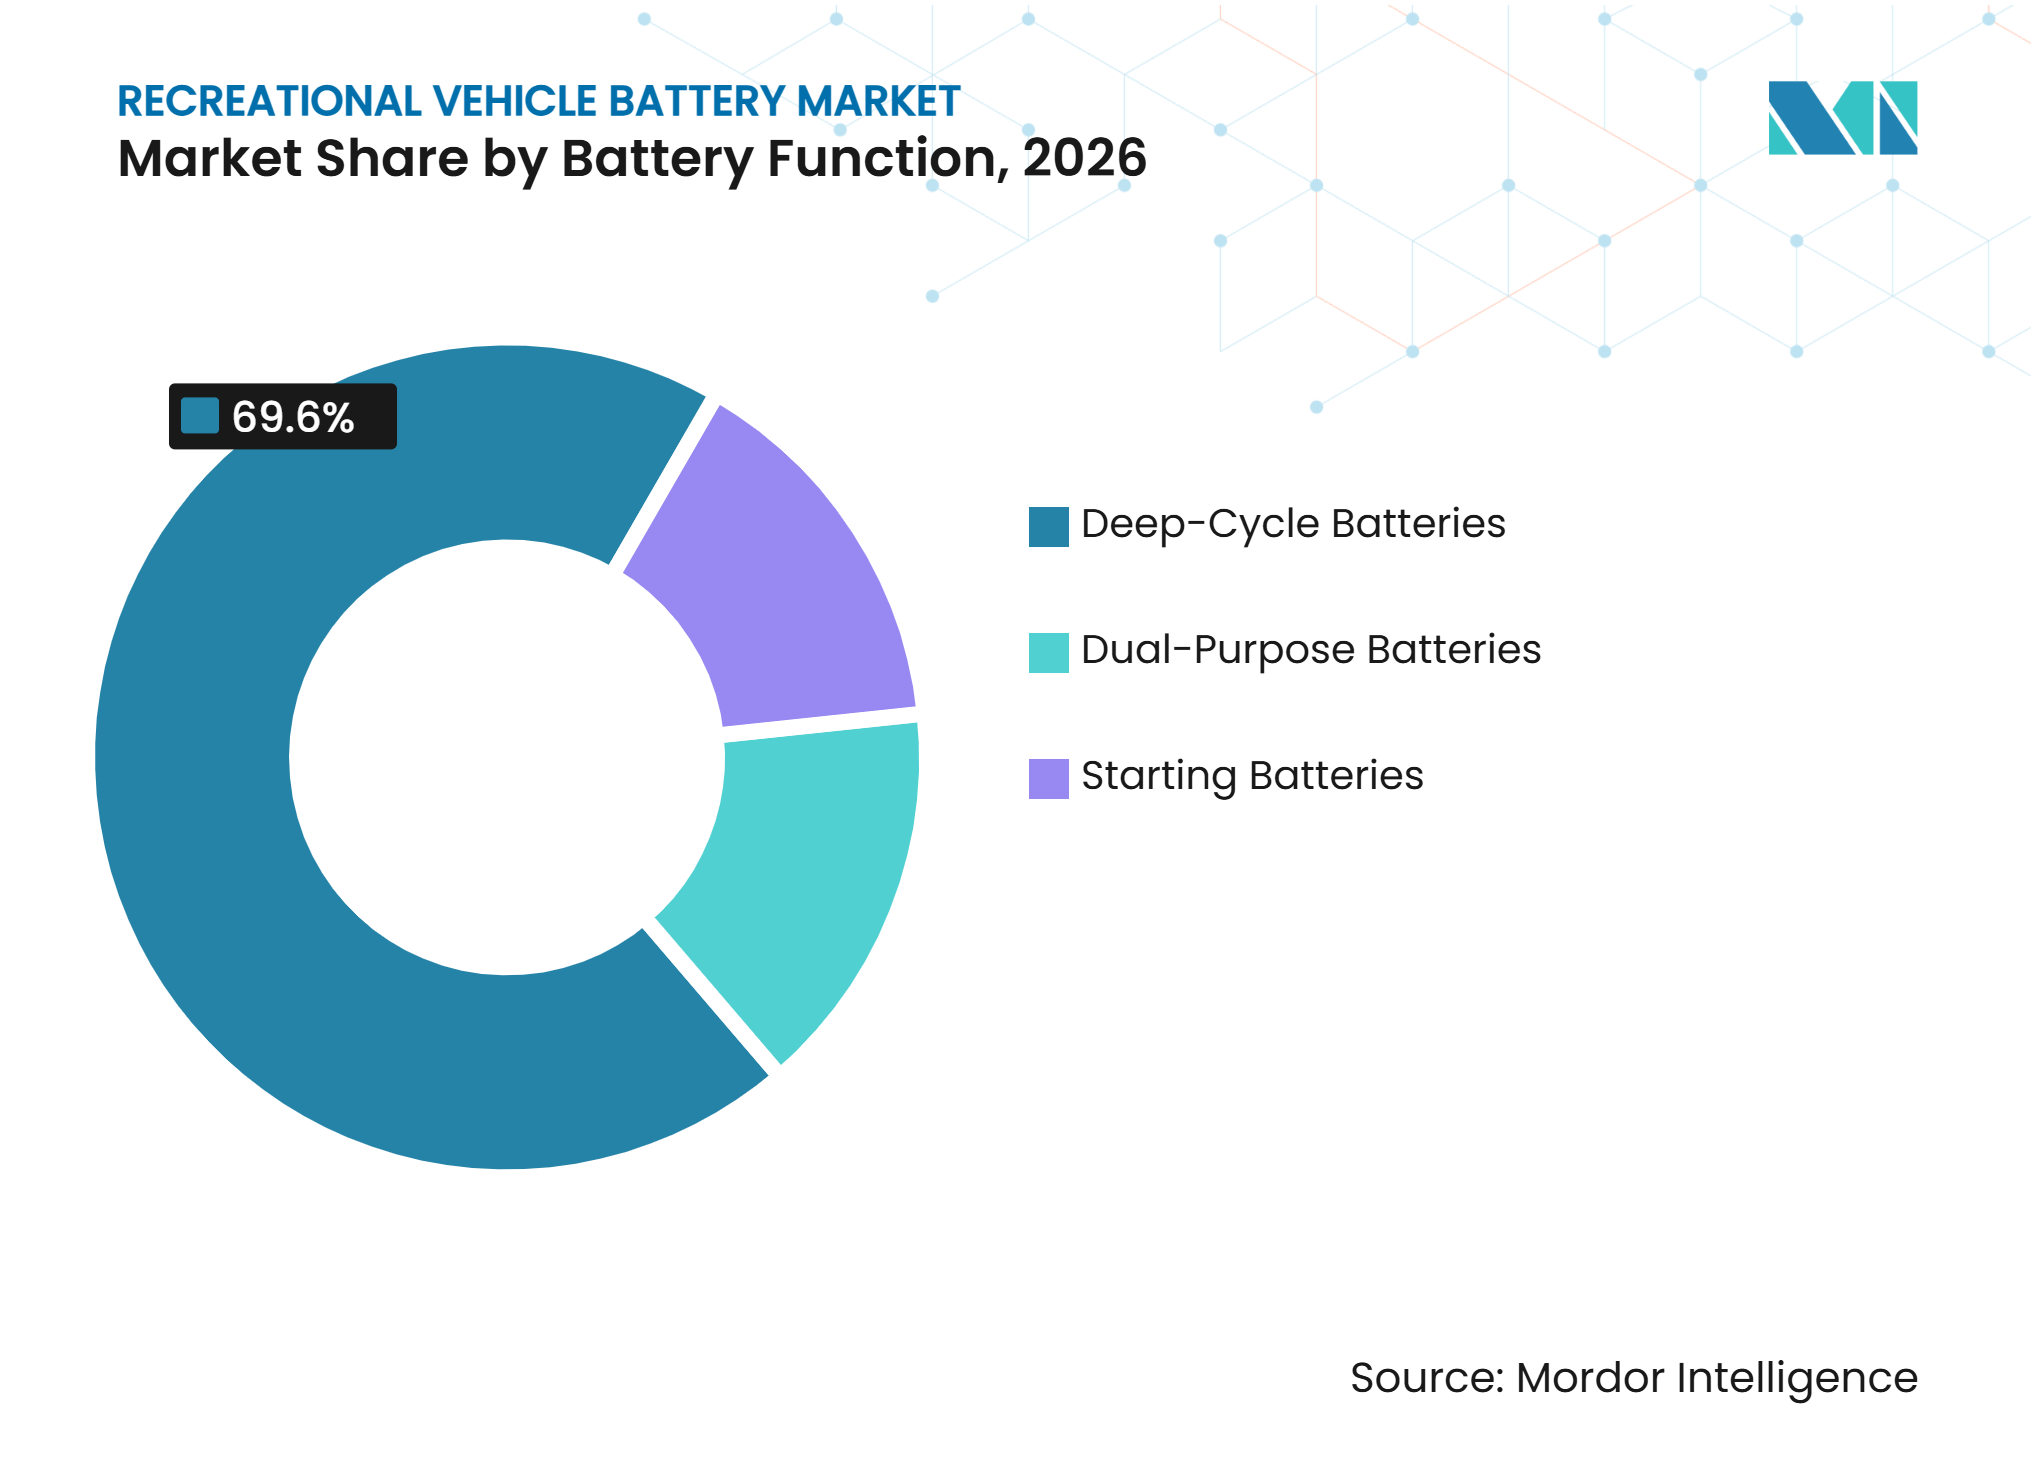
- バッテリー機能別では、ディープサイクルバッテリーが2026年のレクリエーショナルビークルバッテリー市場シェアの69.6%を占め、デュアルパーパスバッテリーは2032年にかけてCAGR 7.9%で成長すると予測されています。
- エンドユーザー別では、個人RVオーナーが2026年の需要の58.4%を占め、RVレンタル・リース会社は2032年にかけてCAGR 8.1%で成長すると予測されています。
- 地域別では、北米が2026年の収益の58.7%を占め、アジア太平洋は2032年にかけてCAGR 8.3%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| RV所有の増加とオフグリッド旅行 | +2.1% | 北米とオーストラリアが牽引するグローバル | 短期(2年以内) |
| リチウムイオンおよびLiFePO4採用の成長 | +2.4% | グローバル、北米と欧州での早期成長 | 中期(2〜4年) |
| 車載電気負荷の増大 | +1.0% | 北米と欧州 | 短期(2年以内) |
| ソーラー統合型RV電源システム | +0.9% | 北米、オーストラリア、欧州 | 中期(2〜4年) |
| 統合型電源パッケージに対するディーラーおよびインストーラーの需要 | +0.6% | 北米中心、欧州への波及あり | 短期(2年以内) |
| 小型・軽量RVのバッテリー自律性要件 | +0.5% | 北米と欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
RV所有の増加とオフグリッド旅行
レクリエーショナルビークルバッテリー市場は、RV所有の増加と長期旅行への車両利用の拡大から恩恵を受けています。米国の卸売出荷台数は2025年に342,220台に達しました。フィフスホイールの出荷台数は21.6%増加し、パークモデルRVの出荷台数は同年9.6%増加しました。これらのフォーマットは、家電製品、空調システム、スライドアウト機構のためにより大型のバッテリーバンクを使用します。バンキャンパーの出荷台数は2025年8月に前年比14.5%増加し、重量に敏感な車両が購買層に加わりました。車両あたりのバッテリー容量の増加は、出荷台数の伸びが緩やかな場合でも収益を支えます。
リチウムイオンおよびリン酸鉄リチウム(LiFePO4)採用の成長
レクリエーショナルビークルバッテリー市場において、リチウムイオンの採用は後付け需要から工場出荷時搭載システムへと移行しています。Dragonfly Energyは2025年第3四半期にOEM収益が前年比44%増加したと報告しました。AirstreamはLiFePO4バッテリーであるBattle Bornを2026年ラインナップ全体で標準装備としました。[2] インターステートおよびアトラスパッケージは最大10.3 kWhの使用可能エネルギーを提供します。工場装備により、バッテリーコストは車両購入に含まれ、別途アップグレードとして提示されることはありません。統合型パッケージに対するディーラーおよびインストーラーの需要は、互換性のあるバッテリー、コントロール、充電機器を提供できるサプライヤーをさらに有利にします。
車載電気負荷の増大とコンパクトRVの要件
レクリエーショナルビークルバッテリー市場における現代のRVは、住宅用冷庫、衛星インターネット端末、誘導調理機器など、より幅広い作業・生活負荷をサポートしています。BLUETTIは2025年9月30日にRVSolar 48Vシステムをリリースし、最大122 kWhまでスケール可能で、デュアルエアコンユニットをサポートする容量を持ちます。これらの需要プロファイルは、従来の12V鉛酸バッテリーバンクの実用的な限界に挑戦します。小型RVも、限られた重量と設置スペースを効率的に使用する電源システムを必要としています。これは、独立した始動用バッテリーと家庭用バッテリーバンクの設置が困難な場合に、デュアルパーパスおよびリチウムソリューションを支持します。したがって、レクリエーショナルビークルバッテリー市場は、電気的強度の高い車両フォーマットにおいて高電圧システムへと移行しています。
ソーラー統合型RV電源システム
ソーラー統合は、中級および高級RV電源パッケージでより一般的になっています。Renogyは2025年8月のカラバンサロン・デュッセルドルフにてリチウム2.0固体リン酸鉄リチウム(LFP)シリーズを発表しました。この製品ラインは6,000サイクル以上に対応し、屋根上ソーラーアプリケーション向けにIP67保護を備えています。LFPバッテリーは、より広い充電状態範囲にわたって充電電流を維持できるため、変動する発電条件下でソーラー蓄電システムをより有用にします。EU電池規制は、関連するバッテリーに対してカーボンフットプリント情報とバッテリーパスポート関連文書を要求しており、欧州における追跡可能なシステムサプライチェーンの価値を高めています。[3] ソーラー、蓄電、充電コンポーネントが統合パッケージとして提供される場合、レクリエーショナルビークルバッテリー市場は恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リチウムイオンシステムの高い初期コスト | -1.5% | グローバル、アジア太平洋と南米で最も顕著 | 中期(2〜4年) |
| 充電システムおよび車両互換性の制約 | -0.8% | グローバル、特に旧型フリートの後付け | 短期(2年以内) |
| 寒冷地での充電制限と保管時の挙動 | -0.3% | 北米北部および北欧 | 長期(4年以上) |
| RVバッテリー設置の有資格者不足 | -0.3% | 北米と欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リチウムイオンシステムの高い初期コスト
LFPシステムの購入価格は、RVを断続的に使用する購入者にとって依然として制約となっています。200Ah LFPシステムの小売価格は1,200米ドルから1,800米ドルであるのに対し、同等のアブソーベントグラスマット(AGM)バンクは300米ドルから500米ドルです。Expion360は2025年度年次報告書において継続企業の前提に関する条件を開示しており、価格設定とマージンが小規模なリチウム専門企業に与えるプレッシャーを示しています。この価格差は、エントリーレベルのトレーラーが15,000米ドル未満の場合に特に重要です。南米および東南アジアでは、1,500米ドルのバッテリーアップグレードが基本車両価格の10%を超える場合があります。長期保証と高いサイクル寿命はライフタイムバリューを改善する可能性がありますが、初期の予算制約を解消するものではあません。
充電互換性、寒冷地、および設置能力
旧型RV充電機器は、鉛酸の吸収および浮動電圧プロファイルを前提に設計されていました。未改造のコンバーター、充電器、またはオルタネーターシステムをLFPバッテリーと使用すると、充電不足が生じサイクル寿命が短縮される可能性があります。米国ボートおよびヨット協議会(ABYC)E-13-2025は、リチウムバッテリー設置の互換性とコミッショニング要件を規定しています。寒冷地での充電ニーズと有資格インストーラーの不足は、北部地域および既存の後付け市場においてさらなる障壁を加えます。これらの問題は、工場出荷時搭載リチウムシステムが拡大する中でも、アフターマーケットのアップグレードを遅らせます。この制約は、充電器の選択、コミッショニング、および保証要件を工場で管理できるOEMチャネルへとサプライヤーを誘導します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
化学変化が長期的な市場経済を再形成鉛酸バッテリーは2026年のレクリエーショナルビークルバッテリー市場の60.3%を占めました。このシェアは、旧型RVの大規模な設置ベースと、アブソーベントグラスマット(AGM)およびゲル製品の低い購入コストを反映しています。East Penn Manufacturingは、ペンシルベニア州の520エーカーの施設で年間4,000万個以上のバッテリーを製造しています。2025年3月、同社はリチウムおよびゲル製品でDeka Ready Powerファミリーを拡張しました。このデュアルアプローチにより、既存のサプライヤーは鉛酸交換量を維持しながら、リチウムへの新たな需要に対応できます。Clariosも2025年9月にEMEA市場向けにVARTAリチウムイオンレジャーバッテリーを発表し、50Ahから200Ahまでの6モデルを提供しました。カーボン強化AGMおよびニッケル系製品は、特殊な軍用認定および高温用途に引き続き対応しています。これにより、特殊用途における非リチウム化学の明確な役割が維持されます。
リチウムイオンバッテリーは2032年にかけてCAGR 11.3%で進展すると予測されています。レクリエーショナルビークルバッテリー市場規模のこの部分は、OEM装備とより長いオフグリッド稼働期間への需要によって支えられています。ISO 23625:2025は、バッテリー管理および熱暴走緩和規定を含む小型船舶用リチウムイオンバッテリーの安全要件を定義しており、サプライヤー資格認定の実践に関連しています。米国ボートおよびヨット協議会(ABYC)E-13-2025もリチウムシステムの設置およびコミッショニング要件を規定しています。これらの要件は、検証済みのバッテリー管理システムと文書化された設置ガイダンスを持つメーカーを有利にします。Renogyは、リチウム2.0製品が6,000サイクル以上に対応するセルと、従来のLFPより70%引火性が低い設計の電解質を使用していると述べました。したがって、レクリエーショナルビークルバッテリー産業は、価格に敏感な交換需要と、より厳密に規定されたOEMリチウムチャネルのバランスを取っています。化学変化は、旧型後付けフリートよりも新車においてより顕著です。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
バッテリー機能別:
ディープサイクルバッテリーが中心的役割を維持しながらデュアルパーパス用途が拡大ディープサイクルバッテリーは2026年のバッテリー機能別市場の69.6%を占めました。このシェアは、複数日のオフグリッド滞在中に居住スペースの負荷を稼働させる役割を反映しています。バッテリー協議会インターナショナルは、北米の自動車用鉛バッテリー需要が2025年に2.5%成長し、2026年には2.8%に加速したと報告しました。したがって、リチウムの使用が拡大する中でも、交換需要は依然として重要です。ConcordeのLifeline AGMシリーズは、米国軍および米国沿岸警備隊の仕様に従って製造されています。このシリーズは月1%から3%の自己放電率を持ち、放電深度50%で1,000サイクルを超えます。始動用バッテリーは、各車両にエンジン関連の固定需要があるため、より小さな役割を維持しています。その需要は、拡大する居住スペースの電力要件ではなく、車両台数に連動しています。
デュアルパーパスバッテリーは2032年にかけてCAGR 7.9%で成長すると予測されています。この機能のレクリエーショナルビークルバッテリー市場規模は、独立した始動用バッテリーと家庭用バッテリーバンクが実用的でない可能性があるコンパクトRVに関連しています。米国の牽引型RV出荷台数は2025年に306,191台に達しました。トラックキャンパーの出荷台数は25.2%増加し、スペースおよび重量制約のあるフォーマットからの需要を強化しました。Banner GmbHは2025年にモーターホームおよびモーターボートでの始動およびディープサイクル用途向けにEnergy Bull Dual Powerバッテリーを更新しました。この製品の方向性は、ディープサイクルバッテリーの広範な代替ではなく、機能的な柔軟性の必要性を反映しています。レクリエーショナルビークルバッテリー産業は、大容量モーターホームにおいて専用のディープサイクル製品を引き続き必要としています。デュアルパーパス製品は、すべてのRV用途ではなく、特定の設置上の制約に対応しています。

エンドユーザー別:
個人オーナーが需要量を支え、レンタルフリートがアップグレード個人RVオーナーは2026年の需要の58.4%を占めました。鉛酸の交換サイクルは一般的に3〜5年ですが、LFPの交換は8〜12年まで延長できます。この繰り返し購入パターンは、強力な流通網と安定した供給を持つブランドに報います。Clariosは2025年3月に60億米ドルの米国エネルギー製造戦略を発表しました。また、2025年5月には米国の重要鉱物回収施設への最大10億米ドルの投資計画を発表しました。これらの行動は、交換チャネルにおける国内供給の継続性を支えます。商業フリートオペレーターディーラーは、メンテナンススケジュールとライフタイム所有コストを評価するより大きなインセンティブを持っています。彼らの購買プロセスは、個人の交換購入よりも運用信頼性を重視する場合があります。
RVレンタル・リース会社は2032年にかけてCAGR 8.1%で成長すると予測されています。高い日常使用と不規則な充電慣行により、そのバッテリーは個人オーナーのものより4〜6倍速く交換される可能性があります。これにより、レンタル中の故障とテクニシャンの呼び出しを減らすLFPシステムの採用事例が生まれます。Interstate Batteriesは2025年に4年以上のテストを経て、10年保証とIPX-7保護を備えたリチウムRVバッテリーラインナップを発売しました。その他のエンドユーザーには、キャンプ場のバッテリーレンタルサービスや機関向けレクリエーションプログラムが含まれます。キャンプ場が電動アシストキャンパー向けの蓄電設備を設置するにつれて、その存在感が増す可能性があります。フリートの使用は予測可能な稼働時間に高い価値を置くため、レクリエーショナルビークルバッテリー市場はこのチャネルから恩恵を受けます。これにより、文書化されたパフォーマンスとサービスサポートがフリートの購買決定において重要となります。
地域分析
北米
北米は2026年のレクリエーショナルビークルバッテリー市場の58.7%を占めました。米国は依然として地域の主要な需要センターであり、新しい電源システム設計の重要なチャネルです。米国のRV出荷台数は2025年に342,220台に達しました。RVIAはインフレと資金調達条件の改善に伴い、2026年には349,300台を見込んでいます。Clariosは2025年に米国製造計画に60億米ドルを発表し、地域の交換需要への継続的な信頼を示しました。その循環型サプライ戦略は、ドイツとオーストリアにおける3つのEcobatリサイクルセンターの買収によっても支えられています。カナダは一人当たりのRV所有率が高く、メキシコは国内観光と米国向けバッテリー組立への近接性を通じて二次的な需要センターとして発展しています。
アジア太平洋
レクリエーショナルビークルバッテリー市場におけるアジア太平洋は、2027年から2032年にかけてCAGR 8.3%で成長すると予測されています。オーストラリアの登録RVフリートは2025年に937,000台に達しました。キャラバンパークは33億オーストラリアドル(22億米ドル相当)の収益を生み出し、輸入台数は16%増加して23,244台となりました。中国は2025年に自走式モーターホームの販売台数が初めて20,000台を超えました。中国における新エネルギーRVの販売台数は229%増加し、自走式ユニットの14.7%の普及率に達しました。SAIC Maxusは2025年に江蘇省溧陽からオーストラリアへの大規模なモーターホーム輸出を開始し、中国の生産とオーストラリアの輸入主導市場を結びつけました。[4]
欧州、南米、中東・アフリカ
欧州のレクリエーショナルビークルバッテリー市場規模は、ドイツの大規模なキャラバニングベースによって支えられており、1,900万人の住民がキャラバニングに参加、2025年には100,000台の新規車両登録が見込まれています。地域の80万〜90万台の登録フリートは、深いアフターマーケットを支えています。EU電池規制は、バッテリー情報と循環経済に関する文書を要求することで調達を変化させています。南米では、特にアルゼンチンとブラジルの長距離観光を中心にモーターホーム需要が発展しています。中東・アフリカは、高温条件下でのエアコンと接続性をサポートする大容量システムへの初期需要を生み出しています。これらの運用条件は熱管理を備えたリチウム製品を有利にし、欧州のコンプライアンス要因は透明なリサイクルとトレーサビリティの実践を持つサプライヤーを有利にします。
競合ランドスケープ
市場集中度
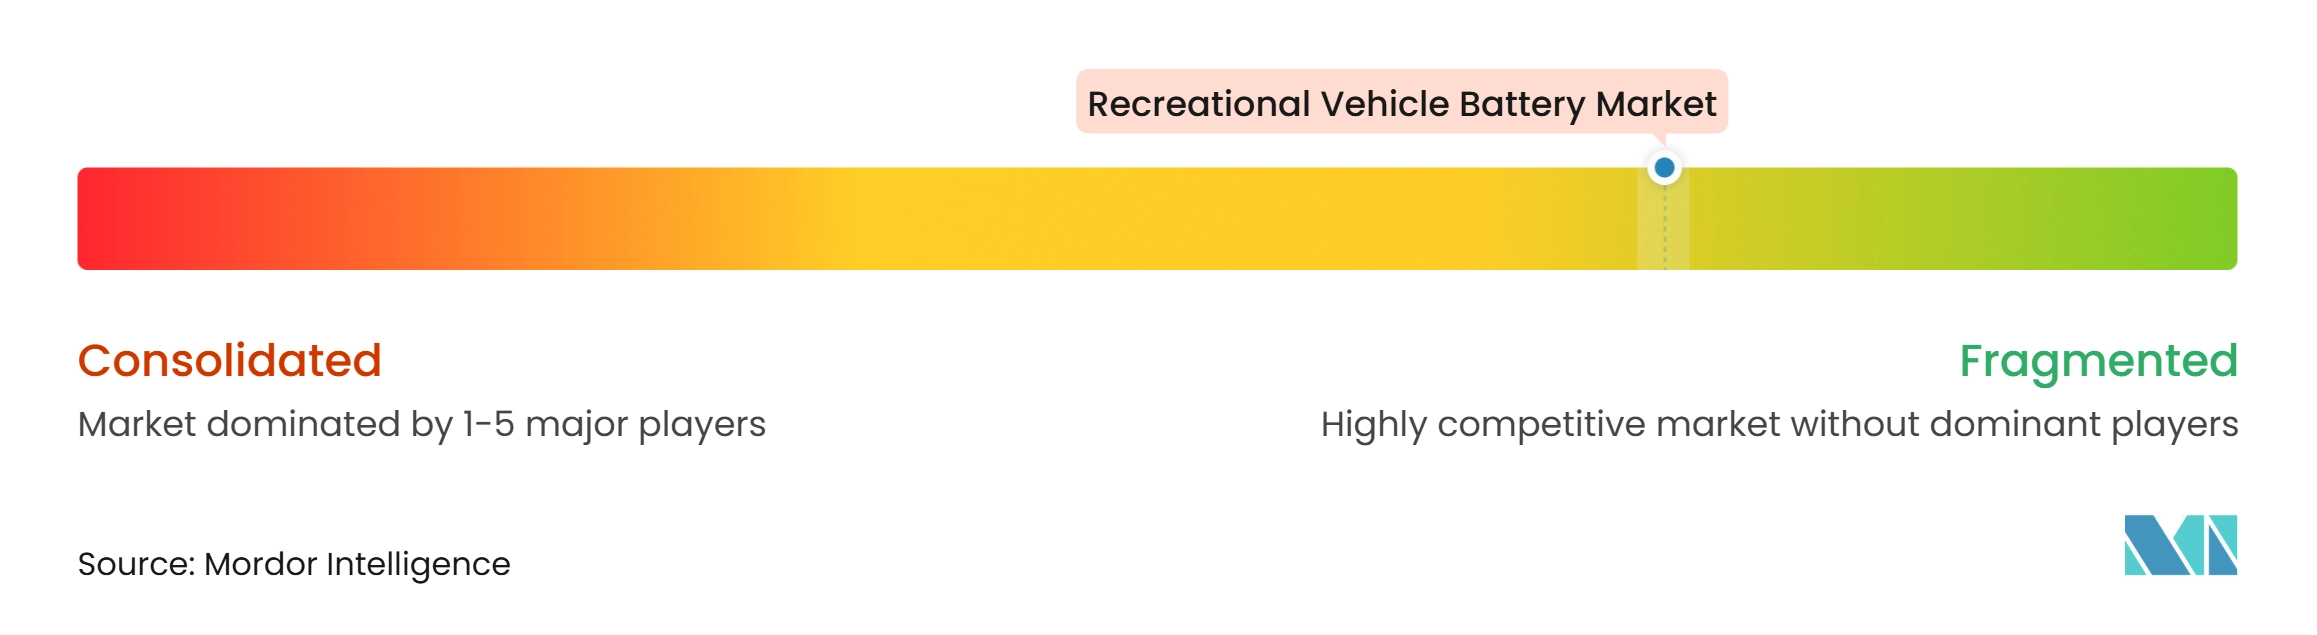
レクリエーショナルビークルバッテリー市場は断片化されています。Clarios、East Penn Manufacturing、GS Yuasaは、規模、リサイクル、および確立された交換流通を通じて鉛酸製品で強固なポジションを維持しています。Clariosはリサイクルネットワーク全体で1時間あたり8,000個の使用済みバッテリーを処理しています。2025年8月、Clariosはドイツとオーストリアで3つのEcobatリサイクルセンターを買収しました。これにより、既存のメーカーは回収材料と供給継続性をより強く管理できます。Dragonfly Energy、Renogy、EcoFlowは、LFP統合、ソーラー互換性、OEM電源パッケージを通じてポジションを構築しています。
バッテリーインテリジェンスと車両ネットワーク統合は、差別化のより明確な領域になっています。BLUETTIのRVSolarシステムはRV-CおよびNMEA 2000をサポートし、最大122 kWhまでスケール可能です。Expion360はスマートトークBluetoothおよびCANバス対応LFPシステムを提供しています。IEC 62619およびUN 38.3認証要件は、OEMプログラムを求めるサプライヤーの資格認定コストを増加させます。Dragonfly Energyは2025年7月に固体イオン伝導電解質フィードストックに関する米国特許を取得しました。このアプローチは、従来の液体電解質設計へのエクスポージャーを低減できる可能性があります。Leoch InternationalとFullriverは、自動車および産業用バッテリーの生産規模を活用して、RV向け構成を北米および欧州チャネルに拡大しています。
East Penn、Interstate Batteries、Banner GmbHは、レクリエーショナルビークルバッテリー市場の移行における確立されたバッテリーブランドの継続的な役割を示しています。East Pennは2025年3月にリチウムおよびゲルバリアントでDeka Ready Powerファミリーを拡張しました。Interstate Batteriesは2025年に保護されたLFPシリーズでリチウムRVカテゴリーに参入しました。Banner GmbHはモーターホーム用途向けにデュアルパーパスのEnergy Bull製品を更新しました。したがって、競合フィールドはレガシーの交換強度と差別化されたOEM能力を組み合わせています。
レクリエーショナルビークルバッテリー産業のリーダー企業
-
Clarios, LLC
-
East Penn Manufacturing Company, Inc.
-
Exide Technologies, Inc.
-
EnerSys
-
Dragonfly Energy Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
レクリエーショナルビークルバッテリー市場 このレポートでカバーされる企業
- Banner GmbH
- Clarios, LLC
- Concorde Battery Corporation
- Crown Battery Manufacturing Company
- Discover Energy Systems Inc.
- Dragonfly Energy Corp.
- East Penn Manufacturing Company, Inc.
- EcoFlow Inc.
- EnerSys
- Exide Technologies, Inc.
- Expion360 Inc.
- Fullriver Battery Manufacturing Co., Ltd.
- GS Yuasa Corporation
- Interstate Battery System of America, Inc.
- Leoch International Technology Limited
- Lithium Hub LLC
- RELiON Battery, LLC
- Renogy
- Trojan Battery Company, LLC
- U.S. Battery Manufacturing Company
最近の産業開発事情 レクリエーショナルビークルバッテリー市場
- 2026年2月:Renogyはレクリエーショナルビークルおよびオフグリッドエネルギー貯蔵アプリケーション向けにPro S1半固体LiFePO4バッテリーシリーズを発表しました。このバッテリーは従来のリチウムバッテリーより約70%少ない液体電解質を使用し、熱安全性と耐久性を向上させています。また、容量の80%を維持しながら最大6,000サイクルの寿命を提供します。
- 2025年9月:BLUETTIはIFA 2025でのデビューに続き、RVSolar 48V電源システムをグローバル市場向けに正式リリースしました。30分のコア設置設計、RV-CおよびNMEA 2000プロトコルサポート、最大122 kWhまで拡張可能なLFPバッテリー容量を備えています。
- 2025年8月:Dragonfly EnergyはBattle Born LiFePO4バッテリーがAirstreamの2026年モデルラインナップ全体で標準装備となったことを発表しました。インターステートおよびアトラスモータライズドシリーズ向けの最大10.3 kWhの使用可能エネルギーと寒冷地統合加熱機能を備えたアドバンスドパワーシステムパッケージを含みます。
- 2025年8月:ClariosはドイツとオーストリアでEcobatから3つのバッテリーリサイクルセンターを買収し、EMEAにおけるクローズドループバッテリーサプライチェーンを拡大し、重要鉱物回収と循環型生産能力を強化しました。
グローバルレクリエーショナルビークルバッテリー市場レポートの範囲
レクリエーショナルビークル(RV)バッテリーは、モーターホームおよびトラベルトレーラーに使用される電源であり、エンジンを始動したり、車両が陸上電源または発電機に接続されていない場合に、室内の12ボルト直流家電製品、照明、ウォーターポンプ、HVACシステムに電力を供給します。
レクリエーショナルビークルバッテリー市場は、バッテリータイプ、バッテリー機能、エンドユーザー、および地域によってセグメント化されています。バッテリータイプ別では、市場は鉛酸バッテリー、リチウムイオンバッテリー、およびその他のバッテリータイプにセグメント化されています。バッテリー機能別では、市場は始動用バッテリー、ディープサイクルバッテリー、およびデュアルパーパスバッテリーに分類されています。エンドユーザー別では、市場は個人RVオーナー、RVレンタル・リース会社、商業RVフリートオペレーター、RVディーラーおよびサービスセンター、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の20カ国にわたるグローバルレクリエーショナルビークルバッテリー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 鉛酸バッテリー |
| リチウムイオンバッテリー |
| その他のバッテリータイプ |
| 始動用バッテリー |
| ディープサイクルバッテリー |
| デュアルパーパスバッテリー |
| 個人RVオーナー |
| RVレンタル・リース会社 |
| 商業RVフリートオペレーター |
| RVディーラーおよびサービスセンター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| バッテリータイプ別 | 鉛酸バッテリー | |
| リチウムイオンバッテリー | ||
| その他のバッテリータイプ | ||
| バッテリー機能別 | 始動用バッテリー | |
| ディープサイクルバッテリー | ||
| デュアルパーパスバッテリー | ||
| エンドユーザー別 | 個人RVオーナー | |
| RVレンタル・リース会社 | ||
| 商業RVフリートオペレーター | ||
| RVディーラーおよびサービスセンター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
レクリエーショナルビークルバッテリー市場の2032年の予測値は?
レクリエーショナルビークルバッテリー市場は2032年までに74.9億米ドルに達すると予測されており、2027年からCAGR 7.28%で成長します。この予測は、RV利用の増加、車載電気負荷の増大、およびリチウムOEM装備の拡大を反映しています。
どのバッテリータイプがRV需要をリードしていますか?
鉛酸バッテリーは2026年に60.3%のシェアで需要をリードしており、設置ベースと低い初期コストによって支えられています。交換チャネルと価格に敏感なRVフォーマットにおいて引き続き重要です。
最も急成長しているRVバッテリーの化学は何ですか?
リチウムイオンバッテリーは最も急成長しているバッテリータイプであり、2032年にかけてCAGR 11.3%が予測されています。OEM搭載の電源パッケージと長期オフグリッドニーズが採用を支えています。
なぜリチウムバッテリーが新しいRVに使用されているのですか?
より長いオフグリッド稼働、より高い電気負荷、および統合型OEM電源システムをサポートします。また、従来の12Vバッテリーバンクが実用的な限界を持つ高電圧アーキテクチャにも適しています。
どの地域がRVバッテリー需要で最大ですか?
北米は2026年の収益の58.7%でリードしており、大規模なRVフリートと交換インフラによって支えられています。米国のRV卸売出荷台数は2025年に342,220台に達しました。
RVにおけるリチウムバッテリーの採用を制限するものは何ですか?
高い初期価格、充電システムの互換性、寒冷地での充電ニーズ、および有資格設置能力の不足が依然として制約となっています。ABYC E-13-2025も互換性のある設置とコミッショニングの重要性を強調しています。