
Marktgröße und Marktanteil für Freizeitfahrzeugbatterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.27 Milliarden US-Dollar |
| Marktgröße (2032) | 7.49 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.28 % |
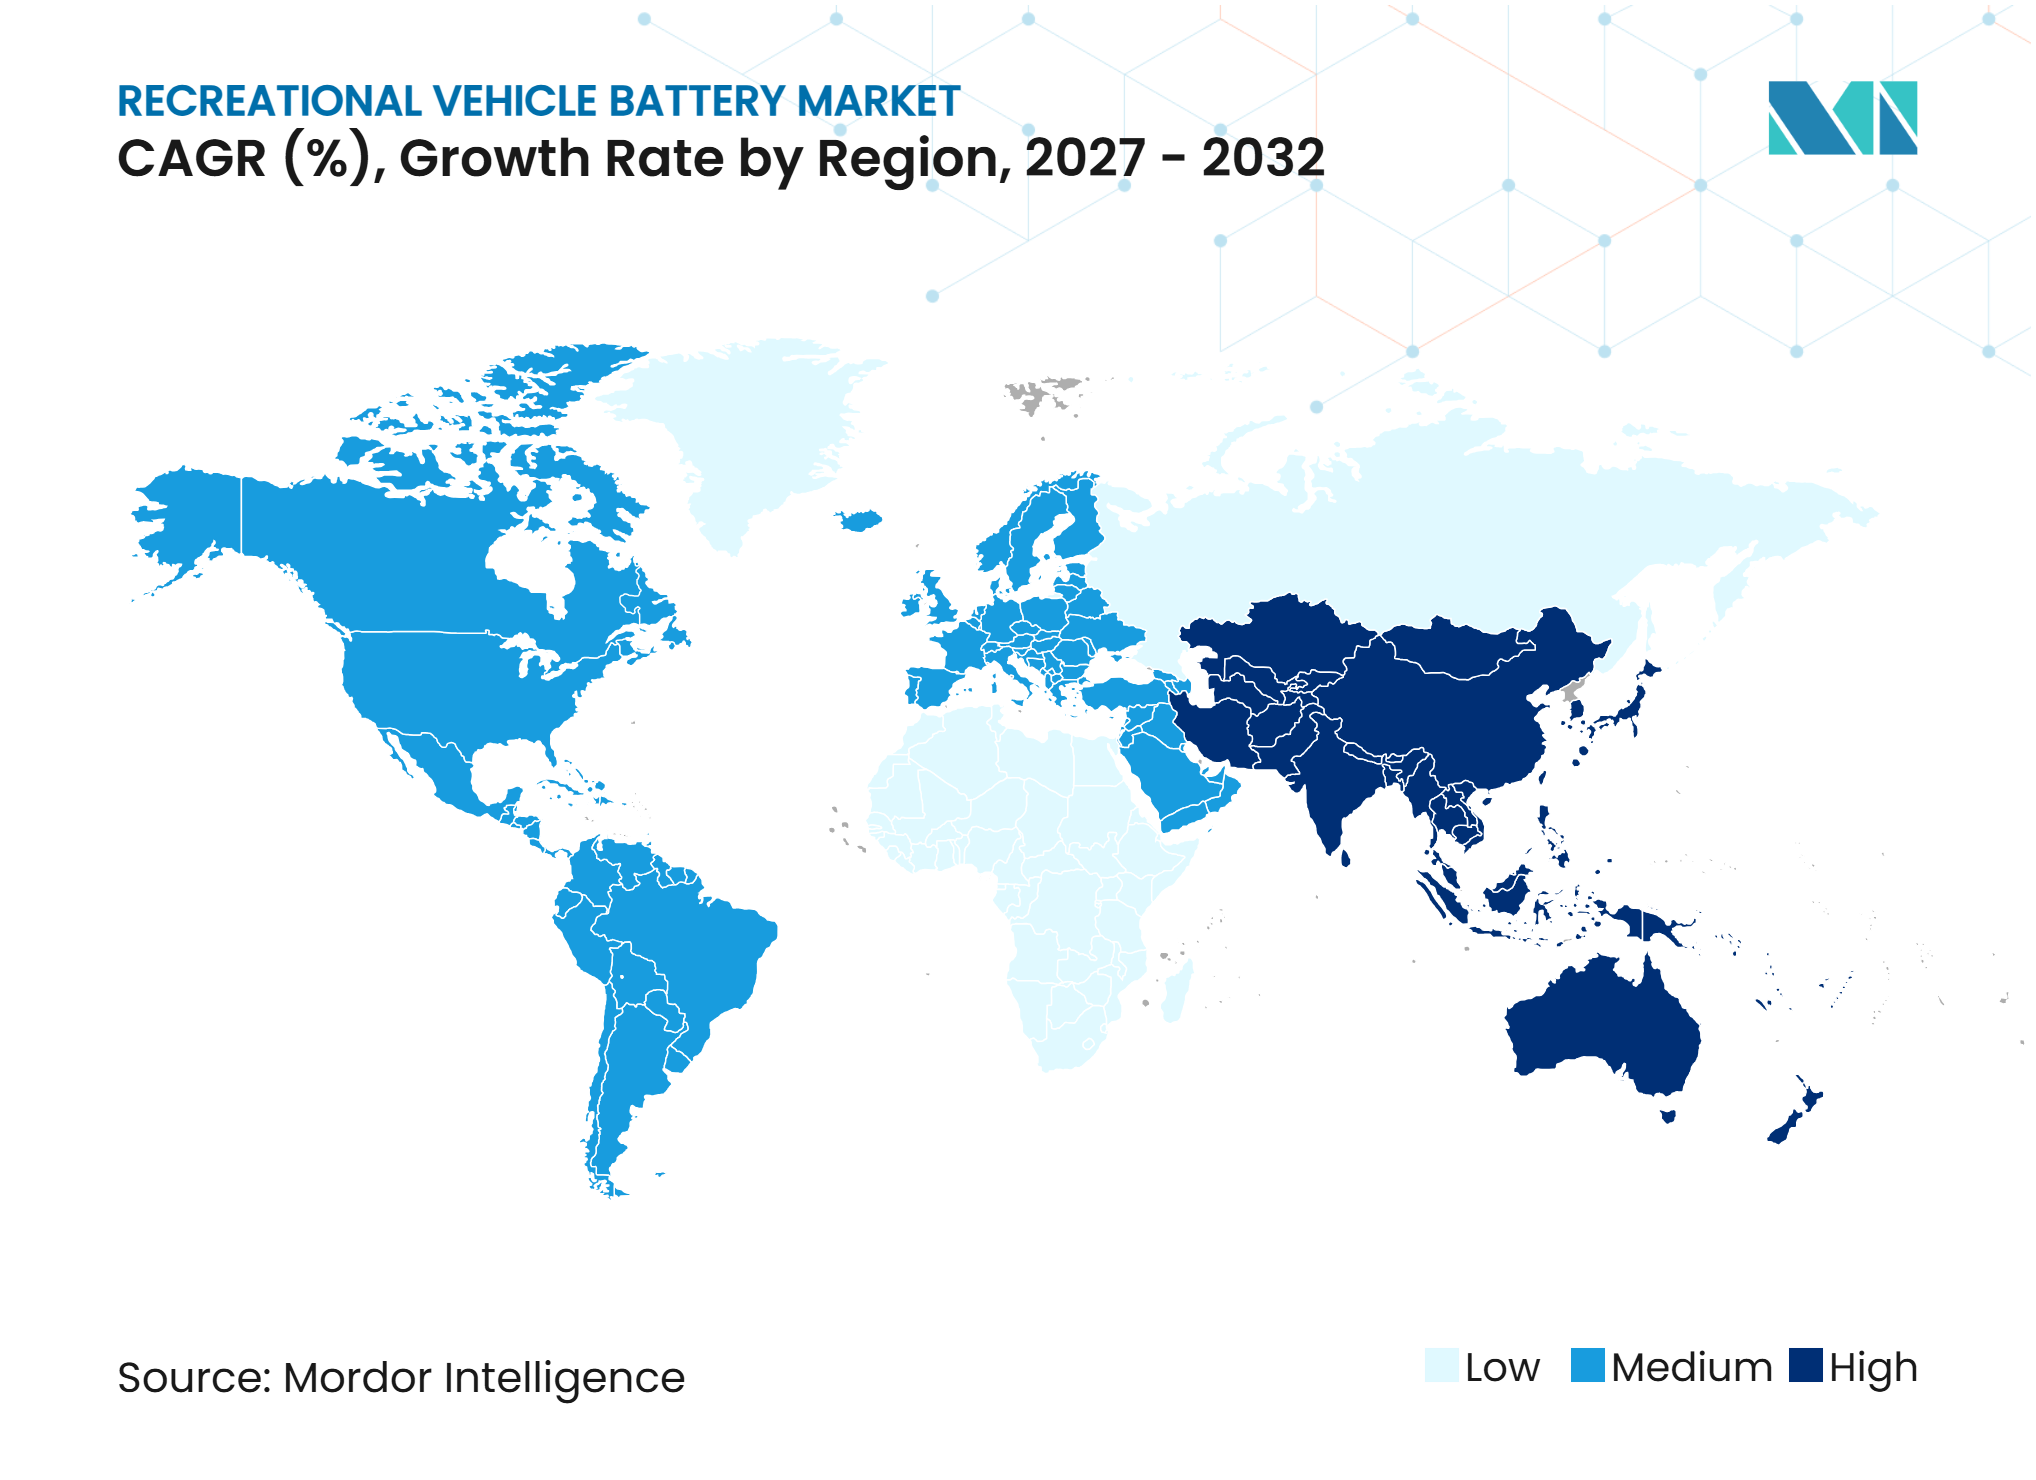
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Freizeitfahrzeugbatterien von Mordor Intelligence
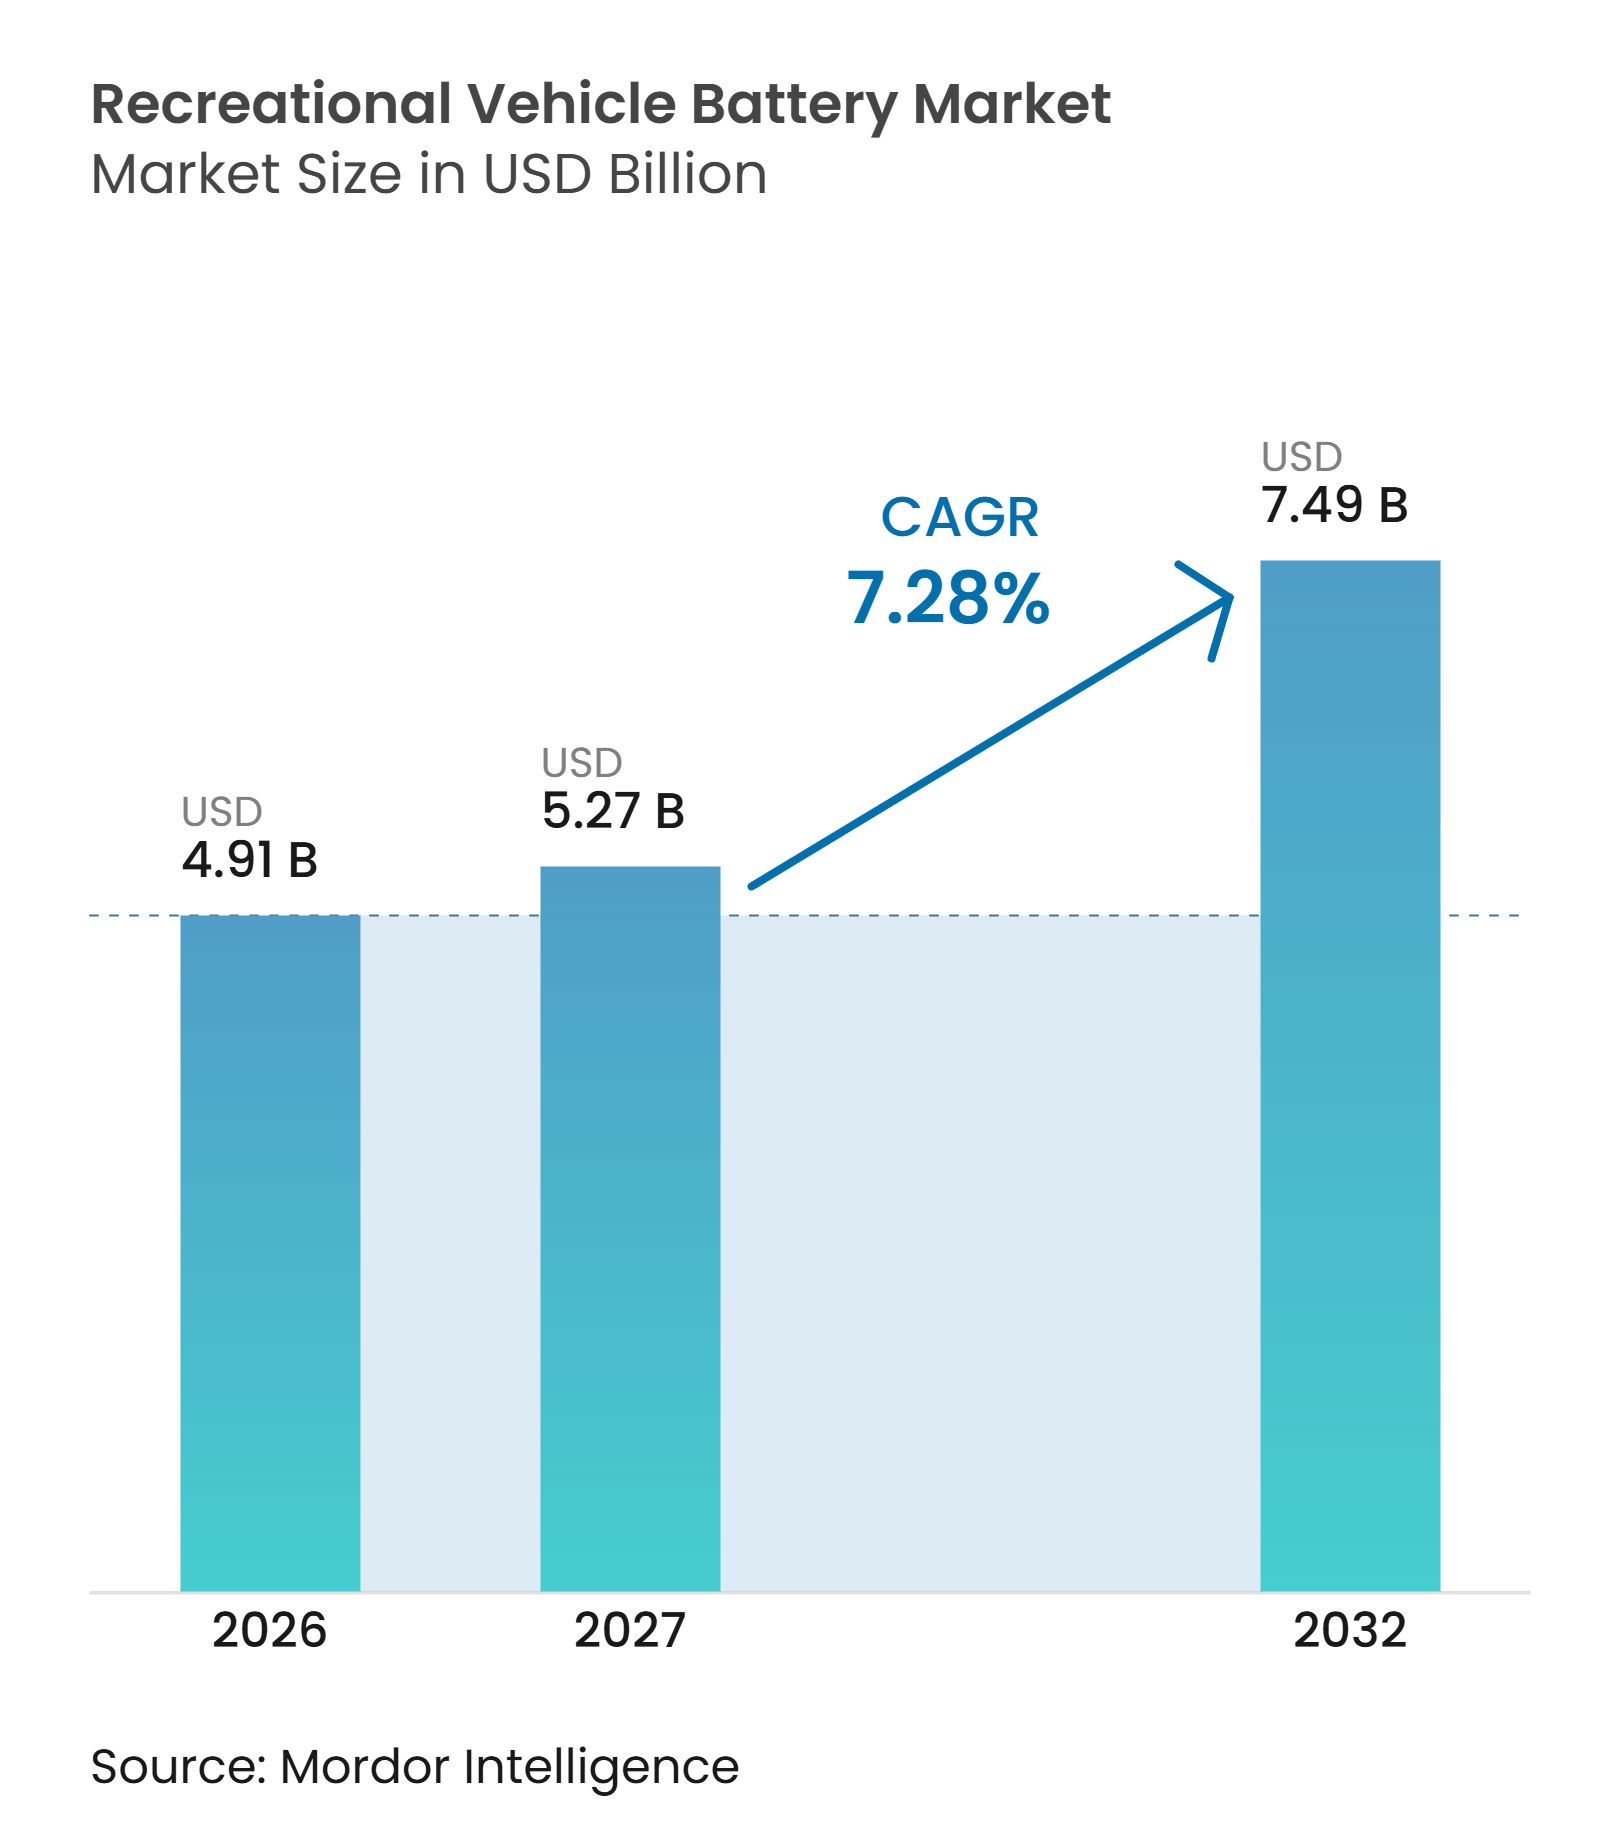
Die Marktgröße für Freizeitfahrzeugbatterien wird voraussichtlich von 4,91 Milliarden USD im Jahr 2026 auf 5,27 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 7,49 Milliarden USD erreichen, mit einem CAGR von 7,28 % über den Zeitraum 2027–2032. Der Markt für Freizeitfahrzeugbatterien wird durch eine wachsende Freizeitfahrzeugflotte, längere Reisen abseits des Stromnetzes und eine breitere Palette an Fahrzeugformaten gestützt. Die US-amerikanischen Großhandelslieferungen von Freizeitfahrzeugen erreichten im Jahr 2025 342.220 Einheiten, und der Freizeitfahrzeugbranchenverband (RVIA) erwartet für 2026 349.300 Einheiten, da sich die Finanzierungsbedingungen verbessern.[1] Höhere Bordlasten erhöhen die erforderliche Batteriekapazität in neuen Fahrzeugen. Die Übernahme von Lithiumbatterien durch Erstausrüster (OEM) verlagert die Batterieauswahl auch in den ursprünglichen Fahrzeugkauf, was den Bedarf an einer separaten Nachrüstentscheidung reduziert. Blei-Säure-Lieferanten behalten einen Vorteil in Ersatzkanälen, während Lithiumlieferanten Positionen durch integrierte Energiesysteme und OEM-Programme aufbauen.
Wichtigste Erkenntnisse des Berichts
- Nach Batterietyp hielten Blei-Säure-Batterien im Jahr 2026 einen Marktanteil von 60,3 % am Markt für Freizeitfahrzeugbatterien, während Lithium-Ionen-Batterien bis 2032 voraussichtlich mit einem CAGR von 11,3 % wachsen werden.
- Nach Batteriefunktion hielten Tiefzyklus-Batterien im Jahr 2026 einen Marktanteil von 69,6 % am Markt für Freizeitfahrzeugbatterien, während Dual-Purpose-Batterien bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen werden.
- Nach Endnutzer hielten individuelle Freizeitfahrzeug-Eigentümer im Jahr 2026 einen Nachfrageanteil von 58,4 %, während Freizeitfahrzeug-Vermietungs- und Leasingunternehmen bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 58,7 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Freizeitfahrzeug-Eigentümerschaft und Reisen abseits des Stromnetzes | +2.1% | Global, angeführt von Nordamerika und Australien | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei der Einführung von Lithium-Ionen- und LiFePO4-Technologie | +2.4% | Global, frühe Gewinne in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende elektrische Bordlasten | +1.0% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Solarintegrierte Freizeitfahrzeug-Energiesysteme | +0.9% | Nordamerika, Australien und Europa | Mittelfristig (2–4 Jahre) |
| Händler- und Installateurnachfrage nach integrierten Energiepaketen | +0.6% | Nordamerika als Kernmarkt, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Batterieautonomie für kleinere, leichte Freizeitfahrzeuge | +0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Freizeitfahrzeug-Eigentümerschaft und Reisen abseits des Stromnetzes
Der Markt für Freizeitfahrzeugbatterien profitiert von einer höheren Freizeitfahrzeug-Eigentümerschaft und einer verstärkten Nutzung der Fahrzeuge für Langstreckenreisen. Die US-amerikanischen Großhandelslieferungen erreichten im Jahr 2025 342.220 Einheiten. Die Lieferungen von Fifth-Wheel-Fahrzeugen stiegen um 21,6 %, während die Lieferungen von Park-Model-Freizeitfahrzeugen im selben Jahr um 9,6 % zunahmen. Diese Formate verwenden größere Batteriebanken für Haushaltsgeräte, Klimasysteme und Ausschubmechanismen. Die Lieferungen von Campervans stiegen im August 2025 im Jahresvergleich um 14,5 % und brachten mehr gewichtssensible Fahrzeuge in die Käuferbasis. Der daraus resultierende Anstieg der Batteriekapazität pro Fahrzeug stützt den Umsatz, auch wenn das Lieferungswachstum moderat ist.
Wachstum bei der Einführung von Lithium-Ionen- und Lithiumeisenphosphat-Technologie (LiFePO4)
Die Einführung von Lithium-Ionen-Technologie verlagert sich im Markt für Freizeitfahrzeugbatterien von der Nachrüstnachfrage hin zu werkseitig installierten Systemen. Dragonfly Energy meldete im dritten Quartal 2025 ein OEM-Umsatzwachstum von 44 % im Jahresvergleich. Airstream machte Battle Born LiFePO4-Batterien für seine gesamte Modellpalette 2026 zum Standard.[2] Die Interstate- und Atlas-Pakete bieten bis zu 10,3 kWh nutzbare Energie. Die werkseitige Ausstattung integriert die Batteriekosten in den Fahrzeugkauf, anstatt sie als separates Upgrade darzustellen. Die Händler- und Installateurnachfrage nach integrierten Paketen begünstigt weiterhin Lieferanten, die kompatible Batterien, Steuerungen und Ladegeräte bereitstellen können.
Steigende elektrische Bordlasten und Anforderungen kompakter Freizeitfahrzeuge
Moderne Freizeitfahrzeuge im Markt für Freizeitfahrzeugbatterien unterstützen eine breitere Palette an Arbeits- und Wohnlasten, darunter Haushaltskühlschränke, Satelliten-Internetterminals und Induktionskochgeräte. BLUETTI veröffentlichte am 30. September 2025 sein RVSolar-48V-System mit einer Kapazität, die auf 122 kWh skaliert werden kann und zwei Klimaanlagen unterstützt. Diese Lastprofile stellen die praktischen Grenzen herkömmlicher 12-V-Blei-Säure-Batteriebanken in Frage. Kleinere Freizeitfahrzeuge erfordern auch Energiesysteme, die begrenztes Gewicht und Installationsraum effizient nutzen. Dies begünstigt Dual-Purpose- und Lithiumlösungen, bei denen separate Start- und Hausbatteriebanken schwer zu installieren sind. Der Markt für Freizeitfahrzeugbatterien bewegt sich daher bei Fahrzeugformaten mit höherer elektrischer Intensität in Richtung Hochspannungssysteme.
Solarintegrierte Freizeitfahrzeug-Energiesysteme
Die Solarintegration wird in mittelpreisigen und Premium-Freizeitfahrzeug-Energiepaketen immer häufiger. Renogy stellte seine Lithium 2.0 Festkörper-Lithiumeisenphosphat-Serie (LFP) auf dem Caravan Salon Düsseldorf im August 2025 vor. Die Produktlinie ist für mehr als 6.000 Zyklen ausgelegt und verfügt über IP67-Schutz für Dachsolar-Anwendungen. LFP-Batterien können den Ladestrom über einen breiteren Ladezustandsbereich aufrechterhalten, was Solarspeichersysteme bei variablen Erzeugungsbedingungen nützlicher macht. Die EU-Batterieverordnung verlangt Informationen zum CO2-Fußabdruck und batteriebezogene Passdokumentation für relevante Batterien, was den Wert rückverfolgbarer Systemlieferketten in Europa erhöht.[3] Der Markt für Freizeitfahrzeugbatterien profitiert, wenn Solar-, Speicher- und Ladekomponenten als koordiniertes Paket angeboten werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Lithium-Ionen-Systeme | -1.5% | Global, am stärksten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Kompatibilität von Ladesystem und Fahrzeug | -0.8% | Global, insbesondere bei Nachrüstungen älterer Flotten | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen beim Laden bei Kälte und Lagerungsverhalten | -0.3% | Nördliches Nordamerika und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Begrenzte qualifizierte Installationskapazität für Freizeitfahrzeugbatterien | -0.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Lithium-Ionen-Systeme
Der Kaufpreis von LFP-Systemen bleibt eine Einschränkung für Käufer, die Freizeitfahrzeuge gelegentlich nutzen. Ein 200-Ah-LFP-System kostet im Einzelhandel zwischen 1.200 und 1.800 USD, verglichen mit 300 bis 500 USD für eine vergleichbare Absorbent-Glass-Mat-Bank (AGM). Expion360 legte in seinem Jahresbericht für das Geschäftsjahr 2025 Bedenken hinsichtlich der Unternehmensfortführung offen und zeigte damit den Druck, den Preisgestaltung und Margen auf kleinere Lithiumspezialisten ausüben können. Die Preislücke ist besonders bedeutsam, wenn Einstiegsanhänger weniger als 15.000 USD kosten. In Südamerika und Südostasien kann ein Batterieupgrade von 1.500 USD mehr als 10 % des Basispreises eines Fahrzeugs ausmachen. Lange Garantien und eine hohe Zyklenlebensdauer können den Lebenszeitwert verbessern, beseitigen jedoch nicht die anfängliche Budgetbeschränkung.
Ladekompatibilität, Kältewetter und Installationskapazität
Ältere Freizeitfahrzeug-Ladegeräte wurden auf Blei-Säure-Absorptions- und Erhaltungsspannungsprofile ausgelegt. Die Verwendung unmodifizierter Wandler, Ladegeräte oder Lichtmaschinensysteme mit LFP-Batterien kann zu Unterladung führen und die Zyklenlebensdauer verkürzen. Der American Boat and Yacht Council (ABYC) E-13-2025 legt Kompatibilitäts- und Inbetriebnahmeanforderungen für Lithiumbatterieinstallationen fest. Anforderungen beim Laden bei Kälte und die begrenzte Verfügbarkeit qualifizierter Installateure stellen in nördlichen Regionen und etablierten Nachrüstmärkten weitere Hindernisse dar. Diese Probleme verlangsamen Nachrüstungen im Aftermarket, auch wenn werkseitig installierte Lithiumsysteme zunehmen. Die Einschränkung lenkt Lieferanten in Richtung OEM-Kanäle, wo Ladegerätauswahl, Inbetriebnahme und Garantieanforderungen im Werk kontrolliert werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
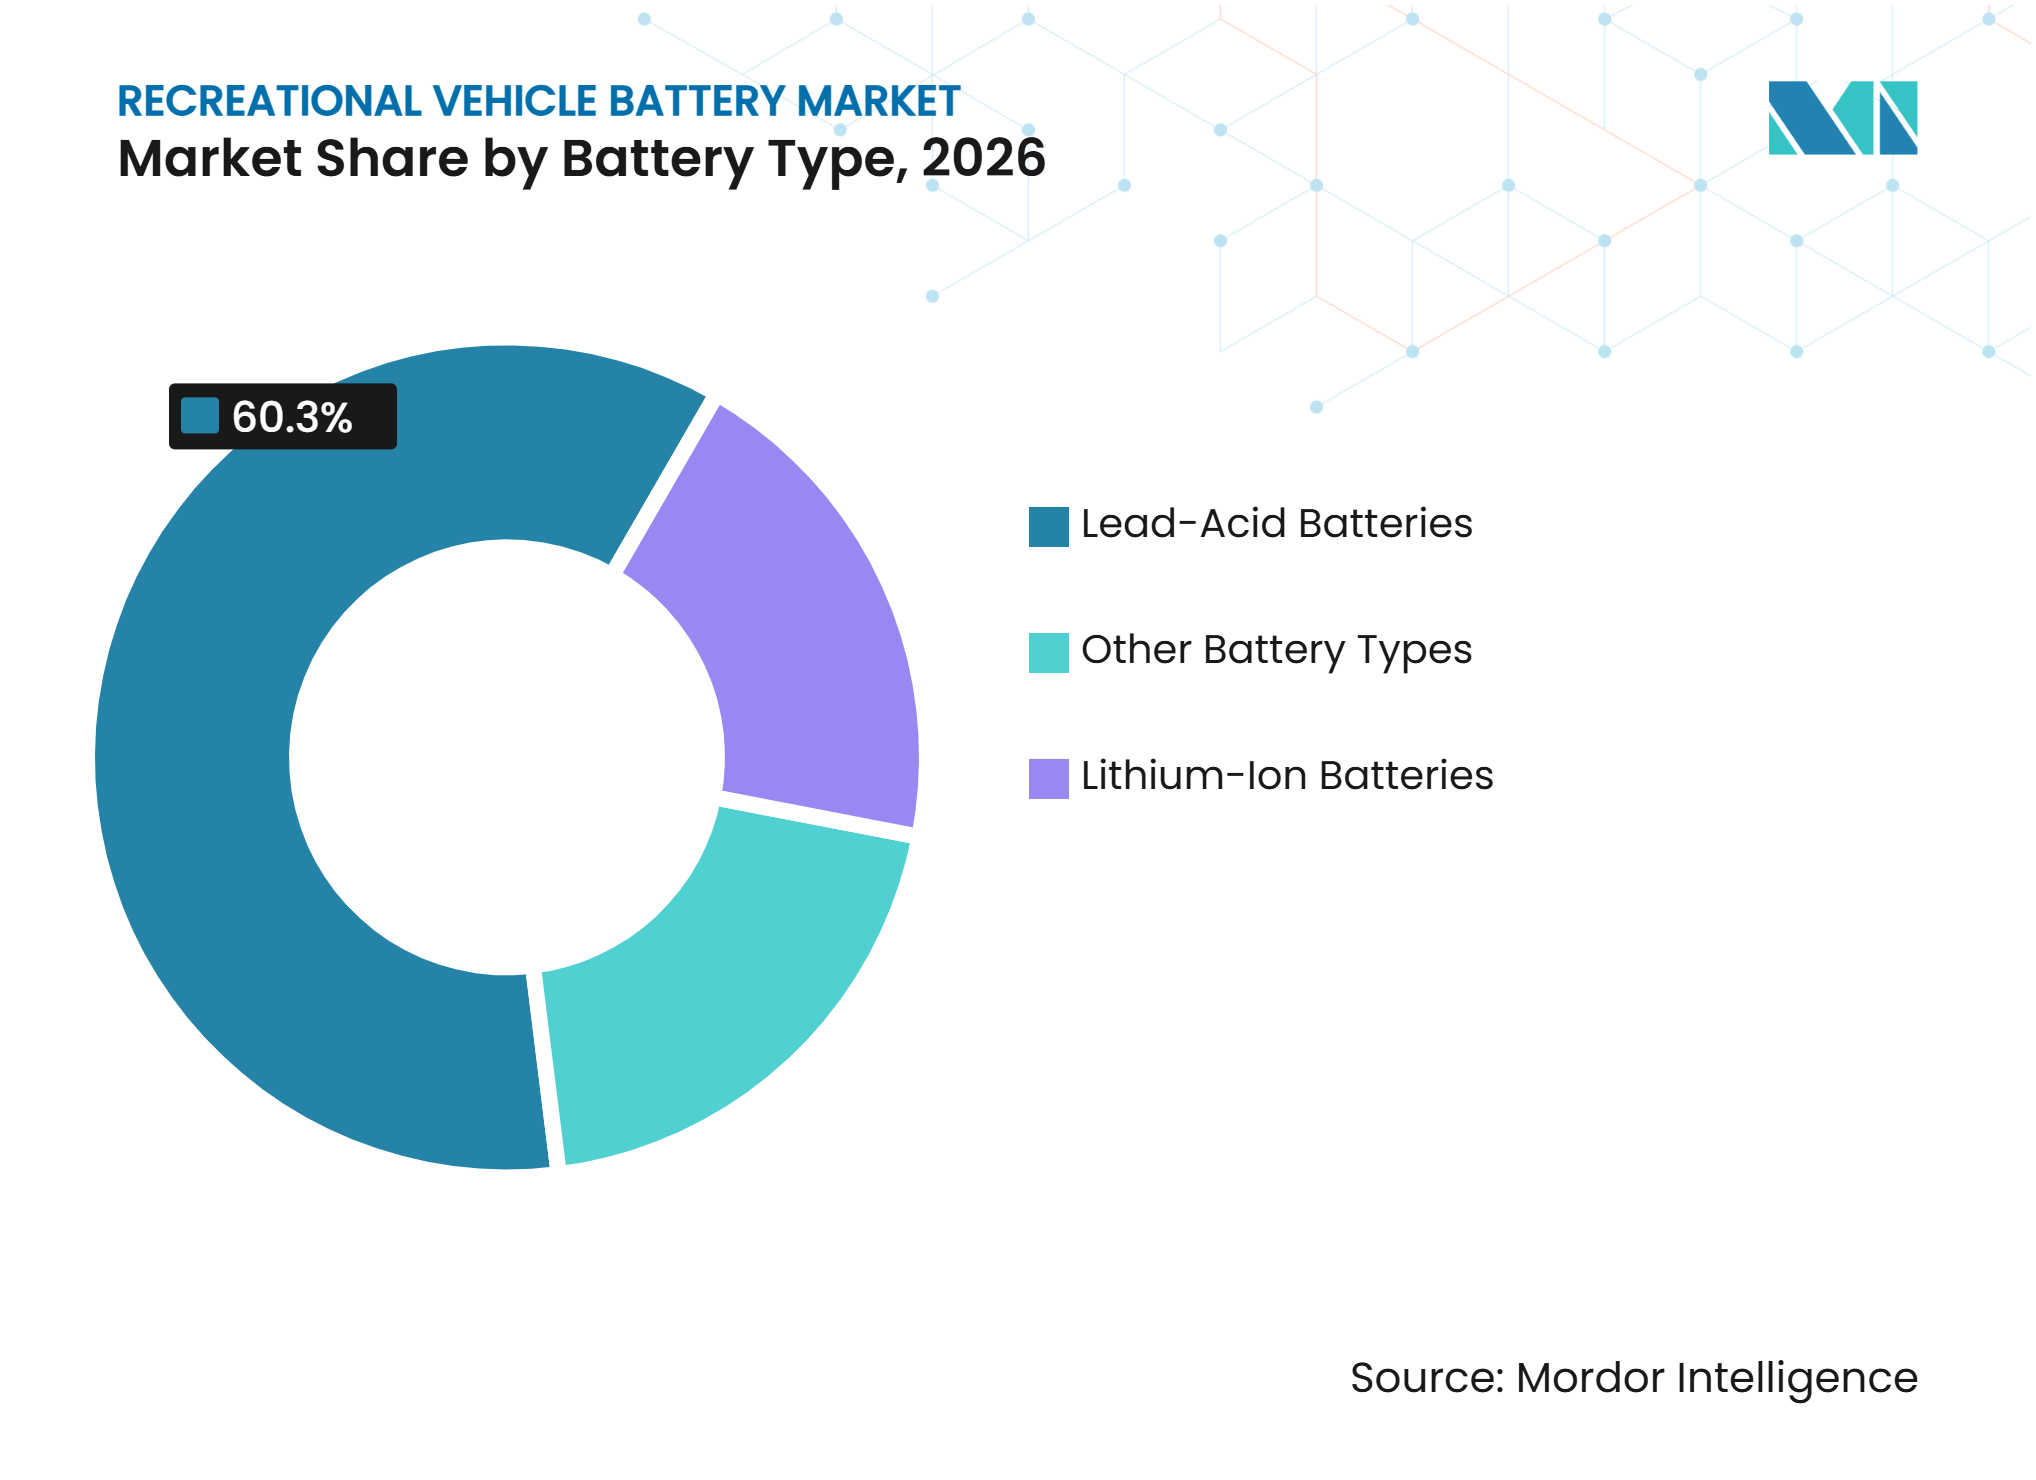
Chemischer Wandel gestaltet die langfristige Marktökonomie neuBlei-Säure-Batterien machten im Jahr 2026 60,3 % des Marktes für Freizeitfahrzeugbatterien aus. Ihre Position spiegelt die große installierte Basis älterer Freizeitfahrzeuge und die niedrigeren Anschaffungskosten von Absorbent-Glass-Mat- (AGM) und Gel-Produkten wider. East Penn Manufacturing produziert in seiner 520 Hektar großen Anlage in Pennsylvania jährlich mehr als 40 Millionen Batterien. Im März 2025 erweiterte das Unternehmen seine Deka-Ready-Power-Familie um Lithium- und Gel-Produkte. Dieser duale Ansatz ermöglicht es etablierten Lieferanten, das Blei-Säure-Ersatzvolumen zu halten und gleichzeitig die neue Nachfrage nach Lithium zu bedienen. Clarios führte im September 2025 auch VARTA-Lithium-Ionen-Freizeitbatterien für EMEA-Märkte ein, mit sechs Modellen von 50 Ah bis 200 Ah. Kohlenstoffverstärkte AGM- und nickelbasierte Produkte bedienen weiterhin spezialisierte militärzertifizierte und Hochtemperaturanwendungen. Dies bewahrt eine definierte Rolle für Nicht-Lithium-Chemie in spezialisierten Anwendungen.
Lithium-Ionen-Batterien werden voraussichtlich bis 2032 mit einem CAGR von 11,3 % wachsen. Dieser Teil der Marktgröße für Freizeitfahrzeugbatterien wird durch OEM-Ausstattung und die Nachfrage nach längeren netzunabhängigen Betriebszeiten gestützt. ISO 23625:2025 definiert Sicherheitsanforderungen für Lithium-Ionen-Batterien in kleinen Wasserfahrzeugen, einschließlich Batteriemanagementsystem- und Wärmedurchgangsmitigation-Bestimmungen, die für die Lieferantenqualifizierungspraxis relevant sind. Der American Boat and Yacht Council (ABYC) E-13-2025 legt auch Installations- und Inbetriebnahmeanforderungen für Lithiumsysteme fest. Diese Anforderungen begünstigen Hersteller mit validierten Batteriemanagementsystemen und dokumentierten Installationsanleitungen. Renogy erklärte, dass sein Lithium-2.0-Produkt Zellen verwendet, die für mehr als 6.000 Zyklen ausgelegt sind, und einen Elektrolyten, der um 70 % weniger entflammbar ist als herkömmliches LFP. Die Freizeitfahrzeugbatterie-Branche balanciert daher preissensible Ersatznachfrage mit einem enger spezifizierten OEM-Lithiumkanal. Der chemische Wandel ist daher bei neuen Fahrzeugen deutlicher sichtbar als bei älteren Nachrüstflotten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriefunktion:
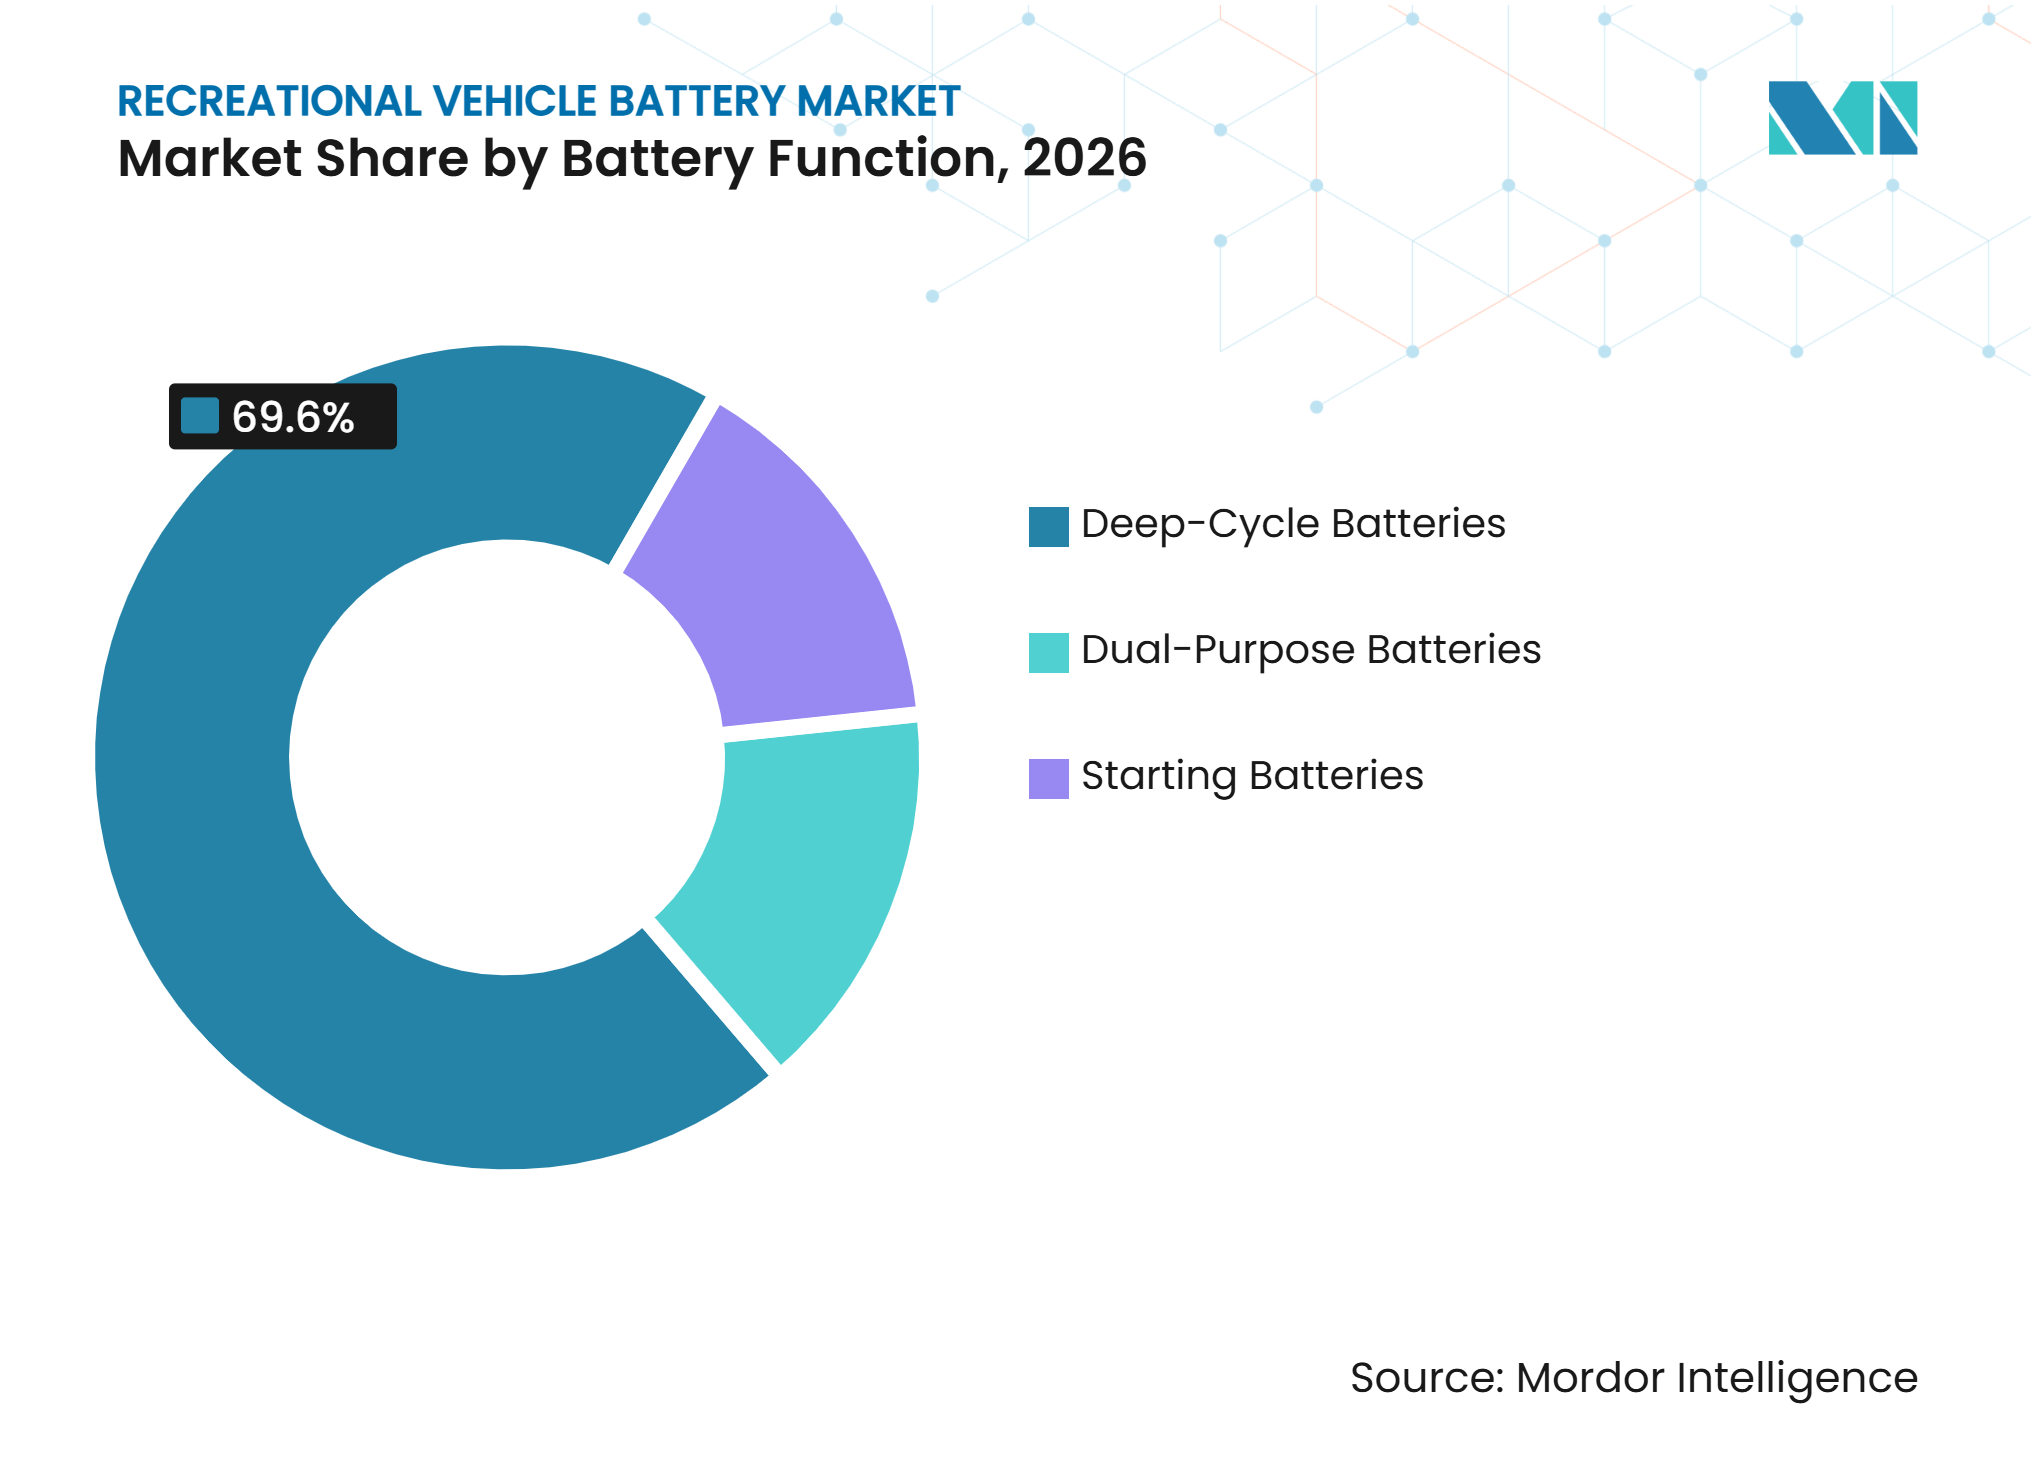
Tiefzyklus-Batterien bleiben zentral, während die Dual-Purpose-Nutzung zunimmtTiefzyklus-Batterien hielten im Jahr 2026 nach Batteriefunktion einen Marktanteil von 69,6 %. Dieser Anteil spiegelt ihre Rolle beim Betrieb von Wohnraumlasten während mehrtägiger netzunabhängiger Aufenthalte wider. Der Battery Council International berichtete, dass die nordamerikanische Nachfrage nach Blei-Kfz-Batterien bis 2025 um 2,5 % wuchs und sich 2026 auf 2,8 % beschleunigte. Die Ersatznachfrage bleibt daher wesentlich, auch wenn die Lithiumnutzung zunimmt. Das Lifeline-AGM-Sortiment von Concorde wird nach US-amerikanischen Militär- und US-Küstenwachspezifikationen hergestellt. Das Sortiment weist Selbstentladeraten von 1 % bis 3 % pro Monat auf und überschreitet 1.000 Zyklen bei 50 % Entladetiefe. Startbatterien behalten eine kleinere Rolle, da jedes Fahrzeug einen festen motorbezogenen Bedarf hat. Ihre Nachfrage ist an die Fahrzeuganzahl gebunden und nicht an erweiterte Wohnraum-Energieanforderungen.
Dual-Purpose-Batterien werden bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen. Die Marktgröße für Freizeitfahrzeugbatterien für diese Funktion ist mit kompakten Freizeitfahrzeugen verknüpft, bei denen separate Start- und Hausbatteriebanken unpraktisch sein können. Die US-amerikanischen Lieferungen von Anhängerfahrzeugen beliefen sich im Jahr 2025 auf 306.191 Einheiten. Die Lieferungen von Truck-Campern stiegen um 25,2 % und verstärkten die Nachfrage aus platz- und gewichtsbeschränkten Formaten. Banner aktualisierte 2025 seine Energy-Bull-Dual-Power-Batterie für den Start- und Tiefzykluseinsatz in Wohnmobilen und Motorbooten. Die Produktausrichtung spiegelt den Bedarf an funktionaler Flexibilität wider und nicht einen breiten Ersatz von Tiefzyklus-Batterien. Die Freizeitfahrzeugbatterie-Branche benötigt weiterhin dedizierte Tiefzyklus-Produkte in Hochkapazitätswohnmobilen. Dual-Purpose-Produkte adressieren eine spezifische Installationsbeschränkung und nicht jeden Freizeitfahrzeug-Anwendungsfall.

Nach Endnutzer:
Individuelle Eigentümer sichern das Volumen, während Mietflotten aufrüstenIndividuelle Freizeitfahrzeug-Eigentümer repräsentierten im Jahr 2026 58,4 % der Nachfrage. Blei-Säure-Ersatzzyklen dauern in der Regel 3 bis 5 Jahre, während LFP-Ersatzzyklen auf 8 bis 12 Jahre verlängert werden können. Dieses Wiederholungskaufmuster belohnt Marken mit starker Distribution und zuverlässiger Verfügbarkeit. Clarios kündigte im März 2025 eine amerikanische Energieproduktionsstrategie im Wert von 6 Milliarden USD an. Im Mai 2025 kündigte das Unternehmen auch eine geplante Investition von bis zu 1 Milliarde USD in eine US-amerikanische Anlage zur Rückgewinnung kritischer Mineralien an. Diese Maßnahmen unterstützen die inländische Versorgungskontinuität im Ersatzkanal. Gewerbliche Flottenoperatoren und Händler haben einen größeren Anreiz, Wartungspläne und Lebenszykluskosten zu bewerten. Ihr Kaufprozess kann der Betriebszuverlässigkeit ein größeres Gewicht beimessen als ein individueller Ersatzkauf.
Freizeitfahrzeug-Vermietungs- und Leasingunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen. Ihre Batterien können aufgrund höherer täglicher Nutzung und inkonsistenter Ladepraktiken 4- bis 6-mal schneller umgeschlagen werden als die von Privatbesitzern. Dies schafft einen Fall für LFP-Systeme, die Ausfälle während der Mietzeit und Technikerbesuche reduzieren. Interstate Batteries führte 2025 nach mehr als 4 Jahren Tests sein Lithium-Freizeitfahrzeug-Batteriesortiment mit 10-jähriger Garantie und IPX-7-Schutz ein. Weitere Endnutzer umfassen Campingplatz-Batterieverleihservices und institutionelle Freizeitprogramme. Ihre Präsenz könnte zunehmen, wenn Campingplätze Speicher für elektrisch unterstützte Camper installieren. Der Markt für Freizeitfahrzeugbatterien profitiert von diesem Kanal, da der Flottengebrauch einen höheren Wert auf vorhersehbare Betriebszeit legt. Dies macht dokumentierte Leistung und Serviceunterstützung für Flottenentscheidungen wesentlich.
Geografische Analyse
Nordamerika
Nordamerika machte im Jahr 2026 58,7 % des Marktes für Freizeitfahrzeugbatterien aus. Die Vereinigten Staaten bleiben das wichtigste Volumenzentrum der Region und ein bedeutender Kanal für neue Energiesystemdesigns. Die US-amerikanischen Freizeitfahrzeuglieferungen erreichten im Jahr 2025 342.220 Einheiten. Der RVIA prognostiziert für 2026 349.300 Einheiten, da sich Inflation und Finanzierungsbedingungen verbessern. Clarios kündigte 2025 US-amerikanische Fertigungspläne im Wert von 6 Milliarden USD an und signalisierte damit anhaltendes Vertrauen in die regionale Ersatznachfrage. Seine Kreislaufversorgungsstrategie wird auch durch den Erwerb von drei Ecobat-Recyclingzentren in Deutschland und Österreich unterstützt. Kanada weist eine hohe Pro-Kopf-Freizeitfahrzeug-Eigentümerschaft auf, während Mexiko sich durch Binnentourismus und die Nähe zu US-orientierten Batteriemontagewerken als sekundäres Nachfragezentrum entwickelt.
Asien-Pazifik
Asien-Pazifik im Markt für Freizeitfahrzeugbatterien wird zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen. Australiens registrierte Freizeitfahrzeugflotte erreichte im Jahr 2025 937.000 Fahrzeuge. Caravanparks erwirtschafteten einen Umsatz von 3,3 Milliarden AUD, entsprechend 2,2 Milliarden USD, und die Importe stiegen um 16 % auf 23.244 Einheiten. China verzeichnete im Jahr 2025 erstmals mehr als 20.000 Verkäufe von selbstfahrenden Wohnmobilen. Die Verkäufe von Elektro-Freizeitfahrzeugen in China stiegen um 229 % und erreichten einen Marktanteil von 14,7 % bei selbstfahrenden Einheiten. SAIC Maxus begann 2025 mit dem Großexport von Wohnmobilen nach Australien ab Liyang und verknüpfte damit die chinesische Produktion mit dem importgeführten australischen Markt.[4]
Europa, Südamerika, Naher Osten und Afrika
Die Marktgröße für Freizeitfahrzeugbatterien in Europa wird durch Deutschlands große Caravaning-Basis gestützt, mit 19 Millionen Einwohnern, die am Caravaning teilnehmen, und 100.000 prognostizierten Neuzulassungen für 2025. Die 800.000 bis 900.000 registrierten Fahrzeuge der Region stützen einen tiefen Aftermarket. Die EU-Batterieverordnung verändert die Beschaffung, indem sie Batterieinformationen und Kreislaufwirtschaftsdokumentation verlangt. Südamerika hat eine sich entwickelnde Wohnmobilnachfrage, insbesondere rund um den Fernstreckentourismus in Argentinien und Brasilien. Der Nahe Osten und Afrika schaffen eine frühe Nachfrage nach Hochkapazitätssystemen, die Klimaanlagen und Konnektivität unter Hochtemperaturbedingungen unterstützen. Diese Betriebsbedingungen begünstigen Lithiumprodukte mit Wärmemanagement, während Europas Compliance-Faktoren Lieferanten mit transparenten Recycling- und Rückverfolgbarkeitspraktiken bevorzugen.
Wettbewerbslandschaft
Marktkonzentration
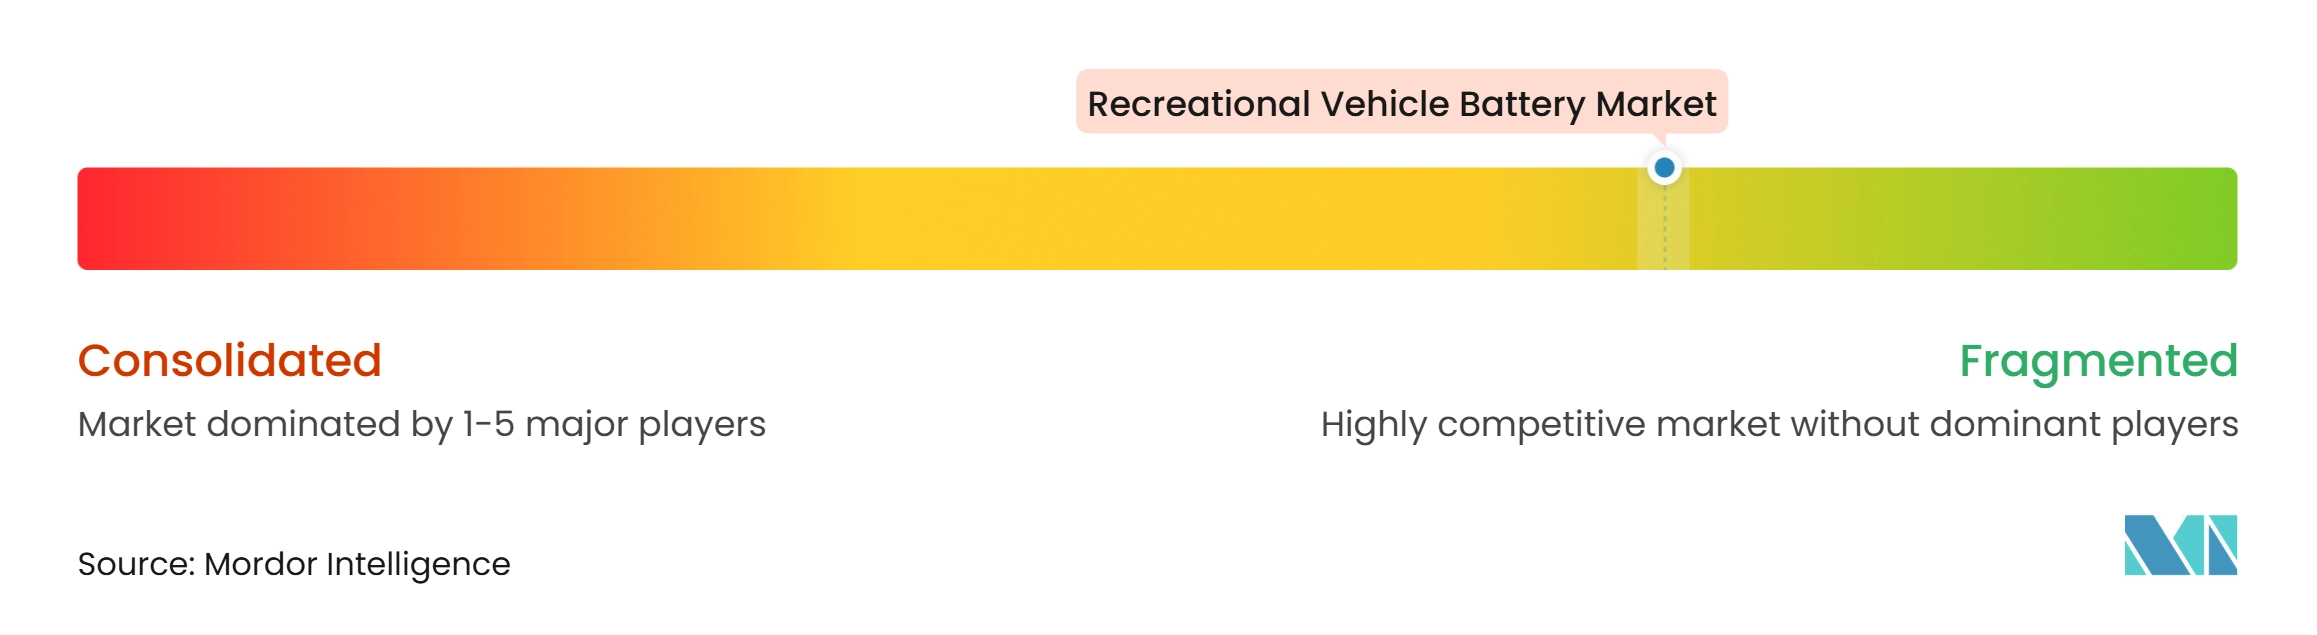
Der Markt für Freizeitfahrzeugbatterien ist fragmentiert. Clarios, East Penn Manufacturing und GS Yuasa behalten starke Positionen bei Blei-Säure-Produkten durch Skalierung, Recycling und etablierte Ersatzdistribution. Clarios verarbeitet 8.000 verbrauchte Batterien pro Stunde in seinem Recyclingnetzwerk. Im August 2025 erwarb Clarios drei Ecobat-Recyclingzentren in Deutschland und Österreich. Dies gibt etablierten Herstellern eine größere Kontrolle über zurückgewonnenes Material und Versorgungskontinuität. Dragonfly Energy, Renogy und EcoFlow bauen Positionen durch LFP-Integration, Solarkompatibilität und OEM-Energiepakete auf.
Batterieintelligenz und Fahrzeugnetzwerkintegration werden zu klareren Differenzierungsbereichen. Das RVSolar-System von BLUETTI unterstützt RV-C und NMEA 2000 und kann auf 122 kWh skaliert werden. Expion360 bietet SmartTalk-Bluetooth- und CAN-Bus-fähige LFP-Systeme an. IEC-62619- und UN-38.3-Zertifizierungsanforderungen erhöhen die Qualifizierungskosten für Lieferanten, die OEM-Programme anstreben. Dragonfly Energy erhielt im Juli 2025 ein US-Patent für einen Festkörper-Ionenleiter-Elektrolyt-Ausgangsstoff. Dieser Ansatz könnte die Abhängigkeit von herkömmlichen Flüssigelektrolyt-Designs reduzieren. Leoch International und Fullriver erweitern freizeitfahrzeugspezifische Konfigurationen in nordamerikanische und europäische Kanäle unter Nutzung der Produktionsskalierung aus Automobil- und Industriebatterien.
East Penn, Interstate Batteries und Banner veranschaulichen die anhaltende Rolle etablierter Batterienmarken im Wandel des Marktes für Freizeitfahrzeugbatterien. East Penn erweiterte seine Deka-Ready-Power-Familie im März 2025 um Lithium- und Gel-Varianten. Interstate trat 2025 mit einem geschützten LFP-Sortiment in die Lithium-Freizeitfahrzeugkategorie ein. Banner aktualisierte sein Dual-Purpose-Energy-Bull-Produkt für den Wohnmobileinsatz. Das Wettbewerbsfeld kombiniert daher traditionelle Ersatzstärke mit differenzierter OEM-Fähigkeit.
Marktführer für Freizeitfahrzeugbatterien
-
Clarios, LLC
-
East Penn Manufacturing Company, Inc.
-
Exide Technologies, Inc.
-
EnerSys
-
Dragonfly Energy Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Freizeitfahrzeugbatterien Unternehmen in diesem Bericht
- Banner GmbH
- Clarios, LLC
- Concorde Battery Corporation
- Crown Battery Manufacturing Company
- Discover Energy Systems Inc.
- Dragonfly Energy Corp.
- East Penn Manufacturing Company, Inc.
- EcoFlow Inc.
- EnerSys
- Exide Technologies, Inc.
- Expion360 Inc.
- Fullriver Battery Manufacturing Co., Ltd.
- GS Yuasa Corporation
- Interstate Battery System of America, Inc.
- Leoch International Technology Limited
- Lithium Hub LLC
- RELiON Battery, LLC
- Renogy
- Trojan Battery Company, LLC
- U.S. Battery Manufacturing Company
Neueste Industrielle Entwicklungen in Markt für Freizeitfahrzeugbatterien
- Februar 2026: Renogy stellte seine Pro-S1-Halbfestkörper-LiFePO4-Batterieserie für Freizeitfahrzeuge und netzunabhängige Energiespeicheranwendungen vor. Die Batterien verwenden etwa 70 % weniger Flüssigelektrolyt als herkömmliche Lithiumbatterien, was die thermische Sicherheit und Haltbarkeit verbessert. Sie bieten außerdem eine Lebensdauer von bis zu 6.000 Zyklen bei Beibehaltung von 80 % ihrer Kapazität.
- September 2025: BLUETTI veröffentlichte offiziell das RVSolar-48V-Energiesystem für globale Märkte nach seinem IFA-2025-Debüt, mit einem 30-minütigen Kerninstallationsdesign, Unterstützung für RV-C- und NMEA-2000-Protokolle und erweiterbarer LFP-Batteriekapazität bis zu 122 kWh.
- August 2025: Dragonfly Energy gab bekannt, dass Battle Born LiFePO4-Batterien jetzt für die gesamte Airstream-Modellpalette 2026 zum Standard gehören, einschließlich Advanced-Power-System-Pakete für die motorisierten Interstate- und Atlas-Serien, die bis zu 10,3 kWh nutzbare Energie mit integrierter Kälteheizung liefern.
- August 2025: Clarios erwarb 3 Batterierecyclingzentren von Ecobat in Deutschland und Österreich, erweiterte damit seine geschlossene Batterie-Lieferkette in EMEA und stärkte seine Kapazitäten zur Rückgewinnung kritischer Mineralien und zur Kreislaufproduktion.
Berichtsumfang des globalen Marktes für Freizeitfahrzeugbatterien
Eine Freizeitfahrzeugbatterie ist eine elektrische Energiequelle, die in Wohnmobilen und Reiseanhängern verwendet wird, um den Motor zu starten oder 12-Volt-Gleichstromgeräte, Beleuchtung, Wasserpumpen und HLK-Systeme im Innenraum zu betreiben, wenn das Fahrzeug nicht an eine Landstromversorgung oder einen Generator angeschlossen ist.
Der Markt für Freizeitfahrzeugbatterien ist nach Batterietyp, Batteriefunktion, Endnutzer und Geografie segmentiert. Nach Batterietyp ist der Markt in Blei-Säure-Batterien, Lithium-Ionen-Batterien und sonstige Batterietypen segmentiert. Nach Batteriefunktion ist der Markt in Startbatterien, Tiefzyklus-Batterien und Dual-Purpose-Batterien unterteilt. Nach Endnutzer ist der Markt in individuelle Freizeitfahrzeug-Eigentümer, Freizeitfahrzeug-Vermietungs- und Leasingunternehmen, gewerbliche Freizeitfahrzeug-Flottenoperatoren, Freizeitfahrzeug-Händler und Servicezentren sowie sonstige Endnutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Freizeitfahrzeugbatterien in 20 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Blei-Säure-Batterien |
| Lithium-Ionen-Batterien |
| Sonstige Batterietypen |
| Startbatterien |
| Tiefzyklus-Batterien |
| Dual-Purpose-Batterien |
| Individuelle Freizeitfahrzeug-Eigentümer |
| Freizeitfahrzeug-Vermietungs- und Leasingunternehmen |
| Gewerbliche Freizeitfahrzeug-Flottenoperatoren |
| Freizeitfahrzeug-Händler und Servicezentren |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Blei-Säure-Batterien | |
| Lithium-Ionen-Batterien | ||
| Sonstige Batterietypen | ||
| Nach Batteriefunktion | Startbatterien | |
| Tiefzyklus-Batterien | ||
| Dual-Purpose-Batterien | ||
| Nach Endnutzer | Individuelle Freizeitfahrzeug-Eigentümer | |
| Freizeitfahrzeug-Vermietungs- und Leasingunternehmen | ||
| Gewerbliche Freizeitfahrzeug-Flottenoperatoren | ||
| Freizeitfahrzeug-Händler und Servicezentren | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Freizeitfahrzeugbatterien bis 2032 erreichen?
Der Markt für Freizeitfahrzeugbatterien wird bis 2032 voraussichtlich 7,49 Milliarden USD erreichen und ab 2027 mit einem CAGR von 7,28 % wachsen. Die Prognose spiegelt die wachsende Freizeitfahrzeugnutzung, höhere elektrische Bordlasten und eine breitere OEM-Ausstattung mit Lithiumbatterien wider.
Welcher Batterietyp führt die Freizeitfahrzeugnachfrage an?
Blei-Säure-Batterien führen die Nachfrage mit einem Marktanteil von 60,3 % im Jahr 2026 an, gestützt durch die installierte Basis und niedrigere Anschaffungskosten. Sie bleiben in Ersatzkanälen und preissensiblen Freizeitfahrzeugformaten relevant.
Welche Freizeitfahrzeugbatterie-Chemie wächst am schnellsten?
Lithium-Ionen-Batterien sind der am schnellsten wachsende Batterietyp mit einem bis 2032 prognostizierten CAGR von 11,3 %. OEM-installierte Energiepakete und erweiterte netzunabhängige Anforderungen unterstützen die Einführung.
Warum werden Lithiumbatterien in neueren Freizeitfahrzeugen verwendet?
Sie unterstützen längere netzunabhängige Betriebszeiten, höhere elektrische Lasten und integrierte OEM-Energiesysteme. Sie eignen sich auch für Hochspannungsarchitekturen, bei denen herkömmliche 12-V-Batteriebanken praktische Grenzen haben.
Welche Region hat die größte Freizeitfahrzeugbatterie-Nachfrage?
Nordamerika führt mit 58,7 % des Umsatzes im Jahr 2026, gestützt durch seine große Freizeitfahrzeugflotte und Ersatzinfrastruktur. Die US-amerikanischen Großhandelslieferungen von Freizeitfahrzeugen erreichten im Jahr 2025 342.220 Einheiten.
Was schränkt die Einführung von Lithiumbatterien in Freizeitfahrzeugen ein?
Höhere Anschaffungspreise, Kompatibilität des Ladesystems, Anforderungen beim Laden bei Kälte und begrenzte qualifizierte Installationskapazität bleiben Einschränkungen. ABYC E-13-2025 hebt auch die Bedeutung kompatibler Installation und Inbetriebnahme hervor.