
レインコート製品市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.64 十億米ドル |
| 市場規模 (2031) | 6.16 十億米ドル |
| Growth Rate (2026 - 2031) | 5.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレインコート製品市場分析
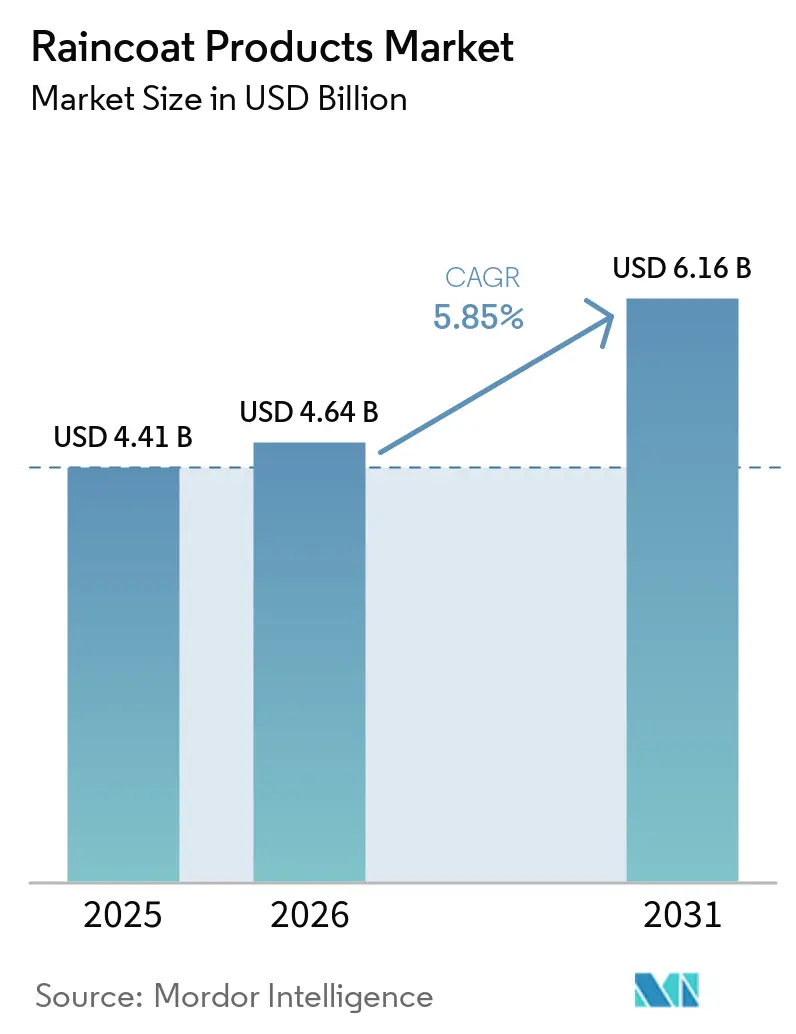
レインコート製品市場規模は2025年に44.1 ビリオン 米ドルと評価され、2026年の46.4 ビリオン 米ドルから2031年には61.6 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.85%です。レインウェアが雨季のみならず、通勤・アウトドア活動・日常のアウターウェアとして使用されるようになり、需要が拡大しています。降雨パターンの変化とアウトドア参加者層の拡大が、買い替え需要と製品用途の広がりを支えています。PFASに関する規制上の制限が、代替仕上げ材やメンブレンシステムへの製品開発を促しています。これにより設計・調達コストは上昇しますが、企業にとっては性能とコンプライアンスの面で製品を差別化する機会にもなります。配達業務、建設活動、オンライン小売は、それぞれ異なる価格帯・製品特性・販売アプローチを必要とする独自の機会を生み出しています。
主要レポートのポイント
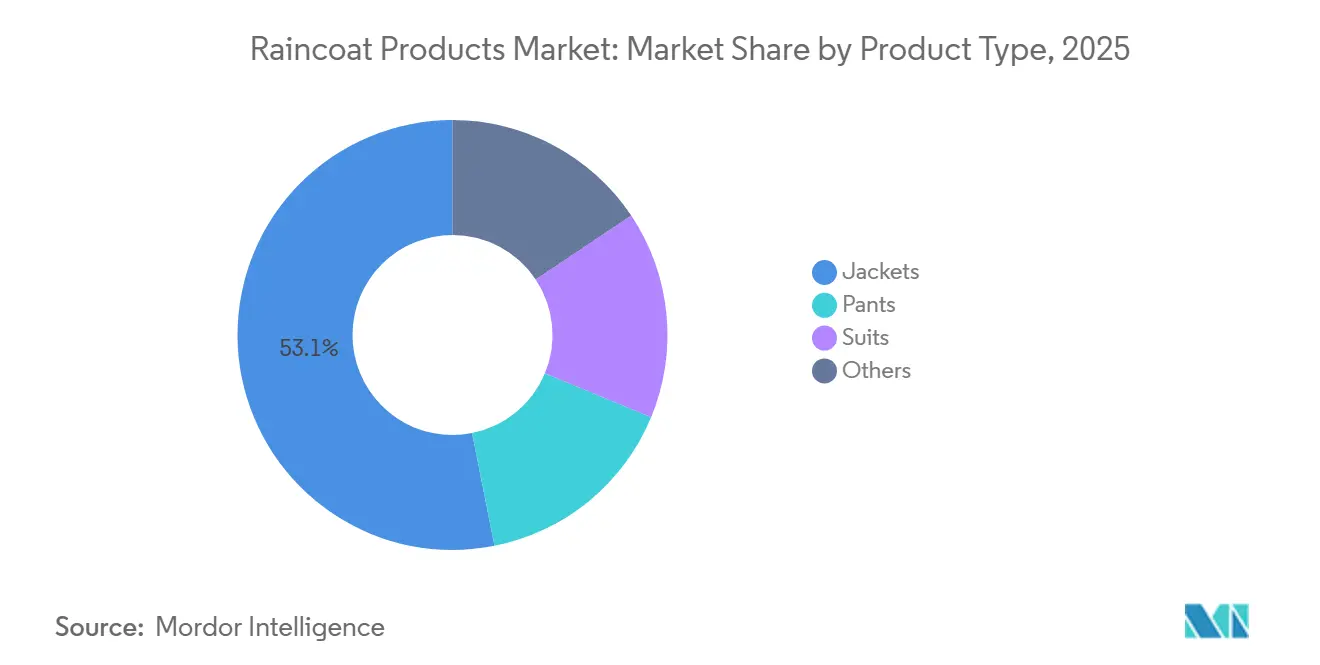
- 製品タイプ別では、ジャケットが2025年に53.12%の収益シェアを占め、2031年にかけて最も高い成長率であるCAGR 6.34%で成長すると推定されています。
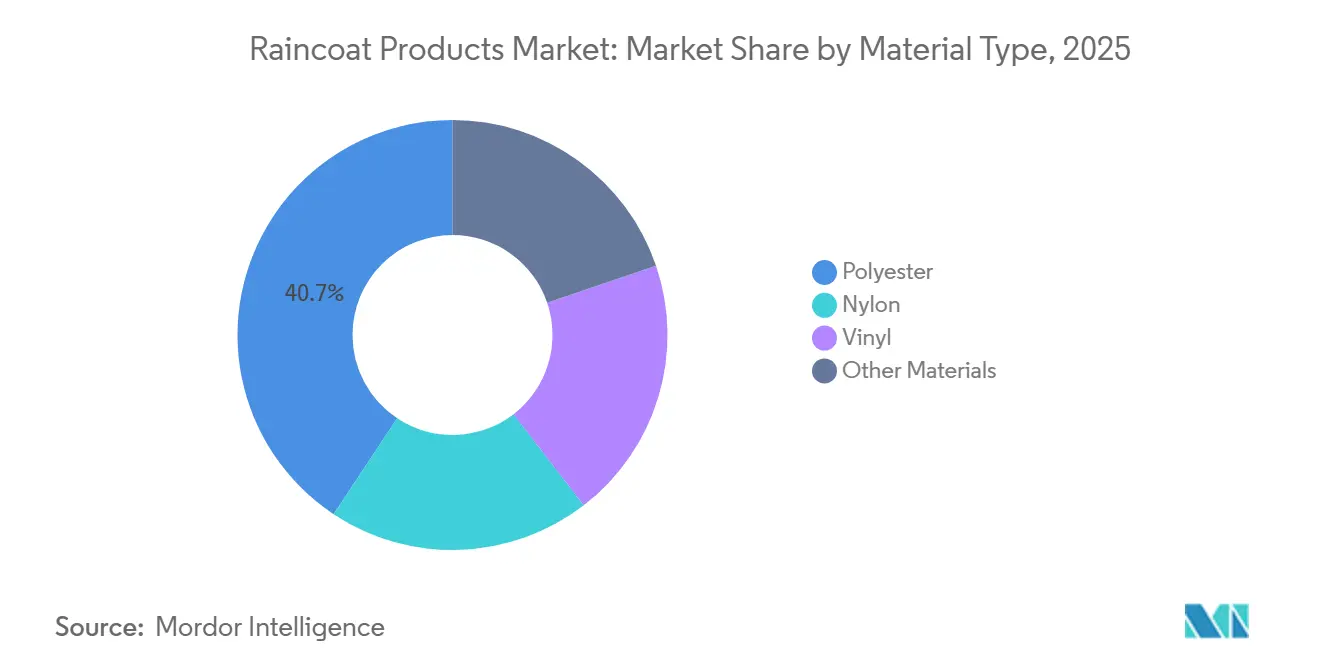
- 素材タイプ別では、ポリエステルが2025年に40.67%の収益シェアを占め、ナイロンは2031年にかけてCAGR 6.65%で成長すると予測されています。
- エンドユーザー別では、大人セグメントが2031年にかけてCAGR 6.89%で成長すると予測されており、2025年には最大シェアである70.34%を占めていました。
- 流通チャネル別では、オフラインチャネルが2025年のレインコート製品市場規模の65.23%を占め、オンラインチャネルは2031年にかけてCAGR 7.03%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に最大の市場シェアである38.56%を占め、2031年にかけて最も高いCAGR 6.36%での成長も見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のレインコート製品市場のトレンドとインサイト
ドライバーの影響分析*
| ドラバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量防水アパレルへの需要 | +1.5% | アジア太平洋主要市場および西欧を中心にグローバル | 中期(2~4年) |
| アウトドアレクリエーションと天候にさらされる通勤 | +1.2% | 北米、オーストラリア、西欧 | 中期(2~4年) |
| ファッション機能性レインコートの普及 | +0.8% | 西欧、東アジア、北米 | 短期(2年以内) |
| Eコマースとオムニチャネルによる製品発見 | +0.9% | アジア太平洋主要市場、北米、中東・アフリカ | 短期(2年以内) |
| PFASフリーおよびリサイクル素材のイノベーション | +0.7% | EU、北米、グローバル輸出チェーン | 長期(4年以上) |
| 配達・建設・フィールドワーカーの需要 | +0.5% | アジア太平洋、南米、ギグエコノミーの拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
軽量防水アパレルへの需要の高まり
消費者はレインウェアに対して、軽量・パッカブル・通気性・日常使いへの適合性をますます求めるようになっています。こうした嗜好の変化により、レインコート製品市場は基本的な防水機能を中心とするカテゴリーから、快適性と汎用性を重視するカテゴリーへとシフトしています。2層および2.5層構造は従来のメッシュライニングを不要にし、より軽量なガーメントを実現します。従来の3層構造と比較して、これらの構造は静水圧耐性を10,000mm以上に維持しながら、ガーメント重量を20~30%削減できます。このシフトにより、メインストリームブランドの最低製品基準が引き上げられています。差別化された素材やメンブレン技術を持たない企業は、マージンと製品ポジショニングへの圧力が増しています。
アウトドアレクリエーションと天候にさらされる通勤
アウトドアレクリエーションは、レインコート製品市場において耐久性のあるパッカブルなアウターウェアへの需要を牽引しています。米国では、2025年のアウトドア参加者数が1億8,320万人に達し、6歳以上の人口の59%を占めました[1]アウトドア産業協会およびアウトドア財団、「アウトドアレクリエーション参加者数が記録的な1億8,320万人のアメリカ人に到達」、Outdoor Sports Wire、outdoorsportswire.com。2025年にはハイキングに6,360万人、キャンプに4,230万人が参加しました。65歳以上の成人の参加率は2016年の25.7%から2025年には41.6%に増加しました。レインウェアは、平均外出頻度が低下しているにもかかわらず、時折参加する人々が雨天でもアクティブに過ごすことを可能にします。自転車、スクーター、または公共交通機関を利用する都市部の通勤者も、フルレインスーツよりも携帯しやすい軽量な防護を必要としています。
レインコートのファッション機能性普及
レインコート製品市場は、防水ガーメントが日常のアウターウェアとして受け入れられるようになっていることから恩恵を受けています。アウトドアにインスパイアされたスタイリングにより、機能性と流行の両方を重視する消費者の間でテクニカルジャケットの関連性が高まっています。このトレンドにより、レインコートの使用が緊急時の防水対策を超えて広がり、より頻繁な着用が促進されています。
また、ブランドがシンプルなシルエットと機能的なファリックを組み合わせた製品を開発することも可能にしています。デザイン主導のレーベルとテクニカルアウターウェアブランドは、パフォーマンスカテゴリーでの存在感を維持しながら、ストリートウェアのオーディエンスをターゲットにすることができます。レインコートを主要なアウターウェアとして使用する機会が増えることで、素材の品質・フィット・仕上げに対する消費者の重視度が高まる可能性があります。
PFASフリーおよびリサイクル素材のイノベーション
PFASの規制により、レインコート製品市場では再処方が製品開発の中心的な優先事項となっています。ニューヨーク州はECL §37-0121に基づき、アパレルへのPFASの意図的な添加を禁止しています。ワシントン州も特定のアパレルカテゴリーを含む特定製品に対して規制を採用しています[2]ワシントン州生態局、「WAC 173-337、より安全な製品の制限と報告」、ワシントン州生態局、ecology.wa.gov。代替仕上げ材は、従来の化学物質よりも頻繁なケアが必要となり、耐油性が低下する可能性があります。これに対応するため、メーカーは縫い目の構造を改善し、より強力なメンブレンを使用し、より保護性の高い表地ファブリックを採用する可能性があります。Arc'teryx は2026年8月にSystem 0を導入する予定であり、GORE-TEX Pro ePEメンブレンとECONYLナイロン表地ファブリックを特徴とするSperro SVを発表しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格感応度の高い市場における模倣品 | -0.8% | アジア太平洋および南米 | 短期(2年以内) |
| PFASフリーコーティングにおける性能上のトレードオフ | -0.5% | EU、北米、アジア太平洋プレミアムセグメント | 長期(4年以上) |
| 季節性と天候依存の販売消化 | -0.6% | 南アジアおよび南米で深刻な影響を受けるグローバル | 短期(2年以内) |
| 使い捨てポンチョの廃棄物と製品寿命終了時の責任 | -0.3% | EU、北米、南米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
価格感応度の高い市場における模倣品
低コスト品および模倣品は、レインコート製品市場の価格感応度の高いセグメントにおけるブランドの収益成長を制約しています。ソウル市政府による検査では、輸入された35点の子供用製品のうち30%以上が安全基準を満たさず、3点のレインコートが物理的安全試験に不合格となりました。1製品では、ホルムアルデヒドが法定限度の32.6倍含まれていました。2026年5月のソウルによるさらなる検査では、子供用レインコートのジッパーにフタル酸系可塑剤が許容限度の3.6倍のレベルで検出されました。これらの製品は消費者の信頼を損ない、正規ブランドに価格引き下げの圧力をかける可能性があります。ブランドサプライヤーは、製品品質とブランド価値を守るために、認証措置、プラットフォームでの取り締まり、消費者教育を強化する必要があります。
PFASフリーコーティングにおける性能上のトレードオフ
PFASベースの仕上げ材からの移行は、パフォーマンス志向のレインウェアに技術的な制約をもたらしています。フッ素フリーの撥水仕上げ材は耐水性を提供できますが、耐油性や機械的摩耗への耐性が低下する可能性があります。ユーザーは意図した製品性能を維持するめに、これらの処理をより頻繁に再塗布する必要があるかもしれません。この問題は、耐久性が重要なワークウェアやテクニカル製品に特に影響します。発泡ポリエチレンメンブレンは、意図的に添加されたPFASを使用せずに防水・透湿構造を実現する潜在的な解決策を提供します。しかし、多くのブランドは引き続き表地ファブリックの仕上げに課題を抱えており、要求の厳しい性能要件を持つ購買者の間での普及が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ジャケットがチャネル全体で幅広い用途を支える
ジャケットは2025年のレインコート製品市場シェアの53.12%を占め、このセグメントは2031年にかけて最も高い成長率である6.34%で成長すると予測されています。その主導的な地位は、通勤・ハイキング・テクニカル活動・都市部での着用における幅広い使用を反映しています。単一のジャケット形式が複数の用途に対応できるため、デザインと素材への継続的な投資が支えられています。この汎用性により、ブランドはポートフォリオ全体に製品イノベーションを適用することも可能です。
ジャケットはテクニカルおよびデザイン投資の主要な焦点であり続けています。パンツとスーツは、より包括的なカバレッジを必要とするサイクリングや職業用途など、より専門的な要件に対応しています。配達業務は、雨天でもライダーが作業を継続できる信頼性の高い防護を提供するため、レインスーツへの需要を支える可能性があります。ポンチョは再利用可能なガーメントよりも持続可能性の観点からの精査が厳しくなっています。隣接する製品形式での成長を追求する企業は、ジャケットの強い消費者認知に対してこれらの製品を位置づける必要があります。この製品ミックスは引き続きレインコート製品市場を形成しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


素材タイプ別:ナイロンが軽量構造からの支持を獲得
ナイロンは2031年にかけてCAGR 6.65%で拡大すると予測されており、素材タイプの中で最も高い成長率です。その軽量でパッカブルな特性が、パフォーマンスアパレルとファッション志向の製品への需要を支えています。ポリエステルは2025年のグローバル素材収益の40.67%を占め、アクセスしやすいコスト・確立されたサプライベース・予測可能な製造性能により、引き続き広く使用されています。
ビニールは、固有の防水特性と低コストにより、バリュープライスおよび職業用製品において引き続き関連性を持っています。しかし、フタル酸塩および化学物質コンプライアンス規制が厳格な市場では精査が強まっています。リサイクルナイロンとポリエステルは、ブランドが調達とコンプライアンス要件に対応するにつれて普及が進んでいます。Arc'teryx はSperro SVの表地ファブリックに再生ECONYLナイロンを使用しています。リサイクルナイロンはバージン代替品に対して15~25%のプレミアムを要求できますが、欧州と日本以外ではサプライが限られていま。したがって、素材の入手可能性はレインコート製品市場における重要な考慮事項であり続けています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー別:大人が都市部とレクリエーション用途全体で需要を牽引
2025年に最大の市場シェアである70.34%を記録した大人セグメントは、2031年にかけてCAGR 6.89%で成長すると予測されています。この成長率はレインコート製品市場全体の予測を上回っています。アジア太平洋の都市部に住む大人の間で機能的なアウターウェアへの需要が高まっています。25~45歳の大人はパフォーマンスへの期待と日常スタイルへの関心を組み合わせています。
高齢のアウトドア参加者も独自の製品ニーズを生み出しています。米国の65歳以上の成人の参加率は2025年に41.6%に達しました。これらの購買者は、より軽量なガーメント・より簡単なレイヤリング・より高い耐久性を重視する可能性があります。子供は安全要件が高い、より小さいが独自のセグメントです。子供用レインウェアの不具合はリコールと評判リスクを生み出すため、製品安全性の検証が差別化要因となり得ます。これらの異なるニーズがレインコート製品市場を広げています。
流通チャネル別:デジタル販売が急成長する一方で店舗の重要性は維持
オフラインチャネルは2025年のレインコート製品市場規模の65.23%を占めました。実店舗では、消費者が購入前に素材・構造品質・フィット・製品性能を確認することができます。専門アウトドア小売業者・百貨店・ブランド直営店は、プレミアム製品の重要な流通チャネルであり続けています。店舗スタッフもテクニカルレインウェア製品の評価において顧客を支援しています。
オンラインチャネルは2031年にかけてCAGR 7.03%で成長すると予測されています。フィットアルゴリズム・製品動画・検証済みレビューがオンライン購入の障壁を低下させています。ダイレクト・トゥ・コンシューマー販売へのシフトも、ユニットマージンを改善できるとしてレインコート製品市場に影響を与えています。しかし、直接販売は卸売パートナーとの緊張を生む可能性があります。デジタル需要シグナルは急速に出現するため、チャネル全体での在庫可視性の向上と迅速な対応が求められます。この移行がレインコート製品市場を再形成しています。
地域分析
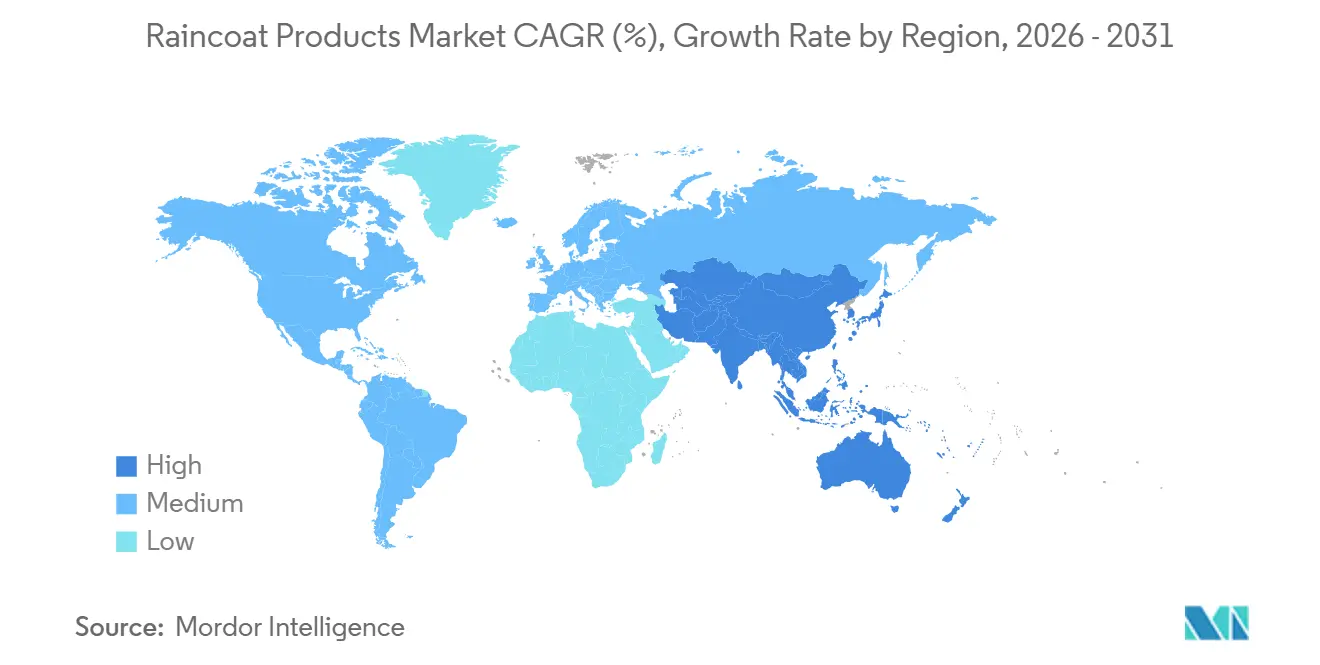
アジア太平洋は2025年のレインコート製品市場シェアの38.56%を占め、2031年にかけてCAGR 6.36%で成長すると予測されています。中国は主要な製造拠点であり、拡大するプレミアム消費者市場でもあります。インドは人口に対してブランド製品の普及が限られているため、ミドルマーケットの機会を提供しています。インドネシア・フィリピン・ベトナムはモンスーンによる繰り返しの需要を生み出し、オンライン小売へのアクセスを拡大し続けています。中国強制認証要件とISO 9001・ISO 14001の実践が、メーカーと輸出業者の間で品質への期待を高めています。
北米と欧州はそれぞれ第2位・第3位の地域収益プールを占めています。米国では2025年に1億8,320万人がアウトドアレクリエーションに参加し、天候対応アウターウェアの買い替え需要を支えています。ニューヨーク州のアパレルにおけるPFAS法は、同州に製品を供給するサプライヤーの製品要件を変えています。ワシントン州の規制も米国市場に製品を供給するサプライヤーの製品決定に影響を与えています。北欧諸国は気候条件により一人当たりの需要が高く、英国・フランス・ドイツ・イタリアは欧州の主要な価値プールを形成しています。
南米と中東・アフリカは、レインコート製品市場にとってより小さいながらも補完的な機会を提供しています。ブラジルとアルゼンチンは集中した雨季を経験し、大規模な農業・建設労働力を抱え、非公式小売チャネルへの大きな露出があります。チリは主要都市部全体でより組織化された小売機会を提供しています。湾岸諸国の建設活動は、高視認性防水ワークウェアへの職業用需要を支えています。南アフリカとサウジアラビアでは小売の正式化が進み、国際アパレルブランドの実店舗・オンラインでの入手可能性が広がっています。

競合環境
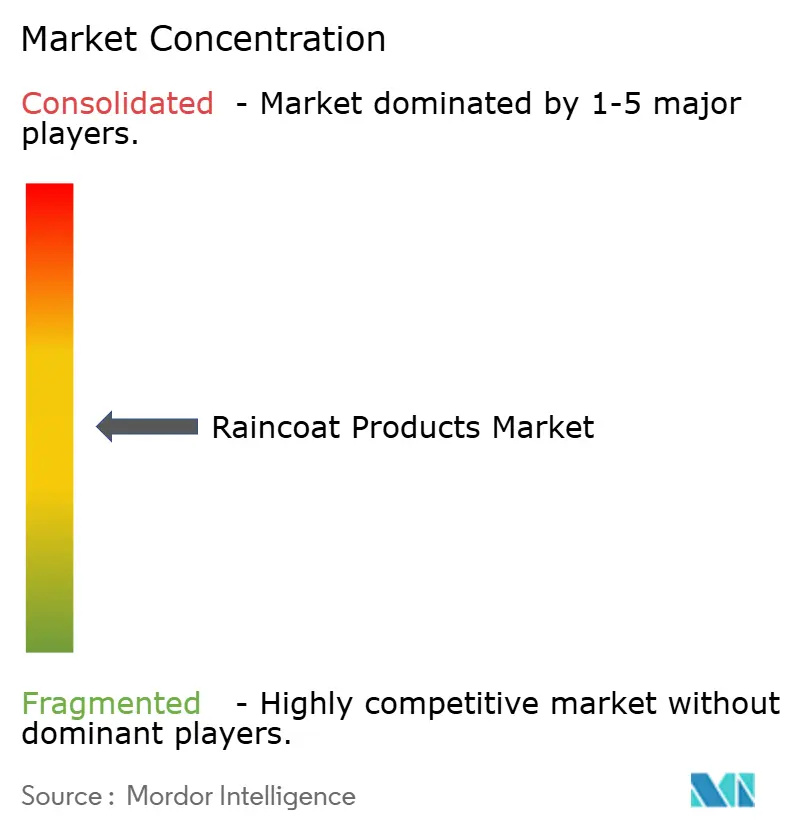
レインコート製品市場は、プレミアムテクニカルセグメントが適度に集中しており、ミドルバリューセグメントは分散しています。Arc'teryx、Columbia Sportswear、Patagonia、The North Face、Helly Hansenはプレミアムカテゴリーで確立されたテクニカルブランドです。地域サプライヤー・デザイン主導のレーベル・Decathlonは、アクセスしやすい価格帯でより積極的に競争しています。職業用レインウェア・認証済み子供用製品・女性特有のフィット要件に対応した製品には機会が残っています。これらのセグメントはレインコート製品市場内に独自の成長機会を生み出しています。
Kontoor Brandsは2025年2月にHelly Hansenを買収する契約を発表する予定であり、Helly Hansenのアウトドア・ワークウェアポートフォリオとKontoor Brandsの小売流通能力を組み合わせます。Arc'teryx は2026年8月にサーキュラー製品設計フレームワークとしてSystem 0を導入し、Sperro SVを発売する予定です。この製品はGORE-TEX Pro ePEメンブレンとリサイクル可能なECONYLナイロン表地ファブリックを使用する予定です。これらの動向は、流通の拡大・先進素材・サーキュラーデザイン構想を通じてレインコート製品市場を再形成する可能性があります。中小ブランドは、大企業の規模と競争するために明確に差別化された製品提供またはチャネル戦略が必要になります。
企業はプレミアムサーキュラー製品とアクセスしやすいパフォーマンス志向のレンジの間でますます選択を迫られています。AIを活用したフィットガイダンス・バーチャル試着ツール・素材トレーサビリティは、ダイレクトデジタル販売チャネルでの関連性が高まっています。これらのツールはブランドがフィットに関する懸念に対処し、変化する需要により迅速に対応するのに役立ちます。デザイン主導のダイレクト・トゥ・コンシューマーレーベルは、大企業のサプライチェーン模に匹敵することなく専門的なニッチを確立できます。レインコート製品市場における競争力は、製品の信頼性・価格設定・流通リーチ・素材要件へのコンプライアンスに依存します。
レインコート製品産業リーダー
Columbia Sportswear Company
The North Face
Patagonia, Inc.
Arc'teryx
Helly Hansen AS
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Arc'teryx Equipmentはサーキュラー製品設計フレームワークであるSystem 0™を導入し、2026年9月4日にSperro SVハードシェルジャケット(価格:1,200 米ドル)のグローバル発売を行いました。Sperro SVは世界初のTESTEXサーキュラリティ認証テクニカルアウターウェア製品です。GORE-TEX Pro ePE PFASフリーメンブレンとリサイクル可能なECONYL®ナイロン表地ファブリックを使用しています。Arc'teryx のReBIRD™プログラムを通じて、このジャケットには3年間の無制限保証外修理が含まれています。Arc'teryx は世界中の2,300以上の小売拠点を通じて製品を流通させています。
- 2025年2月:Kontoor BrandsはCanadian Tire CorporationからHelly Hansenを買収する確定契約を締結しました。この取引は2025年第2四半期に完了する予定です。この買収を通じて、Kontoor BrandsはHelly Hansenのアウトドア・ワークウェアレインウェアポートフォリオをより広いグローバル小売流通チャネルに拡大することを目指しています。


世界のレインコート製品市場レポートの範囲
レインコート製品市場は、着用者を雨や湿った天候条件から保護するために設計された防水または撥水アウターウェアで構成されています。市場には、ナイロン・ビニール・ポリエステルなどの素材から作られた、さまざまなデザインで提供される製品が含まれています。レインコートは、日常の通勤・アウトドア活動・旅行・レクリエーション目的で消費者に使用されるほか、建設・輸送・農業・物流・緊急サービスなどのセクターの労働者にも使用されています。
レインコート製品市場は、製品タイプ・素材タイプ・エンドユーザー・流通チャネル・地域別にセグメント化されています。製品タイプ別では、市場はジャケット・パンツ・スーツ・その他にセグメント化されています。素材タイプ別では、市場はナイロン・ビニール・ポリエステル・その他素材にセグメント化されています。エンドユーザー別では、市場は大人と子供にセグメント化されています。流通チャネル別では、市場はオフラインとオンラインにセグメント化されています。レポートはまた、主要地域の15カ国におけるレインコート製品市場の規模と予測も対象としています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
| ジャケット |
| パンツ |
| スーツ |
| その他 |
| ナイロン |
| ビニール |
| ポリエステル |
| その他素材 |
| 大人 |
| 子供 |
| オフライン |
| オンライン |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ジャケット | |
| パンツ | ||
| スーツ | ||
| その他 | ||
| 素材タイプ別 | ナイロン | |
| ビニール | ||
| ポリエステル | ||
| その他素材 | ||
| エンドユーザー別 | 大人 | |
| 子供 | ||
| 流通チャネル別 | オフライン | |
| オンライン | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのレインコート製品の予測は?
レインコート製品市場規模は2026年の46.4 ビリオン 米ドルから2031年には61.6 ビリオン 米ドルに拡大すると予測されており、CAGRは5.85%です。需要は通勤・アウトドア参加・配達業務・より広い日常使用によって支えられています。
どの製品タイプがレインコート製品の売上をリードしていますか?
ジャケットは2025年に53.12%のシェアで製品タイプ別収益をリードしました。通勤・アウトドア活動・日常着用に対応しているためです。その汎用性により、素材開発・テクニカル機能・デザイン投資もこの形式に集中しています。
どのレインコート素材タイプが最も速く成長していますか?
ナイロンは2031年にかけて素材タイプ別で最も高いCAGR 6.65%を記録すると予測されており、軽量でパッカブルなガーメントへの需要に支えられています。ポリエステルは確立されたサプライ・予測可能な製造性能・コストパフォーマンスプロファイルにより引き続き重要です。
どの地域がレインコート製品の最大需要を持っていますか?
アジア太平洋は2025年のグローバル価値の38.56%を占め、2031年にかけてCAGR 6.36%で成長すると予測されています。その需要はモンスーンへの露出・通勤者ニーズ・オンラインアクセスの拡大・製造能力によって支えられています。
最終更新日:



