
Marktgröße und Marktanteil für Regenmantelprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.64 Milliarden US-Dollar |
| Marktgröße (2031) | 6.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Regenmantelprodukte von Mordor Intelligence
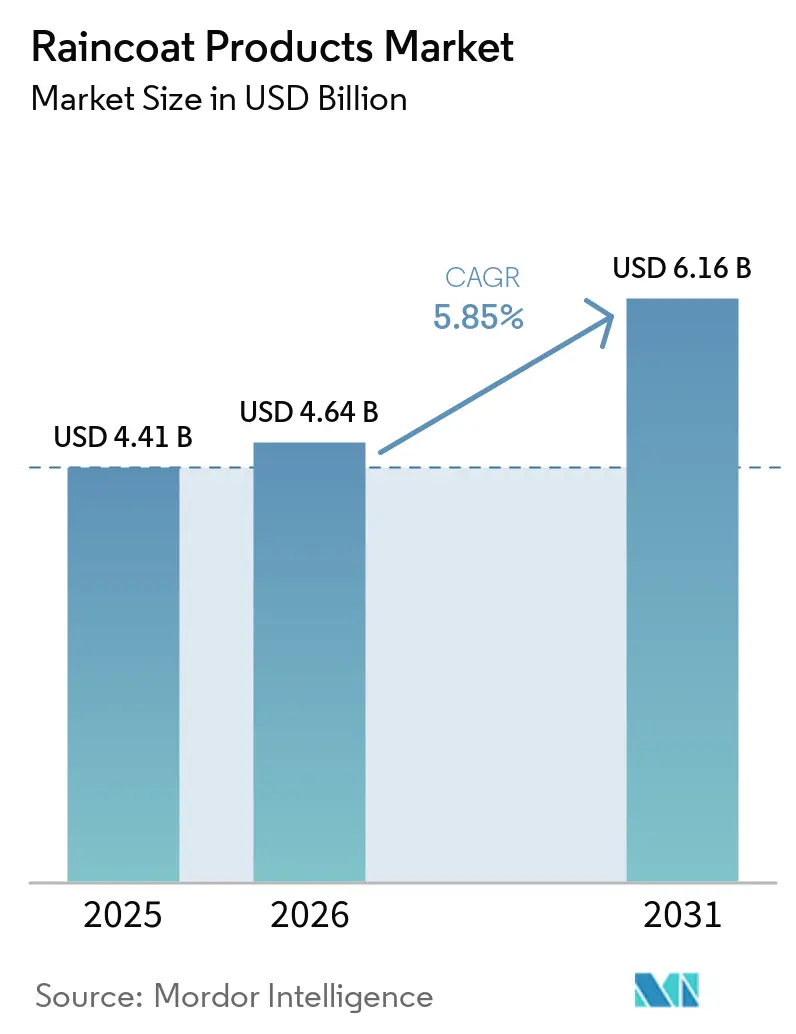
Die Marktgröße für Regenmantelprodukte wurde im Jahr 2025 auf 4,41 Milliarden USD geschätzt und wird voraussichtlich von 4,64 Milliarden USD im Jahr 2026 auf 6,16 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,85 % während des Prognosezeitraums (2026–2031). Die Nachfrage weitet sich aus, da Regenbekleidung für den Pendelverkehr, Outdoor-Aktivitäten und als alltägliche Oberbekleidung genutzt wird und nicht mehr nur in der Regenzeit. Veränderte Niederschlagsmuster und eine breitere Basis an Outdoor-Teilnehmern unterstützen Ersatzkäufe und eine breitere Produktnutzung. Regulatorische Beschränkungen für PFAS verlagern die Produktentwicklung hin zu alternativen Ausrüstungen und Membransystemen. Dies erhöht die Design- und Beschaffungskosten, bietet Unternehmen jedoch auch eine Möglichkeit, Produkte hinsichtlich Leistung und Compliance zu differenzieren. Lieferarbeit, Bautätigkeit und der Online-Einzelhandel schaffen unterschiedliche Chancen, die verschiedene Preise, Produktmerkmale und Vertriebsansätze erfordern.
Wichtigste Erkenntnisse des Berichts
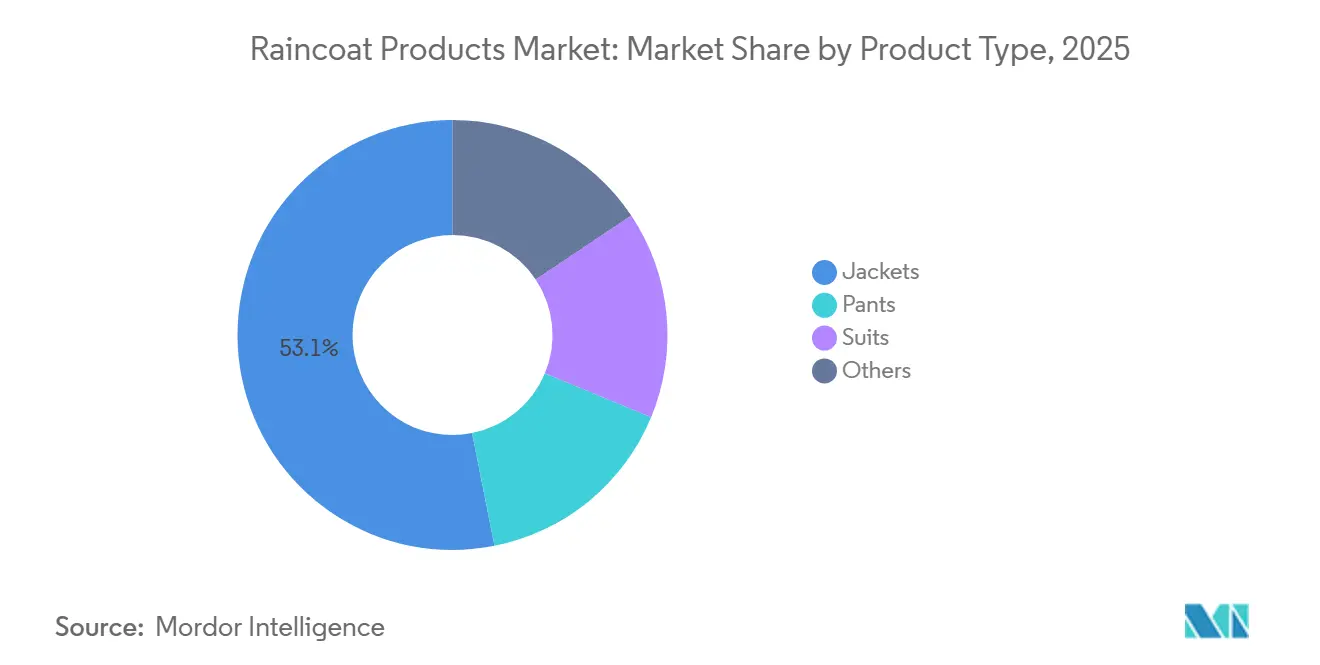
- Nach Produkttyp hielt Jacken im Jahr 2025 einen Umsatzanteil von 53,12 % und wird voraussichtlich bis 2031 mit der höchsten CAGR von 6,34 % wachsen.
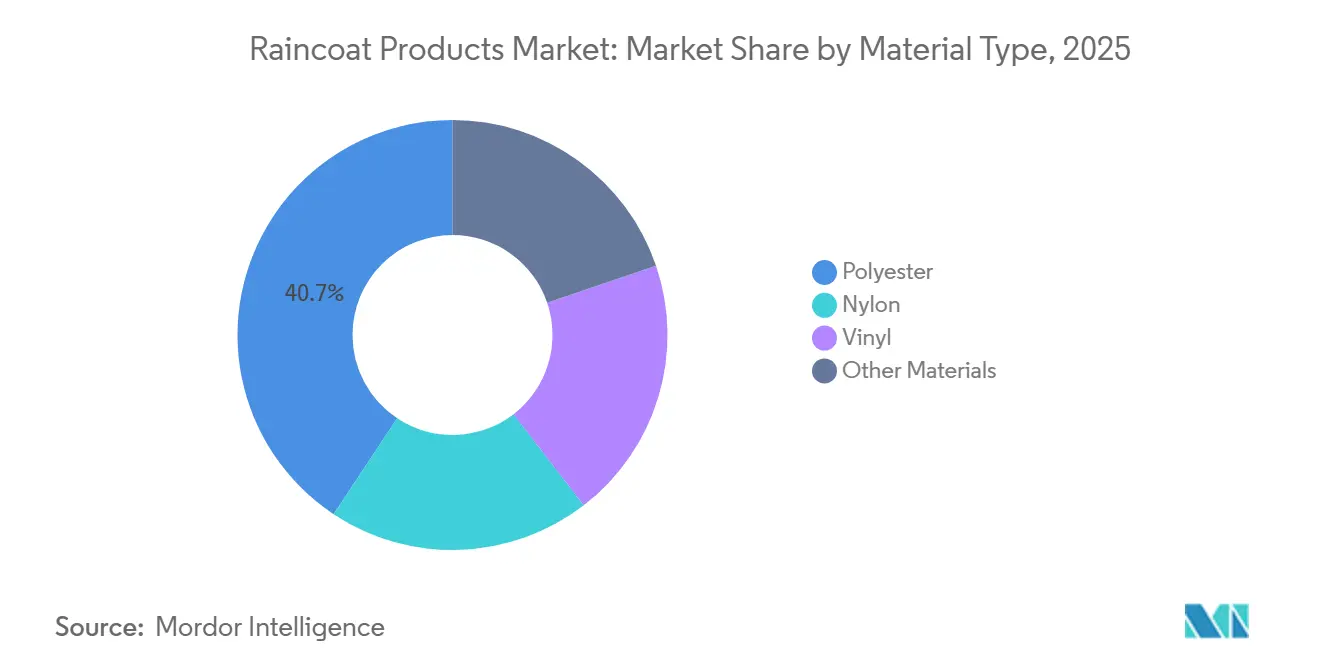
- Nach Materialtyp hielt Polyester im Jahr 2025 einen Umsatzanteil von 40,67 %, während Nylon bis 2031 voraussichtlich mit einer CAGR von 6,65 % wachsen wird.
- Nach Endnutzer wird das Segment Erwachsene bis 2031 voraussichtlich mit einer CAGR von 6,89 % wachsen, und das Segment hielt im Jahr 2025 den größten Anteil von 70,34 %.
- Nach Vertriebskanal entfielen im Jahr 2025 65,23 % der Marktgröße für Regenmantelprodukte auf Offline-Kanäle, während Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 7,03 % wachsen werden.
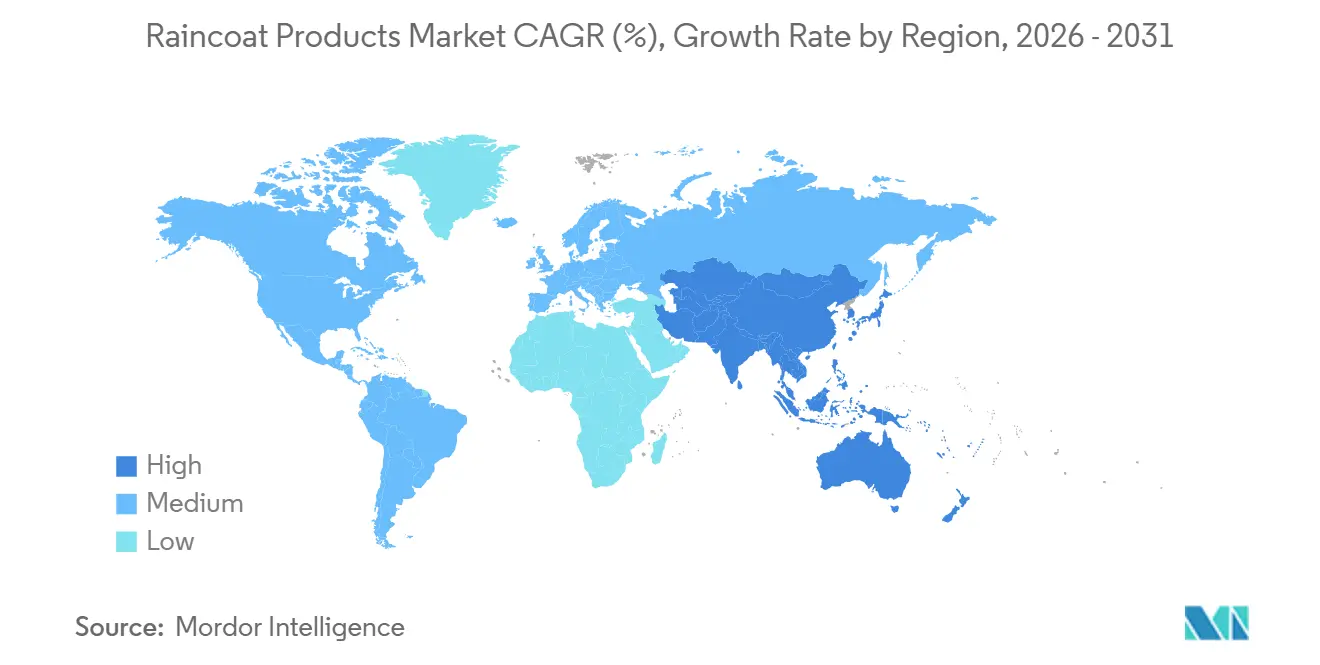
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 der größte Marktanteil von 38,56 %, und er wird auch voraussichtlich bis 2031 mit der höchsten CAGR von 6,36 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Regenmantelprodukte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach leichter wasserdichter Bekleidung | +1.5% | Global, mit Schwerpunkt in den Kernmärkten des asiatisch-pazifischen Raums und Westeuropas | Mittelfristig (2–4 Jahre) |
| Outdoor-Freizeitaktivitäten und wetterexponiertes Pendeln | +1.2% | Nordamerika, Australien, Westeuropa | Mittelfristig (2–4 Jahre) |
| Übernahme modisch-funktionaler Regenmäntel | +0.8% | Westeuropa, Ostasien und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| E-Commerce und kanalübergreifende Produktentdeckung | +0.9% | Kernmärkte des asiatisch-pazifischen Raums, Nordamerika und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| PFAS-freie und recycelte Materialinnovation | +0.7% | EU, Nordamerika und globale Exportketten | Langfristig (≥ 4 Jahre) |
| Nachfrage aus Lieferung, Bauwesen und Außendienstmitarbeitern | +0.5% | Asiatisch-pazifischer Raum, Südamerika und Gig-Economy-Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach leichter wasserdichter Bekleidung
Verbraucher erwarten zunehmend, dass Regenbekleidung leicht, komprimierbar, atmungsaktiv und für den täglichen Gebrauch geeignet ist. Diese Präferenzen verlagern den Markt für Regenmantelprodukte von einer Kategorie, die sich auf grundlegenden Wetterschutz konzentriert, hin zu einer, die von Komfort und Vielseitigkeit angetrieben wird. Zwei-Lagen- und 2,5-Lagen-Konstruktionen eliminieren die Notwendigkeit traditioneller Mesh-Futter und ermöglichen leichtere Kleidungsstücke. Im Vergleich zu herkömmlichen Drei-Lagen-Designs können diese Konstruktionen das Kleidungsgewicht um 20–30 % reduzieren und dabei hydrostatische Druckwerte über 10.000 mm aufrechterhalten. Diese Entwicklung erhöht die Mindestproduktstandards für Mainstream-Marken. Unternehmen, denen differenzierte Materialien oder Membrantechnologien fehlen, stehen zunehmend unter Druck hinsichtlich Margen und Produktpositionierung.
Outdoor-Freizeitaktivitäten und wetterexponiertes Pendeln
Outdoor-Freizeitaktivitäten treiben die Nachfrage nach langlebiger, komprimierbarer Oberbekleidung im Markt für Regenmantelprodukte an. In den Vereinigten Staaten nahmen im Jahr 2025 183,2 Millionen Menschen an Outdoor-Aktivitäten teil, was 59 % der Bevölkerung ab 6 Jahren entspricht[1]Outdoor Industry Association und Outdoor Foundation, "Outdoor Recreation Participation Reaches Record 183.2 Million Americans," Outdoor Sports Wire, outdoorsportswire.com . Wandern zog 63,6 Millionen Teilnehmer an, während Camping im Jahr 2025 42,3 Millionen Teilnehmer anzog. Die Beteiligung von Erwachsenen ab 65 Jahren stieg von 25,7 % im Jahr 2016 auf 41,6 % im Jahr 2025. Regenbekleidung ermöglicht es gelegentlichen Teilnehmern, auch bei nassen Bedingungen aktiv zu bleiben, trotz eines Rückgangs der durchschnittlichen Ausflugshäufigkeit. Städtische Pendler, die Fahrrad fahren, Roller nutzen oder öffentliche Verkehrsmittel verwenden, benötigen ebenfalls leichten Schutz, der einfacher zu transportieren ist als vollständige Regenanzüge.
Modisch-funktionale Übernahme von Regenmänteln
Der Markt für Regenmantelprodukte profitiert von der wachsenden Akzeptanz wasserdichter Kleidungsstücke als alltägliche Oberbekleidung. Outdoor-inspiriertes Styling hat die Relevanz technischer Jacken bei Verbrauchern erhöht, die sowohl Funktionalität als auch Mode schätzen. Dieser Trend erweitert die Nutzung von Regenmänteln über den Notfall-Wetterschutz hinaus und unterstützt häufigeres Tragen.
Er ermöglicht es Marken auch, Produkte zu entwickeln, die einfache Silhouetten mit funktionalen Stoffen kombinieren. Designorientierte Labels und technische Oberbekleidungsmarken können Streetwear-Zielgruppen ansprechen und gleichzeitig ihre Präsenz in Leistungskategorien aufrechterhalten. Die zunehmende Nutzung von Regenmänteln als primäre Oberbekleidung kann das Verbraucherinteresse an Materialqualität, Passform und Verarbeitung steigern.
PFAS-freie und recycelte Materialinnovation
PFAS-Beschränkungen machen die Neuformulierung zu einer zentralen Produktentwicklungspriorität im Markt für Regenmantelprodukte. New York verbietet absichtlich hinzugefügte PFAS in Bekleidung gemäß ECL §37-0121. Der Bundesstaat Washington hat ebenfalls Beschränkungen für bestimmte Produkte eingeführt, einschließlich bestimmter Bekleidungskategorien[2]Umweltbehörde des Bundesstaates Washington, "WAC 173-337, Safer Products Restrictions and Reporting," Umweltbehörde des Bundesstaates Washington, ecology.wa.gov . Alternative Ausrüstungen erfordern möglicherweise häufigere Pflege und bieten eine geringere Ölabweisung als herkömmliche Chemikalien. Als Reaktion darauf können Hersteller die Nahtkonstruktion verbessern, stärkere Membranen verwenden und schützendere Außenstoffe einsetzen. Arc'teryx wird voraussichtlich im August 2026 System 0 einführen und hat den Sperro SV angekündigt, der eine GORE-TEX Pro ePE-Membran und einen ECONYL-Nylon-Außenstoff aufweist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefälschte Produkte in preissensiblen Märkten | -0.8% | Asiatisch-pazifischer Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Leistungskompromisse bei PFAS-freien Beschichtungen | -0.5% | EU, Nordamerika und Premium-Segmente im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Saisonalität und wetterabhängiger Abverkauf | -0.6% | Global, mit starker Exposition in Südasien und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Einwegponcho-Abfall und Haftung am Lebensende | -0.3% | EU, Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte Produkte in preissensiblen Märkten
Kostengünstige und gefälschte Produkte hemmen das Umsatzwachstum von Marken in preissensiblen Segmenten des Marktes für Regenmantelprodukte. Tests der Stadtregierung Seoul ergaben, dass mehr als 30 % von 35 importierten Kinderprodukten die Sicherheitsstandards nicht erfüllten, wobei drei Regenmäntel physische Sicherheitstests nicht bestanden. Ein Produkt enthielt Formaldehyd mit dem 32,6-fachen des gesetzlichen Grenzwerts. Eine weitere Inspektion in Seoul im Mai 2026 identifizierte phthalatbasierte Weichmacher in Reißverschlüssen von Kinderregenmänteln in Mengen, die das 3,6-fache des zulässigen Grenzwerts überschritten. Diese Produkte können das Verbrauchervertrauen untergraben und legitime Marken unter Druck setzen, die Preise zu senken. Markenlieferanten müssen Authentifizierungsmaßnahmen, Plattformdurchsetzung und Verbraucheraufklärung stärken, um Produktqualität und Markenwert zu schützen.
Leistungskompromisse bei PFAS-freien Beschichtungen
Die Abkehr von PFAS-basierten Ausrüstungen schafft technische Einschränkungen für leistungsorientierte Regenbekleidung. Fluorfreie wasserabweisende Ausrüstungen können Wasserbeständigkeit bieten, aber möglicherweise eine geringere Beständigkeit gegen Öle und mechanische Abrasion aufweisen. Benutzer müssen diese Behandlungen möglicherweise häufiger erneuern, um die beabsichtigte Produktleistung aufrechtzuerhalten. Dieses Problem betrifft insbesondere Arbeitskleidung und technische Produkte, bei denen Langlebigkeit entscheidend ist. Membranen aus expandiertem Polyethylen bieten eine potenzielle Lösung für wasserdichte und atmungsaktive Konstruktionen ohne absichtlich hinzugefügte PFAS. Viele Marken stehen jedoch weiterhin vor Herausforderungen bei Außenstoffausrüstungen, was die Akzeptanz bei Käufern mit anspruchsvollen Leistungsanforderungen verlangsamen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Jacken unterstützen breite Nutzung über alle Kanäle hinweg
Jacken machten im Jahr 2025 53,12 % des Marktanteils für Regenmantelprodukte aus, und das Segment wird voraussichtlich bis 2031 mit der höchsten Wachstumsrate von 6,34 % wachsen. Ihre führende Position spiegelt die weit verbreitete Nutzung beim Pendeln, Wandern, technischen Aktivitäten und im städtischen Bereich wider. Ein einzelnes Jackenformat kann mehrere Endverwendungszwecke bedienen und unterstützt kontinuierliche Investitionen in Design und Materialien. Diese Vielseitigkeit ermöglicht es Marken auch, Produktinnovationen in ihren gesamten Portfolios anzuwenden.
Jacken bleiben der primäre Fokus technischer und gestalterischer Investitionen. Hosen und Anzüge decken speziellere Anforderungen ab, einschließlich Radfahren und berufliche Anwendungen, die eine umfassendere Abdeckung erfordern. Lieferarbeit kann die Nachfrage nach Regenanzügen unterstützen, da zuverlässiger Schutz es Fahrern ermöglicht, auch bei nassen Bedingungen weiter zu arbeiten. Ponchos stehen unter stärkerem Nachhaltigkeitsdruck als wiederverwendbare Kleidungsstücke. Unternehmen, die in angrenzenden Produktformaten wachsen wollen, müssen diese Angebote gegen die starke Verbraucherbekanntheit von Jacken positionieren. Dieser Produktmix prägt weiterhin den Markt für Regenmantelprodukte.


Nach Materialtyp: Nylon gewinnt Unterstützung durch leichte Konstruktion
Nylon wird voraussichtlich bis 2031 mit einer CAGR von 6,65 % wachsen, der höchsten Wachstumsrate unter den Materialtypen. Seine leichten und komprimierbaren Eigenschaften unterstützen die Nachfrage nach Leistungsbekleidung und modeorientierten Produkten. Polyester machte im Jahr 2025 40,67 % des globalen Materialumsatzes aus und wird aufgrund seiner zugänglichen Kosten, der etablierten Lieferbasis und der vorhersehbaren Fertigungsleistung weiterhin häufig verwendet.
Vinyl bleibt aufgrund seiner inhärenten wasserdichten Eigenschaften und niedrigen Kosten für preisgünstige und berufliche Produkte relevant. Es steht jedoch in Märkten mit strengen Phthalat- und Chemikalien-Compliance-Vorschriften unter zunehmendem Prüfdruck. Recyceltes Nylon und Polyester gewinnen an Bedeutung, da Marken auf Beschaffungs- und Compliance-Anforderungen reagieren. Arc'teryx verwendet regeneriertes ECONYL-Nylon im Außenstoff des Sperro SV. Recyceltes Nylon kann einen Aufpreis von 15–25 % gegenüber Neuware erzielen, während das Angebot außerhalb Europas und Japans begrenzt bleibt. Daher bleibt die Materialverfügbarkeit eine wichtige Überlegung im Markt für Regenmantelprodukte.
Nach Endnutzer: Erwachsene treiben die Nachfrage in städtischen und Freizeitbereichen an
Das Segment Erwachsene, das im Jahr 2025 den höchsten Marktanteil von 70,34 % verzeichnete, wird bis 2031 voraussichtlich mit einer CAGR von 6,89 % wachsen. Diese Rate übertrifft die Gesamtprognose für den Markt für Regenmantelprodukte. Die Nachfrage steigt unter Erwachsenen in Städten des asiatisch-pazifischen Raums, die funktionaler Oberbekleidung einen höheren Wert beimessen. Erwachsene im Alter von 25–45 Jahren verbinden Leistungserwartungen mit Interesse an alltäglichem Stil.
Ältere Outdoor-Teilnehmer schaffen ebenfalls einen eigenständigen Produktbedarf. Die Beteiligung von US-amerikanischen Erwachsenen ab 65 Jahren erreichte im Jahr 2025 41,6 %. Diese Käufer schätzen möglicherweise leichtere Kleidungsstücke, einfacheres Schichten und stärkere Langlebigkeit. Kinder bleiben ein kleineres, aber eigenständiges Segment mit hohen Sicherheitsanforderungen. Verifizierte Produktsicherheit kann ein Differenzierungsmerkmal sein, da Mängel bei Kinderregenmänteln Rückruf- und Reputationsrisiken schaffen. Diese unterschiedlichen Bedürfnisse erweitern den Markt für Regenmantelprodukte.
Nach Vertriebskanal: Digitale Verkäufe wachsen schneller, während Geschäfte wichtig bleiben
Offline-Kanäle machten im Jahr 2025 65,23 % der Marktgröße für Regenmantelprodukte aus. Physische Geschäfte ermöglichen es Verbrauchern, Materialien, Konstruktionsqualität, Passform und Produktleistung vor dem Kauf zu prüfen. Spezialisierte Outdoor-Einzelhändler, Kaufhäuser und Markenshops bleiben wichtige Vertriebskanäle für Premium-Produkte. Ladenpersonal hilft Kunden auch bei der Bewertung technischer Regenbekleidungsprodukte.
Online-Kanäle werden bis 2031 voraussichtlich mit einer CAGR von 7,03 % wachsen. Passalgorithmen, Produktvideos und verifizierte Bewertungen reduzieren Hürden für Online-Käufe. Die Verlagerung hin zu Direktverkäufen an Verbraucher beeinflusst auch den Markt für Regenmantelprodukte, da sie die Stückmargen verbessern kann. Direktverkäufe können jedoch Spannungen mit Großhandelspartnern erzeugen. Digitale Nachfragesignale entstehen schnell und erfordern eine verbesserte Bestandstransparenz und schnellere Reaktionen über alle Kanäle hinweg. Dieser Übergang verändert den Markt für Regenmantelprodukte.
Geografische Analyse
Der asiatisch-pazifische Raum machte im Jahr 2025 38,56 % des Marktanteils für Regenmantelprodukte aus und wird bis 2031 voraussichtlich mit einer CAGR von 6,36 % wachsen. China dient als wichtiger Fertigungsstandort und expandierender Premium-Verbrauchermarkt. Indien bietet eine Mittelmarktchance, da die Durchdringung von Markenprodukten im Verhältnis zur Bevölkerung begrenzt bleibt. Indonesien, die Philippinen und Vietnam generieren wiederkehrende monsungetriebene Nachfrage und erweitern weiterhin den Online-Einzelhandelszugang. Die Anforderungen der China Compulsory Certification sowie ISO 9001- und ISO 14001-Praktiken erhöhen die Qualitätserwartungen bei Herstellern und Exporteuren.
Nordamerika und Europa stellen den zweit- und drittgrößten regionalen Umsatzpool dar. In den Vereinigten Staaten nahmen im Jahr 2025 183,2 Millionen Menschen an Outdoor-Aktivitäten teil, was die Ersatznachfrage nach wetterfester Oberbekleidung unterstützt. Das PFAS-in-Bekleidung-Gesetz von New York verändert die Produktanforderungen für Lieferanten, die den Bundesstaat beliefern. Beschränkungen des Bundesstaates Washington beeinflussen auch Produktentscheidungen für Lieferanten, die den US-Markt bedienen. Nordische Länder weisen aufgrund klimatischer Bedingungen eine hohe Pro-Kopf-Nachfrage auf, während das Vereinigte Königreich, Frankreich, Deutschland und Italien wichtige europäische Wertpools darstellen.
Südamerika sowie der Nahe Osten und Afrika bieten kleinere, aber ergänzende Chancen für den Markt für Regenmantelprodukte. Brasilien und Argentinien erleben konzentrierte Regenzeiten, verfügen über große Agrar- und Bauarbeitskräfte und sind stark dem informellen Einzelhandel ausgesetzt. Chile bietet eine besser organisierte Einzelhandelschance in seinen wichtigsten städtischen Gebieten. Bautätigkeit in Golfstaaten unterstützt die berufliche Nachfrage nach hochwasserfester Warnschutzarbeitskleidung. Südafrika und Saudi-Arabien erleben eine stärkere Formalisierung des Einzelhandels und eine breitere physische und Online-Verfügbarkeit internationaler Bekleidungsmarken.

Wettbewerbslandschaft
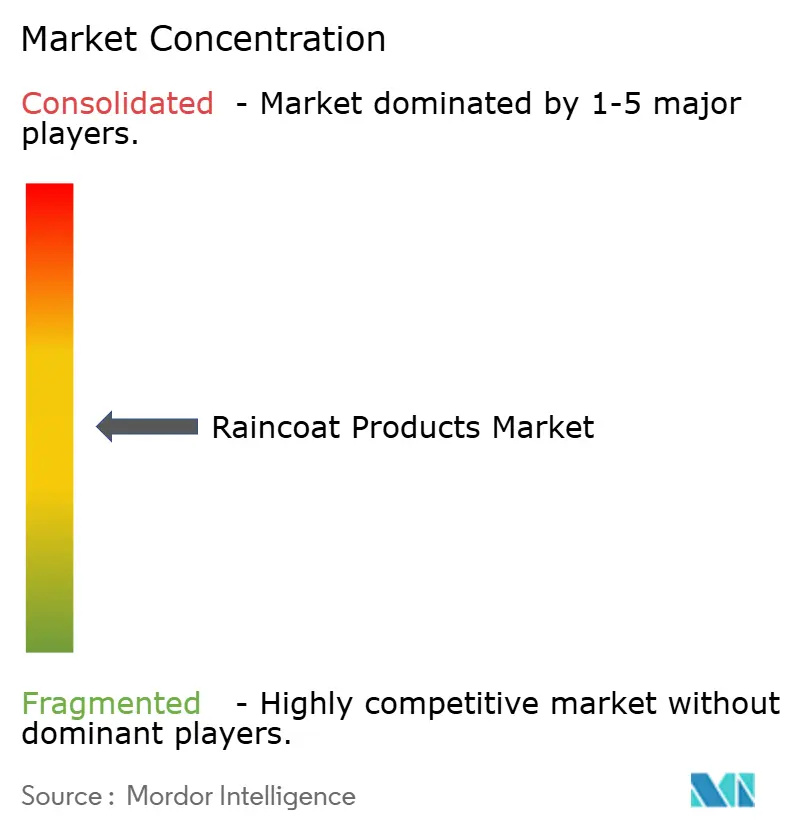
Der Markt für Regenmantelprodukte weist ein mäßig konzentriertes technisches Premium-Segment und ein fragmentiertes mittleres Wertsegment auf. Arc'teryx, Columbia Sportswear, Patagonia, The North Face und Helly Hansen sind etablierte technische Marken in der Premium-Kategorie. Regionale Lieferanten, designorientierte Labels und Decathlon konkurrieren aktiver in zugänglichen Preisbereichen. Chancen bestehen weiterhin bei beruflicher Regenbekleidung, zertifizierten Kinderprodukten und Produkten, die auf weibliche Passformanforderungen ausgelegt sind. Diese Segmente schaffen eigenständige Wachstumschancen im Markt für Regenmantelprodukte.
Kontoor Brands wird voraussichtlich im Februar 2025 eine Vereinbarung zur Übernahme von Helly Hansen ankündigen, wodurch Helly Hansens Outdoor- und Arbeitskleidungsportfolio mit den Einzelhandelsvertriebskapazitäten von Kontoor Brands kombiniert wird. Arc'teryx wird voraussichtlich im August 2026 System 0 als kreisförmiges Produktdesign-Framework einführen und den Sperro SV auf den Markt bringen. Das Produkt wird voraussichtlich eine GORE-TEX Pro ePE-Membran und einen recycelbaren ECONYL-Nylon-Außenstoff verwenden. Diese Entwicklungen werden den Markt für Regenmantelprodukte durch erweiterte Distribution, fortschrittliche Materialien und kreisförmige Designinitiativen voraussichtlich neu gestalten. Kleinere Marken benötigen klar differenzierte Produktangebote oder Kanalstrategien, um mit der Größe größerer Unternehmen zu konkurrieren.
Unternehmen wählen zunehmend zwischen zirkulären Premium-Produkten und zugänglichen leistungsorientierten Sortimenten. KI-gestützte Passformberatung, virtuelle Anprobewerkzeuge und Materialnachverfolgbarkeit werden in direkten digitalen Vertriebskanälen immer relevanter. Diese Werkzeuge können Marken helfen, passformbezogene Bedenken anzusprechen und schneller auf veränderte Nachfrage zu reagieren. Designorientierte Direktvertriebslabels können spezialisierte Nischen etablieren, ohne die Lieferkettenkapazitäten größerer Unternehmen zu erreichen. Die Wettbewerbsleistung im Markt für Regenmantelprodukte wird von Produktglaubwürdigkeit, Preisgestaltung, Vertriebsreichweite und Einhaltung von Materialanforderungen abhängen.
Marktführer der Branche für Regenmantelprodukte
Columbia Sportswear Company
The North Face
Patagonia, Inc.
Arc'teryx
Helly Hansen AS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Arc'teryx Equipment führte System 0™ ein, ein kreisförmiges Produktdesign-Framework, zusammen mit dem globalen Launch der Sperro SV Hardshell-Jacke zum Preis von 1.200 USD am 4. September 2026. Der Sperro SV ist das weltweit erste technische Oberbekleidungsprodukt mit TESTEX-Kreislaufzertifizierung. Er verwendet eine GORE-TEX Pro ePE PFAS-freie Membran und einen recycelbaren ECONYL® Nylon-Außenstoff. Über Arc'teryx' ReBIRD™-Programm umfasst die Jacke drei Jahre unbegrenzte Reparaturen außerhalb der Garantie. Arc'teryx vertreibt das Produkt über mehr als 2.300 Einzelhandelsstandorte weltweit.
- Februar 2025: Kontoor Brands unterzeichnete eine endgültige Vereinbarung zur Übernahme von Helly Hansen von Canadian Tire Corporation. Der Abschluss der Transaktion wird im zweiten Quartal 2025 erwartet. Durch die Übernahme beabsichtigt Kontoor Brands, Helly Hansens Outdoor- und Arbeitskleidungs-Regenbekleidungsportfolio über breitere globale Einzelhandelsvertriebskanäle zu skalieren.


Globaler Berichtsumfang für den Markt für Regenmantelprodukte
Der Markt für Regenmantelprodukte umfasst wasserdichte oder wasserabweisende Oberbekleidung, die den Träger vor Regen und nassen Wetterbedingungen schützen soll. Der Markt umfasst Produkte aus Materialien wie Nylon, Vinyl und Polyester, die in verschiedenen Designs erhältlich sind. Regenmäntel werden von Verbrauchern für den täglichen Pendelverkehr, Outdoor-Aktivitäten, Reisen und Freizeitzwecke sowie von Arbeitern in Sektoren wie Bauwesen, Transport, Landwirtschaft, Logistik und Notfalldiensten verwendet.
Der Markt für Regenmantelprodukte ist nach Produkttyp, Materialtyp, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Jacken, Hosen, Anzüge und Sonstiges segmentiert. Nach Materialtyp ist der Markt in Nylon, Vinyl, Polyester und Sonstige Materialien segmentiert. Nach Endnutzer ist der Markt in Erwachsene und Kinder segmentiert. Nach Vertriebskanal ist der Markt in Offline und Online segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den Markt für Regenmantelprodukte in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Jacken |
| Hosen |
| Anzüge |
| Sonstiges |
| Nylon |
| Vinyl |
| Polyester |
| Sonstige Materialien |
| Erwachsene |
| Kinder |
| Offline |
| Online |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Jacken | |
| Hosen | ||
| Anzüge | ||
| Sonstiges | ||
| Nach Materialtyp | Nylon | |
| Vinyl | ||
| Polyester | ||
| Sonstige Materialien | ||
| Nach Endnutzer | Erwachsene | |
| Kinder | ||
| Nach Vertriebskanal | Offline | |
| Online | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Regenmantelprodukte bis 2031?
Die Marktgröße für Regenmantelprodukte wird voraussichtlich von 4,64 Milliarden USD im Jahr 2026 auf 6,16 Milliarden USD bis 2031 steigen, bei einer CAGR von 5,85 %. Die Nachfrage wird durch Pendelverkehr, Outdoor-Teilnahme, Lieferarbeit und eine breitere alltägliche Nutzung unterstützt.
Welcher Produkttyp führt den Umsatz bei Regenmantelprodukten an?
Jacken führten den Produkttyp-Umsatz mit einem Anteil von 53,12 % im Jahr 2025 an, da sie für Pendeln, Outdoor-Aktivitäten und alltägliches Tragen geeignet sind. Ihre Vielseitigkeit konzentriert auch Materialentwicklung, technische Merkmale und Designinvestitionen in diesem Format.
Welcher Regenmantel-Materialtyp wächst am schnellsten?
Nylon wird voraussichtlich die höchste CAGR unter den Materialtypen von 6,65 % bis 2031 verzeichnen, unterstützt durch die Nachfrage nach leichten und komprimierbaren Kleidungsstücken. Polyester bleibt aufgrund seiner etablierten Lieferkette, vorhersehbaren Fertigungsleistung und Kosten-Leistungs-Profils wichtig.
Welche Region hat die größte Nachfrage nach Regenmantelprodukten?
Der asiatisch-pazifische Raum hielt im Jahr 2025 38,56 % des globalen Werts und wird bis 2031 voraussichtlich mit einer CAGR von 6,36 % wachsen. Die Nachfrage wird durch Monsunexposition, Pendlerbedürfnisse, expandierenden Online-Zugang und Fertigungskapazitäten unterstützt.
Seite zuletzt aktualisiert am:



