
ポンプレンタル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 12.57 十億米ドル |
| 市場規模 (2032) | 16.90 十億米ドル |
| 成長率 (2027 - 2032) | 6.10 % |
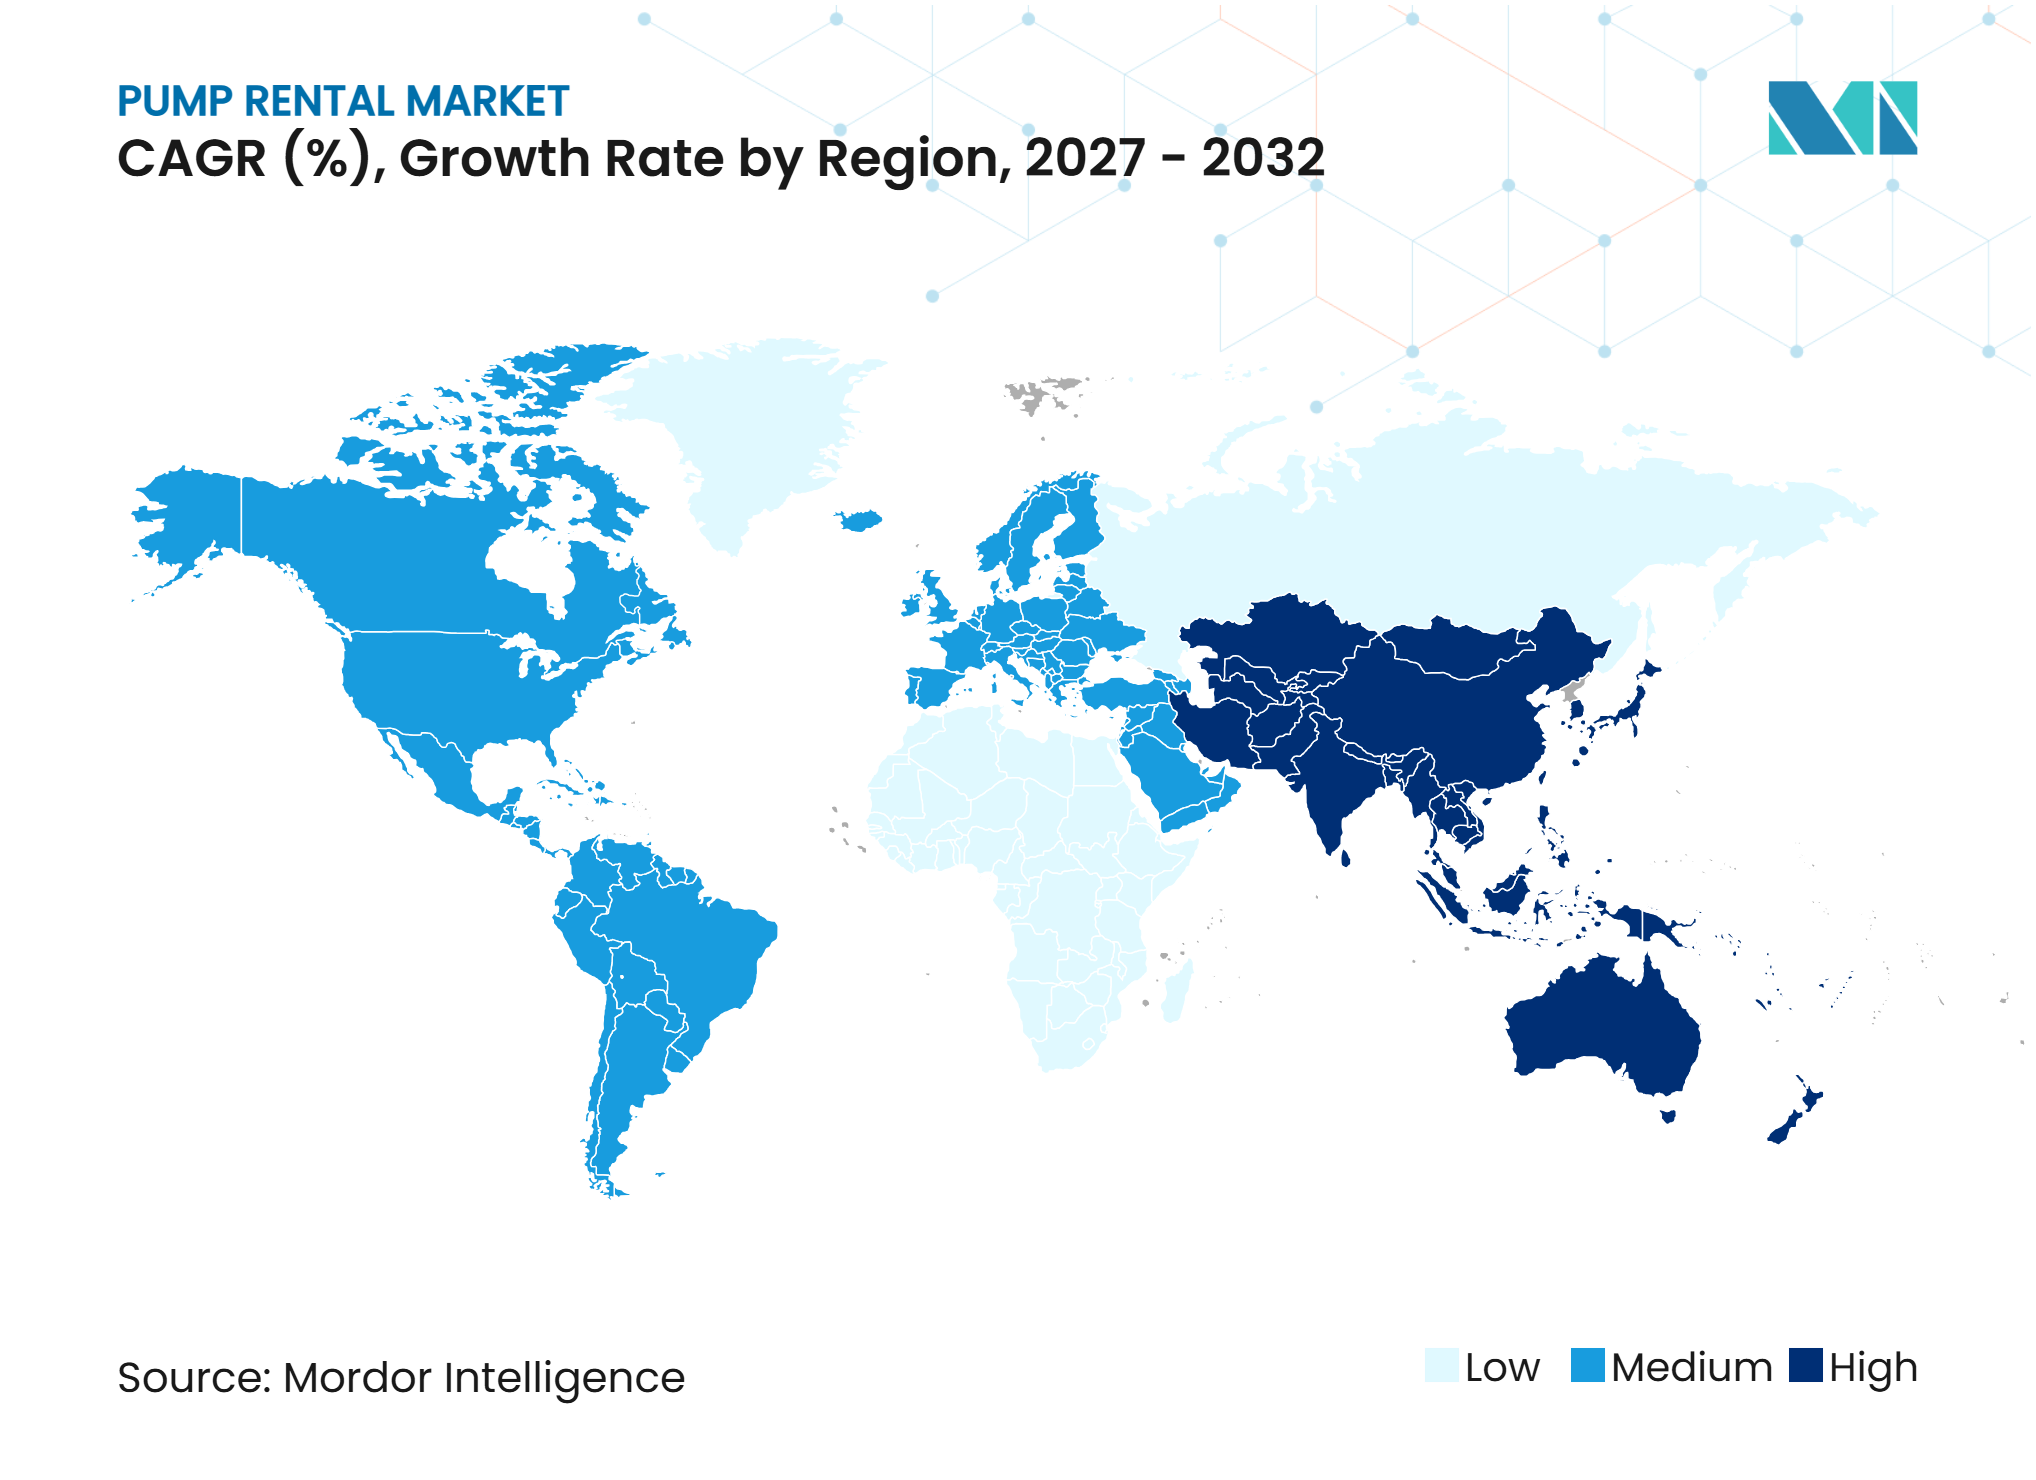
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポンプレンタル市場分析
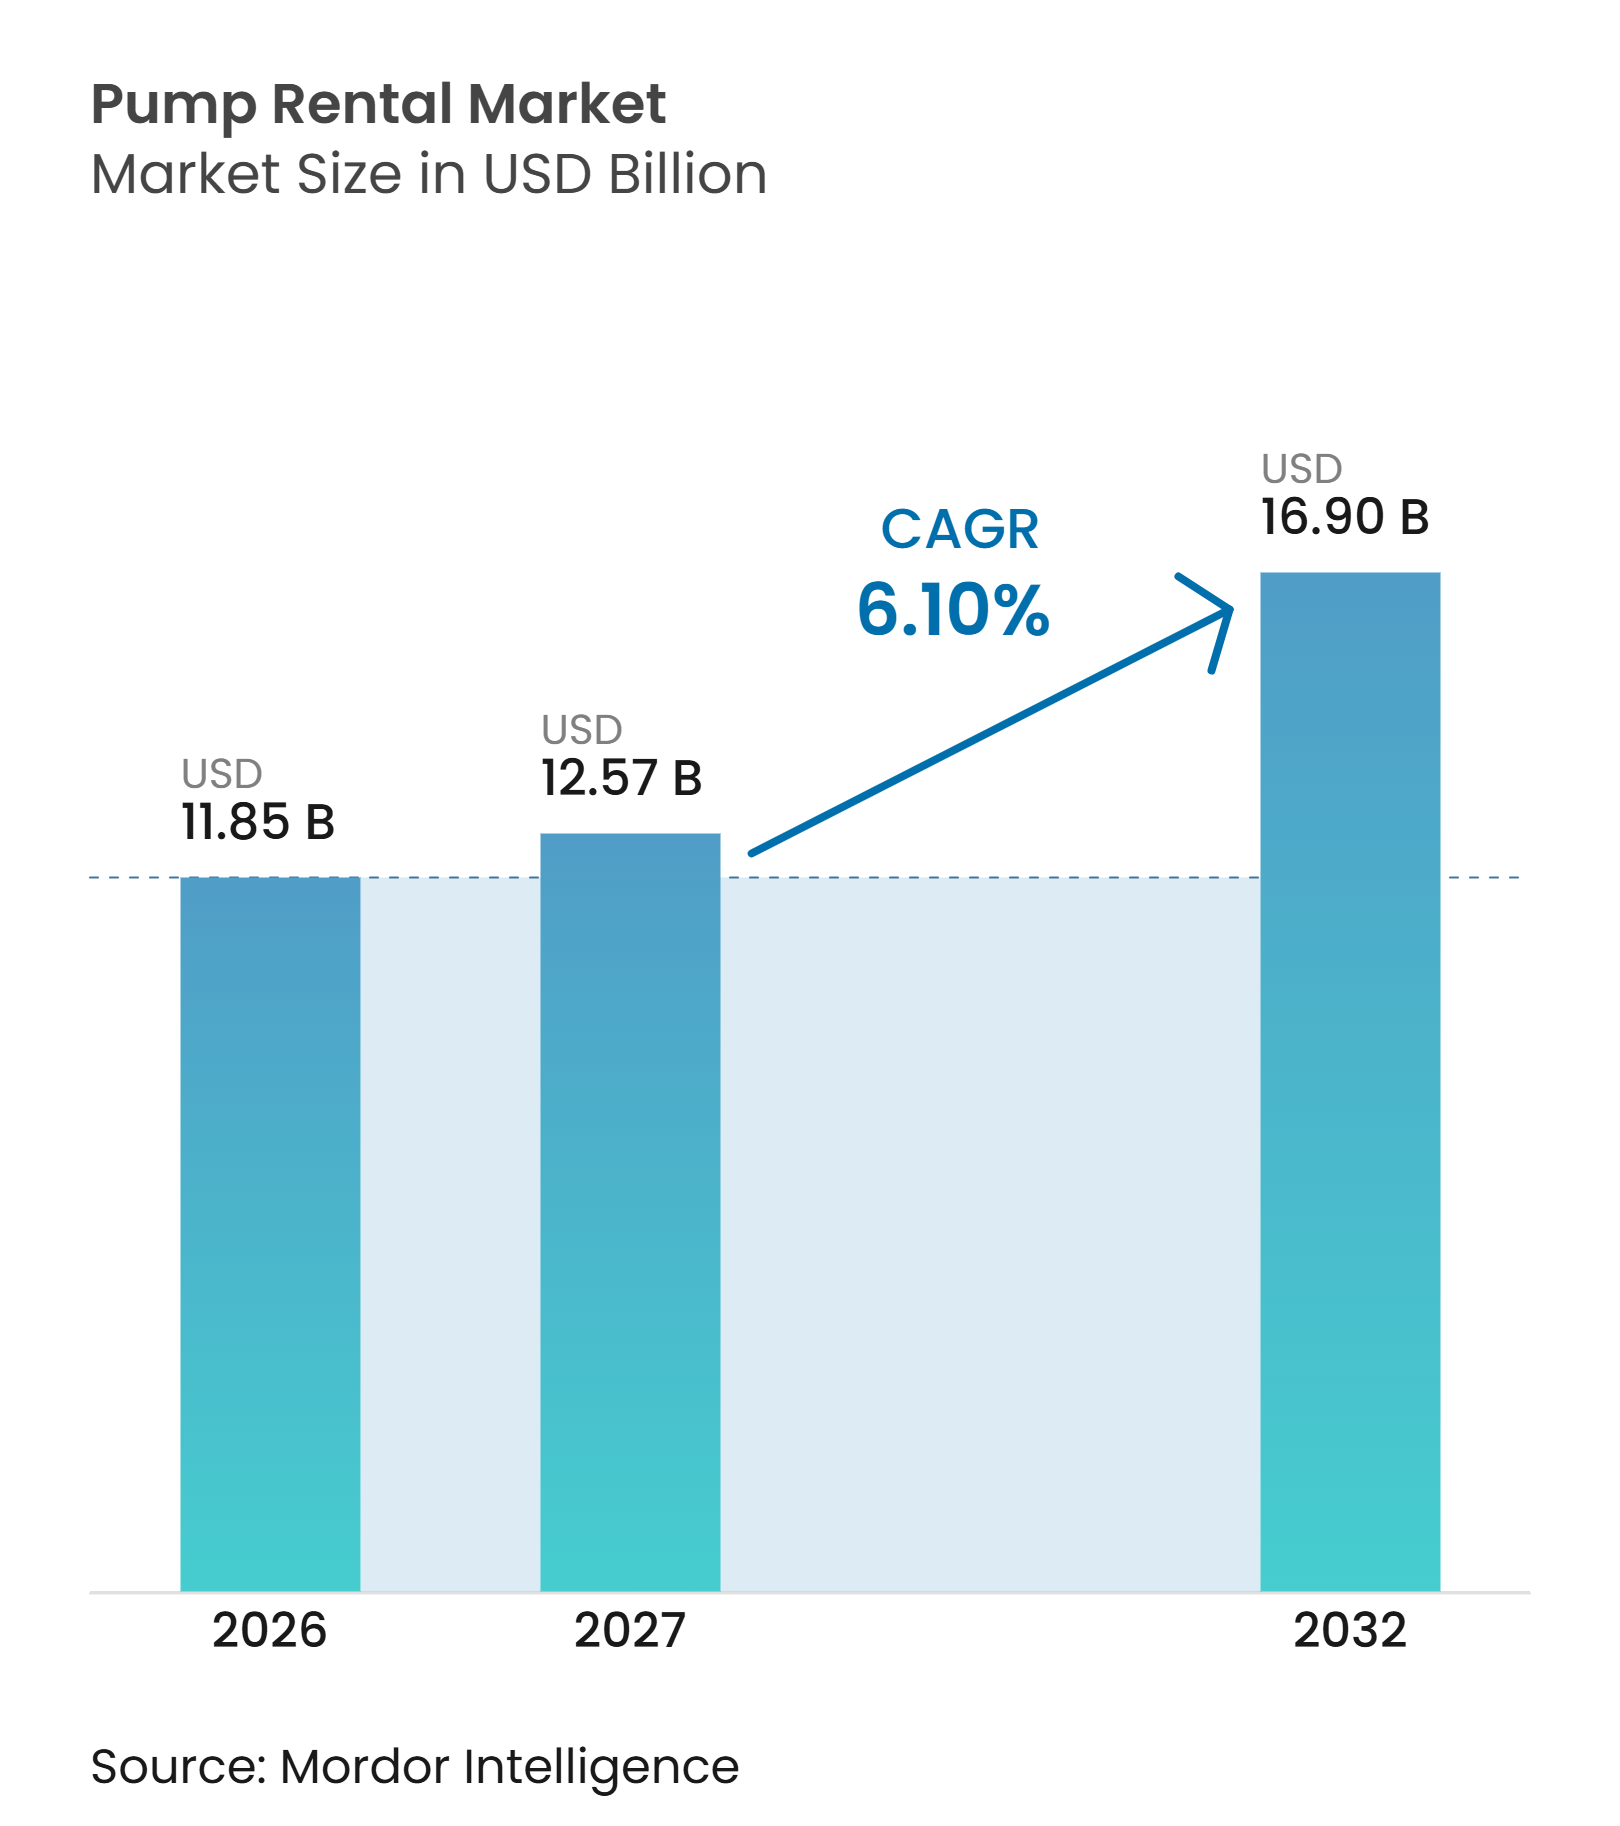
ポンプレンタル市場規模は、2026年の11.85 ビリオン 米ドルから2027年には12.57 ビリオン 米ドルに拡大し、2032年までに16.90 ビリオン 米ドルに達すると予想されており、2027〜2032年の期間にCAGR 6.10%で成長します。ポンプレンタル市場は、一時的な排水能力を必要としながらも、所有に伴う維持管理責任や設備陳腐化リスクを回避したい顧客に支えられています。建設、鉱業、および自治体の顧客は、レンタル契約を活用することで、設備の可用性を現場条件やプロジェクトスケジュールに合わせることができます。水道インフラの修繕は、処理施設や配管の工事中にバイパス設備が必要となることから、繰り返し発生する需要を生み出します。大手サプライヤーはネットワークと専門サービスを拡充しており、コネクテッド機器がフリート信頼性においてより重要性を増しています。ポンプレンタル市場はまた、迅速な展開が地域在庫と有資格の現場技術者に依存するという実際的な制約にも直面しています。
主要レポートポイント
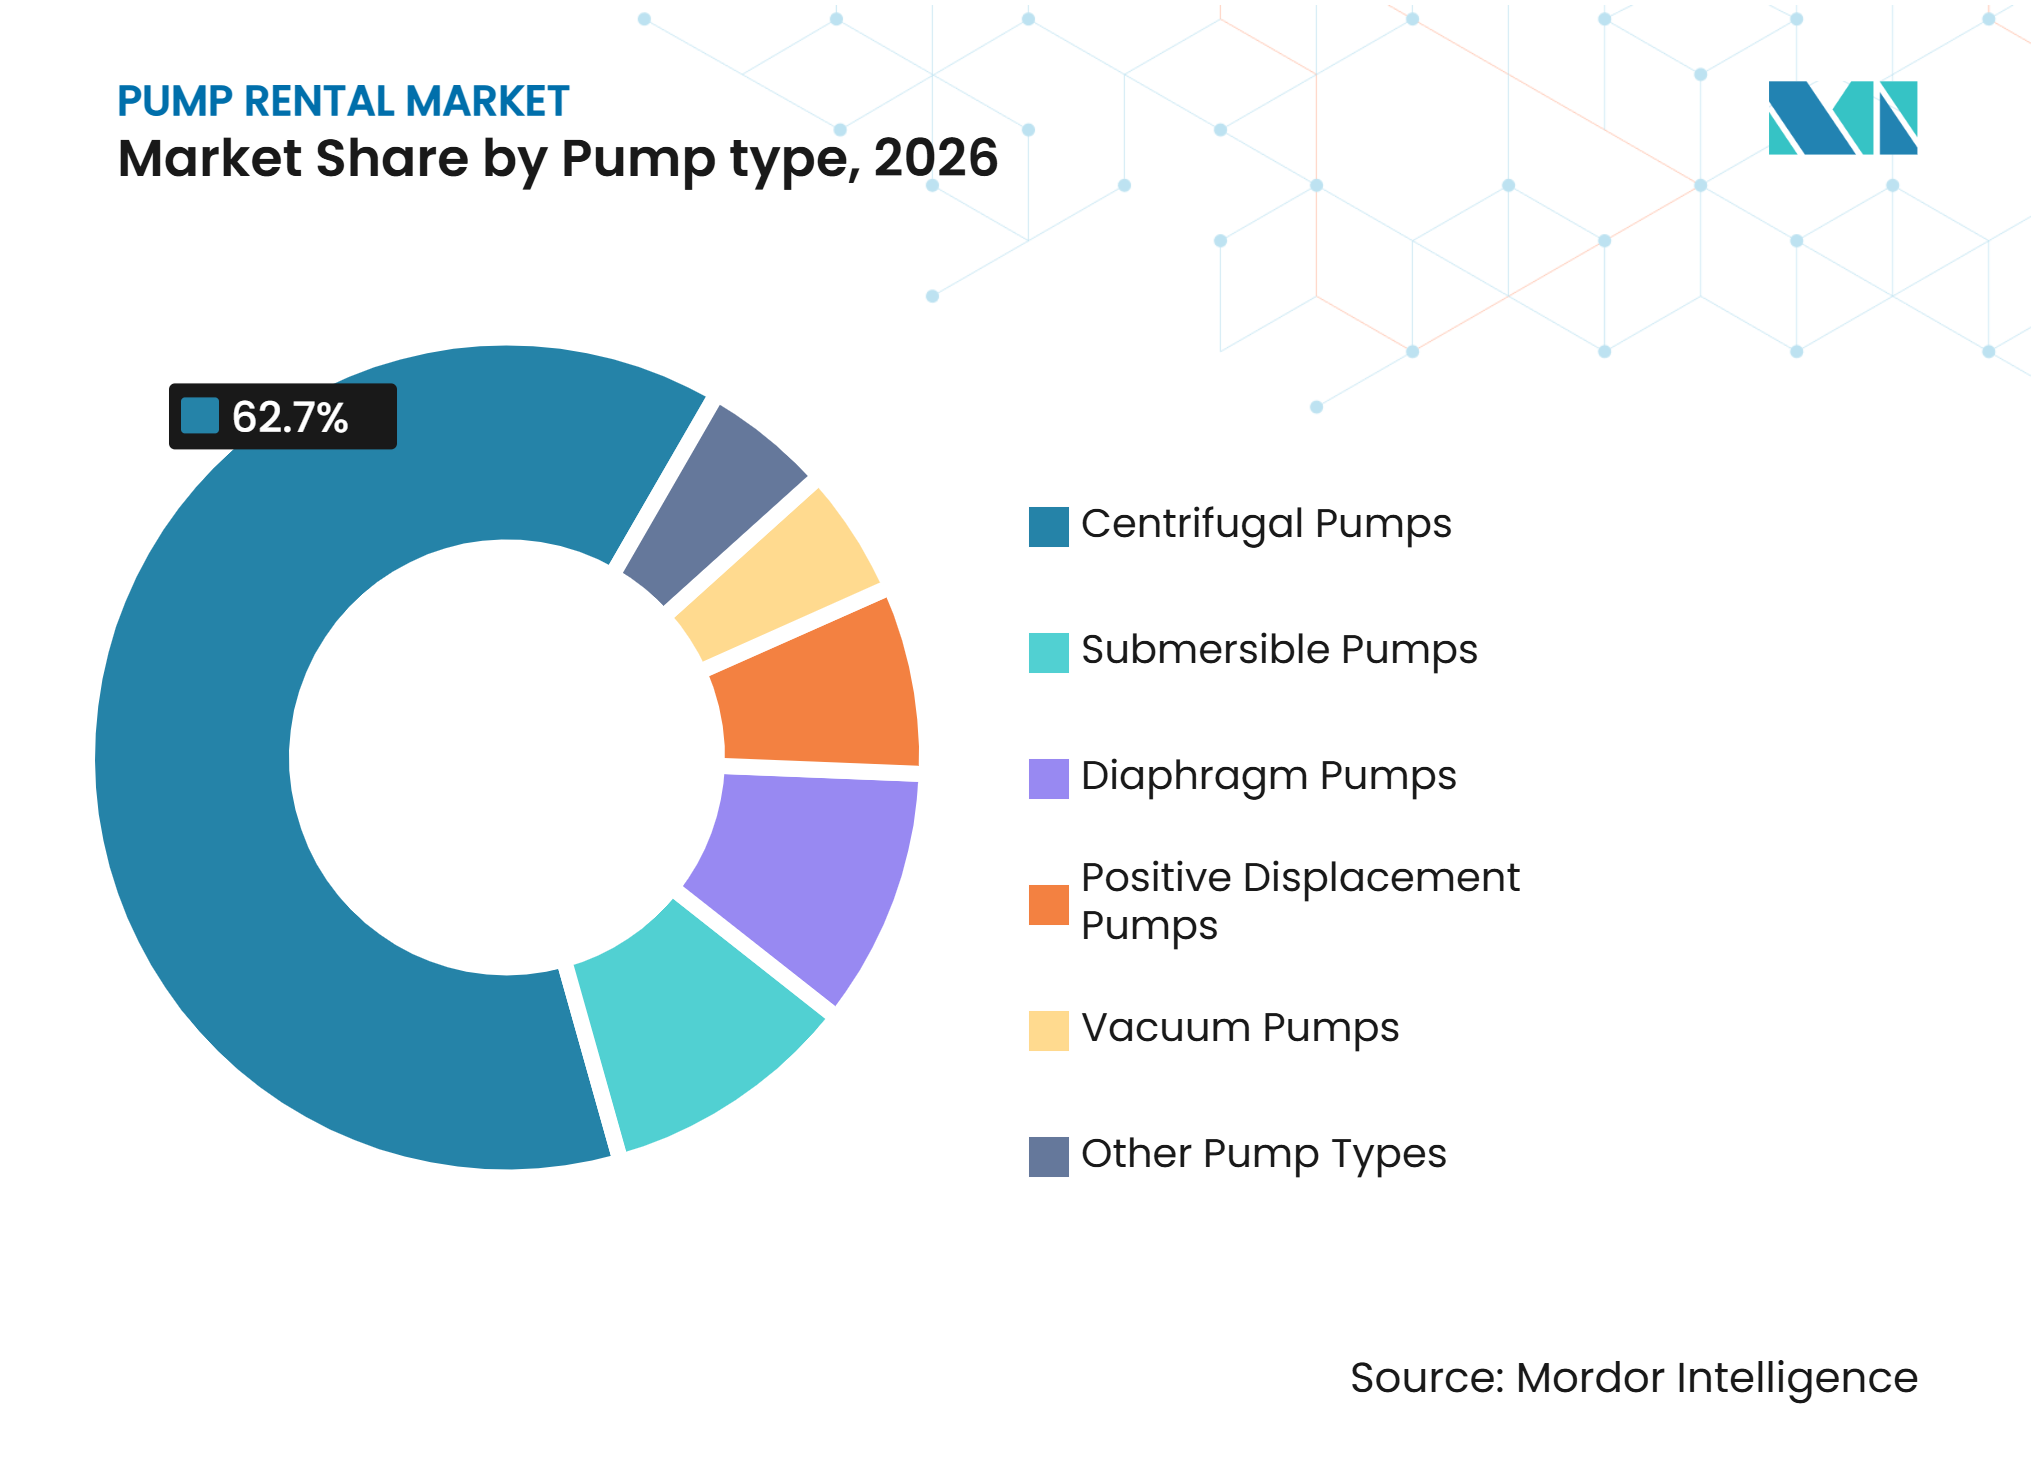
- ポンプタイプ別では、遠心式ポンプが2026年のポンプレンタル市場シェアの62.7%を占め、一方で水中式ポンプは2032年までCAGR 6.5%で成長すると予測されています。
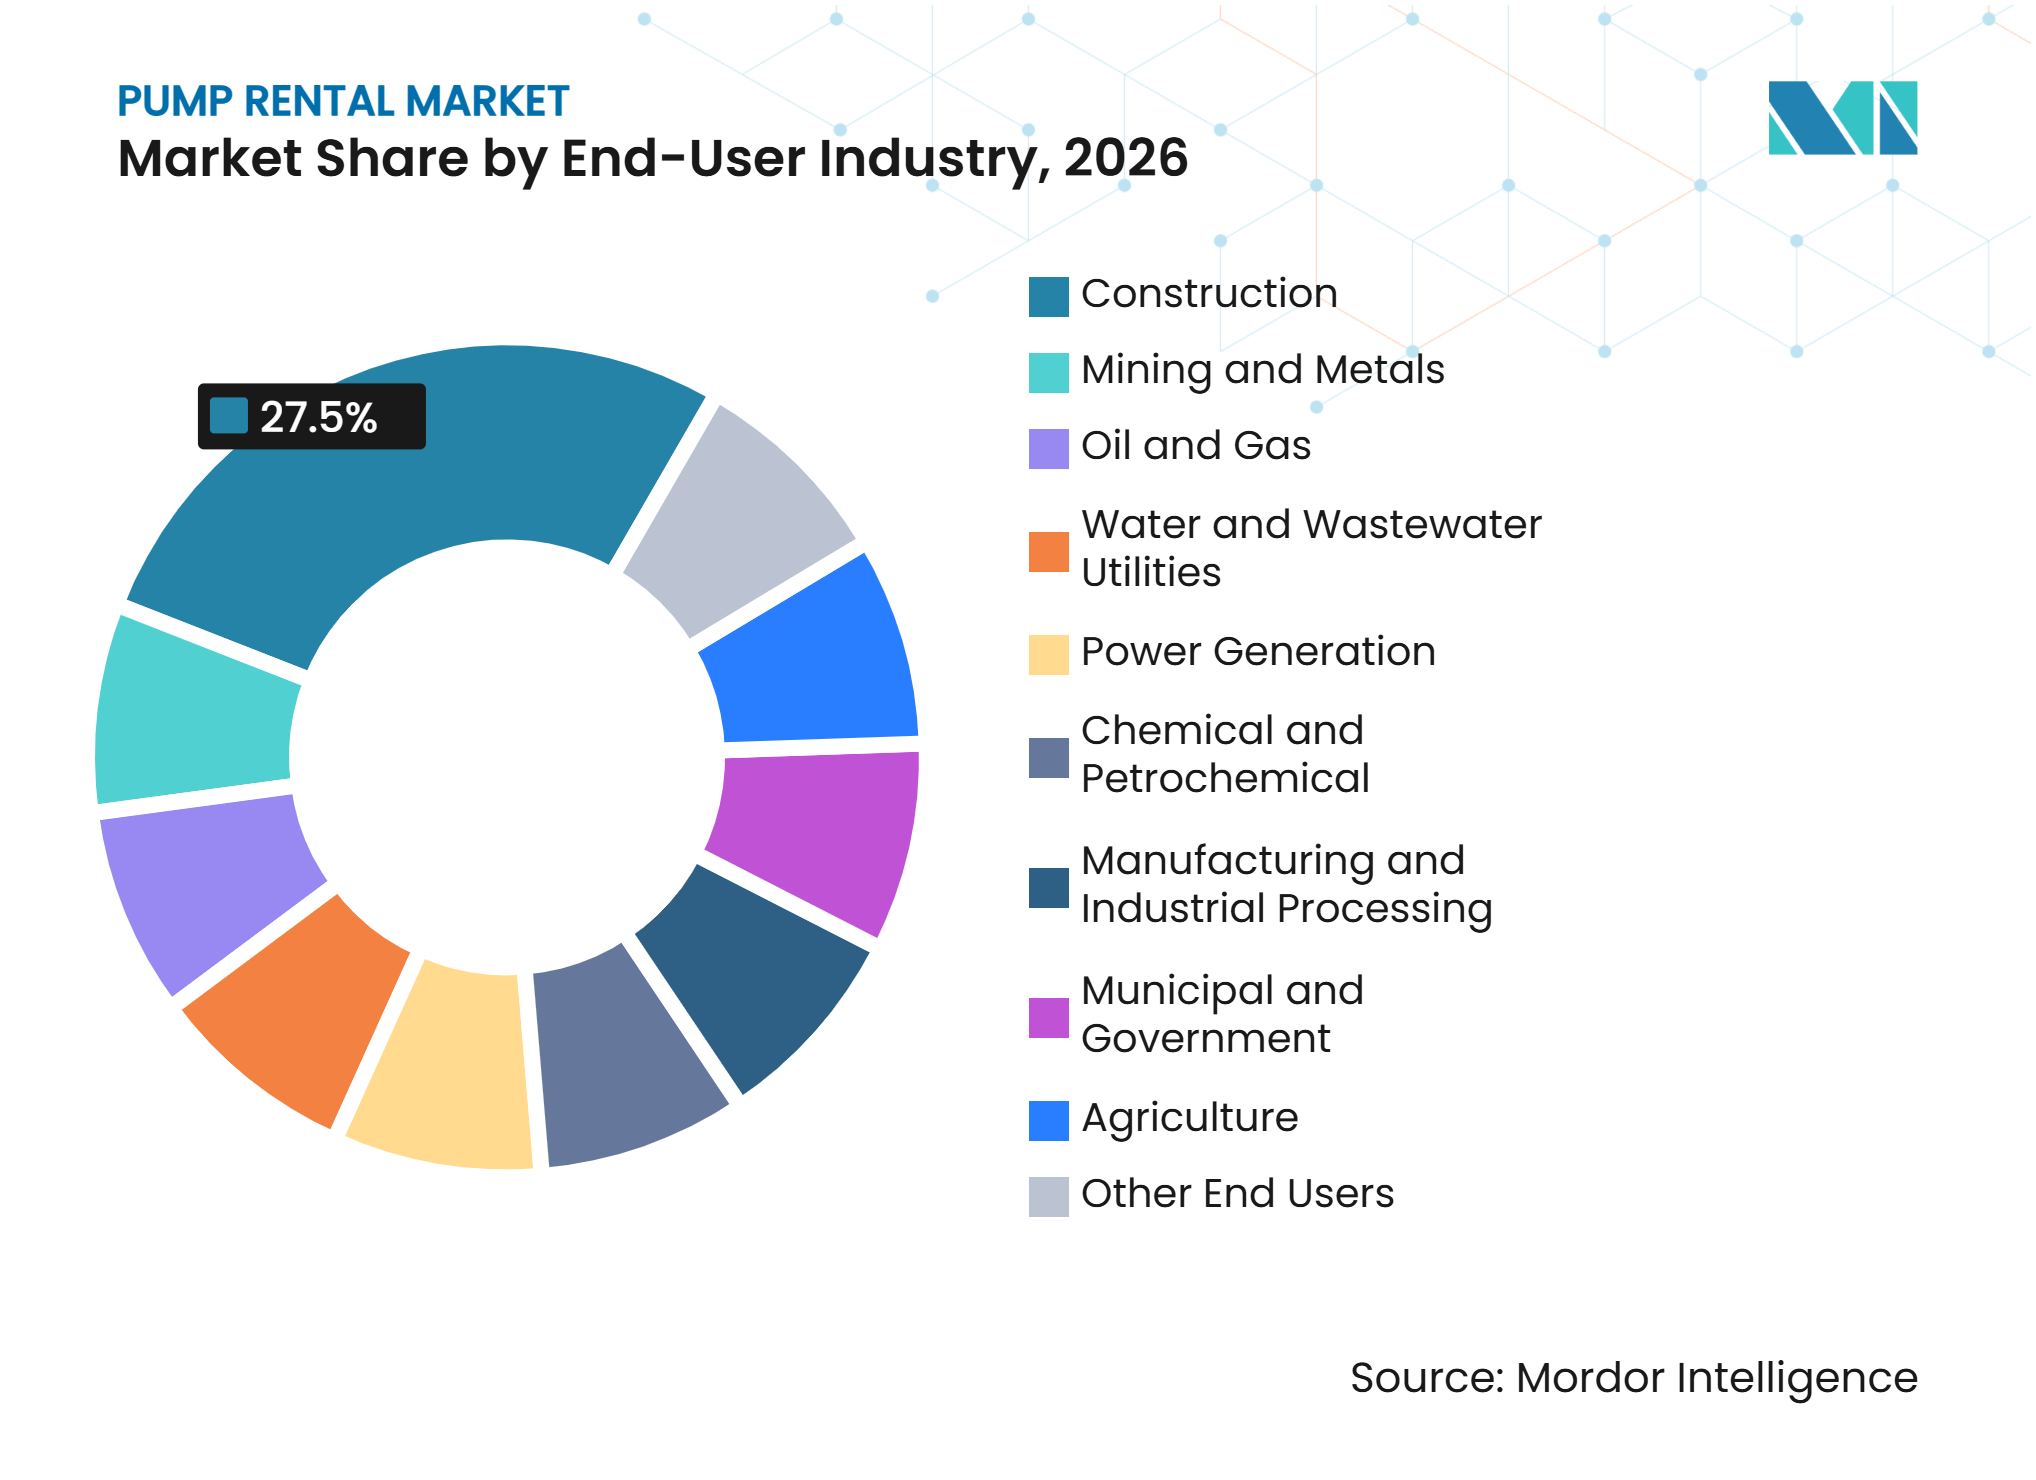
- エンドユーザー産業別では、建設分野が2026年の収益の27.5%を占め、一方で水道・廃水処理事業者は2032年までCAGR 6.4%で成長すると予測されています。
- 地域別では、北米が2026年の収益の44.9%を占め、一方でアジア太平洋地域は2032年までCAGR 7.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | CAGRへの影響(〜%)予測 | 地域的な関連性 | 影響タイムライン |
|---|---|---|---|
| 資本支出の抑制と柔軟な設備利用へのアクセス | +1.5% | グローバル | 短期(2年以内) |
| 水道・廃水インフラの更新 | +1.3% | 北米およびEU、アジア太平洋地域への波及 | 中期(2〜4年) |
| 建設・鉱業・産業向け排水需要 | +1.1% | グローバル、アジア太平洋地域が中核 | 中期(2〜4年) |
| 緊急対応および洪水対策要件 | +0.6% | グローバル、アジア太平洋地域および中東・アフリカでの高い需要 | 短期(2年以内) |
| 従の排水作業を超えた鉱山水管理 | +0.5% | アジア太平洋地域が中核、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| レンタルフリートのテレマティクスと予知保全 | +0.3% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
資本支出の抑制と柔軟な設備利用へのアクセス
レンタル契約により、プロジェクトオーナーはプロジェクト終了後に遊休状態となる可能性のあるポンプを保有することなく設備を調達できます。この仕組みにより、維持管理・修繕・交換の責任はレンタル提供者に移転されます。これは、特に建設、石油・ガス、公益事業においてプロジェクト需要が不確実または短期間である場合に有効です。ポンプレンタル市場は、顧客が大規模な初期購入コストではなく、明確な運営コストを望む場合に恩恵を受けます。一時的な排水作業は、必要とされる流量・揚程・期間が現場によって異なるため、このモデルに特に適しています。作業がプロジェクトベースであるという性質から、設備の購入条件が改善した場合でもこの選好は継続することがあります。
水道・廃水インフラの更新
老朽化した水道・廃水資産は、配管、処理設備および関連インフラの修繕時にバイパスポンプを必要とします。米国環境保護庁は20年間にわたり630 ビリオン 米ドルの廃水インフラ整備需要を特定しており、これが公益事業者や建設業者にとって長期的なプロジェクトパイプラインを支えています。[1] 超党派インフラ法は、飲料水および清潔な水の州回転基金を通じて50 ビリオン 米ドルを提供し、水道インフラ整備を支援しています。[2] 公益事業者は修繕工事中に水道または処理サービスを通常通り停止することができません。そのため、恒久的な設備が使用不能な間も流量を維持できる一時的なシステムが必要となります。ポンプレンタル市場は、プロバイダーがこれらのプロジェクト向けに設備、設計支援、および排水管理を提供する場合、より長期の契約を獲得できます。
建設・鉱業・産業向け排水需要
建設分野は2026年収益の27.5%を占めており、基礎工事、トレンチ掘削、交通インフラ工事、および産業開発における地下水制御の継続的な需要を反映しています。鉱業現場では、採掘が深部に進むにつれて地下水状況が予測困難になるため、より複雑な水管理が必要となります。地下鉱山のポンプシステムは安全上重要であり、信頼性の高い電力供給、監視、および自動応答システムが必要です。[3] これらの条件は、変化する現場作業条件に応じた設備選定とその現場サポートを提供できるレンタルプロバイダーに有利に働きます。半導体工場やデータセンターを含む産業プロジェクトも、建設中や関連する現場準備において排水を必要とします。ポンプレンタル市場は、ポンプ、ろ過装置、ホース、タンク、および現場サポートを組み合わせたパッケージでこれらのプロジェクトに対応できます。
緊急対応および洪水対策要件
洪水対応には、恒久的なポンプ能力を拡張する前に迅速に動員できる設備が必要です。自治体や建設業者は、気象関連の混乱に備えるために常設レンタル契約をますます活用しています。鉱山事業者も大雨後に緊急の水管理を必要とし、鉱山安全衛生局は貯水池の点検と緊急対応計画の重要性を強調しています。[4] これらのプロジェクトでは、大容量ポンプ、バックアップシステム、タンク、および訓練を受けた作業員を短期間で必要とすることがあります。緊急時に優れた対応を示すサプライヤーは、後続の計画的な水管理作業においても顧客を確保できます。この需要は、複数の事象が同時に発生した場合に地域のフリート可用性に圧力をかけることもあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%)予測 | 地域的な関連性 | 影響タイムライン |
|---|---|---|---|
| フリートの物流と短期間での設備可用性 | -0.6% | グローバル、特にアジア太平洋地域および中東・アフリカで顕著 | 短期(2年以内) |
| 熟練技術者および現場サービス能力の制約 | -0.5% | グローバル、特にアジア太平洋地域および中東・アフリカで顕著 | 長期(4年以上) |
| 現場固有の水理設計と変化する作業条件 | -0.4% | グローバル | 中期(2〜4年) |
| 排水の環境規制・排出規制・コンプライアンスコスト | -0.3% | 北米およびEU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フリートの物流と短期間での設備可用性
ポンプレンタルは、適切なユニット、付属品、およびサポート要員を現場に迅速に持ち込むことを必要とします。地域デポネットワークの構築は、資本、輸送能力、および予測可能な需要を必要とするため容易ではありません。中小のプロバイダーは、複数の顧客が同時に同じ設備を求めた場合に在庫制約に直面することがあります。大規模な気象現象や大型インフラプログラムの際にはこの問題がより深刻になります。専門設備センターは、高需要のポンプタイプおよび関連する水処理設備のより深い在庫をサポートできます。ただし、少数の拠点への設備の集中は、コアサービスエリア外の作業における移動時間を増加させる可能性があります。プロバイダーは、どの資産を地域支店に分散させ、どの資産を専門拠点に保持するかを決定しなければなりません。適切なバランスは、現場密度、予測需要、設備輸送ニーズ、および動員に利用可能な時間によって異なります。強固な物流計画は、フリートの遊休時間を削減しながら、顧客が必要なユニットを迅速に受け取れる可能性を高めます。専集中型センターはより深い在庫をサポートできますが、輸送時間が短期間の作業に影響することがあります。
熟練技術者および現場サービス能力の制約
適切なポンプの選定には、ヘッドカーブ、土壌条件、排水規則、および現場の稼働状況の経時変化に関する知識が必要である。米国の建設規則では、掘削作業に危険が伴う場合、排水設備を有資格者が監視することが義務付けられている。そのため資格を持つ技術者の不足は、プロバイダーが対応できる複雑なプロジェクト数を制限する要因となり得る。この制約は、技術訓練が設備需要に追いついていない急速拡大市場において特に重要である。現場での不適切な試運転は、不安定なパフォーマンス、コンプライアンス上の懸念、およびリピートビジネスの減少につながる可能性がある。これが、エンジニアリングおよびサービス能力を伴わないフリート拡大がポンプレンタル市場において期待される成果をもたらさない可能性がある理由である。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
水中式ポンプの成が排水構成を変革遠心ポンプは、汎用性が高く、メンテナンスが容易で、多くの排水作業に適しているため、2026年のポンプレンタル市場シェアの62.7%を占めた。自吸式設計は、建設、産業、および自治体の作業において、清水および軽度に汚染された地下水を処理することができる。広い運転範囲により、使い慣れた設備と迅速なセットアップを必要とする請負業者にとって一般的な選択肢となっている。遠心ポンプはまた、ホース、タンク、ろ過装置、発電機を含むより広範なレンタルパッケージに適合する。このスケールにより、レンタルフリートは日常的な排水、バイパス、および現場の水管理作業のための実用的な基盤を持つことができる。
水中ポンプは2032年までに6.5%のCAGRで拡大すると予測されており、これは記載されたポンプタイプの中で最も高い成長率である。ポンプが深部または地表吸引が実用的でない密閉空間で稼働しなければならない場合、その価値は高まる。地下採掘、トンネル、地下鉄建設、および都市部のバイパス工事が重要なユースケースである。電動水中ポンプはまた、低騒音および局所排気排出量の削減という都市部の要件にも対応できる。ポジティブディスプレースメントポンプ、ダイヤフラムポンプ、真空ポンプ、および軸流ポンプは、粘性流体、腐食性材料、ウェルポイントシステム、および大容量洪水制御を含む特殊なニーズに引き続き対応する。水の状態および必要な流量はプロジェクトによって均一ではないため、ポンプレンタル市場ではこれらの各構成が必要とされる。レンタルプロバイダーは、ユニットを選定する前に流体、固形物含量、利用可能な電力、排水経路、およびスペースの制限を評価することで、プロジェクトへの適合性を向上させることができる。特に安全性または継続的な運転が重要な場合、フリートの拡大はこの評価の必要性を排除しない。したがって、ポンプレンタル業界は、設備の可用性だけでなく、ポンプを運転条件に適合させる能力にも依存している。


注記: 各セグメントの個別シェアはレポートご購入後に入手可能です
エンドユーザー産業別:
公益事業者がより長期のレンタル契約を支える建設部門は2026年のポンプレンタル市場規模の27.5%を占め、最大のエンドユーザーセグメントであり続けた。基礎工事、トレンチ掘削、土木建設、および産業用地開発はすべて、一時的な地下水管理を必要とする。建設におけるレンタル期間は短期から中期であることが多く、設備の回転率が高くなる場合がある。この構造は、広い地理的カバレッジと幅広い汎用フリートを持つプロバイダーに適している。建設需要はまた、気象条件、プロジェクトのタイミング、および地域設備の可用性にも左右される。
上下水道ユーティリティは2032年までに6.4%のCAGRで成長すると予測されている。これらの顧客は、処理施設、パプライン、および関連インフラの修理または改修時にバイパスシステムを使用する。このような作業は数ヶ月から数年にわたる場合があり、信頼性の高いサービスと監視を提供できるプロバイダーにとって魅力的である。Xylemは、処理施設の火災後にディーゼルおよび電動排水ポンプを使用した、オンタリオ州チャタム=ケントにおける一時的な水処理の展開について説明した。採掘と金属は、より深い採掘が水管理ニーズを増大させるにつれて、引き続き重要な収益源となっている。石油・ガス、発電、化学・石油化学、自治体、製造業、および農業ユーザーは、異なるポンプ、材料、および流量要件を持つ追加需要を生み出している。バイパス設備は恒久的なインフラがオフラインの間もサービスを維持しなければならないため、ユーティリティ工事では緊密な調整が必要となることが多い。これにより、現場サポートと監視がポンプ自体と同様に重要になる場合がある。ポンプレンタル業界は、プロバイダーが計画、設置、調整、および撤去を一つのサービスとしてサポートできる場合に優位性を持つ。長期ユーティリティ案件はまた、変動の大きい短期建設レンタルよりも効果的にフリートの使用を計画するのに役立つ。これらの定期的な案件がプロジェクト主導および緊急需要と並存するため、ポンプレンタル市場は多様性を維持している。

注記: 各セグメントの個別シェアはレポートご購入後に入手可能です
地域分析
北米:インフラ投資とレンタル規模が需要を支える
北米は2026年のポンプレンタル市場シェアの44.9%を占めました。同地域は成熟した設備レンタル文化、確立されたサプライヤーベース、および水道インフラ整備の大規模な積み残し案件を有しています。連邦政府の水道金は、修繕中に一時的なバイパス能力を必要とするプロジェクトを支援しています。米国環境保護庁は、建設現場からの雨水排出に関する更新条項を含む2027年建設一般許可証を提案しました。これらのコンプライアンス要因は、顧客が水処理、監視、および記録管理を計画するのを支援するプロバイダーに有利に働きます。カナダにおける重要鉱物の採掘は、専門的な排水作業のさらなる用途を生み出しています。United Rentalsは2025年度の総収益が16.1 ビリオン 米ドルであり、フルードソリューションがレンタル収益の7%を占めると報告しています。多角化プラットフォームの規模は、ポンプを他の作業現場サービスとクロスセルするのに役立ちますが、専門企業は水管理の専門知識を通じて競争しています。
アジア太平洋:インフラと鉱業が最高の地域成長を牽引
アジア太平洋地域は2032年までCAGR 7.1%で成長すると予測されており、最も高い地域成長率を示しています。都市開発、鉱業拡大、衛生プロジェクト、および新規輸送インフラが一時的なポンプ作業に対する多様な需要を生み出しています。インドの水道・インフラプログラムは自治体および建設活動を支援し、東南アジアの鉱業は専門的な水制御を必要としています。土壌条件、降雨量、地下水、および現場物流が地域全体で大きく異なるため、地域の専門知識が重要です。鉱業では、採掘の深化により排水が一時的な作業から継続的な運営ニーズへと移行する可能性があります。ポンプレンタル市場は、サプライヤーが標準設備だけに依存するのではなく、地域で利用可能なフリートをエンジニアリングサポートと組み合わせることで恩恵を受けられます。フリート物流と技術者の可用性は、発展途上のサービスネットワークにおいて依然として重要な制約となっています。これは、地域デポ、サービス訓練、および遠隔設備監視に投資するオペレーターに機会をもたらします。ポンプレンタル市場はまた、デポから遠隔の鉱業・建設現場までの距離が対応時間とコストの両方に影響する可能性があるため、柔軟な展開モデルが必要です。地域チームは、プロジェクト中に水の状態が変化しても設備の調整を顧客に支援できます。コネテッドフリートのツールは分散ネットワーク全体の可視性を向上させる可能性がありますが、現場の訓練された人員の代替にはなりません。アジア太平洋地域のポンプレンタル市場の機会は、したがって設備拡大に伴うサービス能力の深さと密接に結びついています。
欧州、南米、中東・アフリカ:コンプライアンスとプロジェクトの多様なニーズが需要を形成
欧州、南米、中東・アフリカは、ポンプレンタル市場にとって多様な機会を持つ地域を代表している。欧州にはEU水枠組み指令の規制的影響を含む産業需要と水関連のコンプライアンス義務がある。LOXAMは2025年度に27.6億米ドル(24.7億ユーロ)の収益を報告し、2026年に向けて南欧およびブラジルに注目しながら5.6億米ドル(5.0億ユーロ)のフリート設備投資を計画している。ブラジルのConselho Administrativo de Defesa Econômica(CADE)の承認を条件とするMillsの支配持分取得計画は、ラテンアメリカのレンタル能力への継続的な関心を示している。南米の需要には石油・ガス活動および都市建設が含まれ、地域サービスカバレッジが差別化要因となっている。湾岸の建設プログラムは地下水管理および一時的な水処理への需要を生み出している。南部アフリカは、採掘が特殊な排水要件の中心であり続けている。これらの地域におけるサービスカバレッジは、顧客サイト間の距離、安全な設備の配送能力、および地域の現場専門知識の可用性によって形成される。地域ごとに異なるパターンは、サプライヤーが設備の可用性とコンプライアンス知識および地域の技術サポートのバランスを取る必要があることを意味する。
競合環境
市場集中度
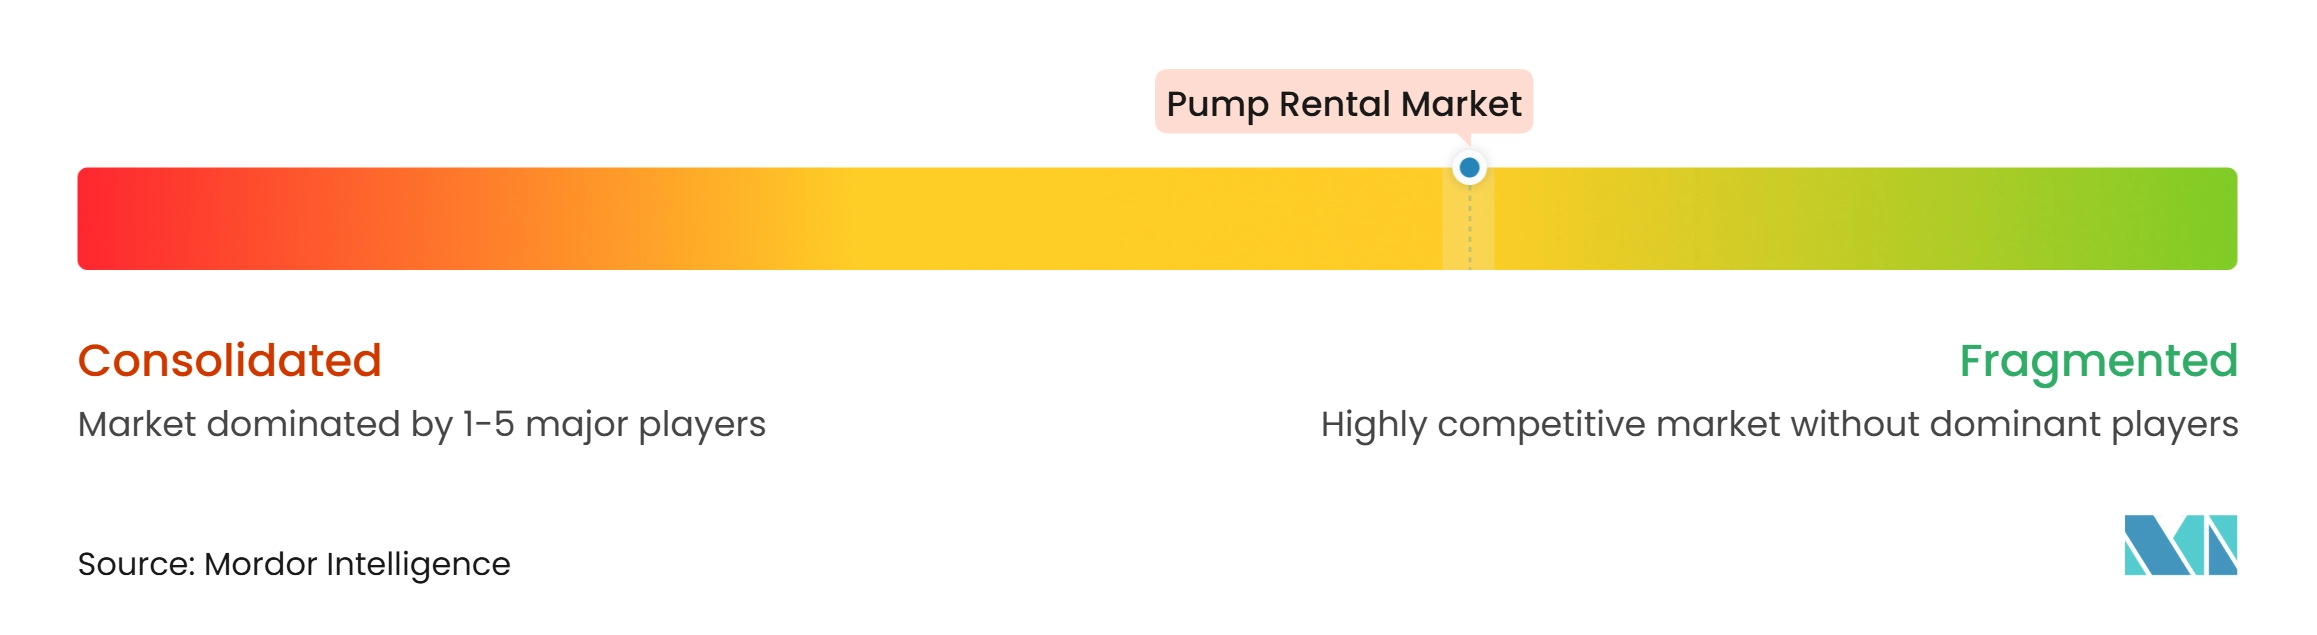
ポンプレンタル市場は適度に集約されており、二つの広範な競争グループが存在する。United Rentals、Ashtead Group、Herc Holdings、LOXAM、およびBoels Rentalを含む多角化レンタルプラットフォームは、より広範なスペシャルティまたは汎用設備ポートフォリオの一部としてポンプを提供している。その優位性は、単一のサプライヤー関係を通じてポンプ、電力、ろ過、トレンチ安全設備、およびその他の現場要件を提供できる能力にある。Xylem、Workdry各社、およびAtlas Copco各社を含むスペシャリストプロバイダーは、排水アプリケーション設計、技術サポート、および水管理設備により直接的に注力している。Xylemは、そのグローバル排レンタルフリートにGodwinおよびFlygtポートフォリオ全体で20,000点以上の製品が含まれると述べている。このスケールとスペシャリスト能力の組み合わせにより、顧客は統合調達と深い揚水専門知識の間で選択できる。多角化モデルは、現場が複数カテゴリの一時設備を必要とし、単一の商業契約を望む場合に最も強みを発揮する。これにより、配送スケジューリング、請求、およびプロジェクト全体の調整を簡素化できる。スペシャリストモデルは、作業に厳しい水力条件があるか、カスタマイズされたバイパス設計が必要な場合に最も強みを発揮する。また、現場がポンプハードウェアと並行してろ過、水処理、または制御を必要とする場合にも重要である。ポンプレンタル市場では、多角化プロバイダーがスペシャリストサービスラインの構築を続けているため、二つのアプローチが重複する場合がある。顧客は日常的なアプリケーションには広範なプラットフォームを、複雑で高リスクまたは長期の案件にはスペシャリストチームを選択する場合がある。地域サプライヤーは、地域の対応時間と長年の顧客関係が全国的なフリート規模よりも重要な場合に役割を維持する。
統合は重要な競争上の特徴であり続けている。Herc Holdingsは2025年6月に53億米ドルでH&E Equipment Servicesの買収を完了し、米国全土の拠点を追加してフットプリントを拡大した。Atlas Copcoは2025年10月にNational Tank & Equipmentの買収を完了し、ポンプおよびストレージソリューションのための直接的な米国レンタルプラットフォームを確立した。Workdry InternationalもAtlas Dewateringの買収を通じて北米の排水サービスを拡大した。これらの動きは、大規模グループが地域フリート、顧客アクセス、および技術能力を同時に求めていることを示している。また、同等の支店カバレッジやサービスリソースを持たない地域企業の競争上の閾値を引き上げる可能性もある。買収活動は、ネットワークをゼロから構築することなく、有用な設備能力と地域の運営知識を追加できる。また、技術者、確立された顧客関係、およびアプリケーション記録をより大きな組織に取り込むこともできる。これらの資産の価値は、買収した事業が排水または水処理においてすでに信頼性を持っている場合に最も高くなる。ポンプレンタル市場では、取引はまた、より広い地理的サポートを好む顧客に対応するために大企業が活用する手段でもある。結果として生まれるネットワークは地域全体の設備へのアクセスを改善できるが、フリートカバレッジが薄くならないよう強力なデポ計画が依然として必要である。小規模オペレーターは、大規模な汎用フリートが優先しない可能性のある狭いポンプアプリケーション、地域対応、または技術作業に注力することで競争力を維持できる。
テクノロジーとコンプライアンスは、価格とフリートの可用性と並んでサプライヤー選定に影響を与える可能性がある。コネクテッドポンプは、メンテナンス計画とリモート操作をサポートする流量、モーター、温度、および障害情報を提供できる。サプライヤーはこのデータを使用して資産稼働率を向上させ、回避可能なダウンタイムを削減できる。顧客はまた、規制対象サイトにおける排水監視と許可要件への支援を重視する。コンプライアンスを文書化し、信頼性の高い現場サポートを提供できるプロバイダーは、顧客の切り替えリスクが低くなる可能性がある。テレマティクスはまた、障害が作業を中断する前に設備の状態をサービスチームに明確に示す。これにより、プロバイダーは現場訪問のスケジュールを立て、必要な部品を準備し、現場でのユニット診断に費やす時間を削減できる。実際の利点は、ポンプの故障が建設活動を遅延させたり、バイパス操作を中断させたりする可能性があるプロジェクトで最も大きい。レンタル顧客はすべてのプロジェクトで同じレベルのコネクテッドモニタリングを使用する必要はない。複雑で長期にわたるサイトはより完全なモニタリングパッケージを正当化する場合があるが、小規模で短期の案件は展開の容易さを優先する場合がある。コンプライアンスサポートも同様の効果を持つ。なぜなら、排水規則や現場許可が厳しい場合、顧客は文書化を重視する可能性があるからである。したがって、ポンプレンタル市場は、フリート規模だけに依存するのではなく、信頼性の高いハードウェア、迅速なサービス、および信頼でき管理サポートを組み合わせた企業を評価する。このニーズは、競争の基盤を単純な設備の可用性から、一時的な水管理案件の確実な遂行へと変化させる。また、リモートデータは技術者と適切な交換設備を迅速に派遣できる場合に最も有用であるため、フリート計画と現場サービスを結びつける。適切にメンテナンスされ、正確に仕様が定められた設備は、請負業者またはユーティリティの混乱を軽減できる。この状況において、プロバイダーは現場評価から動員、運転、監視、および撤収に至るまで、完全なサービスの一貫性において競争する。これは、プロジェクトに厳しい排水条件があるか、揚水能力の喪失を許容できない場合に特に重要である。
ポンプレンタル産業のリーダー企業
-
United Rentals, Inc.
-
Ashtead Group plc
-
Xylem Inc.
-
Herc Holdings Inc.
-
Rain for Rent
- 注:主要企業の掲載順は順位を示すものではありません。
ポンプレンタル市場 このレポートでカバーされる企業
- ACTION International Services LLC
- APO Pumps & Compressors
- Ashtead Group plc
- Atlas Copco AB
- Barco Pump
- Boels Rental
- Global Pump Company
- GPM Rentals
- Herc Holdings Inc.
- Holland Pump Company
- Integrated Pump Rental (Pty) Ltd.
- LOXAM Group
- MWI Pumps
- Rain for Rent
- Selwood Limited
- Speedy Hire plc
- Thompson Pump and Manufacturing Company
- United Rentals, Inc.
- Van der Kamp BV
- Xylem Inc.
最近の産業開発事情 ポンプレンタル市場
- 2026年5月:LOXAM SASは、2025年の年間純収益が3.15 ビリオン ユーロ、フリート16,000台を持つブラジル最大の設備レンタル会社であるMills社の50.3%支配持分を取得する株式購入契約に署名しました。ブラジルの独占禁止当局CADEの承認を条件として、株式価値は38 ビリオン ブラジルレアルと評価されています。
- 2026年3月:LOXAMグループは2025年度収益が24.7 ビリオン ユーロであったと発表し、欧州建設市場の低迷に牽引された前年比4%の収益減少を受けて回復を加速するため、2026年にフリートの設備投資として500 ミリオン ユーロを計画し、南欧およびブラジルへの戦略的注力を概説しました。
- 2026年2月:Herc Holdingsは2025年度の総収益が記録的な4.38 ビリオン 米ドルであり、前年比23%増であったと報告しました。これはH&E Equipment Servicesの統合によるもので、160拠点が追加され、北米全体にわたるProSolutionsポンプレンタルネットワークが大幅に拡大しました。
- 2026年1月:United Rentalsは2025年度の総収益が16.1 ビリオン 米ドルであり、フルードソリューションがレンタル収益の7%を占め、スペシャルティセグメントが二桁成長率で拡大したと報告しました。同社はまた、新たな5 ビリオン 米ドルの自社株買い戻しプログラムを支えに、2026年に株主へ2 ビリオン 米ドルを還元する計画を発表しました。
グローバルポンプレンタル市場レポートスコープ
ポンプレンタルは、全額購入なしに専門的なポンプ設備への一時的または長期的なアクセスを提供するサービスです。
ポンプレンタル市場は、ポンプタイプ、エンドユーザー産業、および地域によってセグメント化されています。ポンプタイプ別では、市場は遠心式ポンプ、容積式ポンプ、水中式ポンプ、ダイアフラム式ポンプ、真空ポンプ、およびその他のポンプタイプにセグメント化されています。エンドユーザー産業別では、市場は建設、鉱業・金属、石油・ガス、水道・廃水処理事業者、発電、化学・石油化学、製造・産業加工、自治体・政府、農業、およびその他のエンドユーザーに分けられています。本レポートはまた、主要地域の26ヶ国にわたるグローバルポンプレンタル市場の市場規模と予測も対象としています。各セグメントについて、金額(米ドル)ベースで市場規模と予測が提供されています。
セグメンテーション概要
| 遠心式ポンプ |
| 容積式ポンプ |
| 水中式ポンプ |
| ダイアフラム式ポンプ |
| 真空ポンプ |
| その他のポンプタイプ |
| 建設 |
| 鉱業・金属 |
| 石油・ガス |
| 水道・廃水処理事業者 |
| 発電 |
| 化学・石油化学 |
| 製造・産業加工 |
| 自治体・政府 |
| 農業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ポンプタイプ別 | 遠心式ポンプ | |
| 容積式ポンプ | ||
| 水中式ポンプ | ||
| ダイアフラム式ポンプ | ||
| 真空ポンプ | ||
| その他のポンプタイプ | ||
| エンドユーザー産業別 | 建設 | |
| 鉱業・金属 | ||
| 石油・ガス | ||
| 水道・廃水処理事業者 | ||
| 発電 | ||
| 化学・石油化学 | ||
| 製造・産業加工 | ||
| 自治体・政府 | ||
| 農業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのポンプレンタル市場の予測値は?
同市場は2026年の11.85 ビリオン 米ドルからCAGR 6.10%で成長し、2032年までに16.90 ビリオン 米ドルに達すると予測されています。
最大のレンタル収益シェアを持つポンプタイプは?
遠心式ポンプは2026年に収益の62.7%を占めており、これは建設、産業、自治体の広範な排水作業をサポートできるためです。
2032年にかけて最も速く成長すると予測されるポンプタイプは?
水中式ポンプはCAGR 6.5%で成長すると予測されており、地下採掘、トンネル建設、および狭小空間での用途に支えられています。
なぜ水道・廃水処理事業者はレンタルポンプへの需要を高めているのですか?
公益事業者は配管および処理施設の修繕時にバイパスポンプを使用しており、このセグメントは2032年までCAGR 6.4%で成長すると予測されています。
最大のポンプレンタル収益シェアを持つ地域は?
北米は2026年に収益の44.9%を占めており、成熟したレンタルネットワークと水道インフラの修繕に支えられています。
ポンプレンタルで最も速く成長すると予測される地域は?
アジア太平洋地域はインフラ、鉱業、および衛生プロジェクトの拡大に伴い、2032年までCAGR 7.1%で成長すると予測されています。