
Marktgröße und Marktanteil im Bereich Pumpenverleih
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 12.57 Milliarden US-Dollar |
| Marktgröße (2032) | 16.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pumpenverleih von Mordor Intelligence
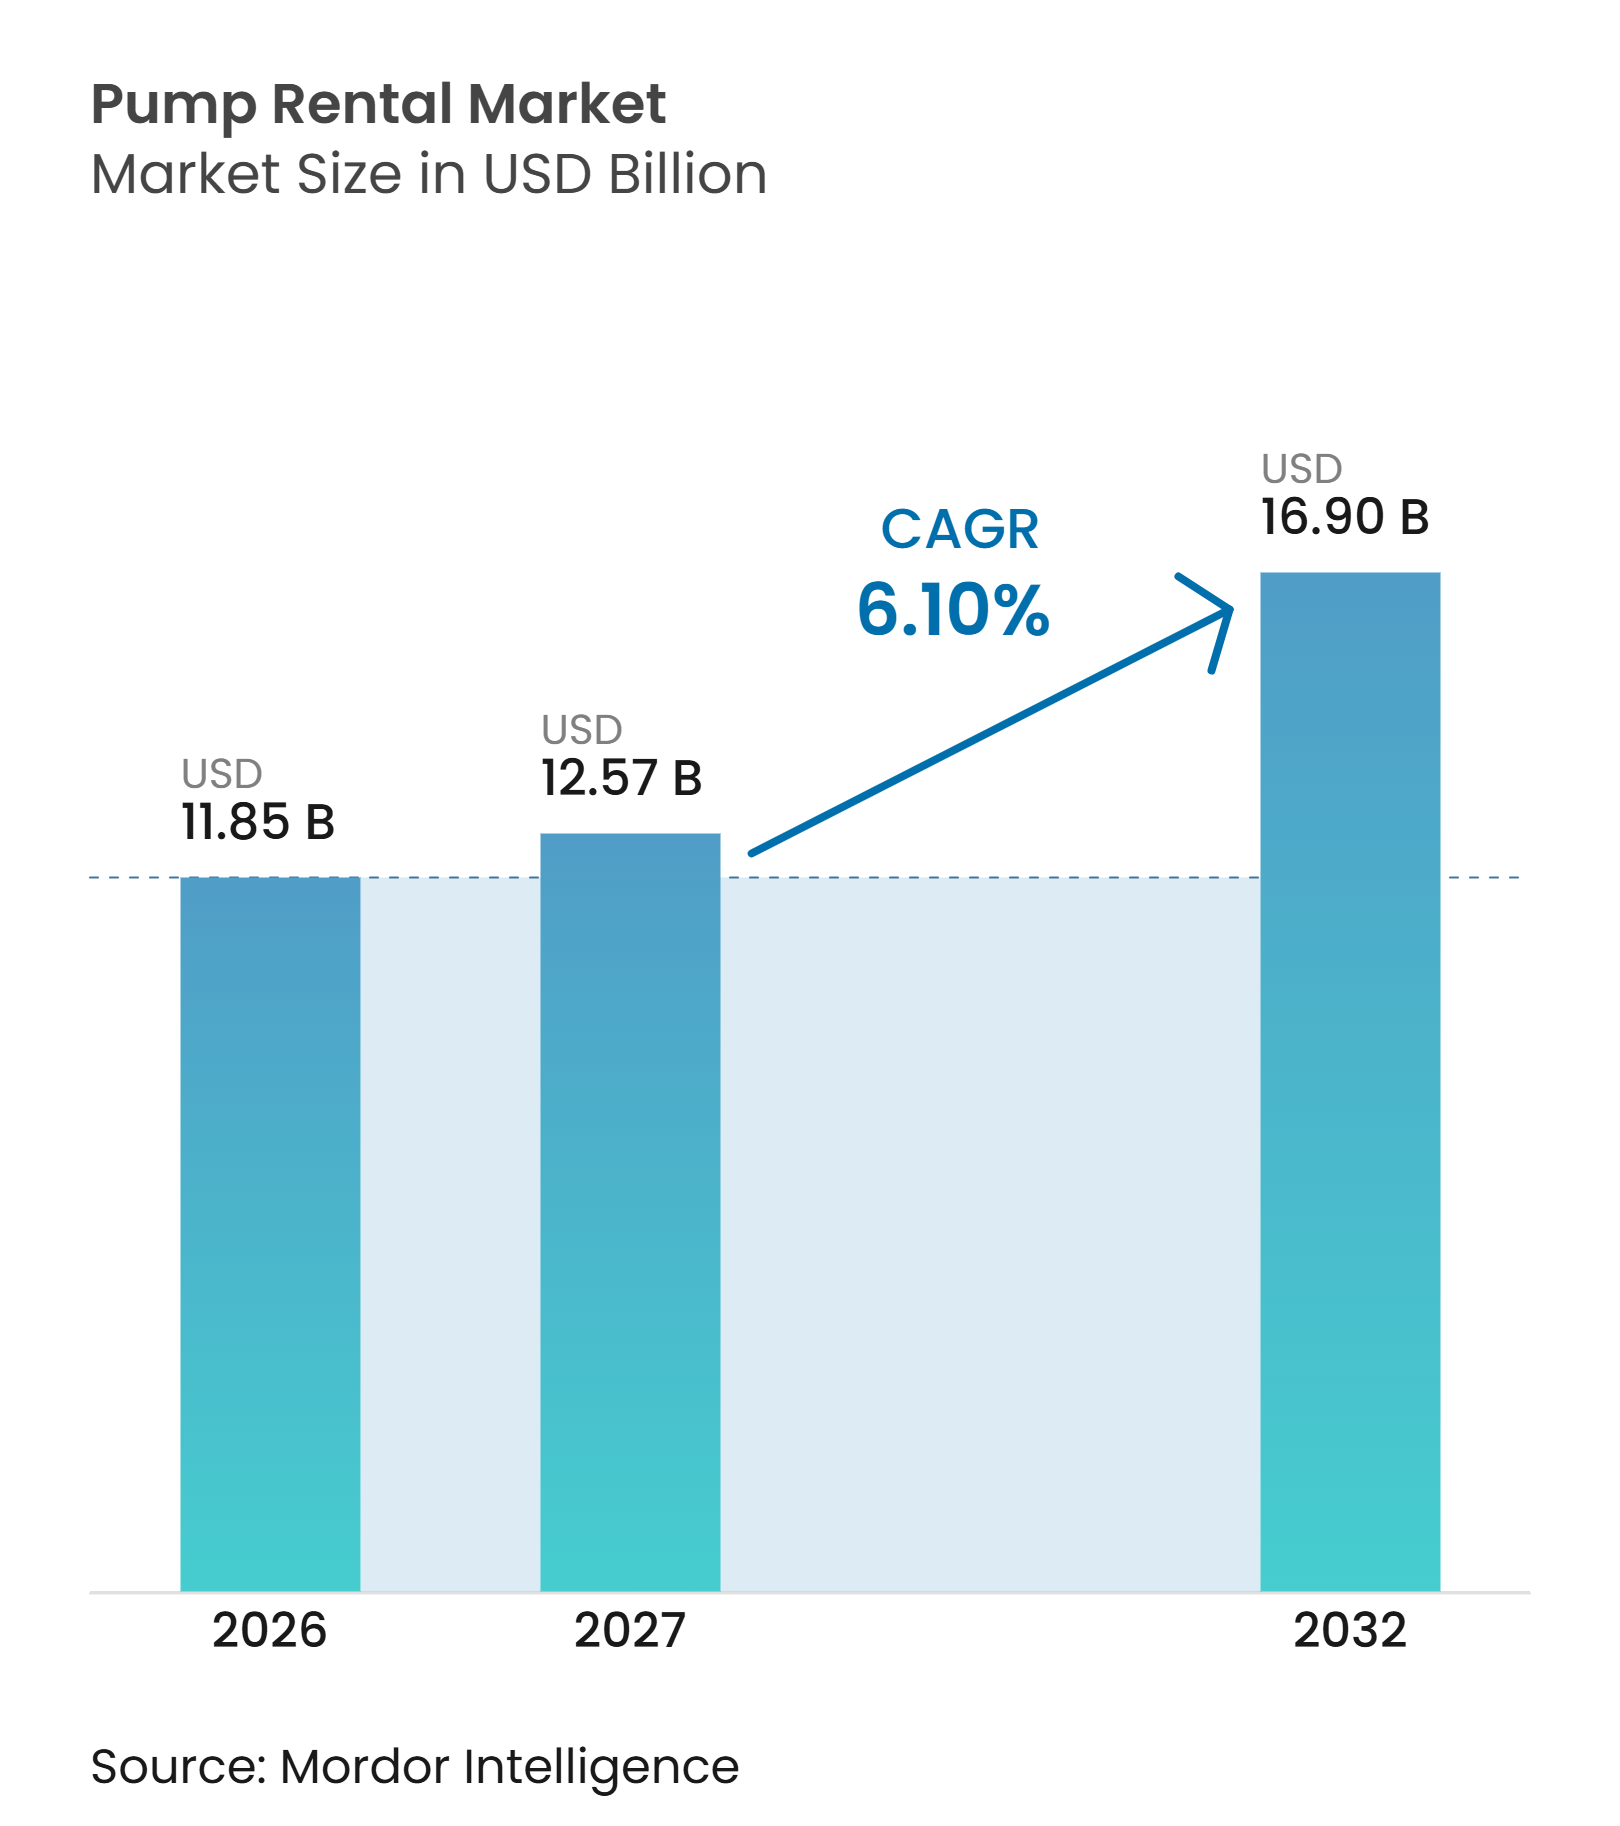
Die Marktgröße für Pumpenverleih wird voraussichtlich von 11,85 Milliarden USD im Jahr 2026 auf 12,57 Milliarden USD im Jahr 2027 steigen und bis 2032 16,90 Milliarden USD erreichen, mit einem CAGR von 6,10 % über den Zeitraum 2027–2032. Der Markt für Pumpenverleih wird von Kunden getragen, die temporäre Wasserhaltungskapazität benötigen, aber Eigentümerschaft, Wartungshaftung und das Risiko technischer Veralterung vermeiden möchten. Bau-, Bergbau- und kommunale Kunden können Mietverträge nutzen, um die Geräteverfügbarkeit an Standortbedingungen und Projektzeitpläne anzupassen. Die Sanierung der Wasserinfrastruktur erzeugt wiederkehrenden Bedarf, da Kläranlagen und Rohrleitungen häufig Bypass-Kapazität benötigen, während Arbeiten durchgeführt werden. Größere Anbieter erweitern ihre Netzwerke und Spezialdienste, während vernetzte Geräte für die Zuverlässigkeit der Flotte immer wichtiger werden. Der Markt für Pumpenverleih ist zudem durch eine praktische Grenze eingeschränkt, da ein schneller Einsatz von lokalem Lagerbestand und qualifizierten Außentechnikern abhängt.
Wichtigste Erkenntnisse des Berichts
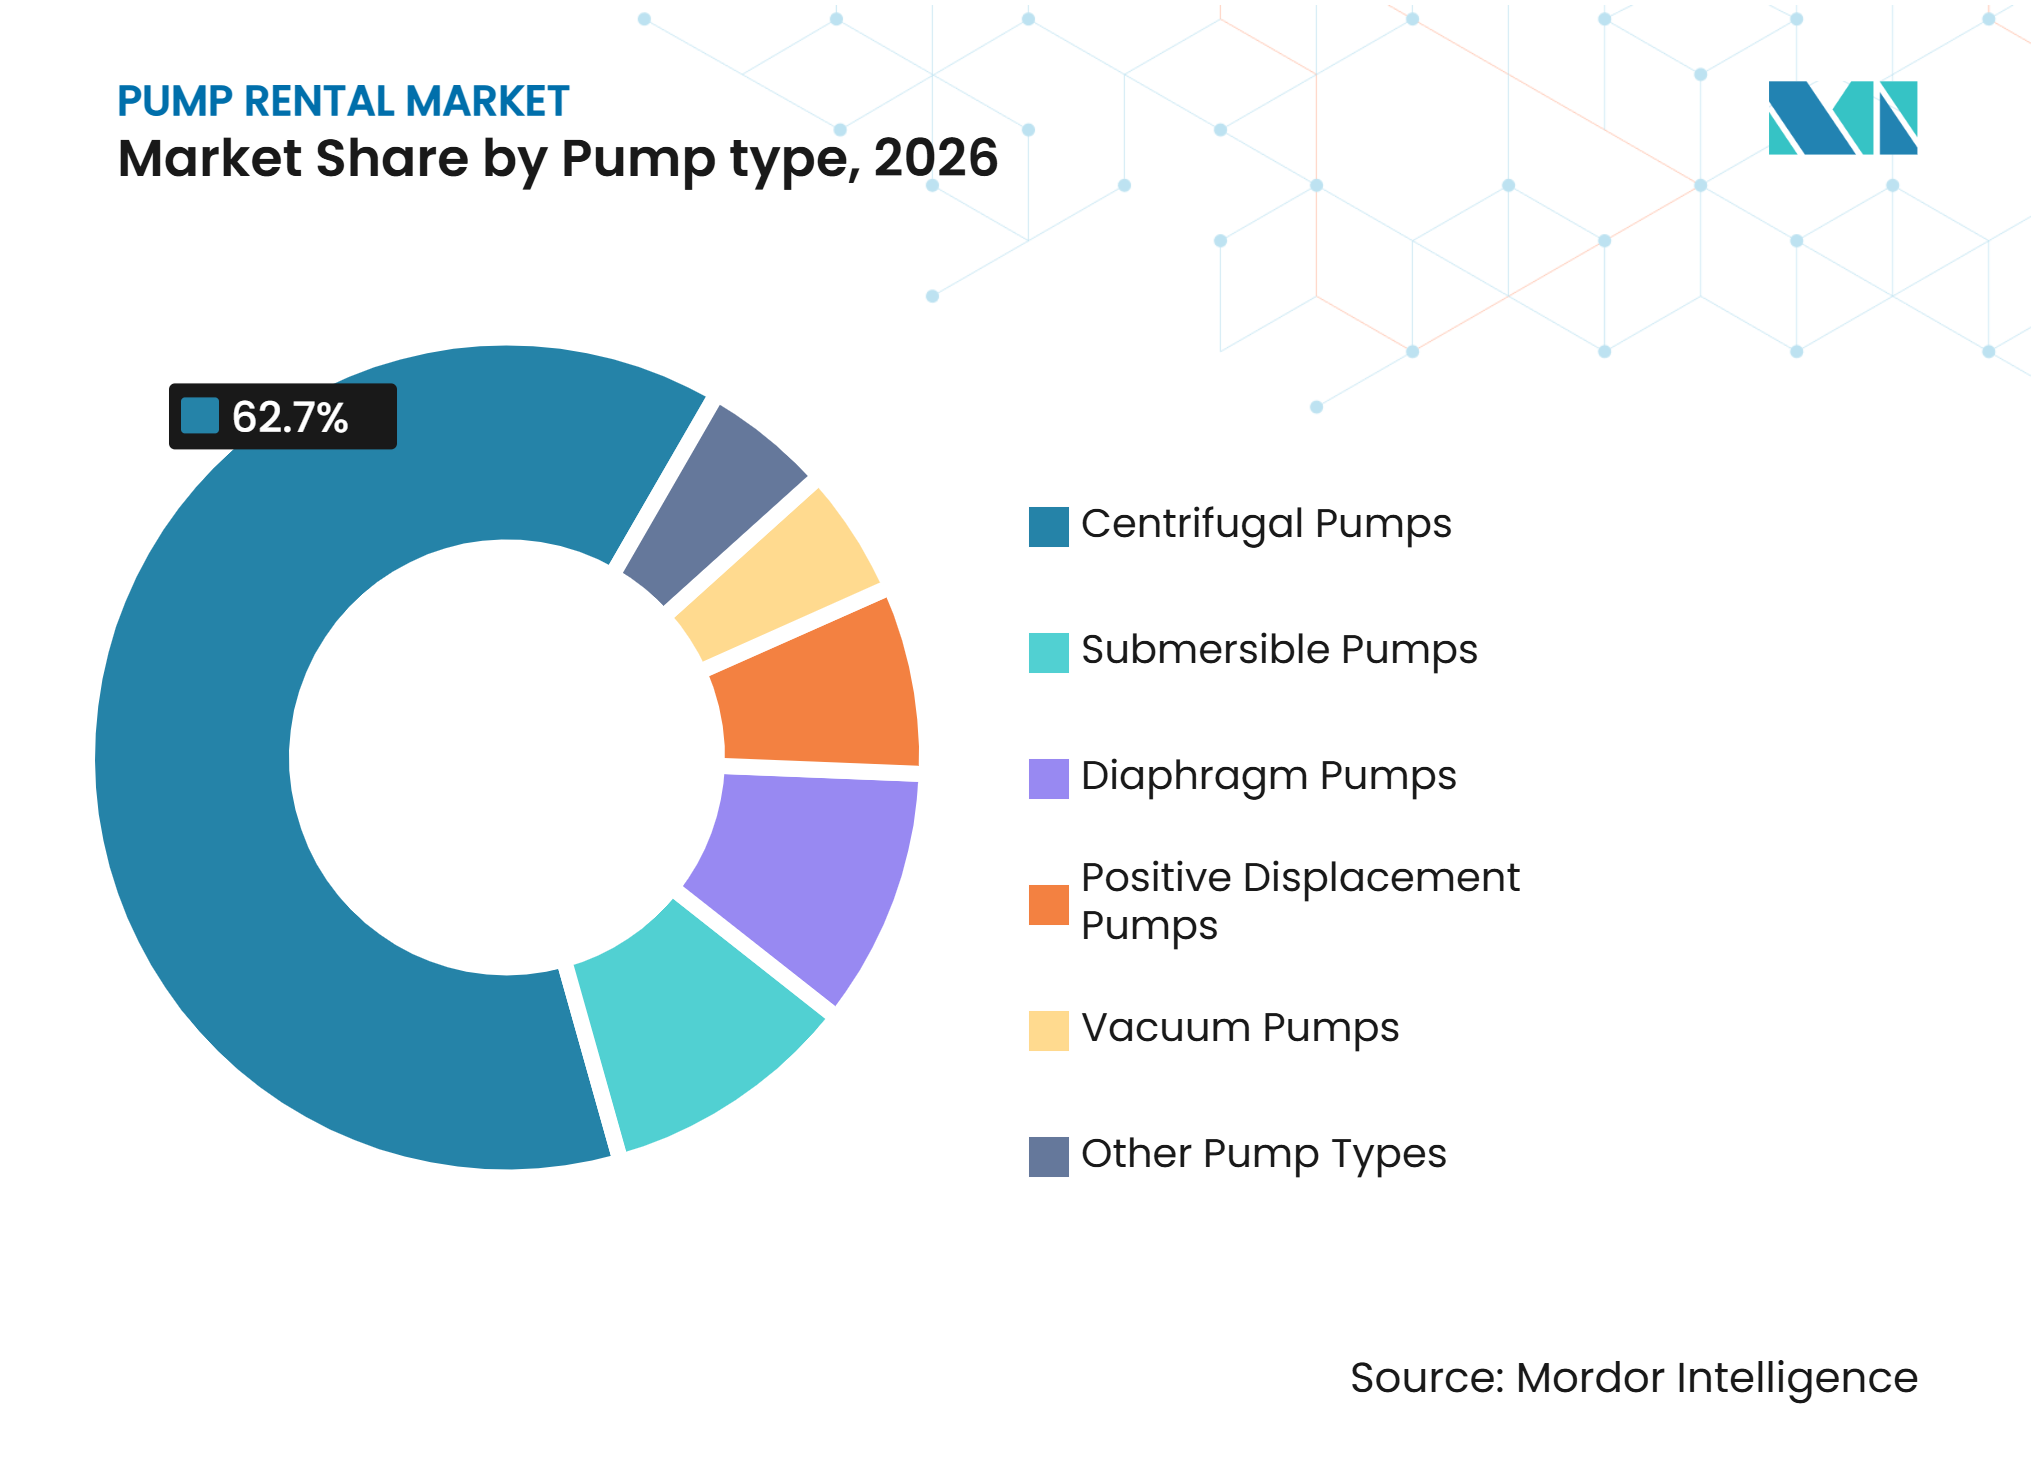
- Nach Pumpentyp hielten Kreiselpumpen im Jahr 2026 einen Marktanteil von 62,7 % im Bereich Pumpenverleih, während Tauchmotorpumpen bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
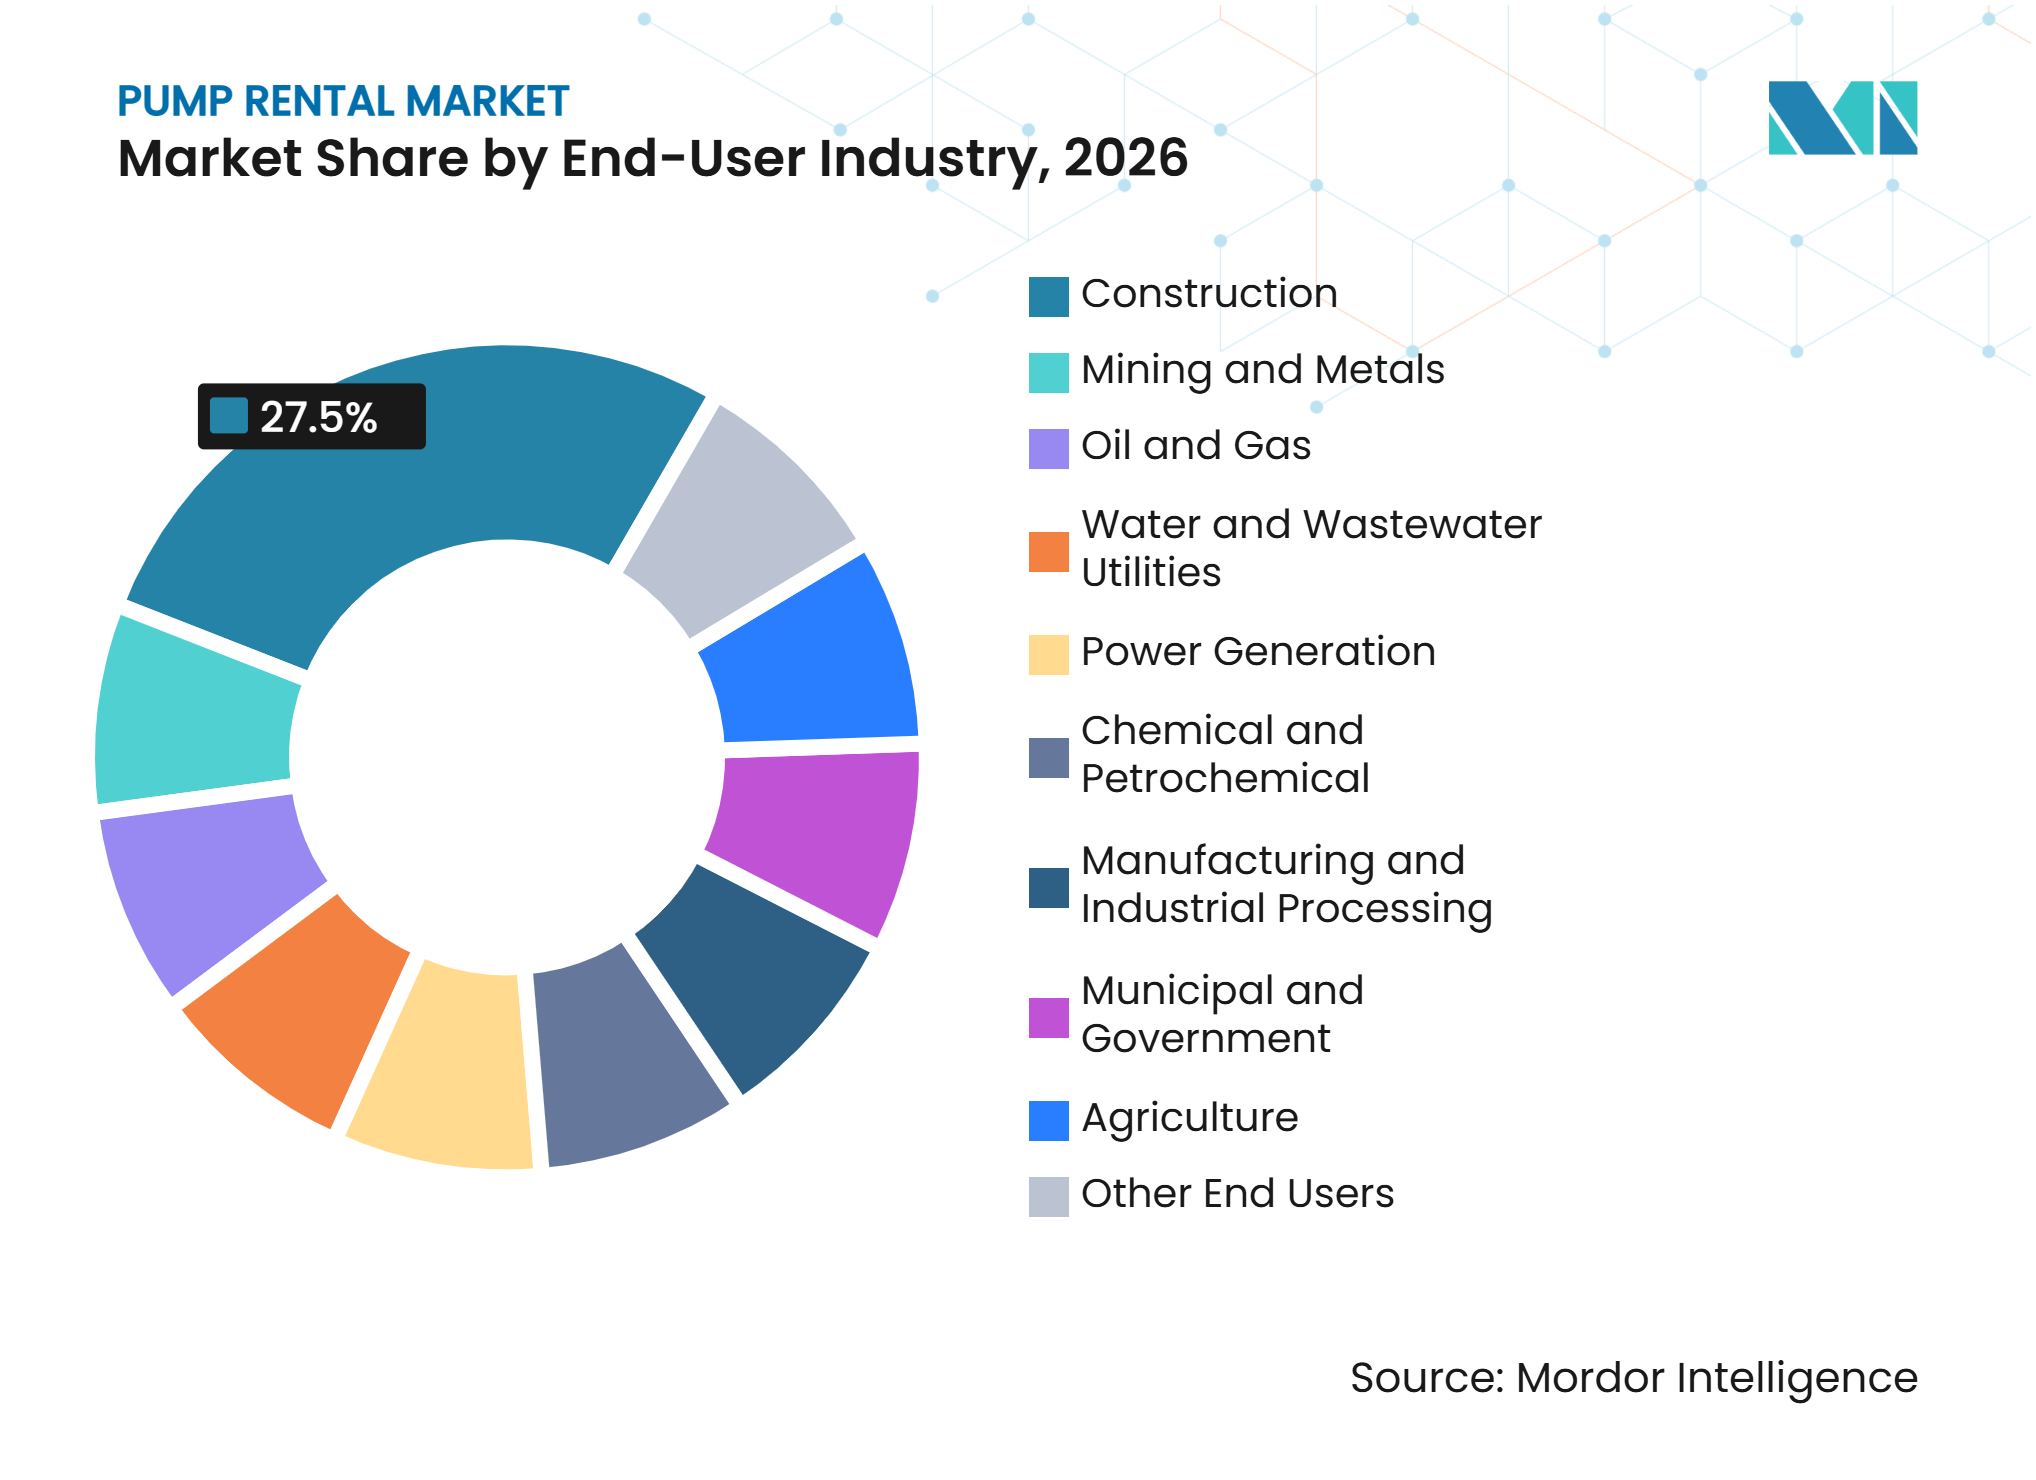
- Nach Endverbraucherbranche entfiel auf das Bauwesen im Jahr 2026 ein Umsatzanteil von 27,5 %, während Wasser- und Abwasserversorgungsunternehmen bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen werden.
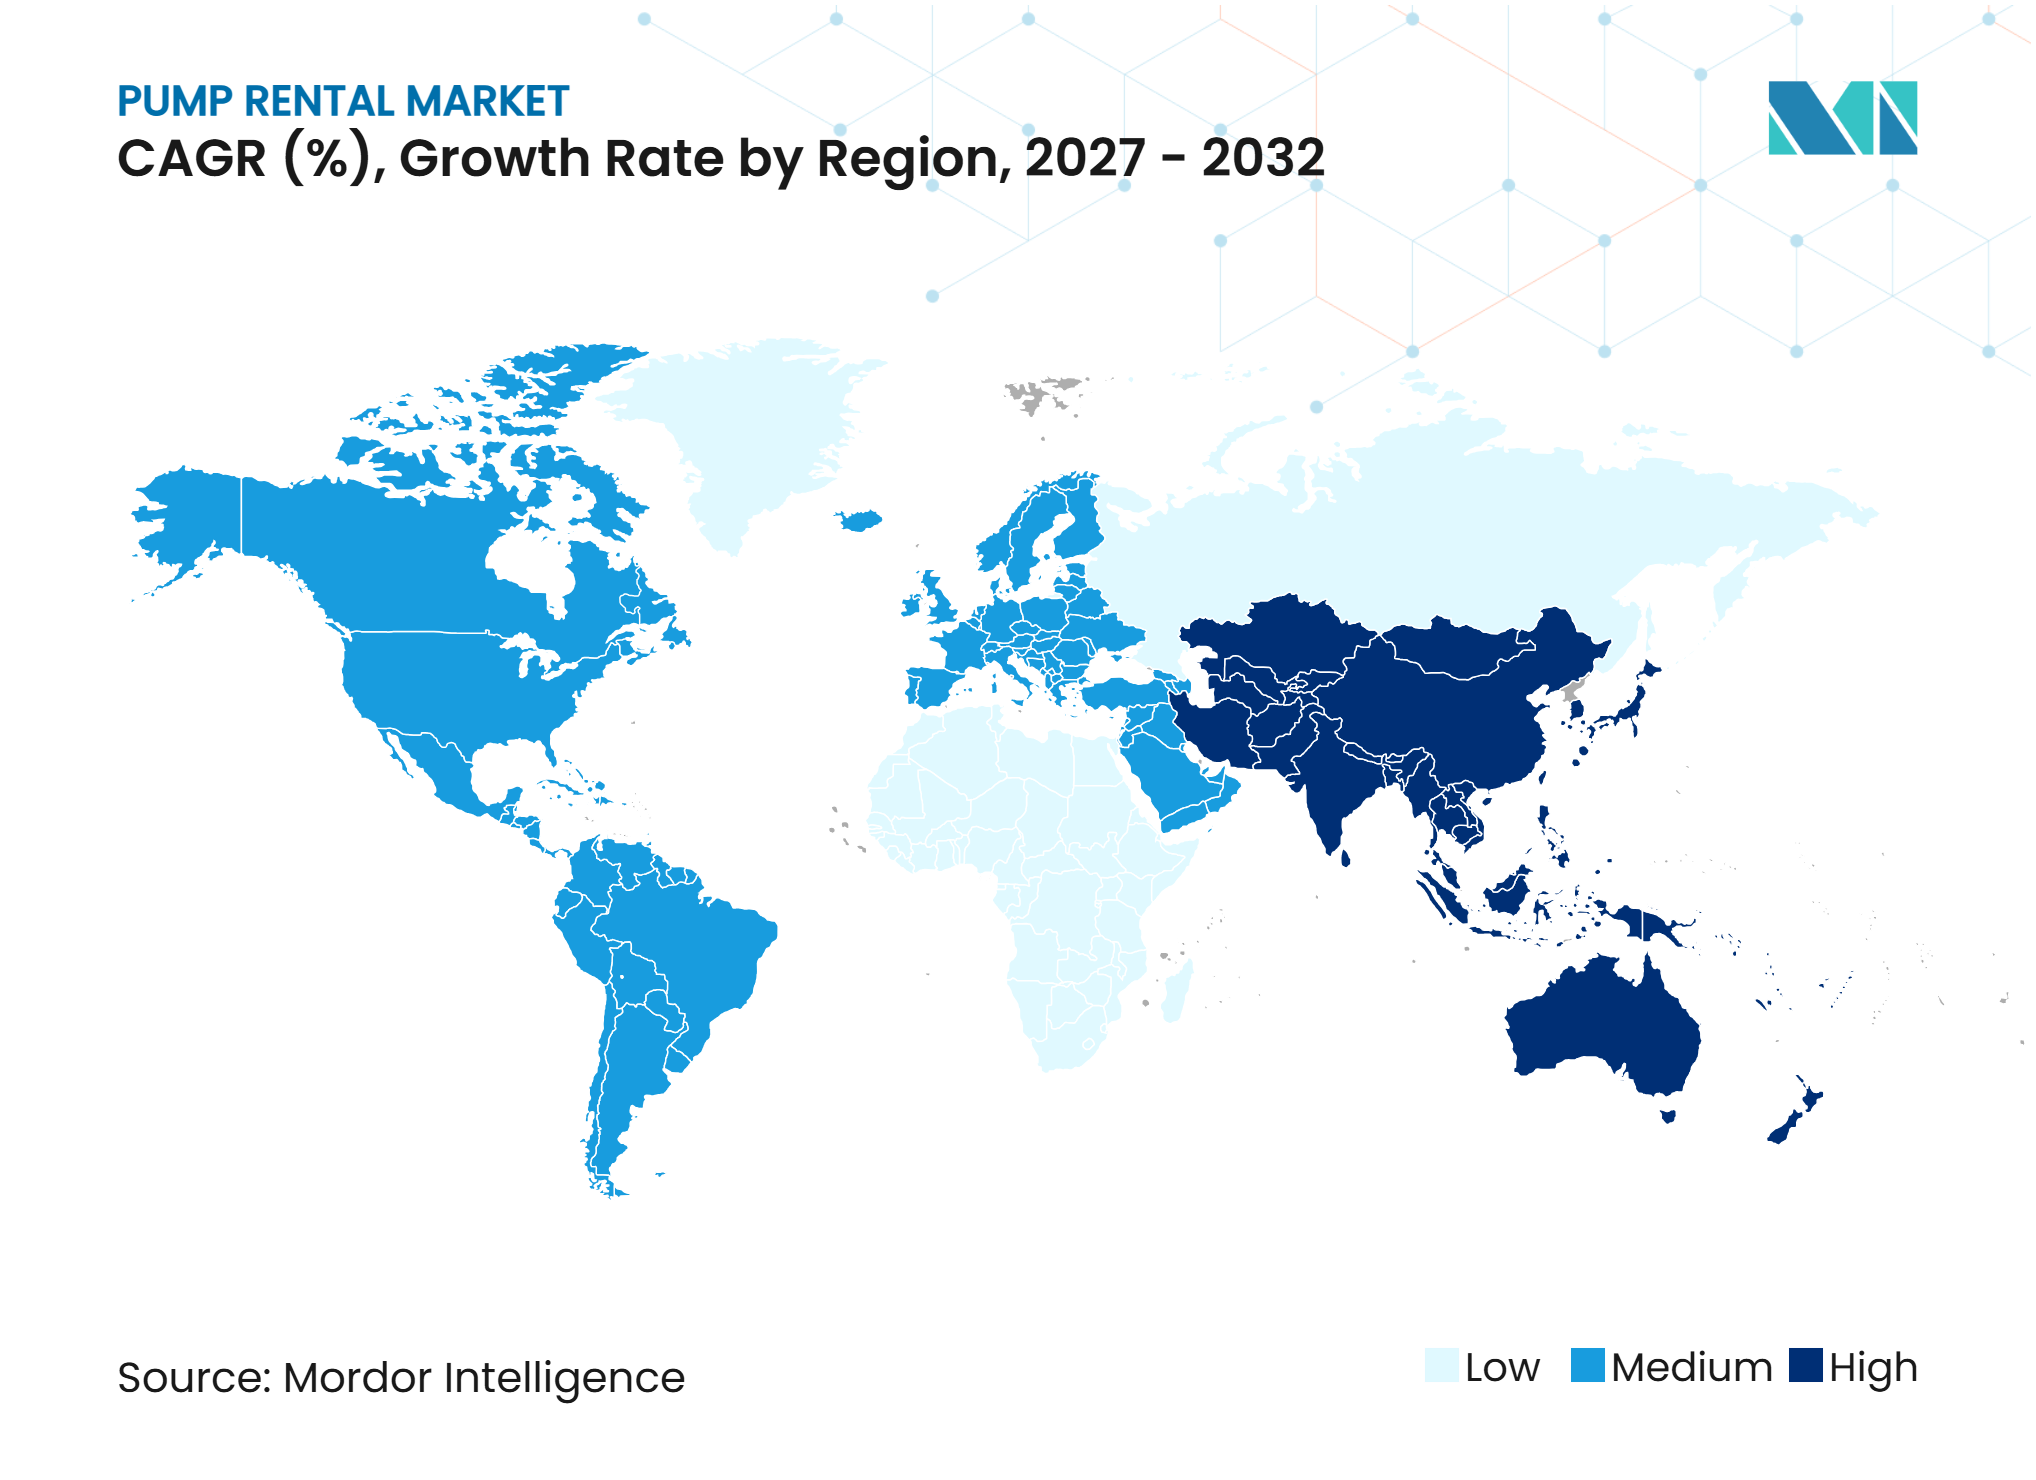
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 44,9 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringere Kapitalbindung und flexibler Kapazitätszugang | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Erneuerung der Wasser- und Abwasserinfrastruktur | +1.3% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Wasserhaltung im Bau-, Bergbau- und Industriebereich | +1.1% | Global, Schwerpunkt Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an Notfallreaktionen und Hochwasserresilienz | +0.6% | Global, mit Schwerpunkt Asien-Pazifik und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Grubenwassermanagement über konventionelle Wasserhaltung hinaus | +0.5% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Telematik für Mietflotten und vorausschauende Wartung | +0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringere Kapitalbindung und flexibler Kapazitätszugang
Mietverträge ermöglichen es Projektträgern, Geräte zu beschaffen, ohne Pumpen vorhalten zu müssen, die nach Projektende möglicherweise ungenutzt bleiben. Diese Struktur überträgt Wartungs-, Reparatur- und Ersatzverantwortlichkeiten auf den Vermieter. Sie ist besonders relevant, wenn die Projektnachfrage unsicher oder kurzfristig ist, insbesondere im Bauwesen, in der Öl- und Gasindustrie sowie im Versorgungsbereich. Der Markt für Pumpenverleih profitiert, wenn Kunden definierte Betriebskosten anstelle eines größeren Vorabkaufs bevorzugen. Temporäre Wasserhaltungsarbeiten eignen sich besonders für dieses Modell, da der erforderliche Durchfluss, die Förderhöhe und die Dauer je nach Standort variieren. Diese Präferenz kann auch dann bestehen bleiben, wenn sich die Bedingungen für den Gerätekauf verbessern, da die zugrunde liegenden Arbeiten projektbasiert sind.
Erneuerung der Wasser- und Abwasserinfrastruktur
Alternde Wasser- und Abwasseranlagen erfordern Bypass-Pumpbetrieb, wenn Rohrleitungen, Behandlungseinheiten und zugehörige Infrastruktur saniert werden. Die U.S. Environmental Protection Agency identifiziert einen Bedarf von 630 Milliarden USD für die Abwasserinfrastruktur über 20 Jahre, was eine lange Projektpipeline für Versorgungsunternehmen und Auftragnehmer unterstützt.[1] Das Bipartisan Infrastructure Law stellte 50 Milliarden USD über staatliche revolvierende Fonds für Trinkwasser und sauberes Wasser bereit und unterstützte damit Wasserinfrastrukturarbeiten.[2] Versorgungsunternehmen können Wasser- oder Behandlungsdienstleistungen während Reparaturarbeiten nicht routinemäßig unterbrechen. Sie benötigen daher temporäre Systeme, die den Durchfluss aufrechterhalten können, während permanente Anlagen nicht verfügbar sind. Der Markt für Pumpenverleih kann längere Verträge gewinnen, wenn ein Anbieter Geräte, Planungsunterstützung und Einleitungsmanagement für diese Projekte bereitstellt.
Nachfrage nach Wasserhaltung im Bau-, Bergbau- und Industriebereich
Das Bauwesen hält 27,5 % des Umsatzes im Jahr 2026 und spiegelt den anhaltenden Bedarf an Grundwasserkontrolle bei Fundamentarbeiten, Grabenaushub, Verkehrsinfrastrukturarbeiten und industrieller Erschließung wider. Bergbaustandorte benötigen ein komplexeres Wassermanagement, da die Förderung in größere Tiefen vordringt und die Grundwasserverhältnisse weniger vorhersehbar werden. Pumpsysteme in Untertageminen sind sicherheitskritisch und erfordern zuverlässige Stromversorgung, Überwachung und automatische Reaktionseinrichtungen.[3] Diese Bedingungen begünstigen Vermieter, die Geräte für wechselnde Standortbetriebsbedingungen auswählen und diese vor Ort unterstützen können. Industrieprojekte, einschließlich Halbleiterwerke und Rechenzentren, benötigen ebenfalls Wasserhaltung während des Baus und der damit verbundenen Standortvorbereitung. Der Markt für Pumpenverleih hat Potenzial, diese Projekte mit Paketen zu bedienen, die Pumpen, Filtration, Schläuche, Tanks und Außendienstunterstützung kombinieren.
Anforderungen an Notfallreaktionen und Hochwasserresilienz
Hochwasserreaktionen erfordern Geräte, die schnell mobilisiert werden können, oft bevor permanente Pumpkapazität erweitert werden kann. Kommunen und Auftragnehmer nutzen zunehmend dauerhafte Mietvereinbarungen, um sich auf wetterbedingte Störungen vorzubereiten. Bergbaubetreiber benötigen nach starken Niederschlägen ebenfalls Notfallwasserkontrollen, und die Mine Safety and Health Administration hat die Inspektion von Rückhaltebecken und die Notfallreaktionsplanung hervorgehoben.[4] Diese Projekte können Hochvolumenpumpen, Backup-Systeme, Tanks und geschulte Mannschaften kurzfristig erfordern. Anbieter, die in einem Notfall gute Leistungen erbringen, können Kunden für spätere geplante Wassermanagementarbeiten binden. Diese Nachfrage kann auch Druck auf die lokale Flottenverfügbarkeit ausüben, wenn mehrere Ereignisse gleichzeitig auftreten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flottenlogistik und kurzfristige Geräteverfügbarkeit | -0.6% | Global, am stärksten in Asien-Pazifik und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei qualifizierten Technikern und Außendienstkapazitäten | -0.5% | Global, am stärksten in Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Standortspezifisches hydraulisches Design und wechselnde Betriebsbedingungen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Umwelteinleitung, Emissionen und Compliance-Kosten | -0.3% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenlogistik und kurzfristige Geräteverfügbarkeit
Pumpenverleih hängt davon ab, die geeignete Einheit, Zubehör und Supportmannschaft schnell zum Standort zu bringen. Ein lokales Depotnetzwerk kann schwierig aufzubauen sein, da es Kapital, Transportkapazität und vorhersehbare Nachfrage erfordert. Kleinere Anbieter können Bestandsengpässe haben, wenn mehrere Kunden gleichzeitig dasselbe Gerät suchen. Das Problem verschärft sich bei größeren Wetterereignissen oder großen Infrastrukturprogrammen. Spezialisierte Gerätezentren können tiefere Bestände für stark nachgefragte Pumpentypen und zugehörige Wasserhandhabungsgeräte unterstützen. Die Konzentration von Geräten an wenigen Knotenpunkten kann jedoch die Fahrtzeit für Arbeiten außerhalb der Kernversorgungsgebiete erhöhen. Anbieter müssen entscheiden, welche Anlagen auf lokale Niederlassungen verteilt und welche an Spezialstandorten vorgehalten werden. Das richtige Gleichgewicht hängt von der Standortdichte, der erwarteten Nachfrage, den Transportanforderungen für Geräte und der für die Mobilisierung verfügbaren Zeit ab. Eine starke Logistikplanung kann die Leerlaufzeit der Flotte reduzieren und gleichzeitig die Wahrscheinlichkeit verbessern, dass ein Kunde die benötigte Einheit schnell erhält. Konzentrierte Spezialisierungszentren können tiefere Bestände unterstützen, aber die Transportzeit kann sich dennoch auf kurzfristige Aufträge auswirken.
Engpässe bei qualifizierten Technikern und Außendienstkapazitäten
Die richtige Pumpenauswahl erfordert Kenntnisse über Förderhöhenkurven, Bodenbedingungen, Ableitungsvorschriften und Veränderungen der Betriebsanforderungen auf der Baustelle im Zeitverlauf. US-amerikanische Bauvorschriften verlangen, dass Wasserabsauggeräte von einer fachkundigen Person überwacht werden, wenn bei Aushubarbeiten Gefahren vorliegen. Ein Mangel an qualifizierten Technikern kann daher die Anzahl komplexer Projekte begrenzen, die ein Anbieter bewältigen kann. Diese Einschränkung ist in schnell wachsenden Märkten bedeutsam, in denen die technische Ausbildung nicht mit der Geräteanforderung Schritt gehalten hat. Eine mangelhafte Inbetriebnahme im Feld kann zu unzuverlässiger Leistung, Compliance-Problemen und weniger Folgeaufträgen führen. Aus diesem Grund führt eine Flottenexpansion ohne ausreichende Ingenieur- und Servicekapazitäten möglicherweise nicht zu den erwarteten Ergebnissen für den Pumpenverleih-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Wachstum bei Tauchmotorpumpen verändert WasserhaltungskonfigurationenKreiselpumpen hielten im Jahr 2026 einen Marktanteil von 62,7 % im Pumpenverleih-Markt, da sie vielseitig, einfach zu warten und für viele Entwässerungsaufgaben geeignet sind. Selbstansaugende Bauformen können sauberes Wasser und leicht verunreinigtes Grundwasser bei Bau-, Industrie- und kommunalen Arbeiten fördern. Ihr breiter Betriebsbereich macht sie zu einer gängigen Wahl für Auftragnehmer, die vertrautes Equipment und eine schnelle Inbetriebnahme benötigen. Kreiselpumpeneinheiten lassen sich auch gut in umfassendere Mietpakete integrieren, die Schläuche, Tanks, Filtration und Generatoren umfassen. Diese Skalierung gibt Mietflotten eine praktische Basis für routinemäßige Entwässerungs-, Bypass- und Baustellen-Wassermanagementarbeiten.
Für Tauchmotorpumpen wird bis 2032 ein CAGR von 6,5 % prognostiziert, was die höchste Rate unter den genannten Pumpentypen darstellt. Ihr Wert steigt, wenn Pumpen in großer Tiefe oder in beengten Räumen betrieben werden müssen, wo oberflächenseitige Sauganordnungen weniger praktikabel sind. Untertagebergbau, Tunnel, U-Bahn-Bau und urbane Bypassarbeiten sind wichtige Anwendungsfälle. Elektrische Tauchmotorpumpen können auch städtische Anforderungen hinsichtlich geringerer Lärmemissionen und reduzierter lokaler Abgasemissionen erfüllen. Verdrängerpumpen, Membranpumpen, Vakuumpumpen und Axialpumpen bedienen weiterhin spezialisierte Anforderungen, darunter viskose Flüssigkeiten, korrosive Materialien, Wellpoint-Systeme und Hochwasserschutz mit hohem Durchfluss. Der Pumpenverleih-Markt benötigt jede dieser Konfigurationen, da Wasserbedingungen und erforderliche Durchflussmengen nicht einheitlich über Projekte hinweg sind. Verleihdienstleister können die Projekteignung verbessern, indem sie vor der Auswahl einer Einheit das Fluid, den Feststoffgehalt, die verfügbare Leistung, den Ableitungsweg und die Platzbeschränkungen bewerten. Eine breitere Flotte beseitigt nicht die Notwendigkeit dieser Bewertung, insbesondere dort, wo Sicherheit oder ununterbrochener Betrieb wichtig sind. Der Pumpenverleih-Markt ist daher sowohl von der Geräteverfügbarkeit als auch von der Fähigkeit abhängig, eine Pumpe an die Betriebsbedingungen anzupassen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Versorgungsunternehmen unterstützen längere MietverpflichtungenDas Bauwesen machte im Jahr 2026 27,5 % des Pumpenverleih-Marktvolumens aus und blieb das größte Endnutzersegment. Fundamentarbeiten, Grabenausschachtungen, Tiefbau und industrielle Standortentwicklung erfordern alle eine temporäre Grundwasserkontrolle. Mietdauern im Bauwesen sind häufig kurz bis mittellang, und der Geräteumschlag kann hoch sein. Diese Struktur eignet sich für Anbieter mit breiter geografischer Abdeckung und einer umfangreichen Allgemeinflotte. Die Baubranchennachfrage ist zudem Witterungsbedingungen, Projektzeitplänen und der Verfügbarkeit lokaler Geräte ausgesetzt.
Für Wasser- und Abwasserversorgungsunternehmen wird bis 2032 ein CAGR von 6,4 % prognostiziert. Diese Kunden nutzen Bypasssysteme, wenn Kläranlagen, Rohrleitungen und zugehörige Infrastruktur repariert oder aufgerüstet werden. Solche Arbeiten können Monate oder Jahre andauern, was sie für Anbieter attraktiv macht, die zuverlässigen Service und Überwachung anbieten können. Xylem beschrieb einen temporären Wasseraufbereitungseinsatz in Chatham-Kent, Ontario, bei dem nach einem Brand in einer Aufbereitungsanlage Diesel- und elektrische Entwässerungspumpen eingesetzt wurden. Bergbau und Metalle bleiben eine wichtige Einnahmequelle, da tiefere Förderung den Wassermanagementbedarf erhöht. Öl und Gas, Stromerzeugung, Chemie und Petrochemie, kommunale Betriebe, Fertigung und Landwirtschaft schaffen zusätzliche Nachfrage mit unterschiedlichen Anforderungen an Pumpen, Materialien und Durchfluss. Versorgungsarbeiten erfordern oft eine enge Koordination, da eine Bypassanordnung den Betrieb aufrechterhalten muss, während die permanente Infrastruktur außer Betrieb ist. Dies kann Feldsupport und Überwachung ebenso wichtig machen wie die Pumpe selbst. Der Pumpenverleih-Markt bietet dort einen Vorteil, wo Anbieter Planung, Installation, Anpassung und Demontage als einen einzigen Service unterstützen können. Langfristige Versorgungsaufträge können Lieferanten auch dabei helfen, die Flottennutzung effektiver zu planen als bei stark variablen kurzfristigen Bauvermietungen. Der Pumpenverleih-Markt bleibt diversifiziert, da diese wiederkehrenden Aufträge neben projektbezogener und Notfallnachfrage bestehen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika: Infrastrukturinvestitionen und Verleihkapazität stützen die Nachfrage
Nordamerika hielt im Jahr 2026 einen Marktanteil von 44,9 % im Bereich Pumpenverleih. Die Region verfügt über eine ausgereifte Geräteverleihkultur, eine etablierte Anbieterbasis und einen erheblichen Rückstand an Wasserinfrastrukturarbeiten. Bundesstaatliche Wasserfinanzierung unterstützt Projekte, die während der Sanierung temporäre Bypass-Kapazität benötigen. Die U.S. Environmental Protection Agency schlug die Construction General Permit 2027 mit aktualisierten Bestimmungen für Regenwassereinleitungen von Baustellen vor. Diese Compliance-Faktoren können Anbieter begünstigen, die Kunden bei der Planung von Wasserhandhabung, Überwachung und Dokumentation unterstützen. Der Bergbau für kritische Mineralien in Kanada schafft einen weiteren Anwendungsfall für spezialisierte Wasserhaltung. United Rentals meldete einen Gesamtumsatz von 16,1 Milliarden USD im Geschäftsjahr 2025, wobei Fluid Solutions 7 % des Mietumsatzes ausmachten. Die Größe diversifizierter Plattformen kann ihnen helfen, Pumpen mit anderen Baustellen-Dienstleistungen zu kombinieren, obwohl Spezialanbieter durch Wassermanagement-Expertise konkurrieren.
Asien-Pazifik: Infrastruktur und Bergbau treiben das höchste regionale Wachstum
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 7,1 % wachsen und damit die höchste genannte regionale Wachstumsrate aufweisen. Stadtentwicklung, Bergbauexpansion, Sanitärprojekte und neue Verkehrsinfrastruktur schaffen vielfältige Nachfrage nach temporärem Pumpbetrieb. Indiens Wasser- und Infrastrukturprogramme unterstützen kommunale und Bautätigkeit, während der südostasiatische Bergbau spezialisierte Wasserkontrolle benötigt. Lokale Expertise ist wichtig, da Bodenbedingungen, Niederschlag, Grundwasser und Standortlogistik in der gesamten Region stark variieren. Im Bergbau kann tiefere Förderung die Wasserhaltung von einer temporären Aufgabe zu einem laufenden Betriebsbedarf machen. Der Markt für Pumpenverleih kann davon profitieren, wenn Anbieter lokal verfügbare Flotten mit Ingenieurunterstützung kombinieren, anstatt sich allein auf Standardgeräte zu verlassen. Flottenlogistik und Technikerverfügbarkeit bleiben bedeutende Einschränkungen in weniger entwickelten Servicenetzwerken. Dies schafft eine Öffnung für Betreiber, die in regionale Depots, Serviceausbildung und Ferngeräteüberwachung investieren. Der Markt für Pumpenverleih benötigt auch flexible Einsatzmodelle, da die Entfernung zwischen einem Depot und einem abgelegenen Bergbau- oder Baustandort sowohl die Reaktionszeit als auch die Kosten beeinflussen kann. Lokale Teams können Kunden dabei helfen, Geräte anzupassen, wenn sich die Wasserbedingungen während eines Projekts ändern. Vernetzte Flottentools können die Sichtbarkeit über ein verteiltes Netzwerk verbessern, ersetzen jedoch keine ausgebildeten Personen vor Ort. Die Marktchance für Pumpenverleih in Asien-Pazifik ist daher eng mit der Tiefe der Servicekapazität verbunden, die die Geräteexpansion begleitet.
Europa, Südamerika sowie Naher Osten und Afrika: Unterschiedliche Compliance- und Projektanforderungen prägen die Nachfrage
Europa, Südamerika sowie der Nahe Osten und Afrika stellen eine gemischte Reihe von Chancen für den Pumpenverleih-Markt dar. Europa verfügt über industrielle Nachfrage und wasserbezogene Compliance-Verpflichtungen, einschließlich des regulatorischen Einflusses der EU-Wasserrahmenrichtlinie. LOXAM meldete für das Geschäftsjahr 2025 einen Umsatz von 2,76 Milliarden USD (2,47 Milliarden EUR) und plant für 2026 Flotten-Investitionsausgaben von 560 Millionen USD (500 Millionen EUR), mit Schwerpunkt auf Südeuropa und Brasilien. Die geplante Übernahme einer Mehrheitsbeteiligung an Mills, vorbehaltlich der Genehmigung durch Brasiliens Conselho Administrativo de Defesa Econômica (CADE), verweist auf das anhaltende Interesse an lateinamerikanischen Mietkapazitäten. Die südamerikanische Nachfrage umfasst Öl- und Gasaktivitäten sowie städtischen Bau, während die lokale Serviceabdeckung ein Differenzierungsmerkmal bleibt. Golfstaatliche Bauprogramme schaffen Nachfrage nach Grundwassermanagement und temporärer Wasserhandhabung. Im sdlichen Afrika bleibt der Bergbau zentral für spezialisierte Entwässerungsanforderungen. Die Serviceabdeckung in diesen Regionen wird durch die Entfernung zwischen Kundenstandorten, die Fähigkeit zur sicheren Gerätelieferung und die Verfügbarkeit lokaler Fachkenntnisse vor Ort geprägt. Die unterschiedlichen regionalen Muster bedeuten, dass Lieferanten die Geräteverfügbarkeit mit Compliance-Kenntnissen und lokalem technischen Support in Einklang bringen müssen.
Wettbewerbslandschaft
Marktkonzentration
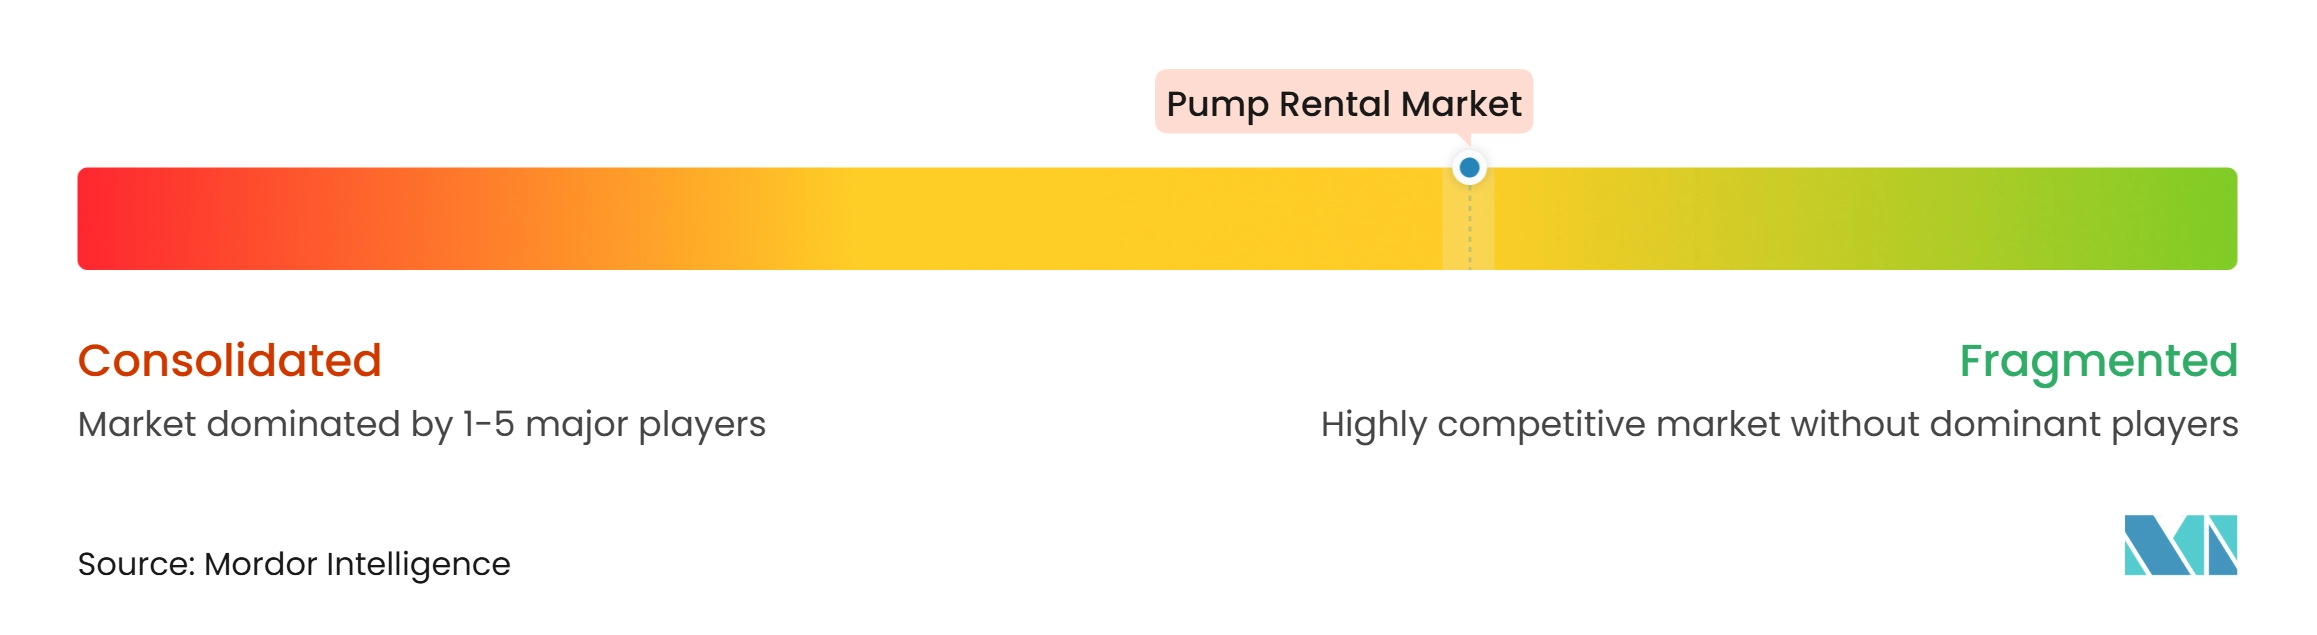
Der Pumpenverleih-Markt ist mäßig konsolidiert und weist zwei breite Wettbewerbsgruppen auf. Diversifizierte Vermietungsplattformen, darunter United Rentals, Ashtead Group, Herc Holdings, LOXAM und Boels Rental, bieten Pumpen als Teil umfassenderer Spezial- oder Allgemeingeräteportfolios an. Ihr Vorteil liegt in der Fähigkeit, Pumpen, Strom, Filtration, Grabensicherheit und andere Baustellenanforderungen über eine einzige Lieferantenbeziehung bereitzustellen. Spezialisierte Anbieter, darunter Xylem, Workdry-Unternehmen und Atlas Copco-Unternehmen, konzentrieren sich stärker auf das Design von Entwässerungsanwendungen, technischen Support und Wassermanagementgeräte. Xylem gibt an, dass seine globale Entwässerungsmietflotte mehr als 20.000 Produkte aus den Portfolios Godwin und Flygt umfasst. Diese Kombination aus Skalierung und Spezialkompetenz gibt Kunden die Wahl zwischen integrierter Beschaffung und tiefgreifender Pumpenkompetenz. Das diversifizierte Modell ist am stärksten, wenn ein Standort mehrere Kategorien temporärer Geräte benötigt und eine einzige kommerzielle Vereinbarung anstrebt. Es kann die Lieferplanung, Rechnungsstellung und Koordination über ein Projekt hinweg vereinfachen. Das Spezialmodell ist am stärksten, wenn die Arbeit anspruchsvolle hydraulische Bedingungen aufweist oder ein maßgeschneidertes Bypass-Design erfordert. Es ist auch dann relevant, wenn ein Standort neben der Pumpenhardware Filtration, Wasseraufbereitung oder Steuerungen benötigt. Im Pumpenverleih-Markt können sich die beiden Ansätze überschneiden, da diversifizierte Anbieter weiterhin spezialisierte Servicelinien aufbauen. Kunden können für Routineanwendungen eine breite Plattform und für komplexe, risikoreiche oder langfristige Aufgaben ein Spezialistenteam wählen. Regionale Anbieter behalten eine Rolle, wo lokale Reaktionszeit und langjährige Kundenbeziehungen wichtiger sind als nationale Flottenkapazität.
Die Konsolidierung ist ein wichtiges Wettbewerbsmerkmal geblieben. Herc Holdings schloss im Juni 2025 die Übernahme von H&E Equipment Services für 5,3 Milliarden USD ab und erweiterte damit seinen Fußabdruck und fügte Standorte in den gesamten Vereinigten Staaten hinzu. Atlas Copco schloss im Oktober 2025 die Übernahme von National Tank & Equipment ab und etablierte damit eine direkte US-amerikanische Mietplattform für Pumpen und Lagerlösungen. Workdry International erweiterte sein nordamerikanisches Entwässerungsangebot ebenfalls durch die Übernahme von Atlas Dewatering. Diese Schritte zeigen, dass größere Gruppen gleichzeitig lokale Flotten, Kundenzugang und technische Fähigkeiten anstreben. Sie können auch die Wettbewerbsschwelle für regionale Unternehmen erhöhen, denen eine vergleichbare Filialabdeckung oder Serviceressourcen fehlen. Akquisitionsaktivitäten können nützliche Gerätekapazitäten und lokales Betriebswissen hinzufügen, ohne dass ein Unternehmen ein Netzwerk von Grund auf aufbauen muss. Sie können auch Techniker, etablierte Kundenbeziehungen und Anwendungsaufzeichnungen in eine größere Organisation einbringen. Der Wert dieser Vermögenswerte ist am höchsten, wenn das übernommene Unternehmen bereits Glaubwürdigkeit in der Entwässerung oder Wasserhandhabung besitzt. Im Pumpenverleih-Markt helfen Transaktionen größeren Unternehmen auch dabei, auf Kunden zu reagieren, die eine breitere geografische Unterstützung bevorzugen. Die resultierenden Netzwerke können den Zugang zu Geräten über Regionen hinweg verbessern, benötigen aber dennoch eine starke Depotplanung, um eine dünne Flottenabdeckung zu vermeiden. Kleinere Betreiber können relevant bleiben, indem sie sich auf eine enge Auswahl von Pumpenanwendungen, lokale Reaktionsfähigkeit oder technische Arbeiten konzentrieren, die eine große Allgemeinflotte möglicherweise nicht priorisiert.
Technologie und Compliance können die Lieferantenauswahl neben Preis und Geräteverfügbarkeit beeinflussen. Vernetzte Pumpen können Durchfluss-, Motor-, Temperatur- und Fehlerinformationen liefern, die die Wartungsplanung und den Fernbetrieb unterstützen. Anbieter können diese Daten nutzen, um die Anlagenauslastung zu verbessern und vermeidbare Ausfallzeiten zu reduzieren. Kunden schätzen auch Unterstützung bei der Ableitungsüberwachung und Genehmigungsanforderungen auf regulierten Baustellen. Ein Anbieter, der Compliance dokumentieren und zuverlässigen Feldsupport liefern kann, hat möglicherweise ein geringeres Risiko des Kundenwechsels. Telematik gibt Serviceteams auch einen klareren Überblick über den Gerätezustand, bevor eine Störung die Arbeit unterbricht. Das kann Anbietern helfen, Außendiensteinsätze zu planen, die notwendigen Teile vorzubereiten und die Zeit für die Diagnose einer Einheit vor Ort zu reduzieren. Der praktische Nutzen ist am größten bei Projekten, bei denen ein Pumpenausfall Bauaktivitäten verzögern oder einen Bypassbetrieb unterbrechen könnte. Mietkunden müssen nicht bei jedem Projekt dasselbe Niveau der vernetzten Überwachung nutzen. Komplexe und langfristige Baustellen können ein umfassenderes Überwachungspaket rechtfertigen, während kleine kurzfristige Aufgaben möglicherweise die einfache Inbetriebnahme priorisieren. Compliance-Unterstützung hat einen ähnlichen Effekt, da Kunden die Dokumentation schätzen können, wenn Ableitungsvorschriften oder Standortgenehmigungen anspruchsvoll sind. Der Pumpenverleih-Markt belohnt daher Unternehmen, die zuverlässige Hardware, reaktionsschnellen Service und glaubwürdige administrative Unterstützung kombinieren, anstatt sich allein auf die Flottengröße zu verlassen. Dieser Bedarf verändert die Grundlage des Wettbewerbs von der einfachen Geräteverfügbarkeit hin zur zuverlässigen Durchführung eines temporären Wassermanagementauftrags. Er verknüpft auch die Flottenplanung mit dem Felddienst, da Fernmessdaten am nützlichsten sind, wenn ein Techniker und das richtige Ersatzgerät schnell entsandt werden können. Gut gewartete und korrekt spezifizierte Geräte können Störungen für den Auftragnehmer oder das Versorgungsunternehmen reduzieren. In diesem Umfeld konkurrieren Anbieter auf der Grundlage der Konsistenz des Gesamtservices, von der Standortbewertung über die Mobilisierung, den Betrieb, die Überwachung bis hin zur Demobilisierung. Das ist besonders relevant, wenn ein Projekt strenge Ableitungsbedingungen hat oder keinen Verlust der Pumpkapazität tolerieren kann.
Marktführer im Bereich Pumpenverleih
-
United Rentals, Inc.
-
Ashtead Group plc
-
Xylem Inc.
-
Herc Holdings Inc.
-
Rain for Rent
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pumpenverleih-Markt Unternehmen in diesem Bericht
- ACTION International Services LLC
- APO Pumps & Compressors
- Ashtead Group plc
- Atlas Copco AB
- Barco Pump
- Boels Rental
- Global Pump Company
- GPM Rentals
- Herc Holdings Inc.
- Holland Pump Company
- Integrated Pump Rental (Pty) Ltd.
- LOXAM Group
- MWI Pumps
- Rain for Rent
- Selwood Limited
- Speedy Hire plc
- Thompson Pump and Manufacturing Company
- United Rentals, Inc.
- Van der Kamp BV
- Xylem Inc.
Neueste Industrielle Entwicklungen in Pumpenverleih-Markt
- Mai 2026: LOXAM SAS unterzeichnete einen Anteilskaufvertrag zum Erwerb einer Mehrheitsbeteiligung von 50,3 % an Mills, Brasiliens größtem Geräteverleihunternehmen mit einem jährlichen Nettoumsatz von 315 Millionen EUR im Jahr 2025 und einer Flotte von 16.000 Geräteeinheiten, was einem Eigenkapitalwert von 3,8 Milliarden BRL entspricht, vorbehaltlich der Genehmigung durch die brasilianische Kartellbehörde CADE.
- März 2026: LOXAM Group gab einen Umsatz von 2,47 Milliarden EUR für das Geschäftsjahr 2025 bekannt und skizzierte Pläne für 500 Millionen EUR an Flotten-Investitionsausgaben im Jahr 2026, um die Erholung zu beschleunigen, mit strategischem Fokus auf Südeuropa und Brasilien, nach einem Umsatzrückgang von 4 % im Jahresvergleich, der durch schwache europäische Baumärkte verursacht wurde.
- Februar 2026: Herc Holdings meldete einen Rekordgesamtumsatz von 4,38 Milliarden USD im Geschäftsjahr 2025, ein Anstieg von 23 % im Jahresvergleich, nach der Integration von H&E Equipment Services, die 160 Standorte hinzufügte und das ProSolutions-Pumpenverleih-Netzwerk des Unternehmens in Nordamerika erheblich erweiterte.
- Januar 2026: United Rentals meldete einen Gesamtumsatz von 16,1 Milliarden USD im Geschäftsjahr 2025, wobei Fluid Solutions 7 % des Mietumsatzes ausmachten und das Specialty-Segment mit zweistelliger Rate wuchs. Das Unternehmen kündigte auch Pläne an, 2026 2,0 Milliarden USD an die Aktionäre zurückzugeben, unterstützt durch ein neues Aktienrückkaufprogramm im Umfang von 5,0 Milliarden USD.
Umfang des globalen Berichts über den Markt für Pumpenverleih
Pumpenverleih ist eine Dienstleistung, die temporären oder langfristigen Zugang zu spezialisierter Pumpausrüstung bietet, ohne einen direkten Kauf zu erfordern.
Der Markt für Pumpenverleih ist nach Pumpentyp, Endverbraucherbranche und Geografie segmentiert. Nach Pumpentyp ist der Markt in Kreiselpumpen, Verdrängerpumpen, Tauchmotorpumpen, Membranpumpen, Vakuumpumpen und sonstige Pumpentypen segmentiert. Nach Endverbraucherbranche ist der Markt unterteilt in Bauwesen, Bergbau und Metalle, Öl und Gas, Wasser- und Abwasserversorgungsunternehmen, Stromerzeugung, Chemie und Petrochemie, Fertigung und industrielle Verarbeitung, kommunale Einrichtungen und Behörden, Landwirtschaft sowie sonstige Endverbraucher. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Pumpenverleih in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Kreiselpumpen |
| Verdrängerpumpen |
| Tauchmotorpumpen |
| Membranpumpen |
| Vakuumpumpen |
| Sonstige Pumpentypen |
| Bauwesen |
| Bergbau und Metalle |
| Öl und Gas |
| Wasser- und Abwasserversorgungsunternehmen |
| Stromerzeugung |
| Chemie und Petrochemie |
| Fertigung und industrielle Verarbeitung |
| Kommunale Einrichtungen und Behörden |
| Landwirtschaft |
| Sonstige Endverbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Pumpentyp | Kreiselpumpen | |
| Verdrängerpumpen | ||
| Tauchmotorpumpen | ||
| Membranpumpen | ||
| Vakuumpumpen | ||
| Sonstige Pumpentypen | ||
| Nach Endverbraucherbranche | Bauwesen | |
| Bergbau und Metalle | ||
| Öl und Gas | ||
| Wasser- und Abwasserversorgungsunternehmen | ||
| Stromerzeugung | ||
| Chemie und Petrochemie | ||
| Fertigung und industrielle Verarbeitung | ||
| Kommunale Einrichtungen und Behörden | ||
| Landwirtschaft | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Pumpenverleih bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 16,90 Milliarden USD erreichen, ausgehend von 11,85 Milliarden USD im Jahr 2026, mit einem CAGR von 6,10 %.
Welcher Pumpentyp hat den größten Mietumsatzanteil?
Kreiselpumpen hielten im Jahr 2026 einen Umsatzanteil von 62,7 %, da sie ein breites Spektrum an Bau-, Industrie- und kommunalen Wasserhaltungsaufgaben unterstützen.
Welcher Pumpentyp wird bis 2032 voraussichtlich am schnellsten wachsen?
Tauchmotorpumpen werden voraussichtlich mit einem CAGR von 6,5 % wachsen, unterstützt durch Untertageminen, Tunnelbau und Anwendungen in beengten Räumen.
Warum steigern Wasser- und Abwasserversorgungsunternehmen die Nachfrage nach gemieteten Pumpen?
Versorgungsunternehmen nutzen Bypass-Pumpbetrieb während der Sanierung von Rohrleitungen und Kläranlagen, und das Segment wird voraussichtlich bis 2032 mit einem CAGR von 6,4 % wachsen.
Welche Region hat den größten Anteil am Mietumsatz für Pumpen?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 44,9 %, unterstützt durch ausgereifte Verleihnetze und die Sanierung der Wasserinfrastruktur.
Welche Region wird im Bereich Pumpenverleih voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 7,1 % wachsen, da Infrastruktur-, Bergbau- und Sanitärprojekte expandieren.