
フッ化カリウム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 455.18 百万米ドル |
| 市場規模 (2032) | 543.48 百万米ドル |
| 成長率 (2027 - 2032) | 3.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフッ化カリウム市場分析
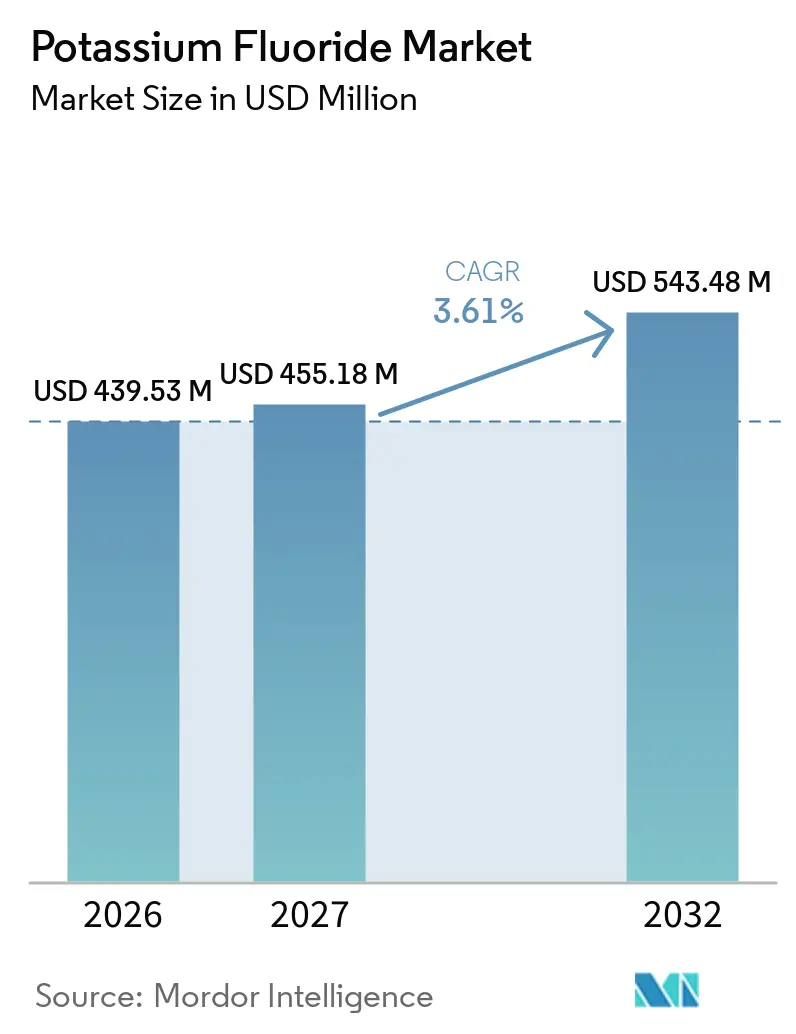
フッ化カリウム市場規模は2026年に439.53 ミリオン 米ドルと評価され、2027年の455.18 ミリオン 米ドルから2032年には543.48 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは3.61%です。需要は、農薬化学品、医薬品合成、半導体プロセス、特殊ガラス、金属処理におけるフッ素化原料の幅広い利用によって支えられています。フッ化カリウムはまた、製造業者がフッ化水素の直接使用を避けるフ素化ルートを求める場面でも注目を集めており、2026年にはオックスフォードの研究者とPfizerの共同研究者による研究成果も発表されています。生産経済性は、フッ化水素酸が必要な上流原料であることからホタル石の入手可能性に敏感であり、米国はホタル石を完全に輸入に依存しています。フッ化カリウム市場は、原料品質を管理し、安全要件を満たし、一貫した高純度材料を生産できるサプライヤーへの依存度が高まっています。こうした状況は、確立されたフッ素化学品メーカーに有利に働く一方、エレクトロニクスおよび医薬品顧客に適格グレードを提供できるサプライヤーにも参入余地をもたらしています。
主要レポートのポイント
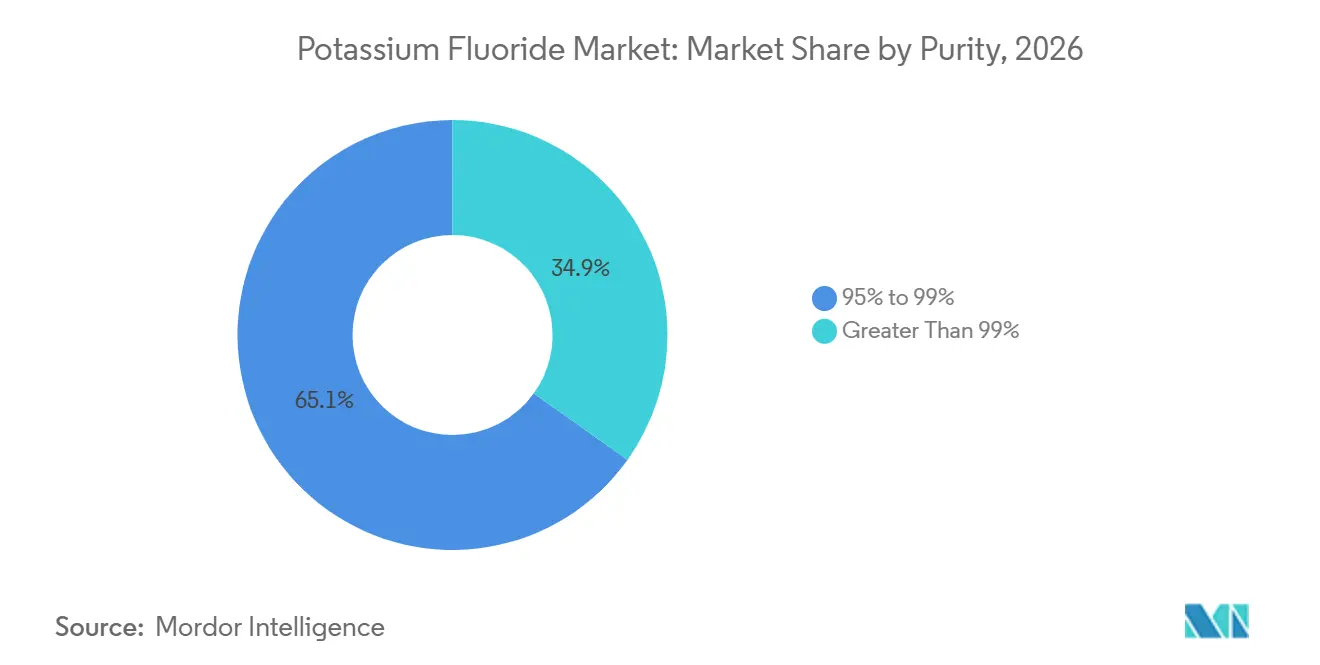
- 純度別では、95%~99%が2026年のフッ化カリウム市場シェアの65.12%を占め、99%超は2032年にかけてCAGR 3.89%で拡大する見込みです。
- 形態別では、固体フッ化カリウムが2026年のフッ化カリウム市場シェアの80.27%を占め、2032年にかけてCAGR 4.04%で拡大する見込みです。
- 用途別では、農薬製剤が2026年のフッ化カリウム市場シェアの38.35%を占め、2032にかけてCAGR 4.26%で拡大する見込みです。
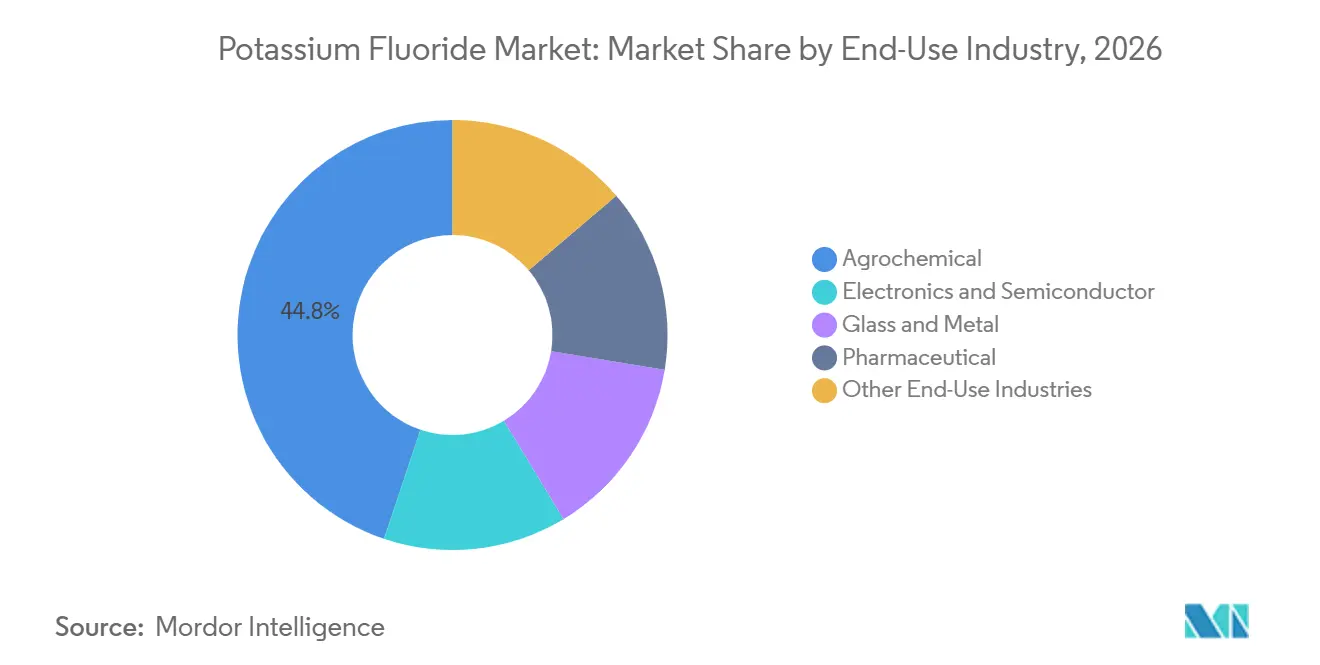
- 最終用途産業別では、農薬が2026年のフッ化カリウム市場シェアの44.83%を占め、2032年にかけてCAGR 4.41%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年のフッ化カリウム市場シェアの39.44%を占め、2032年にかけてCAGR 4.33%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フッ素化医薬品および農薬合成の拡大 | +1.2% | 世界全体、アジア太平洋・欧州・北米に集中 | 長期(4年以上) |
| 高純度フッ化物試薬に対する半導体・ディスプレイ製造需要の増加 | +0.9% | 東アジア(中国、韓国、日本)、ASEAN、インド | 中期(2~4年) |
| アジア太平洋のフッ素化学品生産能力の拡大とサプライチェーンの現地化 | +0.7% | アジア太平洋中心、世界的なサプライへの波及あり | 中期(2~4年) |
| ガラスエッチング・冶金・溶接フラックス用途の成長 | +0.5% | 世界全体、欧州および北米で顕著な活動 | 短期(2年以内) |
| 電池材料および電解質添加剤研究の需要 | +0.4% | 世界全体、アジア太平洋および北米にR&D集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フッ素化医薬品および農薬合成の拡大
フッ素は、新たに開発された農薬および医薬品化合物においてより一般的になっています。2025年のレビューでは、フッ素化農薬が新たに承認された農薬の半数以上を占め、近年承認された農薬化学品の約70%に少なくとも1つのフッ素置換基が含まれていることが明らかになりました。これは、ハロゲン交換反応やその他の合成ステップで使用されるフッ化物源に対する持続的な需要を支えています。フッ化カリウム市場は、この化合物がすべてのプロセスで製造業者がフッ化水素を直接取り扱うことなくフッ化物イオンを提供できることから恩恵を受けています。オックスフォードおよびPfizerの研究者は、アルコールをアルキルフルオリドに変換し、エナンチオ選択的な医薬品中間体を含む80種類以上のフッ素化分子を生成するフッ化カリウムベースのアッペルフッ素化法を報告しました[1]。この方法は、医薬品開発およびプロセス化学チームが予測可能な不純物管理を必要とする厳密に規定されたグレードへの需要を高める可能性があります。
高純度フッ化物試薬に対する半導体・ディスプレイ製造需要の増加
半導体製造では、洗浄、エッチング、成膜プロセスに高度に管理された化学原料が必要です。高純度フッ化カリウムは、微量汚染物質がプロセス留まりを低下させる可能性があるシリコン酸化物除去および関連するウェーハ処理用途を支援できます。フッ化カリウム市場は、より厳格な適格要件と高い技術サービスニーズを持つグレードへの移行機会を有しています。Gujarat Fluorochemicals Limitedは、FY2026-27の設備投資計画において電子特殊化学品を計画的な投資分野として特定しました。インドはまた半導体製造への政策的注力を強化しており、電子材料および関連化学品サプライチェーンへの国内投資を支援しています。製品の一貫性、包装の完全性、汚染管理を文書化できるサプライヤーは、この需要に対応するうえで有利な立場にあります。
アジア太平洋のフッ素化学品生産能力の拡大とサプライチェーンの現地化
アジア太平洋は、大規模なフッ素化学品製造基盤と、農業、エレクトロニクス、自動車生産、特殊化学品からの拡大する下流需要を兼ね備えています。この地域のフッ化カリウム市場は、生産者がフッ化水素酸、フッ素中間体、完成特殊製品をより短いサプライチェーン内で統合する際に恩恵を受けます。Gujarat Fluorochemicals Limitedは、フッ素化学品、電池材料、電子特殊化学品にわたる投資を報告しており、統合生産能力に向けたこの広域的な地域動向を反映しています。Aarti Industries Ltd.もまた、特殊化学品事業の原料安全保障を強化することを目的としたダヘジでの後方統合活動について説明しました。現地生産は輸入遅延へのエクスポージャーを低減し、定期的な納品を必要とする顧客との調整を改善できます。また、より多くの地域サプライヤーが国内需要の取り込みを目指すにつれ、標準グレードの競争が激化する可能性もあります。
ガラスエッチング・冶金・溶接フラックス用途の成長
ガラスエッチング、アルミニウムろう付け、溶接フラックス、表面処理プロセスは、フッ化カリウム市場に安定した産業基盤を提供しています。フッ化カリウムは、制御された溶融挙動、表面調製、または酸化物除去を必要とする製剤においてフッ化物活性を供給できます。これらの用途はエレクトロニクスほど単一の技術サイクルに依存しておらず、サプライヤーベース全体で需要のバランスを保つのに役立ちます。MORITA CHEMICAL INDUSTRIES CO., LTD.は堺工場でフッ素化学品を製造しており、先進フッ素材料用途に対応しています。自動車の軽量化および熱管理システムは、複数の製造地域でアルミニウムろう付け活動を引き続き支援しています。産業用途ではプロセス変更が通常慎重に審査されるため、長年の顧客承認を持つサプライヤーは繰り返し受注の恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フッ化物毒性・腐食性および危険物コンプライアンスコスト | -0.6% | 世界全体、北米およびEUで最も厳格(OSHA、REACH) | 短期(2年以内) |
| ホタル石およびフッ化水素酸原料供給の集中 | -0.4% | 世界全体、中国・米国・欧州で特に顕著 | 短期(2年以内) |
| 吸湿性とグレード一貫性要件 | -0.2% | 世界全体、高湿度のアジア生産環境で高まる | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
フッ化物毒性・腐食性および危険物コンプライアンスコスト
フッ化物化合物は労働者の安全および保管上のリスクをもたらす可能性があるため、フッ化カリウムは慎重な取り扱いが必要です。米国の製造業者および流通業者は、連邦職場規則に基づき、危険有害性情報伝達システム、ラベル、安全データシート、従業員訓練、および適切な保護手順を維持しなければなりません。フッ化カリウム市場は、顧客が監査済みの安全慣行と信頼性の高い文書化を要求する場合、より高い運営要件に直面します。米国環境保護庁と労働安全衛生局は2025年に化学物質安全に関する取り組みの連携を強化し、化学品事業全体でのコンプライアンスの重要性を再確認しました。大手生産者はこれらの固定費をより広範な事業に分散できますが、中小サプライヤーは拡大がより困難になる場合があります。これにより、下流需要が好調であっても、規制市場での新規生産能力が制限される可能性があります。
ホタル石およびフッ化水素酸原料供給の集中
フッ化水素酸はフッ化カリウム生産の重要な前駆体であり、その入手可能性はホタル石の供給に依存しています。米国は2024年にホタル石を100%輸入に依存しており、メキシコが米国輸入の62%、ベトナムが14%、南アフリカが9%を供給しています[2]。この集中は、フッ化カリウム市場を輸送の中断、貿易条件、鉱山の稼働状況、および原料価格の変動にさらしています。長期的な原料調達契約を持つ生産者は、納品スケジュールの維持とコスト管理においてより有利な立場にある可能性があります。信頼性の高いホタル石アクセスを持たないサプライヤーは、フッ化水素酸価格が上昇した際に利益率への圧力に直面する可能性があります。この問題は、代替原料や迅速なサプライヤー変更が適格要件を満たさない可能性があるため、高純度材料を求めるバイヤーにとって特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
純度別:
95%~99%がリード、99%超が加速95%~99%セグメントは2026年の市場シェアの65.12%を占めました。農薬中間体、ガラス処理化合物、アルミニウムろう付けフラックス、溶接フラックス製剤に広く使用されています。これらの用途は信頼性の高いフッ化物活性と一貫した取り扱い特性を必要としますが、半導体や医薬品生産に適用される不純物限界を必要とするものは多くありません。Do-Fluoride Chemicals Co., Ltd.とFengyuan Groupは中国の産業化学品需要に対応し、DERIVADOS DEL FLUOR (DDF)は欧州の産業顧客に供給しています。標準グレードと超高純度グレードの価格差は、コスト重視のプロセスにおける95%~99%カテゴリーへの継続的な需要を支えています。バイヤーは技術仕様を満たし、より低い原料コストを提供するこのグレードを維持する可能性があります。このカテゴリーへの需要は、農業化学品生産、金属加工、および確立された産業契約に引き続き結びついています。
99%超セグメントは、フッ化カリウム市場全体を上回るCAGR 3.89%で2032年まで拡大する見込みです。医薬品合成、半導体プロセス、および特定の先進材料用途は、一般的な産業グレードでは提供できない管理された不純物プロファイルを必要とします。微量のイオン汚染が反応、ウェーハ洗浄シーケンス、または規制された製造プロセスに影響を与える可能性があります。オックスフォードおよびPfizerのフッ素化研究は、フッ化カリウムをフッ化水素なしに複雑なフッ素化分子を調製するルートで使用できることを示しました。これにより、プロセス化学チームは予測可能な品質を持つ材料を指定するさらなる理由を得ます。フッ化カリウム産業は、このグレードにおいて品質検証、バッチ一貫性、および顧客適格化においてより競争が激化する可能性があります。Gujarat Fluorochemicals Limitedは、設備投資計画の中で高純度電子特殊化学品を特定しています。これは、インドのサプライヤーが歴史的に専門フッ化物材料を必要としてきた用途への参入を目指していることを示しています。
形態別:
固体材料が明確な商業的優位性を維持固体フッ化カリウムは2026年の市場シェアの80.27%を占め、2032年にかけてCAGR 4.04%で拡大する見込みです。この材料は、バッチ反応での計量が容易で、管理された包装での輸送が容易であり、多くの調製済み液体形態よりも保管中の安定性が高いです。無水固体フッ化カリウムはまた、正確なフッ化物添加を必要とする用途に対して明確な化学量論を提供します。これにより、農薬合成、分析試薬、医薬品化学、およびいくつかの金属処理製剤に適した形態となっています。フッ化カリウム市場は固体材料を引き続き好む傾向にあり、大量顧客はしばしば乾燥試薬の計量添加を中心にプロセスを設計しています。MORITA CHEMICAL INDUSTRIES CO., LTD.は堺工場でフッ素材料製造を行っており、特殊固体フッ化物製品に利用可能な生産基盤を示しています。吸湿性材料は製品品質を保護する包装および保管管理が必要なため、品質システムは引き続き重要です。明確な取り扱いガイダンスを提供する固体サプライヤーは、日常的な用途と高仕様用途の両方で顧客を支援できます。
液体フッ化カリウムは、連続投与または水性プロセスとの適合性が長期保存よりも重要な場合に使用されます。金属表面処理ラインおよび一部のガラスエッチング槽は、用途がすでに溶液濃度を管理しているため液体材料を使用できます。このセグメントは、流通および保管期間中の吸湿が濃度管理をより困難にする可能性があるため、引き続き小規模にとどまっています。顧客はまた、2つの形態を選択する際に輸送効率、容器管理、および安全手順を考慮します。フッ化カリウム市場は、サプライヤーが信頼性の高い濃度仕様と連続プロセスサポートを提供できる場合、液体製品の位置を維持しています。確立された液体取り扱いインフラは、金属仕上げ事業において顧客の固定化をもたらす可能性があります。近隣のサービスネットワークを持つサプライヤーは、顧客の生産スケジュールに合わせて納品を調整できるため有利な立場にある可能性があります。液体カテゴリーは、したがって、支配的な固体形態に取って代わるのではなく、より広い製品ミックスの集中した部分にとどまる可能性が高いです。
用途別:
農薬製剤が収益と成長の両方を支援農薬製剤は2026年の市場シェアの38.35%を占め、2032年にかけてCAGR 4.26%で拡大する見込みです。この用途は、農薬製品の中間体を生成するフッ素化ステップにフッ化カリウムを使用します。2025年の米国化学会のレビューでは、現代の農薬におけるフッ素の存在の増大が特定され、フッ素化化合物が2016年から2022年に登録されたハロゲン置換農薬化学品の40%を占めることが報告されました。この需要基盤は、フ化カリウムの消費を繰り返しの製品開発および生産活動に結びつけるため重要です。Aarti Industries Ltd.は特殊化学品中間体を供給しており、長期契約のもとでグローバル顧客と取引していると述べています。この用途はまた、純度とコスト規律のバランスをとるグレードへの需要を支えています。安定した供給と技術文書を提供できる生産者は、この用途に対応するうえで有利な立場にあります。
フッ素化および分析試薬は、フッ化カリウム産業において品質重視の用途分野を形成しています。研究室および医薬品チームは、反応の信頼性と不純物文書化が重要な場合に管理グレードの試薬を使用します。FUJIFILM Wako Pure Chemical Corporation、KANTO KAGAKU、NACALAI TESQUE, INC.は、実験室および特殊化学品要件に関連するサプライヤーの中に含まれます。ガラスエッチングは、フッ化物イオンが制御された条件下でシリコン含有表面と反応できるためフッ化カリウムを使用します。フラックス用途はアルミニウムろう付けおよび関連する金属接合プロセスを支援し、金属表面処理は調製および活性化ステップでフッ化物活性を使用します。触媒用途は化学品生産において追加の産業的出口を提供します。フッ化カリウム市場は、単一の用途が需要を完全に決定しないため、このミックスから恩恵を受けています。また、生産者が用途をまたいで異なる包装、仕様、および顧客サービスの期待を管理することも必要です。
最終用途産業別:
農薬が最も広い需要ポジションを持つ農薬は2026年の市場シェアの44.83%を占め、2032年にかけてCAGR 4.41%で拡大する見込みです。この最終用途産業は、有用な生物学的および性能特性を提供できるフッ素化有効成分の継続的な開発から恩恵を受けています。フッ素化農薬に関する学術的証拠は、現代の農薬開発におけるフッ素化学の関連性を支持しています。農業生産および農薬製造がアジア太平洋、欧州、北米、南米にわたって展開されているため、需要は広い地理的基盤も持っています。フッ化カリウム市場は、製造業者が中間体および適格原材料の長期供給契約を締結する際に支援されます。この産業の顧客は一貫した文書化と信頼性の高い納品を必要とするため、生産者は依然として高い安全基準を維持しなければなりません。より高品質のグレードは、最終ユーザーが合成結果のより厳密な管理を求める場合に大きな役割を果たす可能性があります。これにより、トン数の成長が安定していても純度管理の価値貢献が増加する可能性があります。
エレクトロニクスおよび半導体ユーザーは、ウェーハ表面および特殊材料を含むプロセスステップに高純度フッ化物試薬を必要とします。適格化、汚染管理、供給保証が中心的な購買基準であるため、その要件は農薬需要とは異なります。日本と韓国は先進エレクトロニクス化学品需要の重要な拠点であり続けており、インドと東南アジアは追加の製造能力を開発しています。Kanto Denka Kogyo Co., Ltd.とMORITA CHEMICAL INDUSTRIES CO., LTD.は、日本の確立されたフッ素化学品および電子材料サプライ環境内に位置しています。ガラスおよび金属の最終用途グループは、アルミニウム加工、特殊ガラス、自動車部品を通じて安定した産業需要源を提供しています。医薬品顧客もフッ化カリウムを評価しており、選択された合成ルートでより取り扱いが困難なフッ素化原料を代替できます。これらの最終用途グループは、フッ化カリウム市場における単一の顧客サイクルへの依存を低減します。それぞれの異なる技術的ニーズにより、価格と並んでサービス品質と製品差別化が重要になります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域フッ化カリウム市場
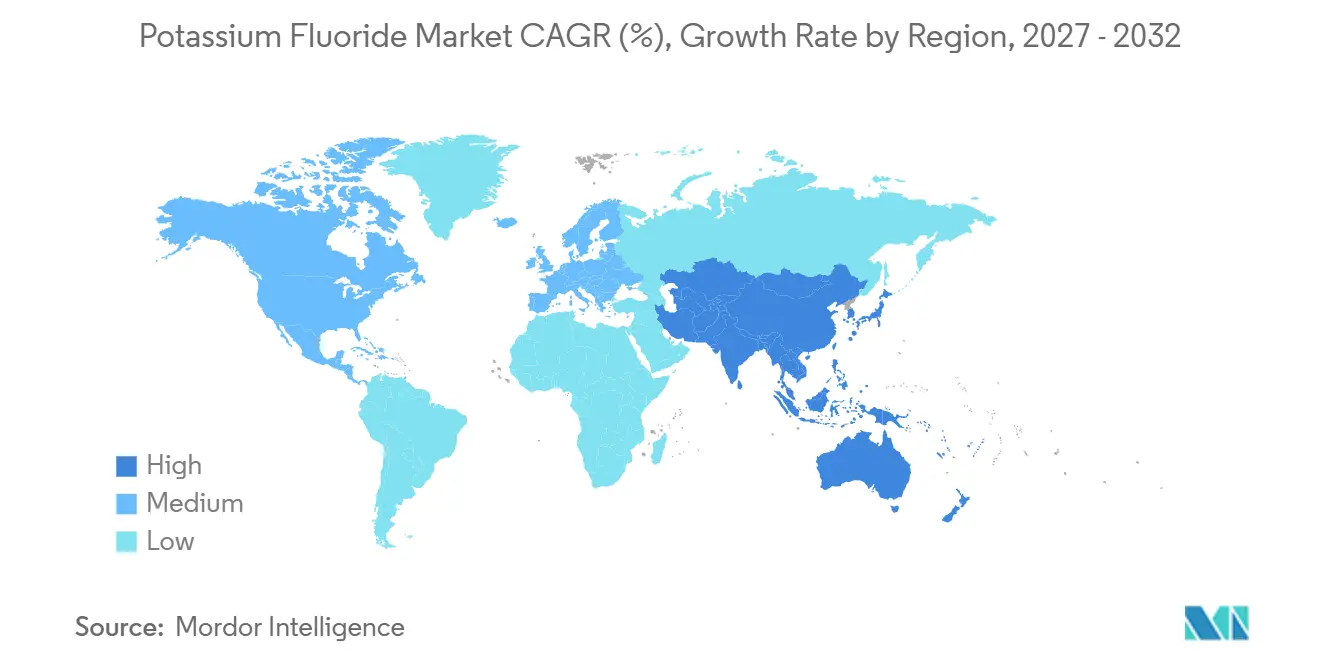
アジア太平洋地域は2026年に市場シェアの39.44%を占め、2032年にかけて4.33%のCAGRで成長すると予測されている。中国は、エレクトロニクス、農薬、電池材料、および産業加工からの大きな需要と相まって、相当な化学品製造能力を有している。インドは、統合的な生産能力および電子デバイス向け特殊化学品への投資を通じて、国内フッ素化学品基盤を強化している。Gujarat Fluorochemicals Limitedは、高純度電子デバイス向け特殊化学品を含む広範なFY2026-27設備投資プログラムを発表した。Aarti Industries Ltd.もまた、ダヘジにおける事業活動が統合型特殊化学品事業の強化を目的としていると表明している。日本および韓国は、半導体および精密化学品の生産を通じて高付加価値の需要をもたらしている。Kanto Denka Kogyo Co., Ltd.、KANTO KAGAKU、MORITA CHEMICAL INDUSTRIES CO., LTD.、FUJIFILM Wako Pure Chemical Corporation、およびNACALAI TESQUE, INC.は、当地域における確立された特殊化学品サプライヤーの基盤を代表している。
北米フッ化カリウム市場
北米は、医薬品合成、半導体材料、特殊ガラス、および産業加工における重要な地域需要拠点である。米国は蛍石の輸入に完全に依存しており、生産者は外部の原料調達環境にさらされている。連邦の職場安全および化学物質安全規制に基づくコンプライアンス要件は、中小規模のサプライヤーにとって参入障壁を高める可能性がある。Solstice Advanced Materials US, Inc.は、HoneywellのAdvanced Materials事業の分離に伴い、フッ素化学品に特化した存在感を提供している。American ElementsおよびSolvayも、北米の幅広い特殊材料およびフッ素化学品の領域内で事業を展開している。当地域の顧客は、文書化されたコンプライアンス、信性の高い包装、および強靭な原料調達計画を重視する可能性が高い。これらの要因は、輸入原材料がコスト上のリスクをもたらす場合においても、資格を有するサプライヤーを支援し得る。
欧州・中東・アフリカおよび南米フッ化カリウム市場
欧州は、医薬品中間体、特殊ガラス、自動車用アルミニウム部品、および産業用表面処理需要に依存している。DERIVADOS DEL FLUOR (DDF)は欧州の産業バイヤーにサービスを提供し、フッ化物化学品における地域生産拠点を有している。規制により、労働者安全、危険物の文書管理、および保管条件への細心の注意が求められる。これらの義務は、信頼性の高いコンプライアンス実績を必要とする産業顧客にとって、確立されたサプライヤーをより魅力的なものにし得る。南米は、ブラジルの大規模な農薬セクターおよびフッ素化学品原料への関連需要に支えられている。中東およびアフリカの集合的な需要は小規模であるが、ガラス、石油化学、鉱業、および金属活動が局所的な用途を生み出している。南アフリカは蛍石サプライヤーとして戦略的な重要性を有しいるが、同地域のフッ化カリウム消費量は限定的である。したがって、フッ化カリウム市場は、大量生産を行うアジア、技術的要求水準の高い先進市場、および小規模な産業需要拠点の間の地域的バランスを反映している。
競合環境
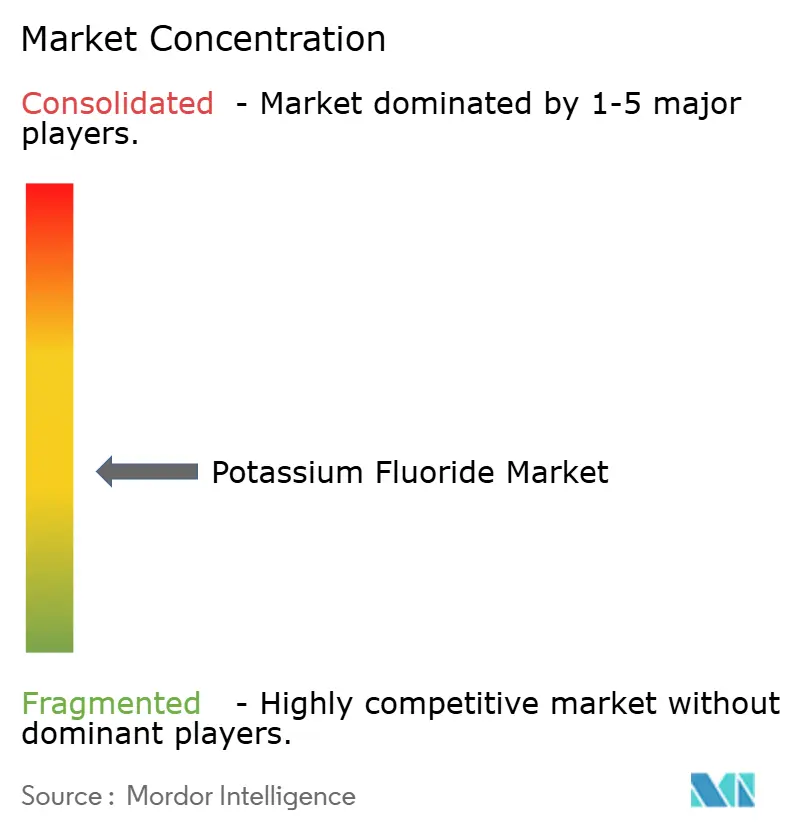
フッ化カリウム市場は中程度に集中しており、上位5社はMORITA CHEMICAL INDUSTRIES CO., LTD.、Solvay、Navin Fluorine International Limited、Solstice Advanced Materials US, Inc.、Gujarat Fluorochemicals Limitedです。競合ポジションは、純度レベル、形態、顧客適格化、および上流フッ素原料へのアクセスによって異なります。高純度グレードはより広範な品質システムと顧客検証を必要とします。この分断により、競合環境は単純なコモディティ化学品市場よりも専門化されています。
後方統合は、ホタル石およびフッ化水素酸の入手可能性が生産の信頼性を決定する可能性があるため、中心的な競合アプローチです。Aarti Industries Ltd.は、エンドツーエンドの製造レジリエンスを強化することを目的としたダヘジでの後方統合プロジェクトについて説明しました。Gujarat Fluorochemicals Limitedは、設備投資計画の一部を高純度電子特殊化学品に向けており、より高付加価値のフッ素材料への移行を支援しています。MORITA CHEMICAL INDUSTRIES CO., LTD.は2024年にMorita Materials, Inc.を設立し、先進フッ素材料の流通を拡大しました。これらの動きは、企業が価格のみに依存するのではなく、供給保証、専門製品開発、より良い顧客アクセスを追求していることを示しています。フッ化カリウム市場はまた、半導体および医薬品の適格要件を満たすことができるサプライヤーに優位性を与えています。
日本の専門企業は先進的な品質要件において強みを維持していますが、インドおよび中国の生産者は高純度フッ素化学における能力を拡大しています。これにより、確立された専門企業と、分析管理および適格生産システムに投資できる新興サプライヤーとの差が縮まる可能性があります。フッ化カリウム市場は、エレクトロニクス製造が成長しているものの特殊フッ化物製品の現地供給が依然として限られている東南アジアに機会を持っています。この機会を求めるサプライヤーは、信頼性の高い地域物流とエレクトロニクス顧客との関係が必要です。バイヤーは原料安全保障、製品一貫性、安全文書化、および変化する技術仕様を満たすサプライヤーの能力を評価する可能性が高いです。標準グレードの新規生産能力は、製品が容易に代替可能な場合に競争を激化させる可能性があります。適格化に時間がかかり、顧客が切り替えコストに直面するため、高純度材料はより差別化された状態を維持するはずです。全体として、競争は統合生産能力、専門品質、および顧客固有のサービスの間でバランスを保ち続ける可能性が高いです。
フッ化カリウム産業のリーダー企業
-
MORITA CHEMICAL INDUSTRIES CO., LTD.
-
Solvay
-
Navin Fluorine International Limited
-
Solstice Advanced Materials US, Inc.
-
Gujarat Fluorochemicals Limited
- 注:主要企業の掲載順は順位を示すものではありません。
フッ化カリウム市場 このレポートでカバーされる企業
- Aarti Industries Ltd.
- American Elements
- DERIVADOS DEL FLUOR (DDF)
- Do-Fluoride Chemicals Co., Ltd.
- Fengyuan Group
- FLUORO CHEMICALS
- FUJIFILM Wako Pure Chemical Corporation
- Gujarat Fluorochemicals Limited
- Harshil Industries
- Jiangxi Dongyan Pharmacy Co., Ltd.
- Kanto Denka Kogyo Co., Ltd.
- KANTO KAGAKU
- MORITA CHEMICAL INDUSTRIES CO., LTD.
- NACALAI TESQUE, INC.
- Navin Fluorine International Limited
- Solstice Advanced Materials US, Inc.
- Solvay
最近の産業開発事情 フッ化カリウム市場
- 2026年4月:TANFAC Industries LimitedはBlue Star Limitedとフッ素化製品の長期供給契約を締結し、供給は2027年1月に開始予定です。この契約は、産業および冷凍関連用途に使用されるフッ素化学品の国内供給関係を強化することで、フッ化カリウム市場を間接的に支援します。
- 2026年2月:Navin Fluorine International Limitedは、グジャラート州ダヘジの新しい無水フッ化水素酸プラントで年間生産能力40,000メートルトンの商業生産を開始しました。この拡張は、フッ化カリウム製造に使用される主要原材料であるフッ化水素酸の上流供給を強化することで、フッ化カリウム市場を支援します。
世界のフッ化カリウム市場レポートの範囲
フッ化カリウムは、化学合成、表面処理、および特殊産業プロセスにおけるフッ化物イオン源として使用される無機フッ化物化合物です。その化学反応性とフッ素化反応を支援する能力により、化学品製造、ガラス加工、およびその他の技術的用途にわたって有用です。
フッ化カリウム市場は、純度、形態、用途、最終用途産業、および地域別にセグメント化されています。純度別では、市場は95%~99%と99%超にセグメント化されています。形態別では、市場は固体と液体にセグメント化されています。用途別では、市場はフッ素化および分析試薬、ガラスエッチング、フラックス、金属表面処理、触媒、農薬製剤、その他の用途にセグメント化されています。最終用途産業別では、市場は農薬、ガラスおよび金属、医薬品、エレクトロニクスおよび半導体、その他の最終用途産業にセグメント化されています。レポートはまた、15カ国にわたるフッ化カリウムの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 95%~99% |
| 99%超 |
| 固体 |
| 液体 |
| フッ素化および分析試薬 |
| ガラスエッチング |
| フラックス |
| 金属表面処理 |
| 触媒 |
| 農薬製剤 |
| その他の用途 |
| 農薬 |
| ガラスおよび金属 |
| 医薬品 |
| エレクトロニクスおよび半導体 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 純度別 | 95%~99% | |
| 99%超 | ||
| 形態別 | 固体 | |
| 液体 | ||
| 用途別 | フッ素化および分析試薬 | |
| ガラスエッチング | ||
| フラックス | ||
| 金属表面処理 | ||
| 触媒 | ||
| 農薬製剤 | ||
| その他の用途 | ||
| 最終用途産業別 | 農薬 | |
| ガラスおよび金属 | ||
| 医薬品 | ||
| エレクトロニクスおよび半導体 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
フッ化カリウム市場の規模はどのくらいですか?
フッ化カリウム市場規模は2026年に439.53 ミリオン 米ドルと評価され、2027年の455.18 ミリオン 米ドルから2032年には543.48 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは3.61%です。
フッ化カリウムの需要を牽引しているものは何ですか?
需要は、フッ素化農薬および医薬品、高純度エレクトロニクス化学品、ガラスエッチング、金属加工用途によって支えられています。
2032年にかけて最も速く拡大するグレードはどれですか?
99%超の純度は、医薬品および半導体の要件に支えられ、2032年にかけてCAGR 3.89%で拡大する見込みです。
2026年に最大のシェアを占めた形態はどれですか?
固体は2026年に80.27%のシェアを占め、保管中の安定性と正確なバッチ投与への適合性から支持されています。