
Kaliumfluorid-Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 455.18 Millionen US-Dollar |
| Marktgröße (2032) | 543.48 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kaliumfluorid-Marktanalyse von Mordor Intelligence
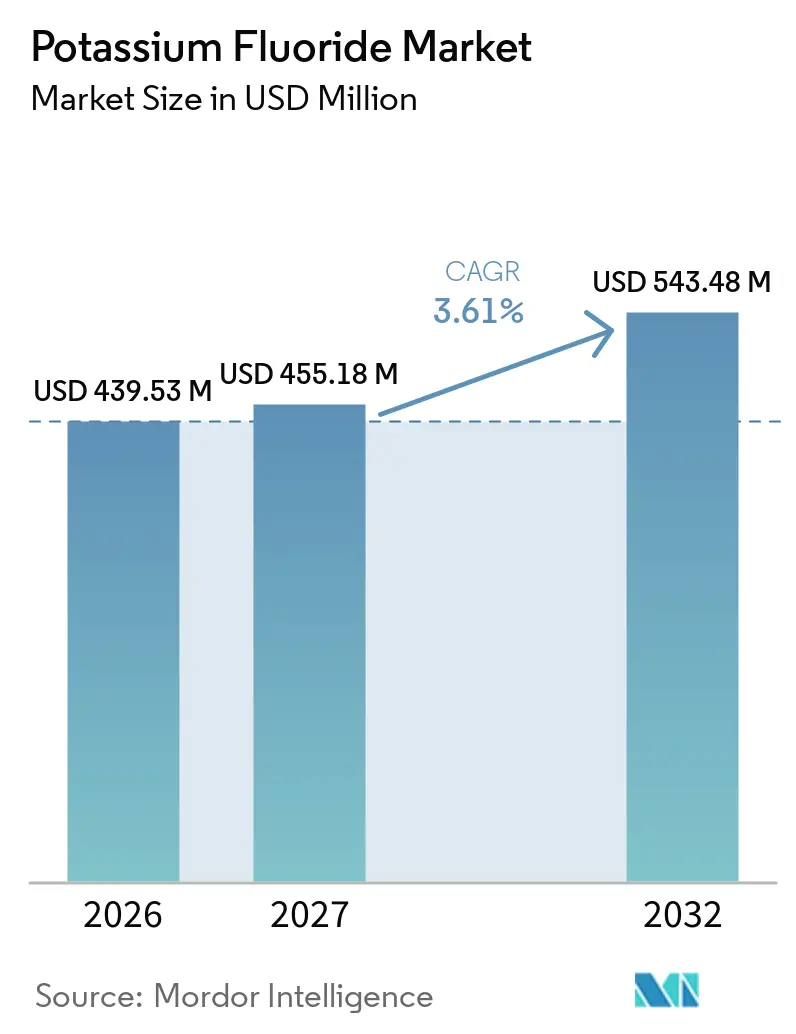
Die Kaliumfluorid-Marktgröße wurde im Jahr 2026 auf 439,53 Millionen USD geschätzt und soll von 455,18 Millionen USD im Jahr 2027 auf 543,48 Millionen USD bis 2032 wachsen, bei einer CAGR von 3,61 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch den verstärkten Einsatz fluorierter Vorprodukte in Pflanzenschutzmitteln, der pharmazeutischen Synthese, der Halbleiterverarbeitung, Spezialglas und der Metallbehandlung gestützt. Kaliumfluorid gewinnt auch dort an Bedeutung, wo Hersteller Fluorierungsverfahren suchen, die den direkten Einsatz von Fluorwasserstoff vermeiden, einschließlich Arbeiten, die 2026 von Forschern der Universität Oxford und Pfizer-Mitarbeitern veröffentlicht wurden. Die Produktionsökonomie bleibt empfindlich gegenüber der Verfügbarkeit von Flussspat, da Fluorwasserstoffsäure ein notwendiger vorgelagerter Rohstoff ist, und die Vereinigten Staaten sind bei Flussspat vollständig importabhängig. Der Kaliumfluorid-Markt wird zunehmend abhängiger von Lieferanten, die die Rohstoffqualität kontrollieren, Sicherheitsanforderungen erfüllen und konsistentes hochreines Material produzieren können. Diese Bedingungen begünstigen etablierte Fluorchemikalienhersteller und schaffen gleichzeitig Raum für Lieferanten, die Elektronik- und Pharmakunden mit qualifizierten Güten bedienen können.
Wichtigste Erkenntnisse des Berichts
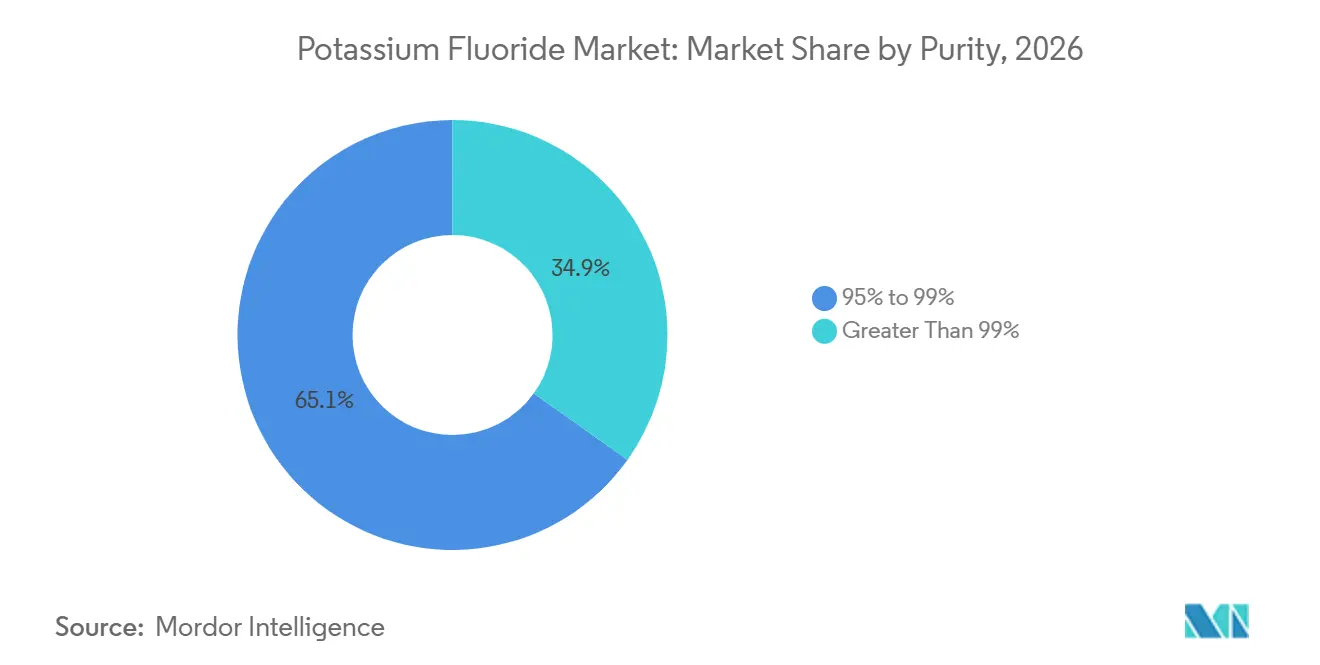
- Nach Reinheit hielt das Segment 95 % bis 99 % im Jahr 2026 einen Marktanteil von 65,12 % am Kaliumfluorid-Markt, während das Segment größer als 99 % bis 2032 voraussichtlich mit einer CAGR von 3,89 % wachsen wird.
- Nach Form hielt festes Kaliumfluorid im Jahr 2026 einen Marktanteil von 80,27 % am Kaliumfluorid-Markt und soll bis 2032 mit einer CAGR von 4,04 % wachsen.
- Nach Anwendung hielten agrochemische Formulierungen im Jahr 2026 einen Marktanteil von 38,35 % am Kaliumfluorid-Markt und sollen bis 2032 mit einer CAGR von 4,26 % wachsen.
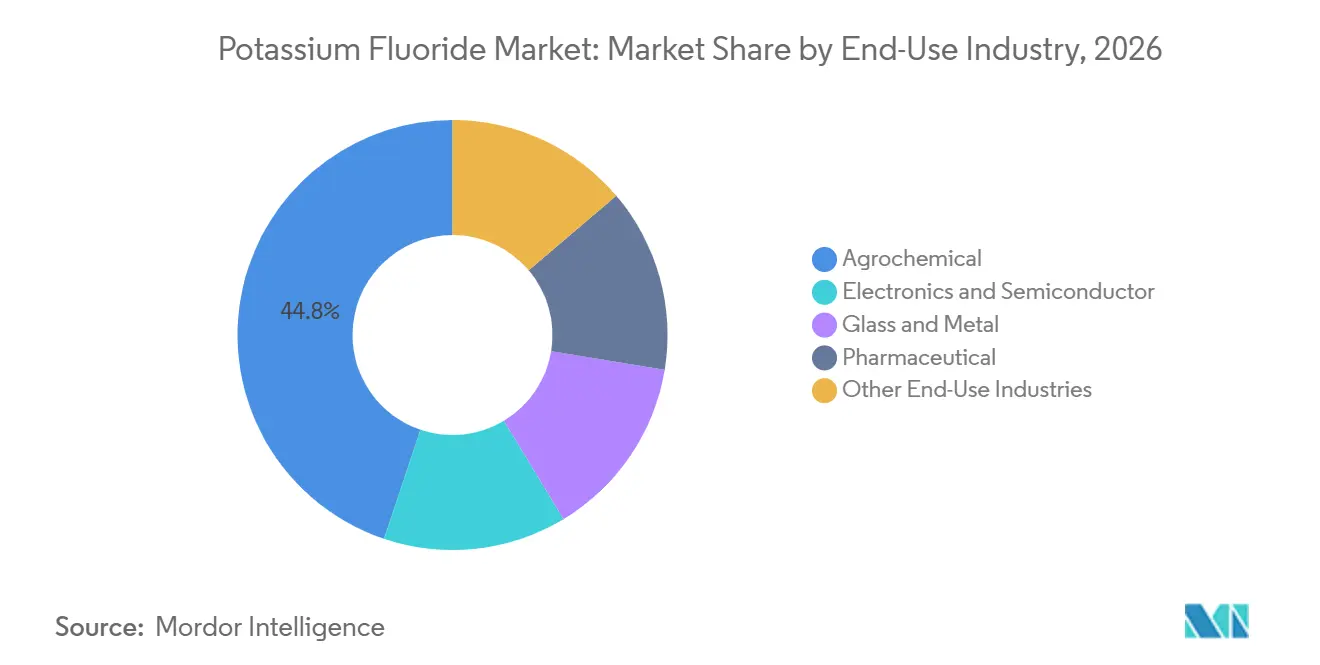
- Nach Endverbrauchsbranche hielt die Agrochemie im Jahr 2026 einen Marktanteil von 44,83 % am Kaliumfluorid-Markt und soll bis 2032 mit einer CAGR von 4,41 % wachsen.
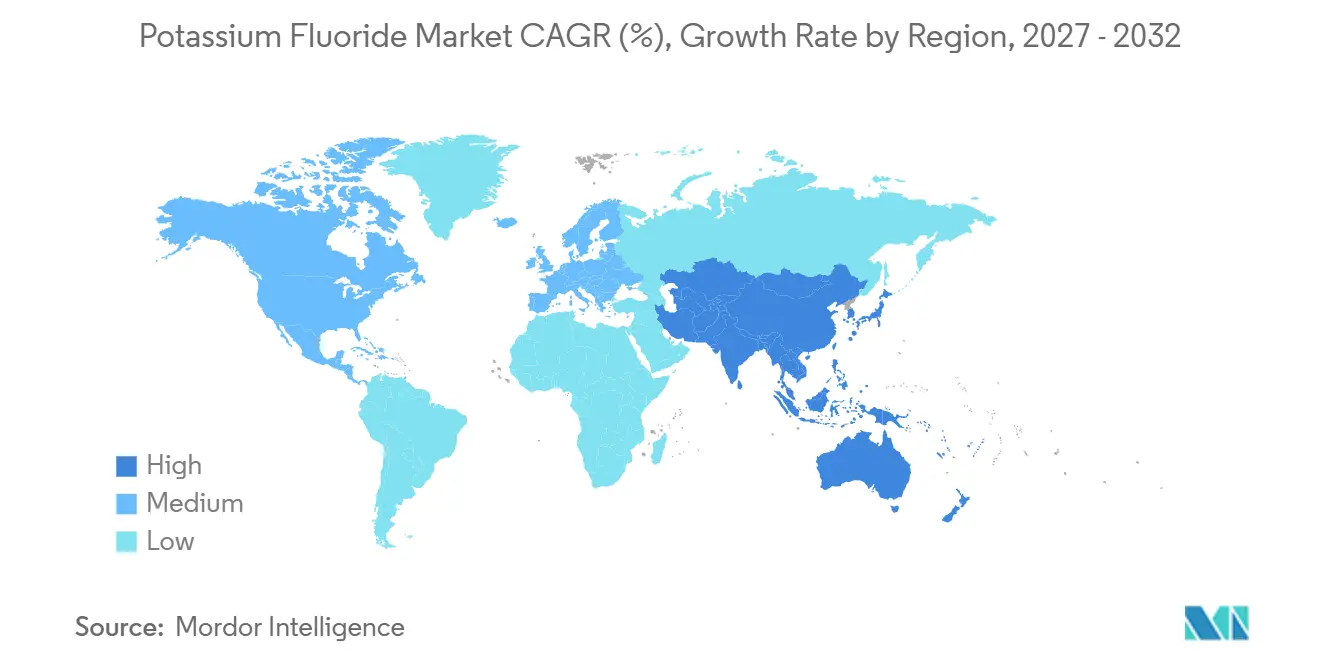
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 39,44 % am Kaliumfluorid-Markt und soll bis 2032 mit einer CAGR von 4,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Synthese fluorierter Pharmazeutika und Agrochemikalien | +1.2% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage aus der Halbleiter- und Displayfertigung nach hochreinen Fluoridreagenzien | +0.9% | Ostasien (China, Südkorea, Japan), ASEAN und Indien | Mittelfristig (2–4 Jahre) |
| Ausbau der Fluorchemikalienkapazitäten in Asien-Pazifik und Lokalisierung der Lieferkette | +0.7% | Kernregion Asien-Pazifik mit Ausstrahlungseffekten auf die globale Versorgung | Mittelfristig (2–4 Jahre) |
| Wachstum bei Glasätzen, Metallurgie und Schweißflussmittelanwendungen | +0.5% | Global, mit bedeutender Aktivität in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Forschungsnachfrage nach Batteriematerialien und Elektrolytadditiven | +0.4% | Global, mit Konzentration von Forschung und Entwicklung in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Synthese fluorierter Pharmazeutika und Agrochemikalien
Fluor ist in neu entwickelten Pflanzenschutzmitteln und pharmazeutischen Verbindungen häufiger geworden. Eine Übersichtsarbeit aus dem Jahr 2025 ergab, dass fluorierte Pestizide mehr als die Hälfte der neu zugelassenen Pestizide ausmachten, während fast 70 % der in den letzten Jahren zugelassenen Agrochemikalien mindestens einen Fluorsubstituenten enthielten. Dies stützt einen dauerhaften Bedarf an Fluoridquellen, die bei Halogenaustauschrektionen und anderen Syntheseschritten eingesetzt werden. Der Kaliumfluorid-Markt profitiert davon, weil die Verbindung Fluoridionen liefert, ohne dass Hersteller in jedem Prozess direkt mit Fluorwasserstoff umgehen müssen. Forscher der Universität Oxford und von Pfizer berichteten über eine auf Kaliumfluorid basierende Appel-Fluorierungsmethode, die Alkohole in Alkylfluoride umwandelte und mehr als 80 fluorierte Moleküle produzierte, darunter enantiomerenangereicherte pharmazeutische Zwischenprodukte[1]. Die Methode könnte die Nachfrage nach eng spezifizierten Güten steigern, bei denen Arzneimittelentwicklungs- und Prozesschemie-Teams eine vorhersehbare Verunreinigungskontrolle benötigen.
Steigende Nachfrage aus der Halbleiter- und Displayfertigung nach hochreinen Fluoridreagenzien
Die Halbleiterfertigung erfordert hochkontrollierte chemische Einsatzstoffe für Reinigungs-, Ätz- und Abscheideprozesse. Hochreines Kaliumfluorid kann die Entfernung von Siliziumoxid und verwandte Waferverarbeitungsanwendungen unterstützen, bei denen Spurenverunreinigungen die Prozessausbeuten verringern können. Der Kaliumfluorid-Markt hat daher die Möglichkeit, sich in Richtung Güten mit strengeren Qualifizierungsanforderungen und höherem technischen Servicebedarf zu entwickeln. Gujarat Fluorochemicals Limited identifizierte elektronische Spezialchemikalien als geplanten Investitionsbereich in seinem Investitionsprogramm für das Geschäftsjahr 2026/27. Indien hat auch seinen politischen Fokus auf die Halbleiterfertigung verstärkt, was lokale Investitionen in elektronische Materialien und damit verbundene chemische Lieferketten unterstützt. Lieferanten, die Produktkonsistenz, Verpackungsintegrität und Kontaminationskontrollen dokumentieren können, sind besser positioniert, um diese Nachfrage zu bedienen.
Ausbau der Fluorchemikalienkapazitäten in Asien-Pazifik und Lokalisierung der Lieferkette
Asien-Pazifik vereint eine große Fluorchemikalienproduktionsbasis mit wachsender nachgelagerter Nachfrage aus Landwirtschaft, Elektronik, Automobilproduktion und Spezialchemikalien. Der Kaliumfluorid-Markt in der Region profitiert, wenn Produzenten Fluorwasserstoffsäure, Fluorintermediate und fertige Spezialprodukte in kürzeren Lieferketten integrieren. Gujarat Fluorochemicals Limited meldete Investitionen in Fluorchemikalien, Batteriematerialien und elektronische Spezialchemikalien, was diese breitere regionale Bewegung hin zu integrierter Kapazität widerspiegelt. Aarti Industries Ltd. beschrieb ebenfalls Rückwärtsintegrationsaktivitäten in Dahej, die die Rohstoffsicherheit für seine Spezialchemikalienoperationen verbessern sollen. Lokale Produktion kann die Anfälligkeit gegenüber Importverzögerungen verringern und die Koordination mit Kunden verbessern, die regelmäßige Lieferungen benötigen. Sie kann auch den Wettbewerb um Standardgüten intensivieren, da mehr regionale Lieferanten versuchen, die Inlandsnachfrage zu bedienen.
Wachstum bei Glasätzen, Metallurgie und Schweißflussmittelanwendungen
Glasätzen, Aluminiumhartlöten, Schweißflussmittel und Oberflächenbehandlungsprozesse bilden eine stabile industrielle Basis für den Kaliumfluorid-Markt. Kaliumfluorid kann Fluoridaktivität in Formulierungen liefern, die ein kontrolliertes Schmelzverhalten, Oberflächenvorbereitung oder Oxidentfernung erfordern. Diese Anwendungen sind weniger von einem einzelnen Technologiezyklus abhängig als die Elektronik, was dazu beitragen kann, die Nachfrage über die Lieferantenbasis hinweg auszugleichen. MORITA CHEMICAL INDUSTRIES CO., LTD. listet die Produktion von Fluorchemikalien in seinen Sakai-Betrieben auf, wo das Unternehmen fortschrittliche Fluormaterialanwendungen bedient. Leichtbau im Automobilbereich und Wärmemanagementssysteme unterstützen weiterhin die Aluminiumhartlötaktivität in mehreren Fertigungsregionen. Lieferanten mit langjährigen Kundenzulassungen können von wiederkehrenden Aufträgen profitieren, da Prozessänderungen in industriellen Anwendungen in der Regel sorgfältig geprüft werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fluoridtoxizität, Korrosivität und Compliance-Kosten für Gefahrstoffe | -0.6% | Global, am strengsten in Nordamerika und der EU (OSHA, REACH) | Kurzfristig (≤ 2 Jahre) |
| Konzentrierte Flussspat- und Fluorwasserstoffsäure-Rohstoffversorgung | -0.4% | Global, besonders spürbar in China, den USA und Europa | Kurzfristig (≤ 2 Jahre) |
| Feuchtigkeitsempfindlichkeit und Anforderungen an die Gütekonsistenz | -0.2% | Global, verstärkt in feuchten asiatischen Produktionsumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fluoridtoxizität, Korrosivität und Compliance-Kosten für Gefahrstoffe
Kaliumfluorid erfordert sorgfältige Handhabung, da Fluoridverbindungen Risiken für die Arbeitssicherheit und Lagerung erzeugen können. Hersteller und Händler in den Vereinigten Staaten müssen Gefahrenkommunikationssysteme, Kennzeichnungen, Sicherheitsdatenblätter, Mitarbeiterschulungen und geeignete Schutzmaßnahmen gemäß den bundesstaatlichen Arbeitsschutzvorschriften aufrechterhalten. Der Kaliumfluorid-Markt sieht sich mit höheren Betriebsanforderungen konfrontiert, wenn Kunden geprüfte Sicherheitspraktiken und zuverlässige Dokumentation verlangen. Die US-amerikanische Umweltschutzbehörde und die Behörde für Arbeitssicherheit und Gesundheitsschutz verstärkten 2025 ihre Koordination bei Bemühungen zur chemischen Sicherheit und unterstrichen damit die Bedeutung der Compliance im gesamten Chemiebereich. Große Produzenten können diese Fixkosten auf breitere Betriebe verteilen, während kleinere Lieferanten die Expansion möglicherweise schwieriger finden. Dies kann neue Kapazitäten in regulierten Märkten einschränken, selbst wenn die nachgelagerte Nachfrage günstig ist.
Konzentrierte Flussspat- und Fluorwasserstoffsäure-Rohstoffversorgung
Fluorwasserstoffsäure ist ein wichtiger Vorläufer für die Kaliumfluoridproduktion, und ihre Verfügbarkeit hängt von der Flussspatversorgung ab. Die Vereinigten Staaten waren 2024 zu 100 % importabhängig bei Flussspat, wobei Mexiko 62 % der US-Importe lieferte, Vietnam 14 % und Südafrika 9 %[2]. Diese Konzentration setzt den Kaliumfluorid-Markt Versandunterbrechungen, Handelsbedingungen, Minenverfügbarkeit und Rohstoffpreisvolatilität aus. Produzenten mit langfristigen Rohstoffvereinbarungen sind möglicherweise besser in der Lage, Lieferpläne einzuhalten und Kosten zu managen. Lieferanten ohne zuverlässigen Flussspatzugang können unter Margendruck geraten, wenn die Fluorwasserstoffsäurepreise steigen. Das Problem ist besonders bedeutsam für Käufer, die hochreines Material suchen, da Ersatzrohstoffe und schnelle Lieferantenwechsel ihre Qualifizierungsanforderungen möglicherweise nicht erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reinheit:
95 % bis 99 % führend, während größer als 99 % beschleunigtDas Segment 95 % bis 99 % machte 2026 einen Marktanteil von 65,12 % aus. Es wird häufig in agrochemischen Zwischenprodukten, Glasbehandlungsverbindungen, Aluminiumhartlötflussmitteln und Schweißflussmittelformulierungen eingesetzt. Diese Verwendungen erfordern zuverlässige Fluoridaktivität und konsistente Handhabungseigenschaften, aber viele erfordern nicht die Verunreinigungsgrenzen, die in der Halbleiter- oder Pharmaproduktion angewendet werden. Do-Fluoride Chemicals Co., Ltd. und Fengyuan Group bedienen die chinesische Industriechemikaliennachfrage, während DERIVADOS DEL FLUOR (DDF) Industriekunden in Europa beliefert. Der Preisunterschied zwischen Standard- und Ultrahochreingüten stützt die anhaltende Nachfrage nach der Kategorie 95 % bis 99 % in kostenempfindlichen Prozessen. Käufer können diese Güte beibehalten, wenn sie die technischen Spezifikationen erfüllt und niedrigere Einsatzkosten bietet. Die Nachfrage nach dieser Kategorie wird weiterhin an die Produktion von Agrarchemikalien, die Metallverarbeitung und etablierte Industrieverträge gebunden sein.
Das Segment größer als 99 % soll bis 2032 mit einer CAGR von 3,89 % wachsen, schneller als der Gesamtkaliumfluorid-Markt. Pharmazeutische Synthese, Halbleiterverarbeitung und bestimmte Anwendungen für fortschrittliche Materialien erfordern kontrollierte Verunreinigungsprofile, die allgemeine Industriegüten möglicherweise nicht bieten. Geringe Mengen ionischer Verunreinigungen können eine Reaktion, eine Waferreinigungssequenz oder einen regulierten Herstellungsprozess beeinflussen. Die Fluorierungsarbeit von Oxford und Pfizer zeigte, wie Kaliumfluorid in einem Verfahren eingesetzt werden kann, das komplexe fluorierte Moleküle ohne Fluorwasserstoff herstellt. Dies gibt Prozesschemie-Teams einen weiteren Grund, ein Material mit vorhersehbarer Qualität zu spezifizieren. Die Kaliumfluorid-Branche wird in dieser Güte wahrscheinlich stärker auf Qualitätsvalidierung, Chargenkonsistenz und Kundenzulassung konkurrieren. Gujarat Fluorochemicals Limited hat hochreine elektronische Spezialchemikalien in seinen Investitionsplänen identifiziert. Dies zeigt, dass indische Lieferanten versuchen, an Anwendungen teilzunehmen, die historisch gesehen spezialisierte Fluormaterialien erforderten.
Nach Form:
Festes Material behält einen klaren kommerziellen VorteilFestes Kaliumfluorid machte 2026 einen Marktanteil von 80,27 % aus und soll bis 2032 mit einer CAGR von 4,04 % wachsen. Das Material ist einfacher für Chargenreaktionen zu dosieren, einfacher in kontrollierter Verpackung zu versenden und stabiler bei der Lagerung als viele aufbereitete flüssige Formen. Wasserfreies festes Kaliumfluorid bietet auch eine definierte Stöchiometrie für Anwendungen, die präzise Fluoridzugaben erfordern. Dies macht das Format geeignet für die agrochemische Synthese, Analysereagenzien, pharmazeutische Chemie und mehrere Metallbehandlungsformulierungen. Der Kaliumfluorid-Markt bevorzugt weiterhin festes Material, da Großkunden ihre Prozesse häufig auf gewogene Zugaben von Trockenreagenzien ausrichten. MORITA CHEMICAL INDUSTRIES CO., LTD. betreibt die Herstellung von Fluormaterialien in seinem Sakai-Werk und demonstriert die verfügbare Produktionsbasis für spezialisierte feste Fluoridprodukte. Qualitätssysteme bleiben wichtig, da hygroskopische Materialien Verpackungs- und Lagerungskontrollen benötigen, die die Produktqualität schützen. Feste Lieferanten, die klare Handhabungsanleitungen bereitstellen, können Kunden sowohl bei Routine- als auch bei hochspezifizierten Anwendungen unterstützen.
Flüssiges Kaliumfluorid wird dort eingesetzt, wo kontinuierliche Dosierung oder Kompatibilität mit einem wässrigen Prozess wichtiger ist als eine lange Lagerdauer. Metalloberflächenbehandlungslinien und einige Glasätzbäder können flüssiges Material verwenden, da die Anwendung bereits die Lösungskonzentration verwaltet. Das Segment bleibt kleiner, da die Feuchtigkeitsaufnahme die Konzentrationssteuerung über Verteilungs- und Lagerungszeiträume hinweg schwieriger machen kann. Kunden berücksichtigen auch Frachtkosten, Behältermanagement und Sicherheitsverfahren bei der Auswahl zwischen den beiden Formen. Der Kaliumfluorid-Markt behält einen Platz für flüssige Produkte, wo Lieferanten zuverlässige Konzentrationsspezifikationen und Unterstützung für Dauerprozesse bieten können. Etablierte Flüssighandhabungsinfrastruktur kann Kundenbindung in Metallveredelungsbetrieben schaffen. Lieferanten mit nahegelegenen Servicenetzwerken können einen Vorteil haben, da sie Lieferungen mit den Produktionsplänen der Kunden koordinieren können. Die flüssige Kategorie wird daher wahrscheinlich ein fokussierter Teil des breiteren Produktmixes bleiben, anstatt das dominante feste Format zu ersetzen.
Nach Anwendung:
Agrochemische Formulierungen stützen sowohl Umsatz als auch WachstumAgrochemische Formulierungen hielten 2026 einen Marktanteil von 38,35 % und sollen bis 2032 mit einer CAGR von 4,26 % wachsen. Die Anwendung nutzt Kaliumfluorid in Fluorierungsschritten, die bei der Herstellung von Zwischenprodukten für Pflanzenschutzmittel helfen. Eine Übersichtsarbeit der American Chemical Society aus dem Jahr 2025 identifizierte die wachsende Präsenz von Fluor in modernen Pestiziden und berichtete, dass fluorierte Verbindungen 40 % der von 2016 bis 2022 registrierten halogensubstituierten Agrochemikalien ausmachten. Diese Nachfragebasis ist wichtig, weil sie den Kaliumfluoridverbrauch mit wiederkehrender Produktentwicklungs- und Produktionsaktivität verknüpft. Aarti Industries Ltd. liefert Spezialchemikalien-Zwischenprodukte und hat erklärt, dass es mit globalen Kunden im Rahmen langfristiger Vereinbarungen zusammenarbeitet. Die Anwendung unterstützt auch die Nachfrage nach Güten, die Reinheit mit Kostendisziplin ausbalancieren. Produzenten, die sichere Versorgung und technische Dokumentation bereitstellen können, sind gut positioniert, um diese Verwendung zu bedienen.
Fluorierung und Analysereagenzien bilden einen qualitätsorientierten Anwendungsbereich für die Kaliumfluorid-Branche. Forschungslabore und Pharmateams verwenden kontrollierte Güten, wenn Reaktionszuverlässigkeit und Verunreinigungsdokumentation wichtig sind. FUJIFILM Wako Pure Chemical Corporation, KANTO KAGAKU und NACALAI TESQUE, INC. gehören zu den Lieferanten, die mit Labor- und Spezialchemikalienanforderungen in Verbindung gebracht werden. Glasätzen nutzt Kaliumfluorid, weil Fluoridionen unter kontrollierten Bedingungen mit siliziumhaltigen Oberflächen reagieren können. Flussmittelanwendungen unterstützen das Aluminiumhartlöten und verwandte Metallfügeprozesse, während die Metalloberflächenbehandlung Fluoridaktivität in Vorbereitungs- und Aktivierungsschritten nutzt. Katalysatoranwendungen bieten einen zusätzlichen industriellen Absatzkanal in der chemischen Produktion. Der Kaliumfluorid-Markt profitiert von dieser Mischung, weil keine einzelne Anwendung die Nachfrage vollständig bestimmt. Es erfordert auch, dass Produzenten unterschiedliche Verpackungen, Spezifikationen und Kundenserviceerwartungen über Anwendungen hinweg verwalten.
Nach Endverbrauchsbranche:
Agrochemikalien haben die breiteste NachfragepositionAgrochemikalien hielten 2026 einen Marktanteil von 44,83 % und sollen bis 2032 mit einer CAGR von 4,41 % wachsen. Die Endverbrauchsbranche profitiert von der kontinuierlichen Entwicklung fluorierter Wirkstoffe, die nützliche biologische und Leistungseigenschaften bieten können. Die wissenschaftlichen Erkenntnisse zu fluorierten Pestiziden unterstützen die Relevanz der Fluorierungschemie für die moderne Pflanzenschutzentwicklung. Die Nachfrage hat auch eine breite geografische Basis, da die landwirtschaftliche Produktion und die Herstellung von Pflanzenschutzmitteln in Asien-Pazifik, Europa, Nordamerika und Südamerika stattfindet. Der Kaliumfluorid-Markt wird gestützt, wenn Hersteller längere Versorgungsvereinbarungen für Zwischenprodukte und qualifizierte Rohstoffe eingehen. Produzenten müssen weiterhin hohe Sicherheitsstandards einhalten, da Kunden in dieser Branche konsistente Dokumentation und zuverlässige Lieferungen benötigen. Höherwertige Güten könnten eine größere Rolle gewinnen, wo Endverbraucher eine engere Kontrolle über Syntheseergebnisse anstreben. Dies könnte den Wertbeitrag des Reinheitsmanagements erhöhen, selbst wenn das Mengenwachstum stabil bleibt.
Elektronik- und Halbleiternutzer benötigen hochreine Fluoridreagenzien für Prozessschritte, die Waferoberflächen und Spezialmaterialien betreffen. Ihre Anforderungen unterscheiden sich von der agrochemischen Nachfrage, da Qualifizierung, Kontaminationskontrolle und Versorgungssicherheit zentrale Einkaufskriterien sind. Japan und Südkorea bleiben wichtige Standorte für die Nachfrage nach fortschrittlichen Elektronikchemikalien, während Indien und Südostasien zusätzliche Fertigungskapazitäten aufbauen. Kanto Denka Kogyo Co., Ltd. und MORITA CHEMICAL INDUSTRIES CO., LTD. sind im etablierten Fluorchemikalien- und Elektronikmaterieallieferumfeld Japans positioniert. Die Endverbrauchsgruppe Glas und Metall bietet eine stabile Quelle industrieller Nachfrage durch Aluminiumverarbeitung, Spezialglas und Automobilkomponenten. Pharmakunden schätzen Kaliumfluorid ebenfalls, wo es schwieriger zu handhabende Fluorierungseinsatzstoffe in ausgewählten Syntheserouten ersetzen kann. Diese Endverbrauchsgruppen reduzieren die Abhängigkeit von einem einzelnen Kundenzyklus im Kaliumfluorid-Markt. Ihre unterschiedlichen technischen Anforderungen machen Servicequalität und Produktdifferenzierung neben dem Preis wichtig.

Geografische Analyse
APAC-Kaliumfluorid-Markt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 39,44 % und wird voraussichtlich bis 2032 mit einer CAGR von 4,33 % wachsen. China verbindet eine bedeutende chemische Fertigungskapazität mit einer hohen Nachfrage aus den Bereichen Elektronik, Agrochemikalien, Batteriematerialien und industrielle Verarbeitung. Indien stärkt seine inländische Fluorchemikalienbasis durch Investitionen in integrierte Kapazitäten und elektronische Spezialchemikalien. Gujarat Fluorochemicals Limited meldete ein umfangreiches Investitionsprogramm für das Geschäftsjahr 2026/27, das hochreine elektronische Spezialchemikalien umfasst. Aarti Industries Ltd. hat ebenfalls erklärt, dass die Aktivitäten in Dahej darauf abzielen, integrierte Spezialchemikalienoperationen zu stärken. Japan und Südkorea tragen durch die Halbleiter- und Präzisionschemikalienproduktion zur hochwertigen Nachfrage bei. Kanto Denka Kogyo Co., Ltd., KANTO KAGAKU, MORITA CHEMICAL INDUSTRIES CO., LTD., FUJIFILM Wako Pure Chemical Corporation und NACALAI TESQUE, INC. repräsentieren die etablierte Basis der Spezialchemikalienlieferanten in der Region.
Nordamerika-Kaliumfluorid-Markt
Nordamerika ist ein wichtiges regionales Nachfragezentrum für die pharmazeutische Synthese, Halbleitermaterialien, Spezialglas und industrielle Verarbeitung. Die Vereinigten Staaten sind vollständig auf importierten Flussspat angewiesen, was die Produzenten externen Rohstoffbedingungen aussetzt. Compliance-Anforderungen gemäß den bundesstaatlichen Vorschriften zu Arbeitsplatzsicherheit und chemischer Sicherheit können die Markteintrittsbarrieren für kleinere Lieferanten erhöhen. Solstice Advanced Materials US, Inc. bietet nach der Abspaltung des Advanced-Materials-Geschäfts von Honeywell eine dedizierte Fluorchemie-Präsenz. American Elements und Solvay sind ebenfalls in der breiten Spezialwerkstoffe- und Fluorchemikalienlandschaft Nordamerikas tätig. Kunden in der Region werden voraussichtlich dokumentierte Compliance, zuverlässige Verpackung und eine belastbare Rohstoffplanung schätzen. Diese Faktoren können qualifizierte Lieferanten unterstützen, auch wenn importierte Rohstoffe zusätzliche Kostenrisiken mit sich bringen.
EMEA- und Südamerika-Kaliumfluorid-Markt
Europa stützt sich auf pharmazeutische Zwischenprodukte, Spezialglas, Aluminiumkomponenten für die Automobilindustrie sowie industrielle Oberflächenbehandlungsnachfrage. DERIVADOS DEL FLUOR (DDF) beliefert europäische Industriekunden und verfügt über eine regionale Produktionspräsenz für Fluoridchemikalien. Die Regulierung fördert eine sorgfältige Beachtung von Arbeitssicherheit, Dokumentation gefährlicher Materialien und Lagerbedingungen. Diese Verpflichtungen können etablierte Lieferanten für Industriekunden attraktiver machen, die zuverlässige Compliance-Nachweise benötigen. Südamerika wird durch Brasiliens großen Agrochemikalien-Sektor und die damit verbundene Nachfrage nach fluorierten chemischen Vorprodukten gestützt. Der Nahe Osten und Afrika weisen eine geringere Gesamtnachfrage auf, obwohl Glas-, Petrochemie-, Bergbau- und Metallaktivitäten lokalisierte Verwendung erzeugen. Südafrika hat auch strategische Relevanz als Flussspatlieferant, obwohl sein regionaler Kaliumfluoridverbrauch begrenzt ist. Der Kaliumfluorid-Markt spiegelt daher ein regionales Gleichgewicht zwischen der asiatischen Hochvolumenproduktion, technisch anspruchsvollen entwickelten Märkten und kleineren industriellen Nachfragezentren wider.
Wettbewerbslandschaft
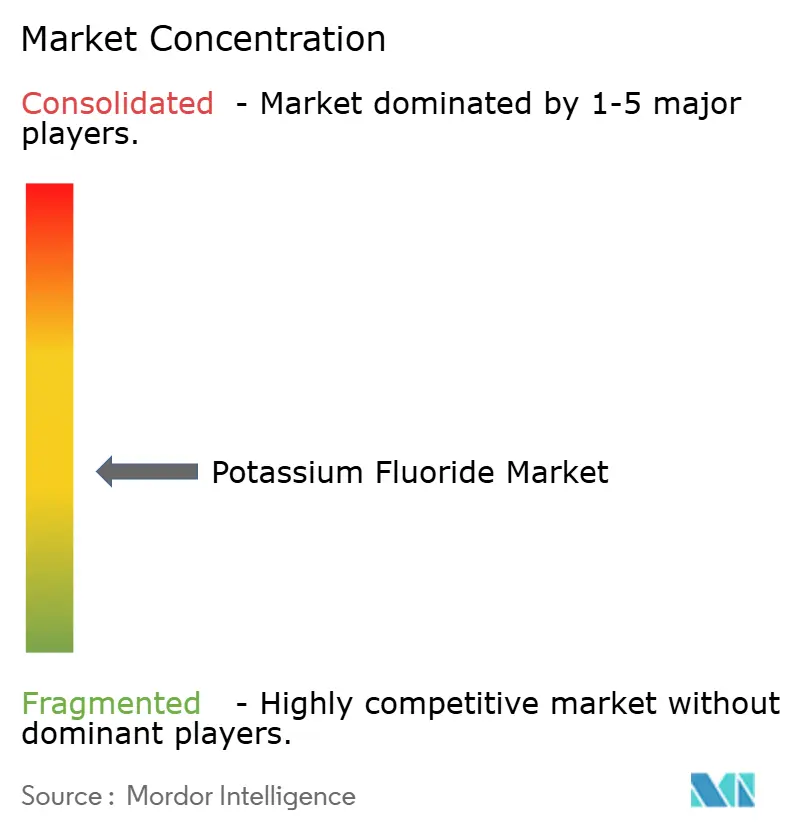
Der Kaliumfluorid-Markt ist mäßig konzentriert, wobei die fünf führenden Unternehmen MORITA CHEMICAL INDUSTRIES CO., LTD., Solvay, Navin Fluorine International Limited, Solstice Advanced Materials US, Inc. und Gujarat Fluorochemicals Limited umfassen. Wettbewerbspositionen variieren je nach Reinheitsgrad, Form, Kundenzulassung und Zugang zu vorgelagerten Fluorineinsatzstoffen. Hochreine Güten erfordern umfangreichere Qualitätssysteme und Kundenvalidierung. Diese Aufteilung macht das Wettbewerbsumfeld spezialisierter als ein einfacher Massenchemikalienmarkt.
Rückwärtsintegration ist ein zentraler Wettbewerbsansatz, da die Verfügbarkeit von Flussspat und Fluorwasserstoffsäure die Produktionszuverlässigkeit bestimmen kann. Aarti Industries Ltd. beschrieb ein Rückwärtsintegrationsprojekt in Dahej, das die End-to-End-Fertigungsresilienz verbessern soll. Gujarat Fluorochemicals Limited hat einen Teil seines Investitionsprogramms auf hochreine elektronische Spezialchemikalien ausgerichtet, was eine Bewegung hin zu höherwertigen Fluormaterialien unterstützt. MORITA CHEMICAL INDUSTRIES CO., LTD. gründete 2024 Morita Materials, Inc., um den Vertrieb seiner fortschrittlichen Fluormaterialien zu erweitern. Diese Schritte zeigen, dass Unternehmen Versorgungssicherheit, spezialisierte Produktentwicklung und besseren Kundenzugang anstreben, anstatt sich nur auf den Preis zu verlassen. Der Kaliumfluorid-Markt begünstigt auch Lieferanten, die Halbleiter- und Pharmakunden-Qualifizierungsanforderungen erfüllen können.
Japanische Spezialisten behalten Stärken bei fortschrittlichen Qualitätsanforderungen, aber indische und chinesische Produzenten bauen ihre Fähigkeiten in der hochreinen Fluorchemie aus. Dies kann die Lücke zwischen etablierten Spezialisten und neueren Lieferanten verringern, die in analytische Kontrollen und qualifizierte Produktionssysteme investieren können. Der Kaliumfluorid-Markt hat eine Öffnung in Südostasien, wo die Elektronikhersteller wächst, aber das lokale Angebot an spezialisierten Fluoridprodukten begrenzt bleibt. Lieferanten, die diese Chance nutzen möchten, benötigen zuverlässige regionale Logistik und Beziehungen zu Elektronikkunden. Käufer werden wahrscheinlich Rohstoffsicherheit, Produktkonsistenz, Sicherheitsdokumentation und die Fähigkeit des Lieferanten, sich ändernden technischen Spezifikationen zu erfüllen, bewerten. Neue Kapazitäten in Standardgüten können den Wettbewerb intensivieren, wo Produkte leicht austauschbar sind. Hochreines Material sollte differenzierter bleiben, da die Qualifizierung Zeit in Anspruch nimmt und Kunden Wechselkosten gegenüberstehen. Insgesamt wird der Wettbewerb wahrscheinlich ausgewogen zwischen integrierter Kapazität, spezialisierter Qualität und kundenspezifischem Service bleiben.
Führende Unternehmen der Kaliumfluorid-Branche
-
MORITA CHEMICAL INDUSTRIES CO., LTD.
-
Solvay
-
Navin Fluorine International Limited
-
Solstice Advanced Materials US, Inc.
-
Gujarat Fluorochemicals Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kaliumfluorid-Markt Unternehmen in diesem Bericht
- Aarti Industries Ltd.
- American Elements
- DERIVADOS DEL FLUOR (DDF)
- Do-Fluoride Chemicals Co., Ltd.
- Fengyuan Group
- FLUORO CHEMICALS
- FUJIFILM Wako Pure Chemical Corporation
- Gujarat Fluorochemicals Limited
- Harshil Industries
- Jiangxi Dongyan Pharmacy Co., Ltd.
- Kanto Denka Kogyo Co., Ltd.
- KANTO KAGAKU
- MORITA CHEMICAL INDUSTRIES CO., LTD.
- NACALAI TESQUE, INC.
- Navin Fluorine International Limited
- Solstice Advanced Materials US, Inc.
- Solvay
Neueste Industrielle Entwicklungen in Kaliumfluorid-Markt
- April 2026: TANFAC Industries Limited unterzeichnete eine langfristige Liefervereinbarung mit Blue Star Limited für fluorierte Produkte, wobei die Lieferungen ab Januar 2027 beginnen sollen. Die Vereinbarung unterstützt den Kaliumfluorid-Markt indirekt, indem sie inländische Lieferbeziehungen für fluorierte Chemikalien stärkt, die in industriellen und kältetechnikbezogenen Anwendungen eingesetzt werden.
- Februar 2026: Navin Fluorine International Limited nahm die kommerzielle Produktion in seiner neuen wasserfreien Fluorwasserstoffsäureanlage in Dahej, Gujarat, mit einer Jahreskapazität von 40.000 Tonnen auf. Die Erweiterung unterstützt den Kaliumfluorid-Markt, indem sie die vorgelagerte Versorgung mit Fluorwasserstoffsäure stärkt, einem wichtigen Rohstoff für die Kaliumfluoridherstellung.
Globaler Kaliumfluorid-Marktberichtsumfang
Kaliumfluorid ist eine anorganische Fluoridverbindung, die als Quelle von Fluoridionen in der chemischen Synthese, der Oberflächenbehandlung und spezialisierten industriellen Prozessen verwendet wird. Seine chemische Reaktivität und die Fähigkeit, Fluorierungsreaktionen zu unterstützen, machen es in der chemischen Herstellung, der Glasverarbeitung und anderen technischen Anwendungen nützlich.
Der Kaliumfluorid-Markt ist nach Reinheit, Form, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Reinheit ist der Markt in 95 % bis 99 % und größer als 99 % segmentiert. Nach Form ist der Markt in fest und flüssig segmentiert. Nach Anwendung ist der Markt in Fluorierung und Analysereagenz, Glasätzen, Flussmittel, Metalloberflächenbehandlung, Katalysator, agrochemische Formulierungen und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Agrochemie, Glas und Metall, Pharmazeutika, Elektronik und Halbleiter sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Kaliumfluorid in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| 95 % bis 99 % |
| Größer als 99 % |
| Fest |
| Flüssig |
| Fluorierung und Analysereagenz |
| Glasätzen |
| Flussmittel |
| Metalloberflächenbehandlung |
| Katalysator |
| Agrochemische Formulierungen |
| Sonstige Anwendungen |
| Agrochemie |
| Glas und Metall |
| Pharmazeutika |
| Elektronik und Halbleiter |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Reinheit | 95 % bis 99 % | |
| Größer als 99 % | ||
| Nach Form | Fest | |
| Flüssig | ||
| Nach Anwendung | Fluorierung und Analysereagenz | |
| Glasätzen | ||
| Flussmittel | ||
| Metalloberflächenbehandlung | ||
| Katalysator | ||
| Agrochemische Formulierungen | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Agrochemie | |
| Glas und Metall | ||
| Pharmazeutika | ||
| Elektronik und Halbleiter | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kaliumfluorid-Markt?
Die Kaliumfluorid-Marktgröße wurde im Jahr 2026 auf 439,53 Millionen USD geschätzt und soll von 455,18 Millionen USD im Jahr 2027 auf 543,48 Millionen USD bis 2032 wachsen, bei einer CAGR von 3,61 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Kaliumfluorid an?
Die Nachfrage wird durch fluorierte Agrochemikalien und Pharmazeutika, hochreine Elektronikchemikalien, Glasätzen und Metallverarbeitungsanwendungen gestützt.
Welche Güte soll bis 2032 am schnellsten wachsen?
Die Reinheit größer als 99 % soll bis 2032 mit einer CAGR von 3,89 % wachsen, unterstützt durch pharmazeutische und Halbleiteranforderungen.
Welche Form hielt 2026 den größten Anteil?
Fest hielt 2026 einen Anteil von 80,27 %, da es lagerstabil und für präzise Chargendosierung geeignet ist.