
ポーランド液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 71.25 百万米ドル |
| 市場規模 (2027) | 74.35 百万米ドル |
| 市場規模 (2032) | 96.34 百万米ドル |
| 成長率 (2027 - 2032) | 5.32 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポーランド液体包装カートン市場分析
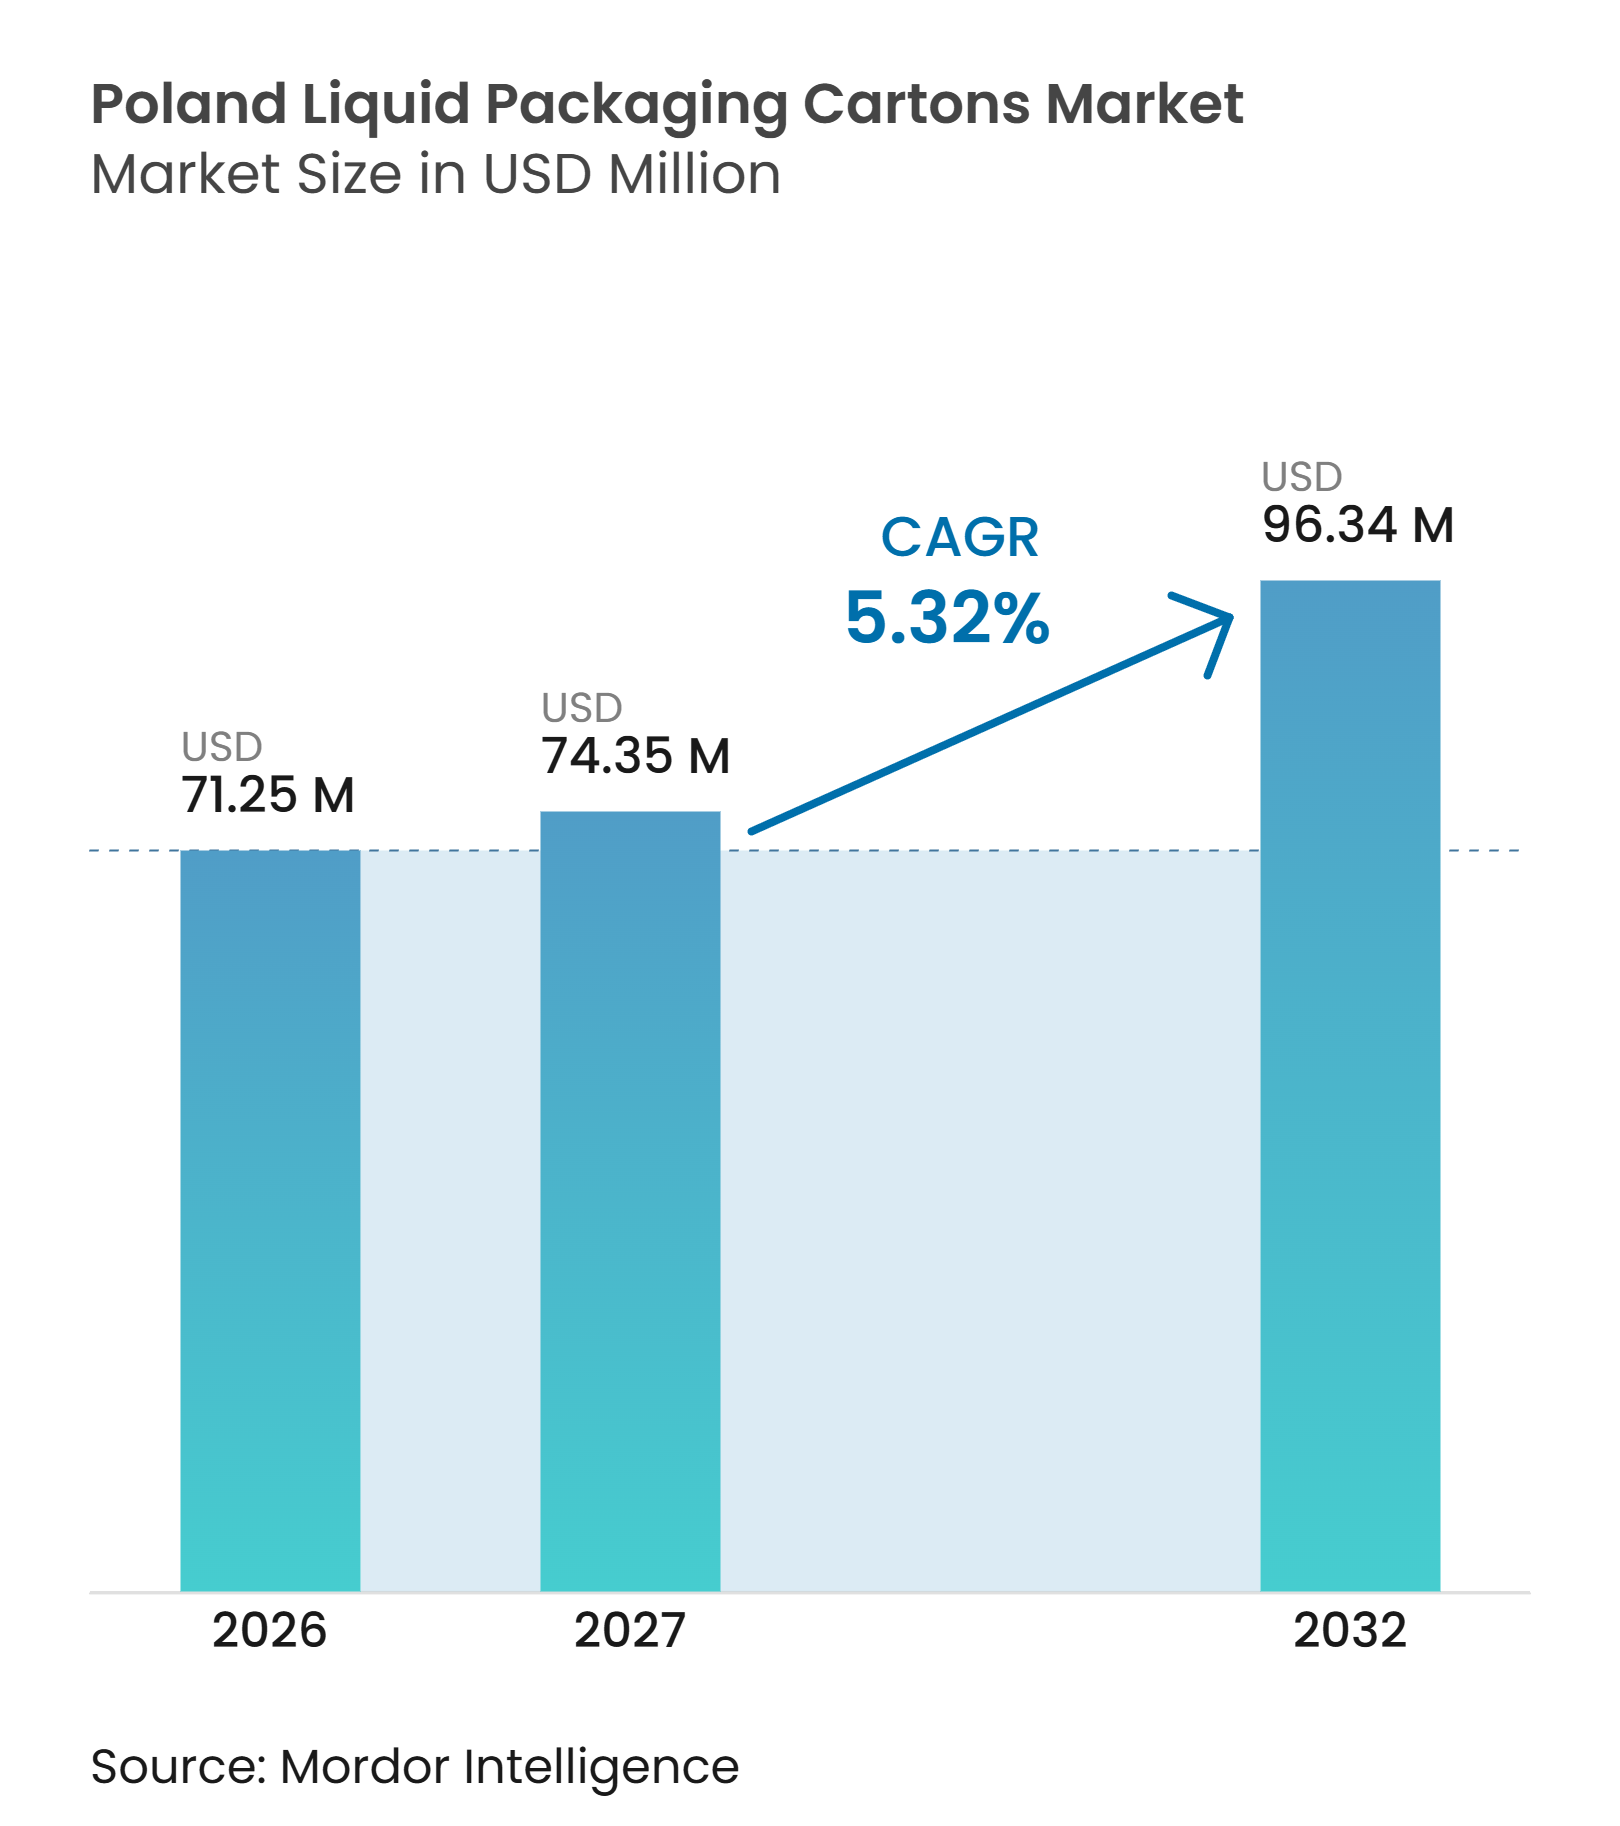
ポーランド液体包装カートン市場規模は、2026年の7,125万米ドル、2027年の7,435万米ドルから、2032年までに9,634万米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 5.32%を録すると予測されています。ポーランド液体包装カートン市場は、同国の大規模な乳製品加工基盤と確立された常温流通システムに支えられています。規制(EU)2025/40は、2026年8月12日以降にEU市場に投入される包装材をリサイクル可能なものとすることを義務付けており、カートンサプライヤーにとって文書化されたリサイクル経路の重要性が高まっています。無菌カートンは、冷蔵なしでの保管・輸送を可能にするため、長期保存乳製品、ジュース、植物性飲料において優位な立場にあります。ポーランド液体包装カートン市場はまた、乳製品輸出業者がUHT製品の生産能力を拡大する際にも恩恵を受けます。輸出向け充填ラインには信頼性の高いカートン供給が必要となるためです。カートンが国内デポジット返却制度の対象外であることから、回収インセンティブは依然として不均一であり、明確なリサイクル経路と付加価値の証明ができるフォーマットへの投資が集中する可能性があります。
レポートの主要ポイント
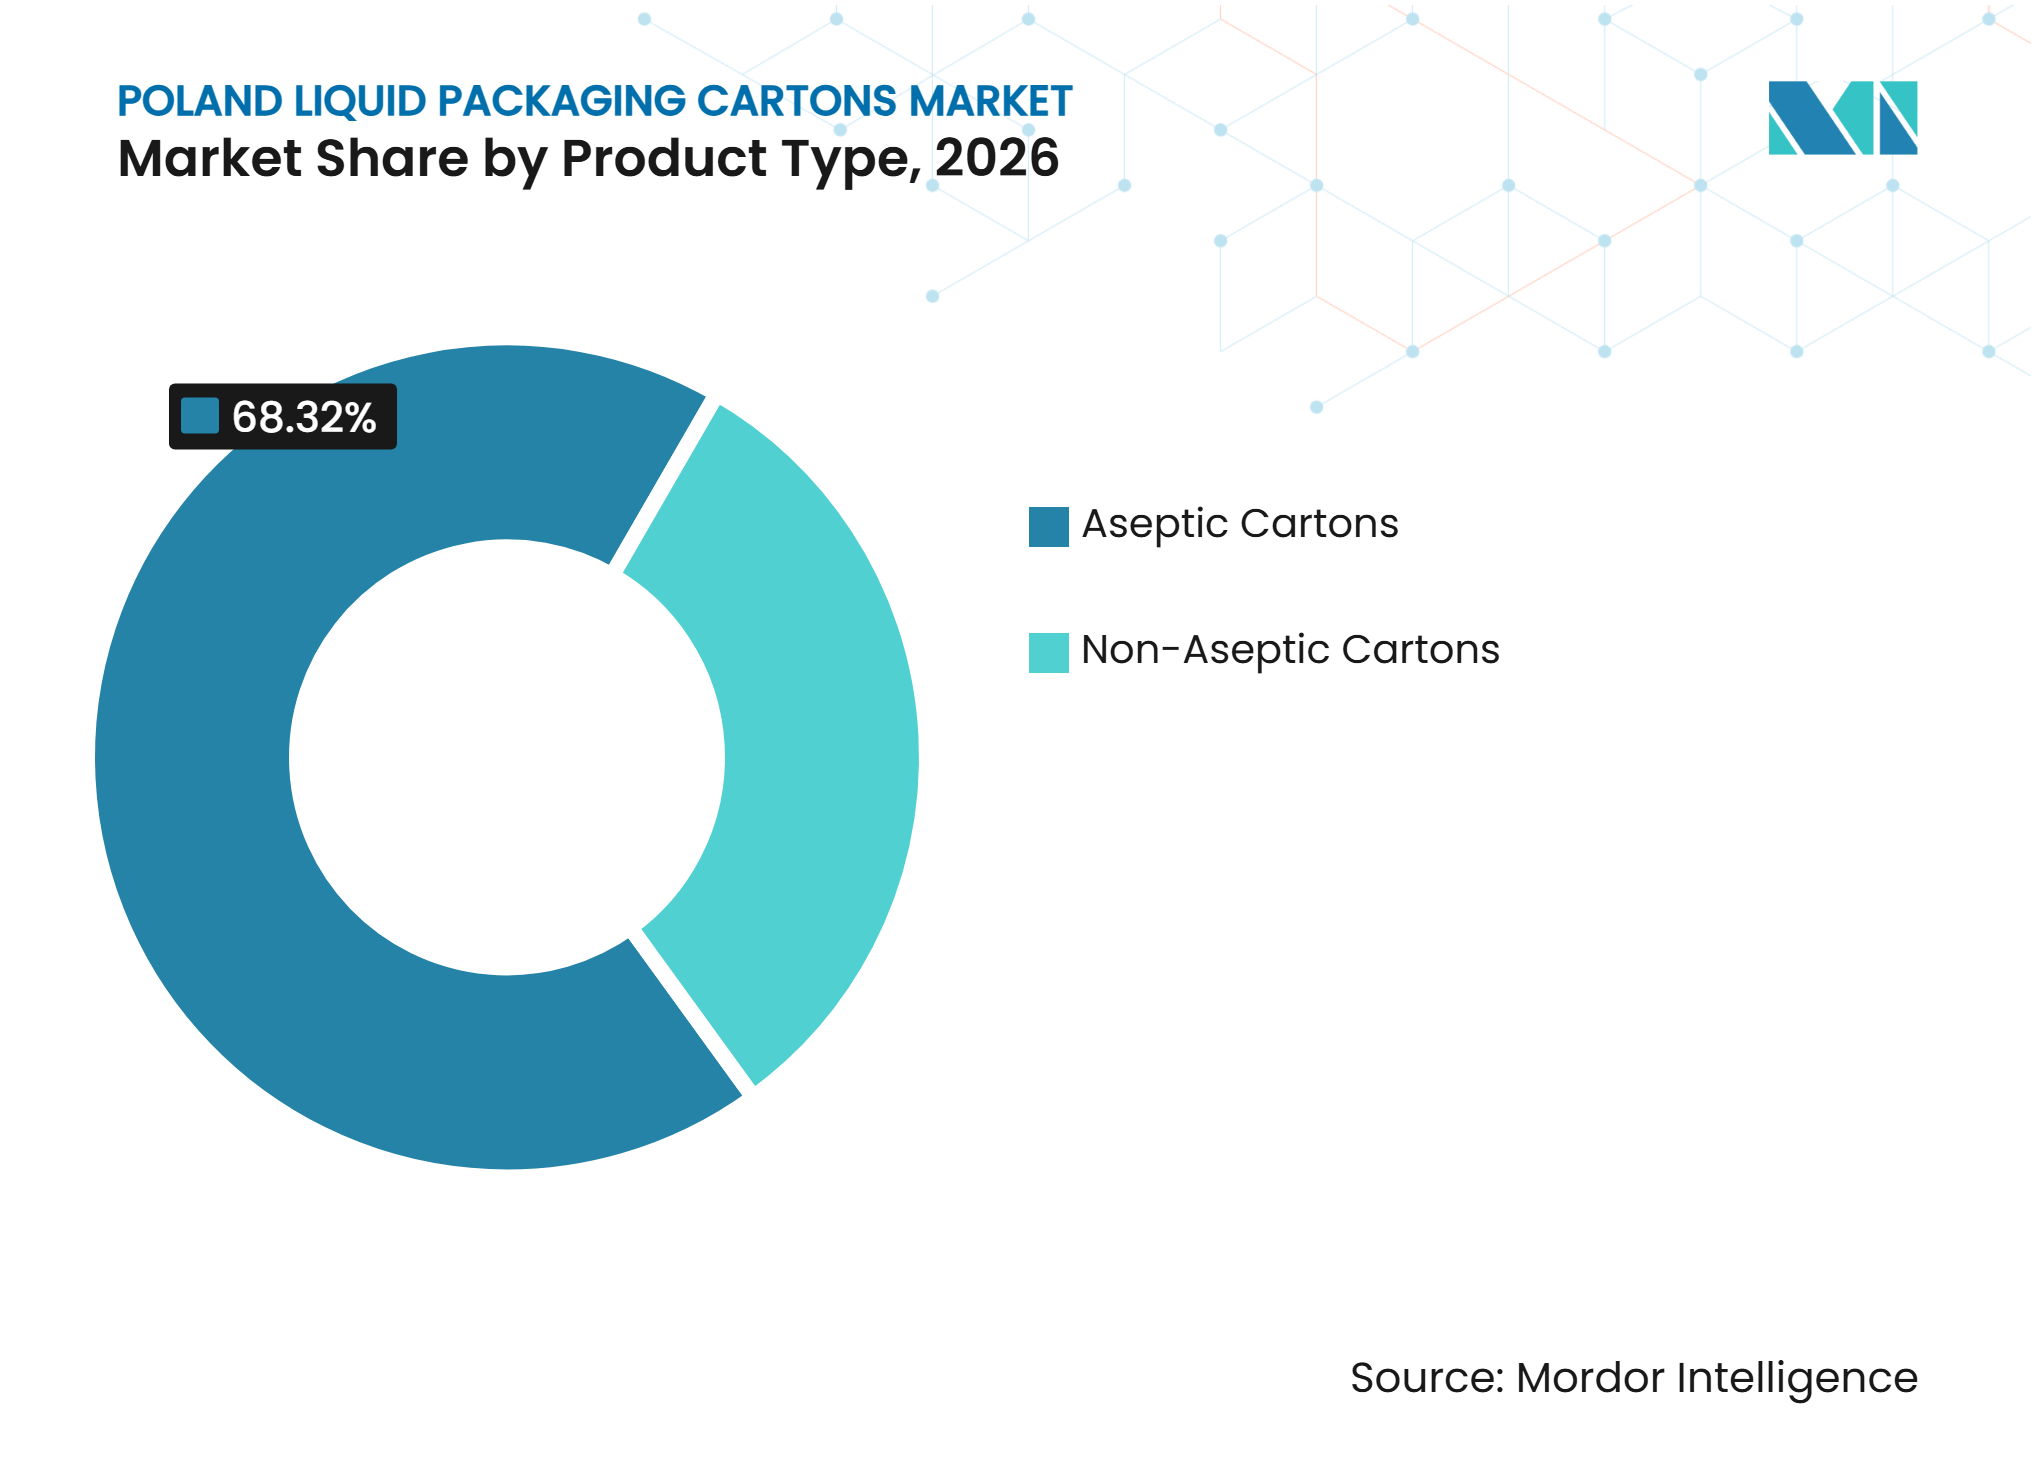
- 製品タイプ別では、無菌カートンが2026年のポーランド液体包装カートン市場シェアの68.32%を占めました。
- 用途別では、牛乳が2026年のポーランド液体包装カートン市場規模の46.04%を占め、植物性飲料は2032年にかけてCAGR 6.34%で拡大すると予測されています。
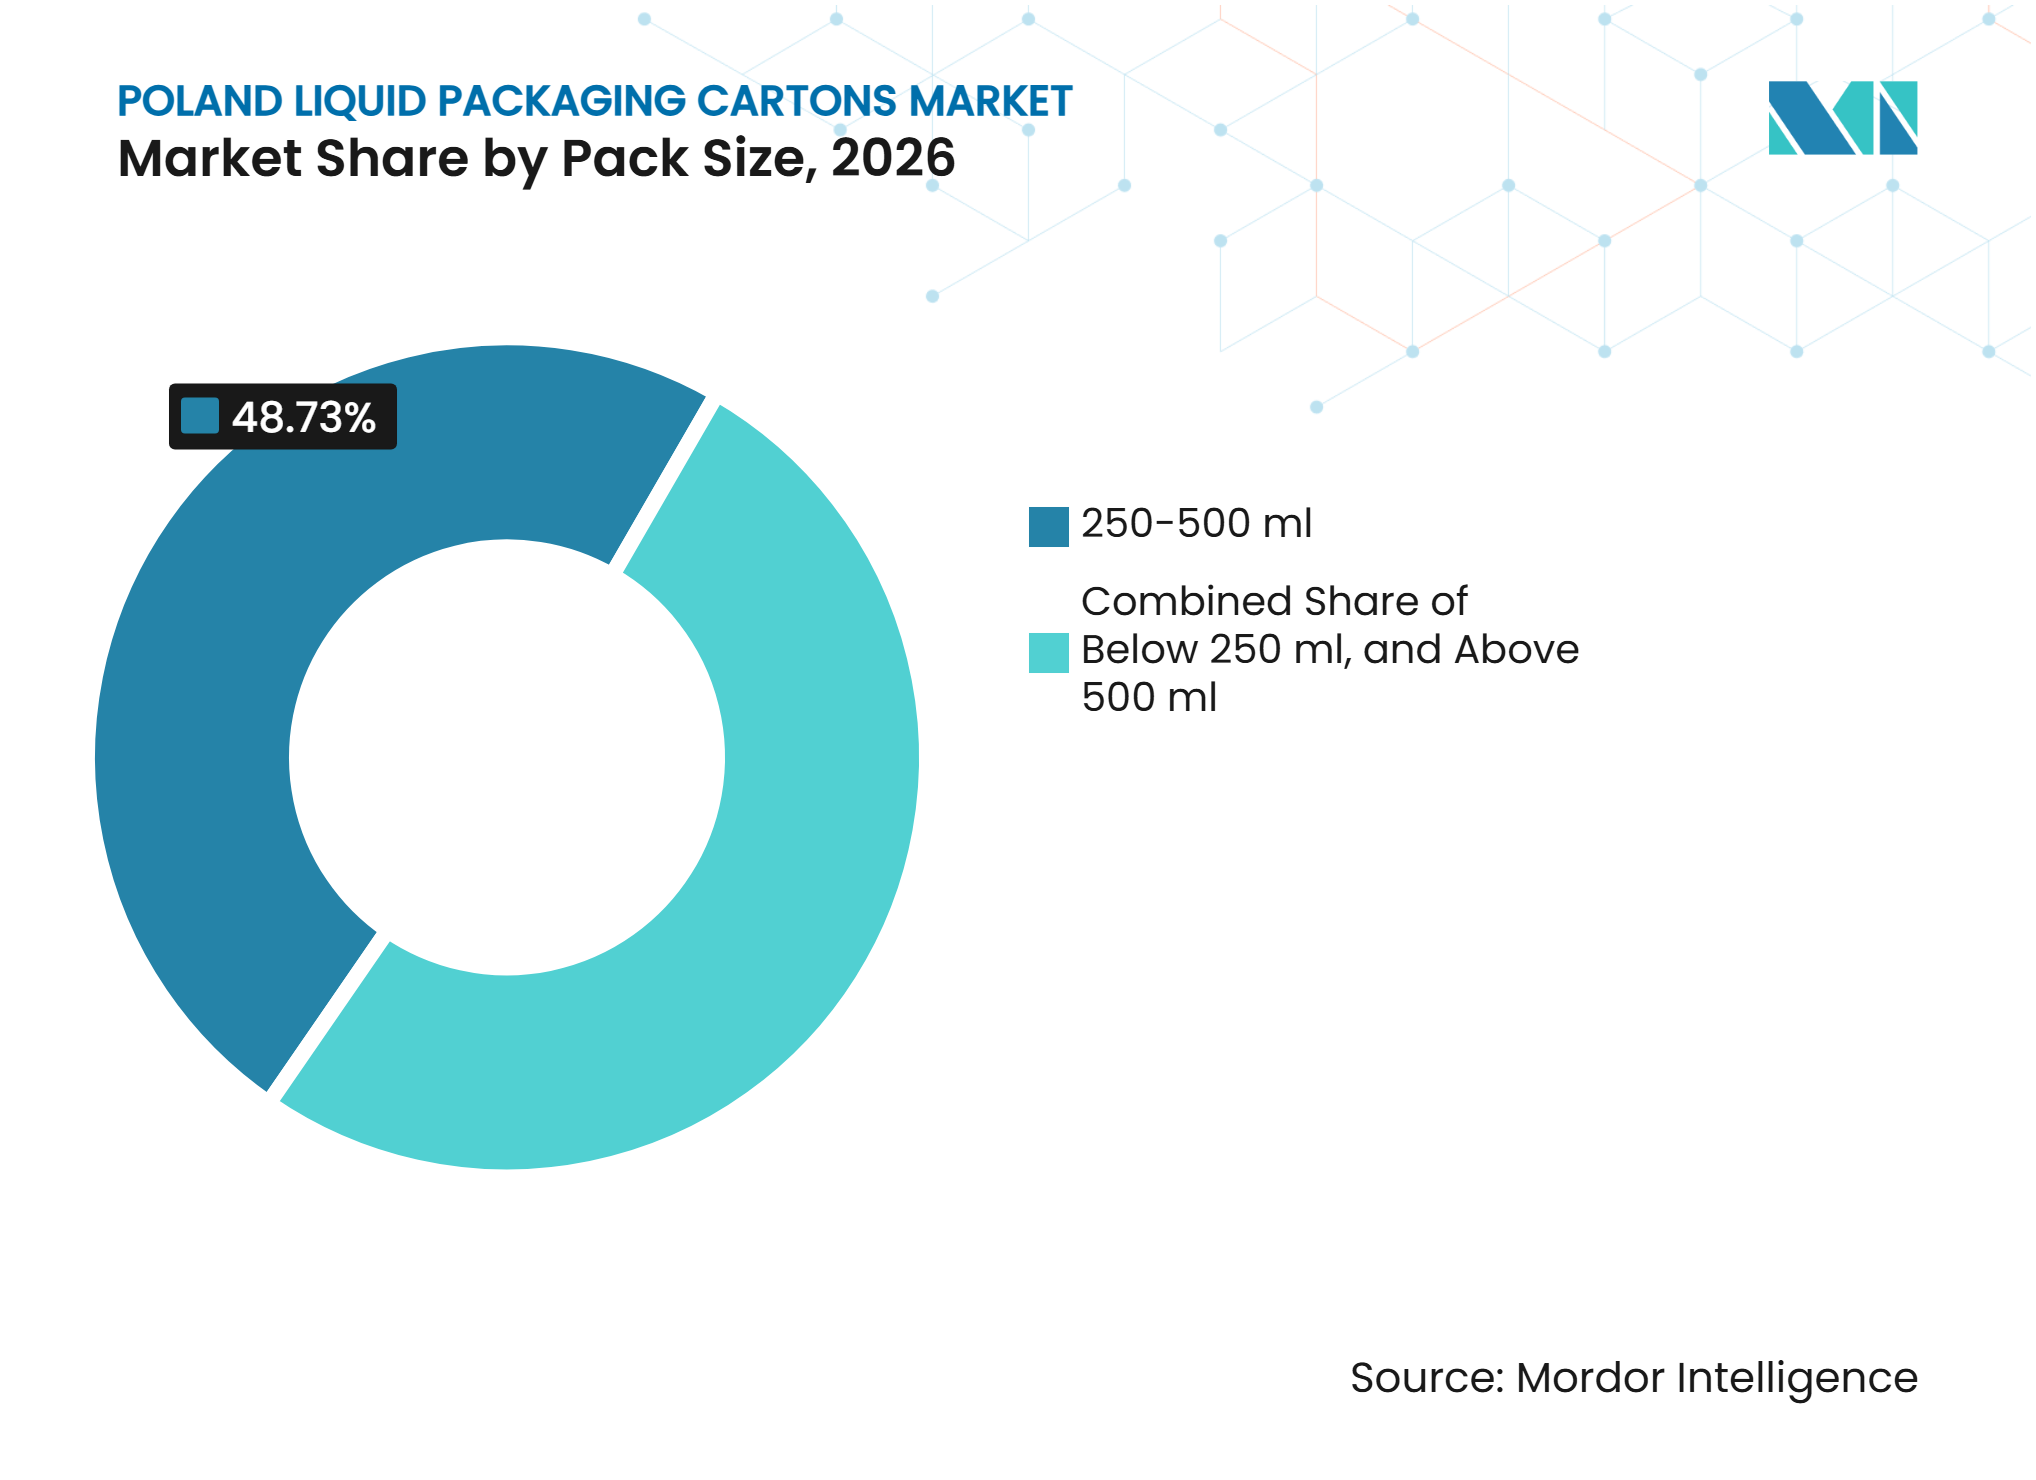
- パックサイズ別では、250~500mlセグメントが2026年の売上シェアの48.73%を占め、250ml未満のフォーマットは2032年にかけてCAGR 5.89%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常温乳製品・ジュース流通の拡大 | +1.5% | 全国規模、特にポドラスキエ、ヴァルミア・マズーリ、マゾフシェの酪農地帯で最も高い | 長期(4年以上) |
| 植物性飲料ポートフォリオの成長 | +1.2% | 全国規模、ワルシャワ、クラクフ、トライシティの都市市場で早期の成長 | 中期(2~4年) |
| 利便性の高い個食パックに対する小売需要 | +0.9% | 全国規模、コンビニエンスストアおよびハイパーマーケットの小売チャネルを中心に | 中期(2~4年) |
| ポーランドにおける飲料カートンリサイクル能力への投資 | +0.6% | 全国規模、ポーランドおよび近隣の中央・東欧市場にサービスを提供するオストロウェンカハブを中心に | 長期(4年以上) |
| ポーランドの乳製品充填業者によるアルミニウムフリーバリアの採用 | +0.4% | 全国規模、北東部の乳製品加工地帯の大規模無菌充填業者が主導 | 中期(2~4年) |
| 持続可能なカートンフォーマットの小売業者主導によるプレミアム化 | +0.3% | 全国規模、主要都市圏のプレミアム食料品ネットワークへの波及を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
常温乳製品・ジュース流通の拡大
ポーランドのUHTおよび長期保存乳製品ネットワークは、無菌カートンに対する相当な需要基盤を提供しています。Mlekovitaは2025年に107カ国へ1億9,200万リットルのUHT牛乳を出荷し、PLN 28億(7億0,060万米ドル)の売上を報告しました。常温安定製品を必要とする市場への輸出増加は、国内充填ラインの稼働率を高めます。冷蔵PETやガラスシステムは、遠距離の仕向け市場では常に利用可能とは限らないコールドチェーンインフラを必要とします。このことは、長距離輸送・保管中にUHT牛乳を保護する包装を有利にします。したがっ、ポーランド液体包装カートン市場は、乳製品輸出業者の生産能力および海外流通に関する意思決定と引き続き連動しています。
植物性飲料ポートフォリオの成長
植物性飲料は、ポーランド液体包装カートン市場において最も急速に拡大している用途であり、2032年にかけてCAGR 6.34%が予測されています。ポーランド植物性食品生産者協会は、2025年4月時点で植物性食品の総売上がPLN 10億(2億5,021万米ドル)を超えたと報告しました。[1] 常温カートンは、冷蔵製品に伴う冷蔵負担なしに全国小売流通を支援します。また、製品情報や持続可能性に関するコミュニケーションのための十分な表面積をメーカーに提供します。バリスタ製品やフードサービス向けフォーマットは、250~750mlの範囲でマルチサーブ無菌パックの需要を高める可能性があります。このカテゴリーは、既存の無菌ラインで稼働する製品数を増やすものであり、すでにそれらを使用しているUHT乳製品の量を置き換えるものではありません。
利便性の高い個食パックに対する小売需要
250ml未満のカートンは2032年にかけてCAGR 5.89%で拡大すると予測されており、個食パックは最も成長の速いパックサイズグループとなっています。Żabkaは2025年にポーランド国内で13,403店舗以上のコンビニエンスストアを運営しており、外出先での食品・飲料フォーマットの幅広い入手可能性を支えています。[2] 小型常温カートンは冷蔵なしで陳列でき、コンビニエンスストアでの即時購入に適しています。1リットルあたりの価値が高いため、物理的な量の増加が限定的であっても、コンバーターの収益を支えることができます。ポーランド液体包装カートン市場は、すぐに飲める乳製品、植物性飲料、機能性飲料、スープ、ブロスに使用されるフォーマットから恩恵を受けることができます。Tetra PakのPure-Fillモジュラープラットフォームは、充填業者が小型フォーマットを導入する際に専用機械の必要性を低減します。
ポーランドにおける飲料カートンリサイクル能力への投資
Stora EnsoのオストロウェンカはCentral and Eastern Europe(中央・東欧)最大の液体食品カートン専門リサイクル施設です。Tetra PakとStora Ensoは同施設に2,900万ユーロ(3,100万米ドル)を投資しており、年間処理能力は50,000トンです。[3] 同施設はポーランドの従来の処理能力を3倍にし、ポーランドおよび近隣市場のカートンを処理できます。国内全体の上限は75,000トンとされており、国内カートン量に加え、チェコ共和国、ハンガリー、スロバキア、バルト諸国からの材料も対応可能です。PPWRへの適合が調達においてより重要になるにつれ、同施設は食品メーカーや小売業者に地域的な廃棄物処理経路を提供します。また、地域の充填事業者にとってリサイクル文書化をより利用しやすくすることで、ポーランド液体包装カートン市場を強化します。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量PETおよび飲料缶との競合 | -1.6% | 全国規模、大手小売業者のプライベートブランドジュースおよびチルド乳製品セグメントで最も顕著 | 中期(2~4年) |
| 板紙、ポリマー、エネルギーの投入コストの変動 | -1.1% | 全国規模、ヘッジ能力が限られた中小独立充填業者において増幅 | 短期(2年以内) |
| カートン固有の回収・選別インセンティブの不足 | -0.6% | 全国規模、主要都市の選別回収ネットワーク外で最も深刻 | 長期(4年以上) |
| 中小充填業者における包装ラインのロックインと転換コスト | -0.4% | 全国規模、地域の酪農協同組合および独立ジュースメーカーに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量PETおよび飲料缶との競合
PETボトルとアルミ缶は、ジュース、エネルギー飲料、チルド乳製品、プライベートブランド分野でカートンに直接的な競合圧力をかけています。これらのフォーマットは消費者に馴染みがあり、単位コストや視覚的差別化が決定的な場合に魅力的となり得ます。ポーランドのデポジット返却制度は2025年10月1日に開始され、PETボトル、金属缶、再利用可能なガラス瓶を対象としていますが、液体食品カートンは含まれていません。この制度により、対象フォーマットは返却しやすいと見なされる可能性がある一方、カートンは別の回収ストリームに依存しています。カートンは依然としてリサイクル可能な繊維ベースの選択肢を提供していますが、サプライヤーはその経路を明確に説明する必要があります。ポーランド液体包装カートン市場は、常温での保存期間の優位性が小さい製品において最も影響を受けやすい状況にあります。
板紙、ポリマー、エネルギーの投入コストの変動
液体カートンは、液体包装用板紙、ポリエチレンコーティング、および多くのフォーマットではアルミ箔層を組み合わせています。各投入材料は個別のコストサイクルに従っており、コンバーターはパルプ、石油化学製品、エネルギーコストに同時にさらされます。中小の充填業者は、これらのコストをヘッジしたり、複数年の供給契約に転嫁したりする能力が低い場合があります。ポーランドの進化する拡大生産者責任の枠組みは、包装コストにさらなる不確実性をもたらします。PPWRはまた、サプライヤーにリサイクル可能性の証明を求めており、材料変更の価値を高める可能性がありますが、先行投資が必要となります。したがって、ポーランド液体包装カートン市場では、転換コストを吸収し、確立されたシステムプロバイダーと連携できる大規模充填業者の間でより強い採用が見られる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌カートンが常温流通をリード無菌カートンは2026年のポーランド液体包装カートン市場シェアの68.32%を占めました。その地位は、国内小売および輸出チャネルにおける常温乳製品・ジュース流通の役割を反映しています。無菌包装はUHT製品に冷蔵なしで12カ月の常温保存期間を与えます。これにより、コールドチェーンの整備が限られているアフリカ、東南アジア、中東への出荷に適しています。Mlekovitaの107カ国への輸出は、ポーランドの乳製品メーカーにとって長距離流通の重要性を示しています。ポーランド液体包装カートン産業は、安定した保管・輸送を必要とする製品のコアオプションとしてこのフォーマットを使用しています。
SIGは、2025年にポーランドの大手メーカー3社がすでにアルミ層フリーの無菌カートン技術を使用しており、他のメーカーも材料を検証中であると述べました。この変更により、充填業者は無菌フォーマットを放棄することなく、材料およびカーボンフットプリントの要件に対応できます。非無菌カートンは、保存期間が短い製品向けの延長保存期間チルド乳製品、フレッシュジュース、その他の製品に使用されます。これらのフォーマットは、特に低温殺菌牛乳やプライベートブランドラインにおいて、PETやゲーブルトップ型プラスチックパックからの代替圧力をより多く受けています。規制(EU)2025/40はEU全域でリサイクル可能な包装を直接的な要件とし、検証可能な廃棄物処理経路の価値を高めています。オストロウェンカ施設は、無菌サプライヤーに顧客との協議における追加的なコンプライアンス論拠を提供します。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
牛乳が量をアンカーし、植物性飲料が拡大牛乳は2026年のポーランドにおける液体包装カートン市場の46.04%を占めました。これは高いUHT消費量と、ポーランドの購買者および輸出市場の両方にサービスを提供する乳製品製造基盤によって支えられています。UHT牛乳は確立された無菌ラインで製造されており、安定したカートン需要の源泉となっています。Mlekovitaの広範な輸出実績は、ポーランドの乳製品事業において常温包装が引き続き重要である理由を示しています。植物性飲料は2032年にかけてCAGR 6.34%で拡大すると予測されています。このカテゴリーは、従来の牛乳カートンを単純に置き換えるのではなく、無菌充填ラインにより多くの製品を追加するものです。
ポーランド植物性食品生産者協会は、2025年4月に植物性食品の売上がPLN 10億(2億5,021万米ドル)を超えたと報告しました。常温カートンは植物性飲料が必要とする広範な小売流通に適しており、製品ラベリングにも対応できます。ジュースは主流製品が処方変更の圧力と他の飲料フォーマットとの競合に直面しているため、依然として競争の激しいカテゴリーです。プレミアムの非濃縮還元および低温圧搾ラインは、保存期間と製品ポジショニングがフォーマットを支持する場合にカートンの役割を維持しています。牛乳以外の乳製品(クリームや機能性ケフィア飲料を含む)は、メーカーが常温輸出経路を求める場合にカートンを使用できます。エネルギー飲料、機能性飲料、スープ、ブロス、植物性調理液依然として小規模な用途ですが、コンビニエンス小売がこれらの常温安定包装の使用を拡大する可能性があります。
パックサイズ別:
中型パックが規模を維持しながら小型フォーマットが前進250~500mlカテゴリーは2026年のポーランド液体包装カートン市場規模の48.73%を占めました。この範囲は個人用乳製品、学校給食用牛乳、植物性カフェフォーマットに対応しています。その地位は、個人消費とマルチサーブの機会の両方に対応できるパックの有用性を反映しています。このフォーマットはまた、1リットルのファミリーパックよりも利便性の高い個食を通じてプレミアム製品ラインを支援することができます。ポーランド液体包装カートン産業は、この範囲において意味のある量と差別化された製品用途を組み合わせているため、革新の余地があります。500ml超のフォーマット(主に1リットルおよび1.5リットルのUHT牛乳カートン)は、引き続きカテゴリーの量基盤を提供しています。
250ml未満のパックは2032年にかけてCAGR 5.89%で拡大すると予測されています。コンビニエンスストアの拡大、外出先での消費、機能性食品の発売がこの小型フォーマットを支えています。Tetra PakのPure-Fillモジュラーシステムにより、充填業者は専用設備を必要とせずに250ml未満のパックを製造でき、中規模の協同組合にとっての障壁を低減します。2026年4月、Tetra PakとSterilgarda Alimentiは紙ベースのバリアを備えた世界初の1リットル無菌カートンを発売しました。このパックは再生可能素材の含有量を90%に高め、Carbon Trustが検証したカーボンフットプリントを最大50%削減しました。この材料変更は、ポーランドの大型フォーマットUHT牛乳パックにおける持続可能性ポジショニングに影響を与える可能性があります。

地域分析
ポーランド北東部:乳製品製造の中核
ポドラスキエおよびヴァルミア・マズーリを含むポーランド北東部は、大規模なUHT牛乳加工業者の高い集積地であり、ポーランド液体包装カートン市場の主要な需要センターです。グライェヴォのMlekpolとウォムジャのMlekovitaは、国内および輸出需要に対応する高速充填システムを運営しています。Mlekovitaは2025年に107カ国に供給しており、同地域のポーランド家計支出サイクルへの依存度を低下させています。長距離乳製品輸送では、製品が冷蔵なしで安定した状態を保てるため、無菌カートンが有用です。SIGは、ポーランドの大手メーカー3社がアルミ層フリーの無菌技術を採用し、他社が検証中であると報告しました。これは、乳製品加工地帯における低材料バリアシステムへの移行を支援します。近隣のオストロウェンカリサイクルハブも、規制(EU)2025/40に基づく廃棄物処理の文書化のための地域的な経路を提供しています。
ポーランド中部およびマゾフシェ:商業・物流ハブ
ワルシャワを中心とするマゾフシェは、ポーランド液体包装カートン市場の商業・物流ハブです。北東部の酪農地帯からのカートン量の流通ゲートウェイとして機能し、Hortex Holding S.A.などの企業の本社が置かれています。ワルシャワの組織化された小売およびカフェネットワークは、植物性飲料やすぐに飲める製品に使用される小型無菌カートンの需要を支えています。Elopakは、2026年第1四半期に欧州・中東・アフリカ地域のロールフェッド量が成長に転じ、ポーランドでの新規顧客獲得を挙げました。この動向は、地域の飲料充填業者の間で非無菌フォーマットの柔軟性に対する需要があることを示しています。オストロウェンカの年間5万トンの処理能力は、同地域を全国的なリサイクルインフラの中心地としています。ワルシャワ地域の小売ネットワークから回収された材料はこのリサイクル回路に入ることができ、サプライヤーのコンプライアンスに関する説明を支援します。
主要市場以外の地域ダイナミクス
シレジアとマウォポルスカを含むポーランド南部は、ワルシャワ以外の大規模な消費者クラスターであり、Tymbarkジュースのメーカーであるマスペックスの本拠地です。持続可能性ラベリングへの小売業者の関心は、地域のジュース生産における無菌カートンの使用を支援できます。ポズナン周辺の大ポーランド地方は、ウッジ近郊の事業を含む地域の協同組合からの非無菌および延長保存期間の需要を加えています。ポーランド西部のドイツへの近接性は、国境を越えた物流を支援し、地域の回収ネットワークを地域的な材料フローと結びつけることができます。Tetra Pakは、オストロウェンカサイトが近隣諸国からのカートンを処理できると述べており、同施設はこれらの経路に関連しています。ポーランド東部はカートン密度が低いですが、農村物流の改善により常温製品へのアクセスが拡大する可能性があります。これらの地域全体で、PPWRのリサイクル可能性要件は、サプライヤーが追跡可能な繊維調達と明確な回収経路を提供するインセンティブを生み出しています。
競合環境
市場集中度
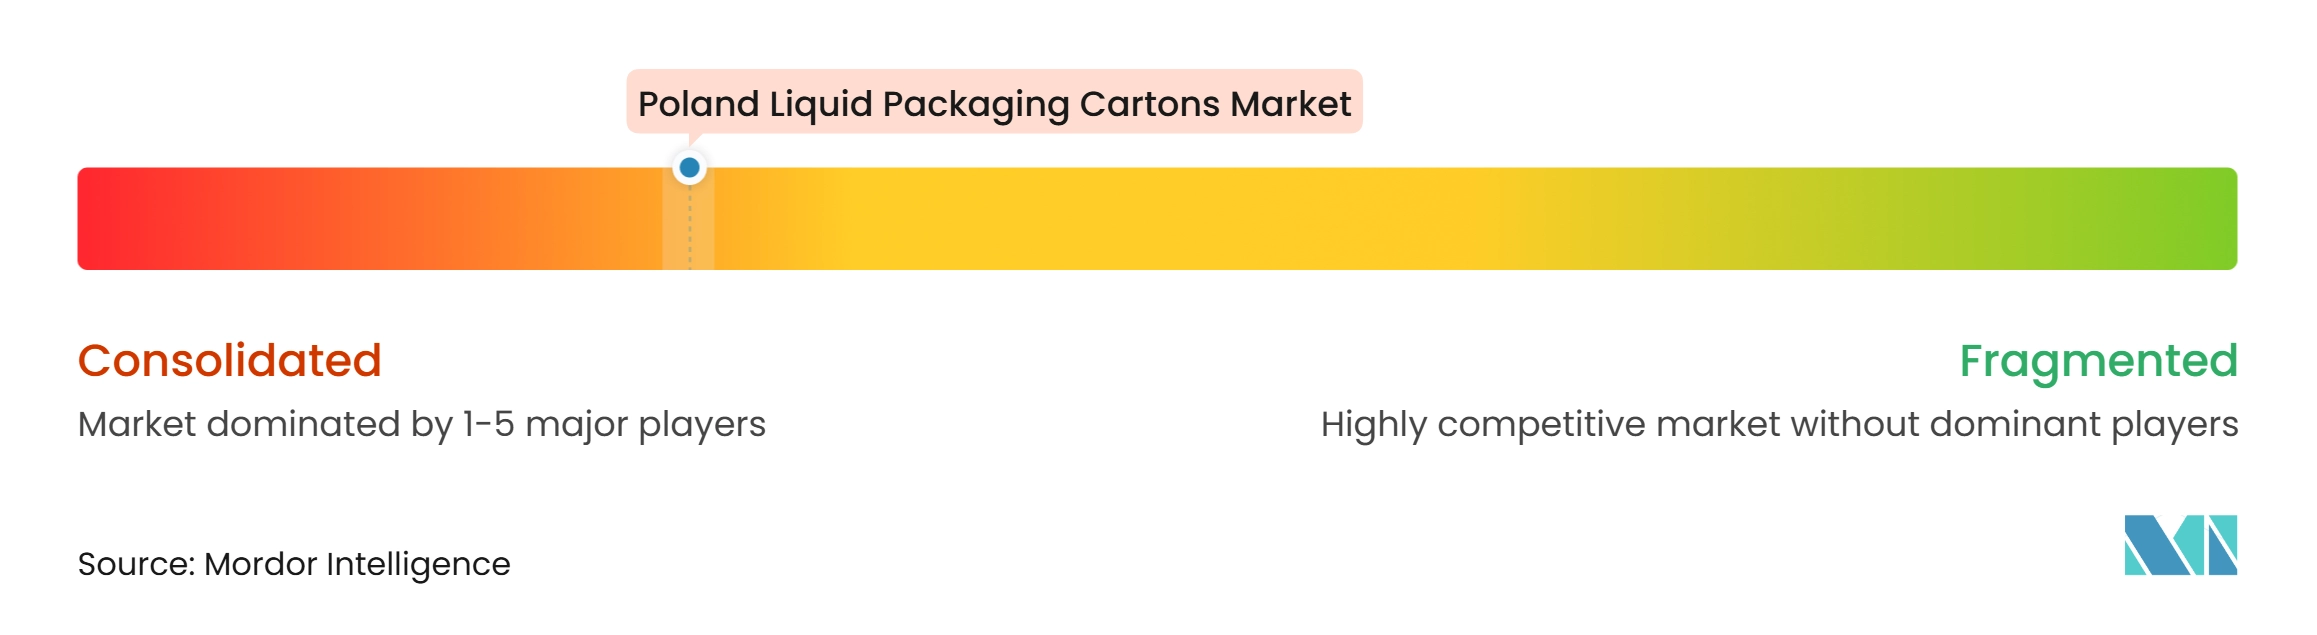
ポーランド液体包装カートン市場は、Tetra Pak、SIG Group、Elopakが主導する集中したシステムプロバイダー層を持っています。これらの企業は大規模な乳製品・ジュース充填業者に充填設備とカートン材料を供給しています。その地位は、競争がカートン価格だけでなく、充填互換性、材料性能、技術サービスを中心に展開されることを意味します。SIGは2025年にアルミ層フリーの無菌カートンの売上が前年比24%増加したと報告しました。SIGはまた、2025年に欧州で食品包装の10%以上がSIG Terraソリューションを使用したと述べました。Terra Alu-free plus Full Barrierソリューションは、森林由来のポリマーと組み合わせることでカートンのカーボンフットプリントを最大61%削減できます。
Tetra Pakは2026年4月にSterilgarda Alimentiと共同で紙ベースのバリアを備えた世界初の1リットル無菌カートンを発売しました。同社は、この設計が検証済みのカーボンフットプリントを最大50%削減し、ポーランドのUHT牛乳充填業者に将来の材料アップグレードの参考点を提供すると述べました。SIGは2025年に540億パックを生産し、32億ユーロ(35億米ドル)の売上を上げました。Elopakは2025年に12億ユーロ(13億米ドル)を超える連結売上を報告しました。Greatviewは2025年3月にWintipak AGとなり、ポリマーバリアを備えた200ml Slim Brick Plusのためにイタリアのペルージャに製造施設を開設しました。
中小のプロバイダーは、独立した充填業者が独自の充填システムの代替を求める場合に競争できます。Coesiaグループの一員であるIPI Srlは、設備の柔軟性を求める充填業者のこのニーズに対応しています。拡大生産者責任の変化は、特にアルミフリーおよび紙バリアシステムにおいて、リサイクル可能性スコアが高い材料を有利にする可能性があります。FSCチェーン・オブ・カストディ認証とISO 14001環境管理慣行も、小売業者の調達において関連性を持つ場合があります。これらの要因は、材料のトレーサビリティと回収インフラを実証できるサプライヤーの優位性を強化します。ポーランド液体包装カートン市場は、充填技術、バリア、リサイクルの証拠、食品メーカーへのサポートを組み合わせる能力によって競合他社を区別し続ける可能性が高いです。
ポーランド液体包装カートン産業のリーダー企業
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Co. Ltd.
-
Pactiv Evergreen Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ポーランド液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Pactiv Evergreen Inc.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI Srl
- Visy Industries
- Klabin S.A.
- Nampak Limited
- Stora Enso Oyj
- Mondi plc
- Billerud AB (publ)
- Mlekpol Spółdzielnia Mleczarska
- Grupa Mlekovita
- Maspex Sp. z o.o.
- Hortex Holding S.A.
- Okręgowa Spółdzielnia Mleczarska w Łowiczu
- Grupa Polmlek
最近の産業開発事情 ポーランド液体包装カートン市場
- 2026年10月:SIGがSIG CleanClic Connectを発売。フードサービス向けディスペンシングのためのバッグインボックスフィットメントイノベーションであり、HoReCaチャネルをターゲットとしています。これはポーランドのフードサービス液体食品充填業者に関連する二次的ながら成長中のカートン隣接用途です。
- 2026年10月:SIGが無菌カートン向けの新しいSIG Neo充填機ポートフォリオを発表。施設拡張なしに高出力・高柔軟性の生産を実現し、ポーランドの乳製品・飲料充填業者が充填機を交換せずにラインキャパシティをアップグレードできるようにします。
- 2026年4月:Tetra Pakとイタリアの乳業Sterilgarda Alimentiが、紙ベースのバリアを備えた世界初の1リットル無菌カートン「Tetra Brik Aseptic 1000 Edge」を発売。再生可能素材の含有量を90%に高め、Carbon Trustが検証したカーボンフットプリントを最大50%削減しました。このフォーマットはポーランドの主要な1リットルUHT牛乳カートンセグメントに直接適用可能です。
- 2025年12月:Tetra Pakとスペインのジュースメーカーガルシア・カリオンが、ジュース包装向け世界初の紙ベースバリア無菌カートンを発売。乳製品以外でのこのバリア技術の初の使用であり、フォーマットアップグレードを検討しているポーランドのジュースカートン充填業者に直接的な影響を与えます。
ポーランド液体包装カートン市場レポートの範囲
ポーランド液体包装カートン市場は、液体飲料および食品の安全な保管、輸送、流通のために設計された板紙ベースの包装ソリューションの製造と供給を包含しています。これらのカートンは、製品保護、延長保存期間、取り扱いの利便性を提供しながら、効率的な包装と流通を支援します。市場には、製品の鮮度を維持し、汚染を防止し、進化する食品安全および持続可能性要件を満たすために設計された包装ソリューションが含まれます。包装飲料の消費増加、利便性の高い常温安定製品への需要増加、リサイクル可能な包装材料へのシフトが、インドにおける市場成長を牽引しています。
ポーランド液体包装カートン市場レポートは、製品タイプ(無菌カートン、非無菌カートン)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250~500ml、500ml超)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
ポーランドの液体包装カートンカテゴリーの現在の価値はいくらですか?
ポーランドの液体包装カートンカテゴリーは、2026年の7,125万米ドルから2032年までに9,634万米ドルへと増加すると予測されており、2027年から2032年にかけてCAGR 5.32%を記録します。2027年の推定値は7,435万米ドルであり、常温乳製品、ジュース、植物性飲料充填からの継続的な需要を反映しています。この見通しはまた、リサイクル可能な包装とリサイクルインフラが小売業者、充填業者、およびその包装サプライヤーにとってより重要な購買考慮事項となっている規制環境を反映しています。
ポーランドでリードしているカートンフォーマットはどれですか?
無菌カートンは、UHT乳製品および飲料製品の常温保管と長距離流通を支援するため、2026年に68.32%のシェアでリードしました。このフォーマットはまた、オストロウェンカの地域リサイクル能力から恩恵を受け、冷蔵インフラが限られた市場にサービスを提供する輸出業者を支援します。
ポーランドの液体カートンセクターで最も急速に拡大している用途はどれですか?
植物性飲料は2032年にかけてCAGR 6.34%で最も急速な用途成長を記録すると予測されています。牛乳は依然として最大の用途であり、2026年に46.04%のシェアを占め、確立されたUHT生産と輸出志向の乳製品事業に支えられています。
最も急速に拡大すると予測されているパックサイズはどれですか?
250ml未満のパックは2032年にかけてCAGR 5.89%で拡大すると予測されており、コンビニエンス小売と外出先での消費に支えられています。250~500mlの範囲は2026年に48.73%のシェアで金額ベースのリードを維持し、個人用乳製品と植物性飲料フォーマットに対応しています。
PPWRはポーランドのカートンサプライヤーにどのような影響を与えますか?
規制(EU)2025/40はEU市場に投入される包装材のリサイクル可能性を義務付けており、文書化された回収・リサイクル経路への需要を高めています。紙ベースまたはアルミフリーのバリアオプションを持つサプライヤーは、これらの要件に対応しながら、トレーサビリティと回収証拠に関する顧客の要求を支援できます。
ポーランドにサービスを提供する主要なカートンシステムプロバイダーはどこですか?
Tetra Pak、SIG Group、Elopakは、ポーランドの大規模な乳製品・ジュース充填業者にカートン材料と充填システムを供給する主要な統合サプライヤーです。その競争は、材料革新、設備互換性、技術サービス、および表明された持続可能性目標の支援能力を中心に展開されています。