
Marktgröße und Marktanteil für Flüssigkeitsverpackungskartons in Polen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
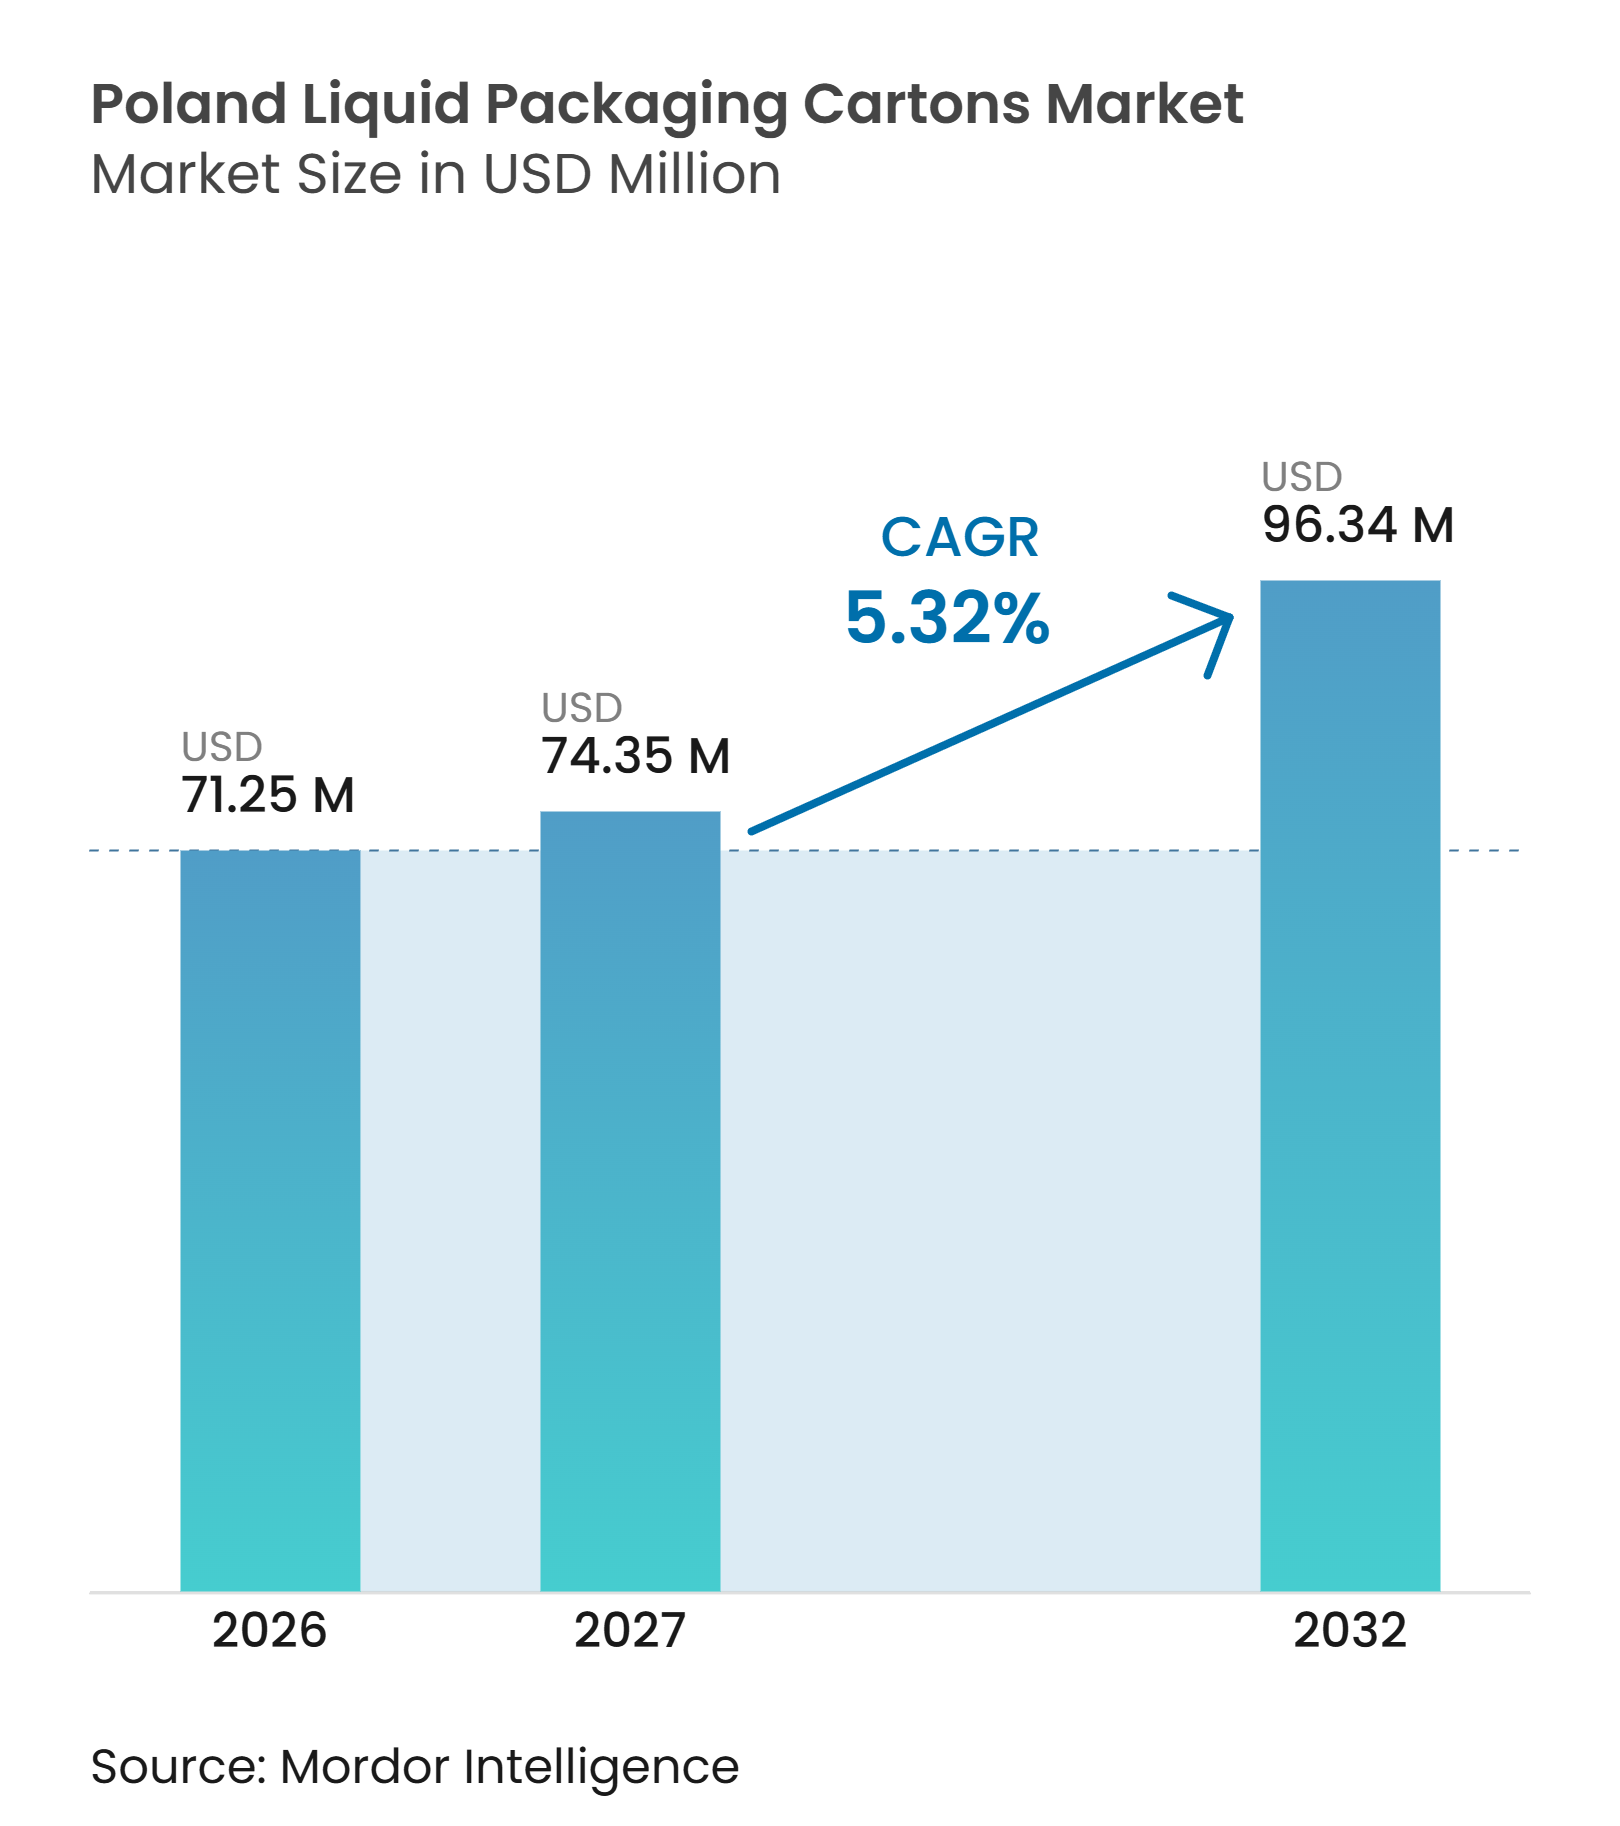
| Marktgröße im Basisjahr (2026) | 71.25 Millionen US-Dollar |
| Marktgröße (2027) | 74.35 Millionen US-Dollar |
| Marktgröße (2032) | 96.34 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.32 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigkeitsverpackungskartons in Polen von Mordor Intelligence
Die Marktgröße für Flüssigkeitsverpackungskartons in Polen wird voraussichtlich von 71,25 Millionen USD im Jahr 2026 und 74,35 Millionen USD im Jahr 2027 auf 96,34 Millionen USD bis 2032 anwachsen, was einem CAGR von 5,32 % zwischen 2027 und 2032 entspricht. Der Markt für Flüssigkeitsverpackungskartons in Polen wird durch die große Milchverarbeitungsbasis des Landes und das etablierte Umgebungsvertriebssystem gestützt. Die Verordnung (EU) 2025/40 schreibt vor, dass Verpackungen, die ab dem 12. August 2026 auf dem EU-Markt in Verkehr gebracht werden, recycelbar sein müssen, was die Bedeutung dokumentierter Recyclingwege für Kartonlieferanten erhöht. Aseptische Kartons sind bei langlebigen Milchprodukten, Säften und pflanzenbasierten Getränken gut positioniert, da sie Lagerung und Transport ohne Kühlung ermöglichen. Der Markt für Flüssigkeitsverpackungskartons in Polen profitiert auch davon, wenn Molkereiunternehmen Kapazitäten für UHT-Produkte ausbauen, da exportorientierte Abfüllanlagen eine zuverlässige Kartonversorgung benötigen. Sammelanreize bleiben uneinheitlich, da Kartons außerhalb des nationalen Pfandsystems liegen, was Investitionen in Formate mit klaren Recycling- und Mehrwertnachweisen konzentrieren kann.
Wichtigste Erkenntnisse des Berichts
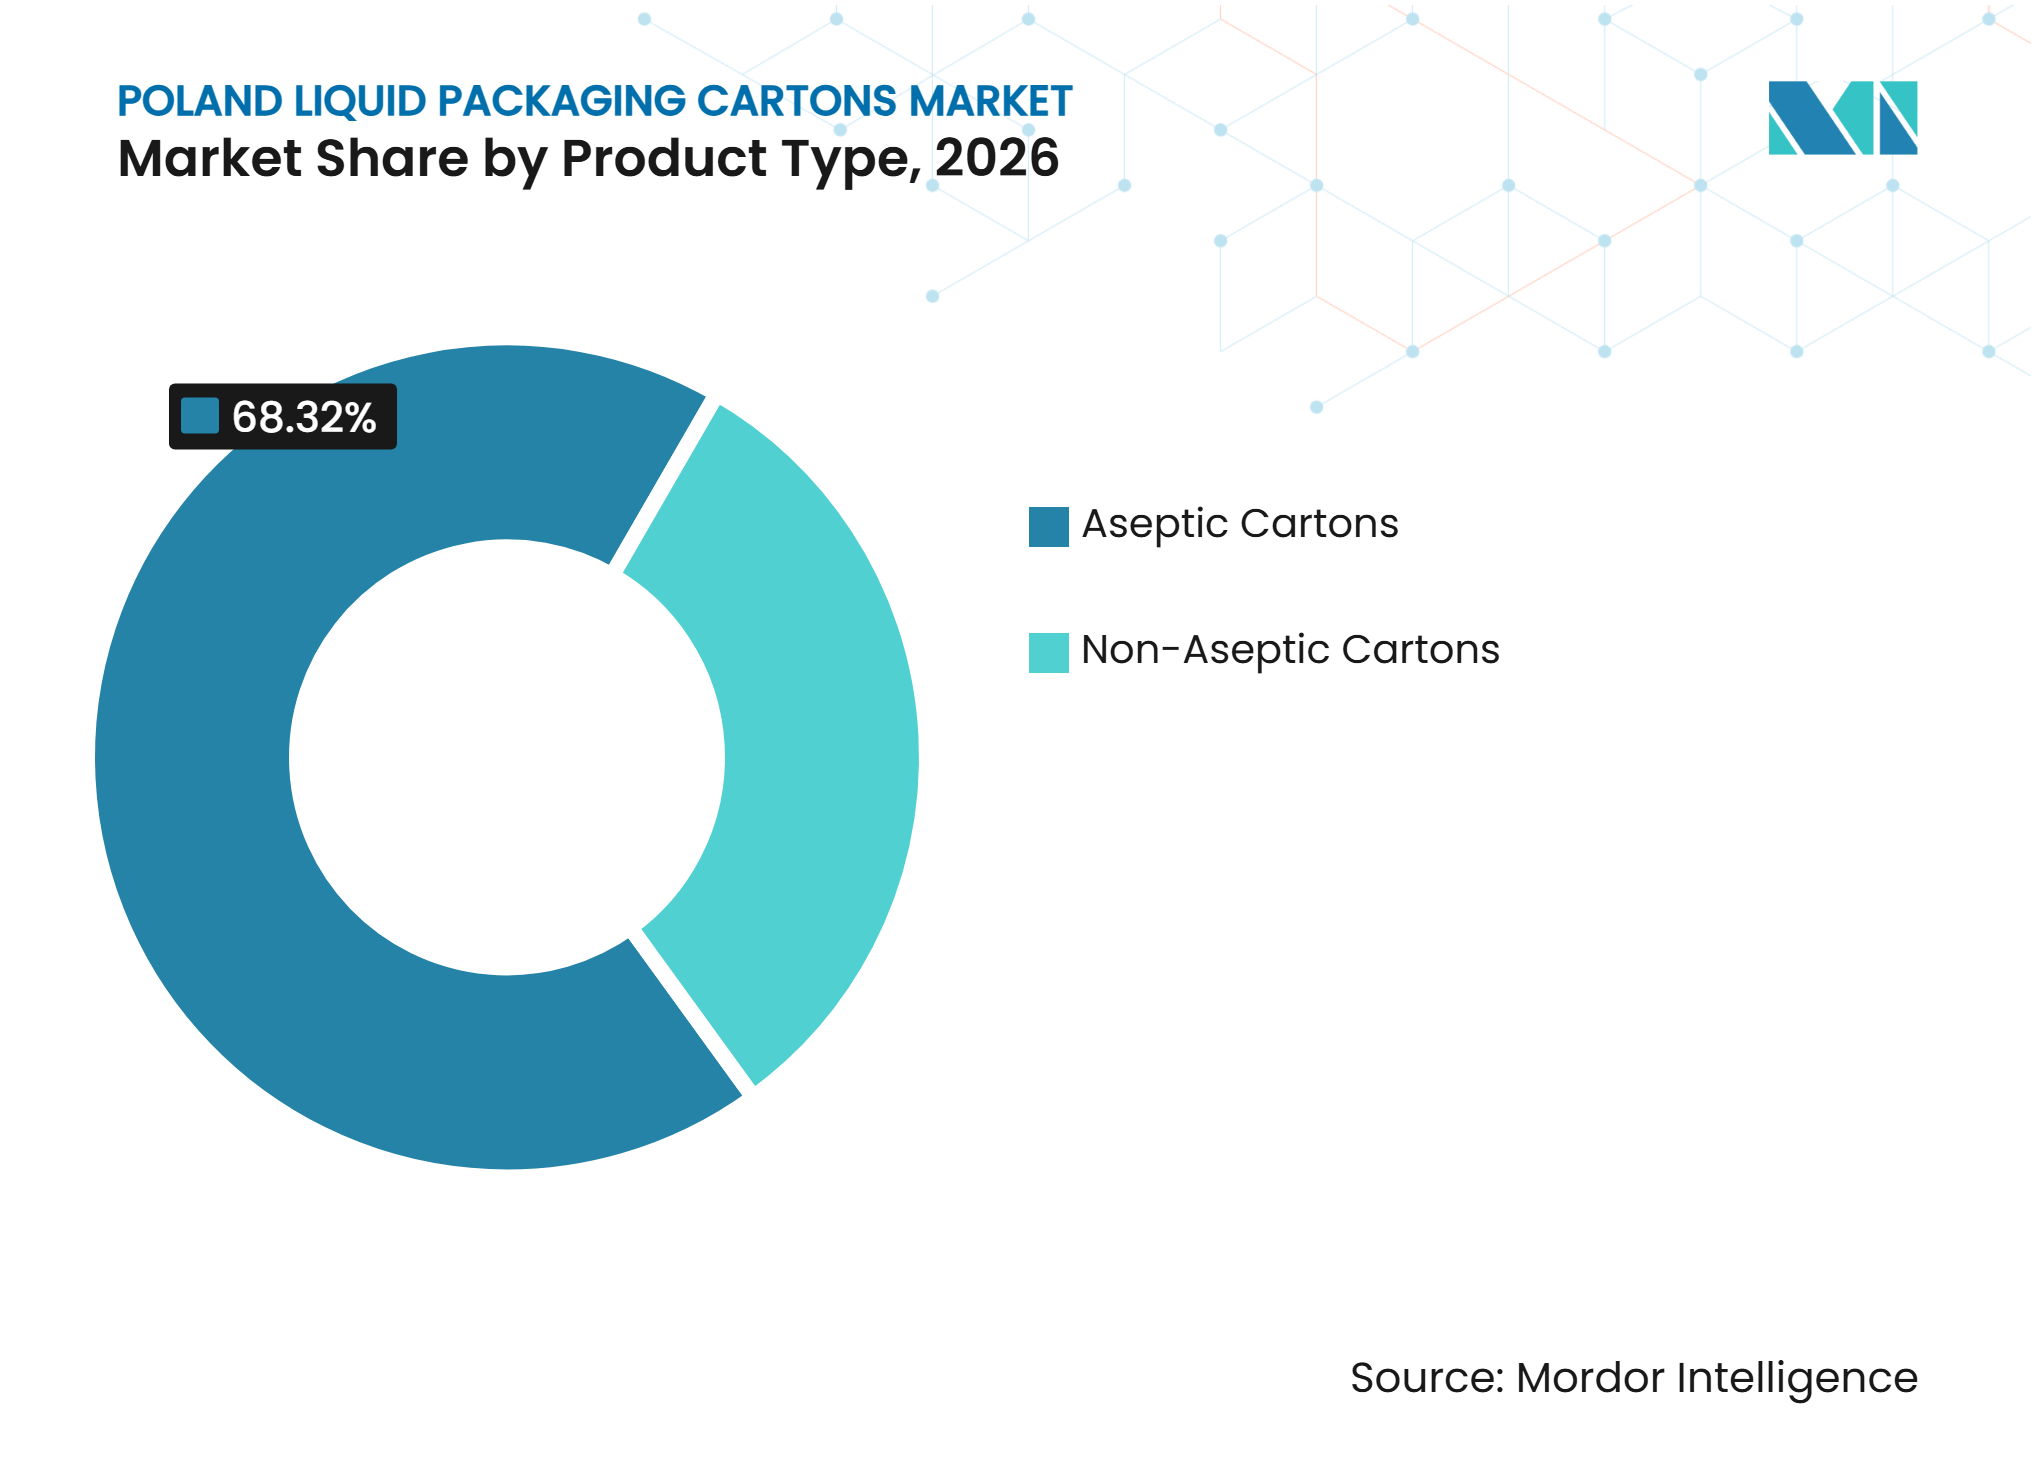
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 68,32 % am Markt für Flüssigkeitsverpackungskartons in Polen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 46,04 % an der Marktgröße für Flüssigkeitsverpackungskartons in Polen, während pflanzenbasierte Getränke bis 2032 voraussichtlich mit einem CAGR von 6,34 % wachsen werden.
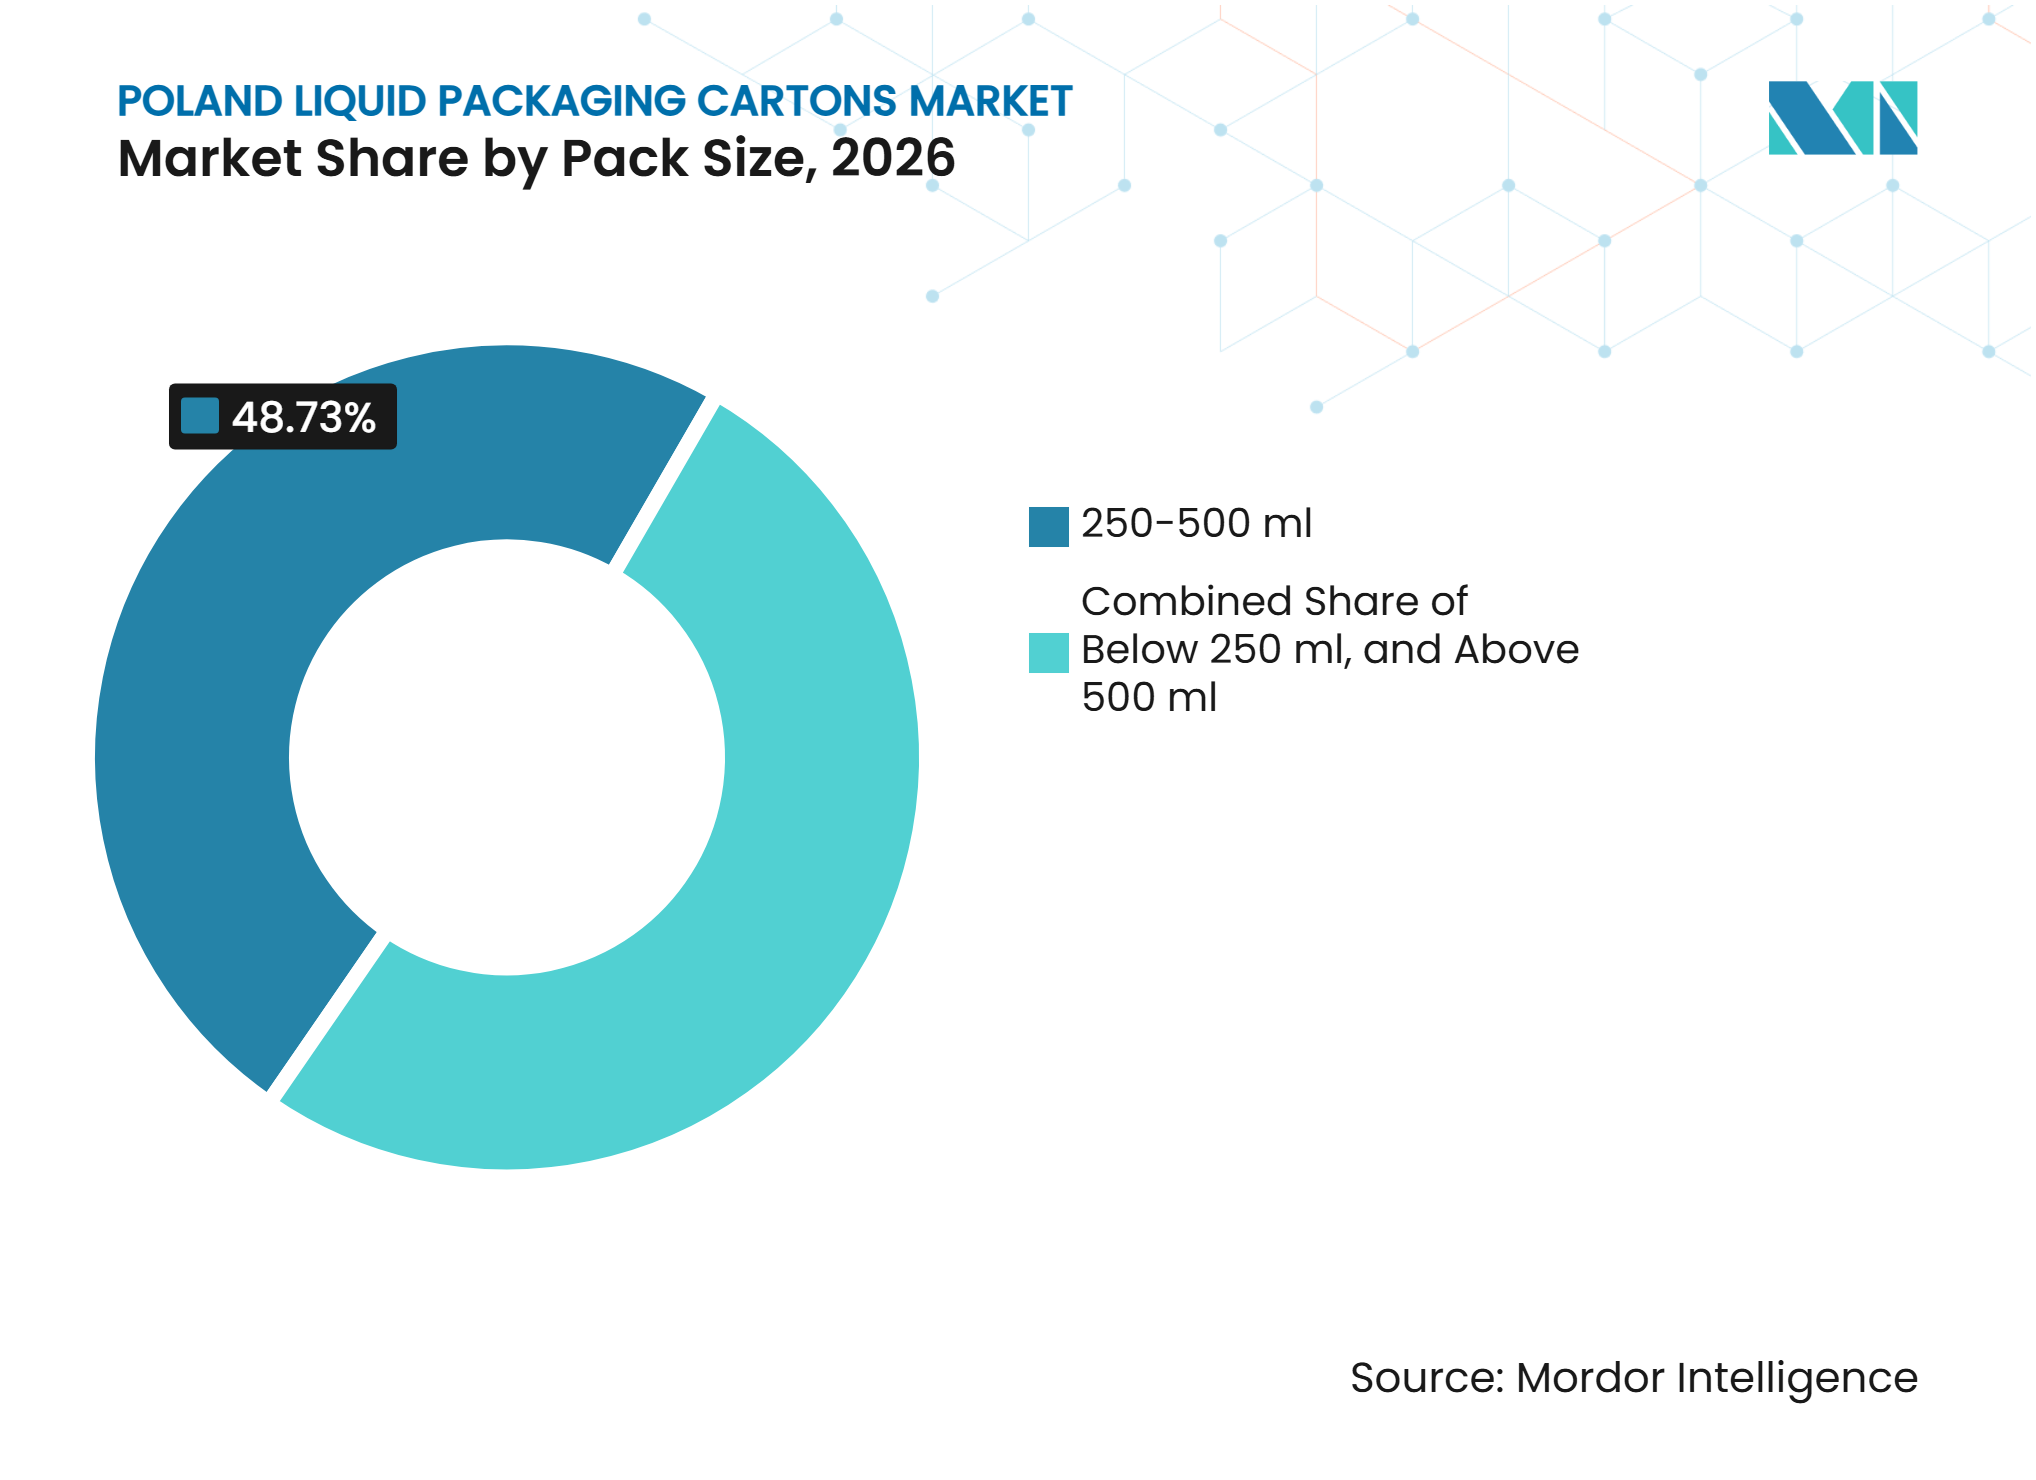
- Nach Packungsgröße hielt das Segment 250–500 ml im Jahr 2026 einen Umsatzanteil von 48,73 %, während Formate unter 250 ml bis 2032 voraussichtlich mit einem CAGR von 5,89 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau des Umgebungsvertriebs für Milchprodukte und Säfte | +1.5% | National, mit höchster Intensität in den Milchwirtschaftsgürteln Podlaskie, Ermland-Masuren und Masowien | Langfristig (≥ 4 Jahre) |
| Wachstum pflanzenbasierter Getränkeportfolios | +1.2% | National, mit frühen Gewinnen in den städtischen Märkten Warschau, Krakau und Dreistadt | Mittelfristig (2–4 Jahre) |
| Einzelhandelsnachfrage nach praktischen Portionspackungen | +0.9% | National, verankert in Convenience- und Hypermarkt-Einzelhandelskanälen | Mittelfristig (2–4 Jahre) |
| Investitionen in polnische Recyclingkapazitäten für Getränkekartons | +0.6% | National, konzentriert auf den Ostrołęka-Hub, der Polen und benachbarte mittel- und osteuropäische Märkte bedient | Langfristig (≥ 4 Jahre) |
| Einführung aluminiumfreier Barrieren durch polnische Molkerei-Abfüller | +0.4% | National, angeführt von großen aseptischen Abfüllern in nordöstlichen Milchverarbeitungszonen | Mittelfristig (2–4 Jahre) |
| Händlergeführte Premiumisierung nachhaltiger Kartonformate | +0.3% | National, mit Ausstrahlungseffekten auf Premium-Lebensmittelnetze in großen Ballungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau des Umgebungsvertriebs für Milchprodukte und Säfte
Polens UHT- und Langzeit-Milchnetzwerk bildet eine erhebliche Nachfragebasis für aseptische Kartons. Mlekovita lieferte 2025 192 Millionen Liter UHT-Milch in 107 Länder und erzielte einen Umsatz von 2,8 Milliarden PLN (700,6 Millionen USD). Höhere Exporte in Märkte, die auf umgebungsstabile Produkte angewiesen sind, erhöhen die Auslastung inländischer Abfüllanlagen. Gekühlte PET- oder Glassysteme würden eine Kühlketteninfrastruktur erfordern, die in entfernten Zielmärkten nicht immer verfügbar ist. Dies begünstigt Verpackungen, die UHT-Milch während langer Transport- und Lagerzeiten schützen. Der Markt für Flüssigkeitsverpackungskartons in Polen bleibt daher mit den Entscheidungen der Molkereiunternehmen hinsichtlich Produktionskapazität und Auslandsvertrieb verknüpft.
Wachstum pflanzenbasierter Getränkeportfolios
Pflanzenbasierte Getränke bleiben die am schnellsten wachsende Anwendung im Markt für Flüssigkeitsverpackungskartons in Polen, mit einem prognostizierten CAGR von 6,34 % bis 2032. Der Polnische Verband der Hersteller pflanzenbasierter Lebensmittel berichtete, dass der Gesamtumsatz mit pflanzenbasierten Lebensmitteln bis April 2025 1 Milliarde PLN (250,21 Millionen USD) überstieg.[1] Umgebungskartons unterstützen den nationalen Einzelhandelsvertrieb ohne den mit gekühlten Produkten verbundenen Kühlaufwand. Sie bieten Herstellern außerdem ausreichend Fläche für Produktinformationen und Nachhaltigkeitskommunikation. Barista-Produkte und auf den Außer-Haus-Verzehr ausgerichtete Formate können die Nachfrage nach aseptischen Mehrportionspackungen im Bereich 250–750 ml steigern. Die Kategorie erhöht die Anzahl der auf bestehenden aseptischen Linien produzierten Produkte, anstatt UHT-Milchvolumina zu verdrängen, die diese bereits nutzen.
Einzelhandelsnachfrage nach praktischen Portionspackungen
Kartons unter 250 ml werden bis 2032 voraussichtlich mit einem CAGR von 5,89 % wachsen, was Portionspackungen zur am schnellsten wachsenden Packungsgrößengruppe macht. Żabka betrieb 2025 mehr als 13.403 Nahversorgungsgeschäfte in Polen, was eine breite Verfügbarkeit von Lebensmitteln und Getränken für den Unterwegskonsum unterstützt.[2] Kleine Umgebungskartons können ohne Kühlung präsentiert werden und eignen sich für schnelle Käufe in Convenience-Stores. Ihr höherer Wert pro Liter kann den Umsatz der Hersteller stützen, auch wenn der Anstieg des physischen Volumens begrenzter ist. Der Markt für Flüssigkeitsverpackungskartons in Polen kann von Formaten profitieren, die bei trinkfertigen Milchprodukten, pflanzenbasierten Getränken, Funktionsgetränken, Suppen und Brühen eingesetzt werden. Tetra Paks modulare Pure-Fill-Plattform verringert den Bedarf an dedizierten Maschinen, wenn Abfüller kleinere Formate einführen.
Investitionen in polnische Recyclingkapazitäten für Getränkekartons
Stora Ensos Produktionsstandort in Ostrołęka ist Mittel- und Osteuropas größte spezialisierte Recyclinganlage für Flüssigkeitsverpackungskartons. Tetra Pak und Stora Enso investierten 29 Millionen EUR (31 Millionen USD) in die Anlage, die eine jährliche Verarbeitungskapazität von 50.000 Tonnen hat.[3] Der Standort verdreifachte Polens bisherige Kapazität und kann Kartons aus Polen und benachbarten Märkten verarbeiten. Die angegebene landesweite Obergrenze beträgt 75.000 Tonnen, was inländische Kartonvolumina sowie Material aus der Tschechischen Republik, Ungarn, der Slowakei und den baltischen Staaten abdecken kann. Die Anlage bietet Lebensmittelherstellern und Einzelhändlern einen lokalen Entsorgungsweg, da die PPWR-Konformität für die Beschaffung immer wichtiger wird. Sie stärkt auch den Markt für Flüssigkeitsverpackungskartons in Polen, indem sie die Recyclingdokumentation für regionale Abfüllbetriebe zugänglicher macht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch leichte PET-Flaschen und Getränkedosen | -1.6% | National, am stärksten im Segment Eigenmarken-Säfte und gekühlte Milchprodukte bei großen Einzelhändlern | Mittelfristig (2–4 Jahre) |
| Volatile Kosten für Karton, Polymere und Energie | -1.1% | National, verstärkt bei kleineren unabhängigen Abfüllern mit begrenzten Absicherungsmöglichkeiten | Kurzfristig (≤ 2 Jahre) |
| Unzureichende kartonspezifische Sammel- und Sortieranreize | -0.6% | National, am akutesten außerhalb großer städtischer Selektivsammlungsnetze | Langfristig (≥ 4 Jahre) |
| Bindung an Verpackungslinien und Umstellungskosten für kleinere Abfüller | -0.4% | National, konzentriert bei regionalen Molkereigenossenschaften und unabhängigen Saftherstellern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch leichte PET-Flaschen und Getränkedosen
PET-Flaschen und Aluminiumdosen üben direkten Druck auf Kartons in den Bereichen Säfte, Energiegetränke, gekühlte Milchprodukte und Eigenmarken aus. Diese Formate sind den Verbrauchern vertraut und können attraktiv sein, wenn Stückkosten oder visuelle Differenzierung entscheidend sind. Polens Pfandsystem startete am 1. Oktober 2025 und umfasst PET-Flaschen, Metalldosen und Mehrwegglasflaschen, schließt jedoch Flüssigkeitsverpackungskartons nicht ein. Das System kann dazu führen, dass abgedeckte Formate einfacher zurückzugeben erscheinen, während Kartons auf den separaten Sammelstrom angewiesen sind. Kartons bieten weiterhin eine recycelbare faserbasierte Option, aber die Kommunikation der Lieferanten muss den Weg klar erläutern. Der Markt für Flüssigkeitsverpackungskartons in Polen ist daher am stärksten bei Produkten exponiert, bei denen die Umgebungslagerfähigkeit einen geringeren Vorteil bietet.
Volatile Kosten für Karton, Polymere und Energie
Flüssigkeitskartons kombinieren Flüssigkeitsverpackungskarton, Polyethylenbeschichtungen und in vielen Formaten Aluminiumfolienlagen. Jeder Rohstoff folgt einem eigenen Kostenzyklus, wodurch Hersteller gleichzeitig Zellstoff-, Petrochemie- und Energiekosten ausgesetzt sind. Kleinere Abfüller haben möglicherweise weniger Möglichkeiten, diese Kosten abzusichern oder in mehrjährige Lieferverträge einzupreisen. Polens sich entwickelnder Rahmen für die erweiterte Herstellerverantwortung fügt den Verpackungskosten weitere Unsicherheit hinzu. PPWR verpflichtet Lieferanten außerdem, die Recyclingfähigkeit nachzuweisen, was den Wert von Materialänderungen erhöhen, aber Vorabinvestitionen erfordern kann. Der Markt für Flüssigkeitsverpackungskartons in Polen könnte daher eine stärkere Akzeptanz bei großen Abfüllern verzeichnen, die Umstellungskosten absorbieren und mit etablierten Systemanbietern zusammenarbeiten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Kartons führen den Umgebungsvertrieb anAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 68,32 % am Markt für Flüssigkeitsverpackungskartons in Polen. Ihre Position spiegelt die Rolle des Umgebungsvertriebs für Milchprodukte und Säfte in inländischen Einzelhandels- und Exportkanälen wider. Aseptische Verpackungen verleihen UHT-Produkten eine Umgebungslagerfähigkeit von 12 Monaten ohne Kühlung. Dies macht sie geeignet für Lieferungen nach Afrika, Südostasien und in den Nahen Osten, wo die Kühlkettenabdeckung begrenzt sein kann. Mlekovitas Exporte in 107 Länder verdeutlichen die Bedeutung des Fernvertriebs für polnische Molkereiunternehmen. Die Branche für Flüssigkeitsverpackungskartons in Polen nutzt dieses Format als Kernoption für Produkte, die eine stabile Lagerung und Transport benötigen.
SIG erklärte, dass 2025 bereits 3 große Hersteller in Polen aluminiumschichtfreie aseptische Kartontechnologie einsetzten, während andere Hersteller das Material testeten. Diese Änderung ermöglicht es Abfüllern, Material- und CO₂-Fußabdruckanforderungen zu erfüllen, ohne das aseptische Format aufzugeben. Nicht-aseptische Kartons dienen gekühlten Milchprodukten mit verlängerter Haltbarkeit, Frischsäften und anderen Produkten mit kürzeren Lageranforderungen. Diese Formate stehen unter stärkerem Substitutionsdruck durch PET- und Giebeldach-Kunststoffpackungen, insbesondere bei pasteurisierter Milch und Eigenmarkenlinien. Die Verordnung (EU) 2025/40 macht recycelbare Verpackungen zu einer direkten Anforderung in der gesamten EU, was den Wert nachweisbarer Entsorgungswege erhöht. Die Anlage in Ostrołęka gibt aseptischen Lieferanten ein zusätzliches Compliance-Argument in Kundengesprächen.



Nach Anwendung:
Milch sichert das Volumen und pflanzenbasierte Getränke expandierenMilch machte 2026 46,04 % des Marktes für Flüssigkeitsverpackungskartons in Polen aus. Dies wird durch einen hohen UHT-Konsum und eine Molkereiprodukionsbasis gestützt, die sowohl polnische Käufer als auch Exportmärkte bedient. UHT-Milch wird auf etablierten aseptischen Linien abgefüllt und liefert eine stabile Kartonachfrage. Mlekovitas große Exportreichweite zeigt, warum Umgebungsverpackungen für polnische Molkereibetriebe weiterhin wichtig sind. Pflanzenbasierte Getränke werden bis 2032 voraussichtlich mit einem CAGR von 6,34 % wachsen. Die Kategorie fügt aseptischen Abfüllanlagen mehr Produkte hinzu, anstatt konventionelle Milchkartons einfach zu ersetzen.
Der Polnische Verband der Hersteller pflanzenbasierter Lebensmittel berichtete, dass der Umsatz mit pflanzenbasierten Lebensmitteln im April 2025 1 Milliarde PLN (250,21 Millionen USD) überstieg. Umgebungskartons eignen sich für den breiten Einzelhandelsvertrieb, den pflanzenbasierte Getränke benötigen, und können Produktkennzeichnungen aufnehmen. Säfte bleiben eine hart umkämpfte Kategorie, da Mainstream-Produkte unter Reformulierungsdruck und Wettbewerb durch andere Getränkeformate stehen. Premium-Direktsaft- und kaltgepresste Linien behalten eine Rolle für Kartons, wo Haltbarkeit und Produktpositionierung das Format unterstützen. Andere Milchprodukte als Milch, einschließlich Sahne und funktionelle Kefirgetränke, können Kartons verwenden, wenn Hersteller Umgebungsexportwege suchen. Energiegetränke, Funktionsgetränke, Suppen, Brühen und pflanzenbasierte Kochflüssigkeiten bleiben kleinere Anwendungen, aber der Convenience-Einzelhandel kann deren Nutzung umgebungsstabiler Verpackungen ausweiten.
Nach Packungsgröße:
Mittelgroße Packungen behalten ihr Gewicht, während kleinere Formate vorrückenDie Kategorie 250–500 ml hielt 2026 einen Anteil von 48,73 % an der Marktgröße für Flüssigkeitsverpackungskartons in Polen. Dieser Bereich bedient individuelle Milchportionen, Schulmilch und pflanzenbasierte Café-Formate. Seine Position spiegelt den Nutzen einer Packung wider, die sowohl für den persönlichen Konsum als auch für Mehrportionsanlässe geeignet ist. Das Format kann auch Premium-Produktlinien durch Portionen unterstützen, die praktischer sind als 1-Liter-Familienpackungen. Die Branche für Flüssigkeitsverpackungskartons in Polen hat in diesem Bereich Innovationspotenzial, da er bedeutendes Volumen mit differenzierten Produktanwendungen verbindet. Formate über 500 ml, hauptsächlich 1-Liter- und 1,5-Liter-UHT-Milchkartons, bilden weiterhin die Volumenbasis der Kategorie.
Packungen unter 250 ml werden bis 2032 voraussichtlich mit einem CAGR von 5,89 % wachsen. Die Expansion von Convenience-Stores, der Außer-Haus-Konsum und Launches funktioneller Lebensmittel unterstützen dieses kleinere Format. Tetra Paks modulares Pure-Fill-System ermöglicht es Abfüllern, Packungen unter 250 ml ohne dedizierte Ausrüstung zu produzieren, was eine Hürde für mittelgroße Genossenschaften senkt. Im April 2026 führten Tetra Pak und Sterilgarda Alimenti einen 1-Liter-aseptischen Karton mit papierbasierter Barriere ein. Die Packung erhöhte den erneuerbaren Anteil auf 90 % und wies eine vom Carbon Trust verifizierte CO₂-Fußabdruckreduktion von bis zu 50 % auf. Die Materialänderung könnte die Nachhaltigkeitspositionierung bei Polens großformatigen UHT-Milchpackungen beeinflussen.

Geografische Analyse
Nordostpolen: Kern der Milchverarbeitung
Nordostpolen, einschließlich Podlaskie und Ermland-Masuren, weist eine hohe Konzentration großer UHT-Milchverarbeiter auf und ist ein wichtiges Nachfragezentrum für den Markt für Flüssigkeitsverpackungskartons in Polen. Mlekpol in Grajewo und Mlekovita in Łomża betreiben Hochgeschwindigkeits-Abfüllanlagen, die die inländische und exportorientierte Nachfrage bedienen. Mlekovita belieferte 2025 107 Länder, was die Abhängigkeit der Region von polnischen Haushaltsausgabenzyklen verringert. Langstreckenmilchlieferungen machen aseptische Kartons nützlich, da die Produkte ohne Kühlung stabil bleiben können. SIG berichtete, dass 3 große polnische Hersteller aluminiumschichtfreie aseptische Technologie übernommen hatten, während andere sich in der Validierung befanden. Dies unterstützt einen Wandel hin zu Barrieresystemen mit geringerem Materialeinsatz im Milchverarbeitungsgürtel. Der nahe gelegene Recycling-Hub in Ostrołęka bietet außerdem einen lokalen Weg zur Dokumentation der Entsorgung gemäß Verordnung (EU) 2025/40.
Zentralpolen und Masowien: Handels- und Logistikzentrum
Masowien, mit Warschau als Zentrum, ist ein Handels- und Logistikzentrum für den Markt für Flüssigkeitsverpackungskartons in Polen. Es dient als Vertriebsgateway für Kartonvolumina aus dem nordöstlichen Milchwirtschaftsgürtel und beherbergt die Hauptsitze von Unternehmen wie Hortex Holding. Warschaus organisierte Einzelhandels- und Café-Netzwerke unterstützen die Nachfrage nach kleineren aseptischen Kartons für pflanzenbasierte Getränke und trinkfertige Produkte. Elopak berichtete, dass die Roll-Fed-Volumina in Europa, dem Nahen Osten und Afrika im ersten Quartal 2026 wieder gewachsen sind, und nannte die Gewinnung neuer Kunden in Polen. Die Entwicklung deutet auf eine Nachfrage nach nicht-aseptischer Formatflexibilität bei lokalen Getränkeabfüllern hin. Die jährliche Kapazität von 50.000 Tonnen in Ostrołęka macht die Region zu einem nationalen Recyclinginfrastrukturzentrum. Material, das aus Warschauer Einzelhandelsnetzwerken gesammelt wird, kann in diesen Recyclingkreislauf eingespeist werden und unterstützt die Compliance-Kommunikation der Lieferanten.
Regionale Dynamik außerhalb der Kernmärkte
Südpolen, einschließlich Schlesien und Kleinpolen, ist ein großes Verbrauchercluster außerhalb Warschaus und beherbergt Maspex, den Hersteller von Tymbark-Säften. Das Interesse des Einzelhandels an Nachhaltigkeitskennzeichnungen kann die Verwendung aseptischer Kartons in der regionalen Saftproduktion unterstützen. Großpolen rund um Poznań fügt nicht-aseptische und verlängerte Haltbarkeitsnachfrage von regionalen Genossenschaften hinzu, einschließlich Betrieben in der Nähe von Łódź. Die Nähe Westpolens zu Deutschland unterstützt grenzüberschreitende Logistik und kann lokale Sammlungsnetzwerke mit regionalen Materialflüssen verbinden. Tetra Pak erklärt, dass der Standort Ostrołęka Kartons aus Nachbarländern verarbeiten kann, was die Anlage für diese Routen relevant macht. Ostpolen weist eine geringere Kartonintensität auf, aber verbesserte ländliche Logistik kann den Zugang zu Umgebungsprodukten erweitern. In all diesen Gebieten schaffen die PPWR-Recyclingfähigkeitsanforderungen einen Anreiz für Lieferanten, nachverfolgbare Faserquellen und klare Rückgewinnungswege anzubieten.
Wettbewerbslandschaft
Marktkonzentration
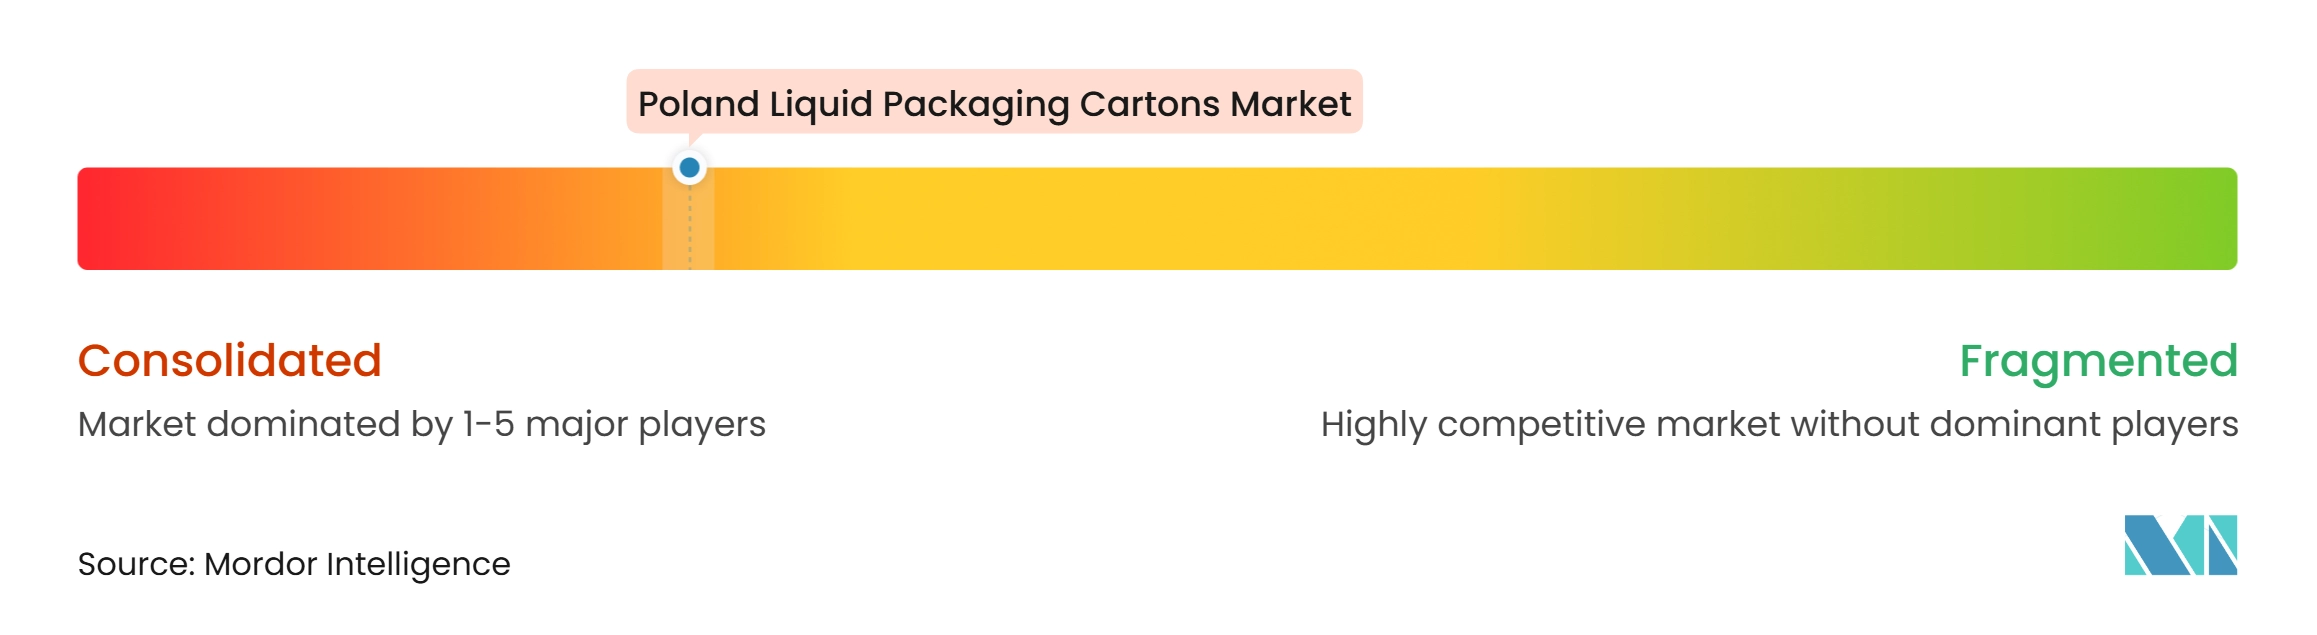
Der Markt für Flüssigkeitsverpackungskartons in Polen weist eine konzentrierte Systemanbieterebene auf, angeführt von Tetra Pak, SIG Group und Elopak. Diese Unternehmen liefern Abfüllanlagen und Kartonmaterialien an große Molkerei- und Saftabfüller. Ihre Position bedeutet, dass der Wettbewerb sich auf Abfüllkompatibilität, Materialleistung und technischen Service konzentriert, nicht allein auf den Kartonpreis. SIG berichtete 2025 von einem Umsatzwachstum von 24 % gegenüber dem Vorjahr bei seinen aluminiumschichtfreien aseptischen Kartons. SIG erklärte außerdem, dass 2025 mehr als 10 % der in Europa verpackten Lebensmittel SIG Terra-Lösungen verwendeten. Die Terra Alu-free plus Full Barrier-Lösung kann den CO₂-Fußabdruck eines Kartons um bis zu 61 % reduzieren, wenn sie mit waldbasierten Polymeren verwendet wird.
Tetra Pak führte im April 2026 gemeinsam mit Sterilgarda Alimenti den ersten 1-Liter-aseptischen Karton mit papierbasierter Barriere ein. Das Unternehmen erklärte, das Design liefere eine verifizierte CO₂-Fußabdruckreduktion von bis zu 50 % und gebe polnischen UHT-Milchabfüllern einen Referenzpunkt für künftige Materialaufrüstungen. SIG produzierte 2025 54 Milliarden Packungen und erzielte einen Umsatz von 3,2 Milliarden EUR (3,5 Milliarden USD). Elopak erzielte 2025 einen konsolidierten Umsatz von über 1,2 Milliarden EUR (1,3 Milliarden USD). Greatview wurde im März 2025 zu Wintipak AG und eröffnete eine Produktionsstätte in Perugia, Italien, für seinen 200-ml-Slim-Brick-Plus mit Polymerbarrier.
Kleinere Anbieter können dort konkurrieren, wo unabhängige Abfüller Alternativen zu proprietären Abfüllanlagen suchen. IPI Srl, Teil der Coesia Group, adressiert diesen Bedarf bei Abfüllern, die mehr Ausrüstungsflexibilität wünschen. Änderungen der erweiterten Herstellerverantwortung können Materialien mit stärkeren Recyclingfähigkeitswerten begünstigen, insbesondere aluminiumfreie und papierbasierte Barrieresysteme. FSC-Lieferkettenzertifizierung und ISO-14001-Umweltmanagementpraktiken können ebenfalls bei der Beschaffung durch den Einzelhandel relevant sein. Diese Faktoren verstärken den Vorteil von Lieferanten, die Materialnachverfolgbarkeit und Rückgewinnungsinfrastruktur nachweisen können. Der Markt für Flüssigkeitsverpackungskartons in Polen wird Wettbewerber wahrscheinlich weiterhin nach ihrer Fähigkeit unterscheiden, Abfülltechnologie, Barrieren, Recyclingnachweise und Unterstützung für Lebensmittelhersteller zu kombinieren.
Marktführer in der Branche für Flüssigkeitsverpackungskartons in Polen
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Co. Ltd.
-
Pactiv Evergreen Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flüssigkeitsverpackungskartons in Polen Unternehmen in diesem Bericht
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Pactiv Evergreen Inc.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI Srl
- Visy Industries
- Klabin S.A.
- Nampak Limited
- Stora Enso Oyj
- Mondi plc
- Billerud AB (publ)
- Mlekpol Spółdzielnia Mleczarska
- Grupa Mlekovita
- Maspex Sp. z o.o.
- Hortex Holding S.A.
- Okręgowa Spółdzielnia Mleczarska w Łowiczu
- Grupa Polmlek
Neueste Industrielle Entwicklungen in Markt für Flüssigkeitsverpackungskartons in Polen
- Oktober 2026: SIG führt SIG CleanClic Connect ein, eine Bag-in-Box-Zapfhahninnovation für die Gastronomieausgabe, die auf den HoReCa-Kanal abzielt – eine sekundäre, aber wachsende kartonnahe Anwendung, die für polnische Gastronomie-Flüssigkeitsabfüller relevant ist.
- Oktober 2026: SIG stellt das neue SIG Neo-Abfüllmaschinenportfolio für aseptische Kartons vor, das auf eine hochleistungsfähige, hochflexible Produktion ohne Werksausbau abzielt und es polnischen Molkerei- und Getränkeabfüllern ermöglicht, die Linienkapazität zu erhöhen, ohne Abfüllmaschinen zu ersetzen.
- April 2026: Tetra Pak und die italienische Molkerei Sterilgarda Alimenti bringen den weltweit ersten 1-Liter-aseptischen Karton mit papierbasierter Barriere auf den Markt, den Tetra Brik Aseptic 1000 Edge, der den erneuerbaren Anteil auf 90 % erhöht und den CO₂-Fußabdruck um bis zu 50 % reduziert, wie vom Carbon Trust verifiziert. Das Format ist direkt auf Polens dominantes 1-Liter-UHT-Milchkartonsegment anwendbar.
- Dezember 2025: Tetra Pak und der spanische Saftproduzent García Carrión bringen den weltweit ersten aseptischen Karton mit papierbasierter Barriere für Saftverpackungen auf den Markt – der erste Einsatz dieser Barrieretechnologie außerhalb der Molkerei, mit direkten Auswirkungen auf Polens Saftkarton-Abfüllerbasis, die Formataufrüstungen in Betracht zieht.
Berichtsumfang für den Markt für Flüssigkeitsverpackungskartons in Polen
Der Markt für Flüssigkeitsverpackungskartons in Polen umfasst die Herstellung und Lieferung von Verpackungslösungen auf Kartonbasis, die für die sichere Lagerung, den Transport und den Vertrieb von flüssigen Getränken und Lebensmitteln konzipiert sind. Diese Kartons bieten Produktschutz, verlängerte Haltbarkeit und bequeme Handhabung und unterstützen gleichzeitig eine effiziente Verpackung und Verteilung. Der Markt umfasst Verpackungslösungen, die darauf ausgelegt sind, die Produktfrische zu erhalten, Kontaminationen zu verhindern und sich entwickelnden Anforderungen an Lebensmittelsicherheit und Nachhaltigkeit gerecht zu werden. Das wachsende Konsumvolumen verpackter Getränke, die steigende Nachfrage nach praktischen und lagerstabilen Produkten sowie der Wandel hin zu recycelbaren Verpackungsmaterialien treiben das Marktwachstum an.
Der Bericht über den Markt für Flüssigkeitsverpackungskartons in Polen ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert der Kategorie Flüssigkeitsverpackungskartons in Polen?
Die Kategorie Flüssigkeitsverpackungskartons in Polen wird voraussichtlich von 71,25 Millionen USD im Jahr 2026 auf 96,34 Millionen USD bis 2032 steigen, bei einem CAGR von 5,32 % von 2027 bis 2032. Die Schätzung für 2027 beträgt 74,35 Millionen USD und spiegelt die anhaltende Nachfrage aus der Abfüllung von Umgebungsmilchprodukten, Säften und pflanzenbasierten Getränken wider. Der Ausblick spiegelt auch ein regulatorisches Umfeld wider, in dem recycelbare Verpackungen und Recyclinginfrastruktur zu immer wichtigeren Beschaffungsüberlegungen für Einzelhändler, Abfüller und deren Verpackungslieferanten werden.
Welches Kartonformat führt in Polen?
Aseptische Kartons führten 2026 mit einem Anteil von 68,32 %, da sie Umgebungslagerung und Fernvertrieb für UHT-Milchprodukte und Getränke unterstützen. Dieses Format profitiert auch von lokalen Recyclingkapazitäten in Ostrołęka und unterstützt Exporteure, die Märkte mit begrenzter Kühlinfrastruktur bedienen.
Welche Anwendung wächst in Polens Flüssigkeitskartonsektor am schnellsten?
Pflanzenbasierte Getränke werden voraussichtlich den schnellsten Anwendungs-CAGR von 6,34 % bis 2032 verzeichnen. Milch bleibt die größte Anwendung mit einem Anteil von 46,04 % im Jahr 2026, gestützt durch etablierte UHT-Produktion und exportorientierte Molkereibetriebe.
Welche Packungsgröße wird voraussichtlich am schnellsten wachsen?
Packungen unter 250 ml werden bis 2032 voraussichtlich mit einem CAGR von 5,89 % wachsen, unterstützt durch Convenience-Einzelhandel und Außer-Haus-Konsum. Der Bereich 250–500 ml führte wertmäßig mit einem Anteil von 48,73 % im Jahr 2026 und bedient individuelle Milchportionen und pflanzenbasierte Getränkeformate.
Wie wirkt sich PPWR auf Kartonlieferanten in Polen aus?
Die Verordnung (EU) 2025/40 schreibt vor, dass Verpackungen, die auf dem EU-Markt in Verkehr gebracht werden, recycelbar sein müssen, was die Nachfrage nach dokumentierten Sammel- und Recyclingwegen erhöht. Lieferanten mit papierbasierten oder aluminiumfreien Barrieroptionen können auf diese Anforderungen reagieren und gleichzeitig Kundenanfragen nach Rückverfolgbarkeit und Rückgewinnungsnachweisen unterstützen.
Wer sind die wichtigsten Karton-Systemanbieter, die Polen bedienen?
Tetra Pak, SIG Group und Elopak sind die wichtigsten integrierten Lieferanten von Kartonmaterialien und Abfüllanlagen für große polnische Molkerei- und Saftabfüller. Ihr Wettbewerb konzentriert sich auf Materialinnovation, Ausrüstungskompatibilität, technischen Service und die Fähigkeit, erklärte Nachhaltigkeitsziele zu unterstützen.