
PLGA(ポリ乳酸-コ-グリコール酸)市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 154.91 百万米ドル |
| 市場規模 (2032) | 280.77 百万米ドル |
| 成長率 (2027 - 2032) | 12.63 % |
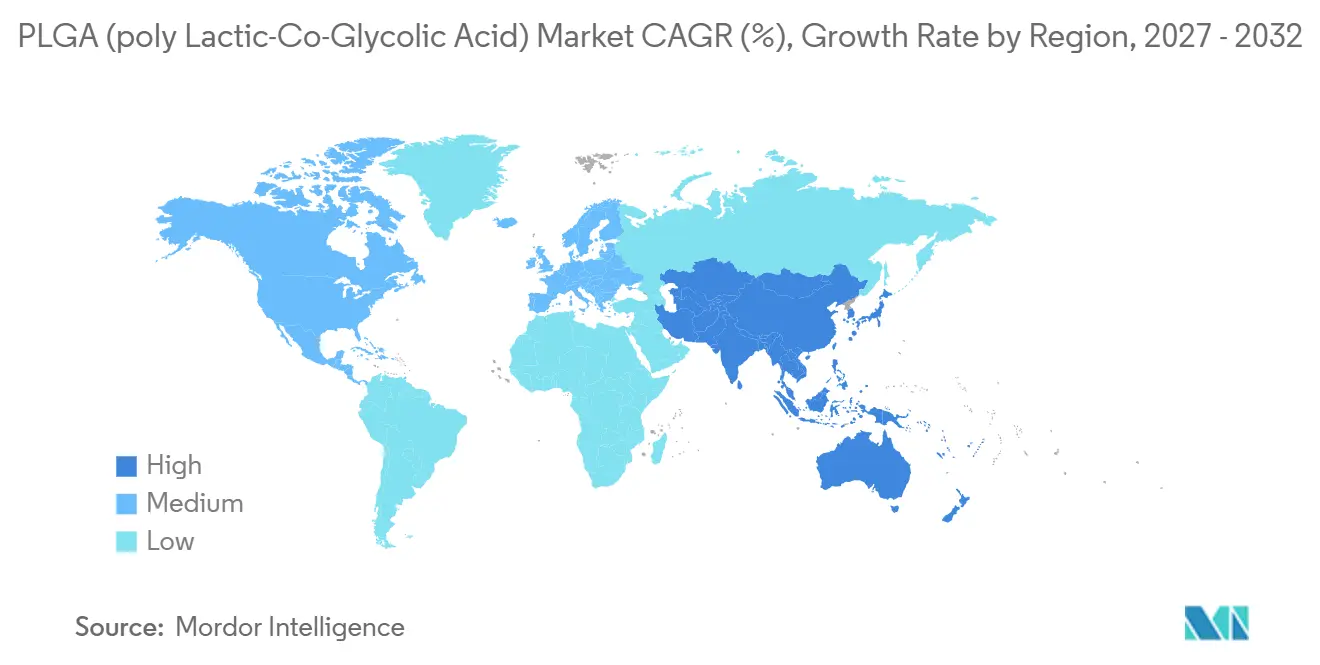
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
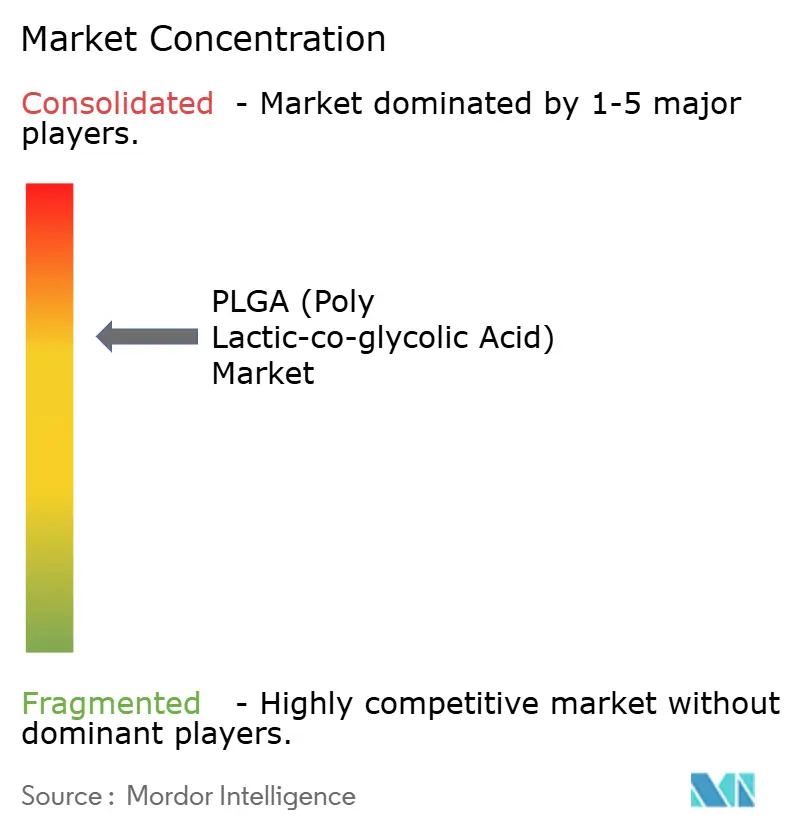
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるPLGA(ポリ乳酸-コ-グリコール酸)市場分析
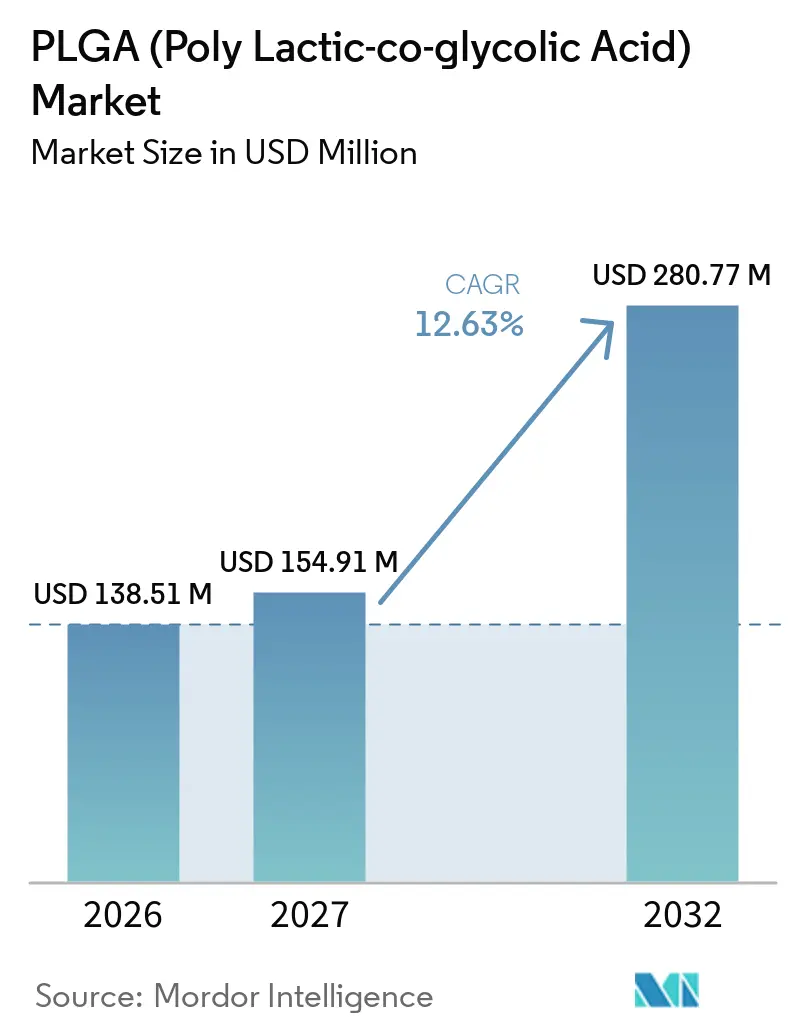
PLGA(ポリ乳酸-コ-グリコール酸)市場規模は2026年に1億3,851万米ドルと評価され、2027年の1億5,491万米ドルから2032年には2億8,077万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは12.63%です。PLGA(ポリ乳酸-コ-グリコル酸)市場は、徐放性医薬品、生体吸収性インプラント、および組織工学における確立された用途から恩恵を受けており、特定の用途への依存を抑制しています。このポリマーに対する規制上の親しみやすさは、製品開発者が材料特性評価および生体適合性に関する既存の実績を活用できるため、開発プログラムを支援します。ジェネリック持続性注射剤の承認は、十分に特性評価されたポリマーグレードへの需要を高める一方で、材料の一貫性への注目を高める可能性があります。GMP(適正製造規範)製造、文書化、および技術サポートを備えたサプライヤーは、最も要求の厳しい用途に対応できる立場にあります。PLGA(ポリ乳酸-コ-グリコール酸)市場は、医薬品製造および医療機器の生産能力がアジア太平洋地域で拡大するにつれて、成長の余地もあります。
主要レポートのポイント
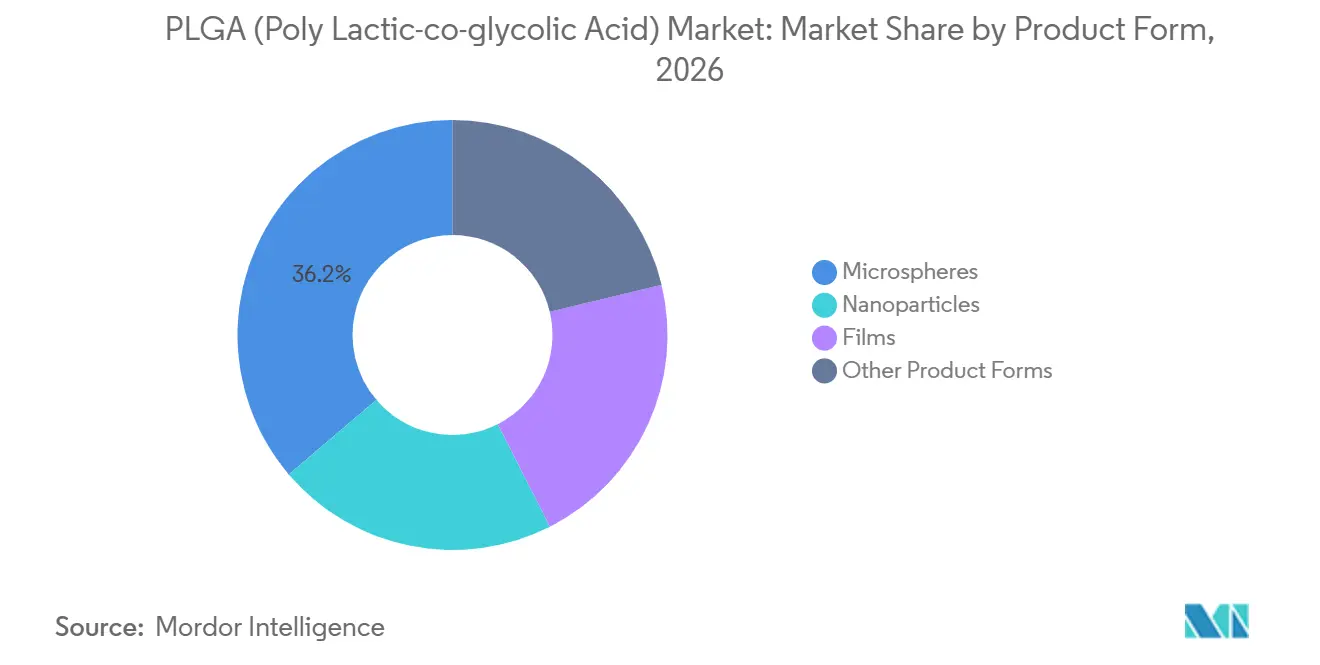
- 製品形態別では、マイクロスフェアが2026年のPLGA(ポリ乳酸-コ-グリコール酸)市場シェアの36.23%を占め、ナノ粒子は2032年までに13.54%のCAGRで成長すると予測されています。
- 用途別では、医療が2026年のPLGA(ポリ乳酸-コ-グリコール酸)市場シェアの75.65%を占め、2032年までに13.81%のCAGRで成長すると予測されています。
- 加工性別では、射出成形が2026年のPLGA(ポリ乳酸-コ-グリコール酸)市場シェアの34.81%を占め、2032年までに13.73%のCAGRで成長すると予測されています。
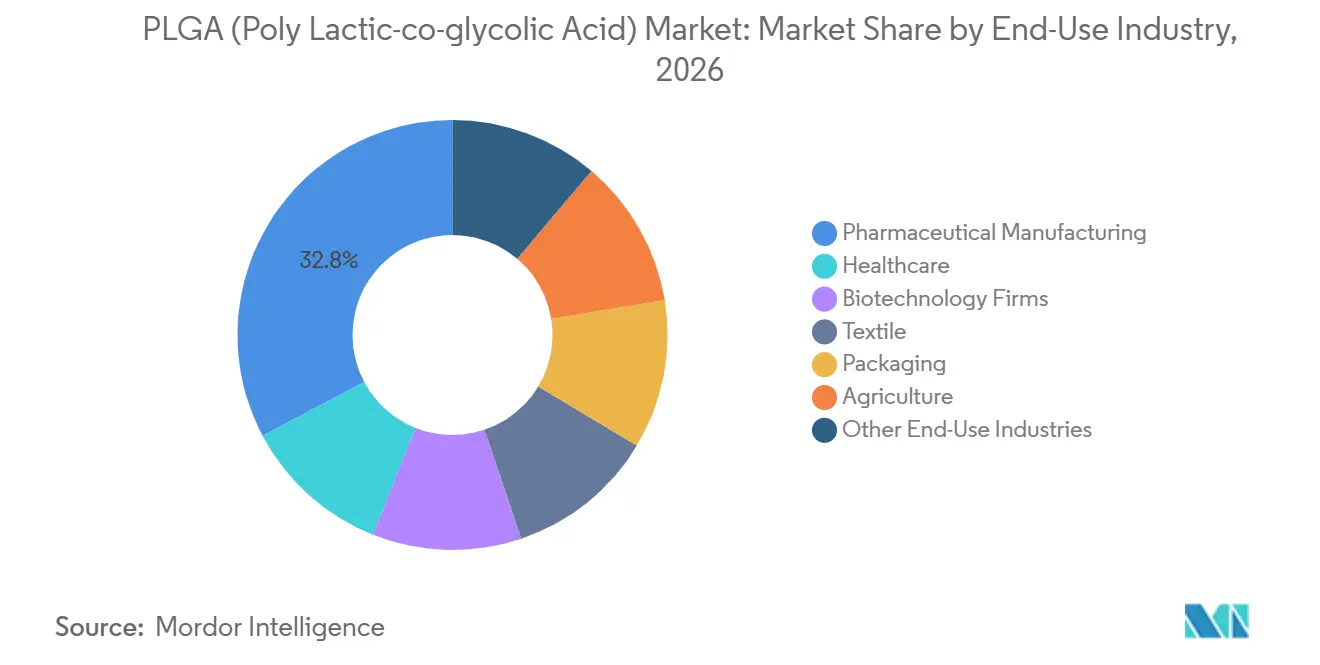
- 最終用途産業別では、医薬品製造が2026年のPLGA(ポリ乳酸-コ-グリコール酸)市場シェアの32.77%を占め、バイオテクノロジー企業は2032年までに14.46%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のPLGA(ポリ乳酸-コ-グリコール酸)市場シェアの38.08%を占め、アジア太平洋地域は2032年までに14.04%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続性注射療法に対する需要の高まり | +3.5% | グローバル;北米および欧州に最も集中 | 短期(2年以内) |
| 生体吸収性インプラントおよび外科用材料の拡大 | +2.5% | 北米、欧州、アジア太平洋(APACコア) | 中期(2~4年) |
| 再生医療および組織工学の成長 | +2.0% | 北米、欧州、日本・韓国での早期成長 | 中期(2~4年) |
| PLGAベース医療製品に対する規制上の親しみやすさ | +1.7% | グローバル;規制の収斂が進むにつれて中東・アフリカ、ラテンアメリカへの波及 | 長期(4年以上) |
| 調整可能な薬物放出プロファイルに対する需要の増加 | +1.3% | グローバル;北米・EUが主要な早期採用者 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
持続性注射療法に対する需要の高まり
PLGA(ポリ乳酸-コ-グリコール酸)市場は、単回投与後に薬物曝露を維持できる持続性注射療法によって支えられています。米国食品医薬品局(FDA)は2025年までに、マイクロ粒子、固体インプラント、およびインサイチュゲル形態にわたる27のPLGAベース持続性注射薬製品を承認していました。Lupin Limitedは2025年9月に、180日間の競合ジェネリック療法独占期間を伴うリスペリドン徐放性注射用懸濁液の米国食品医薬品局承認を取得しました。ジェネリック参入により、開発者が同等の放出挙動と製品性能を実証しなければならないため、ポリマー特性評価がより重要になります。2025年に発表されたスプレードライ研究では、粒子サイズ、形態、およ放出動態を制御した連続マイクロ粒子製造のワンステップルートも示されました。
生体吸収性インプラントおよび外科用材料の拡大
PLGA(ポリ乳酸-コ-グリコール酸)市場は、ラクチド対グリコリド比、分子量、および末端基化学による材料調整から恩恵を受けています。2025年のレビューでは、PLGAベースの固定デバイス、心血管製品、組織工学スキャフォールド、および薬物溶出インプラントが記録されました。Evonik Industries AGは2025年7月に上海に医療機器センターを開設し、整形外科、心血管、眼科、歯科、および外科用途に使用される生体吸収性コンポーネント向けのISOクラス7クリーンルームを設置しました。2025年の研究では、眼窩過離開手術向けの患者固有の3D印刷PLGAインプラントが0.1 mmの設計偏差を達成したことが判明しました。これらの能力は、後の金属除去手術を回避することが有益な場合がある特殊な頭蓋顔面および小児科手術を支援できます。デバイスサプライヤーは依然として、米国食品医薬品局の要件、欧州医療機器規制の要件、およびISO 13485品質システムの要件を満たす必要があります。
再生医療および組織工学の成長
PLGA(ポリ乳酸-コ-グリコール酸)市場は、骨、軟骨、腱、および神経修復を支援するスキャフォールドを使用した研究から恩恵を得ています。2025年に発表された研究では、最大82.3%のPLGAスキャフォールド多孔率が報告されており、これは細胞接着と栄養素移動を支援できる特性です。2025年の研究では、脂肪由来間葉系幹細胞を播種した3D印刷PLGAおよびナノヒドロキシアパタイトスキャフォールドが、ラット橈骨欠損モデルにおける骨再生を改善したことが判明しました。大型動物アキレス腱モデルの研究でも、羊膜上皮幹細胞を用いたPLGAスキャフォールドが検討され、制御されたコラーゲン沈着とM2マクロファージ動員が報告されました。既存の材料安全性の知識は、まったく新しい生分解性材料と比較して開発リスクを低減できます。エレクトロスピニングは、腱、靭帯、および血管用途における細胞配列を誘導する繊維状構造を作成できるため、引き続き関連性があります。
PLGAベース医療製品に対する規制上の親しみやすさ
米国食品医薬品局は、その命名リソースにおいて28のブランドPLGA医薬品と6つのジェネリック製品を特定しています[1]。この規制上の経緯により、PLGA(ポリ乳酸-コ-グリコール酸)市場は、デポ製剤、インプラント、および組み合わせ製品を開発するチームに親しみやすいものとなっています。2025年のレビューでは、複数の投与経路にわたってグローバルに販売されている60以上のPLGAベース医薬品が記述されました。したがって、PLGA(ポリ乳酸-コ-グリコール酸)市場は、開発者が確立された材料エビデンスをより広い製品開発パッケージの一部として活用できる場合に恩恵を受けます。複雑な注射剤に関する米国食品医薬品局のガイダンスは、マイクロスフェア製品の重要な材料属性と重要なプロセスパラメータに注目を集めています。トレーサビリティ、分析証明書、および一貫したポリマー特性評価を提供するサプライヤーは、研究グレード材料のみに注力するサプライヤーよりも、これらの件をより容易に満たすことができます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な重合、精製、およびスケールアップの要件 | -1.4% | グローバル;アジア太平洋の新興PLGA製造拠点で最も深刻 | 短期(2年以内) |
| 高い製造コストおよび品質管理コスト | -1.1% | グローバル;価格感応度の高い非医療セグメントで最も制約的 | 中期(2~4年) |
| 酸性分解産物および局所組織耐性リスク | -0.7% | グローバル;生物学的ペイロード用途での臨床的関連性が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑な重合、精製、およびスケールアップの要件
PLGA製造はラクチドおよびグリコリドモノマーの開環重合を使用し、その出力は温度、触媒選択、モノマー純度、および水分に敏感です。これらの変数は、分子量分布、末端基化学、立体化学的組成、分解、および放出挙動に影響します。2025年の研究では、溶媒抽出中のエタノール溶液におけるマイクロスフェアの滞留時間を長くすることで、ベースライン製剤から残留酢酸エチルが93%低減されたことが判明しました。このようなプロセス変更は、製造が実験室作業から商業量に移行する際に広範な再バリデーションを必要とする場合があります。製造業者はまた、バッチ間で粒子サイズ、形態、薬物充填量、残留溶媒、および放出挙動を制御する必要があります。これにより、規制された医薬品用途に対応しようとするサプライヤーの適格性確認のハードルが高まります。
高い製造コストおよび品質管理コスト
医薬品グレードのPLGAは、規制された医薬品またはインプラントプログラムを支援する前に、広範な原材料特性評価とバッチ試験を必要とします。品質管理には通常、粒子サイジング、封入効率試験、残留溶媒分析、およびインビトロ放出プロファイリングが含まれます。これらの要件は高価値医薬品および埋め込み型デバイスには正当化できますが、低価値用途ではコストが増加します。農業、包装、および繊維は、ポリ乳酸やポリカプロラクトンなどの低コスト生分解性ポリマーとの競争においてより大きな圧力に直面しています。開発ツールは製剤スクリーニング時間を短縮できますが、管理された製造とルーチン放出試験のコストを排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:
マイクロスフェアが収益を支え、ナノ粒子が開発の選択肢を拡大マイクロスフェアは2026年のPLGA(ポリ乳酸-コ-グリコール酸)市場シェアの36.23%を占め、持続性注射製剤における確立された役割を反映しています。これらは、酢酸リュープロリド、酢酸オクトレオチド、およびトリアムシノロンアセトニド製品を含む、腫瘍学、内分泌学、および精神医学にわたる市販療法に使用されています。Lupin Limitedの2025年9月のリスペリドン徐放性注射用懸濁液の承認は、複雑なマイクロスフェア製品における継続的なジェネリック活動を示しました。この活動は、競合する開発者が同等の性能を達成しようとする中で、一貫した医薬品グレードポリマーへの需要を高める可能性があります。
ナノ粒子は2032年までに13.54%のCAGRで成長すると予測されており、PLGA(ポリ乳酸-コ-グリコール酸)産業において最も成長の速い製品形態となっています。その小さなサイズは、薬物共送達、診断イメージング、および核酸封入における研究を支援します。2025年のScientific Dataデータセットには、65の低分子を対象とした433のPLGAナノ粒子製剤が含まれていました。Evonik Industries AGは2025年8月に、PLGAとカチオン性脂質を組み合わせたPLGAベースのポリヌクレオチド送達粒子に関する米国特許出願を発表しました。PLGA(ポリ乳酸-コ-グリコール酸)市場には、関節内および眼内送達向けのインサイチュ形成マトリックスおよびヒドロゲルも含まれています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
医療が収益基盤と成長率を設定医療セグメントは2026年のPLGA(ポリ乳酸-コ-グリコール酸)市場規模の75.65%を占め、2032年までに13.81%のCAGRで成長すると予測されています。薬物送達、外科用インプラント、および再生医療は、単一の臨床カテゴリーに依存するのではなく、医療需要に対する複数のルートを提供します。この材料は、治療薬を含む薬物溶出インプラントおよび生体吸収性固定デバイスに使用できます。医薬品および機器の両方の用途におけるPLGAの成熟した規制上の経緯は、より広い開発計画の中で材料の事例を簡素化できます。医薬品グレードのサプライヤーは依然として、現行適正製造規範基準および品質文書化要件を満たす必要があります。
非医療用途は残りの収益を占め、農業、包装、および繊維が含まれます。農薬封入は加水分解放出を使用して農薬および肥料の送達を延長できます。これにより、製品性能が検証された場合に、施用頻度を減らし、不必要な環境負荷を制限できます。包装および繊維用途は、ポリ乳酸およびポリカプロラクトンとのより困難なコスト比較に直面しています。PLGA(ポリ乳酸-コ-グリコール酸)市場は、性能、規制上のエビデンス、および制御された分解がポリマー価格単独よりも重要な用途に重点を置いたままです。
加工性別:
射出成形が規模と成長の両方をリード射出成形は2026年のPLGA(ポリ乳酸-コ-グリコール酸)市場シェアの34.81%を占め、2032年までに13.73%のCAGRで成長すると予測されています。この方法は、インターフェレンスネジ、縫合アンカー、および骨折固定プレートの厳密な寸法制御を支援します。これらの製品では、形状が機械的性能と治癒中のポリマー分解速度の両方に影響します。Corbion N.V.は、医療機器におけるPURASORB材料の加工に関連するパラメータとして、ガラス転移温度、固有粘度、および結晶化度を特定しています。PLGA(ポリ乳酸-コ-グリコール酸)市場は、スケーラブルな生産と再現性のあるインプラントコンポーネントを組み合わせた成形方法から恩恵を受けており、デバイス開発者が繰り返し生産において寸法制御を維持するための実用的なルートを提供します。
押出成形は、埋め込み型ロッド、硝子体内インプラント、および3D印刷用連続フィラメントに使用されます。安定したポリマーフローは、これらの用途における薬物分布の均一性を維持するのに役立ちます。スプレードライは、単一プロセスで粒子サイズ、形態、薬物充填量、および放出動態を制御できるため、持続性注射マイクロ粒子においてますます重要になっています。エレクトロスピニングは、細胞外マトリックス構造の側面を再現できるナノおよびマイクロ繊維状スキャフォールドを製造します。その他の加工方法には、圧縮成形、溶媒キャスティング、およびナノ沈殿が含まれます。
最終用途産業別:
医薬品製造が規模と成長の両方をリード医薬品製造は2026年の収益の32.77%を占め、PLGA(ポリ乳酸-コ-グリコール酸)市場規模の最大シェアを持っています。このセグメントは、承認された持続性注射製剤および埋め込み型医薬品のために産業規模のポリマーを消費します。材料の変動が放出挙動および生物学的同等性に影響する可能性があるため、文書化されたポリマー仕様が必要です。ヘルスケアはまた、臨床環境で投与されるデポ注射とともに、外科的固定材料、再生スキャフォールド、においてPLGAを使用します。したがって、PLGA(ポリ乳酸-コ-グリコール酸)市場は、高価値需要の相当部分を医薬品製造に依存しています。
バイオテクノロジー企業は2032年までに14.46%のCAGRで成長すると予測されています。これらの企業は、より厳密なポリマー特性評価を必要とする可能性のある遺伝子治療アジュバント、生物学的製剤放出インサイチュデポ、および細胞療法支援システムを開発しています。そのプログラムは多くの場合、カスタム製剤サポートとポリマーグレードの迅速なスクリーニングを必要とします。米国食品医薬品局の現行適正製造規範規則および欧州連合基準への準拠は、臨床および商業プログラムの供給を適格製造業者に限定します。PLGA(ポリ乳酸-コ-グリコール酸)産業は、バイオテクノロジー顧客が高価値開発作業の組み合わせに影響を与える可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米PLGA(ポリ乳酸-コ-グリコール酸)市場
北米は2026年にPLGA(ポリ乳酸-コ-グリコール酸)市場シェアの38.08%を占め、米国における製薬およびバイオテクノロジー研究活動に支えられた。同地域は、米国食品医薬品局承認の持続性注射製品および規制された医療機器開発の実質的な基盤を有している。Lupin Limitedは2025年9月にリスペリドン徐放性注射用懸濁液の米国食品医薬品局承認を取得し、複雑な注射剤カテゴリーにジェネリック品を追加した。カナダの医薬品受託開発・製造能力およびメキシコの北米医薬品サプライチェーンとの連携が地域需要を補完している。複雑な注射剤に関する米国規制ガイダンスおよび医薬品規制調和国際会議(ICH)の残留溶媒要件が、地域サプライベースに対して厳格な品質基準を定めている。
アア太平洋PLGA(ポリ乳酸-コ-グリコール酸)市場
アジア太平洋地域は、中国の国内医薬品製造および新興の生体吸収性医療機器基盤に牽引され、2032年までに14.04%のCAGRで成長すると予測される。Evonik Industries AGは2025年7月に上海に最大規模の医療機器センターを開設し、アジア全域の顧客向けに生体吸収性部品を加工している。インドの医薬品受託開発・製造セクターは、ジェネリック持続性注射プログラムに関連する需要を支えている。日本および韓国は製薬および整形外科用機器市場を通じて需要を加えている。東南アジア諸国連合(ASEAN)諸国は、医療インフラの発展に伴い初期段階の採用者にとどまっている。
EMEAおよび南米PLGA(ポリ乳酸-コ-グリコール酸)市場
Corbion N.V.はオランダに本社を置き、Seqensはフランスに事業拠点を持ち、米国デベンズおよびフランスのアラモンにGMP製造施設を有している。Evonik Industries AGは2025年7月に、埋め込み型医療機器用途向けのRESOMER生体吸収性ポリマーの欧州独占販売代理店としてIMCDを任命した[2]。欧州医療機器規則の要件およびPLGA製品に対する欧州医薬品庁の知見が、認証グレードへの需要を支えている。南米および中東・アフリカは小規模なポジションを占めているが、ブラジルおよびサウジアラビアは医薬品生産および医療投資の拡大に伴い潜在的な成長機会を提供している。
競合ランドスケープ
PLGA(ポリ乳酸-コ-グリコール酸)市場は中程度に集中しており、上位5社にはEvonik Industries AG、Corbion N.V.、Ashland、Merck KGaA、およびMitsui Chemicals, Inc.が含まれます。これらはポリマーグレードの幅広さ、供給信頼性、規制文書、分析証明書、および技術支援を通じて競争しています。Jinan Daigang Bioengineering Co., Ltd.およびShandong Keyuan Pharmaceutical Co., Ltd.もより広いサプライベースに参加しています。この構造は、PLGA(ポリ乳酸-コ-グリコール酸)市場が、ポリマー特性と完成品性能を結びつける適格性確認プロセスを持ち、開発プログラムが進行すると一度サプライヤーの切り替えが困難になる顧客にサービスを提供するため、一貫した材料特性と文書化を必要とする顧客に対して適格サプライヤーに優位性を与えます。
Evonik Industries AGは、医療材料における地位を強化するために能力と製品開発を活用しました。同社の上海医療機器センターは2025年7月に開設され、複数の臨床専門分野にわたる生体吸収性コンポーネントのクリーンルーム加工を提供しています。同社はまた、ポリヌクレオチド送達を目的としたカチオン性脂質およびPLGA粒子に関する米国特許出願を2025年8月に発表しました。Corbion N.V.は、薬物送達および医療機器向けのPURASORBポリマー製品を通じて競争を続けています。SeqensはEXPANSORBレンジを提供し、長年のGMPポリマー製造能力を強調しています。
PLGA(ポリ乳酸-コ-グリコール酸)市場は核酸および生物学的製剤送達において発展中の機会を持っていますが、酸性分解は依然として製剤上の課題であり、製品開発者は意図した送達期間を通じて製剤がペイロードの安定性を維持することを確立しなければなりません。Shandong Keyuan Pharmaceutical Co., Ltd.は、1バッチあたり20 kgの能力と年間400バッチを持つ酢酸リュープロリドラインを含む2025年のパイロットスケールプロジェクトを開示しました。競合結果は、サプライヤーが検証済み品質システムと用途固有のポリマー設計を組み合わせられるかどうかにかかっています。
PLGA(ポリ乳酸-コ-グリコール酸)産業リーダー
-
Evonik Industries AG
-
Corbion N.V.
-
Ashland
-
Merck KGaA
-
Mitsui Chemicals, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
PLGA(ポリ乳酸-コ-グリコール酸)市場 このレポートでカバーされる企業
- Akina, Inc.
- Ashland
- Bezwada Biomedical, LLC
- CD Bioparticles
- Corbion N.V.
- Creative PEGWorks
- Evonik Industries AG
- Jinan Daigang Bioengineering Co., Ltd.
- Merck KGaA
- Mitsui Chemicals, Inc.
- Nomisma Healthcare Pvt. Ltd.
- Poly-Med Incorporated
- Polysciences
- Seqens
- Shandong Keyuan Pharmaceutical Co., Ltd.
最近の産業開発事情 PLGA(ポリ乳酸-コ-グリコール酸)市場
- 2026年6月:Evonik Industries AGは、BIO国際会議においてRESOMERおよびLACTEL生体吸収性ポリマーポートフォリオを展示し、持続性注射剤、標的療法、および徐放性薬物送達向けの材料を強調しました。このイニシアチブは、カスタマイズ可能な分解および薬物放出特性を持つ生分解性ポリマーへの医薬品需要を強化することで、PLGA市場を支援します。
- 2025年9月:Amneal Pharmaceuticals, Inc.は、PLGAマイクロスフェアを使用して薬物を長期間にわたって送達する持続性製剤であるリスペリドン徐放性注射用懸濁液の米国食品医薬品局(FDA)承認を取得しました。この承認は、持続性注射医薬品における生分解性ポリマーマイクロスフェアの商業的使用を拡大することで、PLGA市場を支援します。
グローバルPLGA(ポリ乳酸-コ-グリコール酸)市場レポートの範囲
PLGA(ポリ乳酸-コ-グリコール酸)は、適切な条件下で乳酸とグリコール酸に分解する生分解性かつ生体適合性ポリマーです。その調整可能な分解速度と材料特性により、薬物送達、医療材料、およびその他の特殊用途において有用です。
PLGA(ポリ乳酸-コ-グリコール酸)市場は、製品形態、用途、加工性、最終用途産業、および地域別にセグメント化されています。製品形態別では、市場はマイクロスフェア、ナノ粒子、フィルム、およびその他の製品形態にセグメント化されています。用途別では、市場は医療および非医療にセグメント化されています。加工性別では、市場は押出成形、射出成形、エレクトロスピニング、およびその他の加工性にセグメント化されています。最終用途産業別では、市場は医薬品製造、ヘルスケア、バイオテクノロジー企業、包装、繊維、農業、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国にわたるPLGAの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| マイクロスフェア |
| ナノ粒子 |
| フィルム |
| その他の製品形態 |
| 医療 |
| 非医療 |
| 押出成形 |
| 射出成形 |
| エレクトロスピニング |
| その他の加工性 |
| 医薬品製造 |
| ヘルスケア |
| バイオテクノロジー企業 |
| 包装 |
| 繊維 |
| 農業 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品形態別 | マイクロスフェア | |
| ナノ粒子 | ||
| フィルム | ||
| その他の製品形態 | ||
| 用途別 | 医療 | |
| 非医療 | ||
| 加工性別 | 押出成形 | |
| 射出成形 | ||
| エレクトロスピニング | ||
| その他の加工性 | ||
| 最終用途産業別 | 医薬品製造 | |
| ヘルスケア | ||
| バイオテクノロジー企業 | ||
| 包装 | ||
| 繊維 | ||
| 農業 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
PLGA(ポリ乳酸-コ-グリコール酸)市の規模はどのくらいですか?
PLGA(ポリ乳酸-コ-グリコール酸)市場規模は2026年に1億3,851万米ドルと評価され、2027年の1億5,491万米ドルから2032年には2億8,077万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは12.63%です。
PLGA材料への需要を牽引しているものは何ですか?
持続性注射療法、生体吸収性インプラント、再生医療、および確立された規制上の親しみやすさが、世界中の規制された医薬品、バイオテクノロジー、および医療機器プログラムにわたる需要を支援しています。
2032年まで最も速く成長すると予測されている製品形態はどれですか?
ナノ粒子は2032年までに13.54%のCAGRで成長すると予測されており、薬物送達、イメージング、および核酸送達の研究によって支えられています。
2026年に最大のシェアを占めた用途はどれですか?
医療が2026年の市場シェアの75.65%を占めました。