
PLGA (Poly Lactic-co-glycolic Acid) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 154.91 Millionen US-Dollar |
| Marktgröße (2032) | 280.77 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.63 % |
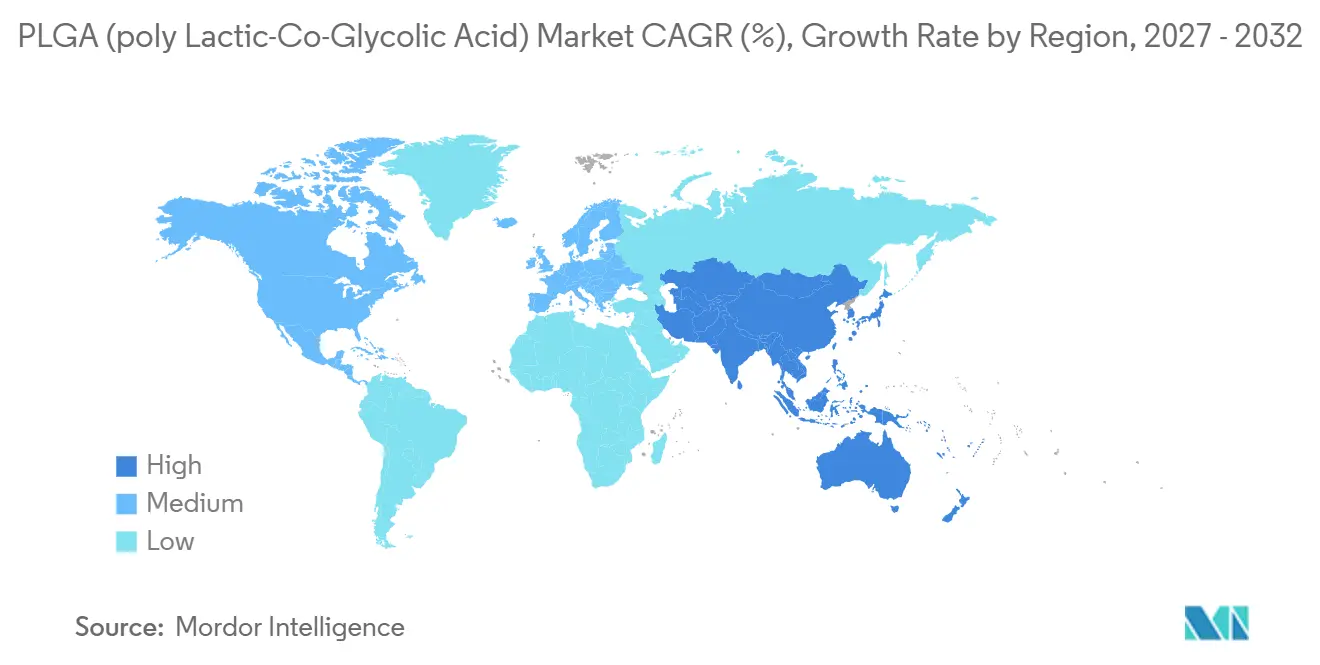
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
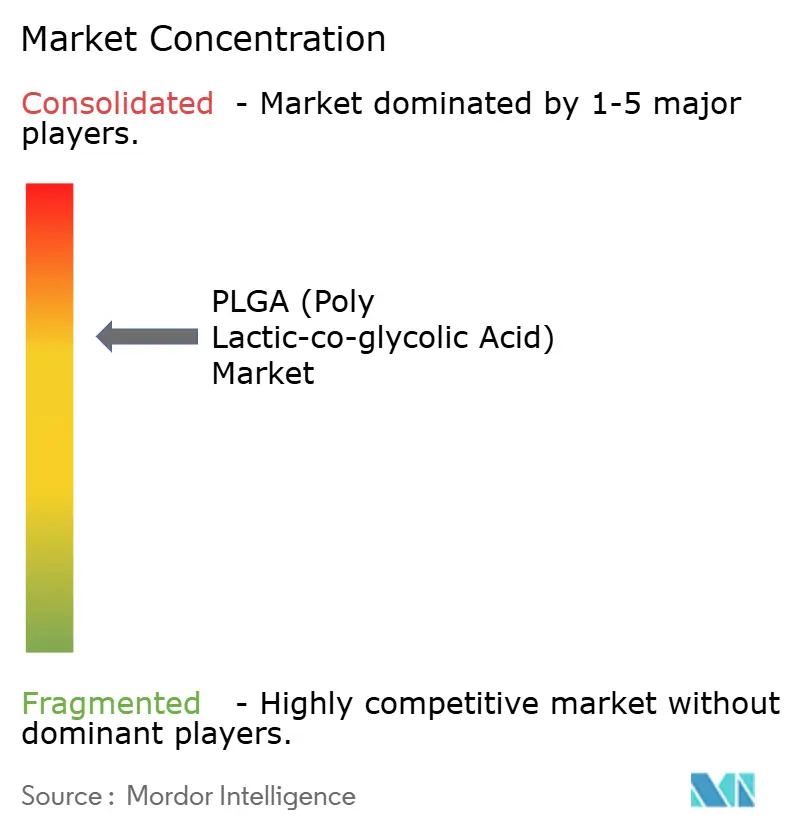
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
PLGA (Poly Lactic-co-glycolic Acid) Marktanalyse von Mordor Intelligence
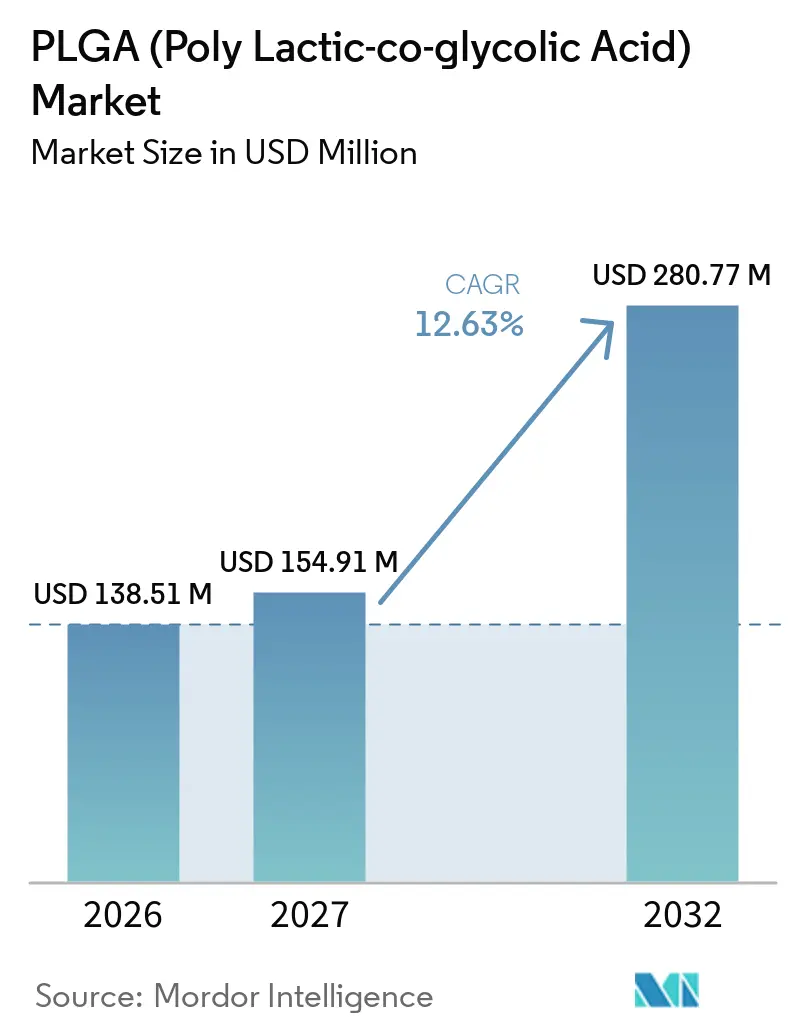
Die Marktgröße des PLGA (Poly Lactic-co-glycolic Acid) Marktes wurde im Jahr 2026 auf 138,51 Millionen USD geschätzt und wird voraussichtlich von 154,91 Millionen USD im Jahr 2027 auf 280,77 Millionen USD bis 2032 wachsen, bei einem CAGR von 12,63 % während des Prognosezeitraums (2027–2032). Der PLGA (Poly Lactic-co-glycolic Acid) Markt profitiert von der etablierten Verwendung in Arzneimitteln mit kontrollierter Freisetzung, bioresorbierbaren Implantaten und Tissue Engineering, was die Abhängigkeit von einem einzelnen Anwendungsfall begrenzt. Die regulatorische Vertrautheit mit dem Polymer unterstützt Entwicklungsprogramme, da Produktentwickler auf einen bestehenden Nachweis der Materialcharakterisierung und Biokompatibilität zurückgreifen können. Zulassungen generischer lang wirkender Injektionspräparate dürften die Nachfrage nach gut charakterisierten Polymergüten steigern und gleichzeitig die Aufmerksamkeit stärker auf die Materialkonsistenz lenken. Lieferanten mit Good Manufacturing Practice (GMP)-Fertigung, Dokumentation und technischem Support sind gut positioniert, um die anspruchsvollsten Anwendungen zu bedienen. Der PLGA (Poly Lactic-co-glycolic Acid) Markt hat zudem Wachstumspotenzial im asiatisch-pazifischen Raum, da die pharmazeutische Fertigung und die Kapazitäten für Medizinprodukte ausgebaut werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produktform hielten Mikrosphären im Jahr 2026 einen Marktanteil von 36,23 % am PLGA (Poly Lactic-co-glycolic Acid) Markt, während Nanopartikel bis 2032 voraussichtlich mit einem CAGR von 13,54 % wachsen werden.
- Nach Anwendung hielt der medizinische Bereich im Jahr 2026 einen Marktanteil von 75,65 % am PLGA (Poly Lactic-co-glycolic Acid) Markt und wird bis 2032 voraussichtlich mit einem CAGR von 13,81 % wachsen.
- Nach Verarbeitbarkeit hielt Spritzguss im Jahr 2026 einen Marktanteil von 34,81 % am PLGA (Poly Lactic-co-glycolic Acid) Markt und wird bis 2032 voraussichtlich mit einem CAGR von 13,73 % wachsen.
- Nach Endverbrauchsbranche hielt die pharmazeutische Herstellung im Jahr 2026 einen Marktanteil von 32,77 % am PLGA (Poly Lactic-co-glycolic Acid) Markt, während Biotechnologieunternehmen bis 2032 voraussichtlich mit einem CAGR von 14,46 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 38,08 % am PLGA (Poly Lactic-co-glycolic Acid) Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 14,04 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach lang wirkenden injizierbaren Therapien | +3.5% | Global; höchste Konzentration in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung bioresorbierbarer Implantate und chirurgischer Materialien | +2.5% | Nordamerika, Europa, Asien-Pazifik (APAC-Kernregion) | Mittelfristig (2–4 Jahre) |
| Wachstum der regenerativen Medizin und des Tissue Engineering | +2.0% | Nordamerika, Europa, mit frühen Gewinnen in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Regulatorische Vertrautheit mit PLGA-basierten Medizinprodukten | +1.7% | Global; Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika im Zuge der regulatorischen Konvergenz | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach einstellbaren Wirkstofffreisetzungsprofilen | +1.3% | Global; Nordamerika und EU als primäre frühe Anwender | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach lang wirkenden injizierbaren Therapien
Der PLGA (Poly Lactic-co-glycolic Acid) Markt wird durch lang wirkende injizierbare Therapien gestützt, die nach einer einzigen Verabreichung eine anhaltende Wirkstoffexposition aufrechterhalten können. Die U.S. Food and Drug Administration hatte bis 2025 27 PLGA-basierte lang wirkende injizierbare Arzneimittelprodukte in den Formaten Mikropartikel, festes Implantat und In-situ-Gel zugelassen. Lupin Limited erhielt im September 2025 die Zulassung der U.S. Food and Drug Administration für eine Risperidon-Retard-Injektionssuspension mit einer 180-tägigen Exklusivität für kompetitive Generikatherapien. Der Markteintritt von Generika macht die Polymercharakterisierung wichtiger, da Entwickler ein vergleichbares Freisetzungsverhalten und eine vergleichbare Produktleistung nachweisen müssen. Im Jahr 2025 veröffentlichte Sprühtrockungsforschung zeigte zudem einen einstufigen Weg zur kontinuierlichen Mikropartikelproduktion mit Kontrolle über Partikelgröße, Morphologie und Freisetzungskinetik.
Ausweitung bioresorbierbarer Implantate und chirurgischer Materialien
Der PLGA (Poly Lactic-co-glycolic Acid) Markt profitiert von der Materialanpassung durch das Lactid-zu-Glycolid-Verhältnis, das Molekulargewicht und die Endgruppenchemie. Ein Übersichtsartikel aus dem Jahr 2025 dokumentierte PLGA-basierte Fixierungsvorrichtungen, kardiovaskuläre Produkte, Tissue-Engineering-Gerüste und wirkstofffreisetzende Implantate. Evonik Industries AG eröffnete im Juli 2025 ein Medizinproduktezentrum in Shanghai mit einem ISO-Klasse-7-Reinraum für bioresorbierbare Komponenten, die in orthopädischen, kardiovaskulären, ophthalmologischen, zahnmedizinischen und chirurgischen Anwendungen eingesetzt werden. Eine Studie aus dem Jahr 2025 ergab, dass patientenspezifische, 3D-gedruckte PLGA-Implantate für die Hypertelorismus-Chirurgie eine Designabweichung von 0,1 mm erreichten. Diese Möglichkeiten können spezialisierte kraniofaziale und pädiatrische Eingriffe unterstützen, bei denen die Vermeidung einer späteren Metallentfernungsoperation von Vorteil sein kann. Gerätehersteller müssen weiterhin die Anforderungen der U.S. Food and Drug Administration, der Europäischen Medizinprodukteverordnung und die Qualitätssystemanforderungen der ISO 13485 erfüllen.
Wachstum der regenerativen Medizin und des Tissue Engineering
Der PLGA (Poly Lactic-co-glycolic Acid) Markt profitiert von der Forschung, die Gerüste zur Unterstützung der Knochen-, Knorpel-, Sehnen- und Nervenreparatur einsetzt. Im Jahr 2025 veröffentlichte Arbeiten berichteten von einer PLGA-Gerüstporosität von bis zu 82,3 %, einer Eigenschaft, die die Zellanhaftung und den Nährstofftransport unterstützen kann. Eine Studie aus dem Jahr 2025 ergab, dass 3D-gedruckte PLGA- und Nano-Hydroxyapatit-Gerüste, die mit aus Fettgewebe gewonnenen mesenchymalen Stammzellen besiedelt wurden, die Knochenregeneration in einem Ratten-Radius-Defektmodell verbesserten. Forschungen an Großtier-Achillessehnenmodellen untersuchten zudem PLGA-Gerüste mit amniotischen Epithelstammzellen und berichteten von kontrollierter Kollagenablagerung und M2-Makrophagen-Rekrutierung. Vorhandenes Wissen über die Materialsicherheit kann das Entwicklungsrisiko im Vergleich zu völlig neuen biologisch abbaubaren Materialien reduzieren. Elektrospinnen bleibt relevant, da es faserige Strukturen erzeugen kann, die die Zellausrichtung in Sehnen-, Band- und Gefäßanwendungen steuern.
Regulatorische Vertrautheit mit PLGA-basierten Medizinprodukten
Die U.S. Food and Drug Administration hat in ihrer Nomenklaturressource 28 PLGA-Markenarzneimittelprodukte und 6 Generika identifiziert[1]. Diese regulatorische Geschichte macht den PLGA (Poly Lactic-co-glycolic Acid) Markt für Teams vertraut, die Depot-Formulierungen, Implantate und Kombinationsprodukte entwickeln. Ein Übersichtsartikel aus dem Jahr 2025 beschrieb mehr als 60 PLGA-basierte Arzneimittelprodukte, die weltweit über mehrere Verabreichungswege vermarktet werden. Der PLGA (Poly Lactic-co-glycolic Acid) Markt profitiert daher, wenn Entwickler etablierte Materialnachweise als Teil eines umfassenderen Produktentwicklungspakets nutzen können. Die Leitlinien der U.S. Food and Drug Administration zu komplexen Injektionspräparaten lenken die Aufmerksamkeit auf kritische Materialattribute und kritische Prozessparameter für Mikrosphärenprodukte. Lieferanten, die Rückverfolgbarkeit, Analysezertifikate und eine konsistente Polymercharakterisierung bereitstellen, können diese Anforderungen leichter erfüllen als Lieferanten, die sich ausschließlich auf Forschungsqualitätsmaterial konzentrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe Anforderungen an Polymerisation, Aufreinigung und Scale-up | -1.4% | Global; am stärksten ausgeprägt in aufstrebenden PLGA-Fertigungsstandorten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktions- und Qualitätskontrollkosten | -1.1% | Global; am stärksten einschränkend in preissensitiven nicht-medizinischen Segmenten | Mittelfristig (2–4 Jahre) |
| Saure Abbauprodukte und Risiko lokaler Gewebeverträglichkeit | -0.7% | Global, mit höherer klinischer Relevanz bei Anwendungen mit biologischen Wirkstoffen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Anforderungen an Polymerisation, Aufreinigung und Scale-up
Die PLGA-Produktion verwendet die ringöffnende Polymerisation von Lactid- und Glycolid-Monomeren, und ihr Ergebnis ist empfindlich gegenüber Temperatur, Katalysatorauswahl, Monomerreinheit und Feuchtigkeit. Diese Variablen beeinflussen die Molekulargewichtsverteilung, die Endgruppenchemie, die stereochemische Zusammensetzung, den Abbau und das Freisetzungsverhalten. Eine Studie aus dem Jahr 2025 ergab, dass eine längere Verweilzeit der Mikrosphären in ethanolischer Lösung während der Lösungsmittelextraktion den Restgehalt an Ethylacetat gegenüber der Ausgangsformulierung um 93 % reduzierte. Solche Prozessänderungen können eine umfangreiche Revalidierung erfordern, wenn die Produktion von der Laborarbeit auf kommerzielle Volumina übergeht. Hersteller müssen zudem Partikelgröße, Morphologie, Wirkstoffbeladung, Restlösungsmittel und Freisetzungsverhalten über Chargen hinweg kontrollieren. Dies erhöht die Qualifizierungshürde für Lieferanten, die regulierte pharmazeutische Anwendungen bedienen möchten.
Hohe Produktions- und Qualitätskontrollkosten
PLGA in pharmazeutischer Qualität erfordert eine umfangreiche Rohstoffcharakterisierung und Chargenprüfung, bevor es regulierte Arznei- oder Implantatprogramme unterstützen kann. Die Qualitätskontrolle umfasst üblicherweise Partikelgrößenbestimmung, Prüfung der Einkapselungseffizienz, Restlösungsmittelanalyse und In-vitro-Freisetzungsprofilierung. Diese Anforderungen können für hochwertige Arzneimittel und implantierbare Geräte gerechtfertigt sein, erhöhen jedoch die Kosten in Anwendungen mit geringerem Wert. Landwirtschaft, Verpackung und Textilien stehen unter stärkerem Druck, mit kostengünstigeren biologisch abbaubaren Polymeren wie Polymilchsäure und Polycaprolacton zu konkurrieren. Entwicklungswerkzeuge können die Zeit für das Formulierungs-Screening verkürzen, beseitigen jedoch nicht die Kosten für die kontrollierte Herstellung und routinemäßige Freigabeprüfung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
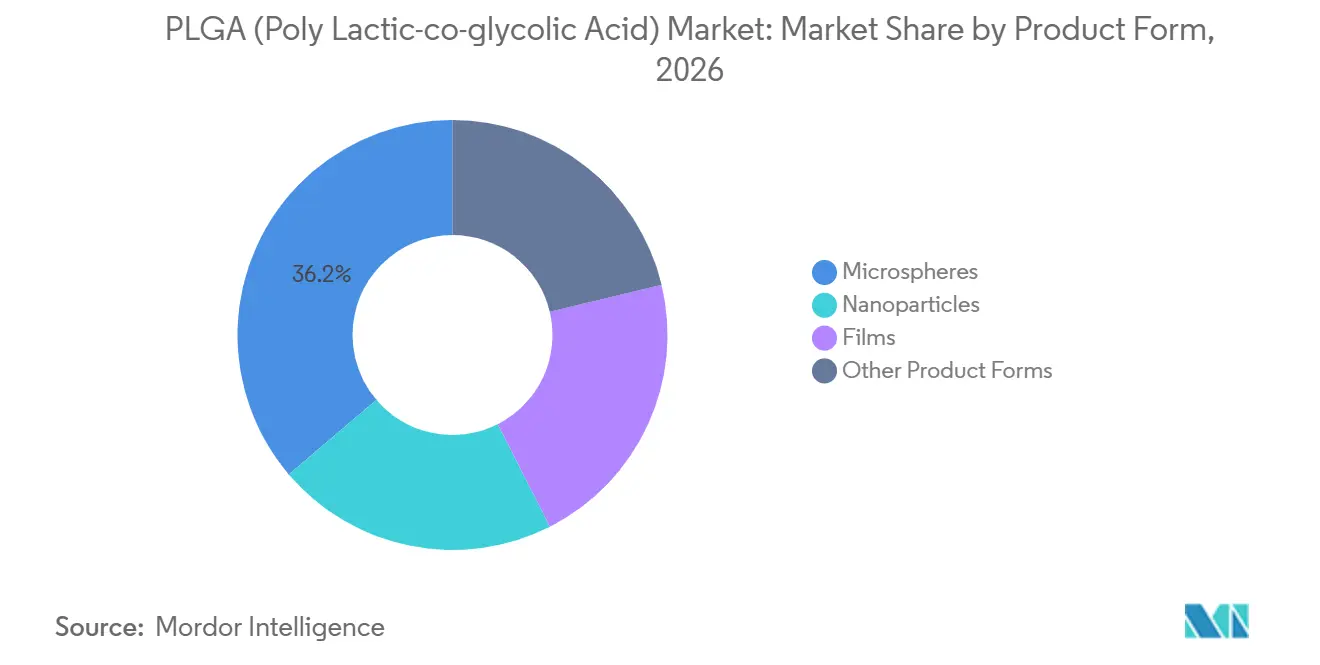
Mikrosphären sichern den Umsatz, während Nanopartikel die Entwicklungsmöglichkeiten erweiternMikrosphären hielten im Jahr 2026 einen Marktanteil von 36,23 % am PLGA (Poly Lactic-co-glycolic Acid) Markt, was ihre etablierte Rolle in lang wirkenden injizierbaren Formulierungen widerspiegelt. Sie werden in vermarkteten Therapien in der Onkologie, Endokrinologie und Psychiatrie eingesetzt, darunter Produkte mit Leuprolid-Acetat, Octreotid-Acetat und Triamcinolon-Acetonid. Die Zulassung von Lupin Limited im September 2025 für eine Risperidon-Retard-Injektionssuspension zeigte anhaltende Generikaaktivität bei komplexen Mikrosphärenprodukten. Diese Aktivität kann die Nachfrage nach konsistentem Polymer in pharmazeutischer Qualität steigern, da konkurrierende Entwickler eine vergleichbare Leistung erzielen müssen.
Nanopartikel werden bis 2032 voraussichtlich mit einem CAGR von 13,54 % wachsen und sind damit die am schnellsten wachsende Produktform in der PLGA (Poly Lactic-co-glycolic Acid) Branche. Ihre geringe Größe unterstützt die Arbeit in der gemeinsamen Wirkstoffabgabe, der diagnostischen Bildgebung und der Nukleinsäureeinkapselung. Ein wissenschaftlicher Datensatz aus dem Jahr 2025 umfasste 433 PLGA-Nanopartikelformulierungen mit 65 niedermolekularen Verbindungen. Evonik Industries AG veröffentlichte im August 2025 eine US-Patentanmeldung für PLGA-basierte Polynukleotid-Abgabepartikel, die PLGA mit kationischen Lipiden kombinieren. Der PLGA (Poly Lactic-co-glycolic Acid) Markt umfasst auch In-situ-bildende Matrizen und Hydrogele für die intraartikuläre und intraokulare Abgabe.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Medizinisch bildet die Umsatzbasis und das WachstumstempoDas medizinische Segment hielt im Jahr 2026 einen Marktanteil von 75,65 % an der PLGA (Poly Lactic-co-glycolic Acid) Marktgröße und wird bis 2032 voraussichtlich mit einem CAGR von 13,81 % wachsen. Wirkstoffabgabe, chirurgische Implantate und regenerative Medizin bieten mehrere Wege für die medizinische Nachfrage, anstatt sich auf eine einzige klinische Kategorie zu stützen. Das Material kann in wirkstofffreisetzenden Implantaten und bioresorbierbaren Fixierungsvorrichtungen eingesetzt werden, die therapeutische Wirkstoffe enthalten. Die ausgereifte regulatorische Geschichte von PLGA sowohl in Arznei- als auch in Geräteanwendungen kann den Materialnachweis innerhalb eines umfassenderen Entwicklungsplans vereinfachen. Lieferanten in pharmazeutischer Qualität müssen weiterhin die aktuellen Good Manufacturing Practice-Standards und die Anforderungen an die Qualitätsdokumentation erfüllen.
Nicht-medizinische Anwendungen machen den verbleibenden Umsatz aus und umfassen Landwirtschaft, Verpackung und Textilien. Die agrochemische Einkapselung kann die hydrolytische Freisetzung nutzen, um die Abgabe von Pestiziden und Düngemitteln zu verlängern. Dies kann die Anwendungshäufigkeit reduzieren und unnötige Umweltbelastungen begrenzen, wenn die Produktleistung validiert ist. Verpackungs- und Textilanwendungen stehen vor schwierigeren Kostenvergleichen mit Polymilchsäure und Polycaprolacton. Der PLGA (Poly Lactic-co-glycolic Acid) Markt bleibt auf Anwendungen ausgerichtet, bei denen Leistung, regulatorische Nachweise und kontrollierter Abbau wichtiger sind als der Polymerpreis allein.
Nach Verarbeitbarkeit:
Spritzguss führt sowohl bei Umfang als auch beim WachstumSpritzguss hielt im Jahr 2026 einen Marktanteil von 34,81 % am PLGA (Poly Lactic-co-glycolic Acid) Markt und wird bis 2032 voraussichtlich mit einem CAGR von 13,73 % wachsen. Das Verfahren unterstützt eine enge Maßkontrolle für Interferenzschrauben, Nahtanker und Fraktur-Fixierungsplatten. Bei diesen Produkten beeinflusst die Geometrie sowohl die mechanische Leistung als auch die Rate des Polymerabbaus während der Heilung. Corbion N.V. identifiziert Glasübergangstemperatur, intrinsische Viskosität und Kristallinität als relevante Parameter für die Verarbeitung von PURASORB-Materialien in Medizinprodukten. Der PLGA (Poly Lactic-co-glycolic Acid) Markt profitiert von Formgebungsverfahren, die eine skalierbare Produktion mit reproduzierbaren Implantatkomponenten verbinden und Geräteentwicklern einen praktischen Weg bieten, die Maßkontrolle über wiederholte Produktionsläufe hinweg aufrechtzuerhalten.
Extrusion wird für implantierbare Stäbe, intravitreale Implantate und kontinuierliche Filamente für den 3D-Druck verwendet. Ein gleichmäßiger Polymerfluss kann dazu beitragen, die Gleichmäßigkeit der Wirkstoffverteilung in diesen Anwendungen aufrechtzuerhalten. Sprühtrocknung gewinnt zunehmend an Bedeutung für lang wirkende injizierbare Mikropartikel, da sie Partikelgröße, Morphologie, Wirkstoffbeladung und Freisetzungskinetik in einem einzigen Prozess kontrollieren kann. Elektrospinnen erzeugt nano- und mikrofaserige Gerüste, die Aspekte der extrazellulären Matrixstruktur reproduzieren können. Weitere Verarbeitungsverfahren umfassen Pressformen, Lösungsmittelguss und Nanofällung.
Nach Endverbrauchsbranche:
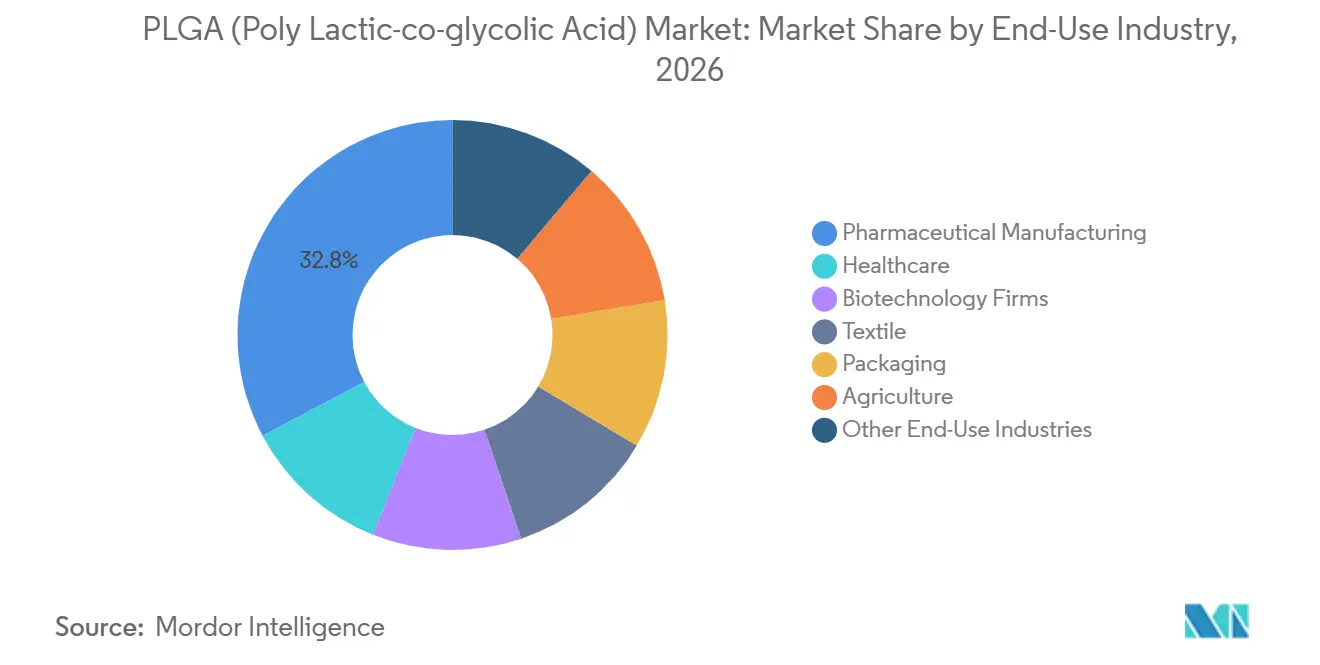
Pharmazeutische Herstellung führt sowohl bei Umfang als auch beim WachstumDie pharmazeutische Herstellung hielt im Jahr 2026 einen Umsatzanteil von 32,77 % und damit den größten Anteil an der PLGA (Poly Lactic-co-glycolic Acid) Marktgröße. Das Segment verbraucht Polymer im industriellen Maßstab für zugelassene lang wirkende injizierbare Formulierungen und implantierbare Arzneimittelprodukte. Es benötigt dokumentierte Polymerspezifikationen, da Materialschwankungen das Freisetzungsverhalten und die Bioäquivalenz beeinflussen können. Das Gesundheitswesen verwendet PLGA auch in chirurgischen Fixierungsmaterialien, regenerativen Gerüsten und Depot-Injektionen, die in klinischen Umgebungen verabreicht werden. Der PLGA (Poly Lactic-co-glycolic Acid) Markt ist daher für einen wesentlichen Teil seiner hochwertigen Nachfrage auf die pharmazeutische Herstellung angewiesen.
Biotechnologieunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 14,46 % wachsen. Diese Unternehmen entwickeln Gentherapie-Adjuvanzien, biologische In-situ-Depots mit Wirkstofffreisetzung und Zelltherapie-Unterstützungssysteme, die möglicherweise eine engere Polymercharakterisierung erfordern. Ihre Programme benötigen häufig maßgeschneiderte Formulierungsunterstützung und ein schnelles Screening von Polymergüten. Die Einhaltung der aktuellen Good Manufacturing Practice-Regeln der U.S. Food and Drug Administration und der Standards der Europäischen Union beschränkt die Versorgung auf qualifizierte Hersteller für klinische und kommerzielle Programme. Die PLGA (Poly Lactic-co-glycolic Acid) Branche wird voraussichtlich sehen, dass Biotechnologiekunden die Zusammensetzung der hochwertigen Entwicklungsarbeit beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika PLGA (Poly Lactic-co-glycolic Acid) Markt
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,08 % am PLGA (Poly Lactic-co-glycolic Acid) Markt, unterstützt durch pharmazeutische und biotechnologische Forschungsaktivitäten in den Vereinigten Staaten. Die Region verfügt über eine substanzielle Basis von durch die US-amerikanische Behörde für Lebensmittel- und Arzneimittelzulassung genehmigten langwirksamen injizierbaren Produkten sowie über eine regulierte Medizinprodukte-Entwicklung. Lupin Limited erhielt im September 2025 die Zulassung der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelzulassung für eine Risperidon-Depot-Injektionssuspension und fügte damit einen Generika-Anbieter in einer komplexen injizierbaren Kategorie hinzu. Kanadas Kapazitäten in der Auftragsforschung und -herstellung sowie Mexikos Verbindungen zu nordamerikanischen pharmazeutischen Lieferketten tragen zur regionalen Nachfrage bei. Die US-amerikanischen Regulierungsleitlinien für komplexe Injektabilia und die Anforderungen des Internationalen Rates für Harmonisierung an Restlösungsmittel definieren eine anspruchsvolle Qualitätsbasis für die regionale Versorgungsbasis.
APAC PLGA (Poly Lactic-co-glycolic Acid) Markt
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 14,04 % wachsen, angetrieben durch Chinas inländische pharmazeutische Fertigung und eine aufstrebende Basis bioresorbierbarer Medizinprodukte. Evonik Industries AG eröffnete im Juli 2025 sein größtes Medizinproduktezentrum in Shanghai zur Verarbeitung bioresorbierbarer Komponenten für Kunden in ganz Asien. Indiens Sektor für Auftragsforschung und -herstellung unterstützt die Nachfrage im Zusammenhang mit generischen Langzeitinjektionsprogrammen. Japan und Südkorea tragen durch die pharmazeutischen und orthopädischen Gerätmärkte zur Nachfrage bei. Die Länder des Verbands Südostasiatischer Nationen (ASEAN) sind noch frühe Anwender, da sich die Gesundheitsinfrastruktur weiterentwickelt.
EMEA und Südamerika PLGA (Poly Lactic-co-glycolic Acid) Markt
Corbion N.V. hat seinen Hauptsitz in den Niederlanden, während Seqens Niederlassungen in Frankreich sowie GMP-Fertigung in Devens, Vereinigte Staaten, und Aramon, Frankreich, betreibt. Evonik Industries AG ernannte IMCD im Juli 2025 zum exklusiven europäischen Distributor für RESOMER bioresorbierbare Polymere für implantierbare Medizinprodukteanwendungen[2]. Die Anforderungen der europäischen Medizinprodukteverordnung und die Vertrautheit der Europäischen Arzneimittel-Agentur mit PLGA-Produkten unterstützen die Nachfrage nach zertifizierten Qualitäten. Südamerika sowie der Nahe Osten und Afrika nehmen kleinere Positionen ein, während Brasilien und Saudi-Arabien Potenzial bieten, da die pharmazeutische Produktion und Gesundheitsinvestitionen zunehmen.
Wettbewerbslandschaft
Der PLGA (Poly Lactic-co-glycolic Acid) Markt ist mäßig konzentriert, wobei die fünf führenden Unternehmen Evonik Industries AG, Corbion N.V., Ashland, Merck KGaA und Mitsui Chemicals, Inc. umfassen. Sie konkurrieren durch Polymersortenbreite, Versorgungszuverlässigkeit, regulatorische Dokumente, Analysezertifikate und technische Unterstützung. Jinan Daigang Bioengineering Co., Ltd. und Shandong Keyuan Pharmaceutical Co., Ltd. sind ebenfalls in der breiteren Versorgungsbasis vertreten. Diese Struktur verschafft qualifizierten Lieferanten einen Vorteil, wenn Kunden konsistente Materialeigenschaften und Dokumentation benötigen, da der PLGA (Poly Lactic-co-glycolic Acid) Markt Kunden bedient, deren Qualifizierungsprozesse Polymereigenschaften mit der Leistung des Endprodukts verknüpfen und einen Lieferantenwechsel erschweren können, sobald Entwicklungsprogramme fortschreiten.
Evonik Industries AG nutzte Kapazitäts- und Produktentwicklung, um seine Position bei medizinischen Materialien zu stärken. Sein Medizinproduktezentrum in Shanghai wurde im Juli 2025 eröffnet und bietet Reinraumverarbeitung für bioresorbierbare Komponenten in mehreren klinischen Fachgebieten. Das Unternehmen veröffentlichte im August 2025 auch eine US-Patentanmeldung für kationische Lipid- und PLGA-Partikel für die Polynukleotid-Abgabe. Corbion N.V. konkurriert weiterhin durch sein PURASORB-Polymerangebot für Wirkstoffabgabe und Medizinprodukte. Seqens bietet die EXPANSORB-Reihe an und betont seine langjährigen GMP-Polymerproduktionsfähigkeiten.
Der PLGA (Poly Lactic-co-glycolic Acid) Markt hat eine sich entwickelnde Chance in der Nukleinsäure- und biologischen Wirkstoffabgabe, obwohl der saure Abbau eine Formulierungsherausforderung bleibt und Produktentwickler nachweisen müssen, dass ihre Formulierung die Nutzlaststabilität über den gesamten beabsichtigten Abgabezeitraum hinweg aufrechterhält. Shandong Keyuan Pharmaceutical Co., Ltd. gab ein Pilotprojekt aus dem Jahr 2025 bekannt, das eine Leuprolid-Acetat-Linie mit einer Kapazität von 20 kg pro Charge und 400 Chargen pro Jahr umfasst. Wettbewerbsergebnisse werden davon abhängen, ob Lieferanten validierte Qualitätssysteme mit anwendungsspezifischem Polymerdesign kombinieren können.
PLGA (Poly Lactic-co-glycolic Acid) Branchenführer
-
Evonik Industries AG
-
Corbion N.V.
-
Ashland
-
Merck KGaA
-
Mitsui Chemicals, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
PLGA (Poly Lactic-co-glycolic Acid) Markt Unternehmen in diesem Bericht
- Akina, Inc.
- Ashland
- Bezwada Biomedical, LLC
- CD Bioparticles
- Corbion N.V.
- Creative PEGWorks
- Evonik Industries AG
- Jinan Daigang Bioengineering Co., Ltd.
- Merck KGaA
- Mitsui Chemicals, Inc.
- Nomisma Healthcare Pvt. Ltd.
- Poly-Med Incorporated
- Polysciences
- Seqens
- Shandong Keyuan Pharmaceutical Co., Ltd.
Neueste Industrielle Entwicklungen in PLGA (Poly Lactic-co-glycolic Acid) Markt
- Juni 2026: Evonik Industries AG präsentierte seine RESOMER- und LACTEL-Portfolios bioresorbierbarer Polymere auf der BIO International Convention und hob Materialien für lang wirkende Injektionspräparate, zielgerichtete Therapien und Arzneimittel mit verzögerter Freisetzung hervor. Die Initiative unterstützt den PLGA-Markt, indem sie die pharmazeutische Nachfrage nach biologisch abbaubaren Polymeren mit anpassbaren Abbau- und Wirkstofffreisetzungseigenschaften stärkt.
- September 2025: Amneal Pharmaceuticals, Inc. erhielt die Zulassung der U.S. Food and Drug Administration (FDA) für seine Risperidon-Retard-Injektionssuspension, eine lang wirkende Formulierung, die PLGA-Mikrosphären verwendet, um den Wirkstoff über einen längeren Zeitraum abzugeben. Die Zulassung unterstützt den PLGA-Markt, indem sie die kommerzielle Nutzung biologisch abbaubarer Polymer-Mikrosphären in lang wirkenden injizierbaren Arzneimitteln ausweitet.
Globaler PLGA (Poly Lactic-co-glycolic Acid) Marktberichtsumfang
PLGA (Poly Lactic-co-glycolic Acid) ist ein biologisch abbaubares und biokompatibles Polymer, das unter geeigneten Bedingungen in Milchsäure und Glykolsäure zerfällt. Seine einstellbare Abbaurate und seine Materialeigenschaften machen es nützlich für die Wirkstoffabgabe, medizinische Materialien und andere spezialisierte Anwendungen.
Der PLGA (Poly Lactic-co-glycolic Acid) Markt ist nach Produktform, Anwendung, Verarbeitbarkeit, Endverbrauchsbranche und Geografie segmentiert. Nach Produktform ist der Markt in Mikrosphären, Nanopartikel, Filme und andere Produktformen segmentiert. Nach Anwendung ist der Markt in medizinisch und nicht-medizinisch segmentiert. Nach Verarbeitbarkeit ist der Markt in Extrusion, Spritzguss, Elektrospinnen und andere Verarbeitbarkeiten segmentiert. Nach Endverbrauchsbranche ist der Markt in pharmazeutische Herstellung, Gesundheitswesen, Biotechnologieunternehmen, Verpackung, Textilien, Landwirtschaft und andere Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für PLGA in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Mikrosphären |
| Nanopartikel |
| Filme |
| Andere Produktformen |
| Medizinisch |
| Nicht-Medizinisch |
| Extrusion |
| Spritzguss |
| Elektrospinnen |
| Andere Verarbeitbarkeiten |
| Pharmazeutische Herstellung |
| Gesundheitswesen |
| Biotechnologieunternehmen |
| Verpackung |
| Textilien |
| Landwirtschaft |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktform | Mikrosphären | |
| Nanopartikel | ||
| Filme | ||
| Andere Produktformen | ||
| Nach Anwendung | Medizinisch | |
| Nicht-Medizinisch | ||
| Nach Verarbeitbarkeit | Extrusion | |
| Spritzguss | ||
| Elektrospinnen | ||
| Andere Verarbeitbarkeiten | ||
| Nach Endverbrauchsbranche | Pharmazeutische Herstellung | |
| Gesundheitswesen | ||
| Biotechnologieunternehmen | ||
| Verpackung | ||
| Textilien | ||
| Landwirtschaft | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der PLGA (Poly Lactic-co-glycolic Acid) Markt?
Die Marktgröße des PLGA (Poly Lactic-co-glycolic Acid) Marktes wurde im Jahr 2026 auf 138,51 Millionen USD geschätzt und wird voraussichtlich von 154,91 Millionen USD im Jahr 2027 auf 280,77 Millionen USD bis 2032 wachsen, bei einem CAGR von 12,63 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach PLGA-Materialien an?
Lang wirkende injizierbare Therapien, bioresorbierbare Implantate, regenerative Medizin und etablierte regulatorische Vertrautheit unterstützen die Nachfrage in regulierten pharmazeutischen, biotechnologischen und Medizinprodukteprogrammen weltweit.
Welche Produktform wird bis 2032 voraussichtlich am schnellsten wachsen?
Nanopartikel werden bis 2032 voraussichtlich mit einem CAGR von 13,54 % wachsen, unterstützt durch Arbeiten in der Wirkstoffabgabe, Bildgebung und Nukleinsäureabgabe.
Welche Anwendung hielt im Jahr 2026 den größten Marktanteil?
Medizinisch hielt im Jahr 2026 einen Marktanteil von 75,65 %.