
食品ハンドリングおよび加工向けフィジカルAI市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
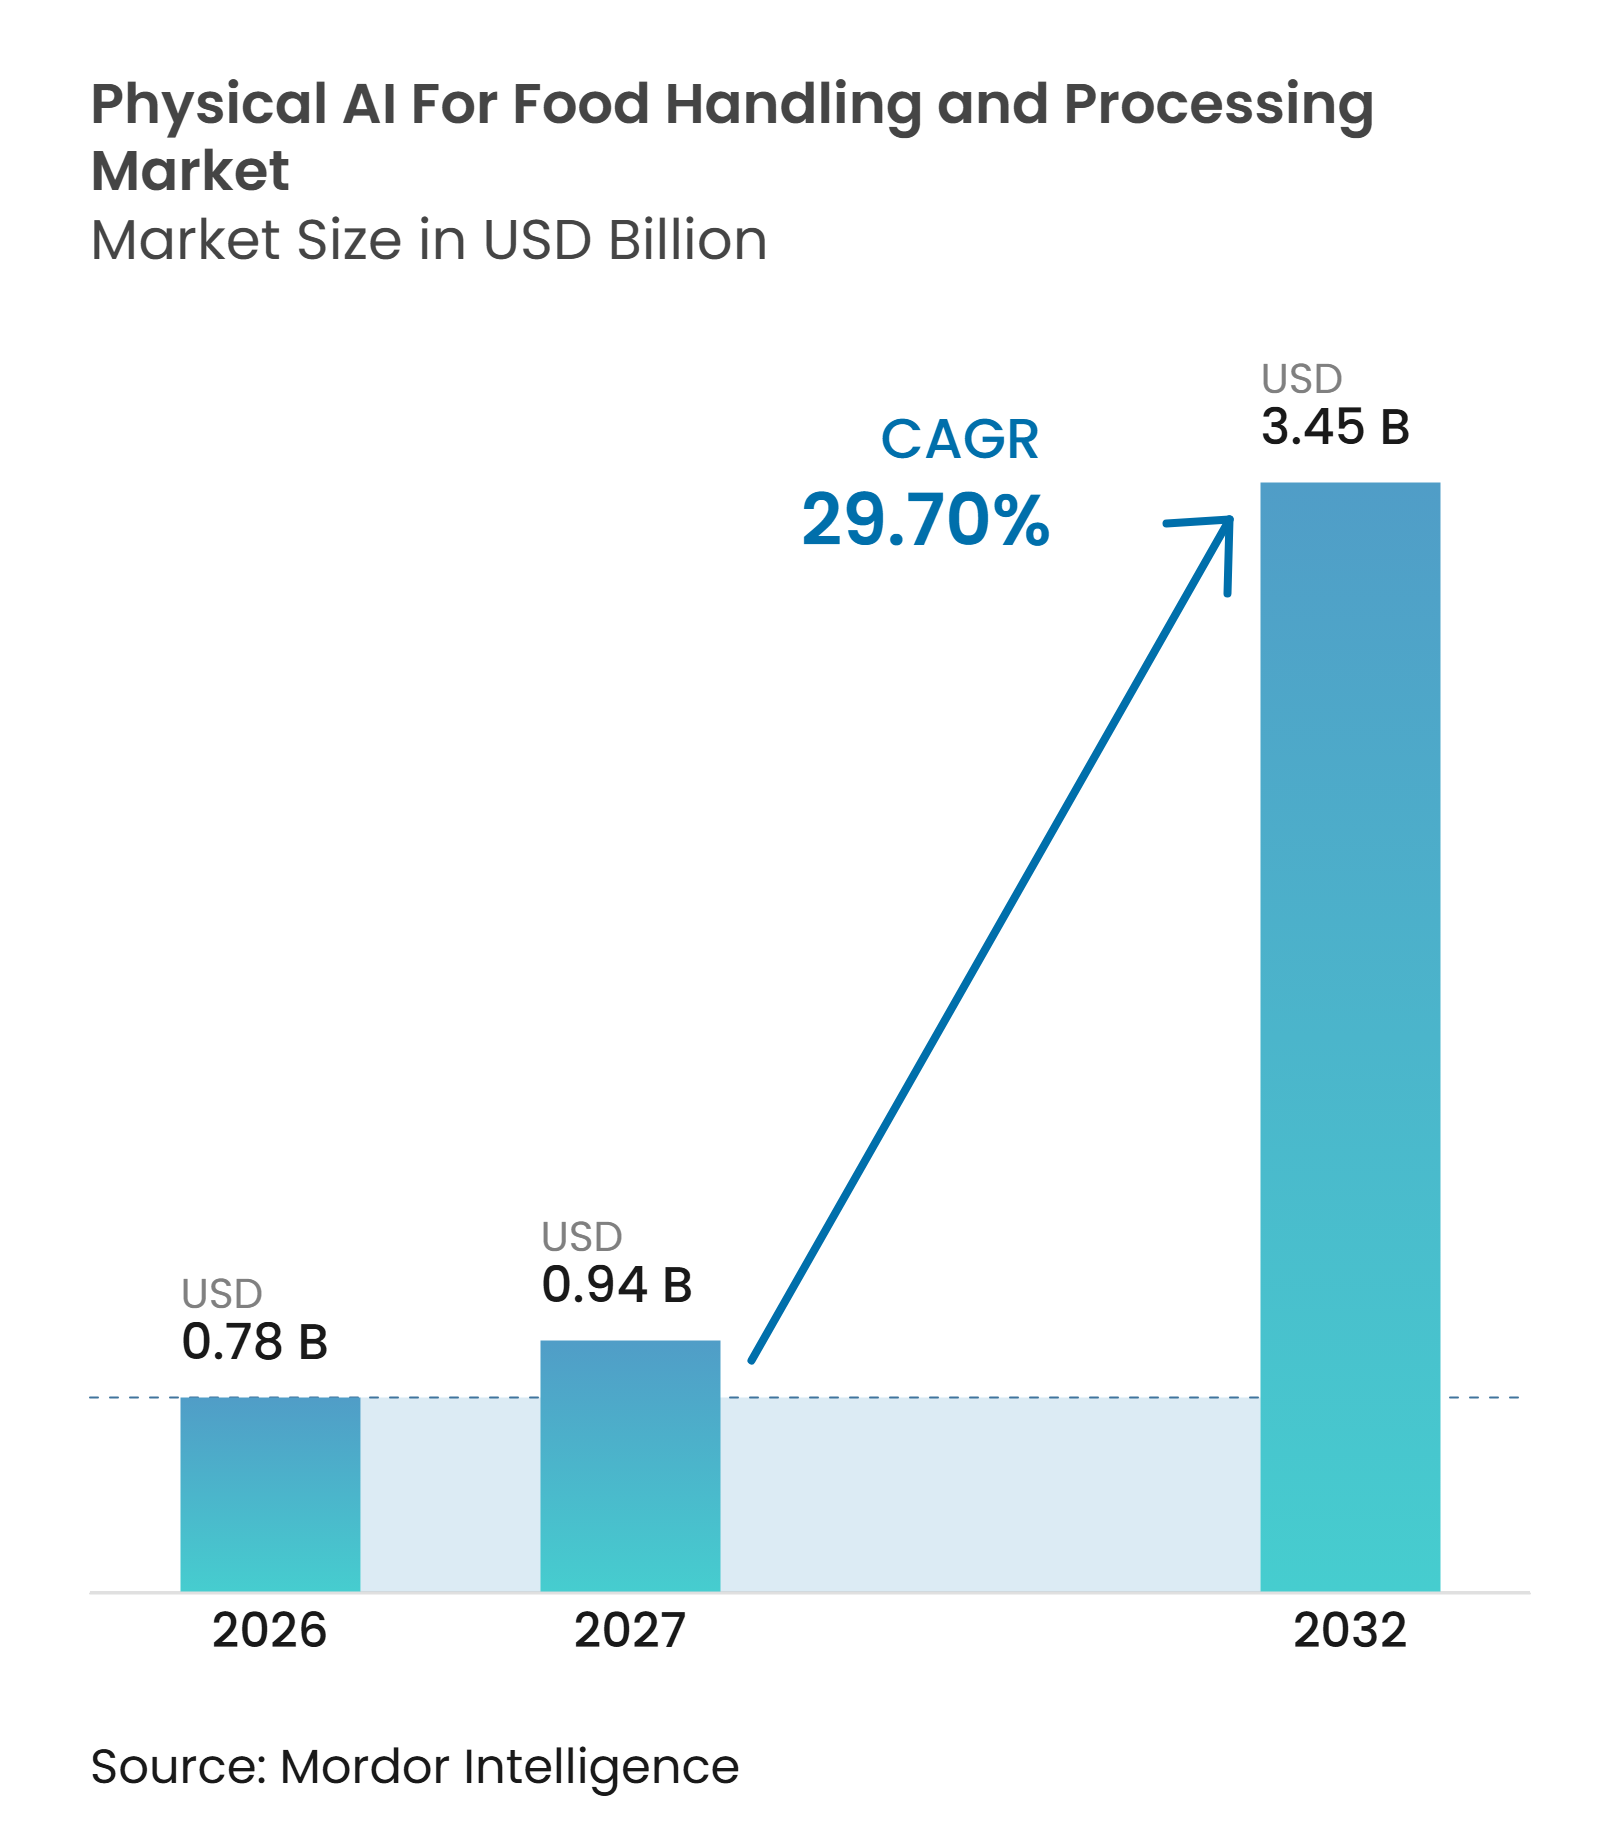
| 市場規模 (2027) | 0.94 十億米ドル |
| 市場規模 (2032) | 3.45 十億米ドル |
| 成長率 (2027 - 2032) | 29.70 % |
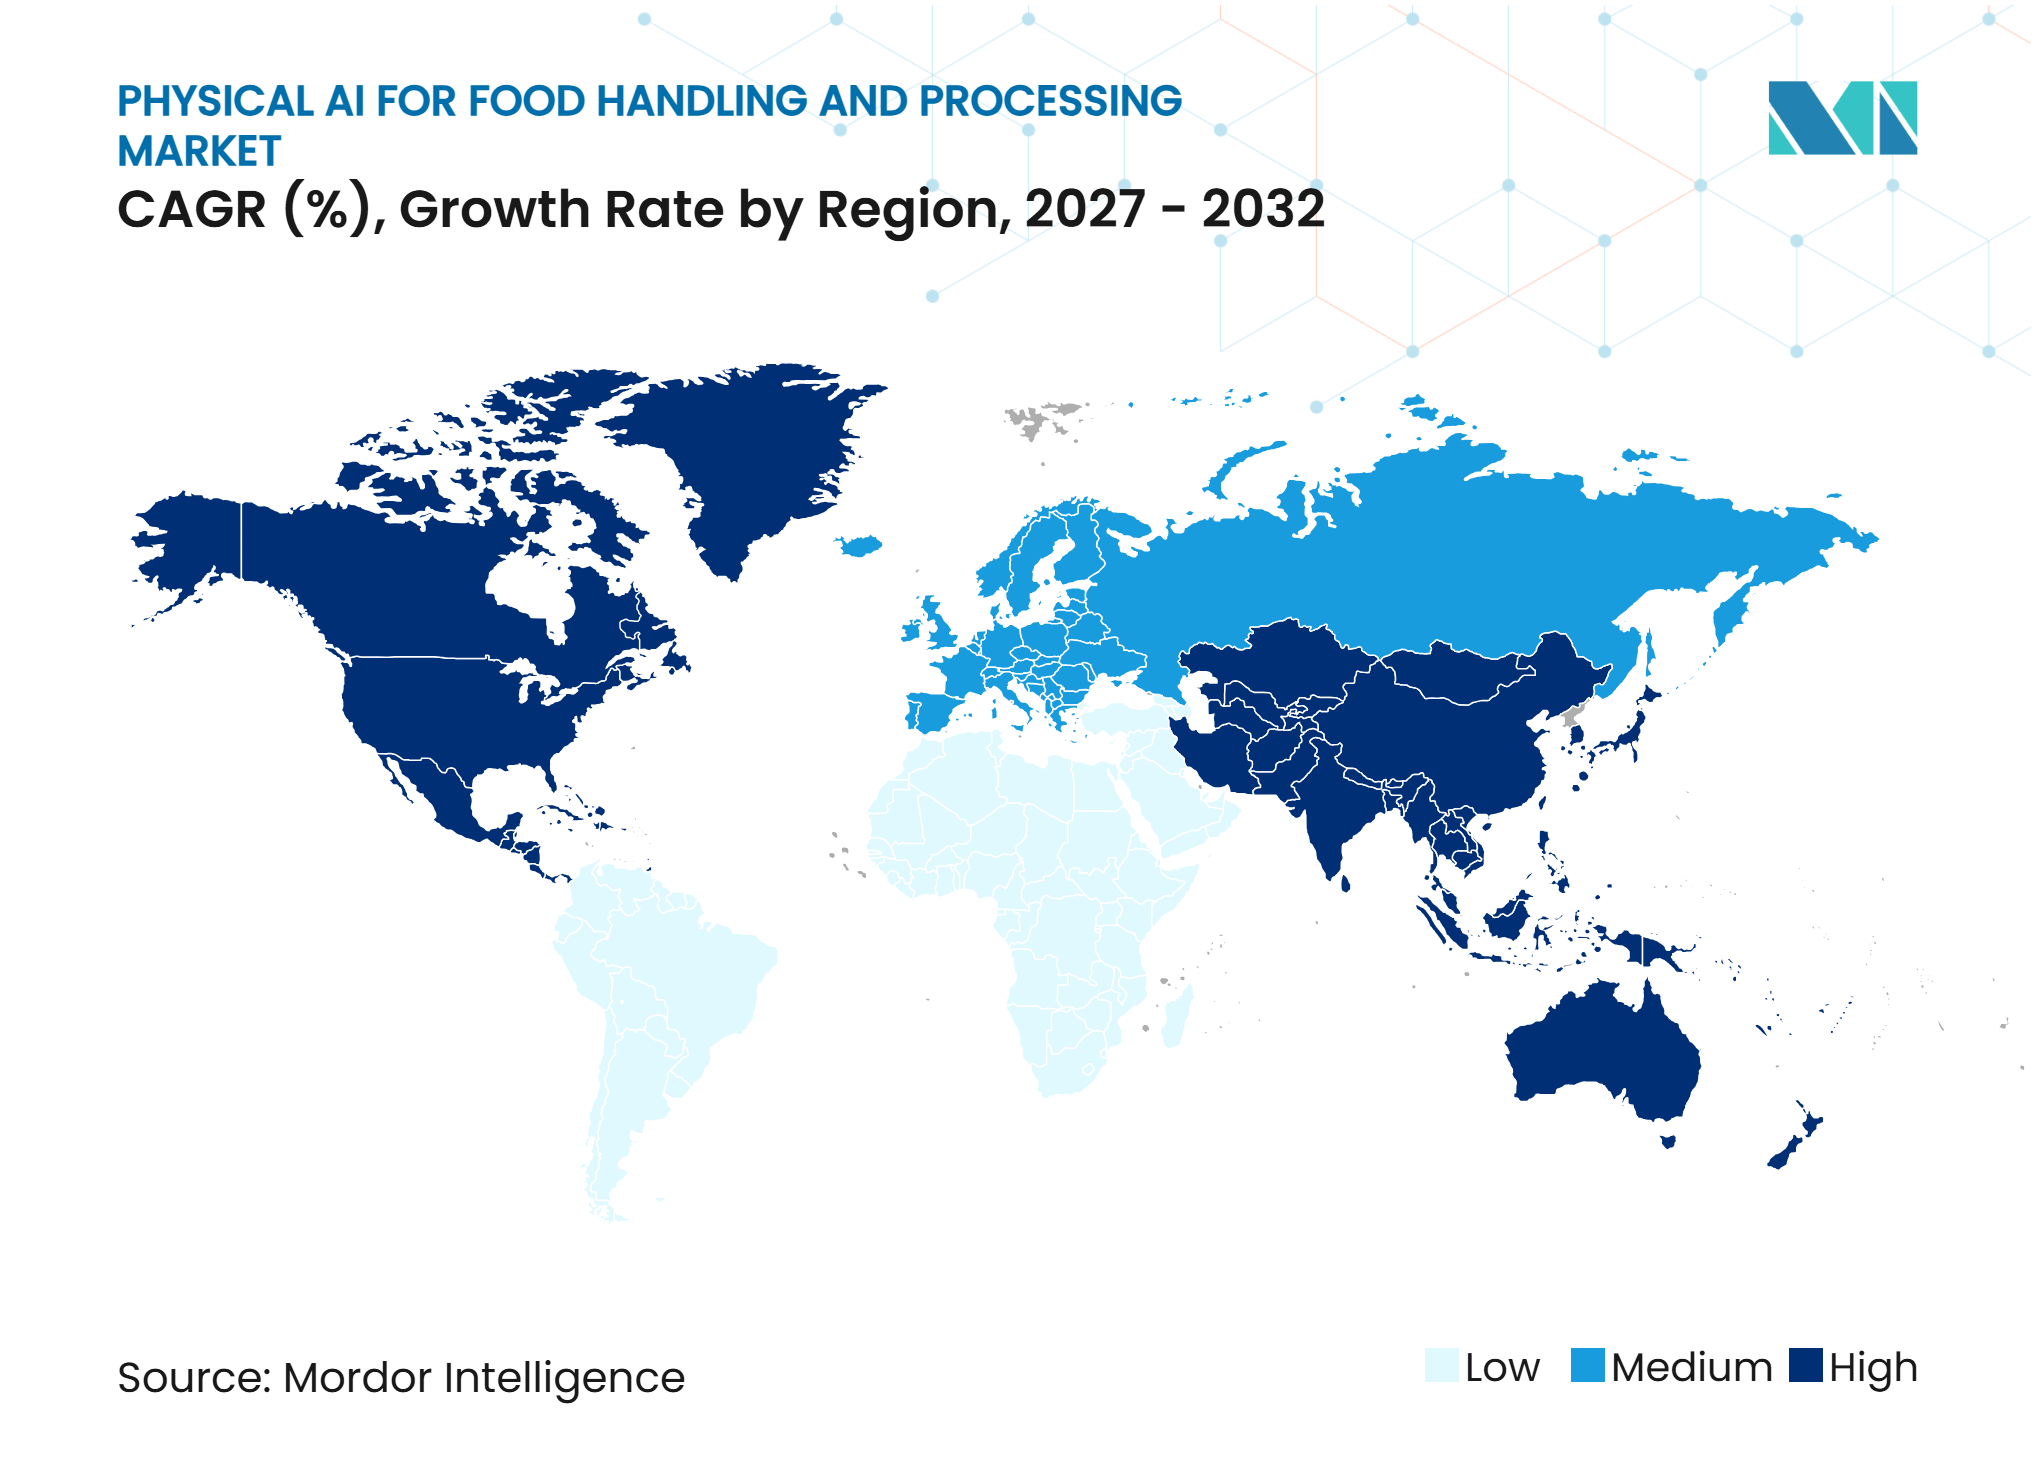
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品ハンドリングおよび加工向けフィジカルAI市場分析
食品ハンドリングおよび加工向けフィジカルAI市場規模は、2026年の0.78 ビリオン 米ドルから2027年には0.94 ビリオン 米ドルに増加し、2032年までに3.45 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけて29.70%のCAGRで成長します。
食品ハンドリングおよび加工向けフィジカルAI市場は、食品メーカーがタンパク質加工、ベーカリー、調理済み食品の製造工程にシステムを導入するにつれ、限定的な試験段階を超えて進展しています。導入されたロボットが生成するハンドリングデータは将来のモデルの性能向上に活用でき、これにより生産現場への導入は時間の経過とともにより高い価値をもたらしま。基盤モデル、低コストのエッジコンピューティング、およびウォッシュダウン対応のロボットハードウェアは、専用自動化とより適応性の高いロボットハンドリングとの差を縮めています。労働力の制約、トレーサビリティ要件、および柔軟な生産ラインへの需要が投資の根拠を強化しています。食品ハンドリングおよび加工向けフィジカルAI市場はまた、サプライヤーがハードウェア、ソフトウェア、および継続的なサービスモデルを統合することを可能にします。
レポートの主要ポイント
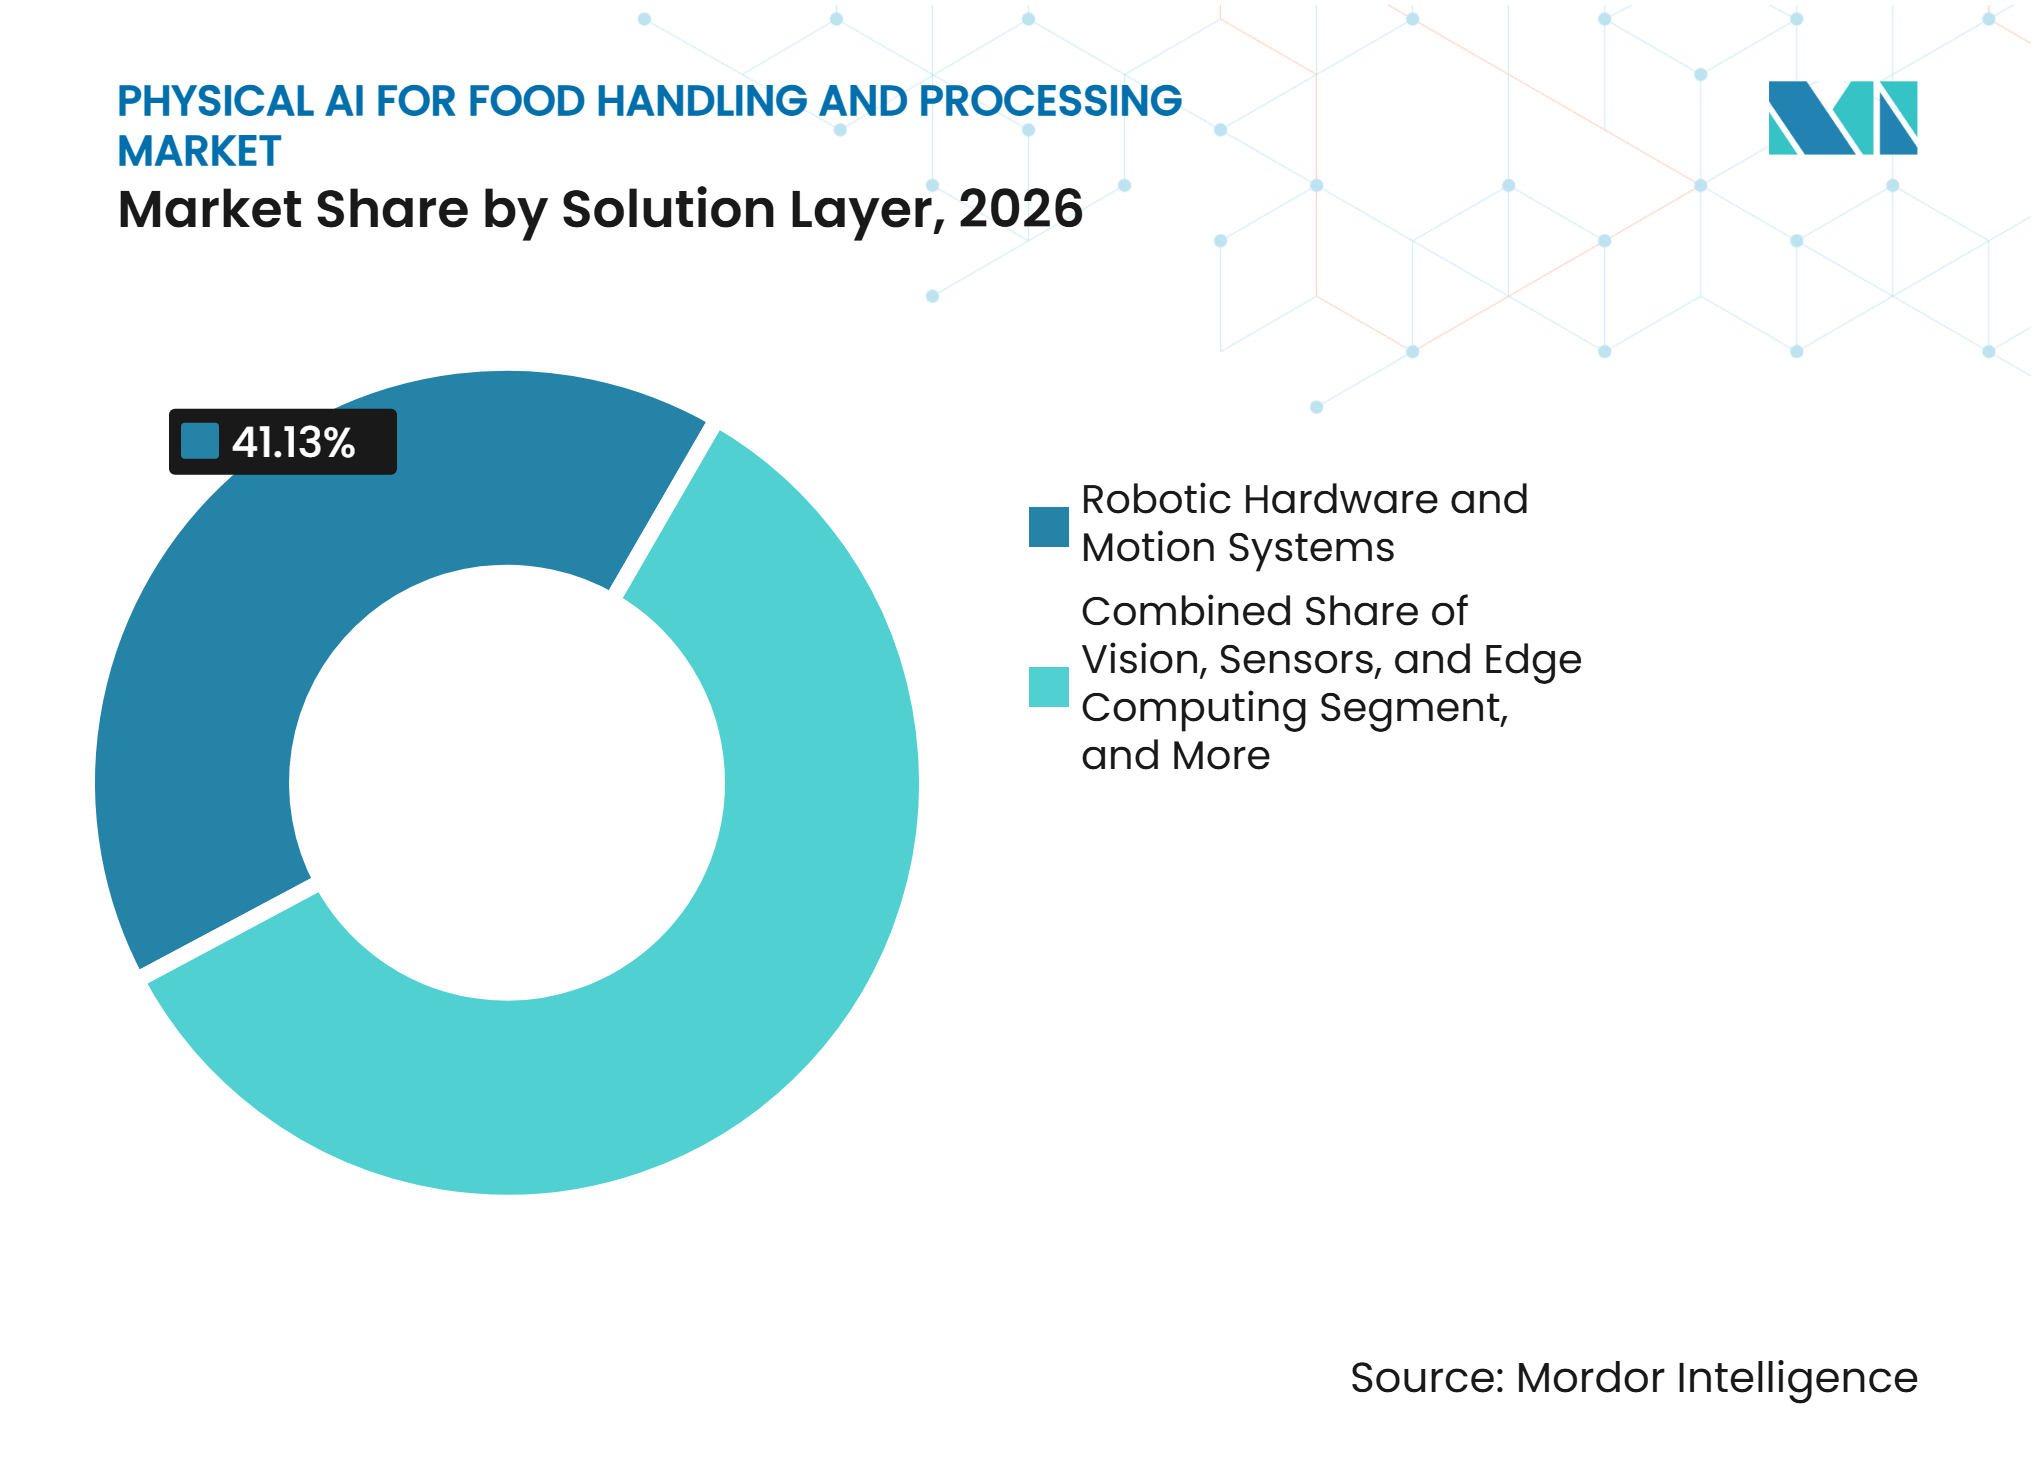
- ソリューション層別では、ロボットハードウェアおよびモーションシステムが2026年に41.13%の収益シェアを占め、フィジカルAIソフトウェアおよびコントロールプラットフォームは2032年までに30.13%のCAGRで拡大すると予測されています。
- ロボット形態別では、多関節ロボットが2026年に37.56%の収益シェアを占め、デルタおよびパラレルロボットは食品ハンドリングおよび加工向けフィジカルAI市場において2032年までに31.76%のCAGRで拡大すると予測されています。
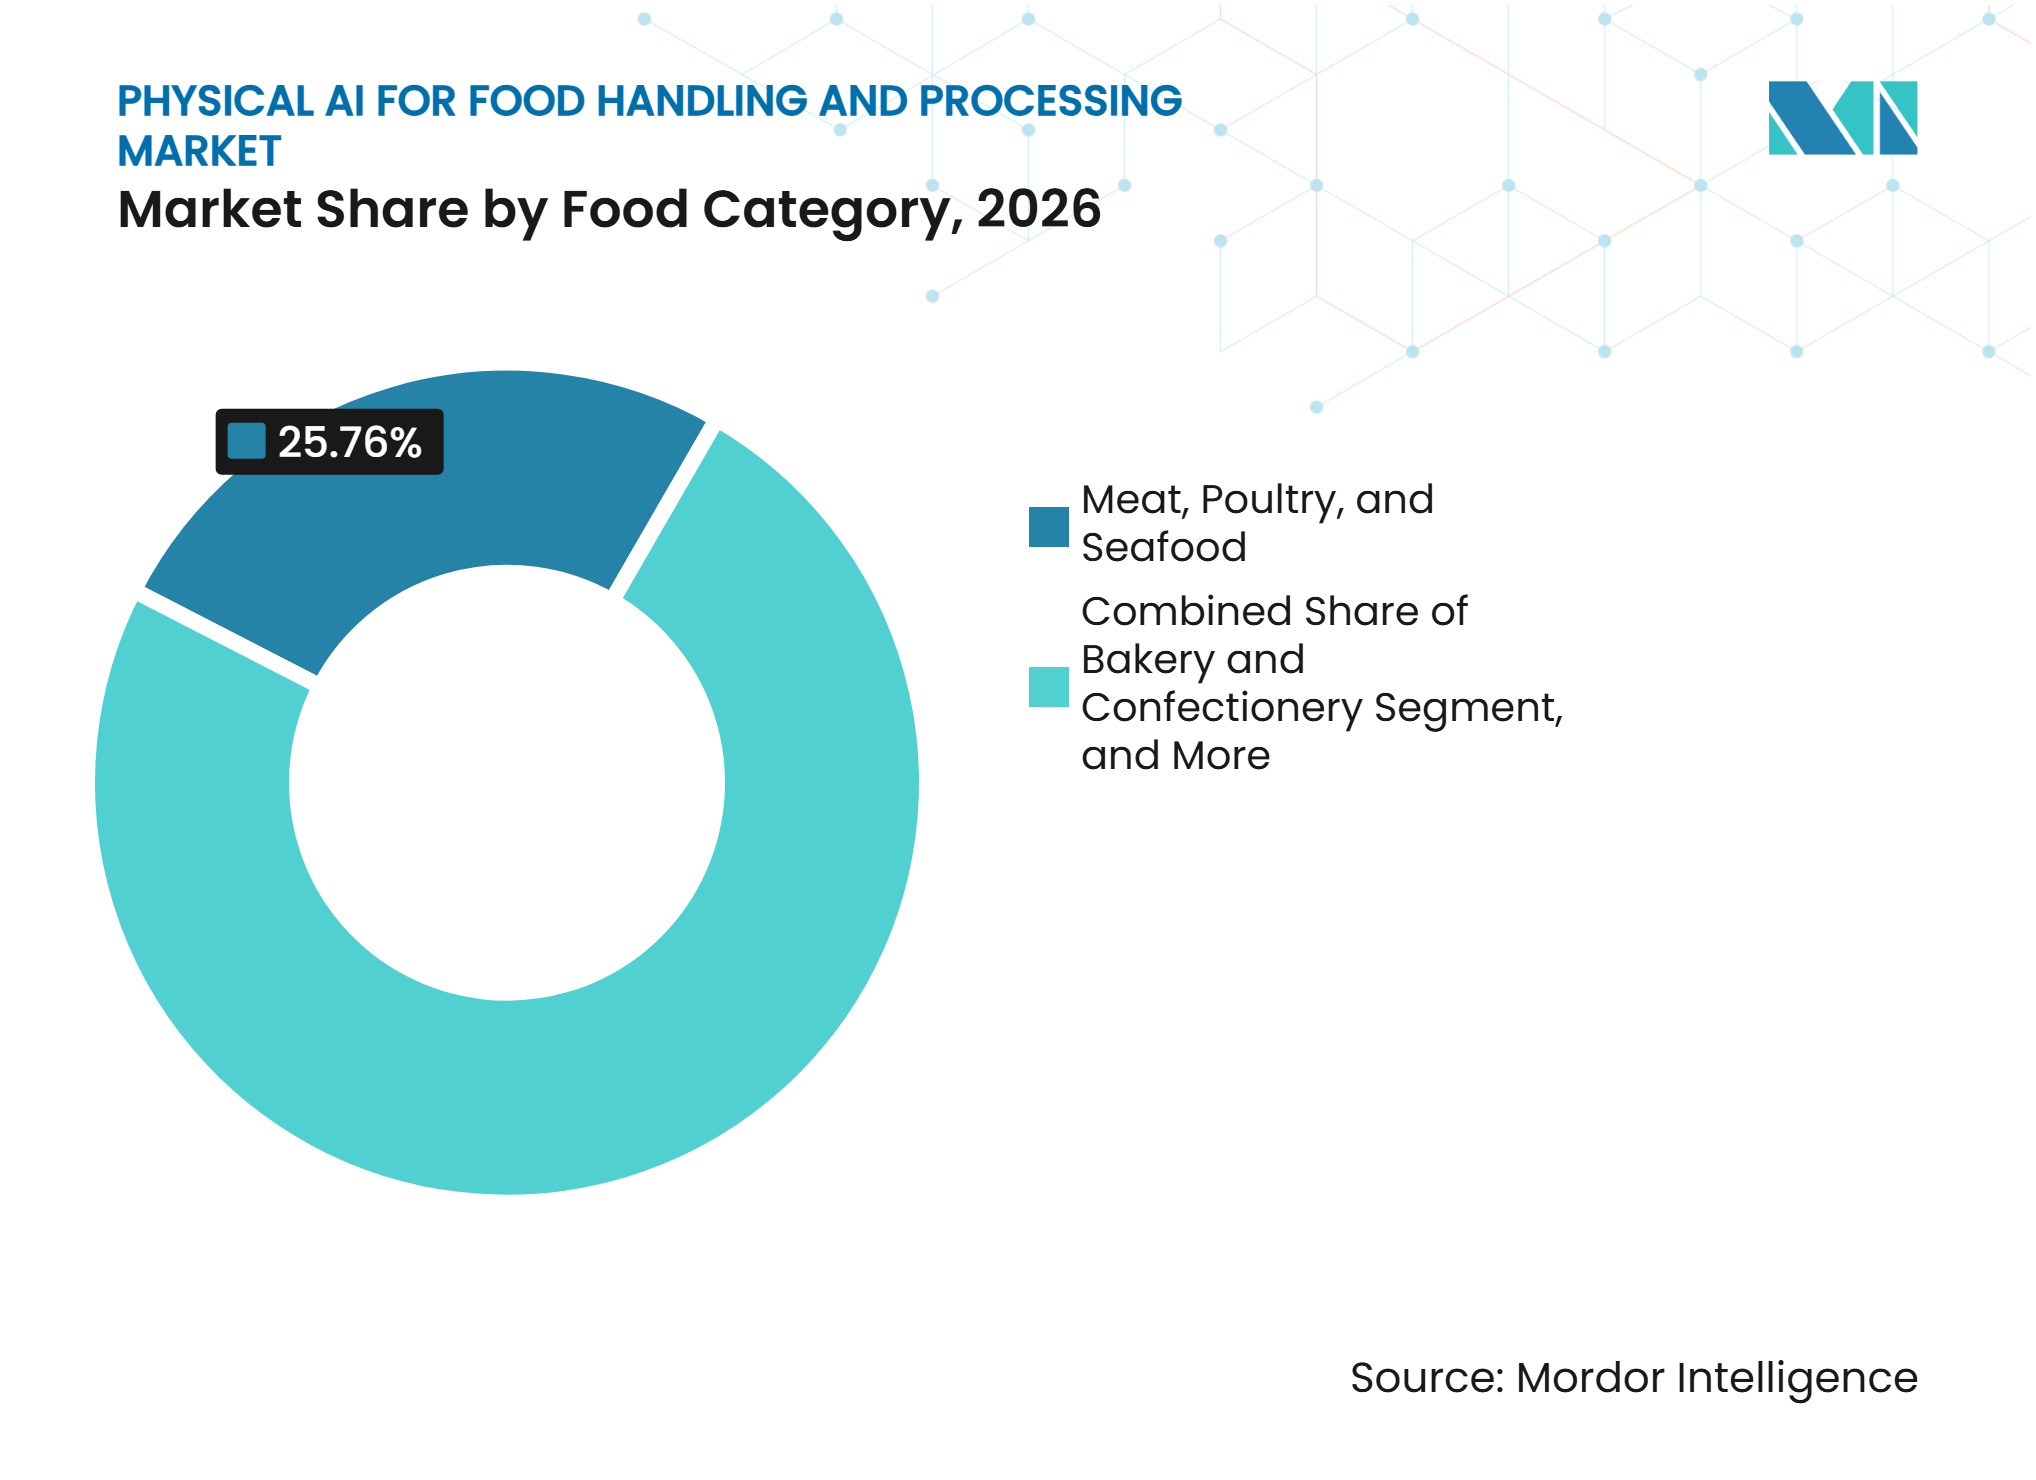
- 食品カテゴリー別では、食肉家禽・水産物が2026年に25.76%の収益シェアを占め、果物および野菜は2032年までに30.87%のCAGRで拡大すると予測されています。
- 導入モデル別では、設備購入が2026年の収益の22.16%を占め、サービスとしてのロボティクスは食品ハンドリングおよび加工向けフィジカルAI市場において2032年までに31.99%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2026年に23.87%の収益シェアを占め、北米は2032年までに31.22%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働力不足と人材継続性 | +9.5% | グローバル、特に北米および西欧で顕著 | 短期(2年以内) |
| ハイミックス・低量食品生産への需要 | +7.2% | 北米およびヨーロッパ、アジア太平洋地域の組織的フードサービスへの波及あり | 中期(2~4年) |
| 食品安全およびトレーサビリティ要件の高まり | +5.8% | グローバル、北米およびヨーロッパで強い規制圧力あり | 中期(2~4年) |
| 即食品および調理済み食品生産の成長 | +4.6% | 北米、ヨーロッパ、およびアジア太平洋地域 | 短期(2年以内) |
| 可変食材のリアルタイムビジョンガイドハンドリング | +3.4% | グローバル | 中期(2~4年) |
| 導入済み食品操作ロボットからの生産データフライホイール | +2.1% | 北米、日本、および韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働力不足と人材継続性
食品生産施設は、標準的な採用手法では解決できない人員不足に直面しています。PMMIは、2025年に消費財メーカーの95%が熟練オペレーターの採用に苦労しており、約60%が状況の悪化を予想していると報告しました。[1] 同様の圧力は、離職率が業務知識や研修ルーティンを中断させる可能性のある過酷な加工工程においても明らかです。食品ハンドリングおよび加工向けフィジカルAI市場は、加工業者が反復的なハンドリング作業においてより予測可能な人員配置を必要とする場合に恩恵を受けます。オペレーターによるデモンストレーションは、食品が操作中にどのように振る舞うかをロボットシステムに学習させ、工場の知識の一部をデジタルワークフロー内に保持するのに役立ちます。これにより、人材継続性は、単なる労働力削減策ではなく、自動化を評価する実践的な理由となります。
ハイミックス・低量食品生産への需要
小売品揃えの拡大とプライベートブランドの調理済み食品により、多くの工場で生産ランが短縮されています。固定自動化は安定した反復フォーマットでは効果的ですが、製品の形状、包装、またはレシピが頻繁に変わる場合には効果が低下します。ビジョン主導のロボティクスは、可変食材を識別し、完全な機械的再構築なしにハンドリングを調整きます。Chef Roboticsは、そのピースピッキングシステムがAIセグメンテーションとRGBDカメラを使用して、食事の組み立て、農産物の梱包、および食肉加工に対応していると述べています。この機能は、同一施設内で多様な製品を処理する必要性に対応することで、食品ハンドリングおよび加工向けフィジカルAI市場を支援します。また、ロボットの動作だけでなく、知覚および制御ソフトウェアの品質へと注目を移します。
食品安全およびトレーサビリティ要件の高まり
食品トレーサビリティ規則は、対象事業者に対し、指定された重要追跡イベントの主要データ要素を維持し、要請に応じて24時間以内にFDAに記録を提供することを義務付けています。[2] コンプラインス期日は2028年7月20日であり、加工業者はセンシングとデータキャプチャを改善する時間があります。[3] 生産システムからのデジタル記録は、品質チェックおよびより一貫したプロセス文書化を支援できます。2026年のプロセス対応型ロボットサラダ梱包システムの研究では、10回の試験すべてでシーケンスエラーなしに完了し、各ステップのタイムスタンプ付き記録が生成されました。したがって、食品ハンドリングおよび加工向けフィジカルAI市場は、使用可能な運用データ層も構築する食品安全投資から恩恵を受けることができます。これらのシステムは、依然として工場の衛生手順およびHACCPベースの管理と整合させる必要があります。
即食品および調理済み食品生産の成長
調理済み食品は、幅広い食材の組み合わせにわたって、信頼性の高い分量、組み立て、包装、および冷蔵フルフィルメントを必要とします。Café Spiceは、Chef Roboticsを使用したサービスとしてのロボティクスのサブスクリプションにより、ほぼ完全に自動化された2本の生産ラインを運営しています。[4] この導入事例は、サービスモデルがタンパク質および農産物カテゴリーにわたる商業的な食品組み立てをどのように支援できるかを示しています。柔軟なロボットセルは、完全な従来型生産ラインを常に必要としないクラウドキッチンや直販ミールキット事業にも適合します。食品ハンドリングおよび加工向けフィジカルAI市場は、再構成可能なワークセルを通じてこれらの事業にサービスを提供できる可能性があります。需要は、システムが日常使用において食品安全、スループット、および製品の一貫性を維持できるかどうかにかかっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用とブラウンフィールド統合の複雑さ | -4.8% | グローバル、特に新興市場の中小企業で深刻 | 短期(2年以内) |
| 食品接触衛生および洗浄バリデーション要件 | -3.2% | グローバル、特にヨーロッパおよび北米で厳格 | 中期(2~4年) |
| 変形しやすい食品に対する汎用的な器用さの限界 | -2.4% | グローバル | 長期(4年以上) |
| 食品特化型ロボティクスおよびOT-AIスキルの不足 | -1.8% | グローバル、特にアジア太平洋新興市場および南米で深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用とブラウンフィールド統合の複雑さ
初期費用はロボットアームの価格をはるかに超えます。ブラウンフィールドへの設置には、ビジョンシステム、カスタムツーリング、衛生的なコンベア変更、安全ガード、およびバリデーション記録が必要になる場合があります。古い工場には複数のベンダーおよび異なる制御世代の機器が含まれている可能性があり、新しいフィジカルAIシステムの接続が複雑になります。ISO 10218:2025およびEU機械規制もセルレベルの安全対応を要求しており、導入期間が長くなる可能性があります。これらの条件は、食品ハンドリングおよび加工向けフィジカルAI市場における小規模工場での近期採用を制限する可能性があります。レトロフィットおよびモジュール式アプローチは、加工業者が大規模な再設計にコミットする前に一つの制約された工程に集中できるため、関連性があります。
食品接触衛生および洗浄バリデーション要件
食品接触用途では、土壌が蓄積する箇所を避けながら、ウォッシュダウンおよび洗浄薬品に耐えられる設計が必要です。食品グレードの潤滑剤、密封継手、およびIP69K定格保護は、この環境における重要な設計要素です。衛生設計への期待は、特にヨーロッパにおいて、認証を重要な調達要因にしています。この要件は、試験済み材料、文書化された洗浄手順、および食品グレードエンジニアングの経験を持つ確立されたサプライヤーを有利にする可能性があります。小規模参入企業が認証およびバリデーションコストを吸収できない場合、食品ハンドリングおよび加工向けフィジカルAI市場を抑制する可能性があります。また、高速サイクルタイムだけでは食品ハンドリング設置の成功には不十分であることを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション層別:
ハードウェアが収益を支え、AIソフトウェアが加速ロボットハードウェアおよびモーションシステムは、2026年の食品ハンドリングおよび加工向けフィジカルAI市場において41.13%のシェアを占めると予測されています。このシェアは、多関節アーム、デルタセル、SCARAプラットフォーム、エンドエフェクター、および関連モーション機器に必要な多大な投資を反映しています。これらのシステムは、一次加工、梱包、およびその他のマテリアルハンドリング用途の物理的基盤を提供します。食品工場は、湿潤、ウォッシュダウン、および温度管理された環境で稼働できる信頼性の高い機械プラットフォームを必要とします。したがて、ソフトウェアへの注目が高まる中でも、食品ハンドリングおよび加工向けフィジカルAI市場は堅牢なロボット設計に依存し続けています。
ビジョン、センサー、およびエッジコンピューティングは、適応的なハンドリングに必要な知覚およびローカル処理能力を提供します。これらの技術により、ロボットセルは変化する動作条件下で食材を特定し、その向きを評価し、適切な把持を選択できます。KUKAは2026年5月に、狭い食品生産スペースでAIガイドのピックアンドプレース作業を行う3台のKR AGILUSロボットを搭載したFlexrobotコンセプトを実演する予定です。フィジカルAIソフトウェアおよびコントロールプラットフォームは、2032年までに30.13%のCAGRで拡大すると予測されています。このソフトウェアにより、システムはオペレーターが各タスクを最初からプログラムすることなく、異なる食材タイプに適応できます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ロボット形態別:
多関節アームがリード、デルタロボットが速度を再定義多関節ロボットは2026年の収益の37.56%を占めると予測されています。6軸の動作は、可変製品形状を伴うタンパク質ハンドリング、トレイ梱包、パレタイジング、およびその他の用途を支援します。これらのロボットは、不規則な作業エリア内で稼働するために必要なリーチと器用さを提供します。JBT Marelは、そのRoboPackerが1分間に最大180個の家禽ピースおよび80個のキャッチウェイトトレイを処理できると述べています。SCARAロボットも、コンパクトなフットプリントと高速で反復可な動作が不可欠な乳製品充填およびベーカリー装飾用途において確固たる地位を維持しています。
デカルトおよびガントリーシステムは、コンパクトなセル設計よりもペイロード容量、移動距離、および安定した動作が重要な大型連続生産ラインにおいて引き続き関連性があります。デルタおよびパラレルロボットは、2032年までに31.76%のCAGRで拡大すると予測されています。その速度は、ビジョンシステムが様々な製品フォーマットを識別できる場合に特に、ソーティング、配置、および包装用途を支援します。FANUCは2026年10月に、IP69K定格のDR-3iB/6ステンレスデルタロボットと、ソーセージリンクのトレイ梱包向け食品グレードSCARAロボットを発表する予定です。把持計画の改善と製品対応モーション制御により、このロボットタイプのより広範な採用が支援されます。
食品カテゴリー別:
タンパク質加工が量を支え、農産物ラインが成長を牽引食肉・家禽・水産物は、2026年の食品ハンドリングおよび加工向けフィジカルAI市場規模の25.76%を占めると予測されています。タンパク質加工業者は、働力の制約、過酷な作業条件、および高いスループット維持への大きなプレッシャーに直面しています。自動化はまた、脱骨支援、トレイ梱包、分量、およびパレタイジングなどの作業における一貫性を向上させることができます。2025年の研究では、リアルタイム6自由度(6-DoF)把持姿勢法を使用して、単純なシーンでの家禽脚の把持成功率93.8%、散乱した状況での成功率75.0%が報告されました。この差は、散乱、製品の重なり、および変形しやすい表面が依然として重大な技術的課題であることを示しています。
果物および野菜は、2032年までに30.87%のCAGRで拡大すると予測されています。農産物ラインは、サイズ、食感、熟度、および繊細さの変動に対応する必要があり、基本的なピックアンドプレース自動化の効果を低下させます。触覚センシングとビジョンシステムが連携して、把持力を調整し繊細なアイテムを保護できます。ソフトグリッパーの導入は、ピーマン、サラダ菜、およびベリー類で検証されています。食品ハンドリングおよび加工向けフィジカルAI産業は、これらの機能を活用して、手ソーティングへの依存を減らしながら生鮮品のハンドリングを改善できます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
導入モデル別:
設備購入が優位を占め、サービスとしてのロボティクスが勢いを増す設備購入は2026年の収益の22.16%を占めると予測されています。専用生産ラインと社内メンテナンスチームを持つ大規模加工業者は、機器と運用スケジュールを直接管理できるため、所有を好む場合があります。このモデルは、安定した量、確立されたレイアウト、および長い器ライフサイクルを持つ用途に適しています。成果ベースの自動化契約は、サプライヤーへの支払いをスループット、歩留まり、または品質指標に連動させることで、代替アプローチを提供します。これらの契約は、加工業者が統合の複雑さや未実証の用途におけるシステム性能について不確実な場合に、知覚されるリクを軽減できます。
サービスとしてのロボティクスは、2032年までに31.99%のCAGRで拡大すると予測されています。このモデルは、多大な初期設備投資を、ハードウェア、ソフトウェアアップデート、サービス、およびメンテナンスをカバーできる継続的な支払いに置き換えます。Chef Roboticsは、そのサブスクリプションモデルにより、Café Spiceが2本の自動化生産ラインにわたって4台から16台のロボットに拡大できたと述べています。FingerVisionは、初期費用なし、3ヶ月トライアル付きで、月額25万円(1,670 米ドル)から始まる食品盛り付けサービスプランを提供しています。加工業者が自動化を運用サービスとして調達できるようにすることで、食品ハンドリングおよび加工向けフィジカルAI市場は中規模事業者へのリーチを拡大できます。
地域分析
アジア太平洋
アジア太平洋地域は、2026年の食品ハンドリングおよび加工向けフィジカルAI市場の23.87%を占めると予測されています。日本には確立された食品ロボティクスサプライヤーの基盤があり、韓国には成長する料理AIエコシステムがあり、中国は組織的なフードサービス向けのセントラルキッチンインフラの開発を続けています。一般社団法人日本デリカテッセン工業会は、弁当および調理済み食品の組み立てに17台の統合ロボットシステムを導入する4年間のプログラムを2025年3月に完了する予定です。このプログラムには、ロボットによる麺類および副菜の盛り付け、寿司弁当の梱包、および冷蔵保管への自律移動搬送が含まれます。これらの用途は、独立したワークステーションから接続された調理済み食品ワークフローへの移行を示しています。日本は、労働力の制約と高い食品品質への期待に対応するために設計されたシステムの技術提供者および採用市場の両方であり続けています。
北米
北米は2032年までに31.22%のCAGRで拡大すると予測されています。タンパク質加工における限られた労働の利用可能性と、相当規模の調理済み食品製造基盤が、食品自動化への需要を支えています。食品メーカーは、2025年に製品あたりの労働コストと材料コストがそれぞれ平均11%増加すると予想しており、54%が機器およびソフトウェア予算を増加させる計画です。Chef Roboticsは2025年3月に、サービスとしてのロボティクス導入向けに構成された2,250万 米ドルの機器ファイナンスを含む、4,310万 米ドルのシリーズA資金調達を実施する予定です。FDAのトレーサビリティ要件も、2028年7月のコンプライアンス期日に向けて、センシング技術とデジタル記録管理への投資を促進しています。食品ハンドリングおよび加工向けの地域フィジカルAI市場は、このデータインフラを活用して、より統合された品質管理および食品ハンドリングシステムを開発できます。
ヨーロッパ、南米、中東、およびアフリカ
ヨーロッパは厳格な衛生設計要件と改訂されたEU機械規制を特徴としており、完全なロボットセルの認証が可能なサプライヤーを有利にする可能性があります。ドイツは、食品接触面の要件が特に重要なベーカリーよび乳製品用途でデルタロボットを使用しています。REWE Region Westは、2025年および2026年にデュッセルドルフの店舗でCircus GroupのCA-1 AI食事準備ロボットのパイロット導入を予定しています。一方、ブラジルの農業食品セクターは、輸出品質の農産物向けのロボットソーティングおよび検査システムを採用しています。アルゼンチンの乳製品および牛肉加工事業はサプライヤーに関連する機会を提供しており、サウジアラビアとUAEは食料安全保障目標を自動化加工への投資と整合させています。アフリカは初期段階の市場であり、南アフリカがより広い地域採用を目指すベンダーの参入拠点となっています。
競合ランドスケープ
市場集中度
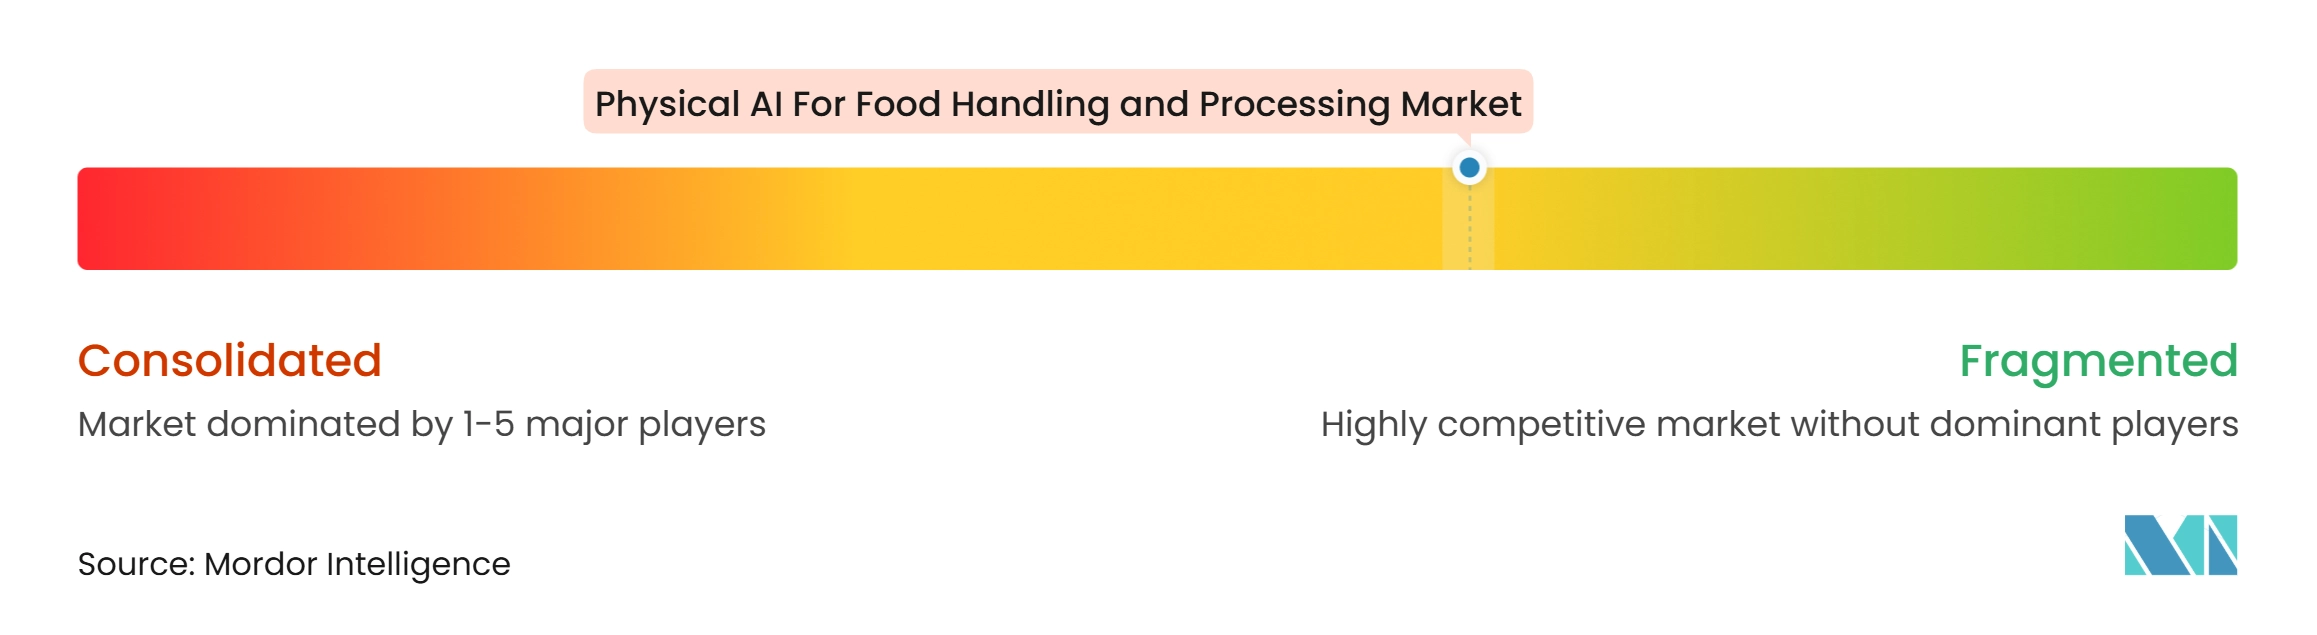
食品ハンドリングおよび加工向けフィジカルAI市場は、3つの広範な競合グループで構成されています。グローバルロボティクスOEMにはABB、FANUC、KUKA、およびYaskawaが含まれます。食品加工機器スペシャリストにはJBT Marel、GEA、およびBühlerが含まれます。専用フィジカルAI企業にはChef RoboticsおよびMiso Roboticsが含まれます。これらのグループは重複する顧客セグメントにサービスを提供していますが、ロボットハードウェア、食品加工の専門知識、およびAI制御能力における中核的な強みは異なります。
主要企業は、知覚、ハンドリング、および食品グレードエンジニアリングを組み合わせた用途をますます標的にしています。Chef Roboticsは2026年4月に、生の、冷凍の、および予調理済みタンパク質の食肉加工用途にフィジカルAI食品モデルを拡大する予定です。2025年9月、Chef RoboticsとJBT MarelのProsealは、食事組み立て自動化のための共同ソリューションパートナーシップを締結する予定です。FANUCは2026年10月のPACK EXPO Internationalで食品グードのウォッシュダウン対応包装ロボットを実演する予定です。これらの動向は、サプライヤーがロボットプラットフォームを食品特化型エンドエフェクター、包装機器、およびアプリケーションソフトウェアと組み合わせていることを示しています。
ISO 10218:2025およびEU機械規制に基づくコンプライアンス要件は、サプライヤーが完全なセル安全性を文書化する必要があるため、ハードウェア、統合、安全、およびコミッショニングを調整できる企業を有利にする可能性があります。成果ベースの契約は、ベンダーのインセンティブを運用パフォーマンスと整合させようとする加工業者に利益をもたらすことができます。運用上の食品ハンドリングデータを持つサプライヤーは、生産使用を通じて改善するモデルを開発できますが、小規模企業は確立されたロボットメーカーとのソフトウェアライセンスパートナーシップを通じて市場に参入する可能性があります。食品ハンドリングおよび加工向けフィジカルAI市場は、中規模食品メーカーおよび高水分タンパク質環境向けの衛生的な一次加工セルにおい引き続き機会を提供しています。
食品ハンドリングおよび加工向けフィジカルAI産業リーダー
-
ABB Ltd.
-
FANUC Corporation
-
KUKA AG
-
Universal Robots A/S
-
Yaskawa Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
食品ハンドリングおよび加工向けフィジカルAI市場 このレポートでカバーされる企業
- ABB Ltd.
- FANUC Corporation
- KUKA AG
- Yaskawa Electric Corporation
- Mitsubishi Electric Corporation
- Universal Robots A/S
- Kawasaki Heavy Industries, Ltd.
- OMRON Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- JBT Marel Corporation
- Bühler Holding AG
- Tetra Pak International S.A.
- GEA Group Aktiengesellschaft
- Key Technology, Inc.
- Ishida Co., Ltd.
- MULTIVAC Sepp Haggenmüller SE & Co. KG
- BAADER Global SE
- Chef Robotics, Inc.
- Miso Robotics, Inc.
- Stäubli International AG
- Festo SE & Co. KG
- Emerson Electric Co.
- Honeywell International Inc.
- Bosch Rexroth AG
最近の産業開発事情 食品ハンドリングおよび加工向けフィジカルAI市場
- 2026年10月:JBT MarelはPACK EXPO International 2026において、OneFlow自動家禽フィレ再挿入、RoboPackerキャッチウェイトトレイ梱包、SingleFeedシンギュレーション、およびRoboPacker、Prosealシーリング、WPL9000+計量・ラベリングを組み合わせた統合トレイ梱包・シーリングラインを含む、拡張されたエンドツーエンドポートフォリオを展示し、タンパク質加工における労働力不足に直接対応しました。
- 2026年10月:FANUC AmericaはPACK EXPO International 2026において、DR-3iB/6ステンレスIP69K定格デルタロボット、食品グレードSR-12iA/C SCARAロボット、およびNVIDIA Isaac Simデジタルツイン統合を備えたM-710/50-26Dパレタイジングロボットを特徴とするAI搭載食品包装ロボットを実演しました。すべてのプラットフォームにNSF-H1食品グレード潤滑剤とウォッシュダウン対応設計が採用されました。
- 2026年10月:Yaskawa Electricは、食品工場のオペレーターが手動プログラミングなしに実行可能なロボットタスクシーケンスに変換される自然言語指示を発行できるよう、AWSベースの生成AIをMOTOMAN NEXTフィジカルAIロボットプラットフォームに統合することを発表しました。
- 2026年9月:SoftBank Robotics Groupは、冷凍麺料理を90秒で調理するSTEAMスチーム調理ロボットについて、北米を含む国際展開を支援するため、Yo-Kai Expressからグローバル独占商業IPライセンスを取得しました。
グローバル食品ハンドリングおよび加工向けフィジカルAI市場レポートスコープ
食品ハンドリングおよび加工向けフィジカルAI市場レポートは、ソリューション層(ロボットハードウェアおよびモーションシステム、ビジョン・センサー・エッジコンピューティング、フィジカルAIソフトウェアおよびコントロールプラットフォーム、統合・導入・サポートサービス)、ロボット形態(多関節ロボット、デルタおよびパラレルロボット、SCARAロボット、デカルトおよびガントリーロボット)、食品カテゴリー(食肉・家禽・水産物、乳製品およびチーズ、ベーカリーおよび菓子、果物および野菜、飲料)、導入モデル(設備購入、サービスとしてのロボティクス、成果ベースの自動化契約、レトロフィットおよびモジュール式セル導入)、地域(北米、南米、ヨロッパ、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ロボットハードウェアおよびモーションシステム |
| ビジョン、センサー、およびエッジコンピューティング |
| フィジカルAIソフトウェアおよびコントロールプラットフォーム |
| 統合、導入、およびサポートサービス |
| 多関節ロボット |
| デルタおよびパラレルロボット |
| SCARAロボット |
| デカルトおよびガントリーロボット |
| その他のロボット形態 |
| 食肉・家禽・水産物 |
| 乳製品およびチーズ |
| ベーカリーおよび菓子 |
| 果物および野菜 |
| 飲料 |
| その他の食品カテゴリー |
| 設備購入 |
| サービスとてのロボティクス |
| 成果ベースの自動化契約 |
| レトロフィットおよびモジュール式セル導入 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| ソリューション層別 | ロボットハードウェアおよびモーションシステム | |
| ビジョン、センサー、およびエッジコンピューティング | ||
| フィジカルAIソフトウェアおよびコントロールプラットフォーム | ||
| 統合、導入、およびサポートサービス | ||
| ロボット形態別 | 多関節ロボット | |
| デルタおよびパラレルロボット | ||
| SCARAロボット | ||
| デカルトおよびガントリーロボット | ||
| その他のロボット形態 | ||
| 食品カテゴリー別 | 食肉・家禽・水産物 | |
| 乳製品およびチーズ | ||
| ベーカリーおよび菓子 | ||
| 果物および野菜 | ||
| 飲料 | ||
| その他の食品カテゴリー | ||
| 導入モデル別 | 設備購入 | |
| サービスとてのロボティクス | ||
| 成果ベースの自動化契約 | ||
| レトロフィットおよびモジュール式セル導入 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
食品ハンドリングおよび加工向けフィジカルAI市場の規模はどのくらいですか?
食品ハンドリングおよび加工向けフィジカルAI市場は、2026年に0.78 ビリオン 米ドル、2027年に0.94 ビリオン 米ドル、2032年までに3.45 ビリオン 米ドルになると予測されています。
食品ハンドリングおよび加工向けフィジカルAIにはどのようなCAGRが予測されていますか?
食品ハンドリングおよび加工向けフィジカルAI市場は、柔軟な自動化、食品トレーサビリティニーズ、および持続的な労働力制約に支えられ、2027年から2032年の間に29.70%のCAGRを記録すると予測されています。
最大の収益シェアを持つソリューション層はどれですか?
ロボットハードウェアおよびモーションステムは2026年に収益の41.13%を占めており、食品グレードロボットおよびモーションシステムのコストと運用上の重要性を反映しています。
最も速く拡大すると予想される食品カテゴリーはどれですか?
果物および野菜は、生産者がビジョンおよび触覚システムを使用して多様で繊細な農産物を処理するにつれ、2032年までに30.87%のCAGRで拡大すると予測されています。
サービスとしてのロボティクスが食品加工業者にとってより関連性を持つようになっている理由は何ですか?
サービスとしてのロボティクスは、初期投資を削減し、サポート、メンテナンス、およびソフトウェアアップデートを含めることができるため、2032年までに31.99%のCAGRで拡大すると予測されています。
最も速く拡大すると予想される地域はどこですか?
北米は、労働力の圧力、調理済み食品生産、およびセンシングとデジタル記録への投資に支えられ、2032年までに31.22%のCAGRで拡大すると予測されています。