
Marktgröße und Marktanteil für Physical AI in der Lebensmittelhandhabung und -verarbeitung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
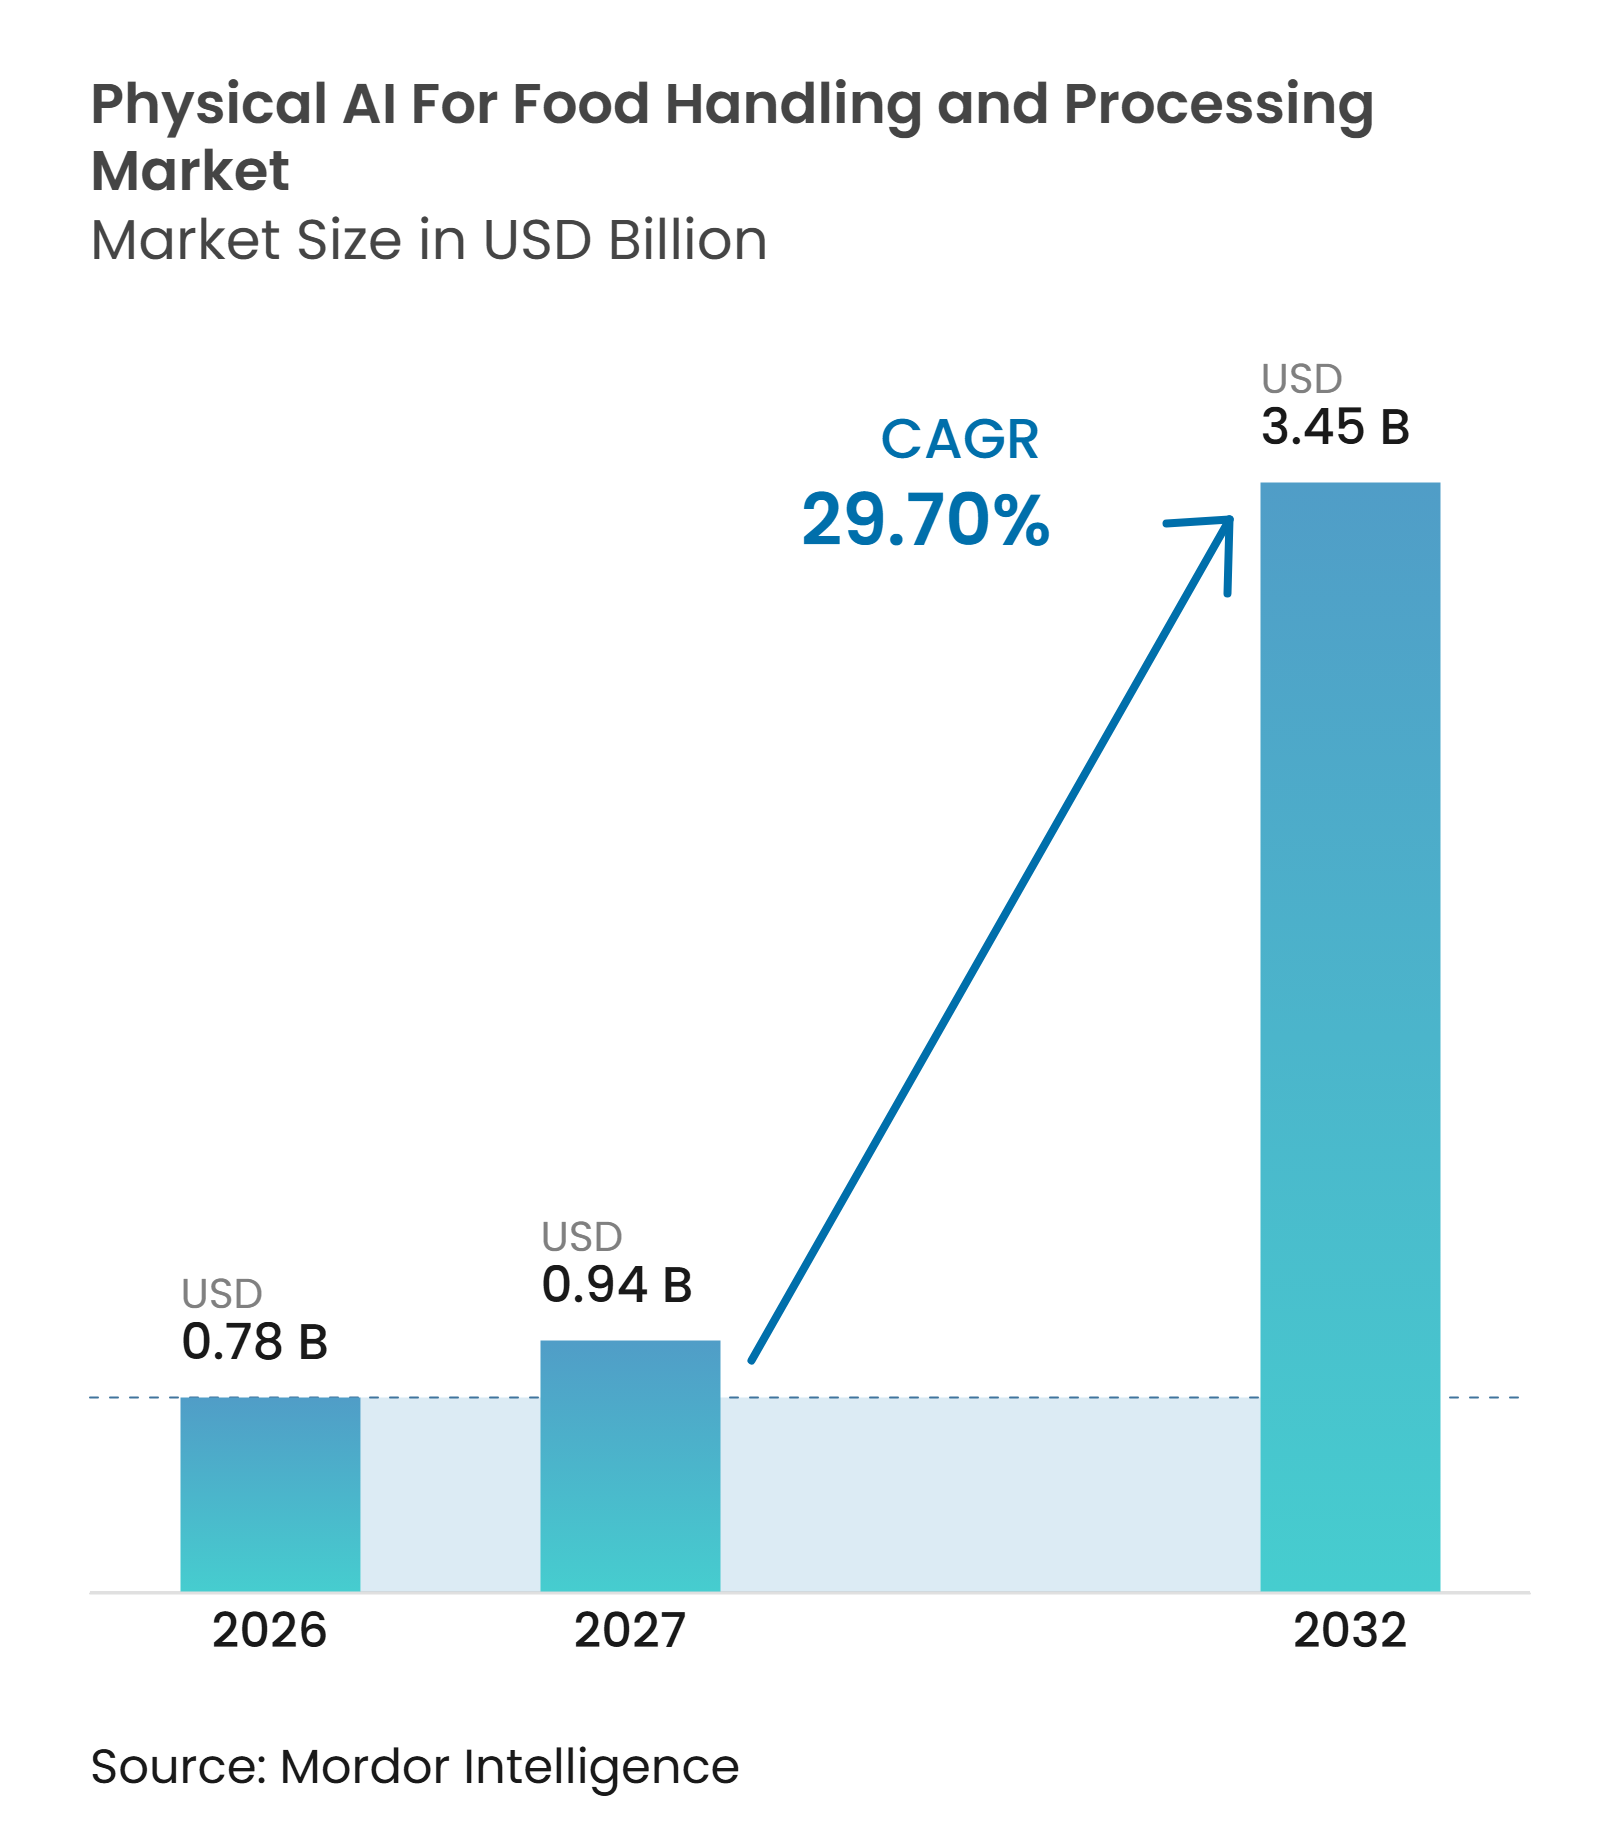
| Marktgröße (2027) | 0.94 Milliarden US-Dollar |
| Marktgröße (2032) | 3.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 29.70 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Physical AI in der Lebensmittelhandhabung und -verarbeitung von Mordor Intelligence
Die Marktgröße für Physical AI in der Lebensmittelhandhabung und -verarbeitung wird voraussichtlich von 0,78 Milliarden USD im Jahr 2026 auf 0,94 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 3,45 Milliarden USD erreichen, was einem CAGR von 29,70 % über den Zeitraum 2027–2032 entspricht.
Der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung geht über begrenzte Pilotprojekte hinaus, da Lebensmittelhersteller Systeme in der Protein-, Bäckerei- und Fertiggerichtproduktion einsetzen. Installierte Roboter erzeugen Handhabungsdaten, die die Leistung zukünftiger Modelle verbessern können, was den Produktionseinsatz im Laufe der Zeit wertvoller macht. Basismodelle, kostengünstigeres Edge-Computing und waschfähige Roboterhardware verringern den Abstand zwischen spezialisierter Automatisierung und anpassungsfähigerer Roboterhandhabung. Arbeitskräftemangel, Rückverfolgbarkeitsanforderungen und die Nachfrage nach flexiblen Produktionslinien stärken die Investitionsgrundlage. Der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung ermöglicht es Lieferanten zudem, Hardware, Software und wiederkehrende Servicemodelle zu integrieren.
Wichtigste Erkenntnisse des Berichts
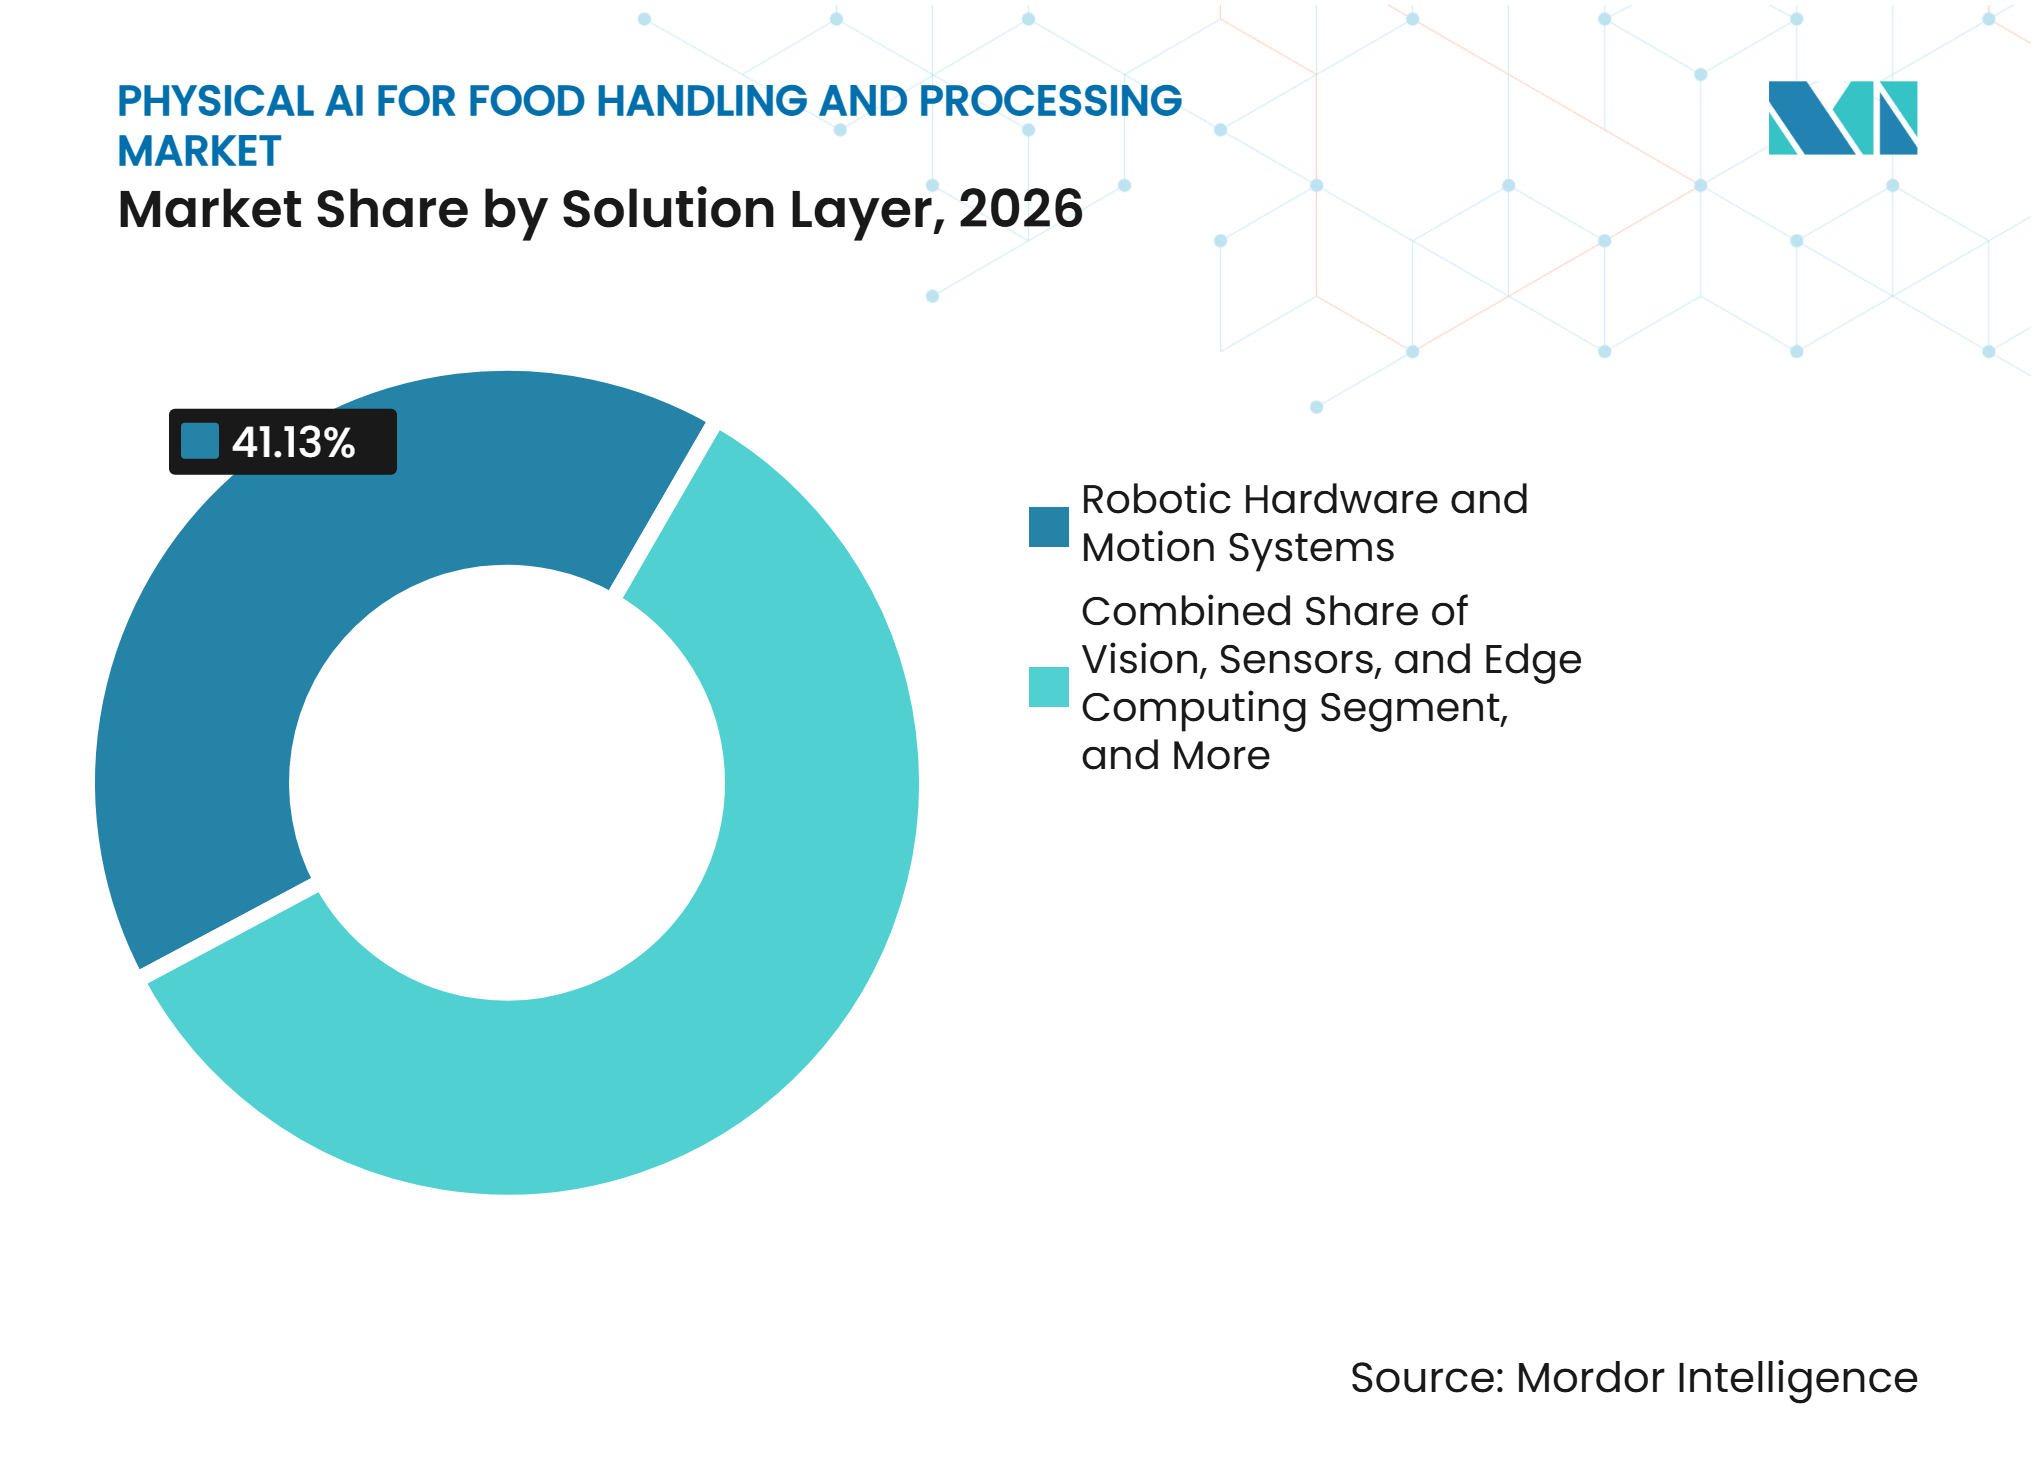
- Nach Lösungsschicht hielt Roboterhardware und Bewegungssysteme im Jahr 2026 einen Umsatzanteil von 41,13 %, während Physical AI Software und Steuerungsplattformen bis 2032 voraussichtlich mit einem CAGR von 30,13 % wachsen wird.
- Nach Roboterausführung hielten Gelenkarmroboter im Jahr 2026 einen Umsatzanteil von 37,56 %, während Delta- und Parallelroboter bis 2032 voraussichtlich mit einem CAGR von 31,76 % im Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung wachsen werden.
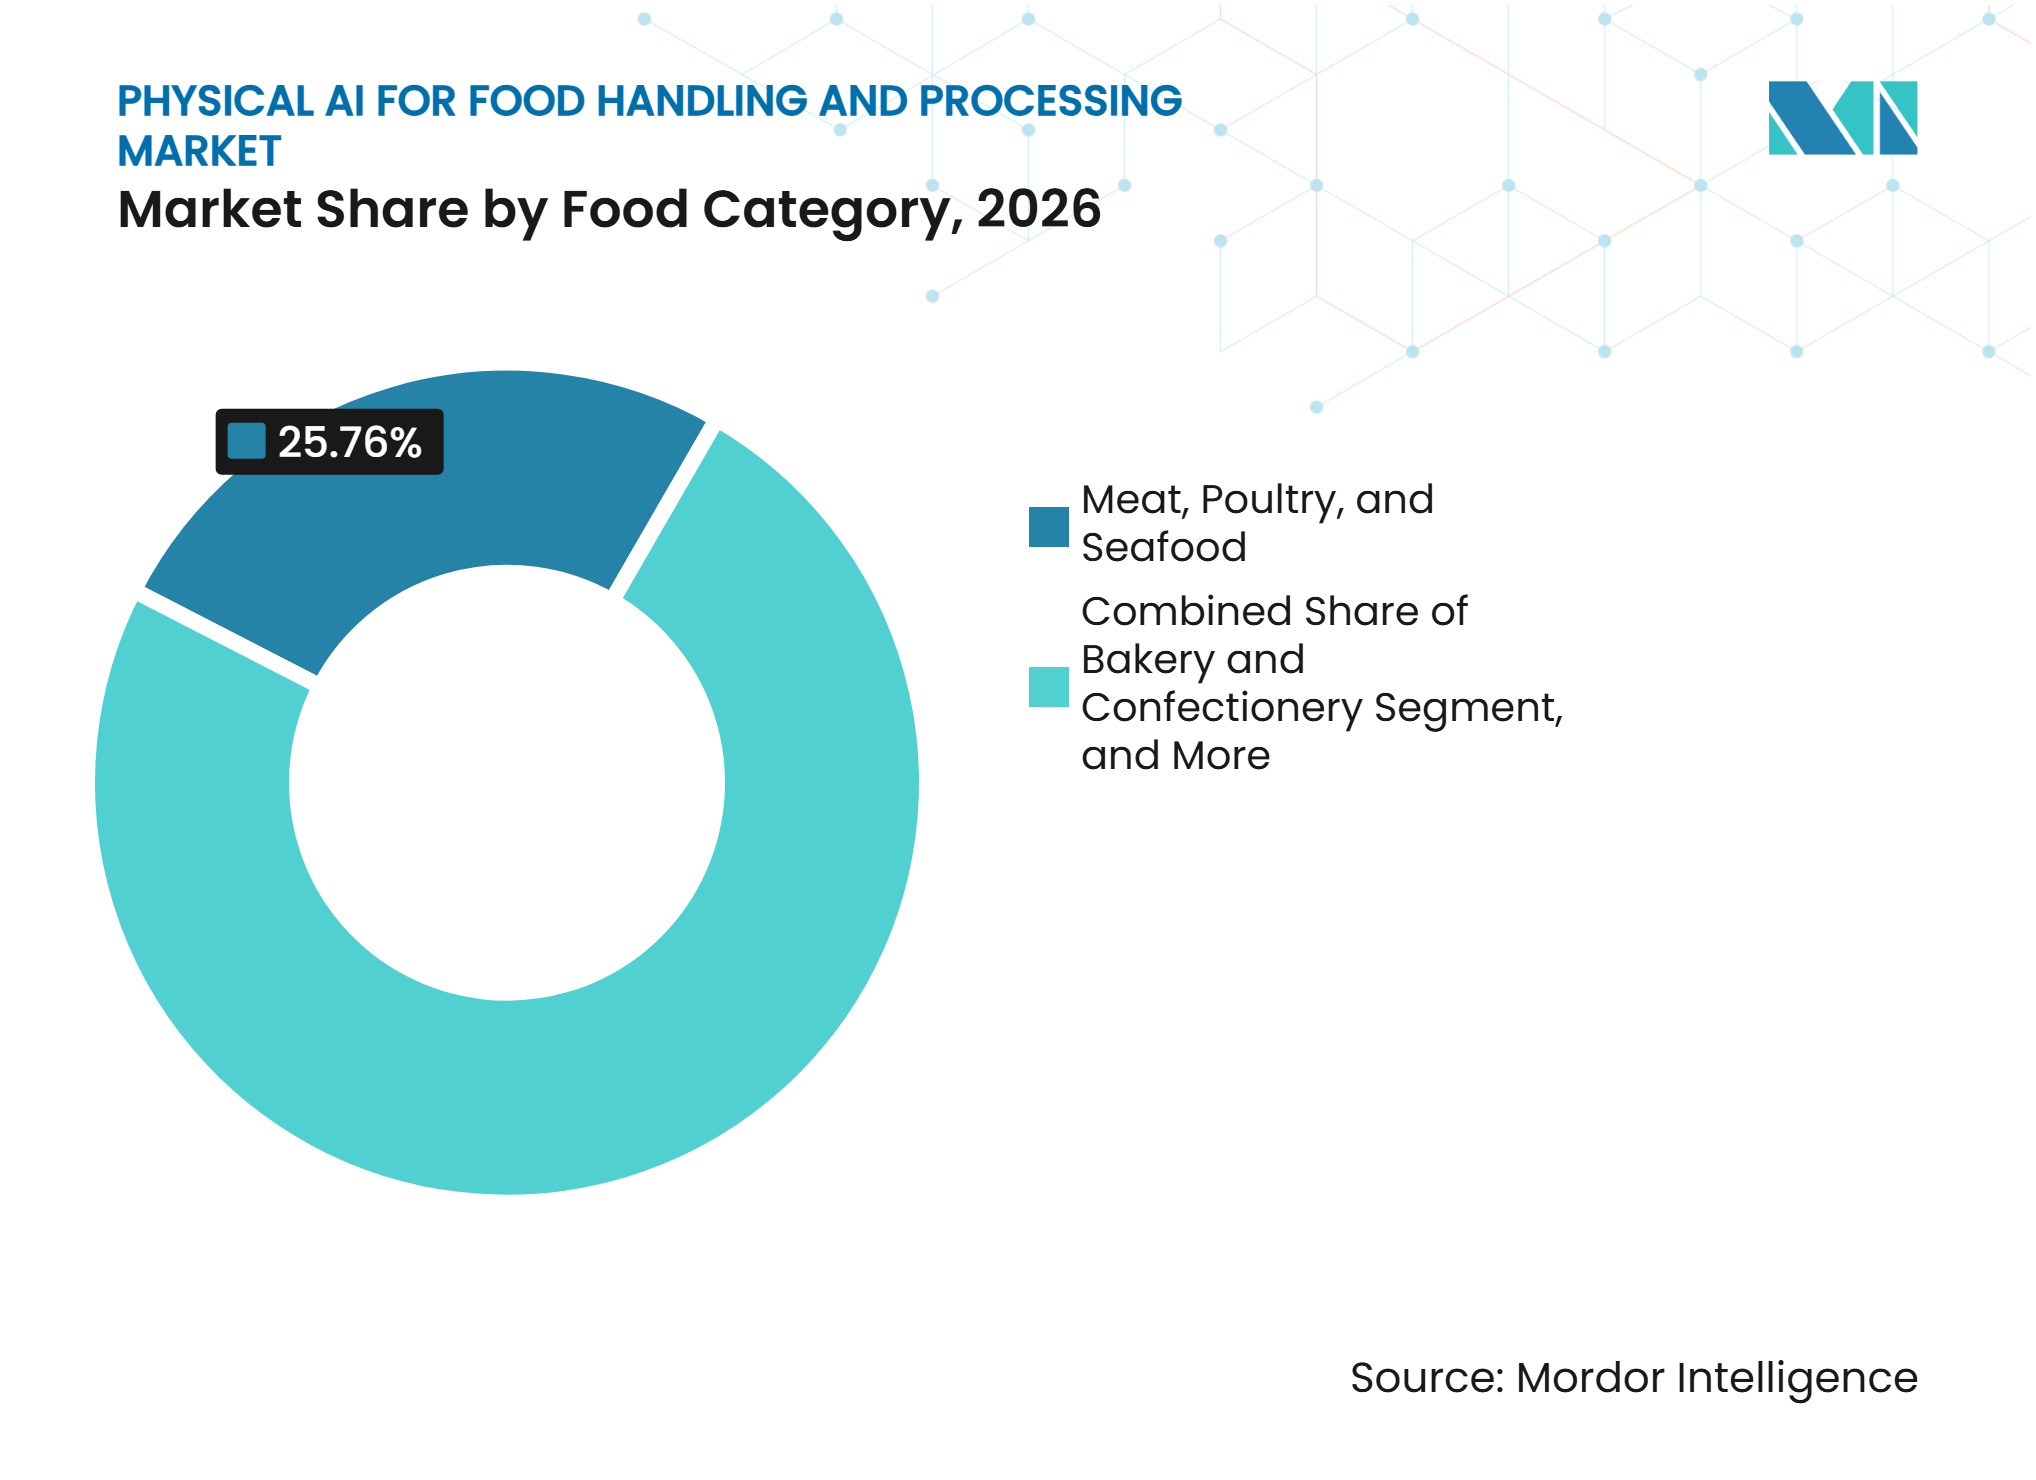
- Nach Lebensmittelkategorie hielten Fleisch, Geflügel und Meeresfrüchte im Jahr 2026 einen Umsatzanteil von 25,76 %, während Obst und Gemüse bis 2032 voraussichtlich mit einem CAGR von 30,87 % wachsen wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Umsatzanteil von 22,16 % auf den Kauf von Investitionsgütern, während Robotics-as-a-Service bis 2032 voraussichtlich mit einem CAGR von 31,99 % im Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung wachsen wird.
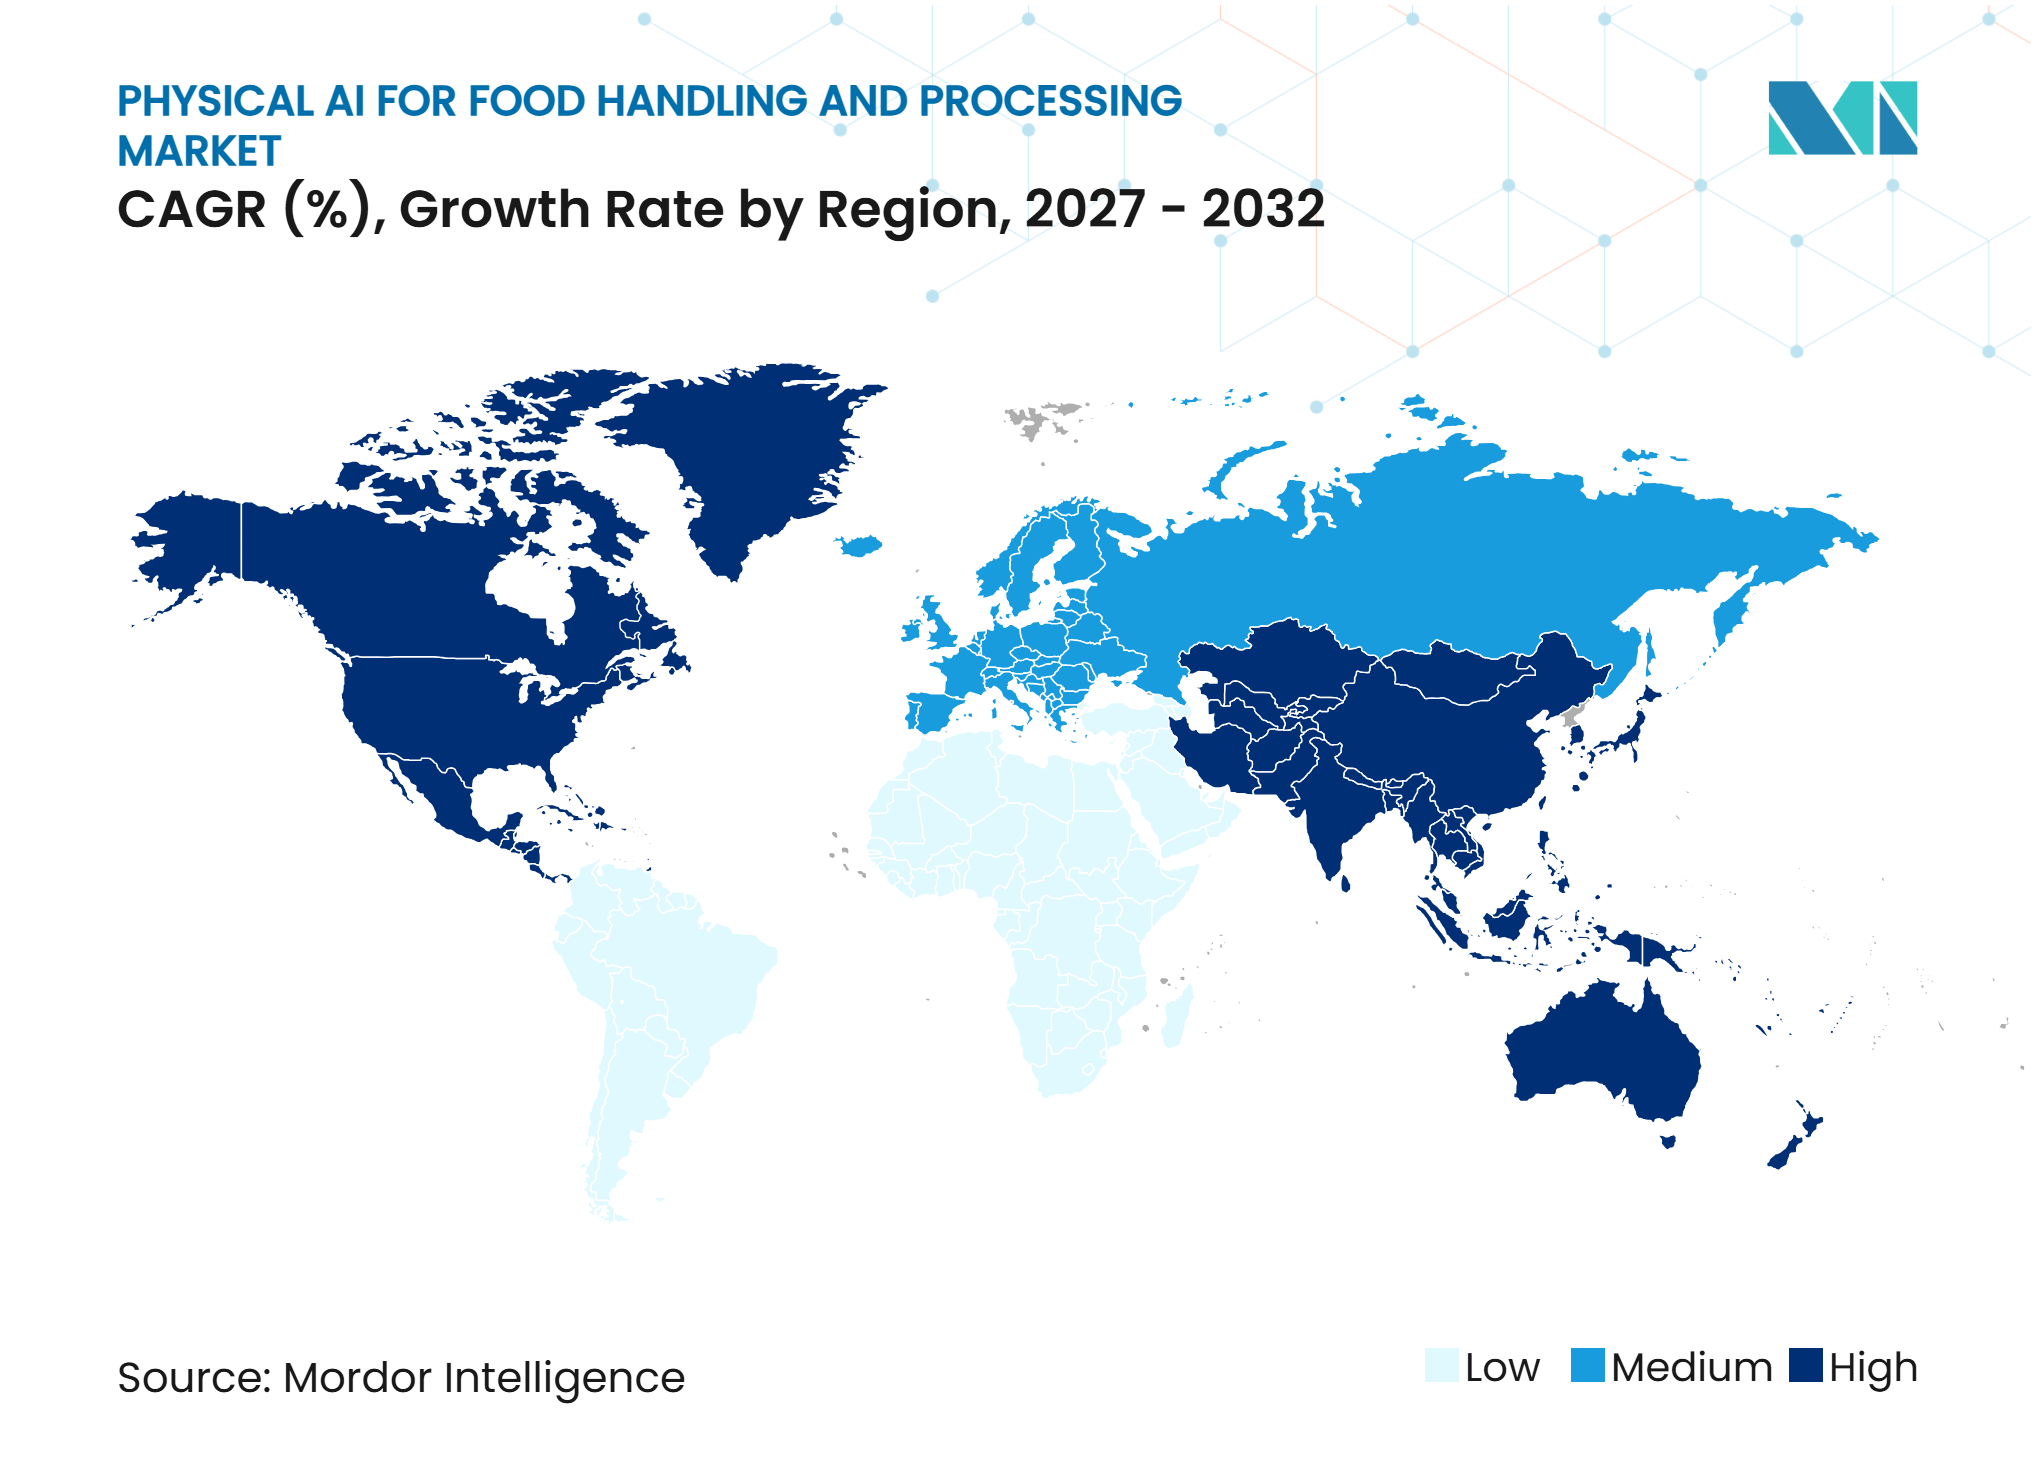
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 23,87 %, während Nordamerika bis 2032 voraussichtlich mit einem CAGR von 31,22 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Arbeitskräftemangel und Kontinuität der Belegschaft | +9.5% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Lebensmittelproduktion mit hoher Variantenvielfalt und geringen Stückzahlen | +7.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den organisierten Außer-Haus-Verzehr im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Lebensmittelsicherheit und Rückverfolgbarkeit | +5.8% | Global, mit starkem regulatorischem Druck in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der Produktion von verzehrfertigen Speisen und Fertiggerichten | +4.6% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Echtzeitbasierte, visionsgeführte Handhabung variabler Zutaten | +3.4% | Global | Mittelfristig (2–4 Jahre) |
| Produktionsdaten-Schwungräder aus eingesetzten Lebensmittelmanipulationsrobotern | +2.1% | Nordamerika, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel und Kontinuität der Belegschaft
Lebensmittelproduktionsstätten sind mit Personalengpässen konfrontiert, die mit herkömmlichen Einstellungsmethoden nicht behoben werden konnten. PMMI berichtete, dass 95 % der Unternehmen im Bereich verpackter Konsumgüter im Jahr 2025 Schwierigkeiten hatten, qualifizierte Bediener zu rekrutieren, und fast 60 % erwarteten eine Verschlechterung der Lage.[1] Derselbe Druck zeigt sich in anspruchsvollen Verarbeitungsrollen, wo eine hohe Fluktuation das Betriebswissen und die Schulungsroutinen unterbrechen kann. Der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung profitiert davon, wenn Verarbeiter eine zuverlässigere Personalplanung für repetitive Handhabungsarbeiten benötigen. Bedienervorführungen können dabei helfen, Robotersystemen beizubringen, wie sich Lebensmittel bei der Handhabung verhalten, und so einen Teil des Anlagenwissens in einem digitalen Workflow zu erhalten. Dies macht die Kontinuität der Belegschaft zu einem praktischen Grund für die Bewertung von Automatisierung und nicht zu einer reinen Maßnahme zur Personalreduzierung.
Nachfrage nach Lebensmittelproduktion mit hoher Variantenvielfalt und geringen Stückzahlen
Die Erweiterung des Einzelhandelssortiments und Fertiggerichte unter Eigenmarken haben die Produktionsläufe in vielen Betrieben verkürzt. Starre Automatisierung funktioniert gut bei stabilen, repetitiven Formaten, wird jedoch weniger effektiv, wenn sich Produktgeometrie, Verpackung oder Rezepturen häufig ändern. Visionsgeführte Robotik kann variable Zutaten identifizieren und die Handhabung anpassen, ohne einen vollständigen mechanischen Umbau zu erfordern. Chef Robotics gibt an, dass sein Einzelstück-Kommissioniersystem KI-Segmentierung und RGBD-Kameras für die Mahlzeitenmontage, das Verpacken von Obst und Gemüse sowie das Verpacken von Fleisch verwendet. Diese Fähigkeit unterstützt den Physical AI-Markt für Lebensmittelhandhabung und -verarbeitung, indem sie den Bedarf deckt, vielfältige Produkte innerhalb derselben Anlage zu verarbeiten. Sie lenkt die Aufmerksamkeit auch von der reinen Roboterbewegung hin zur Qualität der Wahrnehmungs- und Steuerungssoftware.
Steigende Anforderungen an Lebensmittelsicherheit und Rückverfolgbarkeit
Die Lebensmittelrückverfolgbarkeitsregel verpflichtet betroffene Unternehmen, Schlüsseldatenelemente für bestimmte kritische Rückverfolgungsereignisse zu pflegen und der FDA auf Anfrage innerhalb von 24 Stunden Aufzeichnungen vorzulegen.[2] Das Konformitätsdatum ist der 20. Juli 2028, was den Verarbeitern Zeit gibt, die Sensorik und Datenerfassung zu verbessern.[3] Digitale Aufzeichnungen aus Produktionssystemen können Qualitätsprüfungen und eine konsistentere Prozessdokumentation unterstützen. Eine Studie aus dem Jahr 2026 über ein prozessbewusstes robotergestütztes Salat-Verpackungssystem absolvierte 10 von 10 Versuchen ohne Sequenzfehler und erstellte zeitgestempelte Aufzeichnungen für jeden Schritt. Der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung kann daher von Investitionen in die Lebensmittelsicherheit profitieren, die gleichzeitig eine nutzbare operative Datenschicht aufbauen. Diese Systeme müssen noch mit den Hygienevorschriften der Anlage und HACCP-basierten Kontrollen in Einklang gebracht werden.
Wachstum der Produktion von verzehrfertigen Speisen und Fertiggerichten
Fertiggerichte erfordern zuverlässige Portionierung, Montage, Verpackung und gekühlte Auslieferung über eine breite Palette von Zutatenkombinationen. Café Spice betreibt 2 nahezu vollständig automatisierte Produktionslinien mit Chef Robotics über ein Robotics-as-a-Service-Abonnement.[4] Der Einsatz zeigt, wie ein Servicemodell die kommerzielle Lebensmittelmontage über Protein- und Gemüsekategorien hinweg unterstützen kann. Flexible Roboterzellen passen auch zu Cloud-Küchen und Direct-to-Consumer-Mahlzeitenkit-Betrieben, die nicht immer eine vollständige traditionelle Produktionslinie benötigen. Der Physical AI-Markt für Lebensmittelhandhabung und -verarbeitung hat das Potenzial, diese Betriebe durch rekonfigurierbare Arbeitszellen zu bedienen. Die Nachfrage hängt davon ab, ob Systeme Lebensmittelsicherheit, Durchsatz und Produktkonsistenz im täglichen Betrieb aufrechterhalten können.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Komplexität der Brownfield-Integration | -4.8% | Global, am stärksten für KMU in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Hygiene- und Reinigungsvalidierungsanforderungen für lebensmittelberührende Flächen | -3.2% | Global, am strengsten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte verallgemeinerbare Geschicklichkeit für verformbare Lebensmittelprodukte | -2.4% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an lebensmittelspezifischen Robotik- und OT-KI-Fachkenntnissen | -1.8% | Global, am stärksten in den Entwicklungsmärkten des asiatisch-pazifischen Raums und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Komplexität der Brownfield-Integration
Die anfänglichen Ausgaben gehen weit über den Preis eines Roboterarms hinaus. Eine Brownfield-Installation kann Visionssysteme, maßgefertigte Werkzeuge, hygienische Förderanlagenänderungen, Sicherheitsabschirmungen und Validierungsunterlagen erfordern. Ältere Anlagen können Geräte von mehreren Lieferanten und verschiedenen Steuerungsgenerationen enthalten, was den Anschluss eines neuen Physical AI-Systems erschwert. ISO 10218:2025 und die EU-Maschinenverordnung erfordern zudem eine sicherheitstechnische Aufmerksamkeit auf Zellenebene, die die Implementierung verlängern kann. Diese Bedingungen können die kurzfristige Einführung in kleineren Anlagen im Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung einschränken. Nachrüst- und modulare Ansätze sind relevant, da sie es Verarbeitern ermöglichen, sich auf einen eingeschränkten Betrieb zu konzentrieren, bevor sie sich zu einem größeren Umbau verpflichten.
Hygiene- und Reinigungsvalidierungsanforderungen für lebensmittelberührende Flächen
Anwendungen mit Lebensmittelkontakt erfordern Designs, die Abwasch- und Reinigungschemikalien standhalten und gleichzeitig Stellen vermeiden, an denen sich Schmutz ansammeln kann. Lebensmittelgerechte Schmierstoffe, versiegelte Verbindungen und IP69K-Schutz sind wichtige Konstruktionsmerkmale in diesem Umfeld. Hygienische Designanforderungen machen die Zertifizierung auch zu einem wichtigen Beschaffungsfaktor, insbesondere in Europa. Die Anforderung kann etablierte Lieferanten mit geprüften Materialien, dokumentierten Reinigungsverfahren und Erfahrung in der lebensmittelgerechten Konstruktion begünstigen. Sie kann den Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung hemmen, wenn kleinere Marktteilnehmer die Zertifizierungs- und Validierungskosten nicht tragen können. Dies bedeutet auch, dass schnelle Zykluszeiten allein nicht ausreichen, um eine erfolgreiche Lebensmittelhandhabungsinstallation zu gewährleisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungsschicht:
Hardware verankert den Umsatz, während KI-Software an Fahrt gewinntRoboterhardware und Bewegungssysteme werden voraussichtlich im Jahr 2026 einen Anteil von 41,13 % am Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung halten. Dieser Anteil spiegelt die erheblichen Investitionen wider, die für Gelenkarmroboter, Delta-Zellen, SCARA-Plattformen, Endeffektoren und zugehörige Bewegungsausrüstung erforderlich sind. Diese Systeme bilden die physische Grundlage für die Primärverarbeitung, Verpackung und andere Materialhandhabungsanwendungen. Lebensmittelbetriebe benötigen zuverlässige mechanische Plattformen, die in feuchten, abwaschbaren und temperaturkontrollierten Umgebungen betrieben werden können. Daher ist der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung weiterhin auf robuste Roboterdesigns angewiesen, auch wenn Software zunehmend in den Fokus rückt.
Bildverarbeitung, Sensorik und Edge-Computing bieten die Wahrnehmungs- und lokalen Verarbeitungsfähigkeiten, die für eine adaptive Handhabung erforderlich sind. Diese Technologien ermöglichen es Roboterzellen, Zutaten zu lokalisieren, ihre Ausrichtung zu beurteilen und unter wechselnden Betriebsbedingungen einen geeigneten Griff auszuwählen. KUKA wird sein Flexrobot-Konzept mit drei KR AGILUS-Robotern, die KI-geführte Pick-and-Place-Aufgaben in beengten Lebensmittelproduktionsräumen ausführen, voraussichtlich im Mai 2026 vorstellen. Physical AI Software und Steuerungsplattformen werden voraussichtlich bis 2032 mit einem CAGR von 30,13 % wachsen. Diese Software ermöglicht es Systemen, sich an verschiedene Zutatentypen anzupassen, ohne dass Bediener jede Aufgabe von Grund auf neu programmieren müssen.



Nach Roboterausführung:
Gelenkarmroboter führen, Delta-Roboter definieren Geschwindigkeit neuGelenkarmroboter werden voraussichtlich im Jahr 2026 einen Umsatzanteil von 37,56 % ausmachen. Ihre Sechsachsenbewegung unterstützt die Proteinhandhabung, das Tablett-Verpacken, die Palettierung und andere Anwendungen mit variablen Produktgeometrien. Diese Roboter bieten die Reichweite und Geschicklichkeit, die für den Betrieb in unregelmäßigen Arbeitsbereichen erforderlich sind. JBT Marel gibt an, dass sein RoboPacker bis zu 180 Geflügelstücke und 80 Catch-Weight-Tabletts pro Minute handhaben kann. SCARA-Roboter sind auch in Molkereifüll- und Bäckereidekoration-Anwendungen gut etabliert, wo kompakte Stellflächen und schnelle, wiederholbare Bewegungen unerlässlich sind.
Kartesische und Portalsysteme bleiben für große, kontinuierliche Produktionslinien relevant, bei denen Nutzlastkapazität, Verfahrweg und stabile Bewegung wichtiger sind als kompakte Zellendesigns. Delta- und Parallelroboter werden voraussichtlich bis 2032 mit einem CAGR von 31,76 % wachsen. Ihre Geschwindigkeit unterstützt Sortier-, Platzierungs- und Verpackungsanwendungen, insbesondere wenn Visionssysteme unterschiedliche Produktformate identifizieren können. FANUC wird seinen IP69K-bewerteten DR-3iB/6 Edelstahl-Delta-Roboter zusammen mit einem lebensmittelgerechten SCARA-Roboter für das Tablett-Verpacken von Wurstgliedern voraussichtlich im Oktober 2026 vorstellen. Verbesserte Greifplanung und produktbewusste Bewegungssteuerung werden eine breitere Einführung dieses Robotertyps unterstützen.
Nach Lebensmittelkategorie:
Proteinverarbeitung verankert das Volumen, Obst- und Gemüselinien treiben das WachstumFleisch, Geflügel und Meeresfrüchte werden voraussichtlich im Jahr 2026 einen Anteil von 25,76 % an der Marktgröße für Physical AI in der Lebensmittelhandhabung und -verarbeitung ausmachen. Proteinverarbeiter sind mit Arbeitskräftemangel, anspruchsvollen Arbeitsbedingungen und erheblichem Druck konfrontiert, einen hohen Durchsatz aufrechtzuerhalten. Automatisierung kann auch die Konsistenz bei Aufgaben wie der Unterstützung beim Entbeinen, dem Tablett-Verpacken, der Portionierung und der Palettierung verbessern. Eine Studie aus dem Jahr 2025 berichtete von einer Greiferfolgrate von 93,8 % für Geflügelkeulen in einfachen Szenen und einer Erfolgsrate von 75,0 % in unübersichtlichen Bedingungen unter Verwendung einer Echtzeit-Sechs-Freiheitsgrad-Greifpositionierungsmethode (6-DoF). Dieser Unterschied verdeutlicht, warum Unordnung, Produktüberlappung und verformbare Oberflächen weiterhin erhebliche technische Herausforderungen darstellen.
Obst und Gemüse werden voraussichtlich bis 2032 mit einem CAGR von 30,87 % wachsen. Obst- und Gemüselinien müssen Variationen in Größe, Textur, Reifegrad und Zerbrechlichkeit berücksichtigen, was einfache Pick-and-Place-Automatisierung weniger effektiv macht. Taktile Sensorik und Visionssysteme können zusammenarbeiten, um die Greifkraft zu regulieren und empfindliche Artikel zu schützen. Weichgreifer-Einsätze wurden für Paprika, Salatblätter und Beeren validiert. Die Branche für Physical AI in der Lebensmittelhandhabung und -verarbeitung kann diese Fähigkeiten nutzen, um die Handhabung von Frischprodukten zu verbessern und gleichzeitig die Abhängigkeit von manueller Sortierung zu reduzieren.

Nach Bereitstellungsmodell:
Investitionsgüterkauf dominiert, während Robotics-as-a-Service an Bedeutung gewinntDer Kauf von Investitionsgütern wird voraussichtlich im Jahr 2026 einen Umsatzanteil von 22,16 % ausmachen. Große Verarbeiter mit dedizierten Produktionslinien und internen Wartungsteams bevorzugen möglicherweise das Eigentum, da es eine direkte Kontrolle über Geräte und Betriebspläne bietet. Dieses Modell eignet sich für Anwendungen mit stabilen Volumina, etablierten Layouts und langen Gerätelebenszyklen. Ergebnisbasierte Automatisierungsverträge bieten einen alternativen Ansatz, indem Lieferantenzahlungen an Durchsatz-, Ausbeute- oder Qualitätskennzahlen geknüpft werden. Diese Verträge können das wahrgenommene Risiko reduzieren, wenn Verarbeiter unsicher über die Integrationskomplexität oder die Systemleistung bei unerprobten Anwendungen bleiben.
Robotics-as-a-Service wird voraussichtlich bis 2032 mit einem CAGR von 31,99 % wachsen. Dieses Modell ersetzt erhebliche anfängliche Kapitalausgaben durch wiederkehrende Zahlungen, die Hardware, Software-Updates, Service und Wartung abdecken können. Chef Robotics gibt an, dass sein Abonnementmodell Café Spice ermöglichte, von vier auf 16 Roboter auf zwei automatisierten Produktionslinien zu erweitern. FingerVision bietet einen Lebensmittelserviceplan ab 250.000 JPY pro Monat (1.670 USD) an, ohne Vorabkosten und mit einer dreimonatigen Testphase. Indem Verarbeitern ermöglicht wird, Automatisierung als Betriebsservice zu beschaffen, kann der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung seine Reichweite unter mittelgroßen Betrieben ausbauen.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik wird voraussichtlich im Jahr 2026 einen Anteil von 23,87 % am Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung ausmachen. Japan verfügt über eine etablierte Basis von Lebensmittelrobotiklieferanten, während Südkorea über ein wachsendes kulinarisches KI-Ökosystem verfügt und China weiterhin die Zentralkücheninfrastruktur für den organisierten Außer-Haus-Verzehr ausbaut. Die Allgemeine Eingetragene Vereinigung der japanischen Delikatessenindustrie wird voraussichtlich im März 2025 ein vierjähriges Programm abschließen, das 17 integrierte Robotersysteme für die Montage von Bento und Fertiggerichten einsetzt. Das Programm umfasst robotergestütztes Nudel- und Beilagenplattieren, Sushi-Bento-Verpacken und autonomen mobilen Transport zur Kühllagerung. Diese Anwendungen deuten auf einen Wandel von eigenständigen Arbeitsstationen hin zu vernetzten Fertiggerichts-Workflows hin. Japan bleibt sowohl Technologieanbieter als auch Einführungsmarkt für Systeme, die darauf ausgelegt sind, Arbeitskräftemangel und hohe Lebensmittelqualitätserwartungen zu adressieren.
Nordamerika
Nordamerika wird voraussichtlich bis 2032 mit einem CAGR von 31,22 % wachsen. Begrenzte Arbeitskräfteverfügbarkeit in der Proteinverarbeitung und eine erhebliche Fertiggerichtproduktionsbasis unterstützen die Nachfrage nach Lebensmittelautomatisierung. Lebensmittelhersteller erwarten, dass Arbeits- und Materialkosten pro Produkt im Jahr 2025 jeweils um durchschnittlich 11 % steigen, während 54 % planen, ihre Budgets für Geräte und Software zu erhöhen. Chef Robotics wird voraussichtlich im März 2025 43,1 Millionen USD in einer Series-A-Finanzierungsrunde aufnehmen, darunter 22,5 Millionen USD an GeräteFinanzierung, die für den Einsatz von Robotics-as-a-Service strukturiert ist. Die FDA-Rückverfolgbarkeitsanforderungen treiben auch Investitionen in Sensortechnologien und digitale Aufzeichnungsführung vor dem Konformitätsdatum im Juli 2028 voran. Der regionale Physical AI-Markt für Lebensmittelhandhabung und -verarbeitung kann diese Dateninfrastruktur nutzen, um integrierte Qualitätskontroll- und Lebensmittelhandhabungssysteme zu entwickeln.
Europa, Südamerika, der Nahe Osten und Afrika
Europa ist durch strenge Hygiene-Designanforderungen und die aktualisierte EU-Maschinenverordnung gekennzeichnet, die Lieferanten begünstigen kann, die in der Lage sind, vollständige Roboterzellen zu zertifizieren. Deutschland setzt Delta-Roboter in Bäckerei- und Molkereieanwendungen ein, wo Anforderungen an lebensmittelberührende Oberflächen besonders wichtig sind. REWE Region West wird voraussichtlich 2025 und 2026 den CA-1 KI-Mahlzeitenvorbereitungsroboter der Circus Group in Düsseldorfer Filialen pilotieren. Unterdessen übernimmt Brasiliens Agrar- und Lebensmittelsektor robotergestützte Sortier- und Inspektionssysteme für Exportqualitätsprodukte. Argentiniens Milch- und Rindfleischverarbeitungsbetriebe bieten verwandte Möglichkeiten für Lieferanten, während Saudi-Arabien und die Vereinigten Arabischen Emirate Lebensmittelsicherheitsziele mit Investitionen in automatisierte Verarbeitung in Einklang bringen. Afrika bleibt ein Markt in einem frühen Stadium, wobei Südafrika als Einstiegspunkt für Anbieter dient, die auf eine breitere regionale Einführung abzielen.
Wettbewerbslandschaft
Marktkonzentration
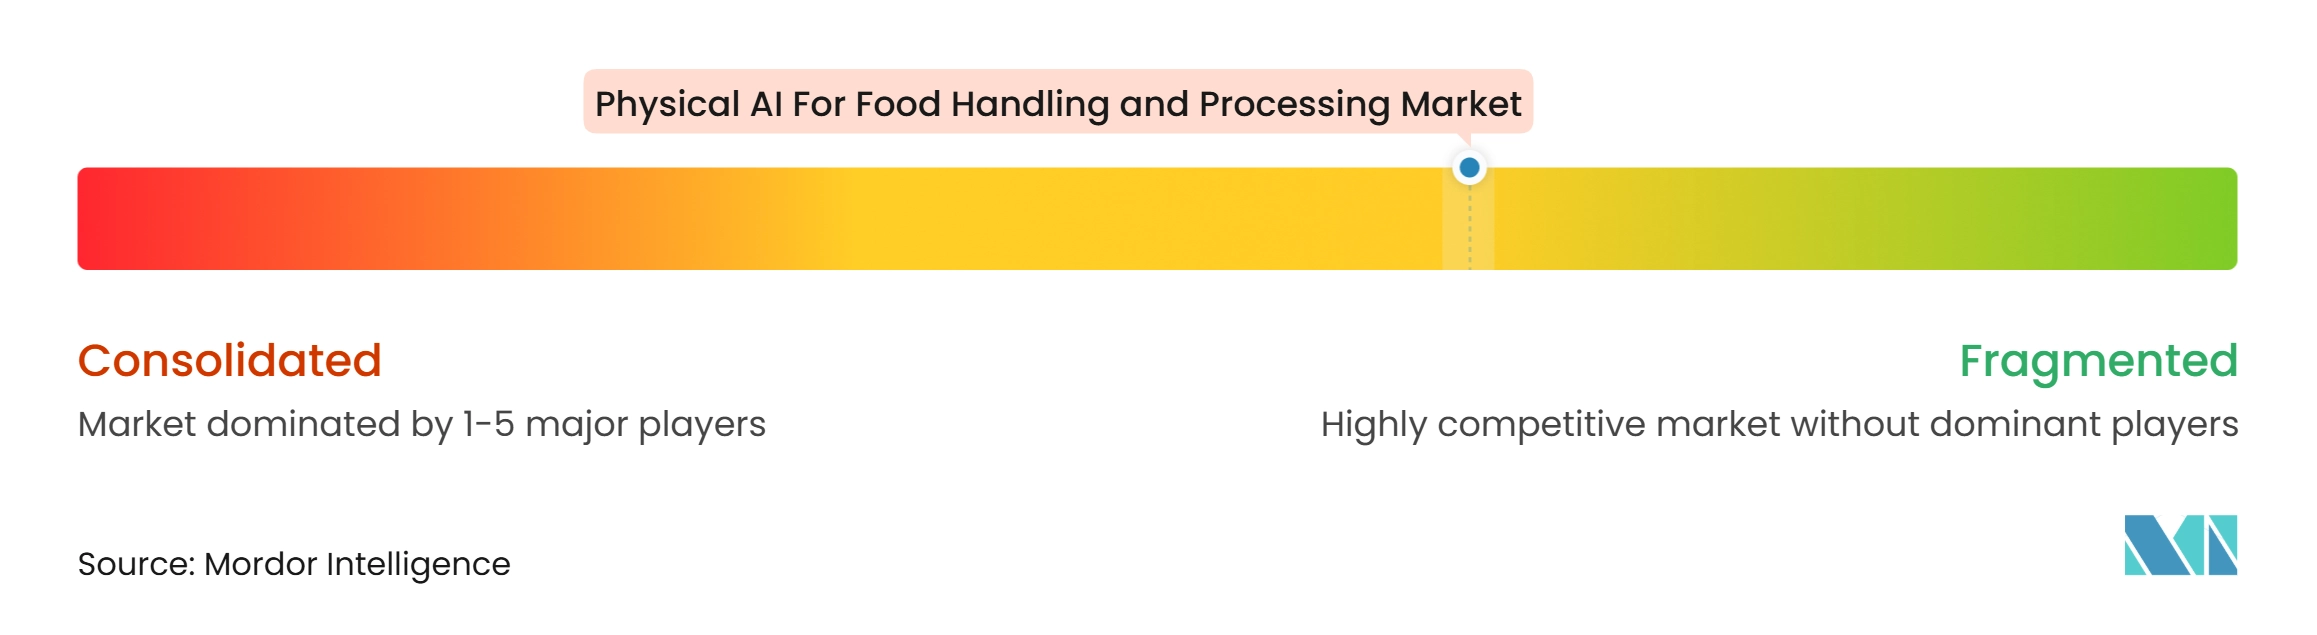
Der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung umfasst drei breite Wettbewerbsgruppen. Zu den globalen Robotik-OEMs gehören ABB, FANUC, KUKA und Yaskawa. Zu den Spezialisten für Lebensmittelverarbeitungsanlagen gehören JBT Marel, GEA und Bühler. Zu den zweckgebauten Physical AI-Unternehmen gehören Chef Robotics und Miso Robotics. Obwohl diese Gruppen überlappende Kundensegmente bedienen, unterscheiden sich ihre Kernstärken in Roboterhardware, Lebensmittelverarbeitungsexpertise und KI-Steuerungsfähigkeiten.
Führende Unternehmen zielen zunehmend auf Anwendungen ab, die Wahrnehmung, Handhabung und lebensmittelgerechte Konstruktion kombinieren. Chef Robotics wird voraussichtlich im April 2026 seine Physical AI-Lebensmittelmodelle auf Fleischverpackungsanwendungen für rohe, gefrorene und vorgekochte Proteine ausweiten. Im September 2025 werden Chef Robotics und JBT Marels Proseal voraussichtlich eine gemeinsame Lösungspartnerschaft für die Automatisierung der Mahlzeitenmontage eingehen. FANUC wird voraussichtlich im Oktober 2026 lebensmittelgerechte, abwaschfähige Verpackungsroboter auf der PACK EXPO International vorstellen. Diese Entwicklungen zeigen, dass Lieferanten Roboterplattformen mit lebensmittelspezifischen Endeffektoren, Verpackungsanlagen und Anwendungssoftware kombinieren.
Konformitätsanforderungen gemäß ISO 10218:2025 und der EU-Maschinenverordnung können Unternehmen begünstigen, die Hardware, Integration, Sicherheit und Inbetriebnahme koordinieren, da Lieferanten die vollständige Zellensicherheit dokumentieren müssen. Ergebnisbasierte Verträge können Verarbeitern zugutekommen, die die Lieferantenanreize mit der betrieblichen Leistung in Einklang bringen möchten. Lieferanten mit operativen Lebensmittelhandhabungsdaten können Modelle entwickeln, die sich durch den Produktionseinsatz verbessern, während kleinere Unternehmen über Software-Lizenzpartnerschaften mit etablierten Roboterherstellern in den Markt eintreten können. Der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung bietet weiterhin Chancen bei mittelgroßen Lebensmittelherstellern und in hygienischen Primärverarbeitungszellen für Hochfeuchtigkeits-Proteinumgebungen.
Branchenführer im Bereich Physical AI in der Lebensmittelhandhabung und -verarbeitung
-
ABB Ltd.
-
FANUC Corporation
-
KUKA AG
-
Universal Robots A/S
-
Yaskawa Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung Unternehmen in diesem Bericht
- ABB Ltd.
- FANUC Corporation
- KUKA AG
- Yaskawa Electric Corporation
- Mitsubishi Electric Corporation
- Universal Robots A/S
- Kawasaki Heavy Industries, Ltd.
- OMRON Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- JBT Marel Corporation
- Bühler Holding AG
- Tetra Pak International S.A.
- GEA Group Aktiengesellschaft
- Key Technology, Inc.
- Ishida Co., Ltd.
- MULTIVAC Sepp Haggenmüller SE & Co. KG
- BAADER Global SE
- Chef Robotics, Inc.
- Miso Robotics, Inc.
- Stäubli International AG
- Festo SE & Co. KG
- Emerson Electric Co.
- Honeywell International Inc.
- Bosch Rexroth AG
Neueste Industrielle Entwicklungen in Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung
- Oktober 2026: JBT Marel präsentierte auf der PACK EXPO International 2026 ein erweitertes End-to-End-Portfolio, darunter OneFlow automatisierte Geflügelfilet-Wiedereinlage, RoboPacker Catch-Weight-Tablett-Verpackung, SingleFeed-Vereinzelung und eine integrierte Tablett-Verpackungs- und Versiegelungslinie, die RoboPacker, Proseal-Versiegelung und WPL9000+ Wiegen und Etikettieren kombiniert, und adressiert damit direkt den Arbeitskräftemangel in der Proteinverarbeitung.
- Oktober 2026: FANUC America demonstrierte KI-gestützte Lebensmittelverpackungsroboter auf der PACK EXPO International 2026, darunter den DR-3iB/6 Edelstahl IP69K-bewerteten Delta-Roboter, den lebensmittelgerechten SR-12iA/C SCARA-Roboter und den M-710/50-26D Palettierroboter mit NVIDIA Isaac Sim Digital-Twin-Integration. Alle Plattformen verfügten über NSF-H1 lebensmittelgerechte Schmierstoffe und abwaschfähige Designs.
- Oktober 2026: Yaskawa Electric kündigte die Integration von AWS-basierter generativer KI in seine MOTOMAN NEXT Physical AI-Roboterplattform an, die es Lebensmittelfabrikbetreibern ermöglicht, Anweisungen in natürlicher Sprache zu erteilen, die in ausführbare Roboteraufgabensequenzen ohne manuelle Programmierung umgewandelt werden.
- September 2026: SoftBank Robotics Group erwarb eine globale exklusive kommerzielle IP-Lizenz von Yo-Kai Express für den STEAMA Dampfkochroboter, der gefrorene Nudelgerichte in 90 Sekunden zubereitet, zur Unterstützung der internationalen Bereitstellung, einschließlich Nordamerika.
Globaler Berichtsumfang für den Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung
Der Bericht über den Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung ist segmentiert nach Lösungsschicht (Roboterhardware und Bewegungssysteme, Bildverarbeitung, Sensorik und Edge-Computing, Physical AI Software und Steuerungsplattformen sowie Integrations-, Bereitstellungs- und Supportdienste), Roboterausführung (Gelenkarmroboter, Delta- und Parallelroboter, SCARA-Roboter sowie kartesische und Portalroboter), Lebensmittelkategorie (Fleisch, Geflügel und Meeresfrüchte, Milch und Käse, Bäckerei und Süßwaren, Obst und Gemüse sowie Getränke), Bereitstellungsmodell (Kauf von Investitionsgütern, Robotics-as-a-Service, ergebnisbasierte Automatisierungsverträge sowie Nachrüst- und modulare Zellenbereitstellung) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Roboterhardware und Bewegungssysteme |
| Bildverarbeitung, Sensorik und Edge-Computing |
| Physical AI Software und Steuerungsplattformen |
| Integrations-, Bereitstellungs- und Supportdienste |
| Gelenkarmroboter |
| Delta- und Parallelroboter |
| SCARA-Roboter |
| Kartesische und Portalroboter |
| Sonstige Roboterausführungen |
| Fleisch, Geflügel und Meeresfrüchte |
| Milch und Käse |
| Bäckerei und Süßwaren |
| Obst und Gemüse |
| Getränke |
| Sonstige Lebensmittelkategorien |
| Kauf von Investitionsgütern |
| Robotics-as-a-Service |
| Ergebnisbasierte Automatisierungsverträge |
| Nachrüst- und modulare Zellenbereitstellung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Lösungsschicht | Roboterhardware und Bewegungssysteme | |
| Bildverarbeitung, Sensorik und Edge-Computing | ||
| Physical AI Software und Steuerungsplattformen | ||
| Integrations-, Bereitstellungs- und Supportdienste | ||
| Nach Roboterausführung | Gelenkarmroboter | |
| Delta- und Parallelroboter | ||
| SCARA-Roboter | ||
| Kartesische und Portalroboter | ||
| Sonstige Roboterausführungen | ||
| Nach Lebensmittelkategorie | Fleisch, Geflügel und Meeresfrüchte | |
| Milch und Käse | ||
| Bäckerei und Süßwaren | ||
| Obst und Gemüse | ||
| Getränke | ||
| Sonstige Lebensmittelkategorien | ||
| Nach Bereitstellungsmodell | Kauf von Investitionsgütern | |
| Robotics-as-a-Service | ||
| Ergebnisbasierte Automatisierungsverträge | ||
| Nachrüst- und modulare Zellenbereitstellung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung?
Der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung wird voraussichtlich im Jahr 2026 0,78 Milliarden USD, im Jahr 2027 0,94 Milliarden USD und bis 2032 3,45 Milliarden USD betragen.
Welcher CAGR wird für Physical AI in der Lebensmittelhandhabung und -verarbeitung prognostiziert?
Der Markt für Physical AI in der Lebensmittelhandhabung und -verarbeitung wird voraussichtlich zwischen 2027 und 2032 einen CAGR von 29,70 % verzeichnen, unterstützt durch flexible Automatisierung, Anforderungen an die Lebensmittelrückverfolgbarkeit und anhaltende Arbeitskräfteengpässe.
Welche Lösungsschicht hat den größten Umsatzanteil?
Roboterhardware und Bewegungssysteme hielten im Jahr 2026 einen Umsatzanteil von 41,13 %, was die Kosten und die betriebliche Bedeutung von lebensmittelgerechten Robotern und Bewegungssystemen widerspiegelt.
Welche Lebensmittelkategorie wird voraussichtlich am schnellsten wachsen?
Obst und Gemüse wird voraussichtlich bis 2032 mit einem CAGR von 30,87 % wachsen, da Produzenten Bildverarbeitungs- und Taktiksysteme einsetzen, um vielfältige und empfindliche Produkte zu handhaben.
Warum wird Robotics-as-a-Service für Lebensmittelverarbeiter immer relevanter?
Robotics-as-a-Service wird voraussichtlich bis 2032 mit einem CAGR von 31,99 % wachsen, da es die Anfangsinvestitionen reduzieren und Support, Wartung und Software-Updates einschließen kann.
Welche Region wird voraussichtlich am schnellsten wachsen?
Nordamerika wird voraussichtlich bis 2032 mit einem CAGR von 31,22 % wachsen, unterstützt durch Arbeitskräftedruck, Fertiggerichtproduktion und Investitionen in Sensorik und digitale Aufzeichnungen.