
フォトニック結晶市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 78.48 十億米ドル |
| 市場規模 (2032) | 108.95 十億米ドル |
| 成長率 (2027 - 2032) | 6.78 % |
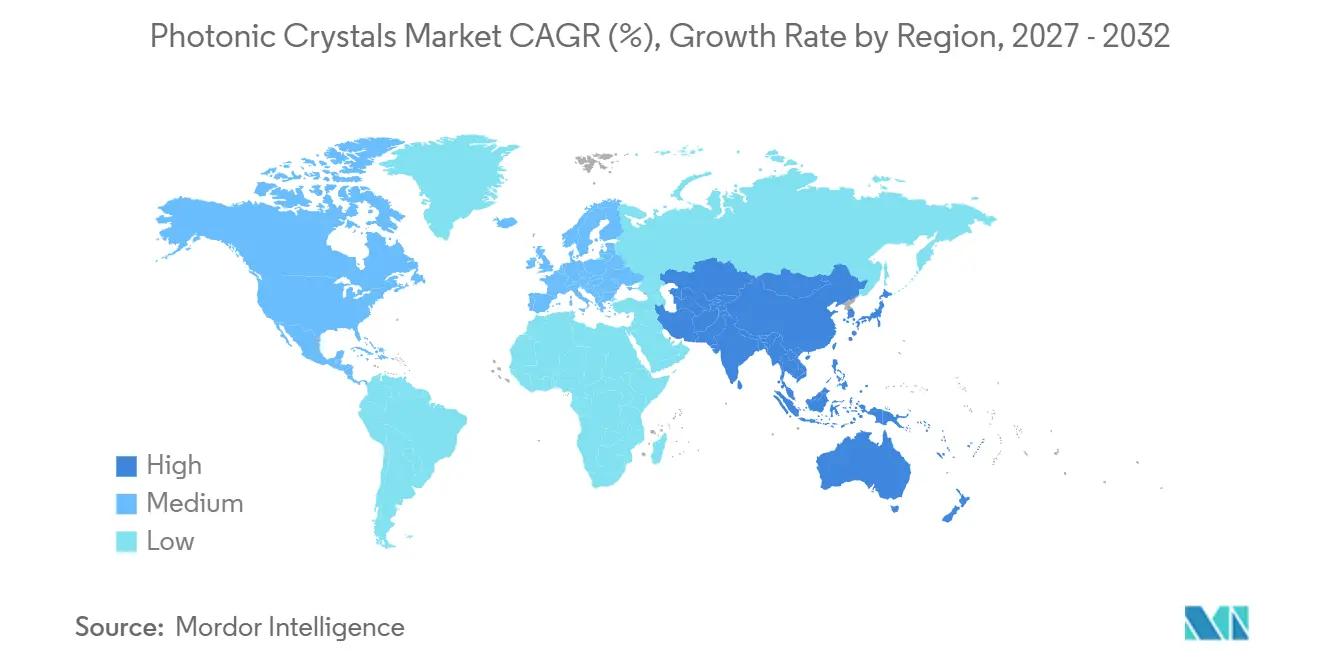
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
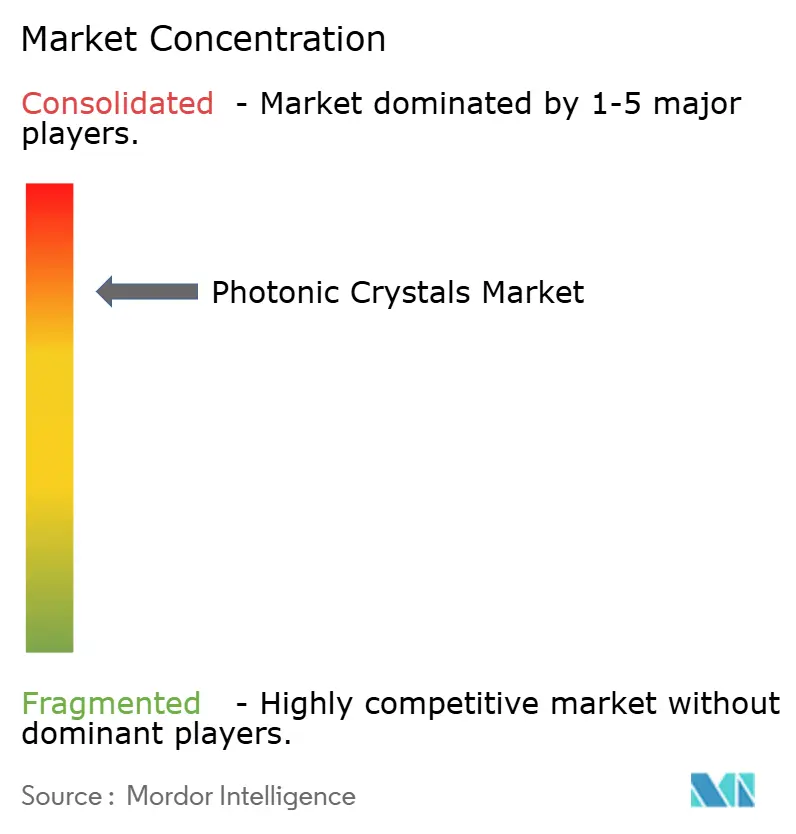
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフォトニック結晶市分析
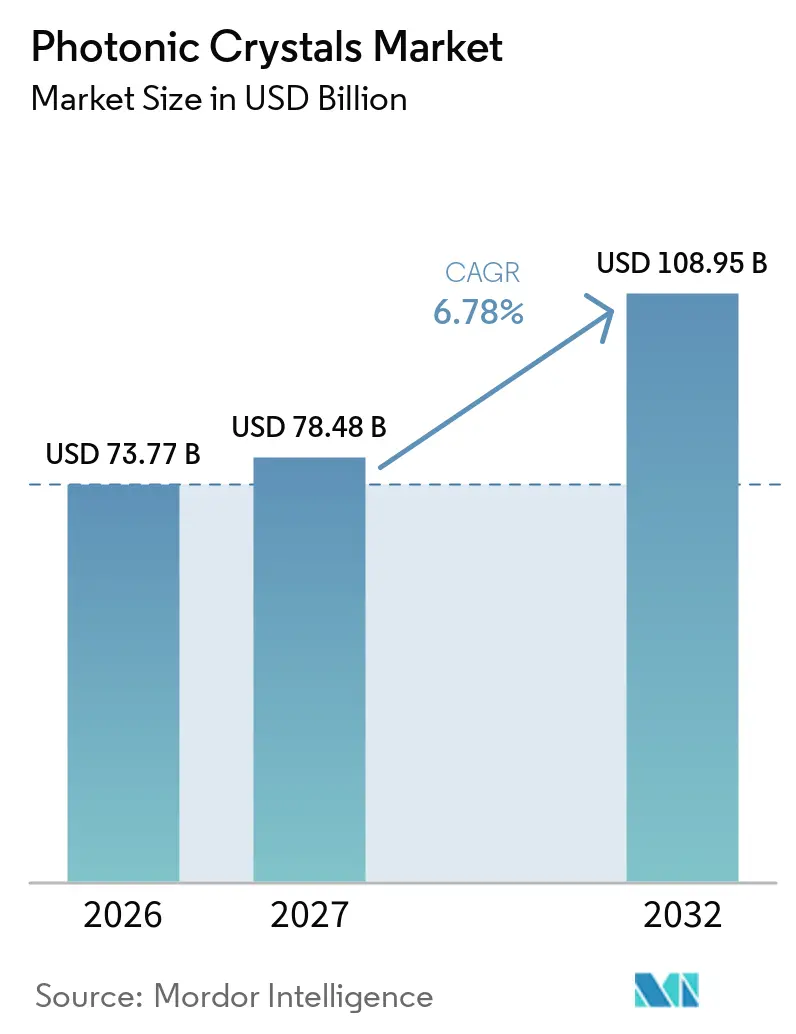
フォトニック結晶市場規模は2026年に73.77 ビリオン 米ドルと評価され、2027年の78.48 ビリオン 米ドルから2032年には108.95 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.78%です。人工知能データセンター、工場自動化、光センシングからの需要が、フォトニック結晶市場をかつての通信分野中心の位置づけから押し広げています。これらの用途では、熱損失と消費電力を抑えながら光を精密に制御するコンポーネントが必要とされます。米国、欧州、イスラエル、カナダの公的プログラムが生産拡大の財務リスクを低減しています。こうした支援が、専門的な設計と製造可能なプロセスを組み合わせられるサプライヤーにとって、フォトニック結晶市場内での機会を創出しています。確立された光学コンポーネントグループが強固なポジションを維持する一方、専門的なファイバーおよび人工知能光学サプライヤーが要求の厳しい用途をめぐって競争しています。
レポートの主要ポイント
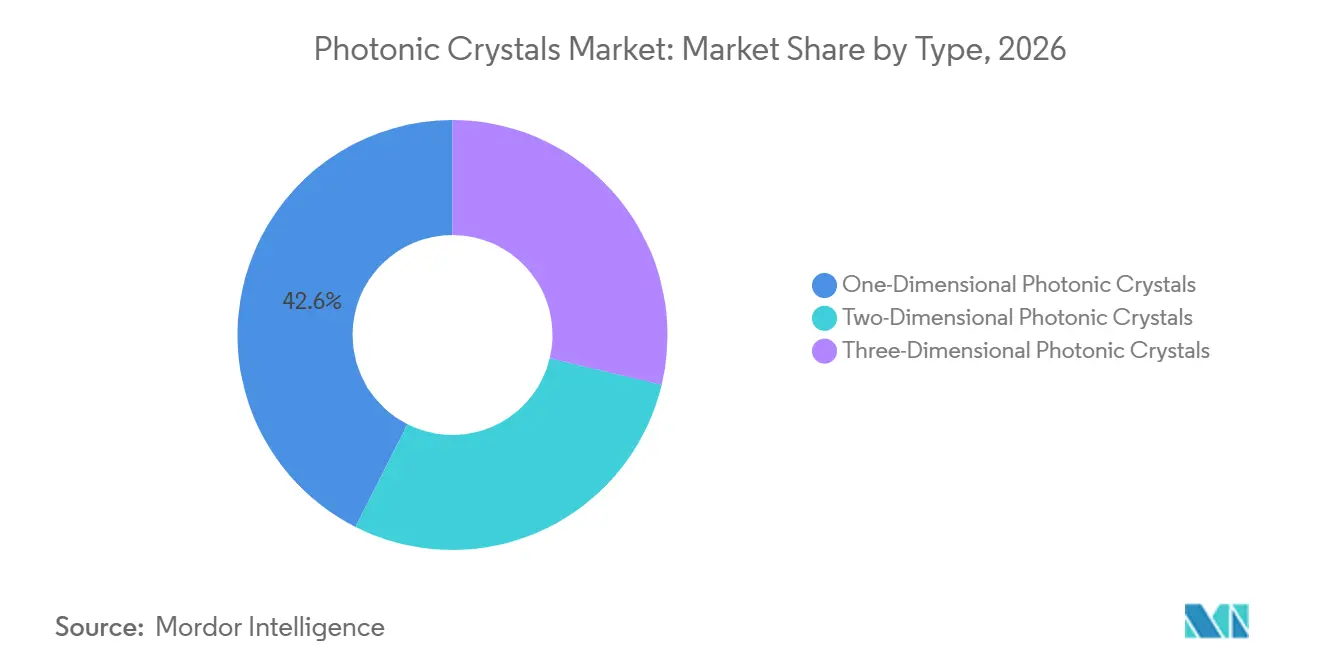
- タイプ別では、一次元フォトニック結晶が2026年のフォトニック結晶場シェアの42.56%を占め、二次元フォトニック結晶は2032年にかけてCAGR 7.13%で成長すると予測されています。
- 用途別では、光ファイバーが2026年のフォトニック結晶市場シェアの34.82%を占め、発光ダイオードおよびディスプレイは2032年にかけてCAGR 7.48%で成長すると予測されています。
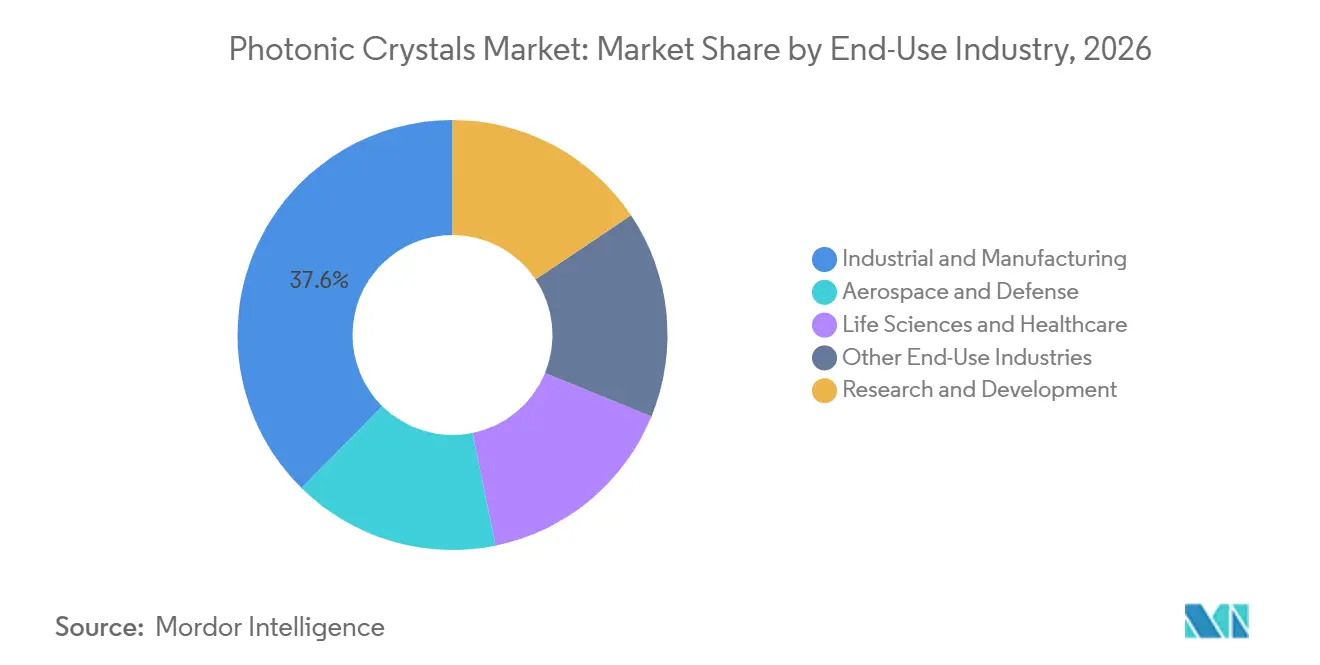
- 最終用途産業別では、産業・製造業が2026年のフォトニック結晶市場シェアの37.61%を占め、航空宇宙・防衛は2032年にかけてCAGR 7.79%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のフォトニック結晶市場シェアの38.36%を占め、2032年にかけてCAGR 7.51%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 光通信における高データレートへの需要 | +2.5% | グローバル、北米およびアジア太平洋コアにおける短期的な集中的牽引力 | 短期(2年以内) |
| 発光ダイオードおよび太陽電池におけるエネルギー効率の高い光管理 | +1.8% | グローバル、アジア太平洋および北米での主要な成長 | 中期(2~4年) |
| 産業・ヘルスケア用途におけるフォトニックセンシングの拡大 | +1.2% | グローバル、欧州およびアジア太平洋での早期モメンタム | 中期(2~4年) |
| 量子および集積フォトニクスへの政府・民間投資 | +1.0% | 北米、欧州、イスラエル・カナダ・アジア太平洋への波及あり | 長期(4年以上) |
| フォトニック結晶デバイス向けシリコンフォトニクス製造インフラの再利用 | +0.8% | 北米・欧州、アジア太平洋ファウンドリーへの波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
光通信における高データレートへの需要
人工知能データセンタープロジェクトは、光インターフェース要件を1レーンあたり400Gから1.6Tへと引き上げており、高帯域幅・低非線形性のフォトニック結晶ファイバーへの需要が高まっています。フォトニック結晶市場はデータセンターネットワーク計画とますます密接に結びついています。2026年5月、Corning IncorporatedとNVIDIAは複数年にわたるパートナーシップを発表し、Corning Incorporatedは米国の光接続製造能力を10倍、ファイバー生産を50%以上拡大する計画で、ースカロライナ州とテキサス州に3つの工場建設を予定しています。2026年3月、Lumentum Operations LLCは人工知能インフラ向け光学技術の開発においてNVIDIAとの戦略的パートナーシップを発表しました。2025年の光ファイバー通信会議で発表された研究では、品質係数が150,000を超えるフォトニック結晶ナノビームキャビティをAIM Photonicsの標準300 mmシリコン窒化物プラットフォーム上で製造できることが示されました。設備投資とプロセス検証の組み合わせにより、フォトニック結晶市場における商業的データセンター利用への道筋が短縮されています。
発光ダイオードおよび太陽電池におけるエネルギー効率の高い光管理
フォトニック結晶ナノ構造は、発光ダイオード(LED)からの光の放出と太陽電池による光の吸収を改善できます。エネルギー使用がより重要な製品要件となる場合にも、フォトニック結晶市場は恩恵を受けます。2025年の研究では、レーザーパターニングされたフォトニック結晶光トラッピング構造を統合しながら優れた表面パッシベーションを維持することで、認定済みシリコン太陽電池効率23.1%が報告されました。2025年のScientific Reports誌の研究では、アルミニウムガリウムナイトライド紫外線B LEDにおいてナノパターニングされたサファイア基板と反射フォトニック結晶を組み合わせることで光取り出し効率が150%向上し、15%未満の外部量子効率の課題に対処できることが示されました。光起電力モジュールコンポーネントに関する国際電気標準会議62788規格および欧州連合のエネルギーラベリング規則が、より効率的なセルアーキテクチャへの関心を支えています。これらの構造を既存の生産ラインに統合するサプライヤーは、建物一体型太陽光発電プロジェクトへの対応において有利な立場に立てる可能性があります。
産業・ヘルスケア用途におけるフォトニックセンシングの拡大
フォトニック結晶ファイバーセンサーは、高感度、コンパクトな寸法、電磁干渉への耐性を兼ね備えています。フォトニック結晶市場は、医療検査と産業モニタリングの両方から需要を取り込むことができます。2025年のScientific Reports誌の論文では、感度20,040.30 nm/RIUおよび検出限界8×10⁻¹⁰の尿中グルコース検出用二次元フォトニック結晶バイオセンサーが報告されました。2025年12月のIEEE Sensors Journal誌のレビューでは、フォトニック結晶ファイバーバイオセンサーが1 THzから2.6 THzの範囲で化学化合物や細菌病原体を高い特異性で検出できることが報告されました。産業環境では、電子センサーが熱や干渉に直面する半導体工場、自動車組立、発電において、分散センシングが構造モニタリング、ガス漏れ検知、プロセス温度マッピングを支援できます。ヘルスケア診断と産業プロセス制御におけるこれらの技術の活用は、単一の最終用途分野における景気後退へのエクスポージャーを抑制できます。
量子および集積フォトニクスへの政府・民間投資
フォトニック量子コンピューティングへの公的投資が、高性能フォトニック結晶コンポーネントへの需要を高めています。プログラムが研究と産業製造の両方を支援することで、フォトニック結晶市場は恩恵を受けています。2026年9月、米国商務省はPsiQuantumに対し、低損失フォトニックパッケージングおよび電気光学材料向けにCHIPSおよびサイエンス法に基づ最大1億米ドルの研究開発賞を確定しました[1]。欧州委員会は2026年7月、IMEC、デルフト工科大学、VTT、Leonardo、および25の追加機関が参加する製造インフラ構築を目的とした量子向けフォトニクスパイロットラインプロジェクトに署名し、総費用は5,150万ユーロ(約5,630万米ドル)となりました。カナダは2026年3月、Xanadu Quantum Technologies Inc.に対してプロジェクトOPTIMISMのために最大3億9,000万カナダドル(約2億8,160万米ドル)を提供する交渉に入り、イスラエルは2026年6月に集積フォトニクスインフラのための1億5,000万新シェケル(約4,100万米ドル)のイニシアチブを開始しました。これらのプログラムは、設計、プロトタイピング、パッケージング、および量産への移行に取り組むことで、フォトニック結晶市場を援しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高次元構造における製造の複雑さと歩留まり損失 | -1.5% | グローバル、研究開発集約型市場(北米、欧州、アジア太平洋)での深刻な影響 | 中期(2~4年) |
| 精密ナノ製造、パッケージング、光学試験の高コスト | -1.2% | グローバル、中小プレイヤーおよび新興市場に不均衡な影響 | 長期(4年以上) |
| フォトニック結晶材料およびデバイスアーキテクチャにわたる標準化の限界 | -0.7% | グローバル、規制の厳しいセクター(航空宇宙、ヘルスケア)での深刻な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高次元構造における製造の複雑さと歩留まり損失
三次元フォトニック結晶および高度な二次元設計には、100 nm未満の製造公差が必要です。側壁粗さ、反応性イオンエッチング中のマイクロマスキング、エッチングのばらつきにより、キャビティ品質係数が低下し、フォトニックバンドギャップが弱まる可能性があります。2025年の量子会議で議論された研究では、このような欠陥がダイヤモンドフォトニック結晶ャビティの品質係数を低下させ、量子ネットワークへのスケールアップを制限することが示されました。2025年のNature Communications誌の研究では、転写印刷マイクロアセンブリが1セッションで119デバイスを含むキャビティピクセルを特性評価、分類、再配置できることが示されました。この方法は、コアとなる歩留まり問題を解消するのではなく、生産工程を追加するものです。微細特徴の均一性が生産規模で改善されるまで、歩留まり損失は高次元構造への対応可能な需要を制限し続けるでしょう。
精密ナノ製造、パッケージング、光学試験の高コスト
電子ビームリソグラフィーと極端紫外線リソグラフィーは、ナノスケールのフォトニック結晶特徴のための重要なパターニングツールです。それらの設備・運用コストは、より高い性能がコストを正当化する用途への使用を制限しています。2025年のフォトニックメタマテリアル製造に関する研究では、経済的に実行可能なスループットで広いフィールドにわたる精密な位置合わせを達成することの持続的な困難が確認されました。国際電気標準会議(IEC)技術委員会86の下でフォトニック結晶ファイバーの統一試験プロトコルが存在しないため、保守的なセクターでは個別の適格性確認作業が必要となります。医療機器は国際標準化機構13485要件を満たす必要があり、航空宇宙コンポーネントは軍事仕様が必要であり、通信コンポーネントは国際電気通信連合電気通信標準化部門Gシリーズ勧告に準拠する必要があります。大規模な統合メーカーは、製造・試験インフラをすでに運用しているため、これらのコストをより容易に吸収できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
一次元フォトニック結晶が収益を牽引し、二次元フォトニック結晶が拡大一次元フォトニック結晶は2026年のタイプ別フォトニック結晶市場規模の42.56%を占めました。フォトニック結晶市場は、ファイバー、コーティング、太陽電池、航空宇宙熱管理に使用される確立された成膜プロセスと互換性があるため、これらの構造に引き続き依存しています。2025年に発表された研究では、シリコンおよび二酸化シリコンの一次元スタックが3~5 µm帯で平均赤外線放射率0.076という低い値を達したことが示されました。三次元フォトニック結晶は最も小さい収益カテゴリーにとどまっていますが、完全な三次元バンドギャップが不要な自然放出を防止できるため、量子光学において重要です。
二次元フォトニック結晶は2032年にかけてCAGR 7.13%で成長すると予測されています。2026年の日本科学技術振興機構のレビューによると、フォトニック結晶面発光レーザープラットフォームは単一デバイスから50 Wのコヒーレント出力に近づいています。二次元バイオセンサー設計は8×10⁻¹⁰ mol/Lでの尿中グルコース検出も実証しており、転写印刷により制御された共鳴波長を持つキャビティアレイの作製が可能です。Hamamatsu Photonics K.K.は2026年3月のブリーフィングで、フォトニック結晶ファイバーをキロワット級産業・セキュリティレーザーシステムの実現技術として位置づけました。ファウンドリー規模のコストが低下するにつれ、需要は高次元設計へとシフトすることが期待されます。
注記: 個別セグメントのシェアはレポート購入後にご確認いたけます
用途別:
光ファイバーが収益を定義し、発光ダイオードおよびディスプレイが最速成長光ファイバーは2026年の用途別フォトニック結晶市場規模の34.82%を占めました。フォトニック結晶市場では、偏波保持型、大モードエリア型、中空コア型など、従来のステップインデックス製品が性能要件を満たせない場合にファイバー設計が活用されています。2025年3月、Fujikura Ltd.はCorning Incorporatedと共同開発した800 Gbit/sトランシーバー向けTitaniaBend PANDA偏波保持ファイバーのサンプル出荷を開始しました。2026年3月、Fujikura Ltd.は外径23 mm以内に4,000本のファイバーを収容する日本のデータセンター向け4,000ファイバーケーブルを商品化しました。
発光ダイオードおよびディスレイは2032年にかけてCAGR 7.48%で成長すると予測されています。2025年の研究では、アルミニウムガリウムナイトライド紫外線B LEDにおいてナノパターニングされたサファイアと反射フォトニック結晶を組み合わせることで光取り出し効率が150%向上することが示されました。太陽電池および光起電力セルは、認定済みシリコンセル効率23.1%の結果で実証されたように、フォトニック結晶光トラッピングを活用できます。イメージセンサーは、単一露光角度分解イメージングのために二次元フォトニック結晶偏光フィルターを使用できます。レーザー、超連続光源、個別および集積光学コンポーネントは、精密測定、生体医療イメージング、波長管理のニーズに対応します。
最終用途産業別:
産業・製造業が収益を牽引し、航空宇宙・防衛が成長を主導産業・製造業は2026年のフォトニック結晶市場シェアの37.61%を占めました。フォトニック結晶市場は、半導体工場、自動車組立、発電における精密レーザー加工、マシンビジョン、分散センシングを通じて産業からの継続的な需要を取り込んでいますHamamatsu Photonics K.K.は、フォトニック結晶ファイバーがコア技術であるレーザーセグメントが2025年度から2028年度にかけてCAGR 16.7%の収益成長を目標としていると報告しました。Gooch & Housego PLCおよびMKS Instruments, Inc.は精密フォトニックコンポーネントと光学機器を提供しており、信頼性の高い供給と適格性確認の実績が重要です。
航空宇宙・防衛は2032年にかけてCAGR 7.79%で成長すると予測されています。2025年、米国空軍はHeroica Technologies LLCにレンズ埋め込みフォトニック結晶中波赤外線イメージングシステムのためのフェーズII中小企業技術革新研究契約(180万米ドル)を授与しました[2]。同社は、このシステムが小型無人プラットフォーム向けに従来の屈折光学系と比較してサイズと重量を1,000分の1に削減できると述べました。2025年の研究では、4.95 GHzのレーダー吸収帯域幅と平均赤外線放射率0.1063を持つ一次元フォトニック結晶ステルス材料が報告されました。ライフサイエンスおよびヘルスケアもバイオセンサーを採用しており、研究開発は量子コンピューティングプログラムを通じて重要な購買者であり続けています。

地域分析
アジア太平洋地域フォトニック結晶市場
アジア太平洋地域は2026年のフォトニック結晶市場シェアの38.36%を占め、2032年にかけて7.51%のCAGRで成長すると予測されている。フォトニック結晶市場は、中国の光学製造、日本の化合物半導体能力、および韓国のディスプレイ投資により、アジア太平洋地域に強固な地域基盤を有している。2026年の日本科学技術振興機構のレビューによると、日本のインジウムリン光デバイスメーカーは先進データセンターフォトニックコンポーネントセクターの50%を占めていた。中国のサプライヤーは、5G、6G、および人工知能データセンターリンク向けにホローコアおよび非線形ファイバー設計へと移行しつつある。韓国のミニ発光ダイオードおよびマイクロ発光ダイオードアーキテクチャへの投資は、ディスプレイアプリケーション向けの需要を拡大させている。
北米フォトニック結晶市場
北米は、フォトニック量子コンピューティング、コパッケージドオプティクス、および航空宇宙フォトニクスにおける主要な地域拠点である。Corning Incorporatedが計画している米国の生産能力拡張および複数年にわたるNVIDIAとのパートナーシップは、国内の接続性製造能力の向上を目的としている。Lumentum Operations LLCとNVIDIAのパートナーシップは、人工知能システム向け先進光学への投資を反映している。カナダは、フォトニック集積回路パッケージングおよび量子ジュール組立のためのProject OPTIMISMを通じて、量子製造基盤を構築しつつある。
欧州・中東・アフリカおよび南米フォトニック結晶市場
欧州は、ドイツ、英国、フランス、および北欧諸国において研究および特殊製造能力を維持している。STMicroelectronicsおよびIMECは、2028年に向けて人工知能、データセンター、通信、および自動車アプリケーション向けのSTARLightコンソーシアムの300mmシリコンフォトニクスラインを支援している。Photonics for Quantum Pilot Lineは、量子グレードのフォトニック集積回路向けに分散製造を提供している。南米は、ブラジルおよびアルゼンチンにおける通信拡大と引き続き連動している。中東およびアフリカは、ファイバーネットワークの高密度化に伴い、導入の初期段階にある。
競合環境
フォトニック結晶市場は集約れており、上位5社にはPhotonic Lattice, Inc.、Corning Incorporated、GLOphotonics、Exail、Shanghai Precilasers Technology Co., Ltd.が含まれます。人工知能インフラ顧客が光学コンポーネントメーカーと直接関係を構築するにつれ、競争が激化しています。2026年3月、Lumentum Operations LLCは先進光学技術においてNVIDIAとの戦略的パートナーシップを発表しました。2026年5月、Corning IncorporatedはNVIDIAとのパートナーシップとノースカロライナ州・テキサス州への3工場建設計画を発表し、GLOphotonicsやPhotonic Lattice, Inc.などの専門メーカーは量子フォトニクスおよび紫外線照明分野で競争しています。
OFS Fitel, LLCは、核モニタリングおよび分散センシング向けの放射線硬化フォトニック結晶ファイバーおよび強化後方散乱ファイバーネットワークの知的財産を追求してきました。Hamamatsu Photonics K.K.は2026年3月、フォトニック結晶ファイバーがキロワット級レーザーシステムのコア実現技術であると述べました。2026年6月のNKT Photonicsサブシジアリーの統合は、量子、セキュリティ、産業レーザープラットフォームへの垂直統合アプローチを反映してます。この戦略により、サプライヤーはコンポーネント性能、製造ノウハウ、顧客適格性確認を管理できます。したがって、フォトニック結晶市場は材料能力と用途特化型システム知識を結びつけられる企業を評価します。
低遅延通信向け中空コアフォトニック結晶ファイバーおよびポータブル診断向け二次元バイオセンサーには新たな設備投資の余地があります。Luna Innovations Incorporated、Newport Corporation、MKS Instruments, Inc.は精密機器とセンシングで競争しており、適格性確認ポートフォリオと用途専門知識が重要です。Exail、Gooch & Housego PLC、Opalux Inc.、Shanghai Precilasers Technology Co., Ltd.も特殊光学・レーザー要件に対応しています。Fujikura Ltd.とFURUKAWA ELECTRIC CO., LTD.はファイバーとケーブルの経験から恩恵を受け、IPG Photonics Corporationは高出力ファイバーレーザーに引き続き関連しています。価格圧力は成熟したデバイスカテゴリーで最も高まる可能性が高く、先進ファイバーおよび量子フォトニクス用途は専門サプライヤー間で争われ続けています。
フォトニック結晶業界リーダー
-
Photonic Lattice, Inc.
-
Corning Incorporated
-
GLOphotonics
-
Exail
-
Shanghai Precilasers Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
フォトニック結晶市場 このレポートでカバーされる企業
- Corning Incorporated
- Exail
- Fujikura Ltd.
- FURUKAWA ELECTRIC CO., LTD.
- GLOphotonics
- Gooch & Housego PLC
- Hamamatsu Photonics K.K.
- IPG Photonics Corporation
- Lumentum Operations LLC
- Luna Innovations Incorporated
- MKS Instruments, Inc.
- Newport Corporation
- OFS Fitel, LLC
- Opalux Inc.
- Photonic Lattice, Inc.
- Shanghai Precilasers Technology Co., Ltd.
最近の産業開発事情 フォトニック結晶市場
- 2026年9月:米国商務省は、フォトニック量子コンピューティングのためにPsiQuantumに対し、超低損失フォトニックパッケージングおよび電気光学材料をカバーするCHIPSおよびサイエンス法に基づく最大1億米ドルの研究開発賞を確定しました。この賞は、スケーラブルな量子コンピューティングシステムに必要なフォトニック集積回路技術と材料を前進させることで、フォトニック結晶市場を支援します。
- 2026年7月:欧州委員会は量子向けフォトニクスパイロットラインプロジェクトを開始しました。総費用は5,150万ユーロ(約5,630万米ドル)、EU拠出額は2,490万ユーロ(約2,720万米ドル)で、2029年3月まで量子用途向けフォトニック集積回路製造インフラを構築します。このプロジェクトは量子フォトニクスに使用される先進光学コンポーネントの製造・統合能力を強化することで、フォトニック結晶市場を支援します。
グローバルフォトニック結晶市場レポートの範囲
フォトニック結晶は、特定の波長にわたる光の伝播を制御する屈折率の周期的変化を持つ工学的光学材料です。その光学特性により、センシング、イメージング、通信、フォトニックデバイスを含む用途において光の操作と閉じ込めが可能となります。
フォトニック結晶市場は、タイプ別、用途別、最終用途産業別、地域別にセグメント化されています。タイプ別では、市場は一次元フォトニック結晶、二次元フォトニック結晶、三次元フォトニック結晶にセグメント化されています。用途別では、市場は光ファイバー、発光ダイオードおよびディスプレイ、イメージセンサー、太陽電池および光起電力セル、レーザーおよび超連続光源、個別および集積光学コンポーネント、その他の用途にセグメント化されています。最終用途産業別では、市場は産業・製造業、航空宇宙・防衛、ライフサイエンスおよびヘルスケア、研究開発、その他の最終用途産業にセグメント化されています。レートは15カ国のフォトニック結晶の市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 一次元フォトニック結晶 |
| 二次元フォトニック結晶 |
| 三次元フォトニック結晶 |
| 光ファイバー |
| 発光ダイオードおよびディスプレイ |
| イメージセンサー |
| 太陽電池および光起電力セル |
| レーザーおよび超連続光源 |
| 個別および集積光学コンポーネント |
| その他の用途 |
| 産業・製造業 |
| 航空宇宙・防衛 |
| ライフサイエンスおよびヘルスケア |
| 研究開発 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 一次元フォトニック結晶 | |
| 二次元フォトニック結晶 | ||
| 三次元フォトニック結晶 | ||
| 用途別 | 光ファイバー | |
| 発光ダイオードおよびディスプレイ | ||
| イメージセンサー | ||
| 太陽電池および光起電力セル | ||
| レーザーおよび超連続光源 | ||
| 個別および集積光学コンポーネント | ||
| その他の用途 | ||
| 最終用途産業別 | 産業・製造業 | |
| 航空宇宙・防衛 | ||
| ライフサイエンスおよびヘルスケア | ||
| 研究開発 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
フォトニック結晶市場の規模はどのくらいですか?
フォトニック結晶市場規模は2026年に73.77 ビリオン 米ドルと評価され、2027年の78.48 ビリオン 米ドルから2032年には108.95 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.78%です。
フォトニック結晶への需要を牽引しているものは何ですか?
人工知能データセンター接続、効率的なLEDおよび太陽電池、産業センシング、量子フォトニクス投資が需要を支えています。
2026年に最大のシェアを占めたタイプはどれですか?
一次元フォトニック結晶が2026年の市場シェアの42.56%を占めました。
2032年にかけて最も速く成長すると予される用途はどれですか?
発光ダイオードおよびディスプレイは、紫外線LEDにおける光取り出し効率の向上に支えられ、2032年にかけてCAGR 7.48%で成長すると予測されています。