
Tamaño y Participación del Mercado de Cristales Fotónicos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
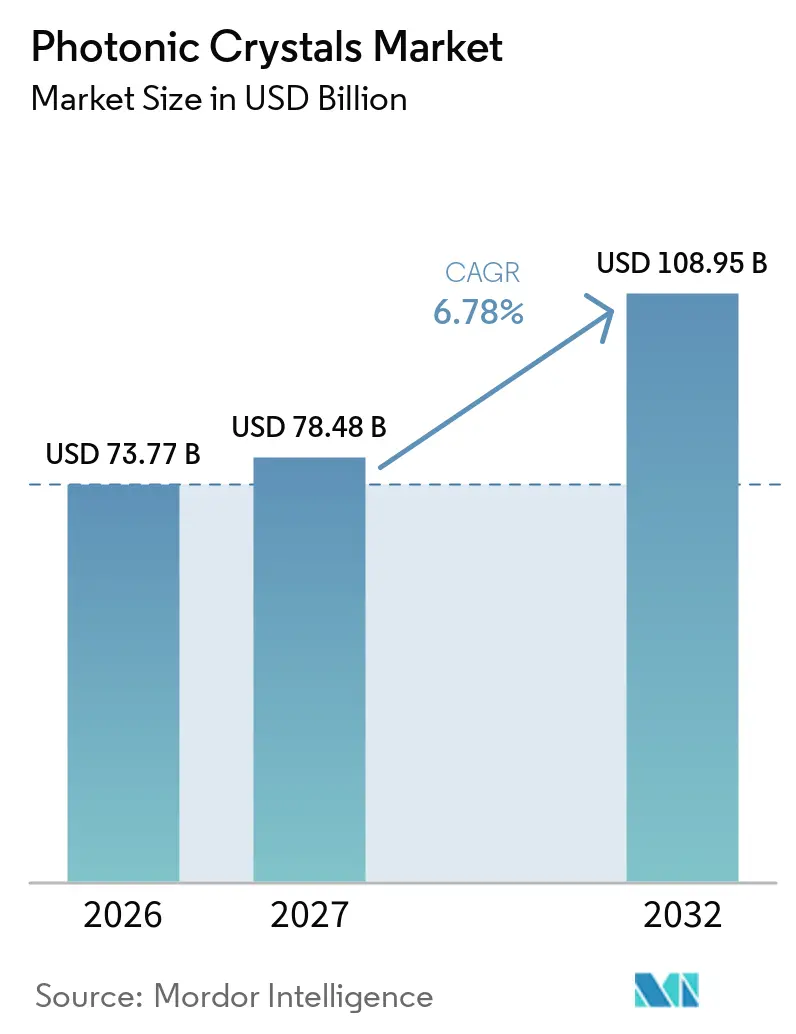
| Tamaño del Mercado (2027) | 78.48 Mil millones de dólares |
| Tamaño del Mercado (2032) | 108.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.78 % |
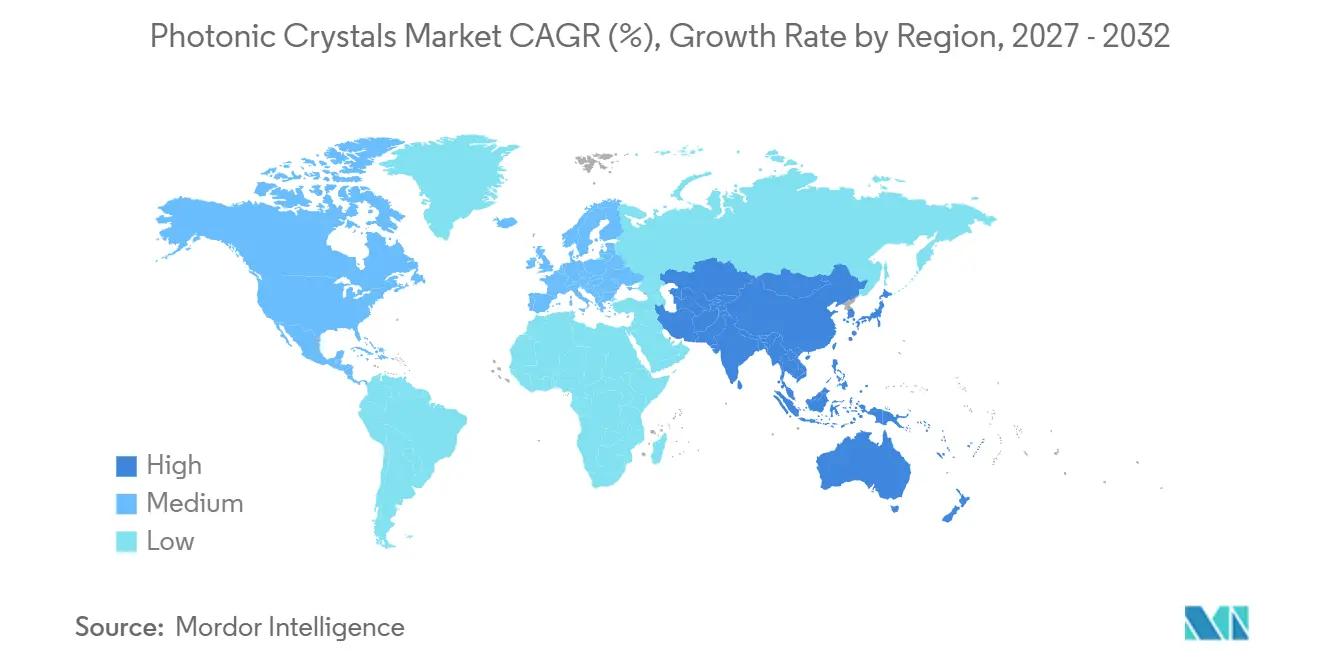
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cristales Fotónicos por Mordor Intelligence
El tamaño del Mercado de Cristales Fotónicos fue valorado en 73,77 mil millones de USD en 2026 y se estima que crecerá desde 78,48 mil millones de USD en 2027 hasta alcanzar los 108,95 mil millones de USD en 2032, a una CAGR del 6,78% durante el período de pronóstico (2027-2032). La demanda proveniente de centros de datos de inteligencia artificial, automatización de fábricas y detección óptica está llevando el mercado de cristales fotónicos más allá de su enfoque anterior en telecomunicaciones. Estas aplicaciones requieren componentes que gestionen la luz con precisión al tiempo que limitan las pérdidas térmicas y el consumo de energía. Los programas públicos en los Estados Unidos, Europa, Israel y Canadá están reduciendo el riesgo financiero de escalar la producción. Este apoyo está creando oportunidades dentro del mercado de cristales fotónicos para los proveedores que pueden combinar diseños especializados con procesos fabricables. Los grupos de componentes ópticos establecidos mantienen posiciones sólidas, mientras que los proveedores especializados de fibra y óptica para inteligencia artificial compiten por aplicaciones exigentes.
Conclusiones Clave del Informe
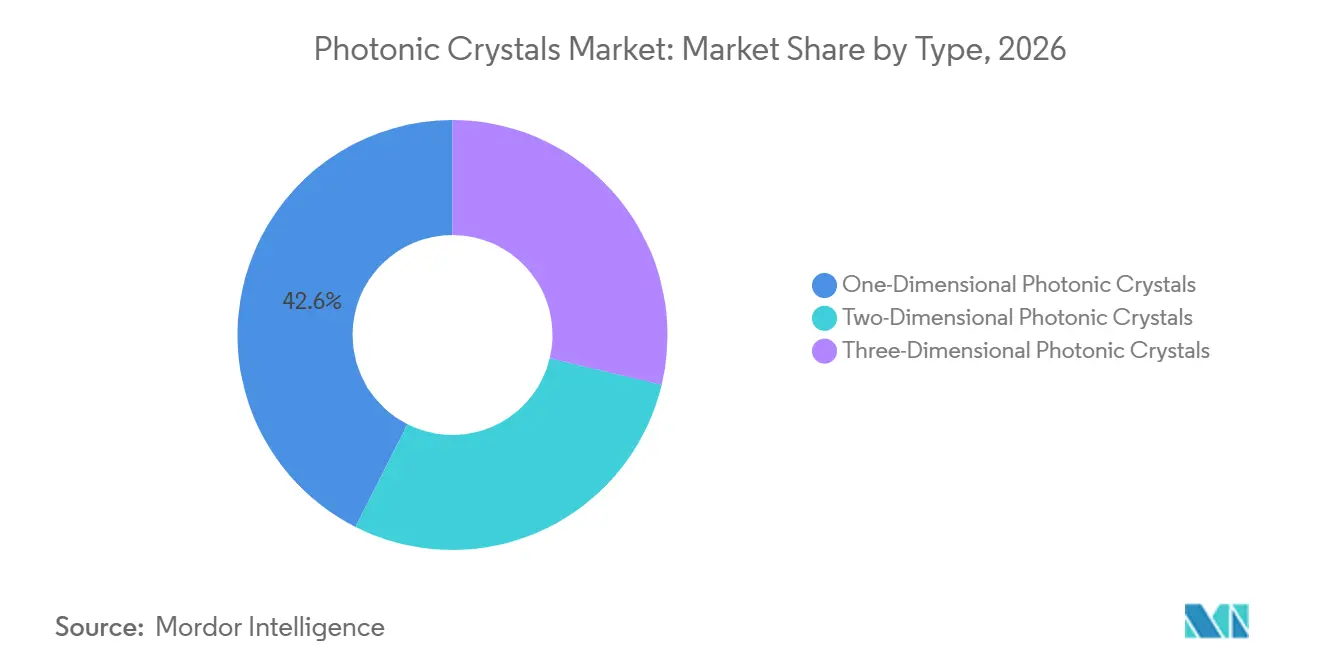
- Por tipo, los cristales fotónicos unidimensionales representaron el 42,56% de la participación del mercado de cristales fotónicos en 2026, mientras que se prevé que los cristales fotónicos bidimensionales avancen a una CAGR del 7,13% hasta 2032.
- Por aplicación, las fibras ópticas representaron el 34,82% de la participación del mercado de cristales fotónicos en 2026, mientras que se prevé que los diodos emisores de luz y las pantallas avancen a una CAGR del 7,48% hasta 2032.
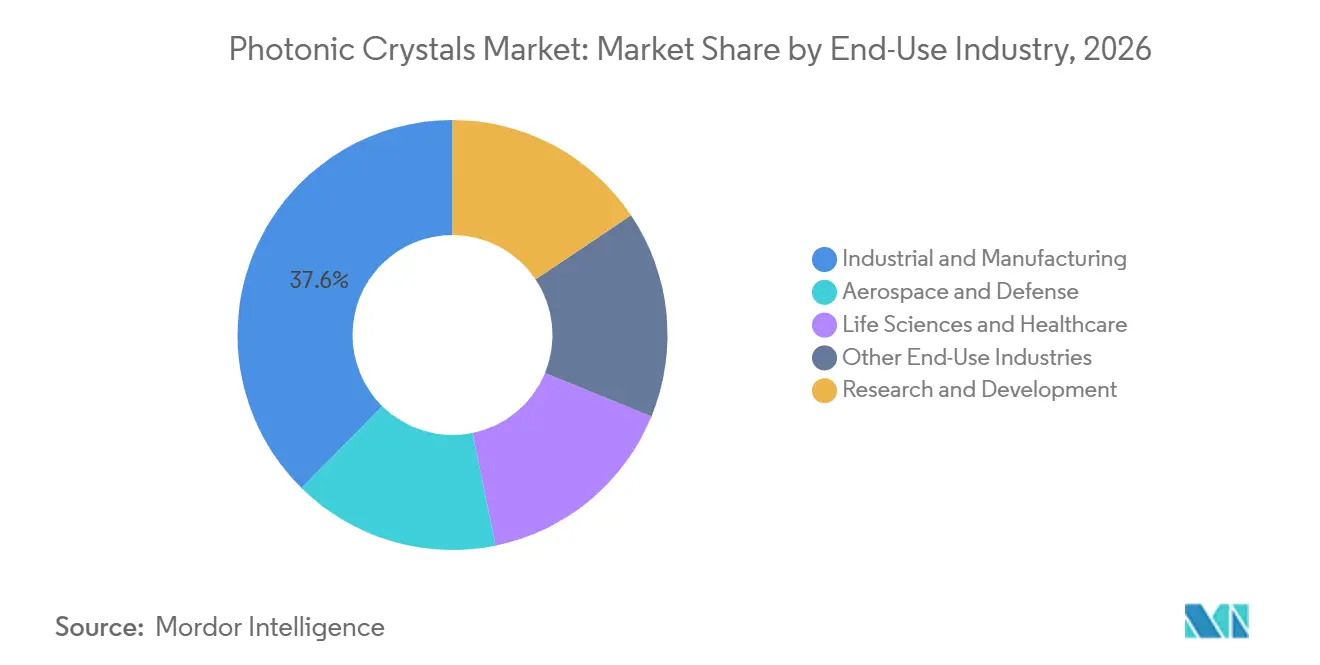
- Por industria de uso final, el sector industrial y de manufactura representó el 37,61% de la participación del mercado de cristales fotónicos en 2026, mientras que se prevé que el sector aeroespacial y de defensa avance a una CAGR del 7,79% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,36% de la participación del mercado de cristales fotónicos en 2026 y se prevé que avance a una CAGR del 7,51% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Mayores Tasas de Datos en Comunicaciones Ópticas | +2.5% | Global, con concentración de demanda a corto plazo en América del Norte y el núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Gestión Eficiente de la Luz en Diodos Emisores de Luz y Células Solares | +1.8% | Global, con ganancias primarias en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de la Detección Fotónica en Aplicaciones Industriales y de Salud | +1.2% | Global, con impulso inicial en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Inversión Pública y Privada en Fotónica Cuántica e Integrada | +1.0% | América del Norte, Europa, con extensión a Israel, Canadá y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reutilización de la Infraestructura de Fabricación de Fotónica de Silicio para Dispositivos de Cristales Fotónicos | +0.8% | América del Norte y Europa, con extensión a las fundiciones de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Mayores Tasas de Datos en Comunicaciones Ópticas
Los proyectos de centros de datos de inteligencia artificial están elevando los requisitos de las interfaces ópticas de 400G hacia 1,6T por canal, lo que incrementa la demanda de fibra de cristal fotónico con alto ancho de banda y baja no linealidad. El mercado de cristales fotónicos está cada vez más vinculado a la planificación de redes de centros de datos. En mayo de 2026, Corning Incorporated y NVIDIA anunciaron una asociación plurianual en virtud de la cual Corning Incorporated planea expandir la capacidad de fabricación de conectividad óptica en los Estados Unidos en 10 veces y la producción de fibra en más del 50%, incluyendo 3 plantas planificadas en Carolina del Norte y Texas. En marzo de 2026, Lumentum Operations LLC anunció una asociación estratégica con NVIDIA para desarrollar tecnología óptica para infraestructura de inteligencia artificial. La investigación presentada en la Conferencia de Comunicaciones por Fibra Óptica en 2025 mostró que las cavidades de nanotubos de cristal fotónico con factores de calidad superiores a 150.000 pueden fabricarse en la plataforma estándar de nitruro de silicio de 300 mm de AIM Photonics. La combinación de inversión en capacidad y validación de procesos está acortando el camino hacia el uso comercial en centros de datos en el mercado de cristales fotónicos.
Gestión Eficiente de la Luz en Diodos Emisores de Luz y Células Solares
Las nanoestructuras de cristales fotónicos pueden mejorar la forma en que la luz es emitida por los diodos emisores de luz (LED) y absorbida por las células solares. El mercado de cristales fotónicos también se beneficia cuando el consumo de energía se convierte en un requisito de producto más importante. Un estudio de 2025 reportó una eficiencia certificada del 23,1% en células solares de silicio tras integrar estructuras de atrapamiento de luz de cristal fotónico grabadas con láser, manteniendo una fuerte pasivación superficial. Un estudio de 2025 en Scientific Reports encontró que los sustratos de zafiro nanoestructurados y los cristales fotónicos reflectantes en los LED ultravioleta B de nitruro de galio y aluminio mejoraron la extracción de luz en un 150%, abordando la eficiencia cuántica externa por debajo del 15%. Las normas de la Comisión Electrotécnica Internacional 62788 para componentes de módulos fotovoltaicos y las reglas de etiquetado energético de la Unión Europea están apoyando el interés en arquitecturas de células más eficientes. Los proveedores que integren estas estructuras en las líneas de producción existentes pueden estar mejor posicionados para atender proyectos fotovoltaicos integrados en edificios.
Expansión de la Detección Fotónica en Aplicaciones Industriales y de Salud
Los sensores de fibra de cristal fotónico combinan alta sensibilidad, dimensiones compactas y resistencia a las interferencias electromagnéticas. El mercado de cristales fotónicos puede atraer demanda tanto de pruebas médicas como de monitoreo industrial. Un artículo de 2025 en Scientific Reports describió un biosensor de cristal fotónico bidimensional para glucosa en orina con una sensibilidad de 20.040,30 nm/RIU y un límite de detección de 8×10⁻¹⁰. Una revisión de diciembre de 2025 en IEEE Sensors Journal informó que los biosensores de fibra de cristal fotónico pueden detectar compuestos químicos y patógenos bacterianos con alta especificidad de 1 THz a 2,6 THz. En entornos industriales, la detección distribuida puede apoyar el monitoreo estructural, la detección de fugas de gas y el mapeo de temperatura de procesos donde los sensores electrónicos enfrentan calor o interferencias. El uso de estas tecnologías en diagnósticos de salud y control de procesos industriales puede limitar la exposición a las caídas en una sola área de uso final.
Inversión Pública y Privada en Fotónica Cuántica e Integrada
La inversión pública en computación cuántica fotónica está aumentando la demanda de componentes de cristales fotónicos de alto rendimiento. El mercado de cristales fotónicos se beneficia a medida que los programas apoyan tanto la investigación como la fabricación industrial. En septiembre de 2026, el Departamento de Comercio de los Estados Unidos finalizó un premio de la Ley CHIPS y Ciencia de hasta 100 millones de USD a PsiQuantum para empaquetado fotónico de baja pérdida y materiales electro-ópticos[1]. La Comisión Europea firmó el proyecto Línea Piloto de Fotónica para Cuántica en julio de 2026, con un costo total de 51,5 millones de EUR (aproximadamente 56,3 millones de USD), para construir infraestructura de fabricación con la participación de IMEC, TU Delft, VTT, Leonardo y 25 instituciones adicionales. Canadá inició negociaciones en marzo de 2026 para proporcionar a Xanadu Quantum Technologies Inc. hasta 390 millones de CAD (aproximadamente 281,6 millones de USD) para el Proyecto OPTIMISM, mientras que Israel lanzó una iniciativa de 150 millones de NIS (aproximadamente 41 millones de USD) para infraestructura de fotónica integrada en junio de 2026. Estos programas apoyan el mercado de cristales fotónicos al abordar el diseño, la creación de prototipos, el empaquetado y el avance hacia la fabricación en volumen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Fabricación y Pérdida de Rendimiento en Estructuras de Mayor Dimensión | -1.5% | Global, con impacto agudo en mercados con alta actividad de I+D: América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Alto Costo de la Nanofabricación de Precisión, el Empaquetado y las Pruebas Ópticas | -1.2% | Global, con impacto desproporcionado en actores más pequeños y mercados emergentes | Largo plazo (≥ 4 años) |
| Estandarización Limitada en Materiales de Cristales Fotónicos y Arquitecturas de Dispositivos | -0.7% | Global, con impacto agudo en sectores regulados: aeroespacial, salud | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Fabricación y Pérdida de Rendimiento en Estructuras de Mayor Dimensión
Los cristales fotónicos tridimensionales y los diseños bidimensionales avanzados requieren tolerancias de fabricación inferiores a 100 nm. La rugosidad de las paredes laterales, el enmascaramiento durante el grabado iónico reactivo y la variación del grabado pueden reducir los factores de calidad de las cavidades y debilitar las bandas prohibidas fotónicas. La investigación presentada en una conferencia cuántica de 2025 mostró que tales defectos redujeron el factor de calidad de las cavidades de cristal fotónico de diamante y limitaron su escalado para redes cuánticas. Un estudio de 2025 en Nature Communications mostró que el microensamblaje por impresión por transferencia puede caracterizar, clasificar y reorganizar píxeles de cavidades, incluyendo 119 dispositivos en 1 sesión. El método añade pasos de producción en lugar de eliminar el problema central de rendimiento. La pérdida de rendimiento seguirá limitando la demanda direccionable de estructuras de alta dimensión hasta que la uniformidad de características finas mejore a escala de producción.
Alto Costo de la Nanofabricación de Precisión, el Empaquetado y las Pruebas Ópticas
La litografía por haz de electrones y la litografía ultravioleta extrema son herramientas de patterning importantes para las características nanoscálicas de los cristales fotónicos. Sus costos de equipamiento y operación restringen su uso a aplicaciones donde un mayor rendimiento justifica el costo. Un estudio de 2025 sobre fabricación de metamateriales fotónicos identificó dificultades persistentes para lograr un registro de precisión en campos amplios con un rendimiento económicamente viable. La falta de protocolos unificados de prueba de fibra de cristal fotónico bajo el Comité Técnico 86 de la Comisión Electrotécnica Internacional (IEC) requiere trabajo de calificación personalizado en sectores conservadores. Los dispositivos médicos deben cumplir los requisitos de la norma 13485 de la Organización Internacional de Normalización, los componentes aeroespaciales necesitan especificaciones militares y los componentes de telecomunicaciones deben alinearse con las recomendaciones de la serie G del Sector de Normalización de las Telecomunicaciones de la Unión Internacional de Telecomunicaciones. Los fabricantes integrados más grandes pueden absorber estos costos con mayor facilidad porque ya operan infraestructura de fabricación y pruebas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Cristales Fotónicos Unidimensionales Anclan los Ingresos, Mientras que los Cristales Fotónicos Bidimensionales se ExpandenLos cristales fotónicos unidimensionales representaron el 42,56% del tamaño del mercado de cristales fotónicos por tipo en 2026. El mercado de cristales fotónicos continúa dependiendo de estas estructuras porque son compatibles con los procesos de deposición establecidos utilizados para fibra, recubrimientos, células solares y gestión térmica aeroespacial. Una investigación publicada en 2025 encontró que las pilas unidimensionales de silicio y dióxido de silicio lograron una emisividad infrarroja promedio tan baja como 0,076 en la banda de 3-5 µm. Los cristales fotnicos tridimensionales siguen siendo la categoría de ingresos más pequeña, pero son importantes para la óptica cuántica porque una banda prohibida tridimensional completa puede prevenir la emisión espontánea no deseada.
Se proyecta que los cristales fotónicos bidimensionales avancen a una CAGR del 7,13% hasta 2032. Las plataformas de láser de emisión superficial de cristal fotónico se están acercando a los 50 W de salida coherente desde un único dispositivo, según una revisión de 2026 de la Agencia Japonesa de Ciencia y Tecnología. Los diseños de biosensores bidimensionales también han demostrado la detección de glucosa en orina a 8×10⁻¹⁰ mol/L, y la impresión por transferencia puede ayudar a crear matrices de cavidades con longitudes de onda resonantes controladas. Hamamatsu Photonics K.K. identificó la fibra de cristal fotónico como una tecnología habilitadora para sistemas láser industriales y de seguridad de clase kilovatio en su informe de marzo de 2026. A medida que los costos a escala de fundición disminuyan, se espera que la demanda se desplace hacia diseños de mayor dimensión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Las Fibras Ópticas Definen los Ingresos, Mientras que los Diodos Emisores de Luz y las Pantallas Crecen más RápidoLas fibras ópticas representaron el 34,82% del tamaño del mercado de cristales fotónicos por aplicación en 2026. El mercado de cristales fotónicos utiliza diseños de fibra donde los productos convencionales de índice escalonado no pueden cumplir los requisitos de rendimiento, incluyendo diseños de mantenimiento de polarización, área de modo grande y núcleo hueco. En marzo de 2025, Fujikura Ltd. inició los envíos de muestras de la fibra de mantenimiento de polarización PANDA TitaniaBend, desarrollada conjuntamente con Corning Incorporated, para transceptores de 800 Gbit/s. En marzo de 2026, Fujikura Ltd. comercializó un cable de 4.000 fibras para centros de datos japoneses que aloja 4.000 fibras dentro de un diámetro exterior de 23 mm.
Se proyecta que los diodos emisores de luz y las pantallas avancen a una CAGR del 7,48% hasta 2032. Un estudio de 2025 encontró que la combinación de zafiro nanoestructurado y cristales fotónicos reflectantes mejoró la extracción de luz en un 150% en los LED ultravioleta B de nitruro de galio y aluminio. Las células solares y fotovoltaicas pueden utilizar el atrapamiento de luz de cristal fotónico, como lo demuestra el resultado certificado del 23,1% en células de silicio. Los sensores de imagen pueden utilizar filtros de polarización de cristal fotónico bidimensional para imágenes de resolución angular con una sola exposición. Los láseres, las fuentes de supercontinuo y los componentes ópticos discretos e integrados sirven para la medición de precisión, la imagen biomédica y las necesidades de gestión de longitud de onda.
Por Industria de Uso Final:
El Sector Industrial y de Manufactura Ancla los Ingresos, Mientras que el Sector Aeroespacial y de Defensa Impulsa el CrecimientoEl sector industrial y de manufactura representó el 37,61% de la participación del mercado de cristales fotónicos en 2026. El mercado de cristales fotónicos atrae demanda industrial recurrente a través del mecanizado láser de precisión, la visión artificial y la detección distribuida en plantas de semiconductores, ensamblaje automotriz y generación de energía. Hamamatsu Photonics K.K. informó que su segmento de láseres, donde la fibra de cristal fotónico es una tecnología central, tiene como objetivo una CAGR de ingresos del 16,7% desde el año fiscal 2025 hasta el año fiscal 2028. Gooch & Housego PLC y MKS Instruments, Inc. proporcionan componentes fotónicos de precisión e instrumentos ópticos, donde el suministro confiable y los registros de calificación son importantes.
Se proyecta que el sector aeroespacial y de defensa avance a una CAGR del 7,79% hasta 2032. En 2025, la Fuerza Aérea de los Estados Unidos otorgó a Heroica Technologies LLC un contrato de Investigación para la Innovación en Pequeñas Empresas Fase II de 1,8 millones de USD para sistemas de imagen infrarroja de onda media de cristal fotónico integrado en lentes[2]. La empresa declaró que los sistemas pueden ofrecer una reducción de tamaño y peso de 1.000 veces en comparación con la óptica refractiva convencional para plataformas pequeñas no tripuladas. Un estudio de 2025 reportó un material de sigilo de cristal fotónico unidimensional con un ancho de banda de absorción de radar de 4,95 GHz y una emisividad infrarroja promedio de 0,1063. Las ciencias de la vida y la salud también están adoptando biosensores, mientras que la investigación y el desarrollo sigue siendo un comprador importante a través de los programas de computación cuántica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Cristales Fotónicos en APAC
Asia-Pacífico concentró el 38,36% de la cuota del mercado de cristales fotónicos en 2026 y se proyecta que avance a una CAGR del 7,51% hasta 2032. El mercado de cristales fotónicos tiene una sólida base regional en Asia-Pacífico debido a la fabricación óptica de China, la capacidad en semiconductores compuestos de Japón y las inversiones en pantallas de Corea del Sur. Una revisión de 2026 de la Agencia Japonesa de Ciencia y Tecnología indicó que los fabricantes japoneses de dispositivos ópticos de fosfuro de indio concentraban el 50% del sector de componentes fotónicos avanzados para centros de datos. Los proveedores chinos están avanzando hacia diseños de fibra de núcleo hueco y no lineal para enlaces de centros de datos de inteligencia artificial, 5G y 6G. La inversión de Corea del Sur en arquitecturas de mini diodos emisores de luz y micro diodos emisores de luz amplía la demanda en aplicaciones de pantallas.
Mercado de Cristales Fotónicos en América del Norte
América del Norte es una base regional líder en computación cuántica fotónica, óptica co-empaquetada y fotónica aeroespacial. La expansión de capacidad planificada en Estados Unidos por parte de Corning Incorporated y su asociación plurianual con NVIDIA tienen como objetivo aumentar la capacidad de fabricación doméstica de conectividad. La asociación de Lumentum Operations LLC con NVIDIA refleja la inversión en óptica avanzada para sistemas de inteligencia artificial. Canadá está desarrollando una base de fabricación cuántica a través del Proyecto OPTIMISM para el empaquetado de circuitos integrados fotónicos y el ensamblaje de módulos cuánticos.
Mercado de Cristales Fotónicos en EMEA y América del Sur
Europa mantiene capacidad de investigación y fabricación especializada en Alemania, el Reino Unido, Francia y los países nórdicos. STMicroelectronics e IMEC están apoyando la línea de fotónica de silicio de 300 mm del consorcio STARLight para aplicaciones de inteligencia artificial, centros de datos, telecomunicaciones y automoción hasta 2028. La Línea Piloto de Fotónica para Computación Cuántica proporciona fabricación distribuida para circuitos integrados fotónicos de grado cuántico. América del Sur sigue vinculada a la expansión de las telecomunicaciones en Brasil y Argentina. Oriente Medio y África se encuentran en una etapa temprana de adopción a medida que las redes de fibra se vuelven más densas.
Panorama Competitivo
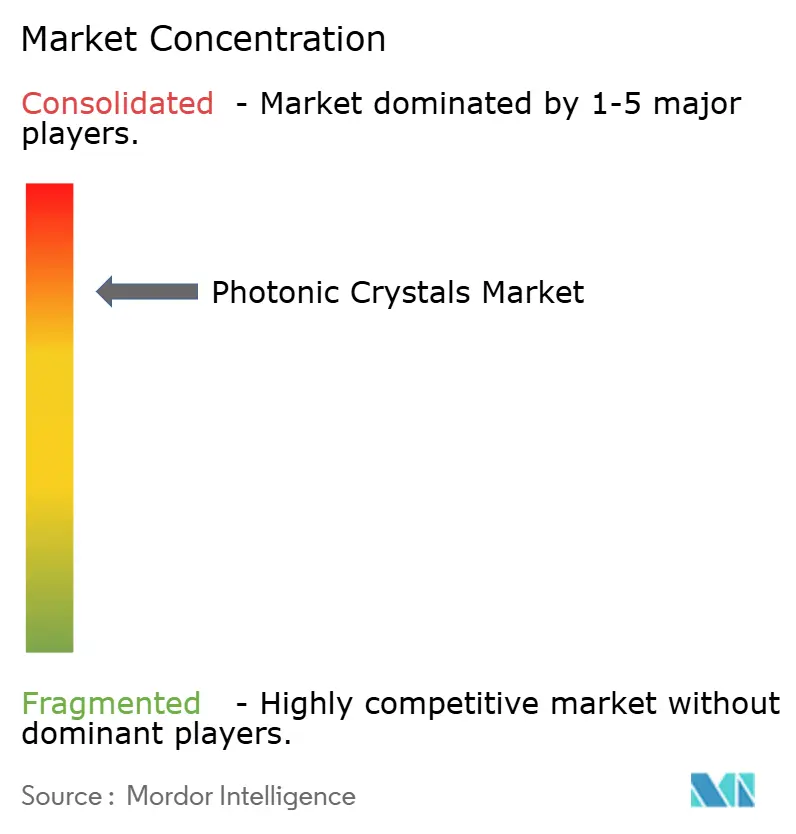
El mercado de cristales fotónicos está consolidado, con los cinco principales actores que incluyen Photonic Lattice, Inc., Corning Incorporated, GLOphotonics, Exail y Shanghai Precilasers Technology Co., Ltd. La competencia ha aumentado a medida que los clientes de infraestructura de inteligencia artificial establecen relaciones directas con los fabricantes de componentes ópticos. En marzo de 2026, Lumentum Operations LLC anunció una asociación estratégica con NVIDIA para tecnología óptica avanzada. En mayo de 2026, Corning Incorporated anunció su asociación con NVIDIA y los planes para 3 plantas en Carolina del Norte y Texas, mientras que productores especializados como GLOphotonics y Photonic Lattice, Inc. compiten en fotónica cuántica e iluminación ultravioleta.
OFS Fitel, LLC ha perseguido propiedad intelectual para fibra de cristal fotónico endurecida contra la radiación y redes de fibra de retrodispersión mejorada para monitoreo nuclear y detección distribuida. Hamamatsu Photonics K.K. declaró en marzo de 2026 que la fibra de cristal fotónico es una tecnología habilitadora central para sistemas láser de clase kilovatio. Su integración en junio de 2026 de la subsidiaria NKT Photonics refleja un enfoque vertical hacia plataformas de láseres cuánticos, de seguridad e industriales. Esta estrategia ayuda a los proveedores a controlar el rendimiento de los componentes, el conocimiento de fabricación y la calificación de clientes. El mercado de cristales fotónicos recompensa por tanto a las empresas que pueden vincular la capacidad en materiales con el conocimiento de sistemas específicos para cada aplicación.
La fibra de cristal fotónico de núcleo hueco para comunicaciones de baja latencia y los biosensores bidimensionales para diagnósticos portátiles tienen espacio para nueva capacidad. Luna Innovations Incorporated, Newport Corporation y MKS Instruments, Inc. compiten en instrumentos de precisión y detección, donde los portafolios de calificación y la experiencia en aplicaciones son importantes. Exail, Gooch & Housego PLC, Opalux Inc. y Shanghai Precilasers Technology Co., Ltd. también atienden requisitos ópticos y de láser especializados. Fujikura Ltd. y FURUKAWA ELECTRIC CO., LTD. se benefician de su experiencia en fibra y cable, mientras que IPG Photonics Corporation sigue siendo relevante para los láseres de fibra de alta potencia. La presión sobre los precios es más probable en las categorías de dispositivos maduros, mientras que las aplicaciones avanzadas de fibra y fotónica cuántica siguen siendo disputadas entre proveedores especializados.
Líderes de la Industria de Cristales Fotónicos
-
Photonic Lattice, Inc.
-
Corning Incorporated
-
GLOphotonics
-
Exail
-
Shanghai Precilasers Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cristales Fotónicos Empresas cubiertas en este informe
- Corning Incorporated
- Exail
- Fujikura Ltd.
- FURUKAWA ELECTRIC CO., LTD.
- GLOphotonics
- Gooch & Housego PLC
- Hamamatsu Photonics K.K.
- IPG Photonics Corporation
- Lumentum Operations LLC
- Luna Innovations Incorporated
- MKS Instruments, Inc.
- Newport Corporation
- OFS Fitel, LLC
- Opalux Inc.
- Photonic Lattice, Inc.
- Shanghai Precilasers Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Cristales Fotónicos
- Septiembre de 2026: El Departamento de Comercio de los Estados Unidos finalizó un premio de investigación y desarrollo de la Ley CHIPS y Ciencia de hasta 100 millones de USD a PsiQuantum para computación cuántica fotónica, cubriendo el empaquetado fotónico de ultra baja pérdida y materiales electro-ópticos. El premio apoya el mercado de cristales fotónicos al avanzar en las tecnologías de circuitos integrados fotónicos y los materiales necesarios para sistemas de computación cuántica escalables.
- Julio de 2026: La Comisión Europea lanzó el proyecto Línea Piloto de Fotónica para Cuántica, con un costo total de 51,5 millones de EUR (aproximadamente 56,3 millones de USD) y una contribución de la Unión Europea de 24,9 millones de EUR (aproximadamente 27,2 millones de USD), para establecer infraestructura de fabricación de circuitos integrados fotónicos para aplicaciones cuánticas hasta marzo de 2029. El proyecto apoya el mercado de cristales fotónicos al fortalecer las capacidades de fabricación e integración para componentes ópticos avanzados utilizados en fotónica cuántica.
Alcance del Informe Global del Mercado de Cristales Fotónicos
Los cristales fotónicos son materiales ópticos diseñados con variaciones periódicas en el índice de refracción que controlan la propagación de la luz en longitudes de onda específicas. Sus propiedades ópticas permiten la manipulación y el confinamiento de la luz en aplicaciones que involucran detección, imagen, comunicaciones y dispositivos fotónicos.
El Mercado de Cristales Fotónicos está segmentado por tipo, aplicación, industria de uso final y geografía. Por tipo, el mercado está segmentado en cristales fotónicos unidimensionales, cristales fotónicos bidimensionales y cristales fotónicos tridimensionales. Por aplicación, el mercado está segmentado en fibras ópticas, diodos emisores de luz y pantallas, sensores de imagen, células solares y fotovoltaicas, láseres y fuentes de supercontinuo, componentes ópticos discretos e integrados y otras aplicaciones. Por industria de uso final, el mercado está segmentado en industrial y manufactura, aeroespacial y defensa, ciencias de la vida y salud, investigación y desarrollo y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los cristales fotónicos en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Cristales Fotónicos Unidimensionales |
| Cristales Fotónicos Bidimensionales |
| Cristales Fotónicos Tridimensionales |
| Fibras Ópticas |
| Diodos Emisores de Luz y Pantallas |
| Sensores de Imagen |
| Células Solares y Fotovoltaicas |
| Láseres y Fuentes de Supercontinuo |
| Componentes Ópticos Discretos e Integrados |
| Otras Aplicaciones |
| Industrial y Manufactura |
| Aeroespacial y Defensa |
| Ciencias de la Vida y Salud |
| Investigación y Desarrollo |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Cristales Fotónicos Unidimensionales | |
| Cristales Fotónicos Bidimensionales | ||
| Cristales Fotónicos Tridimensionales | ||
| Por Aplicación | Fibras Ópticas | |
| Diodos Emisores de Luz y Pantallas | ||
| Sensores de Imagen | ||
| Células Solares y Fotovoltaicas | ||
| Láseres y Fuentes de Supercontinuo | ||
| Componentes Ópticos Discretos e Integrados | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Industrial y Manufactura | |
| Aeroespacial y Defensa | ||
| Ciencias de la Vida y Salud | ||
| Investigación y Desarrollo | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cristales fotónicos?
El tamaño del mercado de cristales fotónicos fue valorado en 73,77 mil millones de USD en 2026 y se estima que crecerá desde 78,48 mil millones de USD en 2027 hasta alcanzar los 108,95 mil millones de USD en 2032, a una CAGR del 6,78% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de cristales fotónicos?
Las conexiones de centros de datos de inteligencia artificial, los LED y células solares eficientes, la detección industrial y la inversión en fotónica cuántica están apoyando la demanda.
¿Qué tipo tuvo la mayor participación en 2026?
Los cristales fotónicos unidimensionales representaron el 42,56% de la participación del mercado en 2026.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que los diodos emisores de luz y las pantallas avancen a una CAGR del 7,48% hasta 2032, respaldados por una mejor extracción de luz en los LED ultravioleta.