
医薬品グレード炭酸リチウム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 163.97 百万米ドル |
| 市場規模 (2032) | 214.91 百万米ドル |
| 成長率 (2027 - 2032) | 5.56 % |
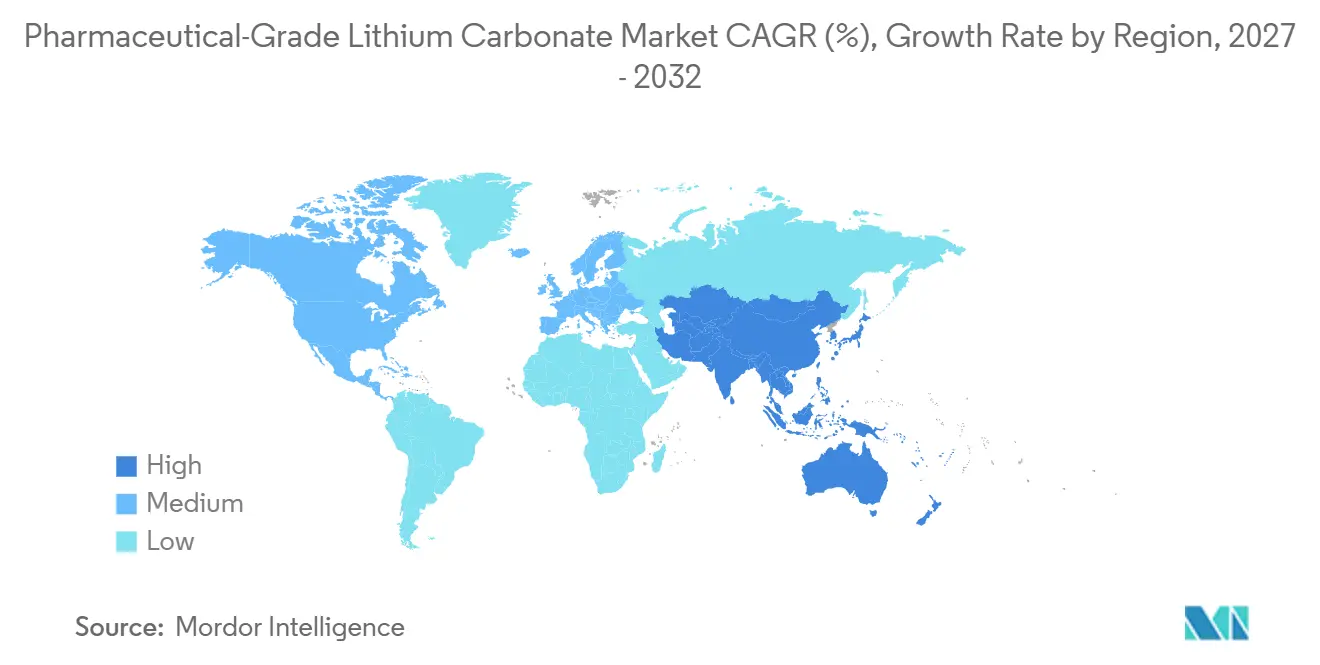
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
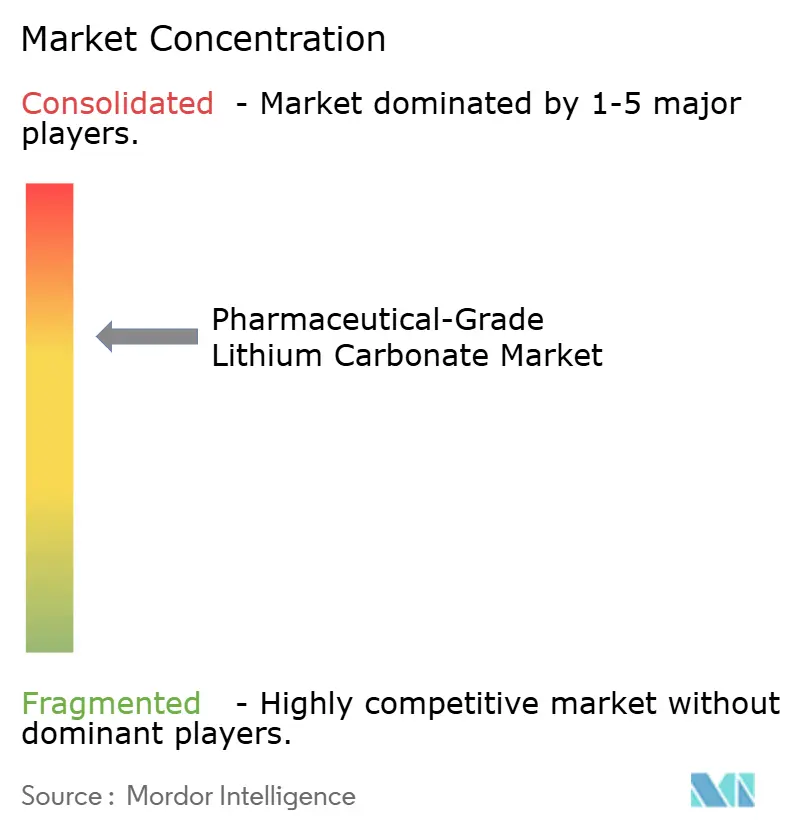
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品グレード炭酸リチウム市場分析
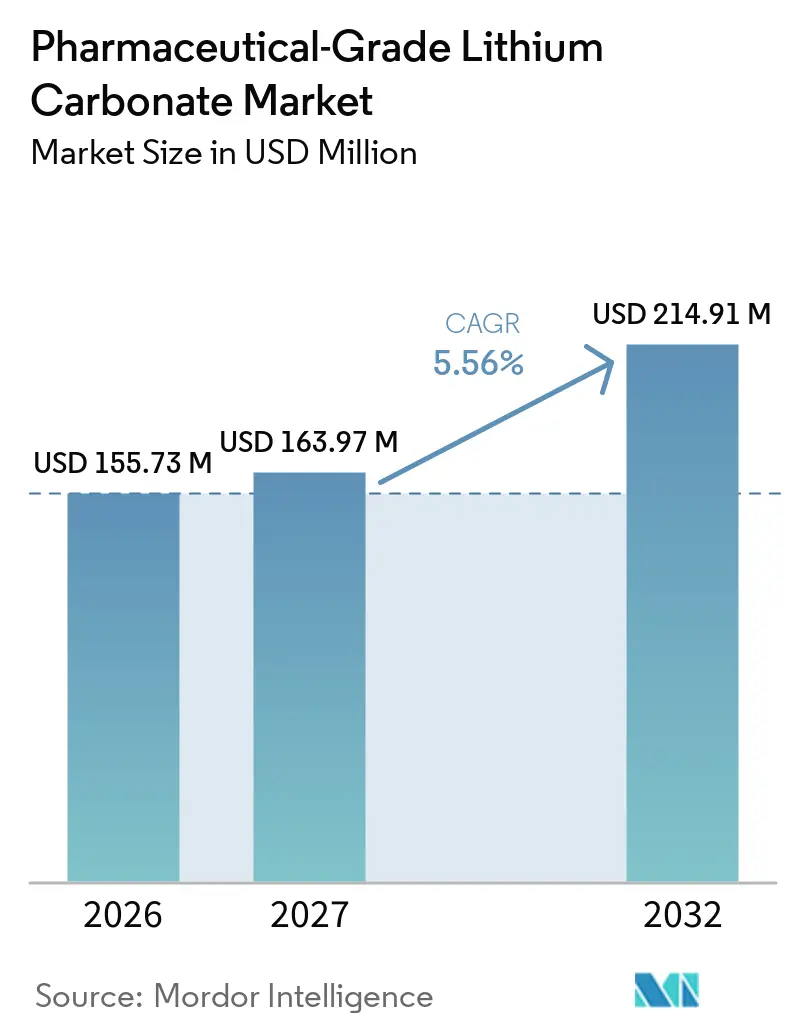
医薬品グレード炭酸リチウム市場規模は2026年に1億5,573万米ドルと評価され、2027年の1億6,397万米ドルから2032年には2億1,491万米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.56%となっています。需要は双極性障害の継続的な治療ニーズと結びついており、世界中で推定4,000万人が双極性障害を抱えている一方、より広範なスクリーニングによってより多くの患者が医療を受けるようになっています。医薬品グレード炭酸リチウム市場は、医薬品がアメリカ薬局方、欧州薬局方、日本薬局方が定める含量および不純物限度値を満たさなければならないため、電池用・業用供給とは別個のものとなっています。この適格性要件により、迅速なサプライヤー代替が制限され、コモディティリチウム価格が変動した際に既存の生産者が優位性を持ちます。医薬品グレード炭酸リチウム市場はまた、長時間作用型製剤への需要、より広範なプライマリケアスクリーニング、および北米・欧州・アジア太平洋全域における適格供給源の拡大ニーズからも恩恵を受けています。
レポートの主要ポイント
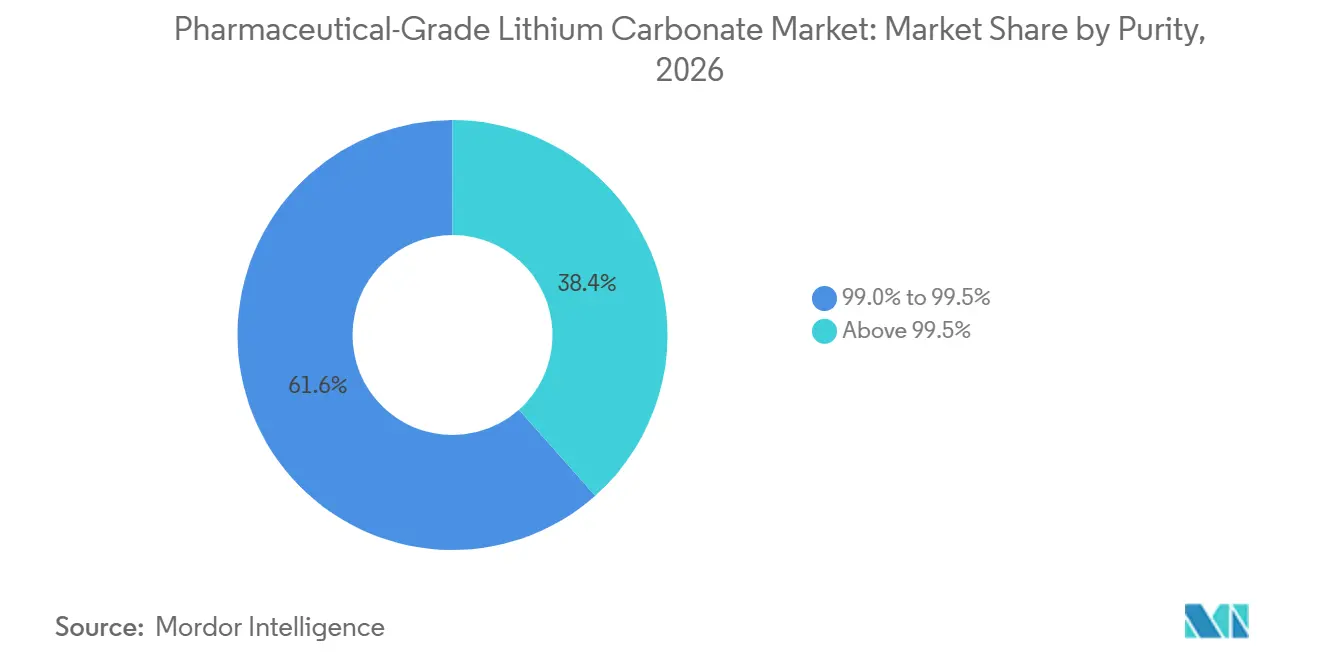
- 純度別では、99.0%~99.5%セグメントが2026年の医薬品グレード炭酸リチウム市場シェアの61.56%を占め、99.5%超セグメントは2032年までに6.12%のCAGRで成長すると予測されています。
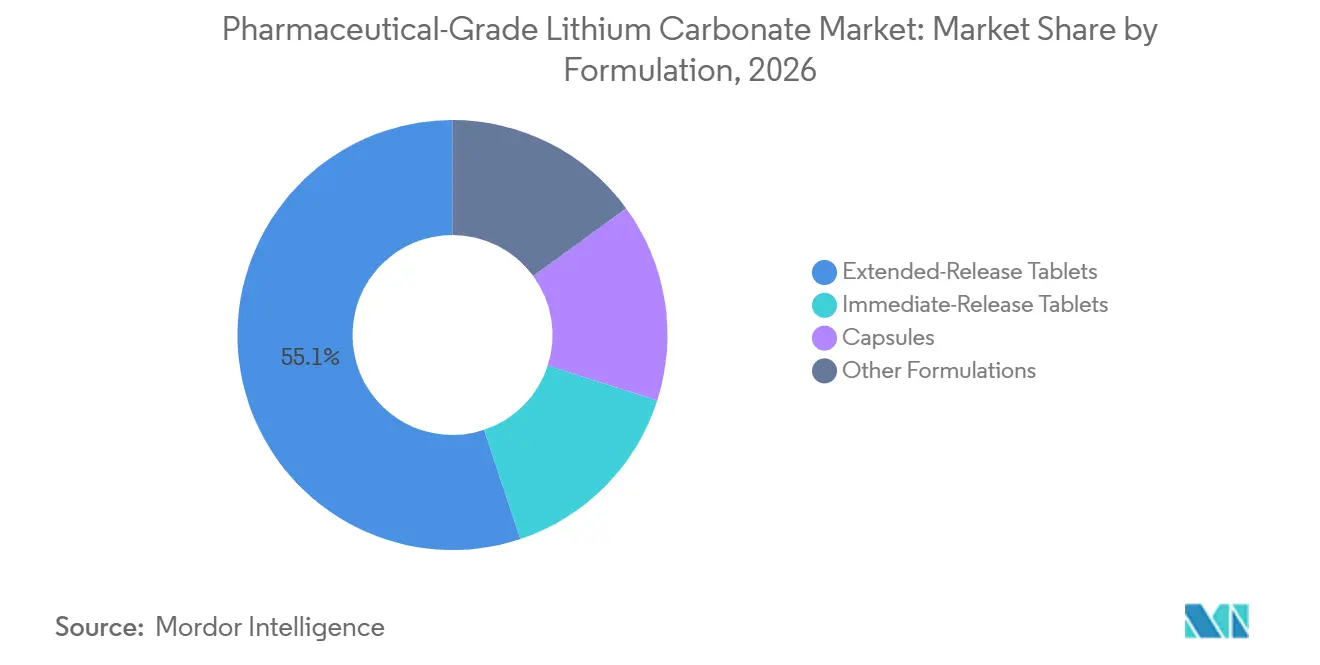
- 製剤別では、徐放性錠剤が2026年の医薬品グレード炭酸リチウム市場シェアの55.12%を占め、2032年までに6.51%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の医薬品グレード炭酸リチウム市場シェアの42.68%を占め、アジア太平洋地域は2032年までに6.44%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 双極性障害の診断・治療の増加 | +2.1% | 北米および西欧で顕著な影響を伴うグローバル | 短期(2年以内) |
| メンタルヘルスへのアクセスとスクリーニングの拡大 | +1.6% | APACが中心、MEAおよびラテンアメリカへの波及 | 中期(2~4年) |
| 徐放性療法と服薬アドヒアランス支援への選好 | +1.3% | 北米および欧州が主導するグローバル | 短期(2年以内) |
| 医薬品グレードの供給適格性とマルチソース調達 | +0.8% | 北米およびEU | 中期(2~4年) |
| アジア太平洋における医薬品製造の拡大 | +0.6% | APACが中心(インド、中国) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
双極性障害の診断・治療の増加
双極性障害は、一度限りの治療ではなく継続的な管理を必要とするため、持続的な治療ニーズを生み出します。世界保健機関は2019年に4,000万人が双極性障害を抱えて生活しており、この疾患は重大な障害および自殺リスクの上昇と関連していると報告しました[1]。医薬品グレード炭酸リチウム市場は、症状発現から正式な診断までの時間を短縮する取り組みから恩恵を受けています。より広範な精神科研修とデジタルスクリーニングにより、維持薬がより一貫して処方されるプライマリケアの場へと治療の意思決定を移行させることができます。初期治療におけるリチウムの使用は新薬との競合に直面する可能性がありますが、長期維持コホートは引き続き繰り返しの需要を生み出しています。このパターンは、新規処方の組み合わせが変化する場合でも、適格な原薬供給への需要を支えています。
メンタルヘルスへのアクセスとスクリーニングの拡大
世界保健機関は2025年11月に、2028年まで精神的・神経学的・物質使用障害に関するサービスを強化するため、メンタルヘルスに関する特別イニシアチブの第2フェーズを開始しました。このプログラムはアジア、アフリカ、ラテンアメリカの優先国におけるサービス拡大を目標としていす。医薬品グレード炭酸リチウム市場は、プライマリケア提供者が以前は正式なサービスへのアクセスが限られていた患者を特定・治療するにつれて恩恵を受けることができます。世界保健機関はまた、71%の国がメンタルヘルスを5つの基準のうち少なくとも3つに対してプライマリケアに統合したと報告しました。即放性錠剤とカプセル剤は、低複雑度のケア環境に適合するため、初期段階のサービス拡大においてより適している場合があります。2025年4月のペルーによる炭酸リチウム300mgの集中調達は、公共調達がより一貫性の低い流通に依存していた市場において需要を正式化できることを示しています。
徐放性療法と服薬アドヒアランス支援への選好
安定した血中濃度が即放性投与に関連するいくつかの課題を軽減できるため、徐放性リチウムが注目を集めています。2025年に実施された143名の患者を対象とした2年間の研究では、徐放性リチウムは即放性リチウムと比較して振戦および消化器系有害事象が少なく、治療アドヒアランスが良好であることが示されました。したがって、医薬品グレー炭酸リチウム市場は、継続使用を支援する製剤を通じて高付加価値の需要への経路を持っています。アドヒアランスの改善により、リチウム療法の適切な候補者として残る患者における治療中断、再発、および再入院を減少させることができます。より安定したトラフ濃度は、より厳密な臨床モニタリングを必要とする患者の慎重な用量調整にも役立つ場合があります。製剤開発者は、放出プロファイルが製造バッチ全体にわたる信頼性の高い材料特性に依存するため、一貫した原薬品質を必要としています。
医薬品グレードの供給適格性とマルチソース調達
医薬品メーカーは、原薬サプライヤーを適格とする際に管理されたプロセスを使用しなければなりません。米国の現行適正製造基準(GMP)要件は、21連邦規則集(CFR)第210部および第211部に基づく医薬品の製造、加工、包装、および保管を対象としています[2]。医薬品グレード炭酸リチウム市場は、以前の供給途絶が単一ソース購買の限界を露呈した後、完成剤形メーカーが複数のサプライヤーを適格とする際に恩恵を受けます。適格性確認には、監査、分析法バリデーション、安定性エビデンス、および製品試験が必要となる場合があり、その後にソースを大規模に使用できるようになります。これらのステップにより、サプライヤーとの関係がより強固になり、適格な生産者全体にわたって需要が広がります。Albemarle Corporationは、そのスペシャルティ事業がグローバルな顧客基盤の中でライフサイエンス顧客にサービスを提供していると報告しており、スペシャルティリチウム供給における確立された品質システムの重要性を示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高純度リチウム原料の価格変動と供給集中 | -1.2% | グローバル、統合された原材料供給を持たない生産者にとって最も深刻 | 中期(2~4年) |
| 狭治療域とモニタリング負担 | -0.9% | グローバル;検査能力が限られた低・中所得国の環境で最も制約が大きい | 長期(4年以上) |
| 腎臓、甲状腺、妊娠、および薬物相互作用に関する安全性上の制約 | -0.5% | グローバル、女性患者コホートおよび高齢者集団に特に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高純度リチウム原料の価格変動と供給集中
医薬品グレード炭酸リチウムは、電池グレードおよび工業グレードの材料とは別の製造管理を必要とします。各バッチは、医薬品サプライチェーンに入る前に、文書化された薬局方の含量および不純物要件を満たさなければなりません。したがって、医薬品グレード炭酸リチウム市場は、コモディティサプライチェーンほど迅速に原料や供給源を変更することができません。メーカーは、新しい投入源を使用する前に規制上の評価と裏付けとなる品質データを必要とする場合があります。リチウム採掘は限られた数の生産地域に集中しており、非統合型生産者は原料の不確実性にさらされる可能性があります。長期供給契約は、より高い原料コストが医薬品顧客に転嫁される速度を制することができます。
狭い治療域とモニタリング負担
有効用量範囲が狭く、過剰な濃度が有害となる可能性があるため、リチウム治療には血液検査が必要です。医薬品グレード炭酸リチウム市場は、検査室とフォローアップサービスが限られている地域では普及が遅くなります。2025年の実現可能性研究では、モニタリングガイダンスへのアドヒアランスを改善する方法として、ポイントオブケアリチウム検査が評価されました。このような研究は、特に医療資源が限られた環境において、モニタリングが実際の障壁であり続けることを示しています。オンサイト検査能力を持たないコミュニティプログラムは、リチウムが臨床的に適切であっても他の薬剤を選択する場合があります。この制約は、南アジアの農村部およびサブサハラアフリカの一部における需要成長を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
純度別:
99.0%~99.5%がリード、99.5%超が拡大99.0%~99.5%セグメントは2026年に61.56%のシェアを占めました。このティアは、多くの確立されたジェネリック承認のベースライン要件を満たし、従来の炭酸リチウム製品の大部分のシェアを支えています。アメリカ薬局方の仕様では、乾燥ベースで最低99.0%の炭酸リチウム含量と、関連不純物の規定限度値が要求されています。このティアは、適合した材料品質と非常に高い純度ルートに関連する追加の加工コストとのバランスを提供します。Albemarle Corporationはライフサイエンス用途にサービスを提供するスペシャルティ材料事業を維持しており、管理された生産とロット文書化の必要性を示しています。多くのジェネリックメーカーにとって、このグレードは確立された製剤の実用的な選択肢であり続けています。
99.5%超セグメントは2032年までに6.12%のCAGRで成長すると予測されています。より高純度材料に対するこの医薬品グレード炭酸リチウム市場規模は、より厳格な不純物への期待と高度な製剤における再現性のある溶出性能の必要性によって支えられています。より高い仕様の材料は、製剤開発者が徐放性製品を製造する際にバッチ間でより一貫したパフォーマンスを維持するのに役立ちます。また、材料品質要件がより厳しい新しい治療プログラムの開発作業にも必要とされる場合があります。2025年の無作為化研究では、治療抵抗性うつ病におけるリチウム増強とクエチアピン増強が評価され、従来の双極性障害治療を超えた潜在的な用途への注目が維持されています。現行適正製造基準および医薬品規制調和国際会議Q7への期待は、両方の純度ティアの適格性において引き続き中心的な役割を果たしています。
製剤別:
徐放性錠剤が現在の規模と高い成長率を兼ね備える徐放性錠剤は2026年に55.12%のシェアを占めました。同製剤は2032年までに6.51%のCAGRで成長すると予測されており、現在の価値と予測成長率の両方においてリードするフォーマットとなっています。その地位は、長期治療中のより安定した血清濃度と良好な忍容性の必要性と結びついています。2025年の比較研究では、徐放性リチウムは2年間にわたって振戦および消化器系有害事象が少ないことが示されました。支払者と処方集委員会は、アドヒアランスの強化と治療中断の減少への道筋が見えた場合に徐放性製品を優先する場合があります。Hikma Pharmaceuticals USA Inc.およびGlenmark Pharmaceuticals Inc.は、米国市場向けに炭酸リチウム徐放性製剤の承認製品を持っています。
即放性錠剤とカプセル剤は、用量漸増および異なる投与オプションを必要とする患者にとって引き続き重要です。Hikma Pharmaceuticals USA Inc.は、米国の医薬品ラベリングシステムを通じて複数の規格の炭酸リチウム錠剤とカプセル剤を掲載しています。カプセル剤は錠剤の嚥下が困難な患者を支援でき、その他の製剤には一部の小児用途向けの経口液剤が含まれます。これらの製品は、医薬品グレード炭酸リチウム市場が一つの剤形では満たせない臨床要件に対応するのに役立ちます。生産者はまた、一貫した溶出プロファイルを実現するために、ヒプロメロースおよびアルギン酸ナトリウムマトリックスを含む徐放性賦形剤の使用にも取り組んでいます。溶出試験および完成品品質基準を満たす必要性により、すべての製剤カテリーにわたって原薬の一貫性が重要であり続けています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
北米
北米は2026年に42.68%のシェアを占めました。この地域には確立された精神科医療システム、多数のジェネリック医薬品承認、および成熟した薬局流通チャネルがあります。米国食品医薬品局は、サプライチェーン内の製品および有効成分を含む医薬品品質を監視するために、医薬品品質サンプリングおよび試験プログラムを使用しています。これらのコンプライアンス要因により、品質文書化と信頼性の高い供給が重要な競争要件となっています。米国は広範な維持治療患者基盤を通じて繰り返しの需要を支えています。カナダは、不足時の例外的な輸入プロセスを含む国内および輸入医薬品を通じて需要を加えています。Hikma Pharmaceuticals USA Inc.は、必須ジェネリック医薬品の供給能力を支援するため、2030年までに米国の製造・研究施設に10億米ドルを投資すると発表しました。北米の医薬品グレード炭酸リチウム市場は、規制審査、確立されたジェネリックポートフォリオ、および品質監督を維持する能力によって引き続き形成されています。
アジア太平洋
アジア太平洋地域は2032年までに6.44%のCAGRで成長すると予測されています。中国とインドは、医薬品製造、より広範な医療アクセス、および国内外の顧客からの需要を通じて成長を支えています。Jiangsu Nhwa Pharmaceutical Co., Ltd.は、炭酸リチウム徐放性錠剤が活発な商業製品であると報告し、2025年の年次報告書において国際登録作業に言及しました。Jiangsu Lianhuan Pharmaceutical Co., Ltd.は2025年上半期に12億8,000万人民元の収益を報告し、前年比14.12%増となり、海外事業が医薬品活動を支援しました。日本と韓国は、現地の薬局方基準が品質への期待を導くため、より高い仕様のロットへの需要を加えています。この地域は、少数の供給源への依存を低減できる、より広範な適格製造オプションの基盤を開発しています。地域の生産物がより厳格に規制された輸出市場に参入する前に、規制コンプライアンスと国際登録が引き続き必要です。
欧州、南米、中東・アフリカ
欧州では、医薬品品質監督が欧州薬局方要件に従うドイツ、フランス、英国において確立された消費があります。Essential Pharma Limitedは、継続的な供給を必要とする患者向けのリチウム関連製品を含む欧州でのスペシャルティ医薬品流通を維持しています。欧州医薬品庁は、医薬品および有効成分の製造コンプライアンスを評価するために適正製造基準査察を使用しています。この規制上の影響は、監査対応可能な品質システムを維持できるサプライヤーを優遇します。南米は、ペルーの2025年炭酸リチウム入札を含む政府調達を通じて、より構造化された需要を構築しています。中東・アフリカは現在の需要は低いですが、スクリーニングの拡大とプライマリケアプログラムが将来の治療アクセスを支援することができます。世界保健機の第2次メンタルヘルスイニシアチブには、アフリカとラテンアメリカの優先国が含まれており、サービス開発のための制度的な経路を生み出しています。これらの地域は、臨床モニタリングインフラと医薬品調達システムが共に改善される長期的な機会を提示しています。
市場ランドスケープ
医薬品グレード炭酸リチウム市場は中程度に集中しており、上位5社にはAlbemarle Corporation、Rio Tinto、Jiangsu Lianhuan Pharmaceutical Co., Ltd.、Jiangsu Nhwa Pharmaceutical Co., Ltd.、およびBlanverが含まれます。統合型リチウム生産者は、一つのサプライチェーン内で採掘、精製、バッチ分離、および品質文書化を管理できる場合に優位性を持ちます。Albemarle Corporationは、より広範なリチウムポートフォリオとともに、そのスペシャルティ事業を通じて医薬品およびライフサイエンス顧客にサービスを提供しています。Rio Tintoは2025年にArcadium Lithium PLCを買収した後、リチウムポジションを拡大し、アルゼンチンとカナダでリチウムプロジェクトの開発を継続しています。これらのサプライヤーは、上流の材料と加工をより大きく管理しているため、長期的な適格性関係を支援することができます。その規模は、材料と施設の個別の医薬品適格性確認の必要性を排除するものではありません。
完成剤形の競争は、承認された剤形、供給継続性、およびコンプライアンスパフォーマンスを通じて競争するジェネリック医薬品会社全体にわたってより分散しています。Hikma Pharmaceuticals USA Inc.、Glenmark Pharmaceuticals Inc.、ANI Pharmaceuticals, Inc.、およびViatris Inc.は、医薬品グレード炭酸リチウム市場の製剤側に関連しています。米国食品医薬品局は2025年7月、重大な現行適正製造基準違反を特定した後、Glenmark Pharmaceuticals LimitedのPithampur施設に警告書を発行しました。この措置は、査察結果がジェネリック供給における商業的地位に影響を与える可能性があることを示しています。Hikmaの計画された製造投資は、企業が国内生産能力を強化している方法の第2の例です。即放性、徐放性、カプセル剤、および液剤フォーマット全体にわたる製品の幅広さは、調達決定においてサプライヤーをさらに差別化することができます。
インドおよびその他の発展途上製造拠点において医薬品グレード適格性を達成できる原薬生産者には機会が残っています。小児用および経口液剤フォーマットは、製品の入手可能性が限られているため新たな開発を支援する可能性がある別の分野です。治療抵抗性うつ病におけるリチウムの研究も、将来の臨床・規制作業がより広範な使用を支持する場合、非常に高純度の材料への関心を高める可能性があります。医薬品規制調和国際会議Q7ガイダンス、米国現行適正製造基準要件、および欧州医薬品庁の査察への期待は、中小企業にとって引き続き参入障壁となっています。したがって、医薬品グレード炭酸リチウム市場は製剤供給において断片化されていますが、検証済み品質システムと適格な上流材料に関して意味のある参入障壁を持っています
医薬品グレード炭酸リチウム産業のリーダー企業
-
Albemarle Corporation
-
Rio Tinto
-
Jiangsu Lianhuan Pharmaceutical Co., Ltd.
-
Jiangsu Nhwa Pharmaceutical Co., Ltd.
-
Blanver
- 注:主要企業の掲載順は順位を示すものではありません。
医薬品グレード炭酸リチウム市場 このレポートでカバーされる企業
- Albemarle Corporation
- American Elements
- ANI Pharmaceuticals, Inc.
- AXIOM CHEMICALS PVT. LTD
- Blanver
- Essential Pharma Limited
- Glenmark Pharmaceuticals Inc.
- Hikma Pharmaceuticals USA Inc.
- Hubei Rison Chemical Co., Ltd.
- Jiangsu Lianhuan Pharmaceutical Co., Ltd.
- Jiangsu Nhwa Pharmaceutical Co., Ltd.
- Mylan Inc.
- Panchsheel Organics Ltd
- Rio Tinto
- Zhenjiang Poworks Co., Ltd.
最近の産業開発事情 医薬品グレード炭酸リチウム市場
- 2026年10月:Rio Tintoはアルゼンチンにおいてサル・デ・ビダリチウム施設とフェニックス1B拡張を開業し、これらのプロジェクトにより合計年間2万5,000メトリックトンの炭酸リチウム換算生産量が追加される見込みです。この開発は生産能力を拡大することで、より広範な炭酸リチウムサプライチェーンを支援します。
- 2026年9月:E3 Lithiumは、インドを拠点とするEpsilon CAMと、カナダのアルバータ州にある提案中のクリアウォータープロジェクトから5年間にわたり年間最大5,000メトリックトンの炭酸リチウムを供給することを検討する拘束力のない覚書に署名しました。この潜在的な合意は、国際的な炭酸リチウム供給パートナーシップの開発とサプライチェーン機会の拡大を強調することで、医薬品グレード炭酸リチウム市場を支援します。
世界の医薬品グレード炭酸リチウム市場レポートの範囲
医薬品グレード炭酸リチウムは、医薬品用途の品質要件満たすように製造された高純度リチウム化合物です。特定の気分障害の管理のために処方される医薬品の原薬として使用されています。
医薬品グレード炭酸リチウム市場は、純度、製剤、および地域によってセグメント化されています。純度別では、市場は99.0%~99.5%および99.5%超にセグメント化されています。製剤別では、市場は徐放性錠剤、即放性錠剤、カプセル剤、およびその他の製剤にセグメント化されています。レポートはまた、15カ国における医薬品グレード炭酸リチウムの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 99.0%~99.5% |
| 99.5%超 |
| 徐放性錠剤 |
| 即放性錠剤 |
| カプセル剤 |
| その他の製剤 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 純度別 | 99.0%~99.5% | |
| 99.5%超 | ||
| 製剤別 | 徐放性錠剤 | |
| 即放性錠剤 | ||
| カプセル剤 | ||
| その他の製剤 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
医薬品グレード炭酸リチウム市場の規模はどのくらいですか?
医薬品グレード炭酸リチウム市場規模は2026年に1億5,573万米ドルと評価され、2027年の1億6,397万米ドルから2032年には2億1,491万米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.56%となっています。
医薬品グレード炭酸リチウムの需要を牽引しているものは何ですか?
需要は双極性障害の治療ニーズ、より広範なメンタルヘルススクリーニング、およびアドヒアランスを改善できる徐放性リチウム製品への選好によって支えられています。
2026年に最大のシェアを持った純度はどれですか?
99.0%~99.5%純度セグメントは、多くの確立されたジェネリック製品の薬局方ベースライン要件を満たすため、2026年に市場シェアの61.56%を占めました。
2032年まで最も速く成長すると予想される製剤はどれですか?
徐放性錠剤は、より安定した血清濃度と良好な忍容性を支援するため、2032年まで6.51%のCAGRで成長すると予測されています。