
Marktgröße und Marktanteil für pharmazeutisches Lithiumcarbonat
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 163.97 Millionen US-Dollar |
| Marktgröße (2032) | 214.91 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pharmazeutisches Lithiumcarbonat von Mordor Intelligence
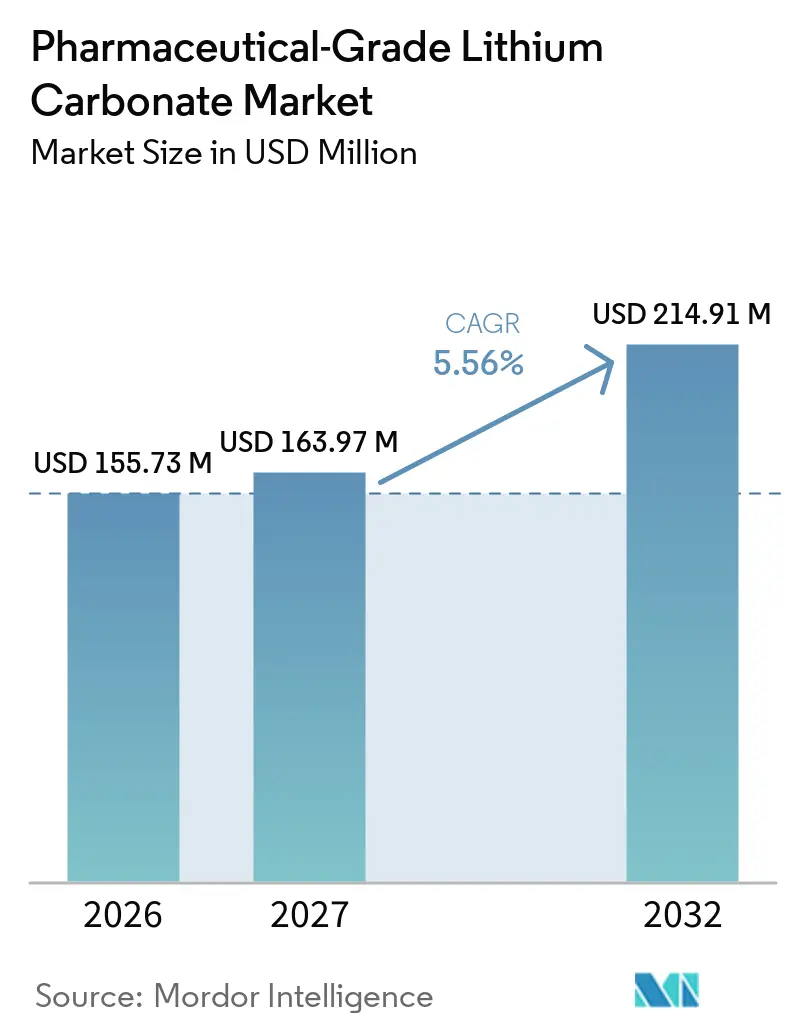
Die Marktgröße für pharmazeutisches Lithiumcarbonat wurde 2026 auf 155,73 Millionen USD geschätzt und soll von 163,97 Millionen USD im Jahr 2027 auf 214,91 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,56 % während des Prognosezeitraums (2027–2032). Die Nachfrage ist an den anhaltenden Behandlungsbedarf bei bipolaren Störungen geknüpft, von denen weltweit schätzungsweise 40 Millionen Menschen betroffen sind, während eine breitere Früherkennung mehr Patienten in die Versorgung bringt. Der Markt für pharmazeutisches Lithiumcarbonat bleibt von der Batterie- und Industrieversorgung getrennt, da Arzneimittelprodukte die Gehalts- und Verunreinigungsgrenzwerte des United States Pharmacopeia, des Europäischen Arzneibuches und des Japanischen Arzneibuches erfüllen müssen. Diese Qualifizierungsanforderung schränkt einen schnellen Lieferantenwechsel ein und verschafft etablierten Herstellern einen Vorteil, wenn sich die Rohstoffpreise für Lithium ändern. Der Markt für pharmazeutisches Lithiumcarbonat profitiert zudem von der Nachfrage nach länger wirkenden Formulierungen, einer breiteren Früherkennung in der Primärversorgung und einem wachsenden Bedarf an qualifizierten Versorgungsquellen in Nordamerika, Europa und dem Asien-Pazifik-Raum.
Wichtigste Erkenntnisse des Berichts
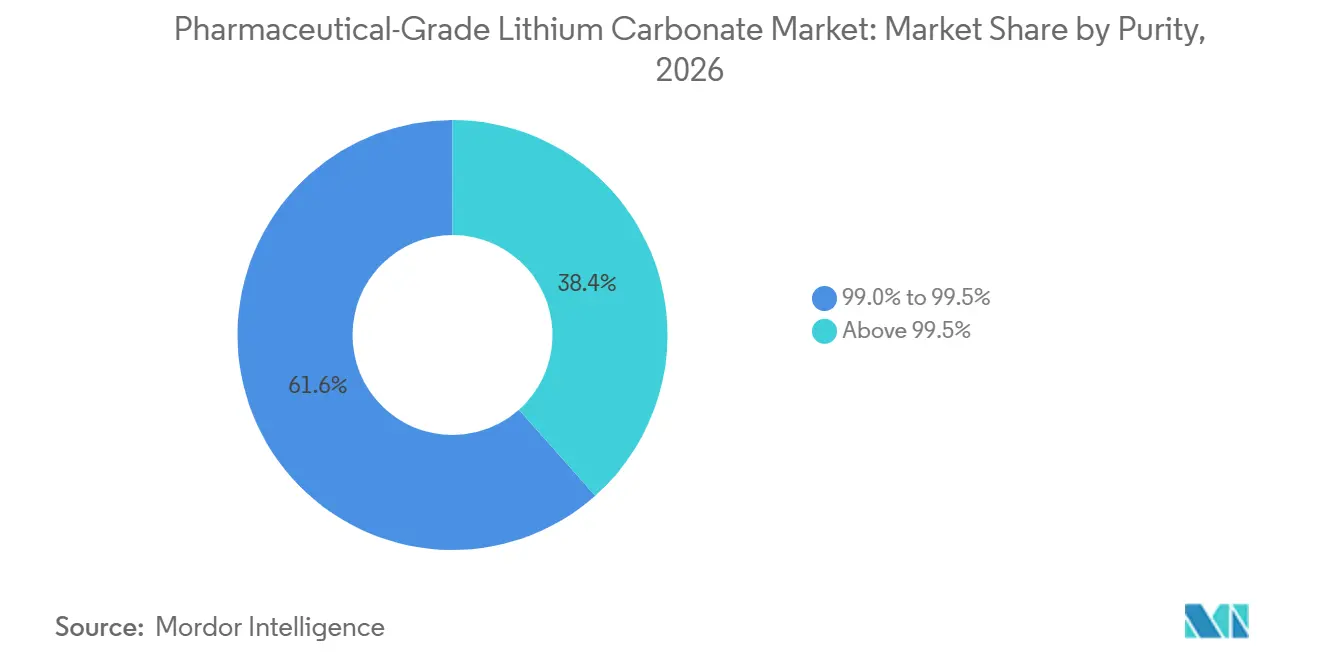
- Nach Reinheit hielt das Segment 99,0 % bis 99,5 % im Jahr 2026 einen Marktanteil von 61,56 % am Markt für pharmazeutisches Lithiumcarbonat, während das Segment über 99,5 % bis 2032 voraussichtlich mit einer CAGR von 6,12 % wachsen wird.
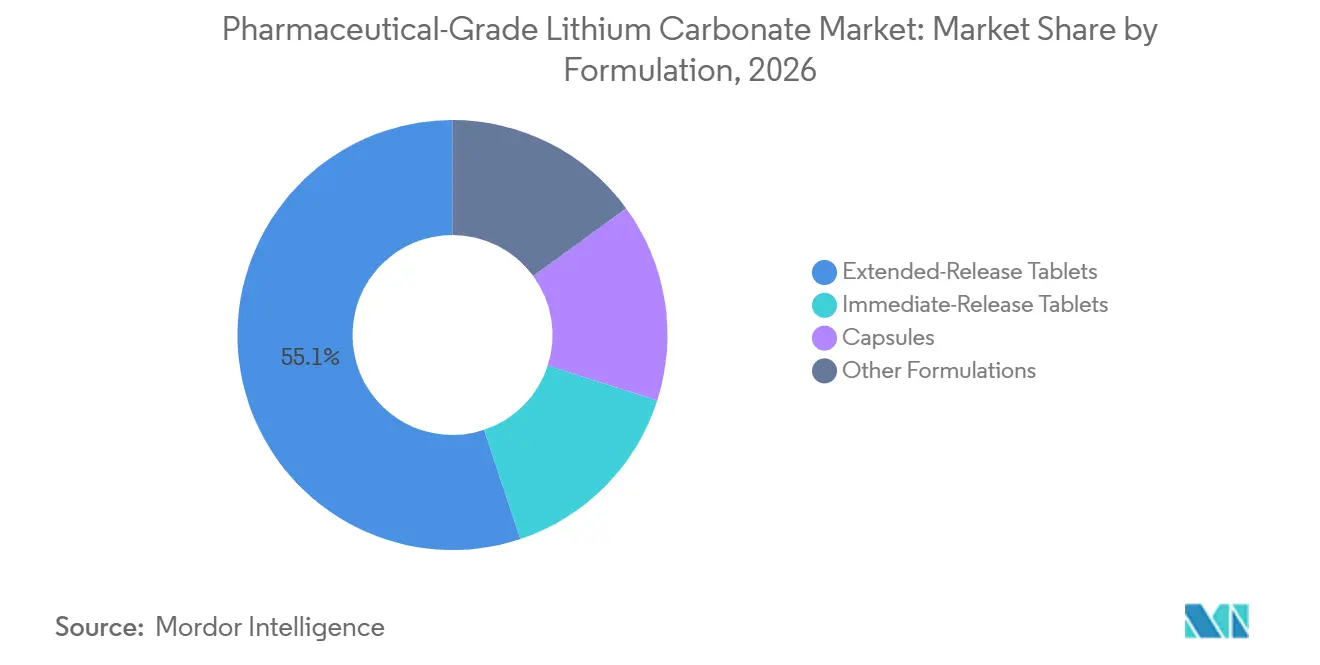
- Nach Formulierung hielten Retardtabletten im Jahr 2026 einen Marktanteil von 55,12 % am Markt für pharmazeutisches Lithiumcarbonat und sollen bis 2032 mit einer CAGR von 6,51 % wachsen.
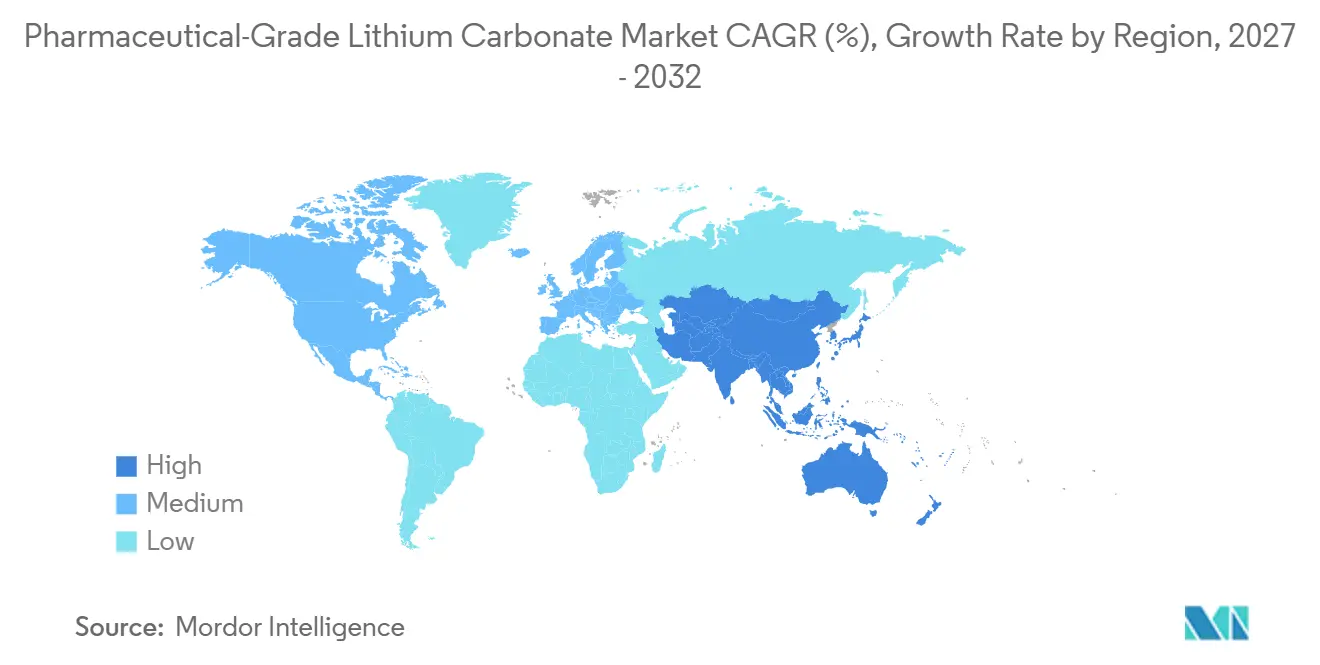
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 42,68 % am Markt für pharmazeutisches Lithiumcarbonat, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 6,44 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Diagnose und Behandlung bipolarer Störungen | +2.1% | Global, mit ausgeprägtem Effekt in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausbau des Zugangs zu psychischer Gesundheitsversorgung und Früherkennung | +1.6% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Präferenz für Retardtherapie und Unterstützung der Therapietreue | +1.3% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Qualifizierung pharmazeutischer Versorgung und Beschaffung aus mehreren Quellen | +0.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Expansion der Pharmafertigung im Asien-Pazifik-Raum | +0.6% | Asien-Pazifik als Kernregion (Indien, China) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diagnose und Behandlung bipolarer Störungen
Bipolare Störungen erzeugen einen dauerhaften Behandlungsbedarf, da sie eine kontinuierliche Behandlung und keine einmalige Therapie erfordern. Die Weltgesundheitsorganisation berichtete, dass 2019 40 Millionen Menschen mit bipolaren Störungen lebten, und die Erkrankung war mit erheblicher Behinderung und einem erhöhten Suizidrisiko verbunden[1]. Der Markt für pharmazeutisches Lithiumcarbonat profitiert von Bemühungen, die Zeit zwischen dem Auftreten von Symptomen und einer formellen Diagnose zu verkürzen. Eine breitere psychiatrische Ausbildung und digitale Früherkennung können Behandlungsentscheidungen in die Primärversorgung verlagern, wo Erhaltungsmedikamente konsistenter verschrieben werden. Der Einsatz von Lithium in der Erstbehandlung kann durch neuere Arzneimittel Konkurrenz erhalten, aber langfristige Erhaltungskohorten erzeugen weiterhin wiederkehrende Nachfrage. Dieses Muster stützt die Nachfrage nach qualifizierter Versorgung mit Wirkstoffen, selbst wenn sich die Zusammensetzung der Neuverschreibungen ändert.
Ausbau des Zugangs zu psychischer Gesundheitsversorgung und Früherkennung
Die Weltgesundheitsorganisation startete im November 2025 die zweite Phase ihrer Sonderinitiative für psychische Gesundheit, um die Versorgung bei psychischen, neurologischen und substanzbezogenen Erkrankungen bis 2028 zu stärken. Das Programm zielt auf den Ausbau der Versorgung in Schwerpunktländern in Asien, Afrika und Lateinamerika ab. Der Markt für pharmazeutisches Lithiumcarbonat kann davon profitieren, da Anbieter der Primärversorgung Patienten identifizieren und behandeln, die bisher nur begrenzten Zugang zu formellen Versorgungsleistungen hatten. Die Weltgesundheitsorganisation berichtete außerdem, dass 71 % der Länder psychische Gesundheit in die Primärversorgung integriert haben, und zwar nach mindestens 3 ihrer 5 Kriterien. Tabletten mit sofortiger Wirkstofffreisetzung und Kapseln können in frühen Phasen des Versorgungsausbaus besser geeignet sein, da sie in weniger komplexe Versorgungsumgebungen passen. Perus zentralisierte Beschaffung von Lithiumcarbonat 300 mg im April 2025 zeigt, wie öffentliche Beschaffung die Nachfrage in Märkten formalisieren kann, die sich bisher auf eine weniger konsistente Distribution gestützt haben.
Präferenz für Retardtherapie und Unterstützung der Therapietreue
Retardlithium gewinnt an Aufmerksamkeit, da stabile Blutkonzentrationen einige Herausforderungen im Zusammenhang mit der Dosierung mit sofortiger Wirkstofffreisetzung reduzieren können. Eine Zwei-Jahres-Studie aus dem Jahr 2025 mit 143 Patienten ergab, dass Retardlithium im Vergleich zu Lithium mit sofortiger Wirkstofffreisetzung mit weniger Tremor und gastrointestinalen unerwünschten Ereignissen sowie einer besseren Therapietreue verbunden war. Der Markt für pharmazeutisches Lithiumcarbonat hat daher durch Formulierungen, die eine kontinuierliche Anwendung unterstützen, einen Weg zu einer höherwertigen Nachfrage. Eine bessere Therapietreue kann Therapieabbrüche, Rückfälle und wiederholte Krankenhausaufenthalte bei Patienten reduzieren, die weiterhin geeignete Kandidaten für eine Lithiumtherapie sind. Stabilere Talspiegel können auch eine sorgfältige Dosisanpassung bei Patienten erleichtern, die eine engmaschigere klinische Überwachung benötigen. Formulierungsentwickler benötigen eine gleichbleibende Qualität des Wirkstoffs, da Freisetzungsprofile von zuverlässigen Materialeigenschaften über Produktionschargen hinweg abhängen.
Qualifizierung pharmazeutischer Versorgung und Beschaffung aus mehreren Quellen
Arzneimittelhersteller müssen kontrollierte Prozesse anwenden, wenn sie einen Wirkstofflieferanten qualifizieren. Die Anforderungen der Guten Herstellungspraxis (GMP) der Vereinigten Staaten decken die Herstellung, Verarbeitung, Verpackung und Lagerung von Arzneimitteln gemäß 21 Code of Federal Regulations (CFR) Teile 210 und 211 ab[2]. Der Markt für pharmazeutisches Lithiumcarbonat profitiert, wenn Hersteller von Fertigarzneimitteln mehr als einen Lieferanten qualifizieren, nachdem frühere Versorgungsunterbrechungen die Grenzen der Einzelquellenbeschaffung aufgezeigt haben. Die Qualifizierung kann Audits, Validierung analytischer Methoden, Stabilitätsnachweise und Produktprüfungen erfordern, bevor eine Quelle im großen Maßstab genutzt werden kann. Diese Schritte machen Lieferantenbeziehungen dauerhafter und verbreitern die Nachfrage auf qualifizierte Hersteller. Albemarle Corporation berichtete, dass ihr Spezialitätengeschäft Life-Science-Kunden innerhalb einer globalen Kundenbasis bedient, was die Relevanz etablierter Qualitätssysteme für die Spezialitätenversorgung mit Lithium verdeutlicht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität und Versorgungskonzentration bei hochreinen Lithium-Rohstoffen | -1.2% | Global, am stärksten ausgeprägt bei Herstellern ohne integrierte Rohstoffversorgung | Mittelfristig (2–4 Jahre) |
| Enges therapeutisches Fenster und Überwachungsaufwand | -0.9% | Global; am stärksten einschränkend in Ländern mit niedrigem und mittlerem Einkommen mit begrenzten Laborkapazitäten | Langfristig (≥ 4 Jahre) |
| Sicherheitsbeschränkungen bei Nieren-, Schilddrüsen-, Schwangerschafts- und Arzneimittelwechselwirkungen | -0.5% | Global, mit besonderem Einfluss auf weibliche Patientenkohorten und ältere Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität und Versorgungskonzentration bei hochreinen Lithium-Rohstoffen
Pharmazeutisches Lithiumcarbonat erfordert separate Herstellungskontrollen gegenüber batterie- und industriegradigem Material. Jede Charge muss dokumentierte pharmakopöische Gehalts- und Verunreinigungsanforderungen erfüllen, bevor sie in die Arzneimittelversorgungskette eintreten kann. Der Markt für pharmazeutisches Lithiumcarbonat ist daher nicht in der Lage, Rohstoffe oder Lieferantenquellen so schnell zu wechseln wie eine Rohstoffversorgungskette. Ein Hersteller benötigt möglicherweise regulatorische Bewertungen und unterstützende Qualitätsdaten, bevor er eine neue Eingangsquelle verwenden kann. Die Lithiumgewinnung bleibt auf eine begrenzte Anzahl von Förderregionen konzentriert, was nicht integrierte Hersteller einer Inputunsicherheit aussetzen kann. Langfristige Lieferverträge können die Geschwindigkeit begrenzen, mit der höhere Rohstoffkosten an Arzneimittelkunden weitergegeben werden.
Enges therapeutisches Fenster und Überwachungsaufwand
Eine Lithiumbehandlung erfordert Bluttests, da der wirksame Dosierungsbereich eng ist und übermäßige Konzentrationen schädlich sein können. Der Markt für pharmazeutisches Lithiumcarbonat verzeichnet eine langsamere Akzeptanz, wo Labore und Nachsorgedienste begrenzt sind. Eine Machbarkeitsstudie aus dem Jahr 2025 bewertete Point-of-Care-Lithiumtests als Möglichkeit zur Verbesserung der Einhaltung von Überwachungsrichtlinien. Solche Arbeiten zeigen, dass die Überwachung weiterhin eine praktische Hürde darstellt, insbesondere in ressourcenärmeren Gesundheitsversorgungsumgebungen. Gemeindeprogramme ohne Vor-Ort-Testkapazitäten können andere Arzneimittel wählen, selbst wenn Lithium klinisch angemessen ist. Diese Einschränkung kann das Nachfragewachstum in ländlichen Gebieten Südasiens und in Teilen des subsaharischen Afrikas begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reinheit:
99,0 % bis 99,5 % führend, während über 99,5 % expandiertDas Segment 99,0 % bis 99,5 % hielt 2026 einen Anteil von 61,56 %. Diese Stufe erfüllt die Grundanforderungen vieler etablierter Generikagenehmigungen und unterstützt einen großen Anteil konventioneller Lithiumcarbonatprodukte. Die Spezifikationen des United States Pharmacopeia erfordern einen Mindestgehalt an Lithiumcarbonat von 99,0 % auf getrockneter Basis sowie definierte Grenzwerte für relevante Verunreinigungen. Die Stufe bietet ein Gleichgewicht zwischen konformer Materialqualität und den zusätzlichen Verarbeitungskosten, die mit sehr hochreinen Verfahren verbunden sind. Albemarle Corporation unterhält Spezialitätenmaterialoperationen, die Life-Science-Anwendungen bedienen, was den Bedarf an kontrollierter Produktion und Chargenprotokollierung verdeutlicht. Für viele Generikahersteller bleibt diese Qualitätsstufe die praktische Wahl für etablierte Formulierungen.
Das Segment über 99,5 % soll bis 2032 mit einer CAGR von 6,12 % wachsen. Diese Marktgröße für pharmazeutisches Lithiumcarbonat bei höherreinem Material wird durch strengere Verunreinigungserwartungen und den Bedarf an reproduzierbarer Auflösungsleistung in fortschrittlichen Formulierungen gestützt. Material mit höherer Spezifikation kann Formulierern helfen, eine konsistentere Leistung über Chargen hinweg aufrechtzuerhalten, wenn sie Retardprodukte herstellen. Es kann auch für Entwicklungsarbeiten in neueren therapeutischen Programmen erforderlich sein, bei denen die Anforderungen an die Materialqualität anspruchsvoller sind. Eine randomisierte Studie aus dem Jahr 2025 bewertete die Lithiumaugmentation gegenüber der Quetiapin-Augmentation bei therapieresistenter Depression und lenkte die Aufmerksamkeit auf potenzielle Anwendungen über die konventionelle Behandlung bipolarer Störungen hinaus. Die Anforderungen der Guten Herstellungspraxis und des International Council for Harmonisation Q7 bleiben für die Qualifizierung beider Reinheitsstufen zentral.
Nach Formulierung:
Retardtabletten verbinden aktuelle Größe mit schnellerem WachstumRetardtabletten hielten 2026 einen Anteil von 55,12 %. Dieselbe Formulierung soll bis 2032 mit einer CAGR von 6,51 % wachsen, was sie zum führenden Format sowohl beim aktuellen Wert als auch beim prognostizierten Wachstum macht. Ihre Position ist mit dem Bedarf an stabileren Serumkonzentrationen und besserer Verträglichkeit bei der Langzeitbehandlung verbunden. Die vergleichende Studie aus dem Jahr 2025 ergab, dass Retardlithium über 2 Jahre mit weniger Tremor und gastrointestinalen Effekten verbunden war. Kostenträger und Formulierungsausschüsse können Retardprodukte bevorzugen, wenn sie einen Weg zu stärkerer Therapietreue und weniger Behandlungsunterbrechungen sehen. Hikma Pharmaceuticals USA Inc. und Glenmark Pharmaceuticals Inc. haben zugelassene Produkte in Retardstärken für Lithiumcarbonat für den US-amerikanischen Markt.
Tabletten mit sofortiger Wirkstofffreisetzung und Kapseln bleiben für die Dosistitration und für Patienten relevant, die unterschiedliche Verabreichungsoptionen benötigen. Hikma Pharmaceuticals USA Inc. führt Lithiumcarbonattabletten und -kapseln in mehreren Stärken über das US-amerikanische Arzneimittelkennzeichnungssystem. Kapseln können Patienten unterstützen, die Schwierigkeiten beim Schlucken von Tabletten haben, während andere Formulierungen orale Lösungen für einige pädiatrische Anwendungen umfassen. Diese Produkte helfen dem Markt für pharmazeutisches Lithiumcarbonat, klinische Anforderungen zu erfüllen, die nicht durch ein einziges Dosierungsformat abgedeckt werden können. Hersteller arbeiten auch mit Retardexzipienten, einschließlich Hypromellose- und Natriumalginatmatrizen, um konsistente Auflösungsprofile zu erzielen. Die Notwendigkeit, Auflösungstests und Qualitätsstandards für Fertigprodukte zu erfüllen, hält die Konsistenz des Wirkstoffs in allen Formulierungskategorien wichtig.

Geografische Analyse
Nordamerika
Nordamerika hielt 2026 einen Anteil von 42,68 %. Die Region verfügt über etablierte psychiatrische Versorgungssysteme, einen großen Pool an Generikagenehmigungen und ausgereifte Apothekenvertriebskanäle. Die US-amerikanische Food and Drug Administration nutzt Programme zur Probenahme und Prüfung von Arzneimittelqualität, um die Arzneimittelqualität zu überwachen, einschließlich Produkte und Wirkstoffe in der Versorgungskette. Diese Compliance-Faktoren machen Qualitätsdokumentation und zuverlässige Versorgung zu wichtigen Wettbewerbsanforderungen. Die Vereinigten Staaten stützen die wiederkehrende Nachfrage durch eine breite Patientenbasis in der Erhaltungstherapie. Kanada ergänzt die Nachfrage durch inländische und importierte Arzneimittel, einschließlich außerordentlicher Importprozesse bei Engpässen. Hikma Pharmaceuticals USA Inc. kündigte eine Investition von 1,00 Milliarde USD bis 2030 in US-amerikanische Fertigungs- und Forschungseinrichtungen an, um die Versorgungskapazität für essentielle Generika zu stärken. Der Markt für pharmazeutisches Lithiumcarbonat in Nordamerika wird weiterhin durch regulatorische Überprüfungen, etablierte Generikaportfolios und die Fähigkeit zur Aufrechterhaltung der Qualitätsaufsicht geprägt.
Asien-Pazifik
Der Asien-Pazifik-Raum soll bis 2032 mit einer CAGR von 6,44 % wachsen. China und Indien unterstützen das Wachstum durch Pharmafertigung, breiteren Zugang zur Gesundheitsversorgung und Nachfrage von inländischen und Exportkunden. Jiangsu Nhwa Pharmaceutical Co., Ltd. berichtete, dass Lithiumcarbonat-Retardtabletten aktive Handelsprodukte waren, und verwies in seinem Jahresbericht 2025 auf internationale Registrierungsarbeiten. Jiangsu Lianhuan Pharmaceutical Co., Ltd. berichtete für das erste Halbjahr 2025 einen Umsatz von 1.280 Millionen CNY, was einem Anstieg von 14,12 % gegenüber dem Vorjahr entspricht, wobei das Auslandsgeschäft seine pharmazeutischen Aktivitäten unterstützte. Japan und Südkorea ergänzen die Nachfrage nach höherspezifizierten Chargen, da lokale pharmakopöische Standards die Qualitätserwartungen leiten. Die Region entwickelt eine breitere Basis qualifizierter Fertigungsoptionen, was die Abhängigkeit von einer kleinen Gruppe von Versorgungsquellen reduzieren kann. Regulatorische Compliance und internationale Registrierung bleiben notwendig, bevor regionale Produktion in stärker regulierte Exportmärkte eintreten kann.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verfügt über etablierten Verbrauch in Deutschland, Frankreich und dem Vereinigten Königreich, wo die Arzneimittelqualitätsaufsicht den Anforderungen des Europäischen Arzneibuches folgt. Essential Pharma Limited unterhält den Vertrieb von Spezialarzneimitteln in Europa, einschließlich lithiumbezogener Produkte für Patienten, die eine kontinuierliche Versorgung benötigen. Die Europäische Arzneimittel-Agentur nutzt Inspektionen der Guten Herstellungspraxis, um die Herstellungs-Compliance für Arzneimittel und Wirkstoffe zu bewerten. Dieser regulatorische Einfluss begünstigt Lieferanten, die auditbereite Qualitätssysteme aufrechterhalten können. Südamerika baut durch staatliche Beschaffung eine strukturiertere Nachfrage auf, einschließlich Perus Lithiumcarbonat-Ausschreibung 2025. Der Nahe Osten und Afrika haben eine geringere aktuelle Nachfrage, aber ausgeweitete Früherkennung und Programme der Primärversorgung können den zukünftigen Behandlungszugang unterstützen. Die zweite Initiative der Weltgesundheitsorganisation für psychische Gesundheit umfasst Schwerpunktländer in Afrika und Lateinamerika und schafft einen institutionellen Weg für die Dienstleistungsentwicklung. Diese Regionen bieten längerfristige Chancen, wo klinische Überwachungsinfrastruktur und Arzneimittelbeschaffungssysteme gemeinsam verbessert werden.
Wettbewerbslandschaft
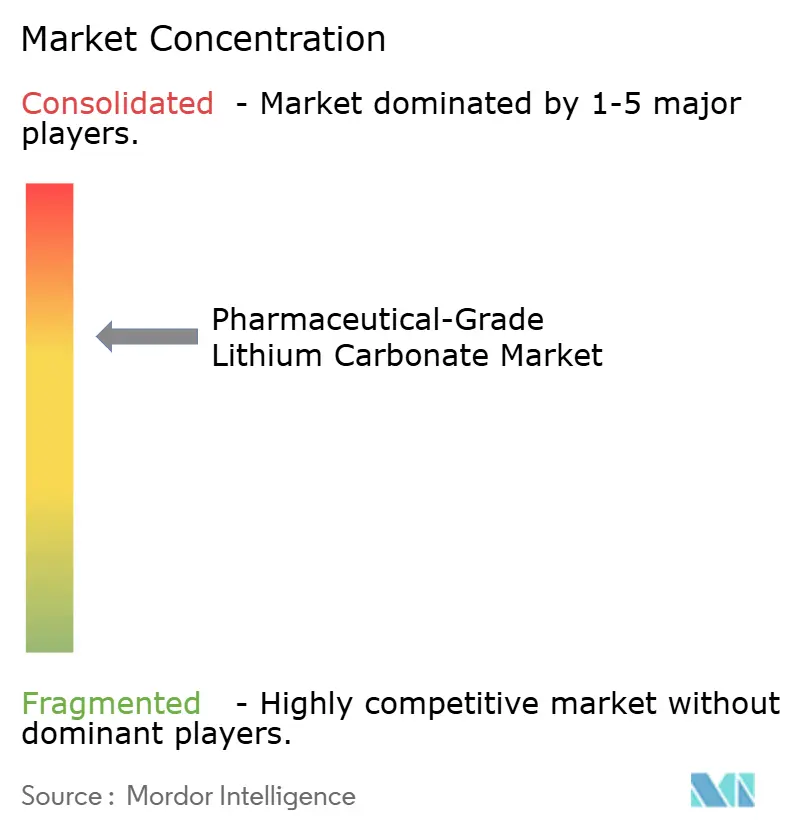
Der Markt für pharmazeutisches Lithiumcarbonat ist mäßig konzentriert, wobei die fünf größten Akteure Albemarle Corporation, Rio Tinto, Jiangsu Lianhuan Pharmaceutical Co., Ltd., Jiangsu Nhwa Pharmaceutical Co., Ltd. und Blanver umfassen. Integrierte Lithiumproduzenten haben Vorteile, wenn sie Gewinnung, Reinigung, Chargenaufteilung und Qualitätsdokumentation innerhalb einer Versorgungskette verwalten können. Albemarle Corporation bedient pharmazeutische und Life-Science-Kunden über sein Spezialitätengeschäft, neben einem breiteren Lithiumportfolio. Rio Tinto erweiterte seine Lithiumposition nach der Übernahme von Arcadium Lithium PLC im Jahr 2025 und entwickelt weiterhin Lithiumprojekte in Argentinien und Kanada. Diese Lieferanten können längerfristige Qualifizierungsbeziehungen unterstützen, da sie eine größere Kontrolle über vorgelagerte Materialien und Verarbeitung haben. Ihre Größe beseitigt nicht die Notwendigkeit einer individuellen pharmazeutischen Qualifizierung von Material und Einrichtungen.
Der Wettbewerb bei Fertigarzneimitteln ist stärker auf Generikaunternehmen verteilt, die über zugelassene Darreichungsformen, Versorgungskontinuität und Compliance-Leistung konkurrieren. Hikma Pharmaceuticals USA Inc., Glenmark Pharmaceuticals Inc., ANI Pharmaceuticals, Inc. und Viatris Inc. sind für die Formulierungsseite des Marktes für pharmazeutisches Lithiumcarbonat relevant. Die Food and Drug Administration erließ im Juli 2025 einen Warnbrief an die Pithampur-Anlage von Glenmark Pharmaceuticals Limited, nachdem erhebliche Verstöße gegen die Gute Herstellungspraxis festgestellt worden waren. Diese Maßnahme zeigt, warum Inspektionsergebnisse die kommerzielle Stellung in der Generikaversorgung beeinflussen können. Hikmas geplante Fertigungsinvestition ist ein weiteres Beispiel dafür, wie Unternehmen ihre inländischen Produktionskapazitäten stärken. Die Produktbreite über Tabletten mit sofortiger Wirkstofffreisetzung, Retardtabletten, Kapseln und flüssige Formate hinaus kann Lieferanten bei Beschaffungsentscheidungen weiter differenzieren.
Chancen bestehen für Wirkstoffhersteller, die eine pharmazeutische Qualifizierung in Indien und anderen aufstrebenden Fertigungszentren erreichen können. Pädiatrische und flüssige orale Formate sind ein weiterer Bereich, in dem begrenzte Produktverfügbarkeit neue Entwicklungen unterstützen kann. Forschungen zu Lithium bei therapieresistenter Depression können auch das Interesse an sehr hochreinem Material steigern, wenn zukünftige klinische und regulatorische Arbeiten eine breitere Anwendung unterstützen. Die Leitlinien des International Council for Harmonisation Q7, die Anforderungen der US-amerikanischen Guten Herstellungspraxis und die Inspektionserwartungen der Europäischen Arzneimittel-Agentur bleiben Eintrittsbarrieren für kleinere Unternehmen. Der Markt für pharmazeutisches Lithiumcarbonat ist daher bei der Formulierungsversorgung fragmentiert, weist jedoch bedeutende Eintrittsbarrieren rund um validierte Qualitätssysteme und qualifiziertes vorgelagertes Material auf.
Marktführer für pharmazeutisches Lithiumcarbonat
-
Albemarle Corporation
-
Rio Tinto
-
Jiangsu Lianhuan Pharmaceutical Co., Ltd.
-
Jiangsu Nhwa Pharmaceutical Co., Ltd.
-
Blanver
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pharmazeutisches Lithiumcarbonat Unternehmen in diesem Bericht
- Albemarle Corporation
- American Elements
- ANI Pharmaceuticals, Inc.
- AXIOM CHEMICALS PVT. LTD
- Blanver
- Essential Pharma Limited
- Glenmark Pharmaceuticals Inc.
- Hikma Pharmaceuticals USA Inc.
- Hubei Rison Chemical Co., Ltd.
- Jiangsu Lianhuan Pharmaceutical Co., Ltd.
- Jiangsu Nhwa Pharmaceutical Co., Ltd.
- Mylan Inc.
- Panchsheel Organics Ltd
- Rio Tinto
- Zhenjiang Poworks Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für pharmazeutisches Lithiumcarbonat
- Oktober 2026: Rio Tinto eröffnete die Lithiumanlage Sal de Vida und die Fénix 1B-Erweiterung in Argentinien, wobei die Projekte voraussichtlich zusammen 25.000 Tonnen jährliche Lithiumcarbonat-Äquivalentproduktion hinzufügen werden. Die Entwicklungen unterstützen die breitere Lithiumcarbonat-Versorgungskette durch den Ausbau der Produktionskapazität.
- September 2026: E3 Lithium unterzeichnete eine unverbindliche Absichtserklärung mit dem indischen Unternehmen Epsilon CAM, um die Lieferung von bis zu 5.000 Tonnen Lithiumcarbonat jährlich über fünf Jahre aus seinem geplanten Clearwater-Projekt in Alberta, Kanada, zu erkunden. Die potenzielle Vereinbarung unterstützt den Markt für pharmazeutisches Lithiumcarbonat, indem sie die Entwicklung internationaler Lithiumcarbonat-Versorgungspartnerschaften und die Erweiterung von Versorgungskettenopportunitäten hervorhebt.
Umfang des globalen Marktberichts für pharmazeutisches Lithiumcarbonat
Pharmazeutisches Lithiumcarbonat ist eine hochreine Lithiumverbindung, die zur Erfüllung der Qualitätsanforderungen für den pharmazeutischen Einsatz hergestellt wird. Es wird als Wirkstoff in Arzneimitteln verwendet, die zur Behandlung bestimmter Stimmungsstörungen verschrieben werden.
Der Markt für pharmazeutisches Lithiumcarbonat ist nach Reinheit, Formulierung und Geografie segmentiert. Nach Reinheit ist der Markt in 99,0 % bis 99,5 % und über 99,5 % segmentiert. Nach Formulierung ist der Markt in Retardtabletten, Tabletten mit sofortiger Wirkstofffreisetzung, Kapseln und andere Formulierungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für pharmazeutisches Lithiumcarbonat in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| 99,0 % bis 99,5 % |
| Über 99,5 % |
| Retardtabletten |
| Tabletten mit sofortiger Wirkstofffreisetzung |
| Kapseln |
| Andere Formulierungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Reinheit | 99,0 % bis 99,5 % | |
| Über 99,5 % | ||
| Nach Formulierung | Retardtabletten | |
| Tabletten mit sofortiger Wirkstofffreisetzung | ||
| Kapseln | ||
| Andere Formulierungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für pharmazeutisches Lithiumcarbonat?
Die Marktgröße für pharmazeutisches Lithiumcarbonat wurde 2026 auf 155,73 Millionen USD geschätzt und soll von 163,97 Millionen USD im Jahr 2027 auf 214,91 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,56 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach pharmazeutischem Lithiumcarbonat an?
Die Nachfrage wird durch den Behandlungsbedarf bei bipolaren Störungen, eine breitere Früherkennung im Bereich der psychischen Gesundheit und die Präferenz für Retardlithiumprodukte gestützt, die die Therapietreue verbessern können.
Welche Reinheitsstufe hielt 2026 den größten Marktanteil?
Das Reinheitssegment 99,0 % bis 99,5 % hielt 2026 einen Marktanteil von 61,56 %, da es die grundlegenden pharmakopöischen Anforderungen für viele etablierte Generikaprodukte erfüllt.
Welche Formulierung soll bis 2032 am schnellsten wachsen?
Retardtabletten sollen bis 2032 mit einer CAGR von 6,51 % wachsen, da sie stabilere Serumkonzentrationen und eine bessere Verträglichkeit unterstützen.