
非経口包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
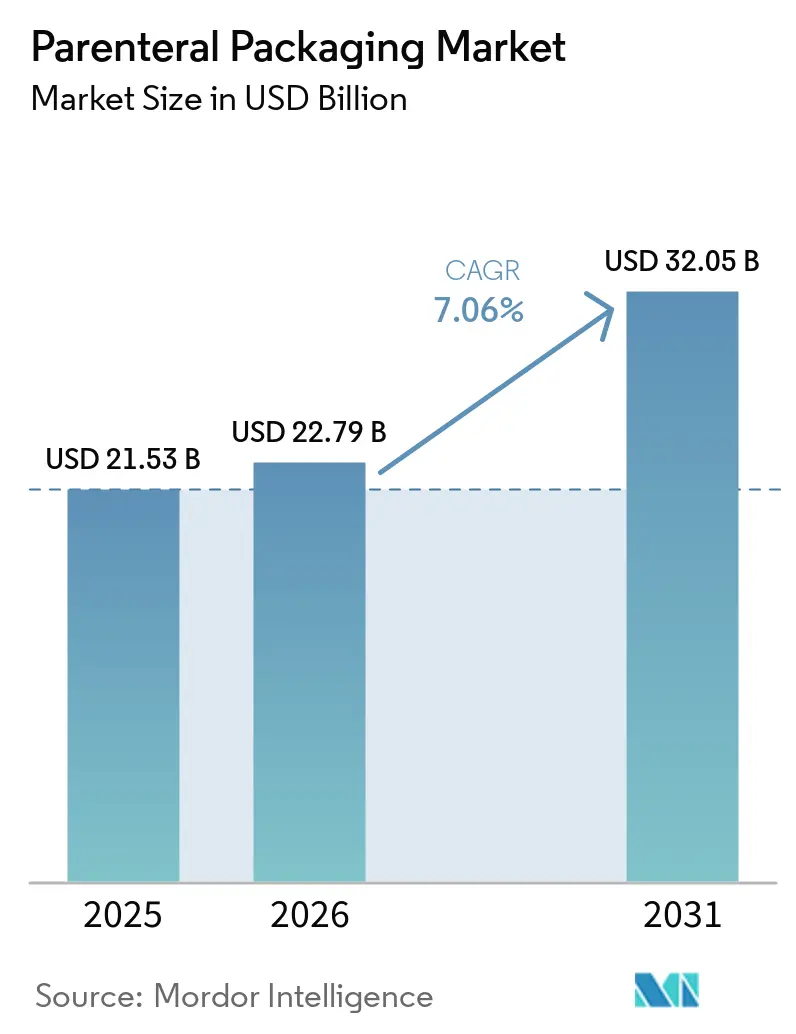
| 市場規模 (2026) | 22.79 十億米ドル |
| 市場規模 (2031) | 32.05 十億米ドル |
| 成長率 (2026 - 2031) | 7.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
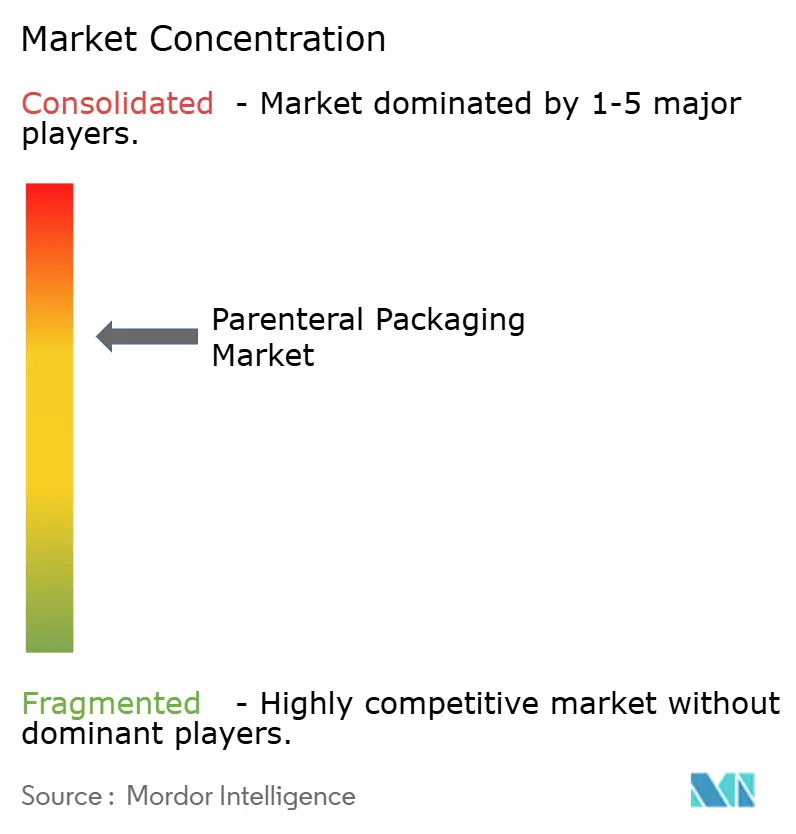
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非経口包装市場分析
非経口包装市場は、2025年の215.3億米ドル、2026年の227.9億米ドルから2031年までに320.5億米ドルへと拡大し、2026年から2031年にかけてCAGR 7.06%を記録する見込みです。非経口包装市場が成長しているのは、注射用バイオロジクス、モノクローナル抗体、バイオシミラー、GLP-1療法が、従来の経口製品よりも高いバリア性能と厳格な適合性管理を備えた一次容器を必要としているためです。容器閉鎖完全性データと材料適合性が承認前に詳細に審査されるため、包装の意思決定は開発経路のより早い段階に位置づけられるようになっており、これにより包装の選択はオリジネーターと受託製造業者の双方にとってタイミングの問題となっています。非経口包装市場はまた、地域的な二極化パターンによって再編されており、2025年には北米が最大のポジションを維持し、バイオロジクス開発と無菌製造が新興拠点全体で拡大するにつれてアジア太平洋が最も速い成長を示しています。医薬品開発者がより短いフィルフィニッシュの切り替えとコンポーネント適格性確認リスクの低減を求めているため、サプライヤーはより多くのレディトゥユーズバイアル、事前滅菌済みシステム高仕様のシリンジおよびカートリッジプラットフォームで対応しています。非経口包装市場は、自己投与、バイオシミラーの上市、米国およびアジアにおける生産能力の追加が、検証済みバイアル、シリンジ、カートリッジ、クロージャーシステムの需要を拡大させることで、さらなる成長の余地があります。
レポートの主要ポイント
- 製品タイプ別では、バイアルが2025年に41.24%のシェアを保持し、プレフィルドシリンジおよびカートリッジは2031年にかけてCAGR 8.10%で成長する見込みです。
- 材料タイプ別では、ガラスが2025年に39.44%のシェアを保持し、プラスチックおよびポリマー形態は2031年にかけてCAGR 7.44%で成長すると予測されています。
- 包装タイプ別では、小容量非経口包装が2025年に51.24%のシェアを保持し、2031年にかけても主要な成長分野となる見込みです。
- エンドユーザー別では、製薬会社が2025年に43.21%のシェアを保持し、バイオ医薬品会社は2031年にかけてCAGR 9.14%で成長する見込みです。
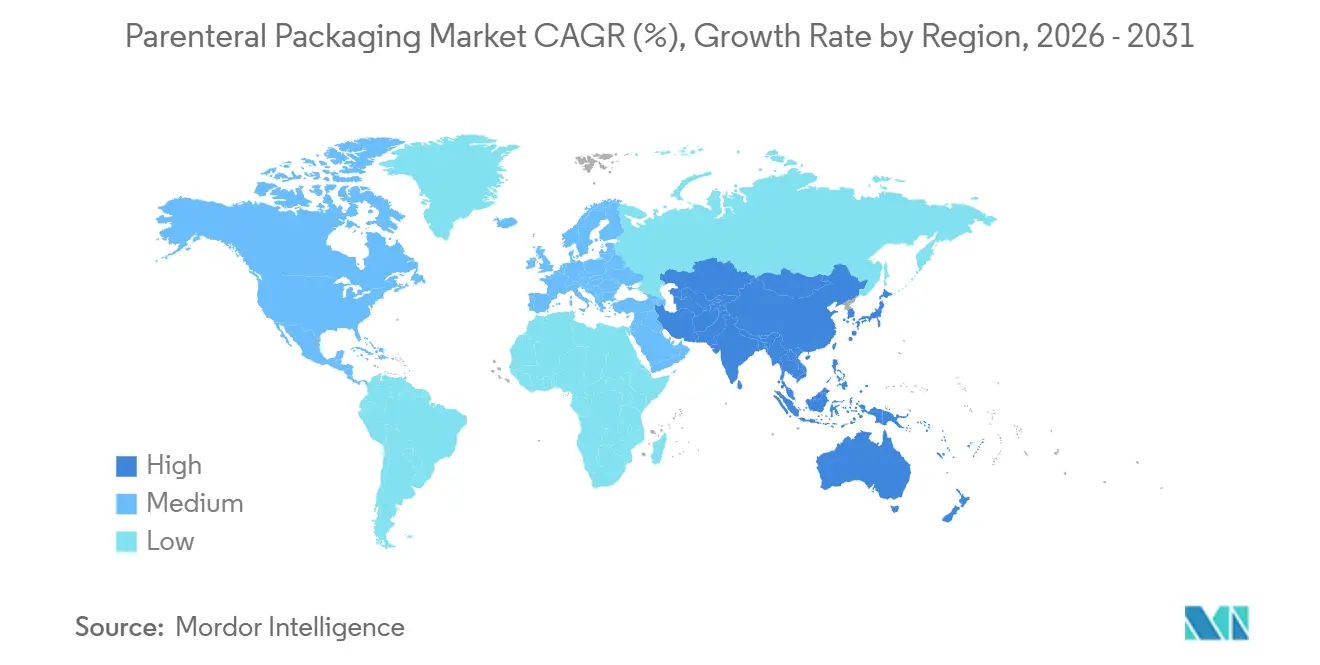
- 地域別では、北米が2025年に44.53%のシェアを保持し、アジア太平は2031年にかけてCAGR 10.33%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| バイオロジクスおよびスペシャルティ注射剤の 採用拡大 | +2.1% | グローバル | 長期 (4年以上) |
| レディトゥユーズおよび事前滅菌済み形態への 移行 | +1.3% | 北米 および欧州、アジア太平洋への波及あり | 中期 (2〜4年) |
| 在宅ケアおよび自己投与療法の 拡大 | +1.0% | 北米 および欧州が先行、アジア太平洋への波及あり | 中期 (2〜4年) |
| 容器閉鎖完全性および低抽出物システムへの 需要増加 | +0.9% | グローバル | 中期 (2〜4年) |
| ガラスからポリマーへの転換に対する サステナビリティ圧力 | +0.5% | 欧州 主導、北米および日本での早期進展あり | 長期 (4年以上) |
| 新興製造拠点における無菌フィルフィニッシュ 生産能力の拡大 | +0.8% | 北米 およびアジア太平洋が中核 | 短期 (2年以下)から中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオロジクスおよびスペャルティ注射剤の採用拡大
非経口包装市場は、バイオロジクス、バイオシミラー、スペシャルティ注射剤から直接的な恩恵を受けています。これらの製品は最初から検証済みの一次容器とクロージャーを必要とするためです。各バイオシミラー開発者は、自社の分子と容器の組み合わせについて独自の適合性、抽出物、浸出物、完全性プロファイルを確立しなければならないため、包装作業は分子数の増加だけが示唆する以上のペースで増加します。このダイナミクスにより、非経口包装市場では新規上市ごとにより深い検証作業が生じ、特に同じ治療クラスが複数のスポンサーおよび剤形にわたって拡大する場合に顕著です。Stevanato Groupは2025年にGLP-1包装収益が50%以上増加したと報告しており、一つの治療クラスがいかに迅速にサプライヤー需要を変化させるかを示しています。[1] 同じパターンが、非経口包装市場全体にわたる高仕様バイアル、カートリッジ、シリンジ、エラストマーコンポーネントへの安定した需要を支えています。
レディトゥユーズおよび事前滅菌済み形態への移行
非経口包装市場は、フィルフィニッシュオペレーターが現場での洗浄、脱発熱原物質処理、滅菌ステップを削減したいと考えているため、レディトゥユーズおよび事前滅菌済み形態へと移行しています。この変化は、CDMOおよびマルチプロダクトプラントにとって最も重要であり、準備時間の短縮がライン能力を解放し、製品切り替え時の混乱リスクを低減します。SCHOTT Pharmaは2026年6月にペンシルベニア州レバノンでバイアル生産を拡張し、adaptiQおよびEVERICラインを含む標準および無菌レディトゥユーズガラスバイアルの生産能力を追加しました。[2] Gerresheimerも2025年にヴェルトハイムサイトを拡張し、EZ-fill Smartプラットフォームの下で無菌レディトゥフィルバイアル向けの新施設を設けました。その結果、非経口包装市場ではレディトゥユーズ形態をプレミアムな付加機能としてではなく、スループットとサプライ信頼性を保護するための実用的な手段として位置づけるようになっています。
在宅ケアおよび自己投与療法の拡大
非経口包装市場は、多くの慢性療法が点滴センターから在宅および外来設定へと移行することで恩恵を受けています。この移行により、従来の病院専用形態に代わり、皮下投与、オートインジェクター、ウェアラブル、オンボディデリバリーデバイスをサポートするプレフィラブルシステムへの需要が高まっています。SCHOTT Pharmaは2026年7月に、静脈内投与から自己投与へと移行するバイオロジクスをサポートするため、大容量プレフィラブルガラスシリンジ発売しました。[3] 2025年の査読済みレビューでは、大容量皮下投与向けのオンボディデリバリーデバイスが、点滴設定のインフラ負担を回避しながら静脈内薬物動態性能に匹敵できることが示されました。これにより非経口包装市場は、より緊密な薬剤デバイス統合へと向かい、容器性能とデバイス適合性の両方をサポートできるサプライヤーの価値が高まっています。
容器閉鎖完全性および低抽出物システムへの需要増加
非経口包装市場はまた、決定論的かつ定量的な完全性試験に対するより強い期待によっても推進されています。BioPhormは2026年に統一されたリスクベースのフレームワークを公表し、現行のCCIアプローチの下で完全な検証が必要な場合と適切な科学的実践で十分な場合を明確にしました。ECA目視検査ワーキンググループも2025年末に立場文書を改訂し、バイアルやプレフィルドシリンジなどの非融着封止容器に対するライフサイクル管理の期待を追加しました。これらのステップにより検証パッケージはより長く詳細になり、事前開発データ、よりクリーンな材料、低抽出物クロージャーシステムを提供できるサプライヤーが有利になります。同じ変化が、包装エビデンスが臨床および商業的な変更管理全体でより大きな比重を持つようになったことで、承認準備における非経口包装市場の役割を強化しています。
制約の影響分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 容器閉鎖適合性に対する 高い検証負担 | -0.7% | グローバル | 中期 (2〜4年) |
| 高バリアおよび無菌レディ形態の コスト上昇 | -0.5% | 欧州および 北米 | 短期 (2年以下)から中期(2〜4年) |
| ガラスベースシステムにおける 破損および微粒子リスク | -0.3% | グローバル | 長期 (4年以上) |
| エラストマーコンポーネントおよびスペシャルティ樹脂の 供給逼迫 | -0.4% | グローバル | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
容器閉鎖適合性に対する高い検証負担
非経口包装市場は、容器材料、コーティング、シリコーン処理、またはクロージャー組成の変更が新たな適合性および完全性作業を引き起こす可能性があるため、実質的な速度制限に直面しています。現行のガイダンスの下では、この負担は最初の適格性確認を超えて拡大し、開発および商業供給全体にわたる定常的な変更管理の一部となります。これにより、技術的な代替が簡単に見える場合でも、サプライヤー、形態、滅菌アプローチ間の切り替えが遅くなります。2026年のJournal of Pharmaceutical Sciences掲載の論文では、高度なバイオロジクス形態や新規容器形状を含む試験困難な非経口製品の一部では、標準化された決定論的方法がまだ存在しない場合があることが指摘されました。これにより非経口包装市場では、適格性確認サイクルが長くなり、新しいコンポーネントシステムの迅速な採用に対してより慎重になっています。
高バリアおよび菌レディ形態のコスト上昇
非経口包装市場にはコスト障壁もあります。高バリアポリマー、スペシャルティエラストマー、無菌レディ形態は標準コンポーネントに対してプレミアムが付くためです。このプレミアムは感受性の高いバイオロジクスや高価な療法には正当化しやすいですが、価格構造がより厳しい通常製品には吸収しにくいです。COCやCOPなどのポリマーシステムは、破損を低減し一部のガラス関連微粒子懸念を抑制するため、感受性の高い製剤で支持を得ていますが、多くのプログラムでは従来のタイプIガラスよりも強力な価値の根拠が依然として必要です。その結果、非経口包装市場ではプレミアムシステムへの需要が高まっているものの、採用は依然として薬剤プロファイル、検証負担、投与量保護の商業的価値に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
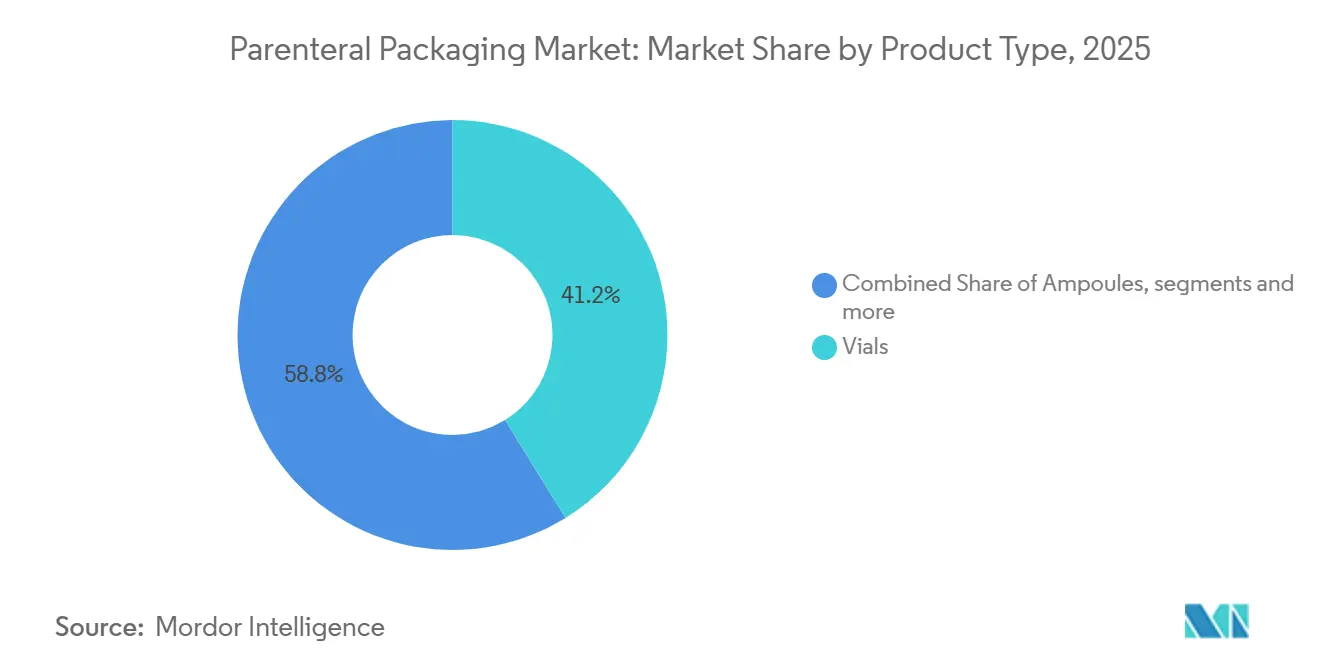
自己投与の拡大に伴いプレフィルド形態が拡大バイアルは2025年の製品タイプ別非経口包装市場シェアの41.24%を保持し、プレフィルドシリンジおよびカートリッジは2031年にかけてCAGR 8.10%で成長する見込みです。イアルは病院生産、CDMOフィルフィニッシュライン、凍結乾燥または多回投与用途に深く組み込まれているため、その既存基盤は非経口包装市場において依然として重要です。プレフィルドシリンジおよびカートリッジは、開発者がより多くの慢性療法を投与を簡素化し、取り扱いを減らし、在宅ケアデリバリーモデルに適合する単回使用形態に転換しているため、より速く普及しています。
非経口包装市場では、この移行がGLP-1治療、皮下モノクローナル抗体、インスリン関連プログラムで最も明確に見られており、デバイス適合性が容器保護とほぼ同等に重要です。転換の運用上の根拠も非経口包装市場全体でより明確になっています。プレフィルド形態は手動準備ステップを削減し、有効成分が高価な場合により重要となる抜き取りおよび投与変動に関連する製品損失の低減に役立ちます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
材料タイプ別:
感受性の高い製剤においてポリマーシステムが拡大ガラスは2025年の材料セグメントの39.44%を保持し、プラスチックおよびポリマー形態の非経口包装市場は2031年にかけてCAGR 7.44%で拡大する見込みです。ガラスは長い検証の歴史、確立された薬局方上の受け入れ、オリジネーター、ジェネリックメーカー、受託製造業者全体での幅広い親しみやすさを持つため、非経口包装市場の大部分を依然として支えています。同時に、感受性の高いバイオロジクスが一部のガラス表面の問題に対して悪反応を示す可能性があり、開発者が輸送および使用時の破損リスクの低減を求めているため、プラスチックおよびポリマー形態が支持を得ています。
非経口包装市場はガラスから一様に移行しているわけではありません。PVCは大容量非経口バッグにおいて依然として役割を持ち、ポリプロピレンやポリエレンなどのポリオレフィン形態は、リサイクル可能性と薬剤適合性が代替の根拠を支持する場合に関心を集めています。材料の選択は、広いカテゴリーの好みよりも、薬剤化学、微粒子リスク、滅菌経路、最終デリバリーデバイスの相互作用に依存するようになっています。
包装タイプ別:
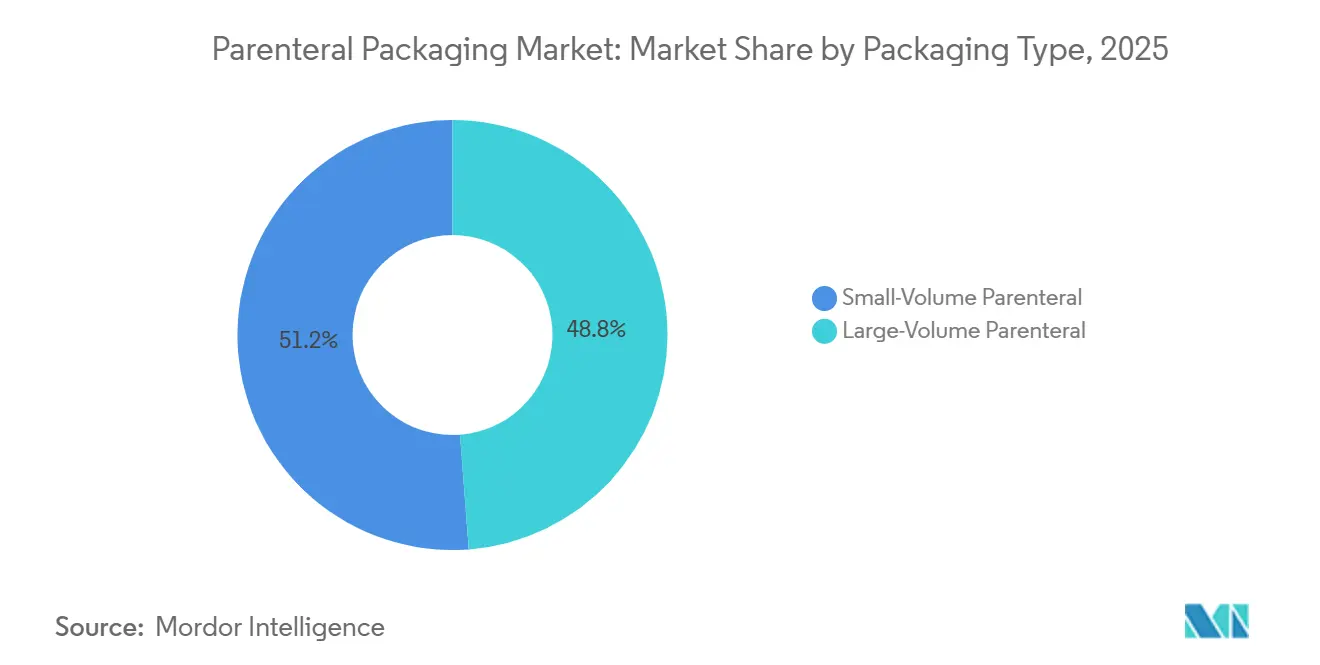
小容量形態がバイオロジクス需要の中心に留まる小容量非経口包装は2025年に51.24%のシェアを保持し、2031年にかけてCAGR 8.54%で成長する見込みであり、非経口包装市場の中心に位置し続けています。このセグメントにはプレフィルドシリンジ、カートリッジ、100mL以下のバイアルが含まれ、今日の高価値バイオロジクスが患者に届く方法と密接に一致しています。腫瘍学、免疫学、GLP-1プログラムはすべて単回投与の皮下または筋肉内使用に傾いているため、小容量形態は非経口包装市場全体で最も強い需要を吸収し続けています。小規模な腫瘍学および希少疾患プログラムにとって、大規模なGLP-1顧客による長い予約サイクルが調達を困難にし、適格性確認計画を長引かせる可能性があります。
大容量非経口包装は非経口包装市場内で異なる需要経路に直面しています。バッグとボトルは静脈内輸液、栄養、特定の病院用抗生物質に依然として必要ですが、小容量形態と同じ自己投与トレンドの恩恵を受けていません。SCHOTT Pharmaの2026年7月の大容量プレフィラブルガラスシリンジの発売は、サプライヤーが従来の点滴と新しい皮下デリバリーモデルの間のこの移行点をどのように狙っているかを示しています。
エンドユーザー別:
バイオ医薬品需要が従来の製薬よりも速く増加製薬会社は2025年に43.21%のシェアを保持し、バイオ医薬品会社は2031年にかけてCAGR 9.14%で拡大する見込みです。この分割は重要です。非経口包装市場は、長年確立された薬剤形態を超えた包装アプローチを必要とする遺伝子療法、細胞療法、RNAベース製品、バイオシミラー、複雑なバイオロジクスにり組む企業によってますます形成されているためです。バイオ医薬品顧客は薬剤容器相互作用、クロージャー完全性計画、コンポーネント選択についてより多くのガイダンスを必要とすることが多く、物理的な包装と並んで技術的サポートを提供できるサプライヤーへの需要が高まっています。従来の製薬会社は、より広い調達フレームワーク、より高い定期調達量、より強力な社内フィルフィニッシュ能力を持つため、依然として最大のシェアを占めています。
CDMOおよびCPOは、複数のクライアントプログラムにわたって購買を集約し、単一のスポンサーよりも速くコンポーネント需要を牽引することが多いため、非経口包装市場において戦略的に重要であり続けています。病院および医療施設は、外科、救急医療、集中治療で使用される標準的な小容量形態への安定した需要基盤を追加しています。このミックスは、高度なサポートを必要とするイノベーション重視の購買者と、信頼性の高い反復供給を必要とする大量購買者の両方によって非経口包装市場が牽引されていることを意味しています。
地域分析
北米非経口包装市場
北米は2025年の非経口包装市場において44.53%のシェアを占め、主要地域としての地位を維持した。同地域は、バイオロジクス製造、充填・仕上げ工程、および規制監督が高密度に集積しており、容器の検証と完全性試験が製品承認において中心的な役割を果たしている。米の非経口包装市場は、特にレディ・トゥ・ユース・バイアルの生産能力や高度な無菌システムにおける国内サプライチェーンへの投資によっても支えられている。SCHOTT Pharmaは2026年6月にペンシルベニア州レバノンで生産拡張施設を開設し、新たな標準品および無菌レディ・トゥ・ユース・ガラスバイアルラインを追加するとともに、高付加価値ソリューション向けの現地生産能力を3倍以上に拡大したと発表した。PCI Pharma Servicesも2026年4月に、レディ・トゥ・ユース・プレフィルドシリンジおよびカートリッジ向けの新たな高速アイソレーター充填ラインをサンディエゴに設置することを含む、より広範な無菌充填・仕上げ拡張プログラムを発表した。
欧州非経口包装市場
欧州は、医薬品用ガラスおよびポリマー容器の専門メーカーが高密度に集積しているため、非経口包装市場において第2位の地域ブロックであり続けている。地域のサプライヤーは、国内の充填・仕上げ工程と世界的な輸出需要の双方に対応し続けており、欧州は一次容器およびコンポーネント供給において中心的な位置を占めてい。Gerresheimerは2025年にヴェルトハイム拠点を拡張し、無菌レディ・トゥ・フィル・バイアルの生産能力を強化したが、これは同地域におけるプレミアム医薬品包装への安定した需要を反映している。欧州のメーカーはまた、検証済み材料システムを損なうことなく包装工程の炭素フットプリントを削減しようとしており、急激な材料代替ではなくクリーナーな生産への投資を促進している。
アジア太平洋、南米、中東・アフリカ非経口包装市場
アジア太平洋地域は2031年までに10.33%のCAGRで成長すると予測されており、非経口包装市場において最も成長の速い地域となっている。中国はバイオロジクス包装の重要な需要拠点であり続けており、West Pharmaceutical ServicesはCPHI・PMEC China 2026を活用して同エコシステム向けの統合型プレフィラブルシリンジシステムを発表した。インドは国内需要と製造基盤の両面で深化しており、Amcorは2026年6月にカルナータカ州でヘルスケア包装の生産を拡大し、Nipro は2025年にプネーでガラスカートリッジの生産能力を増強し、より広域での利用に対応している。南米、中東、フリカは非経口包装市場において依然として小規模な部分を占めており、成長は大規模なグローバルサプライのリーダーシップよりも、医療インフラへの支出と現地医薬品製造の整備に密接に結びついている。
競合環境
非経口包装市場は一次容器レベルで適度に集約されており、ガラス、エラストマー、ポリマーシステムの確立されたサプライヤーの限られたグループが依然としてグローバルな注射用包装供給のペースを設定しています。顧客が適合性サポート、クロージャー完全性文書、よりクリーンな更管理経路を提供できるパートナーをますます選択するようになっているため、競争はもはや主にコンポーネント価格に基づいていません。これにより非経口包装市場は、特に適格性確認リスクが高いバイオロジクスおよびデバイス連携剤形において、より高付加価値のサプライヤー関係へと移行しています。また、新規参入者は材料性能、規制対応、信頼性の高い製造品質を同時に示さなければならないため、参入障壁も高まっています。その結果、非経口包装市場は規模と技術サービスおよび安定した生産フットプリントを組み合わせた企業を優遇しています。
最近の戦略的動向は、リーダーが非経口包装市場でどのように自社を位置づけているかを示しています。Gerresheimerは2025年にヴェルトハイムでレディトゥフィルバイアル能力を拡張し、その後2026年にMillikenとのパートナーシップを発表してLeneX UltraGuard技術による保護と性能の向上を進めました。West Pharmaceutical Servicesは2026年初頭にSynchrony S1プラットフォームを導入し、統合コンポーネントシステムが単一部品の提供だけよりも強力な競争ツールになりつつあることを示しました。
非経口包装市場には、超感受性ポリマーシステム、低温対応容器、包装データとフィルフィニッシュ分析の間のより緊密なデジタルリンクに対してまだ開かれたスペースがあります。アジアのサプライヤーもカートリッジ、ヘルスケア包装、注射用サポート形態における地域生産能力を構築しており、時間の経過とともに標準製品にさらなる圧力をかける可能性があります。それでも、非経口包装市場の購買者は、デュアルソーシング柔軟性、実証済みの検証パッケージ、急速な需要変動を通じた安定したデリバリーを提供できるサプライヤーを引き続き優遇する可能性が高いです。これは、将来の競争が量だけでなく、信頼性、規制対応、デバイス対応製品設計を中心に展開されるべきであることを意味しています。
非経口包装業界のリーダー
-
Gerresheimer AG
-
SCHOTT AG
-
West Pharmaceutical Services, Inc.
-
Stevanato Group S.p.A.
-
Becton, Dickinson and Company
- 注:主要企業の掲載順は順位を示すものではありません。
非経口包装市場 このレポートでカバーされる企業
- Amcor plc
- AptarGroup, Inc.
- Baxter
- Beckton Dickinson
- Berry Global, Inc.
- Catalent
- Corning
- Daikyo Seiko, Ltd.
- Gerresheimer
- Nipro
- Owen-Illinois, Inc.
- Piramal Glass Private Limited
- SCHOTT
- SGD Pharma
- Shandong Pharmaceutical Glass Co., Ltd.
- Stevanato Group
- Terumo
- West Pharmaceutical Services
- WestRock Company
- Ypsomed
最近の産業開発事情 非経口包装市場
- 2026年7月:West Pharmaceutical Servicesは、SmartDose 3.5 mLオンボディデリバリーシステムをAbbVieに総額1億1,250万米ドルで売却し、Westがより大容量のSmartDoseプラットフォームとエラストマークロージャーポートフォリオに集中できるようにしました。この売却により、Westのデバイス戦略はスケーラブルなマルチモレキュラープラットフォームへと再配置されます。
- 2026年7月:SCHOTT Pharmaは大容量プレフィラブルガラスシリンジとレディトゥユーズポリマーカートリッジを同時に発売し、それぞれIV点滴形態から移行する皮下バイオロジクスの成長パイプラインとバイオシミラーペンインジェクター市場を対象としまし。
- 2026年6月:SCHOTT Pharmaはペンシルベニア州レバノンで6,000万米ドル以上の投資により拡張生産ラインを開設し、adaptiQおよびEVERIC pureバイアルの現地高付加価値生産を3倍以上に増やす新しいレディトゥユーズバイアル生産能力を追加しました。
世界の非経口包装市場レポートの範囲
レポートの範囲によると、非経口包装市場は、静脈内、筋肉内、または皮下経路で投与される注射用医薬品よびバイオロジクス向けに設計された包装ソリューションで構成されています。市場には、保存、輸送、投与全体にわたって無菌性、製品安定性、汚染防止、安全な薬剤デリバリーを確保するバイアル、アンプル、プレフィルドシリンジ、カートリッジ、輸液バッグ、および関連クロージャーシステムが含まれます。
非経口包装市場は、製品タイプ、材料タイプ、包装タイプ、エンドユーザー、地域によってセグメント化されています。製品タイプ別では、市場はバイアル、アンプル、プレフィルドシリンジおよびカートリッジ、バッグおよびボトル、レディトゥミックスシステムにセグメント化されています。材料タイプ別では、市場はガラス、プラスチックおよびポリマー、ポリ塩化ビニル、ポリオレフィンにセグメント化されています。包装タイプ別では、市場は小容量非経口および大容量非経口にセグメント化されています。エンドユーザー別では、市場は製薬会社、バイオ医薬品会社、CDMO/CPO、病院および医療施設にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| バイアル |
| アンプル |
| プレフィルドシリンジおよびカートリッジ |
| バッグおよびボトル |
| レディトゥミックスシステム |
| ガラス |
| プラスチックおよびポリマー |
| ポリ塩化ビニル |
| ポリオレフィン |
| 小容量非経口 |
| 大容量非経口 |
| 製薬会社 |
| バイオ医薬品会社 |
| CDMO/CPO |
| 病院および医療施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | バイアル | |
| アンプル | ||
| プレフィルドシリンジおよびカートリッジ | ||
| バッグおよびボトル | ||
| レディトゥミックスシステム | ||
| 材料タイプ別 | ガラス | |
| プラスチックおよびポリマー | ||
| ポリ塩化ビニル | ||
| ポリオレフィン | ||
| 包装タイプ別 | 小容量非経口 | |
| 大容量非経口 | ||
| エンドユーザー別 | 製薬会社 | |
| バイオ医薬品会社 | ||
| CDMO/CPO | ||
| 病院および医療施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年までの非経口包装分野の予測値は?
非経口包装市場は2031年までに320.5億米ドルに達する見込みであり、2026年の215.3億米ドルから227.9億米ドルから成長し、2026年から2031年にかけてCAGR 7.06%となります。
注射用包装で最も速く成長している製品形態は何ですか?
プレフィルドシリンジおよびカートリッジは最も速く成長している製品タイプであり、自己投与およびデバイス連携投に支えられ、2031年にかけてCAGR 8.10%が見込まれています。
なぜポリマー形態が非経口用途で支持を得ているのですか?
プラスチックおよびポリマー形態は、感受性の高いバイオロジクスが低い破損リスク、より厳格な適合性、一部のガラス関連微粒子懸念に対するより良い管理を必要とするため、CAGR 7.44%で成長すると予測されています。
現在の需要をリードしている地域はどこで、最も速く成長している地域はどこですか?
北米は2025年に44.53%のシェアでリードし、アジア太平洋は2031年にかけてCAGR 10.33%で最も速く成長する地域となる見込みです。