
Taille et part du marché du conditionnement parentéral
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 22.79 Milliards de dollars |
| Taille du Marché (2031) | 32.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
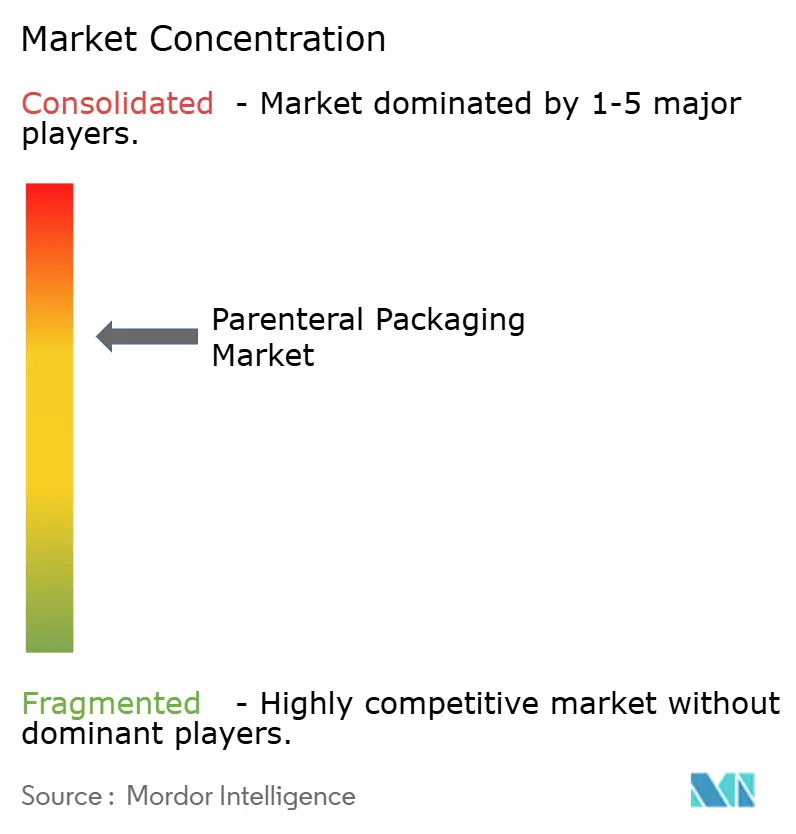
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du conditionnement parentéral par Mordor Intelligence
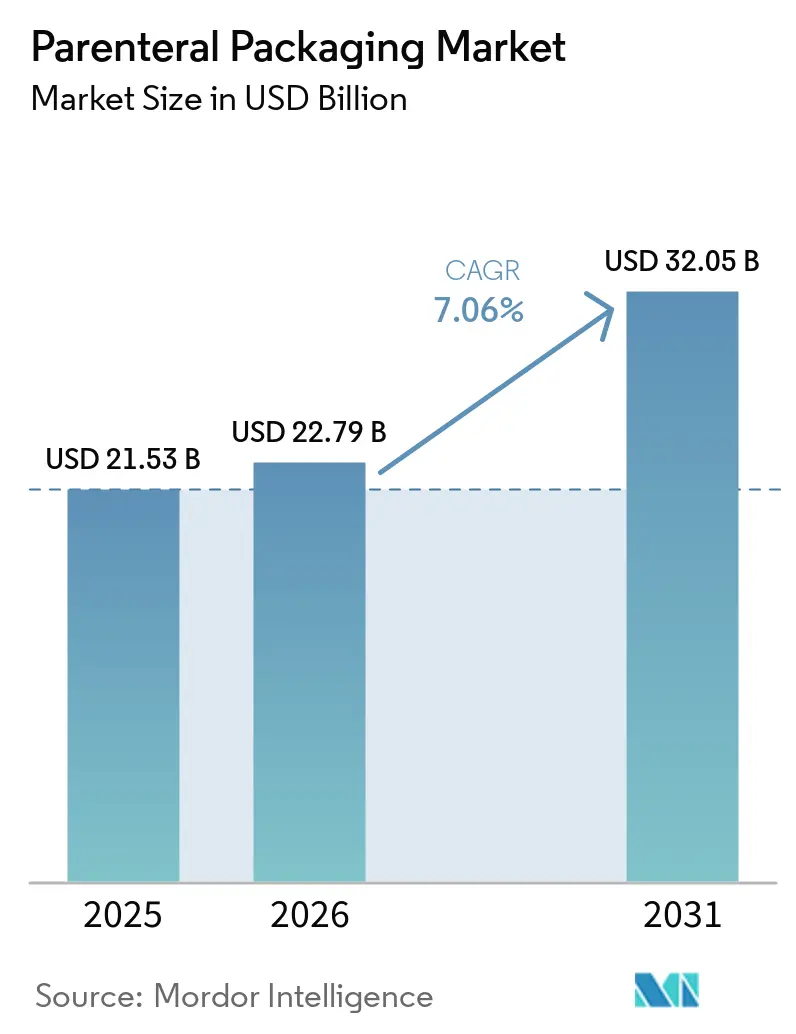
Le marché du conditionnement parentéral devrait s'étendre de 21,53 milliards USD en 2025 et 22,79 milliards USD en 2026 à 32,05 milliards USD d'ici 2031, enregistrant un CAGR de 7,06 % entre 2026 et 2031. Le marché du conditionnement parentéral est en croissance parce que les produits biologiques injectables, les anticorps monoclonaux, les biosimilaires et les thérapies GLP-1 nécessitent des contenants primaires offrant de meilleures performances de barrière et un contrôle de compatibilité plus strict que les produits oraux traditionnels. Les décisions relatives au conditionnement interviennent désormais plus tt dans le parcours de développement, car les données sur l'intégrité de la fermeture du contenant et la compatibilité des matériaux sont examinées attentivement avant l'approbation, ce qui fait du choix du conditionnement un enjeu de calendrier tant pour les fabricants d'origine que pour les fabricants sous-traitants. Le marché du conditionnement parentéral est également reconfiguré par une dynamique régionale contrastée, l'Amérique du Nord occupant la position dominante en 2025 et l'Asie-Pacifique affichant la croissance la plus rapide à mesure que le développement des produits biologiques et la fabrication stérile s'étendent vers de nouveaux pôles. Les fournisseurs répondent en proposant davantage de flacons prêts à l'emploi, de systèmes préstérilisés et de plateformes de seringues et de cartouches à haute spécification, car les développeurs de médicaments souhaitent des changements de ligne de remplissage-finition plus rapides et moins de risques liés à la qualification des composants. Le marché du conditionnement parentéral dispose encore d'une marge de croissance, car l'auto-administration, les lancements de biosimilaires et les ajouts de capacité aux États-Unis et en Asie élargissent le besoin de systèmes validés de flacons, seringues, cartouches et fermetures.
Points clés du rapport
- Par type de produit, les flacons détenaient une part de 41,24 % en 2025, tandis que les seringues préremplies et les cartouches devraient croître à un CAGR de 8,10 % jusqu'en 2031.
- Par type de matériau, le verre détenait une part de 39,44 % en 2025, tandis que les formats plastique et polymère devraient croître à un CAGR de 7,44 % jusqu'en 2031.
- Par type de conditionnement, le conditionnement parentéral de petit volume détenait une part de 51,24 % en 2025 et devrait également constituer le principal segment de croissance jusqu'en 2031.
- Par utilisateur final, les entreprises pharmaceutiques détenaient une part de 43,21 % en 2025, tandis que les entreprises biopharmaceutiques devraient croître à un CAGR de 9,14 % jusqu'en 2031.
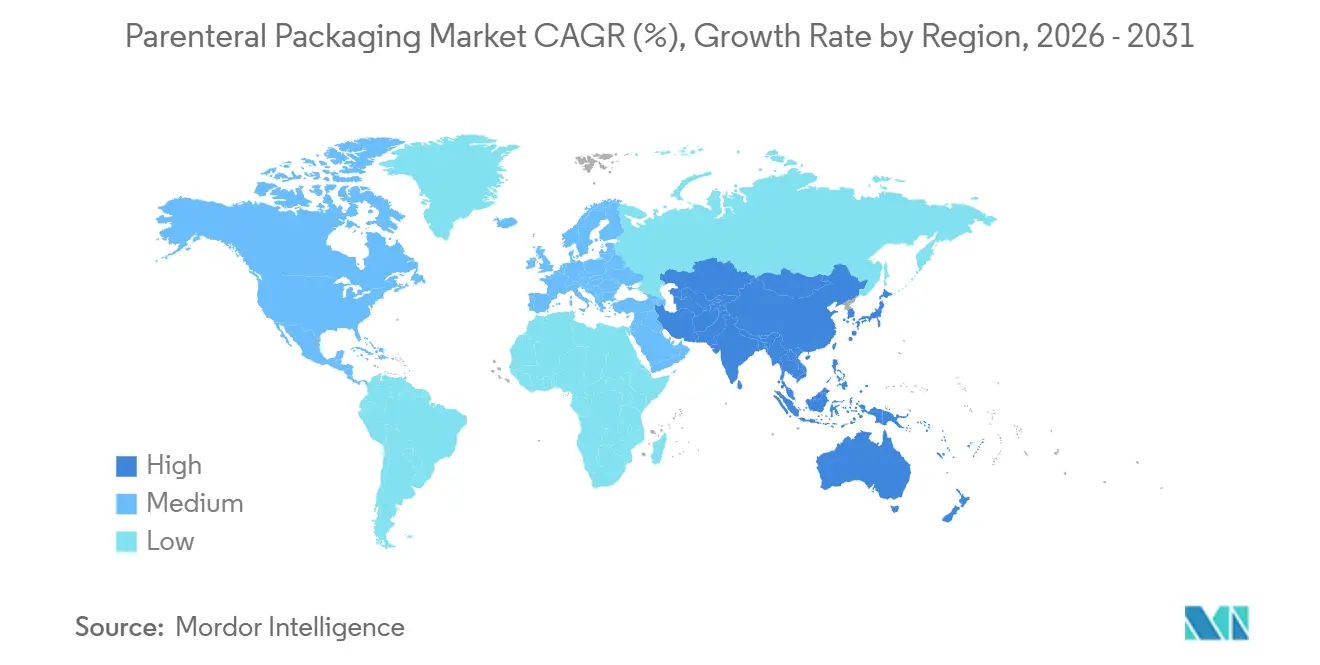
- Par géographie, l'Amérique du Nord détenait une part de 44,53 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des produits biologiques et des injectables de spécialité | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Évolution vers les formats prêts à l'emploi et préstérilisés | +1.3% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des thérapies à domicile et d'auto-administration | +1.0% | Amérique du Nord et Europe en tête, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande accrue de systèmes d'intégrité de fermeture de contenant et à faibles extractibles | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Pression en faveur de la durabilité et de la conversion verre-polymère | +0.5% | Europe en tête, avec des gains précoces en Amérique du Nord et au Japon | Long terme (≥ 4 ans) |
| Expansion de la capacité de remplissage-finition aseptique dans les nouveaux pôles de fabrication | +0.8% | Amérique du Nord et Asie-Pacifique au cœur | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des produits biologiques et des injectables de spécialité
Le marché du conditionnement parentéral bénéficie d'un soutien direct des produits biologiques, des biosimilaires et des injectables de spécialité, car ces produits nécessitent des contenants primaires et des fermetures validés dès le départ. Chaque développeur de biosimilaire doit établir son propre profil de compatibilité, d'extractibles, de lixiviables et d'intégrité pour sa propre molécule et sa combinaison contenant-fermeture, de sorte que le travail de conditionnement augmente plus vite que le seul nombre de molécules ne le laisserait supposer. Cette dynamique confère au marché du conditionnement parentéral une charge de validation plus importante pour chaque nouveau lancement, en particulier lorsque la même classe thérapeutique s'étend à plusieurs commanditaires et formes posologiques. Stevanato Group a indiqué que ses revenus liés au conditionnement GLP-1 ont augmenté de plus de 50 % en 2025, ce qui montre à quelle vitesse une classe thérapeutique peut modifier la demande des fournisseurs.[1] Le même schéma soutient une demande stable pour les flacons, cartouches, seringues et composants élastomères à haute spécification sur l'ensemble du marché du conditionnement parentéral.
Évolution vers les formats prêts à l'emploi et préstérilisés
Le marché du conditionnement parentéral évolue vers des formats prêts à l'emploi et préstérilisés, car les opérateurs de remplissage-finition souhaitent réduire les étapes de lavage, de dépyrogénation et de stérilisation sur site. Ce changement est particulièrement important pour les CDMOs et les sites multi-produits, où un temps de préparation plus court libère de la capacité de ligne et réduit le risque de perturbation lors des changements de produit. SCHOTT Pharma a étendu sa production de flacons à Lebanon, en Pennsylvanie, en juin 2026 et a ajouté de la capacité pour des flacons en verre standard et stériles prêts à l'emploi, notamment ses gammes adaptiQ et EVERIC.[2] Gerresheimer a également étendu son site de Wertheim en 2025 avec une nouvelle installation pour des flacons stériles prêts au remplissage dans le cadre de sa plateforme EZ-fill Smart. En conséquence, le marché du conditionnement parentéral considère de moins en moins les formats prêts à l'emploi comme un supplément haut de gamme et de plus en plus comme un moyen pratique de protéger le débit et la fiabilité de l'approvisionnement.
Expansion des thérapies à domicile et d'auto-administration
Le marché du conditionnement parentéral bénéficie du transfert de nombreuses thérapies chroniques des centres de perfusion vers les soins à domicile et les soins ambulatoires. Ce transfert accroît la demande de systèmes préremplissables adaptés à l'administration sous-cutanée, aux auto-injecteurs, aux dispositifs portables et aux dispositifs d'administration sur le corps, plutôt qu'aux formats traditionnels réservés aux hôpitaux. SCHOTT Pharma a lancé une seringue en verre préremplissable de grand volume en juillet 2026 pour soutenir les produits biologiques passant de l'usage intraveineux à l'auto-administration.[3] Une revue évaluée par les pairs en 2025 a montré que les dispositifs d'administration sur le corps pour l'administration sous-cutanée de grand volume peuvent égaler les performances pharmacocinétiques intraveineuses tout en évitant la charge infrastructurelle des environnements de perfusion. Cela pousse le marché du conditionnement parentéral vers une intégration médicament-dispositif plus étroite et accroît la valeur des fournisseurs capables de soutenir à la fois les performances du contenant et la compatibilité avec le dispositif.
Demande accrue de systèmes d'intégrité de fermeture de contenant et à faibles extractibles
Le marché du conditionnement parentéral est également soumis à des exigences plus strictes en matière de tests d'intégrité déterministes et quantitatifs. BioPhorum a publié un cadre unifié fondé sur le risque en 2026, qui a précisé quand une validation complète est nécessaire et quand une bonne pratique scientifique est suffisante dans le cadre des approches actuelles d'intégrité de fermeture de contenant. Le groupe de travail sur l'inspection visuelle de l'ECA a également révisé son document de position fin 2025 et a ajouté des attentes en matière de contrôle du cycle de vie pour les contenants non scellés par fusion, tels que les flacons et les seringues préremplies. Ces étapes allongent et détaillent davantage les dossiers de validation, ce qui favorise les fournisseurs capables de fournir des données prédéveloppées, des matériaux plus propres et des systèmes de fermeture à faibles extractibles. Ce même changement renforce le rôle du marché du conditionnement parentéral dans la préparation à l'approbation, car les preuves relatives au conditionnement ont désormais plus de poids tout au long du contrôle des modifications cliniques et commerciales.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge de validation élevée pour la compatibilité de la fermeture du contenant | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Coût élevé des formats à haute barrière et stériles prêts à l'emploi | -0.5% | Europe et Amérique du Nord | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Risque de bris et de particules dans les systèmes à base de verre | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Tensions d'approvisionnement en composants élastomères et résines de spécialité | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge de validation élevée pour la compatibilité de la fermeture du contenant
Le marché du conditionnement parentéral se heurte à une véritable limite de vitesse, car tout changement de matériau de contenant, de revêtements, de siliconisation ou de composition de fermeture peut déclencher de nouveaux travaux de compatibilité et d'intégrité. Selon les directives actuelles, cette charge va au-delà de la première qualification et fait partie du contrôle des modifications de routine tout au long du développement et de l'approvisionnement commercial. Cela ralentit le passage d'un fournisseur, d'un format ou d'une approche de stérilisation à un autre, même lorsqu'un remplacement technique semble simple. Un article de 2026 paru dans le Journal of Pharmaceutical Sciences a noté que les produits parentéraux difficiles à tester, notamment les formats biologiques avancés et les nouvelles géométries de contenants, ne disposent toujours pas, dans certains cas, de méthodes déterministes standardisées. Cela laisse le marché du conditionnement parentéral avec des cycles de qualification plus longs et plus d'hésitation quant à l'adoption rapide de nouveaux systèmes de composants.
Coût élevé des formats à haute barrière et stériles prêts à l'emploi
Le marché du conditionnement parentéral est également confronté à un obstacle de coût, car les polymères à haute barrière, les élastomères de spécialité et les formats stériles prêts à l'emploi sont plus onéreux que les composants standard. Cette prime est plus facile à justifier pour les produits biologiques sensibles et les thérapies coûteuses, mais elle est plus difficile à absorber pour les produits courants dont les structures de prix sont plus serrées. Les systèmes polymères tels que le COC et le COP gagnent la faveur dans les formulations sensibles car ils réduisent les bris et contribuent à limiter certaines préoccupations liées aux particules du verre, mais ils nécessitent néanmoins un argumentaire de valeur plus solide que le verre de type I conventionnel dans de nombreux programmes. Il en résulte un marché du conditionnement parentéral où la demande de systèmes haut de gamme est en hausse, mais où l'adoption dépend encore du profil du médicament, de la charge de validation et de la valeur commerciale de la protection de la dose.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
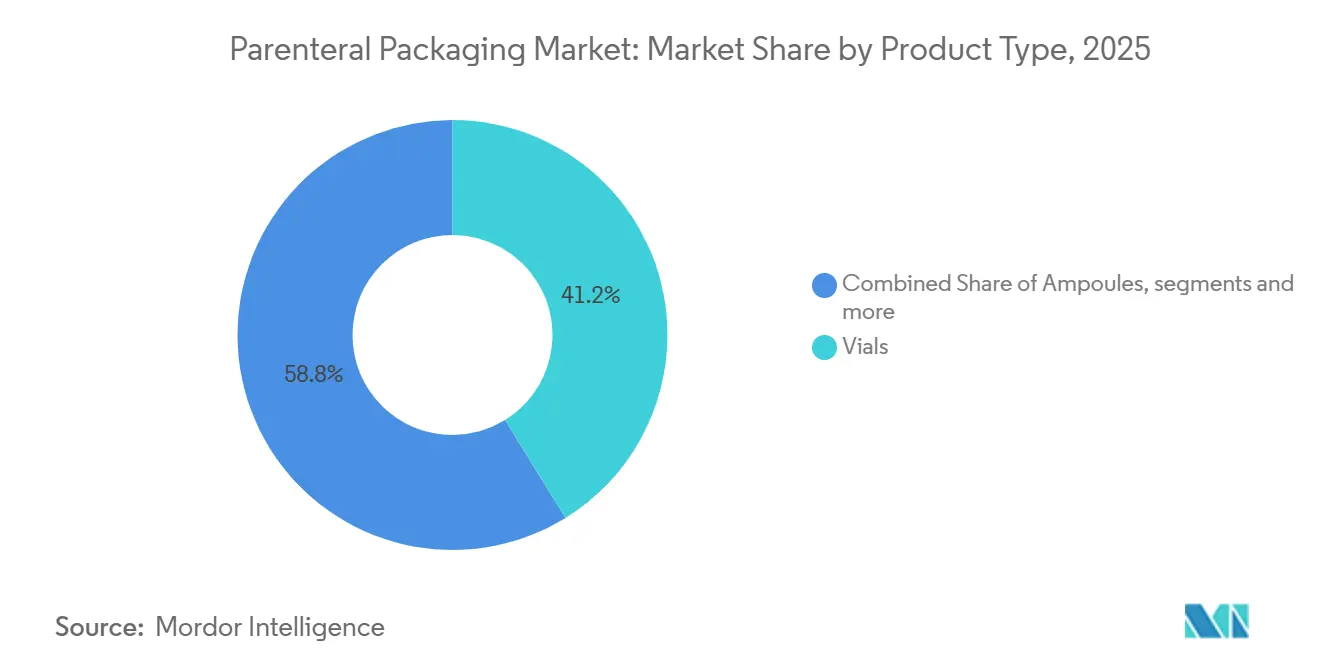
les formats préremplis progressent avec l'expansion de l'auto-administrationLes flacons détenaient 41,24 % de la part du marché du conditionnement parentéral par type de produit en 2025, tandis que les seringues préremplies et les cartouches devraient progresser à un CAGR de 8,10 % jusqu'en 2031. Les flacons restent profondément ancrés dans la production hospitalière, les lignes de remplissage-finition des CDMOs et les applications lyophilisées ou multi-doses, de sorte que leur base installée reste importante pour le marché du conditionnement parentéral. Les seringues préremplies et les cartouches gagnent en popularité plus rapidement, car les développeurs convertissent davantage de thérapies chroniques en formats à usage unique qui simplifient l'administration, réduisent la manipulation et s'adaptent aux modèles de soins à domicile.
Le marché du conditionnement parentéral observe ce changement le plus clairement dans les traitements GLP-1, les anticorps monoclonaux sous-cutanés et les programmes liés à l'insuline, où la compatibilité avec le dispositif est presque aussi importante que la protection du contenant. L'argumentaire opérationnel en faveur de la conversion devient également plus clair sur l'ensemble du marché du conditionnement parentéral. Les formats préremplis réduisent les étapes de préparation manuelle et contribuent à diminuer les pertes de produit liées à la variabilité du prélèvement et de la dose, ce qui est d'autant plus important lorsque le principe actif est coûteux.

Par type de matériau :
les systèmes polymères gagnent du terrain dans les formulations sensiblesLe verre détenait 39,44 % du segment des matériaux en 2025, tandis que le marché du conditionnement parentéral pour les formats plastique et polymère devrait s'étendre à un CAGR de 7,44 % jusqu'en 2031. Le verre ancre toujours une grande partie du marché du conditionnement parentéral car il bénéficie d'un long historique de validation, d'une acceptation pharmacopéiale établie et d'une large familiarité parmi les fabricants d'origine, les producteurs génériques et les fabricants sous-traitants. Dans le même temps, les formats plastique et polymère gagnent en popularité car les produits biologiques sensibles peuvent réagir défavorablement à certains problèmes de surface du verre, et les développeurs souhaitent réduire le risque de fragmentation lors du transport et de l'utilisation.
Le marché du conditionnement parentéral ne s'éloigne pas du verre de manière uniforme. Le PVC conserve un rôle dans les poches de conditionnement parentéral de grand volume, tandis que les formats polyoléfines tels que le polypropylène et le polyéthylène suscitent de l'intérêt lorsque la recyclabilité et la compatibilité médicamenteuse plaident en faveur de la substitution. Le choix des matériaux dépend désormais moins d'une préférence de catégorie générale et davantage de l'interaction entre la chimie du médicament, le risque particulaire, la voie de stérilisation et le dispositif d'administration final.
Par type de conditionnement :
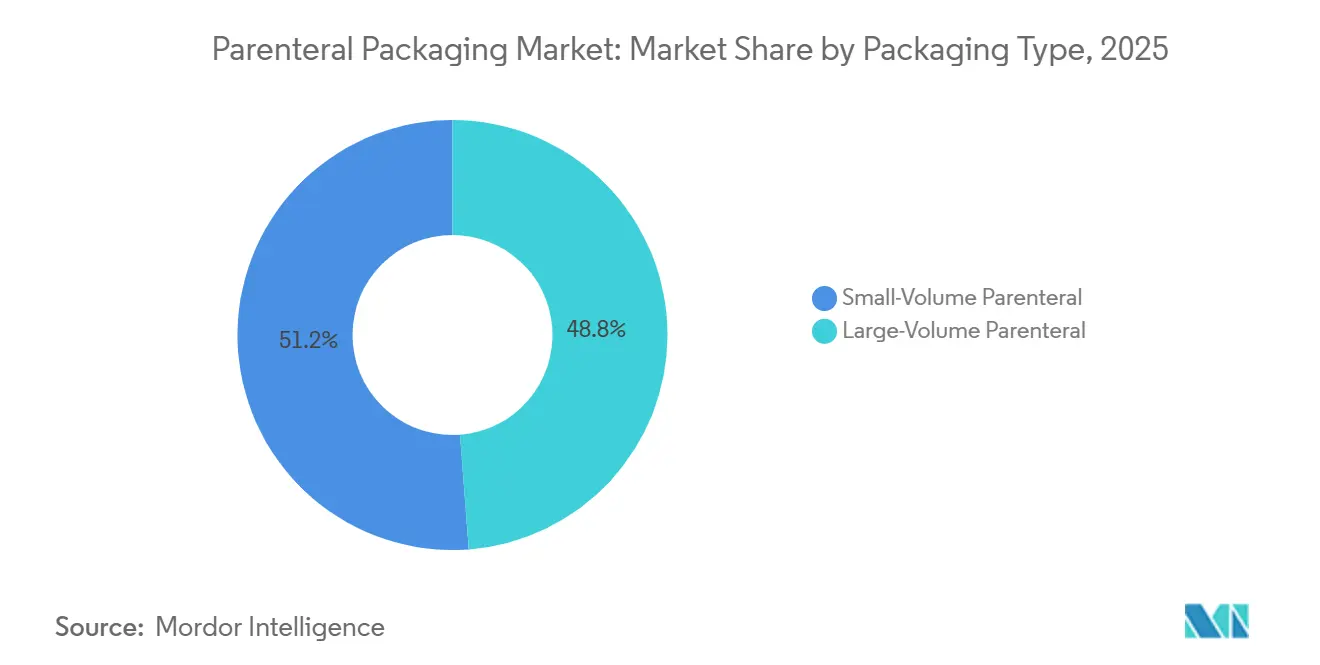
les formats de petit volume restent au cœur de la demande en produits biologiquesLe conditionnement parentéral de petit volume détenait une part de 51,24 % en 2025 et devrait également croître à un CAGR de 8,54 % jusqu'en 2031, ce qui le maintient au centre du marché du conditionnement parentéral. Ce segment comprend les seringues préremplies, les cartouches et les flacons de 100 mL ou moins, et s'aligne étroitement sur la façon dont la plupart des produits biologiques à haute valeur ajoutée parviennent aujourd'hui aux patients. Les programmes en oncologie, immunologie et GLP-1 s'orientent tous vers un usage sous-cutané ou intramusculaire en dose unique, de sorte que les formats de petit volume continuent d'absorber la demande la plus forte sur le marché du conditionnement parentéral. Pour les programmes plus petits en oncologie et maladies rares, les longs cycles de réservation des grands clients GLP-1 peuvent rendre les approvisionnements plus difficiles et allonger la planification de la qualification.
Le conditionnement parentéral de grand volume suit une trajectoire de demande différente au sein du marché du conditionnement parentéral. Les poches et les bouteilles restent nécessaires pour les liquides intraveineux, la nutrition et certains antibiotiques hospitaliers, mais elles ne bénéficient pas de la même tendance à l'auto-administration que les formats de petit volume. Le lancement en juillet 2026 par SCHOTT Pharma d'une seringue en verre préremplissable de grand volume montre comment les fournisseurs ciblent ce point de transition entre la perfusion classique et les nouveaux modèles d'administration sous-cutanée.
Par utilisateur final :
la demande biopharmaceutique croît plus vite que la pharmacie traditionnelleLes entreprises pharmaceutiques détenaient une part de 43,21 % en 2025, tandis que les entreprises biopharmaceutiques devraient s'étendre à un CAGR de 9,14 % jusqu'en 2031. Cette répartition est importante car le marché du conditionnement parentéral est de plus en plus façonné par des entreprises travaillant sur des thérapies géniques, des thérapies cellulaires, des produits à base d'ARN, des biosimilaires et des produits biologiques complexes nécessitant des approches de conditionnement allant au-delà des formats médicamenteux établis de longue date. Les clients biopharmaceutiques ont souvent besoin de davantage de conseils sur l'interaction médicament-contenant, la planification de l'intégrité de la fermeture et la sélection des composants, ce qui accroît la demande de fournisseurs capables d'apporter un soutien technique en plus du conditionnement physique. Les entreprises pharmaceutiques traditionnelles représentent toujours la plus grande part car elles disposent de cadres d'approvisionnement plus larges, de volumes d'achats récurrents plus élevés et de capacités internes de remplissage-finition plus solides.
Les CDMOs et les CPOs restent stratégiquement importants pour le marché du conditionnement parentéral car ils agrègent les achats de plusieurs programmes clients et stimulent souvent la demande de composants plus rapidement que n'importe quel commanditaire individuel. Les hôpitaux et les établissements de santé constituent une base stable de demande pour les formats standard de petit volume utilisés en chirurgie, médecine d'urgence et soins intensifs. Cette combinaison signifie que le marché du conditionnement parentéral est tiré à la fois par des acheteurs à forte intensité d'innovation qui ont besoin d'un soutien avancé et par des acheteurs à fort volume qui ont besoin d'un approvisionnement fiable et reproductible.
Analyse géographique
Marché de l'emballage parentéral en Amérique du Nord
L'Amérique du Nord a représenté 44,53 % du marché de l'emballage parentéral en 2025, ce qui lui a permis de conserver sa position de leader régional. La région bénéficie d'une forte concentration de sites de fabrication de produits biologiques, d'opérations de remplissage-finition et d'une surveillance réglementaire qui confère à la validation des contenants et aux tests d'intégrité un rôle central dans l'approbation des produits. Le marché de l'emballage parentéral aux États-Unis est également soutenu par des investissements dans la chaîne d'approvisionnement nationale, notamment dans les capacités de flacons prêts à l'emploi et dans les systèmes stériles avancés. SCHOTT Pharma a inauguré une production élargie à Lebanon, en Pennsylvanie, en juin 2026, et a indiqué que cet investissement avait ajouté de nouvelles lignes de flacons en verre standard et stériles prêts à l'emploi, tout en multipliant par plus de trois la capacité locale pour des solutions à plus haute valeur ajoutée. PCI Pharma Services a également annoncé un programme d'expansion plus large du remplissage-finition stérile en avril 2026, comprenant une nouvelle ligne de remplissage à haute vitesse sous isolateur à San Diego pour les seringues préremplies et les cartouches prêtes à l'emploi.
Marché de l'emballage parentéral en Europe
L'Europe demeure le deuxième bloc régional en importance sur le marché de l'emballage parentéral, grâce à une base dense de spécialistes du verre pharmaceutique et des contenants polymères. Les fournisseurs régionaux continuent de servir à la fois les opérations locales de remplissage-finition et la demande mondiale à l'exportation, ce qui maintient l'Europe au cœur de l'approvisionnement en contenants primaires et en composants. Gerresheimer a élargi son site de Wertheim en 2025 afin de renforcer la production de flacons stériles prêts au remplissage, ce qui reflète une demande soutenue pour les emballages pharmaceutiques haut de gamme dans la région. Les producteurs européens cherchent également à réduire l'empreinte carbone des opérations d'emballage sans perturber les systèmes de matériaux validés, ce qui favorise les investissements dans une production plus propre plutôt que dans une substitution brutale des matériaux.
Marché de l'emballage parentéral en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Asie-Pacifique devrait croître à un CAGR de 10,33 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide sur le marché de l'emballage parentéral. La Chine demeure un centre de demande important pour l'emballage des produits biologiques, et West Pharmaceutical Services a profité de CPHI et PMEC China 2026 pour lancer son système de seringue préremplissable intégrée destiné à cet écosystème. L'Inde développe à la fois sa demande locale et sa capacité de fabrication, Amcor ayant élargi sa production d'emballages de santé dans le Karnataka en juin 2026 et Nipro ayant ajouté une capacité de cartouches en verre à Pune en 2025 pour un usage régional plus large. L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des segments plus modestes du marché de l'emballage parentéral, leur croissance étant davantage liée aux dépenses d'infrastructure de santé et au développement de la fabrication pharmaceutique locale qu'à un leadership mondial de grande envergure dans la chaîne d'approvisionnement.
Paysage concurrentiel
Le marché du conditionnement parentéral est modérément consolidé au niveau du contenant primaire, où un groupe limité de fournisseurs établis dans les systèmes de verre, d'élastomères et de polymères continue de dicter le rythme de l'approvisionnement mondial en conditionnement injectable. La concurrence ne repose plus principalement sur le prix des composants, car les clients choisissent de plus en plus des partenaires capables de fournir un soutien à la compatibilité, une documentation sur l'intégrité de la fermeture et des voies de contrôle des modifications plus claires. Cela oriente le marché du conditionnement parentéral vers des relations fournisseurs à plus haute valeur ajoutée, en particulier dans les produits biologiques et les formes posologiques liées aux dispositifs où le risque de qualification est élevé. Cela élève également les barrières à l'entrée, car les nouveaux participants doivent démontrer simultanément leurs performances en matière de matériaux, leur préparation réglementaire et la qualité fiable de leur fabrication. En conséquence, le marché du conditionnement parentéral récompense les entreprises qui combinent échelle, service technique et empreinte de production stable.
Les récents mouvements stratégiques montrent comment les leaders se positionnent sur le marché du conditionnement parentéral. Gerresheimer a étendu sa capacité de flacons prêts au remplissage à Wertheim en 2025, puis a annoncé un partenariat avec Milliken en 2026 pour améliorer la protection et les performances grâce à sa technologie LeneX UltraGuard. West Pharmaceutical Services a introduit la plateforme Synchrony S1 début 2026, signalant que les systèmes de composants intégrés deviennent un outil concurrentiel plus puissant que les offres de pièces individuelles seules.
Il reste encore des espaces ouverts sur le marché du conditionnement parentéral pour les systèmes polymères ultra-sensibles, les contenants capables de résister aux basses températures et des liens numériques plus étroits entre les données de conditionnement et l'analytique de remplissage-finition. Les fournisseurs asiatiques développent également des capacités régionales dans les cartouches, le conditionnement de santé et les formats de support injectable, ce qui pourrait exercer davantage de pression sur les produits standard au fil du temps. Même ainsi, les acheteurs sur le marché du conditionnement parentéral sont susceptibles de continuer à privilégier les fournisseurs capables d'offrir une flexibilité de double sourcing, des dossiers de validation éprouvés et une livraison stable face aux fluctuations rapides de la demande. Cela signifie que la concurrence future devrait rester centrée sur la fiabilité, la préparation réglementaire et la conception de produits prêts pour les dispositifs plutôt que sur le seul volume.
Leaders du secteur du conditionnement parentéral
-
Gerresheimer AG
-
SCHOTT AG
-
West Pharmaceutical Services, Inc.
-
Stevanato Group S.p.A.
-
Becton, Dickinson and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage parentéral Entreprises couvertes dans ce rapport
- Amcor plc
- AptarGroup, Inc.
- Baxter
- Beckton Dickinson
- Berry Global, Inc.
- Catalent
- Corning
- Daikyo Seiko, Ltd.
- Gerresheimer
- Nipro
- Owen-Illinois, Inc.
- Piramal Glass Private Limited
- SCHOTT
- SGD Pharma
- Shandong Pharmaceutical Glass Co., Ltd.
- Stevanato Group
- Terumo
- West Pharmaceutical Services
- WestRock Company
- Ypsomed
Développements industriels récents dans Marché de l'emballage parentéral
- Juillet 2026 : West Pharmaceutical Services a finalisé la cession de son système d'administration sur le corps SmartDose 3,5 mL à AbbVie pour une contrepartie totale de 112,5 millions USD, permettant à West de se concentrer sur les plateformes SmartDose de plus grand volume et les portefeuilles de fermetures élastomères. La cession repositionne la stratégie dispositifs de West vers des plateformes multi-molécules évolutives.
- Juillet 2026 : SCHOTT Pharma a lancé simultanément une seringue en verre préremplissable de grand volume et une cartouche polymère prête à l'emploi, ciblant respectivement le pipeline croissant de produits biologiques sous-cutanés en transition depuis les formats de perfusion intraveineuse et le marché des stylos injecteurs biosimilaires.
- Juin 2026 : SCHOTT Pharma a inauguré des lignes de production étendues à Lebanon, en Pennsylvanie, avec un investissement de plus de 60 millions USD, ajoutant une nouvelle capacité de flacons prêts à l'emploi qui multiplie par plus de trois la production locale à haute valeur ajoutée pour les flacons adaptiQ et EVERIC pure.
Périmètre du rapport mondial sur le marché du conditionnement parentéral
Selon le périmètre du rapport, le marché du conditionnement parentéral comprend les solutions de conditionnement conçues pour les produits pharmaceutiques injectables et les produits biologiques administrés par voie intraveineuse, intramusculaire ou sous-cutanée. Le marché comprend les flacons, les ampoules, les seringues préremplies, les cartouches, les poches de perfusion et les systèmes de fermeture associés qui garantissent la stérilité, la stabilité du produit, la prévention de la contamination et l'administration sûre du médicament tout au long du stockage, du transport et de l'administration.
Le marché du conditionnement parentéral est segmenté par type de produit, type de matériau, type de conditionnement, utilisateur final et géographie. Par type de produit, le marché est segmenté en flacons, ampoules, seringues préremplies et cartouches, poches et bouteilles, et systèmes prêts à mélanger. Par type de matériau, le marché est segmenté en verre, plastique et polymère, polychlorure de vinyle et polyoléfine. Par type de conditionnement, le marché est segmenté en conditionnement parentéral de petit volume et conditionnement parentéral de grand volume. Par utilisateur final, le marché est segmenté en entreprises pharmaceutiques, entreprises biopharmaceutiques, CDMOs / CPOs et hôpitaux et établissements de santé. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Flacons |
| Ampoules |
| Seringues préremplies et cartouches |
| Poches et bouteilles |
| Systèmes prêts à mélanger |
| Verre |
| Plastique et polymère |
| Polychlorure de vinyle |
| Polyoléfine |
| Conditionnement parentéral de petit volume |
| Conditionnement parentéral de grand volume |
| Entreprises pharmaceutiques |
| Entreprises biopharmaceutiques |
| CDMOs / CPOs |
| Hôpitaux et établissements de santé |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Flacons | |
| Ampoules | ||
| Seringues préremplies et cartouches | ||
| Poches et bouteilles | ||
| Systèmes prêts à mélanger | ||
| Par type de matériau | Verre | |
| Plastique et polymère | ||
| Polychlorure de vinyle | ||
| Polyoléfine | ||
| Par type de conditionnement | Conditionnement parentéral de petit volume | |
| Conditionnement parentéral de grand volume | ||
| Par utilisateur final | Entreprises pharmaceutiques | |
| Entreprises biopharmaceutiques | ||
| CDMOs / CPOs | ||
| Hôpitaux et établissements de santé | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du conditionnement parentéral d'ici 2031 ?
Le marché du conditionnement parentéral devrait atteindre 32,05 milliards USD d'ici 2031, contre 21,53 milliards USD à 22,79 milliards USD en 2026, avec un CAGR de 7,06 % de 2026 à 2031.
Quel format de produit connaît la croissance la plus rapide dans le conditionnement injectable ?
Les seringues préremplies et les cartouches sont le type de produit à la croissance la plus rapide, avec un CAGR projeté de 8,10 % jusqu'en 2031, soutenu par l'auto-administration et l'administration liée aux dispositifs.
Pourquoi les formats polymères gagnent-ils du terrain dans les applications parentérales ?
Les formats plastique et polymère devraient croître à un CAGR de 7,44 % car les produits biologiques sensibles nécessitent un risque de bris plus faible, une compatibilité plus stricte et un meilleur contrôle de certaines préoccupations liées aux particules du verre.
Quelle région est en tête de la demande actuelle et quelle région connaît la croissance la plus rapide ?
L'Amérique du Nord était en tête avec une part de 44,53 % en 2025, tandis que l'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 10,33 % jusqu'en 2031.